
Tamaño y participación del mercado de servicios de inspección de edificios en América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
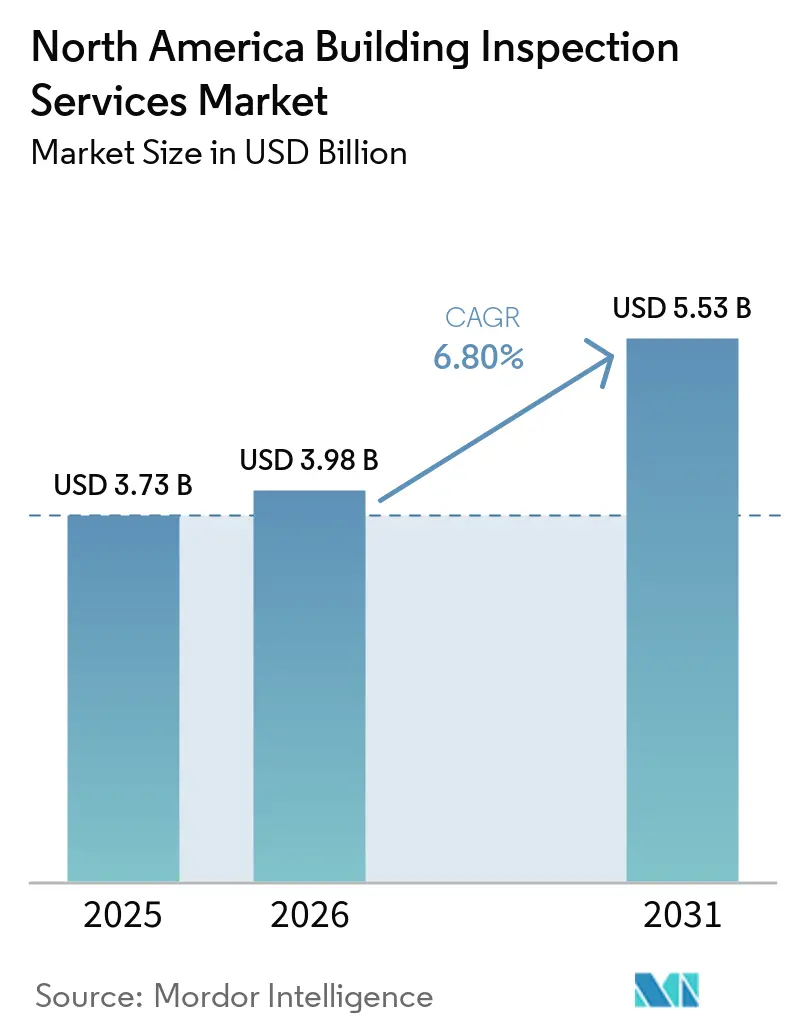
| Tamaño del mercado en el año base (2025) | 3.73 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.98 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.53 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.80 % |
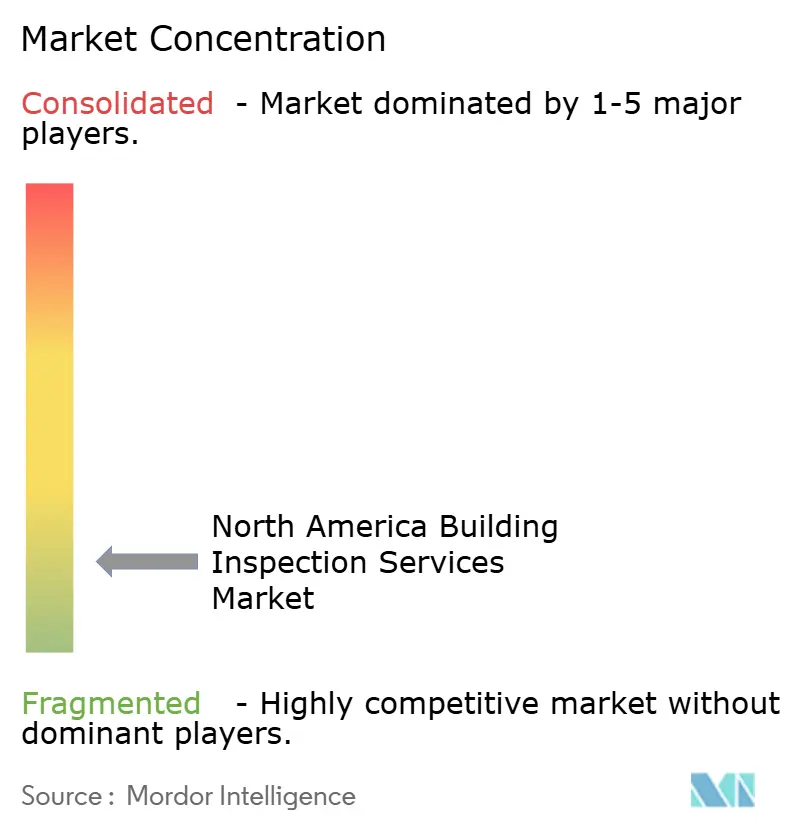
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de servicios de inspección de edificios en América del Norte por Mordor Intelligence
El tamaño del mercado de servicios de inspección de edificios en América del Norte se valoró en 3,73 mil millones de USD en 2025 y se estima que crecerá desde 3,98 mil millones de USD en 2026 hasta alcanzar los 5,53 mil millones de USD en 2031, a una CAGR del 6,80% durante el período de pronóstico (2026-2031).
El mercado de servicios de inspección de edificios en América del Norte se beneficia de los requisitos de inspección integrados en las compraventas de viviendas, la financiación comercial y las aprobaciones de construcción. Los nuevos ciclos de normativa también incrementan la necesidad de revisiones de planos, cumplimiento documentado y evaluaciones de seguimiento. Las viviendas, los edificios comerciales y los activos públicos envejecidos generan trabajo recurrente relacionado con reparaciones, seguridad y rendimiento energético. Los proveedores responden con una cobertura de servicios más amplia, informes digitales y capacidades técnicas especializadas. La escasez de mano de obra y las distintas normativas locales de licencias limitan la capacidad disponible, lo que favorece a los operadores con personal capacitado y sistemas de cumplimiento consolidados.
Conclusiones clave del informe
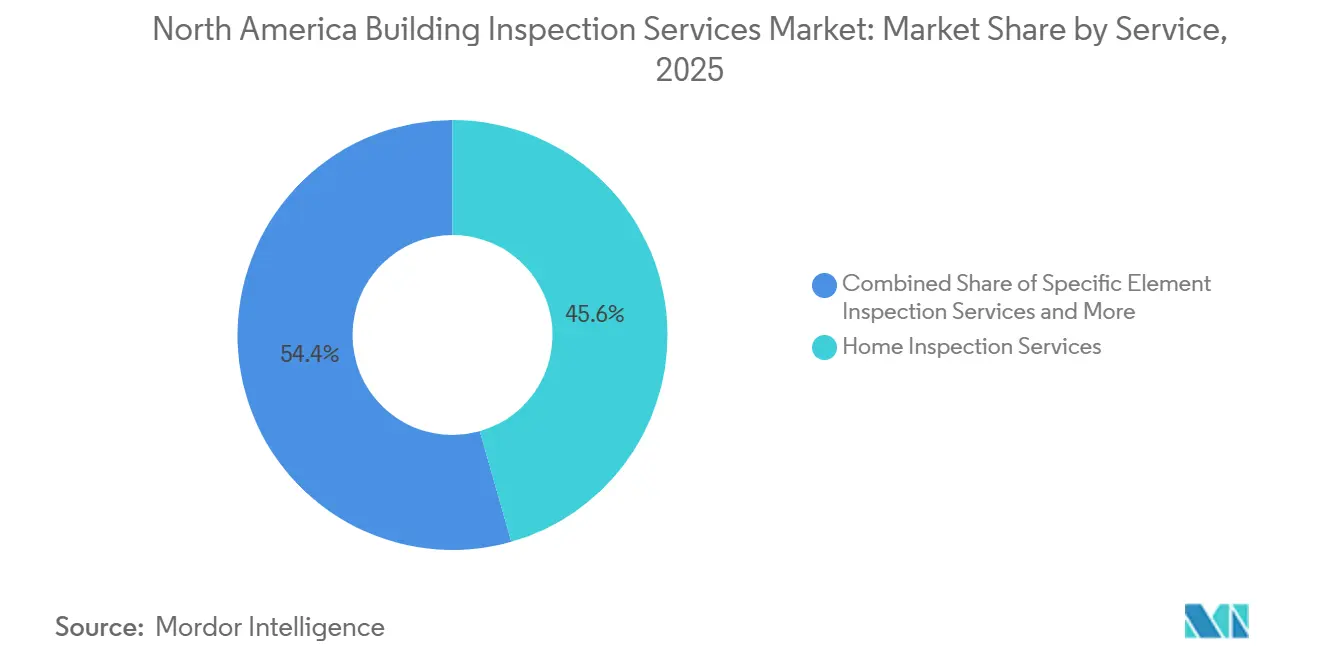
- Por servicio, los servicios de inspección de viviendas representaron el 45,6% de la participación del mercado de servicios de inspección de edificios en América del Norte en 2025, mientras que se prevé que otros servicios especializados crezcan a una CAGR del 8,9% hasta 2031.
- Por tipo de abastecimiento, los servicios internos representaron el 57,8% de la participación del mercado de servicios de inspección de edificios en América del Norte en 2025, mientras que se prevé que los servicios externalizados crezcan a una CAGR del 8,4% hasta 2031.
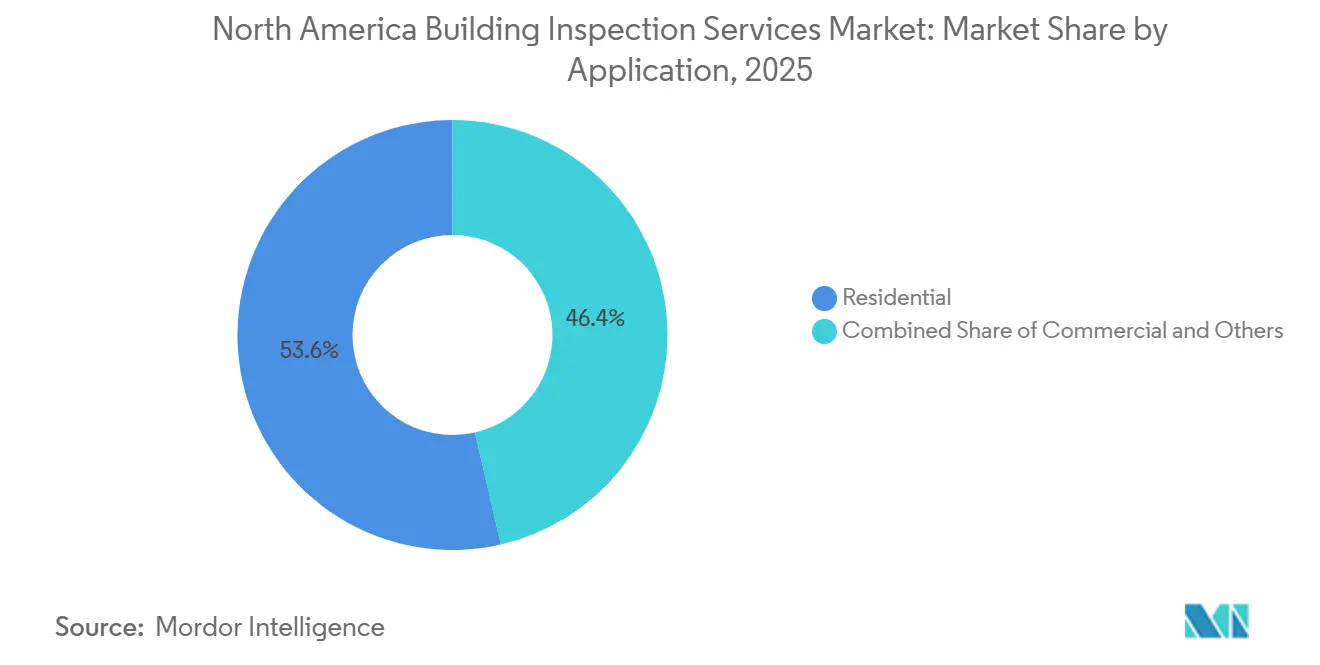
- Por aplicación, el sector residencial representó el 53,6% del tamaño del mercado de servicios de inspección de edificios en América del Norte en 2025, mientras que se prevé que otras aplicaciones crezcan a una CAGR del 10,8% hasta 2031.
- Por usuario final, las agencias y corredores inmobiliarios representaron el 39,8% de la participación del mercado de servicios de inspección de edificios en América del Norte en 2025, mientras que se prevé que los gobiernos y municipios crezcan a una CAGR del 8,9% hasta 2031.
- Por geografía, Estados Unidos representó el 82,5% de la participación del mercado de servicios de inspección de edificios en América del Norte en 2025, mientras que se prevé que México crezca a una CAGR del 8,5% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado de servicios de inspección de edificios en América del Norte
Análisis del impacto de los impulsores*
| Impulsores | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Diligencia debida en transacciones inmobiliarias | +1.8% | Estados Unidos y Canadá, especialmente en áreas metropolitanas de alto volumen | Corto plazo (≤ 2 años) |
| Códigos de construcción estatales y municipales más estrictos | +1.5% | Estados Unidos, incluidos los estados que adoptan nuevos ciclos normativos en 2025 y 2026 | Mediano plazo (2-4 años) |
| Envejecimiento del parque de edificios residenciales y comerciales | +1.2% | Estados Unidos y Canadá, con presión en las áreas metropolitanas más antiguas del Medio Oeste y el Noreste | Largo plazo (≥ 4 años) |
| Proyectos de renovación, modernización y resiliencia climática | +1% | Canadá y Estados Unidos, incluidas las zonas urbanas y costeras | Mediano plazo (2-4 años) |
| Suscripciones de inteligencia inmobiliaria a nivel de cartera | +0.6% | Estados Unidos, en particular fondos de inversión inmobiliaria, arrendadores y aseguradoras | Mediano plazo (2-4 años) |
| Evidencia de inspección auditable digitalmente | +0.5% | Estados Unidos y Canadá, especialmente activos comerciales con alta exigencia de cumplimiento | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Diligencia debida en transacciones inmobiliarias
Las inspecciones previas a la compra siguen siendo parte del proceso habitual de transacción residencial en Estados Unidos y Canadá. La Asociación Nacional de Agentes Inmobiliarios informó que el agente típico completó 9 operaciones durante 2025, lo que sustenta una base regular de referencias para los proveedores de servicios de inspección[1]. Los compradores enfrentan una mayor exposición financiera cuando los precios de los inmuebles son elevados. Esa exposición incrementa el escrutinio sobre las necesidades de reparación, los sistemas del edificio y los defectos ocultos. Los informes de inspección pueden, por tanto, seguir siendo relevantes incluso cuando la asequibilidad reduce los volúmenes de transacciones. Los prestamistas comerciales también utilizan evaluaciones del estado del inmueble antes de financiar, lo que sustenta la demanda fuera del ciclo de reventa de viviendas.
El mercado de servicios de inspección de edificios en América del Norte está respaldado por el papel de los informes de inspección en las negociaciones y la suscripción de seguros. Los compradores utilizan los hallazgos para evaluar las obligaciones de reparación antes del cierre. Los prestamistas y las aseguradoras utilizan los informes para evaluar el estado del inmueble y el riesgo. Estos usos generan una demanda vinculada a la calidad de una transacción, no solo a su número. Las referencias de los agentes también reducen los costos de adquisición de clientes para los proveedores residenciales consolidados. Esta relación hace que la calidad del servicio, la rapidez en la entrega de informes y la reputación local sean factores competitivos importantes.
Códigos de construcción estatales y municipales más estrictos
Las nuevas ediciones de los códigos de construcción y energía incrementan los requisitos de revisión de planos y crean nuevas etapas de inspección. La ciudad de Nueva York comenzó a aplicar su Código de Conservación de Energía de 2025 para las solicitudes de edificios pertinentes presentadas a partir del 30 de marzo de 2026[2]. El cambio amplía la documentación necesaria para los proyectos afectados. Los propietarios de edificios deben demostrar el cumplimiento durante la planificación y la construcción. Los inspectores pueden apoyar este proceso mediante revisiones, visitas al sitio y registros. El mercado de servicios de inspección de edificios en América del Norte obtiene un trabajo más estable cuando los plazos de cumplimiento reemplazan las decisiones de proyectos puntuales.
Los requisitos de rendimiento de los edificios también pueden generar trabajo recurrente durante varios años. Los propietarios deben hacer seguimiento del rendimiento energético del edificio, las acciones correctivas y las necesidades de verificación. Esto transforma la inspección de un evento vinculado únicamente a una venta o permiso. Se convierte en parte de un calendario de cumplimiento para algunos grandes inmuebles. Las empresas con conocimiento de los códigos y sistemas de evidencia digital están mejor posicionadas para gestionar asignaciones recurrentes. El trabajo resultante es menos dependiente del sentimiento inmobiliario a corto plazo.
Envejecimiento del parque de edificios residenciales y comerciales
Los edificios más antiguos requieren evaluaciones de estado antes de que los propietarios puedan priorizar las reparaciones importantes. La Sociedad Americana de Ingenieros Civiles identificó el envejecimiento de la infraestructura y el deterioro relacionado con el clima como preocupaciones críticas en su informe de 2025[3]. Los sistemas eléctricos, techos, equipos mecánicos y paredes exteriores envejecidos requieren una inspección más exhaustiva. El mantenimiento diferido también puede aumentar el costo y la urgencia de las reparaciones. Los propietarios utilizan las evaluaciones para planificar obras de capital y reducir los riesgos de seguridad. Estas necesidades respaldan visitas recurrentes tanto en propiedades residenciales como comerciales.
Recursos Naturales de Canadá señala que Canadá cuenta con casi 16 millones de viviendas y 500.000 otros edificios, y se espera que gran parte de este parque permanezca en uso hasta 2050. Los activos de larga vida generan oportunidades de inspección recurrentes en puntos clave de mantenimiento. La sustitución de un techo, la modernización de un sistema de calefacción o una renovación exterior pueden requerir una nueva evaluación. Los proveedores también pueden combinar evaluaciones de estado con revisiones de energía y resiliencia. Esto amplía el papel del mercado de servicios de inspección de edificios en América del Norte más allá de una sola transacción. También favorece relaciones más duraderas con propietarios y administradores de instalaciones.
Proyectos de renovación, modernización y resiliencia climática
La estrategia de edificios verdes de Canadá identifica la necesidad de modernizar casi 11 millones de edificios, lo que aumenta la importancia de las evaluaciones de referencia y la verificación posterior a las obras. Cada modernización comienza con información sobre el estado y el rendimiento del activo. Los inspectores ayudan a identificar defectos, pérdidas de energía y prioridades de trabajo. También se necesita verificación una vez concluidas las obras. Esto otorga a las empresas de inspección un papel antes, durante y después de la actividad de renovación. El mercado de servicios de inspección de edificios en América del Norte se beneficia, por tanto, de proyectos que mejoran tanto la seguridad como el rendimiento energético.
La Corporación Canadiense de Hipotecas y Vivienda informó de adiciones significativas a la oferta de vivienda durante 2025, especialmente en construcción de alquiler. La nueva oferta genera demanda de inspecciones en la etapa de construcción. Los edificios existentes crean una segunda fuente de trabajo a través de mejoras. Un estudio de Scientific Reports de 2025 encontró que las evaluaciones ayudan a identificar brechas de rendimiento antes de las decisiones de modernización. Esto respalda la inspección como parte práctica de la planificación de modernizaciones. Las ubicaciones costeras y propensas a tormentas también requieren evaluaciones que aborden la exposición a daños y las medidas de resiliencia.
Análisis del impacto de las restricciones*
| Restricciones | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Escasez de inspectores calificados | -1.4% | Estados Unidos, especialmente en los estados de alto crecimiento y jurisdicciones con activas cadenas de construcción | Largo plazo (≥ 4 años) |
| Complejidad de licencias y códigos estado por estado | -0.8% | Estados Unidos, en particular las jurisdicciones con códigos locales | Largo plazo (≥ 4 años) |
| Exposición a responsabilidad profesional derivada de hallazgos digitales y asistidos por inteligencia artificial | -0.5% | Estados Unidos y Canadá, especialmente en trabajos institucionales y comerciales | Mediano plazo (2-4 años) |
| Competencia de precios de operadores locales y de franquicia | -0.4% | Estados Unidos y Canadá, en particular los mercados residenciales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de inspectores calificados
La oferta de inspectores calificados sigue siendo una limitación central de la capacidad de servicio. La Oficina de Estadísticas Laborales proyecta 14.800 vacantes anuales para inspectores de construcción y edificios entre 2024 y 2034, según lo citado en el anuncio de aprendizaje de Wisconsin. Las jubilaciones aumentan la necesidad de reemplazos capacitados. Muchas jurisdicciones necesitan personal que comprenda tanto los requisitos normativos como los procesos de aprobación locales. Los retrasos pueden ralentizar los permisos, las inspecciones y la entrega de viviendas. Los proveedores con grupos de inspectores más amplios pueden obtener asignaciones cuando los departamentos municipales no pueden satisfacer la demanda.
Wisconsin introdujo su primer programa de aprendizaje registrado para inspectores de edificios comerciales en el otoño de 2026. El programa combina 288 horas de instrucción con más de 2.000 horas de experiencia laboral. Dichos programas pueden ampliar la fuerza laboral con el tiempo. No eliminan las escaseces inmediatas en ubicaciones de alta demanda. Los requisitos de formación y las vías de licencia pueden disuadir a los trabajadores de otros roles de construcción de incorporarse al sector. El mercado de servicios de inspección de edificios en América del Norte sigue siendo limitado cuando la demanda crece más rápido que el personal calificado.
Complejidad de licencias y códigos estado por estado
Las distintas normativas de licencias aumentan los costos operativos para las empresas que trabajan en varios estados. Los inspectores deben mantener sus credenciales y mantenerse al día con los códigos de construcción locales. Los proveedores más pequeños pueden tener dificultades para gestionar este trabajo administrativo. La barrera es mayor donde las ciudades aplican requisitos locales distintos. Esto reduce la movilidad laboral entre zonas de alta y baja demanda. También puede hacer que la expansión geográfica sea más lenta y costosa.
Los organismos de inspección pueden necesitar demostrar independencia, capacidad técnica y procesos fiables. La acreditación bajo ISO/IEC 17020:2012 puede respaldar esta expectativa para el trabajo de terceros. DEKRA recibió la acreditación A2LA para servicios de evaluación en campo en Estados Unidos durante mayo de 2026. Estos requisitos pueden mejorar la calidad del servicio y la confianza de los clientes. También favorecen a las empresas que pueden mantener sistemas formales de cumplimiento. Los hallazgos digitales añaden preguntas de responsabilidad, mientras que los operadores locales y de franquicia mantienen presión de precios en las asignaciones residenciales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por servicio: la inspección de viviendas domina el ciclo residencial y los servicios especializados se aceleran
Los servicios de inspección de viviendas representaron el 45,6% del tamaño del mercado de servicios de inspección de edificios en América del Norte en 2025. El segmento está vinculado a las compras residenciales, las expectativas de los prestamistas y las referencias de los agentes. Los compradores utilizan las inspecciones de viviendas para identificar defectos visibles y necesidades de mantenimiento. Los informes pueden influir en las negociaciones de reparación antes de que se cierre una venta. Esto hace que la rapidez, la claridad y el conocimiento local sean atributos de servicio importantes. Las inspecciones de viviendas estándar siguen siendo un punto de entrada de alto volumen para muchos proveedores. Los servicios de inspección de elementos específicos añaden trabajo relacionado con radón, moho, plagas, estructuras y otros riesgos ocultos. Los servicios de inspección de edificios comerciales respaldan adquisiciones, revisiones de prestamistas y gestión de instalaciones. En conjunto, estos servicios amplían la exposición de los proveedores más allá de un único tipo de propiedad.
Se prevé que otros servicios especializados crezcan a una CAGR del 8,9% hasta 2031. Esta área incluye auditorías energéticas, imágenes térmicas y revisiones con drones de techos y paredes exteriores. EagleView lanzó su plataforma de inteligencia inmobiliaria Horizon en abril de 2026. La empresa indicó que la plataforma utiliza una biblioteca de más de 3.500 millones de imágenes aéreas. También señaló que la cobertura alcanza al 96% de la población de Estados Unidos. Estas herramientas pueden desplazar parte del trabajo de proyectos individuales hacia el monitoreo de carteras. Los gestores de activos y las aseguradoras pueden valorar datos inmobiliarios más consistentes en grandes carteras. Esto respalda la demanda de servicios especializados dentro del mercado de servicios de inspección de edificios en América del Norte. Los proveedores aún necesitan inspectores experimentados para interpretar hallazgos complejos y abordar condiciones específicas del sitio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por tipo de abastecimiento: los servicios internos mantienen la ventaja de escala mientras la externalización gana impulso estructural
Los servicios internos representaron el 57,8% del tamaño del mercado de servicios de inspección de edificios en América del Norte en 2025. Los grandes municipios y propietarios institucionales utilizan equipos internos para controlar la calidad del trabajo y la programación. Las empresas nacionales también pueden retener profesionales internos para instalaciones complejas. Los equipos internos tienen un conocimiento directo de sus activos y estándares operativos. Pueden coordinarse estrechamente con las funciones de planificación de capital y mantenimiento. Este modelo es más práctico para organizaciones con una carga de trabajo de inspección grande y estable. Puede volverse difícil cuando las necesidades de contratación aumentan rápidamente. La escasez de inspectores incrementa el costo de mantener una cobertura interna completa. El mercado de servicios de inspección de edificios en América del Norte sigue incluyendo este modelo porque muchos grandes propietarios de activos valoran el control directo.
Se prevé que los servicios externalizados crezcan a una CAGR del 8,4% hasta 2031. Los municipios recurren a proveedores externos cuando no pueden reclutar o retener suficientes inspectores. SAFEbuilt opera en 41 estados y el Distrito de Columbia, lo que demuestra el alcance de un modelo de servicios municipales agrupados. Los proveedores externos también pueden suministrar especialistas en estructuras, auditorías energéticas y operaciones con drones. Este acceso puede ser difícil de construir por separado para cada municipio. La acreditación y los procedimientos formales de calidad pueden fortalecer la confianza en el trabajo externalizado. El cambio en el abastecimiento es, por tanto, más que una respuesta a la escasez de personal. Ofrece a los clientes acceso a capacidades especializadas y sistemas de informes comunes. Las empresas acreditadas pueden utilizar estas fortalezas para competir por contratos más grandes.
Por aplicación: el sector residencial ancla los volúmenes y otras aplicaciones impulsan el crecimiento incremental más rápido
El sector residencial representó el 53,6% del tamaño del mercado de servicios de inspección de edificios en América del Norte en 2025. Las compras de viviendas generan demanda de inspecciones previas a la compra, previas a la venta y en la etapa de construcción. El desarrollo multifamiliar también genera trabajo durante la entrega del proyecto. La Corporación Canadiense de Hipotecas y Vivienda informó de adiciones significativas a la oferta de alquiler y condominios durante 2025. Esto respalda los requisitos de la etapa de construcción junto con las inspecciones de reventa. El trabajo residencial a menudo depende de informes claros, citas rápidas y relaciones de confianza con los agentes. Las propiedades comerciales requieren revisiones más detalladas debido a su valor como activo y sus sistemas técnicos. Los clientes comerciales también utilizan las evaluaciones para adquisiciones y mantenimiento planificado. Estas actividades proporcionan una base más amplia para el mercado de servicios de inspección de edificios en América del Norte.
Se prevé que otras aplicaciones crezcan a una CAGR del 10,8% hasta 2031. La categoría incluye centros de datos, infraestructura energética, activos gubernamentales e instalaciones de transporte. Bureau Veritas informó de un crecimiento orgánico del 30% en la puesta en marcha de centros de datos durante 2025. El trabajo en centros de datos implica largos plazos de proyecto y exigentes requisitos de puesta en marcha. Los grandes proveedores pueden combinar inspección, pruebas, certificación y monitoreo. Esto puede simplificar la entrega para clientes con proyectos complejos. Las asignaciones gubernamentales y de infraestructura también pueden requerir registros formales y revisiones independientes. Estos requisitos crean oportunidades para empresas con profundidad técnica. También aumentan la importancia del personal especializado y los procesos reconocidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por usuario final: las agencias inmobiliarias lideran y el cambio gubernamental acelera la demanda de externalización
Las agencias y corredores inmobiliarios representaron el 39,8% del tamaño del mercado de servicios de inspección de edificios en América del Norte en 2025. Los agentes comúnmente refieren a inspectores durante las transacciones de compradores. Esto hace que las relaciones y la fiabilidad del servicio sean centrales para la demanda residencial. La programación digital y la entrega de informes pueden integrar el proceso de inspección en el flujo de trabajo más amplio de la transacción. Los proveedores se benefician cuando los agentes pueden reservar citas y recibir informes sin demoras. Los propietarios e inversores inmobiliarios son otro grupo de clientes importante. Solicitan evaluaciones para adquisiciones, seguros y planificación de capital. Las empresas de gestión de instalaciones también necesitan revisiones periódicas de propiedades para hacer seguimiento de los problemas de mantenimiento. Estos usuarios finales otorgan al mercado de servicios de inspección de edificios en América del Norte fuentes de ingresos tanto basadas en transacciones como en contratos.
Se prevé que los gobiernos y municipios crezcan a una CAGR del 8,9% hasta 2031. La escasez de personal lleva a los departamentos de construcción a buscar apoyo externo para inspección y revisión de planos. La escala de SAFEbuilt en las jurisdicciones de Estados Unidos muestra por qué los municipios pueden recurrir a proveedores con amplio conocimiento de los códigos. Las instituciones de seguros y financieras utilizan las inspecciones para respaldar la cobertura de propiedades y las decisiones hipotecarias. Estos clientes valoran la evidencia consistente y los estándares profesionales establecidos. Los administradores de instalaciones utilizan informes periódicos para priorizar los presupuestos de reparación. La demanda gubernamental puede ser menos dependiente de los ciclos de venta de viviendas porque está vinculada a permisos y cumplimiento local. Esto hace que el trabajo del sector público externalizado sea atractivo para los proveedores de múltiples jurisdicciones. El segmento también requiere comprensión de las normas locales y los plazos de servicio público.
Análisis geográfico
Estados Unidos representó el 82,5% del tamaño del mercado de servicios de inspección de edificios en América del Norte en 2025. La inspección profesional está bien establecida en las ventas residenciales y los préstamos comerciales. Los departamentos de construcción también requieren revisiones de planos e inspecciones en sitio para la actividad constructiva. Las nuevas ediciones de los códigos aumentan el trabajo de documentación y verificación en muchas jurisdicciones. La aplicación del código energético de la ciudad de Nueva York comenzó en 2026 para las nuevas solicitudes pertinentes. Esto añade trabajo de cumplimiento más allá de las verificaciones básicas de construcción. La externalización municipal es importante donde los departamentos locales enfrentan desafíos de contratación. Estados Unidos también cuenta con una gran base de activos comerciales e institucionales. Estos factores otorgan al país una amplia combinación de fuentes de demanda.
Canadá ocupó la segunda posición regional más grande, aunque no se proporcionó una participación específica. Se espera que los inicios de construcción de viviendas se moderen entre 2026 y 2028 tras el aumento de la oferta de 2025, según la Corporación Canadiense de Hipotecas y Vivienda. Esto puede limitar los volúmenes de inspección de nueva construcción. La actividad de modernización ofrece una compensación porque los edificios existentes requieren evaluaciones de estado y verificación del rendimiento. Recursos Naturales de Canadá identifica un gran requisito de modernización de edificios en el país. El parque de edificios del país genera trabajo recurrente relacionado con la seguridad, el rendimiento energético y la renovación. Canadá combina, por tanto, la variabilidad de la construcción a corto plazo con las necesidades de modernización a largo plazo. Los proveedores de múltiples ciudades pueden beneficiarse donde la demanda es desigual entre provincias.
Se prevé que México crezca a una CAGR del 8,5% hasta 2031, la tasa más rápida en el mercado de servicios de inspección de edificios en América del Norte. La inspección profesional está menos establecida que en Estados Unidos. Esto crea espacio para los proveedores de servicios a medida que la práctica se formaliza. La Ciudad de México exige la certificación de seguridad estructural para los establecimientos comerciales pertinentes. Dichos requisitos crean una necesidad definida de evaluación profesional. El desarrollo industrial en Monterrey, Guadalajara y las ubicaciones de manufactura fronteriza aumenta el número de instalaciones susceptibles de atención. Huella Estructural ofrece servicios de monitoreo estructural en la Ciudad de México, Guadalajara y Monterrey. Los proveedores pioneros pueden construir relaciones antes de que las prácticas de inspección se estandaricen más. La oportunidad del país es más sólida donde las necesidades regulatorias y la construcción industrial se desarrollan conjuntamente.
Panorama competitivo
El mercado de servicios de inspección de edificios en América del Norte está moderadamente fragmentado entre empresas globales de pruebas, inspección y certificación, especialistas municipales y redes de franquicias residenciales. Estos grupos a menudo atienden a diferentes clientes en lugar de competir por asignaciones idénticas. Bureau Veritas, SGS Group e Intertek compiten por trabajos comerciales, de infraestructura e institucionales de gran envergadura. Sus servicios más amplios de pruebas y certificación respaldan los requisitos complejos de los clientes. Bureau Veritas informó de un crecimiento orgánico del 7,1% en su negocio de edificios e infraestructura durante el tercer trimestre de 2025. Los proveedores municipales como SAFEbuilt se centran en revisiones de planos, permisos y apoyo a los departamentos de construcción. Las franquicias residenciales compiten a través de cobertura local, relaciones con agentes y entrega estandarizada de informes. Pillar To Post y HomeTeam son ejemplos de redes que utilizan este modelo.
La consolidación está aumentando la escala de algunos proveedores de nivel medio. Acuren completó su fusión con NV5 Global en agosto de 2025. La empresa combinada reportó más de 2.000 millones de USD en ingresos, más de 11.000 empleados y más de 230 ubicaciones. Este movimiento amplía su capacidad para atender activos industriales, infraestructura pública y el entorno construido. DEKRA obtuvo la acreditación A2LA para servicios de evaluación en campo en Estados Unidos en mayo de 2026. La acreditación respalda su posición en asignaciones eléctricas e industriales especializadas. Estos movimientos muestran que la escala, las credenciales técnicas y una oferta de servicios más amplia se están convirtiendo en herramientas competitivas. Las empresas más pequeñas pueden responder concentrándose en el conocimiento local o en un nicho de inspección especializado.
La tecnología está cambiando la forma en que los proveedores recopilan y presentan la evidencia de inspección. EagleView lanzó Horizon en abril de 2026 para respaldar la inteligencia inmobiliaria en seguros, construcción, infraestructura y gestión de propiedades. Veros lanzó VeroVISION en junio de 2026 para la puntuación del estado de las propiedades a partir de fotografías. Veros indicó que la herramienta logró una correlación del 93% con las puntuaciones de tasadores e inspectores humanos. Estas herramientas pueden mejorar la velocidad en las evaluaciones de menor complejidad. También aumentan la necesidad de gestionar la fiabilidad y la responsabilidad de los hallazgos digitales. La oportunidad competitiva sigue siendo más sólida en México, el monitoreo de carteras y la evidencia de inspección utilizada en los flujos de trabajo de seguros. La experiencia tradicional en sitio sigue siendo importante para activos complejos y decisiones específicas de los códigos.
Líderes de la industria de servicios de inspección de edificios en América del Norte
-
SGS Group
-
Bureau Veritas
-
Intertek Group plc
-
DEKRA SE
-
NV5 Global
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Septiembre de 2026: el Departamento de Seguridad y Servicios Profesionales de Wisconsin, el Milwaukee Area Technical College y el Departamento de Desarrollo de la Fuerza Laboral de Wisconsin lanzaron el primer programa de aprendizaje registrado para inspectores de edificios comerciales del estado en el otoño de 2026, combinando 288 horas de instrucción virtual con más de 2.000 horas de formación en el trabajo, abordando directamente la brecha en la fuerza laboral de inspectores estructurales señalada por la proyección de la Oficina de Estadísticas Laborales de aproximadamente 14.800 vacantes anuales para inspectores de edificios entre 2024 y 2034.
- Junio de 2026: Veros lanzó VeroVISION, convirtiendo fotografías de propiedades en puntuaciones objetivas de estado mediante visión por computadora con una correlación del 93% con las evaluaciones de tasadores e inspectores humanos y una cobertura del 97% de las propiedades residenciales de Estados Unidos. La herramienta está dirigida a prestamistas, administradores de servicios e inversores que buscan inteligencia inmobiliaria escalable y estandarizada sobre el estado de las propiedades, y señala que la inteligencia artificial está ingresando al flujo de trabajo de inspección residencial como complemento y posible sustituto parcial de las visitas tradicionales.
- Mayo de 2026: DEKRA Certification Inc. recibió el reconocimiento de la Asociación Americana de Acreditación de Laboratorios como organismo de inspección de terceros de Tipo A bajo ISO/IEC 17020:2012 y A2LA R332, Certificado N.° 2764.05, autorizando evaluaciones en campo de equipos eléctricos modificados y de construcción personalizada en las jurisdicciones de Estados Unidos donde las autoridades competentes requieren dichas evaluaciones bajo los requisitos del Código Eléctrico Nacional.


Alcance del informe del mercado de servicios de inspección de edificios en América del Norte
| Servicios de inspección de viviendas |
| Servicios de inspección de elementos específicos |
| Servicios de inspección de edificios comerciales |
| Otros servicios especializados |
| Servicios internos |
| Servicios externalizados |
| Residencial |
| Comercial |
| Otras aplicaciones |
| Agencias y corredores inmobiliarios |
| Propietarios e inversores inmobiliarios |
| Gobiernos y municipios |
| Instituciones de seguros y financieras |
| Empresas de gestión de instalaciones |
| Estados Unidos |
| Canadá |
| México |
| Por servicio | Servicios de inspección de viviendas |
| Servicios de inspección de elementos específicos | |
| Servicios de inspección de edificios comerciales | |
| Otros servicios especializados | |
| Por tipo de abastecimiento | Servicios internos |
| Servicios externalizados | |
| Por aplicación | Residencial |
| Comercial | |
| Otras aplicaciones | |
| Por usuario final | Agencias y corredores inmobiliarios |
| Propietarios e inversores inmobiliarios | |
| Gobiernos y municipios | |
| Instituciones de seguros y financieras | |
| Empresas de gestión de instalaciones | |
| Por países | Estados Unidos |
| Canadá | |
| México |


Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado de los servicios de inspección de edificios en América del Norte para 2031?
Se prevé que el sector alcance los 5,53 mil millones de USD en 2031, expandiéndose a una CAGR del 6,8% desde 2026.
¿Qué categoría de servicio lideró los ingresos en 2025?
Los servicios de inspección de viviendas lideraron con el 45,6% de los ingresos en 2025, respaldados por las transacciones residenciales y los requisitos de los prestamistas.
¿Qué aplicación crece más rápido hasta 2031?
Se prevé que otras aplicaciones crezcan a una CAGR del 10,8%, impulsadas por centros de datos, infraestructura energética, instalaciones gubernamentales y activos de transporte.
¿Por qué los municipios externalizan el trabajo de inspección de edificios?
La escasez de inspectores y las necesidades de permisos llevan a los municipios a recurrir a proveedores externos con personal capacitado, conocimiento de los códigos locales y capacidades especializadas.
¿Qué país se espera que crezca más rápido en la región?
Se prevé que México crezca a una CAGR del 8,5% hasta 2031, respaldado por la formalización de las prácticas de inspección y el desarrollo industrial.
¿Cómo está cambiando la tecnología los servicios de inspección de propiedades?
Las imágenes aéreas, los informes digitales y la puntuación del estado de las propiedades pueden mejorar la velocidad de los informes y respaldar el monitoreo de carteras, mientras que el trabajo complejo sigue requiriendo experiencia en sitio.


 Sus datos están seguros y nunca se venden ni se comparten.
