
Taille et part du marché des services d'inspection des bâtiments en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 2.13 Milliards de dollars |
| Taille du Marché (2026) | 2.30 Milliards de dollars |
| Taille du Marché (2031) | 3.40 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.13 % |
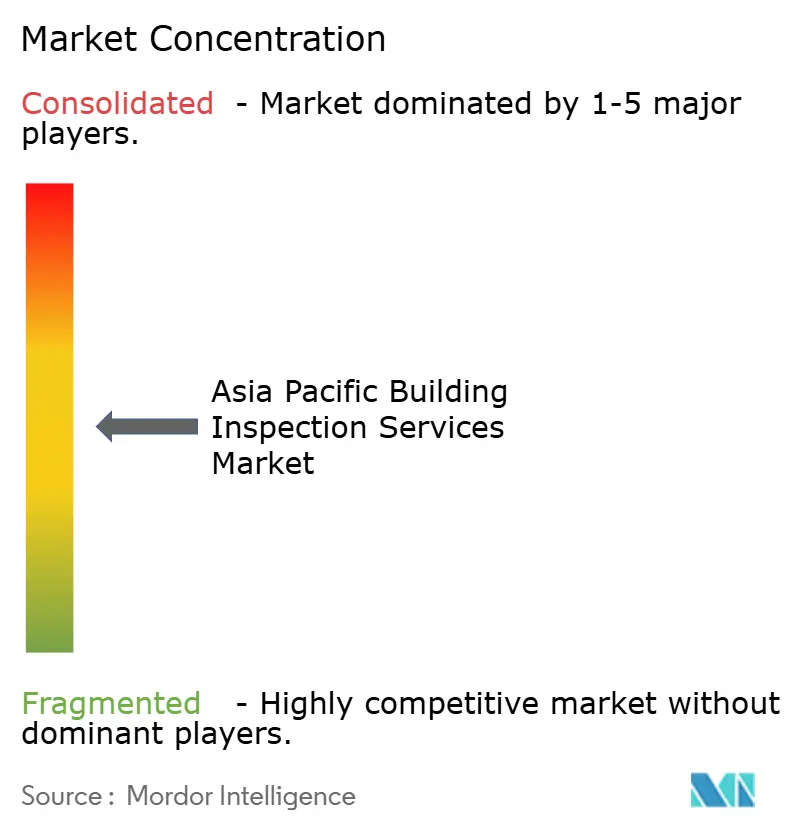
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'inspection des bâtiments en Asie-Pacifique par Mordor Intelligence
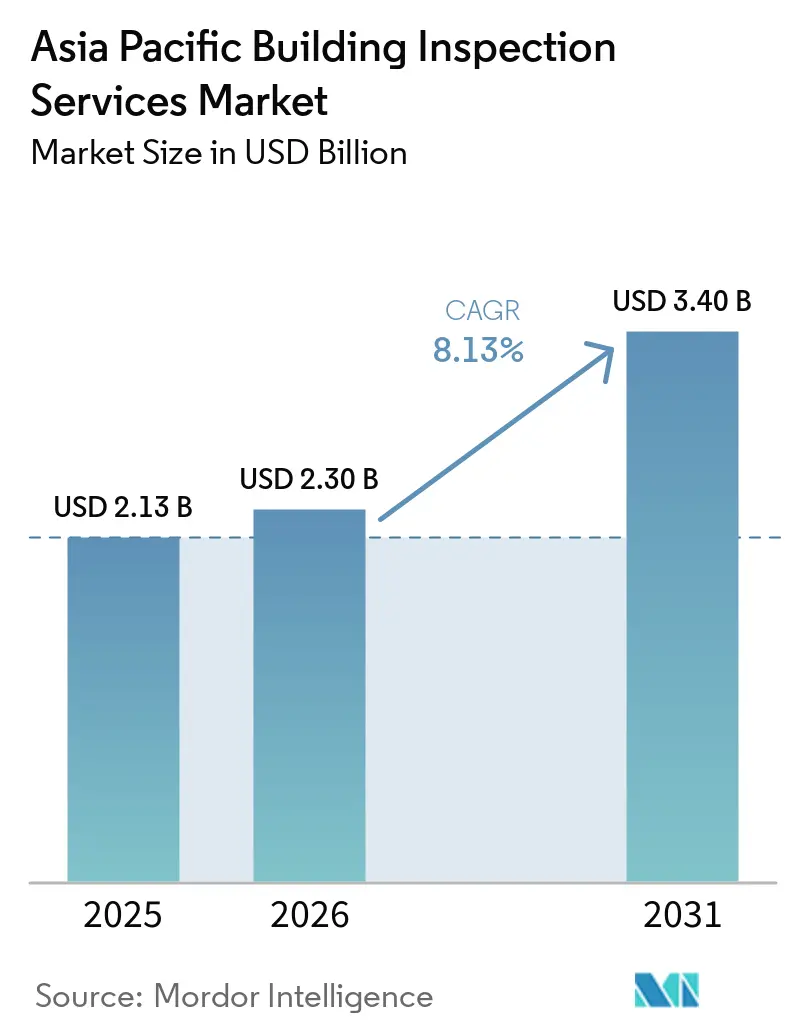
La taille du marché des services d'inspection des bâtiments en Asie-Pacifique est projetée à 2,13 milliards USD en 2025, 2,30 milliards USD en 2026, et devrait atteindre 3,40 milliards USD d'ici 2031, avec un CAGR de 8,13 % de 2026 à 2031. Le développement urbain continu, des exigences plus strictes en matière de défauts et de remise des ouvrages, ainsi qu'une utilisation plus large des dossiers d'inspection numériques soutiennent le marché des services d'inspection des bâtiments en Asie-Pacifique. L'inspection devient une exigence contractuelle et légale pour un plus grand nombre d'actifs, plutôt qu'une activité discrétionnaire. Les programmes de bâtiments verts et les mises à niveau des infrastructures publiques élargissent également la gamme de services requis par les propriétaires d'actifs. Ces conditions favorisent les prestataires capables de combiner un personnel accrédité, une connaissance des codes locaux et des rapports assistés par la technologie. Le marché des services d'inspection des bâtiments en Asie-Pacifique offre également des opportunités dans les villes secondaires et les missions spécialisées, où les équipes d'inspection internes manquent souvent de capacité.
Principaux enseignements du rapport
- Par service, les services d'inspection des bâtiments commerciaux ont représenté 43,2 % de la part du marché des services d'inspection des bâtiments en Asie-Pacifique en 2025, tandis que les autres services spécialisés devraient croître à un CAGR de 10,4 % jusqu'en 2031.
- Par type d'approvisionnement, les services externalisés ont détenu 58,1 % de la part du marché des services d'inspection des bâtiments en Asie-Pacifique en 2025 et devraient également croître à un CAGR de 9,3 % jusqu'en 2031.
- Par application, le secteur commercial a représenté 46,8 % de la taille du marché des services d'inspection des bâtiments en Asie-Pacifique en 2025, tandis que les autres applications devraient croître à un CAGR de 12,2 % jusqu'en 2031.
- Par utilisateur final, les propriétaires et investisseurs immobiliers ont détenu 35,2 % de la part du marché des services d'inspection des bâtiments en Asie-Pacifique en 2025, tandis que les gouvernements et les municipalités devraient croître à un CAGR de 10,1 % jusqu'en 2031.
- Par géographie, la Chine a détenu 38,7 % de la taille du marché des services d'inspection des bâtiments en Asie-Pacifique en 2025, tandis que l'Inde devrait croître à un CAGR de 9,22 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des services d'inspection des bâtiments en Asie-Pacifique
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Urbanisation et construction de nouveaux bâtiments | +2.8% | Asie-Pacifique, avec la plus forte pertinence en Inde, en Chine et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Programmes de villes intelligentes et de bâtiments verts | +1.9% | Singapour, Chine, Australie, Corée du Sud et Inde | Moyen terme (2-4 ans) |
| Exigences renforcées en matière de remise des ouvrages et de responsabilité pour défauts | +1.5% | Australie, Inde, Malaisie et Philippines | Court terme (≤ 2 ans) |
| Modernisation des infrastructures et résilience climatique | +1.2% | Chine, Inde, Indonésie et nations insulaires du Pacifique | Moyen terme (2-4 ans) |
| Inspection à distance pour les villes secondaires et les terrains difficiles | +0.9% | Inde, Indonésie et Asie du Sud-Est | Moyen terme (2-4 ans) |
| Dossiers numériques de défauts pour la gouvernance des immeubles de grande hauteur et des mégaprojets | +0.7% | Chine, Hong Kong, Singapour, Corée du Sud et Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Urbanisation et construction de nouveaux bâtiments
La nouvelle construction et le renouvellement urbain augmentent le nombre d'actifs nécessitant une évaluation avant la remise des ouvrages, pendant les périodes de responsabilité pour défauts et après l'occupation. Le marché des services d'inspection des bâtiments en Asie-Pacifique bénéficie donc d'une base installée plus large de bâtiments résidentiels, commerciaux et publics. La Commission économique et sociale des Nations Unies pour l'Asie et le Pacifique prévoit que la population urbaine de la région, déjà supérieure à 2,2 milliards, augmentera de 50 % d'ici 2050[1]. Une plus grande densité de bâtiments dans les villes secondaires peut réduire la disponibilité des inspecteurs qualifiés par rapport au nombre d'actifs. Les outils d'inspection à distance peuvent aider les prestataires à atteindre les terrains difficiles et les villes de rang inférieur, bien que la vérification physique reste importante pour de nombreuses tâches réglementées. Ce contexte favorise les spécialistes externalisés capables de mobiliser des équipes certifiées sur plusieurs sites.
Programmes de villes intelligentes et de bâtiments verts
La certification verte et les investissements dans les villes intelligentes élargissent les travaux d'inspection nécessaires pour vérifier la performance et la conformité des bâtiments. Le Conseil mondial des bâtiments verts a indiqué que les bâtiments verts en Asie-Pacifique peuvent commander des primes locatives allant jusqu'à 11 % et peuvent réaliser des économies d'énergie de 20 % à 60 %[2]. Ces avantages économiques incitent les propriétaires à maintenir la certification par des contrôles périodiques plutôt que de la traiter comme un exercice ponctuel. Le label Green Mark de Singapour, le Green Star Buildings v1.1 d'Australie et le cadre GRIHA de l'Inde créent un besoin d'évaluation documentée par rapport à des critères définis[3]. Le Programme des Nations Unies pour le développement a noté que l'Asie-Pacifique devait recevoir 40 % des investissements mondiaux dans les villes intelligentes d'ici 2025, augmentant le besoin de protocoles adaptés aux systèmes de bâtiments connectés. Les dossiers numériques de défauts pour les immeubles de grande hauteur et les grands projets peuvent améliorer la responsabilisation lorsque plusieurs entrepreneurs et agences publiques sont impliqués.
Exigences renforcées en matière de remise des ouvrages et de responsabilité pour défauts
Des règles de remise des ouvrages plus strictes rendent l'inspection indépendante plus importante pour les promoteurs, les propriétaires et les acheteurs. La loi indienne sur la réglementation et le développement de l'immobilier prévoit une période de responsabilité pour défauts de 5 ans en vertu de l'article 14(3), et l'application au niveau des États rend les certificats d'occupation et les dossiers de défauts plus importants dans les transactions. Le Maharashtra RERA a lancé en 2025 une vérification à l'échelle de l'État des certificats d'occupation soumis par les promoteurs pour plus de 2 600 projets. Le cadre de logement de la Malaisie oblige les promoteurs à rectifier les défauts identifiés dans les 24 mois suivant la prise de possession. Ces exigences prolongent la période pendant laquelle les preuves d'inspection ont une valeur commerciale et juridique. Elles encouragent également les clients à recourir à des évaluateurs certifiés indépendants plutôt qu'à l'auto-évaluation contrôlée par les promoteurs.
Modernisation des infrastructures et résilience climatique
La modernisation des infrastructures élargit le marché des services d'inspection des bâtiments en Asie-Pacifique au-delà de la nouvelle construction. Les actifs vieillissants nécessitent des évaluations périodiques lorsque les gouvernements investissent dans la rénovation, la maintenance et la résilience climatique. Le programme de transformation verte du Japon soutient les investissements dans les centres de données, les installations de semi-conducteurs et les infrastructures d'énergie renouvelable, où la vérification de la mise en service et de la conformité est particulièrement importante. La Corée du Sud a renforcé les exigences de sécurité périodiques pour les structures de classe 1 et de classe 2 par des amendements entrés en vigueur en décembre 2025. Ce type de réglementation transforme l'inspection de maintenance en une obligation récurrente et peut rendre la demande moins sensible aux cycles de construction à court terme. Il valorise également les entreprises qui comprennent les règles locales relatives aux actifs et peuvent fournir des preuves fiables aux propriétaires publics.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Disponibilité inégale d'inspecteurs qualifiés | -1.2% | Australie, villes de rang 2 et rang 3 de l'Inde, et Asie du Sud-Est | Court terme (≤ 2 ans) |
| Application inégale des codes selon les pays et les villes | -0.8% | Asie-Pacifique, notamment l'Indonésie, les Philippines et le Vietnam | Moyen terme (2-4 ans) |
| Interopérabilité limitée des systèmes d'inspection numériques | -0.5% | Asie-Pacifique, notamment pour les clients transfrontaliers | Moyen terme (2-4 ans) |
| Lacunes dans l'adoption des technologies parmi les petits entrepreneurs | -0.4% | Marchés de rang 2 et rang 3 d'Asie du Sud-Est et d'Asie du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Disponibilité inégale d'inspecteurs qualifiés
Une offre limitée d'inspecteurs qualifiés peut restreindre la capacité de service même lorsque la demande est en hausse. Jobs and Skills Australia a classé le poste d'inspecteur en bâtiment comme une profession en pénurie dans chaque État et territoire australien dans sa liste 2025. Le gouvernement de Nouvelle-Galles du Sud s'est engagé à investir 9,2 millions AUD en 2025 pour accélérer la certification des bâtiments et l'approbation des licences professionnelles. Les pénuries sont particulièrement difficiles dans le secteur résidentiel et les petits commerces, où les niveaux de rémunération peuvent ne pas attirer du personnel hautement qualifié. Les prestataires peuvent répondre par la formation, des partenariats géographiques et des relevés par drone, mais la technologie ne peut pas remplacer chaque jugement sur site. Il peut en résulter une qualité de service inégale entre les grandes villes et les zones moins développées.
Application inégale des codes selon les pays et les villes
Des codes de construction différents et une application locale inégale rendent plus difficile la fourniture d'un service standardisé en Asie-Pacifique. Le système d'approbation de construction 2021 de l'Indonésie a remplacé l'ancien permis de construction IMB, mais la qualité de mise en œuvre peut varier selon les provinces. Le ministère des Travaux publics du pays a publié le règlement n° 6/2025, qui fixe des normes de licence basées sur les risques pour les activités de travaux publics, y compris la supervision de la construction. Les systèmes numériques font également face à des limites d'interopérabilité lorsque les clients régionaux gèrent des actifs dans plusieurs juridictions. Les petits entrepreneurs peuvent manquer des ressources ou de l'incitation pour adopter de nouvelles technologies d'inspection. Tant que les pratiques d'application et de données ne seront pas plus cohérentes, les prestataires devront adapter leurs méthodes et leur documentation à chaque contexte local.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service : les mandats commerciaux ancrent les revenus, l'inspection spécialisée se développe plus rapidement
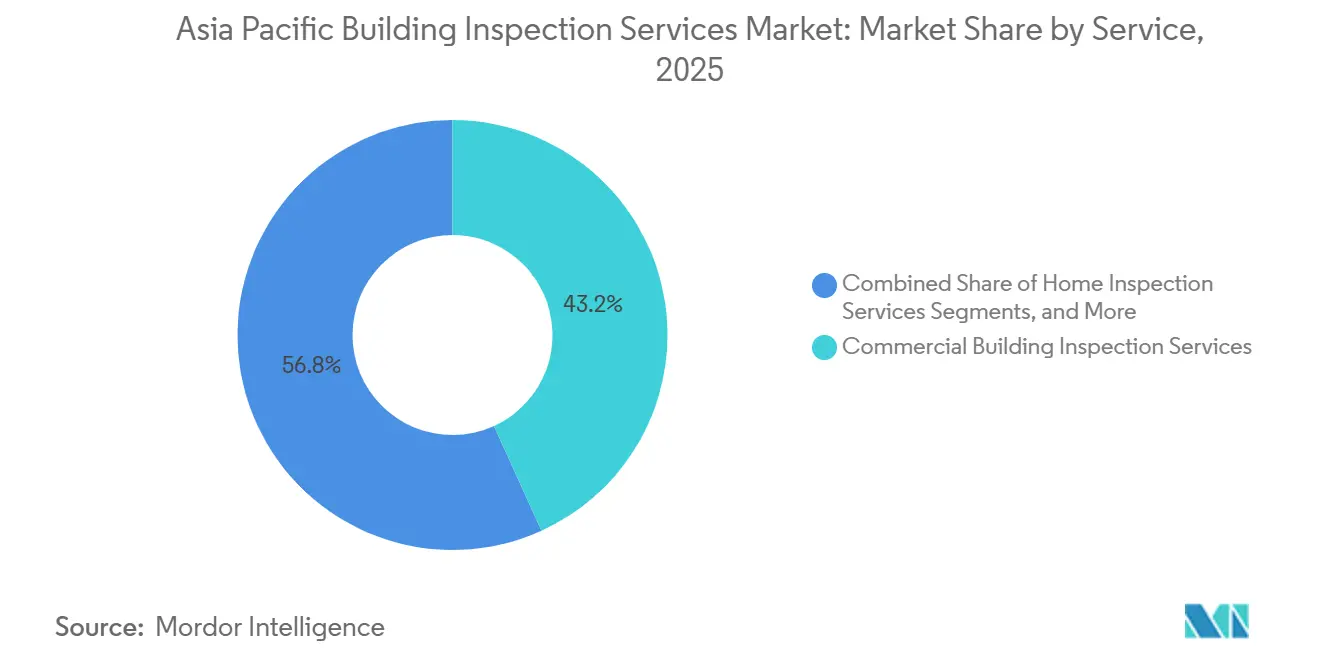
Les services d'inspection des bâtiments commerciaux ont représenté 43,2 % de la part du marché des services d'inspection des bâtiments en Asie-Pacifique en 2025, soutenus par des exigences complexes de conformité et de responsabilité pour les bureaux, les installations logistiques, les propriétés commerciales, les sites industriels et les actifs à usage mixte. Les clients commerciaux ont souvent besoin de contrôles documentés de la sécurité incendie, de la performance énergétique, de l'état des façades et des systèmes mécaniques, tandis que les services d'inspection résidentielle et les services d'inspection d'éléments spécifiques continuent de servir des bassins de demande stables. La certification verte et les attentes en matière de divulgation renforcent le besoin d'évaluations plus fréquentes et plus détaillées dans les principaux marchés. Le travail commercial a également une valeur élevée par engagement car les actifs sont souvent importants et opérationnellement significatifs.
Les autres services spécialisés devraient croître à un CAGR de 10,4 % de 2026 à 2031 et comprennent les audits énergétiques, les tests de qualité de l'air intérieur, les inspections spécifiques aux façades, les enquêtes sur l'amiante, l'évaluation acoustique et la vérification de la certification verte. Les clients attribuent de plus en plus ces missions à des prestataires disposant de certifications étroites ou de capacités techniques plutôt que d'acheter un service général unique. Le Centre d'inspection ERI du Japon a été créé en juillet 2025 par l'intégration d'ERISolution et du Centre d'inspection des bâtiments et équipements Taito, offrant des relevés de murs extérieurs par drone, des enquêtes sur l'amiante et la numérisation laser 3D dans le cadre des normes de construction japonaises. Ce changement crée des opportunités pour les spécialistes et réduit la certitude des contrats généralistes larges. Dans le même temps, les centres de données et les installations de semi-conducteurs nécessitent également des contrôles structurels, mécaniques, électriques, de plomberie, de mise en service et d'imagerie thermique.

Par type d'approvisionnement : les services externalisés sont en tête car les exigences dépassent la capacité interne
Les services externalisés ont représenté 58,1 % de la taille du marché des services d'inspection des bâtiments en Asie-Pacifique en 2025. La position dominante du segment reflète la difficulté de maintenir un personnel certifié, des équipements spécialisés et une expertise actualisée des codes locaux au sein de l'organisation d'un propriétaire immobilier. Des exigences plus détaillées en matière de certification verte, de conformité sismique, de dossiers de défauts et de documentation numérique favorisent les prestataires externes capables de répartir des compétences rares sur une base de clients plus large. Les grandes entreprises publiques et les agences publiques conservent encore des équipes internes là où elles disposent de personnels techniques établis.
Les services externalisés constituent également le canal d'approvisionnement à la croissance la plus rapide, avec une prévision de CAGR de 9,3 % jusqu'en 2031. Cette combinaison montre que le développement des capacités internes ne suit pas le rythme de l'évolution du périmètre des travaux d'inspection. Les initiatives d'assurance qualité de la Chine lient l'inspection par des tiers à la couverture immobilière, tandis que le projet pilote du parc industriel de Suzhou indique que les dossiers d'inspection peuvent avoir une valeur au-delà de la conformité grâce à des actifs carbone négociables. Les équipes internes restent pertinentes en Chine et en Corée du Sud. Néanmoins, les besoins croissants en accréditation et en investissements technologiques donnent au secteur des services d'inspection des bâtiments en Asie-Pacifique une forte incitation à développer une capacité externalisée localement conforme.
Par application : les actifs commerciaux sont en tête, tandis que les autres applications élargissent le périmètre
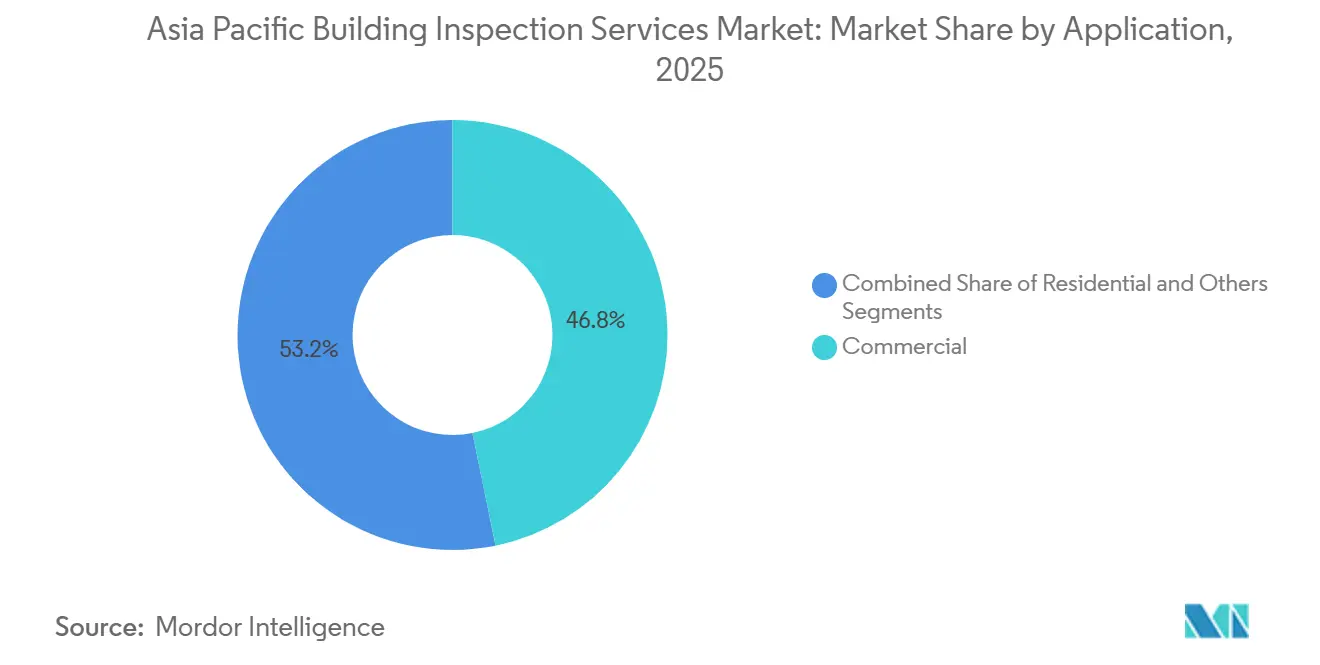
Les applications commerciales ont représenté 46,8 % de la part du marché des services d'inspection des bâtiments en Asie-Pacifique en 2025. Les bâtiments ouverts au public et les installations commerciales présentent une exposition significative en matière de responsabilité, ce qui soutient l'inspection régulière et les preuves documentées que les systèmes de sécurité, les éléments structurels et les conditions d'exploitation répondent aux normes applicables. La demande résidentielle reste fragmentée dans plusieurs marchés car l'inspection préalable à l'achat est volontaire, bien qu'elle soit couramment utilisée dans les transactions résidentielles australiennes. La demande commerciale bénéficie également de la concentration d'actifs de grande valeur dans les grands centres urbains.
Les autres applications devraient se développer à un CAGR de 12,2 % jusqu'en 2031, car les travaux d'inspection s'étendent aux actifs industriels, aux infrastructures publiques, aux propriétés patrimoniales et aux installations spécialisées. Les opérateurs publics intègrent l'évaluation structurelle périodique dans les programmes de gestion des actifs au lieu d'agir uniquement après une détérioration visible. L'Université polytechnique de Hong Kong a déployé un système d'inspection de ponts à intelligence artificielle multi-niveaux sur 11 ponts locaux en 2025, réduisant le temps d'inspection de 50 % et signalant une précision de 80 %. L'Université métropolitaine de Hong Kong et Hong Yip Service ont développé un système de réalité mixte pour 5 catégories courantes de défauts résidentiels, et ces exemples montrent comment les systèmes numériques peuvent étendre l'inspection tout en nécessitant des preuves de terrain utilisables.
Par utilisateur final : les propriétaires immobiliers dominent la demande, les gouvernements ajoutent des travaux récurrents
Les propriétaires et investisseurs immobiliers ont représenté 35,2 % des revenus en 2025, ce qui en fait le plus grand groupe d'utilisateurs finaux. Leurs dépenses reflètent la protection de la valeur des actifs, les attentes des assureurs, les exigences en matière de bâtiments verts et les obligations pendant les périodes de responsabilité pour défauts. Le Conseil mondial des bâtiments verts a indiqué que 44 % des investisseurs en Asie-Pacifique ont identifié l'obsolescence liée à la durabilité comme leur principale préoccupation pour les actifs, rendant les informations fiables sur la performance des bâtiments utiles pour les décisions d'investissement, de location et de refinancement. Les assureurs et les institutions financières peuvent renforcer la demande lorsque la fréquence d'inspection est incluse dans les exigences de souscription.
Les gouvernements et les municipalités devraient croître à un CAGR de 10,1 % jusqu'en 2031. Les propriétaires publics passent d'une maintenance réactive à des programmes d'inspection planifiés pour les actifs de transport, d'utilité publique, de santé et civiques. Le portail de maintenance des bâtiments publics de la Corée du Sud agrège l'enregistrement des agences d'inspection et l'historique des inspections périodiques aux niveaux de la ville, du comté et du district, soutenant la responsabilité publique et les travaux externalisés auditables. Les sociétés de gestion d'installations, les agences immobilières et les courtiers peuvent également commander davantage d'inspections à mesure que les dossiers vérifiés deviennent plus importants dans les opérations et les transactions immobilières.
Analyse géographique
La Chine a détenu 38,7 % de la part du marché des services d'inspection des bâtiments en Asie-Pacifique en 2025, soutenue par l'ampleur de son environnement bâti et des exigences plus strictes dans toutes les catégories d'actifs. Le cycle politique 2025 dans le cadre du 15e Plan quinquennal a introduit des exigences d'inspection des émissions de carbone pour les nouveaux bâtiments publics avec une couverture obligatoire de 100 %. Le delta du Yangtsé et le delta de la rivière des Perles ont représenté 52 % de la demande d'inspection chinoise, tandis que la demande d'inspections de bâtiments anciens a augmenté de 47 % dans les provinces du nord-est avec l'accélération du renouvellement urbain. L'écosystème technologique d'inspection domestique de la Chine développe des modèles de jumeaux numériques qui combinent la modélisation des informations du bâtiment et les données d'inspection pour une surveillance structurelle continue. Ce mélange de nouvelle construction, de renouvellement urbain et de dossiers numériques renforce la demande pour les spécialistes locaux et les prestataires multinationaux de tests, d'inspection et de certification.
L'Inde est le pays à la croissance la plus rapide sur le marché des services d'inspection des bâtiments en Asie-Pacifique, avec un CAGR prévu de 9,22 % jusqu'en 2031. L'application du RERA au niveau des États accroît l'importance des certificats d'occupation et de la documentation de responsabilité pour défauts dans les grandes villes et de plus en plus dans les villes de rang 2. Le programme de vérification 2025 du Maharashtra rend le processus de documentation plus visible pour les promoteurs et les acheteurs immobiliers. L'Inde offre également un cas d'usage pour l'inspection à distance dans les zones où le personnel qualifié n'est pas uniformément réparti. Les entreprises qui combinent une connaissance réglementaire locale avec une couverture terrain évolutive sont mieux positionnées pour répondre à cette demande.
Le Japon, la Corée du Sud et l'Australie sont des marchés d'inspection matures avec des normes détaillées et une utilisation croissante de la technologie. Takenaka Corporation et H3 Zoom ont lancé des systèmes Facade Inspector et Interior Inspector alimentés par l'intelligence artificielle au Japon en août 2025 pour l'identification automatisée des défauts et la génération de rapports. La Corée du Sud a introduit un système national de supervision certifiée en septembre 2026 qui sélectionnera jusqu'à 150 superviseurs de construction certifiés lors de sa première année et s'étendra à des catégories d'infrastructure supplémentaires d'ici 2027. L'Indonésie et d'autres marchés d'Asie du Sud-Est développent leur capacité réglementaire à mesure que la demande se développe, et les prestataires ont besoin d'une accréditation locale, de compétences linguistiques et de réseaux sur le terrain avant de s'étendre au-delà des villes principales.
Paysage concurrentiel
Le marché des services d'inspection des bâtiments en Asie-Pacifique est modérément concentré au niveau des segments à haute valeur ajoutée, où SGS Group, Bureau Veritas et Intertek Group plc disposent d'une large couverture multi-juridictionnelle. Le travail résidentiel et les petits commerces sont plus fragmentés car les spécialistes locaux comprennent les codes spécifiques aux pays, les pratiques des clients et les processus de permis. Bureau Veritas a finalisé l'acquisition de The APP Group en décembre 2024 et a achevé son intégration sous le nom de Bureau Veritas Buildings and Infrastructure Pty Ltd en décembre 2025. L'acquisition a ajouté plus de 500 employés et plus de 200 sous-traitants spécialisés à sa plateforme régionale de bâtiments et d'infrastructures. Cette approche renforce l'accès aux missions gouvernementales, de transport, d'infrastructure sociale et de grandes entreprises.
La capacité numérique devient un domaine de différenciation important sur le marché des services d'inspection des bâtiments en Asie-Pacifique. SGS a acquis Fulcrum Robotics en septembre 2025 pour ajouter des systèmes aériens sans pilote, submersibles et alimentés par l'intelligence artificielle pour l'inspection industrielle et des infrastructures. En novembre 2025, SGS a signé un accord pour acquérir Information Quality en Australie, ajoutant des capacités d'ingénierie numérique, de données d'actifs et de gestion de l'information à son offre de services. Panasonic Holdings a lancé la licence mondiale de sa plateforme d'intelligence artificielle pour l'inspection visuelle en mars 2026, et NovaPeak, basée à Singapour, l'utilise pour les inspections de façades dans plus de 1 000 bâtiments. TÜV SÜD a ouvert un hub régional de 100 millions SGD à Singapour pour soutenir les travaux de durabilité et de confiance numérique dans l'Association des nations de l'Asie du Sud-Est.
La technologie n'élimine pas l'importance de la certification professionnelle, notamment pour les travaux réglementés. L'accréditation de l'Organisation internationale de normalisation et les programmes locaux tels que Green Mark, NABERS, BREEAM et les exigences liées au RERA restent des barrières à l'entrée pour les missions complexes. Aucun prestataire ne dispose d'une position régionale dominante dans l'inspection par drone des villes secondaires, la certification des actifs carbone utilisant des données d'inspection, ou la surveillance de la santé structurelle par abonnement, laissant de la place aux spécialistes qui respectent les réglementations locales. Le secteur des services d'inspection des bâtiments en Asie-Pacifique reste compétitif car l'échelle, les accréditations locales, les connaissances spécialisées et la prestation numérique doivent fonctionner ensemble.
Leaders du secteur des services d'inspection des bâtiments en Asie-Pacifique
-
SGS Group
-
Bureau Veritas
-
Intertek Group plc
-
TÜV SÜD AG
-
TÜV Rheinland AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : le ministère sud-coréen des Territoires, des Infrastructures et des Transports a annoncé le déploiement du système national de supervision certifiée, sélectionnant jusqu'à 150 superviseurs de construction certifiés lors de sa première année et s'engageant à étendre le programme aux routes, aux transports, aux ressources en eau et au développement urbain d'ici 2027. La réforme évalue la performance de supervision plutôt que les seules qualifications et vise à améliorer la qualité de la surveillance sur les chantiers de construction.
- Mars 2026 : Panasonic Holdings Corporation a annoncé le lancement mondial de la licence de sa plateforme d'intelligence artificielle pour l'inspection visuelle, développée par le Centre de R&D de Panasonic à Singapour. NovaPeak Pte. Ltd., basée à Singapour, a adopté la plateforme pour sa solution d'inspection de façades de bâtiments LiveInspect.AI dans plus de 1 000 bâtiments à Singapour.
- Décembre 2025 : Bureau Veritas a achevé l'intégration complète de The APP Group, le renommant Bureau Veritas Buildings and Infrastructure Pty Ltd et nommant Melanie Kurzydlo au poste de Vice-Présidente, Bâtiments et Infrastructures pour la région Pacifique. L'intégration apporte plus de 500 employés et plus de 200 sous-traitants spécialisés à la plateforme Asie-Pacifique de Bureau Veritas.
Périmètre du rapport sur le marché des services d'inspection des bâtiments en Asie-Pacifique
| Services d'inspection résidentielle |
| Services d'inspection d'éléments spécifiques |
| Services d'inspection des bâtiments commerciaux |
| Autres services spécialisés |
| Services internes |
| Services externalisés |
| Résidentiel |
| Commercial |
| Autres applications |
| Agences immobilières et courtiers |
| Propriétaires et investisseurs immobiliers |
| Gouvernements et municipalités |
| Assureurs et institutions financières |
| Sociétés de gestion d'installations |
| Chine |
| Inde |
| Japon |
| Corée du Sud |
| Australie |
| Indonésie |
| Reste de l'Asie-Pacifique |
| Par service | Services d'inspection résidentielle |
| Services d'inspection d'éléments spécifiques | |
| Services d'inspection des bâtiments commerciaux | |
| Autres services spécialisés | |
| Par type d'approvisionnement | Services internes |
| Services externalisés | |
| Par application | Résidentiel |
| Commercial | |
| Autres applications | |
| Par utilisateur final | Agences immobilières et courtiers |
| Propriétaires et investisseurs immobiliers | |
| Gouvernements et municipalités | |
| Assureurs et institutions financières | |
| Sociétés de gestion d'installations | |
| Par pays | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des services d'inspection des bâtiments en Asie-Pacifique d'ici 2031 ?
Le secteur devrait atteindre 3,4 milliards USD d'ici 2031, avec un CAGR de 8,13 % de 2026 à 2031.
Quelle catégorie de service domine les revenus régionaux ?
Les services d'inspection des bâtiments commerciaux ont dominé les revenus avec une part de 43,2 % en 2025, soutenus par des exigences complexes de conformité et de responsabilité.
Pourquoi les services d'inspection externalisés se développent-ils en Asie-Pacifique ?
Les services externalisés ont détenu 58,1 % de part en 2025 et devraient croître à un CAGR de 9,3 % car de nombreux propriétaires manquent de personnel certifié interne et d'outils spécialisés.
Quel pays détient la plus grande part de la demande régionale ?
La Chine était en tête avec 38,7 % de part en 2025, soutenue par son vaste environnement bâti et l'élargissement des exigences de conformité.
Quel pays devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Inde devrait croître à un CAGR de 9,22 % jusqu'en 2031, car l'application du RERA accroît l'importance de la documentation d'occupation et de défauts.
Comment la technologie transforme-t-elle les services d'inspection des bâtiments ?
Les relevés par drone, la détection de défauts par intelligence artificielle, les jumeaux numériques et les dossiers numériques peuvent améliorer l'accès, la rapidité des rapports et la traçabilité pour les travaux réglementés.