
Tamanho e Participação do Mercado de Serviços de Inspeção de Edifícios na América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
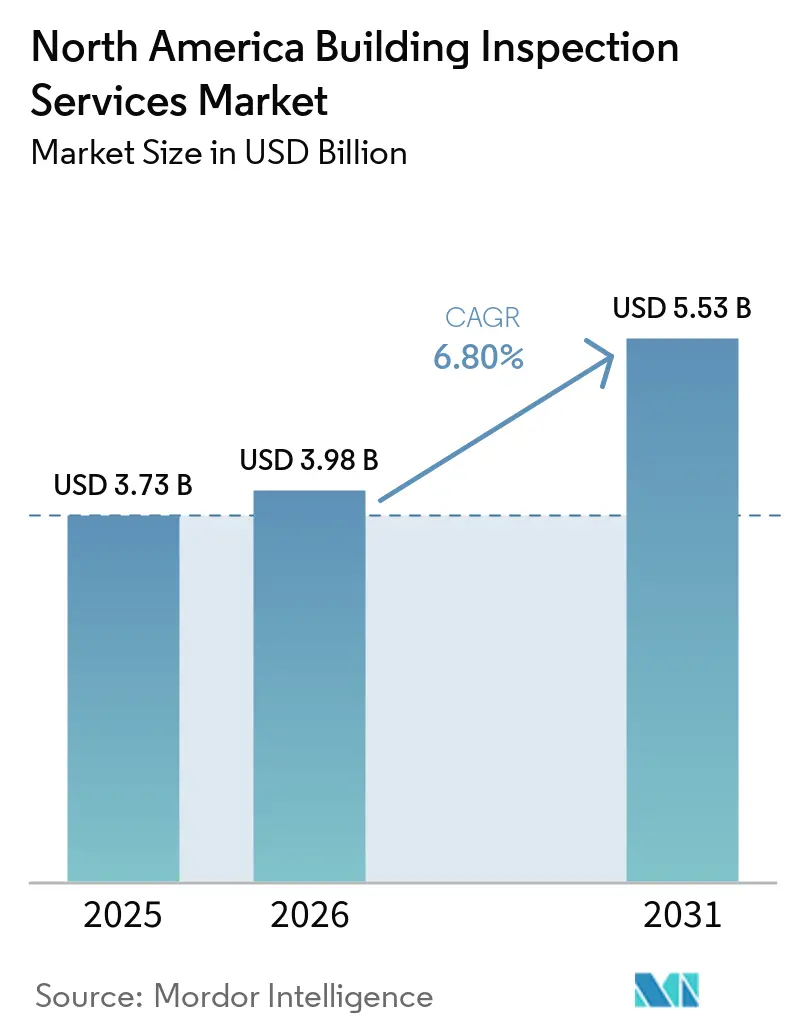
| Tamanho do mercado no ano base (2025) | 3.73 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.98 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.53 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.80 % |
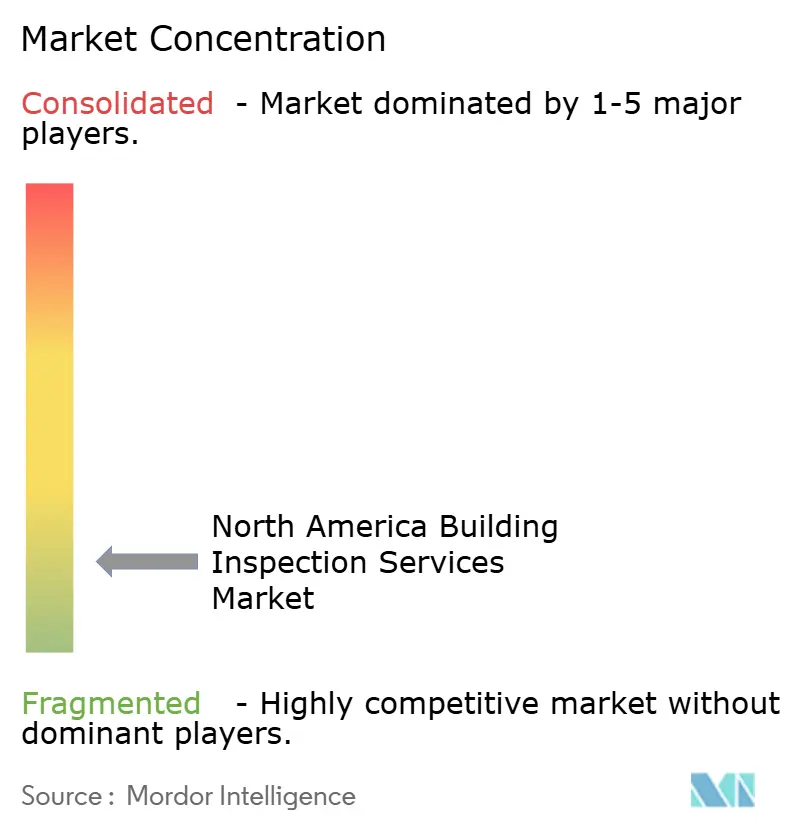
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Inspeção de Edifícios na América do Norte por Mordor Intelligence
O tamanho do Mercado de Serviços de Inspeção de Edifícios na América do Norte foi avaliado em 3,73 bilhões de USD em 2025 e estima-se que cresça de 3,98 bilhões de USD em 2026 para atingir 5,53 bilhões de USD até 2031, a um CAGR de 6,80% durante o período de previsão (2026-2031).
O mercado de serviços de inspeção de edifícios na América do Norte se beneficia de requisitos de inspeção incorporados em transações imobiliárias residenciais, financiamentos comerciais e aprovações de construção. Novos ciclos de normas também estão aumentando a necessidade de análises de projetos, conformidade documentada e avaliações de acompanhamento. Residências, edifícios comerciais e ativos públicos envelhecidos geram trabalho recorrente relacionado a reparos, segurança e desempenho energético. Os prestadores de serviços estão respondendo com cobertura de serviços mais ampla, relatórios digitais e capacidades técnicas especializadas. A escassez de mão de obra e as diferentes regras locais de licenciamento limitam a capacidade disponível, o que favorece operadores com equipe treinada e sistemas de conformidade estabelecidos.
Principais Conclusões do Relatório
- Por serviço, os Serviços de Inspeção Residencial detinham 45,6% da participação do mercado de serviços de inspeção de edifícios na América do Norte em 2025, enquanto os Outros Serviços Especializados têm previsão de crescer a um CAGR de 8,9% até 2031.
- Por tipo de fornecimento, os Serviços Internos detinham 57,8% da participação do mercado de serviços de inspeção de edifícios na América do Norte em 2025, enquanto os Serviços Terceirizados têm previsão de crescer a um CAGR de 8,4% até 2031.
- Por aplicação, o segmento Residencial detinha 53,6% do tamanho do mercado de serviços de inspeção de edifícios na América do Norte em 2025, enquanto Outras Aplicações têm previsão de crescer a um CAGR de 10,8% até 2031.
- Por usuário final, Agências Imobiliárias e Corretores detinham 39,8% da participação do mercado de serviços de inspeção de edifícios na América do Norte em 2025, enquanto Governo e Municípios têm previso de crescer a um CAGR de 8,9% até 2031.
- Por geografia, os Estados Unidos detinham 82,5% da participação do mercado de serviços de inspeção de edifícios na América do Norte em 2025, enquanto o México tem previsão de crescer a um CAGR de 8,5% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Serviços de Inspeção de Edifícios na América do Norte
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Diligência Prévia em Transações Imobiliárias | +1.8% | Estados Unidos e Canadá, especialmente áreas metropolitanas de alto volume | Curto prazo (≤ 2 anos) |
| Normas de Construção Estaduais e Municipais Mais Rigorosas | +1.5% | Estados Unidos, incluindo estados que adotam novos ciclos de normas em 2025 e 2026 | Médio prazo (2-4 anos) |
| Estoque Envelhecido de Edifícios Residenciais e Comerciais | +1.2% | Estados Unidos e Canadá, com pressão em áreas metropolitanas mais antigas do Meio-Oeste e Nordeste | Longo prazo (≥ 4 anos) |
| Projetos de Renovação, Retrofit e Resiliência Climática | +1% | Canadá e Estados Unidos, incluindo áreas urbanas e costeiras | Médio prazo (2-4 anos) |
| Assinaturas de Inteligência de Propriedades em Nível de Portfólio | +0.6% | Estados Unidos, particularmente fundos de investimento imobiliário, proprietários e seguradoras | Médio prazo (2-4 anos) |
| Evidências de Inspeção Auditáveis Digitalmente | +0.5% | Estados Unidos e Canadá, especialmente ativos comerciais com alta exigência de conformidade | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Diligência Prévia em Transações Imobiliárias
As inspeções pré-compra continuam sendo parte do processo normal de transação residencial nos Estados Unidos e no Canadá. A Associação Nacional de Corretores de Imóveis relatou que o agente típico concluiu 9 lados de transação durante 2025, o que sustenta uma base regular de indicações para prestadores de serviços de inspeção[1]. Os compradores enfrentam maior exposição financeira quando os preços dos imóveis são elevados. Essa exposição aumenta o escrutínio sobre necessidades de reparo, sistemas prediais e defeitos ocultos. Os relatórios de inspeção podem, portanto, permanecer relevantes mesmo quando a acessibilidade reduz os volumes de transações. Os credores comerciais também utilizam avaliações de condição de propriedades antes do financiamento, o que sustenta a demanda fora do ciclo de revenda imobiliária.
O mercado de serviços de inspeção de edifícios na América do Norte é sustentado pelo papel dos relatórios de inspeção em negociações e subscrições. Os compradores utilizam os resultados para avaliar obrigações de reparo antes do fechamento. Credores e seguradoras utilizam os relatórios para avaliar a condição e o risco do imóvel. Esses usos criam demanda vinculada à qualidade de uma transação, não apenas ao seu número. As indicações de agentes também reduzem os custos de aquisição de clientes para prestadores residenciais estabelecidos. Essa relação torna a qualidade do serviço, a velocidade do relatório e a reputação local fatores competitivos importantes.
Normas de Construção Estaduais e Municipais Mais Rigorosas
Novas edições de normas de construção e energia aumentam os requisitos de análise de projetos e criam novas etapas de inspeção. A Cidade de Nova York começou a aplicar seu Código de Conservação de Energia de 2025 para solicitações de construção relevantes protocoladas a partir de 30 de março de 2026[2]. A mudança amplia a documentação necessária para os projetos afetados. Os proprietários de edifícios devem demonstrar conformidade durante o planejamento e a construção. Os inspetores podem apoiar esse processo por meio de análises, visitas ao local e registros. O mercado de serviços de inspeção de edifícios na América do Norte obtém trabalho mais estável quando os prazos de conformidade substituem decisões pontuais de projeto.
Os requisitos de desempenho de edifícios também podem gerar trabalho recorrente ao longo de vários anos. Os proprietários devem acompanhar o desempenho energético do edifício, as ações corretivas e as necessidades de verificação. Isso transforma a inspeção de um evento vinculado apenas a uma venda ou licença. Ela passa a fazer parte de um cronograma de conformidade para alguns grandes imóveis. Empresas com conhecimento de normas e sistemas de evidências digitais estão mais bem posicionadas para lidar com atribuições recorrentes. O trabalho resultante é menos dependente do sentimento imobiliário de curto prazo.
Estoque Envelhecido de Edifícios Residenciais e Comerciais
Edifícios mais antigos requerem avaliações de condição antes que os proprietários possam priorizar grandes reparos. A Sociedade Americana de Engenheiros Civis identificou o envelhecimento da infraestrutura e a deterioração relacionada ao clima como preocupações críticas em seu relatório de 2025[3]. Sistemas elétricos envelhecidos, telhados, equipamentos mecânicos e paredes externas requerem inspeção mais rigorosa. A manutenção adiada também pode aumentar o custo e a urgência dos reparos. Os proprietários utilizam avaliações para planejar obras de capital e reduzir riscos de segurança. Essas necessidades sustentam visitas recorrentes tanto em propriedades residenciais quanto comerciais.
A Recursos Naturais do Canadá afirma que o Canadá possui quase 16 milhões de residências e 500.000 outros edifícios, com grande parte desse estoque com expectativa de permanecer em uso até 2050. Ativos de longa vida criam oportunidades de inspeção repetidas em pontos-chave de manutenção. A substituição de um telhado, a modernização de um sistema de aquecimento ou uma reforma externa pode exigir uma nova avaliação. Os prestadores também podem combinar avaliações de condição com análises de energia e resiliência. Isso amplia o papel do mercado de serviços de inspeção de edifícios na América do Norte além de uma única transação. Também sustenta relacionamentos mais longos com proprietários e gestores de instalações.
Projetos de Renovação, Retrofit e Resiliência Climática
A estratégia de edifícios verdes do Canadá identifica a necessidade de realizar retrofit em quase 11 milhões de edifícios, aumentando a importância das avaliações de linha de base e da verificação pós-obra. Cada retrofit começa com informações sobre a condição e o desempenho do ativo. Os inspetores ajudam a identificar defeitos, perdas de energia e prioridades de trabalho. A verificação também é necessária após a conclusão das obras. Isso confere às empresas de inspeção um papel antes, durante e após a atividade de renovação. O mercado de serviços de inspeção de edifícios na América do Norte, portanto, se beneficia de projetos que melhoram tanto a segurança quanto o desempenho energético.
A Corporação Canadense de Hipoteca e Habitação relatou adições significativas de oferta habitacional durante 2025, especialmente na construção de imóveis para locação. A nova oferta cria demanda por inspeções na fase de construção. Os edifícios existentes criam uma segunda fonte de trabalho por meio de modernizações. Um estudo de 2025 publicado na Scientific Reports constatou que as avaliações ajudam a identificar lacunas de desempenho antes das decisões de retrofit. Isso sustenta a inspeço como parte prática do planejamento de retrofit. Locais costeiros e sujeitos a tempestades também requerem avaliações que abordem a exposição a danos e medidas de resiliência.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Inspetores Qualificados | -1.4% | Estados Unidos, especialmente estados de alto crescimento e jurisdições com pipelines de construção ativos | Longo prazo (≥ 4 anos) |
| Complexidade de Licenciamento e Normas Estado a Estado | -0.8% | Estados Unidos, particularmente jurisdições com normas locais | Longo prazo (≥ 4 anos) |
| Exposição à Responsabilidade Profissional por Resultados Digitais e Assistidos por IA | -0.5% | Estados Unidos e Canadá, especialmente trabalhos institucionais e comerciais | Médio prazo (2-4 anos) |
| Concorrência de Preços de Operadores Locais e de Franquias | -0.4% | Estados Unidos e Canadá, particularmente mercados residenciais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Inspetores Qualificados
A oferta de inspetores qualificados continua sendo um limite central na capacidade de serviço. O Departamento de Estatísticas do Trabalho projeta 14.800 vagas anuais para inspetores de construção e edifícios de 2024 a 2034, conforme citado pelo anúncio de aprendizado do Wisconsin. As aposentadorias aumentam a necessidade de substitutos treinados. Muitas jurisdições precisam de profissionais que compreendam tanto os requisitos normativos quanto os processos de aprovação locais. Os atrasos podem retardar licenças, inspeções e a entrega de habitações. Prestadores com equipes de inspetores mais amplas podem obter atribuições quando os departamentos municipais não conseguem atender à demanda.
O Wisconsin introduziu seu primeiro Programa de Aprendizagem Registrada para Inspetor Comercial de Edifícios no outono de 2026. O programa combina 288 horas de instrução com mais de 2.000 horas de experiência prática. Esses programas podem expandir a força de trabalho ao longo do tempo. Eles não eliminam as escassez imediatas em locais de alta demanda. Os requisitos de treinamento e as vias de licenciamento podem desencorajar trabalhadores de outras funções da construção a ingressar na área. O mercado de serviços de inspeção de edifícios na América do Norte permanece restrito quando a demanda cresce mais rapidamente do que o pessoal qualificado.
Complexidade de Licenciamento e Normas Estado a Estado
Diferentes regras de licenciamento aumentam os custos operacionais para empresas que atuam em vários estados. Os inspetores devem manter credenciais e se manter atualizados com os códigos de construção locais. Prestadores menores podem ter dificuldade em suportar esse trabalho administrativo. A barreira é maior onde as cidades aplicam requisitos locais distintos. Isso reduz a mobilidade de mão de obra entre áreas de alta e baixa demanda. Também pode tornar a expansão geográfica mais lenta e dispendiosa.
Os órgãos de inspeção podem precisar demonstrar independência, capacidade técnica e processos confiáveis. A acreditação sob a norma ISO/IEC 17020:2012 pode apoiar essa expectativa para trabalhos de terceiros. A DEKRA recebeu acreditação A2LA para serviços de avaliação de campo nos Estados Unidos em maio de 2026. Esses requisitos podem melhorar a qualidade do serviço e a confiança dos clientes. Eles também favorecem empresas que conseguem manter sistemas formais de conformidade. Os resultados digitais acrescentam questões de responsabilidade, enquanto operadores locais e de franquias mantêm pressão de preços em atribuições residenciais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Serviço: Inspeção Residencial Comanda o Ciclo Residencial, Serviços Especializados Aceleram
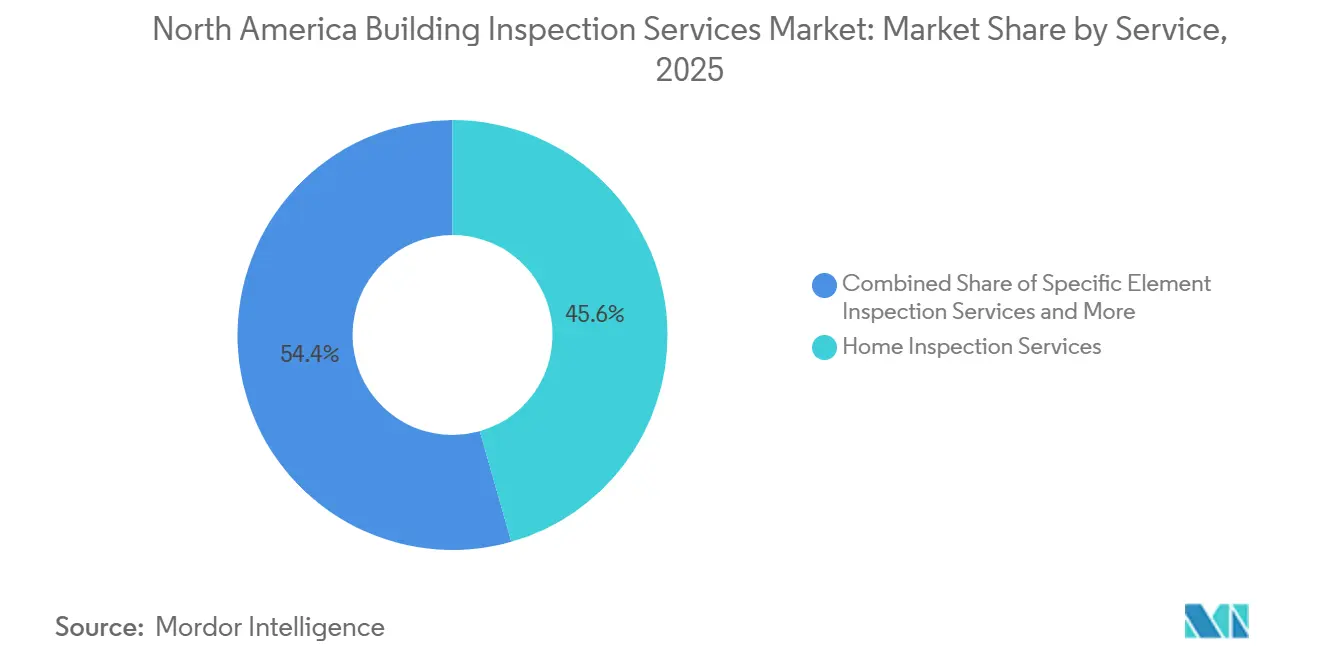
Os Serviços de Inspeção Residencial detinham 45,6% do tamanho do mercado de serviços de inspeção de edifícios na América do Norte em 2025. O segmento está vinculado a compras residenciais, expectativas de credores e indicações de agentes. Os compradores utilizam inspeções residenciais para identificar defeitos visíveis e necessidades de manutenção. Os relatórios podem influenciar as negociações de reparo antes do fechamento de uma venda. Isso torna a velocidade, a clareza e o conhecimento local atributos de serviço importantes. As inspeções residenciais padrão continuam sendo um ponto de entrada de alto volume para muitos prestadores. Os Serviços de Inspeção de Elemento Específico adicionam trabalho relacionado a radônio, mofo, pragas, estruturas e outros riscos ocultos. Os Serviços de Inspeção de Edifícios Comerciais apoiam aquisições, análises de credores e gestão de instalações. Juntos, esses serviços ampliam a exposição dos prestadores além de um único tipo de propriedade.
Os Outros Serviços Especializados têm previsão de crescer a um CAGR de 8,9% até 2031. Essa área inclui auditorias energéticas, imagens térmicas e análises por drone de telhados e paredes externas. A EagleView lançou sua plataforma de inteligência de propriedades Horizon em abril de 2026. A empresa afirmou que a plataforma utiliza uma biblioteca de mais de 3,5 bilhões de imagens aéreas. Também declarou que a cobertura alcança 96% da população dos EUA. Essas ferramentas podem transferir parte do trabalho de projetos individuais para o monitoramento de portfólios. Gestores de ativos e seguradoras podem valorizar dados de propriedades mais consistentes em grandes portfólios. Isso sustenta a demanda por serviços especializados dentro do mercado de serviços de inspeção de edifícios na América do Norte. Os prestadores ainda precisam de inspetores experientes para interpretar resultados complexos e lidar com condições específicas do local.


Por Tipo de Fornecimento: Serviços Internos Mantêm Vantagem de Escala enquanto a Terceirização Ganha Impulso Estrutural
Os Serviços Internos detinham 57,8% do tamanho do mercado de serviços de inspeção de edifícios na América do Norte em 2025. Grandes municípios e proprietários institucionais utilizam equipes internas para controlar a qualidade do trabalho e o agendamento. Empresas nacionais também podem manter profissionais internos para instalações complexas. As equipes internas têm familiaridade direta com seus ativos e padrões operacionais. Elas podem coordenar estreitamente com as funções de planejamento de capital e manutenção. Esse modelo é mais prático para organizações com uma carga de trabalho de inspeção grande e estável. Pode se tornar difícil quando as necessidades de contratação aumentam rapidamente. A escassez de inspetores aumenta o custo de manter cobertura interna completa. O mercado de serviços de inspeção de edifícios na América do Norte continua a incluir esse modelo porque muitos grandes proprietários de ativos valorizam o controle direto.
Os Serviços Terceirizados têm previsão de crescer a um CAGR de 8,4% até 2031. Os municípios utilizam prestadores terceirizados quando não conseguem recrutar ou reter inspetores suficientes. A SAFEbuilt opera em 41 estados e no Distrito de Columbia, demonstrando o alcance de um modelo de serviços municipais agrupados. Os prestadores externos também podem fornecer especialistas em estruturas, auditorias energéticas e operações com drones. Esse acesso pode ser difícil para cada município construir separadamente. A acreditação e os procedimentos formais de qualidade podem fortalecer a confiança no trabalho terceirizado. A mudança no fornecimento é, portanto, mais do que uma resposta de pessoal. Ela oferece aos clientes acesso a capacidades especializadas e sistemas de relatórios comuns. Empresas credenciadas podem usar esses pontos fortes para competir por contratos maiores.
Por Aplicação: Residencial Ancora os Volumes, Outras Aplicações Impulsionam o Crescimento Incremental Mais Rápido
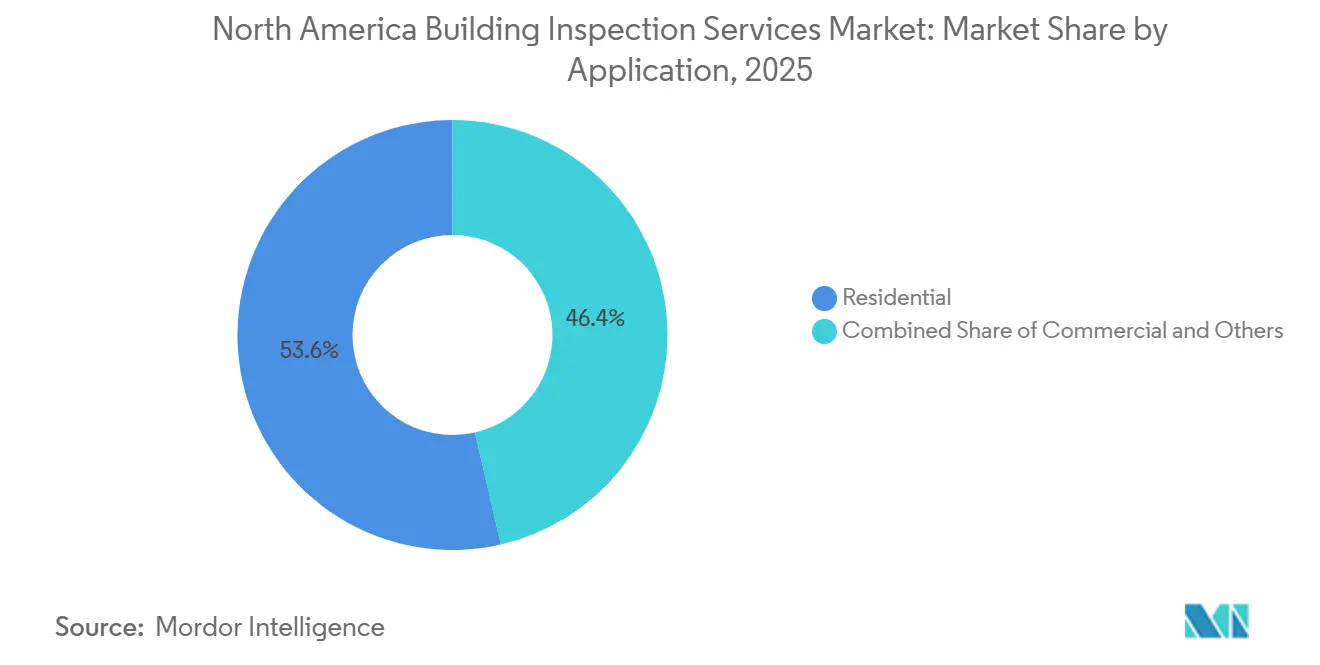
O segmento Residencial detinha 53,6% do tamanho do mercado de serviços de inspeção de edifícios na América do Norte em 2025. As compras de imóveis criam demanda por inspeções pré-compra, pré-listagem e na fase de construção. O desenvolvimento multifamiliar também gera trabalho durante a entrega do projeto. A Corporação Canadense de Hipoteca e Habitação relatou adições significativas de oferta de imóveis para locação e condomínios durante 2025. Isso sustenta os requisitos da fase de construção juntamente com as inspeções de revenda. O trabalho residencial frequentemente depende de relatórios claros, agendamentos rápidos e relacionamentos confiáveis com agentes. As propriedades comerciais requerem análises mais detalhadas devido ao seu valor de ativo e sistemas técnicos. Os clientes comerciais também utilizam avaliações para aquisições e manutenção planejada. Essas atividades fornecem uma base mais ampla para o mercado de serviços de inspeção de edifícios na América do Norte.
Outras Aplicações têm previsão de crescer a um CAGR de 10,8% até 2031. A categoria inclui centros de dados, infraestrutura de energia, ativos governamentais e instalações de transporte. A Bureau Veritas relatou 30% de crescimento orgânico no comissionamento de centros de dados durante 2025. O trabalho em centros de dados envolve longos cronogramas de projeto e exigentes requisitos de comissionamento. Grandes prestadores podem combinar inspeção, testes, certificação e monitoramento. Isso pode simplificar a entrega para clientes com projetos complexos. As atribuições governamentais e de infraestrutura também podem exigir registros formais e análises independentes. Esses requisitos criam oportunidades para empresas com profundidade técnica. Eles também aumentam a importância de pessoal especializado e processos reconhecidos.
Por Usuário Final: Agências Imobiliárias Lideram, Mudança Governamental Acelera a Demanda por Terceirização
As Agências Imobiliárias e Corretores detinham 39,8% do tamanho do mercado de serviços de inspeção de edifícios na América do Norte em 2025. Os agentes comumente indicam inspetores durante as transações de compradores. Isso torna os relacionamentos e a confiabilidade do serviço centrais para a demanda residencial. O agendamento digital e a entrega de relatórios podem inserir o processo de inspeção no fluxo de trabalho mais amplo da transação. Os prestadores se beneficiam quando os agentes conseguem agendar consultas e receber relatórios sem atrasos. Proprietários e Investidores de Imóveis são outro grupo importante de clientes. Eles solicitam avaliações para aquisições, seguros e planejamento de capital. As Empresas de Gestão de Instalações também precisam de análises periódicas de propriedades para acompanhar problemas de manutenção. Esses usuários finais conferem ao mercado de serviços de inspeção de edifícios na América do Norte fontes de receita tanto baseadas em transações quanto em contratos.
Governo e Municípios têm previsão de crescer a um CAGR de 8,9% até 2031. A escassez de pessoal leva os departamentos de construção a buscar apoio externo para inspeção e análise de projetos. A escala da SAFEbuilt nas jurisdições dos EUA mostra por que os municípios podem usar prestadores com amplo conhecimento de normas. Seguradoras e Instituições Financeiras utilizam inspeções para apoiar a cobertura de propriedades e decisões hipotecárias. Esses clientes valorizam evidências consistentes e padrões profissionais estabelecidos. Os gestores de instalações utilizam relatórios periódicos para priorizar orçamentos de reparo. A demanda governamental pode ser menos dependente dos ciclos de venda de imóveis porque está vinculada a licenças e conformidade local. Isso torna o trabalho terceirizado no setor público atraente para prestadores com múltiplas jurisdições. O segmento também requer compreensão das regras locais e dos prazos de serviço público.
Análise Geográfica
Os Estados Unidos detinham 82,5% do tamanho do mercado de serviços de inspeção de edifícios na América do Norte em 2025. A inspeção profissional está bem estabelecida nas vendas residenciais e nos financiamentos comerciais. Os departamentos de construção também exigem análises de projetos e inspeções de campo para atividades de construção. Novas edições de normas aumentam o trabalho de documentação e verificação em muitas jurisdições. A aplicação do código de energia da Cidade de Nova York começou em 2026 para novas solicitações relevantes. Isso acrescenta trabalho de conformidade além das verificações básicas de construção. A terceirização municipal é importante onde os departamentos locais enfrentam desafios de recrutamento. Os Estados Unidos também possuem uma grande base de ativos comerciais e institucionais. Esses fatores conferem ao país uma ampla combinação de fontes de demanda.
O Canadá detinha a segunda maior posição regional, embora nenhuma participação tenha sido fornecida. Os inícios de construção devem se moderar entre 2026 e 2028 após o aumento de oferta de 2025, de acordo com a Corporação Canadense de Hipoteca e Habitação. Isso pode limitar os volumes de inspeção de novas construções. A atividade de retrofit oferece uma compensação porque os edifícios existentes requerem avaliações de condição e verificação de desempenho. A Recursos Naturais do Canadá identifica um grande requisito de retrofit de edifícios no país. O estoque de edifícios do país cria trabalho recorrente relacionado à segurança, desempenho energético e renovação. O Canadá, portanto, combina variabilidade de construção de curto prazo com necessidades de retrofit de longo prazo. Prestadores com presença em múltiplas cidades podem se beneficiar onde a demanda é desigual entre as províncias.
O México tem previsão de crescer a um CAGR de 8,5% até 2031, a taxa mais rápida no mercado de serviços de inspeção de edifícios na América do Norte. A inspeção profissional é menos estabelecida do que nos Estados Unidos. Isso cria espaço para prestadores de serviços à medida que a prática se torna mais formal. A Cidade do México exige certificação de segurança estrutural para estabelecimentos comerciais relevantes. Esses requisitos criam uma necessidade definida de avaliação profissional. O desenvolvimento industrial em Monterrey, Guadalajara e locais de manufatura na fronteira aumenta o número de instalações endereçáveis. A Huella Estructural oferece serviços de monitoramento estrutural na Cidade do México, Guadalajara e Monterrey. Os primeiros prestadores podem construir relacionamentos antes que as práticas de inspeção se tornem mais padronizadas. A oportunidade do país é mais forte onde as necessidades regulatórias e a construção industrial se desenvolvem juntas.
Cenário Competitivo
O mercado de serviços de inspeção de edifícios na América do Norte é moderadamente fragmentado entre empresas globais de testes, inspeção e certificação, especialistas municipais e redes de franquias residenciais. Esses grupos frequentemente atendem a clientes diferentes em vez de competir por atribuições idênticas. Bureau Veritas, SGS Group e Intertek competem por trabalhos comerciais, de infraestrutura e institucionais de grande porte. Seus serviços mais amplos de testes e certificação apoiam requisitos complexos de clientes. A Bureau Veritas relatou 7,1% de crescimento orgânico em seu negócio de Edifícios e Infraestrutura durante o terceiro trimestre de 2025. Prestadores municipais como a SAFEbuilt se concentram em análises de projetos, licenças e suporte a departamentos de construção. As franquias residenciais competem por meio de cobertura local, relacionamentos com agentes e entrega padronizada de relatórios. Pillar To Post e HomeTeam são exemplos de redes que utilizam esse modelo.
A consolidação está aumentando a escala de alguns prestadores de médio porte. A Acuren concluiu sua fusão com a NV5 Global em agosto de 2025. A empresa combinada relatou mais de 2 bilhões de USD em receita, mais de 11.000 funcionários e mais de 230 locais. Esse movimento amplia sua capacidade de atender ativos industriais, infraestrutura pública e o ambiente construído. A DEKRA obteve acreditação A2LA para serviços de avaliação de campo nos EUA em maio de 2026. A acreditação sustenta sua posição em atribuições elétricas e industriais especializadas. Esses movimentos mostram que escala, credenciais técnicas e ofertas de serviços mais amplas estão se tornando ferramentas competitivas. Empresas menores podem responder concentrando-se no conhecimento local ou em um nicho de inspeção especializado.
A tecnologia está mudando a forma como os prestadores coletam e apresentam evidências de inspeção. A EagleView lançou o Horizon em abril de 2026 para apoiar a inteligência de propriedades em seguros, construção, infraestrutura e gestão de propriedades. A Veros lançou o VeroVISION em junho de 2026 para pontuação de condição de propriedades a partir de fotografias. A Veros afirmou que a ferramenta alcançou 93% de correlação com as pontuações de avaliadores e inspetores humanos. Essas ferramentas podem melhorar a velocidade para avaliações de menor complexidade. Elas também aumentam a necessidade de gerenciar a confiabilidade e a responsabilidade dos resultados digitais. A oportunidade competitiva permanece mais forte no México, no monitoramento de portfólios e nas evidências de inspeção utilizadas em fluxos de trabalho de seguros. A expertise tradicional em campo continua sendo importante para ativos complexos e decisões específicas de normas.
Líderes do Setor de Serviços de Inspeção de Edifícios na América do Norte
-
SGS Group
-
Bureau Veritas
-
Intertek Group plc
-
DEKRA SE
-
NV5 Global
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: O Departamento de Segurança e Serviços Profissionais do Wisconsin, o Milwaukee Area Technical College e o Departamento de Desenvolvimento da Força de Trabalho do Wisconsin lançaram o primeiro Programa de Aprendizagem Registrada para Inspetor Comercial de Edifícios do estado no outono de 2026, combinando 288 horas de instrução virtual com mais de 2.000 horas de treinamento em serviço, abordando diretamente a lacuna na força de trabalho de inspetores estruturais apontada pela projeção do Departamento de Estatísticas do Trabalho de aproximadamente 14.800 vagas anuais para inspetores de edifícios de 2024 a 2034.
- Junho de 2026: A Veros lançou o VeroVISION, transformando fotos de propriedades em pontuações objetivas de condição por meio de visão computacional com 93% de correlação com avaliações de avaliadores e inspetores humanos e 97% de cobertura de propriedades residenciais nos EUA. A ferramenta tem como alvo credores, prestadores de serviços e investidores que buscam inteligência de condição de propriedades escalável e padronizada, e sinaliza que a IA está entrando no fluxo de trabalho de inspeção residencial como complemento e potencial substituto parcial das visitas tradicionais.
- Maio de 2026: A DEKRA Certification Inc. recebeu reconhecimento da Associação Americana de Acreditação de Laboratórios como órgão de inspeção de terceiros Tipo A sob a norma ISO/IEC 17020:2012 e A2LA R332, Certificado nº 2764.05, autorizando avaliações de campo de equipamentos elétricos modificados e construídos sob medida nas jurisdições dos EUA onde as autoridades competentes exigem tais avaliações sob os requisitos do Código Elétrico Nacional.


Escopo do Relatório do Mercado de Serviços de Inspeção de Edifícios na América do Norte
| Serviços de Inspeção Residencial |
| Serviços de Inspeção de Elemento Específico |
| Serviços de Inspeção de Edifícios Comerciais |
| Outros Serviços Especializados |
| Serviços Internos |
| Serviços Terceirizados |
| Residencial |
| Comercial |
| Outras Aplicações |
| Agências Imobiliárias e Corretores |
| Proprietários e Investidores de Imóveis |
| Governo e Municípios |
| Seguradoras e Instituições Financeiras |
| Empresas de Gestão de Instalações |
| Estados Unidos |
| Canadá |
| México |
| Por Serviço | Serviços de Inspeção Residencial |
| Serviços de Inspeção de Elemento Específico | |
| Serviços de Inspeção de Edifícios Comerciais | |
| Outros Serviços Especializados | |
| Por Tipo de Fornecimento | Serviços Internos |
| Serviços Terceirizados | |
| Por Aplicação | Residencial |
| Comercial | |
| Outras Aplicações | |
| Por Usuário Final | Agências Imobiliárias e Corretores |
| Proprietários e Investidores de Imóveis | |
| Governo e Municípios | |
| Seguradoras e Instituições Financeiras | |
| Empresas de Gestão de Instalações | |
| Por País | Estados Unidos |
| Canadá | |
| México |


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado dos serviços de inspeção de edifícios na América do Norte até 2031?
O setor tem previsão de atingir 5,53 bilhões de USD até 2031, expandindo-se a um CAGR de 6,8% a partir de 2026.
Qual categoria de serviço liderou a receita em 2025?
Os Serviços de Inspeção Residencial lideraram com 45,6% da receita em 2025, sustentados por transações residenciais e requisitos de credores.
Qual aplicação está crescendo mais rapidamente até 2031?
Outras Aplicações têm previsão de crescer a um CAGR de 10,8%, lideradas por centros de dados, infraestrutura de energia, instalações governamentais e ativos de transporte.
Por que os municípios estão terceirizando o trabalho de inspeção de edifícios?
A escassez de inspetores e as necessidades de licenciamento incentivam os municípios a utilizar prestadores externos com pessoal treinado, conhecimento de normas locais e capacidades especializadas.
Qual país deve crescer mais rapidamente na região?
O México tem previsão de crescer a um CAGR de 8,5% até 2031, sustentado pela formalização das práticas de inspeção e pelo desenvolvimento industrial.
Como a tecnologia está mudando os serviços de inspeção de propriedades?
Imagens aéreas, relatórios digitais e pontuação de condição de propriedades podem melhorar a velocidade dos relatórios e apoiar o monitoramento de portfólios, enquanto trabalhos complexos ainda requerem expertise presencial.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
