
Taille et part du marché des services d'inspection des bâtiments au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
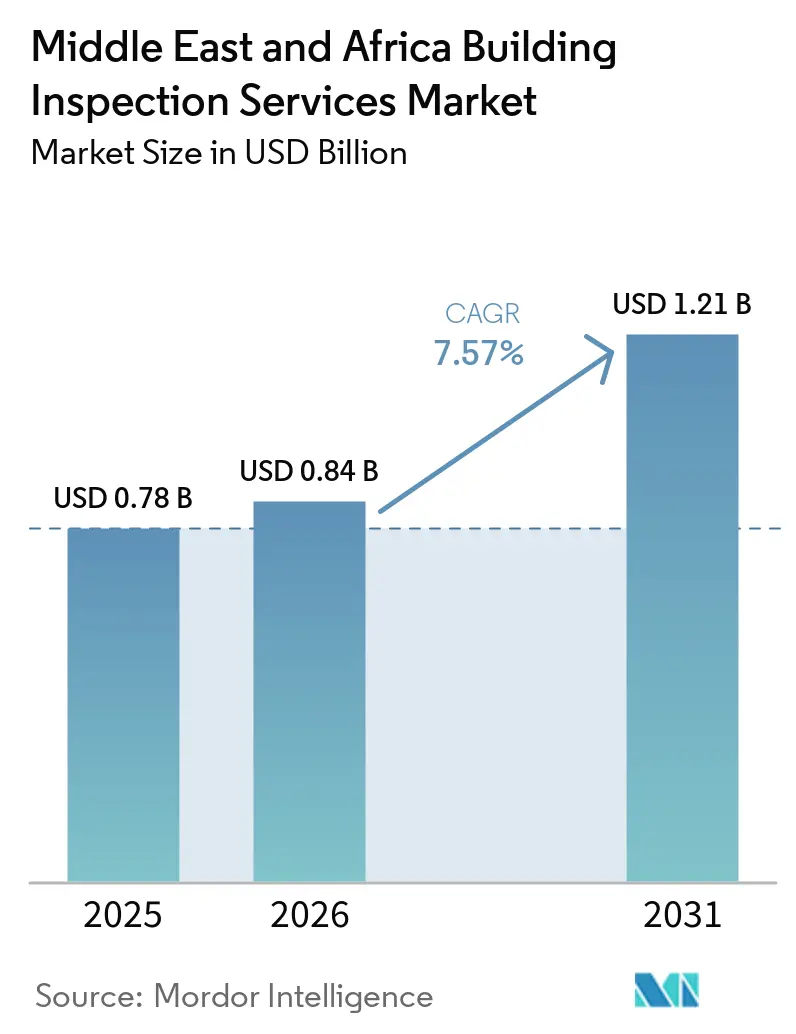
| Taille du marché de l'année de base (2025) | 0.78 Milliards de dollars |
| Taille du Marché (2026) | 0.84 Milliards de dollars |
| Taille du Marché (2031) | 1.21 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.57 % |
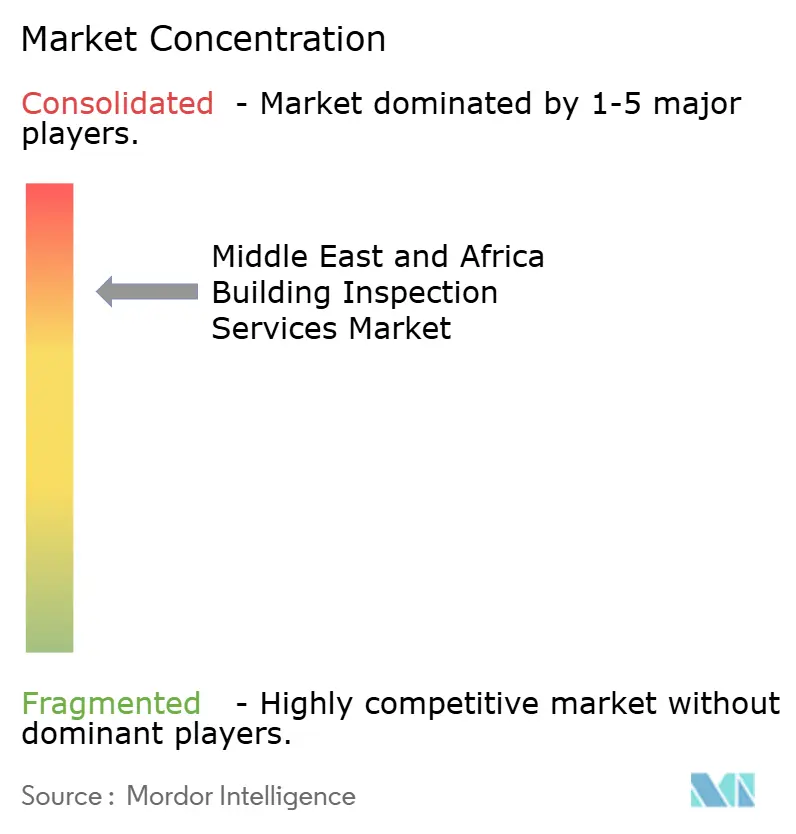
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'inspection des bâtiments au Moyen-Orient et en Afrique par Mordor Intelligence
La taille du marché des services d'inspection des bâtiments au Moyen-Orient et en Afrique était évaluée à 0,78 milliard USD en 2025 et devrait croître de 0,84 milliard USD en 2026 pour atteindre 1,21 milliard USD d'ici 2031, à un CAGR de 7,57 % durant la période de prévision (2026-2031). L'activité de construction réglementée dans le Conseil de Coopération du Golfe et en Afrique subsaharienne soutient la demande de contrôles indépendants des bâtiments. En Arabie Saoudite, les initiatives gouvernementales ont représenté 86 % de la valeur des dépenses de projets engagés en 2025, ce qui soutient un pipeline continu de travaux d'inspection. La loi de Dubaï n° 3 de 2026 impose des examens périodiques de qualité et de sécurité pour les bâtiments âgés d'au moins 20 ans, faisant de l'inspection une obligation permanente pour une partie du parc immobilier existant. Le marché des services d'inspection des bâtiments au Moyen-Orient et en Afrique évolue également vers une prestation externalisée, des examens liés à l'assurance et des rapports numériques. Les prestataires capables de combiner des équipes d'inspection accréditées avec des relevés par drone et des enregistrements numériques clairs sont mieux positionnés pour servir des projets complexes.
Principaux enseignements du rapport
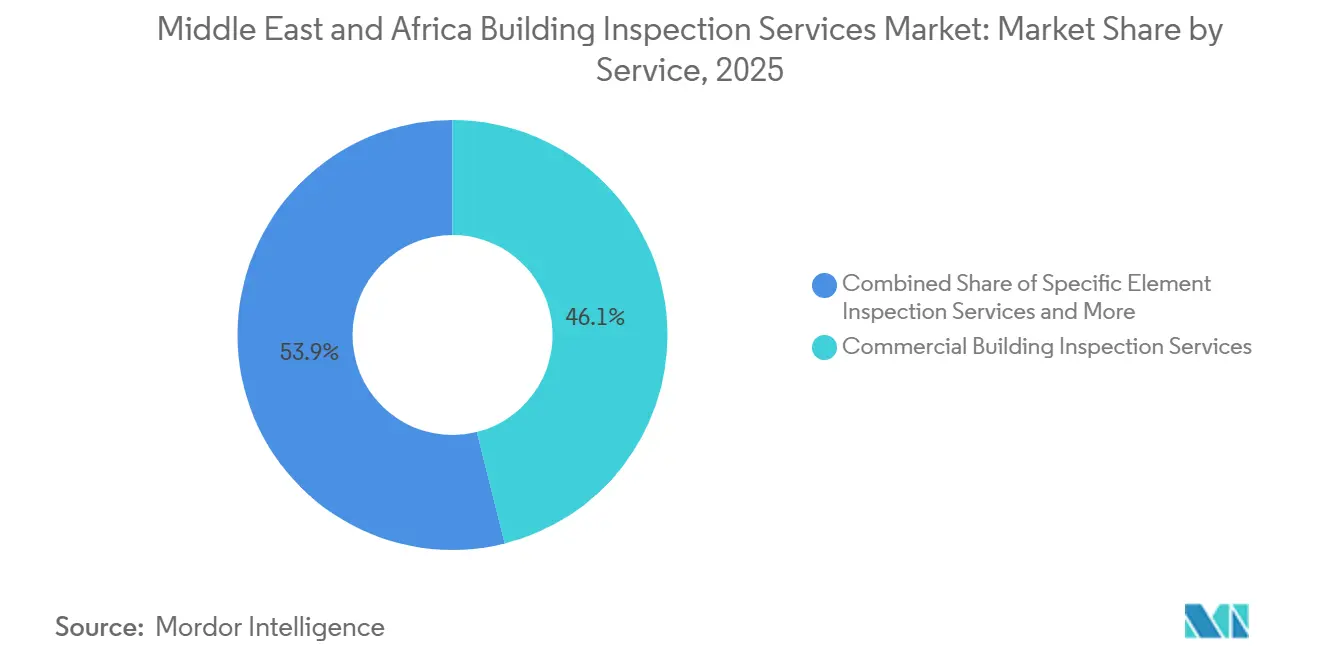
- Par service, les services d'inspection des bâtiments commerciaux ont représenté 46,1 % de la part du marché des services d'inspection des bâtiments au Moyen-Orient et en Afrique en 2025, tandis que les autres services spécialisés devraient croître à un CAGR de 10,1 % jusqu'en 2031.
- Par type d'approvisionnement, les services externalisés ont détenu 61,3 % de la part du marché des services d'inspection des bâtiments au Moyen-Orient et en Afrique en 2025, tout en enregistrant le CAGR projeté le plus élevé de 9,2 % jusqu'en 2031.
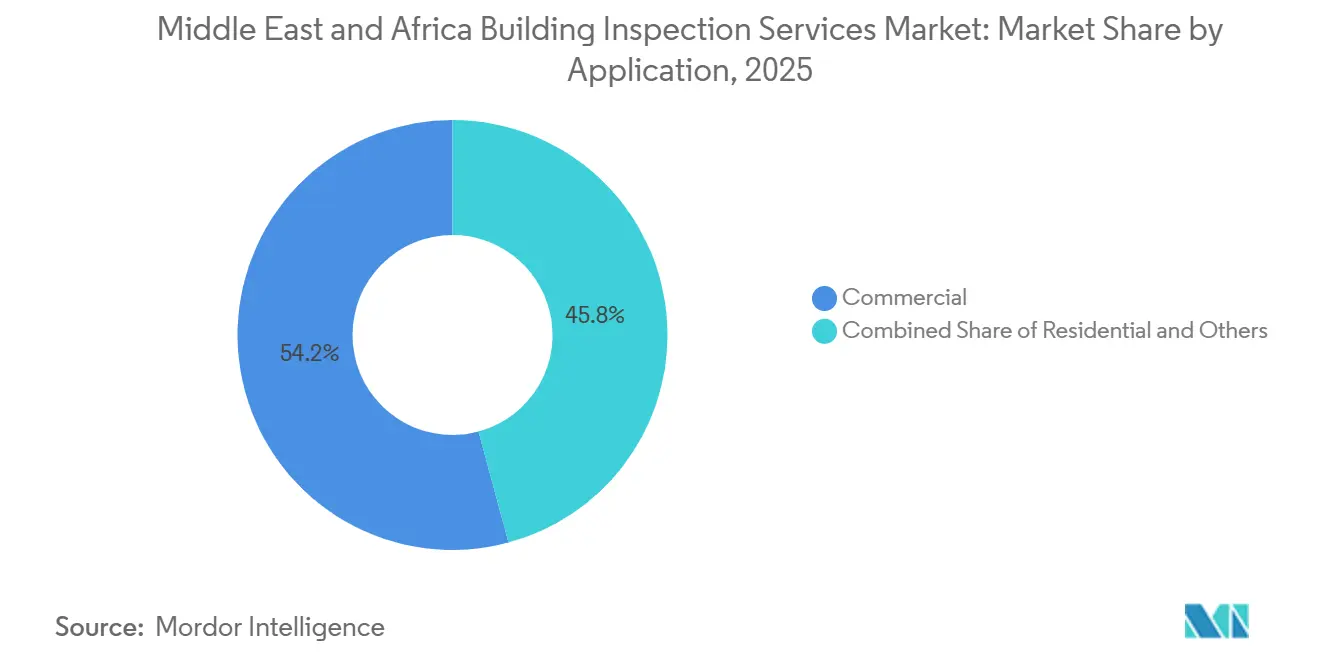
- Par application, les applications commerciales ont représenté 54,2 % de la part du marché des services d'inspection des bâtiments au Moyen-Orient et en Afrique en 2025, tandis que les autres applications progressent à un CAGR de 12 % jusqu'en 2031.
- Par utilisateur final, les gouvernements et les municipalités ont détenu 34,8 % de la part du marché des services d'inspection des bâtiments au Moyen-Orient et en Afrique en 2025, tandis que les entreprises de gestion des installations devraient se développer à un CAGR de 10,4 % jusqu'en 2031.
- Par géographie, les Émirats Arabes Unis ont détenu 29,6 % de la part du marché des services d'inspection des bâtiments au Moyen-Orient et en Afrique en 2025, tandis que l'Arabie Saoudite devrait croître à un CAGR de 9,4 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des services d'inspection des bâtiments au Moyen-Orient et en Afrique
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Mégaprojets urbains, touristiques et d'infrastructure | +2.5% | Arabie Saoudite, Émirats Arabes Unis, Égypte, Maroc | Court terme (≤ 2 ans) |
| Exigences en matière d'incendie, de sécurité des personnes et d'occupation | +1.8% | Émirats Arabes Unis, Arabie Saoudite, et répercussions sur le Conseil de Coopération du Golfe | Court terme (≤ 2 ans) |
| Développement de tours de grande hauteur, à usage mixte et hôtelier | +1.5% | Émirats Arabes Unis, Arabie Saoudite, Afrique du Sud | Moyen terme (2-4 ans) |
| Programmes de construction écologique et d'efficacité énergétique | +1% | Conseil de Coopération du Golfe, avec une pertinence régionale plus large | Moyen terme (2-4 ans) |
| Levée de réserves numérique et remise pour les portefeuilles de promoteurs | +0.8% | Émirats Arabes Unis en tête, avec des répercussions sur l'Arabie Saoudite et l'Égypte | Court terme (≤ 2 ans) |
| Inspection à distance des actifs industriels et désertiques | +0.7% | Arabie Saoudite, Émirats Arabes Unis, Nigéria | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mégaprojets urbains, touristiques et d'infrastructure
Le pipeline de construction engagé en Arabie Saoudite constitue une large base pour les travaux d'inspection des bâtiments dans les domaines de l'énergie, du logement et de l'hôtellerie. Les initiatives alignées sur le gouvernement ont représenté 86 % de la valeur des dépenses de projets engagés du Royaume en 2025, liant une grande part de l'activité des projets aux programmes de réalisation publics. Le marché des services d'inspection des bâtiments au Moyen-Orient et en Afrique en bénéficie lorsque les maîtres d'ouvrage ont besoin de contrôles documentés pendant la construction et à la remise. Les dispositifs de réalisation publics à long terme intègrent l'inspection indépendante dans les processus de permis municipaux et d'excavation. Le programme d'investissement public marocain de 2026 et les préparatifs pour la Coupe du Monde 2030 étendent la demande de travaux d'inspection structurés à l'Afrique du Nord. Ces programmes de construction actifs rendent la demande d'inspection moins dépendante du calendrier d'un seul projet.
Exigences en matière d'incendie, de sécurité des personnes et d'occupation
Les règles relatives à l'incendie et à la sécurité des personnes augmentent la fréquence des inspections pour les bâtiments occupés aux Émirats Arabes Unis. Les exigences de la Défense Civile de Dubaï couvrent les tests d'alarme, le débit des sprinklers, le fonctionnement des pompes à incendie, l'éclairage de secours et le dégagement des voies de sortie. Le Code de sécurité incendie et de sécurité des personnes des Émirats Arabes Unis a été mis à jour par la Circulaire n° 3 de 2026, incluant des spécifications révisées pour les barrières coupe-feu et des exigences pour les bâtiments entre 150 et 500 mètres carrés. L'Autorité de Défense Civile d'Abou Dhabi a exigé la certification pour les entrepreneurs de classe G travaillant avec des systèmes de protection coupe-feu et de traversée en juin 2025[1]. Le marché des services d'inspection des bâtiments au Moyen-Orient et en Afrique bénéficie de travaux récurrents car les propriétaires et les gestionnaires d'installations doivent maintenir la conformité après l'occupation. Cela transforme l'inspection d'une activité liée au permis en une exigence opérationnelle pour de nombreux actifs.
Développement de tours de grande hauteur, à usage mixte et hôtelier
Les projets de grande hauteur, à usage mixte et hôteliers nécessitent une couverture d'inspection plus large que les bâtiments résidentiels standard. Les projets à NEOM, notamment Oxagon, Sindalah et les phases de communautés résidentielles, requièrent des plans d'inspection et d'essai, des rapports de non-conformité et des systèmes qualité couvrant les travaux mécaniques, civils, de services du bâtiment et structurels[2]. Applus+ a fourni des services d'assurance qualité pour un grand gigaprojet à Djeddah en 2025, après des travaux antérieurs sur 141 bâtiments résidentiels dans la municipalité de la Province orientale[3]. Le marché des services d'inspection des bâtiments au Moyen-Orient et en Afrique offre donc des opportunités qui se poursuivent à travers plusieurs étapes de constructions complexes. Les remises à Dubaï entre 2022 et 2025 créent également des besoins ultérieurs de levée de réserves à mesure que les actifs traversent leurs périodes de responsabilité pour défauts. Les prestataires spécialisés peuvent répondre à ces exigences avec des rapports cohérents couvrant plusieurs périmètres techniques.
Programmes de construction écologique et d'efficacité énergétique
Les programmes de construction écologique ajoutent des besoins d'inspection avant l'occupation et lors de la vérification des performances. La norme du Golfe GSO 3000:2025 a adopté le Système mondial d'évaluation de la durabilité comme norme régionale pour les bâtiments durables dans le Conseil de Coopération du Golfe. Green Business Certification Inc. MENA a signalé près de 4 600 projets poursuivant la certification Leadership in Energy and Environmental Design dans la région Moyen-Orient et Afrique du Nord. Ces projets nécessitent un examen documentaire, des vérifications de mise en service et une vérification des performances par des parties accréditées. Le Centre africain de commerce d'Abuja d'Afreximbank a reçu la certification Leadership in Energy and Environmental Design Platine en décembre 2025, attestant de la présence d'actifs commerciaux certifiés en dehors du Golfe. Le marché des services d'inspection des bâtiments au Moyen-Orient et en Afrique peut servir ces travaux lorsqu'il dispose de personnel possédant les accréditations techniques pertinentes.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Disponibilité limitée d'inspecteurs localement qualifiés | -0.6% | Moyen-Orient et Afrique, plus aiguë en Afrique subsaharienne | Court terme (≤ 2 ans) |
| Variation de l'application réglementaire selon les marchés | -0.5% | Afrique subsaharienne et parties de l'Afrique du Nord | Moyen terme (2-4 ans) |
| Dépendance au cycle de projet et approvisionnement inégal | -0.4% | Conseil de Coopération du Golfe et Égypte | Long terme (≥ 4 ans) |
| Propriété peu claire des données d'inspection numérique | -0.3% | Émirats Arabes Unis et Arabie Saoudite | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Disponibilité limitée d'inspecteurs localement qualifiés
L'offre limitée d'inspecteurs localement qualifiés contraint la capacité de service, en particulier en dehors des marchés du Golfe établis. Le Project Management Institute a projeté que la région Moyen-Orient et Afrique du Nord pourrait nécessiter jusqu'à 330 794 professionnels en gestion de projets de construction d'ici 2035 dans son scénario de forte croissance. Il a également identifié un possible déficit de 111 737 professionnels susceptible de retarder la livraison des infrastructures. Les employeurs du secteur de l'inspection des bâtiments ont besoin de connaissances en ingénierie ainsi que de compétences en pilotage de drones, en inspection numérique et en gestion des données. Le marché des services d'inspection des bâtiments au Moyen-Orient et en Afrique peut faire face à des délais d'attente plus longs et à des coûts plus élevés lorsque les entreprises s'appuient sur du personnel recruté à l'international. Cette contrainte est particulièrement significative dans les villes africaines secondaires où les inspecteurs accrédités restent rares.
Variation de l'application réglementaire selon les marchés
Les différences d'application créent des conditions inégales dans la région. Une application rigoureuse soutient des volumes d'inspection répétés, tandis qu'une application locale plus faible peut laisser les prestataires en concurrence principalement sur le prix. L'Afrique du Sud a lancé son Cadre national de sécurité de l'environnement bâti et de la construction en juillet 2026 et a identifié une surveillance fragmentée entre les municipalités, les conseils professionnels et les départements du travail. Le Conseil nigérian pour la réglementation de l'ingénierie a approuvé une stratégie nationale en 2025 incluant des outils de conformité et de vérification numériques ainsi qu'une application plus stricte des licences d'exercice. Le marché des services d'inspection des bâtiments au Moyen-Orient et en Afrique exige que les prestataires investissent dans l'accréditation locale et l'engagement des parties prenantes, là où les systèmes réglementaires sont encore en développement. Cela ralentit l'expansion dans les zones où la demande n'est pas encore devenue une obligation légale constante.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service : les services commerciaux sont en tête, tandis que les travaux spécialisés se développent
Les services d'inspection des bâtiments commerciaux ont représenté 46,1 % du chiffre d'affaires des services en 2025. Leur position reflète la concentration des actifs de bureaux, de commerce de détail, d'hôtellerie et à usage mixte à Dubaï, Abou Dhabi, Riyad et Johannesburg. Ces propriétés nécessitent des contrôles répétés pour la sécurité incendie, les services du bâtiment, l'état structurel et la conformité post-occupation. Le marché des services d'inspection des bâtiments au Moyen-Orient et en Afrique dispose d'une base commerciale stable car bon nombre de ces obligations se répètent pendant l'exploitation des actifs. Les services d'inspection résidentielle restent pertinents là où les ventes immobilières sont actives et où les acheteurs recherchent des examens préalables à l'achat. Le programme de logements abordables mené par ROSHN en Arabie Saoudite soutient également la demande d'inspection des propriétés résidentielles.
Les autres services spécialisés devraient croître à un CAGR de 10,1 % entre 2026 et 2031. Cette catégorie comprend l'examen de façade par drone, la thermographie, la levée de réserves numérique et la livraison de maquettes numériques. Bureau Veritas fournit des services de drone approuvés par l'Autorité générale de l'aviation civile aux Émirats Arabes Unis, produisant des modèles tridimensionnels géoréférencés et des cartes de défauts annotées pouvant se connecter aux sorties de la Modélisation des informations du bâtiment. Les services d'inspection d'éléments spécifiques pour les systèmes de suppression d'incendie, les ascenseurs et le bardage de façade offrent également aux propriétaires des options ciblées lorsqu'un examen complet du bâtiment n'est pas nécessaire. Les outils de levée de réserves numérique et de capture de réalité à 360 degrés peuvent améliorer la continuité des enregistrements lors des travaux de rénovation. Ces méthodes rendent les enregistrements d'inspection plus utiles pour les équipes de gestion des installations et réduisent la dépendance aux rapports papier.


Par type d'approvisionnement : la prestation externalisée dispose d'un avantage structurel
Les services externalisés ont capté 61,3 % de la taille du marché des services d'inspection des bâtiments au Moyen-Orient et en Afrique en 2025. Ils constituent également le type d'approvisionnement à la croissance la plus rapide, avec un CAGR prévu de 9,2 % jusqu'en 2031. Les propriétaires d'actifs font appel à des prestataires indépendants dans le cadre de la gouvernance de projet et de contrats de gestion des installations intégrée, plutôt que d'acheter des inspections uniquement en cas de problème. Cette approche peut combiner les responsabilités d'inspection, de maintenance et de conformité au sein d'un seul arrangement de service. Le marché des services d'inspection des bâtiments au Moyen-Orient et en Afrique en bénéficie lorsque ces contrats établissent des calendriers de révision permanents. L'externalisation donne également aux clients accès à des équipes accréditées et à des équipements spécialisés sans avoir à développer toutes les capacités en interne.
Les services internes restent importants pour les actifs contrôlés par l'État et les grands opérateurs industriels qui maintiennent leurs propres équipes qualité. Le modèle municipal de l'Arabie Saoudite soutient le recours à des prestataires privés pour les permis de construire et l'inspection des excavations. Le Code de construction saoudien exige que les activités d'inspection soient menées par des entités d'évaluation de la conformité accréditées répertoriées par l'Organisation saoudienne des normes, de la métrologie et de la qualité. Cette exigence élève le niveau technique requis pour les équipes internes comme pour les entreprises externes. Le choix d'approvisionnement dépend de la capacité d'un propriétaire à maintenir un personnel accrédité et l'infrastructure nécessaire. L'évolution continue vers une prestation contractuelle indique que l'inspection indépendante devient un élément central du modèle d'exploitation des actifs bâtis.
Par application : les propriétés commerciales constituent la base de demande principale
Les applications commerciales ont représenté 54,2 % de la taille du marché des services d'inspection des bâtiments au Moyen-Orient et en Afrique en 2025. Les tours de bureaux, les centres commerciaux, les hôtels et les projets à usage mixte génèrent des travaux répétés pour la sécurité incendie, les évaluations structurelles et les contrôles de durabilité. Ces actifs connaissent plusieurs événements d'inspection au cours de leur vie opérationnelle, ce qui réduit l'exposition aux variations à court terme des nouveaux démarrages de projets. Les propriétaires de biens commerciaux ont également besoin d'enregistrements pouvant soutenir les exigences d'occupation, de maintenance et d'assurance. Le marché des services d'inspection des bâtiments au Moyen-Orient et en Afrique est soutenu par le grand volume de propriétés commerciales activement gérées dans les principales villes du Golfe. L'activité résidentielle ajoute des travaux supplémentaires à travers la livraison de logements, les ventes et les examens ultérieurs de défauts.
Les autres applications devraient croître à un CAGR de 12 % entre 2026 et 2031. Ce groupe couvre les installations industrielles, les usines pétrochimiques, les actifs logistiques et les sites adjacents aux infrastructures. Les conditions désertiques et les installations offshore rendent l'inspection aérienne et à distance utile pour détecter les fissures, la corrosion et les infiltrations d'eau sans recours extensif à l'échafaudage. SGS a rejoint le programme d'assurance des défauts inhérents de Tawuniya en Arabie Saoudite en juin 2026 en tant que prestataire de services d'inspection technique pour les examens de documents de conception, les inspections aux étapes critiques et les rapports de définition des risques. Les travaux industriels et liés à l'assurance donnent aux prestataires spécialisés des rôles au-delà de la remise conventionnelle des bâtiments. La croissance plus rapide de cette catégorie reflète le besoin d'inspection dans des environnements d'exploitation techniquement exigeants.
Par utilisateur final : la demande gouvernementale est la plus importante, et la gestion des installations connaît la croissance la plus rapide
Les gouvernements et les municipalités ont représenté 34,8 % de la demande des utilisateurs finaux en 2025. Cette position reflète la propriété étatique de nombreux grands projets régionaux et le rôle du secteur public dans l'application des règles de construction et d'occupation. Les entités publiques ont également besoin de capacités d'inspection pour les permis, les excavations, les bâtiments publics et les développements liés aux infrastructures. Les agences immobilières, les courtiers, les propriétaires et les investisseurs constituent des groupes de demande intermédiaires fiables à travers les transactions et la gestion des responsabilités pour défauts. Les compagnies d'assurance et les institutions financières jouent un rôle plus modeste mais peuvent exiger une inspection dans le cadre des processus de police ou de prêt. Le marché des services d'inspection des bâtiments au Moyen-Orient et en Afrique dispose d'une large base de clients car l'inspection soutient à la fois la réglementation et la gestion des actifs.
Les entreprises de gestion des installations devraient croître à un CAGR de 10,4 % entre 2026 et 2031. Les contrats de gestion des installations intégrée placent les obligations d'inspection aux côtés de la maintenance, du suivi de la conformité et des opérations du bâtiment. BEEAH a lancé des services de gestion des installations intégrée pour les bâtiments à émissions nettes nulles à Sharjah en octobre 2025, utilisant l'intelligence artificielle, l'Internet des objets et des systèmes basés sur le cloud pour l'inspection et le suivi de la conformité. L'Association de gestion des installations du Moyen-Orient et l'Agence de réglementation immobilière d'Ajman ont signé un accord en juin 2024 pour formaliser les parcours de formation pour la gestion des installations externalisée dans les tours résidentielles. Les prestataires de gestion des installations peuvent utiliser des capacités d'inspection intégrées pour offrir un service d'exploitation plus complet. Ce modèle transforme l'inspection d'un achat épisodique en un élément de contrat régulier.
Analyse géographique
Les Émirats Arabes Unis ont détenu 29,6 % du chiffre d'affaires régional en 2025, la position géographique la plus importante sur le marché des services d'inspection des bâtiments au Moyen-Orient et en Afrique. Leur position reflète une réglementation dense et une large base de propriétés commerciales, résidentielles et à usage mixte gérées. Bureau Veritas a reçu un contrat de services d'inspection de l'ADNOC pour la zone industrielle chimique TA'ZIZ à Al Ruwais en janvier 2026, couvrant l'inspection locale et mondiale des sources dans 5 pays. La loi de Dubaï n° 3 de 2026 exige des certificats de qualité et de sécurité pour les bâtiments âgés d'au moins 20 ans, avec des examens couvrant l'intégrité structurelle, le bardage extérieur, les systèmes mécaniques, électriques et de plomberie, et la conformité incendie. La loi prévoit des amendes allant jusqu'à 272 329 USD pour non-conformité, et les violations répétées peuvent entraîner 544 658 USD. L'infrastructure numérique soutient également les relevés par drone, la classification des défauts et les rapports connectés à la Modélisation des informations du bâtiment.
L'Arabie Saoudite devrait croître à un CAGR de 9,4 % de 2026 à 2031, le taux géographique le plus rapide sur le marché des services d'inspection des bâtiments au Moyen-Orient et en Afrique. Les initiatives gouvernementales ont représenté 86 % de la valeur des dépenses de projets engagés en 2025, soutenant des travaux liés à l'énergie, au logement, au tourisme et aux grandes infrastructures. Les calendriers de livraison pour les Jeux asiatiques d'hiver 2029, l'Exposition universelle 2030 et la Coupe du Monde FIFA 2034 soutiennent des besoins d'inspection continus. Les contrôles par des tiers sont de plus en plus intégrés aux processus locaux de permis et d'excavation. Le programme de nouvelles villes en Égypte soutient les besoins de remise des bâtiments, tandis que le Nigéria renforce la surveillance formelle. Le Nigéria renforce la surveillance formelle en développant des approches plus structurées de la conformité.
L'Afrique du Sud et le reste du Moyen-Orient et de l'Afrique offrent des opportunités à moyen terme à mesure que la gouvernance de l'inspection devient plus formelle. Le cadre de sécurité de juillet 2026 en Afrique du Sud traite la surveillance fragmentée de l'environnement bâti et soutient des exigences professionnelles plus claires. La proposition d'amendement du Conseil de développement de l'industrie de la construction comprend un Fonds de construction et une supervision élargie du Conseil national d'enregistrement des constructeurs de maisons pour les projets publics. Le Kenya a publié son Cadre national sur les inspections des bâtiments, les audits et les services de tests de sécurité en avril 2026, étendant les obligations d'inspection obligatoire aux nouveaux bâtiments à l'échelle nationale. Le cadre exige que les gouvernements de comté harmonisent leurs approches dans les 18 mois suivant l'entrée en vigueur. Ces développements peuvent renforcer la demande de services accrédités sur les marchés en dehors du Golfe.
Paysage concurrentiel
Le marché des services d'inspection des bâtiments au Moyen-Orient et en Afrique est modérément consolidé parmi les opérateurs mondiaux, tandis que les spécialistes régionaux restent importants sur plusieurs marchés africains. SGS, Bureau Veritas, Intertek, TÜV Rheinland, DEKRA et RINA couvrent un large éventail d'exigences d'inspection. Leur couverture ne se chevauche pas entièrement en Afrique subsaharienne, où les entreprises locales ont souvent des relations plus solides et des structures de coûts plus faibles. La concurrence dépend de l'accréditation, de la couverture technique, de la capacité de livraison locale et de la clarté des rapports. Les prestataires mondiaux sont les plus forts là où les clients ont besoin de pratiques cohérentes dans plusieurs pays.
Bureau Veritas a prolongé son accord de conformité qualité pour les projets NEOM et a reçu le contrat d'inspection TA'ZIZ de la Compagnie nationale pétrolière d'Abou Dhabi en janvier 2026. Les travaux NEOM couvrent les infrastructures, les énergies renouvelables, le rail et les projets aéroportuaires, tandis que le mandat TA'ZIZ comprend l'inspection sur site et mondiale des sources dans 5 pays. SGS a rejoint le programme d'assurance des défauts inhérents de Tawuniya en Arabie Saoudite en juin 2026 en tant que prestataire de services d'inspection technique. Cela donne à SGS un rôle dans les examens de documents de conception, les inspections aux étapes critiques et les rapports de définition des risques pour les projets de construction assurés. Ces mouvements montrent comment les principaux prestataires cherchent des travaux récurrents à travers de grands projets et des services liés à l'assurance.
La technologie devient un point de concurrence important sur le marché des services d'inspection des bâtiments au Moyen-Orient et en Afrique. Bureau Veritas utilise des drones approuvés par l'Autorité générale de l'aviation civile aux Émirats Arabes Unis pour développer des modèles tridimensionnels pouvant se connecter aux enregistrements de la Modélisation des informations du bâtiment. Les outils numériques peuvent réduire le besoin d'examens de façade sur échafaudage et conserver les informations d'inspection pour les travaux ultérieurs de maintenance et de conformité. Le Nigéria, le Kenya et l'Afrique de l'Ouest francophone offrent des opportunités aux entreprises capables de combiner l'accréditation locale avec la prestation numérique. Des inspecteurs qualifiés et des dispositifs clairs de gestion des données resteront nécessaires à mesure que les règles de construction et les exigences d'inspection deviendront plus formelles dans toute la région.
Leaders du secteur des services d'inspection des bâtiments au Moyen-Orient et en Afrique
-
SGS Group
-
Bureau Veritas
-
Intertek Group plc
-
TÜV Rheinland AG
-
DEKRA SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Le Département des travaux publics et des infrastructures d'Afrique du Sud a lancé le Cadre national de sécurité de l'environnement bâti et de la construction, imposant la conformité à l'érection des bâtiments, la certification des inspecteurs alignée sur la norme SANS 17024, et introduisant l'Indice de confiance dans les infrastructures publiques comme référence formelle de performance réglementaire.
- Juin 2026 : SGS a rejoint le Programme d'assurance des défauts inhérents de Tawuniya en Arabie Saoudite en tant que prestataire de services d'inspection technique, couvrant les examens de documents de conception, les inspections aux étapes critiques du projet et les rapports de définition des risques pour les projets de construction assurés à l'échelle du Royaume.
- Mars 2026 : Dubaï a promulgué la loi n° 3 de 2026 sur la qualité et la sécurité des bâtiments, imposant des certificats de qualité et de sécurité pour tous les bâtiments âgés de 20 ans ou plus, avec un périmètre d'inspection couvrant l'intégrité structurelle, le bardage, les systèmes mécaniques, électriques et de plomberie, et la conformité incendie. Les amendes vont jusqu'à 272 329 USD et doublent en cas de violations répétées.


Périmètre du rapport sur le marché des services d'inspection des bâtiments au Moyen-Orient et en Afrique
| Services d'inspection résidentielle |
| Services d'inspection d'éléments spécifiques |
| Services d'inspection des bâtiments commerciaux |
| Autres services spécialisés |
| Services internes |
| Services externalisés |
| Résidentiel |
| Commercial |
| Autres applications |
| Agences et courtiers immobiliers |
| Propriétaires et investisseurs |
| Gouvernements et municipalités |
| Compagnies d'assurance et institutions financières |
| Entreprises de gestion des installations |
| Arabie Saoudite |
| Émirats Arabes Unis |
| Nigéria |
| Égypte |
| Afrique du Sud |
| Reste du Moyen-Orient et de l'Afrique |
| Par service | Services d'inspection résidentielle |
| Services d'inspection d'éléments spécifiques | |
| Services d'inspection des bâtiments commerciaux | |
| Autres services spécialisés | |
| Par type d'approvisionnement | Services internes |
| Services externalisés | |
| Par application | Résidentiel |
| Commercial | |
| Autres applications | |
| Par utilisateur final | Agences et courtiers immobiliers |
| Propriétaires et investisseurs | |
| Gouvernements et municipalités | |
| Compagnies d'assurance et institutions financières | |
| Entreprises de gestion des installations | |
| Par pays | Arabie Saoudite |
| Émirats Arabes Unis | |
| Nigéria | |
| Égypte | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |


Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les services d'inspection des bâtiments au Moyen-Orient et en Afrique ?
Le marché des services d'inspection des bâtiments au Moyen-Orient et en Afrique devrait croître à un CAGR de 7,57 % de 2026 à 2031.
Quelle catégorie de service détient la plus grande part du chiffre d'affaires régional ?
Les services d'inspection des bâtiments commerciaux ont détenu 46,1 % du chiffre d'affaires des services en 2025.
Quel modèle d'approvisionnement connaît la croissance la plus rapide dans les services d'inspection régionaux ?
Les services externalisés sont à la fois le type d'approvisionnement le plus important à 61,3 % en 2025 et le plus en croissance, à un CAGR de 9,2 % jusqu'en 2031.
Quelle application devrait se développer le plus rapidement ?
Les autres applications, notamment l'inspection industrielle et adjacente aux infrastructures, devraient croître à un CAGR de 12 % jusqu'en 2031.
Quel pays connaît la croissance la plus rapide pour les prestataires d'inspection des bâtiments ?
L'Arabie Saoudite devrait enregistrer un CAGR de 9,4 % de 2026 à 2031.
Qu'est-ce qui stimule la demande de la gestion des installations pour les inspections ?
Les contrats de gestion des installations intégrée incluent des obligations de conformité et d'inspection, soutenant un CAGR de 10,4 % pour les entreprises de gestion des installations jusqu'en 2031.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

