
Taille et part du marché des services d'inspection des bâtiments en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
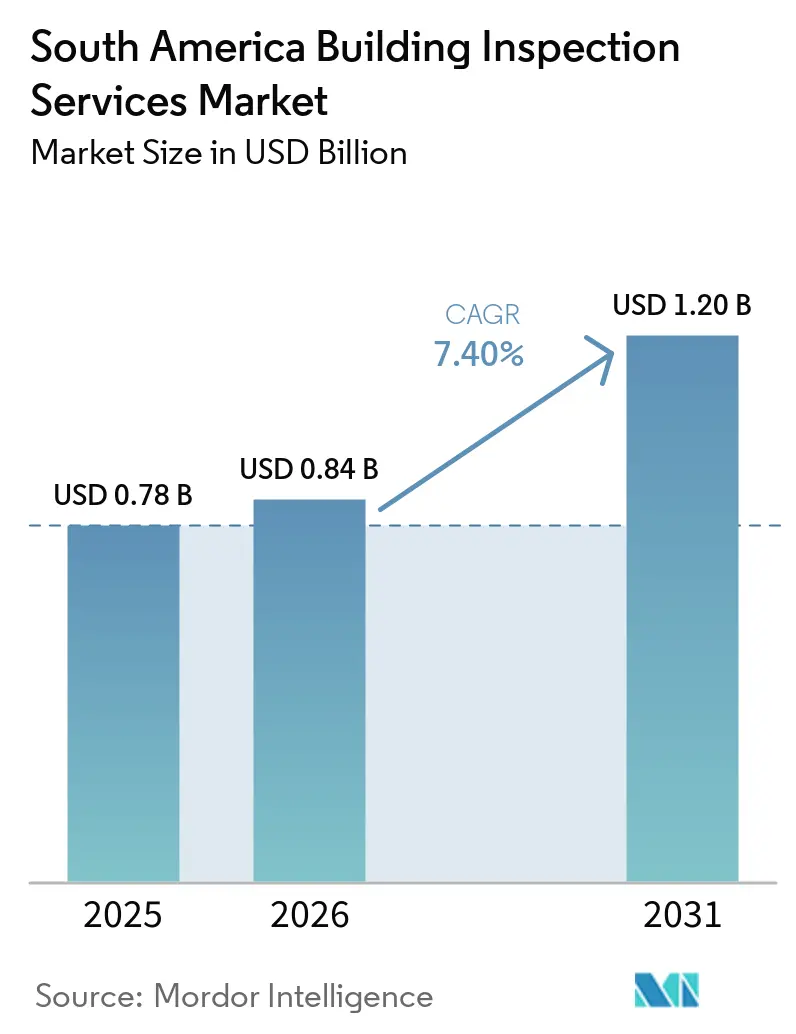
| Taille du marché de l'année de base (2025) | 0.78 Milliards de dollars |
| Taille du Marché (2026) | 0.84 Milliards de dollars |
| Taille du Marché (2031) | 1.20 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.40 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'inspection des bâtiments en Amérique du Sud par Mordor Intelligence
La taille du marché des services d'inspection des bâtiments en Amérique du Sud devrait augmenter de 0,78 milliard USD en 2025 à 0,84 milliard USD en 2026 et atteindre 1,20 milliard USD d'ici 2031, avec un CAGR de 7,40 % sur la période 2026-2031. Le renforcement des réglementations en matière de sécurité fait de l'inspection une exigence récurrente pour la construction formelle et les bâtiments existants. Le cadre national d'inspection proposé par le Brésil et la mise à jour de la norme sismique du Chili élèvent les exigences techniques pour les évaluations des bâtiments. Les investissements publics dans le logement, les transports, l'assainissement et le renouvellement urbain génèrent des travaux d'inspection aux stades de la planification, de la construction, de la livraison et de la maintenance. Les exigences des prêts hypothécaires et la diligence raisonnable institutionnelle en matière de propriété lient également la demande d'inspection au financement et aux transactions immobilières. Les technologies telles que les drones, la thermographie et les essais non destructifs, qui évaluent une structure sans causer de dommages, élargissent la gamme des actifs pouvant être inspectés en toute sécurité et efficacement.
Principaux enseignements du rapport
- Par service, les services d'inspection des bâtiments commerciaux détenaient 40,1 % de la part du marché des services d'inspection des bâtiments en Amérique du Sud en 2025, tandis que les autres services spécialisés devraient croître à un CAGR de 9,6 % jusqu'en 2031.
- Par type d'approvisionnement, les services externalisés détenaient 54,7 % de la part du marché des services d'inspection des bâtiments en Amérique du Sud en 2025 et devraient croître à un CAGR de 8,8 % jusqu'en 2031.
- Par application, les services résidentiels représentaient 48,8 % de la taille du marché des services d'inspection des bâtiments en Amérique du Sud en 2025, tandis que les services commerciaux devraient croître à un CAGR de 8,9 % jusqu'en 2031.
- Par utilisateur final, les propriétaires et investisseurs immobiliers détenaient 31,5 % de la taille du marché des services d'inspection des bâtiments en Amérique du Sud en 2025, tandis que les gouvernements et municipalités devraient croître à un CAGR de 9,2 % jusqu'en 2031.
- Par géographie, le Brésil détenait 57,8 % de la part régionale en 2025, tandis que la Colombie devrait croître à un CAGR de 8,6 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des services d'inspection des bâtiments en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement de la construction et de l'application des normes de sécurité | +2.0% | Brésil, Chili, Pérou | Court terme (≤ 2 ans) |
| Diligence raisonnable indépendante en matière de propriété | +1.8% | Brésil, Colombie, Chili | Moyen terme (2-4 ans) |
| Développement du logement, des transports et des infrastructures urbaines | +1.6% | Brésil, Colombie, Pérou, reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Réhabilitation des bâtiments vieillissants et modifiés de manière informelle | +1.2% | Brésil, Argentine, Pérou | Moyen terme (2-4 ans) |
| Dossiers numériques formels pour les banques et les assureurs | +1.0% | Brésil, Colombie, Chili | Long terme (≥ 4 ans) |
| Inspection par drone pour les actifs distants et difficiles d'accès | +0.9% | Brésil, Colombie, Chili, Argentine, reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le renforcement de la construction et de l'application des normes de sécurité redéfinit l'inspection comme une infrastructure obligatoire
Les exigences réglementaires font évoluer l'inspection des bâtiments d'une activité discrétionnaire vers une obligation formelle de conformité sur le marché des services d'inspection des bâtiments en Amérique du Sud. La commission de développement régional du Sénat brésilien a approuvé le PL 159/2026 en avril 2026, faisant avancer un système d'inspection périodique proposé et la certification Laudo de Inspeção Técnica de Edificação, ou LITE[1]. La proposition s'appuie sur la norme d'inspection NBR 16747 de l'Association brésilienne des normes techniques et exige des registres de responsabilité professionnelle de la part d'ingénieurs qualifiés. La norme NCh433:2026 du Chili exige désormais une évaluation plus approfondie des sols et une révision du zonage sismique, ce qui élargit les travaux techniques nécessaires avant la construction et l'occupation[2]. La loi colombienne 1796 exige une supervision technique indépendante pour certains projets résidentiels à logements multiples, créant un besoin d'inspection récurrent après la livraison. La proposition péruvienne de 2026 sur l'accréditation des examinateurs urbains vise également à renforcer les qualifications pour les évaluations de sécurité structurelle.
La diligence raisonnable indépendante en matière de propriété crée une demande d'inspection récurrente
Les évaluations indépendantes prennent de plus en plus d'importance dans les décisions de financement immobilier et d'investissement sur le marché des services d'inspection des bâtiments en Amérique du Sud. Au Brésil, les évaluations d'ingénierie certifiées soutiennent les évaluations de garantie hypothécaire en vertu de la Résolution n° 4.676 de la Banque centrale, liant les travaux d'inspection au processus de financement du logement. Le programme de logement Minha Casa, Minha Vida a contractualisé 2 millions de logements depuis 2023, soutenant une large base de transactions résidentielles financées. Les acheteurs institutionnels à São Paulo et Rio de Janeiro exigent de plus en plus des examens techniques des systèmes structurels, de plomberie, électriques et de façade avant d'approuver des acquisitions. Cette exigence fait de l'inspection un contrôle standard dans le processus de transaction plutôt qu'une étape effectuée uniquement après un accord. Les réformes du financement du logement au Chili et les pratiques de financement du développement en Colombie soutiennent également des exigences plus formelles en matière d'évaluation et de documentation technique.
Le développement du logement, des transports et des infrastructures urbaines soutient les volumes d'inspection
Les programmes publics créent un pipeline de projets pluriannuels pour le marché des services d'inspection des bâtiments en Amérique du Sud. Le Novo PAC brésilien a engagé 260 milliards USD jusqu'en 2026, et 140 milliards USD avaient été exécutés fin 2024, soutenant les besoins d'inspection dans les transports, l'assainissement, le logement et d'autres actifs publics[3]. Reforma Casa Brazil, lancé en novembre 2025, a alloué 7,4 milliards USD pour la rénovation de plus de 12 millions de ménages urbains et exige des évaluations de l'état avant et après les travaux soutenus. Le projet de métro de Bogotá d'une valeur de 5,3 milliards USD en Colombie crée des exigences d'inspection de construction, de mise en service et de livraison de longue durée. Le Pérou a mis à jour son Règlement national de construction en 2025, élargissant les exigences techniques pour les nouvelles constructions. Les dossiers d'inspection numériques formels aident également les banques, les assureurs et les organismes publics à établir un dossier traçable de l'état des bâtiments pouvant être utilisé dans le cadre des prêts, de la souscription et de la planification de la maintenance.
La réhabilitation des bâtiments vieillissants et modifiés de manière informelle élargit le pipeline de services
Les bâtiments existants constituent une base de demande moins dépendante de l'activité de nouvelle construction sur le marché des services d'inspection des bâtiments en Amérique du Sud. L'Institut brésilien d'évaluations et d'expertises en ingénierie a rapporté que 66 % des accidents de bâtiments au Brésil étaient liés à un entretien préventif différé plutôt qu'à des défauts de construction d'origine. Le Pérou compte 1,6 million de logements construits de manière informelle, et seulement 16 % disposaient de permis de construire, selon l'Institut d'économie péruvien. Les bâtiments modifiés de manière informelle peuvent nécessiter des vérifications du renforcement sismique, des agencements de murs, des systèmes électriques et des systèmes d'eau qui vont au-delà d'une simple inspection visuelle. Une étude de 2025 sur les maisons auto-construites à Lima a documenté des violations du code de construction qui augmentent la complexité de ces évaluations. Les directives de maintenance NBR 5674:2024 du Brésil soutiennent également les examens programmés des façades, tandis que les drones permettent un accès plus sûr aux toits, façades, conduits et autres emplacements difficiles.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie d'inspecteurs techniques accrédités | -1.2% | Brésil, Colombie | Court terme (≤ 2 ans) |
| Volatilité des devises et coûts des technologies importées | -1.0% | Argentine, Brésil, Chili | Moyen terme (2-4 ans) |
| Application inégale des codes de construction entre les municipalités | -0.9% | Colombie, Pérou, reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Construction informelle et substitution par des inspections à faible coût | -0.8% | Brésil, Pérou, reste de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La pénurie d'inspecteurs techniques accrédités limite la capacité de prestation
La disponibilité d'inspecteurs qualifiés peut limiter la vitesse à laquelle le marché des services d'inspection des bâtiments en Amérique du Sud peut répondre aux nouvelles exigences de conformité. Le Brésil est soumis à une pression due à une forte activité d'infrastructure et à une baisse des inscriptions dans les écoles d'ingénierie, ce qui limite l'offre de professionnels expérimentés. La section de Lima de l'Ordre des ingénieurs du Pérou a accrédité 144 inspecteurs techniques municipaux pour 2026-2027, dont 51 premières certifications. Les groupes professionnels au Pérou ont également demandé le retour de la participation obligatoire des ingénieurs civils aux inspections de sécurité des bâtiments. Les règles chiliennes sur les fonctionnaires publics agissant en tant qu'inspecteurs techniques de travaux créent des exigences d'enregistrement différentes de celles appliquées aux spécialistes privés. L'application inégale entre les municipalités et le recours à des alternatives informelles moins coûteuses peuvent également réduire la demande pour les prestataires accrédités et créer des retards d'inspection.
La volatilité des devises et les coûts des équipements importés limitent le déploiement technologique
Les équipements importés augmentent le coût des services avancés sur le marché des services d'inspection des bâtiments en Amérique du Sud. Les outils de thermographie, les testeurs ultrasoniques, les drones équipés de LiDAR et d'autres systèmes d'inspection sont largement approvisionnés en dehors de la région. L'Argentine est la plus exposée en raison des droits d'importation, des taxes, de la logistique et de la dépréciation monétaire qui augmentent les coûts d'acquisition locaux. L'Organisation de coopération et de développement économiques a identifié les contraintes de change et les restrictions à l'importation comme des obstacles à l'adoption technologique en Argentine en 2025. Les petites entreprises brésiliennes font également face à des coûts en capital élevés pour les instruments importés, ce qui peut les amener à louer des équipements plutôt qu'à les posséder. Les règles sismiques mises à jour du Chili exigent des sondages de sol plus profonds, augmentant la demande d'équipements spécialisés là où l'offre locale reste limitée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service : les évaluations commerciales sont en tête tandis que les formats spécialisés croissent plus rapidement
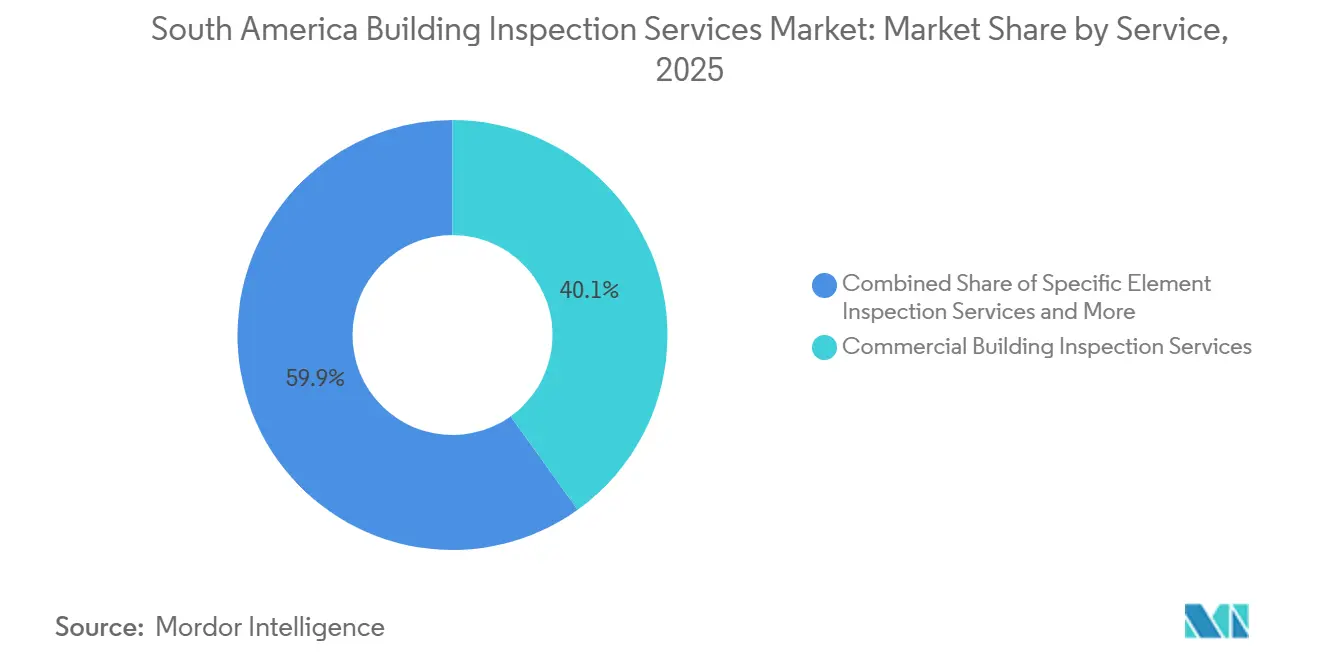
Les services d'inspection des bâtiments commerciaux détenaient 40,1 % du marché des services d'inspection des bâtiments en Amérique du Sud en 2025, ce qui en fait la plus grande catégorie de services. Les grands bureaux, les propriétés commerciales, les installations logistiques et les actifs à plusieurs étages nécessitent des vérifications combinées des systèmes structurels, mécaniques, électriques, de plomberie et de suppression d'incendie. Ces missions impliquent souvent plus d'une discipline et peuvent soutenir des engagements de service plus longs. Les services d'inspection résidentielle et d'inspection d'éléments spécifiques restent importants pour les propriétés résidentielles et les réparations ciblées de bâtiments. Le programme Reforma Casa Brazil soutient ce travail car les projets de réhabilitation financés nécessitent des évaluations avant le début des travaux et après leur achèvement. Le mix de services s'étend donc au-delà des inspections visuelles ponctuelles vers des examens documentés et récurrents de l'état des bâtiments.
Les autres services spécialisés devraient croître à un CAGR de 9,6 % jusqu'en 2031, le taux le plus rapide parmi les types de services. Cette catégorie comprend les vérifications de façades par drone, la thermographie et les essais structurels non destructifs. ViaMobilidade a intégré des patrouilles de drones sur les lignes 8 et 9 du métro de São Paulo en avril 2026, montrant comment une inspection aérienne peut couvrir des zones qui prendraient beaucoup plus de temps à examiner depuis le sol. Le régulateur de l'électricité brésilien exige des inspections périodiques par drone des lignes de transmission, ce qui soutient l'utilisation de ce format pour les actifs d'infrastructure. Les normes techniques élargissent également l'attention portée à la climatisation, à la prévention des incendies et à d'autres systèmes critiques de bâtiments. Ces changements donnent aux prestataires de services une raison d'offrir des travaux spécialisés en parallèle des inspections commerciales conventionnelles.

Par type d'approvisionnement : l'externalisation détient la position la plus importante et la croissance la plus rapide
Les services externalisés détenaient 54,7 % de la part régionale en 2025. Les propriétaires immobiliers font appel à des prestataires externes pour accéder à des spécialistes accrédités sans maintenir des équipes internes dans plusieurs juridictions. Cette approche est particulièrement pertinente lorsqu'un professionnel doit signer les dossiers d'inspection et assumer la responsabilité formelle de l'évaluation. Le système LITE proposé par le Brésil, les exigences sismiques du Chili et les règles de supervision technique indépendante de la Colombie renforcent tous la valeur de l'expertise tierce. Les grandes agences et organisations de gestion immobilière maintiennent encore des équipes internes là où elles peuvent supporter le coût d'un personnel technique permanent. La prestation interne reste la plus courante lorsque l'inspection fait partie du rôle de surveillance continue des bâtiments d'une autorité publique.
Les services externalisés devraient également se développer à un CAGR de 8,8 % jusqu'en 2031, le format d'approvisionnement le plus rapide. Les exigences techniques pour les drones, la thermographie et la documentation numérique des bâtiments augmentent l'investissement nécessaire pour maintenir un service interne compétitif. Intertek a acquis TESIS, une entreprise de test de produits de construction de São Paulo, en mai 2025 pour étendre ses services de test, d'assurance, d'inspection et de certification dans le domaine de la construction au Brésil. L'acquisition démontre comment les grands prestataires assemblent des plateformes de services externes plus larges. La validation formelle par un tiers crée également une demande qui ne peut pas simplement être réaffectée à une équipe interne de gestion des installations. Cela soutient l'utilisation continue des services externalisés à mesure que la portée réglementaire devient plus complexe.
Par application : le secteur résidentiel est en tête tandis que la demande commerciale s'accélère
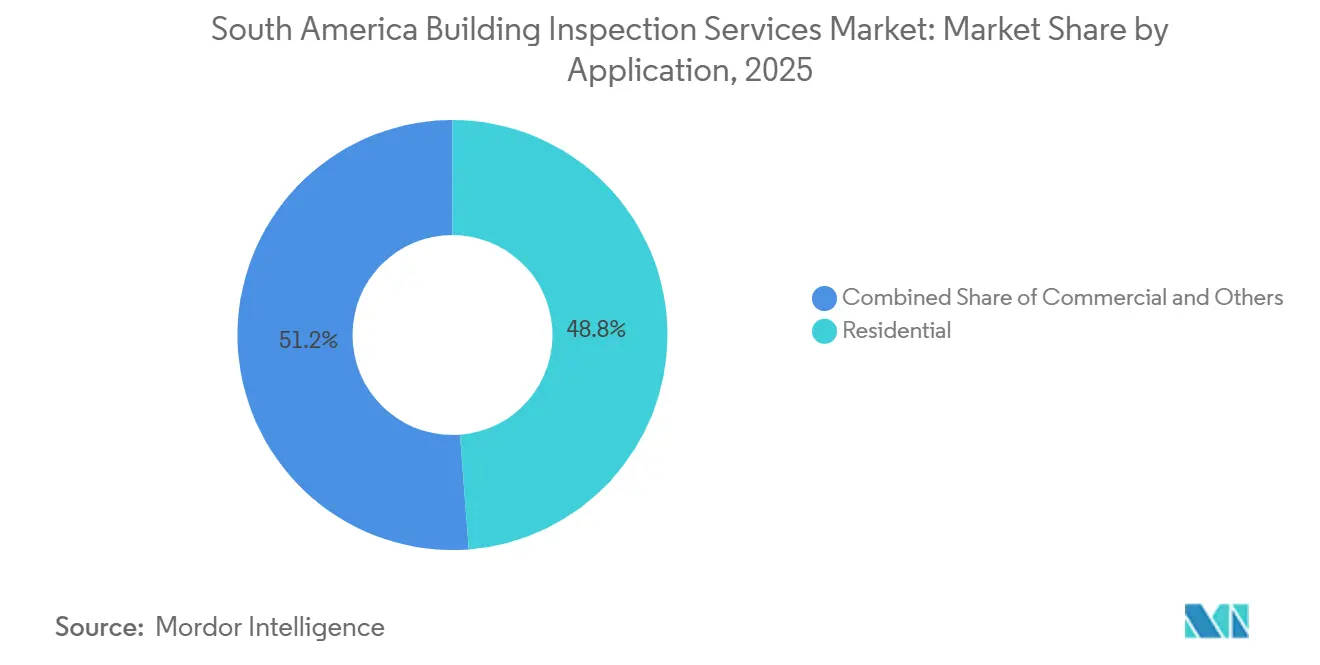
Les applications résidentielles représentaient 48,8 % de la part régionale en 2025. Le vaste parc immobilier de la région et les programmes de logement social créent une demande pour les examens de l'état, les évaluations hypothécaires et les inspections de réhabilitation. Les règles de financement du logement au Brésil exigent des évaluations d'ingénierie certifiées pour les évaluations de garantie immobilière, reliant les inspections résidentielles aux processus d'approbation des prêts. Les logements existants nécessitent également des évaluations avant que les réparations soient financées dans le cadre des programmes de réhabilitation du logement. La construction informelle au Pérou et les risques de maintenance des bâtiments au Brésil ajoutent une autre couche de demande d'évaluation résidentielle. Ces facteurs maintiennent le travail résidentiel au cœur de la base de volume pour les prestataires d'inspection.
Les applications commerciales devraient croître à un CAGR de 8,9 % jusqu'en 2031. Les entrepôts, les sites de stockage frigorifique, les centres de données et les projets urbains à usage mixte nécessitent des vérifications lors de la conception, de la construction, de la mise en service et de l'exploitation. Le développement Bogotá Quora illustre la gamme d'inspections associées à des projets complexes combinant des usages de bureaux, résidentiels, hôteliers, commerciaux et culturels. Les autres applications comprennent les actifs industriels, d'infrastructure et institutionnels qui bénéficient du programme multisectoriel Novo PAC du Brésil. Les projets commerciaux et industriels ont souvent des valeurs contractuelles plus élevées et des cycles d'inspection plus longs que les maisons individuelles. Cela les rend importants pour les revenus des prestataires même lorsque leur part des événements d'inspection est plus faible.
Par utilisateur final : les propriétaires immobiliers sont en tête tandis que les acheteurs publics croissent plus rapidement
Les propriétaires et investisseurs immobiliers détenaient 31,5 % de la part régionale en 2025. Leur demande est soutenue par les exigences hypothécaires, les transactions immobilières et la nécessité d'identifier les défauts avant l'acquisition ou la rénovation. Les examens techniques peuvent couvrir la structure du bâtiment, la plomberie, les systèmes électriques, l'état des façades et les dossiers de conformité. Les agences et courtiers immobiliers ont également besoin de certificats et de documentation connexe à mesure que les transactions immobilières deviennent plus formelles. Les compagnies d'assurance et les institutions financières utilisent les évaluations des bâtiments pour évaluer la qualité des garanties et le risque structurel. Les sociétés de gestion des installations représentent un groupe d'utilisateurs plus restreint mais peuvent créer des travaux récurrents à mesure que les examens de maintenance deviennent planifiés plutôt que réactifs.
Les gouvernements et municipalités devraient croître à un CAGR de 9,2 % jusqu'en 2031. Les programmes d'infrastructure publique nécessitent des inspections avant la construction, pendant la livraison et tout au long des cycles de maintenance ultérieurs. Les programmes Novo PAC et Reforma Casa Brazil du Brésil élargissent le nombre de projets publics nécessitant une documentation de l'état. Les mises à jour du Pérou au Règlement national de construction élargissent également la portée technique des évaluations pour les bâtiments formellement développés. Les acheteurs publics exigent souvent des rapports répondant aux besoins d'audit public et de documentation de financement. Cela crée des opportunités pour les prestataires qui combinent l'inspection technique avec des dossiers clairs et une certification accréditée.
Analyse géographique
Le Brésil détenait 57,8 % de la part régionale en 2025, soutenu par son échelle de construction, sa base réglementaire et son pipeline d'investissements publics. Le Novo PAC avait exécuté 140 milliards USD fin 2024 et continue de soutenir les travaux sur les autoroutes, les chemins de fer, l'assainissement et le logement. Reforma Casa Brazil soutient désormais les améliorations du logement pour plus de 12 millions de ménages urbains et exige des évaluations avant et après la réhabilitation. La NBR 16747 fournit la méthodologie technique pour les inspections de bâtiments, tandis que le PL 159/2026 est destiné à établir une obligation nationale s'il est promulgué. La Caixa Econômica Federal exige une inspection d'ingénierie en personne avant d'approuver un prêt immobilier, reliant la demande au cycle hypothécaire national. Le Brésil combine donc les travaux de nouvelle construction, de réhabilitation, de prêt et d'infrastructure au sein d'une seule grande base d'inspection.
La Colombie devrait croître à un CAGR de 8,6 % jusqu'en 2031, le taux géographique le plus rapide sur le marché des services d'inspection des bâtiments en Amérique du Sud. Le Département administratif national des statistiques a enregistré une augmentation de 11,2 % en glissement annuel de la superficie de construction approuvée dans 302 municipalités au cours des 11 premiers mois de 2025. Le projet de métro de Bogotá d'une valeur de 5,3 milliards USD était achevé à 80 % à mi-2026 et nécessite des examens continus de mise en service et de livraison. Les projets de transport planifiés en Colombie soutiennent également un pipeline d'inspection publique plus long. Le Chili dispose d'un cadre réglementaire mature pour les inspecteurs techniques de travaux sur les bâtiments à usage public et les bâtiments résidentiels de grande hauteur. La nouvelle norme sismique NCh433:2026 renforce les exigences d'évaluation dans toutes les zones sismiques du pays.
L'Argentine et le Pérou contribuent de manière significative à la demande régionale malgré différentes contraintes à court terme. Le secteur de la construction en Argentine a progressé de 6 % en termes réels en 2025, bien que la suspension de projets fédéraux contraigne le pipeline d'inspection publique. Les coûts élevés des drones importés et des équipements d'essais non destructifs limitent la disponibilité des services avancés. Le Pérou combine une base de construction formelle en croissance avec un vaste parc de logements informels, créant un besoin à la fois d'inspections de conformité et d'évaluations de réhabilitation. L'Équateur, l'Uruguay, le Paraguay, la Bolivie et le Venezuela ajoutent une demande incrémentale par le biais du développement urbain et de la gestion des risques liés aux bâtiments. La densification urbaine et l'exposition sismique de l'Équateur créent un besoin particulièrement pertinent pour les services d'inspection structurelle.
Paysage concurrentiel
Le marché des services d'inspection des bâtiments en Amérique du Sud est modérément fragmenté. SGS, Bureau Veritas, Intertek, TÜV Rheinland et DEKRA sont en concurrence avec des spécialistes nationaux et régionaux. Les prestataires mondiaux se distinguent par leurs réseaux de laboratoires, leurs accréditations, une couverture de services plus large et des systèmes de rapports numériques. Les entreprises nationales peuvent se démarquer par leurs relations locales, une couverture terrain plus rapide et leur connaissance des règles municipales. L'accréditation selon les normes 17020 de l'Organisation internationale de normalisation et de la Commission électrotechnique internationale pour les organismes d'inspection et 17065 pour la certification de produits peut créer une barrière à l'entrée pour les prestataires plus petits et informels. Cette structure favorise la concurrence sur la capacité technique et l'acceptation réglementaire plutôt que sur le seul prix.
Intertek a acquis TESIS au Brésil en mai 2025, ajoutant une entreprise de test de produits de construction avec une expertise locale établie. En février 2026, Intertek a accepté d'acquérir QTEST à Medellín pour étendre sa présence dans les tests et la certification électriques en Colombie. SGS a reçu l'accréditation brésilienne CGCRE/Inmetro en janvier 2026 pour l'inspection des développements et des infrastructures selon la norme ISO/IEC 17020. Ces mouvements améliorent la capacité des entreprises mondiales à fournir des services de test, d'inspection et de certification pour des projets plus importants. SGS et Bureau Veritas ont mis fin aux discussions de fusion en janvier 2025, les laissant poursuivre des stratégies distinctes dans la région. La poursuite d'opérations indépendantes préserve un ensemble plus large de grands concurrents pour les clients sud-américains.
Des opportunités subsistent dans les petites villes brésiliennes, les districts périurbains, les vérifications de façades par drone, les inspections de toits et les programmes de réhabilitation nécessitant une documentation de financement public. Les prestataires adoptent également la photogrammétrie, le balayage LiDAR et l'identification numérique des défauts pour produire des dossiers compatibles avec la modélisation des informations du bâtiment pour les gestionnaires d'actifs. Bureau Veritas a accepté d'acquérir Lotusworks en avril 2026, renforçant les capacités de mise en service et d'assurance qualité pour les centres de données et les installations spécialisées similaires. TÜV Rheinland a élargi sa capacité de laboratoire en Amérique du Sud, tandis que DEKRA détient une accréditation en Colombie. La capacité à combiner l'inspection sur le terrain, les tests, la certification et la documentation numérique devient de plus en plus importante pour les exigences complexes des clients. Les prestataires plus petits restent pertinents là où l'accès local et la connaissance spécialisée des services sont plus précieux qu'une large empreinte régionale.
Leaders du secteur des services d'inspection des bâtiments en Amérique du Sud
-
SGS Group
-
Bureau Veritas
-
Intertek Group plc
-
Applus+
-
TÜV Rheinland AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Août 2026 : le Ministerio de Vivienda y Urbanismo du Chili a publié le Decreto Exento N° 28 dans le Diario Oficial, promulguant officiellement la NCh433:2026 comme norme nationale de conception parasismique pour les bâtiments. La mise à jour impose un sondage de sol de 30 mètres et des classifications de zonage sismique révisées pour tous les projets, élargissant directement la portée et la complexité des services d'inspection et de certification structurelles dans l'ensemble du secteur de la construction formelle au Chili.
- Avril 2026 : Bureau Veritas a signé un accord pour acquérir Lotusworks, une entreprise de mise en service d'actifs critiques et d'assurance qualité, pour 412 millions USD. L'acquisition renforce les capacités de mise en service technique et d'assurance qualité de la division Bâtiments et Infrastructures de Bureau Veritas, positionnant l'entreprise pour les projets de construction de centres de données et d'inspection d'installations de semi-conducteurs entrant en Amérique du Sud via les investissements des hyperscalers.
- Avril 2026 : ViaMobilidade, opérateur des lignes 8 et 9 du métro de São Paulo, a formellement intégré l'inspection aérienne par drone dans son programme de surveillance des infrastructures ferroviaires. Les drones peuvent couvrir des tronçons d'inspection en 2 minutes qui nécessitaient auparavant des heures de patrouille au sol et sont intégrés avec des caméras analytiques, des capteurs d'actifs et un centre de contrôle en temps réel.
Portée du rapport sur le marché des services d'inspection des bâtiments en Amérique du Sud
| Services d'inspection résidentielle |
| Services d'inspection d'éléments spécifiques |
| Services d'inspection des bâtiments commerciaux |
| Autres services spécialisés |
| Services internes |
| Services externalisés |
| Résidentiel |
| Commercial |
| Autres applications |
| Agences et courtiers immobiliers |
| Propriétaires et investisseurs immobiliers |
| Gouvernements et municipalités |
| Compagnies d'assurance et institutions financières |
| Sociétés de gestion des installations |
| Brésil |
| Argentine |
| Chili |
| Colombie |
| Pérou |
| Reste de l'Amérique du Sud |
| Par service | Services d'inspection résidentielle |
| Services d'inspection d'éléments spécifiques | |
| Services d'inspection des bâtiments commerciaux | |
| Autres services spécialisés | |
| Par type d'approvisionnement | Services internes |
| Services externalisés | |
| Par application | Résidentiel |
| Commercial | |
| Autres applications | |
| Par utilisateur final | Agences et courtiers immobiliers |
| Propriétaires et investisseurs immobiliers | |
| Gouvernements et municipalités | |
| Compagnies d'assurance et institutions financières | |
| Sociétés de gestion des installations | |
| Par pays | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Pérou | |
| Reste de l'Amérique du Sud |
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour les services d'inspection des bâtiments en Amérique du Sud jusqu'en 2031 ?
Le secteur devrait atteindre 1,2 milliard USD d'ici 2031, avec un CAGR de 7,4 % à partir de 2026.
Quelle catégorie de services est en tête de la demande en Amérique du Sud ?
Les services d'inspection des bâtiments commerciaux étaient en tête avec une part de 40,1 % en 2025, reflétant la demande des actifs complexes de bureaux, de commerce de détail et de logistique.
Quelle catégorie de services connaît la croissance la plus rapide ?
Les autres services spécialisés devraient croître à un CAGR de 9,6 % jusqu'en 2031, soutenus par les drones, la thermographie et les essais non destructifs.
Pourquoi les propriétaires immobiliers font-ils appel à des prestataires d'inspection externalisés ?
Les services externalisés détenaient une part de 54,7 % en 2025 car les propriétaires peuvent accéder à une expertise technique accréditée et gérer les responsabilités de conformité.
Quel pays devrait connaître la croissance la plus rapide pour les services d'inspection des bâtiments ?
La Colombie devrait croître à un CAGR de 8,6 % jusqu'en 2031, soutenue par la reprise de la construction et les grands projets d'infrastructure.
Qu'est-ce qui stimule la demande du secteur public pour les inspections de bâtiments ?
Les gouvernements et municipalités devraient croître à un CAGR de 9,2 % jusqu'en 2031, car les programmes de logement, de transport et de bâtiments publics nécessitent des dossiers de condition et des examens techniques.