
北米建物検査サービス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
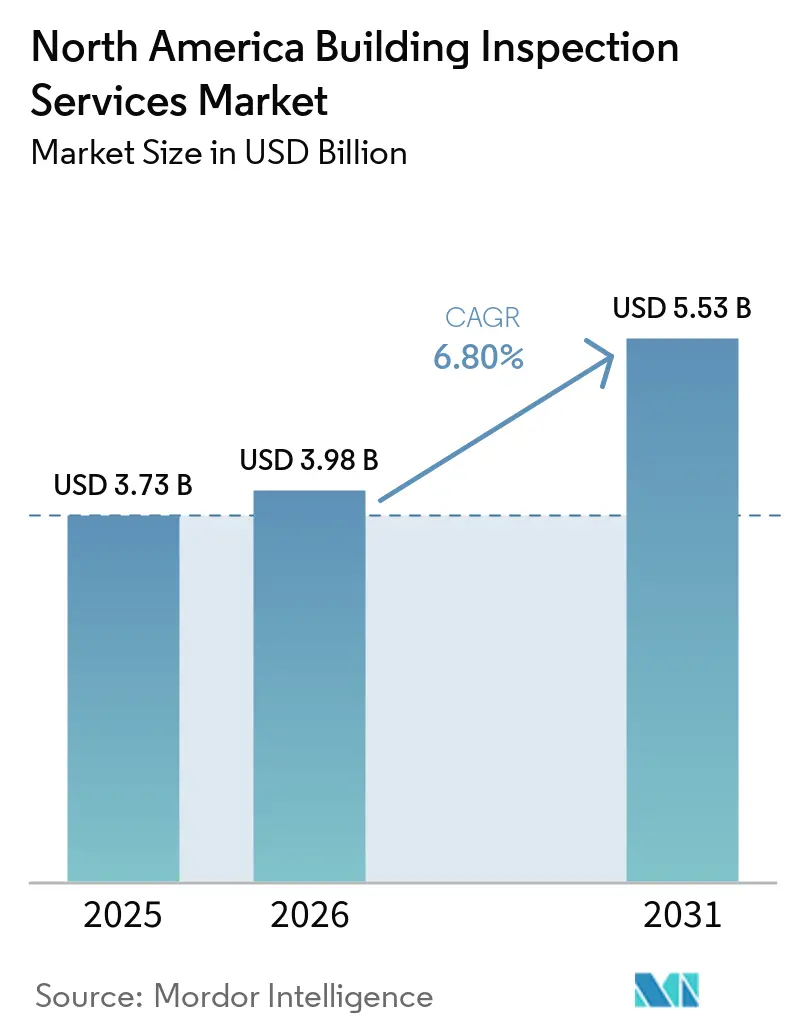
| 基準年の市場規模 (2025) | 3.73 十億米ドル |
| 市場規模 (2026) | 3.98 十億米ドル |
| 市場規模 (2031) | 5.53 十億米ドル |
| 成長率 (2026 - 2031) | 6.80 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米建物検査サービス市場分析
北米建物検査サービス市場規模は2025年に37.3 ビリオン 米ドルと評価され、2026年の39.8 ビリオン 米ドルから2031年には55.3 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは6.80%です。
北米建物検査サービス市場は、住宅購入、商業用融資、建設承認に組み込まれた検査要件から恩恵を受けています。新しいコードサイクルにより、計画審査、文書化されたコンプライアンス、フォローアップ評価の必要性も高まっています。老朽化した住宅、商業用建物、公共資産は、修繕、安全性、エネルギー性能に関連する定期的な業務を生み出しています。プロバイダーは、より広範なサービス範囲、デジタルレポート、専門的な技術能力で対応しています。人材不足と地域ごとに異なるライセンス規則が利用可能なキャパシティを制限しており、これは訓練されたスタッフと確立されたコンプライアンスシステムを持つ事業者に有利に働いています。
主要レポートのポイント
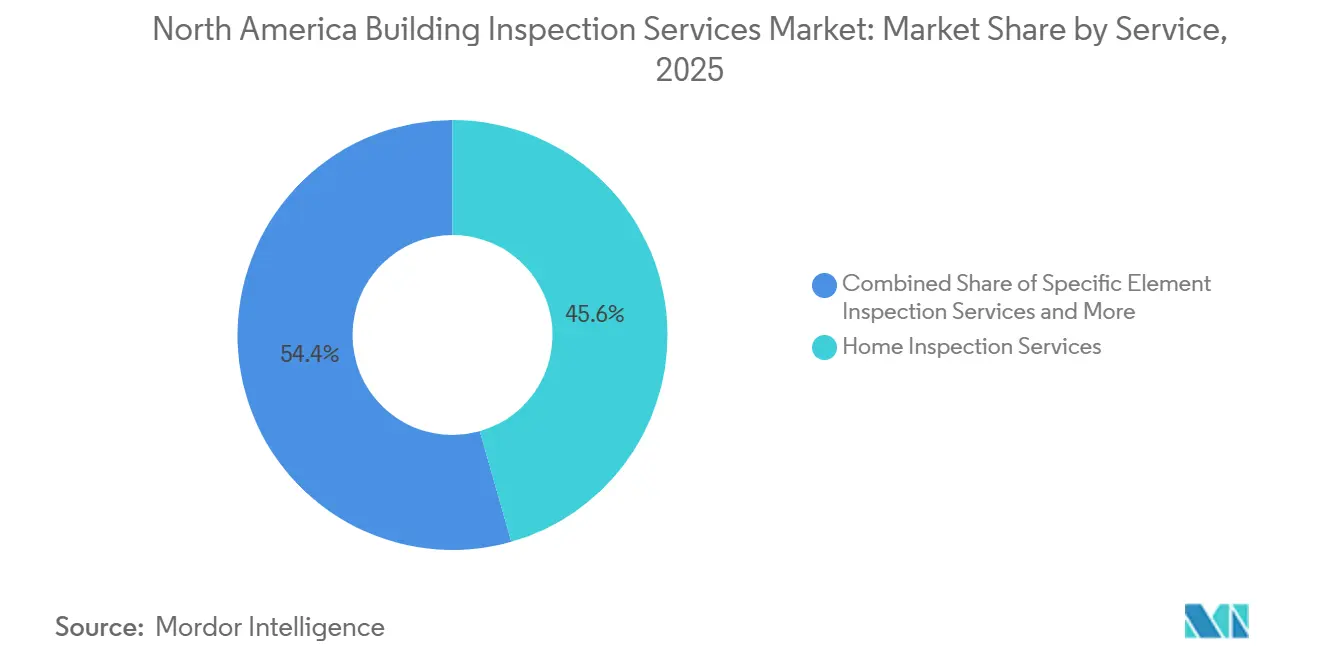
- サービス別では、住宅検査サービスが2025年の北米建物検査サービス市場シェアの45.6%を占め、その他専門サービスは2031年までに8.9%のCAGRで成長すると予測されています。
- 調達タイプ別では、自社内サービスが2025年の北米建物検査サービス市場シェアの57.8%を占め、外部委託サービスは2031年までに8.4%のCAGRで成長すると予測されています。
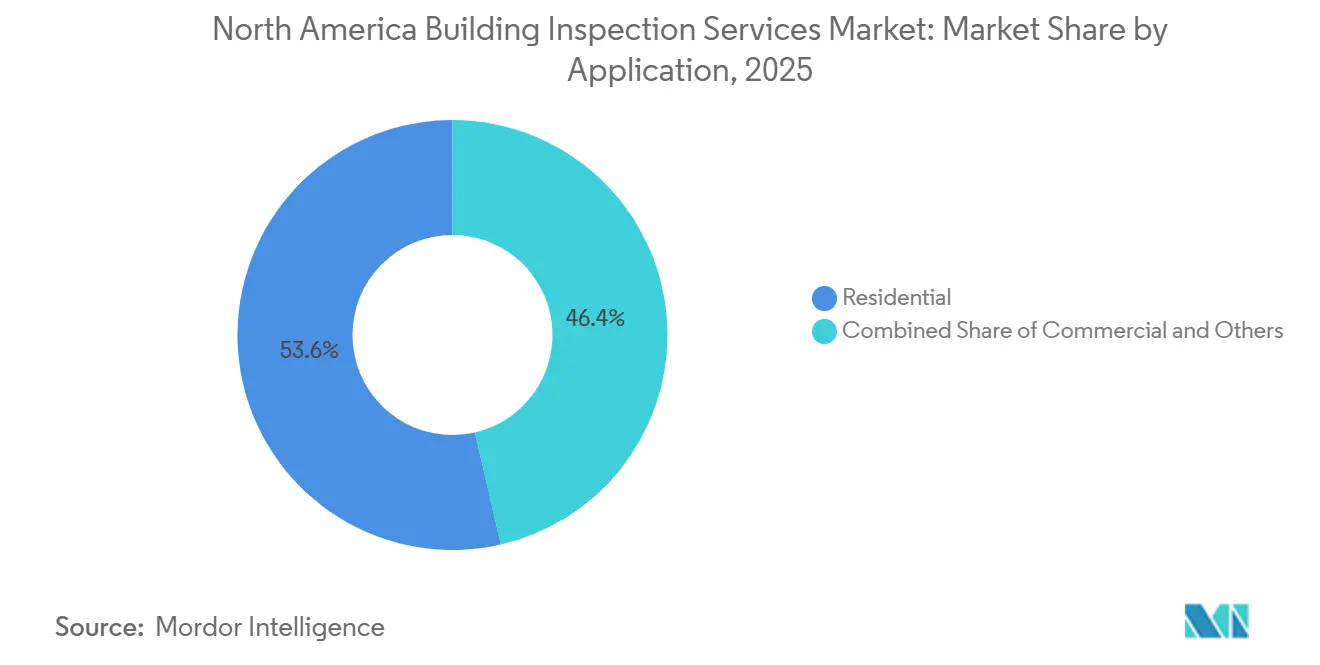
- 用途別では、住宅用が2025年の北米建物検査サービス市場規模の53.6%を占め、その他用途は2031年までに10.8%のCAGRで成長すると予測されています。
- エンドユーザー別では、不動産代理店およびブローカーが2025年の北米建物検査サービス市場シェアの39.8%を占め、政府および地方自治体は2031年までに8.9%のCAGRで成長すると予測されています。
- 地域別では、米国が2025年の北米建物検査サービス市場シェアの82.5%を占め、メキシコは2031年までに8.5%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
北米建物検査サービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 不動産取引における デューデリジェンス | +1.8% | 米国およびカナダ、 特に取引量の多い大都市圏 | 短期(2年以内) |
| 州および地方自治体による 建築基準の厳格化 | +1.5% | 米国、2025年および2026年に 新しいコードサイクルを採用する州を含む | 中期(2~4年) |
| 老朽化した住宅用および 商業用建物ストック | +1.2% | 米国およびカナダ、 中西部および北東部の古い大都市圏での圧力を含む | 長期(4年以上) |
| 改修、改築、および 気候レジリエンスプロジェクト | +1% | カナダおよび米国、 都市部および沿岸部を含む | 中期(2~4年) |
| ポートフォリオレベルの 不動産インテリジェンスサブスクリプション | +0.6% | 米国、特に不動産投資信託、 家主、保険会社 | 中期(2~4年) |
| デジタルで監査可能な 検査エビデンス | +0.5% | 米国およびカナダ、 特にコンプライアンスが重視される商業用資産 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
不動産取引におけるデューデリジェンス
購入前検査は、米国およびカナダにおける通常の住宅取引プロセスの一部であり続けています。全米不動産業者協会は、典型的なエージェントが2025年中に9件の取引を完了したと報告しており、これは検査プロバイダーへの定期的な紹介基盤を支えています[1]。物件価格が高い場合、買い手はより大きな財務リスクにさらされます。そのリスクにより、修繕の必要性、建物システム、および隠れた欠陥への精査が高まります。したがって、検査レポートは、手頃な価格の問題が取引量を減少させる場合でも、引き続き重要性を持ち続けることができます。商業用貸し手も融資前に物件状態評価を使用しており、これは住宅再販サイクル以外での需要を支えています。
北米建物検査サービス市場は、交渉および引受における検査レポートの役割によって支えられています。買い手は調査結果を使用して、クロージング前に修繕義務を評価します。貸し手と保険会社は、物件の状態とリスクを評価するためにレポートを使用します。これらの用途は、取引の数だけでなく、取引の質に結びついた需要を生み出します。エージェントの紹介は、確立された住宅プロバイダーの顧客獲得コストも削減します。この関係により、サービス品質、レポートの速度、および地域での評判が重要な競争要因となっています。
州および地方自治体による建築基準の厳格化
新しい建築・エネルギーコード版は計画審査要件を増加させ、新たな検査ステップを生み出します。ニューヨーク市は、2026年3月30日以降に申請された関連建築申請に対して2025年エネルギー保全コードの施行を開始しました[2]。この変更により、対象プロジェクトに必要な文書が拡大されます。建物オーナーは計画および建設中にコンプライアンスを実証しなければなりません。検査員はレビュー、現地訪問、および記録を通じてこのプロセスをサポートできます。コンプライアンスの期限が一時的なプロジェクト決定に取って代わると、北米建物検サービス市場はより安定した業務を獲得します。
建物性能要件は、数年にわたって繰り返しの業務を生み出す可能性もあります。オーナーは建物のエネルギー性能、是正措置、および検証ニーズを追跡しなければなりません。これにより、検査は売却や許可のみに関連するイベントから変化します。一部の大規模物件では、コンプライアンススケジュールの一部となります。コードの知識とデジタルエビデンスシステムを持つ企業は、繰り返しの業務を処理するのに有利な立場にあります。その結果生じる業務は、短期的な不動産センチメントへの依存度が低くなります。
老朽化した住宅用および商業用建物ストック
老朽化した建物は、オーナーが大規模修繕を優先する前に状態評価を必要とします。米国土木学会は、2025年のレポートカードで老朽化したインフラと気候関連の劣化を重大な懸念事項として特定しました[3]。老朽化した電気システム、屋根、機械設備、外壁はより詳細な検査を必要とします。延期されたメンテナンスは、修繕のコストと緊急性を高める可能性もあります。オーナーは評価を使用して資本工事を計画し、安全リスクを軽減します。これらのニーズは、住宅用および商業用物件の両方にわたる定期的な訪問を支えています。
カナダ天然資源省は、カナダには約1,600万戸の住宅と50万棟のその他の建物があり、このストックの多くが2050年まで使用され続けると予想されると述べています。長寿命の資産は、主要なメンテナンスポイントで繰り返しの検査機会を生み出します。屋根の交換、暖房システムのアップグレード、または外装の改修には新たな評価が必要になる場合があります。プロバイダーは状態評価とエネルギーおよびレジリエンスレビューを組み合わせることもできます。これにより、北米建物検査サービス市場の役割が単一の取引を超えて広がります。また、オーナーや施設管理者との長期的な顧客関係を支えます。
改修、改築、および気候レジリエンスプロジェクト
カナダのグリーンビルディング戦略は、約1,100万棟の建物を改修する必要性を特定しており、ベースライン評価と工事後の検証の重要性を高めています。各改修は、資産の状態と性能に関する情報から始まります。検査員は欠陥、エネルギー損失、および工事の優先事項を特定するのに役立ちます。工事完了後にも検証が必要です。これにより、検査会社は改修活動の前、中、後に役割を持ちます。したがって、北米建物検査サービス市場は、安全性とエネルギー性能の両方を改善するプロジェクトから恩恵を受けます。
カナダ住宅金融公社は、2025年中に特に賃貸住宅建設において意味のある住宅供給の増加を報告しました。新規供給は建設段階の検査に対する需要を生み出します。既存の建物はアップグレードを通じて第二の業務源を生み出します。2025年のサイエンティフィック・リポーツの研究は、評価が改修決定前のパフォーマンスギャップの特定に役立つことを発見しました。これは、改修計画の実践的な部分としての検査を支持します。沿岸部および嵐の多い地域では、損害リスクとレジリエンス対策に対処する評も必要とされます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 資格を持つ検査員の不足 | -1.4% | 米国、特に高成長州および 活発な建設パイプラインを持つ管轄区域 | 長期(4年以上) |
| 州ごとのライセンスおよび コードの複雑性 | -0.8% | 米国、特に地域コード管轄区域 | 長期(4年以上) |
| デジタルおよびAI支援の調査結果に よる専門的責任リスク | -0.5% | 米国およびカナダ、 特に機関投資家向けおよび商業用業務 | 中期(2~4年) |
| 地域およびフランチャイズ事業者との 価格競争 | -0.4% | 米国およびカナダ、 特に住宅市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
資格を持つ検査員の不足
資格を持つ検査員の供給は、サービスキャパシティの中心的な制限要因であり続けています。米国労働統計局は、ウィスコンシン州の見習い制度発表で引用されているように、2024年から2034年にかけて建設・建物検査員の年間1万4,800件の求人開口を予測しています。退職により、訓練された後継者の必要性が高まります。多くの管轄区域では、コード要件と地域の承認プロセスの両方を理解するスタッフが必要です。遅延は許可、検査、および住宅供給を遅らせる可能性があります。より深い検査員プールを持つプロバイダーは、地方自治体の部門が需要を満たせない場合に業務を獲得できます。
ウィスコンシン州は2026年秋に初の商業用建物検査員登録見習いプログラムを導入しました。このプログラムは288時間の指導と2,000時間以上の実務経験を組み合わせています。このようなプログラムは時間をかけて労働力を拡大できます。しかし、需要の高い地域での即時不足を解消するものではありません。訓練要件とライセンス取得経路は、他の建設職種からの参入を妨げる可能性があります。需要が資格を持つスタッフよりも速く増加すると、北米建物検査サービス市場は制約を受け続けます。
州ごとのライセンスおよびコードの複雑性
異なるライセンス規則は、複数の州にまたがって業務を行う企業の運営コストを引き上げます。検査員は資格を維持し、地域の建築基準に精通し続けなければなりません。小規模なプロバイダーは、この管理業務をサポートすることが難しい場合があります。都市が独自の地域要件を適用している場合、障壁はより大きくなります。これにより、需要の高い地域と低い地域の間の労働力の流動性が低下します。また、地理的な拡大をより遅く、より費用のかかるものにする可能性があります。
検査機関は、独立性、技術的能力、および信頼できるプロセスを実証する必要がある場合があります。ISO/IEC 17020:2012に基づく認定は、第三者業務に対するこの期待をサポートできます。DEKRAは2026年5月に米国でのフィールド評価サービスに対してA2LA認定を取得しました。これらの要件はサービス品質とクライアントの信頼を向上させることができます。また、正式なコンプライアンスシステムを維持できる企業に有利に働きます。デジタルの調査結果は責任問題を追加し、地域およびフランチャイズ事業者は住宅業務での価格圧力を維持しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:住宅検査が住宅サイクルを主導し、専門サービスが加速
住宅検査サービスは2025年の北米建物検査サービス市場規模の45.6%を占めました。このセグメントは住宅購入、貸し手の期待、およびエージェントの紹介に結びついています。買い手は住宅査を使用して目に見える欠陥とメンテナンスの必要性を特定します。レポートは売却クロージング前の修繕交渉に影響を与えることができます。これにより、速度、明確さ、および地域の知識が重要なサービス属性となります。標準的な住宅検査は、多くのプロバイダーにとって高ボリュームの入口となっています。特定要素検査サービスは、ラドン、カビ、害虫、構造、およびその他の隠れたリスクに関連する業務を追加します。商業用建物検査サービスは、買収、貸し手レビュー、および施設管理をサポートします。これらのサービスを合わせることで、プロバイダーの露出が単一の物件タイプを超えて広がります。
その他専門サービスは2031年までに8.9%のCAGRで成長すると予測されています。この分野には、エネルギー監査、サーマルイメージング、および屋根と外壁のドローンによるレビューが含まれます。EagleViewは2026年4月にHorizon不動産インテリジェンスプラットフォームを立ち上げました。同社は、このプラットフォームが35億枚以上の航空画像のライブラリを使用すると述べました。また、カバレッジが米国人口の96%に達すると述べました。これらのツールは、一部の業務を単一プロジェクトからポートフォリオモニタリングへとシフトさせる可能性があります。資産管理者と保険会社は、大規模なポートフォリオにわたってより一貫した物件データを重視する可能性があります。これは北米建物検査サービス市場内での専門サービス需要を支えます。プロバイダーは依然として、複雑な調査結果を解釈し、現場固有の状況に対処するために経験豊富な検査員を必要としています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
調達タイプ別:自社内がスケールの優位性を維持し、外部委託が構造的な勢いを獲得
自社内サービスは2025年の北米建物検査サービス市場規模の57.8%を占めました。大規模な地方自治体と機関投資家オーナーは、業務品質とスケジュールを管理するために内部チームを使用します。大手企業も複雑な施設のために社内専門家を保持する場合があります。内部チームは資産と運営基準に直接精通しています。資本計画とメンテナンス機能と緊密に連携できます。このモデルは、大規模で安定した検査業務量を持つ組織にとって最も実用的です。採用ニーズが急速に増加すると困難になる可能性があります。検査員不足は、完全な内部カバレッジを維持するコストを増加させます。多くの大規模資産オーナーが直接管理を重視するため、北米建物検査サービス市場はこのモデルを引き続き含んでいます。
外部委託サービスは2031年までに8.4%のCAGRで成長すると予測されています。地方自治体は、十分な検査員を採用または維持できない場合に第三者プロバイダーを使用します。SAFEbuiltは41州とコロンビア特別区で事業を展開しており、プールされた地方自治体サービスモデルのリーチを示しています。外部プロバイダーは、構造、エネルギー監査、ドローン運用の専門も提供できます。このアクセスは、各地方自治体が個別に構築することが難しい場合があります。認定と正式な品質手順は、外部委託業務への信頼を強化できます。したがって、調達のシフトは単なる人員配置の対応以上のものです。クライアントに専門的な能力と共通のレポートシステムへのアクセスを提供します。認定を受けた企業はこれらの強みを活用して、より大きな契約を競うことができます。
用途別:住宅用が量を支え、その他用途が最も速い増分成長を牽引
住宅用は2025年の北米建物検査サービス市場規模の53.6%を占めました。住宅購入は、購入前、売却前、および建設段階の検査に対する需要を生み出します。集合住宅開発もプロジェクト納品中に業務を生み出します。カナダ住宅金融公社は、2025年中に意味のある賃貸および分譲マンションの供給増加を報告しました。これは再販検査と並んで建設段階の要件を支えます。住宅業務は多くの場合、明確なレポート、迅速な予約、および信頼できるエージェント関係に依存します。商業用物件は、その資産価値と技術システムのためにより詳細なレビューを必要とします。商業用クライアントも買収と計画的なメンテナンスのために評価を使用します。これらの活動は北米建物検査サービス市場のより広い基盤を提供します。
その他用途は2031年までに10.8%のCAGRで成長すると予測されています。このカテゴリーには、データセンター、エネルギーインフラ、政府資産、および交通施設が含まれます。Bureau Veritasは2025年中にデータセンターコミッショニングで30%のオーガニック成長を報告しました。データセンター業務は長いプロジェクトタイムラインと厳しいコミッショニング要件を伴います。大規模なプロバイダーは検査、テスト、認証、およびモニタリングを組み合わせることができます。これにより、複雑なプロジェクトを持つ顧客への納品を簡素化できます。政府およびインフラの業務も正式な記録と独立したレビューを必要とする場合があります。これらの要件は、技術的な深みを持つ企業に機会を生み出します。また、専門スタッフと認知されたプロセスの重要性を高めます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:不動産代理店がリードし、政府のシフトが外部委託需要を加速
不動産代理店およびブローカーは2025年の北米建物検査サービス市場規模の39.8%を占めました。エージェントは買い手の取引中に検査員を紹介することが一般的です。これにより、関係とサービスの信頼性が住宅需要の中心となります。デジタルスケジューリングとレポート配信は、検査プロセスをより広い取引ワークフロー内に組み込むことができます。エージェントが遅延なく予約を入れてレポートを受け取れる場合、プロバイダーは恩恵を受けます。物件オーナーと投資家も重要なクライアントグループです。彼らは買収、保険、および資本計画のために評価を依頼します。施設管理会社もメンテナンス問題を追跡するために定期的な物件レビューを要とします。これらのエンドユーザーは、北米建物検査サービス市場に取引ベースと契約ベースの両方の収益源を提供します。
政府および地方自治体は2031年までに8.9%のCAGRで成長すると予測されています。人員不足により、建築部門は外部の検査および計画審査サポートを求めるようになっています。SAFEbuiltの米国管轄区域にわたるスケールは、地方自治体が広範なコード知識を持つプロバイダーを使用する理由を示しています。保険および金融機関は、物件保険と住宅ローン決定をサポートするために検査を使用します。これらのクライアントは一貫したエビデンスと確立された専門基準を重視します。施設管理者は修繕予算を優先するために定期的なレポートを使用します。政府の需要は許可と地域コンプライアンスに結びついているため、住宅販売サイクルへの依存度が低い場合があります。これにより、外部委託された公共部門の業務は複数管轄区域のプロバイダーにとって魅力的となります。このセグメントはまた、地域のルールと公共サービスのタイムラインの理解を必要とします。
地域分析
米国は2025年の北米建物検査サービス市場規模の82.5%を占めました。専門的な検査は住宅販売と商業用融資において確立されています。建築部門も建設活動のために計画審査と現地検査を必要とします。新しいコード版は多くの管轄区域で文書化と検証業務を増加させます。ニューヨーク市のエネルギーコード施行は、関連する新規申請に対して2026年に開始されました。これにより、基本的な建設チェックを超えたコンプライアンス業務が追加されます。地方自治体の外部委託は、地域部門が採用課題に直面している場合に重要です。米国にはまた、商業用および機関投資家向け資産の大きな基盤があります。これらの要因により、同国は幅広い需要源を持っています。
カナダは第2位の地域的地位を占めましたが、シェアは提供されていません。カナダ住宅金融公社によると、2025年の供給増加後、住宅着工件数は2026年から2028年にかけて緩やかになると予想されています。これにより、新築検査量が制限される可能性があります。既存の建物は状態評価と性能検証を必要とするため、改修活動がオフセットを提供します。カナダ天然資源省は、同国における大規模な建物改修要件を特定しています。同国の建物ストックは、安全性、エネルギー性能、および改修に関連する定期的な業務を生み出します。したがって、カナダは短期的な建設の変動性と長期的な改修ニーズを組み合わせています。需要が州をまたいで不均一な場合、複数都市のプロバイダーが恩恵を受けることができます。
メキシコは2031年までに8.5%のCAGRで成長すると予測されており、北米建物検査サービス市場で最も速い成長率です。専門的な検査は米国ほど確立されていません。これにより、慣行がより正式化されるにつれてサービスプロバイダーに余地が生まれます。メキシコシティは関連する商業施設に対して構造安全認証を義務付けています。このような要件は、専門的な評価に対する明確なニーズを生み出します。モンテレイ、グアダラハラ、および国境沿いの製造拠点での産業開発により、対応可能な施設数が増加しています。Huella Estructuralはメキシコシティ、グアダラハラ、モンテレイで構造モニタリングサービスを提供しています。早期参入プロバイダーは、検査慣行がより標準化される前に関係を構築できす。同国の機会は、規制ニーズと産業建設が共に発展する場所で最も強くなります。
競争環境
北米建物検査サービス市場は、グローバルなテスト・検査・認証企業、地方自治体専門業者、および住宅フランチャイズネットワークにわたって適度に分散しています。これらのグループは、同一の業務を競うのではなく、異なる顧客にサービスを提供することが多いです。Bureau Veritas、SGS Group、およびIntertekは、大規模な商業用、インフラ、および機関投資家向け業務を競っています。彼らのより広範なテストおよび認証サービスは、複雑なクライアント要件をサポートします。Bureau Veritasは2025年第3四半期に建物・インフラ事業で7.1%のオーガニック成長を報告しました。SAFEbuiltなどの地方自治体プロバイダーは、計画審査、許可、および建築部門サポートに注力しています。住宅フランチャイズは、地域カバレッジ、エージェント関係、および標準化されたレポート配信を通じて競争しています。Pillar To PostとHomeTeamは、このモデルを使用するネットワークの例です。
統合により、一部の中堅プロバイダーの規模が拡大しています。AcurenはNV5 Globalとの合併を2025年8月に完了しました。合併後の会社は20 ビリオン 米ドル以上の収益、11,000人以上の従業員、230か所以上の拠点を報告しました。この動きにより、産業資産、公共インフラ、および建築環境へのサービス提供能力が拡大します。DEKRAは2026年5月に米国フィールド評価サービスのA2LA認定を取得しました。この認定は、専門的な電気および産業業務における同社の地位をサポートします。これらの動きは、規模、技術的な資格、およびより広範なサービス提供が競争ツールになりつつあることを示しています。小規模な企業は、地域の知識や専門的な検査ニッチに集中することで対応する場合があります。
テクノロジーは、プロバイダーが検査エビデンスを収集・提示する方法を変えています。EagleViewは2026年4月に、保険、建設、インフラ、および不動産管理にわたる不動産インテリジェンスをサポートするためにHorizonをリリースしました。Verosは2026年6月に写真から物件状態スコアリングを行うVeroVISIONを立ち上げました。Verosは、このツールが人間の鑑定士および検査員スコアとの93%の相関を達成したと述べました。これらのツールは、複雑度の低い評価の速度を向上させる可能性があります。また、デジタルの調査結果の信頼性と責任を管理する必要性も高まります。競争機会は、メキシコ、ポートフォリオモニタリング、および保険ワークフローで使用される検査エビデンスにおいて最も強く残っています。従来の現地専門知識は、複雑な資産とコード固有の決定において引き続き重要です。
北米建物検査サービス業界リーダー
-
SGS Group
-
Bureau Veritas
-
Intertek Group plc
-
DEKRA SE
-
NV5 Global
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:ウィスコンシン州安全・専門サービス局、ミルウォーキー地区技術大学、およびウィスコンシン州労働力開発局は、2026年秋に同州初の商業用建物検査員登録見習いプログラムを開始しました。このプログラムは288時間のバーチャル指導と2,000時間以上のオンザジョブトレーニングを組み合わせており、米国労働統計局が2024年から2034年にかて年間約1万4,800件の建物検査員求人開口を予測していることで浮き彫りになった構造的な検査員人材不足に直接対処しています。
- 2026年6月:Verosは、コンピュータービジョンを使用して物件写真を客観的な状態スコアに変換するVeroVISIONを立ち上げました。人間の鑑定士および検査員評価との93%の相関と米国住宅物件の97%のカバレッジを達成しています。このツールは、スケーラブルで標準化された物件状態インテリジェンスを求める貸し手、サービサー、および投資家を対象としており、AIが従来の訪問の補完および潜在的な部分的代替として住宅検査ワークフローに参入しつつあることを示しています。
- 2026年5月:DEKRA Certification Inc.は、ISO/IEC 17020:2012およびA2LA R332(証明書番号2764.05)に基づくタイプAの第三者検査機関として米国試験所認定協会の認定を取得し、国家電気規程要件に基づいてそのような評価を必要とする管轄当局を持つ米国管轄区域全体で改造および特注製造された電気機器のフィールド評価を認可されました。
北米建物検査サービス市場レポートの範囲
| 住宅検査サービス |
| 特定要素検査サービス |
| 商業用建物検査サービス |
| その他専門サービス |
| 自社内サービス |
| 外部委託サービス |
| 住宅用 |
| 商業用 |
| その他用途 |
| 不動産代理店およびブローカー |
| 物件オーナーおよび投資家 |
| 政府および地方自治体 |
| 保険および金融機関 |
| 施設管理会社 |
| 米国 |
| カナダ |
| メキシコ |
| サービス別 | 住宅検査サービス |
| 特定要素検査サービス | |
| 商業用建物検査サービス | |
| その他専門サービス | |
| 調達タイプ別 | 自社内サービス |
| 外部委託サービス | |
| 用途別 | 住宅用 |
| 商業用 | |
| その他用途 | |
| エンドユーザー別 | 不動産代理店およびブローカー |
| 物件オーナーおよび投資家 | |
| 政府および地方自治体 | |
| 保険および金融機関 | |
| 施設管理会社 | |
| 国別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
2031年までの北米建物検査サービスの予測値は?
このセクターは2031年までに55.3 ビリオン 米ドルに達し、2026年から6.8%のCAGRで拡大すると予測されています。
2025年に収益をリードしたサービスカテゴリーはどれですか?
住宅検査サービスが2025年の収益の45.6%をリードし、住宅取引と貸し手要件によって支えられています。
2031年まで最も速く成長している用途はどれですか?
その他用途はデータセンター、エネルギーインフラ、政府施設、および交通資産に牽引され、10.8%のCAGRで成長すると予測されています。
地方自治体が建物検査業務を外部委託している理由は何ですか?
検査員不足と許可ニーズにより、地方自治体は訓練されたスタッフ、地域コード知識、および専門的な能力を持つ外部プロバイダーを使用するようになっています。
地域で最も速く成長すると予想される国はどこですか?
メキシコは検査慣行の正式化と産業開発に支えられ、2031年までに8.5%のCAGRで成長すると予測されています。
テクノロジーは不動産検査サービスをどのように変えていますか?
航空画像、デジタルレポート、および物件状態スコアリングはレポート速度を向上させポートフォリオモニタリングをサポートできますが、複雑な業務には依然として現地の専門知識が必要です。