
Marktgröße und Marktanteil der Gebäudeinspektionsdienstleistungen in Nordamerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 3.73 Milliarden US-Dollar |
| Marktgröße (2026) | 3.98 Milliarden US-Dollar |
| Marktgröße (2031) | 5.53 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.80 % |
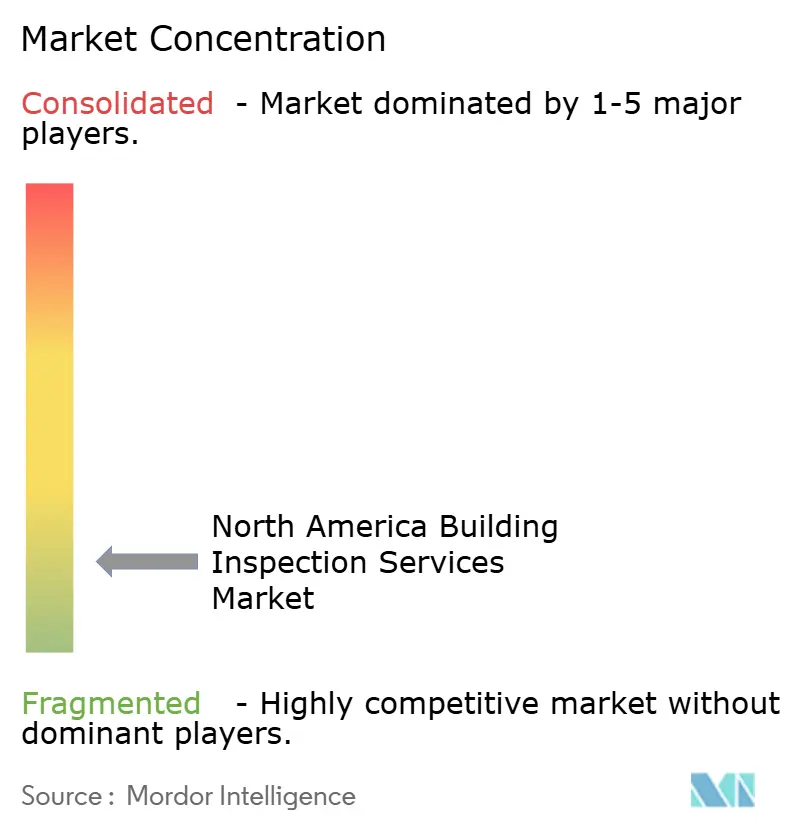
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Gebäudeinspektionsdienstleistungen in Nordamerika von Mordor Intelligence
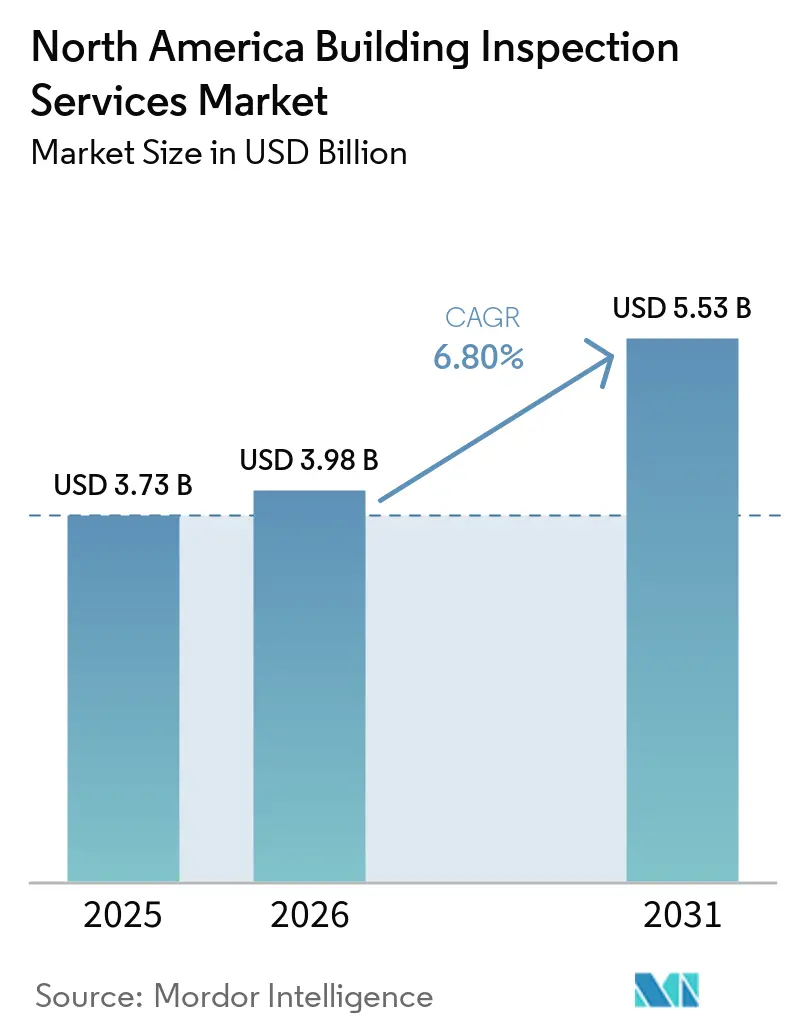
Die Marktgröße der Gebäudeinspektionsdienstleistungen in Nordamerika wurde im Jahr 2025 auf 3,73 Milliarden USD geschätzt und wird voraussichtlich von 3,98 Milliarden USD im Jahr 2026 auf 5,53 Milliarden USD bis 2031 wachsen, mit einem CAGR von 6,80 % während des Prognosezeitraums (2026–2031).
Der Markt für Gebäudeinspektionsdienstleistungen in Nordamerika profitiert von Inspektionsanforderungen, die in Hauskäufen, gewerblicher Finanzierung und Baugenehmigungen verankert sind. Neue Normenzyklen erhöhen zudem den Bedarf an Planprüfungen, dokumentierter Konformität und Folgebewertungen. Alternde Wohngebäude, Gewerbegebäude und öffentliche Anlagen schaffen wiederkehrende Arbeiten im Zusammenhang mit Reparaturen, Sicherheit und Energieleistung. Anbieter reagieren mit erweiterter Dienstleistungsabdeckung, digitaler Berichterstattung und spezialisierten technischen Fähigkeiten. Fachkräftemangel und unterschiedliche lokale Lizenzierungsvorschriften begrenzen die verfügbare Kapazität, was Betreiber mit geschultem Personal und etablierten Compliance-Systemen begünstigt.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistung hielt Hausinspektionsdienstleistungen im Jahr 2025 einen Marktanteil von 45,6 % am Markt für Gebäudeinspektionsdienstleistungen in Nordamerika, während Sonstige Spezialisierte Dienstleistungen bis 2031 voraussichtlich mit einem CAGR von 8,9 % wachsen wird.
- Nach Beschaffungsart hielt Interne Dienstleistungen im Jahr 2025 einen Marktanteil von 57,8 % am Markt für Gebäudeinspektionsdienstleistungen in Nordamerika, während Ausgelagerte Dienstleistungen bis 2031 voraussichtlich mit einem CAGR von 8,4 % wachsen wird.
- Nach Anwendung hielt Wohngebäude im Jahr 2025 einen Marktanteil von 53,6 % an der Marktgröße der Gebäudeinspektionsdienstleistungen in Nordamerika, während Sonstige Anwendungen bis 2031 voraussichtlich mit einem CAGR von 10,8 % wachsen wird.
- Nach Endnutzer hielten Immobilienagenturen und Makler im Jahr 2025 einen Marktanteil von 39,8 % am Markt für Gebäudeinspektionsdienstleistungen in Nordamerika, während Behörden und Kommunen bis 2031 voraussichtlich mit einem CAGR von 8,9 % wachsen werden.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2025 einen Marktanteil von 82,5 % am Markt für Gebäudeinspektionsdienstleistungen in Nordamerika, während Mexiko bis 2031 voraussichtlich mit einem CAGR von 8,5 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für Gebäudeinspektionsdienstleistungen in Nordamerika
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sorgfaltspflicht bei Immobilientransaktionen | +1.8% | Vereinigte Staaten und Kanada, insbesondere Ballungsräume mit hohem Transaktionsvolumen | Kurzfristig (≤ 2 Jahre) |
| Strengere staatliche und kommunale Bauvorschriften | +1.5% | Vereinigte Staaten, einschließlich Bundesstaaten, die 2025 und 2026 neue Normenzyklen einführen | Mittelfristig (2–4 Jahre) |
| Alternder Wohn- und Gewerbegebäudebestand | +1.2% | Vereinigte Staaten und Kanada, mit Druck in älteren Ballungsräumen im Mittleren Westen und Nordosten | Langfristig (≥ 4 Jahre) |
| Renovierungs-, Nachrüstungs- und Klimaresilienzprojekte | +1% | Kanada und die Vereinigten Staaten, einschließlich städtischer und Küstengebiete | Mittelfristig (2–4 Jahre) |
| Abonnements für Immobilien-Intelligence auf Portfolioebene | +0.6% | Vereinigte Staaten, insbesondere Immobilien-Investment-Trusts, Vermieter und Versicherer | Mittelfristig (2–4 Jahre) |
| Digital prüfbare Inspektionsnachweise | +0.5% | Vereinigte Staaten und Kanada, insbesondere compliance-intensive gewerbliche Objekte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sorgfaltspflicht bei Immobilientransaktionen
Vorabinspektionen vor dem Kauf bleiben ein fester Bestandteil des normalen Wohnimmobilientransaktionsprozesses in den Vereinigten Staaten und Kanada. Die Nationale Maklervereinigung berichtete, dass der typische Makler im Jahr 2025 9 Transaktionsseiten abschloss, was eine regelmäßige Empfehlungsbasis für Inspektionsanbieter unterstützt[1]. Käufer sind einem größeren finanziellen Risiko ausgesetzt, wenn die Immobilienpreise hoch sind. Dieses Risiko erhöht die Prüfung von Reparaturbedarf, Gebäudesystemen und verdeckten Mängeln. Inspektionsberichte können daher auch dann relevant bleiben, wenn die Erschwinglichkeit das Transaktionsvolumen reduziert. Gewerbliche Kreditgeber nutzen auch Zustandsbewertungen von Immobilien vor der Finanzierung, was die Nachfrage außerhalb des Wohnimmobilien-Wiederverkaufszyklus unterstützt.
Der Markt für Gebäudeinspektionsdienstleistungen in Nordamerika wird durch die Rolle von Inspektionsberichten bei Verhandlungen und der Risikoprüfung gestützt. Käufer nutzen die Ergebnisse, um Reparaturverpflichtungen vor dem Abschluss zu bewerten. Kreditgeber und Versicherer nutzen Berichte zur Beurteilung des Immobilienzustands und des Risikos. Diese Verwendungszwecke schaffen eine Nachfrage, die an die Qualität einer Transaktion gebunden ist, nicht nur an deren Anzahl. Maklerempfehlungen senken auch die Kundenakquisitionskosten für etablierte Wohnimmobilienanbieter. Diese Beziehung macht Servicequalität, Berichtsgeschwindigkeit und lokalen Ruf zu wichtigen Wettbewerbsfaktoren.
Strengere staatliche und kommunale Bauvorschriften
Neue Ausgaben von Bau- und Energienormen erhöhen die Anforderungen an Planprüfungen und schaffen neue Inspektionsschritte. New York City begann mit der Durchsetzung seines Energieeinsparungsgesetzes 2025 für relevante Bauanträge, die ab dem 30. März 2026 eingereicht wurden[2]. Die Änderung erweitert die für betroffene Projekte erforderliche Dokumentation. Gebäudeeigentümer müssen die Konformität während der Planung und des Baus nachweisen. Inspektoren können diesen Prozess durch Prüfungen, Ortsbesichtigungen und Aufzeichnungen unterstützen. Der Markt für Gebäudeinspektionsdienstleistungen in Nordamerika gewinnt stabilere Aufträge, wenn Compliance-Fristen einmalige Projektentscheidungen ersetzen.
Anforderungen an die Gebäudeleistung können auch über mehrere Jahre hinweg wiederkehrende Arbeiten schaffen. Eigentümer müssen die Energieleistung von Gebäuden, Korrekturmaßnahmen und Verifizierungsbedarf verfolgen. Dies verändert die Inspektion von einem Ereignis, das nur mit einem Verkauf oder einer Genehmigung verbunden ist. Sie wird für einige große Immobilien Teil eines Compliance-Zeitplans. Unternehmen mit Normenkenntnissen und digitalen Nachweissystemen sind besser positioniert, um wiederkehrende Aufträge zu bearbeiten. Die daraus resultierenden Arbeiten sind weniger abhängig von der kurzfristigen Immobilienmarktstimmung.
Alternder Wohn- und Gewerbegebäudebestand
Ältere Gebäude erfordern Zustandsbewertungen, bevor Eigentümer größere Reparaturen priorisieren können. Die Amerikanische Gesellschaft der Bauingenieure identifizierte alternde Infrastruktur und klimabedingte Verschlechterung als kritische Anliegen in ihrem Bericht von 2025[3]. Alternde Elektrosysteme, Dächer, mechanische Anlagen und Außenwände erfordern eine genauere Inspektion. Aufgeschobene Instandhaltung kann auch die Kosten und Dringlichkeit von Reparaturen erhöhen. Eigentümer nutzen Bewertungen zur Planung von Kapitalarbeiten und zur Reduzierung von Sicherheitsrisiken. Diese Bedürfnisse unterstützen wiederkehrende Besuche sowohl bei Wohn- als auch bei Gewerbeimmobilien.
Natural Resources Canada gibt an, dass Kanada fast 16 Millionen Wohngebäude und 500.000 weitere Gebäude hat, wobei ein Großteil dieses Bestands voraussichtlich bis 2050 in Betrieb bleiben wird. Langlebige Anlagen schaffen wiederholte Inspektionsmöglichkeiten an wichtigen Wartungspunkten. Ein Dachaustausch, eine Heizungsanlageaufrüstung oder eine Außenrenovierung kann eine neue Bewertung erfordern. Anbieter können Zustandsbewertungen auch mit Energie- und Resilienzprüfungen kombinieren. Dies erweitert die Rolle des Marktes für Gebäudeinspektionsdienstleistungen in Nordamerika über eine einzelne Transaktion hinaus. Es unterstützt auch längere Kundenbeziehungen mit Eigentümern und Facility-Managern.
Renovierungs-, Nachrüstungs- und Klimaresilienzprojekte
Kanadas Strategie für grüne Gebäude identifiziert einen Bedarf zur Nachrüstung von fast 11 Millionen Gebäuden, was die Bedeutung von Ausgangsbewertungen und Nacharbeitsverifizierungen erhöht. Jede Nachrüstung beginnt mit Informationen über den Zustand und die Leistung des Objekts. Inspektoren helfen dabei, Mängel, Energieverluste und Arbeitsprioritäten zu identifizieren. Nach Abschluss der Arbeiten ist auch eine Verifizierung erforderlich. Dies gibt Inspektionsunternehmen eine Rolle vor, während und nach der Renovierungstätigkeit. Der Markt für Gebäudeinspektionsdienstleistungen in Nordamerika profitiert daher von Projekten, die sowohl die Sicherheit als auch die Energieleistung verbessern.
Die Canada Mortgage and Housing Corporation berichtete von bedeutenden Wohnungsangebotszuwächsen im Jahr 2025, insbesondere im Mietwohnungsbau. Neues Angebot schafft Nachfrage nach Inspektionen in der Bauphase. Bestehende Gebäude schaffen eine zweite Arbeitsquelle durch Modernisierungen. Eine Studie in Scientific Reports aus dem Jahr 2025 ergab, dass Bewertungen helfen, Leistungslücken vor Nachrüstungsentscheidungen zu identifizieren. Dies unterstützt die Inspektion als praktischen Bestandteil der Nachrüstungsplanung. Küsten- und sturmgefährdete Standorte erfordern auch Bewertungen, die Schadensexposition und Resilienzmaßnahmen berücksichtigen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten Inspektoren | -1.4% | Vereinigte Staaten, insbesondere Bundesstaaten mit hohem Wachstum und aktiven Baupipelines | Langfristig (≥ 4 Jahre) |
| Lizenzierungs- und Normenkomplexität auf Bundesstaatsebene | -0.8% | Vereinigte Staaten, insbesondere lokale Normenzuständigkeiten | Langfristig (≥ 4 Jahre) |
| Berufshaftungsrisiko durch digitale und KI-gestützte Befunde | -0.5% | Vereinigte Staaten und Kanada, insbesondere institutionelle und gewerbliche Arbeiten | Mittelfristig (2–4 Jahre) |
| Preiswettbewerb durch lokale Betreiber und Franchise-Betreiber | -0.4% | Vereinigte Staaten und Kanada, insbesondere Wohnimmobilienmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten Inspektoren
Das Angebot an qualifizierten Inspektoren bleibt eine zentrale Begrenzung der Servicekapazität. Das Büro für Arbeitsstatistik prognostiziert 14.800 jährliche Stellenangebote für Bau- und Gebäudeinspektoren von 2024 bis 2034, wie von Wisconsins Ankündigung des Ausbildungsprogramms zitiert. Pensionierungen erhöhen den Bedarf an ausgebildeten Nachfolgern. Viele Zuständigkeitsbereiche benötigen Personal, das sowohl Normvorschriften als auch lokale Genehmigungsverfahren versteht. Verzögerungen können Genehmigungen, Inspektionen und die Wohnungslieferung verlangsamen. Anbieter mit größeren Inspektorenpools können Aufträge gewinnen, wenn kommunale Abteilungen die Nachfrage nicht erfüllen können.
Wisconsin führte im Herbst 2026 sein erstes registriertes Ausbildungsprogramm für gewerbliche Gebäudeinspektoren ein. Das Programm kombiniert 288 Stunden Unterricht mit mehr als 2.000 Stunden Berufserfahrung. Solche Programme können die Belegschaft im Laufe der Zeit erweitern. Sie beseitigen keine unmittelbaren Engpässe an Standorten mit hoher Nachfrage. Ausbildungsanforderungen und Lizenzierungswege können Arbeitnehmer davon abhalten, aus anderen Baurollen einzusteigen. Der Markt für Gebäudeinspektionsdienstleistungen in Nordamerika bleibt eingeschränkt, wenn die Nachfrage schneller steigt als qualifiziertes Personal verfügbar ist.
Lizenzierungs- und Normenkomplexität auf Bundesstaatsebene
Unterschiedliche Lizenzierungsvorschriften erhöhen die Betriebskosten für Unternehmen, die in mehreren Bundesstaaten tätig sind. Inspektoren müssen Qualifikationen aufrechterhalten und mit lokalen Bauvorschriften auf dem neuesten Stand bleiben. Kleinere Anbieter können es schwierig finden, diese Verwaltungsarbeit zu unterstützen. Die Hürde ist größer, wo Städte eigene lokale Anforderungen anwenden. Dies reduziert die Arbeitsmobilität zwischen Gebieten mit hoher und niedriger Nachfrage. Es kann auch die geografische Expansion langsamer und teurer machen.
Inspektionsstellen müssen möglicherweise Unabhängigkeit, technische Kompetenz und zuverlässige Prozesse nachweisen. Eine Akkreditierung nach ISO/IEC 17020:2012 kann diese Erwartung für Drittanbieterarbeiten unterstützen. DEKRA erhielt im Mai 2026 die A2LA-Akkreditierung für Feldbewertungsdienstleistungen in den Vereinigten Staaten. Diese Anforderungen können die Servicequalität und das Kundenvertrauen verbessern. Sie begünstigen auch Unternehmen, die formale Compliance-Systeme aufrechterhalten können. Digitale Befunde werfen Haftungsfragen auf, während lokale Betreiber und Franchise-Betreiber den Preisdruck bei Wohnimmobilienaufträgen aufrechterhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Hausinspektion dominiert den Wohnimmobilienzyklus, spezialisierte Dienstleistungen beschleunigen sich
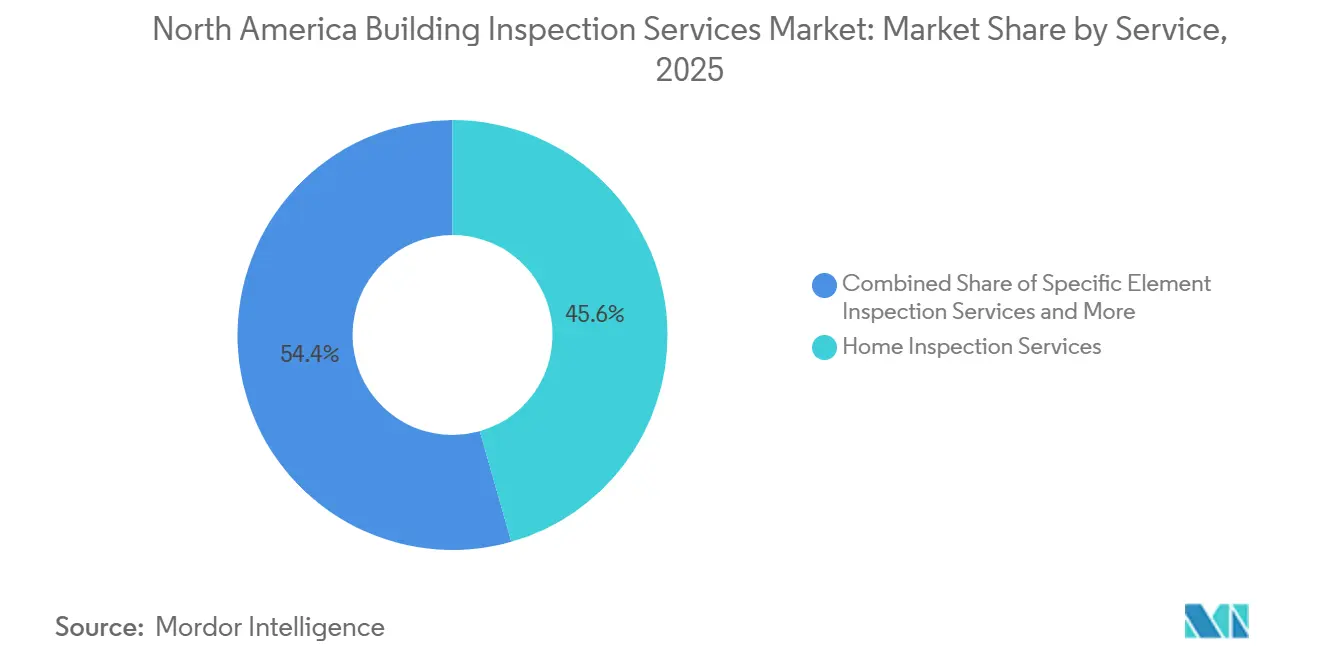
Hausinspektionsdienstleistungen hielten im Jahr 2025 einen Anteil von 45,6 % an der Marktgröße der Gebäudeinspektionsdienstleistungen in Nordamerika. Das Segment ist mit Wohnimmobilienkäufen, Kreditgebererwartungen und Maklerempfehlungen verbunden. Käufer nutzen Hausinspektionen, um sichtbare Mängel und Instandhaltungsbedarf zu identifizieren. Berichte können Reparaturverhandlungen vor dem Abschluss eines Verkaufs beeinflussen. Dies macht Geschwindigkeit, Klarheit und lokales Wissen zu wichtigen Servicemerkmalen. Standard-Hausinspektionen bleiben ein Hochvolumen-Einstiegspunkt für viele Anbieter. Spezifische Elementinspektionsdienstleistungen fügen Arbeiten im Zusammenhang mit Radon, Schimmel, Schädlingen, Strukturen und anderen versteckten Risiken hinzu. Gewerbliche Gebäudeinspektionsdienstleistungen unterstützen Akquisitionen, Kreditgeberprüfungen und das Facility-Management. Zusammen erweitern diese Dienstleistungen das Anbieterengagement über einen einzelnen Immobilientyp hinaus.
Sonstige Spezialisierte Dienstleistungen wird bis 2031 voraussichtlich mit einem CAGR von 8,9 % wachsen. Dieser Bereich umfasst Energieaudits, Thermografie und drohnenbasierte Prüfungen von Dächern und Außenwänden. EagleView startete im April 2026 seine Horizon-Immobilien-Intelligence-Plattform. Das Unternehmen gab an, dass die Plattform eine Bibliothek von mehr als 3,5 Milliarden Luftbildern nutzt. Es wurde auch angegeben, dass die Abdeckung 96 % der US-Bevölkerung erreicht. Diese Tools können einige Arbeiten von Einzelprojekten hin zur Portfolioüberwachung verlagern. Asset-Manager und Versicherer können konsistentere Immobiliendaten über große Portfolios hinweg schätzen. Dies unterstützt die Nachfrage nach spezialisierten Dienstleistungen im Markt für Gebäudeinspektionsdienstleistungen in Nordamerika. Anbieter benötigen weiterhin erfahrene Inspektoren, um komplexe Befunde zu interpretieren und standortspezifische Bedingungen zu berücksichtigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Beschaffungsart: Interne Dienstleistungen behalten Skalenvorteil, während Auslagerung strukturellen Schwung gewinnt
Interne Dienstleistungen hielten im Jahr 2025 einen Anteil von 57,8 % an der Marktgröße der Gebäudeinspektionsdienstleistungen in Nordamerika. Große Kommunen und institutionelle Eigentümer nutzen interne Teams, um Arbeitsqualität und Terminplanung zu kontrollieren. Nationale Unternehmen können auch interne Fachleute für komplexe Anlagen einsetzen. Interne Teams sind direkt mit ihren Anlagen und Betriebsstandards vertraut. Sie können eng mit Kapitalplanung und Instandhaltungsfunktionen koordinieren. Dieses Modell ist am praktischsten für Organisationen mit einem großen, stabilen Inspektionsarbeitsaufkommen. Es kann schwierig werden, wenn der Einstellungsbedarf schnell steigt. Inspektormangel erhöht die Kosten für die Aufrechterhaltung einer vollständigen internen Abdeckung. Der Markt für Gebäudeinspektionsdienstleistungen in Nordamerika umfasst dieses Modell weiterhin, da viele große Anlageneigentümer direkte Kontrolle schätzen.
Ausgelagerte Dienstleistungen wird bis 2031 voraussichtlich mit einem CAGR von 8,4 % wachsen. Kommunen nutzen Drittanbieter, wenn sie nicht genügend Inspektoren rekrutieren oder halten können. SAFEbuilt ist in 41 Bundesstaaten und dem District of Columbia tätig und demonstriert die Reichweite eines gebündelten kommunalen Dienstleistungsmodells. Externe Anbieter können auch Spezialisten für Strukturen, Energieaudits und Drohnenbetrieb bereitstellen. Dieser Zugang kann für jede Kommune schwierig sein, separat aufzubauen. Akkreditierung und formale Qualitätsverfahren können das Vertrauen in ausgelagerte Arbeiten stärken. Die Beschaffungsverlagerung ist daher mehr als eine Personalreaktion. Sie gibt Kunden Zugang zu spezialisierten Fähigkeiten und gemeinsamen Berichtssystemen. Akkreditierte Unternehmen können diese Stärken nutzen, um um größere Verträge zu konkurrieren.
Nach Anwendung: Wohngebäude verankert Volumina, sonstige Anwendungen treiben das schnellste inkrementelle Wachstum
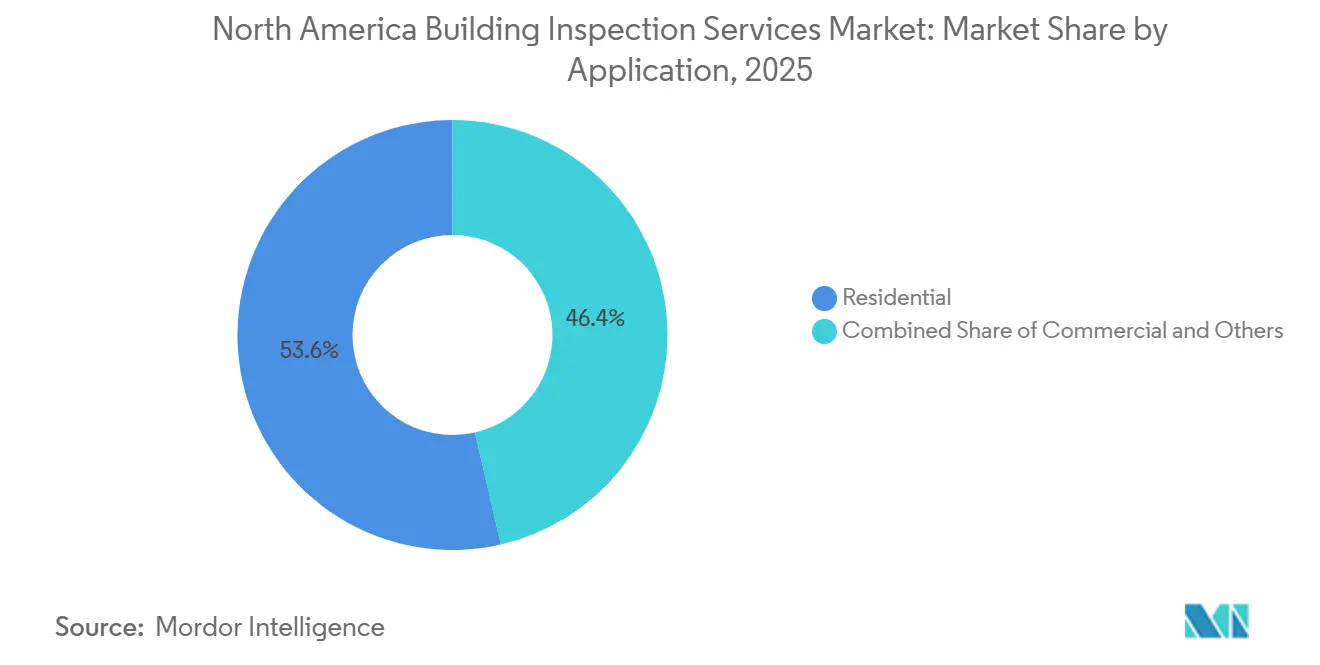
Wohngebäude hielt im Jahr 2025 einen Anteil von 53,6 % an der Marktgröße der Gebäudeinspektionsdienstleistungen in Nordamerika. Hauskäufe schaffen Nachfrage nach Vorabkauf-, Vorlistungs- und Bauphaseninspektionen. Die Entwicklung von Mehrfamilienhäusern schafft auch Arbeit während der Projektlieferung. Die Canada Mortgage and Housing Corporation berichtete von bedeutenden Miet- und Eigentumswohnungsangebotszuwächsen im Jahr 2025. Dies unterstützt Anforderungen in der Bauphase neben Wiederverkaufsinspektionen. Wohnimmobilienarbeiten hängen oft von klaren Berichten, schnellen Terminen und vertrauenswürdigen Maklerbeziehungen ab. Gewerbeimmobilien erfordern aufgrund ihres Anlagewerts und ihrer technischen Systeme detailliertere Prüfungen. Gewerbliche Kunden nutzen Bewertungen auch für Akquisitionen und geplante Instandhaltung. Diese Aktivitäten bieten eine breitere Basis für den Markt für Gebäudeinspektionsdienstleistungen in Nordamerika.
Sonstige Anwendungen wird bis 2031 voraussichtlich mit einem CAGR von 10,8 % wachsen. Die Kategorie umfasst Rechenzentren, Energieinfrastruktur, staatliche Anlagen und Verkehrseinrichtungen. Bureau Veritas berichtete im Jahr 2025 von einem organischen Wachstum von 30 % bei der Inbetriebnahme von Rechenzentren. Rechenzentrumsarbeiten umfassen lange Projektzeitpläne und anspruchsvolle Inbetriebnahmeanforderungen. Große Anbieter können Inspektion, Prüfung, Zertifizierung und Überwachung kombinieren. Dies kann die Lieferung für Kunden mit komplexen Projekten vereinfachen. Regierungs- und Infrastrukturaufträge können auch formale Aufzeichnungen und unabhängige Prüfungen erfordern. Diese Anforderungen schaffen Möglichkeiten für Unternehmen mit technischer Tiefe. Sie erhöhen auch die Bedeutung von Fachpersonal und anerkannten Prozessen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Immobilienagenturen führen, staatlicher Wandel beschleunigt die Auslagerungsnachfrage
Immobilienagenturen und Makler hielten im Jahr 2025 einen Anteil von 39,8 % an der Marktgröße der Gebäudeinspektionsdienstleistungen in Nordamerika. Makler empfehlen bei Käufertransaktionen häufig Inspektoren. Dies macht Beziehungen und Servicezuverlässigkeit zu zentralen Faktoren der Wohnimmobiliennachfrage. Digitale Terminplanung und Berichtslieferung können den Inspektionsprozess in den weiteren Transaktionsablauf integrieren. Anbieter profitieren, wenn Makler Termine buchen und Berichte ohne Verzögerungen erhalten können. Immobilieneigentümer und Investoren sind eine weitere wichtige Kundengruppe. Sie beauftragen Bewertungen für Akquisitionen, Versicherungen und Kapitalplanung. Facility-Management-Unternehmen benötigen auch wiederkehrende Immobilienprüfungen zur Verfolgung von Instandhaltungsproblemen. Diese Endnutzer geben dem Markt für Gebäudeinspektionsdienstleistungen in Nordamerika sowohl transaktionsbasierte als auch vertragsbasierte Einnahmequellen.
Behörden und Kommunen werden bis 2031 voraussichtlich mit einem CAGR von 8,9 % wachsen. Personalengpässe veranlassen Baubehörden, externe Inspektions- und Planprüfungsunterstützung zu suchen. SAFEbuilts Reichweite über US-amerikanische Zuständigkeitsbereiche zeigt, warum Kommunen Anbieter mit umfassendem Normenwissen nutzen können. Versicherungs- und Finanzinstitute nutzen Inspektionen zur Unterstützung von Immobiliendeckung und Hypothekenentscheidungen. Diese Kunden schätzen konsistente Nachweise und etablierte professionelle Standards. Facility-Manager nutzen regelmäßige Berichte zur Priorisierung von Reparaturbudgets. Die staatliche Nachfrage kann weniger abhängig von Hausverkaufszyklen sein, da sie mit Genehmigungen und lokaler Compliance verbunden ist. Dies macht ausgelagerte Arbeiten im öffentlichen Sektor für Anbieter mit mehreren Zuständigkeitsbereichen attraktiv. Das Segment erfordert auch ein Verständnis lokaler Vorschriften und öffentlicher Dienstleistungszeitpläne.
Geografische Analyse
Die Vereinigten Staaten hielten im Jahr 2025 einen Anteil von 82,5 % an der Marktgröße der Gebäudeinspektionsdienstleistungen in Nordamerika. Professionelle Inspektion ist im Wohnimmobilienverkauf und in der gewerblichen Kreditvergabe gut etabliert. Baubehörden verlangen auch Planprüfungen und Ortsbesichtigungen für Bautätigkeiten. Neue Normenausgaben erhöhen den Dokumentations- und Verifizierungsaufwand in vielen Zuständigkeitsbereichen. Die Durchsetzung des Energiegesetzes von New York City begann 2026 für relevante neue Anträge. Dies fügt Compliance-Arbeit über grundlegende Bauprüfungen hinaus hinzu. Die kommunale Auslagerung ist wichtig, wo lokale Abteilungen Rekrutierungsherausforderungen gegenüberstehen. Die Vereinigten Staaten haben auch eine große Basis an gewerblichen und institutionellen Anlagen. Diese Faktoren geben dem Land eine breite Mischung an Nachfragequellen.
Kanada hielt die zweitgrößte regionale Position, obwohl kein Anteil angegeben wurde. Die Wohnungsbaubeginne werden laut Canada Mortgage and Housing Corporation nach dem Angebotsanstieg von 2025 voraussichtlich bis 2026 bis 2028 moderieren. Dies kann die Inspektionsvolumina im Neubau begrenzen. Nachrüstungsaktivitäten bieten einen Ausgleich, da bestehende Gebäude Zustandsbewertungen und Leistungsverifizierungen erfordern. Natural Resources Canada identifiziert einen großen Gebäudenachrüstungsbedarf im Land. Der Gebäudebestand des Landes schafft wiederkehrende Arbeiten im Zusammenhang mit Sicherheit, Energieleistung und Renovierung. Kanada kombiniert daher kurzfristige Bauvariabilität mit langfristigen Nachrüstungsbedürfnissen. Anbieter in mehreren Städten können profitieren, wo die Nachfrage über Provinzen hinweg ungleichmäßig ist.
Mexiko wird bis 2031 voraussichtlich mit einem CAGR von 8,5 % wachsen, der schnellsten Rate im Markt für Gebäudeinspektionsdienstleistungen in Nordamerika. Professionelle Inspektion ist weniger etabliert als in den Vereinigten Staaten. Dies schafft Raum für Dienstleister, wenn die Praxis formeller wird. Mexiko-Stadt verlangt eine strukturelle Sicherheitszertifizierung für relevante gewerbliche Einrichtungen. Solche Anforderungen schaffen einen definierten Bedarf an professioneller Bewertung. Industrielle Entwicklung in Monterrey, Guadalajara und Grenzfertigungsstandorten erhöht die Anzahl der adressierbaren Einrichtungen. Huella Estructural bietet strukturelle Überwachungsdienstleistungen in Mexiko-Stadt, Guadalajara und Monterrey an. Frühe Anbieter können Beziehungen aufbauen, bevor Inspektionspraktiken standardisierter werden. Die Chance des Landes ist am stärksten, wo regulatorische Anforderungen und industrieller Bau gemeinsam wachsen.
Wettbewerbslandschaft
Der Markt für Gebäudeinspektionsdienstleistungen in Nordamerika ist mäßig fragmentiert über globale Prüf-, Inspektions- und Zertifizierungsunternehmen, kommunale Spezialisten und Wohnimmobilien-Franchise-Netzwerke. Diese Gruppen bedienen oft unterschiedliche Kunden, anstatt um identische Aufträge zu konkurrieren. Bureau Veritas, SGS Group und Intertek konkurrieren um große gewerbliche, infrastrukturelle und institutionelle Arbeiten. Ihre umfassenderen Prüf- und Zertifizierungsdienstleistungen unterstützen komplexe Kundenanforderungen. Bureau Veritas berichtete im dritten Quartal 2025 von einem organischen Wachstum von 7,1 % in seinem Geschäftsbereich Gebäude und Infrastruktur. Kommunale Anbieter wie SAFEbuilt konzentrieren sich auf Planprüfungen, Genehmigungen und Baubehördenunterstützung. Wohnimmobilien-Franchises konkurrieren durch lokale Abdeckung, Maklerbeziehungen und standardisierte Berichtslieferung. Pillar To Post und HomeTeam sind Beispiele für Netzwerke, die dieses Modell nutzen.
Konsolidierung erhöht die Größe einiger mittelgroßer Anbieter. Acuren schloss seine Fusion mit NV5 Global im August 2025 ab. Das kombinierte Unternehmen berichtete von mehr als 2 Milliarden USD Umsatz, mehr als 11.000 Mitarbeitern und über 230 Standorten. Dieser Schritt erweitert seine Fähigkeit, Industrieanlagen, öffentliche Infrastruktur und die gebaute Umwelt zu bedienen. DEKRA erhielt im Mai 2026 die A2LA-Akkreditierung für US-amerikanische Feldbewertungsdienstleistungen. Die Akkreditierung unterstützt seine Position bei spezialisierten Elektro- und Industrieaufträgen. Diese Schritte zeigen, dass Größe, technische Qualifikationen und breitere Dienstleistungsangebote zu Wettbewerbsinstrumenten werden. Kleinere Unternehmen können reagieren, indem sie sich auf lokales Wissen oder eine spezialisierte Inspektionsnische konzentrieren.
Technologie verändert, wie Anbieter Inspektionsnachweise sammeln und präsentieren. EagleView veröffentlichte Horizon im April 2026 zur Unterstützung von Immobilien-Intelligence in den Bereichen Versicherung, Bau, Infrastruktur und Immobilienverwaltung. Veros startete VeroVISION im Juni 2026 für die Bewertung des Immobilienzustands anhand von Fotografien. Veros gab an, dass das Tool eine Korrelation von 93 % mit menschlichen Gutachter- und Inspektorenbewertungen erreichte. Diese Tools können die Geschwindigkeit bei weniger komplexen Bewertungen verbessern. Sie erhöhen auch den Bedarf, die Zuverlässigkeit und Haftung digitaler Befunde zu verwalten. Die Wettbewerbschance bleibt am stärksten in Mexiko, der Portfolioüberwachung und Inspektionsnachweisen, die in Versicherungsabläufen verwendet werden. Traditionelle Vor-Ort-Expertise bleibt wichtig für komplexe Anlagen und normspezifische Entscheidungen.
Branchenführer der Gebäudeinspektionsdienstleistungen in Nordamerika
-
SGS Group
-
Bureau Veritas
-
Intertek Group plc
-
DEKRA SE
-
NV5 Global
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Das Wisconsin Department of Safety and Professional Services, das Milwaukee Area Technical College und das Wisconsin Department of Workforce Development starteten im Herbst 2026 das erste registrierte Ausbildungsprogramm für gewerbliche Gebäudeinspektoren des Bundesstaates, das 288 Stunden virtuellen Unterricht mit mehr als 2.000 Stunden praktischer Ausbildung kombiniert und direkt den strukturellen Inspektoren-Fachkräftemangel adressiert, der durch die Prognose des Büros für Arbeitsstatistik von etwa 14.800 jährlichen Gebäudeinspektorenstellen von 2024 bis 2034 aufgezeigt wurde.
- Juni 2026: Veros startete VeroVISION, das Immobilienfotos mittels Computer Vision in objektive Zustandsbewertungen umwandelt, mit einer Korrelation von 93 % zu menschlichen Gutachter- und Inspektorenbewertungen und einer Abdeckung von 97 % der US-amerikanischen Wohnimmobilien. Das Tool richtet sich an Kreditgeber, Servicer und Investoren, die skalierbare, standardisierte Immobilienzustands-Intelligence suchen, und signalisiert, dass KI als Ergänzung und potenzieller teilweiser Ersatz für traditionelle Besuche in den Wohnimmobilien-Inspektionsablauf eintritt.
- Mai 2026: DEKRA Certification Inc. erhielt die Anerkennung der American Association for Laboratory Accreditation als Typ-A-Drittanbieter-Inspektionsstelle gemäß ISO/IEC 17020:2012 und A2LA R332, Zertifikat Nr. 2764.05, mit der Genehmigung zur Feldbewertung von modifizierten und maßgefertigten elektrischen Geräten in US-amerikanischen Zuständigkeitsbereichen, in denen Behörden mit Zuständigkeit solche Bewertungen gemäß den Anforderungen des Nationalen Elektrogesetzes verlangen.


Berichtsumfang des Marktes für Gebäudeinspektionsdienstleistungen in Nordamerika
| Hausinspektionsdienstleistungen |
| Spezifische Elementinspektionsdienstleistungen |
| Gewerbliche Gebäudeinspektionsdienstleistungen |
| Sonstige Spezialisierte Dienstleistungen |
| Interne Dienstleistungen |
| Ausgelagerte Dienstleistungen |
| Wohngebäude |
| Gewerbegebäude |
| Sonstige Anwendungen |
| Immobilienagenturen und Makler |
| Immobilieneigentümer und Investoren |
| Behörden und Kommunen |
| Versicherungs- und Finanzinstitute |
| Facility-Management-Unternehmen |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Dienstleistung | Hausinspektionsdienstleistungen |
| Spezifische Elementinspektionsdienstleistungen | |
| Gewerbliche Gebäudeinspektionsdienstleistungen | |
| Sonstige Spezialisierte Dienstleistungen | |
| Nach Beschaffungsart | Interne Dienstleistungen |
| Ausgelagerte Dienstleistungen | |
| Nach Anwendung | Wohngebäude |
| Gewerbegebäude | |
| Sonstige Anwendungen | |
| Nach Endnutzer | Immobilienagenturen und Makler |
| Immobilieneigentümer und Investoren | |
| Behörden und Kommunen | |
| Versicherungs- und Finanzinstitute | |
| Facility-Management-Unternehmen | |
| Nach Ländern | Vereinigte Staaten |
| Kanada | |
| Mexiko |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden die Gebäudeinspektionsdienstleistungen in Nordamerika bis 2031 erreichen?
Der Sektor wird bis 2031 voraussichtlich 5,53 Milliarden USD erreichen und ab 2026 mit einem CAGR von 6,8 % wachsen.
Welche Dienstleistungskategorie führte 2025 beim Umsatz?
Hausinspektionsdienstleistungen führten mit einem Umsatzanteil von 45,6 % im Jahr 2025, unterstützt durch Wohnimmobilientransaktionen und Kreditgeberanforderungen.
Welche Anwendung wächst bis 2031 am schnellsten?
Sonstige Anwendungen wird voraussichtlich mit einem CAGR von 10,8 % wachsen, angeführt von Rechenzentren, Energieinfrastruktur, staatlichen Einrichtungen und Verkehrsanlagen.
Warum lagern Kommunen Gebäudeinspektionsarbeiten aus?
Inspektormangel und Genehmigungsbedarf veranlassen Kommunen, externe Anbieter mit geschultem Personal, lokalem Normenwissen und spezialisierten Fähigkeiten einzusetzen.
Welches Land wird in der Region voraussichtlich am schnellsten wachsen?
Mexiko wird bis 2031 voraussichtlich mit einem CAGR von 8,5 % wachsen, unterstützt durch die Formalisierung von Inspektionspraktiken und industrielle Entwicklung.
Wie verändert Technologie Immobilieninspektionsdienstleistungen?
Luftbildaufnahmen, digitale Berichterstattung und Immobilienzustandsbewertungen können die Berichtsgeschwindigkeit verbessern und die Portfolioüberwachung unterstützen, während komplexe Arbeiten weiterhin Vor-Ort-Expertise erfordern.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
