
Taille et part du marché des centrifugeuses de nouvelle génération
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.54 Milliards de dollars |
| Taille du Marché (2031) | 2.10 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.40 % |
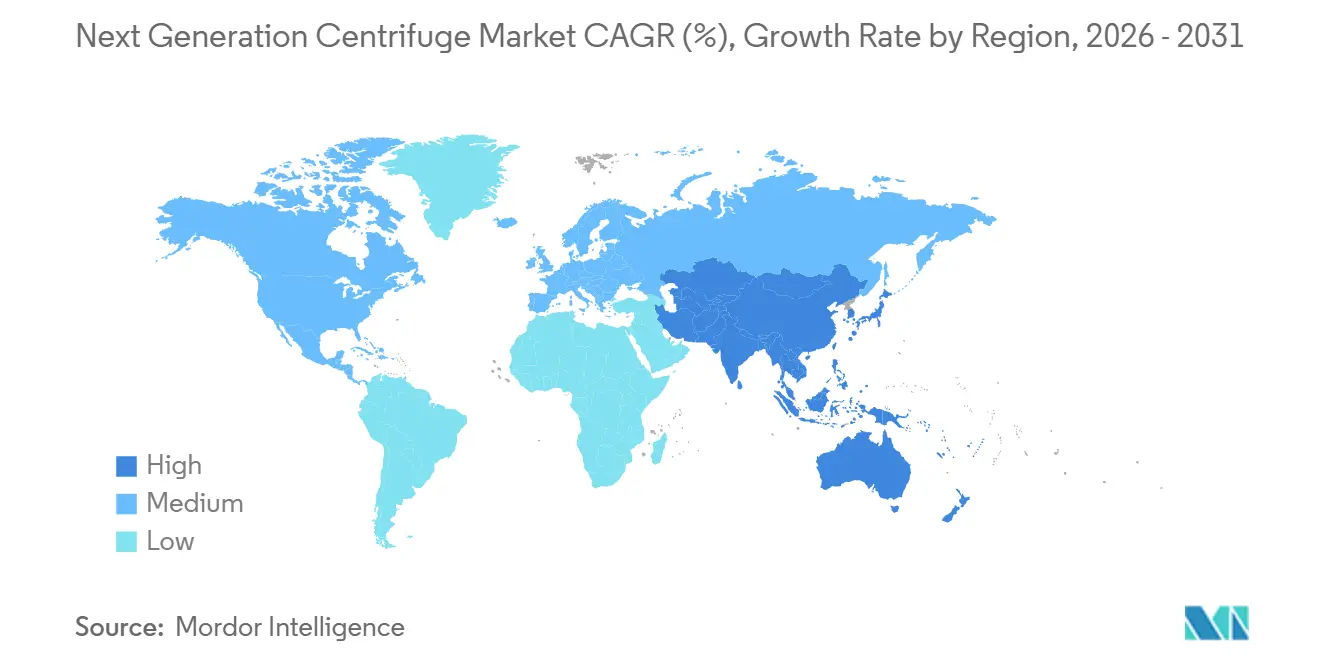
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
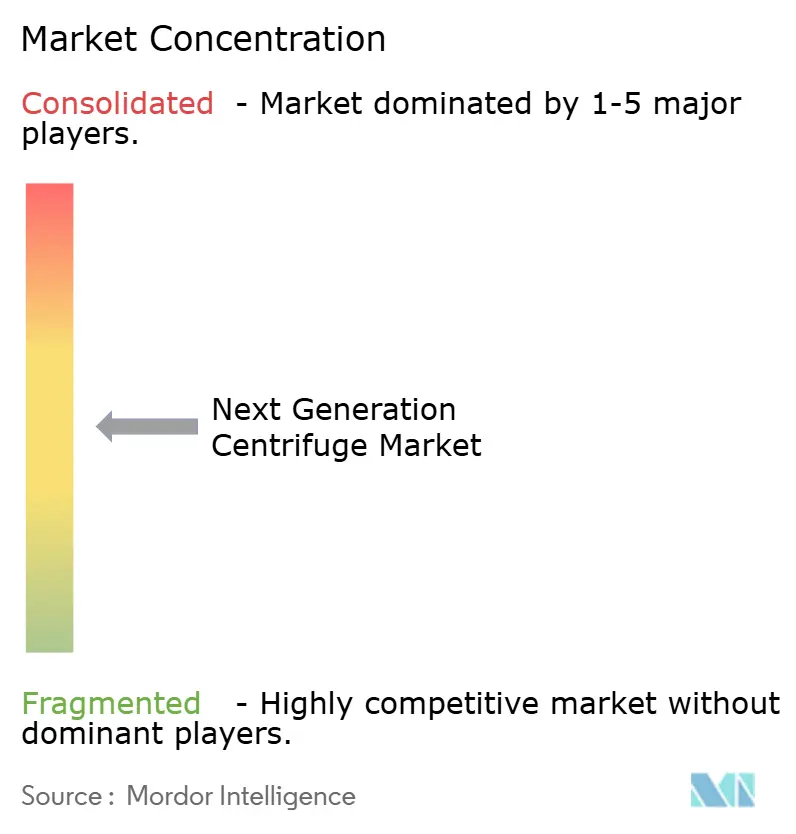
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centrifugeuses de nouvelle génération par Mordor Intelligence
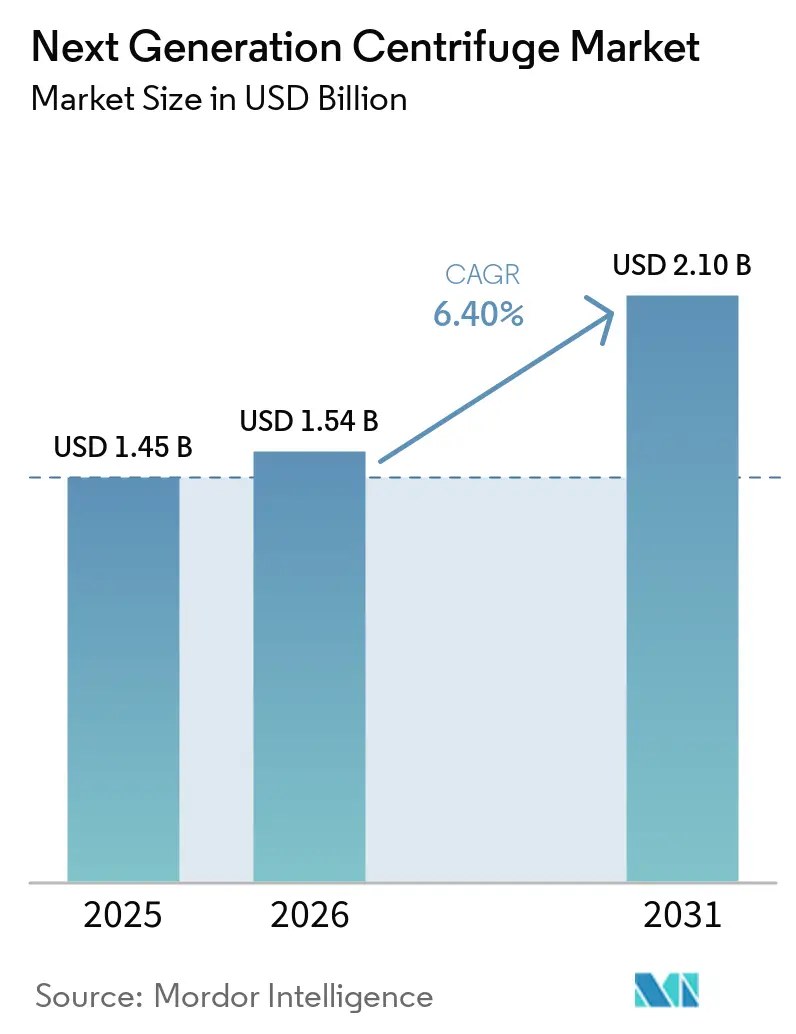
La taille du marché des centrifugeuses de nouvelle génération était évaluée à 1,45 milliard USD en 2025 et devrait croître de 1,54 milliard USD en 2026 pour atteindre 2,10 milliards USD d'ici 2031, à un CAGR de 6,40 % durant la période de prévision (2026-2031).
La fabrication de thérapies cellulaires et géniques accroît la demande de centrifugation fermée et validée selon les BPF à plusieurs stades de production. Le diagnostic moléculaire, la microfluidique et les flux de travail omiques étendent la centrifugation au-delà des instruments de laboratoire autonomes traditionnels. Les exigences en matière de réfrigérants en Europe et en Amérique du Nord soutiennent également les achats de remplacement de systèmes conformes.
Points clés du rapport
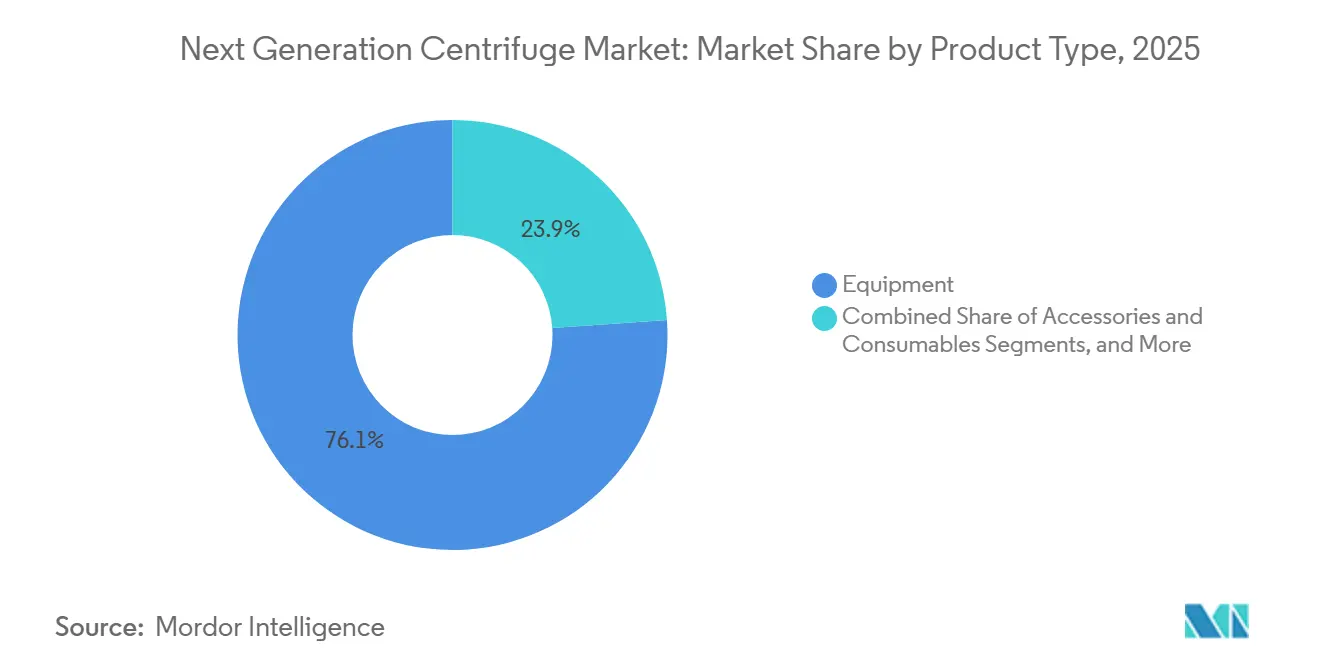
- Par type de produit, les équipements représentaient 76,12 % de la part du marché des centrifugeuses de nouvelle génération en 2025, tandis que les accessoires et consommables devraient croître à un CAGR de 9,22 % jusqu'en 2031.
- Par type de modèle, les centrifugeuses de paillasse représentaient 61,30 % de la part du marché des centrifugeuses de nouvelle génération en 2025, tandis que les centrifugeuses sur pied devraient se développer à un CAGR de 8,67 % jusqu'en 2031.
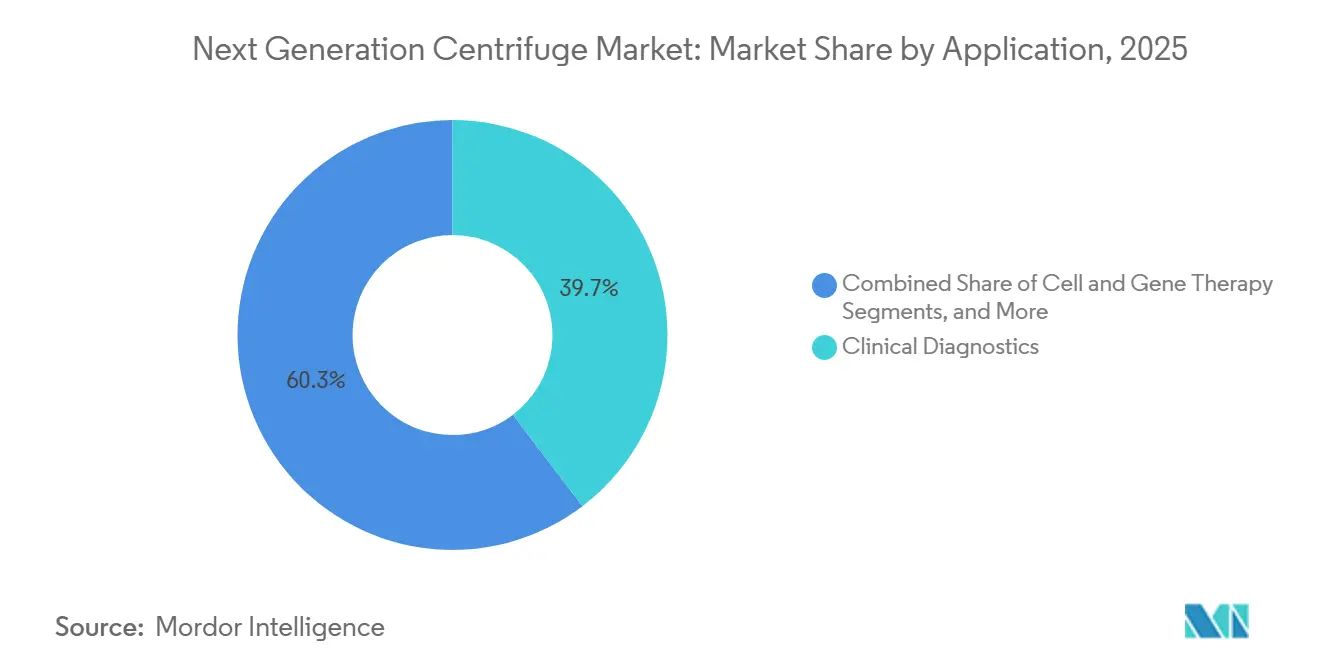
- Par application, le diagnostic clinique représentait 39,67 % de la part du marché des centrifugeuses de nouvelle génération en 2025, tandis que la thérapie cellulaire et génique devrait progresser à un CAGR de 9,78 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux et laboratoires de diagnostic représentaient 46,75 % de la part du marché des centrifugeuses de nouvelle génération en 2025, tandis que les entreprises de biotechnologie et pharmaceutiques devraient croître à un CAGR de 10,45 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 38,10 % de la part du marché des centrifugeuses de nouvelle génération en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,95 % jusqu'en 2031
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des centrifugeuses de nouvelle génération
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Expansion de la fabrication de thérapies cellulaires et géniques | +1.5% | Mondial, concentré en Amérique du Nord, en Europe et en Asie de l'Est | Long terme (≥ 4 ans) |
| Croissance du diagnostic moléculaire à haut débit et des flux de travail omiques | +1.2% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption de flux de travail de laboratoire automatisés, connectés et traçables | +1.0% | Amérique du Nord et Europe en tant qu'adopteurs précoces, Asie-Pacifique lors de la montée en charge | Moyen terme (2-4 ans) |
| Utilisation croissante de systèmes de séparation fermés et à usage unique dans les bioprocédés | +0.9% | Mondial, avec la demande la plus forte provenant des CDMO nord-américains et européens | Moyen terme (2-4 ans) |
| Expansion des capacités biopharmaceutiques et de fabrication sous contrat en Asie-Pacifique | +0.8% | Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Demande de réfrigération économe en énergie et de plateformes de rotors avancées | +0.6% | Amérique du Nord et Europe, en raison de la réglementation, Asie-Pacifique, en raison des préférences d'approvisionnement | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de la fabrication de thérapies cellulaires et géniques
La fabrication de thérapies cellulaires et géniques a transformé la centrifugation, qui est passée d'une activité de laboratoire de routine à un processus de production contrôlé. L'isolation cellulaire, le fractionnement par gradient de densité, la spinoculation, le lavage post-transduction et la formulation finale nécessitent des paramètres de centrifugation définis sous contrôles BPF. Une étude de 2025 a rapporté une efficacité de transduction de 83,4 % à l'aide d'une centrifugeuse automatisée à système fermé, contre 72,8 % pour la centrifugation conventionnelle en poche et 35,7 % pour l'incubation statique.[1] Ces différences de performance peuvent affecter le rendement et l'acceptation des lots à l'échelle commerciale, soutenant la demande sur le marché des centrifugeuses de nouvelle génération pour des systèmes avec des paramètres validés, des enregistrements électroniques et des connexions de tubulure fermées.
Croissance du diagnostic moléculaire à haut débit et des flux de travail omiques
La microfluidique centrifuge élargit l'application de la centrifugation dans les flux de travail de diagnostic. Une seule unité d'entraînement peut effectuer le déplacement de fluides, la séparation et le mélange sur plus de 30 puits d'échantillons, réduisant ainsi la pipetage manuel dans les processus complexes. Une étude de 2025 a décrit une puce microfluidique centrifuge intégrant la purification d'acides nucléiques multiplex à 30 cibles et un test ELISA sur une seule plateforme lab-on-disc. Cette intégration soutient la demande de systèmes d'entraînement compatibles et de cartouches de diagnostic sur le marché des centrifugeuses de nouvelle génération.[2]
Adoption de flux de travail de laboratoire automatisés, connectés et traçables
L'automatisation des laboratoires modifie les critères de sélection des centrifugeuses dans les environnements à fort volume. Les acheteurs exigent de plus en plus la communication série, le positionnement programmable du rotor, des cycles de couvercle rapides et la connectivité LIMS pour intégrer les centrifugeuses dans des cellules de laboratoire automatisées. Les systèmes prêts pour l'automatisation réduisent les transferts manuels et renforcent la traçabilité des flux de travail. En conséquence, le marché des centrifugeuses de nouvelle génération évolue vers des plateformes connectées plutôt que vers des instruments autonomes. Les laboratoires réglementés exigent des pistes d'audit électroniques et une identification traçable des composants pour satisfaire aux exigences de la FDA 21 CFR Partie 11 et de l'Annexe 11 de l'UE. Eppendorf a introduit le SpinPro 6R en mars 2026, doté d'un refroidissement ACT 2.0 à base de CO2, d'une reconnaissance RFID du rotor, d'une connectivité LIMS et de couvercles QuickLock Pro. Ces capacités soutiennent des flux de travail documentés dans les applications pharmaceutiques, biotechnologiques et de recherche. La connectivité validée peut également réduire la concurrence du canal des équipements reconditionnés, car les acheteurs réglementés privilégient la conformité aux coûts d'acquisition plus faibles.
Utilisation croissante de systèmes de séparation fermés et à usage unique dans les bioprocédés
Les systèmes de centrifugation à usage unique éliminent les exigences de nettoyage en place et de stérilisation en place entre les cycles de production. Dans la fabrication biopharmaceutique, ces activités nécessitaient auparavant 6 à 12 heures d'arrêt. L'élimination de ces étapes améliore la productivité de la clarification primaire et réduit le temps de rotation. GEA a introduit le kytero 10 en 2025 en tant que centrifugeuse à disques à usage unique pour la récolte cellulaire de 1 à 10 litres, soutenant les processus de perfusion continue dans la thérapie cellulaire et génique et la production de protéines alternatives.
Une évaluation de 2025 a évalué une centrifugeuse à disques à usage unique pour la récolte d'anticorps monoclonaux à des échelles allant jusqu'à 5 000 litres. L'étude a révélé une qualité de produit comparable aux centrifugeuses conventionnelles en acier inoxydable pour les profils SE-HPLC, icIEF, HCP et rDNA, ainsi qu'une amélioration de la turbidité et de la réduction de la LDH. Ces résultats valident la technologie pour la fabrication d'anticorps monoclonaux à l'échelle commerciale.[3] Les systèmes à usage unique augmentent également la demande d'accessoires et d'assemblages consommables, exerçant une pression sur les fournisseurs d'équipements conventionnels à mesure que les acheteurs adoptent des modèles d'exploitation centrés sur le jetable.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Coût d'investissement élevé et coût total de possession | -0.9% | Mondial, plus prononcé dans les marchés émergents et les petits laboratoires | Moyen terme (2-4 ans) |
| Longs cycles de remplacement et disponibilité d'équipements reconditionnés | -0.6% | Amérique du Nord et Europe, où la base installée est mature et dense | Long terme (≥ 4 ans) |
| Pénurie d'ingénieurs de service qualifiés et de spécialistes en centrifugation | -0.4% | Mondial, particulièrement aigu en Asie-Pacifique et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Exigences de validation, de biosécurité et d'intégrité des rotors | -0.4% | Amérique du Nord et Europe dans les environnements réglementés par les BPF | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût d'investissement élevé et coût total de possession
Les centrifugeuses sur pied avancées pour les bioprocédés BPF nécessitent des coûts d'acquisition allant de 80 000 USD à plus de 300 000 USD. Sur une durée de vie opérationnelle de 10 ans, les remplacements de rotors, la maintenance préventive, la recertification, les kits de consommables validés et la consommation d'énergie peuvent porter le coût total de possession à plus de trois fois le prix catalogue. Ces coûts élevés limitent les mises à niveau d'équipements parmi les laboratoires plus petits et les organisations émergentes.
Les grands CDMO et les fabricants pharmaceutiques peuvent absorber ces dépenses plus facilement, tandis que les spin-offs académiques et les développeurs de thérapies cellulaires en phase précoce peuvent conserver leurs équipements existants plus longtemps. La qualification et la validation des procédés engendrent des coûts supplémentaires, car la documentation IQ, OQ et PQ pour une installation de qualité BPF peut nécessiter trois à six mois de travail d'ingénierie. Les acheteurs sensibles aux coûts peuvent sélectionner des systèmes d'occasion certifiés, disponibles à 30-50 % du prix d'un nouvel instrument, pour les besoins de séparation standard.
Longs cycles de remplacement et disponibilité d'équipements reconditionnés
Une centrifugeuse de laboratoire bien entretenue a généralement une durée de vie opérationnelle de 8 à 12 ans, ce qui limite la demande annuelle de nouveaux équipements en Amérique du Nord et en Europe occidentale, où les bases installées sont denses. Les réseaux de réparation agréés prolongent encore davantage la durée de vie des équipements. Les systèmes d'occasion certifiés, revendus avec des certificats d'étalonnage, des logiciels d'exploitation mis à jour et une documentation sur l'intégrité des rotors, concurrencent directement les nouveaux instruments dans les environnements académiques, cliniques et pharmaceutiques en phase précoce.
Les courtiers tiers, plutôt que les distributeurs des fabricants, exploitent souvent le canal des équipements reconditionnés, rendant son impact moins visible dans les rapports de ventes des fabricants et les analyses de gains et pertes. Les utilisateurs peuvent également attendre la dépréciation complète des actifs avant de remplacer les équipements, ralentissant ainsi les transitions technologiques au sein des bases installées. Cela peut retarder l'adoption de plateformes à réfrigérants naturels, malgré leurs avantages en matière de conformité et d'efficacité énergétique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : la croissance des consommables remodèle la composition des revenus
Les équipements devraient représenter 76,12 % du marché des centrifugeuses de nouvelle génération en 2025. Les achats de systèmes de qualité clinique et certifiés BPF par les hôpitaux, les CDMO et les entreprises pharmaceutiques soutiennent cette position. Les formats sur pied et de paillasse contribuent tous deux aux revenus des équipements. Le service et le soutien au cycle de vie deviennent également de plus en plus importants à mesure que les fournisseurs proposent des contrats de service pluriannuels. Ces contrats génèrent des revenus récurrents et aident les fournisseurs à fidéliser les comptes clés, ressemblant aux modèles de location de réactifs utilisés dans le diagnostic in vitro.
Les accessoires et consommables devraient croître à un CAGR de 9,22 % jusqu'en 2031. Les ensembles de séparation à usage unique, les assemblages de tubulures validés et les adaptateurs de rotor à puce RFID nécessitent souvent un remplacement après chaque lot de production, contribuant à prévenir la contamination croisée dans les salles blanches de thérapie cellulaire. Les tubes de thérapie cellulaire CentriLoc d'Instant Systems constituent un exemple d'assemblages de tubulures validés. Dans les opérations BPF à forte utilisation, les revenus des consommables peuvent dépasser l'achat initial de l'équipement. Les fournisseurs se font donc concurrence à travers des écosystèmes de consommables validés en plus des performances des instruments.


Par modèle : la demande de centrifugeuses sur pied suit la montée en charge des bioprocédés
Les centrifugeuses de paillasse devraient représenter 61,30 % du marché des centrifugeuses de nouvelle génération en 2025. Leur position reflète une utilisation répandue dans les laboratoires cliniques, les instituts de recherche et les opérations de découverte en biotechnologie. L'encombrement, la polyvalence et les coûts initiaux plus faibles restent des critères de sélection clés. En 2025, Haier Biomedical devrait lancer le LX-155T750R, un système réfrigéré de 3 litres atteignant des vitesses de 15 500 tr/min et 26 322 × g pour les flux de travail de biologie moléculaire, de recherche clinique et de biobanque.
Les centrifugeuses sur pied devraient croître à un CAGR de 8,67 % jusqu'en 2031, portées par l'évolution vers une séparation à plus grande échelle et en service continu dans les bioprocédés commerciaux. En avril 2025, Thermo Fisher devrait lancer les centrifugeuses BIOS A et 16 dotées de la technologie GreenCool. L'entreprise indique que les systèmes auront un potentiel de réchauffement global de 1 et consommeront 15 % moins d'énergie que les systèmes précédents. Les ultracentrifugeuses et les microcentrifugeuses restent des catégories spécialisées pour les applications de virologie, de caractérisation des nanoparticules et de fractionnement subcellulaire nécessitant des vitesses supérieures à 100 000 × g.
Par application : le diagnostic soutient le volume tandis que la thérapie cellulaire génère une demande premium
Le diagnostic clinique devrait représenter 39,67 % du marché des centrifugeuses de nouvelle génération en 2025. Les réseaux hospitaliers et les laboratoires de référence commerciaux soutiennent ce volume grâce à la séparation du sérum, l'analyse d'urine, le traitement du sang et l'extraction d'acides nucléiques. Ces flux de travail sont à haute fréquence et généralement non discrétionnaires. La recherche en biotechnologie et en pharmacie représente le deuxième segment d'application le plus important, englobant la préparation d'ADN plasmidique, l'isolation d'exosomes, la purification de vecteurs viraux et le fractionnement des protéines. Ces applications nécessitent des profils de force g programmables et des températures contrôlées sur des durées de fonctionnement prolongées.
La thérapie cellulaire et génique devrait croître à un CAGR de 9,78 % jusqu'en 2031. Les systèmes certifiés BPF avec tubulure fermée, pistes d'audit électroniques et capacités de spinoculation peuvent atteindre des prix premium dans cette application. La séparation des composants sanguins et les bioprocédés continuent de soutenir la demande des centres de transfusion et des opérations de récolte en bioréacteur. Bien que les configurations d'équipements validées puissent ralentir les cycles de remplacement, elles maintiennent les taux d'attachement des consommables.
Par utilisateur final : les entreprises de biotechnologie et pharmaceutiques soutiennent le segment premium
Les hôpitaux et laboratoires de diagnostic représentaient 46,75 % de la part du marché des centrifugeuses de nouvelle génération en 2025, soutenus par les besoins de centrifugation clinique de routine et les volumes élevés d'échantillons. Les instituts académiques et de recherche restent des utilisateurs finaux importants, bien que les achats financés par des subventions et les modèles d'équipements partagés puissent ralentir les cycles de remplacement. Les banques de sang et les centres de transfusion nécessitent des centrifugeuses ergonomiques et traçables pour poches de sang.
Les entreprises de biotechnologie et pharmaceutiques devraient croître à un CAGR de 10,45 % jusqu'en 2031. Les fabricants de thérapies cellulaires au stade commercial internalisent les flux de travail de séparation pour maintenir le contrôle qualité par lot, soutenant la demande de systèmes compatibles avec l'automatisation et connectés au LIMS. Samsung Biologics a obtenu un contrat de fabrication de 262 millions USD en 2026 et étend son campus de Songdo de 180 000 litres à 720 000 litres d'ici 2032, nécessitant des parcs de centrifugeuses pour la clarification, le lavage et la formulation.
Analyse géographique
L'Amérique du Nord devrait détenir une part de 38,10 % du marché des centrifugeuses de nouvelle génération en 2025. Les États-Unis disposent d'une large base réglementée de thérapies cellulaires et géniques approuvées, soutenue par des réseaux d'hôpitaux, de laboratoires de référence et de biopharmaceutiques. Le Canada développe ses capacités de biofabrication, tandis que le Mexique renforce ses capacités de diagnostic clinique et de fabrication pharmaceutique.
La croissance nord-américaine jusqu'en 2031 devrait rester stable, soutenue par les remplacements liés à la conformité et les investissements dans la thérapie cellulaire. En Europe, le Règlement (UE) 2024/573 stimule le remplacement des équipements à mesure que les réductions de quotas pour les réfrigérants à fort potentiel de réchauffement global commencent en 2025. Thermo Fisher Scientific a introduit les gammes Cryofuge, BIOS et LYNX pour répondre aux exigences du règlement F-gaz de l'UE et du programme SNAP de l'Agence américaine de protection de l'environnement, avec l'Allemagne, le Royaume-Uni et la France en tête de la demande.
L'Asie-Pacifique devrait enregistrer un CAGR de 8,95 % jusqu'en 2031, le plus élevé parmi les marchés régionaux. La Chine, la Corée du Sud, le Japon et l'Inde développent leurs capacités biopharmaceutiques, tandis qu'AGC Biologics dispose d'un accord commercial pour la production sur son site de Yokohama. TheraNym Biologics a annoncé un investissement de 150 à 175 millions USD dans une installation de substance médicamenteuse biologique en culture cellulaire de mammifères pour Merck. Le Moyen-Orient et l'Afrique et l'Amérique du Sud continuent de bénéficier des investissements dans les soins de santé, de la modernisation réglementaire, de la consolidation des laboratoires et de l'activité biopharmaceutique.

Paysage concurrentiel
Le marché des centrifugeuses de nouvelle génération présente une concentration modérée, Thermo Fisher Scientific et Eppendorf SE occupant des positions de premier plan grâce à de larges portefeuilles et à un développement fréquent de produits. Entre avril 2025 et août 2026, Thermo Fisher Scientific a introduit les séries Cryofuge, BIOS, LYNX, X et S, M, X2 et S2, complétant ainsi son portefeuille de centrifugeuses réfrigérées avec des systèmes de refroidissement à réfrigérants naturels conformes aux exigences du règlement F-gaz de l'UE et du programme SNAP de l'Agence américaine de protection de l'environnement. Ces lancements répondent à la demande de remplacement dans les applications cliniques, de bioprocédés, de banque de sang et de laboratoire général.
Eppendorf a lancé le SpinPro 6R en mars 2026 avec reconnaissance RFID du rotor, refroidissement au CO2, documentation LIMS et couvercles QuickLock Pro. Il a ensuite lancé la Centrifuge 5811 R en septembre 2026, maintenant la compatibilité avec 16 des 17 rotors 5810 R existants. Cette stratégie soutient les relations avec la base installée, réduit les coûts de changement et renforce la différenciation grâce à l'intégration des flux de travail, à la documentation, à la réfrigération et aux capacités de rotors spécialisés.
Les fournisseurs spécialisés servent des applications que les grands fournisseurs n'adressent pas pleinement. Le kytero 10 de GEA soutient les applications de protéines alternatives et de thérapies cellulaires en petit volume de 1 à 10 litres, tandis que GEA CARR Biosystems a acquis Alfa Wassermann en août 2026 pour étendre les capacités de purification de virus et de fines particules grâce à des solutions de centrifugation à usage unique. Le marché continue de présenter des lacunes dans les plateformes intégrées de thérapie cellulaire à système fermé, la maintenance prédictive des rotors et les unités compactes cartouche-entraînement pour le diagnostic moléculaire décentralisé. Aucune entreprise dans la recherche fournie n'offre une solution complète dans ces trois domaines, ce qui soutient la concentration modérée du marché.
Leaders du secteur des centrifugeuses de nouvelle génération
-
Agilent Technologies, Inc.
-
Eppendorf SE
-
Thermo Fisher Scientific Inc.
-
QIAGEN N.V.
-
NuAire, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Août 2026 : Thermo Fisher Scientific a introduit les centrifugeuses polyvalentes Thermo Scientific X2 et S2 Series avec la technologie GreenCool et un potentiel de réchauffement global de 3. Le portefeuille était la première gamme complète de centrifugeuses réfrigérées utilisant un refroidissement à réfrigérants naturels conforme aux exigences F-gaz de l'UE et de l'Agence américaine de protection de l'environnement.
- Avril 2025 : Thermo Fisher Scientific a lancé les gammes de centrifugeuses sur pied Cryofuge, BIOS et LYNX avec refroidissement à réfrigérants naturels. Les plateformes ont réduit la consommation d'énergie de 14 %, 15 % et 13 %, respectivement.
- Mars 2025 : GEA Group a introduit le kytero 10 pour la récolte cellulaire de 1 à 10 litres dans les applications biopharmaceutiques, de thérapie cellulaire et génique, et de protéines alternatives. La centrifugeuse à disques à usage unique a éliminé les exigences de nettoyage en place et de stérilisation en place et a soutenu la séparation hermétique à faible cisaillement.


Périmètre du rapport mondial sur le marché des centrifugeuses de nouvelle génération
Selon le périmètre du rapport, une centrifugeuse de nouvelle génération désigne un instrument de laboratoire ou industriel hautement modernisé qui utilise un contrôle microprocesseur avancé, une connectivité numérique intelligente et une ingénierie durable pour séparer des mélanges de densités différentes.
Le marché des centrifugeuses de nouvelle génération est segmenté par type de produit, modèle, application, utilisateur final et géographie. Par type de produit, le marché comprend les équipements, les accessoires et consommables, et les services et soutien au cycle de vie. Par modèle, le marché est segmenté en centrifugeuses de paillasse, centrifugeuses sur pied et autres. Par application, le marché est catégorisé en diagnostic clinique, recherche en biotechnologie et pharmacie, thérapie cellulaire et génique, génomique et protéomique, séparation des composants sanguins, bioprocédés, académique et recherche, et autres. Par utilisateur final, le marché est segmenté en hôpitaux et laboratoires de diagnostic, entreprises de biotechnologie et pharmaceutiques, organisations de recherche sous contrat, organisations de développement et de fabrication sous contrat, instituts académiques et de recherche, banques de sang et centres de transfusion, et autres. Par géographie, le marché est analysé en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions mondiales. Le rapport propose des tailles de marché et des prévisions en termes de valeur (USD) pour les segments ci-dessus.
| Équipements |
| Accessoires et consommables |
| Service et soutien au cycle de vie |
| Centrifugeuses de paillasse |
| Centrifugeuses sur pied |
| Autres |
| Diagnostic clinique |
| Recherche en biotechnologie et pharmacie |
| Thérapie cellulaire et génique |
| Génomique et protéomique |
| Séparation des composants sanguins |
| Bioprocédés |
| Académique et recherche |
| Autre |
| Hôpitaux et laboratoires de diagnostic |
| Entreprises de biotechnologie et pharmaceutiques |
| Organisations de recherche sous contrat |
| Organisations de développement et de fabrication sous contrat |
| Instituts académiques et de recherche |
| Banques de sang et centres de transfusion |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Équipements | |
| Accessoires et consommables | ||
| Service et soutien au cycle de vie | ||
| Par modèle | Centrifugeuses de paillasse | |
| Centrifugeuses sur pied | ||
| Autres | ||
| Par application | Diagnostic clinique | |
| Recherche en biotechnologie et pharmacie | ||
| Thérapie cellulaire et génique | ||
| Génomique et protéomique | ||
| Séparation des composants sanguins | ||
| Bioprocédés | ||
| Académique et recherche | ||
| Autre | ||
| Par utilisateur final | Hôpitaux et laboratoires de diagnostic | |
| Entreprises de biotechnologie et pharmaceutiques | ||
| Organisations de recherche sous contrat | ||
| Organisations de développement et de fabrication sous contrat | ||
| Instituts académiques et de recherche | ||
| Banques de sang et centres de transfusion | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des centrifugeuses de nouvelle génération d'ici 2031 ?
Le marché des centrifugeuses de nouvelle génération devrait atteindre 2,10 milliards USD d'ici 2031, contre 1,54 milliard USD en 2026, à un CAGR de 6,40 %.
Quelle catégorie de produits a généré le plus de revenus en 2025 ?
Les revenus par type de produit portés par les équipements représentaient une part de 76,12 % en 2025.
Quel modèle de centrifugeuse connaît la croissance la plus rapide ?
Les centrifugeuses sur pied devraient croître à un CAGR de 8,67 % jusqu'en 2031, à mesure que les capacités de bioprocédés commerciaux se développent.
Quelle application présente la prévision de croissance la plus élevée ?
La thérapie cellulaire et génique devrait enregistrer un CAGR de 9,78 % jusqu'en 2031, soutenue par des flux de travail de production fermés et conformes aux BPF.
Quel groupe d'utilisateurs finaux devrait connaître la croissance la plus rapide ?
Les entreprises de biotechnologie et pharmaceutiques devraient croître à un CAGR de 10,45 % jusqu'en 2031.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait croître à un CAGR de 8,95 % jusqu'en 2031, à mesure que les capacités biopharmaceutiques et de fabrication sous contrat augmentent.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
