
Tamanho e Participação do Mercado de Centrífugas de Próxima Geração
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.54 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.10 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.40 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Centrífugas de Próxima Geração por Mordor Intelligence
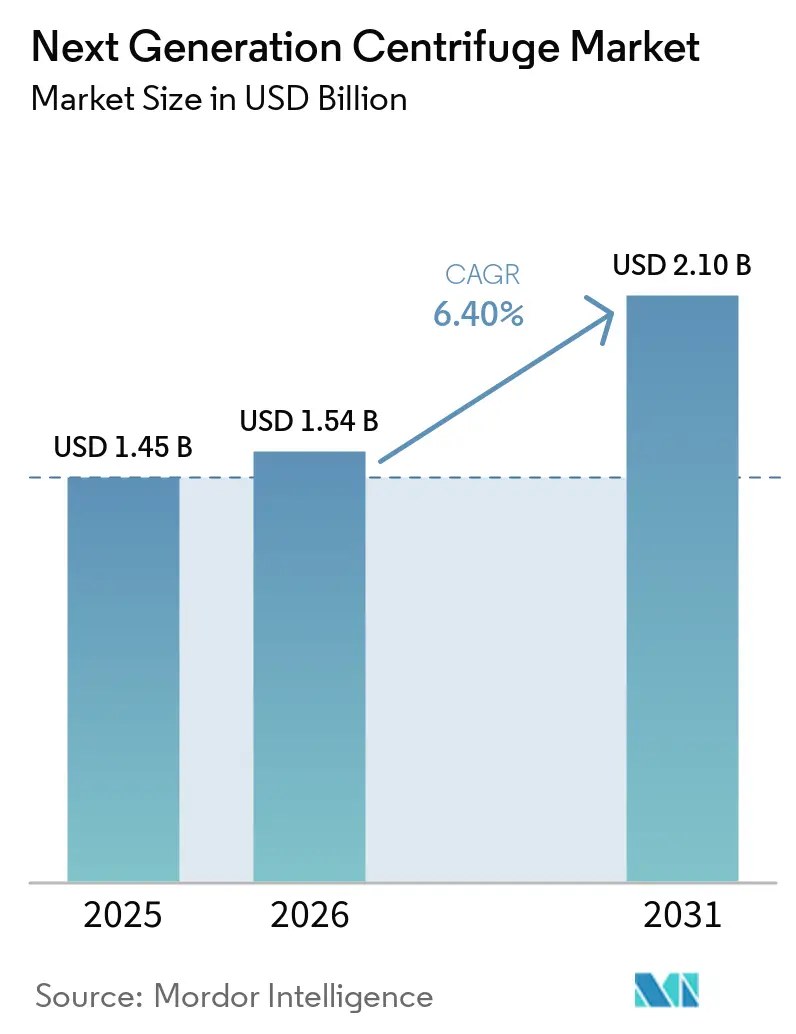
O tamanho do Mercado de Centrífugas de Próxima Geração foi avaliado em 1,45 bilhões de USD em 2025 e estima-se que cresça de 1,54 bilhões de USD em 2026 para atingir 2,10 bilhões de USD até 2031, a um CAGR de 6,40% durante o período de previsão (2026-2031).
A fabricação de terapia celular e gênica está aumentando a demanda por centrifugação fechada e validada por GMP em várias etapas de produção. Os fluxos de trabalho de diagnóstico molecular, microfluídica e ômicas estão expandindo a centrifugação além dos instrumentos laboratoriais autônomos tradicionais. Os requisitos de refrigerantes na Europa e na América do Norte também estão impulsionando compras de substituição de sistemas conformes.
Principais Conclusões do Relatório
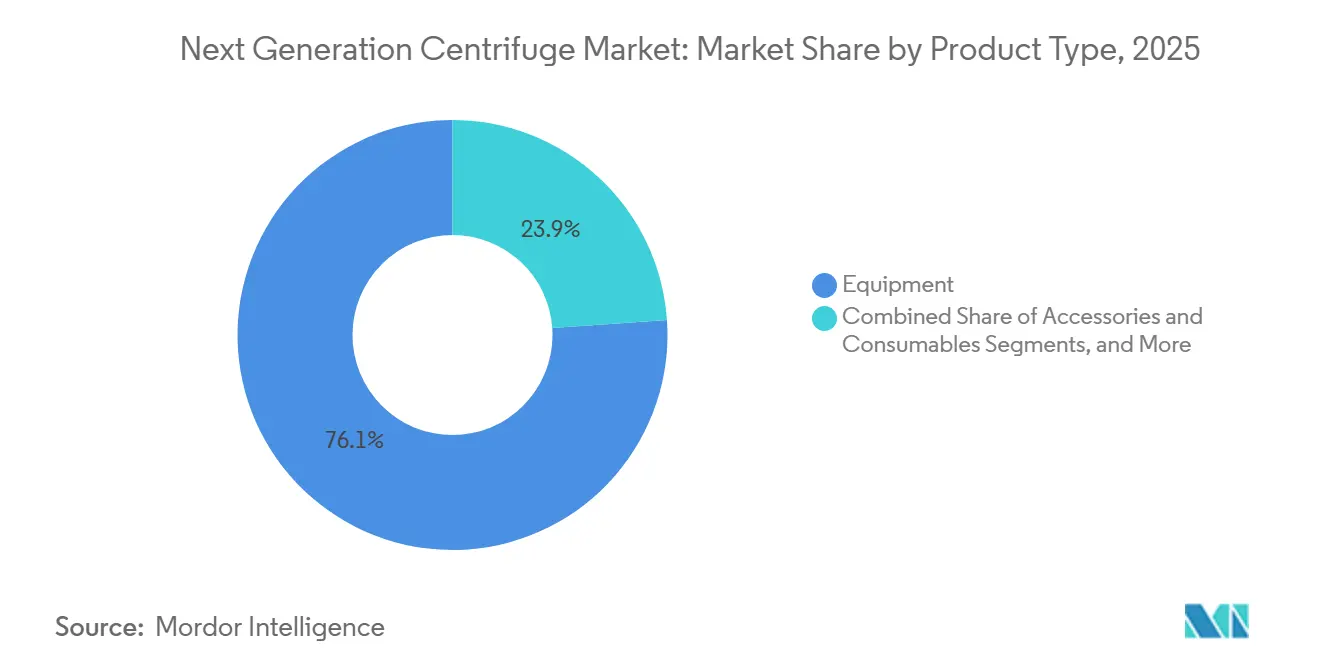
- Por tipo de produto, os equipamentos detinham 76,12% da participação do Mercado de Centrífugas de Próxima Geração em 2025, enquanto acessórios e consumíveis devem crescer a um CAGR de 9,22% até 2031.
- Por tipo de modelo, as centrífugas de bancada representavam 61,30% da participação do Mercado de Centrífugas de Próxima Geração em 2025, enquanto as centrífugas de piso devem expandir a um CAGR de 8,67% até 2031.
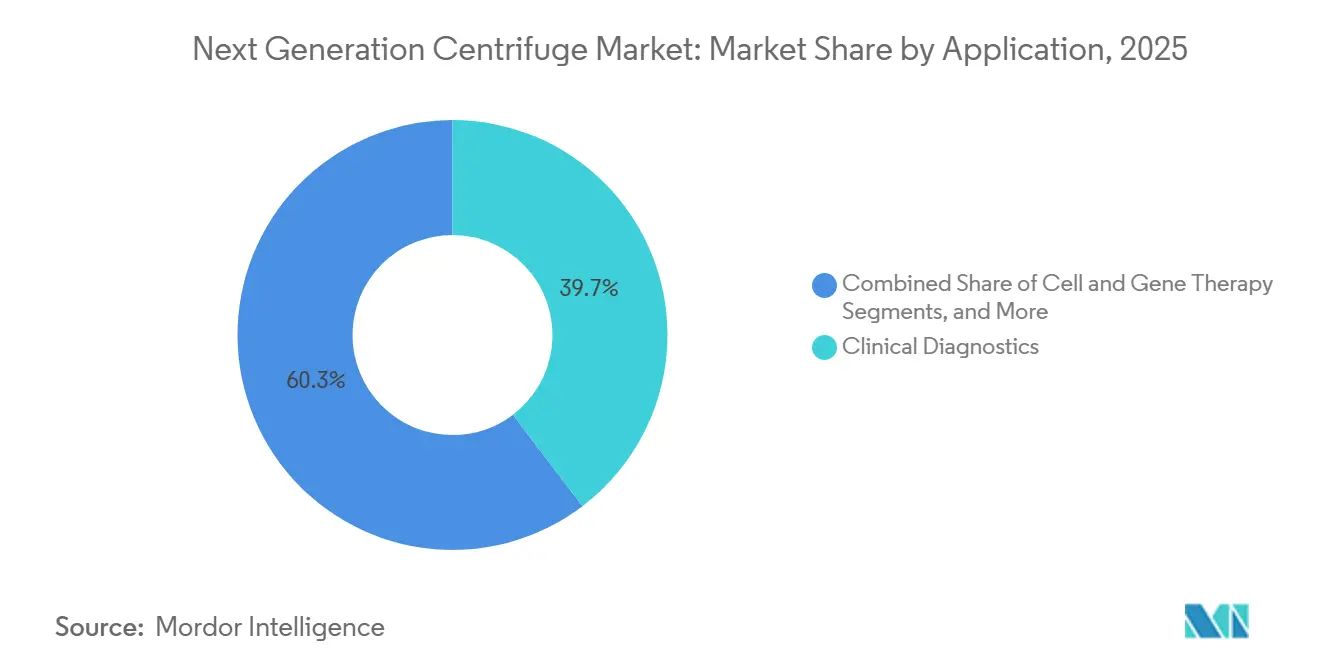
- Por aplicação, o diagnóstico clínico detinha 39,67% da participação do Mercado de Centrífugas de Próxima Geração em 2025, enquanto a terapia celular e gênica deve avançar a um CAGR de 9,78% até 2031.
- Por usuário final, hospitais e laboratórios de diagnóstico representavam 46,75% da participação do Mercado de Centrífugas de Próxima Geração em 2025, enquanto empresas de biotecnologia e farmacêuticas devem crescer a um CAGR de 10,45% até 2031.
- Por geografia, a América do Norte detinha 38,10% da participação do Mercado de Centrífugas de Próxima Geração em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 8,95% até 2031
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Centrífugas de Próxima Geração
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Expansão da fabricação de terapia celular e gênica | +1.5% | Global, concentrado na América do Norte, Europa e Leste Asiático | Longo prazo (≥ 4 anos) |
| Crescimento do diagnóstico molecular de alto rendimento e fluxos de trabalho de ômicas | +1.2% | Global, liderado pela América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção de fluxos de trabalho laboratoriais automatizados, conectados e rastreáveis | +1.0% | América do Norte e Europa como adotantes iniciais, Ásia-Pacífico durante a expansão | Médio prazo (2-4 anos) |
| Uso crescente de sistemas de separação fechados e de uso único em bioprocessamento | +0.9% | Global, com a maior demanda proveniente de CDMOs da América do Norte e Europa | Médio prazo (2-4 anos) |
| Expansão da capacidade biofarmacêutica e de fabricação contratada na Ásia-Pacífico | +0.8% | Ásia-Pacífico, com repercussão no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Demanda por refrigeração energeticamente eficiente e plataformas avançadas de rotor | +0.6% | América do Norte e Europa, devido à regulamentação, Ásia-Pacífico, devido às preferências de aquisição | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Fabricação de Terapia Celular e Gênica
A fabricação de terapia celular e gênica transformou a centrifugação de uma atividade laboratorial rotineira em um processo de produção controlado. O isolamento celular, a fracionamento por gradiente de densidade, a espinoculação, a lavagem pós-transdução e a formulação final requerem configurações definidas de centrífuga sob controles de GMP. Um estudo de 2025 relatou eficiência de transdução de 83,4% usando uma centrífuga de sistema fechado automatizado, em comparação com 72,8% para centrifugação convencional em bolsa e 35,7% para incubação estática.[1] Essas diferenças de desempenho podem afetar o rendimento e a aceitação de lotes em escala comercial, impulsionando a demanda no mercado de centrífugas de próxima geração por sistemas com parâmetros validados, registros eletrônicos e conexões de tubulação fechadas.
Crescimento do Diagnóstico Molecular de Alto Rendimento e Fluxos de Trabalho de Ômicas
A microfluídica centrífuga está expandindo a aplicação da centrifugação em fluxos de trabalho de diagnóstico. Uma única unidade de acionamento pode realizar movimentação de fluidos, separação e mistura em mais de 30 poços de amostra, reduzindo a pipetagem manual em processos complexos. Um estudo de 2025 descreveu um chip microfluídico centrífugo que integrou purificação de ácido nucleico multiplex de 30 alvos e ELISA em uma única plataforma de laboratório em disco. Essa integração impulsiona a demanda por sistemas de acionamento compatíveis e cartuchos de diagnóstico no mercado de centrífugas de próxima geração.[2]
Adoção de Fluxos de Trabalho Laboratoriais Automatizados, Conectados e Rastreáveis
A automação laboratorial está mudando os critérios de seleção de centrífugas em ambientes de alto volume. Os compradores exigem cada vez mais comunicação serial, posicionamento programável do rotor, ciclos rápidos de tampa e conectividade com LIMS para integrar centrífugas em células laboratoriais automatizadas. Os sistemas prontos para automação reduzem as transferências manuais e fortalecem a rastreabilidade do fluxo de trabalho. Como resultado, o Mercado de Centrífugas de Próxima Geração está migrando para plataformas conectadas em vez de instrumentos autônomos. Os laboratórios regulamentados exigem trilhas de auditoria eletrônicas e identificação rastreável de componentes para atender aos requisitos do FDA 21 CFR Parte 11 e do Anexo 11 da UE. A Eppendorf introduziu o SpinPro 6R em março de 2026, com resfriamento ACT 2.0 baseado em CO2, reconhecimento de rotor por RFID, conectividade com LIMS e tampas QuickLock Pro. Essas capacidades suportam fluxos de trabalho documentados em aplicações farmacêuticas, de biotecnologia e de pesquisa. A conectividade validada também pode reduzir a concorrência do canal de equipamentos recondicionados, pois os compradores regulamentados priorizam a conformidade em detrimento dos custos de aquisição mais baixos.
Uso Crescente de Sistemas de Separação Fechados e de Uso Único em Bioprocessamento
Os sistemas de centrífuga de uso único eliminam os requisitos de limpeza no local e esterilização no local entre as rodadas de produção. Na fabricação biofarmacêutica, essas atividades anteriormente exigiam de 6 a 12 horas de inatividade. A eliminação dessas etapas melhora a produtividade da clarificação primária e reduz o tempo de retorno. A GEA introduziu o kytero 10 em 2025 como uma centrífuga de disco empilhado de uso único para colheita celular de 1 a 10 litros, suportando processos de perfusão contínua em terapia celular e gênica e produção de proteínas alternativas.
Uma avaliação de 2025 avaliou uma centrífuga de disco empilhado de uso único para colheita de anticorpos monoclonais em escalas de até 5.000 litros. O estudo constatou qualidade do produto comparável às centrífugas convencionais de aço inoxidável nos perfis de SE-HPLC, icIEF, HCP e rDNA, juntamente com melhora na turbidez e redução de LDH. Esses resultados validam a tecnologia para a fabricação de anticorpos monoclonais em escala comercial.[3] Os sistemas de uso único também aumentam a demanda por acessórios e conjuntos consumíveis, pressionando os fornecedores de equipamentos convencionais à medida que os compradores adotam modelos operacionais centrados em descartáveis.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Alto custo de capital e custo total de propriedade | -0.9% | Global, mais pronunciado em mercados emergentes e laboratórios de pequeno porte | Médio prazo (2-4 anos) |
| Longos ciclos de substituição e disponibilidade de equipamentos recondicionados | -0.6% | América do Norte e Europa, onde a base instalada é madura e densa | Longo prazo (≥ 4 anos) |
| Escassez de engenheiros de serviço qualificados e especialistas em centrifugação | -0.4% | Global, particularmente aguda na Ásia-Pacífico e no Oriente Médio e África | Médio prazo (2-4 anos) |
| Requisitos de validação, biossegurança e integridade do rotor | -0.4% | América do Norte e Europa em ambientes regulamentados por GMP | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital e Custo Total de Propriedade
As centrífugas de piso avançadas para bioprocessamento GMP requerem custos de aquisição que variam de 80.000 USD a mais de 300.000 USD. Ao longo de uma vida operacional de 10 anos, substituições de rotor, manutenção preventiva, recertificação, kits de consumíveis validados e consumo de energia podem elevar os custos totais de propriedade para mais de três vezes o preço de tabela. Esses altos custos limitam as atualizações de equipamentos entre laboratórios menores e organizações emergentes.
Grandes CDMOs e fabricantes farmacêuticos podem absorver essas despesas com mais facilidade, enquanto empresas derivadas acadêmicas e desenvolvedores de terapia celular em estágio inicial podem manter os equipamentos existentes por mais tempo. A qualificação e a validação de processos acrescentam custos adicionais, pois a documentação de IQ, OQ e PQ para uma instalação de grau GMP pode exigir de três a seis meses de trabalho de engenharia. Compradores sensíveis ao custo podem selecionar sistemas pré-certificados usados, disponíveis a 30-50% dos preços de novos instrumentos, para requisitos de separação padrão.
Longos Ciclos de Substituição e Disponibilidade de Equipamentos Recondicionados
Uma centrífuga laboratorial bem mantida normalmente tem uma vida operacional de 8 a 12 anos, limitando a demanda anual por novos equipamentos na América do Norte e na Europa Ocidental, onde as bases instaladas são densas. As redes de reparo autorizadas estendem ainda mais a vida útil dos equipamentos. Os sistemas pré-certificados usados, revendidos com certificados de calibração, software operacional atualizado e documentação de integridade do rotor, competem diretamente com novos instrumentos em ambientes acadêmicos, clínicos e farmacêuticos em estágio inicial.
Corretores terceirizados, em vez de distribuidores do fabricante, frequentemente operam o canal de equipamentos recondicionados, tornando seu impacto menos visível nos relatórios de vendas do fabricante e nas análises de ganhos e perdas. Os usuários também podem aguardar a depreciação total dos ativos antes de substituir os equipamentos, desacelerando as transições tecnológicas nas bases instaladas. Isso pode atrasar a adoção de plataformas de refrigerantes naturais, apesar de seus benefícios de conformidade e eficiência energética.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: O Crescimento dos Consumíveis Está Reformulando o Mix de Receita
Estima-se que os equipamentos representem 76,12% do Mercado de Centrífugas de Próxima Geração em 2025. As compras de sistemas de grau clínico e certificados por GMP por hospitais, CDMOs e empresas farmacêuticas sustentam essa posição. Tanto os formatos de piso quanto os de bancada contribuem para a receita de equipamentos. O serviço e o suporte ao ciclo de vida também estão se tornando cada vez mais importantes à medida que os fornecedores oferecem contratos de serviço plurianuais. Esses contratos geram receita recorrente e ajudam os fornecedores a reter contas-chave, assemelhando-se aos modelos de aluguel de reagentes usados em diagnósticos in vitro.
Prevê-se que acessórios e consumíveis cresçam a um CAGR de 9,22% até 2031. Conjuntos de separação de uso único, conjuntos de tubulação validados e adaptadores de rotor com chip RFID frequentemente requerem substituição após cada lote de produção, ajudando a prevenir a contaminação cruzada em salas limpas de terapia celular. Os tubos de terapia celular CentriLoc da Instant Systems fornecem um exemplo de conjuntos de tubulação validados. Em operações de GMP de alta utilização, a receita de consumíveis pode superar a compra inicial do equipamento. Os fornecedores, portanto, estão competindo por meio de ecossistemas de consumíveis validados, além do desempenho dos instrumentos.


Por Modelo: A Demanda por Centrífugas de Piso Acompanha a Expansão do Bioprocessamento
Estima-se que as centrífugas de bancada detenham 61,30% do Mercado de Centrífugas de Próxima Geração em 2025. Sua posição reflete o uso generalizado em laboratórios clínicos, institutos de pesquisa e operações de descoberta em biotecnologia. A área de ocupação, a versatilidade e os custos iniciais mais baixos continuam sendo critérios-chave de seleção. Em 2025, a Haier Biomedical deve lançar o LX-155T750R, um sistema refrigerado de 3 litros que atinge velocidades de 15.500 rpm e 26.322 × g para fluxos de trabalho de biologia molecular, pesquisa clínica e biobanco.
Prevê-se que as centrífugas de piso cresçam a um CAGR de 8,67% até 2031, impulsionadas pela mudança para separação em maior escala e de serviço contínuo no bioprocessamento comercial. Em abril de 2025, a Thermo Fisher deve lançar as centrífugas BIOS A e 16 com Tecnologia GreenCool. A empresa relata que os sistemas terão um potencial de aquecimento global de 1 e consumirão 15% menos energia do que os sistemas anteriores. As ultracentrífugas e microcentrífugas permanecem categorias especializadas para virologia, caracterização de nanopartículas e aplicações de fracionamento subcelular que requerem velocidades acima de 100.000 × g.
Por Aplicação: O Diagnóstico Sustenta o Volume Enquanto a Terapia Celular Impulsiona a Demanda Premium
Estima-se que o diagnóstico clínico represente 39,67% do Mercado de Centrífugas de Próxima Geração em 2025. As redes hospitalares e os laboratórios de referência comerciais sustentam esse volume por meio de separação de soro, urinálise, processamento de sangue e extração de ácido nucleico. Esses fluxos de trabalho são de alta frequência e geralmente não discricionários. A pesquisa em biotecnologia e farmacêutica representa o segundo maior segmento de aplicação, abrangendo preparação de DNA plasmidial, isolamento de exossomos, purificação de vetores virais e fracionamento de proteínas. Essas aplicações requerem perfis de força g programáveis e temperaturas controladas ao longo de longos tempos de execução.
Prevê-se que a terapia celular e gênica cresça a um CAGR de 9,78% até 2031. Os sistemas certificados por GMP com tubulação fechada, trilhas de auditoria eletrônicas e capacidades de espinoculação podem exigir preços premium nessa aplicação. A separação de componentes sanguíneos e o bioprocessamento continuam a sustentar a demanda de centros de transfusão e operações de colheita de biorreatores. Embora as configurações de equipamentos validados possam desacelerar os ciclos de substituição, elas sustentam as taxas de adesão de consumíveis.
Por Usuário Final: Empresas de Biotecnologia e Farmacêuticas Sustentam o Segmento Premium
Hospitais e laboratórios de diagnóstico representavam 46,75% da participação do Mercado de Centrífugas de Próxima Geração em 2025, sustentados por requisitos rotineiros de centrifugação clínica e altos volumes de amostras. Institutos acadêmicos e de pesquisa continuam sendo usuários finais importantes, embora os modelos de compra financiados por bolsas e de equipamentos compartilhados possam desacelerar os ciclos de substituição. Bancos de sangue e centros de transfusão requerem centrífugas ergonômicas e rastreáveis para bolsas de sangue.
Prevê-se que empresas de biotecnologia e farmacêuticas cresçam a um CAGR de 10,45% até 2031. Os fabricantes de terapia celular em estágio comercial estão internalizando os fluxos de trabalho de separação para manter o controle de qualidade por lote, impulsionando a demanda por sistemas compatíveis com automação e conectados ao LIMS. A Samsung Biologics garantiu um contrato de fabricação de 262 milhões de USD em 2026 e está expandindo seu campus em Songdo de 180.000 litros para 720.000 litros até 2032, exigindo frotas de centrífugas para clarificação, lavagem e formulação.
Análise Geográfica
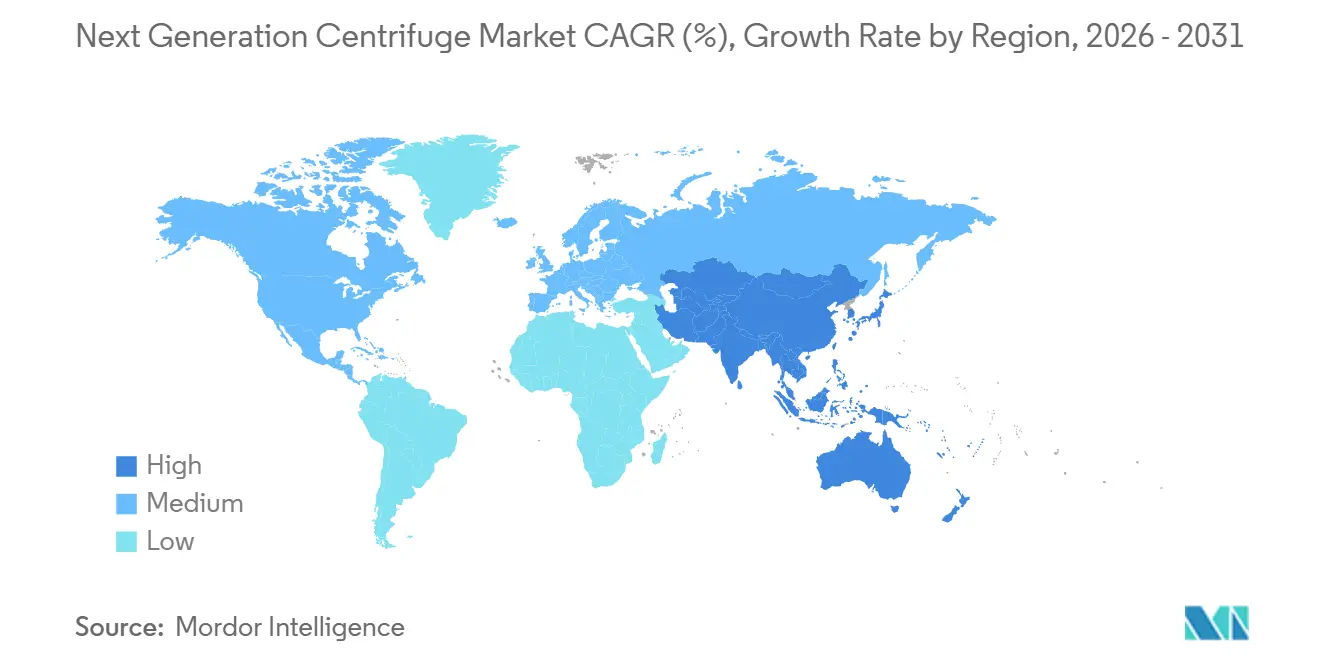
Estima-se que a América do Norte detenha uma participação de 38,10% do Mercado de Centrífugas de Próxima Geração em 2025. Os Estados Unidos têm uma grande base regulamentada de terapias celulares e gênicas aprovadas, sustentada por hospitais, laboratórios de referência e redes biofarmacêuticas. O Canadá está expandindo a capacidade de biofabricação, enquanto o México está fortalecendo as capacidades de diagnóstico clínico e fabricação farmacêutica.
Prevê-se que o crescimento da América do Norte até 2031 permaneça estável, sustentado por substituições impulsionadas pela conformidade e investimentos em terapia celular. Na Europa, o Regulamento (UE) 2024/573 está impulsionando a substituição de equipamentos à medida que as reduções de cotas para refrigerantes com alto potencial de aquecimento global começam em 2025. A Thermo Fisher Scientific introduziu as linhas Cryofuge, BIOS e LYNX para atender aos requisitos de F-gas da UE e do Programa SNAP da EPA dos EUA, com Alemanha, Reino Unido e França liderando a demanda.
Prevê-se que a Ásia-Pacífico registre um CAGR de 8,95% até 2031, o mais alto entre os mercados regionais. China, Coreia do Sul, Japão e Índia estão expandindo a capacidade biofarmacêutica, enquanto a AGC Biologics tem um acordo comercial para produção em seu site de Yokohama. A TheraNym Biologics anunciou um investimento de 150-175 milhões de USD em uma instalação de substância medicamentosa biológica de cultura de células de mamíferos para a Merck. O Oriente Médio e África e a América do Sul continuam a se beneficiar de investimentos em saúde, modernização regulatória, consolidação laboratorial e atividade biofarmacêutica.

Cenário Competitivo
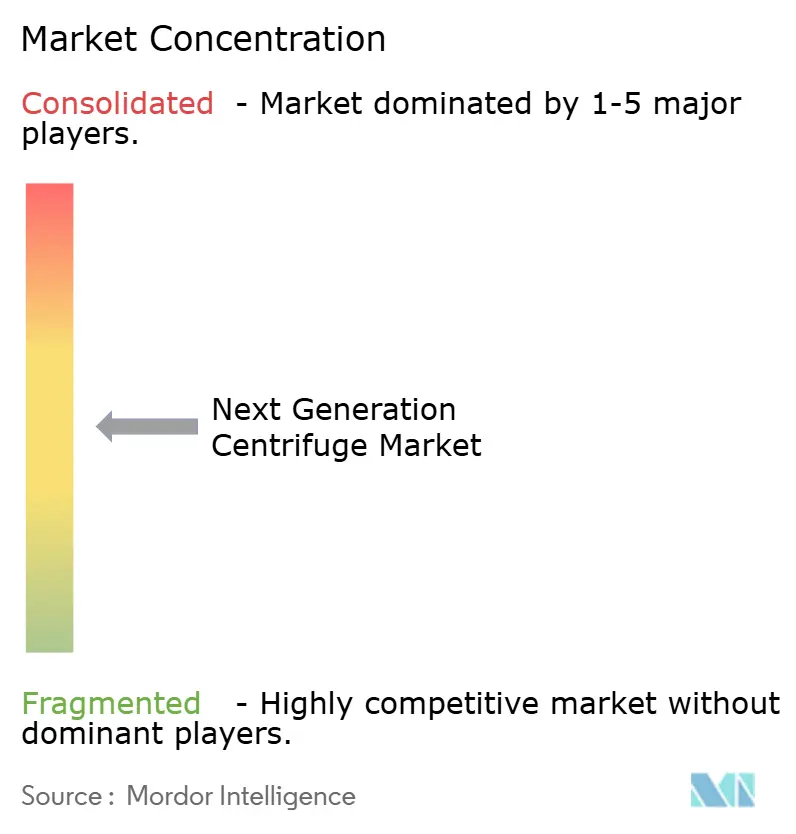
O Mercado de Centrífugas de Próxima Geração tem concentração moderada, com a Thermo Fisher Scientific e a Eppendorf SE ocupando posições de liderança por meio de portfólios amplos e desenvolvimento frequente de produtos. Entre abril de 2025 e agosto de 2026, a Thermo Fisher Scientific introduziu as séries Cryofuge, BIOS, LYNX, X e S, Série M e Séries X2 e S2, completando seu portfólio de centrífugas refrigeradas com sistemas de resfriamento por refrigerante natural em conformidade com os requisitos de F-gas da UE e do Programa SNAP da EPA dos EUA. Esses lançamentos atendem à demanda de substituição em aplicações clínicas, de bioprocessamento, de banco de sangue e laboratoriais gerais.
A Eppendorf lançou o SpinPro 6R em março de 2026 com reconhecimento de rotor por RFID, resfriamento baseado em CO2, documentação LIMS e tampas QuickLock Pro. Posteriormente, lançou a Centrífuga 5811 R em setembro de 2026, mantendo compatibilidade com 16 dos 17 rotores 5810 R existentes. Essa estratégia sustenta os relacionamentos com a base instalada, reduz os custos de troca e reforça a diferenciação por meio de integração de fluxo de trabalho, documentação, refrigeração e capacidades especializadas de rotor.
Fornecedores especializados atendem a aplicações que os fornecedores maiores não abordam completamente. O kytero 10 da GEA suporta proteínas alternativas e aplicações de terapia celular de pequeno volume de 1 a 10 litros, enquanto a GEA CARR Biosystems adquiriu a Alfa Wassermann em agosto de 2026 para expandir as capacidades de purificação de vírus e partículas finas por meio de soluções de centrífuga de uso único. O mercado continua a ter lacunas em plataformas integradas de sistema fechado para terapia celular, manutenção preditiva de rotores e unidades compactas de acionamento de cartucho para diagnóstico molecular descentralizado. Nenhuma empresa na pesquisa fornecida oferece uma solução completa nas três áreas, sustentando a concentração moderada do mercado.
Líderes do Setor de Centrífugas de Próxima Geração
-
Agilent Technologies, Inc.
-
Eppendorf SE
-
Thermo Fisher Scientific Inc.
-
QIAGEN N.V.
-
NuAire, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Thermo Fisher Scientific introduziu as centrífugas de uso geral Thermo Scientific Séries X2 e S2 com Tecnologia GreenCool e um potencial de aquecimento global de 3. O portfólio foi a primeira linha completa de centrífugas refrigeradas usando resfriamento por refrigerante natural em conformidade com os requisitos de F-gas da UE e da EPA dos EUA.
- Abril de 2025: A Thermo Fisher Scientific lançou as linhas de centrífugas de piso Cryofuge, BIOS e LYNX com resfriamento por refrigerante natural. As plataformas reduziram o consumo de energia em 14%, 15% e 13%, respectivamente.
- Março de 2025: O Grupo GEA introduziu o kytero 10 para colheita celular de 1 a 10 litros em aplicações biofarmacêuticas, de terapia celular e gênica, e de proteínas alternativas. A centrífuga de disco empilhado de uso único eliminou os requisitos de CIP e SIP e suportou separação hermética de baixo cisalhamento.


Escopo do Relatório Global do Mercado de Centrífugas de Próxima Geração
De acordo com o escopo do relatório, uma centrífuga de próxima geração refere-se a um instrumento laboratorial ou industrial altamente modernizado que utiliza controle avançado por microprocessador, conectividade digital inteligente e engenharia sustentável para separar misturas de diferentes densidades.
O mercado de centrífugas de próxima geração é segmentado por tipo de produto, modelo, aplicação, usuário final e geografia. Por tipo de produto, o mercado inclui equipamentos, acessórios e consumíveis, e serviços e suporte ao ciclo de vida. Por modelo, o mercado é segmentado em centrífugas de bancada, centrífugas de piso e outros. Por aplicação, o mercado é categorizado em diagnóstico clínico, pesquisa em biotecnologia e farmacêutica, terapia celular e gênica, genômica e proteômica, separação de componentes sanguíneos, bioprocessamento, acadêmico e de pesquisa, e outros. Por usuário final, o mercado é segmentado em hospitais e laboratórios de diagnóstico, empresas de biotecnologia e farmacêuticas, organizações de pesquisa contratada, organizações de desenvolvimento e fabricação contratados, institutos acadêmicos e de pesquisa, bancos de sangue e centros de transfusão, e outros. Por geografia, o mercado é analisado na América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece tamanhos de mercado e previsões em termos de valor (USD) para os segmentos acima.
| Equipamentos |
| Acessórios e Consumíveis |
| Serviço e Suporte ao Ciclo de Vida |
| Centrífugas de Bancada |
| Centrífugas de Piso |
| Outros |
| Diagnóstico Clínico |
| Pesquisa em Biotecnologia e Farmacêutica |
| Terapia Celular e Gênica |
| Genômica e Proteômica |
| Separação de Componentes Sanguíneos |
| Bioprocessamento |
| Acadêmico e de Pesquisa |
| Outros |
| Hospitais e Laboratórios de Diagnóstico |
| Empresas de Biotecnologia e Farmacêuticas |
| Organizações de Pesquisa Contratada |
| Organizações de Desenvolvimento e Fabricação Contratados |
| Institutos Acadêmicos e de Pesquisa |
| Bancos de Sangue e Centros de Transfusão |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Equipamentos | |
| Acessórios e Consumíveis | ||
| Serviço e Suporte ao Ciclo de Vida | ||
| Por Modelo | Centrífugas de Bancada | |
| Centrífugas de Piso | ||
| Outros | ||
| Por Aplicação | Diagnóstico Clínico | |
| Pesquisa em Biotecnologia e Farmacêutica | ||
| Terapia Celular e Gênica | ||
| Genômica e Proteômica | ||
| Separação de Componentes Sanguíneos | ||
| Bioprocessamento | ||
| Acadêmico e de Pesquisa | ||
| Outros | ||
| Por Usuário Final | Hospitais e Laboratórios de Diagnóstico | |
| Empresas de Biotecnologia e Farmacêuticas | ||
| Organizações de Pesquisa Contratada | ||
| Organizações de Desenvolvimento e Fabricação Contratados | ||
| Institutos Acadêmicos e de Pesquisa | ||
| Bancos de Sangue e Centros de Transfusão | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do Mercado de Centrífugas de Próxima Geração até 2031?
O Mercado de Centrífugas de Próxima Geração deve atingir 2,10 bilhões de USD até 2031, a partir de 1,54 bilhões de USD em 2026, a um CAGR de 6,40%.
Qual categoria de produto liderou a receita em 2025?
A receita por tipo de produto liderada por equipamentos teve uma participação de 76,12% em 2025.
Qual modelo de centrífuga está crescendo mais rapidamente?
Prevê-se que as centrífugas de piso cresçam a um CAGR de 8,67% até 2031 à medida que a capacidade de bioprocessamento comercial se expande.
Qual aplicação tem a maior previsão de crescimento?
Prevê-se que a terapia celular e gênica registre um CAGR de 9,78% até 2031, sustentada por fluxos de trabalho de produção fechados e em conformidade com GMP.
Qual grupo de usuários finais deve crescer mais rapidamente?
Espera-se que empresas de biotecnologia e farmacêuticas cresçam a um CAGR de 10,45% até 2031.
Qual região deve expandir mais rapidamente?
Prevê-se que a Ásia-Pacífico cresça a um CAGR de 8,95% até 2031 à medida que a capacidade biofarmacêutica e de fabricação contratada aumenta.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
