
Tamaño y Participación del Mercado de Centrifugas de Nueva Generación
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.54 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.10 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.40 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Centrifugas de Nueva Generación por Mordor Intelligence
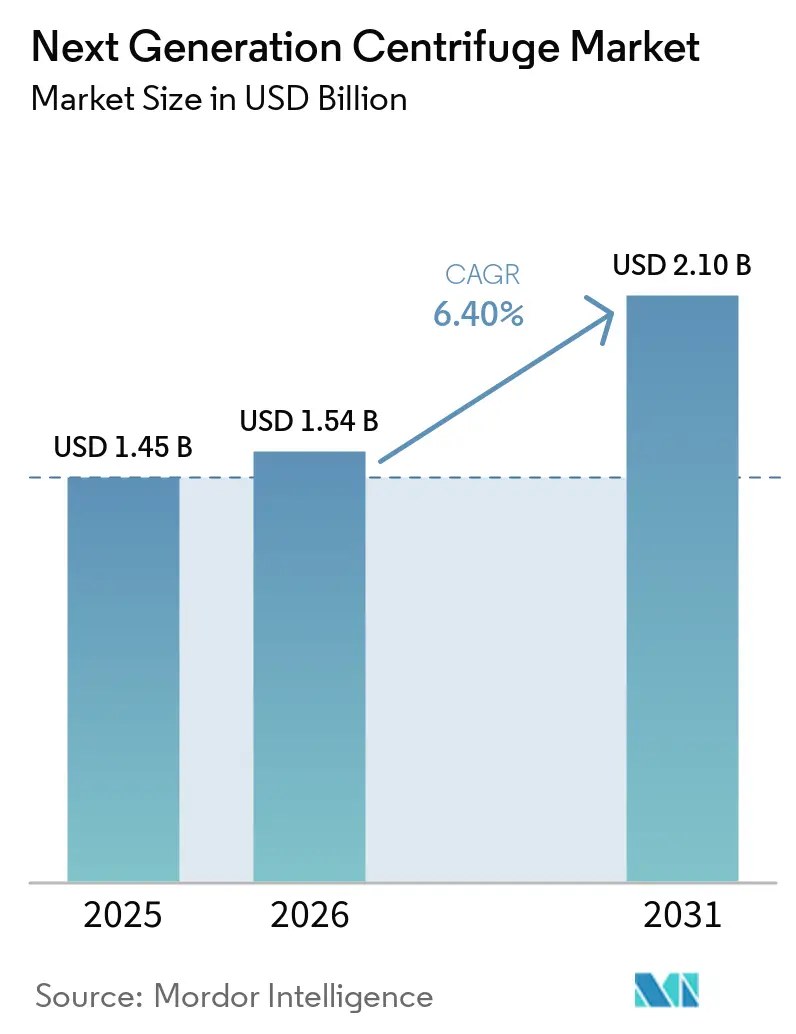
El tamaño del Mercado de Centrifugas de Nueva Generación fue valorado en 1,45 mil millones de USD en 2025 y se estima que crecerá desde 1,54 mil millones de USD en 2026 hasta alcanzar los 2,10 mil millones de USD en 2031, a una CAGR del 6,40% durante el período de pronóstico (2026-2031).
La fabricación de terapia celular y génica está incrementando la demanda de centrifugación cerrada y validada según GMP en varias etapas de producción. El diagnóstico molecular, la microfluídica y los flujos de trabajo de ómica están extendiendo la centrifugación más allá de los instrumentos de laboratorio independientes tradicionales. Los requisitos de refrigerantes en Europa y América del Norte también están impulsando las compras de reemplazo de sistemas conformes.
Conclusiones Clave del Informe
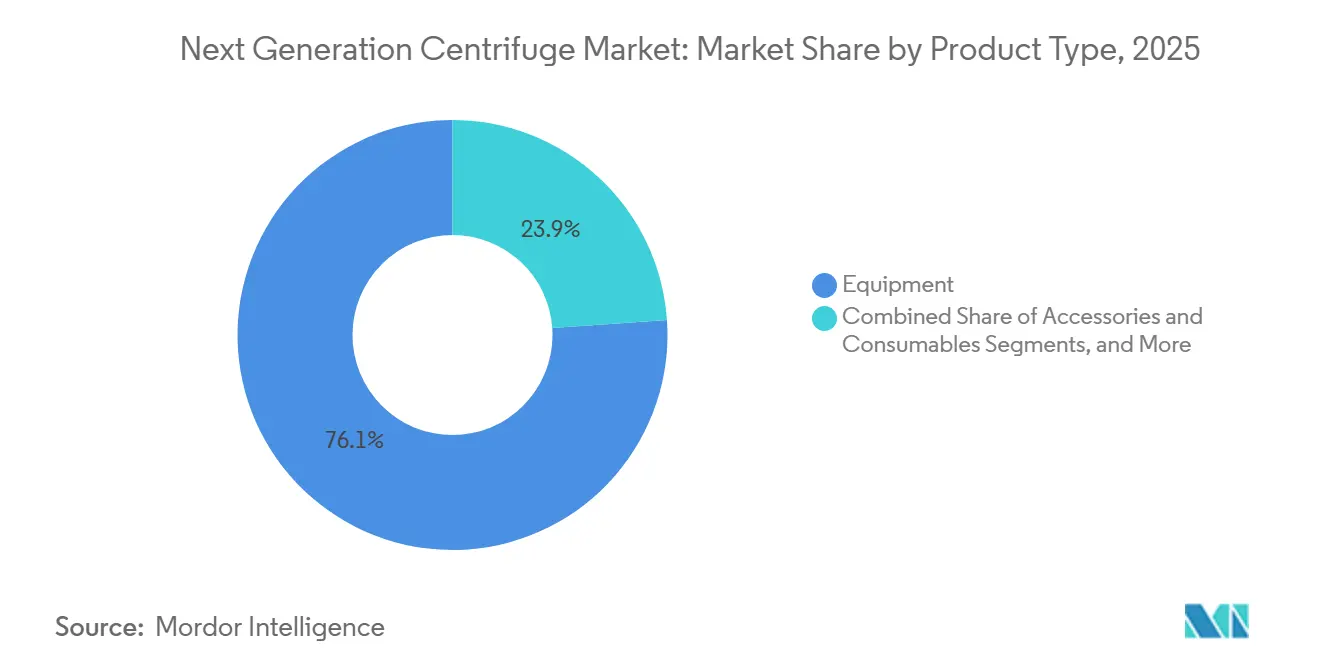
- Por tipo de producto, los equipos representaron el 76,12% de la participación del Mercado de Centrifugas de Nueva Generación en 2025, mientras que se proyecta que los accesorios y consumibles crecerán a una CAGR del 9,22% hasta 2031.
- Por tipo de modelo, las centrifugas de sobremesa representaron el 61,30% de la participación del Mercado de Centrifugas de Nueva Generación en 2025, mientras que se proyecta que las centrifugas de pie se expandirán a una CAGR del 8,67% hasta 2031.
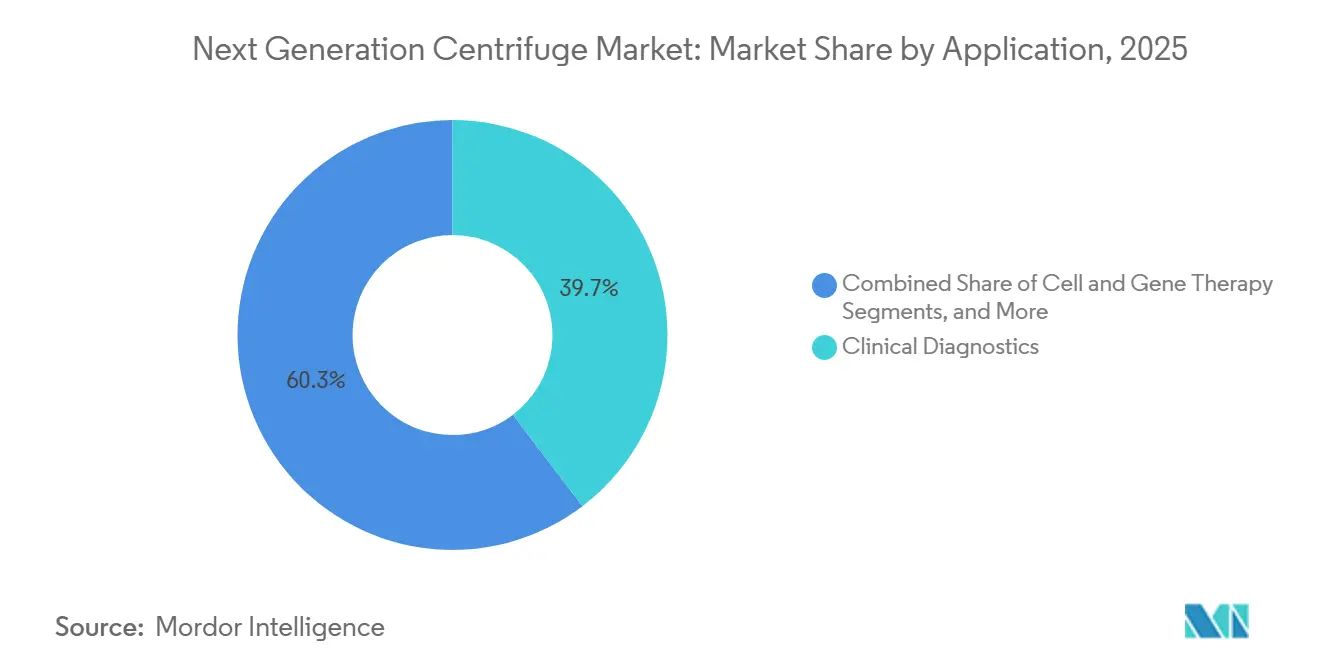
- Por aplicación, el diagnóstico clínico representó el 39,67% de la participación del Mercado de Centrifugas de Nueva Generación en 2025, mientras que se proyecta que la terapia celular y génica avanzará a una CAGR del 9,78% hasta 2031.
- Por usuario final, los hospitales y laboratorios de diagnóstico representaron el 46,75% de la participación del Mercado de Centrifugas de Nueva Generación en 2025, mientras que se espera que las empresas de biotecnología y farmacéuticas crezcan a una CAGR del 10,45% hasta 2031.
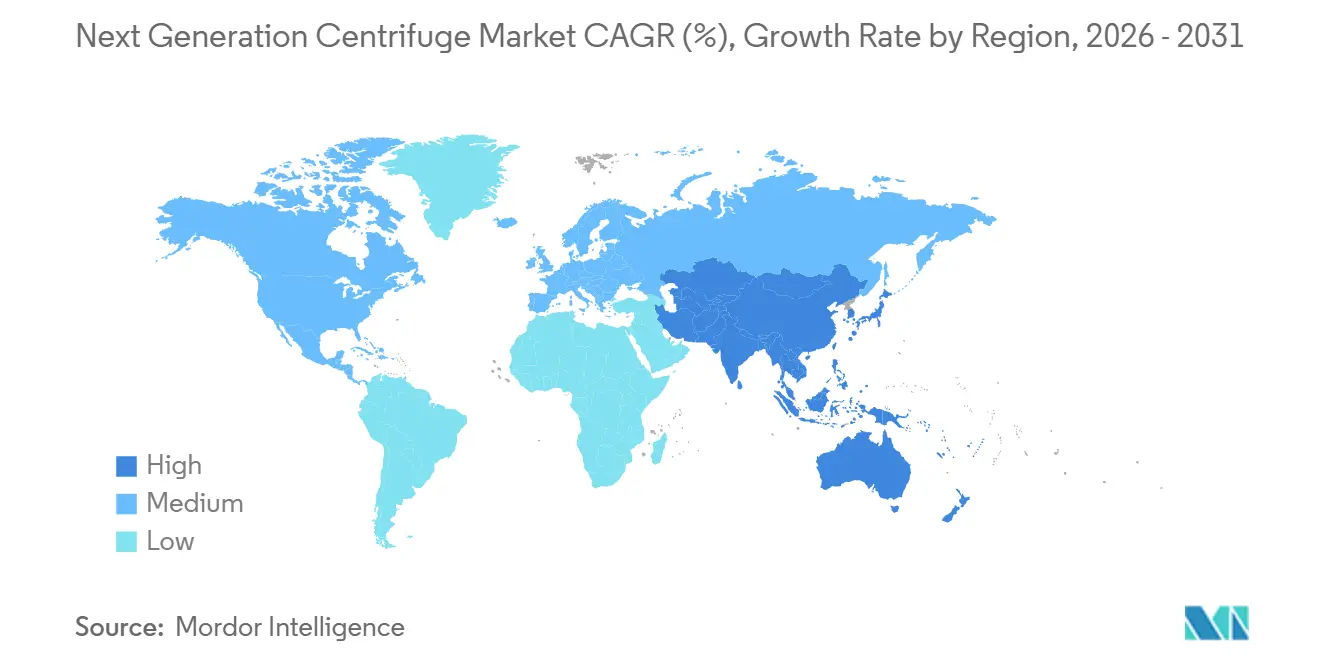
- Por geografía, América del Norte representó el 38,10% de la participación del Mercado de Centrifugas de Nueva Generación en 2025, mientras que se pronostica que Asia-Pacífico crecerá a una CAGR del 8,95% hasta 2031
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Centrifugas de Nueva Generación
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Expansión de la fabricación de terapia celular y génica | +1.5% | Global, concentrado en América del Norte, Europa y Asia Oriental | Largo plazo (≥ 4 años) |
| Crecimiento del diagnóstico molecular de alto rendimiento y los flujos de trabajo de ómica | +1.2% | Global, liderado por América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de flujos de trabajo de laboratorio automatizados, conectados y trazables | +1.0% | América del Norte y Europa como adoptantes tempranos, Asia-Pacífico durante la expansión | Mediano plazo (2-4 años) |
| Uso creciente de sistemas de separación cerrados y de un solo uso en bioprocesamiento | +0.9% | Global, con la mayor demanda proveniente de los CDMOs de América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de la capacidad biofarmacéutica y de fabricación por contrato en Asia-Pacífico | +0.8% | Asia-Pacífico, con efecto secundario en Oriente Medio y África | Largo plazo (≥ 4 años) |
| Demanda de refrigeración energéticamente eficiente y plataformas de rotor avanzadas | +0.6% | América del Norte y Europa, por regulación; Asia-Pacífico, por preferencias de adquisición | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Fabricación de Terapia Celular y Génica
La fabricación de terapia celular y génica ha transformado la centrifugación de una actividad rutinaria de laboratorio en un proceso de producción controlado. El aislamiento celular, la fraccionación por gradiente de densidad, la espinoculación, el lavado post-transducción y la formulación final requieren configuraciones definidas de centrifuga bajo controles GMP. Un estudio de 2025 reportó una eficiencia de transducción del 83,4% utilizando una centrifuga de sistema cerrado automatizado, en comparación con el 72,8% para la centrifugación convencional en bolsa y el 35,7% para la incubación estática.[1] Estas diferencias de rendimiento pueden afectar el rendimiento y la aceptación de lotes a escala comercial, impulsando la demanda en el mercado de centrifugas de nueva generación de sistemas con parámetros validados, registros electrónicos y conexiones de tuberías cerradas.
Crecimiento del Diagnóstico Molecular de Alto Rendimiento y los Flujos de Trabajo de Ómica
La microfluídica centrífuga está ampliando la aplicación de la centrifugación en los flujos de trabajo de diagnóstico. Una sola unidad de accionamiento puede realizar movimiento de fluidos, separación y mezcla en más de 30 pocillos de muestra, reduciendo la pipetación manual en procesos complejos. Un estudio de 2025 describió un chip microfluídico centrífugo que integró la purificación de ácidos nucleicos de 30 plex y ELISA en una única plataforma de laboratorio en disco. Esta integración impulsa la demanda de sistemas de accionamiento compatibles y cartuchos de diagnóstico en el mercado de centrifugas de nueva generación.[2]
Adopción de Flujos de Trabajo de Laboratorio Automatizados, Conectados y Trazables
La automatización de laboratorios está cambiando los criterios de selección de centrifugas en entornos de alto volumen. Los compradores requieren cada vez más comunicación en serie, posicionamiento programable del rotor, ciclos rápidos de tapa y conectividad con LIMS para integrar las centrifugas en celdas de laboratorio automatizadas. Los sistemas listos para la automatización reducen las transferencias manuales y fortalecen la trazabilidad del flujo de trabajo. Como resultado, el Mercado de Centrifugas de Nueva Generación está evolucionando hacia plataformas conectadas en lugar de instrumentos independientes. Los laboratorios regulados requieren registros de auditoría electrónicos e identificación trazable de componentes para cumplir con los requisitos de la FDA 21 CFR Parte 11 y el Anexo 11 de la UE. Eppendorf introdujo el SpinPro 6R en marzo de 2026, con enfriamiento ACT 2.0 basado en CO2, reconocimiento de rotor por RFID, conectividad con LIMS y tapas QuickLock Pro. Estas capacidades respaldan flujos de trabajo documentados en aplicaciones farmacéuticas, biotecnológicas y de investigación. La conectividad validada también puede reducir la competencia del canal de equipos reacondicionados, ya que los compradores regulados priorizan el cumplimiento normativo sobre los menores costos de adquisición.
Uso Creciente de Sistemas de Separación Cerrados y de Un Solo Uso en Bioprocesamiento
Los sistemas de centrifuga de un solo uso eliminan los requisitos de limpieza en sitio y esterilización en sitio entre ciclos de producción. En la fabricación biofarmacéutica, estas actividades anteriormente requerían de 6 a 12 horas de tiempo de inactividad. La eliminación de estos pasos mejora la productividad de la clarificación primaria y reduce el tiempo de rotación. GEA introdujo el kytero 10 en 2025 como una centrifuga de disco apilado de un solo uso para la cosecha de células de 1 a 10 litros, apoyando procesos de perfusión continua en terapia celular y génica y producción de proteínas alternativas.
Una evaluación de 2025 evaluó una centrifuga de disco apilado de un solo uso para la cosecha de anticuerpos monoclonales a escalas de hasta 5.000 litros. El estudio encontró una calidad del producto comparable a las centrifugas convencionales de acero inoxidable en perfiles de SE-HPLC, icIEF, HCP y rDNA, junto con una mejor turbidez y reducción de LDH. Estos hallazgos validan la tecnología para la fabricación de anticuerpos monoclonales a escala comercial.[3] Los sistemas de un solo uso también aumentan la demanda de accesorios y conjuntos de consumibles, ejerciendo presión sobre los proveedores de equipos convencionales a medida que los compradores adoptan modelos operativos centrados en desechables.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Alto costo de capital y costo total de propiedad | -0.9% | Global, más pronunciado en mercados emergentes y laboratorios pequeños | Mediano plazo (2-4 años) |
| Largos ciclos de reemplazo y disponibilidad de equipos reacondicionados | -0.6% | América del Norte y Europa, donde la base instalada es madura y densa | Largo plazo (≥ 4 años) |
| Escasez de ingenieros de servicio calificados y especialistas en centrifugación | -0.4% | Global, particularmente aguda en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Requisitos de validación, bioseguridad e integridad del rotor | -0.4% | América del Norte y Europa en entornos regulados por GMP | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital y Costo Total de Propiedad
Las centrifugas de pie avanzadas para bioprocesamiento GMP requieren costos de adquisición que oscilan entre 80.000 USD y más de 300.000 USD. Durante una vida operativa de 10 años, los reemplazos de rotores, el mantenimiento preventivo, la recertificación, los kits de consumibles validados y el consumo de energía pueden elevar los costos totales de propiedad a más de tres veces el precio de lista. Estos altos costos limitan las actualizaciones de equipos entre laboratorios más pequeños y organizaciones emergentes.
Los grandes CDMOs y fabricantes farmacéuticos pueden absorber estos gastos con mayor facilidad, mientras que las empresas derivadas académicas y los desarrolladores de terapia celular en etapa temprana pueden retener los equipos existentes por más tiempo. La calificación y la validación de procesos añaden costos adicionales, ya que la documentación de IQ, OQ y PQ para una instalación de grado GMP puede requerir de tres a seis meses de trabajo de ingeniería. Los compradores sensibles al costo pueden seleccionar sistemas certificados de segunda mano, disponibles al 30-50% del precio de instrumentos nuevos, para requisitos de separación estándar.
Largos Ciclos de Reemplazo y Disponibilidad de Equipos Reacondicionados
Una centrifuga de laboratorio bien mantenida tiene típicamente una vida operativa de 8 a 12 años, lo que limita la demanda anual de nuevos equipos en América del Norte y Europa Occidental, donde las bases instaladas son densas. Las redes de reparación autorizadas extienden aún más la vida útil de los equipos. Los sistemas certificados de segunda mano, revendidos con certificados de calibración, software operativo actualizado y documentación de integridad del rotor, compiten directamente con los instrumentos nuevos en entornos académicos, clínicos y farmacéuticos en etapa temprana.
Los intermediarios de terceros, en lugar de los distribuidores de los fabricantes, a menudo operan el canal de equipos reacondicionados, lo que hace que su impacto sea menos visible en los informes de ventas de los fabricantes y en las revisiones de ganancias y pérdidas. Los usuarios también pueden esperar la depreciación total de los activos antes de reemplazar los equipos, lo que ralentiza las transiciones tecnológicas en las bases instaladas. Esto puede retrasar la adopción de plataformas de refrigerantes naturales, a pesar de sus beneficios de cumplimiento normativo y eficiencia energética.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: El Crecimiento de los Consumibles Está Reformando la Combinación de Ingresos
Se proyecta que los equipos representarán el 76,12% del Mercado de Centrifugas de Nueva Generación en 2025. Las compras de sistemas de grado clínico y certificados por GMP por parte de hospitales, CDMOs y empresas farmacéuticas respaldan esta posición. Tanto los formatos de pie como los de sobremesa contribuyen a los ingresos por equipos. El servicio y el soporte del ciclo de vida también son cada vez más importantes a medida que los proveedores ofrecen contratos de servicio plurianuales. Estos contratos generan ingresos recurrentes y ayudan a los proveedores a retener cuentas clave, asemejándose a los modelos de alquiler de reactivos utilizados en diagnóstico in vitro.
Se pronostica que los accesorios y consumibles crecerán a una CAGR del 9,22% hasta 2031. Los conjuntos de separación de un solo uso, los conjuntos de tubos validados y los adaptadores de rotor con chip RFID a menudo requieren reemplazo después de cada lote de producción, lo que ayuda a prevenir la contaminación cruzada en las salas limpias de terapia celular. Los tubos CentriLoc para terapia celular de Instant Systems proporcionan un ejemplo de conjuntos de tubos validados. En operaciones GMP de alta utilización, los ingresos por consumibles pueden superar la compra inicial del equipo. Por lo tanto, los proveedores compiten a través de ecosistemas de consumibles validados además del rendimiento de los instrumentos.


Por Modelo: La Demanda de Centrifugas de Pie Sigue la Expansión del Bioprocesamiento
Se proyecta que las centrifugas de sobremesa representarán el 61,30% del Mercado de Centrifugas de Nueva Generación en 2025. Su posición refleja el uso generalizado en laboratorios clínicos, institutos de investigación y operaciones de descubrimiento en biotecnología. La huella, la versatilidad y los menores costos iniciales siguen siendo criterios clave de selección. En 2025, se espera que Haier Biomedical lance el LX-155T750R, un sistema refrigerado de 3 litros que alcanza velocidades de 15.500 rpm y 26.322 × g para flujos de trabajo de biología molecular, investigación clínica y biobanco.
Se pronostica que las centrifugas de pie crecerán a una CAGR del 8,67% hasta 2031, impulsadas por el cambio hacia una separación de mayor escala y servicio continuo en el bioprocesamiento comercial. En abril de 2025, se espera que Thermo Fisher lance las centrifugas BIOS A y 16 con Tecnología GreenCool. La empresa informa que los sistemas tendrán un potencial de calentamiento global de 1 y consumirán un 15% menos de energía que los sistemas anteriores. Las ultracentrifugas y las microcentrifugas siguen siendo categorías especializadas para aplicaciones de virología, caracterización de nanopartículas y fraccionamiento subcelular que requieren velocidades superiores a 100.000 × g.
Por Aplicación: El Diagnóstico Respalda el Volumen Mientras que la Terapia Celular Impulsa la Demanda Premium
Se proyecta que el diagnóstico clínico representará el 39,67% del Mercado de Centrifugas de Nueva Generación en 2025. Las redes hospitalarias y los laboratorios de referencia comerciales respaldan este volumen a través de la separación de suero, el análisis de orina, el procesamiento de sangre y la extracción de ácidos nucleicos. Estos flujos de trabajo son de alta frecuencia y generalmente no discrecionales. La investigación en biotecnología y farmacéutica representa el segundo segmento de aplicación más grande, que abarca la preparación de ADN plasmídico, el aislamiento de exosomas, la purificación de vectores virales y el fraccionamiento de proteínas. Estas aplicaciones requieren perfiles de fuerza g programables y temperaturas controladas durante tiempos de ejecución prolongados.
Se pronostica que la terapia celular y génica crecerá a una CAGR del 9,78% hasta 2031. Los sistemas certificados por GMP con tuberías cerradas, registros de auditoría electrónicos y capacidades de espinoculación pueden alcanzar precios premium en esta aplicación. La separación de componentes sanguíneos y el bioprocesamiento continúan respaldando la demanda de los centros de transfusión y las operaciones de cosecha de biorreactores. Aunque las configuraciones de equipos validados pueden ralentizar los ciclos de reemplazo, sostienen las tasas de adhesión de consumibles.
Por Usuario Final: Las Empresas de Biotecnología y Farmacéuticas Respaldan el Segmento Premium
Los hospitales y laboratorios de diagnóstico representaron el 46,75% de la participación del Mercado de Centrifugas de Nueva Generación en 2025, respaldados por los requisitos rutinarios de centrifugación clínica y los altos volúmenes de muestras. Los institutos académicos y de investigación siguen siendo usuarios finales importantes, aunque los modelos de compra financiados por subvenciones y de equipos compartidos pueden ralentizar los ciclos de reemplazo. Los bancos de sangre y los centros de transfusión requieren centrifugas ergonómicas y trazables para bolsas de sangre.
Se pronostica que las empresas de biotecnología y farmacéuticas crecerán a una CAGR del 10,45% hasta 2031. Los fabricantes de terapia celular en etapa comercial están incorporando los flujos de trabajo de separación internamente para mantener el control de calidad por lote, lo que impulsa la demanda de sistemas compatibles con la automatización y conectados a LIMS. Samsung Biologics obtuvo un contrato de fabricación de 262 millones de USD en 2026 y está expandiendo su campus de Songdo de 180.000 litros a 720.000 litros para 2032, lo que requiere flotas de centrifugas para clarificación, lavado y formulación.
Análisis Geográfico
Se proyecta que América del Norte representará una participación del 38,10% del Mercado de Centrifugas de Nueva Generación en 2025. Estados Unidos cuenta con una gran base regulada de terapias celulares y génicas aprobadas, respaldada por hospitales, laboratorios de referencia y redes biofarmacéuticas. Canadá está expandiendo su capacidad de biofabricación, mientras que México está fortaleciendo sus capacidades de diagnóstico clínico y fabricación farmacéutica.
Se pronostica que el crecimiento de América del Norte hasta 2031 se mantendrá estable, respaldado por reemplazos impulsados por el cumplimiento normativo e inversiones en terapia celular. En Europa, el Reglamento (UE) 2024/573 está impulsando el reemplazo de equipos a medida que comienzan en 2025 las reducciones de cuotas para refrigerantes con alto potencial de calentamiento global. Thermo Fisher Scientific introdujo las líneas Cryofuge, BIOS y LYNX para cumplir con los requisitos de gases fluorados de la UE y del Programa de Alternativas Significativas Nuevas de la Agencia de Protección Ambiental de EE. UU., con Alemania, el Reino Unido y Francia liderando la demanda.
Se pronostica que Asia-Pacífico registrará una CAGR del 8,95% hasta 2031, la más alta entre los mercados regionales. China, Corea del Sur, Japón e India están expandiendo su capacidad biofarmacéutica, mientras que AGC Biologics tiene un acuerdo comercial para la producción en su sitio de Yokohama. TheraNym Biologics anunció una inversión de 150-175 millones de USD en una instalación de sustancia farmacológica biológica de cultivo celular de mamíferos para Merck. Oriente Medio y África y América del Sur continúan beneficiándose de la inversión en salud, la modernización regulatoria, la consolidación de laboratorios y la actividad biofarmacéutica.

Panorama Competitivo
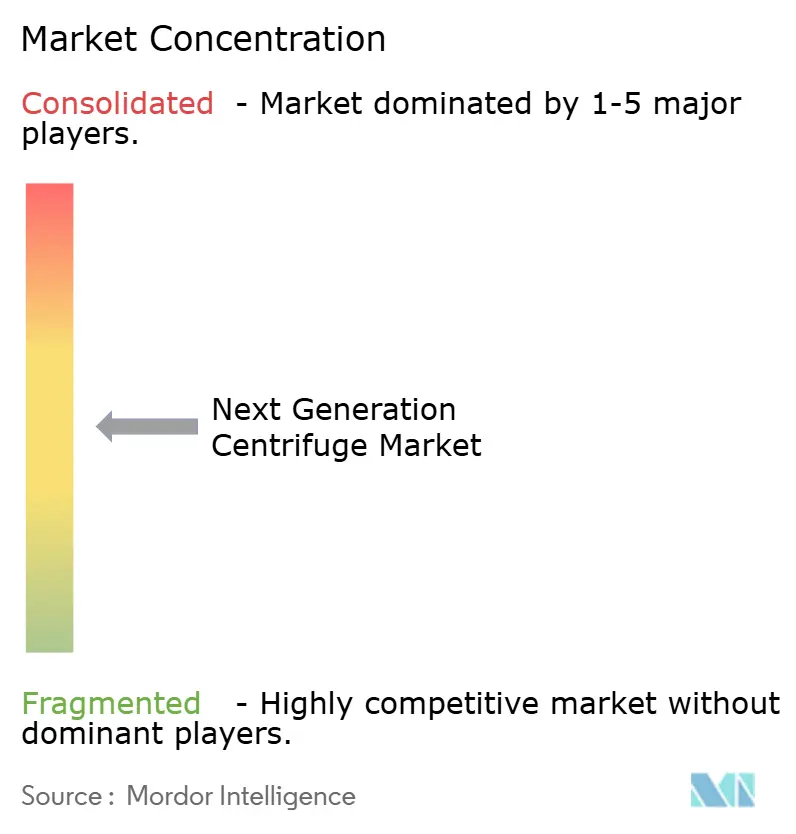
El Mercado de Centrifugas de Nueva Generación tiene una concentración moderada, con Thermo Fisher Scientific y Eppendorf SE ocupando posiciones de liderazgo a través de amplias carteras y frecuente desarrollo de productos. Entre abril de 2025 y agosto de 2026, Thermo Fisher Scientific introdujo las series Cryofuge, BIOS, LYNX, X y S, M, y X2 y S2, completando su cartera de centrifugas refrigeradas con sistemas de enfriamiento de refrigerante natural conformes con los requisitos de gases fluorados de la UE y del Programa de Alternativas Significativas Nuevas de la Agencia de Protección Ambiental de EE. UU. Estos lanzamientos abordan la demanda de reemplazo en aplicaciones clínicas, de bioprocesamiento, de banco de sangre y de laboratorio general.
Eppendorf lanzó el SpinPro 6R en marzo de 2026 con reconocimiento de rotor por RFID, enfriamiento basado en CO2, documentación LIMS y tapas QuickLock Pro. Posteriormente lanzó la Centrifuge 5811 R en septiembre de 2026, manteniendo la compatibilidad con 16 de los 17 rotores existentes del modelo 5810 R. Esta estrategia respalda las relaciones con la base instalada, reduce los costos de cambio y refuerza la diferenciación a través de la integración del flujo de trabajo, la documentación, la refrigeración y las capacidades especializadas de rotor.
Los proveedores especializados atienden aplicaciones que los proveedores más grandes no abordan completamente. El kytero 10 de GEA respalda aplicaciones de proteínas alternativas y terapia celular de pequeño volumen de 1 a 10 litros, mientras que GEA CARR Biosystems adquirió Alfa Wassermann en agosto de 2026 para ampliar las capacidades de purificación de virus y partículas finas a través de soluciones de centrifuga de un solo uso. El mercado continúa teniendo brechas en plataformas integradas de sistema cerrado para terapia celular, mantenimiento predictivo de rotores y unidades compactas de accionamiento de cartuchos para diagnóstico molecular descentralizado. Ninguna empresa en la investigación suministrada ofrece una solución completa en las tres áreas, lo que respalda la concentración moderada del mercado.
Líderes de la Industria de Centrifugas de Nueva Generación
-
Agilent Technologies, Inc.
-
Eppendorf SE
-
Thermo Fisher Scientific Inc.
-
QIAGEN N.V.
-
NuAire, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Thermo Fisher Scientific introdujo las centrifugas de uso general Thermo Scientific X2 y S2 Series con Tecnología GreenCool y un potencial de calentamiento global de 3. La cartera fue la primera gama completa de centrifugas refrigeradas que utilizan enfriamiento de refrigerante natural conforme con los requisitos de gases fluorados de la UE y la Agencia de Protección Ambiental de EE. UU.
- Abril de 2025: Thermo Fisher Scientific lanzó las líneas de centrifugas de pie Cryofuge, BIOS y LYNX con enfriamiento de refrigerante natural. Las plataformas redujeron el consumo de energía en un 14%, 15% y 13%, respectivamente.
- Marzo de 2025: GEA Group introdujo el kytero 10 para la cosecha de células de 1 a 10 litros en aplicaciones biofarmacéuticas, de terapia celular y génica, y de proteínas alternativas. La centrifuga de disco apilado de un solo uso eliminó los requisitos de limpieza en sitio y esterilización en sitio y admitió la separación hermética de bajo cizallamiento.


Alcance del Informe Global del Mercado de Centrifugas de Nueva Generación
Según el alcance del informe, una centrifuga de nueva generación se refiere a un instrumento de laboratorio o industrial altamente modernizado que utiliza control avanzado por microprocesador, conectividad digital inteligente e ingeniería sostenible para separar mezclas de diferentes densidades.
El mercado de centrifugas de nueva generación está segmentado por tipo de producto, modelo, aplicación, usuario final y geografía. Por tipo de producto, el mercado incluye equipos, accesorios y consumibles, y servicios y soporte del ciclo de vida. Por modelo, el mercado está segmentado en centrifugas de sobremesa, centrifugas de pie y otros. Por aplicación, el mercado está categorizado en diagnóstico clínico, investigación en biotecnología y farmacéutica, terapia celular y génica, genómica y proteómica, separación de componentes sanguíneos, bioprocesamiento, académico e investigación, y otros. Por usuario final, el mercado está segmentado en hospitales y laboratorios de diagnóstico, empresas de biotecnología y farmacéuticas, organizaciones de investigación por contrato, organizaciones de desarrollo y fabricación por contrato, institutos académicos y de investigación, bancos de sangre y centros de transfusión, y otros. Por geografía, el mercado se analiza en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece tamaños de mercado y pronósticos en términos de valor (USD) para los segmentos anteriores.
| Equipos |
| Accesorios y Consumibles |
| Servicio y Soporte del Ciclo de Vida |
| Centrifugas de Sobremesa |
| Centrifugas de Pie |
| Otros |
| Diagnóstico Clínico |
| Investigación en Biotecnología y Farmacéutica |
| Terapia Celular y Génica |
| Genómica y Proteómica |
| Separación de Componentes Sanguíneos |
| Bioprocesamiento |
| Académico e Investigación |
| Otro |
| Hospitales y Laboratorios de Diagnóstico |
| Empresas de Biotecnología y Farmacéuticas |
| Organizaciones de Investigación por Contrato |
| Organizaciones de Desarrollo y Fabricación por Contrato |
| Institutos Académicos y de Investigación |
| Bancos de Sangre y Centros de Transfusión |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Equipos | |
| Accesorios y Consumibles | ||
| Servicio y Soporte del Ciclo de Vida | ||
| Por Modelo | Centrifugas de Sobremesa | |
| Centrifugas de Pie | ||
| Otros | ||
| Por Aplicación | Diagnóstico Clínico | |
| Investigación en Biotecnología y Farmacéutica | ||
| Terapia Celular y Génica | ||
| Genómica y Proteómica | ||
| Separación de Componentes Sanguíneos | ||
| Bioprocesamiento | ||
| Académico e Investigación | ||
| Otro | ||
| Por Usuario Final | Hospitales y Laboratorios de Diagnóstico | |
| Empresas de Biotecnología y Farmacéuticas | ||
| Organizaciones de Investigación por Contrato | ||
| Organizaciones de Desarrollo y Fabricación por Contrato | ||
| Institutos Académicos y de Investigación | ||
| Bancos de Sangre y Centros de Transfusión | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del Mercado de Centrifugas de Nueva Generación para 2031?
Se proyecta que el Mercado de Centrifugas de Nueva Generación alcanzará los 2,10 mil millones de USD en 2031 desde los 1,54 mil millones de USD en 2026, a una CAGR del 6,40%.
¿Qué categoría de producto lideró los ingresos en 2025?
Los ingresos por tipo de producto liderados por equipos tuvieron una participación del 76,12% en 2025.
¿Qué modelo de centrifuga está creciendo más rápido?
Se pronostica que las centrifugas de pie crecerán a una CAGR del 8,67% hasta 2031 a medida que se expande la capacidad de bioprocesamiento comercial.
¿Qué aplicación tiene el mayor crecimiento pronosticado?
Se pronostica que la terapia celular y génica registrará una CAGR del 9,78% hasta 2031, respaldada por flujos de trabajo de producción cerrados y conformes con GMP.
¿Qué grupo de usuarios finales se espera que crezca más rápido?
Se espera que las empresas de biotecnología y farmacéuticas crezcan a una CAGR del 10,45% hasta 2031.
¿Qué región se pronostica que se expandirá más rápido?
Se pronostica que Asia-Pacífico crecerá a una CAGR del 8,95% hasta 2031 a medida que aumenta la capacidad biofarmacéutica y de fabricación por contrato.


 Sus datos están seguros y nunca se venden ni se comparten.
