
Marktgröße und Marktanteil der Zentrifugen der nächsten Generation
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.54 Milliarden US-Dollar |
| Marktgröße (2031) | 2.10 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.40 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Zentrifugen der nächsten Generation von Mordor Intelligence
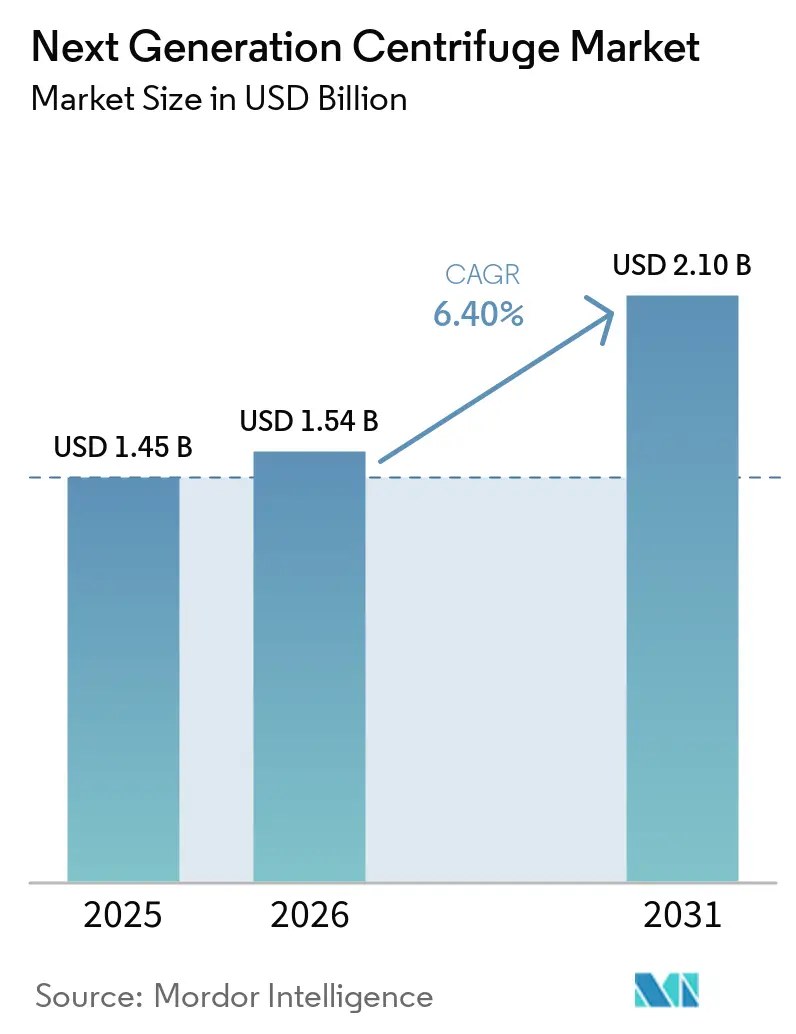
Die Marktgröße für Zentrifugen der nächsten Generation wurde im Jahr 2025 auf 1,45 Milliarden USD geschätzt und wird voraussichtlich von 1,54 Milliarden USD im Jahr 2026 auf 2,10 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,40 % während des Prognosezeitraums (2026–2031).
Die Herstellung von Zell- und Gentherapien steigert die Nachfrage nach geschlossener, GMP-validierter Zentrifugation in mehreren Produktionsstufen. Molekulare Diagnostik, Mikrofluidik und Omics-Workflows erweitern die Zentrifugation über traditionelle eigenständige Laborinstrumente hinaus. Kältemittelanforderungen in Europa und Nordamerika unterstützen zudem den Ersatzkauf konformer Systeme.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt Geräte im Jahr 2025 einen Marktanteil von 76,12 % am Markt für Zentrifugen der nächsten Generation, während Zubehör und Verbrauchsmaterialien bis 2031 voraussichtlich mit einer CAGR von 9,22 % wachsen werden.
- Nach Modelltyp entfielen Tischzentrifugen im Jahr 2025 auf 61,30 % des Marktanteils der Zentrifugen der nächsten Generation, während Standzentrifugen bis 2031 voraussichtlich mit einer CAGR von 8,67 % expandieren werden.
- Nach Anwendung hielt die klinische Diagnostik im Jahr 2025 einen Marktanteil von 39,67 % am Markt für Zentrifugen der nächsten Generation, während Zell- und Gentherapie bis 2031 voraussichtlich mit einer CAGR von 9,78 % wachsen wird.
- Nach Endnutzer repräsentierten Krankenhäuser und Diagnostiklabore im Jahr 2025 einen Marktanteil von 46,75 % am Markt für Zentrifugen der nächsten Generation, während Biotechnologie- und Pharmaunternehmen bis 2031 voraussichtlich mit einer CAGR von 10,45 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 38,10 % am Markt für Zentrifugen der nächsten Generation, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 8,95 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Zentrifugen der nächsten Generation
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Ausbau der Herstellung von Zell- und Gentherapien | +1.5% | Global, konzentriert in Nordamerika, Europa und Ostasien | Langfristig (≥ 4 Jahre) |
| Wachstum der hochdurchsatzfähigen molekularen Diagnostik und Omics-Workflows | +1.2% | Global, angeführt von Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einführung automatisierter, vernetzter und rückverfolgbarer Laborabläufe | +1.0% | Nordamerika und Europa als frühe Anwender, Asien-Pazifik während der Skalierung | Mittelfristig (2–4 Jahre) |
| Zunehmender Einsatz geschlossener und Einweg-Trennsysteme in der Bioprozessierung | +0.9% | Global, mit der stärksten Nachfrage von nordamerikanischen und europäischen CDMOs | Mittelfristig (2–4 Jahre) |
| Ausbau der biopharmazeutischen und Auftragsfertigungskapazitäten in Asien-Pazifik | +0.8% | Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Nachfrage nach energieeffizienter Kühlung und fortschrittlichen Rotorplattformen | +0.6% | Nordamerika und Europa aufgrund von Regulierung, Asien-Pazifik aufgrund von Beschaffungspräferenzen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Herstellung von Zell- und Gentherapien
Die Herstellung von Zell- und Gentherapien hat die Zentrifugation von einer routinemäßigen Laboraktivität in einen kontrollierten Produktionsprozess verwandelt. Zellisolierung, Dichtegradientenfractionierung, Spinokulation, Waschen nach der Transduktion und die abschließende Formulierung erfordern definierte Zentrifugeneinstellungen unter GMP-Kontrollen. Eine Studie aus dem Jahr 2025 berichtete von einer Transduktionseffizienz von 83,4 % unter Verwendung einer automatisierten geschlossenen Systemzentrifuge, verglichen mit 72,8 % bei konventioneller Beutelzentrifugation und 35,7 % bei statischer Inkubation.[1] Diese Leistungsunterschiede können die Ausbeute und die Chargenakzeptanz im kommerziellen Maßstab beeinflussen und unterstützen die Nachfrage im Markt für Zentrifugen der nächsten Generation nach Systemen mit validierten Parametern, elektronischen Aufzeichnungen und geschlossenen Schlauchverbindungen.
Wachstum der hochdurchsatzfähigen molekularen Diagnostik und Omics-Workflows
Zentrifugale Mikrofluidik erweitert die Anwendung der Zentrifugation in diagnostischen Workflows. Eine einzelne Antriebseinheit kann Flüssigkeitsbewegung, Trennung und Mischung über mehr als 30 Probenbehälter hinweg durchführen und so das manuelle Pipettieren in komplexen Prozessen reduzieren. Eine Studie aus dem Jahr 2025 beschrieb einen zentrifugalen Mikrofluidikchip, der eine 30-fach-Nukleinsäurereinigung und ELISA auf einer einzigen Lab-on-Disc-Plattform integrierte. Diese Integration unterstützt die Nachfrage nach kompatiblen Antriebssystemen und Diagnostikkartuschen im Markt für Zentrifugen der nächsten Generation.[2]
Einführung automatisierter, vernetzter und rückverfolgbarer Laborabläufe
Die Laborautomatisierung verändert die Auswahlkriterien für Zentrifugen in Hochvolumenumgebungen. Käufer fordern zunehmend serielle Kommunikation, programmierbare Rotorpositionierung, schnelle Deckelzyklen und LIMS-Konnektivität, um Zentrifugen in automatisierte Laborzellen zu integrieren. Automatisierungsfähige Systeme reduzieren manuelle Übergaben und stärken die Rückverfolgbarkeit von Workflows. Infolgedessen verlagert sich der Markt für Zentrifugen der nächsten Generation hin zu vernetzten Plattformen anstelle von eigenständigen Instrumenten. Regulierte Labore benötigen elektronische Prüfpfade und rückverfolgbare Komponentenidentifikation, um die Anforderungen der FDA 21 CFR Part 11 und der EU Annex 11 zu erfüllen. Eppendorf führte im März 2026 den SpinPro 6R ein, der CO2-basierte ACT 2.0-Kühlung, RFID-Rotorerkennung, LIMS-Konnektivität und QuickLock Pro-Deckel bietet. Diese Funktionen unterstützen dokumentierte Workflows in pharmazeutischen, biotechnologischen und Forschungsanwendungen. Validierte Konnektivität kann auch den Wettbewerb durch den Kanal für aufgearbeitete Geräte reduzieren, da regulierte Käufer Compliance gegenüber niedrigeren Anschaffungskosten priorisieren.
Zunehmender Einsatz geschlossener und Einweg-Trennsysteme in der Bioprozessierung
Einweg-Zentrifugensysteme eliminieren die Anforderungen an Reinigung-an-Ort und Sterilisation-an-Ort zwischen Produktionsläufen. In der biopharmazeutischen Herstellung erforderten diese Aktivitäten zuvor 6 bis 12 Stunden Ausfallzeit. Die Eliminierung dieser Schritte verbessert die Produktivität der Primärklärung und reduziert die Durchlaufzeit. GEA führte 2025 die kytero 10 als Einweg-Scheibenstapelzentrifuge für die Zellernte von 1 bis 10 Litern ein, die kontinuierliche Perfusionsprozesse in der Zell- und Gentherapie sowie der alternativen Proteinproduktion unterstützt.
Eine Bewertung aus dem Jahr 2025 untersuchte eine Einweg-Scheibenstapelzentrifuge für die Ernte monoklonaler Antikörper in Maßstäben von bis zu 5.000 Litern. Die Studie stellte eine mit konventionellen Edelstahlzentrifugen vergleichbare Produktqualität über SE-HPLC-, icIEF-, HCP- und rDNA-Profile fest, zusammen mit verbesserter Trübung und LDH-Reduktion. Diese Ergebnisse validieren die Technologie für die kommerzielle Herstellung monoklonaler Antikörper im großen Maßstab.[3] Einwegsysteme erhöhen auch die Nachfrage nach Zubehör und Verbrauchsmaterialbaugruppen und üben Druck auf konventionelle Geräteanbieter aus, da Käufer auf Einweg-orientierte Betriebsmodelle umsteigen.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Investitionskosten und Gesamtbetriebskosten | -0.9% | Global, am ausgeprägtesten in Schwellenmärkten und kleinen Laboren | Mittelfristig (2–4 Jahre) |
| Lange Ersatzzyklen und Verfügbarkeit von aufgearbeiteten Geräten | -0.6% | Nordamerika und Europa, wo die installierte Basis ausgereift und dicht ist | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Servicetechnikern und Zentrifugationsspezialisten | -0.4% | Global, besonders ausgeprägt in Asien-Pazifik sowie dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Anforderungen an Validierung, Biosicherheit und Rotorintegrität | -0.4% | Nordamerika und Europa in GMP-regulierten Umgebungen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und Gesamtbetriebskosten
Fortschrittliche Standzentrifugen für die GMP-Bioprozessierung erfordern Anschaffungskosten zwischen 80.000 USD und mehr als 300.000 USD. Über eine Betriebslebensdauer von 10 Jahren können Rotorersatz, vorbeugende Wartung, Rezertifizierung, validierte Verbrauchsmaterialkits und Energieverbrauch die Gesamtbetriebskosten auf mehr als das Dreifache des Listenpreises erhöhen. Diese hohen Kosten begrenzen Geräteaufrüstungen bei kleineren Laboren und aufstrebenden Organisationen.
Große CDMOs und Pharmahersteller können diese Ausgaben leichter absorbieren, während akademische Ausgründungen und Zelltherapieentwickler in der Frühphase vorhandene Geräte möglicherweise länger behalten. Qualifizierung und Prozessvalidierung verursachen weitere Kosten, da IQ-, OQ- und PQ-Dokumentation für eine GMP-konforme Installation drei bis sechs Monate Ingenieurarbeit erfordern kann. Kostenbewusste Käufer können zertifizierte gebrauchte Systeme wählen, die zu 30–50 % des Neugerätepreises erhältlich sind, für Standardtrennungsanforderungen.
Lange Ersatzzyklen und Verfügbarkeit von aufgearbeiteten Geräten
Eine gut gewartete Laborzentrifuge hat typischerweise eine Betriebslebensdauer von 8–12 Jahren, was die jährliche Nachfrage nach neuen Geräten in Nordamerika und Westeuropa begrenzt, wo die installierten Basen dicht sind. Autorisierte Reparaturnetzwerke verlängern die Gerätelebensdauer zusätzlich. Zertifizierte gebrauchte Systeme, die mit Kalibrierungszertifikaten, aktualisierter Betriebssoftware und Rotorintegritätsdokumentation weiterverkauft werden, konkurrieren direkt mit neuen Instrumenten in akademischen, klinischen und frühen pharmazeutischen Umgebungen.
Drittanbieter-Broker, anstatt Herstellerdistributoren, betreiben häufig den Kanal für aufgearbeitete Geräte, was seine Auswirkungen in der Verkaufsberichterstattung und Win-Loss-Analysen der Hersteller weniger sichtbar macht. Nutzer können auch auf die vollständige Abschreibung von Anlagen warten, bevor sie Geräte ersetzen, was Technologieübergänge in installierten Basen verlangsamt. Dies kann die Einführung von Plattformen mit natürlichen Kältemitteln verzögern, trotz ihrer Compliance- und Energieeffizienzvorteile.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Das Wachstum bei Verbrauchsmaterialien verändert den Umsatzmix
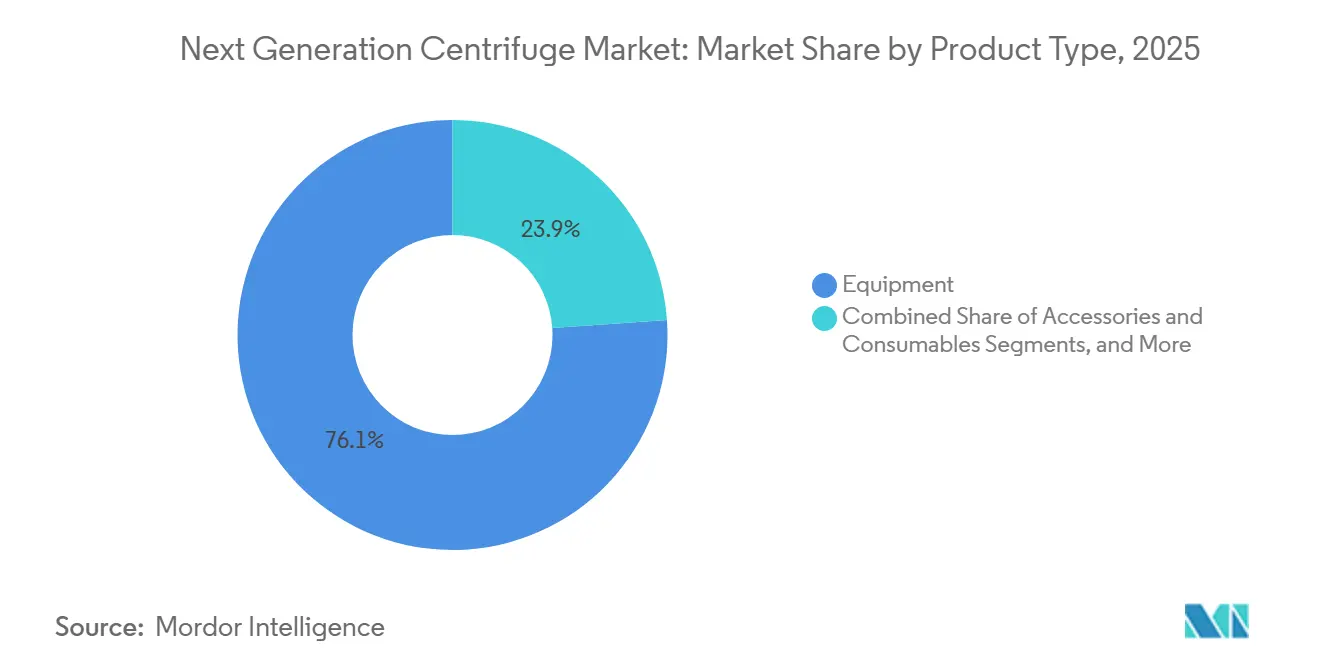
Geräte werden voraussichtlich 76,12 % des Marktes für Zentrifugen der nächsten Generation im Jahr 2025 ausmachen. Käufe von klinisch-zertifizierten und GMP-zertifizierten Systemen durch Krankenhäuser, CDMOs und Pharmaunternehmen stützen diese Position. Sowohl Standgeräte- als auch Tischgeräteformate tragen zum Geräteumsatz bei. Service und Lebenszyklusunterstützung werden ebenfalls zunehmend wichtiger, da Anbieter mehrjährige Serviceverträge anbieten. Diese Verträge generieren wiederkehrende Einnahmen und helfen Anbietern, Schlüsselkunden zu binden, ähnlich den Reagenzienleihmodellen in der In-vitro-Diagnostik.
Zubehör und Verbrauchsmaterialien werden bis 2031 voraussichtlich mit einer CAGR von 9,22 % wachsen. Einweg-Trennsets, validierte Schlauchsatzbaugruppen und RFID-gechippe Rotoradapter müssen häufig nach jedem Produktionsbatch ersetzt werden, um Kreuzkontaminationen in Zelltherapie-Reinräumen zu verhindern. Instant Systems' CentriLoc-Zelltherapieschläuche sind ein Beispiel für validierte Schlauchsatzbaugruppen. In GMP-Betrieben mit hoher Auslastung kann der Umsatz mit Verbrauchsmaterialien den anfänglichen Gerätekauf übersteigen. Anbieter konkurrieren daher über validierte Verbrauchsmaterialökosysteme zusätzlich zur Instrumentenleistung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Modell: Die Nachfrage nach Standzentrifugen folgt der Skalierung der Bioprozessierung
Tischzentrifugen werden voraussichtlich 61,30 % des Marktes für Zentrifugen der nächsten Generation im Jahr 2025 halten. Ihre Position spiegelt die weit verbreitete Nutzung in klinischen Laboren, Forschungsinstituten und biotechnologischen Entdeckungsoperationen wider. Stellfläche, Vielseitigkeit und niedrigere Anschaffungskosten bleiben wichtige Auswahlkriterien. Im Jahr 2025 wird Haier Biomedical voraussichtlich die LX-155T750R einführen, ein 3-Liter-Kühlsystem, das Geschwindigkeiten von 15.500 rpm und 26.322 × g für Workflows in der Molekularbiologie, klinischen Forschung und Biobankierung erreicht.
Standzentrifugen werden bis 2031 voraussichtlich mit einer CAGR von 8,67 % wachsen, angetrieben durch den Übergang zu größermaßstäblicher, kontinuierlicher Trennung in der kommerziellen Bioprozessierung. Im April 2025 wird Thermo Fisher voraussichtlich die BIOS A und 16 Zentrifugen mit GreenCool-Technologie einführen. Das Unternehmen berichtet, dass die Systeme ein globales Erwärmungspotenzial von 1 haben und 15 % weniger Energie als die Vorgängersysteme verbrauchen werden. Ultrazentrifugen und Mikrozentrifugen bleiben spezialisierte Kategorien für Virologie, Nanopartikelcharakterisierung und subzelluläre Fraktionierungsanwendungen, die Geschwindigkeiten über 100.000 × g erfordern.
Nach Anwendung: Diagnostik unterstützt das Volumen, während Zelltherapie die Premium-Nachfrage antreibt
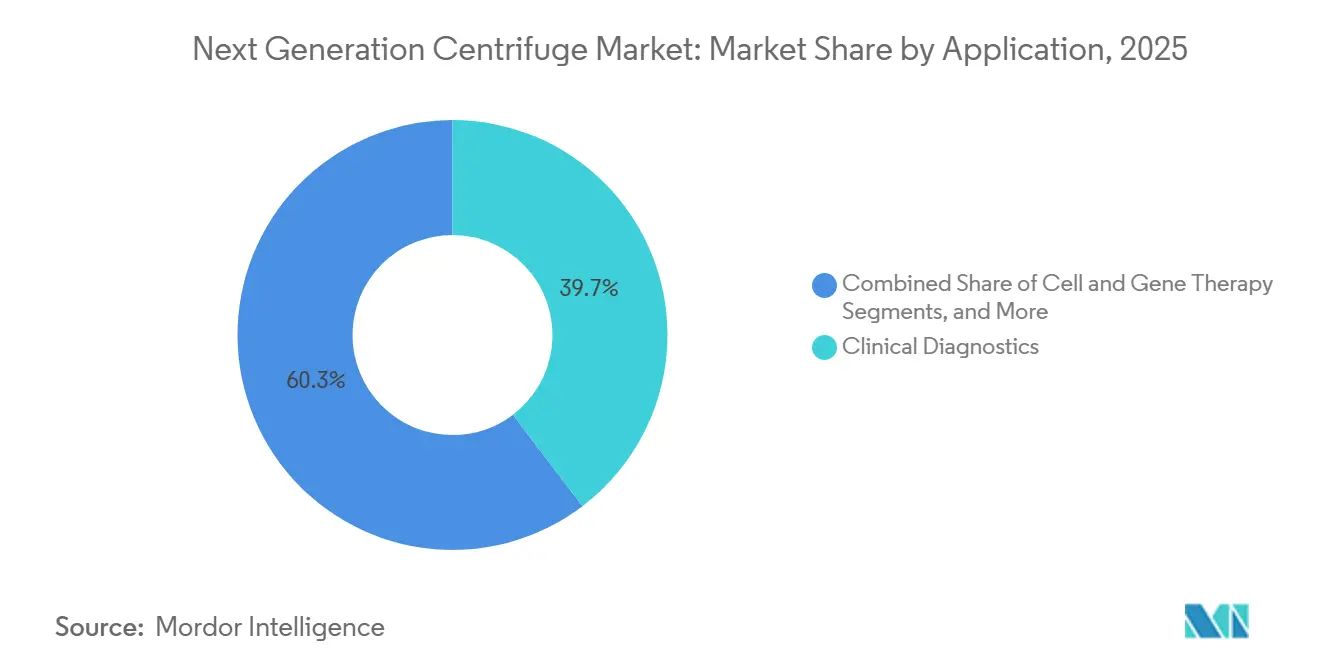
Klinische Diagnostik wird voraussichtlich 39,67 % des Marktes für Zentrifugen der nächsten Generation im Jahr 2025 ausmachen. Krankenhausnetzwerke und kommerzielle Referenzlabore unterstützen dieses Volumen durch Serumtrennung, Urinanalyse, Blutverarbeitung und Nukleinsäureextraktion. Diese Workflows sind hochfrequent und im Allgemeinen nicht diskretionär. Biotechnologie- und pharmazeutische Forschung stellt das zweitgrößte Anwendungssegment dar und umfasst Plasmid-DNA-Präparation, Exosomisolierung, virale Vektorreinigung und Proteinfraktionierung. Diese Anwendungen erfordern programmierbare g-Kraft-Profile und kontrollierte Temperaturen über längere Laufzeiten.
Zell- und Gentherapie wird bis 2031 voraussichtlich mit einer CAGR von 9,78 % wachsen. GMP-zertifizierte Systeme mit geschlossenen Schläuchen, elektronischen Prüfpfaden und Spinokulationsfähigkeiten können in dieser Anwendung Premiumpreise erzielen. Blutkomponententrennung und Bioprozessierung unterstützen weiterhin die Nachfrage von Transfusionszentren und Bioreaktorerntebetrieben. Obwohl validierte Gerätekonfigurationen Ersatzzyklen verlangsamen können, erhalten sie die Verbrauchsmaterialanbindungsraten aufrecht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Biotechnologie- und Pharmaunternehmen unterstützen das Premium-Segment
Krankenhäuser und Diagnostiklabore repräsentierten im Jahr 2025 einen Marktanteil von 46,75 % am Markt für Zentrifugen der nächsten Generation, unterstützt durch routinemäßige klinische Zentrifugationsanforderungen und hohe Probenvolumina. Akademische und Forschungsinstitute bleiben wichtige Endnutzer, obwohl förderfinanzierte Beschaffung und Modelle für gemeinsam genutzte Geräte Ersatzzyklen verlangsamen können. Blutbanken und Transfusionszentren benötigen ergonomische, rückverfolgbare Blutbeutelzentrifugen.
Biotechnologie- und Pharmaunternehmen werden bis 2031 voraussichtlich mit einer CAGR von 10,45 % wachsen. Zelltherapiehersteller in der kommerziellen Phase integrieren Trennungsworkflows intern, um die Qualitätskontrolle pro Charge aufrechtzuerhalten, was die Nachfrage nach automatisierungskompatiblen und LIMS-vernetzten Systemen unterstützt. Samsung Biologics sicherte sich 2026 einen Fertigungsvertrag über 262 Millionen USD und erweitert seinen Songdo-Campus von 180.000 Litern auf 720.000 Liter bis 2032, was Zentrifugenflotten für Klärung, Waschen und Formulierung erfordert.
Geografische Analyse
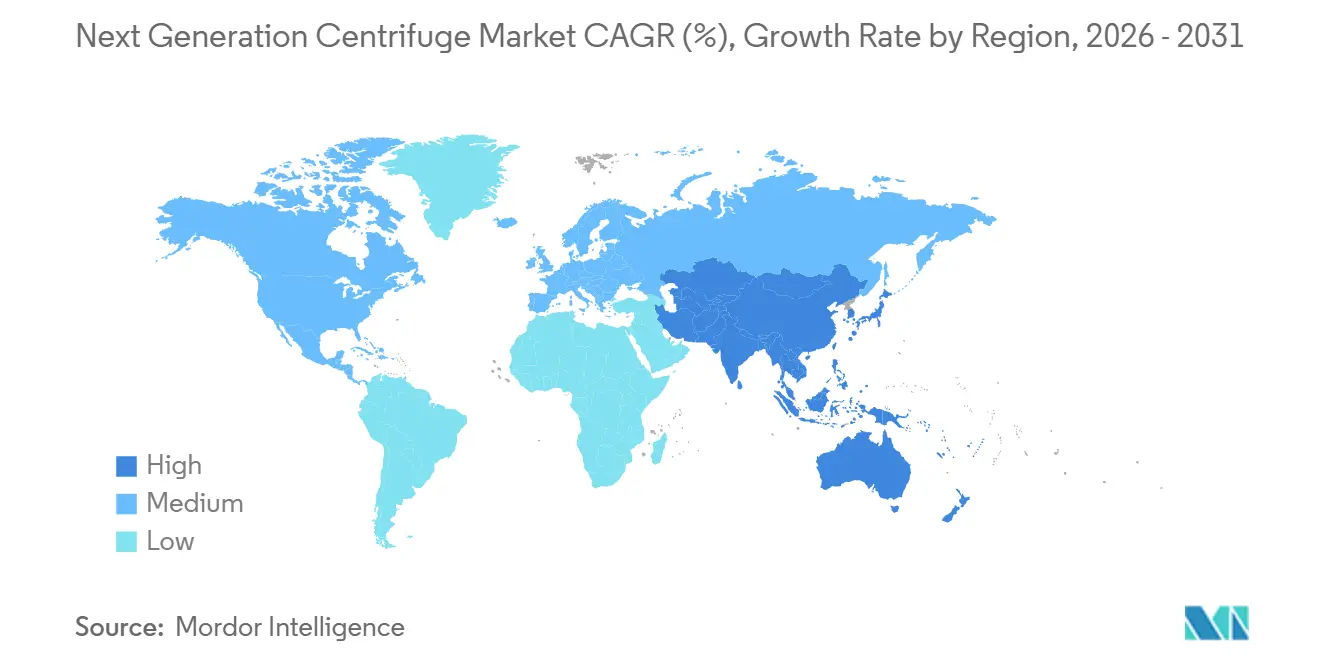
Nordamerika wird voraussichtlich einen Anteil von 38,10 % am Markt für Zentrifugen der nächsten Generation im Jahr 2025 halten. Die Vereinigten Staaten verfügen über eine große regulierte Basis zugelassener Zell- und Gentherapien, unterstützt durch Krankenhäuser, Referenzlabore und biopharmazeutische Netzwerke. Kanada baut Bioproduktionskapazitäten aus, während Mexiko klinische Diagnostik- und pharmazeutische Herstellungskapazitäten stärkt.
Das nordamerikanische Wachstum bis 2031 wird voraussichtlich stabil bleiben, unterstützt durch compliance-getriebene Ersatzkäufe und Zelltherapieinvestitionen. In Europa treibt die Verordnung (EU) 2024/573 den Geräteersatz voran, da Quotenreduzierungen für Kältemittel mit hohem Treibhauspotenzial ab 2025 beginnen. Thermo Fisher Scientific führte die Cryofuge-, BIOS- und LYNX-Linien ein, um die EU-F-Gas- und US-EPA-SNAP-Anforderungen zu erfüllen, wobei Deutschland, das Vereinigte Königreich und Frankreich die Nachfrage anführen.
Asien-Pazifik wird bis 2031 voraussichtlich eine CAGR von 8,95 % verzeichnen, die höchste unter den regionalen Märkten. China, Südkorea, Japan und Indien bauen biopharmazeutische Kapazitäten aus, während AGC Biologics eine kommerzielle Vereinbarung für die Produktion an seinem Standort in Yokohama hat. TheraNym Biologics kündigte eine Investition von 150–175 Millionen USD in eine Anlage für biologische Arzneimittelsubstanzen aus Säugetierzellkulturen für Merck an. Der Nahe Osten und Afrika sowie Südamerika profitieren weiterhin von Gesundheitsinvestitionen, regulatorischer Modernisierung, Laborkonsolidierung und biopharmazeutischer Aktivität.

Wettbewerbslandschaft
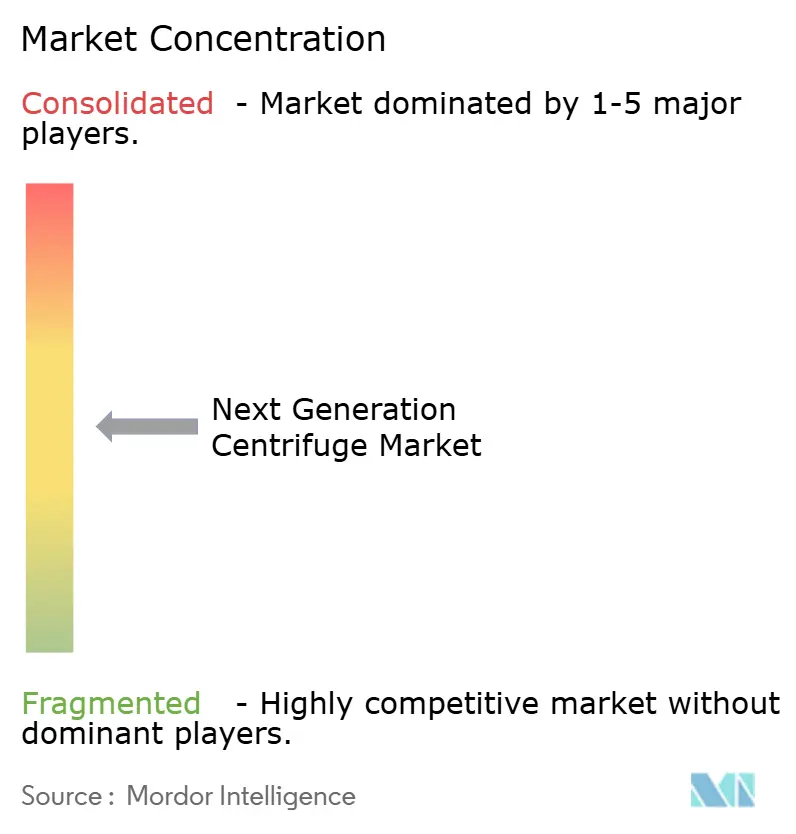
Der Markt für Zentrifugen der nächsten Generation weist eine moderate Konzentration auf, wobei Thermo Fisher Scientific und Eppendorf SE durch breite Portfolios und häufige Produktentwicklung führende Positionen einnehmen. Zwischen April 2025 und August 2026 führte Thermo Fisher Scientific die Cryofuge-, BIOS-, LYNX-, X- und S-Serie, M-Serie sowie X2- und S2-Serie ein und vervollständigte damit sein Portfolio an Kühlzentrifugen mit Naturkältemittel-Kühlsystemen, die den EU-F-Gas- und US-EPA-SNAP-Anforderungen entsprechen. Diese Einführungen adressieren die Ersatznachfrage in klinischen, bioprozessierenden, blutbankierenden und allgemeinen Laboranwendungen.
Eppendorf führte im März 2026 den SpinPro 6R mit RFID-Rotorerkennung, CO2-basierter Kühlung, LIMS-Dokumentation und QuickLock Pro-Deckeln ein. Später wurde im September 2026 die Centrifuge 5811 R eingeführt, die Kompatibilität mit 16 von 17 bestehenden 5810 R-Rotoren beibehält. Diese Strategie unterstützt Beziehungen zur installierten Basis, reduziert Wechselkosten und stärkt die Differenzierung durch Workflow-Integration, Dokumentation, Kühlung und spezialisierte Rotorfähigkeiten.
Spezialanbieter bedienen Anwendungen, die größere Anbieter nicht vollständig abdecken. GEAs kytero 10 unterstützt alternative Protein- und kleinvolumige Zelltherapieanwendungen bei 1–10 Litern, während GEA CARR Biosystems im August 2026 Alfa Wassermann übernahm, um Virus- und Feinstpartikelreinigungsfähigkeiten durch Einweg-Zentrifugenlösungen zu erweitern. Der Markt weist weiterhin Lücken bei integrierten geschlossenen Zelltherapieplattformen, prädiktiver Rotorwartung und kompakten Kartuschen-Antriebseinheiten für dezentralisierte molekulare Diagnostik auf. Kein Unternehmen in der vorliegenden Forschung bietet eine vollständige Lösung in allen drei Bereichen an, was die moderate Konzentration des Marktes unterstützt.
Marktführer der Branche für Zentrifugen der nächsten Generation
-
Agilent Technologies, Inc.
-
Eppendorf SE
-
Thermo Fisher Scientific Inc.
-
QIAGEN N.V.
-
NuAire, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Thermo Fisher Scientific führte die Thermo Scientific X2- und S2-Serie Allzweckzentrifugen mit GreenCool-Technologie und einem globalen Erwärmungspotenzial von 3 ein. Das Portfolio war die erste vollständige Reihe von Kühlzentrifugen mit Naturkältemittel-Kühlung, die den EU- und US-EPA-F-Gas-Anforderungen entspricht.
- April 2025: Thermo Fisher Scientific führte die Cryofuge-, BIOS- und LYNX-Standmodell-Zentrifugenlinien mit Naturkältemittel-Kühlung ein. Die Plattformen reduzierten den Energieverbrauch um jeweils 14 %, 15 % und 13 %.
- März 2025: GEA Group führte die kytero 10 für die Zellernte von 1–10 Litern in biopharmazeutischen, Zell- und Gentherapie- sowie alternativen Proteinanwendungen ein. Die Einweg-Scheibenstapelzentrifuge eliminierte CIP- und SIP-Anforderungen und unterstützte hermetische Trennung mit geringer Scherkraft.


Berichtsumfang des globalen Marktes für Zentrifugen der nächsten Generation
Gemäß dem Berichtsumfang bezeichnet eine Zentrifuge der nächsten Generation ein hochmodernes Labor- oder Industrieinstrument, das fortschrittliche Mikroprozessorsteuerung, intelligente digitale Konnektivität und nachhaltige Ingenieurtechnik nutzt, um Gemische unterschiedlicher Dichten zu trennen.
Der Markt für Zentrifugen der nächsten Generation ist nach Produkttyp, Modell, Anwendung, Endnutzer und Geografie segmentiert. Nach Produkttyp umfasst der Markt Geräte, Zubehör und Verbrauchsmaterialien sowie Service und Lebenszyklusunterstützung. Nach Modell ist der Markt in Tischzentrifugen, Standzentrifugen und Sonstige segmentiert. Nach Anwendung ist der Markt in klinische Diagnostik, Biotechnologie- und pharmazeutische Forschung, Zell- und Gentherapie, Genomik und Proteomik, Blutkomponententrennung, Bioprozessierung, akademische und Forschungsanwendungen sowie Sonstige kategorisiert. Nach Endnutzer ist der Markt in Krankenhäuser und Diagnostiklabore, Biotechnologie- und Pharmaunternehmen, Auftragsforschungsorganisationen, Auftragsforschungs- und Herstellungsorganisationen, akademische und Forschungsinstitute, Blutbanken und Transfusionszentren sowie Sonstige segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgrößen und Prognosen in Wert (USD) für die oben genannten Segmente.
| Geräte |
| Zubehör und Verbrauchsmaterialien |
| Service und Lebenszyklusunterstützung |
| Tischzentrifugen |
| Standzentrifugen |
| Sonstige |
| Klinische Diagnostik |
| Biotechnologie- und pharmazeutische Forschung |
| Zell- und Gentherapie |
| Genomik und Proteomik |
| Blutkomponententrennung |
| Bioprozessierung |
| Akademische und Forschungsanwendungen |
| Sonstige |
| Krankenhäuser und Diagnostiklabore |
| Biotechnologie- und Pharmaunternehmen |
| Auftragsforschungsorganisationen |
| Auftragsforschungs- und Herstellungsorganisationen |
| Akademische und Forschungsinstitute |
| Blutbanken und Transfusionszentren |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Geräte | |
| Zubehör und Verbrauchsmaterialien | ||
| Service und Lebenszyklusunterstützung | ||
| Nach Modell | Tischzentrifugen | |
| Standzentrifugen | ||
| Sonstige | ||
| Nach Anwendung | Klinische Diagnostik | |
| Biotechnologie- und pharmazeutische Forschung | ||
| Zell- und Gentherapie | ||
| Genomik und Proteomik | ||
| Blutkomponententrennung | ||
| Bioprozessierung | ||
| Akademische und Forschungsanwendungen | ||
| Sonstige | ||
| Nach Endnutzer | Krankenhäuser und Diagnostiklabore | |
| Biotechnologie- und Pharmaunternehmen | ||
| Auftragsforschungsorganisationen | ||
| Auftragsforschungs- und Herstellungsorganisationen | ||
| Akademische und Forschungsinstitute | ||
| Blutbanken und Transfusionszentren | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Zentrifugen der nächsten Generation bis 2031 erreichen?
Der Markt für Zentrifugen der nächsten Generation wird voraussichtlich bis 2031 2,10 Milliarden USD von 1,54 Milliarden USD im Jahr 2026 erreichen, bei einer CAGR von 6,40 %.
Welche Produktkategorie führte den Umsatz im Jahr 2025 an?
Der gerätegeführte Produkttyp-Umsatz hatte im Jahr 2025 einen Anteil von 76,12 %.
Welches Zentrifugenmodell wächst am schnellsten?
Standzentrifugen werden bis 2031 voraussichtlich mit einer CAGR von 8,67 % wachsen, da die kommerzielle Bioprozessierungskapazität zunimmt.
Welche Anwendung hat das höchste prognostizierte Wachstum?
Zell- und Gentherapie wird bis 2031 voraussichtlich eine CAGR von 9,78 % verzeichnen, unterstützt durch geschlossene und GMP-konforme Produktionsworkflows.
Welche Endnutzergruppe wird voraussichtlich am schnellsten wachsen?
Biotechnologie- und Pharmaunternehmen werden bis 2031 voraussichtlich mit einer CAGR von 10,45 % wachsen.
Welche Region wird voraussichtlich am schnellsten expandieren?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 8,95 % wachsen, da biopharmazeutische und Auftragsfertigungskapazitäten zunehmen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
