
次世代遠心分離機市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.54 十億米ドル |
| 市場規模 (2031) | 2.10 十億米ドル |
| 成長率 (2026 - 2031) | 6.40 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる次世代遠心分離機市場分析
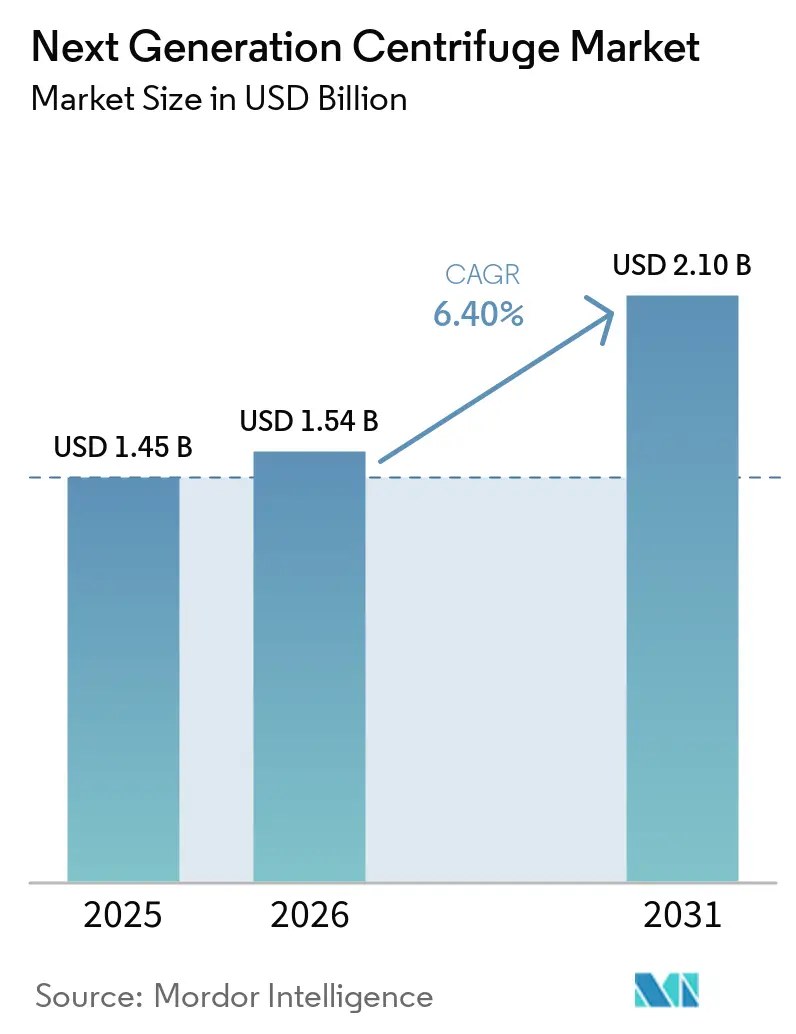
次世代遠心分離機市場規模は2025年に1.45 ビリオン 米ドルと評価され、2026年の1.54 ビリオン 米ドルから2031年には2.10 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.40%です。
細胞・遺伝子治療の製造は、複数の生産段階において閉鎖型でGMP検証済みの遠心分離に対する需要を高めています。分子診断、マイクロフルイディクス、オミクスワークフローは、遠心分離の用途を従来のスタンドアロン型実験室機器を超えて拡大しています。欧州および北米における冷媒要件も、適合システムへの買い替え需要を後押ししています。
主要レポートのポイント
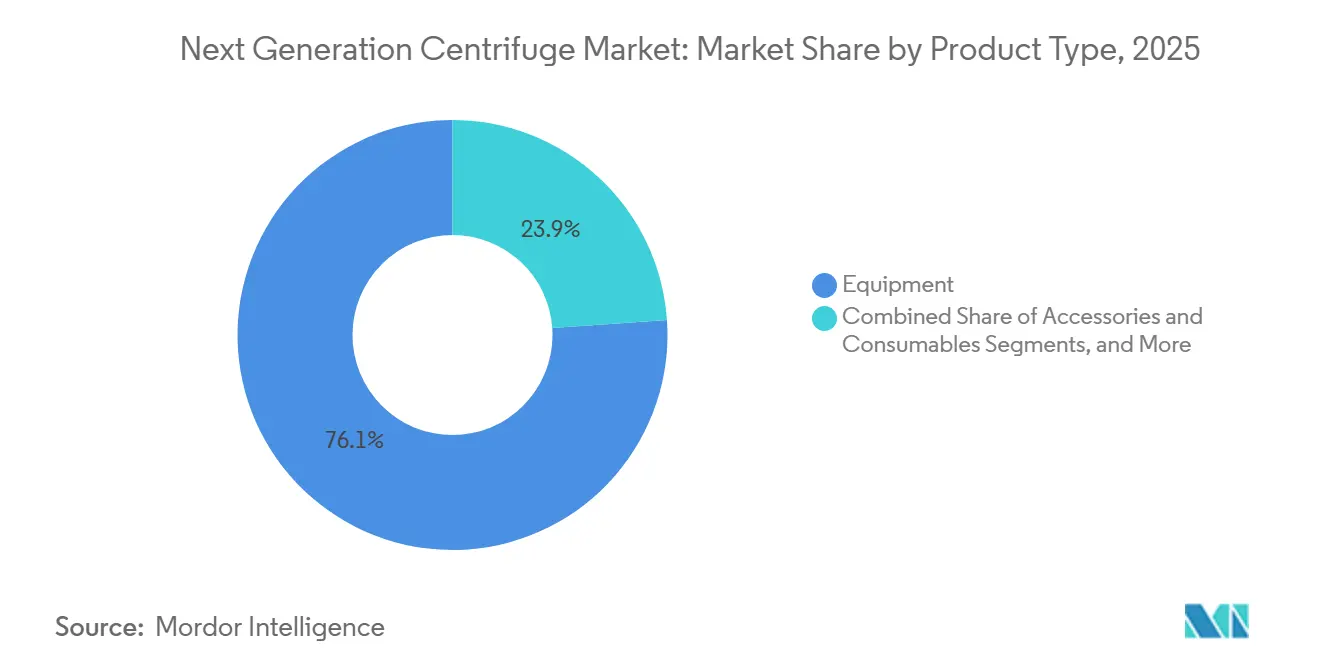
- 製品タイプ別では、機器が2025年の次世代遠心分離機市場シェアの76.12%を占め、アクセサリーおよび消耗品は2031年までに9.22%のCAGRで成長すると予測されています。
- モデルタイプ別では、ベンチトップ遠心分離機が2025年の次世代遠心分離機市場シェアの61.30%を占め、フロアスタンディング遠心分離機は2031年までに8.67%のCAGRで拡大すると予測されています。
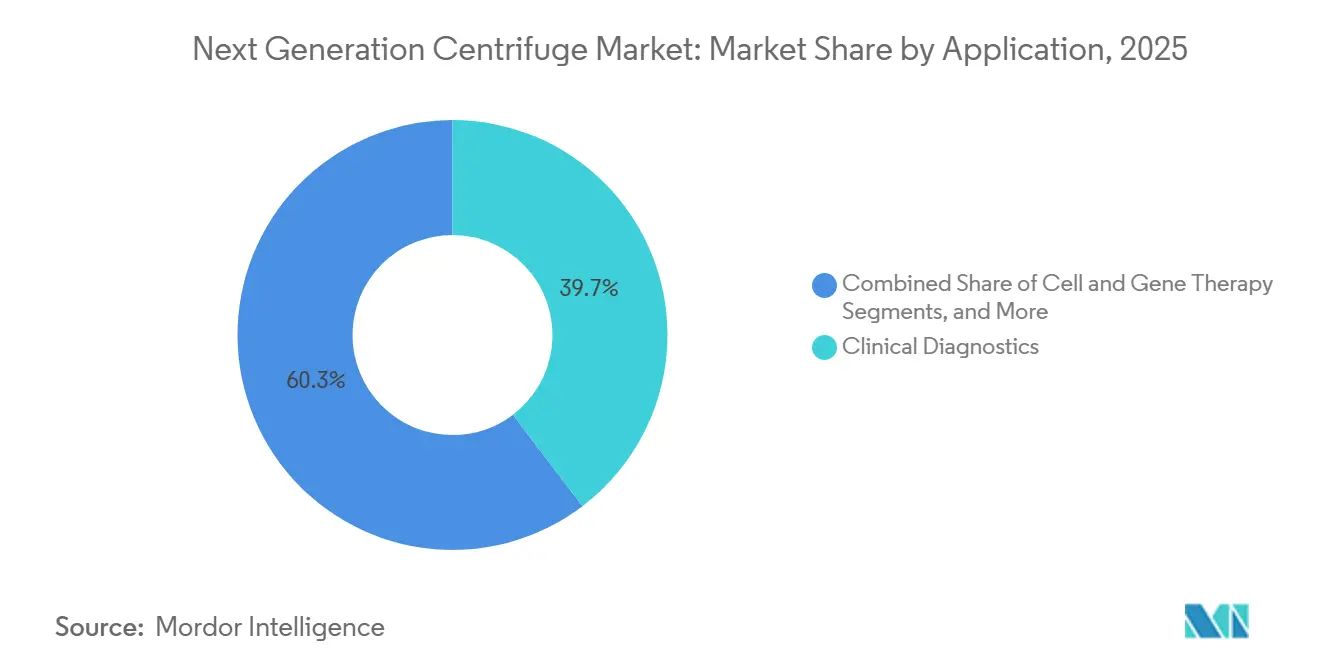
- 用途別では、臨床診断が2025年の次世代遠心分離機市場シェアの39.67%を占め、細胞・遺伝子治療は2031年までに9.78%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院および診断検査室が2025年の次世代遠心分離機市場シェアの46.75%を占め、バイオテクノロジーおよび薬企業は2031年までに10.45%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年の次世代遠心分離機市場シェアの38.10%を占め、アジア太平洋は2031年までに8.95%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル次世代遠心分離機市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 細胞・遺伝子治療製造の拡大 | +1.5% | グローバル、北米・欧州・東アジアに集中 | 長期(4年以上) |
| ハイスループット分子診断およびオミクスワークフローの成長 | +1.2% | グローバル、北米およびアジア太平洋が主導 | 中期(2~4年) |
| 自動化・接続型・トレーサブルな実験室ワークフローの採用 | +1.0% | 北米・欧州が早期採用者、アジア太平洋はスケールアップ段階 | 中期(2~4年) |
| バイオプロセシングにおける閉鎖型・シングルユース分離システムの利用増加 | +0.9% | グローバル、北米・欧州のCDMOからの需要が最も強い | 中期(2~4年) |
| アジア太平洋におけるバイオ医薬品および受託製造能力の拡大 | +0.8% | アジア太平洋、中東・アフリカへの波及効果あり | 長期(4年以上) |
| エネルギー効率の高い冷凍および高度なローターシステムへの需要 | +0.6% | 北米・欧州(規制による)、アジア太平洋(調達優先事項による) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
細胞・遺伝子治療製造の拡大
細胞・遺伝子治療の製造は、遠心分離をルーティンな実験室作業から管理された生産プロセスへと変革しました。細胞単離、密度勾配分画、スピノキュレーション、形質導入後の洗浄、および最終製剤化には、GMP管理下での規定された遠心分離機設定が必要です。2025年の研究では、自動化された閉鎖系遠心分離機を使用した場合の形質導入効率が83.4%であったのに対し、従来のバッグ遠心分離では72.8%、静的インキュベーションでは35.7%であったと報告されています。[1] これらの性能差は、商業規模での収率およびバッチ受入れに影響を与える可能性があり、検証済みパラメーター、電子記録、および閉鎖型チューブ接続を備えたシステムに対する次世代遠心分離機市場での需要を支えています。
ハイスループット分子診断およびオミクスワークフローの成長
遠心マイクロフルイディクスは、診断ワークフローにおける遠心分離の用途を拡大しています。単一のドライブユニットが30以上のサンプルウェルにわたって流体移動、分離、および混合を実行でき、複雑なプロセスにおける手動ピペッティングを削減します。2025年の研究では、30重酸精製とELISAを単一のラボオンディスクプラットフォームに統合した遠心マイクロフルイディクスチップが記述されました。この統合は、次世代遠心分離機市場における互換性のあるドライブシステムおよび診断カートリッジへの需要を支えています。[2]
自動化・接続型・トレーサブルな実験室ワークフローの採用
実験室の自動化は、大量処理環境における遠心分離機の選定基準を変えています。購入者はますます、シリアル通信、プログラム可能なローター位置決め、高速リッドサイクル、およびLIMS接続性を要求し、遠心分離機を自動化された実験室セルに統合しています。自動化対応システムは手動の受け渡しを削減し、ワークフローのトレーサビリティを強化します。その結果、次世代遠心分離機市場はスタンドアロン型機器よりも接続型プラットフォームへとシフトしています。規制対象の実験室は、FDA 21 CFR パート11およびEU アネックス11の要件を満たすために、電子監査証跡とトレーサブルなコンポーネント識別を必要とします。Eppendorfは2026年3月にSpinPro 6Rを発売し、CO2ベースのACT 2.0冷却、RFIDローター認識、LIMS接続性、QuickLock Proリッドを搭載しました。これらの機能は、製薬、バイオテクノロジー、および研究用途にわたる文書化されたワークフローを支援します。検証済みの接続性はまた、規制対象の購入者が低い取得コストよりもコンプライアンスを優先するため、再生品機器チャネルとの競争を軽減する可能性があります。
バイオプロセシングにおける閉鎖型・シングルユース分離システムの利用増加
シングルユース遠心分離機システムは、生産ラン間のCIP(定置洗浄)およびSIP(定置滅菌)要件を排除します。バイオ医薬品製造では、これらの作業には以前6~12時間のダウンタイムが必要でした。これらのステップを排除することで、一次清澄化の生産性が向上し、ターンアラウンドタイムが短縮されます。GEAは2025年にkytero 10を、細胞・遺伝子治療および代替タンパク質生産における連続灌流プロセスをサポートする1~10リットルの細胞収穫向けシングルユースディスクスタック遠心分離機として発売しました。
2025年の評価では、最大5,000リットルのスケールでのモノクローナル抗体収穫にシングルユースディスクスタック遠心分離機が評価されました。この研究では、SE-HPLC、icIEF、HCP、およびrDNAプロファイルにわたって従来のステンレス鋼遠心分離機と同等の製品品質が確認され、濁度およびLDH低減の改善も認められました。これらの知見は、商業規模のモノクローナル抗体製造に向けた技術の妥当性を検証するものです。[3] シングルユースシステムはまた、購入者が使い捨て中心の運用モデルを採用するにつれて、アクセサリーおよび消耗品アセンブリへの需要を高め、従来の機器サプライヤーに圧力をかけています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストおよび総所有コスト | -0.9% | グローバル、新興市場および小規模実験室で最も顕著 | 中期(2~4年) |
| 長い買い替えサイクルおよび再生品機器の入手可能性 | -0.6% | 北米・欧州(導入済みベースが成熟・密集している地域) | 長期(4年以上) |
| 資格を持つサービスエンジニアおよび遠心分離専門家の不足 | -0.4% | グローバル、アジア太平洋および中東・アフリカで特に深刻 | 中期(2~4年) |
| バリデーション、バイオセーフティ、およびローター完全性要件 | -0.4% | 北米・欧州のGMP規制環境 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い資本コストおよび総所有コスト
GMPバイオプロセシング向けの高度なフロアスタンディング遠心分離機は、80,000米ドルから300,000米ドル以上の取得コストを必要とします。10年間の運用期間にわたって、ローター交換、予防保全、再認定、検証済み消耗品キット、およびエネルギー消費により、総所有コストは定価の3倍以上に達する可能性があります。これらの高コストは、小規模実験室や新興組織における機器のアップグレードを制限します。
大規模なCDMOおよび製薬メーカーはこれらの費用をより容易に吸収できますが、学術系スピンアウトや初期段階の細胞治療開発者は既存機器をより長く保持する場合があります。適格性確認とプロセスバリデーションはさらなるコストを追加し、GMP グレードの設置に対するIQ、OQ、およびPQ文書化には3~6ヶ月のエンジニアリング作業が必要になる場合があります。コスト重視の購入者は、標準的な分離要件に対して新品価格の30~50%で入手可能な認定中古システムを選択する場合があります。
長い買い替えサイクルおよび再生品機器の入手可能性
適切に保守された実験室用遠心分離機は通常8~12年の運用寿命を持ち、導入済みベースが密集している北米および西欧における新規機器の年間需要を制限しています。認定修理ネットワークはさらに機器の寿命を延ばします。校正証明書、更新された操作ソフトウェア、およびローター完全性文書とともに再販される認定中古システムは、学術、臨床、および初期段階の製薬環境において新品機器と直接競合します。
メーカーの販売代理店ではなくサードパーティブローカーが再生品機器チャネルを運営することが多く、メーカーの販売報告や受注分析においてその影響が見えにくくなっています。ユーザーはまた、機器を交換する前に完全な資産償却を待つ場合があり、導入済みベース全体での技術移行を遅らせます。これにより、コンプライアンスおよびエネルギー効率のメリットにもかかわらず、自然冷媒プラットフォームの採用が遅れる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:消耗品の成長が収益構成を再形成
機器は2025年の次世代遠心分離機市場の76.12%を占めると予測されています。病院、CDMO、および製薬企業による臨床グレードおよびGMP認定システムの購入がこの地位を支えています。フロアスタンディングおよびベンチトップの両フォーマットが機器収益に貢献しています。サービスおよびライフサイクルサポートも、サプライヤーが複数年サービス契約を提供するにつれてますます重要になっています。これら契約は継続的な収益を生み出し、サプライヤーが主要顧客を維持するのに役立ち、体外診断で使用される試薬レンタルモデルに類似しています。
アクセサリーおよび消耗品は2031年までに9.22%のCAGRで成長すると予測されています。シングルユース分離セット、検証済みチューブセットアセンブリ、およびRFIDチップ付きローターアダプターは、細胞治療クリーンルームにおける交差汚染を防ぐために各生産バッチ後に交換が必要なことが多いです。Instant SystemsのCentriLoc細胞治療チューブは、検証済みチューブセットアセンブリの一例を提供しています。高稼働率のGMP運用では、消耗品収益が初期機器購入額を超える場合があります。したがって、サプライヤーは機器性能に加えて検証済み消耗品エコシステムを通じて競争しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


モデル別:フロアスタンディング遠心分離機の需要がバイオプロセシングのスケールアップに追随
ベンチトップ遠心分離機は2025年の次世代遠心分離機市場の61.30%を占めると予測されています。その地位は、臨床検査室、研究機関、およびバイオテクノロジー探索業務での広範な使用を反映しています。設置面積、汎用性、および低い初期コストが主要な選定基準であり続けています。2025年には、Haier Biomedicalが分子生物学、臨床研究、およびバイオバンキングワークフロー向けに15,500 rpmおよび26,322 × gに達する3リットル冷蔵システムLX-155T750Rを発売する予定です。
フロアスタンディング遠心分離機は、商業バイオプロセシングにおける大規模・連続稼働分離へのシフトに牽引され、2031年までに8.67%のCAGRで成長すると予測されています。2025年4月、Thermo FisherはGreenCool Technologyを搭載したBIOS Aおよび16遠心分離機を発売する予定です。同社は、これらのシステムの地球温暖化係数が1であり、前世代システムより15%少ないエネルギーを消費すると報告しています。超遠心分離機およびマイクロ遠心分離機は、100,000 × gを超える速度を必要とするウイルス学、ナノ粒子特性評価、および細胞下分画用途向けの特殊カテゴリーであり続けています。
用途別:診断が量を支え、細胞治療がプレミアム需要を牽引
臨床診断は2025年の次世代遠心分離機市場の39.67%を占めると予測されています。病院ネットワークおよび商業的参照検査室は、血清分離、尿検査、血液処理、および核酸抽出を通じてこの量を支えています。これらのワークフローは高頻度であり、一般的に非裁量的です。バイオテクノロジーおよび製薬研究は第2位の用途セグメントを占め、プラスミドDNA調製、エクソソーム単離、ウイルスベクター精製、およびタンパク質分画を包含しています。これらの用途は、長時間の実行にわたってプログラム可能なg力プロファイルと制御された温度を必要とします。
細胞・遺伝子治療は2031年までに9.78%のCAGRで成長すると予測されています。閉鎖型チューブ、電子監査証跡、およびスピノキュレーション機能を備たGMP認定システムは、この用途においてプレミアム価格を要求できます。血液成分分離およびバイオプロセシングは、輸血センターおよびバイオリアクター収穫業務からの需要を引き続き支えています。検証済みの機器構成は買い替えサイクルを遅らせる可能性がありますが、消耗品の付帯率を維持します。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー別:バイオテクノロジーおよび製薬企業がプレミアム層を支える
病院および診断検査室は2025年の次世代遠心分離機市場シェアの46.75%を占め、ルーティンな臨床遠心分離要件および高いサンプル量に支えられています。学術・研究機関は重要なエンドユーザーであり続けていますが、グラント資金による購入および共有機器モデルが買い替えサイクルを遅らせる可能性があります。血液バンクおよび輸血センターは、人間工学的でトレーサブルな血液バッグ遠心分離機を必要とします。
バイオテクノロジーおよび製薬企業は2031年までに10.45%のCAGRで成長すると予測されています。商業段階の細胞治療メーカーは、バッチごとの品質管理を維持するために分離ワークフローを社内に取り込んでおり、自動化対応でLIMS接続型システムへの需要を支えています。Samsung Biologicsは2026年に2.62 ビリオン 米ドルの製造契約を獲得し、2032年までにソンドキャンパスを180,000リットルから720,000リットルに拡張する予定であり、清澄化、洗浄、および製剤化のための遠心分離機群を必要としています。
地域分析
北米は2025年の次世代遠心分離機市場の38.10%のシェアを占めると予測されています。米国は、病院、参照検査室、およびバイオ医薬品ネットワークに支えられた、承認された細胞・遺伝子治療の大規模な規制対象ベースを有しています。カナダはバイオ製造能力を拡大しており、メキシコは臨床診断および製薬製造能力を強化しています。
2031年までの北米の成長は、コンプライアンス主導の買い替えおよび細胞治療投資に支えられて安定的に推移すると予測されています。欧州では、規制(EU)2024/573が、高地球温暖化係数冷媒のクォータ削減が2025年に始まるにつれて機器の買い替えを促進しています。Thermo Fisher ScientificはEU Fガスおよび米国EPA SNAP要件を満たすためにCryofuge、BIOS、およびLYNXラインを発売し、ドイツ、英国、フランスが需要をリードしています。
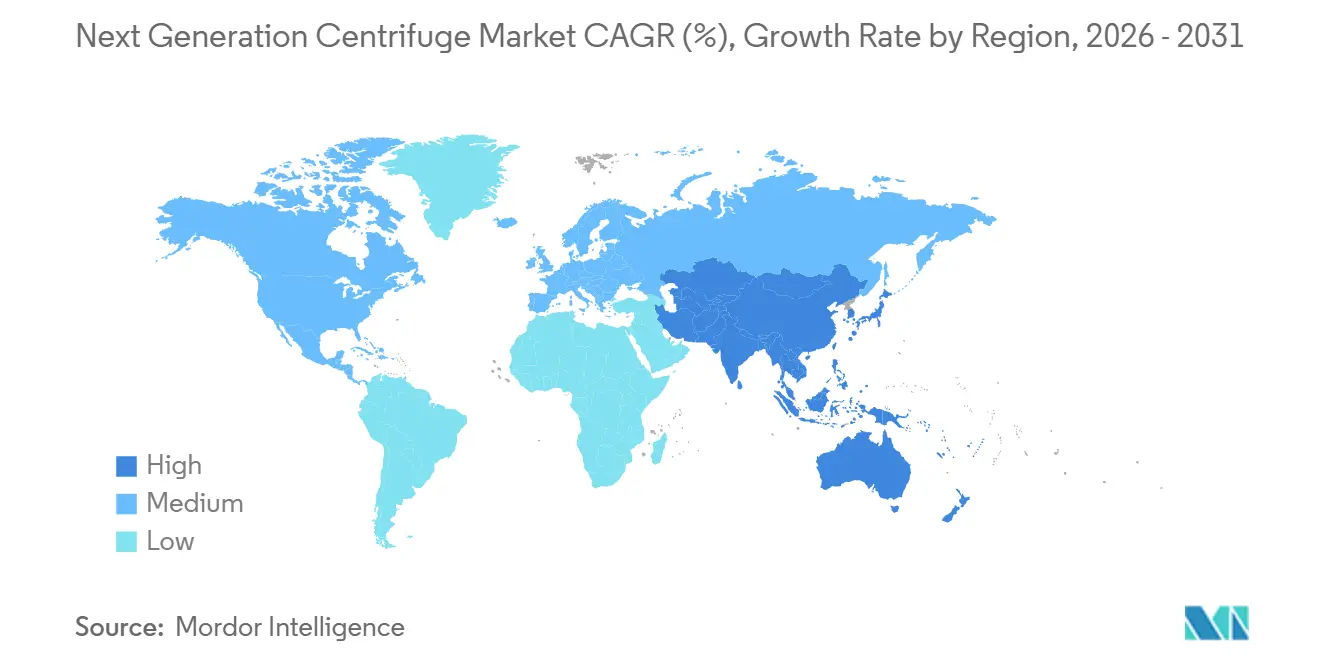
アジア太平洋は2031年までに8.95%のCAGRを記録すると予測されており、地域市場の中で最も高い成長率です。中国、韓国、日本、およびインドはバイオ医薬品能力を拡大しており、AGC Biologicsは横浜サイトでの生産に関する商業契約を締結しています。TheraNym Biologicsは、Merck向けの哺乳類細胞培養バイオロジクス原薬施設に1.50 ビリオン 米ドルから1.75 ビリオン 米ドルの投資を発表しました。中東・アフリカおよび南米は、医療投資、規制の近代化、実験室の統合、およびバイオ医薬品活動から引き続き恩恵を受けています。

競合環境
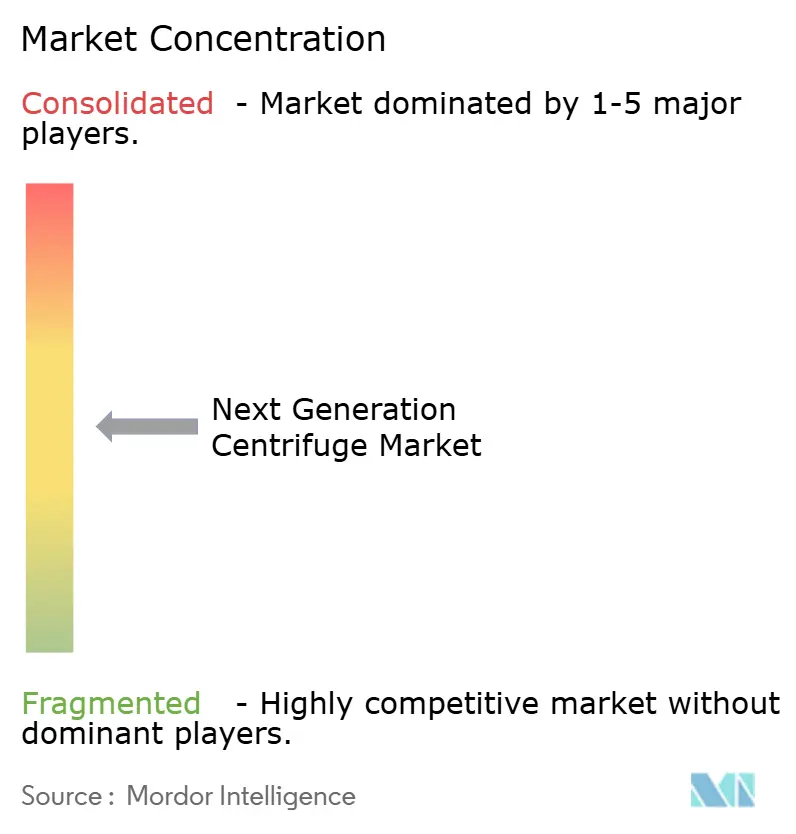
次世代遠心分離機市場は中程度の集中度を持ち、Thermo Fisher ScientificおよびEppendorf SEが幅広いポートフォリオと頻繁な製品開発を通じてリーディングポジションを保持しています。2025年4月から2026年8月にかけて、Thermo Fisher ScientificはCryofuge、BIOS、LYNX、XおよびSシリーズ、Mシリーズ、ならびにX2およびS2シリーズを発売し、EU FガスおよびUS EPA SNAP要件に準拠した自然冷媒冷却システムを備えた冷蔵遠心分離機のポートフォリオを完成させました。これらの発売は、臨床、バイオプロセシング、血液バンキング、および一般実験室用途にわたる買い替え需要に対応しています。
Eppendorfは2026年3月にSpinPro 6RをRFIDローター認識、CO2ベース冷却、LIMS文書化、およびQuickLock Proリッドとともに発売しました。その後、2026年9月にCentrifuge 5811 Rを発売し、既存の5810 Rローター17本のうち16本との互換性を維持しました。この戦略は導入済みベースとの関係を支援し、切り替えコストを削減し、ワークフロー統合、文書化、冷凍、および特殊ローター機能を通じた差別化を強化します。
専門サプライヤーは、大手サプライヤーが十分に対応していない用途にサービスを提供しています。GEAのkytero 10は1~10リットルでの代替タンパク質および小容量細胞治療用途をサポートし、GEA CARR Biosystemsは2026年8月にAlfa Wassermanを買収してシングルユース遠心分離機ソリューションを通じたウイルスおよび微粒子精製能力を拡大しました。市場は、統合された閉鎖系細胞治療プラットフォーム、予測的ローター保全、および分散型分子診断向けのコンパクトなカートリッジドライブユニットにおいてギャップを持ち続けています。提供された調査の中でこれら3つの領域すべてにわたる完全なソリューションを提供している企業はなく、市場の中程度の集中度を支えています。
次世代遠心分離機産業リーダー
-
Agilent Technologies, Inc.
-
Eppendorf SE
-
Thermo Fisher Scientific Inc.
-
QIAGEN N.V.
-
NuAire, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年8月:Thermo Fisher ScientificはGreenCool Technologyと地球温暖化係数3を搭載したThermo Scientific X2およびS2シリーズ汎用遠心分離機を発売しました。このポートフォリオは、EUおよび米国EPA Fガス要件に準拠した自然冷媒冷却を使用する冷蔵遠心分離機の初の完全ラインでした。
- 2025年4月:Thermo Fisher Scientificは自然冷媒冷却を搭載したCryofuge、BIOS、およびLYNXフロアモデル遠心分離機ラインを発売しました。これらのプラットフォームはエネルギー消費をそれぞれ14%、15%、13%削減しました。
- 2025年3月:GEA Groupはバイオ医薬品、細胞・遺伝子治療、および代替タンパク質用途における1~10リットルの細胞収穫向けにkytero 10を発売しました。このシングルユースディスクスタック遠心分離機はCIPおよびSIP要件を排除し、低せん断密閉分離をサポートしました。


グローバル次世代遠心分離機市場レポートの範囲
レポートの範囲によると、次世代遠心分離機とは、高度なマイクロプロセッサ制御、スマートデジタル接続性、および持続可能なエンジニアリングを使用して異なる密度の混合物を分離する、高度に近代化された実験室または産業用機器を指します。
次世代遠心分離機市場は、製品タイプ、モデル、用途、エンドユーザー、および地域によってセグメント化されています。製品タイプ別では、市場は機器、アクセサリーおよび消耗品、ならびにサービスおよびライフサイクルサポートを含みます。モデル別では、市場はベンチトップ遠心分離機、フロアスタンディング遠心分離機、およびその他にセグメント化されています。用途別では、市場は臨床診断、バイオテクノロジーおよび製薬研究、細胞・遺伝子治療、ゲノミクスおよびプロテオミクス、血液成分分離、バイオプロセシング、学術・研究、およびその他に分類されています。エンドユーザー別では、市場は病院および診断検査室、バイオテクノロジーおよび製薬企業、受託研究機関、受託開発製造機関、学術・研究機関、血液バンクおよび輸血センター、およびその他にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にわたって分析されています。レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントについて金額(米ドル)での市場規模と予測を提供しています。
| 機器 |
| アクセサリーおよび消耗品 |
| サービスおよびライフサイクルサポート |
| ベンチトップ遠心分離機 |
| フロアスタンディング遠心分離機 |
| その他 |
| 臨床診断 |
| バイオテクノロジーおよび製薬研究 |
| 細胞・遺伝子治療 |
| ゲノミクスおよびプロテオミクス |
| 血液成分分離 |
| バイオプロセシング |
| 学術・研究 |
| その他 |
| 病院および診断検査室 |
| バイオテクノロジーおよび製薬企業 |
| 受託研究機関 |
| 受託開発製造機関 |
| 学術・研究機関 |
| 血液バンクおよび輸血センター |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | 機器 | |
| アクセサリーおよび消耗品 | ||
| サービスおよびライフサイクルサポート | ||
| モデル別 | ベンチトップ遠心分離機 | |
| フロアスタンディング遠心分離機 | ||
| その他 | ||
| 用途別 | 臨床診断 | |
| バイオテクノロジーおよび製薬研究 | ||
| 細胞・遺伝子治療 | ||
| ゲノミクスおよびプロテオミクス | ||
| 血液成分分離 | ||
| バイオプロセシング | ||
| 学術・研究 | ||
| その他 | ||
| エンドユーザー別 | 病院および診断検査室 | |
| バイオテクノロジーおよび製薬企業 | ||
| 受託研究機関 | ||
| 受託開発製造機関 | ||
| 学術・研究機関 | ||
| 血液バンクおよび輸血センター | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||


レポートで回答される主要な質問
次世代遠心分離機市場の2031年における予測値は?
次世代遠心分離機市場は、2026年の1.54 ビリオン 米ドルから2031年には2.10 ビリオン 米ドルに達すると予測されており、CAGRは6.40%です。
2025年に収益をリードした製品カテゴリーはどれですか?
機器主導の製品タイプ収益は2025年に76.12%のシェアを持っていました。
最も急速に成長している遠心分離機モデルはどれですか?
フロアスタンディング遠心分離機は、商業バイオプロセシング能力の拡大に伴い、2031年までに8.67%のCAGRで成長すると予測されています。
最も高い予測成長率を持つ用途はどれですか?
細胞・遺伝子治療は、閉鎖型でGMP準拠の生産ワークフローに支えられ、2031年までに9.78%のCAGRを記録すると予測されています。
最も急速に成長すると予測されるエンドユーザーグループはどれですか?
バイオテクノロジーおよび製薬企業は2031年までに10.45%のCAGRで成長すると予測されています。
最も急速に拡大すると予測される地域はどれですか?
アジア太平洋は、バイオ医薬品および受託製造能力の増加に伴い、2031年までに8.95%のCAGRで成長すると予測されています。


 お客様のデータは安全であり、販売や共有は一切行われません。
