
Taille et part du marché de la nano-thérapie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.83 Milliards de dollars |
| Taille du Marché (2031) | 9.55 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.37 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché de la nano-thérapie par Mordor Intelligence
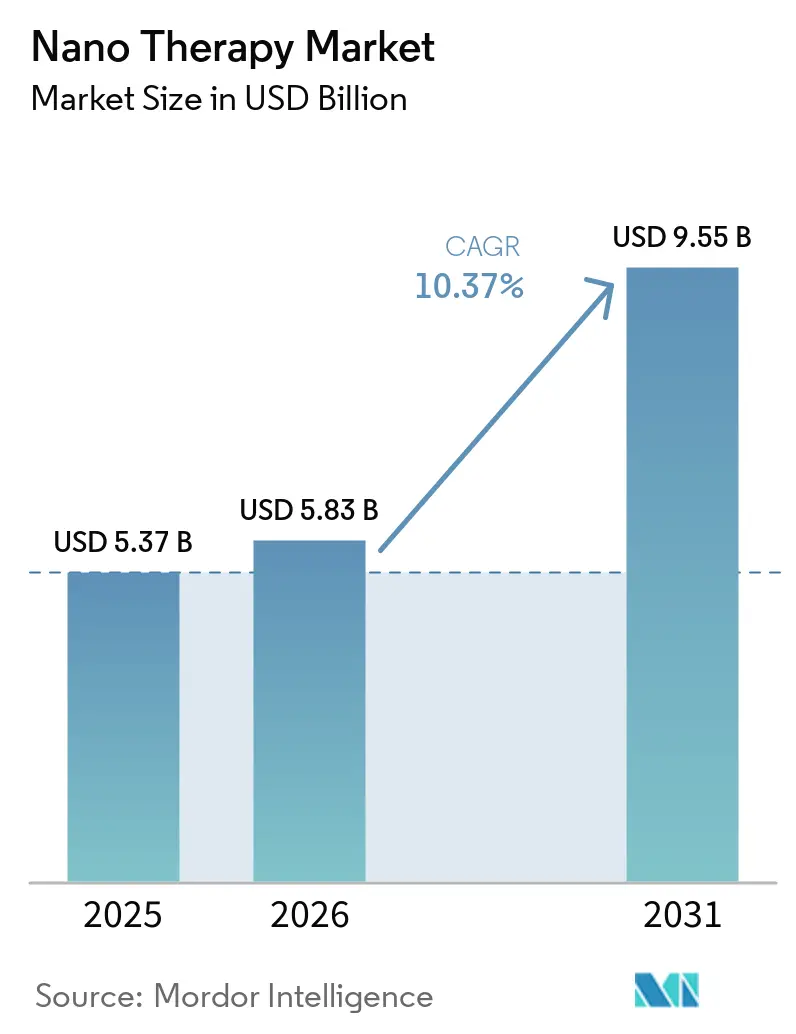
Le marché de la nano-thérapie devrait croître de 5,37 milliards USD en 2025 à 5,83 milliards USD en 2026 pour atteindre 9,55 milliards USD d'ici 2031, à un CAGR de 10,4 % au cours de la période de prévision (2026-2031). Le marché de la nano-thérapie est soutenu par un fardeau croissant du cancer et un besoin plus large de traitements capables d'administrer des médicaments complexes avec plus de précision. L'Organisation mondiale de la santé a signalé 20,6 millions de nouveaux diagnostics de cancer en 2024 et a projeté 35 millions de nouveaux cas annuels d'ici 2050, ce qui maintient le besoin de thérapies capables de traiter des contextes pathologiques difficiles. Les programmes d'ARN, d'ARNm et d'édition génique s'appuient également sur des technologies d'administration qui protègent les charges utiles et les guident vers le tissu cible. Le marché de la nano-thérapie s'étend des utilisations oncologiques établies vers des applications cardiovasculaires, neurologiques, infectieuses et de médecine régénérative. Les propriétaires de plateformes cherchent un contrôle plus large des capacités de distribution à base de nanoparticules lipidiques, liposomales et polymériques, tandis que les fabricants développent des capacités de formulation et de remplissage-finition pour l'approvisionnement clinique et commercial.
Points clés du rapport
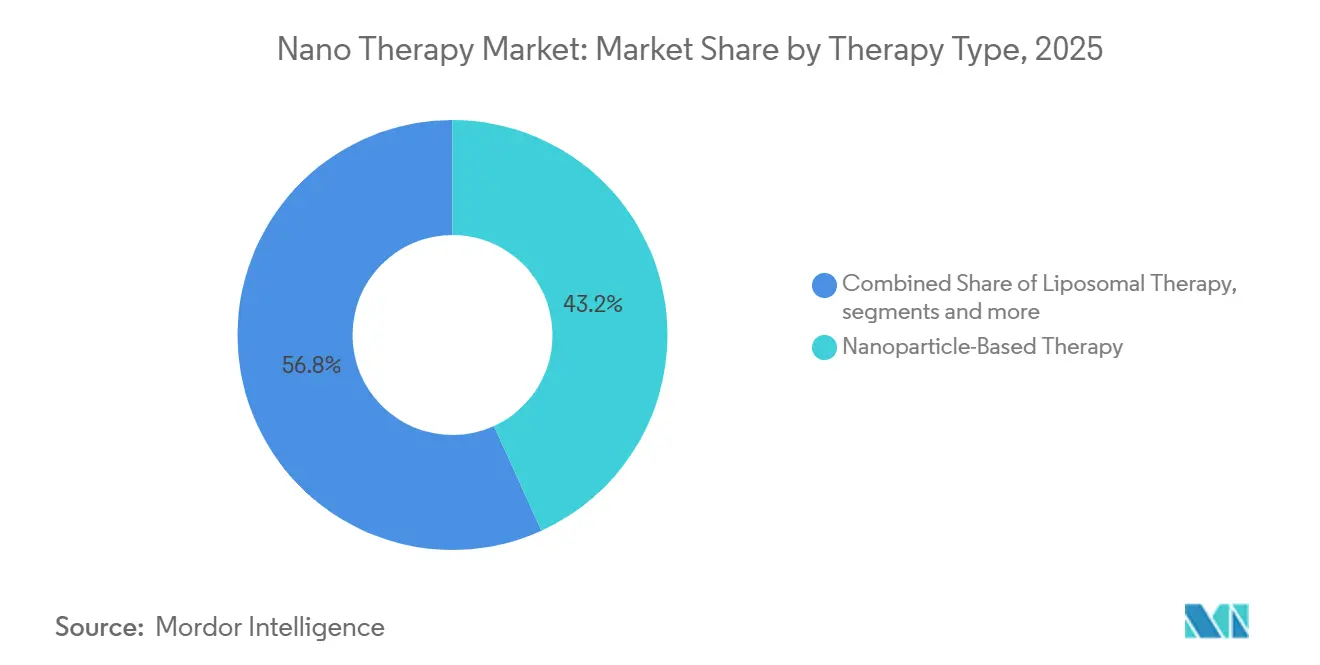
- Par type de thérapie, la thérapie à base de nanoparticules détenait 43,18 % de la part du marché de la nano-thérapie en 2025, tandis que la thérapie liposomale devrait croître à un CAGR de 10,54 % jusqu'en 2031.
- Par application, l'oncologie détenait 39,26 % de la part du marché de la nano-thérapie en 2025, tandis que les maladies cardiovasculaires devraient croître à un CAGR de 11,13 % jusqu'en 2031.
- Par type de nanomatériau, les nanoparticules à base de lipides représentaient 37,44 % de la taille du marché de la nano-thérapie en 2025, tandis que les nanoparticules polymériques devraient croître à un CAGR de 11,46 % jusqu'en 2031.
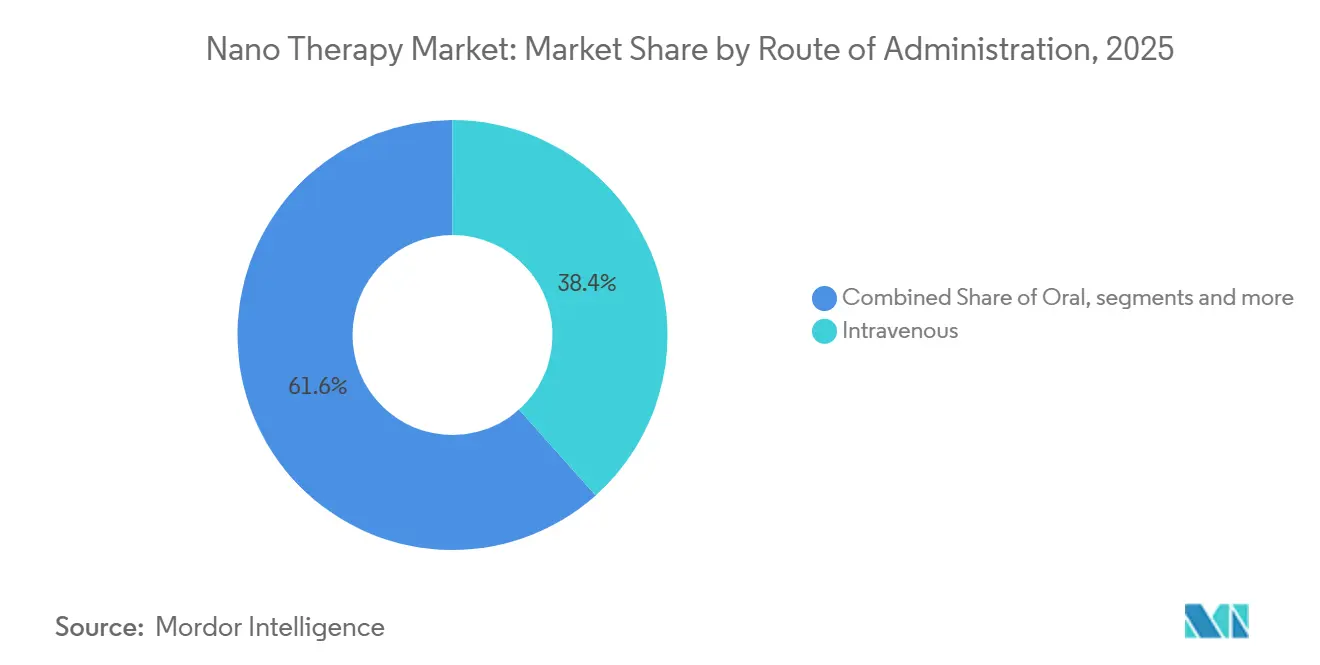
- Par voie d'administration, l'administration intraveineuse détenait 38,36 % de la part des revenus en 2025, tandis que l'administration orale devrait croître à un CAGR de 12,24 % jusqu'en 2031.
- Par canal de distribution, les pharmacies hospitalières détenaient 41,62 % de la part des revenus en 2025, tandis que les pharmacies en ligne devraient croître à un CAGR de 10,86 % jusqu'en 2031.
- Par région, l'Amérique du Nord détenait 46,73 % de la part des revenus en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 13,35 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché de la nano-thérapie
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Fardeau croissant des maladies chroniques et du cancer | +2.1% | Mondial | Court terme (≤ 2 ans) |
| Expansion de l'administration ciblée et contrôlée de médicaments | +1.9% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Croissance des thérapies à base d'ARN, d'ARNm, d'édition génique et d'acides nucléiques | +2.3% | Mondial | Court terme (≤ 2 ans) |
| Investissement public et privé en R&D en nanomédecine | +1.6% | Asie-Pacifique et Amérique du Nord | Moyen terme (2-4 ans) |
| Plateformes de distribution extrahépatique allant au-delà du tropisme hépatique | +1% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Plateformes de formulation et de fabrication devenant une infrastructure partenable | +0.8% | Mondial, porté par l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Fardeau croissant des maladies chroniques et du cancer
Le marché de la nano-thérapie bénéficie d'une demande persistante de traitements capables d'améliorer l'administration des médicaments dans le traitement du cancer et des maladies chroniques. L'Organisation mondiale de la santé a enregistré 20,6 millions de nouveaux diagnostics de cancer en 2024 et prévoit que les cas annuels atteindront 35 millions d'ici 2050.[1]Organisation mondiale de la santé, "Rapport mondial sur le statut du cancer 2026," Organisation mondiale de la santé, who.int. Seuls 12 pays étaient en bonne voie pour réduire la mortalité prématurée par cancer de 33 % d'ici 2030, tandis que 48 pays enregistraient des taux de mortalité en hausse. Ces tendances maintiennent l'attention sur les traitements susceptibles d'améliorer la façon dont les charges utiles thérapeutiques atteignent les tissus malades. La Chine a signalé plus de 4,8 millions de nouveaux cas de cancer par an, ce qui soutient le besoin croissant de la région en capacité de traitement oncologique. Le vieillissement des populations augmente également le nombre de personnes vivant avec des affections cardiométaboliques et neurologiques, créant des contextes supplémentaires pour l'administration par nanoparticules.
Croissance des thérapies à base d'ARN, d'ARNm, d'édition génique et d'acides nucléiques
Le marché de la nano-thérapie bénéficie du soutien des médicaments à base d'acides nucléiques qui ont besoin de systèmes d'administration pour protéger et transporter leurs charges utiles. Alnylam prévoit 4 milliards USD de revenus nets combinés de produits en 2026, représentant une croissance de 71 % par rapport à 2025, et sa franchise d'interférence par ARN est un point de référence commercial majeur pour ce domaine.[2]Alnylam Pharmaceuticals, "Alnylam lance la stratégie Alnylam 2030 pour stimuler la prochaine ère de croissance," Alnylam Pharmaceuticals, alnylam.com. En octobre 2025, Arrowhead Pharmaceuticals et Novartis ont conclu un accord de licence et de collaboration pour ARO-SNCA, un candidat thérapeutique à base de siARN pour la maladie de Parkinson utilisant la plateforme de distribution TRiM d'Arrowhead.[3]Arrowhead Pharmaceuticals, "Arrowhead Pharmaceuticals lance une étude de phase 1/2a d'ARO-DIMER-PA," Arrowhead Pharmaceuticals, arrowheadpharma.com. L'accord comprenait 200 millions USD à l'avance et des paiements potentiels de jalons allant jusqu'à 2 milliards USD. Ces arrangements montrent que les grandes entreprises pharmaceutiques accordent de la valeur aux plateformes d'administration parallèlement aux programmes de médicaments individuels. Ils donnent également au marché de la nano-thérapie une base plus large de cas d'utilisation potentiels dans les maladies génétiques, métaboliques et neurologiques.
Expansion de l'administration ciblée et contrôlée de médicaments
Le marché de la nano-thérapie évolue vers des systèmes d'administration conçus pour des cibles tissulaires et cellulaires plus spécifiques. Arrowhead a lancé une étude de phase 1/2a d'ARO-DIMER-PA en janvier 2026 pour la maladie cardiovasculaire athérosclérotique. Des recherches publiées dans Nature en 2026 ont également décrit des nanoparticules lipidiques ciblant le pancréas qui ont soutenu une édition durable du génome in vivo par filtration de la capsule d'organe. Ces travaux reflètent un effort pour aller au-delà de l'administration axée sur le foie et élargir la gamme de tissus pouvant être traités. Un ensemble plus large d'organes cibles peut ouvrir des opportunités de développement cardiovasculaire, pancréatique, pulmonaire et du système nerveux central pour les plateformes de nanoparticules.
Investissement public et privé en R&D en nanomédecine
Le marché de la nano-thérapie est également soutenu par des investissements dans la recherche, la science réglementaire et l'infrastructure de production. La PMDA du Japon a publié des orientations couvrant les nanoformulations chargées de siARN et le développement de formulations liposomales, offrant aux promoteurs des points à considérer plus clairs lors du développement de produits. FUJIFILM propose un service intégré à Toyama couvrant la production d'ARNm, la formulation de nanoparticules lipidiques et le travail de remplissage-finition aseptique. Cette capacité offre aux promoteurs pharmaceutiques un moyen d'accéder à une fabrication spécialisée sans développer chaque capacité en interne. Elle rend également les plateformes de fabrication des partenaires commerciaux plus importants à mesure que les programmes de développement progressent vers des essais en phase avancée. Les investissements dans la recherche et la fabrication peuvent réduire les obstacles pratiques au test de nouvelles formulations dans les principales régions pharmaceutiques.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exigences réglementaires complexes et de caractérisation spécifiques aux nanotechnologies | -1.5% | Mondial | Court terme (≤ 2 ans) |
| Coûts élevés de développement, de fabrication et de contrôle qualité | -1.3% | Mondial | Moyen terme (2-4 ans) |
| Fragilité translationnelle du ciblage tumoral passif et de l'effet EPR | -0.9% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Dépendance à un ensemble restreint d'intrants lipidiques, microfluidiques et de CDMO qualifiés | -0.8% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences réglementaires complexes et de caractérisation spécifiques aux nanotechnologies
Le marché de la nano-thérapie fait face à une incertitude réglementaire car les médicaments à base de nanotechnologie sont généralement évalués dans le cadre des réglementations pharmaceutiques et biologiques existantes. Une revue de 2025 des voies européennes et américaines a révélé que les produits utilisant les nanotechnologies font face à des différences dans les attentes réglementaires selon les juridictions. Les développeurs doivent caractériser la taille des particules, la composition, la stabilité, le comportement de libération et les interactions avec les systèmes biologiques. Ces exigences peuvent rendre les plans de développement plus détaillés que les plans pour les produits conventionnels à petites molécules. Les discussions au cas par cas peuvent également ralentir l'avancement des formulations complexes à base de polymères et des produits de première classe.
Coûts élevés de développement, de fabrication et de contrôle qualité
Le marché de la nano-thérapie doit surmonter les défis de mise à l'échelle qui surviennent lorsque les formulations de laboratoire passent en production réglementée. De petits changements dans le mélange microfluidique, la composition lipidique, la température ou la taille des particules peuvent affecter la cohérence entre les lots de fabrication. Les équipes de production doivent donc établir des méthodes qui contrôlent l'encapsulation, la distribution, la stérilité, la stabilité et les performances de libération. Les lipides spécialisés, les composants PEG-lipidiques, les équipements microfluidiques et les organisations qualifiées de développement et de fabrication sous contrat peuvent s'ajouter aux coûts d'approvisionnement. L'offre LNP intégrée de FUJIFILM illustre la gamme de services de fabrication nécessaires, de la production d'ARNm au remplissage-finition aseptique. Ces coûts peuvent être plus difficiles à absorber pour les spin-offs académiques et les entreprises de biotechnologie en phase précoce, surtout lorsque plusieurs itérations de formulation sont nécessaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de thérapie : l'élan de l'ARN élève le niveau liposomal
La thérapie à base de nanoparticules détenait 43,18 % de la part du marché de la nano-thérapie en 2025, soutenue par sa capacité à transporter de petites molécules, des biologiques et des acides nucléiques dans des architectures d'administration sur mesure. La catégorie bénéficie d'une base établie de produits approuvés et de pratiques d'administration familières dans les contextes cliniques. La thérapie liposomale devrait croître à un CAGR de 10,54 % de 2026 à 2031 à mesure que les programmes à base d'ARN et les schémas de combinaison liposomale progressent. Les systèmes de nanoparticules lipidiques sont largement utilisés dans le développement clinique des approches d'administration d'ARNm pour le cancer, les maladies auto-immunes et les maladies génétiques. Le marché de la nano-thérapie comprend donc à la fois des produits liposomaux établis et des plateformes de nanoparticules lipidiques plus récentes.
La thérapie liposomale dispose d'une base clinique et de fabrication relativement mature par rapport aux nouvelles classes de nanoparticules. Son adoption est liée au besoin pratique d'améliorer la solubilité des médicaments, le temps de circulation et l'exposition tissulaire pour certains traitements. La thérapie par nanoparticules polymériques répond à des besoins différents, notamment l'administration orale et les applications à libération contrôlée. La thérapie par nanocristaux traite les contraintes de solubilité pour les médicaments à faible dissolution aqueuse.


Par application : les indications cardiovasculaires élargissent les revenus au-delà de l'oncologie
L'oncologie détenait 39,26 % de la part du marché de la nano-thérapie en 2025, reflétant la longue histoire du développement liposomal et nanoparticulaire dans le traitement du cancer. Le cancer reste un terrain d'essai important car le bénéfice du traitement peut dépendre de l'exposition au médicament, du contrôle de la toxicité et de l'accès aux tissus tumoraux. Les maladies cardiovasculaires devraient croître à un CAGR de 11,13 % de 2026 à 2031. Le taux de croissance plus élevé reflète les efforts pour appliquer l'interférence par ARN et les systèmes de nanoparticules lipidiques aux cibles cardiaques et vasculaires.
Le développement cardiovasculaire peut élargir la base de demande pour l'administration ciblée d'acides nucléiques. Le candidat est conçu pour silencer PCSK9 et APOC3, deux cibles pertinentes pour la maladie cardiovasculaire athérosclérotique. Les troubles neurologiques se développent également comme domaine d'application pertinent à travers des programmes de siARN et des portefeuilles de recherche axés sur les maladies neurologiques. Les maladies infectieuses offrent d'autres cas d'utilisation où les technologies à base d'acides nucléiques et de nanoparticules peuvent être pertinentes. La médecine régénérative reste un domaine à plus long terme pour les approches d'administration par échafaudages polymériques et exosomes. Ensemble, ces applications rendent le marché de la nano-thérapie moins dépendant de la seule oncologie.
Par type de nanomatériau : les systèmes polymériques gagnent en polyvalence de formulation
Les nanoparticules à base de lipides représentaient 37,44 % de la taille du marché de la nano-thérapie en 2025, soutenues par l'infrastructure de production de vaccins à ARNm, les produits commerciaux d'interférence par ARN et les chaînes d'approvisionnement spécialisées en formulation. Des recherches publiées dans Nature en 2026 ont montré des nanoparticules lipidiques ciblant le pancréas soutenant une édition durable du génome in vivo. Les nanoparticules polymériques devraient croître à un CAGR de 11,46 % de 2026 à 2031. Le marché de la nano-thérapie peut utiliser ces différences de matériaux pour adapter un système d'administration aux besoins d'une charge utile et d'une voie particulières.
Une étude de Chemical Communications de 2026 a décrit un système de nanoparticules dans des microparticules combinant des micelles polymériques chargées de médicaments avec une enveloppe mucoadhésive d'alginate et de chitosane pour l'administration orale. Les nanoparticules inorganiques restent utiles dans des applications plus spécialisées, notamment l'imagerie, la thérapie photothermique et la libération de médicaments guidée magnétiquement. Les matériaux d'or et magnétiques peuvent combiner des fonctions thérapeutiques et diagnostiques dans certains contextes cliniques. Cette diversité offre au marché de la nano-thérapie plusieurs voies pour répondre aux exigences spécifiques à la charge utile, à la voie et au tissu.
Par voie d'administration : les plateformes orales redéfinissent le paradigme d'administration
L'administration intraveineuse détenait 38,36 % de la taille du marché de la nano-thérapie en 2025 car elle offre un dosage contrôlé et une exposition systémique rapide pour les produits oncologiques, les thérapies à base d'ARN et les patients nécessitant une surveillance de perfusion. L'administration orale devrait croître à un CAGR de 12,24 % de 2026 à 2031, le taux de croissance le plus élevé parmi les segments de voie. Son potentiel repose sur des systèmes polymériques et lipidiques conçus pour protéger les macromolécules de la dégradation enzymatique et soutenir le passage à travers le tractus gastro-intestinal. Les approches orales doivent traiter les barrières muqueuses, les jonctions serrées épithéliales et le risque de dégradation de la charge utile avant absorption.
L'administration transdermique est une voie émergente pour les applications topiques et systémiques de nanoparticules. Elle peut soutenir les médicaments pour lesquels une exposition localisée ou une administration progressive est utile. Des formats oraux réussis pourraient soutenir des modèles ambulatoires et d'auto-administration pour certains patients. Cela élargirait les contextes pratiques dans lesquels le marché de la nano-thérapie peut servir les patients et les prestataires.
Par canal de distribution : les pharmacies hospitalières dominent le marché tandis que les pharmacies en ligne se développent rapidement
Les pharmacies hospitalières détenaient 41,62 % de la part du marché de la nano-thérapie en 2025, ce qui en fait le plus grand canal de distribution. Leur position dominante est soutenue par l'administration de thérapies à base de nanotechnologie dans des contextes cliniques, notamment pour l'oncologie et d'autres affections complexes nécessitant une manipulation, un stockage et une surveillance des patients spécialisés. Les pharmacies hospitalières jouent également un rôle central dans la dispensation de thérapies à coût élevé et la coordination des traitements au sein des établissements de santé.
Les pharmacies en ligne devraient croître à un CAGR de 10,86 % de 2026 à 2031, le plus rapide parmi les canaux de distribution. La croissance est portée par la numérisation croissante des services de santé, l'amélioration de l'accès aux médicaments spécialisés et la commodité de la livraison à domicile pour les patients nécessitant un traitement à long terme. Cette tendance devrait se renforcer à mesure que les plateformes de pharmacie en ligne étendent leur portée et leurs capacités d'exécution pharmaceutique.
Analyse géographique
L'Amérique du Nord détenait 46,73 % de la part du marché de la nano-thérapie en 2025, soutenue par une concentration de thérapeutiques liposomales et à nanoparticules lipidiques approuvées, une activité de recherche clinique et des développeurs d'interférence par ARN. Les États-Unis restent le principal centre commercial de la région en raison de leur grande base pharmaceutique et de leur infrastructure établie d'essais cliniques. L'expérience réglementaire avec les produits utilisant les nanotechnologies a également aidé les promoteurs à poursuivre l'accès au marché dans le cadre des réglementations existantes sur les médicaments et les biologiques. Une revue des voies américaines et européennes a souligné l'importance d'une caractérisation claire des produits et des attentes réglementaires pour les produits de santé utilisant les nanotechnologies. Le Canada développe des capacités de biofabrication nationales pouvant soutenir la résilience de l'approvisionnement régional. Le Mexique contribue principalement par la demande hospitalière de produits oncologiques établis et l'accès élargi aux thérapies plus récentes.
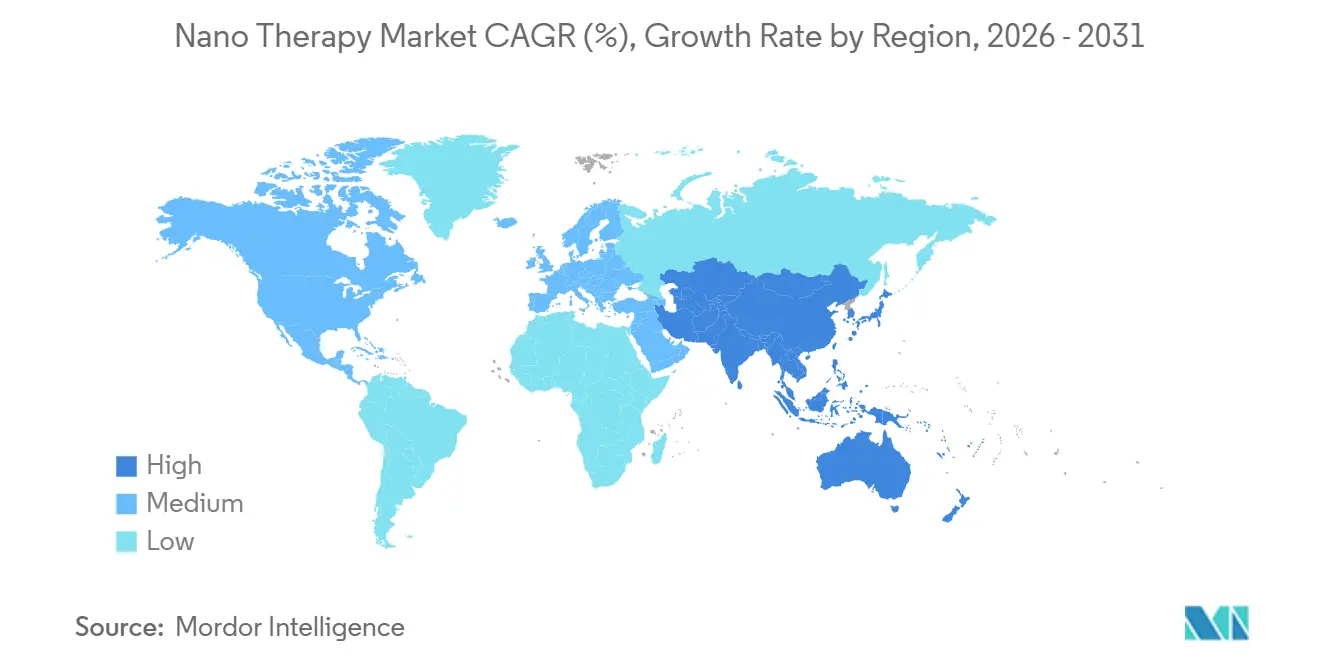
L'Asie-Pacifique devrait croître à un CAGR de 13,35 % de 2026 à 2031, ce qui en fait la partie régionale à la croissance la plus rapide du marché de la nano-thérapie. La région a des besoins substantiels en traitement du cancer et des investissements publics et privés croissants dans la recherche et la fabrication. Le fardeau du cancer en Chine renforce le besoin de capacité oncologique et d'activité de développement de médicaments. Le Japon a publié des orientations pour les nanoformulations chargées de siARN et les produits liposomaux, aidant les promoteurs à identifier les considérations de développement pertinentes. La Chine, le Japon, l'Inde et la Corée du Sud apportent chacun des atouts différents à travers l'échelle des patients, la réglementation, l'investissement en biotechnologie et la capacité de formulation.
L'Europe détient la deuxième part de revenus mondiale, avec l'Allemagne, le Royaume-Uni et la France comme principaux contributeurs. La région combine un secteur pharmaceutique établi avec une recherche académique et industrielle en nanomédecine. Les développeurs européens travaillent dans un environnement réglementaire qui envisage un traitement plus spécifique des produits à base de nanotechnologie. L'Allemagne soutient à la fois la recherche sur les produits et les travaux à l'échelle de fabrication dans les systèmes à base de lipides. Le Moyen-Orient et l'Afrique, ainsi que l'Amérique du Sud, restent des marchés finaux plus petits mais en développement. Les pays du Golfe développent l'infrastructure oncologique et les achats hospitaliers de médicaments nanoformulés. Le Brésil et l'Argentine adoptent des génériques oncologiques nanoformulés à mesure que les brevets sur les premiers produits liposomaux expirent. Ces régions peuvent élargir l'accès aux thérapies nanoparticulaires établies à des coûts plus bas.

Paysage concurrentiel
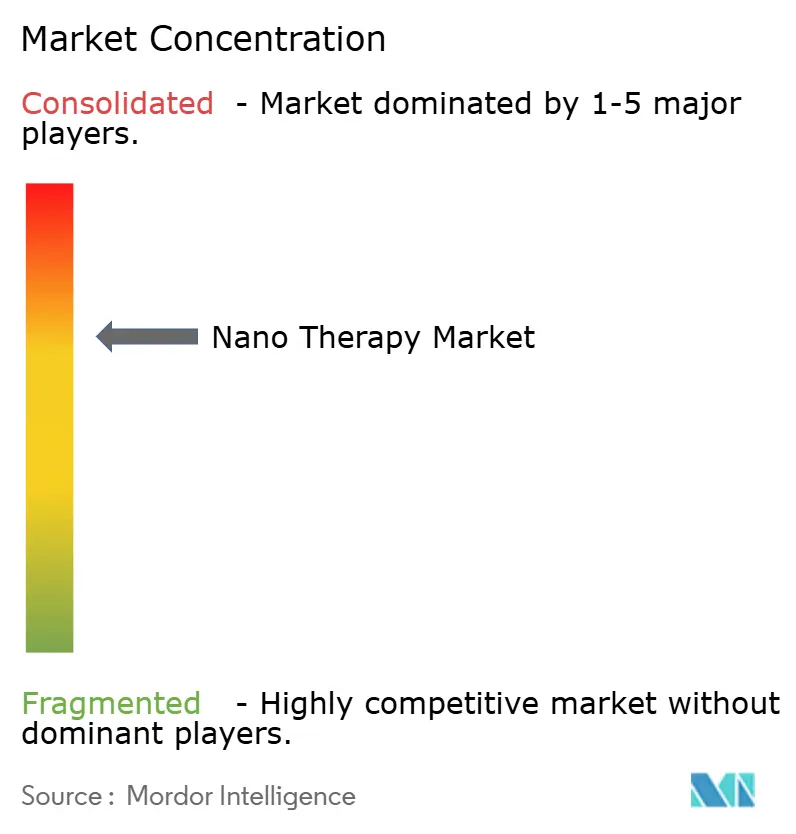
Le marché de la nano-thérapie est concentré, avec un nombre limité d'entreprises pharmaceutiques établies détenant des positions importantes sur le marché grâce à leurs plateformes avancées d'administration de médicaments par nanoparticules, leurs solides capacités de R&D et leurs vastes réseaux de commercialisation. La concurrence se concentre sur la précision de l'administration, le ciblage tissulaire, la propriété intellectuelle et la capacité à mettre à l'échelle la fabrication. Les produits commercialement éprouvés d'interférence par ARN rendent les technologies d'administration stratégiquement importantes pour les grandes entreprises pharmaceutiques. Les entreprises spécialisées se font concurrence en développant des approches d'administration sélectives par organe, différentes classes de matériaux et des formulations pour des charges utiles spécifiques. Elles doivent également sécuriser l'accès aux intrants lipidiques qualifiés, aux équipements et aux partenaires de fabrication. Le domaine reste compétitif car le succès clinique dépend à la fois de la charge utile thérapeutique et du système d'administration.
L'activité stratégique montre que les entreprises cherchent à accéder à des technologies d'administration pouvant fonctionner sur plusieurs indications. En octobre 2025, Novartis et Arrowhead ont conclu leur accord mondial pour ARO-SNCA, qui a associé Novartis à un candidat siARN pour la maladie de Parkinson et à la plateforme TRiM d'Arrowhead. En juillet 2026, Novartis a accepté d'acquérir Myricx Bio pour jusqu'à 1,5 milliard USD, dont 1,1 milliard USD à l'avance, pour faire progresser l'innovation de la prochaine génération de conjugués anticorps-médicament. Ces mouvements montrent un accent sur l'accès aux plateformes et les modalités de traitement pouvant compléter l'administration ciblée. Ils rendent également plus difficile pour les petites entreprises de concurrencer sans ciblage tissulaire différencié, données ou expertise en fabrication.
Des opportunités concurrentielles subsistent dans l'administration extrahépatique de nanoparticules lipidiques, l'administration polymériques orale de grandes molécules et les utilisations théranostiques de particules d'or ou magnétiques. Les nanoparticules lipidiques ciblant le pancréas rapportées dans Nature montrent le type de travail sélectif par organe pouvant créer de nouvelles opportunités de développement. Les entreprises disposant d'un criblage de formulation efficace et d'une évaluation de la biodistribution peuvent raccourcir les cycles de développement précoce. La capacité de fabrication est également un facteur concurrentiel car les produits complexes nécessitent une formulation cohérente, des tests analytiques et des opérations de remplissage-finition aseptique. Le marché de la nano-thérapie est donc défini par l'interaction de la science de l'administration, de la preuve clinique, de la propriété intellectuelle et de la fiabilité de l'approvisionnement. Un large groupe d'entreprises spécialisées peut encore concurrencer là où elles démontrent des performances claires dans des tissus qui restent difficiles à atteindre.
Leaders du secteur de la nano-thérapie
-
Pfizer Inc.
-
Johnson & Johnson
-
Novartis AG
-
Alnylam Pharmaceuticals, Inc.
-
Pacira BioSciences, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : Novartis AG a accepté d'acquérir Myricx Bio pour jusqu'à 1,5 milliard USD, dont 1,1 milliard USD à l'avance, faisant progresser la plateforme de conjugués anticorps-médicament à charge utile NMTi de Myricx ciblant les tumeurs solides HER2 et B7-H3 ; l'opération renforce la position de Novartis dans le développement de conjugués médicamenteux à charge utile nanoparticulaire de nouvelle génération et devrait être finalisée au second semestre 2026 sous réserve des approbations réglementaires.
- Juillet 2026 : Samsung Biologics a annoncé une offre publique d'achat entièrement en numéraire pour acquérir 100 % de PolyPeptide Group AG pour 1,46 milliard CHF, soit 1,65 milliard USD, étendant ses capacités de fabrication sous contrat multi-modalités aux principes actifs pharmaceutiques d'administration de médicaments à base de peptides, complétant sa capacité de fabrication existante en biologiques et LNP aux États-Unis, en Europe et en Inde.
- Juillet 2026 : Atrium Therapeutics a reçu l'autorisation IND de la FDA pour ATR-1072, programme Corventis, un thérapeutique à base d'ARN administré par LNP conçu pour l'administration aux cardiomyocytes, pour une évaluation en phase 1/2 dans le syndrome PRKAG2, marquant une étape réglementaire pour l'administration de médicaments nanoparticulaires à base d'ARN ciblant le cœur, avec l'inclusion du premier patient prévue d'ici fin 2026.


Portée du rapport mondial sur le marché de la nano-thérapie
Selon la portée du rapport, le marché de la nano-thérapie désigne les traitements médicaux qui utilisent des systèmes à base de nanotechnologie (tels que les nanoparticules, les nanovecteurs et les matériaux à l'échelle nanométrique) pour administrer des médicaments ou des agents thérapeutiques avec une précision, une biodisponibilité et une action ciblée améliorées. Il est appliqué dans l'oncologie, la neurologie, les maladies infectieuses et la médecine régénérative, visant à améliorer l'efficacité tout en réduisant les effets secondaires.
Le marché de la nano-thérapie est segmenté par type de thérapie, application, type de nanomatériau, voie d'administration, canal de distribution et géographie. Par type de thérapie, le marché est segmenté en thérapie à base de nanoparticules, thérapie liposomale, thérapie par nanoparticules polymériques, thérapie par nanocristaux et autres types de thérapies. Par application, le marché est segmenté en oncologie, maladies cardiovasculaires, troubles neurologiques, maladies infectieuses, médecine régénérative et autres applications. Par type de nanomatériau, le marché est segmenté en nanoparticules à base de lipides, nanoparticules polymériques, nanoparticules inorganiques, nanoparticules d'or, nanoparticules magnétiques et autres types de nanomatériaux. Par voie d'administration, le marché est segmenté en intraveineuse, orale, transdermique et autres voies d'administration. Par canal de distribution, le marché est segmenté en pharmacies hospitalières, pharmacies de détail et pharmacies en ligne. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions mondiales. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
| Thérapie à base de nanoparticules |
| Thérapie liposomale |
| Thérapie par nanoparticules polymériques |
| Thérapie par nanocristaux |
| Autres types de thérapies |
| Oncologie |
| Maladies cardiovasculaires |
| Troubles neurologiques |
| Maladies infectieuses |
| Médecine régénérative |
| Autres applications |
| Nanoparticules à base de lipides |
| Nanoparticules polymériques |
| Nanoparticules inorganiques |
| Nanoparticules d'or |
| Nanoparticules magnétiques |
| Autres types de nanomatériaux |
| Intraveineuse |
| Orale |
| Transdermique |
| Autres voies d'administration |
| Pharmacies hospitalières |
| Pharmacies de détail |
| Pharmacies en ligne |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de thérapie | Thérapie à base de nanoparticules | |
| Thérapie liposomale | ||
| Thérapie par nanoparticules polymériques | ||
| Thérapie par nanocristaux | ||
| Autres types de thérapies | ||
| Par application | Oncologie | |
| Maladies cardiovasculaires | ||
| Troubles neurologiques | ||
| Maladies infectieuses | ||
| Médecine régénérative | ||
| Autres applications | ||
| Par type de nanomatériau | Nanoparticules à base de lipides | |
| Nanoparticules polymériques | ||
| Nanoparticules inorganiques | ||
| Nanoparticules d'or | ||
| Nanoparticules magnétiques | ||
| Autres types de nanomatériaux | ||
| Par voie d'administration | Intraveineuse | |
| Orale | ||
| Transdermique | ||
| Autres voies d'administration | ||
| Par canal de distribution | Pharmacies hospitalières | |
| Pharmacies de détail | ||
| Pharmacies en ligne | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de la nano-thérapie d'ici 2031 ?
Le marché de la nano-thérapie devrait atteindre 9,55 milliards USD d'ici 2031, passant de 5,37 milliards USD en 2025 à 5,83 milliards USD en 2026 à un CAGR de 10,37 %.
Quelle application de nano-thérapie devrait connaître la croissance la plus rapide ?
Les maladies cardiovasculaires devraient croître à un CAGR de 11,13 % de 2026 à 2031, soutenues par le développement ciblé de l'interférence par ARN.
Quelle voie d'administration présente la croissance prévue la plus élevée ?
L'administration orale devrait croître à un CAGR de 12,24 % jusqu'en 2031 à mesure que la recherche en formulation traite les barrières gastro-intestinales.
Quelle région devrait connaître la croissance la plus rapide pour la nano-thérapie ?
L'Asie-Pacifique devrait croître à un CAGR de 13,35 % de 2026 à 2031, soutenue par les besoins en soins oncologiques, l'activité de recherche et les investissements en fabrication.
Dernière mise à jour de la page le:



