
Nano Therapy Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.83 Milliarden US-Dollar |
| Marktgröße (2031) | 9.55 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.37 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nano Therapy Marktanalyse von Mordor Intelligence
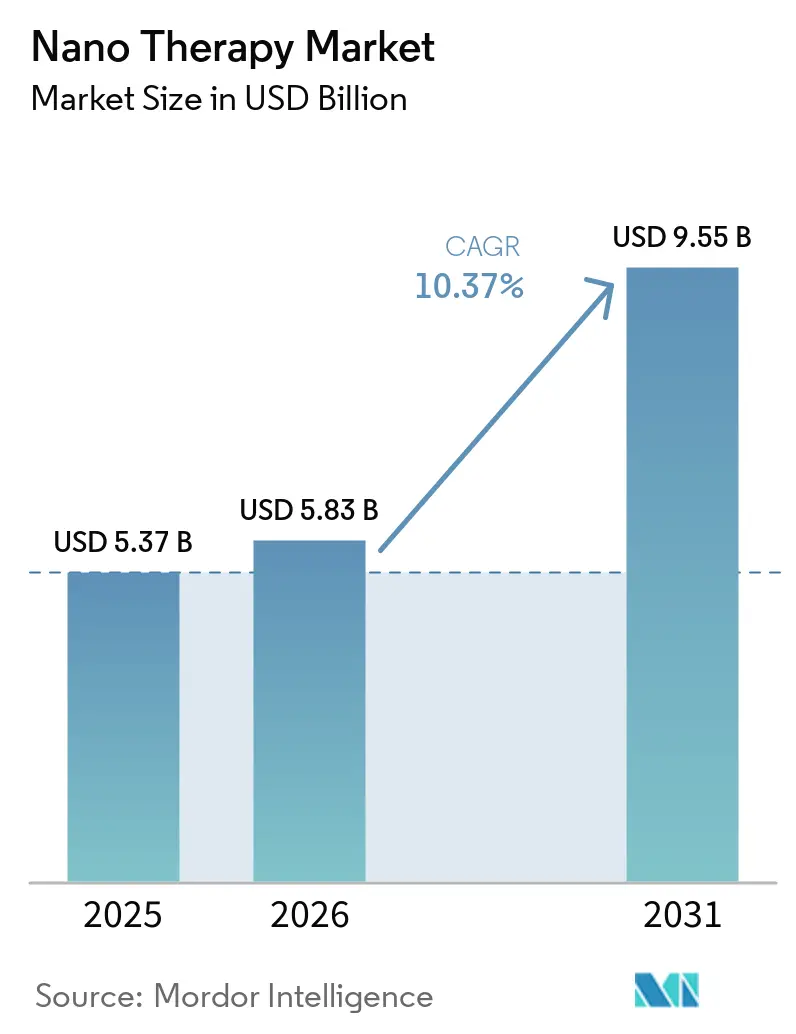
Der Nano Therapy Markt wird voraussichtlich von 5,37 Milliarden USD im Jahr 2025 auf 5,83 Milliarden USD im Jahr 2026 wachsen und bis 2031 9,55 Milliarden USD erreichen, bei einer CAGR von 10,4 % während des Prognosezeitraums (2026–2031). Der Nano Therapy Markt wird durch eine steigende Krebslast und einen breiteren Bedarf an Behandlungen gestützt, die komplexe Arzneimittel präziser verabreichen können. Die Weltgesundheitsorganisation meldete 20,6 Millionen neue Krebsdiagnosen im Jahr 2024 und prognostizierte bis 2050 jährlich 35 Millionen neue Fälle, was den Bedarf an Therapien aufrechterhält, die schwierige Krankheitssituationen adressieren können. RNA-, mRNA- und Genomeditierungsprogramme sind ebenfalls auf Verabreichungstechnologien angewiesen, die Wirkstoffe schützen und zum vorgesehenen Gewebe leiten. Der Nano Therapy Markt weitet sich von etablierten onkologischen Anwendungen auf kardiovaskuläre, neurologische, Infektionskrankheits- und Regenerativmedizin-Anwendungen aus. Plattforminhaber streben eine umfassendere Kontrolle über Lipid-Nanopartikel-, liposomale und polymerbasierte Verabreichungskapazitäten an, während Hersteller Formulierungs- und Abfüllkapazitäten für die klinische und kommerzielle Versorgung aufbauen.
Wichtigste Erkenntnisse des Berichts
- Nach Therapietyp hielt Nanopartikel-basierte Therapie im Jahr 2025 einen Marktanteil von 43,18 % am Nano Therapy Markt, während Liposomale Therapie bis 2031 voraussichtlich mit einer CAGR von 10,54 % wachsen wird.
- Nach Anwendung hielt Onkologie im Jahr 2025 einen Marktanteil von 39,26 % am Nano Therapy Markt, während kardiovaskuläre Erkrankungen bis 2031 voraussichtlich mit einer CAGR von 11,13 % wachsen werden.
- Nach Nanomaterialtyp machten Lipid-basierte Nanopartikel im Jahr 2025 37,44 % der Nano Therapy Marktgröße aus, während Polymere Nanopartikel bis 2031 voraussichtlich mit einer CAGR von 11,46 % wachsen werden.
- Nach Verabreichungsweg hielt die intravenöse Verabreichung im Jahr 2025 einen Umsatzanteil von 38,36 %, während die orale Verabreichung bis 2031 voraussichtlich mit einer CAGR von 12,24 % wachsen wird.
- Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2025 einen Umsatzanteil von 41,62 %, während Online-Apotheken bis 2031 voraussichtlich mit einer CAGR von 10,86 % wachsen werden.
- Nach Region hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 46,73 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 13,35 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Nano Therapy Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Steigende Last chronischer Krankheiten und Krebs | +2.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der gezielten und kontrollierten Arzneimittelverabreichung | +1.9% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachstum von RNA-, mRNA-, Genomeditierungs- und Nukleinsäure-Therapeutika | +2.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Öffentliche und private Nanomedzin-F&E-Investitionen | +1.6% | Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Extrahepatische Verabreichungsplattformen jenseits des Lebertropismus | +1% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Formulierungs- und Herstellungsplattformen als partnerschaftliche Infrastruktur | +0.8% | Global, angeführt von Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Last chronischer Krankheiten und Krebs
Der Nano Therapy Markt profitiert von einer anhaltenden Nachfrage nach Behandlungen, die die Arzneimittelverabreichung bei Krebs und chronischen Erkrankungen verbessern können. Die Weltgesundheitsorganisation verzeichnete im Jahr 2024 20,6 Millionen neue Krebsdiagnosen und erwartet, dass die jährlichen Fallzahlen bis 2050 auf 35 Millionen steigen werden.[1]Weltgesundheitsorganisation, "Globaler Statusbericht zu Krebs 2026," Weltgesundheitsorganisation, who.int. Nur 12 Länder waren auf dem richtigen Weg, die vorzeitige Krebssterblichkeit bis 2030 um 33 % zu senken, während 48 Länder steigende Sterblichkeitsraten verzeichneten. Diese Muster lenken die Aufmerksamkeit auf Behandlungen, die verbessern können, wie therapeutische Wirkstoffe erkranktes Gewebe erreichen. China meldete jährlich mehr als 4,8 Millionen neue Krebsfälle, was den wachsenden Bedarf der Region an onkologischer Behandlungskapazität unterstützt. Alternde Bevölkerungen erhöhen auch die Zahl der Menschen, die mit kardiometabolischen und neurologischen Erkrankungen leben, und schaffen zusätzliche Einsatzbereiche für Nanopartikel-gestützte Verabreichung.
Wachstum von RNA-, mRNA-, Genomeditierungs- und Nukleinsäure-Therapeutika
Der Nano Therapy Markt erhält Unterstützung durch Nukleinsäuremedikamente, die Verabreichungssysteme benötigen, um ihre Wirkstoffe zu schützen und zu transportieren. Alnylam erwartet im Jahr 2026 kombinierte Nettoprodukterlöse von 4,00 Milliarden USD, was einem Wachstum von 71 % gegenüber 2025 entspricht, und sein RNA-Interferenz-Franchise ist ein wichtiger kommerzieller Referenzpunkt für dieses Gebiet.[2]Alnylam Pharmaceuticals, "Alnylam startet Alnylam 2030-Strategie zur Förderung der nächsten Wachstumsära," Alnylam Pharmaceuticals, alnylam.com. Im Oktober 2025 schlossen Arrowhead Pharmaceuticals und Novartis eine Lizenz- und Kooperationsvereinbarung für ARO-SNCA ab, einen siRNA-Behandlungskandidaten für die Parkinson-Krankheit, der Arrowheads TRiM-Verabreichungsplattform nutzt.[3]Arrowhead Pharmaceuticals, "Arrowhead Pharmaceuticals initiiert Phase-1/2a-Studie von ARO-DIMER-PA," Arrowhead Pharmaceuticals, arrowheadpharma.com. Die Vereinbarung umfasste 200 Millionen USD im Voraus und potenzielle Meilensteinzahlungen von bis zu 2,00 Milliarden USD. Diese Vereinbarungen zeigen, dass große Pharmaunternehmen Verabreichungsplattformen neben einzelnen Arzneimittelprogrammen schätzen. Sie geben dem Nano Therapy Markt auch eine breitere Basis potenzieller Anwendungsfälle bei genetischen, metabolischen und neurologischen Erkrankungen.
Ausweitung der gezielten und kontrollierten Arzneimittelverabreichung
Der Nano Therapy Markt entwickelt sich hin zu Verabreichungssystemen, die für spezifischere Gewebe- und Zellziele konzipiert sind. Arrowhead initiierte im Januar 2026 eine Phase-1/2a-Studie von ARO-DIMER-PA für atherosklerotische Herz-Kreislauf-Erkrankungen. Eine 2026 in Nature veröffentlichte Forschungsarbeit beschrieb auch Pankreas-gezielte Lipid-Nanopartikel, die eine dauerhafte In-vivo-Genombearbeitung durch Organkapsel-Filtration unterstützten. Solche Arbeiten spiegeln das Bestreben wider, über die leberfokussierte Verabreichung hinauszugehen und die Bandbreite der adressierbaren Gewebe zu erweitern. Ein breiteres Set an Zielorganen kann kardiovaskuläre, pankreatische, pulmonale und zentralnervöse Entwicklungsmöglichkeiten für Nanopartikelplattformen eröffnen.
Öffentliche und private Nanomedzin-F&E-Investitionen
Der Nano Therapy Markt wird auch durch Investitionen in Forschung, Regulierungswissenschaft und Produktionsinfrastruktur unterstützt. Japans PMDA hat Leitlinien veröffentlicht, die siRNA-beladene Nanoformulierungen und die Entwicklung liposomaler Formulierungen abdecken, und gibt Sponsoren klarere Punkte zur Berücksichtigung während der Produktentwicklung. FUJIFILM bietet einen integrierten Toyama-Service an, der mRNA-Produktion, Lipid-Nanopartikel-Formulierung und aseptische Abfüllarbeiten umfasst. Diese Kapazität gibt pharmazeutischen Sponsoren eine Möglichkeit, auf spezialisierte Fertigung zuzugreifen, ohne jede Fähigkeit intern aufzubauen. Es macht Herstellungsplattformen auch zu wichtigeren kommerziellen Partnern, wenn Entwicklungsprogramme in spätere Testphasen übergehen. Investitionen in Forschung und Fertigung können praktische Hürden für das Testen neuer Formulierungen in wichtigen pharmazeutischen Regionen senken.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Komplexe regulatorische und nanospezifische Charakterisierungsanforderungen | -1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Hohe Entwicklungs-, Herstellungs- und Qualitätskontrollkosten | -1.3% | Global | Mittelfristig (2–4 Jahre) |
| Translationsschwäche des passiven Tumor-Targetings und des EPR-Effekts | -0.9% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von einem engen Set qualifizierter Lipid-, Mikrofluidik- und CDMO-Inputs | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexe regulatorische und nanospezifische Charakterisierungsanforderungen
Der Nano Therapy Markt steht vor regulatorischer Unsicherheit, da nanotechnologiebasierte Arzneimittel im Allgemeinen innerhalb bestehender pharmazeutischer und biologischer Rahmenbedingungen bewertet werden. Eine Überprüfung europäischer und US-amerikanischer Zulassungswege aus dem Jahr 2025 ergab, dass nanotechnologiegestützte Produkte in verschiedenen Rechtsordnungen unterschiedlichen regulatorischen Erwartungen gegenüberstehen. Entwickler müssen Partikelgröße, Zusammensetzung, Stabilität, Freisetzungsverhalten und Wechselwirkungen mit biologischen Systemen charakterisieren. Diese Anforderungen können Entwicklungspläne detaillierter gestalten als Pläne für konventionelle niedermolekulare Produkte. Fallbezogene Diskussionen können auch den Fortschritt bei komplexen polymerbasierten Formulierungen und erstmalig eingesetzten Produkten verlangsamen.
Hohe Entwicklungs-, Herstellungs- und Qualitätskontrollkosten
Der Nano Therapy Markt muss Skalierungsherausforderungen überwinden, die entstehen, wenn Laborformulierungen in die regulierte Produktion überführt werden. Kleine Änderungen bei der mikrofluidischen Mischung, der Lipidzusammensetzung, der Temperatur oder der Partikelgröße können die Konsistenz zwischen Herstellungschargen beeinflussen. Produktionsteams müssen daher Methoden etablieren, die Einkapselung, Verteilung, Sterilität, Stabilität und Freisetzungsleistung kontrollieren. Spezialisierte Lipide, PEG-Lipid-Komponenten, Mikrofluidik-Ausrüstung und qualifizierte Auftragsforschungs- und -herstellungsorganisationen können die Beschaffungskosten erhöhen. FUJIFILMs integriertes LNP-Angebot veranschaulicht die Bandbreite der benötigten Herstellungsdienstleistungen von der mRNA-Produktion bis zur aseptischen Abfüllung. Diese Kosten können für akademische Ausgründungen und Biotechnologieunternehmen in der Frühphase schwerer zu tragen sein, insbesondere wenn mehrere Formulierungsiterationen erforderlich sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Therapietyp: RNA-Dynamik hebt die liposomale Ebene an
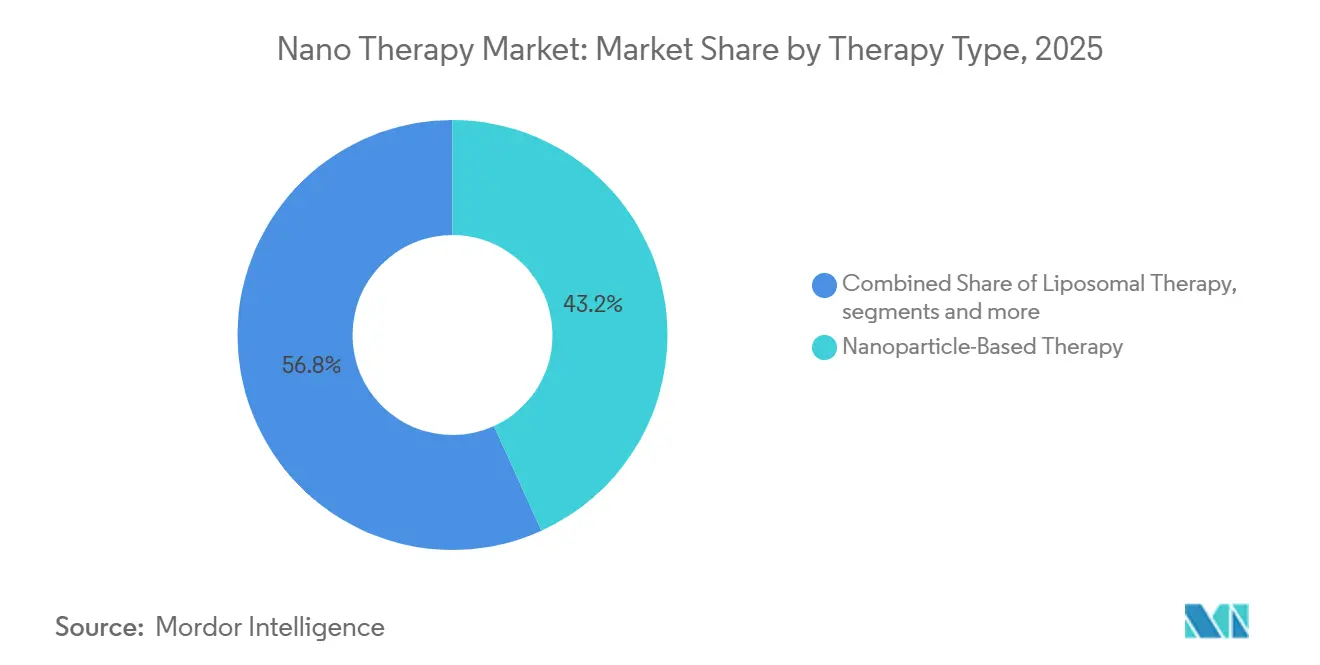
Nanopartikel-basierte Therapie hielt im Jahr 2025 einen Marktanteil von 43,18 % am Nano Therapy Markt, unterstützt durch ihre Fähigkeit, niedermolekulare Verbindungen, Biologika und Nukleinsäuren in maßgeschneiderten Verabreichungsarchitekturen zu transportieren. Die Kategorie profitiert von einer etablierten Basis zugelassener Produkte und vertrauten Verabreichungspraktiken in klinischen Umgebungen. Liposomale Therapie wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,54 % wachsen, da RNA-basierte Programme und liposomale Kombinationsregime voranschreiten. Lipid-Nanopartikel-Systeme werden in der klinischen Entwicklung von mRNA-Verabreichungsansätzen für Krebs, Autoimmunerkrankungen und genetische Krankheiten weit verbreitet eingesetzt. Der Nano Therapy Markt umfasst daher sowohl etablierte liposomale Produkte als auch neuere Lipid-Nanopartikel-Plattformen.
Liposomale Therapie verfügt im Vergleich zu neueren Nanopartikelklassen über eine relativ ausgereifte klinische und herstellungstechnische Basis. Ihre Akzeptanz ist mit dem praktischen Bedarf verbunden, die Arzneimittellöslichkeit, die Zirkulationszeit und die Gewebeexposition für ausgewählte Behandlungen zu verbessern. Polymere Nanopartikeltherapie dient unterschiedlichen Bedürfnissen, einschließlich oraler Verabreichung und Anwendungen mit kontrollierter Freisetzung. Nanokristalltherapie adressiert Löslichkeitsbeschränkungen bei Arzneimitteln mit schlechter wässriger Auflösung.


Nach Anwendung: Kardiovaskuläre Indikationen erweitern den Umsatz über die Onkologie hinaus
Onkologie hielt im Jahr 2025 einen Marktanteil von 39,26 % am Nano Therapy Markt, was die lange Geschichte der liposomalen und nanopartikulären Entwicklung in der Krebsbehandlung widerspiegelt. Krebs bleibt ein wichtiges Testfeld, da der Behandlungsnutzen von der Arzneimittelexposition, der Toxizitätskontrolle und dem Zugang zu Tumorgewebe abhängen kann. Kardiovaskuläre Erkrankungen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,13 % wachsen. Die höhere Wachstumsrate spiegelt Bemühungen wider, RNA-Interferenz- und Lipid-Nanopartikel-Systeme auf kardiale und vaskuläre Ziele anzuwenden.
Die kardiovaskuläre Entwicklung kann die Nachfragebasis für gezielte Nukleinsäureverabreichung verbreitern. Der Kandidat ist darauf ausgelegt, PCSK9 und APOC3 zu silenzieren, zwei Ziele, die für atherosklerotische Herz-Kreislauf-Erkrankungen relevant sind. Neurologische Störungen entwickeln sich ebenfalls durch siRNA-Programme und Forschungsportfolios, die sich auf neurologische Erkrankungen konzentrieren, zu einem relevanten Anwendungsbereich. Infektionskrankheiten bieten weitere Anwendungsfälle, bei denen Nukleinsäure- und Nanopartikeltechnologien relevant sein können. Regenerative Medizin bleibt ein längerfristiger Bereich für polymere Gerüst- und Exosomen-Verabreichungsansätze. Zusammen machen diese Anwendungen den Nano Therapy Markt weniger abhängig von der Onkologie allein.
Nach Nanomaterialtyp: Polymere Systeme gewinnen durch Formulierungsvielseitigkeit
Lipid-basierte Nanopartikel machten im Jahr 2025 37,44 % der Nano Therapy Marktgröße aus, unterstützt durch mRNA-Impfstoffproduktionsinfrastruktur, kommerzielle RNA-Interferenzprodukte und spezialisierte Formulierungslieferketten. In Nature im Jahr 2026 berichtete Forschung zeigte Pankreas-gezielte Lipid-Nanopartikel, die eine dauerhafte Genombearbeitung in vivo unterstützen. Polymere Nanopartikel werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,46 % wachsen. Der Nano Therapy Markt kann diese Materialunterschiede nutzen, um ein Verabreichungssystem mit den Anforderungen eines bestimmten Wirkstoffs und Verabreichungswegs abzustimmen.
Eine Studie in Chemical Communications aus dem Jahr 2026 beschrieb ein Nanopartikel-in-Mikropartikel-System, das arzneimittelbeladene polymere Mizellen mit einer mukoadhäsiven Alginat- und Chitosanhülle für die orale Verabreichung kombinierte. Anorganische Nanopartikel bleiben in spezialisierten Anwendungen nützlich, einschließlich Bildgebung, photothermischer Therapie und magnetisch gesteuerter Arzneimittelfreisetzung. Gold- und Magnetmaterialien können in ausgewählten klinischen Umgebungen therapeutische und diagnostische Funktionen kombinieren. Diese Vielfalt gibt dem Nano Therapy Markt mehrere Wege zur Adressierung von Wirkstoff-, Verabreichungsweg- und gewebespezifischen Anforderungen.
Nach Verabreichungsweg: Orale Plattformen gestalten das Verabreichungsparadigma neu
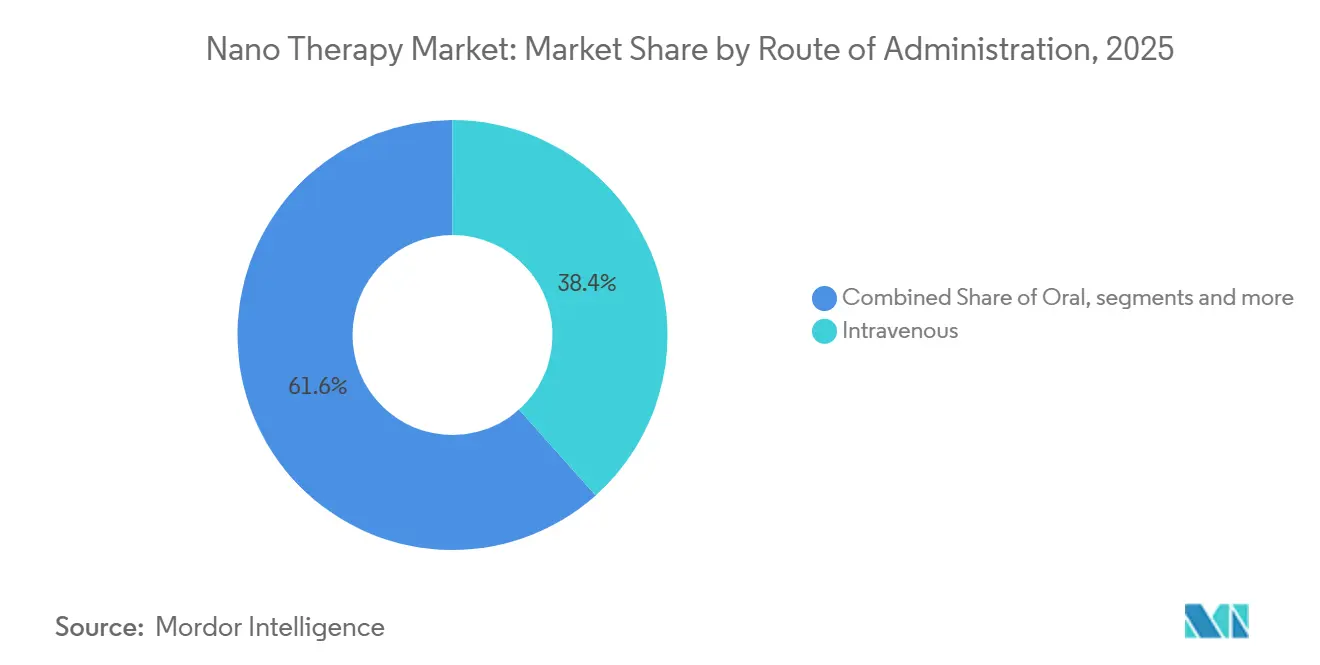
Die intravenöse Verabreichung hielt im Jahr 2025 einen Anteil von 38,36 % an der Nano Therapy Marktgröße, da sie eine kontrollierte Dosierung und eine schnelle systemische Exposition für Onkologieprodukte, RNA-Therapien und Patienten bietet, die eine Infusionsüberwachung benötigen. Die orale Verabreichung wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 12,24 % wachsen, der höchsten Wachstumsrate unter den Verabreichungswegen. Ihr Potenzial beruht auf Polymer- und Lipidsystemen, die darauf ausgelegt sind, Makromoleküle vor enzymatischem Abbau zu schützen und den Durchgang durch den Magen-Darm-Trakt zu unterstützen. Orale Ansätze müssen Schleimhautbarrieren, epitheliale enge Verbindungen und das Risiko des Wirkstoffabbaus vor der Absorption adressieren.
Die transdermale Verabreichung ist ein aufkommender Weg für topische und systemische Nanopartikelanwendungen. Sie kann Arzneimittel unterstützen, bei denen eine lokalisierte Exposition oder eine schrittweise Verabreichung nützlich ist. Erfolgreiche orale Formate könnten ambulante und Selbstverabreichungsmodelle für einige Patienten unterstützen. Dies würde die praktischen Umgebungen erweitern, in denen der Nano Therapy Markt Patienten und Leistungserbringern dienen kann.
Nach Vertriebskanal: Krankenhausapotheken führen den Markt an, während Online-Apotheken schnell expandieren
Krankenhausapotheken hielten im Jahr 2025 einen Marktanteil von 41,62 % am Nano Therapy Markt und sind damit der größte Vertriebskanal. Ihre führende Position wird durch die Verabreichung nanobasierter Therapien in klinischen Umgebungen gestützt, insbesondere für Onkologie und andere komplexe Erkrankungen, die eine spezialisierte Handhabung, Lagerung und Patientenüberwachung erfordern. Krankenhausapotheken spielen auch eine zentrale Rolle bei der Abgabe hochpreisiger Therapien und der Koordination der Behandlung innerhalb von Gesundheitseinrichtungen.
Online-Apotheken werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,86 % wachsen, der schnellsten unter den Vertriebskanälen. Das Wachstum wird durch die zunehmende Digitalisierung von Gesundheitsdienstleistungen, einen verbesserten Zugang zu Spezialmedikamenten und den Komfort der Heimlieferung für Patienten, die eine Langzeitbehandlung benötigen, angetrieben. Dieser Trend wird sich voraussichtlich verstärken, da E-Apotheken-Plattformen ihre Reichweite und pharmazeutischen Erfüllungskapazitäten ausbauen.
Geografische Analyse
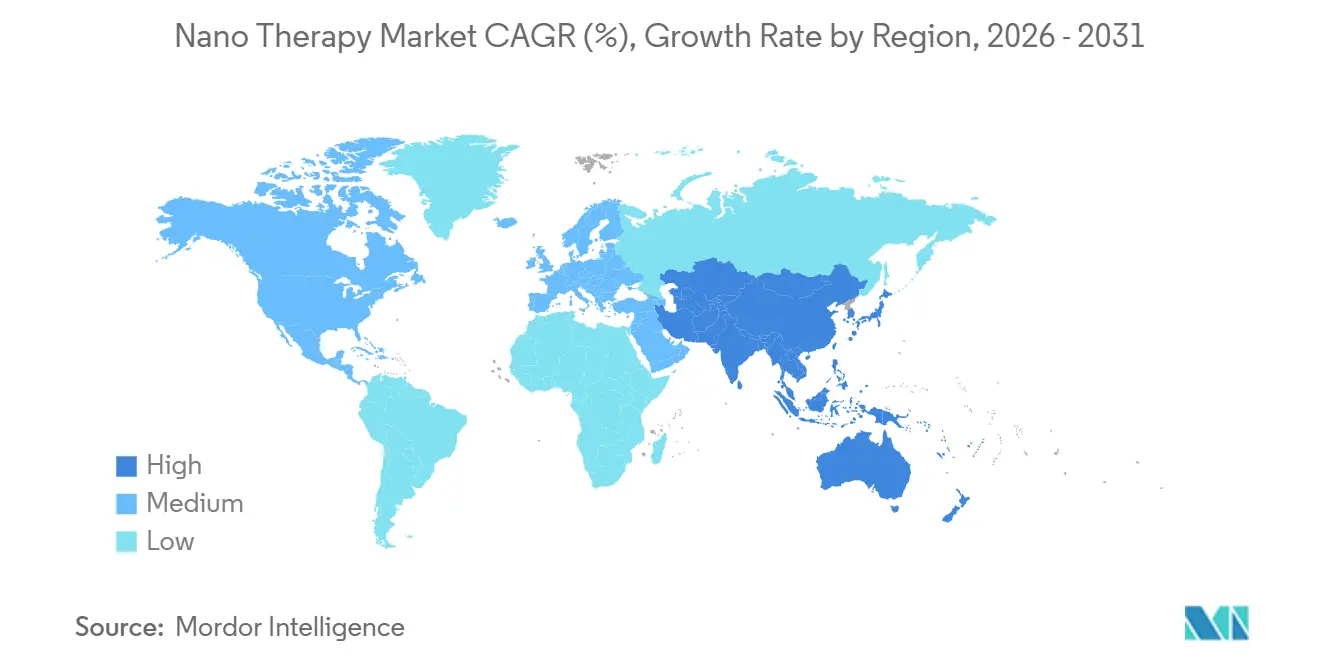
Nordamerika hielt im Jahr 2025 einen Marktanteil von 46,73 % am Nano Therapy Markt, unterstützt durch eine Konzentration zugelassener liposomaler und Lipid-Nanopartikel-Therapeutika, klinische Forschungsaktivitäten und RNA-Interferenz-Entwickler. Die Vereinigten Staaten bleiben das wichtigste kommerzielle Zentrum der Region aufgrund ihrer großen pharmazeutischen Basis und der etablierten klinischen Studieninfrastruktur. Regulierungserfahrung mit nanotechnologiegestützten Produkten hat Sponsoren auch dabei geholfen, den Marktzugang im Rahmen bestehender Arzneimittel- und Biologika-Rahmenbedingungen zu verfolgen. Eine Überprüfung der US-amerikanischen und europäischen Zulassungswege hob die Bedeutung einer klaren Produktcharakterisierung und regulatorischer Erwartungen für nanotechnologiegestützte Gesundheitsprodukte hervor. Kanada entwickelt inländische Bioproduktionskapazitäten, die die regionale Versorgungsresilienz unterstützen können. Mexiko trägt hauptsächlich durch die Krankenhausnachfrage nach etablierten Onkologieprodukten und den erweiterten Zugang zu neueren Therapien bei.
Asien-Pazifik wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 13,35 % wachsen und ist damit der am schnellsten wachsende regionale Teil des Nano Therapy Markts. Die Region hat erhebliche Krebsbehandlungsbedürfnisse und wachsende öffentliche und private Investitionen in Forschung und Fertigung. Chinas Krebslast verstärkt den Bedarf an onkologischer Kapazität und Arzneimittelentwicklungsaktivitäten. Japan hat Leitlinien für siRNA-beladene Nanoformulierungen und liposomale Produkte herausgegeben, die Sponsoren helfen, relevante Entwicklungsüberlegungen zu identifizieren. China, Japan, Indien und Südkorea fügen jeweils unterschiedliche Stärken durch Patientenvolumen, Regulierung, Biotechnologieinvestitionen und Formulierungskapazität hinzu.
Europa hält den zweitgrößten Umsatzanteil weltweit, wobei Deutschland, das Vereinigte Königreich und Frankreich als wichtige Beitragsleister fungieren. Die Region kombiniert einen etablierten Pharmasektor mit akademischer und industrieller Forschung in der Nanomedizin. Europäische Entwickler arbeiten in einem regulatorischen Umfeld, das eine spezifischere Behandlung nanotechnologiebasierter Produkte in Betracht zieht. Deutschland unterstützt sowohl die Produktforschung als auch die Herstellung im Maßstab bei Lipid-basierten Systemen. Der Nahe Osten und Afrika sowie Südamerika bleiben kleinere, aber sich entwickelnde Endmärkte. Golfstaaten bauen onkologische Infrastruktur und den Krankenhauseinkauf nanoformulierter Arzneimittel aus. Brasilien und Argentinien übernehmen nanoformulierte onkologische Generika, da Patente auf frühere liposomale Produkte auslaufen. Diese Regionen können den Zugang zu etablierten Nanopartikeltherapien zu niedrigeren Kostenstrukturen erweitern.

Wettbewerbslandschaft
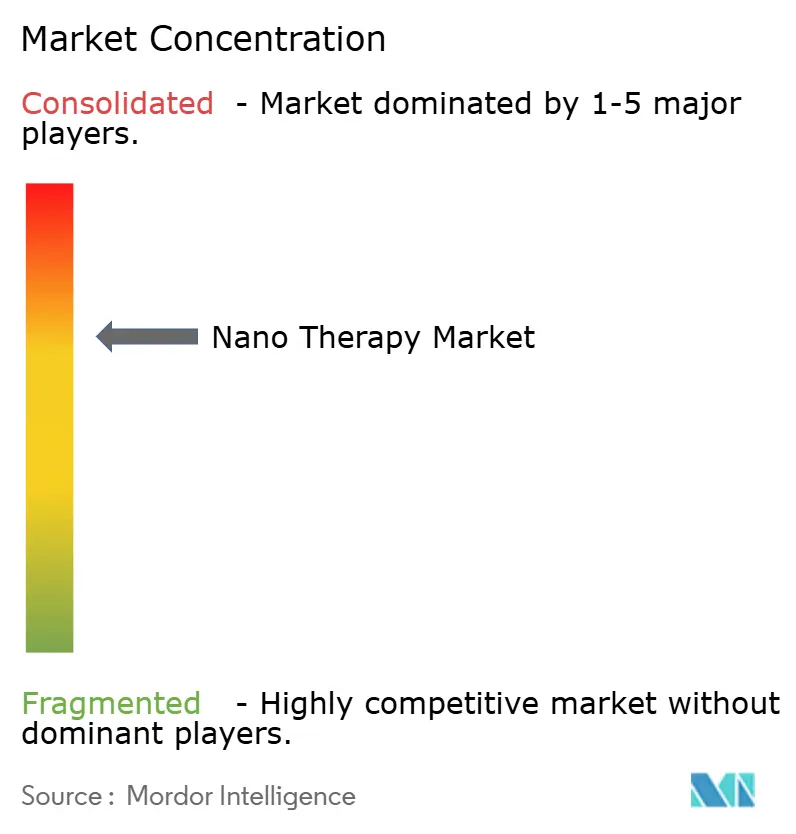
Der Nano Therapy Markt ist konzentriert, wobei eine begrenzte Anzahl etablierter Pharmaunternehmen bedeutende Marktpositionen durch ihre fortschrittlichen Nanopartikel-Arzneimittelverabreichungsplattformen, starke F&E-Fähigkeiten und umfangreiche Vermarktungsnetzwerke hält. Der Wettbewerb konzentriert sich auf Verabreichungspräzision, Gewebezielung, geistiges Eigentum und die Fähigkeit zur Skalierung der Fertigung. Kommerziell bewährte RNA-Interferenzprodukte machen Verabreichungstechnologien für große Pharmaunternehmen strategisch wichtig. Spezialisierte Unternehmen konkurrieren durch die Entwicklung organselektiver Verabreichungsansätze, verschiedener Materialklassen und Formulierungen für spezifische Wirkstoffe. Sie müssen auch den Zugang zu qualifizierten Lipidinputs, Ausrüstung und Herstellungspartnern sichern. Das Feld bleibt wettbewerbsintensiv, da der klinische Erfolg sowohl vom therapeutischen Wirkstoff als auch vom Verabreichungssystem abhängt.
Strategische Aktivitäten zeigen, dass Unternehmen Zugang zu Verabreichungstechnologien suchen, die über mehrere Indikationen hinweg funktionieren können. Im Oktober 2025 schlossen Novartis und Arrowhead ihre globale Vereinbarung für ARO-SNCA ab, die Novartis mit einem siRNA-Kandidaten für die Parkinson-Krankheit und Arrowheads TRiM-Plattform verband. Im Juli 2026 stimmte Novartis zu, Myricx Bio für bis zu 1,50 Milliarden USD zu erwerben, einschließlich 1,10 Milliarden USD im Voraus, um die Innovation bei Antikörper-Wirkstoff-Konjugaten der nächsten Generation voranzutreiben. Diese Schritte zeigen einen Schwerpunkt auf Plattformzugang und Behandlungsmodalitäten, die die gezielte Verabreichung ergänzen können. Sie erschweren es auch kleineren Unternehmen, ohne differenziertes Gewebezielung, Daten oder Fertigungsexpertise zu konkurrieren.
Wettbewerbsmöglichkeiten bestehen bei der extrahepatischen Lipid-Nanopartikel-Verabreichung, der oralen polymeren Verabreichung großer Moleküle und theranostischen Anwendungen von Gold- oder Magnetpartikeln. In Nature berichtete Pankreas-gezielte Lipid-Nanopartikel zeigen die Art der organselektiven Arbeit, die neue Entwicklungsmöglichkeiten schaffen kann. Unternehmen mit effizienter Formulierungsscreening und Biodistributionsbewertung können frühe Entwicklungszyklen verkürzen. Fertigungskapazität ist auch ein Wettbewerbsfaktor, da komplexe Produkte konsistente Formulierung, analytische Tests und aseptische Abfülloperationen benötigen. Der Nano Therapy Markt wird daher durch das Zusammenspiel von Verabreichungswissenschaft, klinischem Nachweis, geistigem Eigentum und Versorgungszuverlässigkeit definiert. Eine breite Gruppe spezialisierter Unternehmen kann dort noch konkurrieren, wo sie klare Leistung in Geweben demonstrieren, die schwer zu erreichen bleiben.
Nano Therapy Branchenführer
Pfizer Inc.
Johnson & Johnson
Novartis AG
Alnylam Pharmaceuticals, Inc.
Pacira BioSciences, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Novartis AG stimmte zu, Myricx Bio für bis zu 1,50 Milliarden USD zu erwerben, 1,10 Milliarden USD im Voraus, um Myricx' NMTi-Nutzlast-Antikörper-Wirkstoff-Konjugat-Plattform voranzutreiben, die auf HER2- und B7-H3-Festtumoren abzielt; der Deal stärkt Novartis' Position in der Entwicklung von Nanopartikel-Nutzlast-Wirkstoffkonjugaten der nächsten Generation und soll vorbehaltlich behördlicher Genehmigungen im zweiten Halbjahr 2026 abgeschlossen werden.
- Juli 2026: Samsung Biologics kündigte ein vollständiges Bar-Übernahmeangebot für 100 % der PolyPeptide Group AG für 1,46 Milliarden CHF, 1,65 Milliarden USD an, um seine Auftragsfertigungskapazitäten für mehrere Modalitäten auf peptidbasierte Arzneimittelverabreichungs-APIs auszuweiten und seine bestehenden Biologika- und LNP-Fertigungskapazitäten in den Vereinigten Staaten, Europa und Indien zu ergänzen.
- Juli 2026: Atrium Therapeutics erhielt die FDA-IND-Freigabe für ATR-1072, Corventis-Programm, ein LNP-verabreichtes RNA-Therapeutikum für die Kardiomyozyten-Verabreichung, zur Phase-1/2-Bewertung beim PRKAG2-Syndrom, was einen regulatorischen Meilenstein für die kardial-gezielte RNA-Nanopartikel-Arzneimittelverabreichung markiert, mit der Aufnahme des ersten Patienten bis Ende 2026 als Ziel.


Globaler Nano Therapy Marktbericht – Umfang
Gemäß dem Berichtsumfang bezieht sich der Nano Therapy Markt auf medizinische Behandlungen, die nanotechnologiebasierte Systeme (wie Nanopartikel, Nanoträger und nanoskalige Materialien) verwenden, um Arzneimittel oder therapeutische Wirkstoffe mit verbesserter Präzision, Bioverfügbarkeit und gezielter Wirkung zu verabreichen. Er wird in der Onkologie, Neurologie, bei Infektionskrankheiten und in der Regenerativen Medizin angewendet, mit dem Ziel, die Wirksamkeit zu verbessern und gleichzeitig Nebenwirkungen zu reduzieren.
Der Nano Therapy Markt ist nach Therapietyp, Anwendung, Nanomaterialtyp, Verabreichungsweg, Vertriebskanal und Geografie segmentiert. Nach Therapietyp ist der Markt in Nanopartikel-basierte Therapie, Liposomale Therapie, Polymere Nanopartikeltherapie, Nanokristalltherapie und andere Therapietypen segmentiert. Nach Anwendung ist der Markt in Onkologie, Kardiovaskuläre Erkrankungen, Neurologische Störungen, Infektionskrankheiten, Regenerative Medizin und andere Anwendungen segmentiert. Nach Nanomaterialtyp ist der Markt in Lipid-basierte Nanopartikel, Polymere Nanopartikel, Anorganische Nanopartikel, Goldnanopartikel, Magnetische Nanopartikel und andere Nanomaterialtypen segmentiert. Nach Verabreichungsweg ist der Markt in Intravenös, Oral, Transdermal und andere Verabreichungswege segmentiert. Nach Vertriebskanal ist der Markt in Krankenhausapotheken, Einzelhandelsapotheken und Online-Apotheken segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
| Nanopartikel-basierte Therapie |
| Liposomale Therapie |
| Polymere Nanopartikeltherapie |
| Nanokristalltherapie |
| Andere Therapietypen |
| Onkologie |
| Kardiovaskuläre Erkrankungen |
| Neurologische Störungen |
| Infektionskrankheiten |
| Regenerative Medizin |
| Andere Anwendungen |
| Lipid-basierte Nanopartikel |
| Polymere Nanopartikel |
| Anorganische Nanopartikel |
| Goldnanopartikel |
| Magnetische Nanopartikel |
| Andere Nanomaterialtypen |
| Intravenös |
| Oral |
| Transdermal |
| Andere Verabreichungswege |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Therapietyp | Nanopartikel-basierte Therapie | |
| Liposomale Therapie | ||
| Polymere Nanopartikeltherapie | ||
| Nanokristalltherapie | ||
| Andere Therapietypen | ||
| Nach Anwendung | Onkologie | |
| Kardiovaskuläre Erkrankungen | ||
| Neurologische Störungen | ||
| Infektionskrankheiten | ||
| Regenerative Medizin | ||
| Andere Anwendungen | ||
| Nach Nanomaterialtyp | Lipid-basierte Nanopartikel | |
| Polymere Nanopartikel | ||
| Anorganische Nanopartikel | ||
| Goldnanopartikel | ||
| Magnetische Nanopartikel | ||
| Andere Nanomaterialtypen | ||
| Nach Verabreichungsweg | Intravenös | |
| Oral | ||
| Transdermal | ||
| Andere Verabreichungswege | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apotheken | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Nano Therapy Markt bis 2031 erreichen?
Der Nano Therapy Markt wird voraussichtlich bis 2031 9,55 Milliarden USD erreichen, ausgehend von 5,37 Milliarden USD im Jahr 2025 auf 5,83 Milliarden USD im Jahr 2026 bei einer CAGR von 10,37 %.
Welche Nano Therapy Anwendung wird voraussichtlich am schnellsten wachsen?
Kardiovaskuläre Erkrankungen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,13 % wachsen, unterstützt durch die Entwicklung gezielter RNA-Interferenz.
Welcher Verabreichungsweg hat das höchste prognostizierte Wachstum?
Die orale Verabreichung wird voraussichtlich bis 2031 mit einer CAGR von 12,24 % wachsen, da die Formulierungsforschung gastrointestinale Barrieren adressiert.
Welche Region wird für Nano Therapy voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 13,35 % wachsen, unterstützt durch den Bedarf an Krebsversorgung, Forschungsaktivitäten und Fertigungsinvestitionen.
Seite zuletzt aktualisiert am:



