
Tamaño y Participación del Mercado de Nano Terapia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.83 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.55 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 10.37 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Nano Terapia por Mordor Intelligence
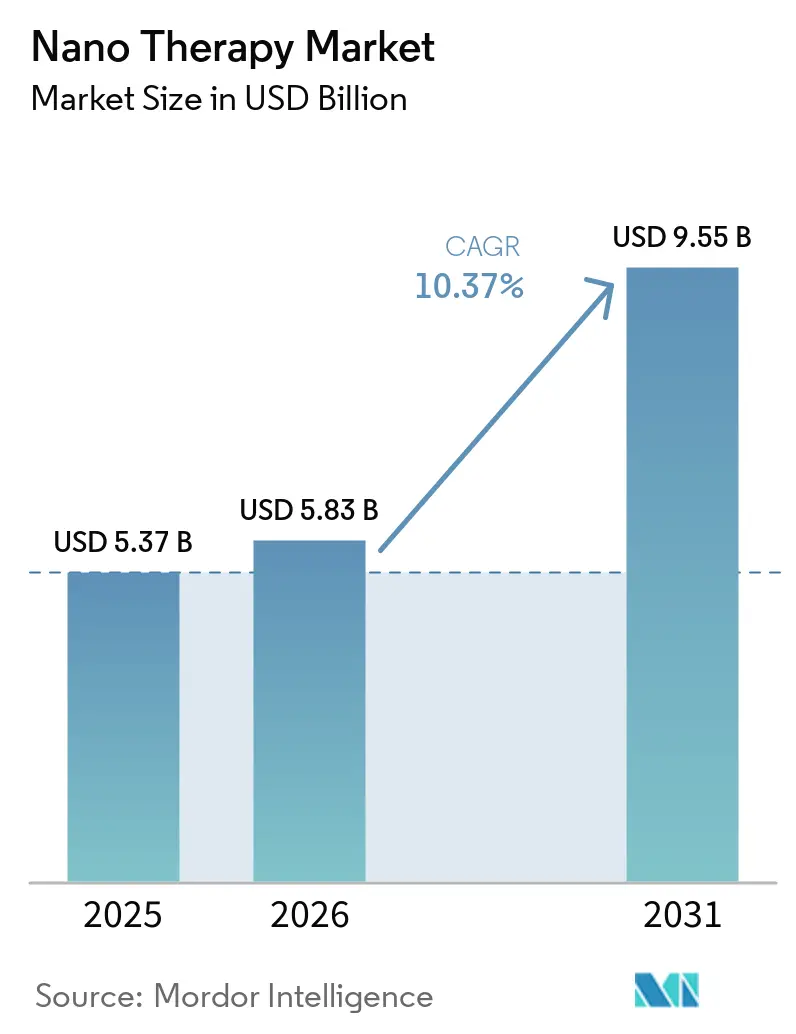
Se espera que el mercado de nano terapia crezca de 5,37 mil millones de USD en 2025 a 5,83 mil millones de USD en 2026 para alcanzar los 9,55 mil millones de USD en 2031, a una CAGR del 10,4% durante el período de pronóstico (2026-2031). El mercado de nano terapia está respaldado por una creciente carga de enfermedades oncológicas y una mayor necesidad de tratamientos que puedan administrar medicamentos complejos con mayor precisión. La Organización Mundial de la Salud reportó 20,6 millones de nuevos diagnósticos de cáncer en 2024 y proyectó 35 millones de nuevos casos anuales para 2050, lo que sostiene la necesidad de terapias que puedan abordar entornos de enfermedades difíciles. Los programas de ARN, ARNm y edición génica también dependen de tecnologías de administración que protejan las cargas útiles y las guíen hacia el tejido objetivo. El mercado de nano terapia se está extendiendo desde los usos oncológicos establecidos hacia aplicaciones cardiovasculares, neurológicas, de enfermedades infecciosas y de medicina regenerativa. Los propietarios de plataformas buscan un control más amplio de las capacidades de administración basadas en nanopartículas lipídicas, liposomales y poliméricas, mientras que los fabricantes están desarrollando capacidad de formulación y llenado-acabado para el suministro clínico y comercial.
Conclusiones Clave del Informe
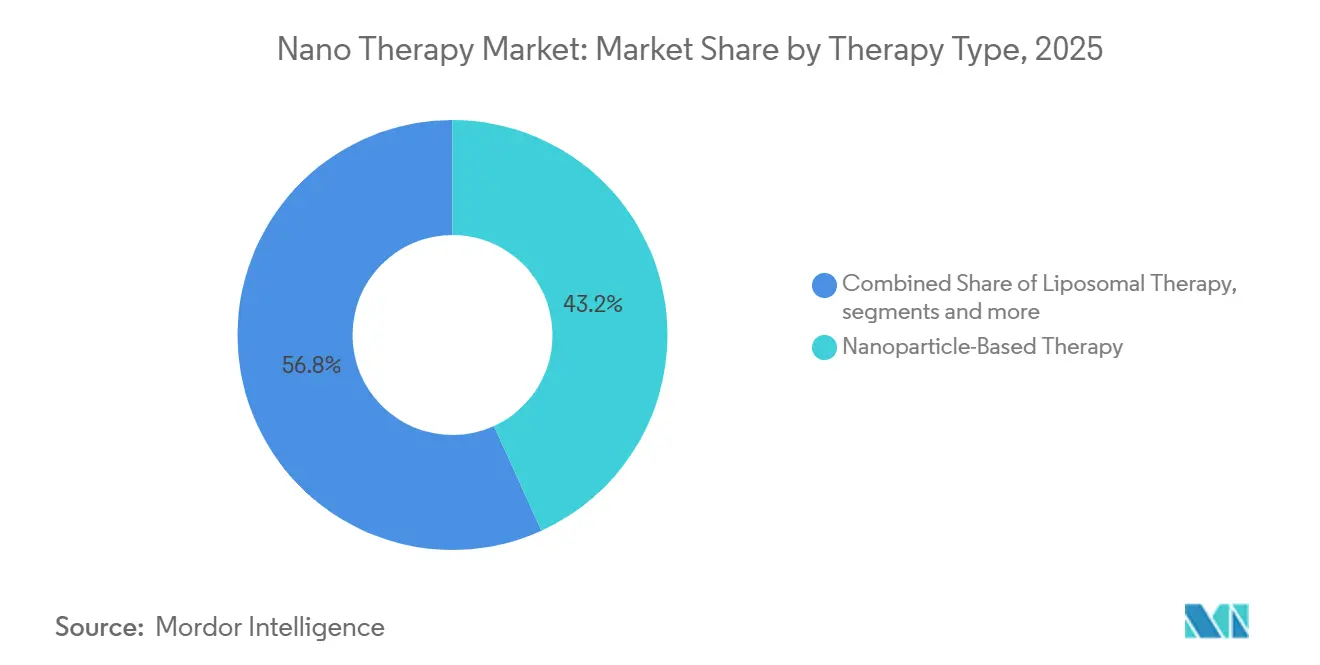
- Por tipo de terapia, la terapia basada en nanopartículas representó el 43,18% de la participación del mercado de nano terapia en 2025, mientras que se pronostica que la terapia liposomal crecerá a una CAGR del 10,54% hasta 2031.
- Por aplicación, la oncología representó el 39,26% de la participación del mercado de nano terapia en 2025, mientras que se pronostica que las enfermedades cardiovasculares crecerán a una CAGR del 11,13% hasta 2031.
- Por tipo de nanomaterial, las nanopartículas lipídicas representaron el 37,44% del tamaño del mercado de nano terapia en 2025, mientras que se espera que las nanopartículas poliméricas crezcan a una CAGR del 11,46% hasta 2031.
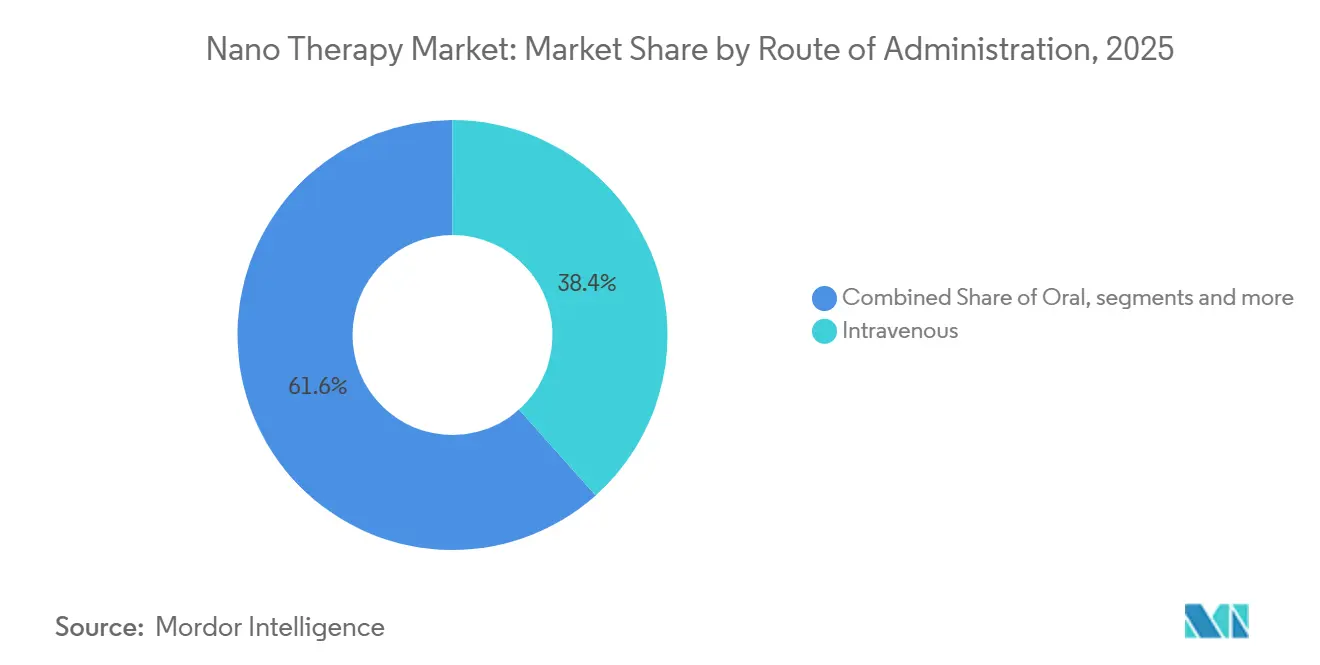
- Por vía de administración, la administración intravenosa representó el 38,36% de la participación en ingresos en 2025, mientras que se anticipa que la administración oral crecerá a una CAGR del 12,24% hasta 2031.
- Por canal de distribución, las farmacias hospitalarias representaron el 41,62% de la participación en ingresos en 2025, mientras que se pronostica que las farmacias en línea crecerán a una CAGR del 10,86% hasta 2031.
- Por región, América del Norte representó el 46,73% de la participación en ingresos en 2025, mientras que se proyecta que Asia-Pacífico crecerá a una CAGR del 13,35% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Nano Terapia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronología del Impacto |
|---|---|---|---|
| Creciente Carga de Enfermedades Crónicas y Cáncer | +2.1% | Global | Corto plazo (≤ 2 años) |
| Expansión de la Administración de Fármacos Dirigida y Controlada | +1.9% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Crecimiento de Terapéuticos de ARN, ARNm, Edición Génica y Ácidos Nucleicos | +2.3% | Global | Corto plazo (≤ 2 años) |
| Inversión Pública y Privada en I+D de Nanomedicina | +1.6% | Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Plataformas de Administración Extrahepática que Superan el Tropismo Hepático | +1% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Plataformas de Formulación y Fabricación que se Convierten en Infraestructura Asociable | +0.8% | Global, liderado por Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Enfermedades Crónicas y Cáncer
El mercado de nano terapia se beneficia de la demanda persistente de tratamientos que pueden mejorar la administración de fármacos en el cáncer y el cuidado de enfermedades crónicas. La Organización Mundial de la Salud registró 20,6 millones de nuevos diagnósticos de cáncer en 2024 y espera que los casos anuales alcancen los 35 millones para 2050.[1]Organización Mundial de la Salud, "Informe de Situación Global sobre el Cáncer 2026," Organización Mundial de la Salud, who.int. Solo 12 países estaban en camino de reducir la mortalidad prematura por cáncer en un 33% para 2030, mientras que 48 países registraron tasas de mortalidad en aumento. Estos patrones mantienen la atención en los tratamientos que pueden mejorar la forma en que las cargas útiles terapéuticas llegan al tejido enfermo. China reportó más de 4,8 millones de nuevos casos de cáncer anuales, lo que respalda la creciente necesidad de capacidad de tratamiento oncológico en la región. El envejecimiento de la población también aumenta el número de personas que viven con afecciones cardiometabólicas y neurológicas, creando entornos adicionales para la administración habilitada por nanopartículas.
Crecimiento de Terapéuticos de ARN, ARNm, Edición Génica y Ácidos Nucleicos
El mercado de nano terapia está ganando respaldo de los medicamentos de ácidos nucleicos que necesitan sistemas de administración para proteger y transportar sus cargas útiles. Alnylam espera 4 mil millones de USD en ingresos netos combinados de productos en 2026, lo que representa un crecimiento del 71% respecto a 2025, y su franquicia de interferencia por ARN es un importante punto de referencia comercial para este campo.[2]Alnylam Pharmaceuticals, "Alnylam lanza la Estrategia Alnylam 2030 para impulsar la próxima era de crecimiento," Alnylam Pharmaceuticals, alnylam.com. En octubre de 2025, Arrowhead Pharmaceuticals y Novartis cerraron un acuerdo de licencia y colaboración para ARO-SNCA, un candidato a tratamiento con ARNip para la enfermedad de Parkinson que utiliza la plataforma de administración TRiM de Arrowhead.[3]Arrowhead Pharmaceuticals, "Arrowhead Pharmaceuticals inicia el Estudio de Fase 1/2a de ARO-DIMER-PA," Arrowhead Pharmaceuticals, arrowheadpharma.com. El acuerdo incluyó 200 millones de USD por adelantado y pagos por hitos potenciales de hasta 2 mil millones de USD. Estos acuerdos muestran que las grandes empresas farmacéuticas valoran las plataformas de administración junto con los programas de fármacos individuales. También le dan al mercado de nano terapia una base más amplia de posibles casos de uso en enfermedades genéticas, metabólicas y neurológicas.
Expansión de la Administración de Fármacos Dirigida y Controlada
El mercado de nano terapia avanza hacia sistemas de administración diseñados para objetivos de tejidos y células más específicos. Arrowhead inició un estudio de Fase 1/2a de ARO-DIMER-PA en enero de 2026 para la enfermedad cardiovascular aterosclerótica. Una investigación publicada en Nature en 2026 también describió nanopartículas lipídicas dirigidas al páncreas que respaldaron la edición duradera del genoma in vivo mediante filtración de la cápsula del órgano. Dicho trabajo refleja un esfuerzo por superar la administración centrada en el hígado y ampliar el rango de tejidos que pueden ser abordados. Un conjunto más amplio de órganos objetivo puede abrir oportunidades de desarrollo cardiovascular, pancreático, pulmonar y del sistema nervioso central para las plataformas de nanopartículas.
Inversión Pública y Privada en I+D de Nanomedicina
El mercado de nano terapia también está respaldado por inversiones en investigación, ciencia regulatoria e infraestructura de producción. La PMDA de Japón ha publicado orientaciones que cubren nanoformulaciones cargadas con ARNip y el desarrollo de formulaciones liposomales, brindando a los patrocinadores puntos más claros a considerar durante el desarrollo de productos. FUJIFILM ofrece un servicio integrado en Toyama que cubre la producción de ARNm, la formulación de nanopartículas lipídicas y el trabajo de llenado-acabado aséptico. Esta capacidad ofrece a los patrocinadores farmacéuticos una forma de acceder a la fabricación especializada sin necesidad de desarrollar internamente todas las capacidades. También hace que las plataformas de fabricación sean socios comerciales más importantes a medida que los programas de desarrollo avanzan hacia pruebas en etapas más avanzadas. Las inversiones en investigación y fabricación pueden reducir las barreras prácticas para probar nuevas formulaciones en las principales regiones farmacéuticas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronología del Impacto |
|---|---|---|---|
| Requisitos Regulatorios Complejos y de Caracterización Nanoespecífica | -1.5% | Global | Corto plazo (≤ 2 años) |
| Altos Costos de Desarrollo, Fabricación y Control de Calidad | -1.3% | Global | Mediano plazo (2-4 años) |
| Fragilidad Traslacional del Direccionamiento Pasivo de Tumores y el Efecto EPR | -0.9% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Dependencia de un Conjunto Reducido de Insumos Lipídicos, Microfluídicos y de CDMO Calificados | -0.8% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos Regulatorios Complejos y de Caracterización Nanoespecífica
El mercado de nano terapia enfrenta incertidumbre regulatoria porque los medicamentos basados en nanotecnología generalmente se evalúan dentro de los marcos farmacéuticos y biológicos existentes. Una revisión de 2025 de las vías europeas y estadounidenses encontró que los productos habilitados por nanotecnología enfrentan diferencias en las expectativas regulatorias entre jurisdicciones. Los desarrolladores deben caracterizar el tamaño de las partículas, la composición, la estabilidad, el comportamiento de liberación y las interacciones con los sistemas biológicos. Estos requisitos pueden hacer que los planes de desarrollo sean más detallados que los planes para productos convencionales de moléculas pequeñas. Las discusiones caso por caso también pueden ralentizar el avance de las formulaciones poliméricas complejas y los productos de primera clase.
Altos Costos de Desarrollo, Fabricación y Control de Calidad
El mercado de nano terapia debe superar los desafíos de escalado que surgen cuando las formulaciones de laboratorio pasan a la producción regulada. Los pequeños cambios en la mezcla microfluídica, la composición lipídica, la temperatura o el tamaño de las partículas pueden afectar la consistencia entre los lotes de fabricación. Por lo tanto, los equipos de producción deben establecer métodos que controlen la encapsulación, la distribución, la esterilidad, la estabilidad y el rendimiento de liberación. Los lípidos especializados, los componentes de PEG-lípido, el equipo microfluídico y las organizaciones de desarrollo y fabricación por contrato calificadas pueden aumentar los costos de adquisición. La oferta integrada de nanopartículas lipídicas de FUJIFILM ilustra la gama de servicios de fabricación necesarios desde la producción de ARNm hasta el llenado-acabado aséptico. Estos costos pueden ser más difíciles de absorber para las empresas derivadas académicas y las empresas de biotecnología en etapa temprana, especialmente cuando son necesarias múltiples iteraciones de formulación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Terapia: El Impulso del ARN Eleva el Nivel Liposomal
La terapia basada en nanopartículas representó el 43,18% de la participación del mercado de nano terapia en 2025, respaldada por su capacidad para transportar moléculas pequeñas, biológicos y ácidos nucleicos dentro de arquitecturas de administración personalizadas. La categoría se beneficia de una base establecida de productos aprobados y prácticas de administración familiares en entornos clínicos. Se pronostica que la terapia liposomal crecerá a una CAGR del 10,54% de 2026 a 2031 a medida que avanzan los programas basados en ARN y los regímenes de combinación liposomal. Los sistemas de nanopartículas lipídicas se utilizan ampliamente en el desarrollo clínico de enfoques de administración de ARNm para el cáncer, las afecciones autoinmunes y las enfermedades genéticas. El mercado de nano terapia incluye, por lo tanto, tanto productos liposomales establecidos como plataformas de nanopartículas lipídicas más nuevas.
La terapia liposomal tiene una base clínica y de fabricación relativamente madura en comparación con las clases de nanopartículas más nuevas. Su adopción está vinculada a la necesidad práctica de mejorar la solubilidad del fármaco, el tiempo de circulación y la exposición tisular para tratamientos seleccionados. La terapia con nanopartículas poliméricas sirve para diferentes necesidades, incluidas las aplicaciones de administración oral y liberación controlada. La terapia con nanocristales aborda las limitaciones de solubilidad de los medicamentos con escasa disolución acuosa.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: Las Indicaciones Cardiovasculares Amplían los Ingresos Más Allá de la Oncología
La oncología representó el 39,26% de la participación del mercado de nano terapia en 2025, lo que refleja la larga historia del desarrollo liposomal y de nanopartículas en el tratamiento del cáncer. El cáncer sigue siendo un importante campo de prueba porque el beneficio del tratamiento puede depender de la exposición al fármaco, el control de la toxicidad y el acceso al tejido tumoral. Se espera que las enfermedades cardiovasculares crezcan a una CAGR del 11,13% de 2026 a 2031. La mayor tasa de crecimiento refleja los esfuerzos por aplicar la interferencia por ARN y los sistemas de nanopartículas lipídicas a objetivos cardíacos y vasculares.
El desarrollo cardiovascular puede ampliar la base de demanda de administración de ácidos nucleicos dirigida. El candidato está diseñado para silenciar PCSK9 y APOC3, dos objetivos relevantes para la enfermedad cardiovascular aterosclerótica. Los trastornos neurológicos también se están desarrollando como un área de aplicación relevante a través de programas de ARNip y carteras de investigación centradas en enfermedades neurológicas. Las enfermedades infecciosas proporcionan casos de uso adicionales donde las tecnologías de ácidos nucleicos y nanopartículas pueden ser relevantes. La medicina regenerativa sigue siendo un área a más largo plazo para los enfoques de administración de andamiajes poliméricos y exosomas. En conjunto, estas aplicaciones hacen que el mercado de nano terapia sea menos dependiente únicamente de la oncología.
Por Tipo de Nanomaterial: Los Sistemas Poliméricos Ganan Terreno en Versatilidad de Formulación
Las nanopartículas lipídicas representaron el 37,44% del tamaño del mercado de nano terapia en 2025, respaldadas por la infraestructura de producción de vacunas de ARNm, los productos comerciales de interferencia por ARN y las cadenas de suministro de formulación especializadas. Una investigación publicada en Nature en 2026 mostró nanopartículas lipídicas dirigidas al páncreas que respaldan la edición duradera del genoma in vivo. Se espera que las nanopartículas poliméricas crezcan a una CAGR del 11,46% de 2026 a 2031. El mercado de nano terapia puede utilizar estas diferencias de materiales para hacer coincidir un sistema de administración con las necesidades de una carga útil y una vía particulares.
Un estudio de Chemical Communications de 2026 describió un sistema de nanopartículas en micropartículas que combinaba micelas poliméricas cargadas de fármaco con una cubierta mucoadhesiva de alginato y quitosano para la administración oral. Las nanopartículas inorgánicas siguen siendo útiles en aplicaciones más especializadas, incluidas la obtención de imágenes, la terapia fototérmica y la liberación de fármacos guiada magnéticamente. Los materiales de oro y magnéticos pueden combinar funciones terapéuticas y diagnósticas en entornos clínicos seleccionados. Esta diversidad le da al mercado de nano terapia varios caminos para abordar los requisitos específicos de carga útil, vía y tejido.
Por Vía de Administración: Las Plataformas Orales Redefinen el Paradigma de Administración
La administración intravenosa representó el 38,36% del tamaño del mercado de nano terapia en 2025 porque ofrece dosificación controlada y exposición sistémica rápida para productos oncológicos, terapias de ARN y pacientes que necesitan monitoreo de infusión. Se pronostica que la administración oral crecerá a una CAGR del 12,24% de 2026 a 2031, la tasa de crecimiento más alta entre los segmentos de vía. Su potencial descansa en sistemas poliméricos y lipídicos diseñados para proteger las macromoléculas de la degradación enzimática y apoyar el paso a través del tracto gastrointestinal. Los enfoques orales deben abordar las barreras de moco, las uniones estrechas epiteliales y el riesgo de degradación de la carga útil antes de la absorción.
La administración transdérmica es una vía emergente para aplicaciones de nanopartículas tópicas y sistémicas. Puede respaldar medicamentos donde la exposición localizada o la administración gradual son útiles. Los formatos orales exitosos podrían respaldar modelos de administración ambulatoria y autoadministración para algunos pacientes. Esto ampliaría los entornos prácticos en los que el mercado de nano terapia puede atender a pacientes y proveedores.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución: Las Farmacias Hospitalarias Lideran el Mercado Mientras las Farmacias en Línea se Expanden Rápidamente
Las farmacias hospitalarias representaron el 41,62% de la participación del mercado de nano terapia en 2025, convirtiéndolas en el canal de distribución más grande. Su posición de liderazgo está respaldada por la administración de terapias basadas en nano en entornos clínicos, particularmente para oncología y otras afecciones complejas que requieren manejo, almacenamiento y monitoreo del paciente especializados. Las farmacias hospitalarias también desempeñan un papel central en la dispensación de terapias de alto costo y en la coordinación del tratamiento dentro de las instalaciones de atención médica.
Se anticipa que las farmacias en línea crecerán a una CAGR del 10,86% de 2026 a 2031, la más rápida entre los canales de distribución. El crecimiento está impulsado por la creciente digitalización de los servicios de atención médica, el mejor acceso a medicamentos especializados y la comodidad de la entrega a domicilio para los pacientes que requieren tratamiento a largo plazo. Se espera que esta tendencia se fortalezca a medida que las plataformas de e-farmacia amplíen su alcance y sus capacidades de cumplimiento farmacéutico.
Análisis Geográfico
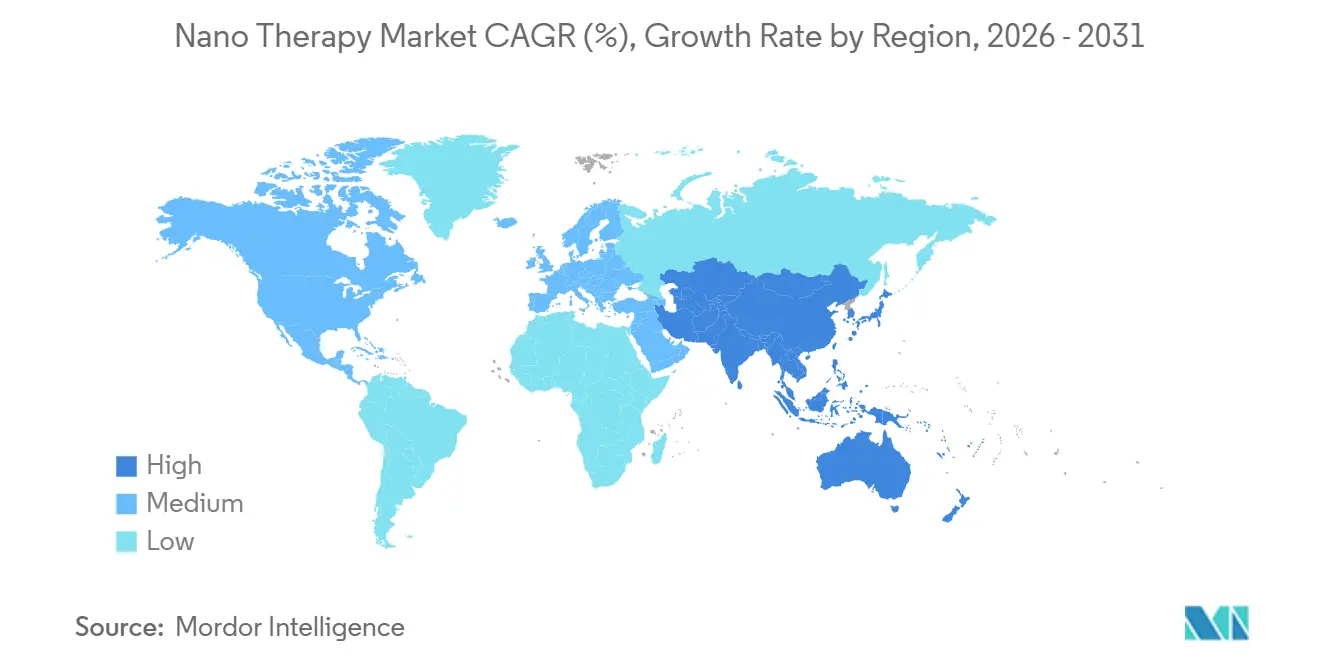
América del Norte representó el 46,73% de la participación del mercado de nano terapia en 2025, respaldada por una concentración de terapéuticos liposomales y de nanopartículas lipídicas aprobados, actividad de investigación clínica y desarrolladores de interferencia por ARN. Estados Unidos sigue siendo el principal centro comercial de la región debido a su gran base farmacéutica e infraestructura establecida de ensayos clínicos. La experiencia regulatoria con productos habilitados por nanotecnología también ha ayudado a los patrocinadores a buscar acceso al mercado bajo los marcos existentes de fármacos y biológicos. Una revisión de las vías estadounidenses y europeas destacó la importancia de una caracterización clara del producto y las expectativas regulatorias para los productos de salud habilitados por nanotecnología. Canadá está desarrollando capacidades de biofabricación nacionales que pueden respaldar la resiliencia del suministro regional. México contribuye principalmente a través de la demanda hospitalaria de productos oncológicos establecidos y el acceso en expansión a terapias más nuevas.
Se proyecta que Asia-Pacífico crecerá a una CAGR del 13,35% de 2026 a 2031, convirtiéndola en la parte regional de más rápido crecimiento del mercado de nano terapia. La región tiene necesidades sustanciales de tratamiento del cáncer y una inversión pública y privada en expansión en investigación y fabricación. La carga de cáncer de China refuerza la necesidad de capacidad oncológica y actividad de desarrollo de fármacos. Japón ha emitido orientaciones para nanoformulaciones cargadas con ARNip y productos liposomales, ayudando a los patrocinadores a identificar consideraciones de desarrollo relevantes. China, Japón, India y Corea del Sur cada uno añade diferentes fortalezas a través de la escala de pacientes, la regulación, la inversión en biotecnología y la capacidad de formulación.
Europa ocupa la segunda mayor participación en ingresos a nivel mundial, con Alemania, el Reino Unido y Francia como principales contribuyentes. La región combina un sector farmacéutico establecido con investigación académica e industrial en nanomedicina. Los desarrolladores europeos trabajan dentro de un entorno regulatorio que está considerando un tratamiento más específico de los productos basados en nanotecnología. Alemania respalda tanto la investigación de productos como el trabajo a escala de fabricación en sistemas basados en lípidos. Oriente Medio y África, junto con América del Sur, siguen siendo mercados finales más pequeños pero en desarrollo. Los países del Golfo están expandiendo la infraestructura oncológica y la adquisición hospitalaria de medicamentos nanoformulados. Brasil y Argentina están adoptando genéricos oncológicos nanoformulados a medida que vencen las patentes de los productos liposomales anteriores. Estas regiones pueden ampliar el acceso a las terapias de nanopartículas establecidas a precios más bajos.

Panorama Competitivo
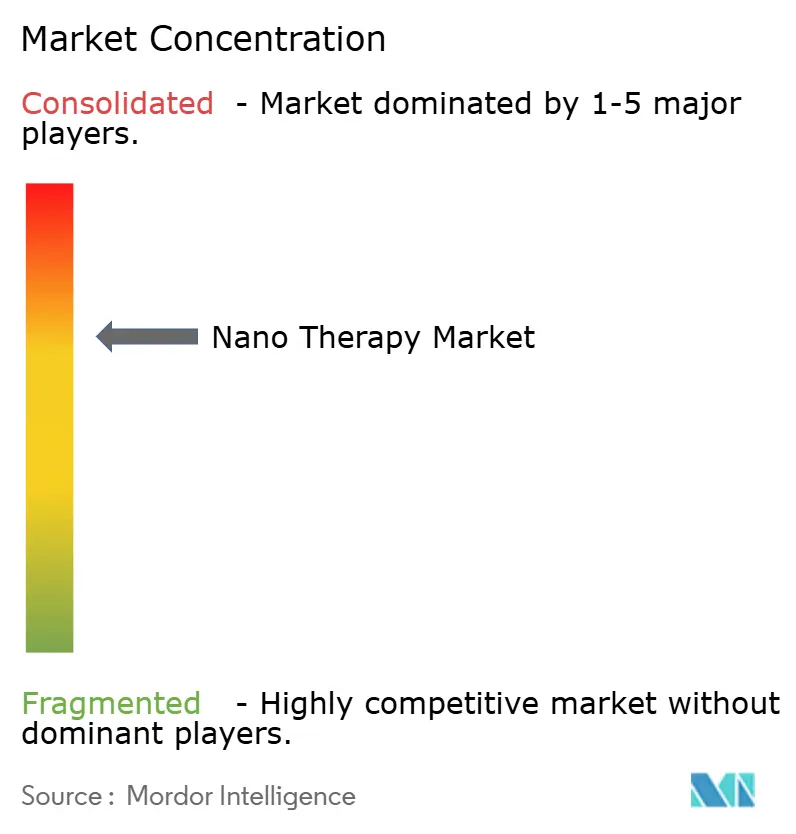
El mercado de nano terapia está concentrado, con un número limitado de empresas farmacéuticas establecidas que mantienen posiciones de mercado significativas a través de sus plataformas avanzadas de administración de fármacos con nanopartículas, sólidas capacidades de I+D y amplias redes de comercialización. La competencia se centra en la precisión de la administración, el direccionamiento tisular, la propiedad intelectual y la capacidad de escalar la fabricación. Los productos de interferencia por ARN con éxito comercial comprobado hacen que las tecnologías de administración sean estratégicamente importantes para las grandes empresas farmacéuticas. Las empresas especializadas compiten desarrollando enfoques de administración selectivos por órgano, diferentes clases de materiales y formulaciones para cargas útiles específicas. También deben asegurar el acceso a insumos lipídicos calificados, equipos y socios de fabricación. El campo sigue siendo competitivo porque el éxito clínico depende tanto de la carga útil terapéutica como del sistema de administración.
La actividad estratégica muestra que las empresas buscan acceso a tecnologías de administración que puedan funcionar en múltiples indicaciones. En octubre de 2025, Novartis y Arrowhead cerraron su acuerdo global para ARO-SNCA, que emparejó a Novartis con un candidato a ARNip para la enfermedad de Parkinson y la plataforma TRiM de Arrowhead. En julio de 2026, Novartis acordó adquirir Myricx Bio por hasta 1,5 mil millones de USD, incluidos 1,1 mil millones de USD por adelantado, para avanzar en la innovación de conjugados anticuerpo-fármaco de próxima generación. Estos movimientos muestran un énfasis en el acceso a plataformas y modalidades de tratamiento que pueden complementar la administración dirigida. También dificultan que las empresas más pequeñas compitan sin un direccionamiento tisular diferenciado, datos o experiencia en fabricación.
Las oportunidades competitivas permanecen en la administración extrahepática de nanopartículas lipídicas, la administración polimérica oral de moléculas grandes y los usos teranósticos de partículas de oro o magnéticas. Las nanopartículas lipídicas dirigidas al páncreas reportadas en Nature muestran el tipo de trabajo selectivo por órgano que puede crear nuevas oportunidades de desarrollo. Las empresas con una selección eficiente de formulaciones y evaluación de biodistribución pueden acortar los ciclos de desarrollo temprano. La capacidad de fabricación también es un factor competitivo porque los productos complejos necesitan formulación consistente, pruebas analíticas y operaciones de llenado-acabado aséptico. El mercado de nano terapia está, por lo tanto, definido por la interacción de la ciencia de la administración, la evidencia clínica, la propiedad intelectual y la confiabilidad del suministro. Un amplio grupo de empresas especializadas aún puede competir donde demuestren un rendimiento claro en tejidos que siguen siendo difíciles de alcanzar.
Líderes de la Industria de Nano Terapia
Pfizer Inc.
Johnson & Johnson
Novartis AG
Alnylam Pharmaceuticals, Inc.
Pacira BioSciences, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Novartis AG acordó adquirir Myricx Bio por hasta 1,5 mil millones de USD, 1,1 mil millones de USD por adelantado, avanzando en la plataforma de conjugados anticuerpo-fármaco con carga útil NMTi de Myricx dirigida a tumores sólidos HER2 y B7-H3; el acuerdo fortalece la posición de Novartis en el desarrollo de conjugados de fármaco con carga útil de nanopartículas dirigidas de próxima generación y se espera que cierre en el segundo semestre de 2026 pendiente de aprobaciones regulatorias.
- Julio de 2026: Samsung Biologics anunció una oferta pública de adquisición en efectivo para adquirir el 100% de PolyPeptide Group AG por 1,46 mil millones de CHF, 1,65 mil millones de USD, extendiendo sus capacidades de fabricación por contrato multimodalidad hacia las API de administración de fármacos basadas en péptidos, complementando su capacidad de fabricación de biológicos y nanopartículas lipídicas existente en Estados Unidos, Europa e India.
- Julio de 2026: Atrium Therapeutics recibió la autorización de IND de la FDA para ATR-1072, programa Corventis, un terapéutico de ARN administrado mediante nanopartículas lipídicas diseñado para la administración en cardiomiocitos, para evaluación en Fase 1/2 en el síndrome PRKAG2, marcando un hito regulatorio para la administración de fármacos con nanopartículas de ARN dirigidas al corazón con la inscripción del primer paciente prevista para finales de 2026.


Alcance del Informe Global del Mercado de Nano Terapia
Según el alcance del informe, el mercado de nano terapia se refiere a los tratamientos médicos que utilizan sistemas basados en nanotecnología (como nanopartículas, nanocarriers y materiales a nanoescala) para administrar fármacos o agentes terapéuticos con mayor precisión, biodisponibilidad y acción dirigida. Se aplica en oncología, neurología, enfermedades infecciosas y medicina regenerativa, con el objetivo de mejorar la eficacia y reducir los efectos secundarios.
El mercado de nano terapia está segmentado por tipo de terapia, aplicación, tipo de nanomaterial, vía de administración, canal de distribución y geografía. Por tipo de terapia, el mercado está segmentado en terapia basada en nanopartículas, terapia liposomal, terapia con nanopartículas poliméricas, terapia con nanocristales y otros tipos de terapia. Por aplicación, el mercado está segmentado en oncología, enfermedades cardiovasculares, trastornos neurológicos, enfermedades infecciosas, medicina regenerativa y otras aplicaciones. Por tipo de nanomaterial, el mercado está segmentado en nanopartículas lipídicas, nanopartículas poliméricas, nanopartículas inorgánicas, nanopartículas de oro, nanopartículas magnéticas y otros tipos de nanomateriales. Por vía de administración, el mercado está segmentado en intravenosa, oral, transdérmica y otras vías de administración. Por canal de distribución, el mercado está segmentado en farmacias hospitalarias, farmacias minoristas y farmacias en línea. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
| Terapia Basada en Nanopartículas |
| Terapia Liposomal |
| Terapia con Nanopartículas Poliméricas |
| Terapia con Nanocristales |
| Otros Tipos de Terapia |
| Oncología |
| Enfermedades Cardiovasculares |
| Trastornos Neurológicos |
| Enfermedades Infecciosas |
| Medicina Regenerativa |
| Otras Aplicaciones |
| Nanopartículas Lipídicas |
| Nanopartículas Poliméricas |
| Nanopartículas Inorgánicas |
| Nanopartículas de Oro |
| Nanopartículas Magnéticas |
| Otros Tipos de Nanomateriales |
| Intravenosa |
| Oral |
| Transdérmica |
| Otras Vías de Administración |
| Farmacias Hospitalarias |
| Farmacias Minoristas |
| Farmacias en Línea |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Terapia | Terapia Basada en Nanopartículas | |
| Terapia Liposomal | ||
| Terapia con Nanopartículas Poliméricas | ||
| Terapia con Nanocristales | ||
| Otros Tipos de Terapia | ||
| Por Aplicación | Oncología | |
| Enfermedades Cardiovasculares | ||
| Trastornos Neurológicos | ||
| Enfermedades Infecciosas | ||
| Medicina Regenerativa | ||
| Otras Aplicaciones | ||
| Por Tipo de Nanomaterial | Nanopartículas Lipídicas | |
| Nanopartículas Poliméricas | ||
| Nanopartículas Inorgánicas | ||
| Nanopartículas de Oro | ||
| Nanopartículas Magnéticas | ||
| Otros Tipos de Nanomateriales | ||
| Por Vía de Administración | Intravenosa | |
| Oral | ||
| Transdérmica | ||
| Otras Vías de Administración | ||
| Por Canal de Distribución | Farmacias Hospitalarias | |
| Farmacias Minoristas | ||
| Farmacias en Línea | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de nano terapia para 2031?
Se proyecta que el mercado de nano terapia alcance los 9,55 mil millones de USD para 2031, aumentando desde 5,37 mil millones de USD en 2025 a 5,83 mil millones de USD en 2026 a una CAGR del 10,37%.
¿Qué aplicación de nano terapia tiene el pronóstico de crecimiento más rápido?
Se pronostica que las enfermedades cardiovasculares crecerán a una CAGR del 11,13% de 2026 a 2031, respaldadas por el desarrollo de interferencia por ARN dirigida.
¿Qué vía de administración tiene el mayor crecimiento pronosticado?
Se espera que la administración oral crezca a una CAGR del 12,24% hasta 2031 a medida que la investigación de formulaciones aborda las barreras gastrointestinales.
¿Qué región tiene el pronóstico de crecimiento más rápido para la nano terapia?
Se proyecta que Asia-Pacífico crecerá a una CAGR del 13,35% de 2026 a 2031, respaldada por las necesidades de atención oncológica, la actividad de investigación y la inversión en fabricación.
Última actualización de la página el:



