
ナノ療法市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 5.83 十億米ドル |
| 市場規模 (2031) | 9.55 十億米ドル |
| Growth Rate (2026 - 2031) | 10.37 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるナノ療法市場分析
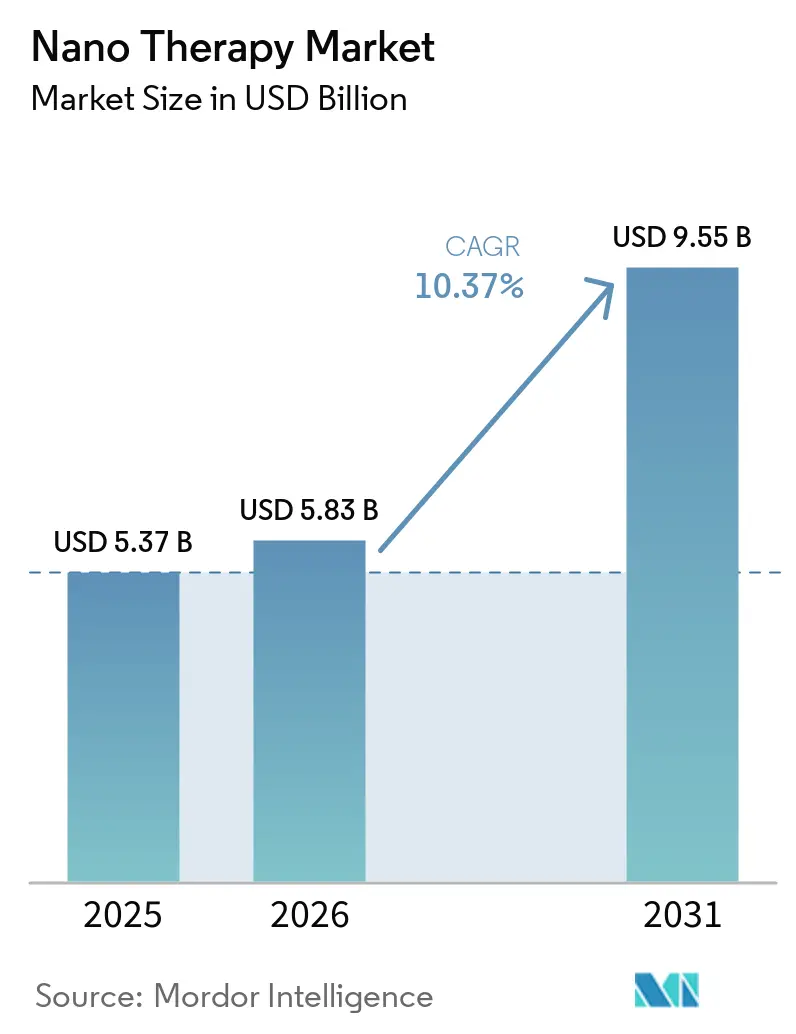
ナノ療法市場は、2025年の5.37 ビリオン 米ドルから2026年には5.83 ビリオン 米ドルへと成長し、予測期間(2026年~2031年)にCAGR 10.4%で2031年までに9.55 ビリオン 米ドルに達すると予測されています。ナノ療法市場は、がん負担の増大と、複雑な医薬品をより精密に送達できる治療法への幅広いニーズによって支えられています。世界保健機関は2024年に2,060万件の新規がん診断を報告し、2050年までに年間3,500万件の新規症例を予測しており、困難な疾患環境に対処できる療法への需要が持続しています。RNA、mRNA、および遺伝子編集プログラムも、ペイロードを保護して目的の組織に誘導する送達技術に依存しています。ナノ療法市場は、確立された腫瘍学用途から心血管、神経学、感染症、再生医療の各分野へと拡大しています。プラットフォーム保有者は脂質ナノ粒子、リポソーム、ポリマーベース送達能力のより広範な制御を求めており、製造業者は臨床・商業供給のための製剤およびフィルフィニッシュ能力を構築しています。
主要レポートのポイント
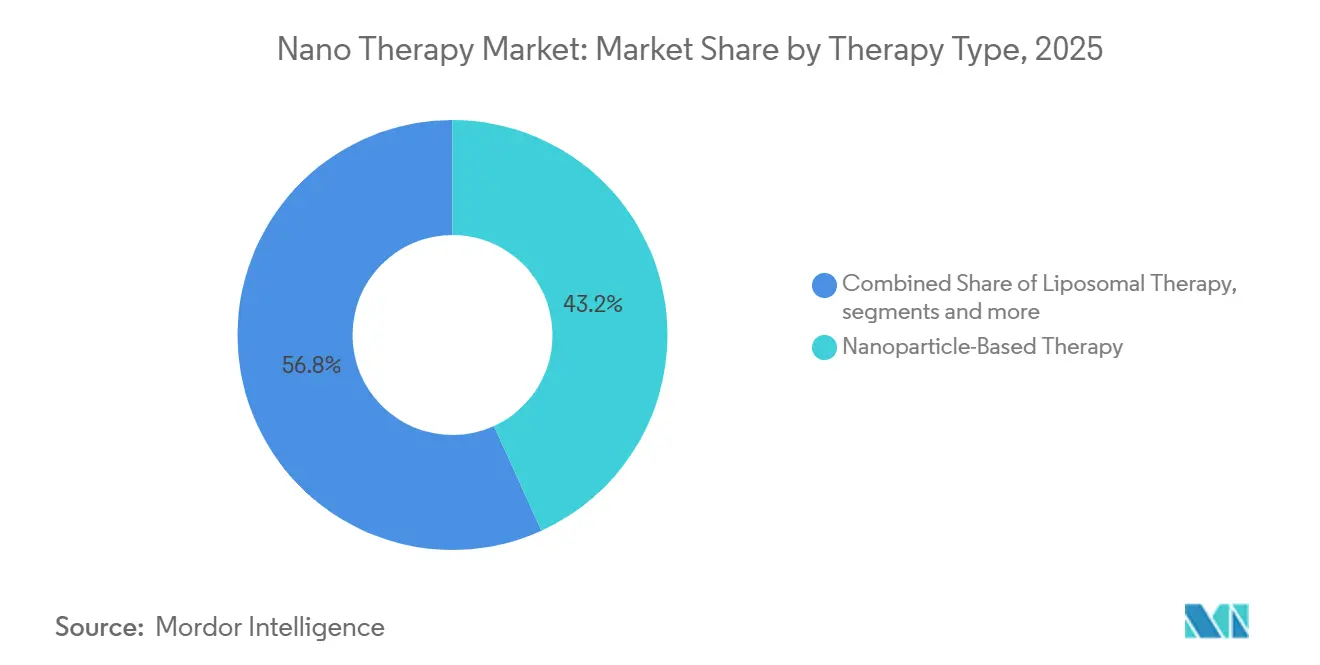
- 療法タイプ別では、ナノ粒子ベース療法が2025年のナノ療法市場シェアの43.18%を占め、リポソーム療法は2031年までにCAGR 10.54%で成長すると予測されています。
- 適用分野別では、腫瘍学が2025年のナノ療法市場シェアの39.26%を占め、心血管疾患は2031年までにCAGR 11.13%で成長すると予測されています。
- ナノ材料タイプ別では、脂質ベースナノ粒子が2025年のナノ療法市場規模の37.44%を占め、ポリマーナノ粒子は2031年までにCAGR 11.46%で成長すると予測されています。
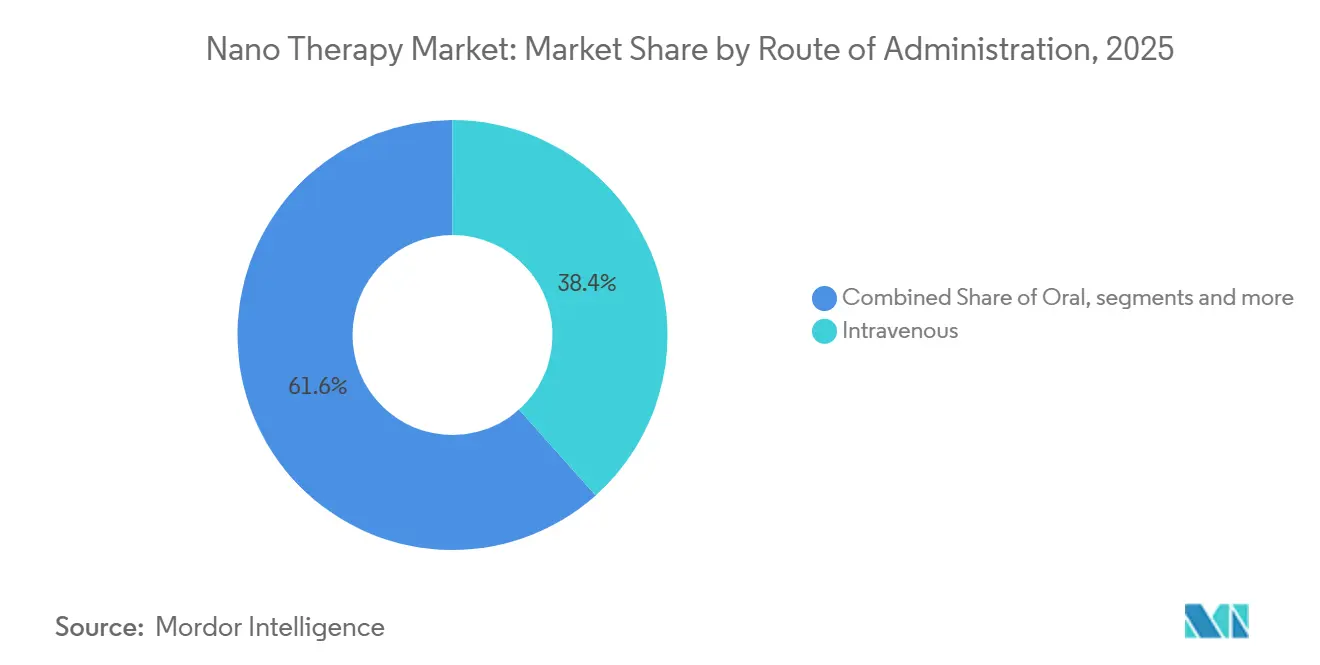
- 投与経路別では、静脈内投与が2025年の収益シェアの38.36%を占め、経口投与は2031年までにCAGR 12.24%で成長すると予測されています。
- 流通チャネル別では、病院薬局が2025年の収益シェアの41.62%を占め、オンライン薬局は2031年までにCAGR 10.86%で成長すると予測されています。
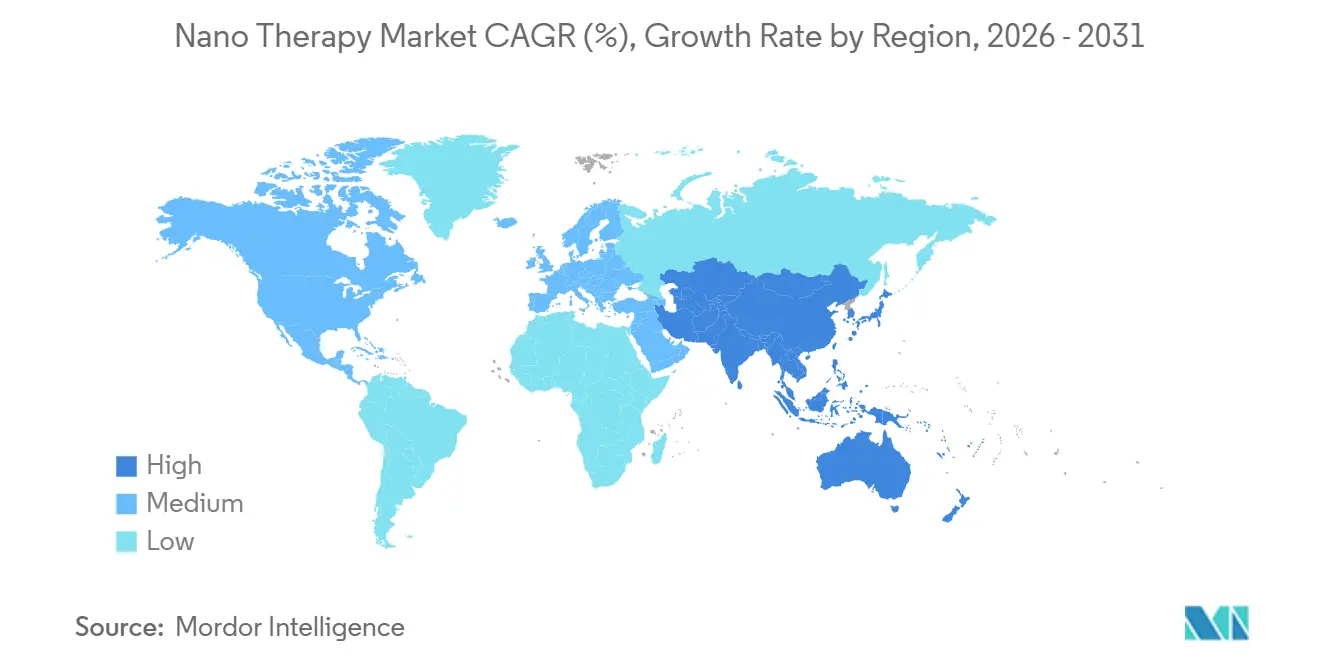
- 地域別では、北米が2025年の収益シェアの46.73%を占め、アジア太平洋地域は2031年までにCAGR 13.35%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルナノ療法市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 慢性疾患および がん負担の増大 | +2.1% | グローバル | 短期 (≤ 2年) |
| 標的型・制御型 薬物送達の拡大 | +1.9% | 北米 および欧州 | 中期 (2〜4年) |
| RNA、mRNA、遺伝子編集、 核酸治療薬の成長 | +2.3% | グローバル | 短期 (≤ 2年) |
| 公的・民間 ナノ医療研究開発投資 | +1.6% | アジア太平洋 および北米 | 中期 (2〜4年) |
| 肝臓指向性を超えた 肝外送達プラットフォーム | +1% | 北米 および欧州 | 長期 (≥ 4年) |
| パートナー可能なインフラとなる 製剤・製造プラットフォーム | +0.8% | グローバル、 アジア太平洋主導 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
慢性疾患およびがん負担の増大
ナノ療法市場は、がんおよび慢性疾患ケアにおける薬物送達を改善できる治療法への持続的な需要から恩恵を受けています。世界保健機関は2024年に2,060万件の新規がん診断を記録し、年間症例数が2050年までに3,500万件に達すると予測してます。[1]世界保健機関、「がんに関するグローバル状況報告書2026」、世界保健機関、who.int。 2030年までにがんの早期死亡率を33%削減する軌道に乗っていた国はわずか12カ国であり、48カ国では死亡率の上昇が記録されました。こうした傾向は、治療ペイロードが罹患組織に到達する方法を改善できる治療法への注目を維持しています。中国では年間480万件以上の新規がん症例が報告されており、同地域における腫瘍学的治療能力への需要の高まりを支えています。高齢化する人口は、心代謝疾患および神経学的疾患を抱える人々の数を増加させており、ナノ粒子を活用した送達のための追加的な場を生み出しています。
RNA、mRNA、遺伝子編集、核酸治療薬の成長
ナノ療法市場は、ペイロードを保護・輸送するための送達システムを必要とする核酸医薬品から支持を得ています。Alnylam は2026年の合算純製品収益として40億米ドルを見込んでおり、これは2025年比71%の成長を示し、同社のRNA干渉フランチャイズはこの分野における主要な商業的参照点となっています。[2]Alnylam Pharmaceuticals、「Alnylam、次の成長時代を牽引するAlnylam 2030戦略を発表」、Alnylam Pharmaceuticals、alnylam.com。 2025年10月、Arrowhead PharmaceuticalsとNovartisは、ArrowheadのTRiM送達プラットフォームを使用したパーキンソン病向けsiRNA治療候補ARO-SNCАに関するライセンスおよびコラボレーション契約を締結しました。[3]Arrowhead Pharmaceuticals、「Arrowhead PharmaceuticalsがARO-DIMER-PAのフェーズ1/2a試験を開始」、Arrowhead Pharmaceuticals、arrowheadpharma.com。この契約には2億米ドルの前払いと最大20億米ドルのマイルストーン支払いが含まれています。これらの取り決めは、大手製薬企業が個々の医薬品プログラムと並んで送達プラットフォームを重視していることを示しています。また、ナノ療法市場に対して、遺伝性、代謝性、神経学的疾患にわたるより広範な潜在的ユースケースの基盤を提供しています。
標的型・制御型薬物送達の拡大
ナノ療法市場は、より特定の組織および細胞標的に向けて設計された送達システムへと移行しています。Arrowheadは2026年1月にアテローム性動脈硬化性心血管疾患を対象としたARO-DIMER-PAのフェーズ1/2a試験を開始しました。2026年にNatureに掲載された研究では、臓器カプセルろ過を通じた持続的なin vivo ゲノム編集を支援する膵臓標的脂質ナノ粒子についても記述されています。このような研究は、肝臓中心の送達を超えて、対処可能な組織の範囲を拡大しようとする取り組みを反映しています。より広範な標的臓器のセットは、ナノ粒子プラットフォームに対して心血管、膵臓、肺、中枢神経系の開発機会を開く可能性があります。
公的・民間ナノ医療研究開発投資
ナノ療法市場はまた、研究、規制科学、および生産インフラへの投資によっても支えられています。日本の医薬品医療機器総合機構(PMDA)は、siRNA搭載ナノ製剤およびリポソーム製剤開発に関するガイダンスを公表しており、製品開発中に考慮すべき明確な事項をスポンサーに提供しています。FUJIFILMは、mRNA製造、脂質ナノ粒子製剤、および無菌フィルフィニッシュ作業をカバーする統合富山サービスを提供しています。この能力は、製薬スポンサーがすべての能力を内部で構築することなく専門的な製造にアクセスする手段を提供します。また、開発プログラムが後期段階の試験に移行するにつれて、製造プラットフォームをより重要な商業パートナーとしています。研究および製造への投資は、主要な製薬地域にわたって新しい製剤をテストする際の実際的な障壁を低減できます。
制約要因影響分析*
| 制約要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 複雑な規制および ナノ特有の特性評価要件 | -1.5% | グローバル | 短期 (≤ 2年) |
| 高い開発・製造・ 品質管理コスト | -1.3% | グローバル | 中期 (2〜4年) |
| 受動的腫瘍標的化および EPR効果の翻訳的脆弱性 | -0.9% | 北米 および欧州 | 中期 (2〜4年) |
| 適格な脂質、マイクロ流体、 CDMOインプットの限られたセットへの依存 | -0.8% | グローバル | 長期 (≥ 4年) |
| 情報源: Mordor Intelligence | |||
複雑な規制およびナノ特有の特性評価要件
ナノ療法市場は、ナノテクノロジーベースの医薬品が一般的に既存の医薬品および生物製剤の枠組みの中で評価されるため、規制上の不確実性に直面しています。2025年の欧州および米国の承認経路に関するレビューでは、ナノテクノロジー対応製品が管轄区域間で規制上の期待に差異があることが判明しました。開発者は粒子サイズ、組成、安定性、放出挙動、および生体系との相互作用を特性評価しなければなりません。これらの要件は、従来の低分子製品の計画よりも開発計画をより詳細なものにする可能性があります。ケースバイケースの協議は、複雑なポリマーベース製剤およびファーストインクラス製品の進展を遅らせる可能性もあります。
高い開発・製造・品質管理コスト
ナノ療法市場は、実験室製剤が規制された生産に移行する際に生じるスケールアップの課題を克服しなければなりません。マイクロ流体混合、脂質組成、温度、または粒子サイズのわずかな変化が、製造バッチ間の一貫性に影響を与える可能性があります。そのため、製造チームはカプセル化、分布、無菌性、安定性、および放出性能を制御する方法を確立しなければなりません。特殊な脂質、PEG脂質成分、マイクロ流体機器、および適格な医薬品開発製造受託機関(CDMO)は調達コストを増加させる可能性があります。FUJIFILMの統合脂質ナノ粒子(LNP)サービスは、mRNA製造から無菌フィルフィニッシュまでに必要な製造サービスの範囲を示しています。これらのコストは、特に複数の製剤反復が必要な場合、学術系スピンアウトや初期段階のバイオテクノロジー企業にとって吸収が困難な場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
療法タイプ別:RNAの勢いがリポソーム層を押し上げる
ナノ粒子ベース療法は2025年のナノ療法市場シェアの43.18%を占め、低分子、生物製剤、核酸を特注の送達アーキテクチャ内に担持する能力によって支えられています。このカテゴリーは、承認済み製品の確立された基盤と臨床現場における馴染みのある投与慣行から恩恵を受けています。リポソーム療法は、RNAベースプログラムおよびリポソーム併用レジメンが進展するにつれて、2026年から2031年にかけてCAGR 10.54%で成長すると予測されています。脂質ナノ粒子システムは、がん、自己免疫疾患、遺伝性疾患に対するmRNA送達アプローチの臨床開発において広く使用されています。したがって、ナノ療法市場には確立されたリポソーム製品と新しい脂質ナノ粒子プラットフォームの両方が含まれています。
リポソーム療法は、新しいナノ粒子クラスと比較して比較的成熟した臨床・製造基盤を有しています。その採用は、選択された治療薬の薬物溶解性、循環時間、および組織曝露を改善するという実際的なニーズと結びついています。ポリマーナノ粒子療法は、経口送達や制御放出用途を含む異なるニーズに対応しています。ナノクリスタル療法は、水溶性の低い医薬品の溶解性の制約に対処します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


適用分野別:心血管適応症が腫瘍学を超えて収益を拡大
腫瘍学は2025年のナノ療法市場シェアの39.26%を占め、がん治療におけるリポソームおよびナノ粒子開発の長い歴史を反映しています。がんは、治療上の利益が薬物曝露、毒性制御、および腫瘍組織へのアクセスに依存する可能性があるため、重要な試験の場であり続けています。心血管疾患は2026年から2031年にかけてCAGR 11.13%で成長すると予測されています。この高い成長率は、RNA干渉および脂質ナノ粒子システムを心臓・血管標的に適用しようとする取り組み反映しています。
心血管開発は、標的核酸送達の需要基盤を拡大する可能性があります。この候補薬は、アテローム性動脈硬化性心血管疾患に関連する2つの標的であるPCSK9とAPOC3をサイレンシングするよう設計されています。神経学的障害も、神経学的疾患に焦点を当てたsiRNAプログラムおよび研究ポートフォリオを通じて関連する適用分野として発展しています。感染症は、核酸およびナノ粒子技術が関連し得るさらなるユースケースを提供します。再生医療は、ポリマースキャフォールドおよびエクソソーム送達アプローチにとってより長期的な分野であり続けます。これらの適用分野が合わさることで、ナノ療法市場は腫瘍学のみへの依存度を低下させています。
ナノ材料タイプ別:ポリマーシステムが製剤の多様性で優位に
脂質ベースナノ粒子は2025年のナノ療法市場規模の37.44%を占め、mRNAワクチン製造インフラ、商業的RNA干渉製品、および専門製剤サプライチェーンによって支えられています。2026年にNatureに報告された研究では、膵臓標的脂質ナノ粒子がin vivoでの持続的なゲノム編集を支援することが示されました。ポリマーナノ粒子は2026年から2031年にかけてCAGR 11.46%で成長すると予測されています。ナノ療法市場はこれらの材料の違いを活用して、特定のペイロードと経路のニーズに送達システムを合わせることができます。
2026年のChemical Communications誌の研究では、経口送達のために薬物搭載ポリマーミセルと粘膜付着性アルギン酸・キトサンシェルを組み合わせたナノ粒子内マイクロ粒子システムが記述されています。無機ナノ粒子は、イメージング、光熱療法、磁気誘導薬物放出を含むより専門的な用途において引き続き有用です。金および磁性材料は、選択された臨床現場において治療機能と診断機能を組み合わせることができます。この多様性により、ナノ療法市場はペイロード、経路、および組織特有の要件に対処するための複数の経路を持っています。
投与経路別:経口プラットフォームが送達パラダイムを再定義
静脈内投与は2025年のナノ療法市場規模の38.36%を占めており、腫瘍学製品、RNA療法、および注入モニタリングを必要とする患者に対して制御された投与と迅速な全身曝露を提供するためです。経口送達は2026年から2031年にかけてCAGR 12.24%で成長すると予測されており、投与経路セグメントの中で最も高い成長率です。その可能性は、高分子を酵素分解から保護し、消化管を通過する輸送を支援するよう設計されたポリマーおよび脂質システムに基づいています。経口アプローチは、粘液バリア、上皮タイトジャンクション、および吸収前のペイロード分解のリスクに対処しなければなりません。
経皮送達は、局所および全身ナノ粒子用途の新興経路です。局所曝露または段階的投与が有用な医薬品を支援する可能性があります。成功した経口製剤は、一部の患者に対して外来および自己投与モデルを支援できます。これにより、ナノ療法市場が患者および医療提供者にサービスを提供できる実際的な場が広がります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:病院薬局が市場をリードし、オンライン薬局が急速に拡大
病院薬局は2025年のナノ療法市場シェアの41.62%を占め、最大の流通チャネルとなっています。その主導的な地位は、特に専門的な取り扱い、保管、および患者モニタリングを必要とする腫瘍学やその他の複雑な疾患に対して、臨床現場でのナノベース療法の投与によって支えられています。病院薬局はまた、高コスト療法の調剤および医療施設内での治療調整において中心的な役割を果たしています。
オンライン薬局は2026年から2031年にかけてCAGR 10.86%で成長すると予測されており、流通チャネルの中で最も速い成長率です。成長は、医療サービスのデジタル化の進展、専門医薬品へのアクセス改善、および長期治療を必要とする患者への在宅配送の利便性によって牽引されています。このトレンドは、電子薬局プラットフォームがそのリーチと医薬品フルフィルメント能力を拡大するにつれて強化されると予測されています。
地域分析
北米は2025年のナノ療法市場シェアの46.73%を占め、承認済みリポソームおよび脂質ナノ粒子治療薬の集積、臨床研究活動、およびRNA干渉開発企業によって支えられています。米国は、大規模な製薬基盤と確立された臨床試験インフラにより、同地域の主要な商業センターであり続けています。ナノテクノロジー対応製品に関する規制経験も、スポンサーが既存の医薬品および生物製剤の枠組みの下で市場アクセスを追求するのに役立っています。米国および欧州の承認経路のレビューでは、ナノテクノロジー対応医療製品に対する明確な製品特性評価と規制上の期待の重要性が強調されました。カナダは、地域のサプライチェーン強靭性を支援できる国内バイオ製造能力を開発しています。メキシコは主に、確立された腫瘍学製品への病院需要と新しい療法へのアクセス拡大を通じて貢献しています。
アジア太平洋地域は2026年から2031年にかけてCAGR 13.35%で成長すると予測されており、ナノ療法市場の中で最も急成長している地域となっています。同地域は、がん治療への実質的なニーズと、研究・製造への公的・民間投資の拡大を有しています。中国のがん負担は、腫瘍学的能力と医薬品開発活動の必要性を強化しています。日本はsiRNA搭載ナノ製剤およびリポソーム製品に関するガイダンスを発行しており、スポンサーが関連する開発上の考慮事項を特定するのに役立っています。中国、日本、インド、韓国はそれぞれ、患者規模、規制、バイオテクノロジー投資、製剤能力を通じて異なる強みを加えています。
欧州はグローバルで2番目に大きな収益シェアを保持しており、ドイツ、英国、フランスが主要な貢献国となっています。同地域は、確立された製薬セクターとナノ医療における学術・産業研究を組み合わせています。欧州の開発者は、ナノテクノロジーベース製品のより具体的な取り扱いを検討している規制環境の中で活動しています。ドイツは、脂質ベースシステムにおける製品研究と製造規模の両方の作業を支援しています。中東・アフリカおよび南米は、より小規模ながら発展途上のエンドマーケットであり続けています。湾岸諸国は腫瘍学インフラと病院によるナノ製剤医薬品の調達を拡大しています。ブラジルとアルゼンチンは、初期のリポソーム製品の特許が切れるにつれてナノ製剤腫瘍ジェネリックを採用しています。これらの地域は、より低いコストポイントで確立されたナノ粒子療法へのアクセスを広げることができます。

市場ランドスケープ
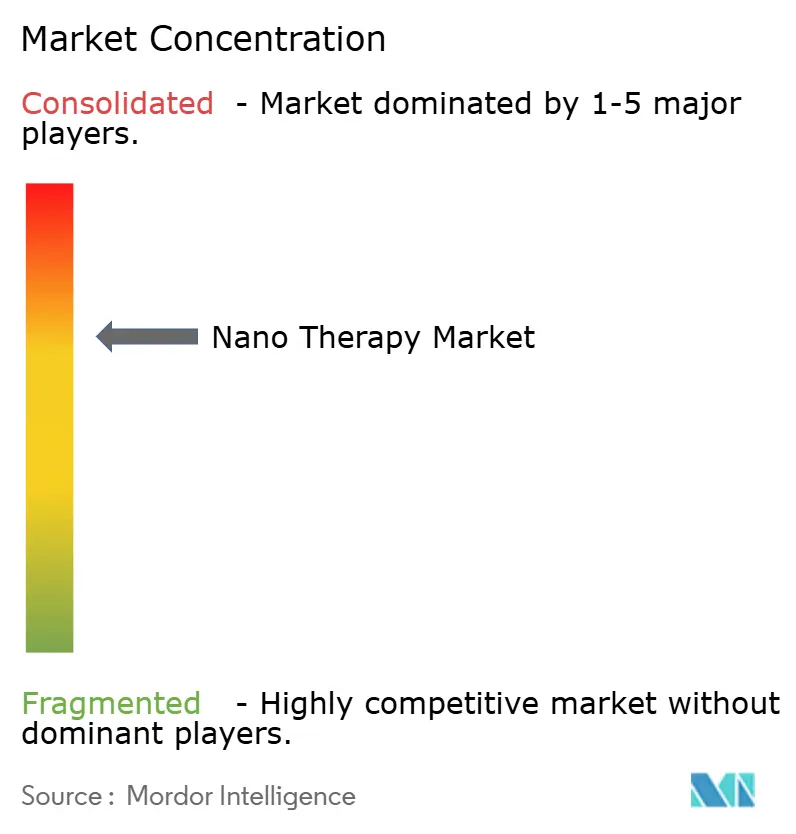
ナノ療法市場は集中度が高く、限られた数の確立された製薬企業が、高度なナノ粒子薬物送達プラットフォーム、強力な研究開発能力、および広範な商業化ネットワークを通じて重要な市場ポジションを保持しています。競争は送達精度、組織標的化、知的財産、および製造スケールアップ能力を中心に展開されています。商業的に実証されたRNA干渉製品は、送達技術を大手製薬企業にとって戦略的に重要なものとしています。専門企業は、臓器選択的送達アプローチ、異なる材料クラス、および特定のペイロード向け製剤を開発することで競争しています。また、適格な脂質インプット、機器、および製造パートナーへのアクセスを確保しなければなりません。臨床的成功は治療ペイロードと送達システムの両方に依存するため、この分野は競争が激しい状態が続いています。
戦略的活動は、企業が複数の適応症にわたって機能できる送達技術へのアクセスを求めていることを示しています。2025年10月、NovartisとArrowheadは、NovartisをパーキンソN病siRNA候補薬およびArrowheadのTRiMプラットフォームと組み合わせたARO-SNCАに関するグローバル契約を締結しました。2026年7月、Novartisは次世代抗体薬物複合体イノベーションを推進するためにMyricx Bioを最大15億米ドル(前払い11億米ドルを含む)で買収することに合意しました。これらの動きは、標的送達を補完する可能性のあるプラットフォームアクセスと治療モダリティへの重点を示しています。また、差別化された組織標的化、データ、または製造専門知識なしに小規模企業が競争することをより困難にしています。
競争機会は、肝外脂質ナノ粒子送達、大分子の経口ポリマー送達、および金または磁性粒子のセラノスティクス用途に残っています。Natureに報告された膵臓標的脂質ナノ粒子は、新しい開発機会を生み出すことができる臓器選択的研究の種類を示しています。効率的な製剤スクリーニングと生体内分布評価を持つ企業は、初期開発サイクルを短縮できる可能性があります。複雑な製品は一貫した製剤、分析試験、および無菌フィルフィニッシュ操作を必要とするため、製造能力も競争要因です。したがって、ナノ療法市場は送達科学、臨床的証拠、知的財産、およびサプライ信頼性の相互作用によって定義されます。専門企業の広いグループは、到達が困難な組織において明確なパフォーマンスを実証できる場合、依然として競争できます。
ナノ療法業界リーダー
Pfizer Inc.
Johnson & Johnson
Novartis AG
Alnylam Pharmaceuticals, Inc.
Pacira BioSciences, Inc.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:Novartis AGは、Myricx Bioを最大15億米ドル(前払い11億米ドル)で買収することに合意し、HER2およびB7-H3固形腫瘍を標的とするMyricxのNMTiペイロード抗体薬物複合体プラットフォームを推進しました。この取引はNovartisの次世代標的ナノ粒子ペイロード薬物複合体開発における地位を強化するものであり、規制当局の承認を条件として2026年下半期に完了する見込みです。
- 2026年7月:Samsung Biologicsは、PolyPeptide Group AGの100%を取得するために136億スイスフラン(16.5億米ドル)の全額現金公開買付けを発表し、ペプチドベース薬物送達原薬(API)への医薬品受託製造能力を拡大し、米国、欧州、インドにわたる既存の生物製剤および脂質ナノ粒子(LNP)製造能力を補完しました。
- 2026年7月:Atrium TherapeuticsはATR-1072(Corventisプログラム)に対するFDAの治験薬申請(IND)承認を取得しました。これはPRKAG2症候群のフェーズ1/2評価を対象とした心筋細胞送達のためのLNP送達RNA治療薬であり、心臓標的RNAナノ粒子薬物送達における規制上のマイルストーンを示すものであり、2026年末までに最初の患者登録を目標としています。


グローバルナノ療法市場レポートスコープ
レポートのスコープによると、ナノ療法市場とは、ナノテクノロジーベースのシステム(ナノ粒子、ナノキャリア、ナノスケール材料など)を使用して、精度、バイオアベイラビリティ、および標的作用を高めた薬物または治療薬を送達する医療治療を指します。腫瘍学、神経学、感染症、再生医療わたって適用され、副作用を軽減しながら有効性を向上させることを目的としています。
ナノ療法市場は、療法タイプ、適用分野、ナノ材料タイプ、投与経路、流通チャネル、および地域によってセグメント化されています。療法タイプ別では、市場はナノ粒子ベース療法、リポソーム療法、ポリマーナノ粒子療法、ナノクリスタル療法、およびその他の療法タイプにセグメント化されています。適用分野別では、市場は腫瘍学、心血管疾患、神経学的障害、感染症、再生医療、およびその他の適用分野にセグメント化されています。ナノ材料タイプ別では、市場は脂質ベースナノ粒子、ポリマーナノ粒子、無機ナノ粒子、金ナノ粒子、磁性ナノ粒子、およびその他のナノ材料タイプにセグメント化されています。投与経路別では、市場は静脈内投与、経口投与、経皮投与、およびその他の投与経路にセグメント化されています。流通チャネル別では、市場は病院薬局、小売薬局、およびオンライン薬局にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
| ナノ粒子ベース療法 |
| リポソーム療法 |
| ポリマーナノ粒子療法 |
| ナノクリスタル療法 |
| その他の療法タイプ |
| 腫瘍学 |
| 心血管疾患 |
| 神経学的障害 |
| 感染症 |
| 再生医療 |
| その他の適用分野 |
| 脂質ベースナノ粒子 |
| ポリマーナノ粒子 |
| 無機ナノ粒子 |
| 金ナノ粒子 |
| 磁性ナノ粒子 |
| その他のナノ材料タイプ |
| 静脈内投与 |
| 経口投与 |
| 経皮投与 |
| その他の投与経路 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 療法タイプ別 | ナノ粒子ベース療法 | |
| リポソーム療法 | ||
| ポリマーナノ粒子療法 | ||
| ナノクリスタル療法 | ||
| その他の療法タイプ | ||
| 適用分野別 | 腫瘍学 | |
| 心血管疾患 | ||
| 神経学的障害 | ||
| 感染症 | ||
| 再生医療 | ||
| その他の適用分野 | ||
| ナノ材料タイプ別 | 脂質ベースナノ粒子 | |
| ポリマーナノ粒子 | ||
| 無機ナノ粒子 | ||
| 金ナノ粒子 | ||
| 磁性ナノ粒子 | ||
| その他のナノ材料タイプ | ||
| 投与経路別 | 静脈内投与 | |
| 経口投与 | ||
| 経皮投与 | ||
| その他の投与経路 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||


レポートで回答される主要な質問
2031年のナノ療法市場の予測値は?
ナノ療法市場は2025年の5.37 ビリオン 米ドルから2026年には5.83 ビリオン 米ドルへと増加し、CAGR 10.37%で2031年までに9.55 ビリオン 米ドルに達すると予測されています。
最も速く成長すると予測されるナノ療法の適用分野は?
心血管疾患は、標的RNA干渉開発に支えられ、2026年から2031年にかけてCAGR 11.13%で成長すると予測されています。
最も高い成長予測を持つ投与経路は?
経口送達は、製剤研究が消化管バリアに対処するにつれて、2031年までにCAGR 12.24%で成長すると予測されています。
ナノ療法において最も速く成長すると予測される地域は?
アジア太平洋地域は、がんケアのニーズ、研究活動、および製造投資に支えられ、2026年から2031年にかけてCAGR 13.35%で成長すると予測されています。
最終更新日:



