
Taille et part du marché de la logistique de projet au Mexique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.24 Milliards de dollars |
| Taille du Marché (2026) | 1.31 Milliards de dollars |
| Taille du Marché (2031) | 1.69 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.19 % |
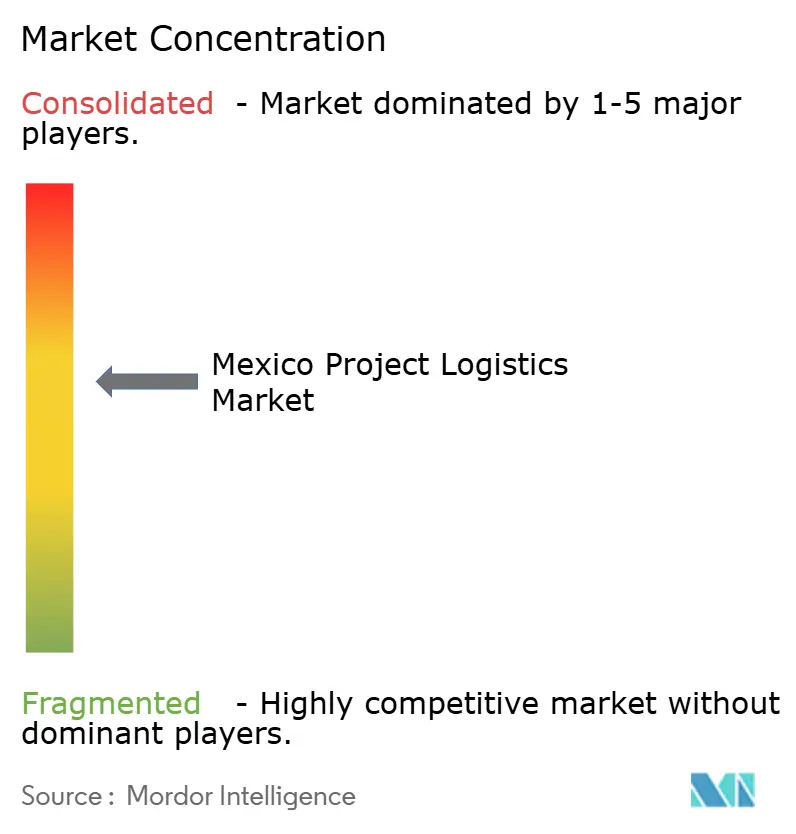
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique de projet au Mexique par Mordor Intelligence
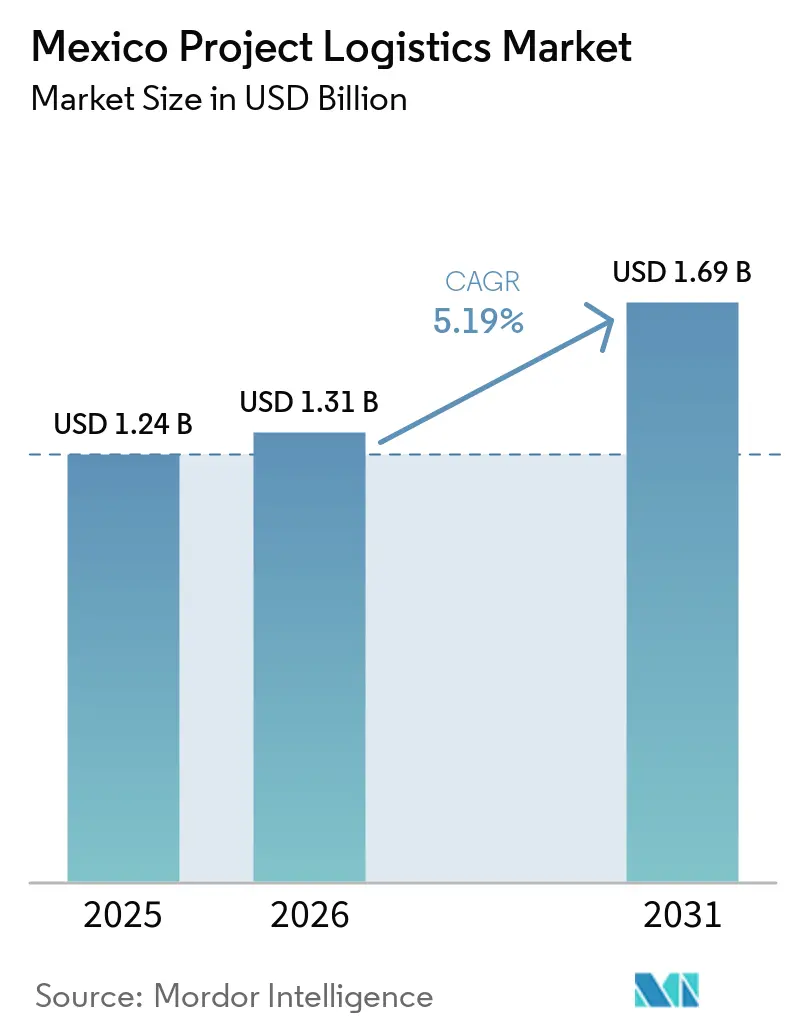
La taille du marché de la logistique de projet au Mexique était évaluée à 1,24 milliard USD en 2025, et devrait croître de 1,31 milliard USD en 2026 pour atteindre 1,69 milliard USD d'ici 2031, à un CAGR de 5,19 % durant la période de prévision (2026-2031).
Les investissements liés au nearshoring augmentent la demande d'importations d'équipements, d'installation d'usines, de modernisation des services publics et de travaux d'expansion ultérieurs. Les projets d'énergie renouvelable et les modernisations du réseau électrique accroissent également le besoin de manutention spécialisée pour les équipements volumineux et sensibles. Les projets de capacité portuaire et frontalière peuvent améliorer le calendrier et la fiabilité des livraisons de projets. Les prestataires qui combinent planification d'itinéraires, permis, transport et coordination sur site peuvent répondre à un plus large éventail de besoins clients. L'exposition aux risques sécuritaires, les retards de permis et l'incertitude liée aux règles commerciales continuent de rendre la connaissance locale des opérations importante sur le marché de la logistique de projet au Mexique.
Points clés du rapport
- Par service, le transport détenait 68,25 % de la part du marché de la logistique de projet au Mexique en 2025, tandis que les services à valeur ajoutée devraient croître à un CAGR de 5,97 % jusqu'en 2031.
- Par mode de transport, le fret routier détenait 51,43 % de la taille du marché de la logistique de projet au Mexique en 2025, tandis que le fret aérien devrait croître à un CAGR de 5,77 % jusqu'en 2031.
- Par type de cargaison, le colis conventionnel (breakbulk) détenait 35,05 % de la part du marché de la logistique de projet au Mexique en 2025, tandis que la cargaison hors gabarit devrait croître à un CAGR de 5,76 % jusqu'en 2031.
- Par secteur d'utilisateur final, la production et le transport d'énergie détenaient 34,28 % de la taille du marché de la logistique de projet au Mexique en 2025, tandis que l'aérospatiale et la défense devraient croître à un CAGR de 6,47 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la logistique de projet au Mexique
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des projets industriels liée au nearshoring | +1.5% | Bajio, Monterrey, Guadalajara et les États frontaliers du nord | Moyen terme (2-4 ans) |
| Cargaison liée aux énergies renouvelables et à la modernisation du réseau électrique | +1.2% | Yucatan, Campeche, Tamaulipas, Oaxaca, et les côtes du Golfe et du Pacifique | Long terme (≥ 4 ans) |
| Expansion de la capacité des ports et des corridors frontaliers | +0.8% | Tamaulipas, Nuevo Leon, Colima, Michoacan et Veracruz | Moyen terme (2-4 ans) |
| Intégration multimodale pour les cargaisons lourdes et hors gabarit | +0.7% | National, axé sur l'isthme de Tehuantepec et les corridors Pacifique-Atlantique | Moyen terme (2-4 ans) |
| Ingénierie d'itinéraires pour la livraison intermédiaire vers les corridors industriels | +0.5% | Corridors du Bajio et pôles manufacturiers du nord | Court terme (≤ 2 ans) |
| Adoption des permis numériques, des études d'itinéraires et des tours de contrôle de projets | +0.4% | National | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion des projets industriels liée au nearshoring
La demande sur le marché de la logistique de projet au Mexique est soutenue par de nouvelles usines qui nécessitent bien plus qu'une livraison initiale de machines importées. La mise en service des usines est suivie de modules d'extension, de travaux sur les services publics, d'ajouts de lignes de production et de la construction de parcs fournisseurs à proximité. Ces activités peuvent prolonger le besoin logistique sur plusieurs années après une décision d'investissement et créer des emplois distincts à différentes étapes du projet. L'AMPIP a signalé 82 parcs industriels en construction et 491 parcs en exploitation, qui accueillaient ensemble plus de 4 000 entreprises sur plus de 90 millions de mètres carrés de surface construite[1]. Le pipeline nécessite la livraison d'équipements lourds, de structures modulaires, de matériaux pour services publics et de composants d'installation spécialisés à travers des corridors manufacturiers établis et émergents. Le regroupement de fournisseurs à Bajio, Monterrey et Guadalajara crée également des expéditions spécialisées de plus petite taille qui nécessitent tout de même une planification d'itinéraires, un accès fiable aux sites et une conformité réglementaire.
Cargaison liée aux énergies renouvelables et à la modernisation du réseau électrique
Le marché de la logistique de projet au Mexique fait face à des exigences de plus en plus complexes en matière de cargaison énergétique, les systèmes de stockage d'énergie par batteries venant s'ajouter aux mouvements d'éoliennes et de transformateurs. L'appel d'offres à développement mixte de juin 2026 a attribué 7,41 GW de capacité renouvelable, et le cadre de planification applicable exige que les projets incluent un stockage de batteries à l'échelle du réseau[2]. Les unités de batteries nécessitent une gestion de la température, une manutention soigneuse et une planification du transport des équipements, en plus des besoins établis pour les cargaisons éoliennes et de réseau. Le projet solaire La Esperanza à Campeche a débuté sa construction en août 2026 avec une centrale solaire de 420 MWdc et un système de stockage de 150 MW. Sa localisation péninsulaire accroît la nécessité d'examiner l'accès terrestre, la mise en place des équipements et les modalités de livraison finale avant que la cargaison n'atteigne le port. Le Plan de développement du secteur électrique 2025-2039 de la SENER prévoit 19 954 MW d'ajouts renouvelables et 5 000 MW de stockage d'ici 2030, offrant aux opérateurs une base plus claire pour la planification de capacité à long terme.
Expansion de la capacité des ports et des corridors frontaliers
Les investissements dans les ports et les frontières peuvent réduire les retards qui affectent le calendrier des livraisons spécialisées sur le marché de la logistique de projet au Mexique. Tamaulipas a entamé la construction de l'extension du World Trade Bridge à Nuevo Laredo au cours du second semestre 2026. Le passage est prévu pour passer de 8 à 18 voies de fret commercial, ce qui peut améliorer la capacité à un point de connexion clé pour le fret industriel. Les autorités de Tamaulipas estiment que le corridor gère 50 % du transport de cargaison du Mexique. APM Terminals s'est engagé à investir plus de 350 millions USD pour faire avancer la Phase III à Lazaro Cardenas en réponse à la congestion à Manzanillo. Cet investissement souligne que la capacité des infrastructures constitue une contrainte sur la rapidité avec laquelle les réseaux de fret peuvent soutenir de nouvelles usines, des projets énergétiques et des mouvements de cargaison de projet.
Intégration multimodale pour les cargaisons lourdes et hors gabarit
Le Corridor interocéanique de l'isthme de Tehuantepec a démarré ses opérations complètes en 2026 avec une liaison ferroviaire de 1 200 kilomètres entre Salina Cruz et Coatzacoalcos. L'itinéraire crée une option supplémentaire pour les cargaisons de projet à destination du sud et du sud-est du Mexique, où les choix de transport étaient plus limités. Les pôles de développement le long du corridor sont destinés à soutenir les activités automobiles, énergétiques, des semi-conducteurs et pharmaceutiques. Chaque site peut nécessiter des équipements entrants, des livraisons sur site et un soutien logistique au fur et à mesure de l'avancement de la construction et de la mise en service. CMA CGM a également lancé un service de train bloc reliant Lazaro Cardenas, Manzanillo, Veracruz et des destinations intérieures. Ses 4 départs hebdomadaires visent à réduire le temps d'immobilisation en port et à offrir des fenêtres de transit plus prévisibles pour les cargaisons ayant des calendriers de projet fixes.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité des permis et des autorisations multi-juridictionnels | -0.7% | National, plus aiguë dans les chevauchements d'autorités du centre et du sud | Moyen terme (2-4 ans) |
| Infrastructure de levage lourd limitée en dehors des corridors principaux | -0.5% | Sud du Mexique et corridors secondaires en dehors de Monterrey, du Bajio et des pôles portuaires du Pacifique | Long terme (≥ 4 ans) |
| Contraintes liées aux routes, ponts et interférences avec les services publics pour la livraison intermédiaire | -0.4% | National, concentré dans les corridors ruraux, montagneux et urbains secondaires | Court terme (≤ 2 ans) |
| Volatilité des calendriers liée à la sécurité, aux détentions et aux conditions météorologiques | -0.6% | Centre du Mexique et Bajio pour la sécurité, côte du Golfe et péninsule du Yucatan pour les conditions météorologiques | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Complexité des permis et des autorisations multi-juridictionnels
Le marché de la logistique de projet au Mexique opère dans un système de délivrance de permis qui implique des autorités fédérales, étatiques et municipales. La SICT délivre des permis généraux pour le transport hors gabarit et en surpoids, tandis que les agences étatiques gèrent les approbations d'itinéraires et les municipalités peuvent contrôler des sections routières spécifiques. La procédure peut retarder les mouvements qui traversent plusieurs juridictions, car les autorisations, les informations techniques et les conditions locales doivent être traitées dans l'ordre. Les charges supérieures à 90 tonnes métriques nécessitent généralement 45 à 60 jours pour les permis, les études d'itinéraires, les évaluations de ponts et les autorisations de services publics. Les opérateurs doivent également tenir compte des suspensions de permis pendant les périodes de vacances, notamment Noël et la Semaine Sainte, lors de la préparation d'un calendrier de livraison. Les États industriels du nord disposent souvent de relations opérationnelles plus établies, tandis que les itinéraires du centre et du sud peuvent comporter une charge administrative plus élevée.
Volatilité des calendriers liée à la sécurité, aux détentions et aux conditions météorologiques
Un retard impliquant un transformateur, une nacelle de turbine ou un réacteur peut interrompre un calendrier de construction bien au-delà de la valeur de la cargaison elle-même. Selon un rapport de mars 2026, le vol de cargaison a causé une perte économique annuelle de 7 milliards MXN (389,41 millions USD) au Mexique[3]. Le programme Zéro vol de transport de cargaison de la Garde nationale a utilisé des tours d'inspection de véhicules sur certains itinéraires pour soutenir la surveillance et l'application de la loi. La couverture est concentrée sur les grandes autoroutes, tandis que les sites énergétiques et industriels éloignés peuvent dépendre de routes secondaires offrant moins de protections. Les cyclones tropicaux peuvent perturber les calendriers de déchargement dans les ports de la côte du Golfe, et les températures élevées peuvent restreindre les mouvements de transport lourd pendant les périodes plus chaudes. Les propriétaires de projets s'attendent donc de plus en plus à ce que des itinéraires alternatifs, des marges de calendrier et une surveillance de la cargaison fassent partie d'un plan de livraison plutôt que d'être des services optionnels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service : le transport domine le chiffre d'affaires actuel tandis que les services à valeur ajoutée se développent
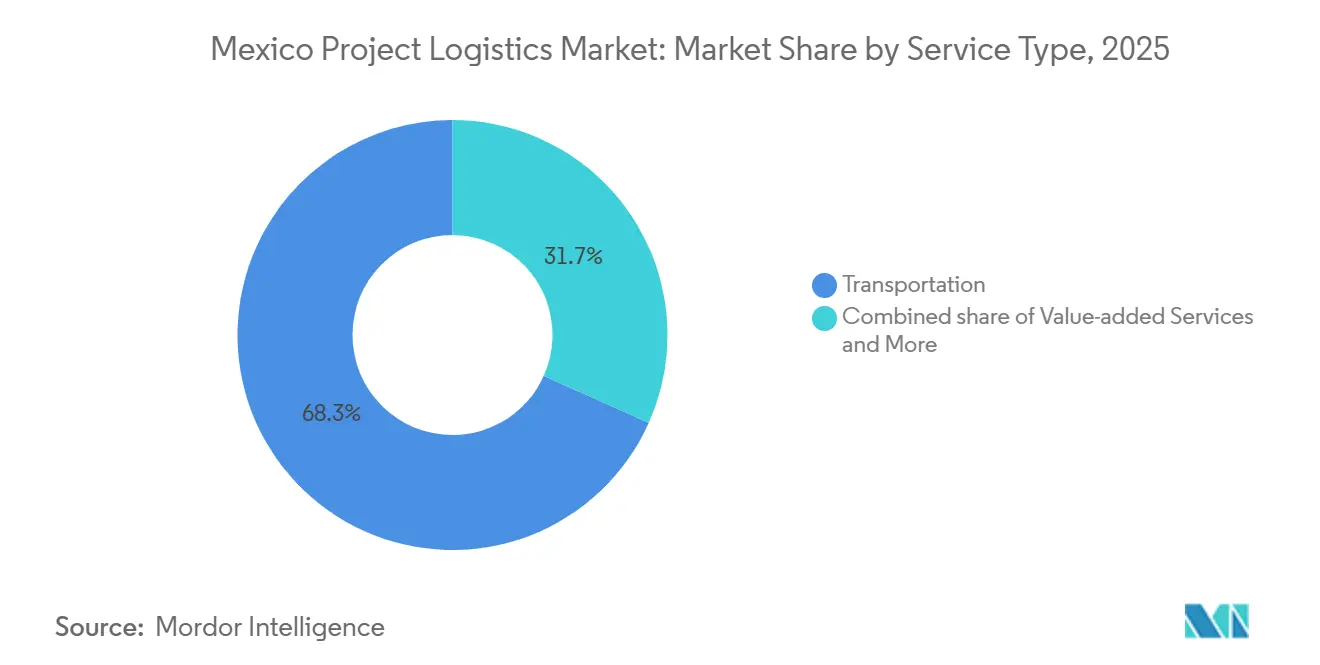
Le transport détenait 68,25 % de la part du marché de la logistique de projet au Mexique en 2025 et est resté la plus grande composante de service du marché de la logistique de projet au Mexique. Sa position reflète le coût, l'effort de planification et les équipements spécialisés nécessaires pour déplacer des cargaisons techniques d'un port vers un site de projet. Le transport routier est central car les corridors autoroutiers relient les ports en eaux profondes aux parcs industriels intérieurs, tandis que les charges hors gabarit nécessitent des permis et des opérateurs expérimentés. Le rail a gagné en importance lorsque le Corridor interocéanique est entré en service au début de 2026 et a créé un itinéraire entre les côtes Pacifique et du Golfe. Les voies maritimes et fluviales intérieures jouent un rôle d'entrée à Manzanillo, Altamira, Lazaro Cardenas et Veracruz, où l'état et le calendrier du déchargement des cargaisons déterminent les travaux de livraison ultérieurs.
Les services à valeur ajoutée devraient croître à un CAGR de 5,97 % de 2026 à 2031. Les propriétaires de projets recherchent des contrats qui intègrent le transport, l'ingénierie d'itinéraires, la gestion douanière, la surveillance des cargaisons et la coordination sur site dans un seul arrangement de service. Ce modèle réduit la nécessité pour les clients de gérer plusieurs prestataires lors d'un déplacement d'équipement sensible au temps et aligne la responsabilité de livraison sur les jalons du projet. Ferrovalle a sélectionné la plateforme Syncrotess Optimization Plus d'INFORM pour la gestion de parc intelligent à son hub intermodal de Mexico en septembre 2026. Le déploiement montre que le contrôle coordonné des cargaisons, incluant la visibilité sur les activités ferroviaires et de parc, devient une exigence pratique pour les projets complexes.

Par mode de transport : le transport routier domine tandis que le fret aérien gagne en importance
Le fret routier détenait 51,43 % de la taille du marché de la logistique de projet au Mexique en 2025, ce qui en fait le mode de transport dominant sur le marché de la logistique de projet au Mexique. La plupart des grandes cargaisons déchargées dans un port maritime doivent effectuer leur dernier tronçon par route, car les usines de fabrication, les installations énergétiques et les sites d'infrastructure sont généralement à l'intérieur des terres. Les opérateurs utilisent des transporteurs modulaires automoteurs, des convois à plateau surbaissé et des remorques spécialisées pour s'adapter au poids, aux dimensions et aux conditions routières de chaque expédition. Les mouvements routiers font face à des exigences de permis contraignantes, car des approbations fédérales et étatiques peuvent toutes deux être nécessaires, et les travaux d'itinéraires peuvent inclure des évaluations de ponts et de services publics. La capacité établie de gestion des permis et l'expérience opérationnelle locale restent donc des avantages pratiques pour les prestataires desservant ce mode.
Le fret aérien devrait croître à un CAGR de 5,77 % de 2026 à 2031. La fabrication aérospatiale et de défense nécessite une garde documentée, une manutention contrôlée et des délais de transit courts pour les pièces de précision circulant entre les clusters de production mexicains et les clients aux États-Unis. Queretaro, Chihuahua, Baja California, Sonora et Nuevo Leon soutiennent ces flux sensibles au temps, car le mix de cargaison comprend davantage de composants de moteurs et de pièces rotatives de haute précision. Les voies maritimes et fluviales intérieures restent essentielles pour les nacelles d'éoliennes, les transformateurs et les équipements d'usines modulaires, car les ports constituent le point de départ de la séquence plus large de cargaison de projet. DSV a déployé des camions électriques sur l'itinéraire Dallas-Laredo au début de 2026, indiquant une première évolution vers des opérations routières à moindres émissions sur une importante passerelle transfrontalière.
Par type de cargaison : le colis conventionnel occupe la première position tandis que la cargaison hors gabarit croît
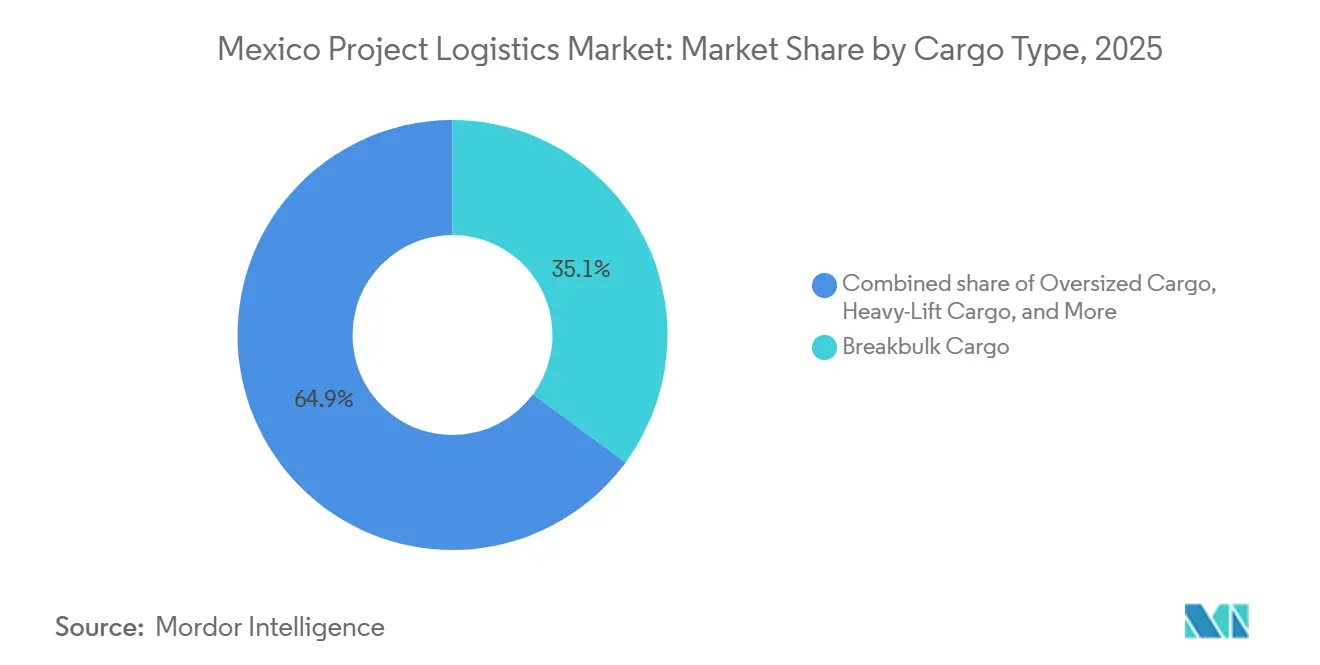
Le colis conventionnel (breakbulk) détenait 35,05 % de la part du marché de la logistique de projet au Mexique en 2025, lui conférant la première position par type de cargaison sur le marché de la logistique de projet au Mexique. Les presses industrielles, les colonnes de traitement, les échangeurs de chaleur, les modules sur châssis et les pylônes de transmission ne peuvent souvent pas être conteneurisés et nécessitent un déchargement spécialisé à quai et des travaux de grue de rive. Chaque charge nécessite également un plan de transport terrestre conçu sur mesure tenant compte des dimensions, du poids, de l'accès routier et des conditions de livraison sur le site du projet. Le nearshoring et la construction énergétique créent des mouvements récurrents de colis conventionnels dans les chaînes d'approvisionnement industrielles, électriques et offshore. Le projet pétrolier ultra-profond Trion nécessite que des équipements offshore transitent par Altamira en 2026, tandis que les travaux de levage lourd comprennent également le positionnement de réacteurs, de modules de compresseurs et de groupes turbine-générateur.
La cargaison hors gabarit devrait croître à un CAGR de 5,76 % de 2026 à 2031. Les pales d'éoliennes mesurant 60 à 70 mètres et les nacelles pesant plus de 100 tonnes métriques exercent une pression supplémentaire sur la manutention portuaire, l'accès routier et l'ingénierie d'itinéraires. Le parc éolien Dolores à Nuevo Leon a reçu des pales de 65 mètres en novembre 2025 via des ports du Texas avant livraison sous permis multi-agences. L'appel d'offres renouvelable de 2026 crée des mouvements planifiés supplémentaires au Yucatan, à Tamaulipas, à Oaxaca et à Campeche, où la capacité de transport lourd établie est plus limitée. Les prestataires qui préparent les études d'itinéraires, les plans de services publics, les permis, la mise en place et les calendriers de livraison avant l'arrivée des équipements peuvent mieux gérer ces projets.
Par secteur d'utilisateur final : l'énergie domine la demande tandis que l'aérospatiale et la défense connaissent la croissance la plus rapide
La production et le transport d'énergie détenaient 34,28 % du chiffre d'affaires en 2025, dominant la demande des utilisateurs finaux sur le marché de la logistique de projet au Mexique. Les développements renouvelables, la modernisation du réseau, les projets GNL et la maintenance pétrolière et gazière nécessitent chacun un soutien spécialisé pour les cargaisons et requièrent fréquemment des procédures de manutention et de sécurité différentes. Sempra Infrastructure a expédié sa première cargaison de GNL depuis la Phase 1 d'ECA LNG à Ensenada en juillet 2026, après un projet nécessitant la livraison d'équipements cryogéniques et des opérations maritimes. Les travaux de génie civil ont également débuté pour le projet GNL d'URSUS Energy dans le pôle de développement de Coatzacoalcos II au début de 2026, ajoutant un futur point de cargaison dans le sud du Mexique. Les programmes de construction et d'infrastructure fournissent des travaux connexes à travers les modernisations portuaires, les projets routiers, les installations de services publics et le développement de parcs industriels.
L'aérospatiale et la défense devraient croître à un CAGR de 6,47 % de 2026 à 2031. Les clusters à Queretaro, Chihuahua, Baja California, Sonora et Nuevo Leon servent des entreprises telles que GE Aerospace, Airbus, Bombardier et Safran. Ces opérations nécessitent une manutention de précision, des contrôles qualité documentés et la conformité aux exigences aérospatiales et de défense, ce qui favorise des arrangements de transport soigneusement gérés. GE Aerospace a investi 44,7 millions USD dans ses installations d'Hermosillo et de Saltillo en 2026, tandis que la mise en service et l'expansion des usines soutiennent également la demande des clients manufacturiers. Le pétrole, le gaz et les mines continuent de générer des besoins en colis conventionnels et en levage lourd pour les travaux de maintenance, d'exploration et de développement offshore.
Analyse géographique
Le nord du Mexique est la zone de logistique de projet la plus développée du pays, soutenue par une forte concentration d'investissements manufacturiers et d'activités de fret transfrontalier. Le corridor Monterrey-Saltillo soutient l'expansion automobile et de l'industrie lourde, qui nécessite des livraisons de machines et une coordination des permis. Le passage Laredo-Nuevo Laredo gère 50 % du transport de cargaison du Mexique et constitue une passerelle centrale pour le marché de la logistique de projet au Mexique. La construction de l'extension du World Trade Bridge à 18 voies commerciales a débuté au second semestre 2026, et les travaux pourraient soulager la pression sur un passage très fréquenté et essentiel aux projets transfrontaliers[4]. Baja California ajoute un itinéraire côtier Pacifique pour les cargaisons aérospatiales, le soutien au GNL et les travaux liés aux ports.
La région du Bajio comprend Queretaro, Guanajuato, Aguascalientes et San Luis Potosi. Elle a attiré des investissements manufacturiers soutenus et de nouvelles constructions de parcs industriels, tandis que le pipeline de 82 projets de l'AMPIP crée des travaux de livraison pour les équipements modulaires, les lignes de production et les installations de services publics. Ces expéditions peuvent alimenter le marché de la logistique de projet au Mexique au fur et à mesure que les installations passent de la construction à la mise en service. Guadalajara ajoute une demande de transport contrôlé d'équipements de salles blanches, d'infrastructures de serveurs et d'électronique de haute valeur. Mexico et l'État de Mexico environnant nécessitent une planification complexe de livraison urbaine et constituent également une zone de forte concentration de vols de cargaison.
La côte du Golfe et les régions du sud-est sont centrées sur Veracruz, Altamira-Tampico et l'isthme de Tehuantepec. Elles soutiennent les activités pétrolières, gazières, GNL et d'infrastructure énergétique qui nécessitent le déplacement de grands composants des ports vers des sites difficiles d'accès. Le Corridor interocéanique a amélioré l'accès à Oaxaca, Chiapas, Tabasco et Veracruz en 2026, et ses pôles de développement sont destinés à attirer des investissements dans les secteurs de l'énergie, de l'automobile et de la pharmacie. Maersk a ouvert un hub logistique intégré à Guadalajara en mars 2026 pour renforcer les mouvements depuis les points d'entrée du Pacifique vers les destinations intérieures, tandis que Campeche et le Yucatan connaissent une nouvelle demande avec l'expansion du développement des énergies renouvelables.
Paysage concurrentiel
Le marché de la logistique de projet au Mexique est modérément concentré. Les prestataires multimodaux mondiaux sont en concurrence avec des spécialistes nationaux du transport lourd. Les entreprises nationales disposent souvent d'une connaissance locale des permis, de relations établies sur les corridors et d'équipements spécialisés qui peuvent prendre des années à développer et sont difficiles à remplacer rapidement. Les prestataires mondiaux développent des capacités d'entreposage, transfrontalières et des plateformes multimodales. Leur objectif est d'offrir un arrangement de service plus large aux clients qui préfèrent un prestataire unique.
A.P. Moller-Maersk a ouvert un dépôt logistique près du port de Manzanillo en décembre 2025. Le site couvre 31 000 mètres carrés et est conçu pour réduire les goulots d'étranglement de la première et de la dernière livraison. Maersk a également développé un hub logistique intégré à Guadalajara en mars 2026, reliant les passerelles du Pacifique aux destinations industrielles intérieures. L'accord de septembre 2026 de Ferrovalle avec INFORM a ajouté la gestion de parc intelligent à son hub intermodal de Mexico. L'arrangement soutient une meilleure coordination des mouvements de fret ferroviaire et des opérations sur site.
Les spécialistes nationaux modernisent leurs équipements avec des portiques hydrauliques, des transporteurs modulaires automoteurs et des configurations à 48 essieux. Ces outils soutiennent le gréage en usine et les mouvements complexes sur les corridors, et les intégrateurs mondiaux peuvent encore sous-traiter ces travaux à forte intensité d'ingénierie. Le suivi GPS et les dashcams sont des fonctionnalités de base, tandis que les données sur les risques d'itinéraires, l'état des permis, la météo et l'état des cargaisons sont regroupées via des systèmes de contrôle numérique. Les arrangements de dédouanement anticipé peuvent également réduire le temps d'immobilisation en port. Les pôles de développement du sud et la ceinture renouvelable du Yucatan restent des zones où les prestataires peuvent développer une capacité locale avant que les attributions de projets ne créent une demande plus importante.
Leaders du secteur de la logistique de projet au Mexique
-
A.P. Moller - Maersk
-
DHL Group
-
Kuehne+Nagel International AG
-
DSV A/S
-
GEODIS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2026 : CMA CGM a accepté d'acquérir FedEx Supply Chain. La transaction pourrait presque tripler l'empreinte logistique contractuelle nord-américaine de CEVA Logistics en ajoutant environ 150 entrepôts et 20 000 employés sur plus de 240 sites, renforçant la capacité de CMA CGM à servir le pipeline de projets industriels liés au nearshoring au Mexique avec une logistique intégrée de l'océan à l'intérieur des terres.
- Février 2026 : DHL Supply Chain a conclu une alliance stratégique de cinq ans avec Robust.AI pour déployer des robots collaboratifs Carter dans ses opérations de logistique de détail au Mexique. Il s'agissait du premier déploiement de cette technologie robotique dans les opérations latino-américaines de DHL et a établi l'infrastructure pour une expansion plus large de l'automatisation robotique dans la région des Amériques.
- Décembre 2025 : A.P. Moller – Maersk a inauguré un dépôt logistique de 15 millions USD couvrant 31 000 mètres carrés près du port de Manzanillo. L'installation a été conçue pour réduire les goulots d'étranglement de la première et de la dernière livraison entre le port à conteneurs le plus fréquenté du Mexique et ses corridors de distribution industrielle intérieurs.
- Mai 2025 : Tradelossa a achevé le transport d'un transformateur de puissance de 282 tonnes depuis le port d'Altamira, Tamaulipas, vers une installation client à Apodaca, Nuevo Leon. L'opération a utilisé une configuration à 48 essieux avec un système de poutre-pont girder Faktor 5 sur 450 kilomètres, démontrant les capacités d'ingénierie que les spécialistes nationaux mexicains du transport lourd apportent aux projets d'infrastructure énergétique critiques.
Périmètre du rapport sur le marché de la logistique de projet au Mexique
| Transport | Route |
| Rail | |
| Air | |
| Voies maritimes et fluviales intérieures | |
| Entreposage, distribution et gestion des stocks | |
| Services à valeur ajoutée |
| Cargaison hors gabarit |
| Cargaison lourde |
| Cargaison en colis conventionnel |
| Autres |
| Pétrole et gaz, mines et carrières |
| Production et transport d'énergie (inclut les énergies renouvelables) |
| Construction et infrastructure |
| Fabrication et usines industrielles |
| Aérospatiale et défense |
| Autres (maritime et construction navale, télécommunications, etc.) |
| Par service | Transport | Route |
| Rail | ||
| Air | ||
| Voies maritimes et fluviales intérieures | ||
| Entreposage, distribution et gestion des stocks | ||
| Services à valeur ajoutée | ||
| Par type de cargaison | Cargaison hors gabarit | |
| Cargaison lourde | ||
| Cargaison en colis conventionnel | ||
| Autres | ||
| Par secteur d'utilisateur final | Pétrole et gaz, mines et carrières | |
| Production et transport d'énergie (inclut les énergies renouvelables) | ||
| Construction et infrastructure | ||
| Fabrication et usines industrielles | ||
| Aérospatiale et défense | ||
| Autres (maritime et construction navale, télécommunications, etc.) |
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché de la logistique de projet au Mexique d'ici 2031 ?
Le marché de la logistique de projet au Mexique devrait atteindre 1,69 milliard USD d'ici 2031, contre 1,31 milliard USD en 2026. Les prévisions reflètent un CAGR de 5,19 % durant 2026-2031.
Qu'est-ce qui stimule la demande de services de logistique de projet au Mexique ?
Le nearshoring, les projets d'énergie renouvelable, les investissements dans le réseau électrique et les améliorations portuaires et frontalières augmentent la demande de services de cargaison spécialisés.
Quel segment de service domine le chiffre d'affaires de la logistique de projet au Mexique ?
Le transport a dominé avec une part de chiffre d'affaires de 68,25 % en 2025, car les cargaisons de projet nécessitent un acheminement technique des ports vers les sites finaux.
Quel mode de transport joue le rôle le plus important au Mexique ?
Le fret routier détenait une part de 51,43 % en 2025, car la plupart des équipements hors gabarit nécessitent une livraison routière vers les installations intérieures.
Quel secteur d'utilisateur final présente la plus forte demande pour ces services ?
La production et le transport d'énergie ont dominé avec une part de chiffre d'affaires de 34,28 % en 2025, soutenue par les projets d'électricité, de réseau, de GNL et de pétrole et gaz.
Quels sont les principaux défis opérationnels pour les prestataires au Mexique ?
La coordination des permis, la sécurité des cargaisons, les contraintes routières et les perturbations météorologiques peuvent affecter le calendrier des livraisons et la planification des projets.