
Tamanho e Participação do Mercado de Logística de Projetos no México
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 1.24 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.31 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.69 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.19 % |
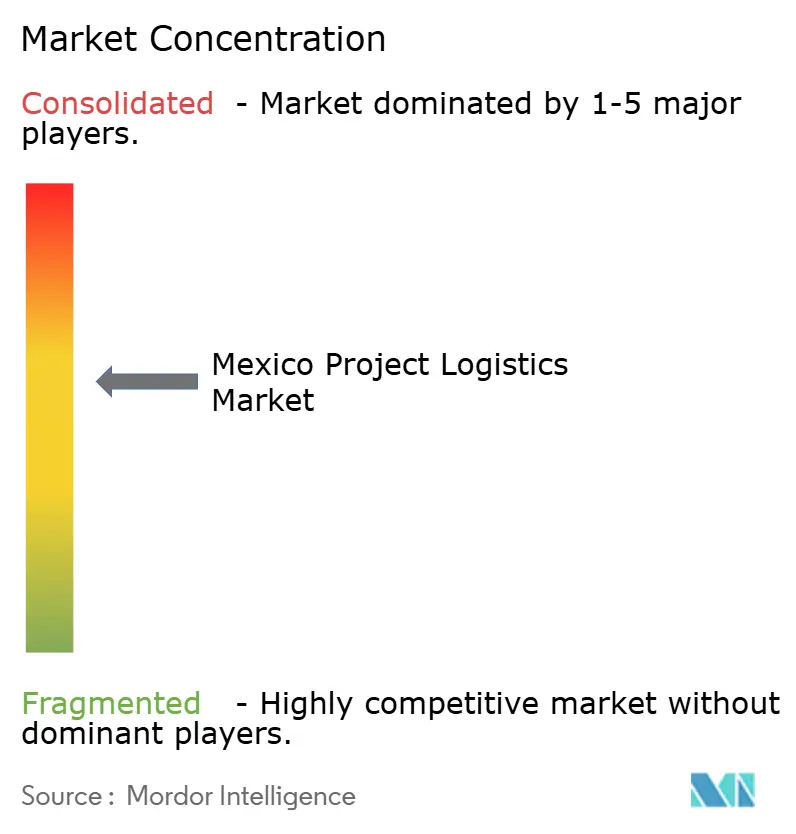
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística de Projetos no México por Mordor Intelligence
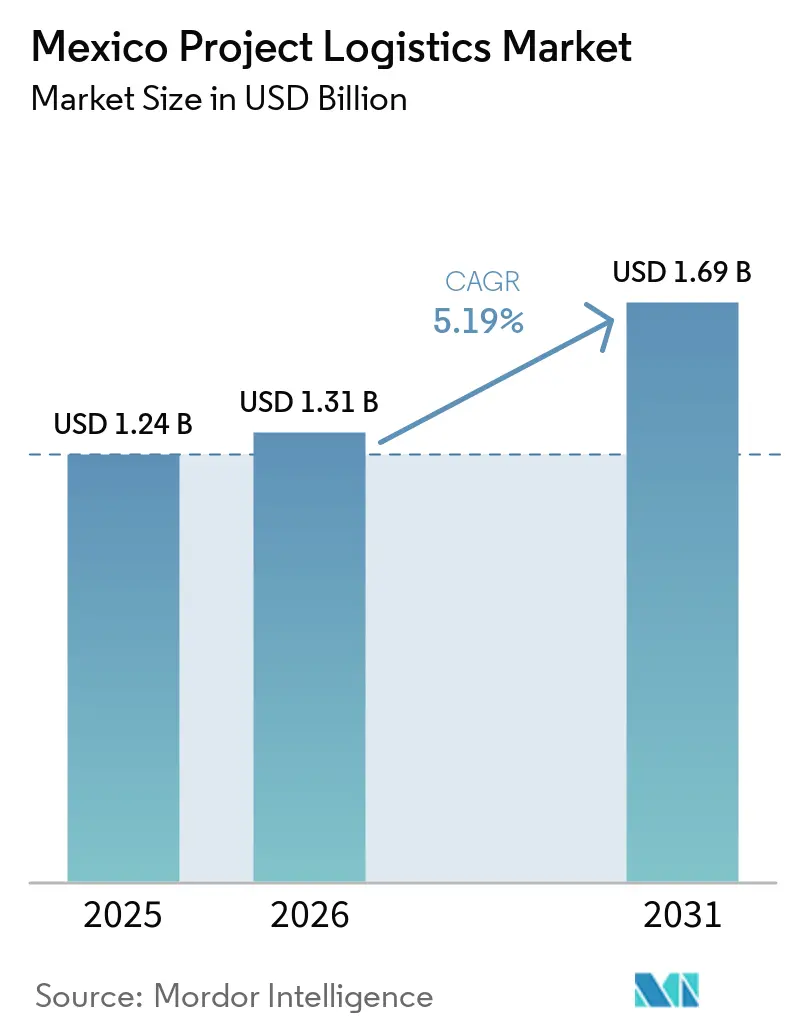
O tamanho do mercado de logística de projetos no México foi avaliado em 1,24 bilhões de USD em 2025, e estima-se que cresça de 1,31 bilhões de USD em 2026 para atingir 1,69 bilhões de USD até 2031, a um CAGR de 5,19% durante o período de previsão (2026-2031).
O investimento em nearshoring está aumentando a demanda por importações de equipamentos, instalação de plantas industriais, melhorias em serviços públicos e trabalhos de expansão posteriores. Projetos de energia renovável e modernização da rede elétrica também estão aumentando a necessidade de manuseio especializado de equipamentos grandes e sensíveis. Projetos de ampliação da capacidade portuária e de fronteira podem melhorar o prazo e a confiabilidade das entregas de projetos. Prestadores que combinam planejamento de rotas, licenças, transporte e coordenação no local podem atender a um conjunto mais amplo de necessidades dos clientes. A exposição a riscos de segurança, atrasos em licenças e incertezas nas regras comerciais continuam tornando o conhecimento operacional local importante no mercado de logística de projetos no México.
Principais Conclusões do Relatório
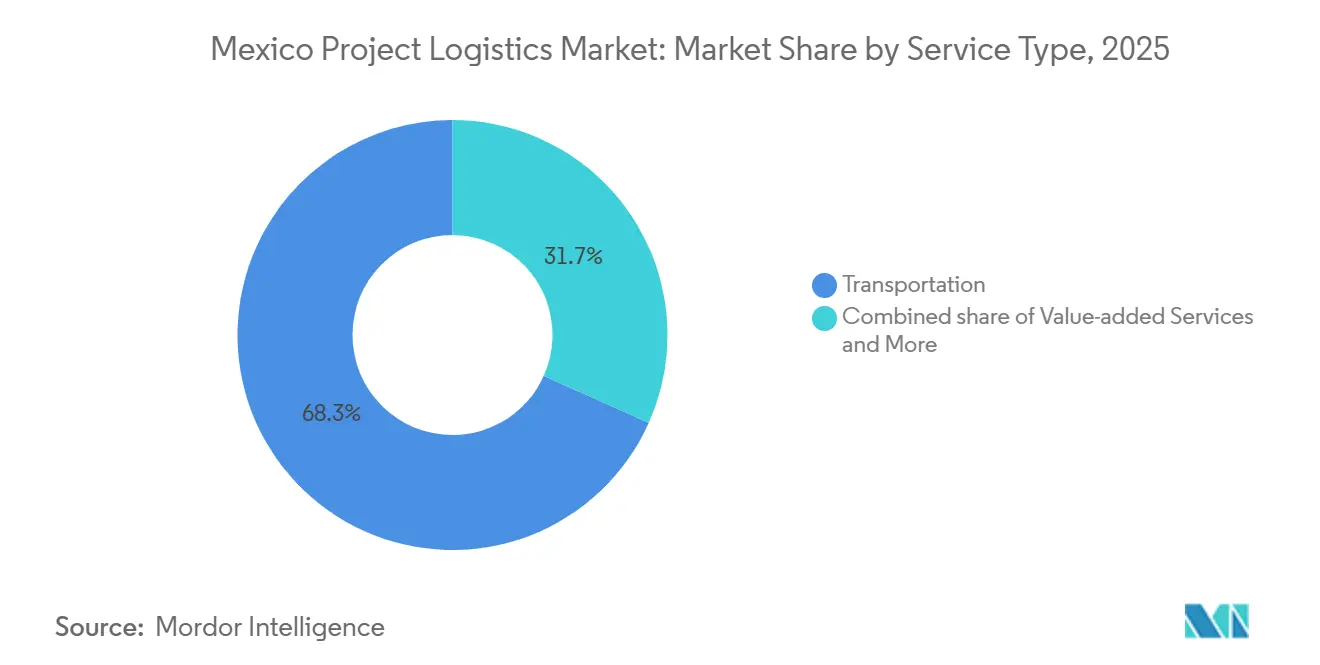
- Por serviço, o transporte deteve 68,25% da participação do mercado de logística de projetos no México em 2025, enquanto os serviços de valor agregado têm previsão de crescer a um CAGR de 5,97% até 2031.
- Por modal de transporte, o frete rodoviário deteve 51,43% do tamanho do mercado de logística de projetos no México em 2025, enquanto o frete aéreo tem previsão de crescer a um CAGR de 5,77% até 2031.
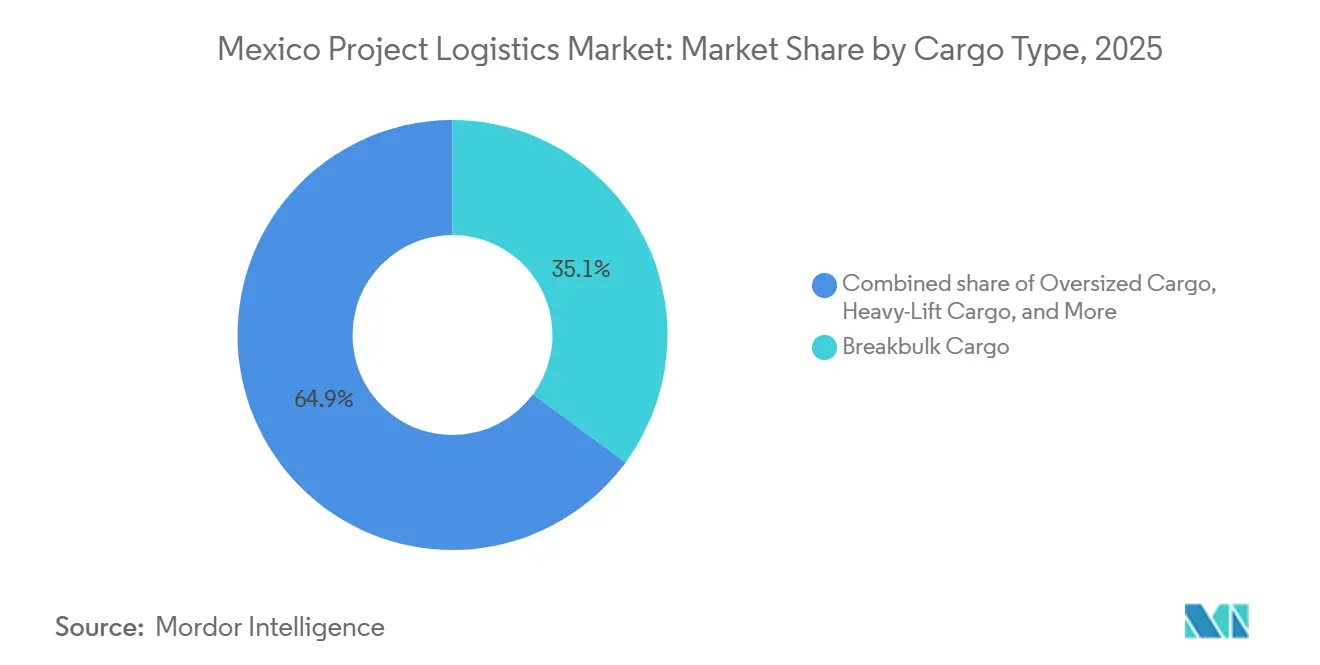
- Por tipo de carga, a carga fracionada (breakbulk) deteve 35,05% da participação do mercado de logística de projetos no México em 2025, enquanto a carga superdimensionada tem previsão de crescer a um CAGR de 5,76% até 2031.
- Por setor de usuário final, a geração e transmissão de energia deteve 34,28% do tamanho do mercado de logística de projetos no México em 2025, enquanto o setor aeroespacial e de defesa tem previsão de crescer a um CAGR de 6,47% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Logística de Projetos no México
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Projetos Industriais Impulsionada pelo Nearshoring | +1.5% | Bajio, Monterrey, Guadalajara e estados da fronteira norte | Médio prazo (2-4 anos) |
| Carga de Energia Renovável e Modernização da Rede Elétrica | +1.2% | Yucatán, Campeche, Tamaulipas, Oaxaca e costas do Golfo e do Pacífico | Longo prazo (≥ 4 anos) |
| Expansão da Capacidade Portuária e dos Corredores de Fronteira | +0.8% | Tamaulipas, Nuevo León, Colima, Michoacán e Veracruz | Médio prazo (2-4 anos) |
| Integração Multimodal para Cargas Pesadas e Superdimensionadas | +0.7% | Nacional, com foco no Istmo de Tehuantepec e nos corredores Pacífico-Atlântico | Médio prazo (2-4 anos) |
| Engenharia de Rotas de Última Milha para Corredores Industriais | +0.5% | Corredores do Bajio e polos de manufatura do norte | Curto prazo (≤ 2 anos) |
| Adoção de Licenças Digitais, Levantamento de Rotas e Torre de Controle de Projetos | +0.4% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Projetos Industriais Impulsionada pelo Nearshoring
A demanda do mercado de logística de projetos no México é sustentada por novas fábricas que requerem mais do que uma entrega inicial de maquinário importado. O comissionamento de fábricas é seguido por módulos de expansão, obras de utilidades, adições de linhas de produção e construção de parques de fornecedores nas proximidades. Essas atividades podem estender a necessidade logística por vários anos após uma decisão de investimento e criar demandas distintas em diferentes etapas do projeto. A AMPIP reportou 82 parques industriais em construção e 491 parques em operação, que juntos abrigavam mais de 4.000 empresas em mais de 90 milhões de metros quadrados de área construída[1]. O pipeline requer a entrega de equipamentos pesados, estruturas modulares, materiais de utilidades e componentes de instalação especializados ao longo de corredores de manufatura estabelecidos e emergentes. O agrupamento de fornecedores no Bajio, Monterrey e Guadalajara também cria remessas especializadas menores que ainda requerem planejamento de rotas, acesso confiável ao local e conformidade regulatória.
Carga de Energia Renovável e Modernização da Rede Elétrica
O mercado de logística de projetos no México está ganhando uma necessidade de carga de energia mais complexa à medida que os sistemas de armazenamento de energia em baterias se juntam aos movimentos de turbinas eólicas e transformadores. A licitação de desenvolvimento misto de junho de 2026 adjudicou 7,41 GW de capacidade renovável, e o marco de planejamento aplicável exige que os projetos incluam armazenamento de energia em baterias em escala de rede[2]. As unidades de bateria requerem gestão de temperatura, manuseio cuidadoso e planejamento de transporte de equipamentos, além das necessidades já estabelecidas de carga eólica e de rede elétrica. O projeto solar La Esperanza, em Campeche, iniciou a construção em agosto de 2026 com uma usina solar de 420 MWdc e um sistema de armazenamento de 150 MW. Sua localização peninsular aumenta a necessidade de revisar o acesso terrestre, a preparação de equipamentos e os arranjos de entrega final antes que a carga chegue ao porto. O Plano de Desenvolvimento do Setor Elétrico da SENER para 2025-2039 prevê 19.954 MW de adições renováveis e 5.000 MW de armazenamento até 2030, oferecendo aos operadores uma base mais clara para o planejamento de capacidade de longo prazo.
Expansão da Capacidade Portuária e dos Corredores de Fronteira
O investimento em fronteiras e portos pode reduzir os atrasos que afetam o prazo das entregas especializadas no mercado de logística de projetos no México. Tamaulipas iniciou a construção da expansão da Ponte do Comércio Mundial em Nuevo Laredo durante o segundo semestre de 2026. A travessia está planejada para aumentar de 8 para 18 faixas de carga comercial, o que pode melhorar a capacidade em uma conexão fundamental para o frete industrial. Autoridades de Tamaulipas estimam que o corredor movimenta 50% do transporte de carga do México. A APM Terminals comprometeu mais de 350 milhões de USD para avançar a Fase III em Lázaro Cárdenas em resposta ao congestionamento em Manzanillo. O investimento aponta para a capacidade de infraestrutura como um fator limitante na velocidade com que as redes de frete podem apoiar novas fábricas, projetos de energia e movimentos de carga de projetos.
Integração Multimodal para Cargas Pesadas e Superdimensionadas
O Corredor Interoceânico do Istmo de Tehuantepec iniciou operações plenas em 2026 com uma conexão ferroviária de 1.200 quilômetros entre Salina Cruz e Coatzacoalcos. A rota cria uma opção adicional para a carga de projetos que se dirige ao sul e sudeste do México, onde as opções de transporte têm sido mais limitadas. Os Polos de Desenvolvimento ao longo do corredor têm como objetivo apoiar atividades automotivas, energéticas, de semicondutores e farmacêuticas. Cada localidade pode requerer equipamentos de entrada, entregas no local e suporte logístico à medida que a construção e o comissionamento avançam. A CMA CGM também lançou um serviço de trem-bloco conectando Lázaro Cárdenas, Manzanillo, Veracruz e destinos no interior. Suas 4 partidas semanais têm como objetivo reduzir o tempo de permanência nos portos e oferecer janelas de trânsito mais previsíveis para cargas com cronogramas fixos de projetos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Licenças e Autorizações em Múltiplas Jurisdições | -0.7% | Nacional, mais aguda nas sobreposições de autoridades do centro e do sul | Médio prazo (2-4 anos) |
| Infraestrutura Limitada de Içamento Pesado Fora dos Corredores Principais | -0.5% | Sul do México e corredores secundários fora de Monterrey, Bajio e polos portuários do Pacífico | Longo prazo (≥ 4 anos) |
| Restrições de Última Milha em Estradas, Pontes e Interferências de Utilidades | -0.4% | Nacional, concentrado em corredores rurais, montanhosos e urbanos secundários | Curto prazo (≤ 2 anos) |
| Volatilidade de Cronograma por Segurança, Detenção e Condições Climáticas | -0.6% | Centro do México e Bajio para segurança, e Costa do Golfo e Península de Yucatán para condições climáticas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Licenças e Autorizações em Múltiplas Jurisdições
O mercado de logística de projetos no México opera dentro de um sistema de licenciamento que envolve autoridades federais, estaduais e municipais. A SICT emite licenças gerais para transporte superdimensionado e com excesso de peso, enquanto as agências estaduais tratam das aprovações de rotas e os municípios podem controlar trechos específicos de estradas. A sequência pode atrasar movimentos que cruzam várias jurisdições porque permissões, informações de engenharia e condições locais precisam ser tratadas em ordem. Cargas acima de 90 toneladas métricas geralmente requerem de 45 a 60 dias para licenças, levantamentos de rotas, avaliações de pontes e autorizações de utilidades. Os operadores também precisam considerar as suspensões de licenças durante períodos de feriados, incluindo Natal e Semana Santa, ao preparar um calendário de entregas. Os estados industriais do norte frequentemente têm relações operacionais mais estabelecidas, enquanto as rotas do centro e do sul podem ter uma carga administrativa mais elevada.
Volatilidade de Cronograma por Segurança, Detenção e Condições Climáticas
Um atraso envolvendo um transformador, nacele de turbina ou vaso reator pode interromper um cronograma de construção muito além do valor da própria carga. De acordo com um relatório de março de 2026, o roubo de carga causou uma perda econômica anual de MXN 7 bilhões (USD 389,41 milhões) no México[3]. O programa Transportação de Carga com Zero Roubos da Guarda Nacional utilizou Torres de Inspeção de Veículos em rotas selecionadas para apoiar o monitoramento e a fiscalização. A cobertura está concentrada nas principais rodovias, enquanto locais remotos de energia e industriais podem depender de estradas secundárias com menos proteções. Os ciclones tropicais podem perturbar os cronogramas de descarga nos portos da Costa do Golfo, e as altas temperaturas podem restringir os movimentos de transporte pesado durante os períodos mais quentes. Os proprietários de projetos, portanto, esperam cada vez mais rotas alternativas, margens de segurança nos cronogramas e monitoramento de carga como parte de um plano de entrega, e não como serviços opcionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Serviço: O Transporte Lidera a Receita Atual Enquanto os Serviços de Valor Agregado se Expandem
O transporte deteve 68,25% da participação do mercado de logística de projetos no México em 2025 e permaneceu o maior componente de serviço do mercado de logística de projetos no México. Sua posição reflete o custo, o esforço de planejamento e os equipamentos especializados necessários para mover carga de engenharia de um porto até um local de projeto. O transporte rodoviário é central porque os corredores de rodovias conectam os portos de águas profundas com os parques industriais do interior, enquanto as cargas superdimensionadas requerem licenças e operadores experientes. O transporte ferroviário ganhou importância quando o Corredor Interoceânico entrou em operação no início de 2026 e criou uma rota entre as costas do Pacífico e do Golfo. O transporte marítimo e por hidrovias interiores desempenha o papel de entrada em Manzanillo, Altamira, Lázaro Cárdenas e Veracruz, onde as condições e o prazo da descarga de carga moldam o trabalho de entrega subsequente.
Os serviços de valor agregado têm previsão de crescer a um CAGR de 5,97% de 2026 a 2031. Os proprietários de projetos estão buscando contratos que integrem transporte, engenharia de rotas, gestão aduaneira, monitoramento de carga e coordenação no local em um único arranjo de serviço. Esse modelo reduz a necessidade de os clientes gerenciarem vários prestadores durante uma movimentação de equipamentos com prazo definido e alinha a responsabilidade pela entrega com os marcos do projeto. A Ferrovalle selecionou a plataforma Syncrotess Optimization Plus da INFORM para gestão de Smart Yard em seu hub intermodal na Cidade do México em setembro de 2026. A implantação demonstra que o controle coordenado de carga, incluindo visibilidade das atividades ferroviárias e de pátio, está se tornando um requisito prático para projetos complexos.


Por Modal de Transporte: O Transporte Rodoviário Lidera Enquanto o Frete Aéreo Ganha Importância
O frete rodoviário deteve 51,43% do tamanho do mercado de logística de projetos no México em 2025, tornando-o o principal modal de transporte no mercado de logística de projetos no México. A maior parte das cargas grandes descarregadas em um porto marítimo precisa completar seu trecho final por estrada, pois as plantas de manufatura, instalações de energia e locais de infraestrutura geralmente ficam no interior. Os operadores utilizam transportadores modulares autopropelidos, comboios de plataforma baixa e reboques especializados para adequar o peso, as dimensões e as condições das estradas de cada remessa. Os movimentos rodoviários enfrentam exigências rigorosas de licenciamento, pois as aprovações federais e estaduais podem ser necessárias, e o trabalho de rota pode incluir avaliações de pontes e utilidades. A capacidade estabelecida de gestão de licenças e a experiência operacional local, portanto, continuam sendo vantagens práticas para os prestadores que atendem a este modal.
O frete aéreo tem previsão de crescer a um CAGR de 5,77% de 2026 a 2031. A manufatura aeroespacial e de defesa necessita de custódia documentada, manuseio controlado e tempos de trânsito curtos para peças de precisão que se movem entre os clusters de produção mexicanos e clientes nos Estados Unidos. Querétaro, Chihuahua, Baja California, Sonora e Nuevo León apoiam esses fluxos sensíveis ao tempo, à medida que o mix de carga inclui mais componentes de motores e peças rotativas de alta precisão. O transporte marítimo e por hidrovias interiores continua sendo essencial para naceles eólicas, transformadores e equipamentos de plantas modulares, pois os portos iniciam a sequência mais ampla de carga de projetos. A DSV implantou caminhões elétricos na rota Dallas-Laredo no início de 2026, indicando um movimento inicial em direção a operações rodoviárias de menor emissão em um importante gateway transfronteiriço.
Por Tipo de Carga: A Carga Fracionada Detém a Maior Posição Enquanto a Carga Superdimensionada Cresce
A carga fracionada (breakbulk) deteve 35,05% da participação do mercado de logística de projetos no México em 2025, conferindo-lhe a maior posição por tipo de carga no mercado de logística de projetos no México. Prensas industriais, colunas de processo, trocadores de calor, módulos skid e torres de transmissão frequentemente não podem ser conteinerizados e necessitam de descarga especializada em berço e trabalho com guindastes de cais. Cada carga também requer um plano de transporte terrestre de engenharia que leve em conta dimensões, peso, acesso rodoviário e condições de entrega no local do projeto. O nearshoring e a construção de energia criam movimentos recorrentes de carga fracionada em cadeias de suprimentos industriais, de energia e offshore. O projeto de petróleo em águas ultraprofundas Trion requer que equipamentos offshore se movam pelo porto de Altamira em 2026, enquanto o trabalho de içamento pesado também inclui vasos reatores, módulos compressores e posicionamento de turbinas geradoras.
A carga superdimensionada tem previsão de crescer a um CAGR de 5,76% de 2026 a 2031. Pás eólicas medindo 60-70 metros e naceles pesando mais de 100 toneladas métricas exercem pressão adicional sobre o manuseio portuário, o acesso rodoviário e a engenharia de rotas. O Parque Eólico Dolores, em Nuevo León, recebeu pás de 65 metros em novembro de 2025 por portos do Texas antes da entrega sob licenças multiagências. A licitação renovável de 2026 está criando movimentos planejados adicionais em Yucatán, Tamaulipas, Oaxaca e Campeche, onde a capacidade estabelecida de transporte pesado é mais limitada. Os prestadores que preparam levantamentos de rotas, planos de utilidades, licenças, preparação e cronogramas de entrega antes da chegada dos equipamentos podem gerenciar melhor esses projetos.
Por Setor de Usuário Final: A Energia Lidera a Demanda Enquanto o Setor Aeroespacial e de Defesa Cresce Mais Rapidamente
A geração e transmissão de energia deteve 34,28% da receita em 2025, liderando a demanda de usuários finais no mercado de logística de projetos no México. Desenvolvimentos de energia renovável, modernização da rede elétrica, projetos de GNL e manutenção de petróleo e gás necessitam de suporte especializado de carga e frequentemente requerem diferentes procedimentos de manuseio e segurança. A Sempra Infrastructure enviou sua primeira carga de GNL da Fase 1 do ECA LNG em Ensenada em julho de 2026, após um projeto que exigiu a entrega de equipamentos criogênicos e operações marítimas. As obras civis também foram iniciadas para o projeto de GNL da URSUS Energy no Polo de Desenvolvimento Coatzacoalcos II no início de 2026, adicionando um futuro ponto de carga no sul do México. Os programas de construção e infraestrutura fornecem trabalho relacionado por meio de melhorias portuárias, projetos rodoviários, instalações de utilidades e desenvolvimento de parques industriais.
O setor aeroespacial e de defesa tem previsão de crescer a um CAGR de 6,47% de 2026 a 2031. Os clusters em Querétaro, Chihuahua, Baja California, Sonora e Nuevo León atendem a empresas como GE Aerospace, Airbus, Bombardier e Safran. Essas operações requerem manuseio de precisão, controles de qualidade documentados e conformidade com os requisitos aeroespaciais e de defesa, o que favorece arranjos de transporte cuidadosamente gerenciados. A GE Aerospace investiu 44,7 milhões de USD em suas instalações de Hermosillo e Saltillo durante 2026, enquanto o comissionamento e a expansão de fábricas também sustentam a demanda de clientes de manufatura. O petróleo, o gás e a mineração continuam gerando necessidades de carga fracionada e içamento pesado para trabalhos de manutenção, exploração e desenvolvimento offshore.
Análise Geográfica
O norte do México é a zona de logística de projetos mais desenvolvida do país, apoiada por uma grande concentração de investimentos em manufatura e atividade de frete transfronteiriço. O corredor Monterrey-Saltillo apoia a expansão automotiva e da indústria pesada, que requer entregas de maquinário e coordenação de licenças. A travessia Laredo-Nuevo Laredo movimenta 50% do transporte de carga do México e é um gateway central para o mercado de logística de projetos no México. A construção da expansão da Ponte do Comércio Mundial para 18 faixas comerciais foi iniciada no segundo semestre de 2026, e as obras podem aliviar a pressão em uma travessia que era muito utilizada e essencial para projetos transfronteiriços[4]. A Baja California adiciona uma rota pela Costa do Pacífico para carga aeroespacial, suporte a GNL e trabalhos relacionados a portos.
A região do Bajio inclui Querétaro, Guanajuato, Aguascalientes e San Luis Potosí. Ela atraiu investimentos sustentados em manufatura e nova construção de parques industriais, enquanto o pipeline de 82 projetos da AMPIP cria trabalho de entrega para equipamentos modulares, linhas de produção e instalações de utilidades. Essas remessas podem alimentar o mercado de logística de projetos no México à medida que as instalações passam da construção para o comissionamento. Guadalajara adiciona demanda por transporte controlado de equipamentos de sala limpa, infraestrutura de servidores e eletrônicos de alto valor. A Cidade do México e o Estado do México circundante requerem planejamento complexo de entrega urbana e também são uma importante área de concentração de roubo de carga.
As regiões da Costa do Golfo e do sudeste se concentram em Veracruz, Altamira-Tampico e o Istmo de Tehuantepec. Elas apoiam atividades de petróleo, gás, GNL e infraestrutura de energia que requerem que grandes componentes se movam dos portos para locais desafiadores. O Corredor Interoceânico melhorou o acesso a Oaxaca, Chiapas, Tabasco e Veracruz em 2026, e seus Polos de Desenvolvimento têm como objetivo atrair investimentos em energia, automotivo e farmacêutico. A Maersk abriu um hub de logística integrada em Guadalajara em março de 2026 para fortalecer o movimento a partir dos pontos de entrada do Pacífico em direção a destinos no interior, enquanto Campeche e Yucatán estão ganhando nova demanda à medida que o desenvolvimento de energia renovável se expande.
Cenário Competitivo
O mercado de logística de projetos no México é moderadamente concentrado. Prestadores multimodais globais competem com especialistas domésticos em transporte pesado. As empresas domésticas frequentemente possuem conhecimento local de licenças, relações estabelecidas em corredores e equipamentos especializados que podem levar anos para desenvolver e podem ser difíceis de substituir rapidamente. Os prestadores globais estão construindo armazenagem, capacidade transfronteiriça e plataformas multimodais. Seu objetivo é oferecer um arranjo de serviço mais amplo a clientes que preferem um único prestador.
A A.P. Moller-Maersk inaugurou um depósito logístico próximo ao Porto de Manzanillo em dezembro de 2025. O local cobre 31.000 metros quadrados e foi projetado para reduzir os gargalos de primeira e última milha. A Maersk também desenvolveu um hub de logística integrada em Guadalajara durante março de 2026, conectando os gateways do Pacífico com destinos industriais no interior. O acordo de setembro de 2026 da Ferrovalle com a INFORM adicionou gestão de Smart Yard em seu hub intermodal na Cidade do México. O arranjo apoia uma melhor coordenação dos movimentos de frete ferroviário e das operações do local.
Os especialistas domésticos estão modernizando equipamentos com pórticos hidráulicos, transportadores modulares autopropelidos e configurações de 48 eixos. Essas ferramentas apoiam o içamento em plantas e movimentos complexos em corredores, e os integradores globais ainda podem subcontratar esse trabalho intensivo em engenharia. O rastreamento por GPS e as câmeras de bordo são recursos básicos, enquanto dados sobre risco de rota, status de licenças, condições climáticas e estado da carga estão sendo integrados por meio de sistemas de controle digital. Os arranjos de pré-desembaraço aduaneiro também podem reduzir o tempo de permanência nos portos. Os Polos de Desenvolvimento do Sul e o cinturão renovável de Yucatán continuam sendo áreas onde os prestadores podem construir capacidade local antes que as adjudicações de projetos criem uma demanda maior.
Líderes do Setor de Logística de Projetos no México
-
A.P. Moller - Maersk
-
DHL Group
-
Kuehne+Nagel International AG
-
DSV A/S
-
GEODIS
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A CMA CGM concordou em adquirir a FedEx Supply Chain. A transação pode quase triplicar a presença da CEVA Logistics em logística contratual na América do Norte, adicionando aproximadamente 150 armazéns e 20.000 funcionários em mais de 240 localidades, fortalecendo a capacidade da CMA CGM de atender ao pipeline de projetos industriais impulsionado pelo nearshoring no México com logística integrada de oceano ao interior.
- Fevereiro de 2026: A DHL Supply Chain firmou uma aliança estratégica de cinco anos com a Robust.AI para implantar robôs colaborativos Carter em suas operações de logística de varejo no México. Esta foi a primeira implantação dessa tecnologia robótica nas operações latino-americanas da DHL e estabeleceu a infraestrutura para uma expansão mais ampla da automação robótica em toda a região das Américas.
- Dezembro de 2025: A A.P. Moller – Maersk inaugurou um depósito logístico de 15 milhões de USD abrangendo 31.000 metros quadrados próximo ao Porto de Manzanillo. A instalação foi projetada para reduzir os gargalos de primeira e última milha entre o porto de contêineres mais movimentado do México e seus corredores de distribuição industrial no interior.
- Maio de 2025: A Tradelossa concluiu o transporte de um transformador de energia de 282 toneladas do Porto de Altamira, Tamaulipas, para uma instalação de cliente em Apodaca, Nuevo León. A operação utilizou uma configuração de 48 eixos com um sistema de viga de ponte Faktor 5 ao longo de 450 quilômetros, demonstrando as capacidades de engenharia que os especialistas domésticos em transporte pesado do México trazem para projetos críticos de infraestrutura de energia.


Escopo do Relatório do Mercado de Logística de Projetos no México
| Transporte | Rodoviário |
| Ferroviário | |
| Aéreo | |
| Marítimo e Hidrovias Interiores | |
| Armazenagem, Distribuição e Gestão de Estoque | |
| Serviços de Valor Agregado |
| Carga Superdimensionada (Fora do Gabarito) |
| Carga de Içamento Pesado |
| Carga Fracionada (Breakbulk) |
| Outros |
| Petróleo e Gás, Mineração e Extração |
| Geração e Transmissão de Energia (Inclui Energia Renovável) |
| Construção e Infraestrutura |
| Manufatura e Plantas Industriais |
| Aeroespacial e Defesa |
| Outros (Marítimo e Construção Naval, Telecomunicações, etc.) |
| Por Serviço | Transporte | Rodoviário |
| Ferroviário | ||
| Aéreo | ||
| Marítimo e Hidrovias Interiores | ||
| Armazenagem, Distribuição e Gestão de Estoque | ||
| Serviços de Valor Agregado | ||
| Por Tipo de Carga | Carga Superdimensionada (Fora do Gabarito) | |
| Carga de Içamento Pesado | ||
| Carga Fracionada (Breakbulk) | ||
| Outros | ||
| Por Setor de Usuário Final | Petróleo e Gás, Mineração e Extração | |
| Geração e Transmissão de Energia (Inclui Energia Renovável) | ||
| Construção e Infraestrutura | ||
| Manufatura e Plantas Industriais | ||
| Aeroespacial e Defesa | ||
| Outros (Marítimo e Construção Naval, Telecomunicações, etc.) |


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de logística de projetos no México até 2031?
O mercado de logística de projetos no México tem previsão de atingir 1,69 bilhões de USD até 2031, a partir de 1,31 bilhões de USD em 2026. A previsão reflete um CAGR de 5,19% durante 2026-2031.
O que está impulsionando a demanda por serviços de logística de projetos no México?
O nearshoring, os projetos de energia renovável, o investimento em redes elétricas e as melhorias em portos e fronteiras estão aumentando a demanda por serviços especializados de carga.
Qual segmento de serviço lidera a receita de logística de projetos no México?
O transporte liderou com 68,25% de participação na receita em 2025, pois a carga de projetos requer movimentação de engenharia dos portos até os locais finais.
Qual modal de transporte tem o maior papel no México?
O frete rodoviário deteve 51,43% de participação em 2025, pois a maior parte dos equipamentos superdimensionados necessita de entrega rodoviária para instalações no interior.
Qual setor de usuário final tem a maior demanda por esses serviços?
A geração e transmissão de energia liderou com 34,28% de participação na receita em 2025, apoiada por projetos de energia, rede elétrica, GNL e petróleo e gás.
Quais são os principais desafios operacionais para os prestadores no México?
A coordenação de licenças, a segurança da carga, as restrições rodoviárias e as perturbações climáticas podem afetar o prazo de entrega e o planejamento de projetos.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
