
メキシコ プロジェクト ロジスティクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.24 十億米ドル |
| 市場規模 (2026) | 1.31 十億米ドル |
| 市場規模 (2031) | 1.69 十億米ドル |
| 成長率 (2026 - 2031) | 5.19 % |
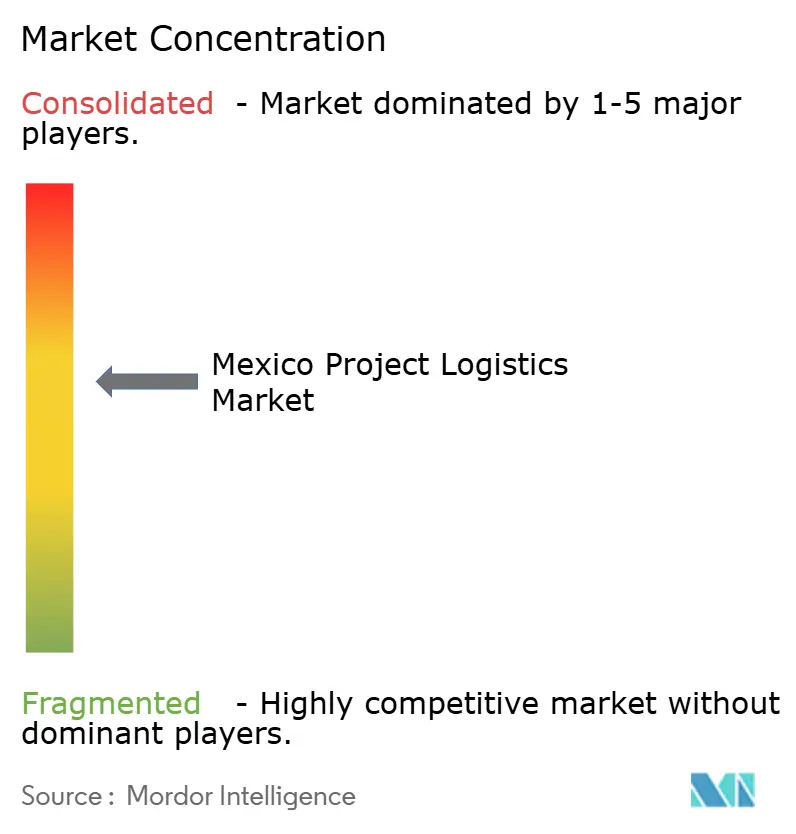
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるメキシコ プロジェクト ロジスティクス市場分析
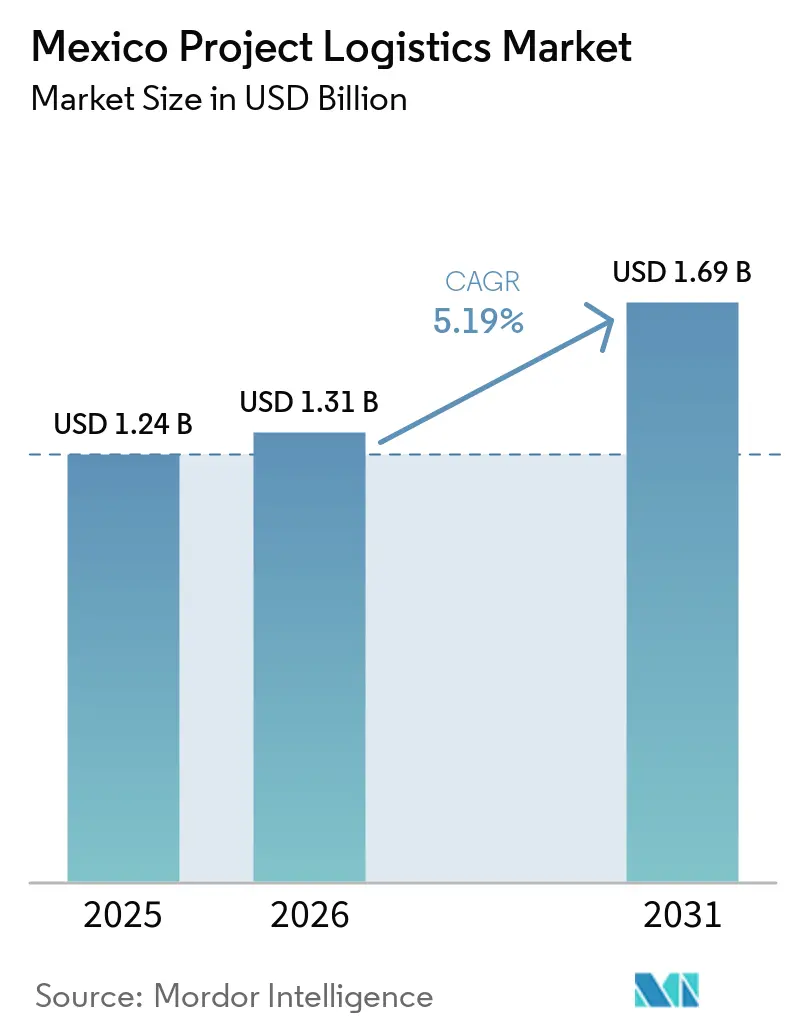
メキシコ プロジェクト ロジスティクス市場規模は2025年に1.24 ビリオン 米ドルと評価され、2026年の1.31 ビリオン 米ドルから予測期間(2026年~2031年)にCAGR 5.19%で成長し、2031年には1.69 ビリオン 米ドルに達すると推定されています。
ニアショアリング投資は、設備輸入、工場設置、ユーティリティのアップグレード、その後の拡張工事に対する需要を高めています。再生可能エネルギープロジェクトおよび送電網のアップグレードも、大型かつ精密な設備の専門的な取り扱いの必要性を高めています。港湾および国境の容量拡大プロジェクトは、プロジェクト納品のタイミングと信頼性を向上させる可能性があります。ルート計画、許可取得、輸送、および現場調整を組み合わせたプロバイダーは、より幅広いクライアントニーズに対応できます。セキュリティリスク、許可の遅延、および貿易規制の不確実性は、メキシコ プロジェクト ロジスティクス市場において現地の業務知識を引き続き重要なものとしています。
主要レポートのポイント
- サービス別では、輸送が2025年のメキシコ プロジェクト ロジスティクス市場シェアの68.25%を占め、付加価値サービスは2031年までに5.97%のCAGRで成長すると予測されています。
- 輸送モード別では、道路フレートが2025年のメキシコ プロジェクト ロジスティクス市場規模の51.43%を占め、航空フレートは2031年までに5.77%のCAGRで成長すると予測されています。
- カーゴタイプ別では、ブレークバルクが2025年のメキシコ プロジェクト ロジスティクス市場シェアの35.05%を占め、超大型カーゴは2031年までに5.76%のCAGRで成長すると予測されています。
- エンドユーザー産業別では、発電・送電が2025年のメキシコ プロジェクト ロジスティクス市場規模の34.28%を占め、航空宇宙・防衛は2031年までに6.47%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
メキシコ プロジェクト ロジスティクス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ニアショアリング主導の産業プロジェクト拡大 | +1.5% | バヒオ、モンテレイ、グアダラハラ、および北部国境州 | 中期(2~4年) |
| 再生可能エネルギーおよび送電網近代化カーゴ | +1.2% | ユカタン、カンペチェ、タマウリパス、オアハカ、湾岸および太平洋沿岸 | 長期(4年以上) |
| 港湾・国境回廊の容拡大 | +0.8% | タマウリパス、ヌエボレオン、コリマ、ミチョアカン、ベラクルス | 中期(2~4年) |
| 重量物・超大型カーゴのマルチモーダル統合 | +0.7% | 全国規模、テワンテペク地峡および太平洋・大西洋回廊に重点 | 中期(2~4年) |
| 産業回廊向けラストマイルルートエンジニアリング | +0.5% | バヒオ回廊および北部製造拠点 | 短期(2年以内) |
| デジタル許可取得、ルート調査、プロジェクトコントロールタワーの導入 | +0.4% | 全国規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ニアショアリング主導の産業プロジェクト拡大
メキシコ プロジェクト ロジスティクス市場の需要は、輸入機械の初回納品以上のものを必要とする新工場によって支えられています。工場の試運転に続いて、拡張モジュール、ユーティリティ工事、生産ライン増設、および近隣サプライヤーパークの建設が行われます。これらの活動は、投資決定後数年にわたってロジスティクス需要を継続させ、異なるプロジェクト段階でそれぞれの業務を生み出す可能性があります。AMPIPは建設中の産業パーク82件と稼働中の491件を報告しており、合計で9,000万平方メートル超の建設スペースに4,000社以上の企業が入居しています[1]。このパイプラインは、確立された製造回廊および新興製造回廊全体にわたる重機、モジュール構造物、ユーティリティ資材、および専門設置部品の納品を必要とします。バヒオ、モンテレイ、グアダラハラにおけるサプライヤーのクラスタリングも、ルート計画、信頼性の高い現場アクセス、および規制遵守を依然として必要とする小規模な専門輸送を生み出しています。
再生可能エネルギーおよび送電網近代化カーゴ
メキシコ プロジェクト ロジスティクス市場は、バッテリーエネルギー貯蔵システムが風力発電機や変圧器の輸送に加わることで、より複雑なエネルギーカーゴ需要を獲得しています。2026年6月の混合開発入札では7.41 GWの再生可能エネルギー容量が落札され、適用される計画フレームワークはプロジェクトに系統規模のバッテリー貯蔵の組み込みを義務付けています[2]。バッテリーユニットは、風力・送電網カーゴの既存ニーズと並行して、温度管理、慎重な取り扱い、および設備輸送計画を必要とします。カンペチェのラ・エスペランサ太陽光発電プロジェクトは、420 MWdcの太陽光発電所と150 MWの貯蔵システムを伴い、2026年8月に建設を開始しました。その半島部の立地は、カーゴが港に到着する前に内陸アクセス、設備ステージング、および最終納品手配を検討する必要性を高めています。SENERの2025年~2039年電力セクター開発計画は、2030年でに19,954 MWの再生可能エネルギー追加と5,000 MWの貯蔵を求めており、事業者に長期的な能力計画のより明確な根拠を提供しています。
港湾・国境回廊の容量拡大
国境および港湾への投資は、メキシコ プロジェクト ロジスティクス市場における専門的な納品のタイミングに影響する遅延を軽減できます。タマウリパスは2026年後半にヌエボラレドのワールドトレードブリッジ拡張工事を開始しました。この越境施設は商業カーゴレーンを8車線から18車線に増設する計画であり、産業フレートの主要接続点における容量を改善できます。タマウリパス当局は、この回廊がメキシコのカーゴ輸送の50%を処理していると推定しています。APM Terminalsは、マンサニージョの混雑に対応するため、ラサロカルデナスのフェーズIII推進に3億5,000万 米ドル超を投じることを約束しました。この投資は、インフラ容量が新工場、エネルギープロジェクト、およびプロジェクトカーゴ輸送を支援できる速度の制約となっていることを示しています。
重量物・超大型カーゴのマルチモーダル統合
テワンテペク地峡海洋間回廊は、サリナクルスとコアツァコアルコスを結ぶ1,200キロメートルの鉄道接続により、2026年に本格稼働を開始しました。このルートは、輸送の選択肢がより限られていたメキシコ南部および南東部へのプロジェクトカーゴ輸送に追加の選択肢を生み出します。回廊沿いの開発拠点は、自動車、エネルギー、半導体、および製薬分野の活動を支援することを目的としています。各拠点では、建設および試運転の進捗に伴い、設備の搬入、現場納品、およびロジスティクスサポートが必要となる場合があります。CMA CGMもラサロカルデナス、マンサニージョ、ベラクルス、および内陸目的地を結ぶブロックトレインサービスを開始しました。週4便の運行は、港湾滞留時間の短縮と、固定されたプロジェクトスケジュールを持つカーゴに対するより予測可能な輸送時間の提供を目的としています。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 複数管轄にわたる許可・通関の複雑性 | -0.7% | 全国規模、中部および南部の管轄重複地域で最も深刻 | 中期(2~4年) |
| 主要回廊外における重量物吊り上げインフラの不足 | -0.5% | モンテレイ、バヒオ、太平洋港湾拠点以外のメキシコ南部および二次回廊 | 長期(4年以上) |
| ラストマイルの道路・橋梁・ユーティリティ干渉制約 | -0.4% | 全国規模、農村部・山岳地帯・二次都市回廊に集中 | 短期(2年以内) |
| セキュリティ、拘留、および気象関連のスケジュール変動 | -0.6% | セキュリティに関しては中部メキシコおよびバヒオ、気象に関しては湾岸沿岸およびユカタン半島 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
複数管轄にわたる許可・通関の複雑性
メキシコ プロジェクト ロジスティクス市場は、連邦、州、および市の当局が関与する許可制度の中で運営されています。SICTは超大型・過積載輸送の一般許可を発行し、州機関がルート承認を担当し、市は特定の道路区間を管理できます。許可、技術情報、および現地条件を順番に対処する必要があるため、複数の管轄区域をまたぐ輸送では遅延が生じる可能性があります。90メートルトンを超える積荷は、一般的に許可取得、ルート調査、橋梁評価、およびユーティリティ通関に45~60日を要します。事業者は、納品カレンダーを作成する際に、クリスマスや聖週間を含む休日期間の許可停止考慮する必要があります。北部の産業州では確立された業務関係が多い一方、中部および南部のルートでは行政上の負担が高くなる場合があります。
セキュリティ、拘留、および気象関連のスケジュール変動
変圧器、タービンナセル、または原子炉容器に関わる遅延は、カーゴ自体の価値をはるかに超えて建設スケジュールを中断させる可能性があります。2026年3月の報告によると、カーゴ盗難はメキシコで年間70億メキシコペソ(3億8,941万 米ドル)の経済損失を引き起こしています[3]。国家警備隊のカーゴ輸送盗難ゼロプログラムは、選定されたルートに車両検査タワーを設置し、監視と取り締まりを支援しています。カバレッジは主要幹線道路に集中しており、遠隔地のエネルギーおよび産業施設は保護が少ない二次道路に依存する場合があります。熱帯性低気圧は湾岸沿岸の港湾荷役スケジュールを乱す可能性があり、高温は暖かい時期の重量物輸送を制限する場合があります。そのため、プロジェクトオーナーは代替ルート、スケジュールバッファー、およびカーゴ監視を、オプションサービスとしてではなく、納品計画の一部として期待するようになっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:輸送が現在の収益をリードし、付加価値サービスが拡大
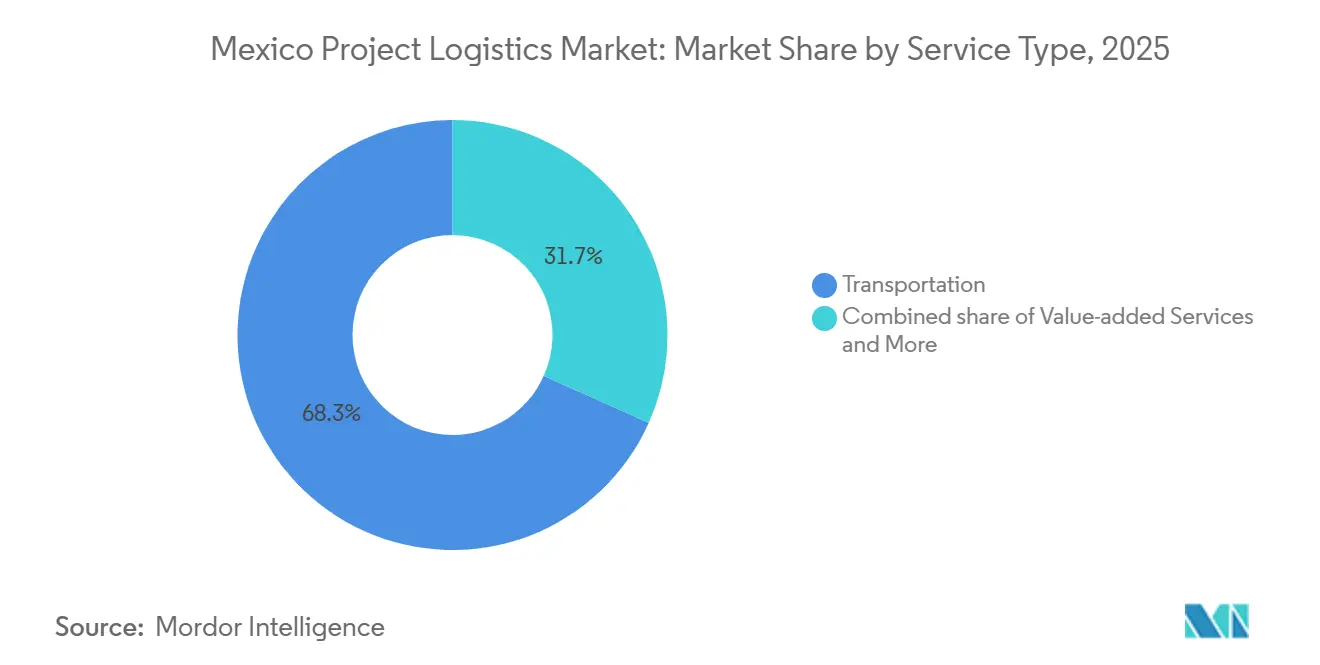
輸送は2025年のメキシコ プロジェクト ロジスティクス市場シェアの68.25%を占め、メキシコ プロジェクト ロジスティクス市場において最大のサービス構成要素であり続けました。その地位は、港湾からプロジェクト現場まで設計されたカーゴを輸送するために必要なコスト、計画努力、および専門設備を反映しています。道路輸送が中心となっているのは、深水港と内陸産業パークを幹線道路回廊が結んでいる一方、超大型積荷には許可と経験豊富なオペレーターが必要なためです。鉄道は、テワンテペク地峡海洋間回廊が2026年初頭に稼働し、太平洋と湾岸沿岸を結ぶルートが生まれたことで重要性を増しました。海上・内陸水路は、マンサニージョ、アルタミラ、ラサロカルデナス、ベラクルスにおける入港の役割を担い、カーゴ荷役の状態とタイミングがその後の納品業務を形成します。
付加価値サービスは2026年から2031年にかけてCAGR 5.97%で成長すると予測されています。プロジェクトオーナーは、輸送、ルートエンジニアリング、通関管理、カーゴ監視、および現場調整を単一のサービス契約にまとめる契約を求めています。このモデルは、時間的制約のある設備輸送中に複数のプロバイダーを管理するクライアントの必要性を軽減し、納品責任をプロジェクトのマイルストーンに合わせます。フェロバジェは2026年9月にメキシコシティのインターモーダルハブにおけるスマートヤード管理のためにINFORMのSyncrotess Optimization Plusプラットフォームを選定しました。この導入は、鉄およびヤード活動全体の可視性を含む調整されたカーゴ管理が、複雑なプロジェクトの実際的な要件になりつつあることを示しています。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
輸送モード別:道路輸送がリードし、航空フレートが重要性を増す
道路フレートは2025年のメキシコ プロジェクト ロジスティクス市場規模の51.43%を占め、メキシコ プロジェクト ロジスティクス市場において主要な輸送モードとなっています。海港で荷降ろしされた大型カーゴのほとんどは、製造工場、エネルギー施設、およびインフラ現場が一般的に内陸にあるため、最終区間を道路で完了する必要があります。事業者は、各輸送の重量、寸法、および道路条件に合わせて、自走式モジュラートランスポーター、ローベッドコンボイ、および専用トレーラーを使用します。道路輸送は、連邦および州の両方の承認が必要な場合があり、ルート作業には橋梁およびユーティリティの審査が含まれる可能性があるため、厳しい許可要件に直面します。そのため、確立された許可管理能力と現地業務経験は、このモードにサービスを提供するプロバイダーにとって実際的な優位性であり続けます。
航空フレートは2026年から2031年にかけてCAGR 5.77%で成長すると予測されています。航空宇宙・防衛製造は、メキシコの生産クラスターと米国の顧客間を移動する精密部品に対して、文書化された保管管理、制御された取り扱い、および短い輸送時間を必要とします。ケレタロ、チワワ、バハカリフォルニア、ソノラ、ヌエボレオンは、カーゴの構成にエンジン部品や高精度回転部品が増えるにつれ、これらの時間的制約のある輸送を支援しています。海上・内陸水路は、港湾がより広いプロジェクトカーゴシーケンスを開始するため、風力ナセル、変圧器、およびモジュール式プラント設備にとって引き続き不可欠です。DSVは2026年初頭にダラス・ラレド間のルートに電気トラックを導入し、重要な越境ゲートウェイにおける低排出道路輸送への早期移行を示しました。
カーゴタイプ別:ブレークバルクが最大のポジションを維持し、超大型カーゴが成長
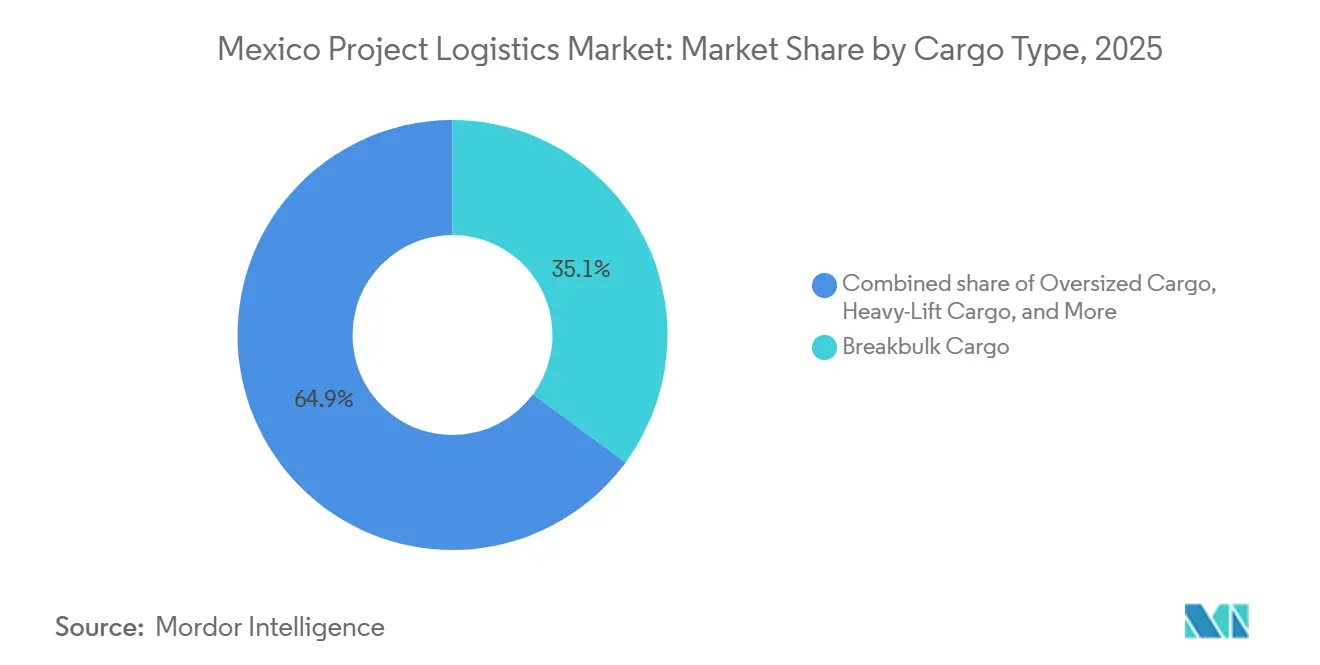
ブレークバルクは2025年のメキシコ プロジェクト ロジスティクス市場シェアの35.05%を占め、メキシコ プロジェクト ロジスティクス市場において最大のカーゴタイプのポジションを持っています。産業用プレス、プロセスカラム、熱交換器、モジュラースキッド、および送電塔は、コンテナ化できないことが多く、専門的な岸壁荷役とショアクレーン作業を必要とします。各積荷はまた、寸法、重量、道路アクセス、およびプロジェクト現場での納品条件を考慮した設計された内陸輸送計画を必要とします。ニアショアリングとエネルギー建設は、産業、電力、および洋上サプライチェーン全体で繰り返しのブレークバルク輸送を生み出しています。トリオン超深水石油プロジェクトは2026年にアルタミラを通じて洋上設備を輸送する必要があり、重量物吊り上げ作業には原子炉容器、コンプレッサースキッド、およびタービン発電機の設置も含まれます。
超大型カーゴは2026年から2031年にかけてCAGR 5.76%で成長すると予測されています。60~70メートルの風力ブレードと100メートルトン超のナセルは、港湾荷役、道路アクセス、およびルートエンジニアリングに追加の負荷をかけます。ヌエボレオンのドロレス風力発電所は、2025年11月に複数機関の許可のもとでテキサスの港を経由して65メートルのブレードを受け取りました。2026年の再生可能エネルギー入札は、確立された重量物輸送能力がより限られているユカタン、タマウリパス、オアハカ、カンペチェで追加の計画輸送を生み出しています。設備到着前にルート調査、ユーティリティ計画、許可取得、ステージング、および納品スケジュールを準備するプロバイダーは、これらのプロジェクトをより適切に管理できます。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー産業別:エネルギーが需要をリードし、航空宇宙・防衛が最速成長
発電・送電は2025年の収益の34.28%を占め、メキシコ プロジェクト ロジスティクス市場においてエンドユーザー需要をリードしました。再生可能エネルギー開発、送電網近代化、LNGプロジェクト、および石油・ガスのメンテナンスはそれぞれ専門的なカーゴサポートを必要とし、異なる取り扱いおよび安全手順を必要とすることが多いです。Sempra Infrastructureは、極低温設備の納品と海洋作業を必要とするプロジェクトを経て、2026年7月にエンセナダのECA LNG フェーズ1から最初のLNGカーゴを出荷しました。コアツァコアルコスII開発拠点のURSUS Energy LNGプロジェクトの土木工事も2026年初頭に開始され、メキシコ南部に将来のカーゴポイントが追加されました。建設・インフラプログラムは、港湾アップグレード、道路プロジェクト、ユーティリティ設置、および産業パーク開発を通じて関連業務を提供します。
航空宇宙・防衛は2026年から2031年にかけてCAGR 6.47%で成長すると予測されています。ケレタロ、チワワ、バハカリフォルニア、ソノラ、ヌエボレオンのクラスターは、GE Aerospace、Airbus、Bombardier、Safranを含む企業にサービスを提供しています。これらの業務は精密な取り扱い、文書化された品質管理、および航空宇宙・防衛要件への準拠を必要とし、慎重に管理された輸送手配を優先します。GE Aerospaceは2026年にエルモシージョおよびサルティージョの施設に4,470万 米ドルを投資し、工場の試運転と拡張も製造クライアントからの需要を支援しています。石油、ガス、および鉱業は、メンテナンス、探査、および洋上開発作業のためのブレークバルクおよび重量物吊り上げニーズを引き続き生み出しています。
地理的分析
メキシコ北部は、大規模製造投資と越境フレート活動の集中に支えられ、国内で最も発展したプロジェクトロジスティクスゾーンです。モンテレイ・サルティージョ回廊は、機械納品と許可調整を必要とする自動車および重工業の拡大を支援しています。ラレド・ヌエボラレド越境施設はメキシコのカーゴ輸送の50%を処理しており、メキシコ プロジェクト ロジスティクス市場の中心的なゲートウェイです。ワールドトレードブリッジの18商業車線への拡張工事は2026年後半に開始され、この工事は越境プロジェクトにとって多用され不可欠な越境施設の圧力を緩和する可能性があります[4]。バハカリフォルニアは、航空宇宙カーゴ、LNGサポート、および港湾関連業務のための太平洋沿岸ルートを追加します。
バヒオ地域にはケレタロ、グアナファト、アグアスカリエンテス、サンルイスポトシが含まれます。この地域は持続的な製造投資と新たな産業パーク建設を引き付けており、AMPIPの82プロジェクトパイプラインはモジュール設備、生産ライン、およびユーティリティ設置の納品業務を生み出しています。これらの輸送は、施設が建設から試運転に移行するにつれてメキシコ プロジェクト ロジスティクス市場を支えることができます。グアダラハラはクリーンルーム設備、サーバーインフラ、および高価値電子機器の管理された輸送に対する需要を追加します。メキシコシティおよび周辺のメキシコ州は複雑な都市内納品計画を必要とし、カーゴ盗難の主要集中地域でもあります。
湾岸沿岸および南東部地域は、ベラクルス、アルタミラ・タンピコ、およびテワンテペク地峡を中心としています。これらの地域は、大型部品を港湾から困難な現場まで輸送することを必要とする石油、ガス、LNG、およびエネルギーインフラ活動を支援しています。テワンテペク地峡海洋間回廊は2026年にオアハカ、チアパス、タバスコ、ベラクルスへのアクセスを改善し、その開発拠点はエネルギー、自動車、および製薬投資を誘致することを目的としています。Maerskは2026年3月にグアダラハラに統合ロジスティクスハブを開設し、太平洋の入港地点から内陸目的地への輸送を強化しました。カンペチェとユカタンは再生可能エネルギー開発の拡大に伴い新たな需要を獲得しています。
競争環境
メキシコ プロジェクト ロジスティクス市場は中程度に集中しています。グローバルなマルチモーダルプロバイダーが国内の重量物輸送専門業者と競合しています。国内企業は多くの場合、現地の許可知識、確立された回廊関係、および開発に数年を要し迅速に代替することが困難な専門設備を持っています。グローバルプロバイダーは倉庫保管、越境能力、およびマルチモーダルプラットフォームを構築しています。その目的は、単一プロバイダーを好むクライアントにより幅広いサービス体制を提供することです。
A.P. Moller-Maerskは2025年12月にマンサニージョ港近くにロジスティクスデポを開設しました。この施は31,000平方メートルをカバーし、ファーストマイルおよびラストマイルのボトルネックを軽減するよう設計されています。Maerskはまた2026年3月にグアダラハラに統合ロジスティクスハブを開発し、太平洋ゲートウェイと内陸産業目的地を接続しました。フェロバジェの2026年9月のINFORMとの契約により、メキシコシティのインターモーダルハブにスマートヤード管理が追加されました。この取り決めは、鉄道フレート輸送と現場業務のより良い調整を支援します。
国内専門業者は油圧ガントリー、自走式モジュラートランスポーター、および48軸構成で設備を近代化しています。これらのツールは工場内リギングと複雑な回廊輸送を支援しており、グローバルインテグレーターはこのエンジニアリング集約型の作業を依然としてサブコントラクトする場合があります。GPSトラッキングとドライブレコーダーは基本機能であり、ルートリスク、許可状況、気象、およびカーゴ状態データがデジタル制御システムを通じて統合されつつあります。通関事前通関手配も港湾滞留時間を短縮できます。南部開発拠点とユカタン再生可能エネルギーベルトは、プロジェクト受注が大きな需要を生み出す前にプロバイダーが現地能力を構築できる地域です。
メキシコ プロジェクト ロジスティクス産業リーダー
-
A.P. Moller - Maersk
-
DHL Group
-
Kuehne+Nagel International AG
-
DSV A/S
-
GEODIS
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:CMA CGMはFedEx Supply Chainの買収に合意しました。この取引により、約150の倉庫と240以上の拠点にわたる20,000人の従業員が追加され、CEVA Logisticsの北米契約ロジスティクスの拠点がほぼ3倍になる可能性があり、CMA CGMがメキシコのニアショアリング主導の産業プロジェクトパイプラインに統合された海上・内陸ロジスティクスでサービスを提供する能力が強化されます。
- 2026年2月:DHL Supply ChainはRobust.AIと5年間の戦略的提携を締結し、メキシコの小売ロジスティクス業務全体にCarterコラボレーティブロボットを導入しました。これはDHLのラテンアメリカ業務におけるこのロボット技術の初の導入であり、アメリカ大陸全体でのより広範なロボット自動化拡大のためのインフラを確立しました。
- 2025年12月:A.P. Moller – Maerskはマンサニージョ港近くに31,000平方メートルにわたる1,500万 米ドルのロジスティクスデポを開設しました。この施設は、メキシコで最も利用されているコンテナ港と内陸産業流通回廊の間のファーストマイルおよびラストマイルのボトルネックを軽減するよう設計されました。
- 2025年5月:Tradelossaはタマウリパス州アルタミラ港からヌエボレオン州アポダカのクライアント施設まで282トンの電力変圧器の輸送を完了しました。この作業は450キロメートルにわたってFaktor 5ガーダーブリッジビームシステムを使用した48軸構成を採用し、メキシコの国内重量物輸送専門業者が重要なエネルギーインフラプロジェクトにもたらすエンジニアリング能力を実証しました。
メキシコ プロジェクト ロジスティクス市場レポートの範囲
| 輸送 | 道路 |
| 鉄道 | |
| 航空 | |
| 海上・内陸水路 | |
| 倉庫保管、流通・在庫管理 | |
| 付加価値サービス |
| 超大型(アウトオブゲージ)カーゴ |
| 重量物カーゴ |
| ブレークバルクカーゴ |
| その他 |
| 石油・ガス、鉱業・採石業 |
| 発電・送電(再生可能エネルギーを含む) |
| 建設・インフラ |
| 製造・産業プラント |
| 航空宇宙・防衛 |
| その他(海事・造船、通信など) |
| サービス別 | 輸送 | 道路 |
| 鉄道 | ||
| 航空 | ||
| 海上・内陸水路 | ||
| 倉庫保管、流通・在庫管理 | ||
| 付加価値サービス | ||
| カーゴタイプ別 | 超大型(アウトオブゲージ)カーゴ | |
| 重量物カーゴ | ||
| ブレークバルクカーゴ | ||
| その他 | ||
| エンドユーザー産業別 | 石油・ガス、鉱業・採石業 | |
| 発電・送電(再生可能エネルギーを含む) | ||
| 建設・インフラ | ||
| 製造・産業プラント | ||
| 航空宇宙・防衛 | ||
| その他(海事・造船、通信など) |
レポートで回答される主要な質問
2031年までのメキシコ プロジェクト ロジスティクス市場の予測値は?
メキシコ プロジェクト ロジスティクス市場は、2026年の1.31 ビリオン 米ドルから2031年までに1.69 ビリオン 米ドルに達すると予測されています。この予測は2026年から2031年にかけてCAGR 5.19%を反映しています。
メキシコにおけるプロジェクトロジスティクスサービスの需要を牽引しているものは何ですか?
ニアショアリング、再生可能エネルギープロジェクト、送電網投資、および港湾・国境の改善が専門的なカーゴサービスへの需要を高めています。
メキシコのプロジェクトロジスティクス収益においてどのサービスセグメントがリードしていますか?
輸送は2025年に68.25%の収益シェアでリードしました。プロジェクトカーゴは港湾から最終現場まで設計された輸送を必要とするためです。
メキシコで最も大きな役割を持つ輸送モードはどれですか?
道路フレートは2025年に51.43%のシェアを占めました。超大型設備のほとんどが内陸施設への道路納品を必要とするためです。
これらのサービスに対する需要が最も大きいエンドユーザーセクターはどれですか?
発電・送電は2025年に34.28%の収益シェアでリードし、電力、送電網、LNG、および石油・ガスプロジェクトに支えられました。
メキシコのプロバイダーにとっての主な業務上課題は何ですか?
許可調整、カーゴセキュリティ、道路制約、および気象障害が納品タイミングとプロジェクト計画に影響を与える可能性があります。