
Taille et Part du Marché de la Logistique de Projets au Brésil
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
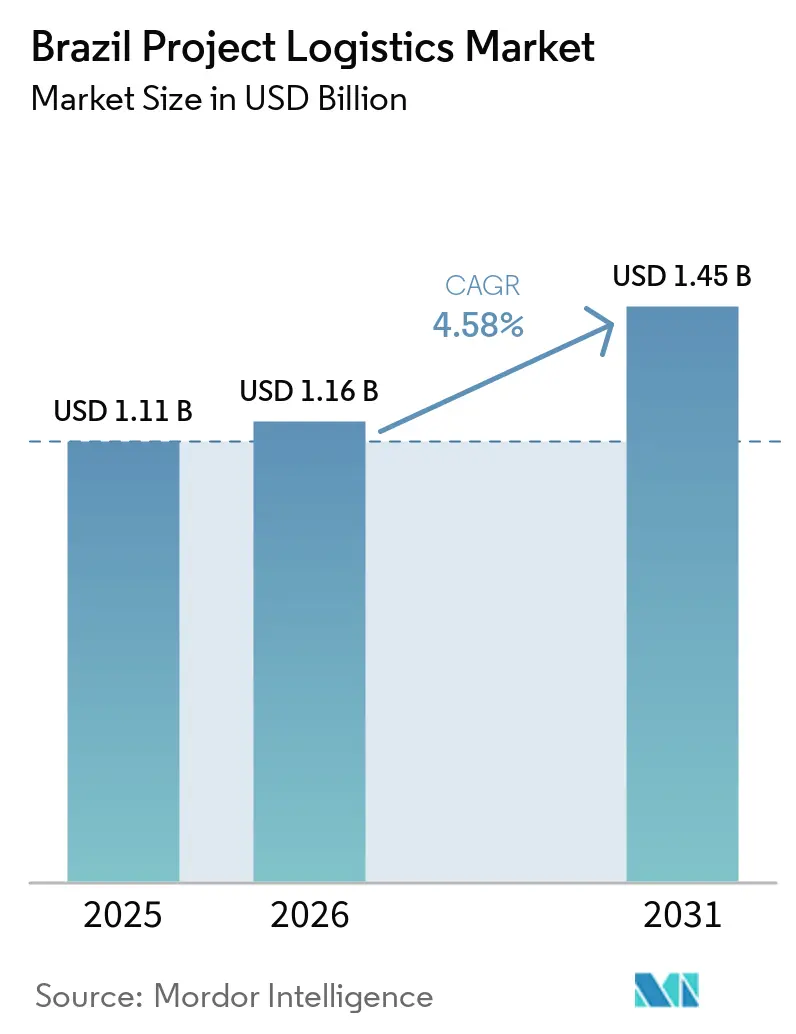
| Taille du marché de l'année de base (2025) | 1.11 Milliards de dollars |
| Taille du Marché (2026) | 1.16 Milliards de dollars |
| Taille du Marché (2031) | 1.45 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.58 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Logistique de Projets au Brésil par Mordor Intelligence
La taille du marché de la logistique de projets au Brésil était évaluée à 1,11 milliard USD en 2025, et devrait croître de 1,16 milliard USD en 2026 pour atteindre 1,45 milliard USD d'ici 2031, à un CAGR de 4,58 % durant la période de prévision (2026-2031).
Le Novo PAC crée un important pipeline de travaux de transport, portuaires, énergétiques et de construction nécessitant des mouvements de cargaisons spécialisées. Le programme avait décaissé 944,8 milliards BRL (170,7 milliards USD) en août 2025, soit 70,8 % de son objectif de 1,3 trillion BRL (234,8 milliards USD) pour le cycle 2023 à 2026. Le pétrole et le gaz offshore, les énergies renouvelables, le traitement des minéraux et la localisation de la fabrication diversifient la demande pour le marché de la logistique de projets au Brésil. Les prestataires qui combinent le transport avec des études d'itinéraires, des permis, le suivi des cargaisons et la coordination sur site peuvent répondre aux besoins opérationnels des maîtres d'ouvrage. Les contraintes routières, les différences d'écartement ferroviaire, les conditions fluviales et les approbations multi-agences continuent d'accroître la valeur d'une ingénierie et d'une exécution soignées.
Principaux Enseignements du Rapport
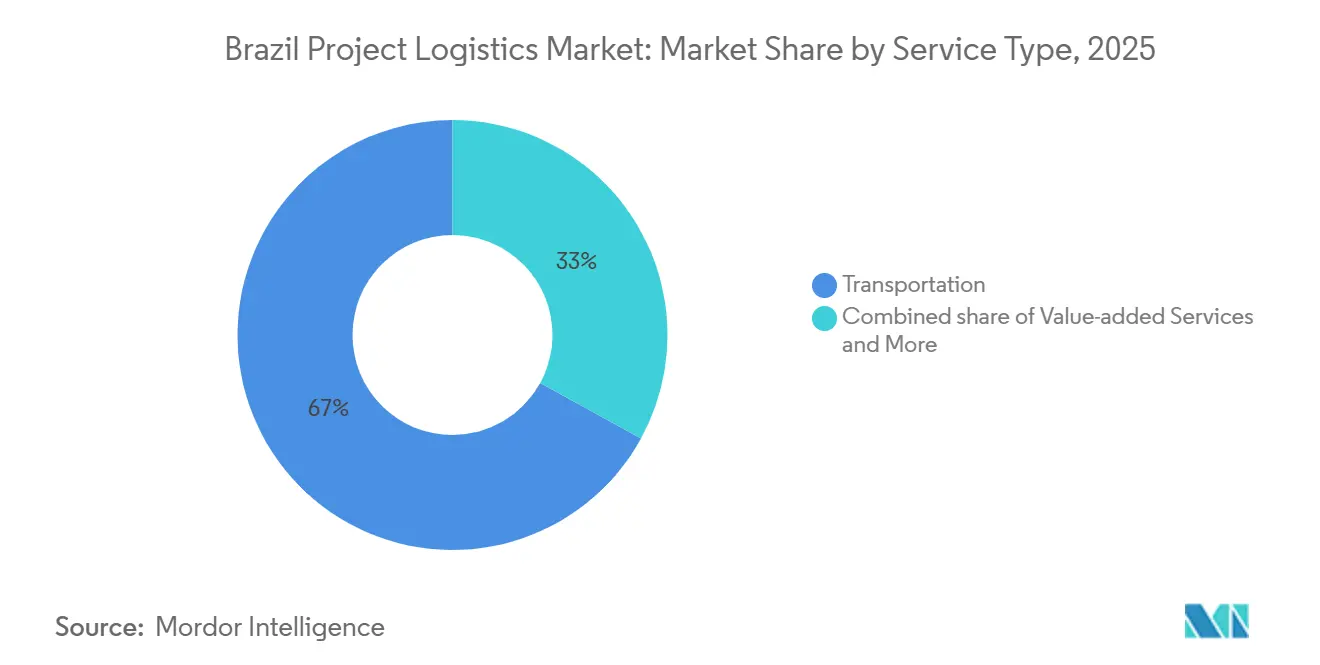
- Par service, le transport détenait 67,01 % de la part du marché de la logistique de projets au Brésil en 2025, tandis que le segment des services à valeur ajoutée devrait croître à un CAGR de 5,35 % jusqu'en 2031.
- Par mode de transport, la route détenait 52,05 % de la taille du marché de la logistique de projets au Brésil en 2025, tandis que le transport aérien devrait croître à un CAGR de 5,16 % jusqu'en 2031.
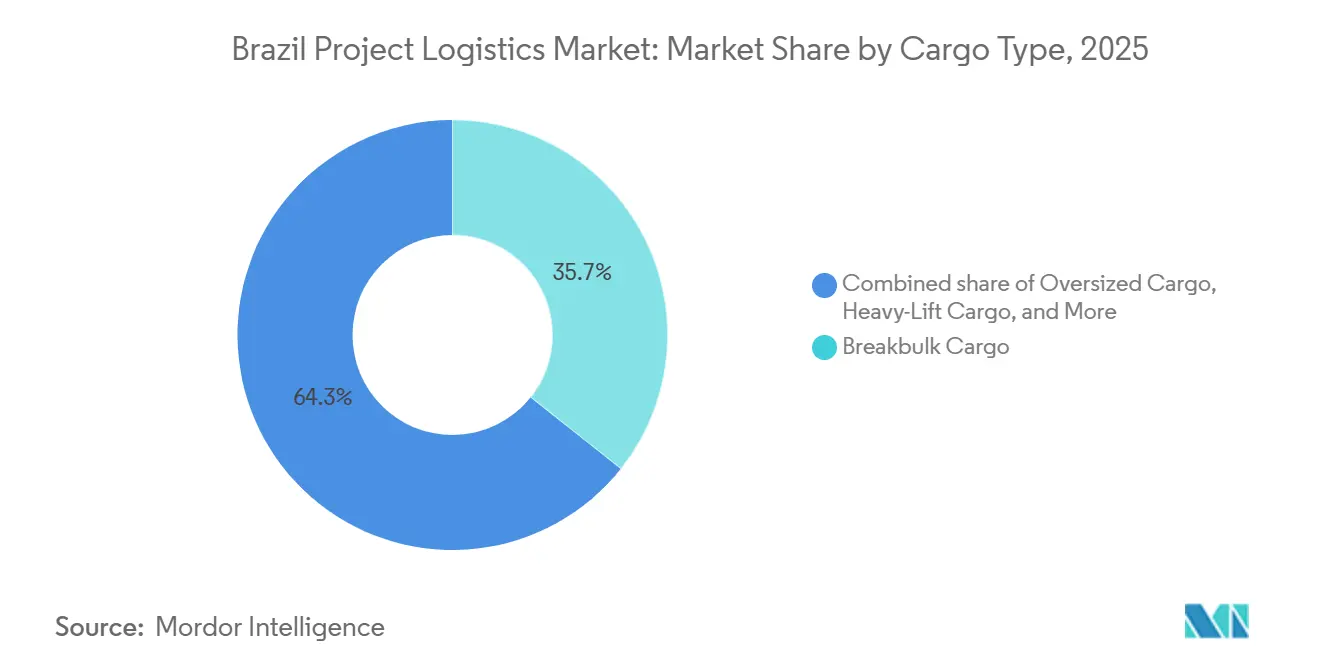
- Par type de cargaison, le fret conventionnel détenait 35,67 % de la part du marché de la logistique de projets au Brésil en 2025, tandis que la cargaison hors gabarit devrait croître à un CAGR de 5,14 % jusqu'en 2031.
- Par secteur d'utilisation final, la production et le transport d'énergie détenaient 33,66 % de la taille du marché de la logistique de projets au Brésil en 2025, tandis que l'aérospatiale et la défense devraient croître à un CAGR de 5,85 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché de la Logistique de Projets au Brésil
Analyse de l'Impact des Facteurs Moteurs*
| Facteur moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Novo PAC et Développement des Infrastructures par Concessions | +1.5% | National, avec concentration dans le Nord, le Centre-Ouest et le Nord-Est | Moyen terme (2 à 4 ans) |
| Pipeline de Projets Pré-Sel, Éolien Offshore, Réseau Électrique et Énergies Renouvelables | +1.2% | Zones côtières du Sud-Est et du Nord-Est | Long terme (≥ 4 ans) |
| Expansion des Corridors Miniers et Projets de Minéraux Critiques | +0.8% | Nord, Nord-Est et Sud-Est | Long terme (≥ 4 ans) |
| Arc Nord, Cabotage et Intégration des Corridors Multimodaux | +0.6% | National, avec des gains précoces dans les ports du Nord et du Nord-Est | Moyen terme (2 à 4 ans) |
| Ingénierie Numérique des Itinéraires, Gestion des Permis et Visibilité des Projets | +0.5% | National | Court terme (≤ 2 ans) |
| Localisation de la Fabrication et Mégaprojets Industriels | +0.7% | Sud-Est et Sud | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Novo PAC et Développement des Infrastructures par Concessions
Le Novo PAC élargit le pipeline de projets pour le marché de la logistique de projets au Brésil grâce à l'investissement public dans les transports et les infrastructures connexes. Il avait libéré 944,8 milliards BRL (170,7 milliards USD) en août 2025, ce qui représentait 70,8 % de l'objectif de 1,3 trillion BRL (234,8 milliards USD) pour 2023 à 2026[1]. L'investissement dans les autoroutes fédérales est pertinent car ces corridors transportent une grande partie des cargaisons lourdes et hors gabarit du Brésil. Les travaux se déroulent dans de nombreux endroits, obligeant les opérateurs à gérer les équipements, l'accès aux sites, la mise en place et le calendrier de livraison sur plusieurs corridors. La réhabilitation des routes, la construction de ponts, la modernisation des ports et les infrastructures énergétiques créent chacune des besoins de mobilisation distincts. Le ministre des Infrastructures Silvio Costa Filho a identifié le Nord comme une nouvelle frontière d'efficacité, soulignant une plus grande attention portée aux connexions intérieures vers les portes d'entrée à l'exportation. Les appels d'offres de concessions prévus pour 2026 ajoutent une activité privée au programme public et peuvent étendre les opportunités contractuelles pour le marché de la logistique de projets au Brésil.
Pipeline de Projets Pré-Sel, Éolien Offshore, Réseau Électrique et Énergies Renouvelables
Le marché de la logistique de projets au Brésil est soutenu par des projets offshore et énergétiques nécessitant le transport maritime, la manutention portuaire, le stockage et des livraisons terrestres spécialisées. En 2025, l'IBAMA avait 96 projets éoliens offshore en cours d'examen environnemental, créant un besoin potentiel pluriannuel pour des navires d'installation et des mouvements de nacelles, pales et mâts[2]. Chaque installation nécessitait une coordination étroite entre les opérations portuaires, le transport lourd, l'espace de stockage et l'activité offshore. La loi n° 15 097, promulguée en 2025, a établi un cadre dédié à l'éolien offshore et réduit l'incertitude autour du pipeline de développement. L'activité pré-sel a soutenu la demande de levage lourd et maritime avant que l'éolien offshore n'atteigne des volumes d'installation plus élevés. Le programme P-82 à l'installation d'Aracruz de Seatrium illustre le travail logistique continu associé à la fabrication de FPSO. Les parcs de grues, les transporteurs modulaires automoteurs et les procédures de coordination maritime développés pour les modules FPSO peuvent également soutenir les futurs travaux éoliens.
Expansion des Corridors Miniers et Projets de Minéraux Critiques
Le développement des minéraux critiques crée des opportunités pour le marché de la logistique de projets au Brésil dans le Para, la Bahia et le Minas Gerais. Le Brésil a promulgué la Politique nationale sur les minéraux critiques et stratégiques en septembre 2026, avec jusqu'à 7 milliards BRL (1,26 milliard USD) d'incitations à l'investissement et 2 milliards BRL (361,3 millions USD) de soutien fédéral au Fonds de garantie de l'activité minière[3]. Le Plan national minier 2050 vise à augmenter la part du Brésil dans la production mondiale de minéraux critiques de 8,3 % à 12,2 %. Les usines de traitement et de raffinage nécessitent de grands équipements, des matériaux de construction et des composants fabriqués qui se déplacent souvent en fret conventionnel ou en cargaison hors gabarit. Ces projets doivent relier les mines, les sites de traitement, les ports et les centres industriels établis par des plans de transport praticables. Le Brésil dispose de 21 millions de tonnes métriques de réserves de terres rares cartographiées, tandis que seulement 25 % du territoire national a été géologiquement prospecté. Cela laisse de la place pour de futurs itinéraires et des infrastructures de soutien au-delà des corridors industriels établis.
Ingénierie Numérique des Itinéraires, Gestion des Permis et Visibilité des Projets
L'ingénierie numérique des itinéraires devient de plus en plus importante dans le marché de la logistique de projets au Brésil car les équipements hors gabarit et de grande valeur nécessitent une validation d'itinéraire avant l'expédition. Les prestataires peuvent évaluer les capacités portantes des ponts, les dégagements verticaux, la géométrie des routes et les conditions fluviales avant d'engager des véhicules, des escortes et des équipes sur site. Ce processus peut identifier une contrainte physique avant qu'elle ne modifie un calendrier de livraison ou ne nécessite une refonte tardive de l'itinéraire. Les flux numériques de permis peuvent également améliorer la coordination avec le processus d'autorisation de l'ANTT pour les charges hors gabarit. Cette capacité est précieuse lorsque les plans de transport nécessitent des escortes, des changements d'itinéraire et des transferts entre les opérations routières, portuaires, fluviales et sur site. Le suivi en temps réel des cargaisons et les alertes de déviation peuvent soutenir les décisions pendant un mouvement et améliorer la communication avec les maîtres d'ouvrage. Une meilleure planification permet également aux flottes existantes de gérer davantage de mouvements sans ajouts équivalents à la capacité physique.
Analyse de l'Impact des Facteurs Limitants*
| Facteur limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Géométrie des Routes, Dégagement des Ponts et Contraintes liées aux Charges Anormales | -0.6% | National, plus aigu sur les routes secondaires du Nord et du Centre-Ouest | Long terme (≥ 4 ans) |
| Fragmentation des Écartements et Transbordement entre Corridors | -0.4% | Réseau ferroviaire national | Long terme (≥ 4 ans) |
| Tirant d'Eau Saisonnier des Rivières et Risque de Fiabilité lié aux Inondations | -0.3% | Nord et Bassin Amazonien | Court terme (≤ 2 ans) |
| Fragmentation des Permis, des Escortes et de la Coordination Inter-Agences | -0.2% | National | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Géométrie des Routes, Dégagement des Ponts et Contraintes liées aux Charges Anormales
Les limitations routières contraignent le marché de la logistique de projets au Brésil, notamment sur les itinéraires secondaires desservant les chantiers de construction, les mines et les sites énergétiques. De nombreuses routes et ponts n'ont pas été conçus pour les profils de charge des modules FPSO, des nacelles éoliennes, des grands transformateurs ou d'autres cargaisons anormales. Les opérateurs peuvent avoir besoin d'inspecter les structures, de choisir des détours ou de développer des solutions d'ingénierie avant qu'un mouvement ne commence. L'évaluation doit commencer bien avant la mobilisation car un pont inadapté peut modifier l'itinéraire praticable. Ces besoins ont ajouté de la distance, de la consommation de carburant, du temps et des coûts à chaque mouvement. La contrainte est particulièrement difficile dans le Nord et le Centre-Ouest, où les itinéraires alternatifs sont limités. La réhabilitation des autoroutes fédérales améliore les corridors clés, mais les routes d'État et municipales restent les derniers maillons critiques vers de nombreux sites.
Fragmentation des Écartements et Transbordement entre Corridors
Le réseau ferroviaire brésilien fonctionne principalement en voie métrique (1,00 m), tandis que la voie ferrée Nord-Sud a été construite en voie large (1,60 m). Cette incompatibilité fondamentale oblige à transborder les cargaisons à chaque limite d'écartement. Une étude FGV Transportes de 2025 a révélé que les arrangements de trafic mutuel ne représentaient que 8,00 % du transport de cargaisons, indiquant que le réseau fonctionnait bien en dessous de son potentiel structurel et reportait une part disproportionnée des cargaisons de projet sur les corridors routiers. Un audit du TCU a révélé que 36,30 % des infrastructures ferroviaires brésiliennes ne supportent aucun trafic. Cette inactivité systémique rend la substitution modale ferroviaire économiquement et opérationnellement irréalisable pour la plupart des mouvements de logistique de projets. Les équipements qui pourraient théoriquement être transportés par rail à moindre coût au lieu d'être transportés par camion ajoutent de la congestion sur les corridors routiers déj sous pression du trafic de construction du Novo PAC.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Service : Le Transport Ancre les Volumes Tandis que les Services à Valeur Ajoutée s'Accélèrent
Le transport détenait 67,01 % de la part du marché de la logistique de projets au Brésil en 2025. Le segment reflète le défi d'atteindre des sites de projet dispersés, des zones offshore dans les bassins de Campos et de Santos aux mines de la province minérale de Carajas. Le transport routier représente la plus grande partie de l'activité de transport car la livraison finale vers la plupart des sites nécessite le transport routier. Les voies maritimes et fluviales intérieures sont essentielles pour les travaux dans le corridor amazonien où les routes sont indisponibles ou inadaptées aux charges lourdes.
Le segment des services à valeur ajoutée est la catégorie de services à la croissance la plus rapide, avec un CAGR prévu de 5,35 % de 2026 à 2031. La taille du marché de la logistique de projets au Brésil pour les services à valeur ajoutée est soutenue par la demande de gestion intégrée de projets, de courtage en douane, d'obtention de permis, de planification des escortes et de visibilité des cargaisons. Les clients de l'éolien offshore et de la défense peuvent préférer qu'un seul opérateur gère ces tâches sur l'ensemble du processus de livraison. L'entreposage, la distribution et la gestion des stocks soutiennent les sites grâce à des centres sous douane, des zones de mise en attente portuaires et des livraisons en juste-à-séquence. Ces services deviennent plus importants lorsque plusieurs grands projets sont construits simultanément.

Par Mode de Transport : Le Transport Aérien Mène le Taux de Croissance Tandis que la Route Conserve son Échelle
Le transport routier détenait 52,05 % de la taille du marché de la logistique de projets au Brésil en 2025 car il assure la connexion finale vers la plupart des sites de projet. Il reste également flexible lorsque les emplacements changent ou que les calendriers de construction sont comprimés. Les mouvements hors gabarit peuvent être acheminés par route lorsque les options ferroviaires ou fluviales ne peuvent pas fournir une solution complète. Cette flexibilité est équilibrée par les exigences d'évaluation des ponts, de permis, de vérification de la largeur des routes et d'escortes. Les voies maritimes et fluviales intérieures restent indispensables pour les projets du Bassin Amazonien et les mouvements côtiers de modules FPSO.
Le transport aérien devrait enregistrer un CAGR de 5,16 % de 2026 à 2031 et est le mode de transport à la croissance la plus rapide. Il dessert les composants de défense urgents, les pièces de rechange offshore spécialisées et les expéditions où les retards opérationnels ont des coûts élevés. La cabotage peut offrir une alternative rentable au transport routier longue distance pour certains mouvements de fret conventionnel entre le Sud et l'Amazonie. Le rail reste limité car les différences d'écartement nécessitent un transbordement, et les itinéraires de concession se concentrent sur les exportations de matières premières. La meilleure option de transport dépend des dimensions de la cargaison, de la destination, du délai de livraison et de l'infrastructure d'itinéraire disponible.
Par Type de Cargaison : Le Fret Conventionnel Mène Tandis que la Cargaison Hors Gabarit s'Étend
Le fret conventionnel détenait 35,67 % de la part du marché de la logistique de projets au Brésil en 2025. Sa position est soutenue par la fabrication de FPSO et le mouvement de composants d'éoliennes vers les parcs éoliens terrestres du Nord-Est. Santos, Itaguai et Suape disposent de postes à quai conventionnels pour fret conventionnel et d'une capacité de grues qui soutiennent ces mouvements. Les installations spécialisées pour les cargaisons hors gabarit et de levage lourd sont moins disponibles et concentrées dans moins d'endroits. Le fret de levage lourd joue un rôle plus restreint mais distinct dans les modules de topsides FPSO, la construction d'usines industrielles et la fabrication de défense.
La cargaison hors gabarit devrait enregistrer un CAGR de 5,14 % de 2026 à 2031 à mesure que les dimensions des éoliennes offshore et des équipements industriels augmentent. Des turbines plus grandes et des diamètres de rotor plus importants peuvent nécessiter une manutention au-delà des arrangements standard de fret conventionnel. La taille du marché de la logistique de projets au Brésil pour la cargaison hors gabarit bénéficie également de l'activité aérospatiale et de défense dans l'État de São Paulo. L'assemblage local du Gripen E et la production de missiles guidés créent des mouvements avec des calendriers et des emplacements différents des travaux traditionnels de pétrole et de gaz. Des volumes plus élevés peuvent rendre l'investissement dans des remorques spécialisées, des plateaux extensibles et des ponts modulaires plus pratique.
Par Secteur d'Utilisation Final : L'Énergie Mène en Volume Tandis que l'Aérospatiale et la Défense Mènent la Croissance
La production et le transport d'énergie détenaient 33,66 % de la taille du marché de la logistique de projets au Brésil en 2025. La construction éolienne et solaire terrestre dans le Nord-Est, les investissements gaz-à-énergie dans le Bassin Amazonien et la fabrication de FPSO soutiennent cette demande. Les transformateurs, les sections de mâts et les équipements de sous-stations nécessitent fréquemment une manutention spécialisée et un transport hors gabarit. Le pétrole et le gaz, les mines et les carrières sont restés le deuxième secteur vertical, soutenus par l'investissement pré-sel et l'activité des minéraux critiques. Les projets de construction et d'infrastructure nécessitent des ponts modulaires, des sections de tunnels préfabriqués et des équipements lourds sur plusieurs chantiers.
L'aérospatiale et la défense devraient enregistrer un CAGR de 5,85 % de 2026 à 2031, le taux le plus rapide parmi les secteurs d'utilisation final. Le Brésil a inauguré son premier chasseur Gripen E assemblé localement à l'installation d'Embraer à Gaviao Peixoto en mars 2026 et a mis en service une usine de production de missiles à Cacapava, São Paulo, début 2026. Ces installations créent des mouvements de composants techniquement spécialisés et élargissent la base géographique de la demande. Les usines de fabrication, notamment le projet de cellulose Arauco Sucuriu au Mato Grosso do Sul, soutiennent également les travaux de levage lourd jusqu'en 2026 et au-delà.
Analyse Géographique
Le Sud-Est est resté le centre de gravité du marché de la logistique de projets au Brésil car il combine la capacité industrielle, les infrastructures portuaires et les services logistiques spécialisés. Rio de Janeiro et Rio Grande do Sul accueillent l'activité de fabrication de FPSO, tandis que l'État de São Paulo abrite le cluster aérospatial et de défense de la Vallée du Paraíba. Santos soutient les mouvements de cargaisons spécialisées vers des destinations à travers le pays en tant que plus grande porte d'entrée portuaire d'Amérique latine. Les autoroutes de São Paulo et l'accès aux infrastructures logistiques de Campinas soutiennent les livraisons sortantes vers les sites de projet. Le Minas Gerais ajoute une demande en minéraux critiques et en acier, avec des flux de cargaisons liés au système de Carajas et au corridor FIOL en développement.
Le Nord et le Nord-Est sont les zones de logistique de projets à la croissance la plus rapide, soutenus par les licences éoliennes offshore, l'expansion de Suape et l'importance croissante de l'Arc Nord. Les ports de l'Arc Nord ont traité 163,3 millions de tonnes métriques en 2025 et ont enregistré une croissance de 10,3 %, contre une moyenne nationale de 6,1 %Les ports du nord du Brésil mènent la croissance nationale en 2025, renforçant le corridor de l'Arc Nord, DatamarNews, https://datamarnews.com/noticias/northern-brazil-ports-lead-national-growth-in-2025-strengthening-arc-of-the-north-corridor ">[4]. La taille du marché de la logistique de projets au Brésil dans ces régions est façonnée par la nécessité d'atteindre des sites avec un accès routier limité. Les routes de barges sur l'Amazone, le Tapajós et le Madeira peuvent être la seule option praticable pour les grands équipements industriels. Maersk a déplacé 635 tonnes d'équipements de transformateurs WEG du Minas Gerais à Silves, Amazonas, en avril 2025, illustrant les exigences de planification des travaux dans le corridor amazonien.
Le Centre-Ouest et le Sud gagnent en importance grâce à différents moteurs de projets. Le Mato Grosso do Sul accueille le projet de cellulose Arauco Sucuriu, qui nécessite un transport routier lourd depuis Santos et Paranaguá jusqu'en 2026. Les ports du Sud offrent une autre porte d'entrée pour les cargaisons desservant le Brésil et le Cône Sud. Le port de Paranaguá au Paraná construit Moegao, le plus grand projet de construction portuaire actif du Brésil, qui nécessite une mobilisation dédiée de cargaisons de projet en 2026. L'opportunité régionale dépend de la construction industrielle, des modernisations portuaires et des itinéraires intérieurs qui nécessitent une planification intégrée.
Paysage Concurrentiel
Le marché de la logistique de projets au Brésil est modérément concentré, avec des intégrateurs mondiaux, des spécialistes du transport spécialisé et des opérateurs nationaux desservant différentes parties de la chaîne de valeur. Les opérateurs mondiaux se distinguent par la gestion de projets multi-pays, les systèmes numériques et le transport combiné océanique et terrestre. Les entreprises spécialisées se distinguent par leurs parcs de grues, leur capacité de transporteurs modulaires automoteurs et leur capacité d'ingénierie pour les levages complexes. Les prestataires nationaux se distinguent par des capacités de cargaison sélectionnées et une connaissance locale des itinéraires et des permis. Ces groupes peuvent se concurrencer pour les mêmes mandats tout en collaborant lorsque les prestataires mondiaux sous-traitent des travaux de levage spécialisés.
L'exécution technique est un facteur concurrentiel important dans le marché de la logistique de projets au Brésil. Les opérateurs utilisent de plus en plus des outils de pré-inspection des itinéraires, de surveillance des charges en temps réel et de gestion du tirant d'eau des barges pour améliorer la planification des livraisons. Mammoet a achevé les travaux de levage pour la conversion de la plateforme de tête de puits BW Energy Maromba B avant le calendrier prévu en août 2026. Sarens a signé un protocole d'accord avec Prumo Logistica et le Port d'Açu pour étudier la logistique des composants éoliens offshore avant que les calendriers de construction ne soient finalisés. Ces exemples montrent comment les opérateurs leaders construisent leur crédibilité technique et se positionnent autour des futurs corridors de projets.
Un manque subsiste dans la gestion numérique intégrée des permis pour le marché de la logistique de projets au Brésil. Un prestataire qui combine les approbations de l'ANTT, les contrats d'escorte d'État et la surveillance du tirant d'eau fluvial pourrait simplifier un processus qui traverse actuellement plusieurs agences. Les opérateurs ayant une expérience en matière de permis environnementaux peuvent être mieux placés pour les projets offshore et miniers qui nécessitent une coordination étroite des licences. Les entreprises nationales investissent dans des systèmes de visibilité et des entrepôts portuaires. Leurs ressources en capital et leur couverture géographique plus étroite peuvent limiter leur capacité à poursuivre des périmètres complexes transfrontaliers ou multimodaux.
Leaders du Secteur de la Logistique de Projets au Brésil
-
A.P. Moller - Maersk
-
DHL Group
-
DSV A/S
-
Kuehne+Nagel International AG
-
GEODIS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Septembre 2026 : Maersk a commencé à opérer au nouveau terminal APM Terminals Suape au Pernambouc, renforçant l'intégration port-logistique pour le corridor croissant d'énergies renouvelables et industriel du Nord-Est. Le terminal améliore la vélocité des cargaisons pour les expéditions hors gabarit et liées aux projets transitant par Suape.
- Août 2026 : Mammoet a achevé les opérations de levage lourd pour la conversion de la plateforme de tête de puits BW Maromba B aux Drydocks World Dubai, avant le calendrier prévu. La plateforme convertie, anciennement un appareil de forage auto-élévateur, est destinée au déploiement sur le champ de Maromba dans le Bassin de Campos au Brésil.
- Mai 2026 : Wilson Sons a annoncé un investissement de 220 millions USD pour agrandir Tecon Rio Grande, incluant une extension du quai de 900 mètres à 1 200 mètres. L'expansion permettra au terminal d'accueillir simultanément trois navires New Panamax d'ici 2030, renforçant la position du sud du Brésil comme porte d'entrée de cargaisons de projet pour le Cône Sud.
- Octobre 2025 : Sarens a achevé le chargement de 5 modules, pesant entre 1 400 et 4 000 tonnes, pour le FPSO P-79 au chantier naval EBR à São José do Norte en utilisant 136 lignes d'essieux de transporteurs modulaires automoteurs. L'opération pour Saipem a démontré des capacités de mobilisation rapide dans des délais serrés de projets offshore.
Périmètre du Rapport sur le Marché de la Logistique de Projets au Brésil
| Transport | Route |
| Rail | |
| Aérien | |
| Voies Maritimes et Fluviales Intérieures | |
| Entreposage, Distribution et Gestion des Stocks | |
| Services à Valeur Ajoutée |
| Cargaison Hors Gabarit |
| Fret de Levage Lourd |
| Fret Conventionnel |
| Autres |
| Pétrole et Gaz, Mines et Carrières |
| Production et Transport d'Énergie (Inclut les Énergies Renouvelables) |
| Construction et Infrastructure |
| Fabrication et Usines Industrielles |
| Aérospatiale et Défense |
| Autres (Maritime et Construction Navale, Télécommunications, etc.) |
| Par Service | Transport | Route |
| Rail | ||
| Aérien | ||
| Voies Maritimes et Fluviales Intérieures | ||
| Entreposage, Distribution et Gestion des Stocks | ||
| Services à Valeur Ajoutée | ||
| Par Type de Cargaison | Cargaison Hors Gabarit | |
| Fret de Levage Lourd | ||
| Fret Conventionnel | ||
| Autres | ||
| Par Secteur d'Utilisation Final | Pétrole et Gaz, Mines et Carrières | |
| Production et Transport d'Énergie (Inclut les Énergies Renouvelables) | ||
| Construction et Infrastructure | ||
| Fabrication et Usines Industrielles | ||
| Aérospatiale et Défense | ||
| Autres (Maritime et Construction Navale, Télécommunications, etc.) |
Questions Clés Répondues dans le Rapport
Quelle est la valeur de la logistique de projets au Brésil en 2026 ?
La logistique de projets au Brésil était estimée à 1,16 milliard USD en 2026. La valeur prévue est de 1,45 milliard USD d'ici 2031.
Qu'est-ce qui stimule la demande de services de logistique de projets au Brésil ?
Les travaux du Novo PAC, l'énergie offshore, le développement des minéraux critiques, la localisation de la fabrication et la production de défense soutiennent des exigences de cargaisons spécialisées.
Quel service détient la plus grande part de revenus ?
Le transport a mené avec 67,01 % en 2025 car les cargaisons doivent être déplacées sur plusieurs modes.
Quelle catégorie de cargaison connaît la croissance la plus rapide ?
La cargaison hors gabarit devrait croître à un CAGR de 5,14 % jusqu'en 2031.
Pourquoi le Nord et le Nord-Est sont-ils importants pour les cargaisons de projet ?
L'éolien offshore, l'activité portuaire de l'Arc Nord, l'expansion de Suape et les besoins des voies navigables amazoniennes soutiennent la demande dans ces régions.
Qu'est-ce qui limite le mouvement des cargaisons de projet au Brésil ?
Les contraintes routières et des ponts, la fragmentation des écartements ferroviaires, les conditions fluviales et les procédures d'autorisation multi-agences peuvent ajouter du temps et des coûts.