
Taille et Part du Marché de la Logistique de Projet en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 3.49 Milliards de dollars |
| Taille du Marché (2026) | 3.81 Milliards de dollars |
| Taille du Marché (2031) | 5.85 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.95 % |
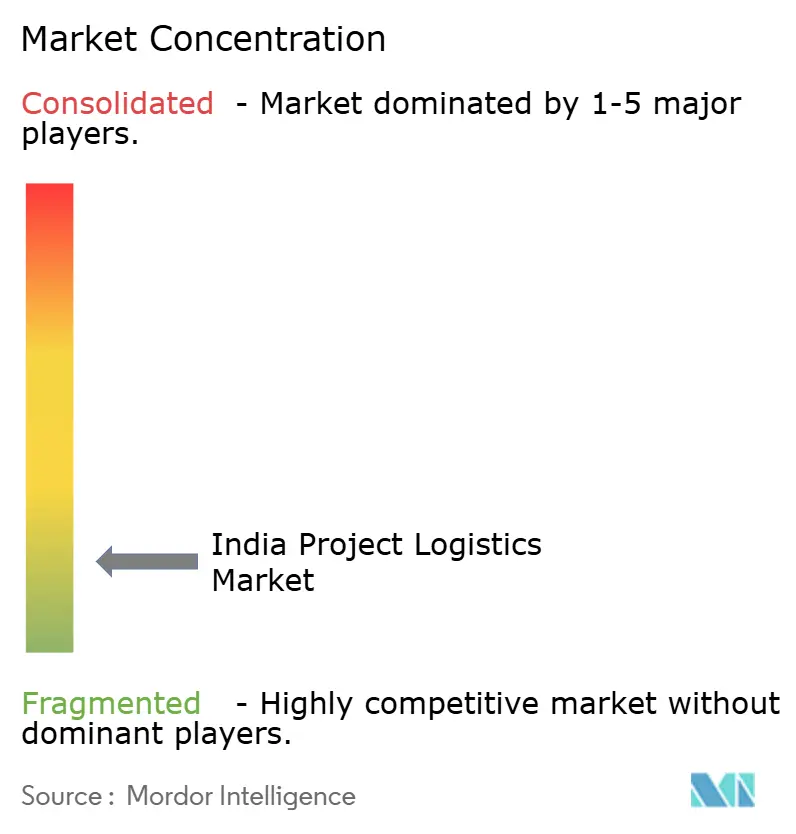
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Logistique de Projet en Inde par Mordor Intelligence
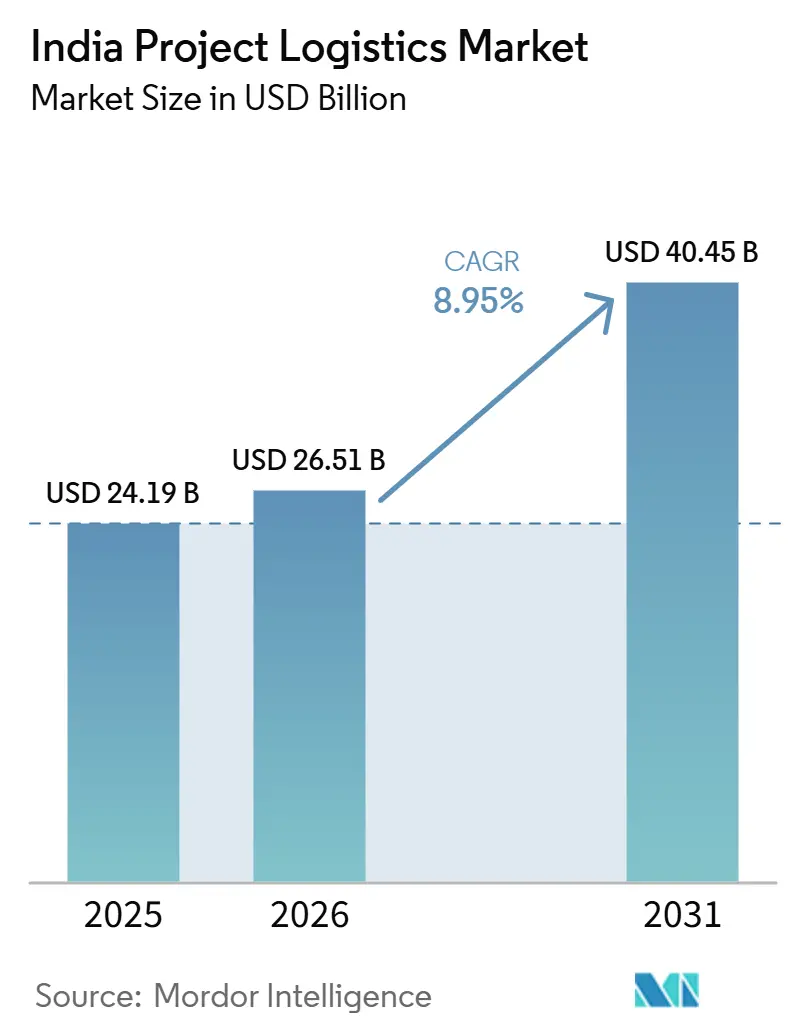
La taille du marché de la logistique de projets en Inde devrait passer de 3,49 milliards USD en 2025 à 3,81 milliards USD en 2026 et devrait atteindre 5,85 milliards USD d'ici 2031 à un TCAC de 8,95 % sur la période 2026-2031.
Le marché de la logistique de projets en Inde bénéficie d'un élan soutenu grâce à un vaste programme de développement des infrastructures, avec le Plan National des Infrastructures recensant 14 563 projets en mars 2026, tandis que le suivi des grands projets par le gouvernement central faisait également état de 1 981 grands projets d'une valeur de 42,78 lakh crore INR (476,13 milliards USD) en avril 2026, ce qui maintient une demande visible dans les secteurs des routes, des ports, du rail et des installations industrielles. Le marché de la logistique de projets en Inde bénéficie également de l'amélioration des infrastructures de fret, l'Indice de Performance Logistique de l'Inde s'étant amélioré pour atteindre le rang 38 en 2023 contre 54 en 2014, favorisant une gestion plus fiable des mouvements de cargaisons volumineuses et complexes sur de longs corridors. Les voies navigables intérieures, les corridors de fret dédiés et les parcs logistiques multimodaux en développement élargissent les options d'itinéraires pour les cargaisons hors-gabarit et lourdes, réduisant la dépendance à l'exécution exclusivement routière pour chaque mouvement de projet sur le marché indien de la logistique de projets. La pression concurrentielle reste élevée car les intégrateurs mondiaux et les spécialistes nationaux se disputent tous deux les grands contrats EPC, et les attributions de contrats dépendent de plus en plus de la planification des itinéraires, de la visibilité numérique, de la gestion des autorisations et de l'accès à des équipements de levage lourd rares. Les principales contraintes pesant sur l'exécution à court terme restent les retards d'autorisation, les restrictions d'itinéraires pour les cargaisons hors-gabarit et les perturbations de corridors susceptibles de faire augmenter les coûts de fret sur les chaînes d'approvisionnement sensibles liées à l'énergie.
Principaux Enseignements du Rapport
- Par service, le transport a représenté 70,29 % de la part du marché de la logistique de projets en Inde en 2025, tandis que les services à valeur ajoutée et autres devraient se développer à un TCAC de 9,73 % jusqu'en 2031.
- Par type de cargaison, les cargaisons hors-gabarit ont représenté 28,69 % de la part du marché de la logistique de projets en Inde en 2025, tandis que les cargaisons de levage lourd devraient croître à un TCAC de 9,33 % jusqu'en 2031.
- Par secteur d'utilisation final, le pétrole et le gaz, les mines et les carrières ont représenté 24,03 % de la taille du marché de la logistique de projets en Inde en 2025, tandis que la production et le transport d'énergie, y compris les énergies renouvelables, devraient progresser à un TCAC de 9,70 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché de la Logistique de Projet en Inde
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Développement des Cargaisons de Projet Porté par les Infrastructures | +2.8% | Toute l'Inde, concentré au Gujarat, Maharashtra, Rajasthan, Odisha | Long terme (≥ 4 ans) |
| Transition vers le Transport Multimodal pour les Cargaisons Lourdes | +1.9% | National, premiers gains au Gujarat, Maharashtra, Bengale-Occidental, Assam | Moyen terme (2-4 ans) |
| Pipeline d'Investissements dans les Énergies Renouvelables et les Capacités Industrielles | +2.1% | Tamil Nadu, Rajasthan, Gujarat, Andhra Pradesh | Moyen terme (2-4 ans) |
| Planification Logistique en Amont pour les Actifs de Levage Lourd Rares | +0.7% | National, avec priorité dans les zones de raffinage du Gujarat et du Rajasthan | Court terme (≤ 2 ans) |
| Relevé Numérique, Simulation d'Itinéraires et Accélération des Permis | +0.5% | National, avec premiers gains sur les corridors de routes nationales sous juridiction NHAI | Court terme (≤ 2 ans) |
| Intégration des Ports, du Rail et des Voies Navigables Intérieures pour les Mouvements ODC | +0.7% | Gujarat côtier, Maharashtra, Odisha, Bengale-Occidental, corridors NW-1 et NW-2 | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Développement des Cargaisons de Projet Porté par les Infrastructures
Le pipeline de projets central de l'Inde est resté important en 2026, avec 1 981 projets d'une valeur de 42,78 lakh crore INR (476,13 milliards USD) dans le rapport flash d'avril 2026, et les dépenses cumulées avaient déjà dépassé 20,36 lakh crore INR (226,60 milliards USD) dans 17 ministères centraux. Les ajouts de projets ont également fortement accéléré au quatrième trimestre de l'exercice 2026, avec 483 nouveaux projets d'une valeur de 6,01 lakh crore INR (66,89 milliards USD) ajoutés, dont 439 pour les seules routes et autoroutes. Cela est important pour le marché de la logistique de projet en Inde, car chaque grand projet routier, de raffinerie, ferroviaire ou portuaire crée une demande parallèle pour le déplacement d'équipements lourds, de modules, de sections structurelles et de systèmes d'installation avant que les travaux sur le site puissent avancer. Le marché de la logistique de projet en Inde bénéficie également bien avant la mise en service, car les équipes logistiques doivent souvent mobiliser des grues et des systèmes de transport et obtenir des autorisations d'itinéraires des mois avant la fenêtre de levage effective. Ce schéma était visible en janvier 2025, lorsque Mammoet a déployé 3 grues de très grande capacité en Inde, dont une PTC210-DS de 5 000 tonnes, pour des installations de raffinerie au Gujarat et au Rajasthan[1]Ministère des Statistiques et de la Mise en Œuvre des Programmes, "AVRIL 2026." MoSPI, www.mospi.gov.in/uploads/publications_reports/publications_reports.
Pipeline d'Investissements dans les Énergies Renouvelables et les Capacités Industrielles
Le marché de la logistique de projet en Inde bénéficie d'un soutien supplémentaire grâce au développement des énergies renouvelables, notamment des mouvements d'équipements éoliens qui nécessitent de longues pales, de grandes nacelles et une planification complexe de la livraison du port au site. Le port V.O. Chidambaranar a enregistré une hausse de 117,72 % en glissement annuel du traitement des pales d'éoliennes au premier trimestre de l'exercice 2026-27. Dans le même temps, la Deendayal Port Authority a établi un record avec une cargaison d'un seul navire de 153 pales d'éoliennes totalisant 167 675 mètres cubes en 2025. Le Ministère des Nouvelles Énergies et des Énergies Renouvelables a lancé le portail WT-MARUT en 2026 pour suivre les composants de la chaîne d'approvisionnement des éoliennes dans le cadre du dispositif ALMM, démontrant que la traçabilité logistique est désormais plus étroitement liée à la discipline d'approvisionnement et de livraison dans les énergies renouvelables. Les exportations d'éoliennes et de composants ont dépassé 12 000 crore INR (1,33 milliard USD) au cours de l'exercice 2026, soit près de 50 % de plus en glissement annuel, ce qui maintient la pression sur les ports et les corridors intérieurs pour gérer un flux plus important de cargaisons hors gabarit. À mesure que les volumes augmentent, le marché de la logistique de projet en Inde est appelé à bénéficier de la demande de systèmes de manutention dédiés, de zones de transit et de solutions de transport de dernier kilomètre pour des cargaisons que les réseaux de fret standard ne peuvent pas absorber efficacement[2]"Pales d'Éoliennes Traitées." Communiqué de presse du port signalant la hausse du traitement des pales d'éoliennes au premier trimestre de l'exercice 2026-27 et le rôle croissant du port dans la cargaison d'énergie renouvelable, V.O. Chidambaranar Port Authority, www.vocport.gov.in/api/files/news-media .
Transition vers le Transport Multimodal pour les Cargaisons Lourdes
Le marché de la logistique de projet en Inde évolue vers une exécution plus multimodale, car le transport exclusivement routier est souvent l'option la moins efficace pour les très grandes colonnes, les transformateurs et les modules d'usine. Le réseau de corridors de fret dédiés de l'Inde avait atteint 96,4 % d'opérationnalisation en mars 2025, et la cargaison par voies navigables intérieures a atteint un record de 145,5 millions de tonnes au cours de l'exercice 2024-25, le gouvernement continuant d'étendre les voies navigables nationales opérationnelles et d'accroître le rôle modal du transport fluvial. Le parc logistique multimodal de CONCOR à Paradip a traité son premier chargement de cargaison de projet à l'importation pour l'usine sidérurgique JSW Utkal en 2025, indiquant que certains parcs logistiques commencent à servir de nœuds de cargaison de projet plutôt que de simples points de traitement de conteneurs. Rhenus Logistics a également signé un protocole d'accord avec l'IWAI en 2025 pour déployer 100 navires de cargaison et remorqueurs pousseurs sur les routes des voies navigables nationales, ce qui élargit les options de déplacement pour les équipements lourds dans le nord, l'est et le nord-est de l'Inde. À mesure que ces combinaisons d'itinéraires se développent, le marché de la logistique de projet en Inde devrait voir davantage de cargaisons réparties entre des tronçons portuaires, ferroviaires, routiers et fluviaux, notamment là où la géométrie routière ou les fenêtres de permis rendent un plan monomodal moins pratique.
Planification Logistique en Amont pour les Actifs de Levage Lourd Rares
Le marché de la logistique de projet en Inde repose sur un petit nombre de grues de levage lourd disponibles à l'échelle mondiale, de flottes de SPMT et d'équipes de manutention spécialisées, ce qui fait de la planification anticipée un véritable avantage concurrentiel. Lorsqu'une grue annulaire de grande capacité est affectée à l'installation d'une raffinerie ou d'une usine de traitement, l'équipement peut rester mobilisé pendant de longues périodes, laissant d'autres projets en attente du même type de capacité de levage. C'est pourquoi les prestataires logistiques qui interviennent dès la phase d'ingénierie sont souvent mieux positionnés que les entreprises qui n'entrent en jeu qu'après la fixation du calendrier d'exécution. En 2025, Express Global Logistics a réalisé un mouvement multimodal par barge et route de 905,6 tonnes métriques de colonnes ODC de Vatva, Gujarat, à Nagothane, Maharashtra, en utilisant des systèmes SPMT adaptés à la manutention marine et routière. Les notifications révisées de la Gazette d'octobre 2025 ont également autorisé des corridors d'itinéraires ODC spécifiques, ce qui renforce la valeur des entreprises qui savent déjà comment aligner la conception des itinéraires, le dépôt des permis et la réservation des actifs tôt dans le cycle du projet.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Restrictions de Circulation Nocturne et Contraintes de Géométrie Routière | -1.5% | National, particulièrement aigu sur les routes d'État au Rajasthan, Uttar Pradesh, Maharashtra, Madhya Pradesh | Long terme (≥ 4 ans) |
| Retards dans les Permis Réglementaires et les Autorisations Multi-Agences | -1.2% | National, avec les corridors multi-États les plus touchés | Moyen terme (2-4 ans) |
| Sous-développement des MMLP et Connectivité de Première et Dernière Milha | -0.9% | Nord-Est de l'Inde, Est de l'Inde, intérieur de l'Odisha, Chhattisgarh | Long terme (≥ 4 ans) |
| Sensibilité Météorologique et Risque de Perturbation Lié à la Mousson | -0.6% | Kerala, Odisha, Bengale-Occidental, Assam, ceinture côtière du Maharashtra | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Restrictions de Circulation Nocturne et Contraintes de Géométrie Routière
Le marché de la logistique de projet en Inde est encore confronté à de fortes contraintes de circulation sur de nombreux corridors d'État et nationaux où les cargaisons hors gabarit ne peuvent pas circuler sans des contrôles stricts de calendrier et d'escorte. Les restrictions de circulation nocturne varient selon l'État, l'itinéraire et les dimensions de la cargaison, et ces règles peuvent ajouter 1 à 3 jours à un mouvement qui serait autrement beaucoup plus court s'il se déroulait en continu. Les faibles dégagements sous les ponts, les dalots étroits et les limites de rayon de braquage obligent également à emprunter des corridors plus longs, ce qui augmente les coûts de transport et la complexité des permis pour chaque mouvement. L'ampleur de ce problème était évidente en 2025, lorsque NTC Logistics a tenu une réunion conjointe avec des responsables de la NHAI et des participants du secteur des énergies renouvelables pour évaluer la faisabilité du déplacement de pales d'éoliennes et d'autres composants hors gabarit sur les routes nationales. Tant que des itinéraires ferroviaires, côtiers ou fluviaux alternatifs ne seront pas disponibles sur le même corridor, le marché de la logistique de projet en Inde continuera de voir les calendriers de projet ralentis par les limites physiques des routes plutôt que par la seule disponibilité des cargaisons[3]"Meilleures Pratiques en Matière d'Autorisation des Véhicules Hors Gabarit et Surcharge." Orientations gouvernementales sur les autorisations, les escortes, les relevés d'itinéraires et les contrôles de déplacement des supercharges, Ministère des Transports Routiers et des Autoroutes / FHWA, ops.fhwa.dot.gov/publications/fhwahop17061/index.htm .
Retards dans les Permis Réglementaires et les Autorisations Multi-Agences
Le marché de la logistique de projet en Inde reste également contraint par une structure de permis fragmentée entre les États et les agences. Les permis routiers ODC complexes multi-États prennent souvent 3 à 4 semaines dans le cadre des approbations liées à la NHAI, et chaque État a ses propres structures de frais, règles de permis et fenêtres de validité. Lorsque les fenêtres de validité ne s'alignent pas entre les États adjacents, les expéditions peuvent être contraintes à des périodes d'attente au milieu de l'itinéraire, créant à la fois une pression sur les coûts et un risque de calendrier pour les projets EPC. La chaîne d'approbation peut impliquer le MoRTH, les départements de transport des États, la NHAI et, parfois, les autorités de délivrance des autorisations environnementales, de sorte que le dépôt numérique n'élimine pas entièrement le délai causé par le séquençage multi-agences. Même après Rajmarg Pravesh 2.0 et des mesures plus larges d'intégration des données, le marché de la logistique de projet en Inde doit encore procéder à des relevés d'itinéraires et à des vérifications de charge structurelle pour les très grandes cargaisons, notamment pour les cuves de réacteurs et les bancs de transformateurs qui exercent une contrainte inhabituelle sur les routes et les ponts[4]Portail national de demande pour le déplacement de cargaisons hors gabarit et surcharge sur les autoroutes indiennes, montrant le traitement en ligne centralisé et les exigences d'examen liées aux ponts, Demande ODC/OWC, morth-owc.nic.in/auth/users/index.asp.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Service : L'Ampleur du Transport Masque une Croissance Plus Rapide des Services à Valeur Ajoutée
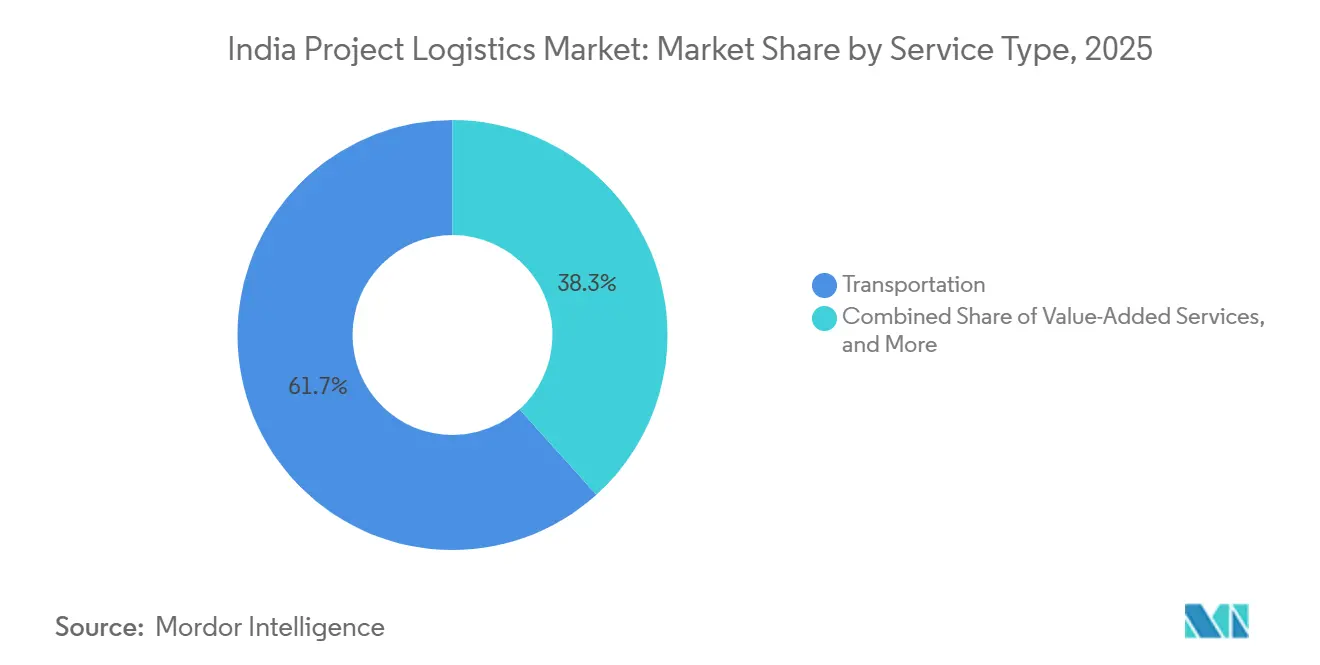
Le transport a représenté 70,29 % de la part du marché de la logistique de projets en Inde en 2025, le plaçant nettement en tête des autres catégories de services, car la plupart des cargaisons de projets nécessitent encore une composante importante de déplacement physique avant que l'installation puisse commencer. Le transport routier est resté central car de nombreux sites de projets ne sont pas encore entièrement connectés aux têtes de ligne ferroviaires ou aux voies navigables intérieures. Dans le même temps, le cabotage maritime et les segments par barge sont devenus importants sur les corridors ouest et est, transportant de grands équipements de traitement. Le rail est également resté pertinent lorsque les charges utiles étaient élevées et que la connectivité ferroviaire dédiée pouvait être utilisée pour réduire la pression sur les routes et les autorisations. L'entreposage, la distribution et la gestion des stocks ont joué un rôle plus modeste mais nécessaire, car les livraisons de projets par phases nécessitent souvent un stockage intermédiaire, une consolidation et une mise à disposition programmée pour correspondre à la séquence de construction. Cette structure signifie que le marché de la logistique de projets en Inde tire encore l'essentiel de sa valeur de l'exécution des mouvements. Néanmoins, les grands opérateurs cherchent à protéger leurs marges en ajoutant des services autour du déplacement physique.
Les services à valeur ajoutée et autres devraient croître à un TCAC de 9,73 % jusqu'en 2031, légèrement plus vite que le marché global, reflétant la demande pour les études d'itinéraires, le suivi numérique, la gestion douanière et le support de pré-mise en service. Express Global Logistics a montré que l'exécution groupée gagne déjà du terrain en 2025, en gérant des colonnes super ODC le long de la côte ouest de l'Inde avec des lignes SPMT à 30 essieux et en coordonnant les mouvements de barges dans le cadre d'un périmètre opérationnel unique. Les autorisations ODC spécifiques aux itinéraires en vertu de la Loi sur les Véhicules à Moteur favorisent également les opérateurs capables d'associer l'ingénierie et la planification des transports à la conformité réglementaire, aidant les modèles de services intégrés à remporter des contrats récurrents. En conséquence, le secteur de la logistique de projets en Inde ne s'éloigne pas du transport ; il évolue clairement vers des contrats dans lesquels le transport n'est qu'une partie de l'offre.


Par Type de Cargaison : La Cargaison Hors Gabarit Domine, le Segment du Levage Lourd s'Accélère
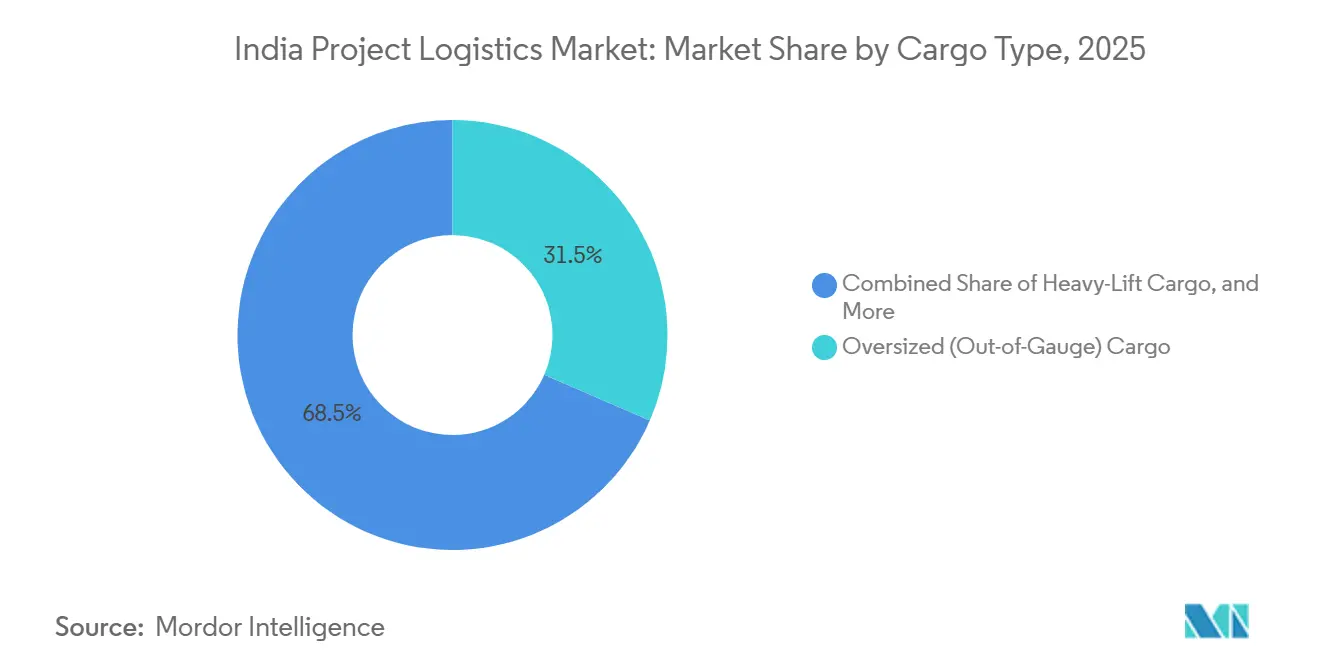
Les cargaisons hors-gabarit ont représenté 28,69 % de la taille du marché de la logistique de projets en Inde en 2025, en faisant l'une des plus grandes catégories de cargaisons sur ce marché, car les pales d'éoliennes, les transformateurs de puissance, les récipients sous pression et les grands modules industriels restent au cœur du cycle d'investissement actuel. L'Autorité Portuaire de Deendayal a traité un volume record de 167 675 CBM de pales d'éoliennes en un seul chargement en 2025, ce qui illustre l'échelle à laquelle les cargaisons hors-gabarit liées aux énergies renouvelables entrent désormais dans les corridors logistiques indiens. Les cargaisons en vrac conventionnel sont restées importantes pour les machines et équipements industriels dépassant les dimensions des conteneurs mais ne nécessitant pas les systèmes de transport lourd les plus complexes. La catégorie autres a continué de couvrir des articles spécialisés tels que les yachts, les moules industriels et les composants de projets spécifiques à certains secteurs qui ne s'inscrivent pas dans les principaux groupes de cargaisons.
Les cargaisons de levage lourd constituent le segment de cargaison à la croissance la plus rapide sur le marché de la logistique de projets en Inde, et il est prévu qu'elles se développent à un TCAC de 9,33 % jusqu'en 2031, les installations de raffinage, de pétrochimie et d'énergie nécessitant davantage de levages supérieurs à 500 tonnes. Sarens a achevé une campagne de levage lourd de cinq mois au projet HPL Haven à Haldia en 2026 après avoir déplacé sa grue sur chenilles CC8800-1 depuis Paradip avec 58 remorques, ce qui illustre l'ampleur que l'exécution a atteinte pour les sites industriels intérieurs. JSI Alliance a également achevé une campagne d'installation en six voyages au Gujarat Chemical Port Ltd. entre décembre 2025 et mars 2026, gérant 18 composants allant de 50 à 600 tonnes avec le navire de levage lourd Jumbo Javelin. Ces exemples montrent que le marché de la logistique de projets en Inde ne traite plus les travaux de levage lourd uniquement de manière occasionnelle, car les ports et les zones industrielles reçoivent désormais ce type de cargaison de projet plus régulièrement. Ils montrent également pourquoi les entreprises disposant d'un accès à des grues, d'une coordination maritime et d'une capacité de levage technique gagnent du terrain sur le marché de la logistique de projets en Inde.
Par Secteur d'Utilisateur Final : Le Pétrole et le Gaz Ancrent la Demande Tandis que les Énergies Renouvelables se Développent Plus Vite
Le pétrole et le gaz, les mines et les carrières ont représenté 24,03 % de la part du marché de la logistique de projets en Inde en 2025, en faisant l'un des plus grands groupes d'utilisateurs finaux, car les extensions de raffineries, les pipelines et les travaux en amont génèrent une demande soutenue de cargaisons lourdes. IOCL, ONGC et BPCL ont chacun mené d'importants programmes d'investissement pour l'exercice 2026, offrant aux prestataires logistiques un flux durable de cargaisons lié aux cycles d'investissement énergétique pilotés par l'État. Le pipeline de pétrole brut Paradip-Numaligarh et l'expansion de la raffinerie de Numaligarh illustrent également comment des projets d'infrastructure pétrolière pluriannuels peuvent générer des mouvements récurrents sur de longues fenêtres d'exécution. La construction et les infrastructures sont restées une autre grande source de demande, car les sections de ponts, les éléments de métro et les pièces fabriquées à grande portée nécessitent encore une manutention spécialisée et une livraison sur site programmée.
La production et le transport d'énergie, y compris les énergies renouvelables, constituent l'un des segments d'utilisateurs finaux à la croissance la plus rapide, avec une prévision de hausse du marché de la logistique de projets en Inde pour ce segment à un TCAC de 9,70 % jusqu'en 2031. Cette croissance est liée aux flux d'équipements éoliens, solaires et de réseau, qui sont plus importants en volume, plus largement distribués et souvent plus sensibles aux délais que les flux de cargaisons traditionnels. Tiger Logistics a déplacé près de 2 GW d'équipements solaires en une seule mission en 2025 via des ports indiens tels que Nhava Sheva, Mundra, Hazira et Chennai, soulignant l'ampleur des travaux logistiques désormais liés aux programmes d'énergies renouvelables. Le cadre ALMM ajoute une couche de conformité pour l'approvisionnement et la certification des composants, ce qui récompense les opérateurs capables de gérer les formalités douanières, la documentation et les transferts contrôlés sans retarder les calendriers de chantier. Les usines de fabrication et les installations industrielles, l'aérospatiale et la défense, ainsi que d'autres secteurs continuent d'élargir la base de revenus. Néanmoins, les cargaisons de projets liées aux énergies renouvelables se développent désormais plus rapidement que de nombreux groupes d'utilisateurs finaux traditionnels sur le marché de la logistique de projets en Inde.
Analyse Géographique
L'Inde de l'Ouest constitue la zone de concentration la plus forte pour le marché de la logistique de projet en Inde, le Gujarat et le Maharashtra combinant des ports majeurs, des corridors industriels et des itinéraires de cargaisons lourdes établis. JNPT, Mundra, Deendayal et Hazira continuent d'ancrer les flux de cargaisons entrants et la redistribution côtière. L'activité de raffinage et industrielle au Gujarat et au Rajasthan voisin maintient également ce corridor actif pour les mouvements de levage lourd et hors gabarit. Les déploiements de grues de raffinerie de Mammoet au Gujarat et au Rajasthan, et les travaux d'installation à Dahej réalisés par JSI Alliance, renforcent tous deux le rôle de l'Inde de l'Ouest en tant que principal hub pour les cargaisons de projet lourdes. Le marché de la logistique de projet en Inde dans cette zone bénéficie également des améliorations antérieures des infrastructures de fret qui ont réduit les coûts logistiques en proportion du PIB et amélioré la qualité des corridors au cours de la dernière décennie.
L'Inde du Nord offre au marché de la logistique de projet en Inde une solide base d'origines et de destinations intérieures dans la région Delhi-NCR, Chandigarh, le Rajasthan et le Madhya Pradesh. Cette région reste importante pour les équipements d'usines industrielles, les installations électriques et les mouvements liés à la défense provenant des clusters de production intérieurs. Le corridor de fret dédié oriental de Ludhiana à Sonnagar améliore l'accès ferroviaire pour les cargaisons de projet lourdes se déplaçant vers les passerelles orientales et les destinations industrielles. L'Inde du Sud a contribué à 25 % de l'activité logistique globale au cours de l'exercice 2025 et reste la ceinture de cargaisons de projet renouvelables la plus active, notamment au Tamil Nadu, où le port V.O. Chidambaranar a traité des volumes record de pales d'éoliennes en 2026. Le parc logistique multimodal de Chennai Mappedu est en cours de développement pour soutenir le transit et la connectivité multimodale vers Chennai, Ennore et Kattupalli, renforçant ainsi la gestion des cargaisons de projet dans le Sud.
L'Inde de l'Est représentait une part mineure de l'activité logistique globale au cours de l'exercice 2025, mais elle gagne en importance à mesure que les investissements dans les infrastructures logistiques se développent plus rapidement à partir d'une base plus faible. L'installation de CONCOR à Paradip a déjà traité des cargaisons de projet pour l'usine sidérurgique JSW Utkal en 2025, indiquant que l'Odisha soutient de plus en plus une exécution logistique plus complexe. L'Assam a également gagné en visibilité après les progrès réalisés sur le premier parc logistique multimodal de l'Inde dans le cadre de la National Highways Logistics Management Limited, reflétant une impulsion plus large pour créer des nœuds plus solides dans le Nord-Est. Le protocole d'accord de 2025 pour un parc logistique multimodal à Varanasi a intégré l'accès ferroviaire, fluvial et aérien dans un concept logistique unique pour la ceinture du Gange. Le soutien budgétaire à la connectivité port-arrière-pays devrait également aider l'Inde de l'Est, où les goulets d'étranglement de première et dernière milha ont historiquement limité le plein potentiel du marché de la logistique de projet en Inde.
Paysage Concurrentiel
Le marché de la logistique de projet en Inde reste fragmenté en 2026, et aucun opérateur unique ne contrôle plus qu'une part à un chiffre moyen du marché de 26,51 milliards USD. Les acteurs mondiaux tels que A.P. Moller-Maersk, DSV, Kuehne+Nagel, CMA CGM et Geodis sont en concurrence avec des spécialistes nationaux, notamment Allcargo Logistics, Express Global Logistics, TCI Freight, deugro India, Mammoet India, Total Movements, Procam Logistics, SARR Freights et CJ Darcl. Les entreprises mondiales se distinguent généralement par leurs réseaux internationaux de transit, leurs capacités d'ingénierie au niveau du groupe et leurs relations de longue date avec des clients EPC opérant à l'international. Les spécialistes nationaux se distinguent souvent par leur connaissance locale des itinéraires, la gestion des permis, leur familiarité avec les agences d'État et une mobilisation plus rapide des systèmes SPMT et des grues. Cette combinaison maintient le marché de la logistique de projet en Inde compétitif à la fois sur le prix et la qualité d'exécution, notamment pour les contrats impliquant plusieurs types de cargaisons et une coordination de livraison multi-États.
Les mouvements stratégiques en 2025 et 2026 montrent que les entreprises cherchent à approfondir leurs capacités plutôt qu'à simplement ajouter de la capacité. Kuehne+Nagel a ouvert une nouvelle passerelle de logistique aérienne à Bengaluru en 2025, renforçant sa capacité à gérer des composants de projet à haute valeur et sensibles au temps aux côtés des opérations maritimes et routières. CMA CGM a signé un contrat de construction navale de 360 millions USD avec Cochin Shipyard pour 6 navires ravitailleurs propulsés au GNL, ce qui étend sa présence en Inde dans les domaines du transport maritime et des corridors logistiques intérieurs associés. Maersk a également commandé 1 000 conteneurs EXIM fabriqués en Inde en juillet 2026, ce qui indique une stratégie plus large d'intégration plus étroite dans l'écosystème logistique et d'équipements local.
Le marché de la logistique de projet en Inde ouvre également de l'espace pour les entreprises capables d'ajouter des services autour de la tâche de livraison finale. La logistique de pré-mise en service, le relevé d'itinéraires, la gestion des exceptions par intelligence artificielle et la simulation d'itinéraires par jumeau numérique deviennent des facteurs de différenciation plus forts à mesure que les maîtres d'ouvrage cherchent à réduire les transferts d'exécution. Cela est important sur un marché où les retards de permis, la planification des escortes et la préparation des itinéraires peuvent être aussi critiques que l'actif de transport lui-même. La scission d'Allcargo en novembre 2025 et la meilleure performance au cours de l'exercice 2026 de la structure résultante signalent qu'un positionnement ciblé peut affûter la concurrence dans les segments de fret transfrontaliers et liés aux projets. À terme, le marché de la logistique de projet en Inde est susceptible de récompenser les opérateurs qui combinent une profondeur d'exécution locale avec un contrôle numérique, plutôt que ceux qui s'appuient uniquement sur la capacité de transport.
Leaders du Secteur de la Logistique de Projet en Inde
DSV A/S
CMA CGM Group (Including CEVA Logistics)
Kuehne+Nagel
Express Global Logistics Private Limited
Allcargo Logistics Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Juillet 2026 : Maersk commande 1 000 conteneurs EXIM au groupe DCM Shriram, fabriqués en Inde. A.P. Moller-Maersk a dévoilé le premier conteneur d'exportation-importation fabriqué en Inde au dépôt intérieur de conteneurs Maersk-CONCOR à Dadri, Uttar Pradesh, et a immédiatement passé une commande de 1 000 unités supplémentaires, soutenue par l'allocation du Budget de l'Union 2026-27 de 10 000 crore INR (1,11 milliard USD) pour le Programme de Promotion de la Fabrication de Conteneurs. La commande positionne l'Inde comme une alternative émergente à la Chine dans la fabrication mondiale de conteneurs et approfondit la stratégie logistique indienne verticalement intégrée de Maersk.
- Juin 2026 : JSI Alliance achève une campagne de levage lourd de six voyages au Gujarat Chemical Port, Dahej. JSI Alliance a achevé l'installation de 18 composants lourds, de 50 à 600 tonnes chacun, sur 6 voyages du navire de levage lourd Jumbo Javelin pour l'expansion du quai de cargaison liquide de GCPL à Dahej, portant la capacité de traitement annuelle du port à 12 millions de tonnes métriques. La campagne a débuté en décembre 2025 et s'est achevée en mars 2026, et a nécessité une configuration Fly Jib personnalisée pour naviguer dans les fortes conditions de marée dans le golfe de Khambhat.
- Février 2026 : CMA CGM signe un contrat de construction navale de 360 millions USD avec Cochin Shipyard pour 6 navires propulsés au GNL. CMA CGM a signé le contrat final avec Cochin Shipyard Limited pour 6 navires porte-conteneurs de 1 700 EVP propulsés au GNL, devenant ainsi le premier grand armateur mondial à commander des navires GNL auprès d'un chantier naval indien. Les navires seront construits avec la coopération technique de HD Hyundai Heavy Industries et enregistrés sous pavillon indien, avec des livraisons prévues entre 2029 et 2031. CMA CGM a également établi un hub de recherche et développement en intelligence artificielle et jumeaux numériques à Chennai en partenariat avec Capgemini.
- Janvier 2026 : JNPA prolonge le contrat CFS d'Allcargo Terminals de 10 ans, la capacité est presque doublée. La Jawaharlal Nehru Port Authority a approuvé une prolongation de 10 ans du contrat CFS Speedy Multimodes d'Allcargo Terminals à JNPA. Dans le même temps, Allcargo Terminals a également annoncé un quasi-doublement de la capacité de traitement d'une installation voisine, passant de 190 000 EVP à 360 000 EVP par an.


Périmètre du Rapport sur le Marché de la Logistique de Projet en Inde
| Transport | Route |
| Rail | |
| Air | |
| Mer/Barge | |
| Entreposage, Distribution et Gestion des Stocks | |
| Services à Valeur Ajoutée et Autres |
| Cargaison Hors Gabarit |
| Cargaison de Levage Lourd |
| Cargaison en Vrac Conventionnel |
| Autres |
| Pétrole et Gaz, Mines et Carrières |
| Production et Transmission d'Énergie (Inclut les Énergies Renouvelables) |
| Construction et Infrastructure |
| Usines de Fabrication et Industrielles |
| Aérospatiale et Défense |
| Autres (Maritime et Construction Navale, Télécommunications, etc.) |
| Par Service | Transport | Route |
| Rail | ||
| Air | ||
| Mer/Barge | ||
| Entreposage, Distribution et Gestion des Stocks | ||
| Services à Valeur Ajoutée et Autres | ||
| Par Type de Cargaison | Cargaison Hors Gabarit | |
| Cargaison de Levage Lourd | ||
| Cargaison en Vrac Conventionnel | ||
| Autres | ||
| Par Secteur d'Utilisateur Final | Pétrole et Gaz, Mines et Carrières | |
| Production et Transmission d'Énergie (Inclut les Énergies Renouvelables) | ||
| Construction et Infrastructure | ||
| Usines de Fabrication et Industrielles | ||
| Aérospatiale et Défense | ||
| Autres (Maritime et Construction Navale, Télécommunications, etc.) |


Questions Clés Répondues dans le Rapport
Quelle est la perspective de taille pour la logistique de projet en Inde jusqu'en 2031 ?
Le marché de la logistique de projet en Inde devrait passer de 26,51 milliards USD en 2026 à 40,45 milliards USD d'ici 2031 à un CAGR de 8,95 %.
Quelle catégorie de service est en tête des revenus de la logistique de projet en Inde ?
Le transport était en tête avec une part de 61,67 % en 2025, car la plupart des cargaisons hors gabarit et lourdes dépendent encore du transport routier, ferroviaire, côtier ou par barge avant l'installation sur site.
Quel type de cargaison connaît la croissance la plus rapide dans la logistique de projet en Inde ?
La cargaison de levage lourd devrait croître à un CAGR de 9,41 % jusqu'en 2031, soutenue par les installations dans les secteurs de la raffinerie, de la pétrochimie et de l'énergie.
Quel groupe d'utilisateurs finaux crée la plus grande demande de services de cargaison de projet ?
Le pétrole et le gaz, les mines et les carrières détenaient 25,05 % de part en 2025, aidés par l'expansion des raffineries, les travaux de pipelines et les investissements en amont dans l'énergie.
Pourquoi les itinéraires multimodaux deviennent-ils plus importants pour les cargaisons hors gabarit en Inde ?
Le rail, les voies navigables intérieures et les parcs logistiques multimodaux améliorent les options d'itinéraires, ce qui contribue à réduire la dépendance aux corridors routiers difficiles et à soutenir des charges de projet plus importantes.
Quelles sont les principales contraintes opérationnelles pour le déplacement des cargaisons de projet en Inde ?
Les retards de permis, les restrictions de circulation nocturne et les problèmes de géométrie routière restent les principaux obstacles, car ils allongent les délais et compliquent l'exécution multi-États.
Dernière mise à jour de la page le:



