
Tamaño y Participación del Mercado de Logística de Proyectos en México
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
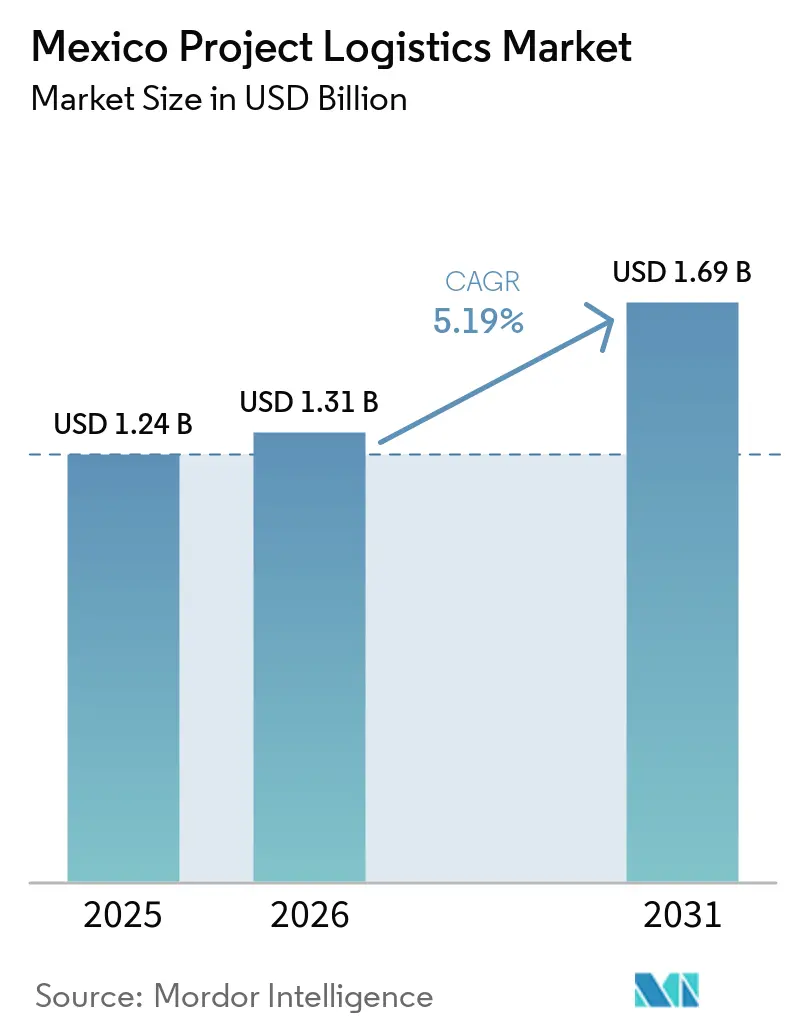
| Tamaño del mercado en el año base (2025) | 1.24 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.31 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.69 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.19 % |
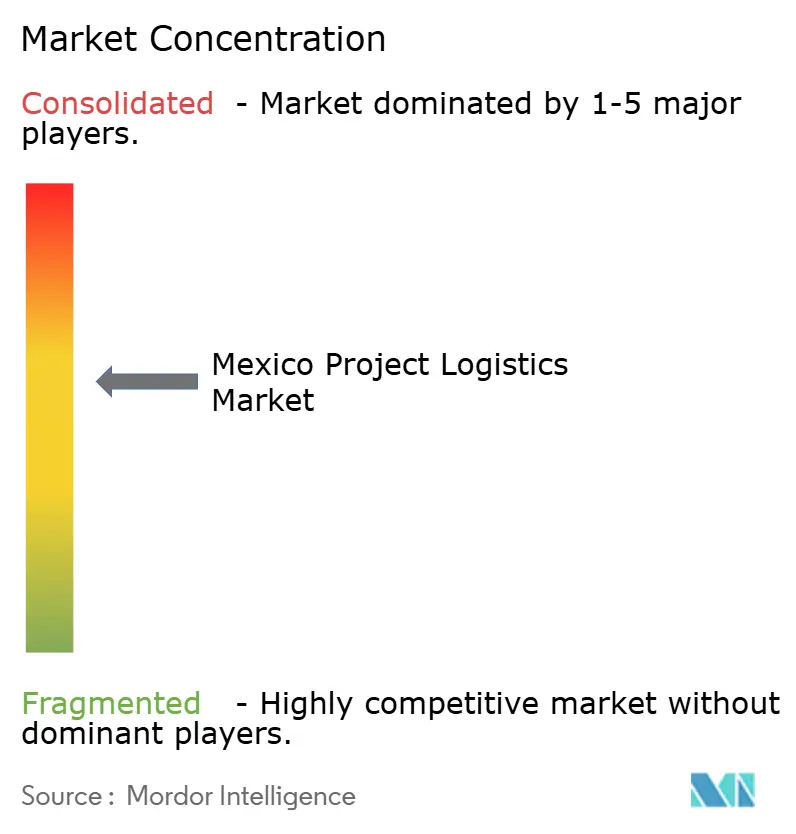
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística de Proyectos en México por Mordor Intelligence
El tamaño del mercado de logística de proyectos en México fue valorado en 1,24 mil millones de USD en 2025, y se estima que crecerá desde 1,31 mil millones de USD en 2026 hasta alcanzar 1,69 mil millones de USD en 2031, a una CAGR del 5,19% durante el período de pronóstico (2026-2031).
La inversión en nearshoring está incrementando la demanda de importaciones de equipos, instalación de plantas, mejoras de servicios públicos y trabajos de expansión posteriores. Los proyectos de energía renovable y las actualizaciones de la red eléctrica también están aumentando la necesidad de manejo especializado de equipos grandes y sensibles. Los proyectos de capacidad portuaria y fronteriza pueden mejorar la puntualidad y confiabilidad de las entregas de proyectos. Los proveedores que combinan planificación de rutas, permisos, transporte y coordinación en sitio pueden atender un conjunto más amplio de necesidades de los clientes. La exposición a riesgos de seguridad, los retrasos en permisos y la incertidumbre en las reglas comerciales continúan haciendo que el conocimiento operativo local sea importante en el mercado de logística de proyectos en México.
Conclusiones Clave del Informe
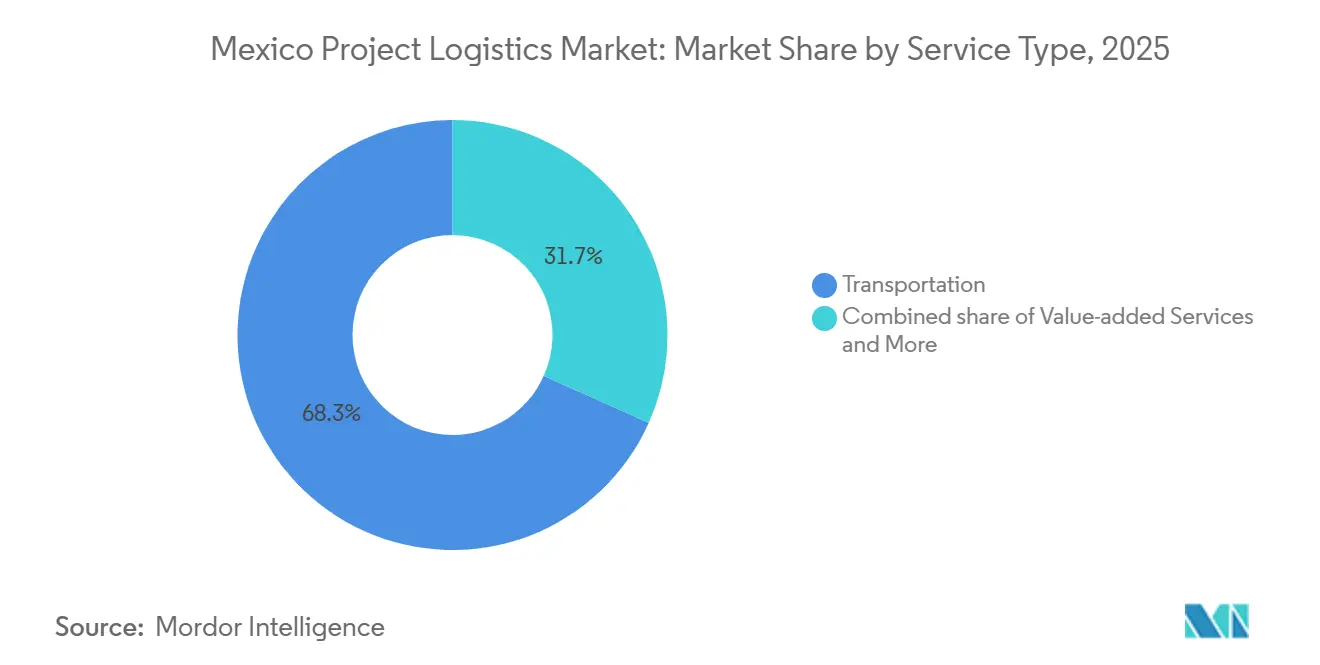
- Por servicio, el transporte representó el 68,25% de la participación del mercado de logística de proyectos en México en 2025, mientras que se pronostica que los servicios de valor agregado crecerán a una CAGR del 5,97% hasta 2031.
- Por modo de transporte, el flete por carretera representó el 51,43% del tamaño del mercado de logística de proyectos en México en 2025, mientras que se pronostica que el flete aéreo crecerá a una CAGR del 5,77% hasta 2031.
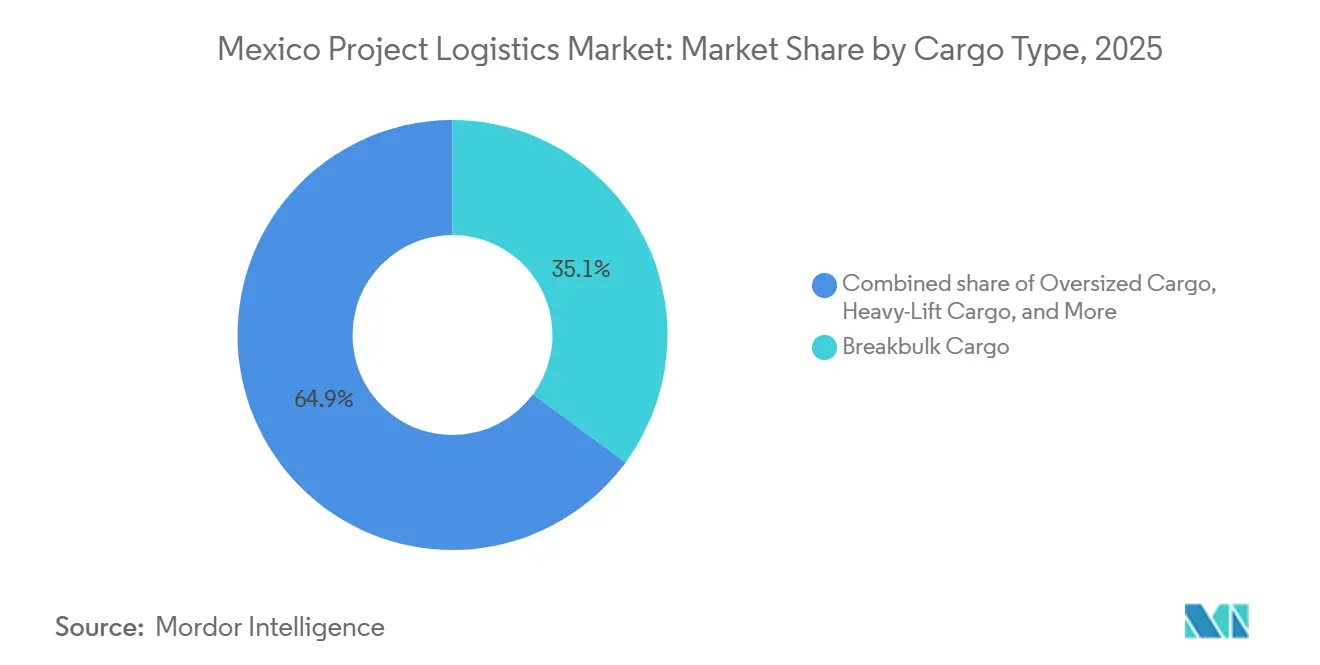
- Por tipo de carga, la carga fraccionada representó el 35,05% de la participación del mercado de logística de proyectos en México en 2025, mientras que se pronostica que la carga sobredimensionada crecerá a una CAGR del 5,76% hasta 2031.
- Por industria usuaria final, la generación y transmisión de energía representó el 34,28% del tamaño del mercado de logística de proyectos en México en 2025, mientras que se pronostica que el sector aeroespacial y de defensa crecerá a una CAGR del 6,47% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Logística de Proyectos en México
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Proyectos Industriales Impulsada por el Nearshoring | +1.5% | Bajío, Monterrey, Guadalajara y estados fronterizos del norte | Mediano plazo (2-4 años) |
| Carga de Energía Renovable y Modernización de la Red Eléctrica | +1.2% | Yucatán, Campeche, Tamaulipas, Oaxaca y costas del Golfo y del Pacífico | Largo plazo (≥ 4 años) |
| Expansión de la Capacidad Portuaria y de Corredores Fronterizos | +0.8% | Tamaulipas, Nuevo León, Colima, Michoacán y Veracruz | Mediano plazo (2-4 años) |
| Integración Multimodal para Carga Pesada y Sobredimensionada | +0.7% | Nacional, con enfoque en el Istmo de Tehuantepec y los corredores Pacífico-Atlántico | Mediano plazo (2-4 años) |
| Ingeniería de Rutas de Última Milla para Corredores Industriales | +0.5% | Corredores del Bajío y centros de manufactura del norte | Corto plazo (≤ 2 años) |
| Adopción de Permisos Digitales, Inspección de Rutas y Torre de Control de Proyectos | +0.4% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Proyectos Industriales Impulsada por el Nearshoring
La demanda del mercado de logística de proyectos en México está respaldada por nuevas fábricas que requieren más que una entrega inicial de maquinaria importada. La puesta en marcha de fábricas es seguida por módulos de expansión, trabajos de servicios públicos, adiciones de líneas de producción y construcción de parques de proveedores cercanos. Estas actividades pueden extender el requerimiento logístico durante varios años después de una decisión de inversión y crear trabajos separados en diferentes etapas del proyecto. AMPIP reportó 82 parques industriales en construcción y 491 parques en operación, que en conjunto albergaban a más de 4.000 empresas en más de 90 millones de metros cuadrados de espacio construido[1]. La cartera requiere la entrega de equipos pesados, estructuras modulares, materiales para servicios públicos y componentes de instalación especializados a lo largo de corredores de manufactura establecidos y emergentes. La concentración de proveedores en el Bajío, Monterrey y Guadalajara también genera envíos especializados de menor escala que aún requieren planificación de rutas, acceso confiable al sitio y cumplimiento normativo.
Carga de Energía Renovable y Modernización de la Red Eléctrica
El mercado de logística de proyectos en México está adquiriendo un requerimiento de carga energética más complejo a medida que los sistemas de almacenamiento de energía en baterías se suman a los movimientos de turbinas eólicas y transformadores. La licitación de desarrollo mixto de junio de 2026 adjudicó 7,41 GW de capacidad renovable, y el marco de planificación aplicable exige que los proyectos incluyan almacenamiento de energía en baterías a escala de red[2]. Las unidades de baterías requieren gestión de temperatura, manejo cuidadoso y planificación del transporte de equipos, junto con las necesidades establecidas de la carga eólica y de red. El proyecto Solar La Esperanza en Campeche inició su construcción en agosto de 2026 con una planta solar de 420 MWdc y un sistema de almacenamiento de 150 MW. Su ubicación peninsular aumenta la necesidad de revisar el acceso interior, la preparación de equipos y los arreglos de entrega final antes de que la carga llegue al puerto. El Plan de Desarrollo del Sector Eléctrico 2025-2039 de la SENER contempla 19.954 MW de adiciones renovables y 5.000 MW de almacenamiento para 2030, lo que brinda a los operadores una base más clara para la planificación de capacidad a largo plazo.
Expansión de la Capacidad Portuaria y de Corredores Fronterizos
La inversión en fronteras y puertos puede reducir los retrasos que afectan la puntualidad de las entregas especializadas en el mercado de logística de proyectos en México. Tamaulipas inició la construcción de la ampliación del Puente Mundial de Comercio en Nuevo Laredo durante el segundo semestre de 2026. Se planea que el cruce aumente de 8 a 18 carriles de carga comercial, lo que puede mejorar la capacidad en una conexión clave para el flete industrial. Los funcionarios de Tamaulipas estiman que el corredor maneja el 50% del transporte de carga de México. APM Terminals comprometió más de 350 millones de USD para avanzar en la Fase III en Lázaro Cárdenas en respuesta a la congestión en Manzanillo. La inversión señala la capacidad de infraestructura como una restricción sobre la rapidez con que las redes de flete pueden apoyar nuevas fábricas, proyectos energéticos y movimientos de carga de proyectos.
Integración Multimodal para Carga Pesada y Sobredimensionada
El Corredor Interoceánico del Istmo de Tehuantepec inició operaciones plenas en 2026 con una conexión ferroviaria de 1.200 kilómetros entre Salina Cruz y Coatzacoalcos. La ruta crea una opción adicional para la carga de proyectos que se dirige al sur y sureste de México, donde las opciones de transporte han sido más limitadas. Los Polos de Desarrollo a lo largo del corredor están destinados a apoyar actividades automotrices, energéticas, de semiconductores y farmacéuticas. Cada ubicación puede requerir equipos de entrada, entregas en sitio y apoyo logístico a medida que avanza la construcción y la puesta en marcha. CMA CGM también lanzó un servicio de tren bloque que conecta Lázaro Cárdenas, Manzanillo, Veracruz y destinos interiores. Sus 4 salidas semanales están destinadas a reducir el tiempo de permanencia en puerto y ofrecer ventanas de tránsito más predecibles para la carga con calendarios de proyectos fijos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Permisos y Autorizaciones en Múltiples Jurisdicciones | -0.7% | Nacional, más aguda en las superposiciones de autoridades del centro y sur | Mediano plazo (2-4 años) |
| Infraestructura Limitada de Elevación Pesada Fuera de los Corredores Principales | -0.5% | Sur de México y corredores secundarios fuera de Monterrey, el Bajío y los centros portuarios del Pacífico | Largo plazo (≥ 4 años) |
| Restricciones de Carreteras, Puentes e Interferencias de Servicios Públicos en la Última Milla | -0.4% | Nacional, concentrado en corredores rurales, montañosos y urbanos secundarios | Corto plazo (≤ 2 años) |
| Volatilidad de Cronogramas por Seguridad, Detención y Condiciones Climáticas | -0.6% | Centro de México y Bajío por seguridad, y la Costa del Golfo y la Península de Yucatán por condiciones climáticas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Permisos y Autorizaciones en Múltiples Jurisdicciones
El mercado de logística de proyectos en México opera dentro de un sistema de permisos que involucra autoridades federales, estatales y municipales. La SICT emite permisos generales para el transporte de carga sobredimensionada y con exceso de peso, mientras que las agencias estatales gestionan las aprobaciones de rutas y los municipios pueden controlar tramos específicos de carreteras. La secuencia puede retrasar los movimientos que cruzan varias jurisdicciones porque los permisos, la información de ingeniería y las condiciones locales deben abordarse en orden. Las cargas superiores a 90 toneladas métricas generalmente requieren entre 45 y 60 días para permisos, inspecciones de rutas, evaluaciones de puentes y autorizaciones de servicios públicos. Los operadores también deben tener en cuenta las suspensiones de permisos durante períodos festivos, incluidos Navidad y Semana Santa, al preparar un calendario de entregas. Los estados industriales del norte suelen tener relaciones operativas más establecidas, mientras que las rutas del centro y sur pueden conllevar una mayor carga administrativa.
Volatilidad de Cronogramas por Seguridad, Detención y Condiciones Climáticas
Un retraso que involucre un transformador, una góndola de turbina o un recipiente a presión de reactor puede interrumpir un cronograma de construcción mucho más allá del valor de la propia carga. Según un informe de marzo de 2026, el robo de carga causó una pérdida económica anual de MXN 7 mil millones (389,41 millones de USD) en México[3]. El programa Cero Robos al Transporte de Carga de la Guardia Nacional ha utilizado Torres de Inspección Vehicular en rutas seleccionadas para apoyar el monitoreo y la aplicación de la ley. La cobertura se concentra en las principales autopistas, mientras que las ubicaciones energéticas e industriales remotas pueden depender de carreteras secundarias con menos protecciones. Los ciclones tropicales pueden interrumpir los calendarios de descarga en los puertos de la Costa del Golfo, y las altas temperaturas pueden restringir los movimientos de transporte pesado durante los períodos más cálidos. Por lo tanto, los propietarios de proyectos esperan cada vez más rutas alternativas, márgenes de tiempo en los cronogramas y monitoreo de carga como parte de un plan de entrega, en lugar de como servicios opcionales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio: El Transporte Lidera los Ingresos Actuales Mientras los Servicios de Valor Agregado se Expanden
El transporte representó el 68,25% de la participación del mercado de logística de proyectos en México en 2025 y se mantuvo como el componente de servicio más grande del mercado de logística de proyectos en México. Su posición refleja el costo, el esfuerzo de planificación y el equipo especializado necesario para mover carga de ingeniería desde un puerto hasta un sitio de proyecto. El transporte por carretera es central porque los corredores de autopistas conectan los puertos de aguas profundas con los parques industriales del interior, mientras que las cargas sobredimensionadas requieren permisos y operadores experimentados. El ferrocarril ganó importancia cuando el Corredor Interoceánico entró en operación a principios de 2026 y creó una ruta entre las costas del Pacífico y del Golfo. El mar y las vías navegables interiores proporcionan el papel de entrada en Manzanillo, Altamira, Lázaro Cárdenas y Veracruz, donde las condiciones y el momento de la descarga de carga dan forma al trabajo de entrega posterior.
Se pronostica que los servicios de valor agregado crecerán a una CAGR del 5,97% de 2026 a 2031. Los propietarios de proyectos buscan contratos que integren transporte, ingeniería de rutas, gestión aduanera, monitoreo de carga y coordinación en sitio en un único arreglo de servicio. Este modelo reduce la necesidad de que los clientes gestionen varios proveedores durante un traslado de equipos con plazos ajustados y alinea la responsabilidad de entrega con los hitos del proyecto. Ferrovalle seleccionó la plataforma Syncrotess Optimization Plus de INFORM para la gestión de Patio Inteligente en su centro intermodal de la Ciudad de México en septiembre de 2026. El despliegue muestra que el control coordinado de carga, incluida la visibilidad de la actividad ferroviaria y de patio, se está convirtiendo en un requisito práctico para proyectos complejos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Modo de Transporte: El Transporte por Carretera Lidera Mientras el Flete Aéreo Gana Importancia
El flete por carretera representó el 51,43% del tamaño del mercado de logística de proyectos en México en 2025, convirtiéndolo en el modo de transporte líder en el mercado de logística de proyectos en México. La mayor parte de la carga grande descargada en un puerto marítimo necesita completar su tramo final por carretera porque las plantas de manufactura, las instalaciones energéticas y los sitios de infraestructura generalmente se encuentran en el interior. Los operadores utilizan transportadores modulares autopropulsados, convoyes de plataforma baja y remolques especializados para adaptarse al peso, las dimensiones y las condiciones viales de cada envío. Los movimientos por carretera enfrentan exigentes requisitos de permisos porque pueden ser necesarias aprobaciones tanto federales como estatales, y el trabajo de ruta puede incluir revisiones de puentes y servicios públicos. La capacidad establecida de gestión de permisos y la experiencia operativa local, por lo tanto, siguen siendo ventajas prácticas para los proveedores que atienden este modo.
Se pronostica que el flete aéreo crecerá a una CAGR del 5,77% de 2026 a 2031. La manufactura aeroespacial y de defensa necesita custodia documentada, manejo controlado y tiempos de tránsito cortos para piezas de precisión que se mueven entre los clústeres de producción mexicanos y los clientes en los Estados Unidos. Querétaro, Chihuahua, Baja California, Sonora y Nuevo León apoyan estos flujos sensibles al tiempo a medida que la mezcla de carga incluye más componentes de motores y piezas rotativas de alta precisión. El mar y las vías navegables interiores siguen siendo esenciales para las góndolas de turbinas eólicas, los transformadores y los equipos de plantas modulares porque los puertos inician la secuencia más amplia de carga de proyectos. DSV desplegó camiones eléctricos en la ruta Dallas-Laredo a principios de 2026, lo que indica un movimiento temprano hacia operaciones viales de menores emisiones en una importante puerta de entrada transfronteriza.
Por Tipo de Carga: La Carga Fraccionada Mantiene la Posición Más Grande Mientras la Carga Sobredimensionada Crece
La carga fraccionada representó el 35,05% de la participación del mercado de logística de proyectos en México en 2025, otorgándole la posición más grande por tipo de carga en el mercado de logística de proyectos en México. Las prensas industriales, las columnas de proceso, los intercambiadores de calor, los módulos prefabricados y las torres de transmisión frecuentemente no pueden ser contenedorizados y necesitan descarga especializada en muelle y trabajo con grúas de muelle. Cada carga también necesita un plan de transporte interior diseñado por ingenieros que tenga en cuenta las dimensiones, el peso, el acceso vial y las condiciones de entrega en el sitio del proyecto. El nearshoring y la construcción energética crean movimientos recurrentes de carga fraccionada en cadenas de suministro industriales, eléctricas y de abastecimiento costa afuera. El proyecto de petróleo en aguas ultra profundas Trion requiere que los equipos costa afuera se muevan a través de Altamira en 2026, mientras que el trabajo de elevación pesada también incluye recipientes a presión de reactores, módulos de compresores y posicionamiento de turbogeneradores.
Se pronostica que la carga sobredimensionada crecerá a una CAGR del 5,76% de 2026 a 2031. Las palas de turbinas eólicas de 60-70 metros y las góndolas que pesan más de 100 toneladas métricas ejercen una presión adicional sobre el manejo portuario, el acceso vial y la ingeniería de rutas. El Parque Eólico Dolores en Nuevo León recibió palas de 65 metros en noviembre de 2025 a través de puertos de Texas antes de la entrega bajo permisos de múltiples agencias. La licitación renovable de 2026 está creando movimientos planificados adicionales en Yucatán, Tamaulipas, Oaxaca y Campeche, donde la capacidad establecida de transporte pesado es más limitada. Los proveedores que preparan inspecciones de rutas, planes de servicios públicos, permisos, preparación y calendarios de entrega antes de que lleguen los equipos pueden gestionar mejor estos proyectos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria Usuaria Final: La Energía Lidera la Demanda Mientras el Sector Aeroespacial y de Defensa Crece Más Rápido
La generación y transmisión de energía representó el 34,28% de los ingresos en 2025, liderando la demanda de usuarios finales en el mercado de logística de proyectos en México. Los desarrollos de energía renovable, la modernización de la red eléctrica, los proyectos de GNL y el mantenimiento de petróleo y gas necesitan apoyo especializado de carga y frecuentemente requieren diferentes procedimientos de manejo y seguridad. Sempra Infrastructure envió su primer cargamento de GNL desde la Fase 1 de ECA LNG en Ensenada en julio de 2026, tras un proyecto que requirió la entrega de equipos criogénicos y operaciones marinas. Las obras civiles también comenzaron para el proyecto de GNL de URSUS Energy en el Polo de Desarrollo Coatzacoalcos II a principios de 2026, añadiendo un futuro punto de carga en el sur de México. Los programas de construcción e infraestructura proporcionan trabajo relacionado a través de mejoras portuarias, proyectos viales, instalaciones de servicios públicos y desarrollo de parques industriales.
Se pronostica que el sector aeroespacial y de defensa crecerá a una CAGR del 6,47% de 2026 a 2031. Los clústeres en Querétaro, Chihuahua, Baja California, Sonora y Nuevo León atienden a empresas como GE Aerospace, Airbus, Bombardier y Safran. Estas operaciones requieren manejo de precisión, controles de calidad documentados y cumplimiento de los requisitos aeroespaciales y de defensa, lo que favorece arreglos de transporte cuidadosamente gestionados. GE Aerospace invirtió 44,7 millones de USD en sus instalaciones de Hermosillo y Saltillo durante 2026, mientras que la puesta en marcha y expansión de fábricas también apoya la demanda de clientes manufactureros. El petróleo, el gas y la minería continúan generando necesidades de carga fraccionada y elevación pesada para trabajos de mantenimiento, exploración y desarrollo costa afuera.
Análisis Geográfico
El norte de México es la zona de logística de proyectos más desarrollada del país, respaldada por una gran concentración de inversión manufacturera y actividad de flete transfronterizo. El corredor Monterrey-Saltillo apoya la expansión automotriz y de industria pesada, que requiere entregas de maquinaria y coordinación de permisos. El cruce Laredo-Nuevo Laredo maneja el 50% del transporte de carga de México y es una puerta de entrada central para el mercado de logística de proyectos en México. La construcción de la ampliación del Puente Mundial de Comercio a 18 carriles comerciales comenzó en el segundo semestre de 2026, y el trabajo podría aliviar la presión en un cruce que era muy utilizado y esencial para los proyectos transfronterizos[4]. Baja California añade una ruta por la Costa del Pacífico para carga aeroespacial, apoyo a GNL y trabajos relacionados con puertos.
La región del Bajío incluye Querétaro, Guanajuato, Aguascalientes y San Luis Potosí. Ha atraído inversión manufacturera sostenida y nueva construcción de parques industriales, mientras que la cartera de 82 proyectos de AMPIP crea trabajo de entrega para equipos modulares, líneas de producción e instalaciones de servicios públicos. Estos envíos pueden alimentar el mercado de logística de proyectos en México a medida que las instalaciones pasan de la construcción a la puesta en marcha. Guadalajara añade demanda de transporte controlado de equipos de sala limpia, infraestructura de servidores y electrónica de alto valor. La Ciudad de México y el Estado de México circundante requieren una planificación compleja de entregas urbanas y también son una importante zona de concentración de robo de carga.
Las regiones de la Costa del Golfo y el sureste se centran en Veracruz, Altamira-Tampico y el Istmo de Tehuantepec. Apoyan actividades de petróleo, gas, GNL e infraestructura energética que requieren que grandes componentes se muevan desde los puertos hasta sitios de difícil acceso. El Corredor Interoceánico mejoró el acceso a Oaxaca, Chiapas, Tabasco y Veracruz en 2026, y sus Polos de Desarrollo están destinados a atraer inversión energética, automotriz y farmacéutica. Maersk abrió un centro logístico integrado en Guadalajara en marzo de 2026 para fortalecer el movimiento desde los puntos de entrada del Pacífico hacia destinos del interior, mientras que Campeche y Yucatán están ganando nueva demanda a medida que se expande el desarrollo de energía renovable.
Panorama Competitivo
El mercado de logística de proyectos en México está moderadamente concentrado. Los proveedores multimodales globales compiten con especialistas domésticos en transporte pesado. Las empresas domésticas a menudo tienen conocimiento local de permisos, relaciones establecidas en corredores y equipos especializados que pueden tardar años en desarrollarse y ser difíciles de reemplazar rápidamente. Los proveedores globales están construyendo capacidades de almacenamiento, capacidad transfronteriza y plataformas multimodales. Su objetivo es ofrecer un arreglo de servicio más amplio a los clientes que prefieren un único proveedor.
A.P. Moller-Maersk inauguró un depósito logístico cerca del Puerto de Manzanillo en diciembre de 2025. El sitio cubre 31.000 metros cuadrados y está diseñado para reducir los cuellos de botella de primera y última milla. Maersk también desarrolló un centro logístico integrado en Guadalajara durante marzo de 2026, conectando las puertas de entrada del Pacífico con destinos industriales del interior. El acuerdo de Ferrovalle con INFORM en septiembre de 2026 añadió la gestión de Patio Inteligente en su centro intermodal de la Ciudad de México. El arreglo apoya una mejor coordinación de los movimientos de flete ferroviario y las operaciones en sitio.
Los especialistas domésticos están modernizando equipos con pórticos hidráulicos, transportadores modulares autopropulsados y configuraciones de 48 ejes. Estas herramientas apoyan el montaje en planta y los movimientos complejos en corredores, y los integradores globales aún pueden subcontratar este trabajo de ingeniería intensiva. El rastreo GPS y las cámaras de tablero son características básicas, mientras que los datos de riesgo de ruta, estado de permisos, condiciones climáticas y estado de la carga se están integrando a través de sistemas de control digital. Los arreglos de despacho aduanero anticipado también pueden reducir el tiempo de permanencia en puerto. Los Polos de Desarrollo del Sur y el cinturón renovable de Yucatán siguen siendo áreas donde los proveedores pueden desarrollar capacidad local antes de que las adjudicaciones de proyectos generen una demanda mayor.
Líderes de la Industria de Logística de Proyectos en México
-
A.P. Moller - Maersk
-
DHL Group
-
Kuehne+Nagel International AG
-
DSV A/S
-
GEODIS
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: CMA CGM acordó adquirir FedEx Supply Chain. La transacción puede casi triplicar la huella de logística contractual de CEVA Logistics en América del Norte al añadir aproximadamente 150 almacenes y 20.000 empleados en más de 240 ubicaciones, fortaleciendo la capacidad de CMA CGM para atender la cartera de proyectos industriales impulsada por el nearshoring en México con logística integrada de océano a interior.
- Febrero de 2026: DHL Supply Chain celebró una alianza estratégica de cinco años con Robust.AI para desplegar robots colaborativos Carter en sus operaciones de logística minorista en México. Este fue el primer despliegue de esta tecnología robótica en las operaciones latinoamericanas de DHL y estableció la infraestructura para una expansión más amplia de la automatización robótica en toda la región de las Américas.
- Diciembre de 2025: A.P. Moller – Maersk inauguró un depósito logístico de 15 millones de USD que abarca 31.000 metros cuadrados cerca del Puerto de Manzanillo. La instalación fue diseñada para reducir los cuellos de botella de primera y última milla entre el puerto de contenedores más transitado de México y sus corredores de distribución industrial del interior.
- Mayo de 2025: Tradelossa completó el transporte de un transformador de potencia de 282 toneladas desde el Puerto de Altamira, Tamaulipas, hasta una instalación del cliente en Apodaca, Nuevo León. La operación utilizó una configuración de 48 ejes con un sistema de viga de puente de celosía Faktor 5 a lo largo de 450 kilómetros, demostrando las capacidades de ingeniería que los especialistas domésticos en transporte pesado de México aportan a proyectos críticos de infraestructura energética.


Alcance del Informe del Mercado de Logística de Proyectos en México
| Transporte | Carretera |
| Ferroviario | |
| Aéreo | |
| Mar y Vías Navegables Interiores | |
| Almacenamiento, Distribución y Gestión de Inventarios | |
| Servicios de Valor Agregado |
| Carga Sobredimensionada (Fuera de Medida) |
| Carga de Elevación Pesada |
| Carga Fraccionada |
| Otros |
| Petróleo y Gas, Minería y Canteras |
| Generación y Transmisión de Energía (Incluye Energía Renovable) |
| Construcción e Infraestructura |
| Manufactura y Plantas Industriales |
| Aeroespacial y Defensa |
| Otros (Marítimo y Construcción Naval, Telecomunicaciones, etc.) |
| Por Servicio | Transporte | Carretera |
| Ferroviario | ||
| Aéreo | ||
| Mar y Vías Navegables Interiores | ||
| Almacenamiento, Distribución y Gestión de Inventarios | ||
| Servicios de Valor Agregado | ||
| Por Tipo de Carga | Carga Sobredimensionada (Fuera de Medida) | |
| Carga de Elevación Pesada | ||
| Carga Fraccionada | ||
| Otros | ||
| Por Industria Usuaria Final | Petróleo y Gas, Minería y Canteras | |
| Generación y Transmisión de Energía (Incluye Energía Renovable) | ||
| Construcción e Infraestructura | ||
| Manufactura y Plantas Industriales | ||
| Aeroespacial y Defensa | ||
| Otros (Marítimo y Construcción Naval, Telecomunicaciones, etc.) |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de logística de proyectos en México para 2031?
Se pronostica que el mercado de logística de proyectos en México alcanzará 1,69 mil millones de USD en 2031, desde 1,31 mil millones de USD en 2026. El pronóstico refleja una CAGR del 5,19% durante 2026-2031.
¿Qué está impulsando la demanda de servicios de logística de proyectos en México?
El nearshoring, los proyectos de energía renovable, la inversión en redes eléctricas y las mejoras en puertos y fronteras están incrementando la demanda de servicios de carga especializada.
¿Qué segmento de servicio lidera los ingresos de logística de proyectos en México?
El transporte lideró con una participación de ingresos del 68,25% en 2025, porque la carga de proyectos requiere movimiento diseñado por ingenieros desde los puertos hasta los sitios finales.
¿Qué modo de transporte tiene el papel más importante en México?
El flete por carretera representó el 51,43% de la participación en 2025, porque la mayor parte de los equipos sobredimensionados necesita entrega por carretera a instalaciones del interior.
¿Qué sector de usuarios finales tiene la mayor demanda de estos servicios?
La generación y transmisión de energía lideró con una participación de ingresos del 34,28% en 2025, respaldada por proyectos de energía eléctrica, redes eléctricas, GNL y petróleo y gas.
¿Cuáles son los principales desafíos operativos para los proveedores en México?
La coordinación de permisos, la seguridad de la carga, las restricciones viales y las interrupciones climáticas pueden afectar la puntualidad de las entregas y la planificación de proyectos.


 Sus datos están seguros y nunca se venden ni se comparten.
