
Marktgröße und Marktanteile der Projektlogistik in Mexiko
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
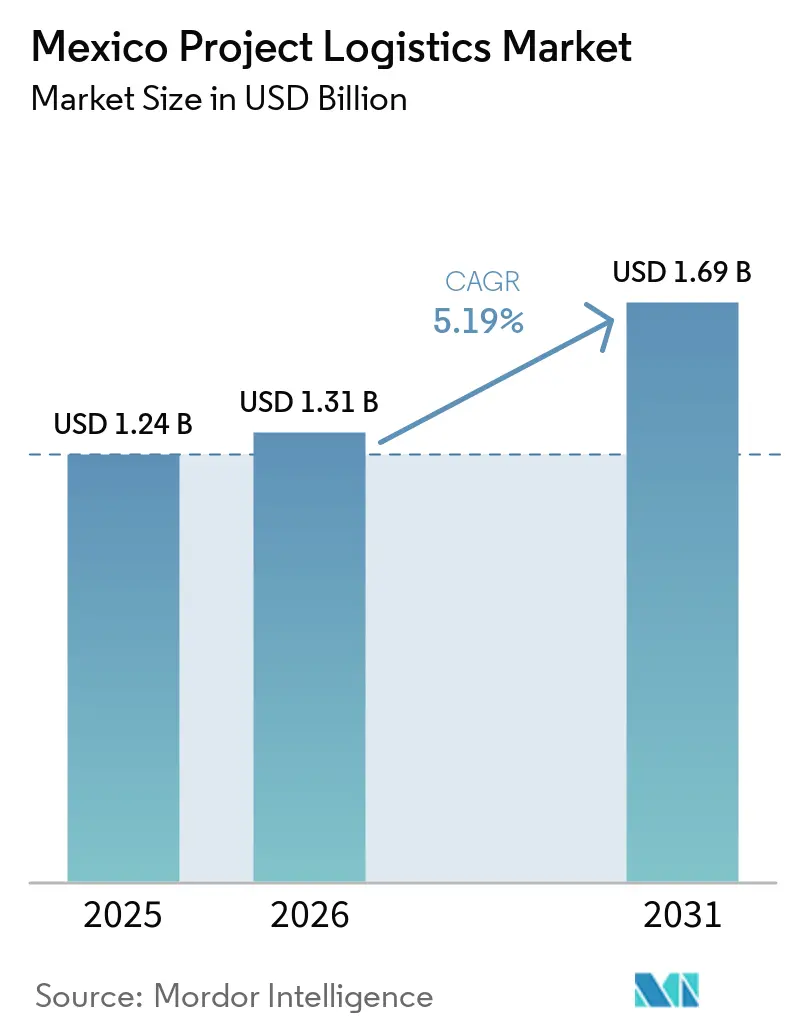
| Marktgröße im Basisjahr (2025) | 1.24 Milliarden US-Dollar |
| Marktgröße (2026) | 1.31 Milliarden US-Dollar |
| Marktgröße (2031) | 1.69 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.19 % |
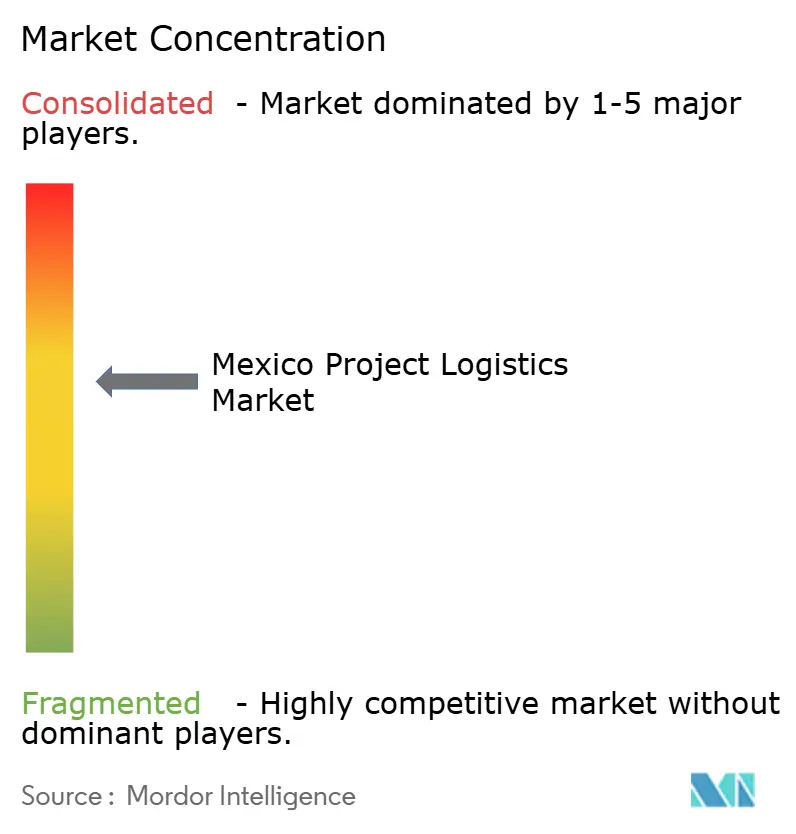
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Projektlogistik in Mexiko von Mordor Intelligence
Die Marktgröße der Projektlogistik in Mexiko wurde im Jahr 2025 auf 1,24 Milliarden USD geschätzt und soll von 1,31 Milliarden USD im Jahr 2026 auf 1,69 Milliarden USD bis 2031 bei einer CAGR von 5,19 % während des Prognosezeitraums (2026–2031) wachsen.
Nearshoring-Investitionen steigern die Nachfrage nach Maschinenimporten, Werksinstallationen, Versorgungsaufrüstungen und späteren Erweiterungsarbeiten. Projekte im Bereich erneuerbarer Energien und Netzaufrüstungen erhöhen ebenfalls den Bedarf an spezialisierter Handhabung großer und empfindlicher Ausrüstungen. Hafen- und Grenzkapazitätsprojekte können die Pünktlichkeit und Zuverlässigkeit von Projektlieferungen verbessern. Anbieter, die Routenplanung, Genehmigungen, Transport und Standortkoordination kombinieren, können ein breiteres Spektrum an Kundenbedürfnissen abdecken. Sicherheitsrisiken, Genehmigungsverzögerungen und Unsicherheiten bei Handelsregeln machen lokales Betriebswissen im Markt für Projektlogistik in Mexiko weiterhin wichtig.
Wichtigste Erkenntnisse des Berichts
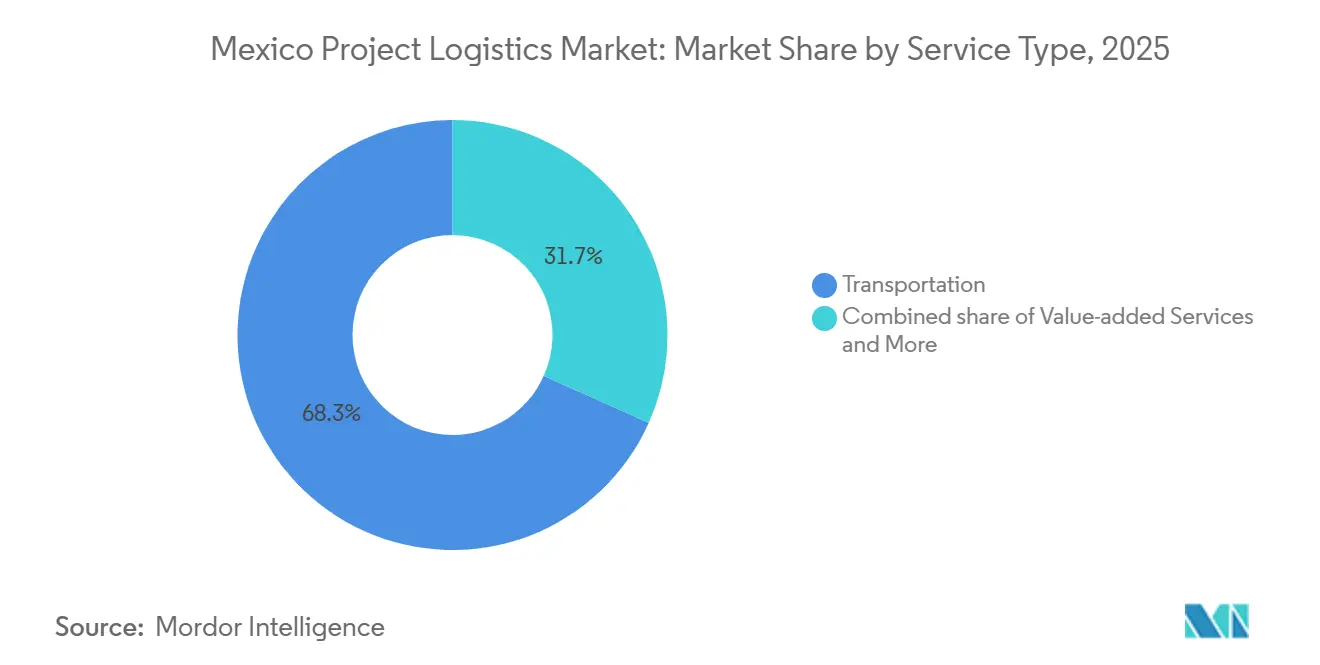
- Nach Dienstleistung hielt Transport im Jahr 2025 einen Marktanteil von 68,25 % am Markt für Projektlogistik in Mexiko, während Mehrwertdienste bis 2031 mit einer CAGR von 5,97 % wachsen sollen.
- Nach Transportmodus hielt Straßenfracht im Jahr 2025 einen Anteil von 51,43 % an der Marktgröße der Projektlogistik in Mexiko, während Luftfracht bis 2031 mit einer CAGR von 5,77 % wachsen soll.
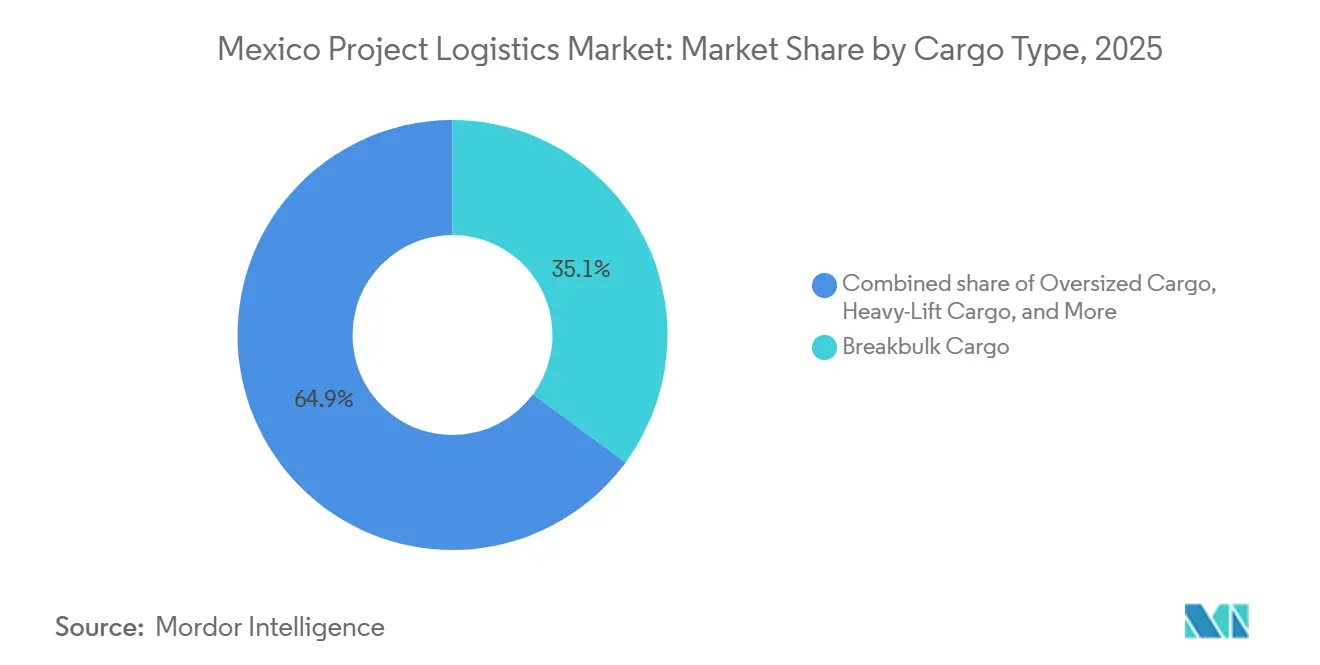
- Nach Frachtart hielt Stückgut im Jahr 2025 einen Marktanteil von 35,05 % am Markt für Projektlogistik in Mexiko, während übergroße Ladung bis 2031 mit einer CAGR von 5,76 % wachsen soll.
- Nach Endverbraucherbranche hielt Energieerzeugung und -übertragung im Jahr 2025 einen Anteil von 34,28 % an der Marktgröße der Projektlogistik in Mexiko, während Luft- und Raumfahrt sowie Verteidigung bis 2031 mit einer CAGR von 6,47 % wachsen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zur Projektlogistik in Mexiko
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nearshoring-geführte Expansion industrieller Projekte | +1.5% | Bajio, Monterrey, Guadalajara und nördliche Grenzstaaten | Mittelfristig (2–4 Jahre) |
| Fracht für erneuerbare Energien und Netzmodernisierung | +1.2% | Yucatan, Campeche, Tamaulipas, Oaxaca sowie Golf- und Pazifikküsten | Langfristig (≥ 4 Jahre) |
| Kapazitätserweiterung von Häfen und Grenzkorridoren | +0.8% | Tamaulipas, Nuevo León, Colima, Michoacán und Veracruz | Mittelfristig (2–4 Jahre) |
| Multimodale Integration für schwere und übergroße Ladung | +0.7% | National, mit Schwerpunkt auf dem Isthmus von Tehuantepec und den Pazifik-Atlantik-Korridoren | Mittelfristig (2–4 Jahre) |
| Letzte-Meile-Streckenplanung für Industriekorridore | +0.5% | Bajio-Korridore und nördliche Fertigungszentren | Kurzfristig (≤ 2 Jahre) |
| Einführung digitaler Genehmigungen, Streckenerhebungen und Projektkontrolltürme | +0.4% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nearshoring-geführte Expansion industrieller Projekte
Die Nachfrage im Markt für Projektlogistik in Mexiko wird durch neue Fabriken gestützt, die mehr als eine anfängliche Lieferung importierter Maschinen erfordern. Auf die Inbetriebnahme von Fabriken folgen Erweiterungsmodule, Versorgungsarbeiten, Produktionslinienergänzungen und der Bau nahegelegener Zuliefererparks. Diese Aktivitäten können den Logistikbedarf über mehrere Jahre nach einer Investitionsentscheidung ausdehnen und separate Aufgaben in verschiedenen Projektphasen schaffen. AMPIP meldete 82 Industrieparks im Bau und 491 in Betrieb befindliche Parks, die zusammen mehr als 4.000 Unternehmen auf über 90 Millionen Quadratmetern bebauter Fläche beherbergten[1]. Die Pipeline erfordert die Lieferung von Schwerlastausrüstungen, modularen Strukturen, Versorgungsmaterialien und spezialisierten Installationskomponenten über etablierte und aufstrebende Fertigungskorridore. Die Zuliefererkonzentration in Bajio, Monterrey und Guadalajara schafft auch kleinere spezialisierte Sendungen, die dennoch Routenplanung, zuverlässigen Standortzugang und die Einhaltung von Vorschriften erfordern.
Fracht für erneuerbare Energien und Netzmodernisierung
Der Markt für Projektlogistik in Mexiko erhält einen komplexeren Energiefrachtbedarf, da Batteriespeichersysteme zu Wind- und Transformatorbewegungen hinzukommen. Die gemischte Entwicklungsausschreibung vom Juni 2026 vergab 7,41 GW erneuerbarer Kapazität, und der geltende Planungsrahmen verpflichtet Projekte zur Einbeziehung netzgebundener Batteriespeicher[2]. Batterieeinheiten erfordern Temperaturmanagement, sorgfältige Handhabung und Ausrüstungstransportplanung neben den etablierten Anforderungen für Wind- und Netzfracht. Das Solarprojekt La Esperanza in Campeche begann im August 2026 mit dem Bau einer 420-MWdc-Solaranlage und einem 150-MW-Speichersystem. Seine Lage auf der Halbinsel erhöht die Notwendigkeit, Inlandszugang, Ausrüstungsbereitstellung und endgültige Lieferarrangements zu prüfen, bevor die Fracht den Hafen erreicht. SENERs Entwicklungsplan für den Elektrizitätssektor 2025–2039 sieht 19.954 MW an erneuerbaren Ergänzungen und 5.000 MW Speicherkapazität bis 2030 vor und gibt den Betreibern eine klarere Grundlage für die langfristige Kapazitätsplanung.
Kapazitätserweiterung von Häfen und Grenzkorridoren
Grenz- und Hafeninvestitionen können Verzögerungen reduzieren, die das Timing spezialisierter Lieferungen im Markt für Projektlogistik in Mexiko beeinflussen. Tamaulipas begann in der zweiten Hälfte des Jahres 2026 mit dem Bau der Erweiterung der World Trade Bridge in Nuevo Laredo. Der Übergang soll von 8 auf 18 gewerbliche Frachtspuren erweitert werden, was die Kapazität an einem wichtigen Knotenpunkt für Industriefracht verbessern kann. Tamaulipas-Behörden schätzen, dass der Korridor 50 % des mexikanischen Frachttransports abwickelt. APM Terminals verpflichtete sich zu mehr als 350 Millionen USD, um Phase III in Lazaro Cardenas als Reaktion auf Überlastung in Manzanillo voranzutreiben. Die Investition verweist auf Infrastrukturkapazität als Einschränkung dafür, wie schnell Frachtnetze neue Fabriken, Energieprojekte und Projektfrachtbewegungen unterstützen können.
Multimodale Integration für schwere und übergroße Ladung
Der Interozeankorridor des Isthmus von Tehuantepec nahm 2026 den Vollbetrieb mit einer 1.200 Kilometer langen Schienenverbindung zwischen Salina Cruz und Coatzacoalcos auf. Die Route schafft eine zusätzliche Option für Projektfracht, die in den Süden und Südosten Mexikos bewegt wird, wo die Transportmöglichkeiten bisher begrenzter waren. Entwicklungspole entlang des Korridors sollen Aktivitäten in den Bereichen Automobil, Energie, Halbleiter und Pharmazeutika unterstützen. Jeder Standort kann eingehende Ausrüstungen, Standortlieferungen und Logistikunterstützung erfordern, während Bau und Inbetriebnahme voranschreiten. CMA CGM startete auch einen Blockzugdienst, der Lazaro Cardenas, Manzanillo, Veracruz und Inlandziele verbindet. Seine 4 wöchentlichen Abfahrten sollen die Liegezeit im Hafen reduzieren und vorhersehbarere Transitfenster für Fracht mit festen Projektzeitplänen bieten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität bei Genehmigungen und Freigaben über mehrere Zuständigkeitsbereiche | -0.7% | National, am stärksten ausgeprägt bei Überschneidungen zentraler und südlicher Behörden | Mittelfristig (2–4 Jahre) |
| Begrenzte Schwerlastinfrastruktur außerhalb der Kernkorridore | -0.5% | Südmexiko und Nebenkorridore außerhalb von Monterrey, Bajio und pazifischen Hafenzentren | Langfristig (≥ 4 Jahre) |
| Einschränkungen durch Straßen, Brücken und Versorgungsinterferenzen auf der letzten Meile | -0.4% | National, konzentriert in ländlichen, bergigen und sekundären städtischen Korridoren | Kurzfristig (≤ 2 Jahre) |
| Sicherheits-, Festhalte- und wetterbedingte Terminvolatilität | -0.6% | Zentralmexiko und Bajio für Sicherheit sowie Golfküste und Halbinsel Yucatan für Wetter | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität bei Genehmigungen und Freigaben über mehrere Zuständigkeitsbereiche
Der Markt für Projektlogistik in Mexiko operiert innerhalb eines Genehmigungssystems, das Bundes-, Landes- und Kommunalbehörden einbezieht. SICT erteilt allgemeine Genehmigungen für übergroße und übergewichtige Transporte, während Landesbehörden Routengenehmigungen bearbeiten und Kommunen bestimmte Straßenabschnitte kontrollieren können. Die Abfolge kann Bewegungen verzögern, die mehrere Zuständigkeitsbereiche überschreiten, da Genehmigungen, technische Informationen und lokale Bedingungen der Reihe nach berücksichtigt werden müssen. Lasten über 90 Tonnen erfordern in der Regel 45–60 Tage für Genehmigungen, Streckenerhebungen, Brückenbewertungen und Versorgungsfreigaben. Betreiber müssen bei der Erstellung eines Lieferkalenders auch Genehmigungsaussetzungen während der Ferienzeiten, einschließlich Weihnachten und der Karwoche, berücksichtigen. Nördliche Industriestaaten verfügen häufig über etabliertere Betriebsbeziehungen, während zentrale und südliche Routen eine höhere Verwaltungsbelastung aufweisen können.
Sicherheits-, Festhalte- und wetterbedingte Terminvolatilität
Eine Verzögerung bei einem Transformator, einer Turbinengondel oder einem Reaktorbehälter kann einen Bauzeitplan weit über den Wert der Ladung selbst hinaus unterbrechen. Laut einem Bericht vom März 2026 verursachte Frachtdiebstahl jährlich einen wirtschaftlichen Schaden von 7 Milliarden MXN (389,41 Millionen USD) in Mexiko[3]. Das Programm „Null Frachtdiebstahl im Transport” der Nationalgarde hat Fahrzeuginspektionstürme auf ausgewählten Routen eingesetzt, um Überwachung und Durchsetzung zu unterstützen. Die Abdeckung konzentriert sich auf Hauptautobahnen, während abgelegene Energie- und Industriestandorte auf Nebenstraßen mit weniger Schutz angewiesen sein können. Tropische Wirbelstürme können die Entladepläne der Golfküstenhäfen stören, und hohe Temperaturen können Schwerlasttransporte in wärmeren Perioden einschränken. Projekteigentümer erwarten daher zunehmend alternative Routen, Zeitpuffer und Frachtüberwachung als Teil eines Lieferplans und nicht als optionale Dienstleistungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Transport führt den aktuellen Umsatz an, während Mehrwertdienste expandieren
Transport hielt im Jahr 2025 einen Anteil von 68,25 % am Markt für Projektlogistik in Mexiko und blieb die größte Dienstleistungskomponente des Marktes für Projektlogistik in Mexiko. Seine Position spiegelt die Kosten, den Planungsaufwand und die spezialisierte Ausrüstung wider, die erforderlich sind, um technische Fracht von einem Hafen zu einem Projektstandort zu bewegen. Straßentransport ist zentral, da Autobahnkorridore Tiefseehäfen mit Inlandsindustrieparks verbinden, während übergroße Lasten Genehmigungen und erfahrene Betreiber erfordern. Die Schiene gewann an Bedeutung, als der Interozeankorridor Anfang 2026 in Betrieb ging und eine Route zwischen der Pazifik- und der Golfküste schuf. See- und Binnenwasserstraßen übernehmen die Einstiegsrolle in Manzanillo, Altamira, Lazaro Cardenas und Veracruz, wo der Zustand und das Timing der Frachtentladung die nachfolgende Lieferarbeit prägen.
Mehrwertdienste sollen von 2026 bis 2031 mit einer CAGR von 5,97 % wachsen. Projekteigentümer suchen Verträge, die Transport, Streckenplanung, Zollmanagement, Frachtüberwachung und Standortkoordination in einer einzigen Dienstleistungsvereinbarung zusammenfassen. Dieses Modell reduziert den Bedarf der Kunden, mehrere Anbieter während eines zeitkritischen Ausrüstungstransports zu koordinieren, und stimmt die Lieferverantwortung mit Projektmeilensteinen ab. Ferrovalle wählte im September 2026 die Syncrotess Optimization Plus-Plattform von INFORM für das Smart-Yard-Management an seinem intermodalen Knotenpunkt in Mexiko-Stadt. Der Einsatz zeigt, dass koordinierte Frachtsteuerung, einschließlich Transparenz über Schienen- und Hofaktivitäten, zu einer praktischen Anforderung für komplexe Projekte wird.


Nach Transportmodus: Straßentransport führt, während Luftfracht an Bedeutung gewinnt
Straßenfracht hielt im Jahr 2025 einen Anteil von 51,43 % an der Marktgröße der Projektlogistik in Mexiko und war damit der führende Transportmodus im Markt für Projektlogistik in Mexiko. Die meisten großen Ladungen, die in einem Seehafen entladen werden, müssen ihr letztes Teilstück auf der Straße zurücklegen, da Fertigungsanlagen, Energieanlagen und Infrastrukturstandorte in der Regel im Inland liegen. Betreiber verwenden selbstfahrende modulare Transporter, Tiefladerkonvois und Spezialauflieger, um Gewicht, Abmessungen und Straßenbedingungen jeder Sendung anzupassen. Straßenbewegungen unterliegen anspruchsvollen Genehmigungsanforderungen, da sowohl Bundes- als auch Landesgenehmigungen erforderlich sein können und Streckenarbeiten Brücken- und Versorgungsüberprüfungen umfassen können. Etablierte Genehmigungsmanagementkompetenz und lokale Betriebserfahrung bleiben daher praktische Vorteile für Anbieter, die diesen Modus bedienen.
Luftfracht soll von 2026 bis 2031 mit einer CAGR von 5,77 % wachsen. Die Luft- und Raumfahrt- sowie Verteidigungsproduktion benötigt dokumentierte Verwahrungskette, kontrollierte Handhabung und kurze Transitzeiten für Präzisionsteile, die zwischen mexikanischen Produktionsclustern und Kunden in den Vereinigten Staaten bewegt werden. Querétaro, Chihuahua, Baja California, Sonora und Nuevo León unterstützen diese zeitkritischen Ströme, da die Frachtmischung mehr Triebwerkskomponenten und hochpräzise rotierende Teile umfasst. See- und Binnenwasserstraßen bleiben für Windgondeln, Transformatoren und modulare Anlagenausrüstungen unverzichtbar, da Häfen die breitere Projektfrachtsequenz einleiten. DSV setzte Anfang 2026 Elektro-Lkw auf der Route Dallas–Laredo ein, was auf einen frühen Schritt hin zu emissionsärmeren Straßenoperationen an einem wichtigen grenzüberschreitenden Gateway hindeutet.
Nach Frachtart: Stückgut hält die größte Position, während übergroße Ladung wächst
Stückgut hielt im Jahr 2025 einen Anteil von 35,05 % am Markt für Projektlogistik in Mexiko und hatte damit die größte Frachtartposition im Markt für Projektlogistik in Mexiko. Industriepressen, Prozesskolonnen, Wärmetauscher, modulare Skids und Übertragungstürme können häufig nicht in Container verpackt werden und erfordern spezialisierte Kaientladung und Uferarbeit mit Kränen. Jede Ladung benötigt auch einen technisch geplanten Inlandstransportplan, der Abmessungen, Gewicht, Straßenzugang und Lieferbedingungen am Projektstandort berücksichtigt. Nearshoring und Energiebau schaffen wiederkehrende Stückgutbewegungen in industriellen, Energie- und Offshore-Lieferketten. Das Trion-Tiefseeprojekt erfordert, dass Offshore-Ausrüstungen 2026 durch Altamira bewegt werden, während Schwerlastarbeiten auch Reaktorbehälter, Kompressorskids und die Positionierung von Turbinengeneratoren umfassen.
Übergroße Ladung soll von 2026 bis 2031 mit einer CAGR von 5,76 % wachsen. Windrotorblätter mit 60–70 Metern Länge und Gondeln mit einem Gewicht von mehr als 100 Tonnen erhöhen den Druck auf die Hafenabfertigung, den Straßenzugang und die Streckenplanung. Der Windpark Dolores in Nuevo León erhielt im November 2025 65-Meter-Rotorblätter über texanische Häfen vor der Lieferung unter Mehrbehördengenehmigungen. Die Ausschreibung für erneuerbare Energien 2026 schafft zusätzliche geplante Bewegungen in Yucatan, Tamaulipas, Oaxaca und Campeche, wo die etablierte Schwerlastkapazität begrenzter ist. Anbieter, die Streckenerhebungen, Versorgungspläne, Genehmigungen, Bereitstellung und Lieferpläne vorbereiten, bevor die Ausrüstung eintrifft, können diese Projekte besser steuern.
Nach Endverbraucherbranche: Energie führt die Nachfrage an, während Luft- und Raumfahrt sowie Verteidigung am schnellsten wächst
Energieerzeugung und -übertragung hielt im Jahr 2025 einen Umsatzanteil von 34,28 % und führte die Endverbrauchernachfrage im Markt für Projektlogistik in Mexiko an. Entwicklungen im Bereich erneuerbarer Energien, Netzmodernisierung, LNG-Projekte sowie Öl- und Gaswartung benötigen jeweils spezialisierte Frachtunterstützung und erfordern häufig unterschiedliche Handhabungs- und Sicherheitsverfahren. Sempra Infrastructure verschiffte im Juli 2026 seine erste LNG-Ladung von ECA LNG Phase 1 in Ensenada nach einem Projekt, das die Lieferung kryogener Ausrüstungen und Meeresoperationen erforderte. Tiefbauarbeiten begannen auch für das URSUS Energy LNG-Projekt im Entwicklungspol Coatzacoalcos II Anfang 2026 und fügen einen zukünftigen Frachtpunkt im Süden Mexikos hinzu. Bau- und Infrastrukturprogramme liefern verwandte Arbeiten durch Hafenaufrüstungen, Straßenprojekte, Versorgungsinstallationen und die Entwicklung von Industrieparks.
Luft- und Raumfahrt sowie Verteidigung sollen von 2026 bis 2031 mit einer CAGR von 6,47 % wachsen. Cluster in Querétaro, Chihuahua, Baja California, Sonora und Nuevo León bedienen Unternehmen wie GE Aerospace, Airbus, Bombardier und Safran. Diese Betriebe erfordern Präzisionshandhabung, dokumentierte Qualitätskontrollen und die Einhaltung von Luft- und Raumfahrt- sowie Verteidigungsanforderungen, was sorgfältig verwaltete Transportarrangements begünstigt. GE Aerospace investierte 2026 44,7 Millionen USD in seine Anlagen in Hermosillo und Saltillo, während Werkinbetriebnahme und -erweiterung auch die Nachfrage von Fertigungskunden unterstützen. Öl, Gas und Bergbau erzeugen weiterhin Stückgut- und Schwerlastbedarf für Wartungs-, Explorations- und Offshore-Entwicklungsarbeiten.
Geografische Analyse
Nordmexiko ist die am weitesten entwickelte Projektlogistikzone des Landes, gestützt durch eine hohe Konzentration von Fertigungsinvestitionen und grenzüberschreitenden Frachtaktivitäten. Der Korridor Monterrey–Saltillo unterstützt die Automobil- und Schwerindustrieexpansion, die Maschinenlieferungen und Genehmigungskoordination erfordert. Der Übergang Laredo–Nuevo Laredo wickelt 50 % des mexikanischen Frachttransports ab und ist ein zentrales Gateway für den Markt für Projektlogistik in Mexiko. Der Bau der Erweiterung der World Trade Bridge auf 18 gewerbliche Spuren begann in der zweiten Hälfte des Jahres 2026, und die Arbeiten könnten den Druck an einem stark genutzten und für grenzüberschreitende Projekte unverzichtbaren Übergang mindern[4]. Baja California fügt eine Pazifikküstenroute für Luft- und Raumfahrtfracht, LNG-Unterstützung und hafenbezogene Arbeiten hinzu.
Die Bajio-Region umfasst Querétaro, Guanajuato, Aguascalientes und San Luis Potosí. Sie hat nachhaltige Fertigungsinvestitionen und neue Industrieparkbauten angezogen, während die 82-Projekt-Pipeline von AMPIP Lieferarbeiten für modulare Ausrüstungen, Produktionslinien und Versorgungsinstallationen schafft. Diese Sendungen können den Markt für Projektlogistik in Mexiko speisen, wenn Anlagen von der Bau- zur Inbetriebnahmephase übergehen. Guadalajara schafft Nachfrage nach kontrolliertem Transport von Reinraumausrüstungen, Serverinfrastruktur und hochwertiger Elektronik. Mexiko-Stadt und der umliegende Bundesstaat Mexiko erfordern komplexe städtische Lieferplanung und sind auch ein wichtiges Konzentrationszentrum für Frachtdiebstahl.
Die Golfküste und die südöstlichen Regionen konzentrieren sich auf Veracruz, Altamira-Tampico und den Isthmus von Tehuantepec. Sie unterstützen Öl-, Gas-, LNG- und Energieinfrastrukturaktivitäten, die den Transport großer Komponenten von Häfen zu anspruchsvollen Standorten erfordern. Der Interozeankorridor verbesserte 2026 den Zugang zu Oaxaca, Chiapas, Tabasco und Veracruz, und seine Entwicklungspole sollen Energie-, Automobil- und Pharmainvestitionen anziehen. Maersk eröffnete im März 2026 einen integrierten Logistikknotenpunkt in Guadalajara, um die Bewegung von pazifischen Eingangspunkten zu Inlandszielen zu stärken, während Campeche und Yucatan durch die Expansion erneuerbarer Energien neue Nachfrage gewinnen.
Wettbewerbslandschaft
Der Markt für Projektlogistik in Mexiko ist mäßig konzentriert. Globale multimodale Anbieter konkurrieren mit inländischen Schwerlastspezialisten. Inländische Unternehmen verfügen häufig über lokales Genehmigungswissen, etablierte Korridorbeziehungen und spezialisierte Ausrüstungen, deren Entwicklung Jahre dauern kann und die schwer schnell zu ersetzen sind. Globale Anbieter bauen Lagerkapazitäten, grenzüberschreitende Kapazitäten und multimodale Plattformen auf. Ihr Ziel ist es, Kunden, die einen einzigen Anbieter bevorzugen, ein breiteres Dienstleistungsangebot zu bieten.
A.P. Moller-Maersk eröffnete im Dezember 2025 ein Logistikdepot in der Nähe des Hafens von Manzanillo. Das Gelände umfasst 31.000 Quadratmeter und ist darauf ausgelegt, Engpässe auf der ersten und letzten Meile zu reduzieren. Maersk entwickelte auch einen integrierten Logistikknotenpunkt in Guadalajara im März 2026, der pazifische Gateways mit Inlandsindustriezielen verbindet. Die Vereinbarung von Ferrovalle mit INFORM im September 2026 fügte Smart-Yard-Management an seinem intermodalen Knotenpunkt in Mexiko-Stadt hinzu. Die Vereinbarung unterstützt eine bessere Koordination von Schienenfrachtbewegungen und Standortoperationen.
Inländische Spezialisten modernisieren Ausrüstungen mit hydraulischen Portalkränen, selbstfahrenden modularen Transportern und 48-Achsen-Konfigurationen. Diese Werkzeuge unterstützen werkinterne Montagearbeiten und komplexe Korridorbewegungen, und globale Integratoren können diese ingenieurtechnisch anspruchsvollen Arbeiten weiterhin vergeben. GPS-Tracking und Dashcams sind grundlegende Funktionen, während Streckenrisiken, Genehmigungsstatus, Wetter- und Frachtstandortdaten durch digitale Steuerungssysteme zusammengeführt werden. Zollvorabfertigungsvereinbarungen können auch die Liegezeit im Hafen reduzieren. Südliche Entwicklungspole und der Gürtel erneuerbarer Energien in Yucatan bleiben Bereiche, in denen Anbieter lokale Kapazitäten aufbauen können, bevor Projektausschreibungen eine größere Nachfrage erzeugen.
Marktführer der Branche für Projektlogistik in Mexiko
-
A.P. Moller - Maersk
-
DHL Group
-
Kuehne+Nagel International AG
-
DSV A/S
-
GEODIS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: CMA CGM stimmte der Übernahme von FedEx Supply Chain zu. Die Transaktion könnte den nordamerikanischen Kontraktlogistik-Fußabdruck von CEVA Logistics durch die Hinzufügung von rund 150 Lagerhäusern und 20.000 Mitarbeitern an mehr als 240 Standorten nahezu verdreifachen und die Fähigkeit von CMA CGM stärken, Mexikos nearshoring-getriebene industrielle Projektpipeline mit integrierter See-zu-Inland-Logistik zu bedienen.
- Februar 2026: DHL Supply Chain schloss eine fünfjährige strategische Allianz mit Robust.AI, um Carter-Kollaborationsroboter in seinen Einzelhandelslogistikoperationen in Mexiko einzusetzen. Dies war der erste Einsatz dieser Robotertechnologie in den lateinamerikanischen Operationen von DHL und legte die Infrastruktur für eine breitere Roboterautomatisierungsexpansion in der gesamten Amerikaregion.
- Dezember 2025: A.P. Moller – Maersk eröffnete ein Logistikdepot im Wert von 15 Millionen USD mit einer Fläche von 31.000 Quadratmetern in der Nähe des Hafens von Manzanillo. Die Anlage wurde entwickelt, um Engpässe auf der ersten und letzten Meile zwischen Mexikos geschäftigstem Containerhafen und seinen Inlandsindustrieverteilungskorridoren zu reduzieren.
- Mai 2025: Tradelossa schloss den Transport eines 282-Tonnen-Leistungstransformators vom Hafen Altamira, Tamaulipas, zu einer Kundenanlage in Apodaca, Nuevo León, ab. Die Operation verwendete eine 48-Achsen-Konfiguration mit einem Faktor-5-Trägerbrückenträgersystem über 450 Kilometer und demonstrierte die ingenieurtechnischen Fähigkeiten, die Mexikos inländische Schwerlastspezialisten für kritische Energieinfrastrukturprojekte einbringen.


Berichtsumfang des Marktes für Projektlogistik in Mexiko
| Transport | Straße |
| Schiene | |
| Luft | |
| See- und Binnenwasserstraßen | |
| Lagerung, Distribution und Bestandsmanagement | |
| Mehrwertdienste |
| Übergroße Ladung (außerhalb des Normmaßes) |
| Schwerlastladung |
| Stückgutfracht |
| Sonstige |
| Öl und Gas, Bergbau und Steinbruch |
| Energieerzeugung und -übertragung (einschließlich erneuerbarer Energien) |
| Bau und Infrastruktur |
| Fertigung und Industrieanlagen |
| Luft- und Raumfahrt sowie Verteidigung |
| Sonstige (Schifffahrt und Schiffbau, Telekommunikation usw.) |
| Nach Dienstleistung | Transport | Straße |
| Schiene | ||
| Luft | ||
| See- und Binnenwasserstraßen | ||
| Lagerung, Distribution und Bestandsmanagement | ||
| Mehrwertdienste | ||
| Nach Frachtart | Übergroße Ladung (außerhalb des Normmaßes) | |
| Schwerlastladung | ||
| Stückgutfracht | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Öl und Gas, Bergbau und Steinbruch | |
| Energieerzeugung und -übertragung (einschließlich erneuerbarer Energien) | ||
| Bau und Infrastruktur | ||
| Fertigung und Industrieanlagen | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Sonstige (Schifffahrt und Schiffbau, Telekommunikation usw.) |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Projektlogistik in Mexiko bis 2031 erreichen?
Der Markt für Projektlogistik in Mexiko soll bis 2031 einen Wert von 1,69 Milliarden USD erreichen, ausgehend von 1,31 Milliarden USD im Jahr 2026. Die Prognose spiegelt eine CAGR von 5,19 % während 2026–2031 wider.
Was treibt die Nachfrage nach Projektlogistikdienstleistungen in Mexiko an?
Nearshoring, Projekte im Bereich erneuerbarer Energien, Netzinvestitionen sowie Hafen- und Grenzverbesserungen steigern die Nachfrage nach spezialisierten Frachtdienstleistungen.
Welches Dienstleistungssegment führt den Projektlogistikumsatz in Mexiko an?
Transport führte im Jahr 2025 mit einem Umsatzanteil von 68,25 %, da Projektfracht eine technisch geplante Bewegung von Häfen zu Endstandorten erfordert.
Welcher Transportmodus hat die größte Bedeutung in Mexiko?
Straßenfracht hielt im Jahr 2025 einen Anteil von 51,43 %, da die meisten übergroßen Ausrüstungen eine Straßenlieferung zu Inlandanlagen benötigen.
Welcher Endverbrauchersektor hat die größte Nachfrage nach diesen Dienstleistungen?
Energieerzeugung und -übertragung führte im Jahr 2025 mit einem Umsatzanteil von 34,28 %, unterstützt durch Strom-, Netz-, LNG- sowie Öl- und Gasprojekte.
Was sind die wichtigsten betrieblichen Herausforderungen für Anbieter in Mexiko?
Genehmigungskoordination, Frachtsicherheit, Straßeneinschränkungen und Wetterstörungen können das Liefertiming und die Projektplanung beeinflussen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
