
Marktgröße und Marktanteil für Dosierpumpen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
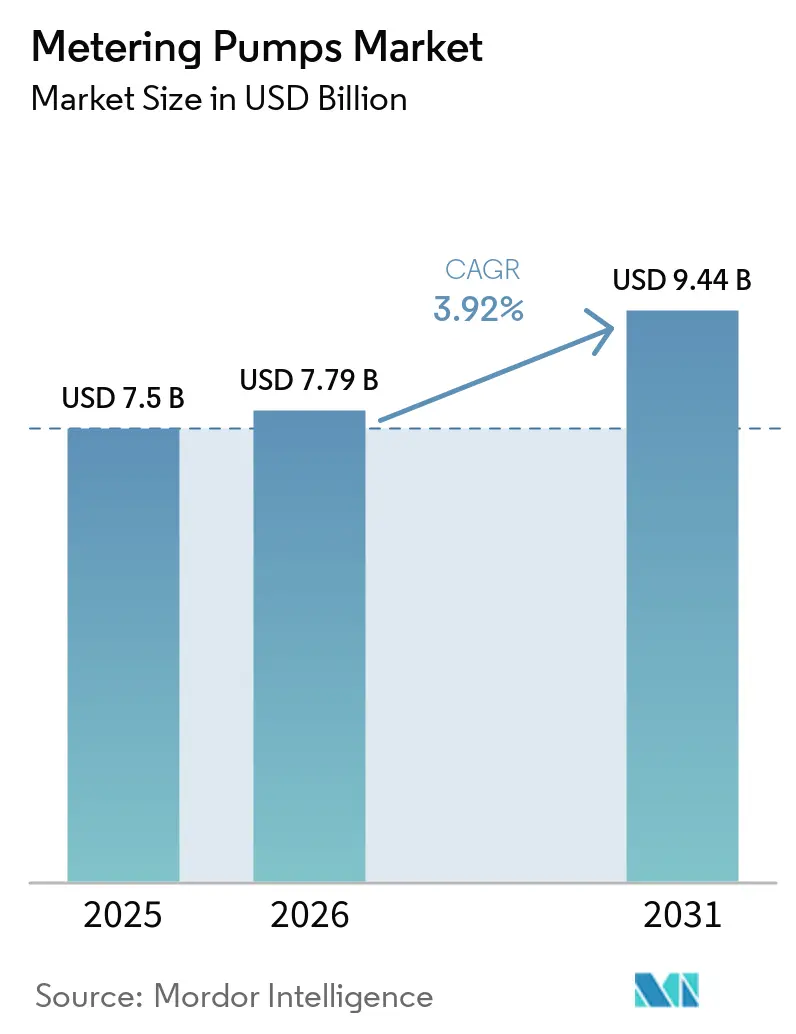
| Marktgröße (2026) | 7.79 Milliarden US-Dollar |
| Marktgröße (2031) | 9.44 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.92 % |
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Dosierpumpen von Mordor Intelligence
Die Größe des Dosierpumpen-Markts soll von 7,5 Milliarden USD im Jahr 2025 auf 7,79 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 3,92 % über den Zeitraum 2026–2031 voraussichtlich 9,44 Milliarden USD erreichen.
Stetiges Wachstum spiegelt die fest verankerte Rolle der Technologie bei der präzisen Flüssigkeitshandhabung in den Bereichen Wasser, Chemikalien und Hochreinheitsproduktion wider. Die Wasseraufbereitung bleibt das mit Abstand größte Nachfragezentrum und macht 41 % des Umsatzes im Jahr 2024 aus, gestützt durch verschärfte globale Einleitungsgrenzwerte. Pharmaunternehmen sind die am schnellsten wachsende Nutzergruppe, da kontinuierliche Durchfluss-Produktionslinien eine hochpräzise Dosierung erfordern. Asien-Pazifik führt den Dosierpumpen-Markt an, da China und Indien weiterhin in Abwasser-Upgrades und strengere Ablaufkontrollen investieren. Die Wettbewerbsdynamik verlagert sich hin zu IIoT-fähigen intelligenten Dosiersystemen, ein Trend, der den Absatz von magnetgetriebenen Einheiten beschleunigt.
Wichtigste Erkenntnisse des Berichts
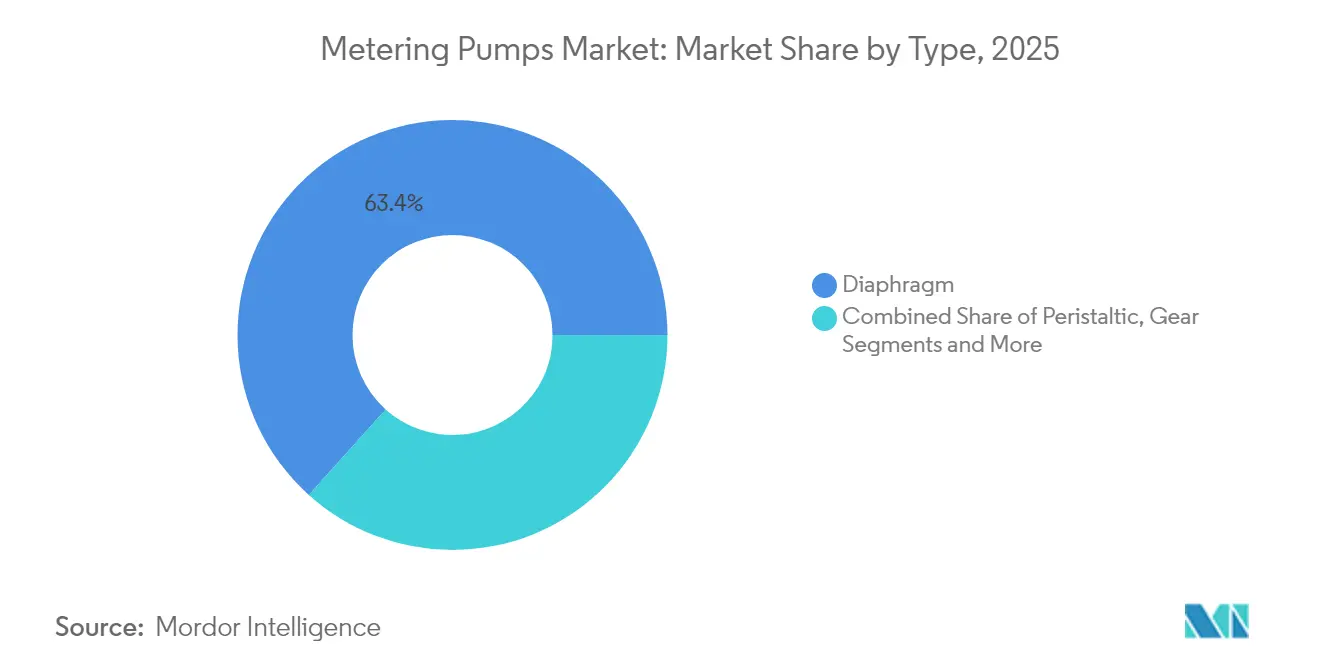
- Nach Pumpentyp hielten Membraneinheiten im Jahr 2025 einen Marktanteil von 63,35 % am Dosierpumpen-Markt, während Plunger-/Kolbenbauformen bis 2031 den schnellsten CAGR von 7,02 % verzeichnen sollen.
- Nach Antriebsmechanismus führten motorgetriebene Pumpen im Jahr 2025 mit einem Umsatzanteil von 54,45 %; magnetgetriebene Varianten sind im gleichen Zeitraum auf einen CAGR von 5,88 % ausgerichtet.
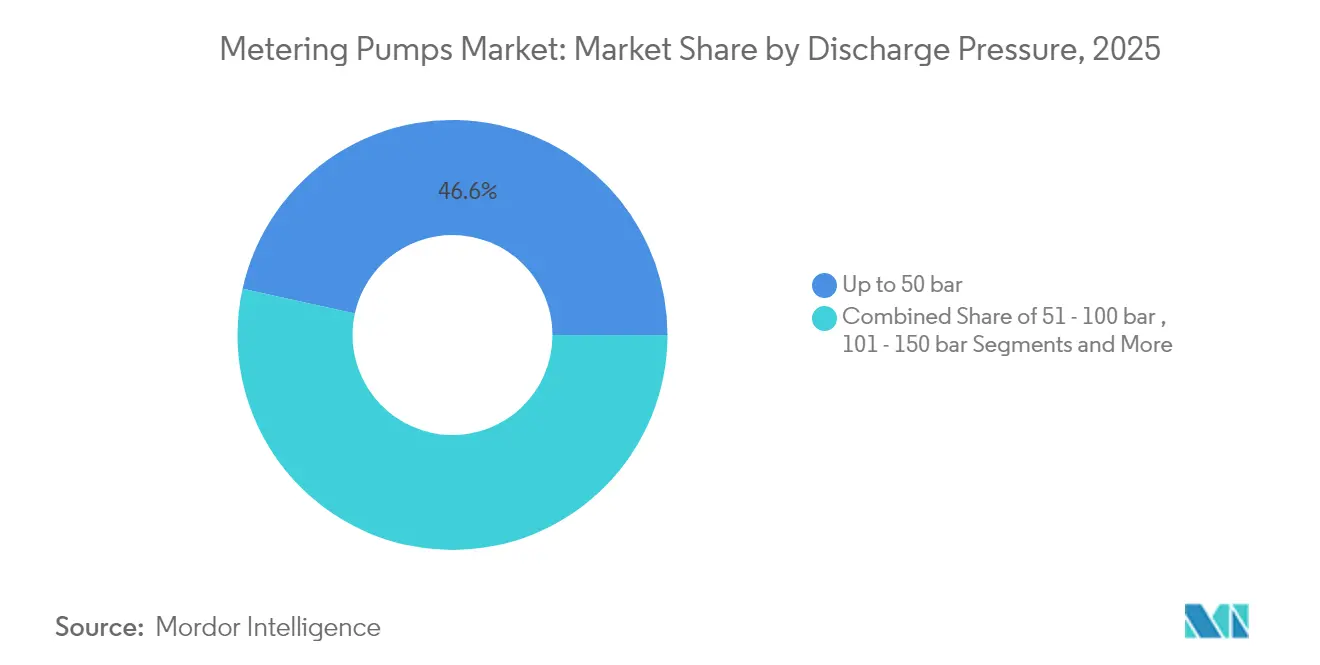
- Nach Förderdruck entfiel der Bereich bis 50 bar im Jahr 2025 auf 46,55 % der Dosierpumpen-Marktgröße; die Stufe von 51–100 bar soll zwischen 2026 und 2031 den höchsten CAGR von 5,18 % verzeichnen.
- Nach Endnutzer sicherte sich die Wasseraufbereitung im Jahr 2025 einen Umsatzanteil von 40,62 %, während die Pharmaindustrie mit einem CAGR von 6,42 % bis 2031 am schnellsten wachsen wird.
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit einem Umsatzanteil von 39,55 %, während Südamerika bis 2031 mit einem CAGR von 5,27 % expandieren soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITRAHMEN DER AUSWIRKUNG |
|---|---|---|---|
| Strenge industrielle Abwassernormen beschleunigen die chemische Dosierung in Asien | 1.5% | Asien-Pazifik, mit Ausstrahlungseffekt auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Rasche Digitalisierung der Wasserversorgungsunternehmen mit Bedarf an präziser intelligenter Dosierung | 1.2% | Nordamerika, Europa, fortgeschrittene Volkswirtschaften in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Fertigationsboom im Hochwertigkeitsgartenbau im Nahen Osten | 0.8% | Naher Osten, Nordafrika, Mittelmeereuropa | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Bedarf an chemischer Einspritzung für die Förderung von Offshore-Erdöl durch verbesserte Ölförderung (EOR) | 0.6% | Nordamerika, Südamerika, Naher Osten | Langfristig (≥ 4 Jahre) |
| Zunehmende Verwendung von Hochreinstoff-API-Skids in Pharmaunternehmen mit kontinuierlichem Durchfluss | 0.6% | Nordamerika, Europa, fortgeschrittene Volkswirtschaften in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Umfangreiche Nachfrage aus Chemiebetrieben | 0.6% | Global, mit Schwerpunkt in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge industrielle Abwassernormen beschleunigen die chemische Dosierung in Asien
Weitreichende Änderungen des chinesischen Gesetzes zur Verhütung und Bekämpfung der Wasserverschmutzung aus dem Jahr 2024 senkten die zulässigen Abwassermengen um 40 % und zwangen etwa 65.000 Fabriken zur Installation mehrerer chemischer Dosierpunkte sowie zur digitalen Protokollierung. Aufrüstungen in den Bereichen Galvanik, Textilien und Pharmazeutika machen nun 35 % aller Neuinstallationen in Asien aus, wobei IIoT-fähige Pumpen bevorzugt werden, um die Anforderungen der Aufzeichnungspflichten zu erfüllen (mee.gov.cn). Es wird erwartet, dass sich diese Standards in den nächsten drei Jahren auf Südostasien und Indien ausweiten und damit ein beständiges Nachfragewachstum im Markt für Dosierpumpen unterstützen werden.
Rasche Digitalisierung der Wasserversorgungsunternehmen mit Bedarf an präziser intelligenter Dosierung
Versorgungsunternehmen, die SCADA- und IoT-Plattformen integrieren, haben Chemikalieneinsparungen von 15–22 % festgestellt, wenn Pumpen die Dosiermengen in Echtzeit anpassen. Der Wandel verkürzt die Austauschzyklen von 12 Jahren auf nahezu 8 Jahre und erhöht die durchschnittlichen Verkaufspreise um ein Viertel. Regionen mit Wasserknappheit, wie der Südwesten der USA und Teile Spaniens, sind frühe Anwender, da sie Qualitätssicherung mit Chemikalienkostenkontrolle in Einklang bringen müssen. Servicebasierte Erlösmodelle rund um die vorausschauende Wartung entstehen und erweitern das Chancenpotenzial für Anbieter.[1]
Fertigationsboom im Hochwertigkeitsgartenbau im Nahen Osten
Landwirtschaftliche Betriebe in kontrollierten Umgebungen in den Vereinigten Arabischen Emiraten und Saudi-Arabien sind auf mehrkanalige Dosierstationen angewiesen, die Nährstoffe nach dem Wachstumsstadium der Kulturen feinabstimmen. Ertragssteigerungen von 25–40 % und Düngemitteleinsparungen von 30 % rechtfertigen höhere Ausgaben und stimulieren eine nischige, aber lebhafte Nachfrage nach korrosionsbeständigen Pumpen, die aggressiven Düngemittelkonzentraten standhalten können.
Zunehmender Bedarf an chemischer Einspritzung für die Förderung von Offshore-Erdöl durch verbesserte Ölförderung
Alternde Offshore-Felder setzen nun Hochdruckpolymer- und Tensideinspritzsysteme mit mehr als 150 bar ein und legen Wert auf kompakte, API 675-konforme Baugruppen mit redundanten Ausführungen. Der Premiumcharakter dieser Aufträge, die oft 3–4 Mal teurer als Standardmodelle sind, erhält ein lukratives Teilsegment innerhalb des breiteren Marktes für Dosierpumpen, trotz geringerer Volumina aufrecht.
Auswirkungsanalyse der Hemmnisse*
| HEMMNISSE | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITRAHMEN DER AUSWIRKUNG |
|---|---|---|---|
| Häufiger Wartungsbedarf | -0.5% | Global, mit stärkerem Einfluss in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Zunehmende Anforderungen an die Individualisierung (fluidspezifische Designanpassungen) | -0.3% | Global, mit Schwerpunkt in der Spezialchemie- und Pharmabranche | Kurzfristig (≤ 2 Jahre) |
| Kavitationsrisiko in Schlauchpumpenleitungen mit hoher Viskosität begrenzt die Akzeptanz | -0.4% | Global, mit besonderer Auswirkung in der Polymerverarbeitung und der Lebensmittelbranche | Mittelfristig (2–4 Jahre) |
| Verfügbarkeit kostengünstiger chinesischer Nachahmerprodukte, die die Margen weltweit erodieren | -0.6% | Global, mit dem stärksten Einfluss in preissensiblen Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Häufiger Wartungsbedarf
Mechanische Membranpumpen müssen oft nach 4.000–6.000 Betriebsstunden gewartet werden, was kontinuierliche Prozesse unterbricht, die bei Ausfallzeiten einen Verlust von 5.000–15.000 USD pro Stunde verursachen können. Schwellenmärkte sind am stärksten betroffen, da qualifizierte Techniker knapp sind, was einige Betreiber dazu veranlasst, weniger präzise, aber wartungsärmere Alternativen in Betracht zu ziehen.[2]
Zunehmende Anforderungen an die Individualisierung (fluidspezifische Designanpassungen)
Sonderanfertigungen machen mittlerweile mehr als 40 % der Auftragsbücher der Originalhersteller aus, was zu höheren Lagerbeständen und längeren Lieferzeiten führt. Kleinere Anbieter ohne breite Ingenieurkapazitäten haben Schwierigkeiten, Anforderungen für hochviskose Polymere oder scherempfindliche Biologika zu erfüllen, was den Gesamtdurchsatz im Markt für Dosierpumpen dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Membranpumpen dominieren, während Kolbenpumpen beschleunigenMembranpumpen kontrollierten im Jahr 2025 63,35 % des globalen Umsatzes. Ihre leckagefreie Bauweise eignet sich für korrosive Wasseraufbereitungschemikalien und festigt die Führungsposition in compliance-gesteuerten Märkten. Kolben-/Plunger-Modelle expandieren jährlich um 7,02 %, da Betreiber im vorgelagerten Bereich die Einspritzdrücke über 100 bar erhöhen. Dieses Differenzial signalisiert eine Migration hin zu Hochdrucknischen, in denen die Durchflussstabilität unter extremen Bedingungen die höheren Lebenszykluskosten aufwiegt. Zahnrad-, Drehkolben- und Peristaltikausführungen decken engere Anforderungen ab, wie beispielsweise pulsfreies Polymermischen oder hygienische Pharmaabfüllungen.
Jüngste Fortschritte bei Elastomeren haben die Lebensdauer von Peristaltikschläuchen um 40 % verlängert und deren Attraktivität in sterilen Dosierlinien erhöht. Zahnrad- und Drehkolbenpumpen verzeichnen eine stetige Nachfrage in der Polymerverarbeitung, wo kontinuierliche, scherkontrollierte Zufuhrraten entscheidend sind. Insgesamt unterstützen diese Trends eine vielfältige Technologiemischung im Markt für Dosierpumpen.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Antriebsmechanismus:
Zuverlässigkeit motorgetriebener Pumpen trifft auf magnetgetriebene InnovationMotorgetriebene Einheiten eroberten 54,45 % des Umsatzes im Jahr 2025 dank ihrer robusten Bauweise und einfachen Integration in bestehende Regelkreise. Magnetgetriebene Pumpen, obwohl kleiner im absoluten Wert, steigen jährlich um 5,88 % aufgrund ihrer Energieeffizienz und ihres digital-nativen Designs. Neue Magnetkreisgeometrien erhöhen ihre Durchfluss- und Druckobergrenzen um fast ein Drittel, während der Stromverbrauch um rund 30 % sinkt. Pneumatische und hydraulische Antriebe behalten ihre Rolle an gefährlichen oder stromärmeren Standorten, doch ihr Anteil ist stabil und steigt nicht.
Die Weiterentwicklung der Magnetantriebe korrespondiert mit dem Aufschwung intelligenter Wasser- und Chemieanlagen und positioniert diese Architektur als Wachstumsmotor für den Markt für Dosierpumpen bis 2031.
Nach Förderdruck:
Mitteldruckanwendungen beschleunigen sichAnwendungen unterhalb von 50 bar machten 46,55 % des Umsatzes von 2025 aus und bleiben das volumenmäßige Rückgrat für die kommunale Wasserversorgung und die allgemeine chemische Verarbeitung. Das Segment 51–100 bar wächst mit einer CAGR von 5,18 %, da intensivierte industrielle Chemieanwendungen eine engere Kontrolle bei höheren Drücken erfordern. Über 100 bar bleibt eine Premiumnische in der Öl- und Gasindustrie sowie in der Hochdrucksynthese. Keramische Plungereinsätze und Duplexlegierungen verlängern nun die Standzeiten bei 150 bar und mehr und gewährleisten die Genauigkeit auch bei abrasiven oder sauren Reagenzien.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endverbraucherbranche:
Wasseraufbereitung führt, während die Pharmaindustrie aufholtDie Wasseraufbereitung hielt im Jahr 2025 einen Umsatzanteil von 40,62 %, angetrieben durch neue Desinfektions- und Nährstoffentfernungsvorschriften. Die Pharmaindustrie wird mit der schnellsten CAGR von 6,42 % wachsen, bedingt durch steigende Kapazitäten in der kontinuierlichen Fertigung und GMP-Anforderungen für geschlossene, reinigungsfähige Dosier-Skids. Öl und Gas erhält zyklische, aber beträchtliche Aufträge für Korrosionsinhibitoren und Hydrat-Kontrollchemikalien, insbesondere in Offshore-Installationen. Lebensmittel- und Getränkehersteller spezifizieren sanitäre Membranpumpen für die Dosierung von Aromen, Säuren und Enzymen und erweitern damit die adressierbare Basis. Die Landwirtschaft ist eine aufkommende Nische, die sich mit Fertigationsprojekten im Nahen Osten deckt und die Wassereffizienz pro Hektar verbessert.
Geografische Analyse
APAC-Dosierpumpen-Markt
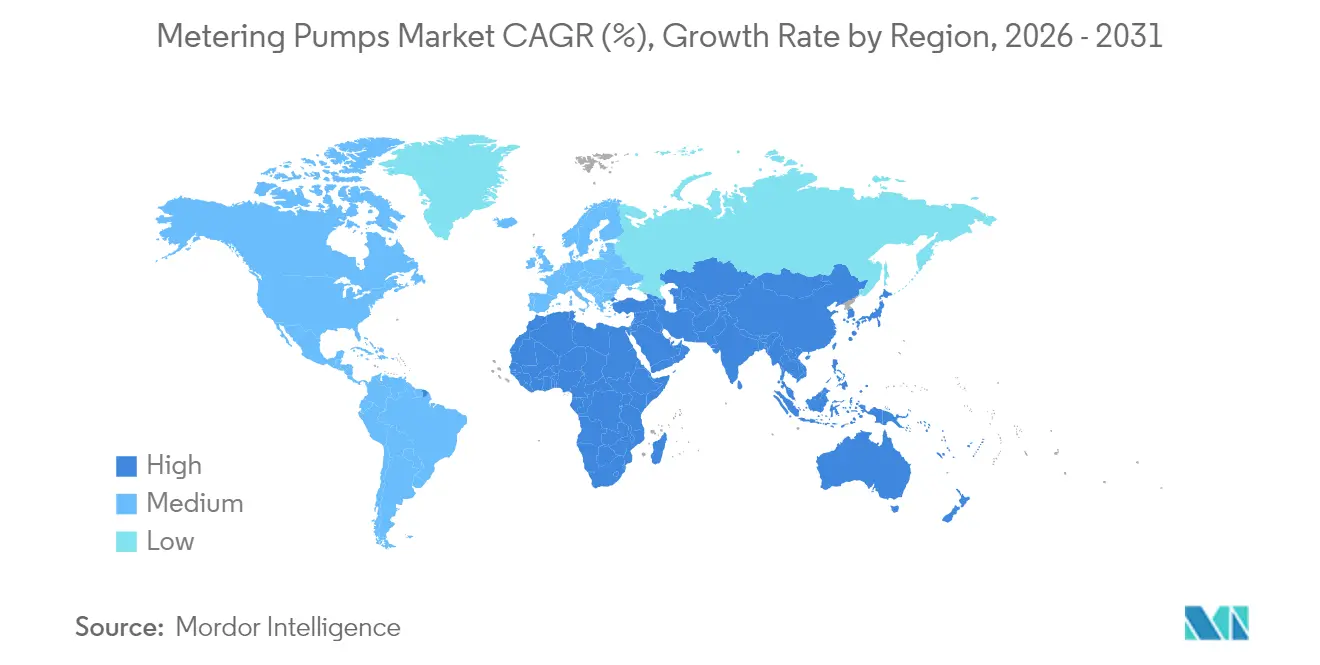
Asien-Pazifik dominierte den Dosierpumpen-Markt mit einem Anteil von 39,55 % am Umsatz 2025. Chinas aktueller Fünfjahresplan sieht umfangreiche Upgrades für industrielle Abwasseranlagen vor, während Indiens Jal-Jeevan-Mission Investitionen in die Wasserqualität im ländlichen Raum vorantreibt. Das Wachstum der Hochreinheits-Pharmaindustrie in Singapur und Südkorea stimuliert die Nachfrage nach skid-montierten, digital zertifizierten Dosiermodulen. Lokale Hersteller unterbieten importierte Modelle im Standardsegment, während westliche Marken ihren Premium-Marktanteil bei Hochdruck- oder Sonderwerkstoffausführungen behaupten.
Südamerika-Dosierpumpen-Markt
Südamerika ist die am schnellsten wachsende Region mit einem CAGR von 5,27 % bis 2031. Brasiliens neues Sanitärgesetz löst die Einführung von Chlorierung und pH-Regelung aus, und der wachsende Fertigungssektor anderer südamerikanischer Länder erhöht die Installationen zur Lösemittelrückgewinnung und Abwasserneutralisierung. Anbieter legen besonderen Wert auf spannungstolerante Antriebe und vereinfachte Wartungssets, die der lokalen Infrastruktur gerecht werden.
Dosierpumpen-Markt Nordamerika und EMEA
Nordamerika und Europa sind reife, aber innovationsintensive Märkte. Versorgungsunternehmen in diesen Regionen treiben die Integration von Pumpen mit cloudbasierten Dashboards voran und bevorzugen Lösungen, die Statusdaten über MQTT oder OPC UA übertragen. Die Überarbeitungen der Blei- und Kupfervorschriften der US-amerikanischen Umweltschutzbehörde EPA sowie die Verschärfung der PFAS-Einleitungsgrenzwerte in Europa erhöhen beide die Anforderungen an die Dosiergenauigkeit. Unterdessen lenken Golfproduzenten und wasserarme afrikanische Länder ihre Ausgaben in Entsalzungs- und Wiederverwendungsanlagen und sichern so eine stetige Auftragspipeline für korrosionsbeständige PVDF- und Superduplex-Pumpen.
Regulatorisches Umfeld
Die Regulierung von Dosierpumpen verbindet zunehmend Maschinensicherheit, Prozessnormen und Cybersicherheitsanforderungen, da Dosierstationen digitale Konnektivität hinzufügen. In der EU ersetzt die Maschinenverordnung (EU) 2023/1230 die Maschinenrichtlinie und verschärft die Konformitätsanforderungen für Maschinen mit sicherheitskritischen digitalen Funktionen. Sie führt zudem verpflichtende Konformitätsbewertungen durch Dritte für bestimmte KI-integrierte Maschinen ein, die bis zum 20. Januar 2027 in Kraft treten. Bei vernetzten Dosiersystemen bringt die Durchsetzung des EU-Cyberresilienzgesetzes (EU) 2024/2847 Meldepflichten für Schwachstellen in Beschaffungs-Checklisten, was die Rolle industrieller Sicherheitsrahmenwerke wie IEC 62443 für Käufer in Versorgungsunternehmen und kritischer Infrastruktur stärkt.
Normen und Handelskonformität wirken sich ebenfalls auf Spezifikationen und Lieferzeiten für international bezogene Dosiersysteme aus. API STD 675:2012 bleibt ein zentraler Bezugspunkt für volumengesteuerte Verdrängerpumpen in Erdöl-, Chemie- und Gasanwendungen, während ANSI/HI 7.1-7.5:2023 die Nomenklatur und Anwendungsrichtlinien für volumengesteuerte Dosierpumpen in der industriellen Beschaffung unterstützt. Beim grenzüberschreitenden Handel fallen industrielle Pumpensysteme typischerweise unter HTS 8413, und 2026 kam es zu strengeren Exportkontroll- und Dokumentationsanforderungen für bestimmte Dual-Use-Komponenten und Baugruppen, begleitet von einer aktiven EU-Handelsprüfung von Industriepumpen und -ventilen chinesischen Ursprungs, die den Dokumentationsaufwand für Herkunftsnachweise in einigen OEM-Lieferketten erhöhte.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Dosierpumpen beginnt mit Rohstoffen und Präzisionskomponenten, einschließlich korrosionsbeständiger Legierungen wie 316-Edelstahl, Spezialelastomeren und Fluorpolymeren wie PVDF. Sie verläuft dann über spanende Bearbeitung, Membran- oder Kolbenbaugruppen, die Integration von Motor- oder Magnetantrieben und die abschließende Skid-Montage mit Sensoren, Ventilen und Steuerungen. Die Digitalisierung erweitert die Stückliste um SPS/SCADA-fähige Elektronik und Konnektivitätsmodule und entspricht damit der Käufernachfrage nach intelligenten Dosierfunktionen und Interoperabilität mit der Anlagenautomatisierung. Die Beschaffung von Materialien und Elektronik ist zudem empfindlich gegenüber Handelspolitik und Zertifizierungsanforderungen, was zusätzliche Qualifizierungsschritte für Lieferanten von Komponenten in CE-/UKCA-gekennzeichneten Paketen erforderlich macht.
Die Markteinführung kombiniert typischerweise Direktvertrieb an EPC-Unternehmen, Wasserversorger und Industrieanlagen mit Vertriebspartnern für standardisierte Einheiten bis 50 bar. Hochdruck- und pharmagerechte Pakete stützen sich stärker auf Anwendungstechnik, Validierungsunterstützung und Werksabnahmeprüfungen. Kundendienst nach dem Verkauf, Kalibrierung und Ersatzteillogistik sind zentrale Wertschöpfungspunkte, da viele Anlagen im Dauerbetrieb laufen und Wartungszyklen die Betriebszeit einschränken können. Im Zeitraum 2025-2026 legten Hersteller verstärkt Wert auf Regionalisierung und Doppelbeschaffung von Legierungen, Polymeren und Steuerungsmodulen, um die Anfälligkeit gegenüber Zöllen, Versandverzögerungen und schwankenden Lieferzeiten bei Automatisierungskomponenten zu verringern, wobei lokale Servicepräsenz in der Wasseraufbereitung und Prozessindustrie als Differenzierungsmerkmal fungierte.
Wettbewerbslandschaft
Marktkonzentration
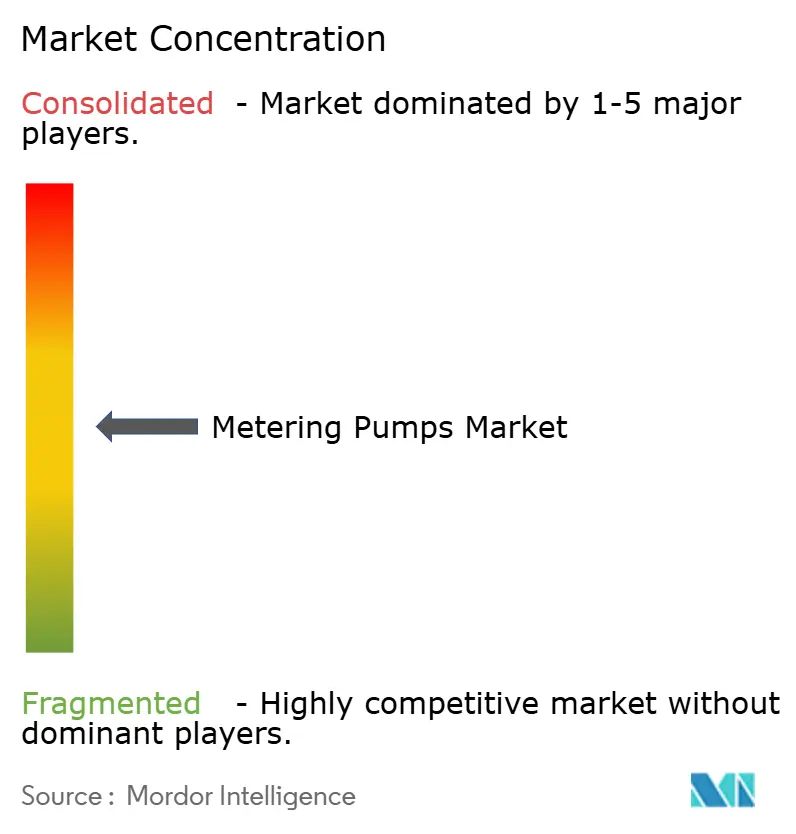
Der Markt für Dosierpumpen ist mäßig konzentriert. Die fünf größten Anbieter – Grundfos, IDEX, Dover (PSG), SPX Flow und LEWA – beherrschen rund 45 % des Umsatzes, geschützt durch starke Marken, Anwendungs-Know-how und eine umfassende Serviceabdeckung. Asiatische Wettbewerber gewinnen im Standardbereich ≤ 50 bar durch Kostenvorteile an Boden, doch Hochdruck- und Pharmanischen werden weiterhin von etablierten Anbietern dominiert. Der Wettbewerb dreht sich nun um digitale Kompetenz. Grundfos iSOLUTIONS und ProMinent DULCONNEX veranschaulichen den Wandel vom Hardwareverkauf hin zu ganzheitlichen Chemikalienmanagementsystemen mit vorausschauender Wartung und Dosieroptimierung.
Mittelgroße Spezialisten nutzen Weißraum-Möglichkeiten. Blue-White Industries' Mehrfachmembran-Innovation mildert Kavitationseffekte bei der Natriumhypochlorit-Dosierung und gewinnt Marktanteile bei US-amerikanischen Versorgungsunternehmen. Nischenanbieter, die sich auf Keramikplunger oder austauschbare Pumpenkartuschen konzentrieren, überflügeln größere Konkurrenten ebenfalls in Spezialchemieanwendungen. Fusionen und Übernahmen, wie der Kauf der Mott Corporation durch IDEX im Jahr 2025, spiegeln den Wettlauf wider, breitere Flüssigkeitshandhabungsportfolios zusammenzustellen, die von Dosierpumpen bis hin zu Filtration und Sensorik reichen.
Marktführer in der Dosierpumpen-Branche
-
Grundfos Holding A/S
-
IDEX Corp. (Milton Roy, Pulsafeeder)
-
PSG – Dover Corp. (Neptune, Wilden)
-
SPX Flow, Inc.
-
ProMinent GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Dosierpumpen-Markt Unternehmen in diesem Bericht
- Grundfos Holding A/S
- IDEX Corporation
- PSG - Dover Corp.
- SPX Flow, Inc.
- LEWA GmbH (Nikkiso)
- ProMinent GmbH
- Milton Roy (Ingersoll Rand)
- Seko S.p.A
- Watson-Marlow Fluid Tech Grp. (Spirax-Sarco)
- Seepex GmbH
- Verder Group
- Blue-White Industries
- Xylem Inc.
- Flowserve Corporation
- Iwaki Co., Ltd.
- Netzsch Pumpen GmbH
- Atlas Copco (Lewa-Triplex)
- Roto Pumps Ltd.
- Haosh Pump Co.
- Swelore Engineering
- Tacmina Corp.
- Ingersoll Rand (Haskel)
- Idemitsu Kosan (Eagle Industry)
Marktchancen und Zukunftsaussichten
Weißräume eröffnen sich am schnellsten dort, wo regulatorische Konformität und digitale Betriebsmodelle aufeinandertreffen, insbesondere in der Wasser- und Abwasseraufbereitung, dem größten Nachfragezentrum des Marktes. Versorgungsunternehmen, die SCADA- und IoT-Plattformen einsetzen, suchen aktiv nach Dosierpaketen, die Chemikalienverschwendung reduzieren und die Nachvollziehbarkeit verbessern, was die Argumente für IIoT-fähige Dosierpumpen, Steuerungen und Serviceabonnements im Zusammenhang mit Dosieroptimierung und vorausschauender Wartung stärkt. China bleibt zudem ein konkreter Nachfragekatalysator im asiatisch-pazifischen Raum, wo die Änderungen des Gesetzes zur Verhütung und Bekämpfung der Wasserverschmutzung von 2024 die Abwassermengen verschärften und Fabriken dazu veranlassten, zusätzliche Chemikaliendosierstellen und Datenerfassung einzurichten, was vernetzte Pumpen begünstigt, die die Dokumentation unterstützen.
Im industriellen Bereich konzentrieren sich die Chancen auf Premium-Nischen, die höheren Druck, höhere Sicherheitsintegrität und validierten Betrieb erfordern. Offshore-Chemikalieninjektionspakete gemäß API 675 und hochreine Dosierstationen in der kontinuierlichen pharmazeutischen Produktion treiben die Nachfrage nach mehrschichtigen Sicherheitsmembranen, modularen Mehrkopf-Architekturen und standardisierten Kommunikationsprotokollen, die sich in DCS-/SCADA-Umgebungen integrieren lassen. Gleichzeitig erhöhen die zunehmenden Cybersicherheitspflichten in der EU (CRA) und strengere Konformitätsanforderungen für Maschinen (EU-Maschinenverordnung) den Aufpreis für sicher konzipierte Konnektivität und Dokumentation, was Raum für Anbieter schafft, die konforme digitale Dosiersysteme mit lokalem Service und schnelleren Zertifizierungswegen liefern können.
Neueste Industrielle Entwicklungen in Dosierpumpen-Markt
- Juli 2026: Grundfos hat eine Vereinbarung zur Übernahme von Newterra, einem in Pittsburgh ansässigen Unternehmen für Wasser- und Abwasseraufbereitung, getroffen, wobei der Abschluss vorbehaltlich behördlicher Genehmigungen für die zweite Jahreshälfte 2026 geplant ist. Der Schritt erweitert die Wasseraufbereitungskompetenzen von Grundfos und unterstützt eine Verlagerung hin zu paketierten Lösungen und Lebenszyklusdienstleistungen, was Dosier- und Messgeräte in kommunalen und industriellen Projekten mit sich ziehen kann.
- Januar 2025: IDEX Corporation hat die Übernahme von Mott Corporation für 295 Millionen USD abgeschlossen und damit sein Portfolio in den Bereichen Präzisionsfiltration und Durchflusssteuerung erweitert. Der Deal stärkt die Positionierung von IDEX in hochreinen Anwendungen, die häufig Filtration, Sensorik und präzise Chemikaliendosierung kombinieren, und unterstützt stärker integrierte Skids rund um seine Fluid- und Dosierplattformen.
- Dezember 2024: IDEX China hat die hydraulische Membran-Dosierpumpenserie PulsaMax 8480 in China eingeführt, die die Anforderungen von API 675 erfüllen soll. Die Einführung zielt auf anspruchsvolle Chemikalieninjektionsaufgaben ab und stärkt den Trend zu leistungsfähigeren, normkonformen Dosierlösungen in industriellen und energiewirtschaftlichen Endanwendungen.
Dosierpumpen-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Dosierpumpen-Markt Umsätze aus Pumpen, die zur Einspeisung oder Dosierung eines kontrollierten, reproduzierbaren Flüssigkeitsvolumens in einen Prozess eingesetzt werden, über industrielle und kommunale Endnutzer hinweg sowie über wichtige Antriebs- und Pumpenbauformen.
Ausschlüsse aus dem Umfang: Wir schließen den Wert vorgelagerter Rohstoffe sowie Aftermarket-Dienstleistungen wie Installationsarbeiten, langfristige Wartungsverträge und nicht verwandte Steuerungssystem-Hardware aus, wenn diese als eigenständige Artikel verkauft werden.
Segmentierungsübersicht
- Nach Typ
- Membran
- Kolben / Plunger
- Peristaltik
- Zahnrad
- Drehkolben
- Nach Antriebsmechanismus
- Motorgetrieben
- Magnetgetrieben
- Hydraulisch angetrieben
- Pneumatisch angetrieben
- Nach Förderdruck
- Bis zu 50 bar
- 51–100 bar
- 101–150 bar
- Über 150 bar
- Nach Pumpenwerkstoff
- Metallisch (Edelstahl, Legierung 20, Duplex)
- Nichtmetallisch (PVC, PVDF, PP)
- Nach Endverbraucherbranche
- Wasseraufbereitung
- Öl und Gas
- Chemische Verarbeitung
- Pharmazeutika
- Lebensmittel und Getränke
- Zellstoff und Papier
- Landwirtschaft und Fertigation
- Bergbau und Mineralien
- Textilien
- Energieerzeugung und weitere
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Rest Europas
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Rest Asien-Pazifik
- Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Ägypten
- Rest Afrikas
- Südamerika
- Brasilien
- Argentinien
- Rest Südamerikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Arbeit begann mit dem Aufbau des Nachfragehintergrunds für Dosierbedarf in den Bereichen Wasser, Chemikalien und Energie und der anschließenden Zuordnung, wo Dosierpumpen gegenüber Standardpumpen spezifiziert werden. Wir stützten uns auf öffentliche Quellen wie die US EPA (Wasser- und Abwasserstandards), den USGS (industrieller und kommunaler Wasserverbrauch), die Internationale Energieagentur (Energie- und Raffinerieindikatoren), UN Comtrade (Handelsströme für relevante Pumpenkategorien) und Eurostat (Industrieproduktion und Umweltkonformitätsdaten).
Um Aktivitäten in ein Wertmodell zu übersetzen, prüften wir Jahresberichte von Unternehmen, Investorenpräsentationen, Produktkataloge und seriöse Fachpresseberichte zu Dosiergenauigkeit, Konstruktionsmaterialien und Druckklassen. Ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzen und eine handelsstufenbezogene Handelsdatenbank wurden selektiv eingesetzt, um den regionalen Mix und implizite Preisspannen gegenzuprüfen, wenn öffentliche Angaben spärlich waren. Diese Desk-Quellen sind illustrativ und nicht erschöpfend; wir verwendeten zusätzliche Referenzen, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärinterviews und strukturierte Umfragen wurden eingesetzt, um zu bestätigen, was als Dosierpumpenverkauf gezählt wird, wie Käufer Durchflussrate und Druck spezifizieren und wie sich die Preisgestaltung mit Materialien, Antriebstyp und Zertifizierungsanforderungen verändert. Wir sprachen mit einer Mischung aus Herstellern, Distributoren, EPC-orientierten Verkäufern sowie Wartungs- und Prozessteams der Endnutzer in den wichtigsten Regionen, damit Desk-Annahmen zu Einführungs- und Ersatzzyklen bei Bedarf angepasst werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | CXOs: 13 % | APAC: 42 % |
| Mittlere Ebene: 48 % | Funktions-/Einheitsleiter: 30 % | EMEA: 36 % |
| Kleinere Akteure: 19 % | Manager: 57 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes durchgeführt, bei dem Industrieaktivitäts- und Behandlungskapazitätsindikatoren in einen Dosierpumpen-Nachfragepool umgerechnet und anschließend mithilfe einer zweckgerichteten Preislogik in Werte umgewandelt wurden. Das Modell wurde anschließend mithilfe selektiver Bottom-up-Näherungen überprüft, beispielsweise durch Stichproben von Pumpenpreisbändern aus Katalogen und Angeboten und deren Anwendung auf den geschätzten Stückbedarf nach Endverwendung und Region.
Zu den wichtigsten Eingangsgrößen, die die Gesamtwerte beeinflussten, gehörten Kapazitätserweiterungen in der Wasser- und Abwasseraufbereitung, Trends bei der chemischen Verarbeitungsleistung, Kapitalausgabensignale für Einspritzsysteme in der Öl- und Gasindustrie, an die Betriebsschwere gebundene Ersatzzyklen sowie der Mischungswechsel zwischen Membran- und Plungerbauformen bei Hochdruckanwendungen. Durchschnittliche Verkaufspreise wurden als Spanne nach Pumpentyp, Antriebsmechanismus und Materialien behandelt und dann für Inflation und Währungseffekte angepasst, anstatt einen einheitlichen globalen Preis anzunehmen.
Für die Prognose wurde eine Szenarioanalyse hinsichtlich der Kapitalintensität in der Wasseraufbereitung und der Prozessindustrie angewendet, und die Szenarien wurden dann mit Expertenmeinungen zu Lieferzeiten, Bestandsnormalisierung und Automatisierungseinführung in Dosierstationen abgeglichen. Wo Bottom-up-Prüfungen Lücken aufwiesen, beispielsweise bei begrenzter Preistransparenz in einigen Ländern, verwendeten wir regionale Proxy-Preisbänder, die von Distributoren und Serviceteams validiert wurden, und testeten das Ergebnis auf Belastbarkeit, sodass keine einzelne Annahme das Gesamtergebnis dominierte.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden trianguliert, indem die modellierten Gesamtwerte mit unabhängigen Signalen verglichen wurden, wie z. B. der Richtung von Import- und Exportströmen, Trends der Industrieproduktion in wichtigen Endmärkten und dem impliziten Umsatz pro installierter Kapazität in Wasser- und Prozessanwendungen. Ausreißer wurden markiert, wenn regionales Wachstum oder die Bewegung des durchschnittlichen Verkaufspreises die Logik durchbrach, die von Politikänderungen, Kapitalausgabenzyklen oder bekannten Angebotsengpässen erwartet wurde, und anschließend wurden die Annahmen in einem zweiten Analysedurchgang überprüft.
Wir aktualisieren den Bericht jährlich, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Änderungen eintreten, wie z. B. starke Währungsbewegungen, größere regulatorische Verschiebungen, die die chemische Dosierung betreffen, oder sprunghafte Veränderungen bei den Kapitalausgaben der Endmärkte. Vor der Lieferung wird eine abschließende Überprüfung durchgeführt, um die neuesten öffentlichen Indikatoren erneut zu prüfen und Experten erneut zu kontaktieren, wenn eine Abweichung nicht klar erklärt werden kann.
Dosierpumpen-Marktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Dosierpumpen können weit auseinanderliegen, da Analysten möglicherweise unterschiedliche Produktgrenzen zählen, Dosierstationen und Zubehör unterschiedlich behandeln oder unterschiedliche Preisstaffeln über Pumpentypen und Druckklassen hinweg anwenden. Ein weiterer häufiger Grund ist das Timing, da das für die Währungsumrechnung verwendete Jahr und der Aktualisierungsrhythmus einen USD-Gesamtwert verschieben können, selbst wenn die Stücknachfrage ähnlich ist.
In unserer Arbeit ist die Preislogik an das Pumpendesign und den Einsatzzweck gebunden (zum Beispiel Membran gegenüber Plunger, Druckbereich und Materialien) und wird dann anhand von Kanal-Feedback überprüft, sodass ein einziger globaler durchschnittlicher Verkaufspreis das Ergebnis nicht verzerrt. Wenn Wechselkurse und Inflationsfaktoren kurz vor der Veröffentlichung aktualisiert und die Gesamtwerte erneut gegen Handels- und Industriesignale getestet werden, verengt sich die Spanne in der Regel. Dieser aktualisierungsgetriebene Ansatz ist es, der die 7,79 Milliarden USD (2026) Zahl bei Mordor Intelligence geprägt hat.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,79 Milliarden USD (2026) | |
| Branchendatenplattform A | 7,20 Milliarden USD (2025) | Verwendet ein früheres Basisjahr mit begrenzter Klarheit über den Zeitpunkt der Wechselkursanpassung und scheint Durchschnittspreise über Pumpentypen hinweg als flacher zu behandeln, was hochdruckbezogene und spezialwerkstoffbezogene Mischungen unterschätzen kann. |
| Fachzeitschrift B | 8,48 Milliarden USD (2029) | Berichtet eine Zahl für ein späteres Jahr, die wahrscheinlich einen aggressiveren Wachstumspfad einbettet und möglicherweise angrenzende Dosierpakete oder gebündelte Komponenten über die Pumpeneinheit hinaus einschließt, was den Gesamtwert erhöht. |
Über die drei Zahlen hinweg stammt der größte Teil der Lücke aus der Jahresausrichtung und dem, was in den gezählten Umsatz gebündelt wird, gefolgt davon, wie die Preisgestaltung für Anwendungen mit höheren Spezifikationen gestaffelt wird. Indem die Grenze beim Pumpenumsatz klar gehalten und Preise sowie Makrosignale bei Aktualisierungen erneut geprüft werden, bleibt die Schätzung auf wiederholbare Eingaben zurückführbar und nicht auf einmalige Annahmen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Dosierpumpen derzeit?
Der Markt für Dosierpumpen liegt im Jahr 2026 bei 7,79 Milliarden USD und soll bis 2031 einen Wert von 9,44 Milliarden USD erreichen.
Welche Endverbraucherbranche erzeugt die größte Nachfrage?
Die Wasseraufbereitung führt und macht 40,62 % des Umsatzes von 2025 aus, bedingt durch strengere globale Wasserqualitätsvorschriften.
Welche Region wächst am schnellsten?
Südamerika soll zwischen 2026 und 2031 den höchsten CAGR von 5,27 % verzeichnen, angetrieben durch Upgrades der Wasserinfrastruktur in Brasilien und Mexiko.
Welches Technologiesegment expandiert am schnellsten?
Kolben-/Plunger-Pumpen sollen jährlich um 7,02 % wachsen, da Hochdruck-Chemikalieneinspritzanwendungen zunehmen.
Wie beeinflussen intelligente Funktionen die Beschaffung?
Versorgungsunternehmen, die IoT-Plattformen einsetzen, bevorzugen digital aktivierte Pumpen, die mit SCADA kommunizieren können, was die Austauschzyklen verkürzt und die durchschnittlichen Verkaufspreise erhöht.
Wer sind die führenden Marktteilnehmer?
Grundfos, IDEX, Dover (PSG), SPX Flow und LEWA machen zusammen rund 44,70 % des globalen Umsatzes aus, was eine moderate Konzentration widerspiegelt.