
Taille et part du marché des services OT IDS/IPS gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.04 Milliards de dollars |
| Taille du Marché (2032) | 8.07 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.84 % |
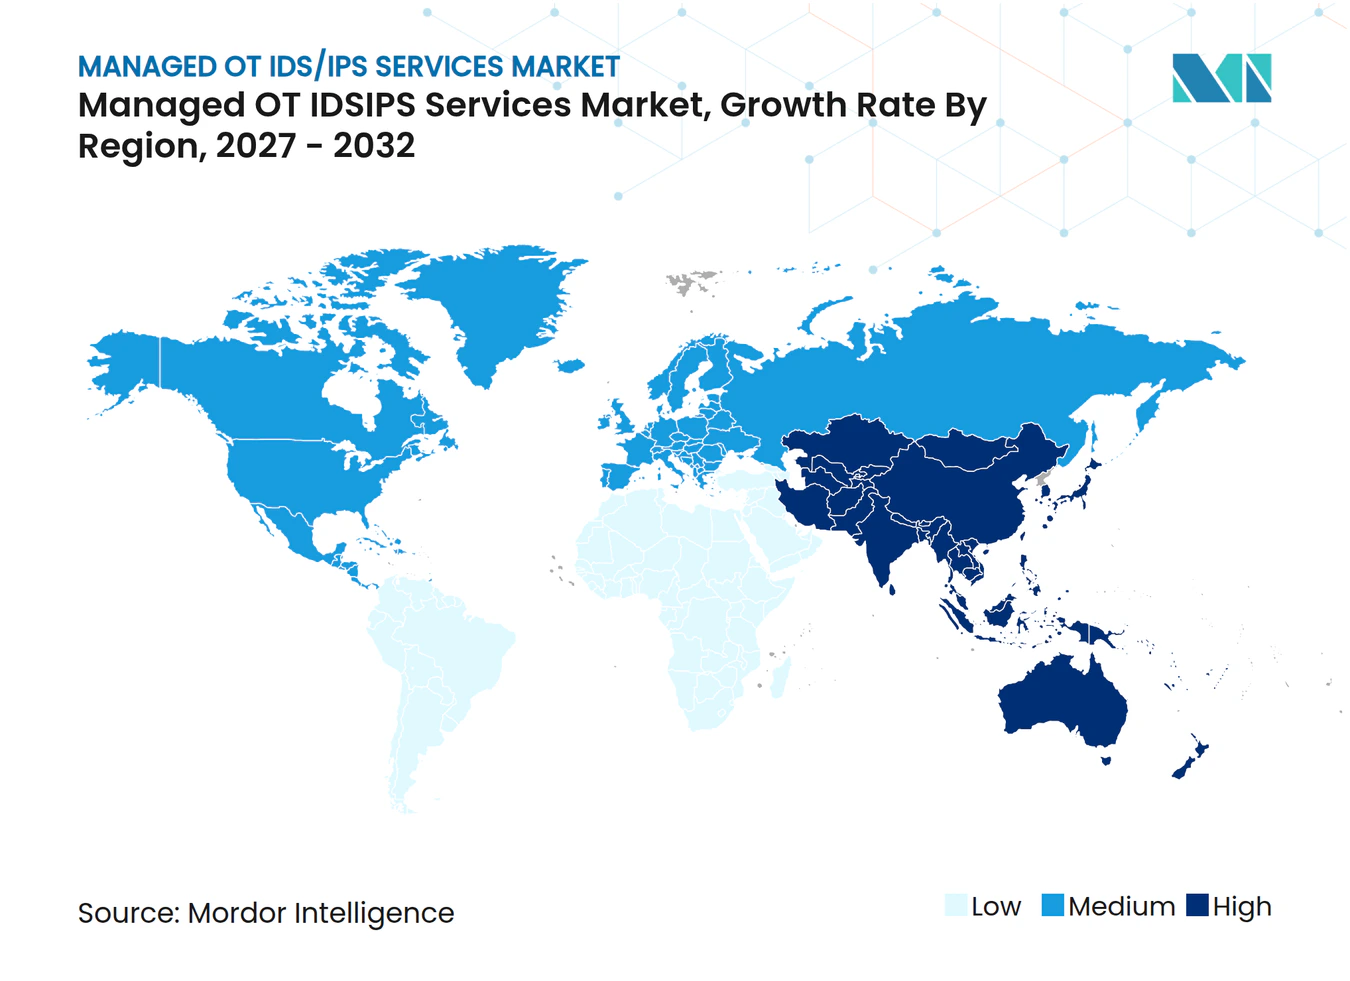
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services OT IDS/IPS gérés par Mordor Intelligence
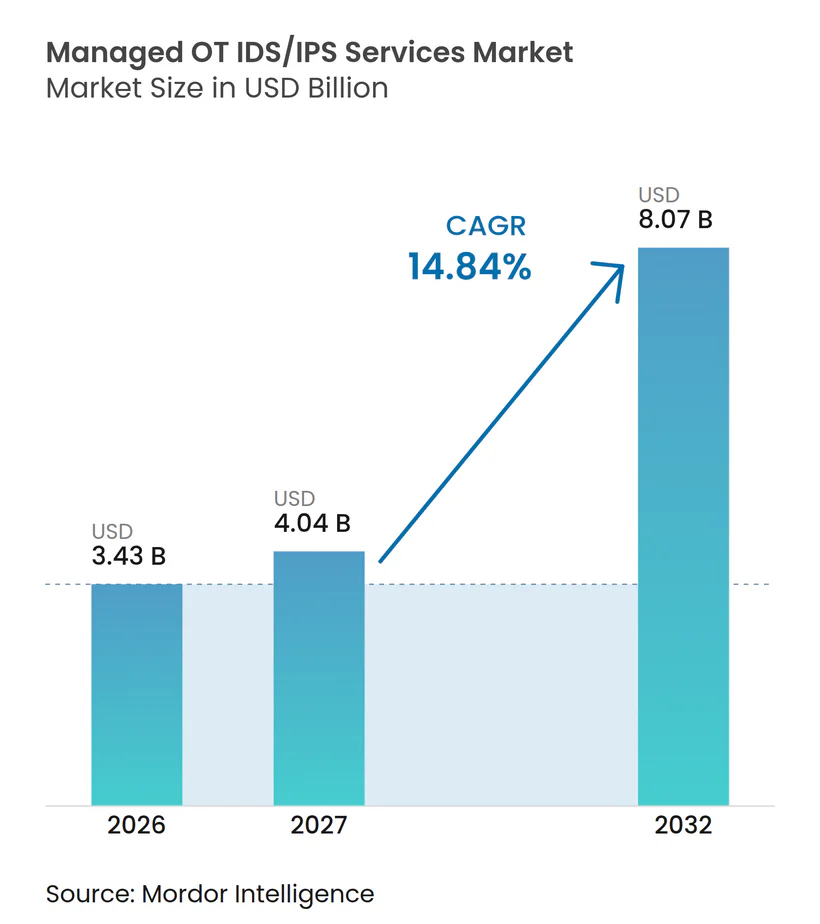
La taille du marché des services OT IDS/IPS gérés devrait s'étendre de 3,43 milliards USD en 2026 et 4,04 milliards USD en 2027 à 8,07 milliards USD d'ici 2032, enregistrant un CAGR de 14,84 % entre 2027 et 2032. L'activité des rançongiciels, les actifs industriels connectés et les obligations formelles de surveillance accroissent le besoin d'une visibilité continue sur les environnements de contrôle. Le marché des services OT IDS/IPS gérés est également façonné par la disponibilité limitée de spécialistes qui comprennent à la fois les processus industriels et la cyberdéfense. Les prestataires s'orientent donc vers des modèles d'exploitation partagés combinant surveillance externe et connaissance technique interne. La plus forte opportunité concerne les services capables de protéger les actifs connectés sans interrompre la production, tandis que des contrats modulaires peuvent abaisser les barrières à l'adoption pour les opérateurs de plus petite taille.
Principaux enseignements du rapport
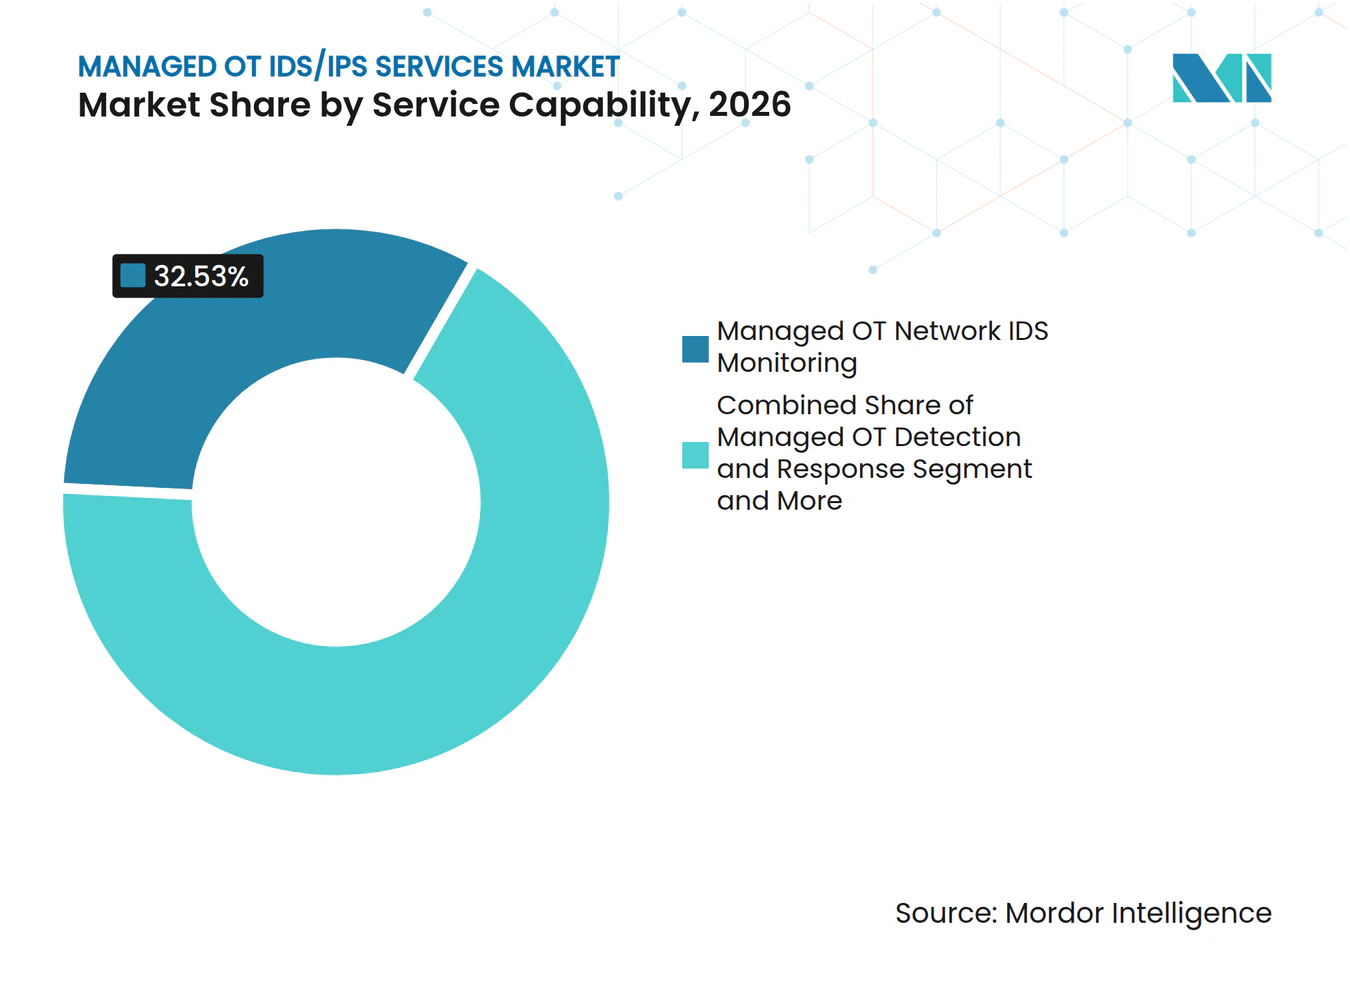
- Par capacité de service, la surveillance OT réseau IDS gérée a représenté 32,53 % de la part du marché des services OT IDS/IPS gérés en 2026, tandis que la prévention des intrusions OT gérée et l'application des politiques devraient progresser à un CAGR de 16,92 % jusqu'en 2032.
- Par modèle de prestation, le SOC OT co-géré a représenté 43,29 % de la part de marché en 2026 et devrait progresser à un CAGR de 15,93 % jusqu'en 2032.
- Par mode de déploiement, le mode hybride a représenté 51,49 % de la part du marché des services OT IDS/IPS gérés en 2026 et devrait progresser à un CAGR de 16,22 % jusqu'en 2032.
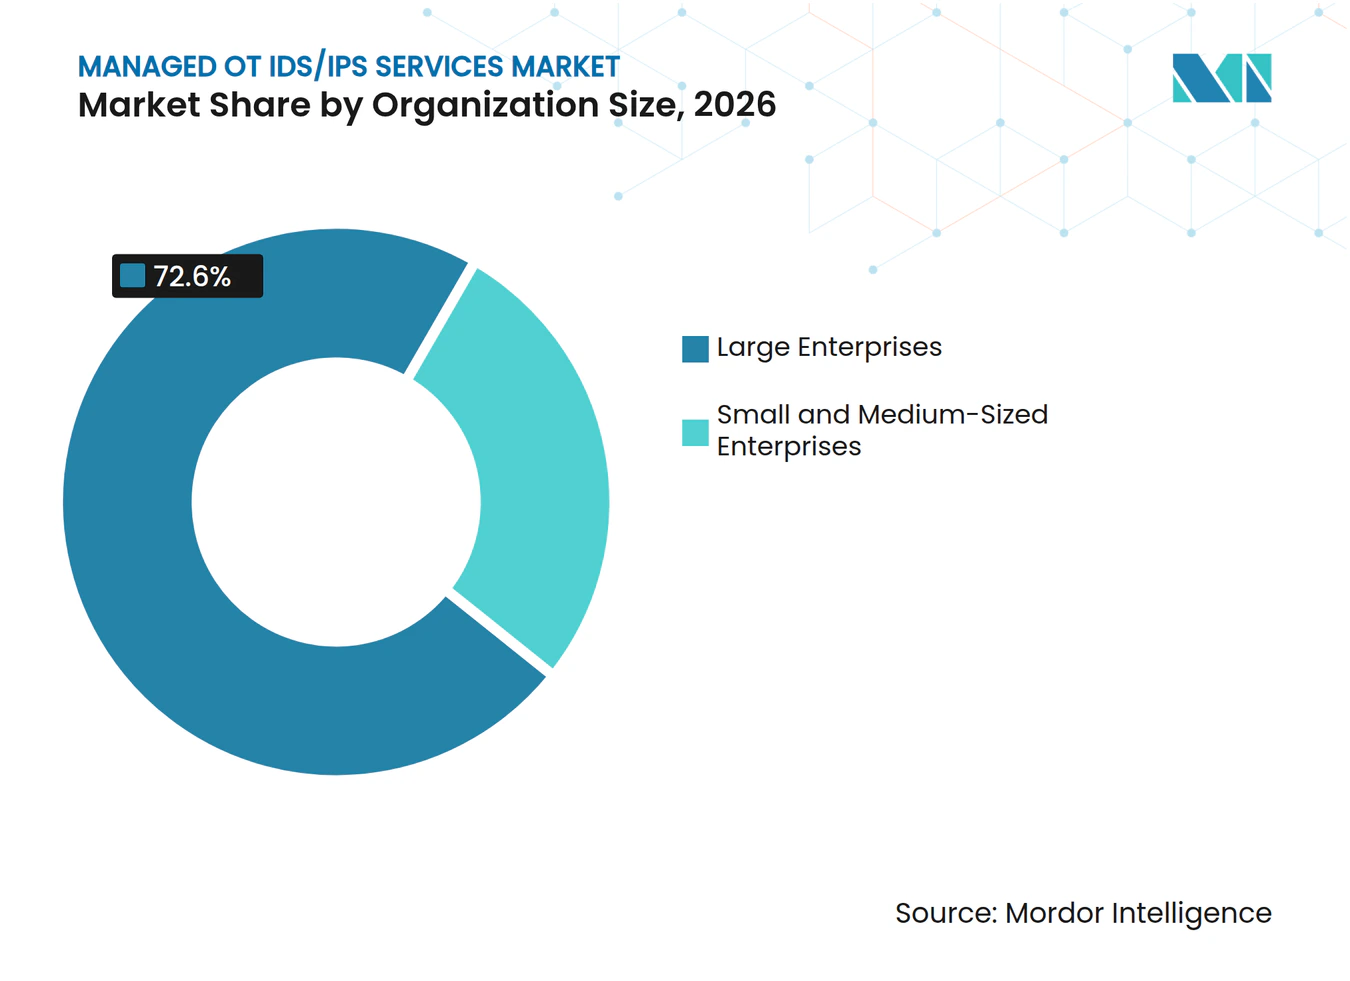
- Par taille d'organisation, les grandes entreprises ont représenté 72,60 % de la part de marché en 2026, tandis que les petites et moyennes entreprises devraient progresser à un CAGR de 17,31 % jusqu'en 2032.
- Par secteur industriel, l'énergie et les services publics ont représenté 27,13 % de la part de marché en 2026, tandis que les secteurs pharmaceutique, sciences de la vie et biotechnologie devraient progresser à un CAGR de 16,53 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a représenté 36,81 % de la part du marché des services OT IDS/IPS gérés en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 17,14 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Attaques par rançongiciels et attaques liées à des États contre les infrastructures critiques | +3.2% | Mondial | Court terme (≤ 2 ans) |
| Convergence IT-OT et numérisation industrielle | +2.8% | Mondial | Moyen terme (2-4 ans) |
| Obligations réglementaires de surveillance continue et de réponse aux incidents | +2.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Pénurie de spécialistes en cybersécurité OT | +2.0% | Mondial | Long terme (≥ 4 ans) |
| Expansion des actifs industriels distribués et distants | +1.6% | Mondial | Moyen terme (2-4 ans) |
| Demande de couverture SOC OT 24h/24 et 7j/7 indépendante des fournisseurs | +1.3% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Attaques par rançongiciels et attaques liées à des États contre les infrastructures critiques
Les groupes de rançongiciels ciblant les organisations industrielles ont augmenté de 49 % d'une année sur l'autre en 2025, avec 119 groupes affectant 3 300 organisations dans le monde. Le même rapport décrit un changement de positionnement réseau vers la cartographie des boucles de contrôle et l'évaluation des conditions susceptibles de perturber les processus. Le temps de présence moyen des rançongiciels dans les environnements OT a atteint 42 jours en 2025, contre 5 jours pour les organisations utilisant une surveillance OT complète. La CISA, le FBI et leurs partenaires internationaux ont exhorté les organisations à atténuer les menaces des groupes hacktivistes pro-russes ciblant les dispositifs OT exposés sur Internet en décembre 2025. Ces conditions favorisent le marché des services OT IDS/IPS gérés, car une surveillance ininterrompue peut raccourcir la période entre une compromission et une réponse opérationnelle éclairée.
Convergence IT-OT et numérisation industrielle
L'intégration des systèmes d'entreprise avec les environnements opérationnels élargit le nombre de voies par lesquelles une compromission informatique peut atteindre les réseaux d'usine. Dans l'enquête SANS 2025, 58 % des répondants ont identifié les compromissions informatiques se propageant vers les réseaux OT comme le principal vecteur d'attaque initial. Une étude IEEE Access de 2026 a révélé que les PME manquent souvent d'une méthode structurée pour mapper les contrôles ISO 27001 et NIST SP 800-82 aux niveaux individuels du modèle Purdue. Les dispositifs IIoT, les plateformes SCADA connectées au cloud et les systèmes de maintenance prédictive ajoutent davantage d'actifs et de télémétrie à superviser pour les équipes internes. Le marché des services OT IDS/IPS gérés bénéficie de la capacité d'un prestataire à surveiller la frontière IT-OT et l'intérieur OT via un service coordonné unique.
Obligations réglementaires de surveillance continue et de réponse aux incidents
Les attentes réglementaires ont de plus en plus évolué des orientations volontaires vers des obligations exécutoires de surveillance et de réponse aux incidents pour les infrastructures critiques. L'ordonnance FERC 907 a approuvé la norme NERC CIP-015-1 en juin 2025, exigeant une surveillance de la sécurité du réseau interne dans le périmètre de sécurité électronique pour les services publics d'électricité concernés. La directive NIS2 impose la gestion des risques, la surveillance et le signalement des incidents dans les secteurs essentiels de l'Union européenne. La CISA et le Centre national de cybersécurité du Royaume-Uni ont publié des orientations conjointes en septembre 2025 appelant à des pratiques OT alignées sur les normes IEC 62443 et ISO/IEC 27001. Le marché des services OT IDS/IPS gérés peut bénéficier de ces exigences, car la prestation de services peut combiner collecte, triage et reporting dans un modèle d'exploitation défini.
Pénurie de spécialistes en cybersécurité OT
L'offre limitée de personnel ayant une expérience en sécurité OT rend difficile le développement de programmes internes pour de nombreux opérateurs industriels. L'enquête SANS 2025 a indiqué que seulement 9 % des professionnels consacrent l'intégralité de leur temps à la sécurité ICS ou OT. CREST a constaté que 85 % des organisations interrogées estimaient que les pénuries de compétences limitaient la qualité des services, tandis que 76 % identifiaient le personnel spécialisé comme la principale barrière à l'entrée sur le marché.[1] Les prestataires gérés peuvent répartir la capacité spécialisée, les coûts de formation et les outils analytiques sur plusieurs engagements clients. Cette structure de dotation en personnel soutient le marché des services OT IDS/IPS gérés, car elle donne aux opérateurs accès à une expertise qu'il serait coûteux de développer et de conserver en interne.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Risque de perturbation opérationnelle lors du déploiement de la sécurité | -1.4% | Mondial | Court terme (≤ 2 ans) |
| Complexité d'intégration des systèmes OT hérités et propriétaires | -1.1% | Mondial | Long terme (≥ 4 ans) |
| Télémétrie OT limitée et visibilité insuffisante sur les actifs non gérés | -0.8% | Asie-Pacifique et Amérique du Sud | Moyen terme (2-4 ans) |
| Friction budgétaire liée aux engagements de service pluriannuels | -0.6% | Asie-Pacifique et Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Risque de perturbation opérationnelle lors du déploiement de la sécurité
L'inspection et le blocage de paquets en ligne peuvent interférer avec les protocoles déterministes en temps réel qui contrôlent les processus physiques. Un contrôle mal configuré dans un environnement SCADA peut entraîner des conséquences en matière de sécurité, de conformité réglementaire et de production plus graves qu'une brève interruption dans un réseau informatique. Ce risque maintient certains opérateurs dans des positions IDS passives uniquement et retarde leur passage aux services de prévention active. L'installation de capteurs peut également nécessiter des fenêtres de maintenance planifiées dans les installations de type brownfield. Le marché des services OT IDS/IPS gérés est mieux positionné lorsque les prestataires utilisent des méthodes progressives qui commencent par une visibilité passive et n'introduisent des contrôles de prévention qu'après l'établissement des lignes de base et des processus de réponse.
Complexité d'intégration des systèmes OT hérités et propriétaires
Les protocoles de communication propriétaires peuvent créer des angles morts de détection lorsqu'une plateforme ne peut pas les décoder. Les automates programmables industriels (API) et les installations de systèmes de contrôle distribué (DCS) hérités ont été conçus pour la fiabilité dans des réseaux isolés, et non pour l'intégration avec des capteurs de sécurité modernes. Une enquête de 2026 publiée dans le Journal of Network and Computer Applications a révélé que l'intégration de la cybersécurité IT-OT doit traiter des couches de communication distinctes à travers le modèle Purdue.[2] Le développement de parseurs personnalisés et les inventaires d'actifs manuels ajoutent du temps et des coûts à l'intégration. Le marché des services OT IDS/IPS gérés fait face à des déploiements plus lents sur les sites brownfield multi-fournisseurs, où les prestataires de services doivent maintenir de larges bibliothèques de protocoles et expliquer clairement les limites de couverture restantes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par capacité de service :
la surveillance réseau IDS ancre les fondations du chiffre d'affairesLa surveillance OT réseau IDS gérée a représenté 32,53 % de la part du marché des services OT IDS/IPS gérés en 2026. La surveillance réseau passive est généralement le premier contrôle géré adopté par les opérateurs industriels, car elle observe le trafic sans modifier directement le processus. Le service repose sur des décodeurs de protocoles spécifiques à l'OT et des lignes de base comportementales que de nombreux opérateurs ont du mal à créer et à maintenir en interne. Cette exigence technique rend une relation d'externalisation établie plus difficile à remplacer une fois que les processus de détection sont ajustés à un site. La détection et la réponse, la chasse aux menaces et la surveillance gérée des vulnérabilités peuvent ensuite être ajoutées à mesure que les clients ont besoin d'un support plus actif. Les attentes de conformité dans le cadre de NERC CIP-015 et NIS2 encouragent également une progression graduelle de la visibilité vers la préparation à la réponse. L'administration gérée des contrôles de sécurité OT réduit la charge de maintenance des paramètres des capteurs et des bibliothèques de règles sur plusieurs sites. Ce travail devient important lorsque la dérive de configuration provoque des alertes dupliquées ou affaiblit la fiabilité des règles de détection. Le secteur des services OT IDS/IPS gérés dispose donc d'un point d'entrée stable dans la surveillance réseau, avec une expansion ultérieure vers des capacités de service à plus haute valeur ajoutée.
La prévention des intrusions OT gérée et l'application des politiques devraient progresser à un CAGR de 16,92 % de 2027 à 2032. Les clients qui commencent avec des contrats IDS peuvent évoluer vers la prévention après que la surveillance a établi une image plus claire du comportement normal du réseau. Cette progression reste prudente, car les opérateurs doivent être confiants qu'une réponse automatisée ne perturbera pas un processus critique. Nozomi Networks a introduit la prévention active des menaces dans Nozomi Arc en octobre 2025, incluant une mise en quarantaine des points de terminaison sécurisée pour l'OT conçue pour éviter de perturber la production. Ce développement montre comment les fonctionnalités de prévention sont intégrées aux points de terminaison surveillés plutôt qu'offertes comme une couche technologique distincte. Les prestataires doivent encore prouver que les politiques d'application reflètent les exigences de sécurité et d'exploitation spécifiques au site. La surveillance passive reste le fondement de cette preuve, car elle fournit les données nécessaires pour affiner les règles avant leur activation. À mesure que les clients gagnent en confiance, les services de prévention peuvent approfondir les contrats sans nécessiter un remplacement complet de leur architecture de surveillance existante. Cette voie progressive soutient une adoption plus large sur le marché des services OT IDS/IPS gérés.



Par modèle de prestation :
le SOC OT co-géré établit la préférence opérationnelle dominanteLe SOC OT co-géré a représenté 43,29 % de la part de marché en 2026, ce qui en fait le modèle de prestation le plus important. Le modèle combine l'expertise externe en détection et la couverture 24h/24 et 7j/7 avec les ingénieurs internes qui comprennent le comportement des équipements et les contraintes de production. Les équipes internes restent essentielles lors de l'escalade des alertes, car une réponse peut nécessiter une intervention physique au niveau de l'équipement. Un modèle entièrement géré peut être approprié lorsqu'un opérateur dispose de peu de capacité de sécurité interne ou fait face à une échéance de conformité courte. Les opérateurs plus importants, cependant, conservent souvent la co-gestion pour maintenir la connaissance des processus critiques proche de la prise de décision. Les services de retainer et spécialisés répondent à la demande de réponse aux incidents définie, de chasse aux menaces et de missions d'assistance spécialisée. Le choix de prestation reflète la nature sensible à la sécurité des opérations OT plutôt qu'une simple préférence pour l'externalisation. Des tableaux de bord partagés et des procédures d'escalade conjointes peuvent réduire les délais entre la détection par le prestataire et la décision de l'équipe d'usine. Cela fait de la co-gestion une préférence opérationnelle durable au sein du marché des services OT IDS/IPS gérés.
NTT DATA a lancé UnifiedMDR pour la sécurité OT au Japon en mars 2025 pour les clients des secteurs de l'électricité, du gaz, de l'eau et de la fabrication.[3] Le service combine conseil, déploiement de solutions et opérations SOC 24h/24 et 7j/7. Cette approche intégrée réduit les transferts entre évaluation, déploiement, surveillance et réponse. Elle illustre également comment un prestataire peut structurer un service autour de l'équipe opérationnelle existante du client plutôt que de la remplacer entièrement. Le secteur des services OT IDS/IPS gérés peut progresser lorsque les prestataires offrent aux clients une visibilité claire sur le statut des dossiers, le contexte des actifs et les décisions d'escalade. Un SOC centralisé sans cette collaboration peut avoir du mal à interpréter l'importance opérationnelle d'une alerte. Les services co-gérés sont particulièrement pertinents pour les environnements distribués où les équipes d'ingénierie locales détiennent différentes formes de connaissance des processus. Une conception de service standardisée peut également rendre la co-gestion plus accessible aux petites entreprises multi-sites. Le modèle relie donc la couverture technique à la confiance nécessaire pour autoriser une action en temps opportun.
Par mode de déploiement :
l'architecture hybride capture le juste milieu opérationnelLe mode hybride a représenté 51,49 % de la part de marché en 2026 et devrait progresser à un CAGR de 16,22 % jusqu'en 2032. Cette architecture équilibre les exigences d'isolation des actifs critiques pour la sécurité avec l'échelle offerte par l'analytique cloud. Les déploiements uniquement sur site préservent la séparation locale mais peuvent créer des exigences d'infrastructure croissantes sur les opérations multi-sites. Les approches uniquement cloud peuvent simplifier la gestion mais peuvent nécessiter que la télémétrie quitte l'environnement opérationnel. Certains contextes énergétiques et de défense restreignent ce transfert de données ou exigent une justification supplémentaire. Les architectures hybrides traitent les données de paquets bruts localement et transmettent des informations enrichies et dépersonnalisées pour une analyse centralisée. Cette approche préserve une frontière de sécurité locale tout en permettant à une équipe de service de comparer les modèles entre les sites. Elle offre également aux prestataires une voie praticable pour prendre en charge la surveillance à distance sans nécessiter une migration complète vers le cloud. Le marché des services OT IDS/IPS gérés en bénéficie, car une architecture hybride répond à une préoccupation opérationnelle centrale sans supprimer l'échelle analytique.
Les plateformes de sécurité OT natives du cloud, notamment Nozomi Vantage et Claroty xDome, sont conçues pour prendre en charge le déchargement sélectif de la télémétrie plutôt qu'un transfert complet des données d'usine. La collaboration de Claroty avec Google Security Operations en août 2025 a connecté ses capacités xDome et de détection continue des menaces à une plateforme d'opérations de sécurité native du cloud.[4] L'intégration peut aider les clients à corréler les événements IT et OT via un flux de travail unifié. Les déploiements basés sur le cloud sont plus viables dans la fabrication alimentaire, les biens de consommation et la logistique lorsque les préoccupations relatives à la souveraineté des données sont moins restrictives. Ils peuvent également réduire la charge de maintenance locale pour les organisations disposant d'un personnel technique limité. La prestation hybride reste plus adaptée lorsque les données de paquets bruts doivent rester dans l'installation. Le choix opérationnel est donc déterminé par la criticité des actifs, les obligations réglementaires et la sensibilité de la télémétrie. Les prestataires qui offrent à la fois une collecte locale et une analyse centralisée peuvent répondre à un plus large éventail d'exigences de déploiement. Cette flexibilité soutient la concurrence sur le marché des services OT IDS/IPS gérés.
Par taille d'organisation :
les PME tracent la voie de croissance la plus rapideLes grandes entreprises ont représenté 72,60 % du marché en 2026. Leur avance reflète des bases d'actifs plus denses, une plus grande exposition réglementaire et des budgets de cybersécurité plus importants que les opérateurs plus petits. Ces organisations exploitent souvent de nombreuses usines, sous-stations ou sites de terrain nécessitant une surveillance coordonnée de manière centralisée. Leur besoin d'une couverture cohérente soutient des contrats de services gérés importants. Les PME ont un point de départ différent, car elles peuvent disposer de ressources internes limitées dédiées à la sécurité OT. L'enquête SANS a révélé que seulement 9 % des professionnels de la sécurité ICS et OT consacrent l'intégralité de leur temps à la sécurité OT. Cette limitation en personnel peut rendre difficile le maintien d'une couverture continue sans soutien externe. La demande des grandes entreprises fournit l'échelle de revenus actuelle, mais elle ne supprime pas l'importance des opérateurs plus petits en tant que base de clients futurs. Des modèles d'intégration, de tarification et de support différents sont nécessaires sur le marché des services OT IDS/IPS gérés.
Les petites et moyennes entreprises devraient progresser à un CAGR de 17,31 % de 2027 à 2032. Les exigences de cybersécurité de la chaîne d'approvisionnement des fabricants de premier rang peuvent étendre les attentes de conformité aux sous-traitants plus petits sans fournir une augmentation correspondante du budget ou du personnel. L'étude IEEE Access de 2026 a identifié des lacunes dans l'application des contrôles IT établis aux environnements OT des PME. Cela crée de la place pour des services combinant orientation, visibilité des actifs et surveillance continue. La gestion multi-locataires des capteurs peut aider les prestataires à desservir des sites plus petits sans rendre chaque déploiement prohibitivement coûteux. L'intégration standardisée pour les plateformes ICS courantes peut également réduire le délai avant qu'un client reçoive une surveillance utile. Les conditions contractuelles doivent correspondre aux cycles budgétaires des PME et fournir un résultat de service clair. Ces mesures peuvent réduire le coût et la complexité qui retardent autrement l'adoption. La taille du marché des services OT IDS/IPS gérés pour les PME peut s'étendre à mesure que les prestataires alignent la conception des services sur ces contraintes.

Par secteur industriel :
l'énergie en tête, les sciences de la vie en accélérationL'énergie et les services publics ont représenté 27,13 % du marché en 2026. Le secteur combine des conséquences élevées de perturbation avec de larges obligations réglementaires et des actifs dispersés sur de grandes zones. Les centrales de production, les sous-stations, les nœuds de contrôle des pipelines et les équipements de terrain nécessitent tous une surveillance qu'une seule équipe interne peut difficilement assurer. Les menaces affiliées à des États maintiennent également la cybersécurité opérationnelle à l'attention des dirigeants et des régulateurs. Le pétrole et le gaz, les produits chimiques et la fabrication de processus, ainsi que le gouvernement et la défense font face à des préoccupations similaires où une intrusion réussie peut affecter la production, la sécurité ou les services publics. Ces conditions soutiennent les contrats IDS et IPS gérés même lorsque les prix des services sont élevés. Les clients du secteur énergétique ont également besoin de prestataires qui comprennent à la fois les salles de contrôle centralisées et les actifs distants. Cette exigence favorise les services capables de maintenir une visibilité cohérente sur des sites industriels variés. Le secteur des services OT IDS/IPS gérés reste étroitement lié aux besoins de conformité et de résilience du secteur.
Les secteurs pharmaceutique, sciences de la vie et biotechnologie devraient progresser à un CAGR de 16,53 % de 2027 à 2032. Les obligations d'intégrité des données de la FDA en vertu du 21 CFR Partie 11 peuvent étendre les exigences de surveillance des systèmes de production aux environnements de recherche automatisés et de laboratoire. Cela crée un argument de conformité pour une visibilité continue qui est distinct de la justification traditionnelle des infrastructures critiques. Claroty a signalé des divulgations de vulnérabilités OT record en 2025, ce qui alourdit la charge de travail des équipes responsables des systèmes de fabrication connectés. Les services gérés peuvent aider à prioriser les avis pertinents et à les relier aux actifs et processus concernés. Le transport et la logistique est un autre domaine en développement, car les ports intelligents, les aéroports et les systèmes ferroviaires ajoutent des infrastructures opérationnelles connectées. Ces environnements nécessitent des approches de surveillance qui tiennent compte des exigences de disponibilité et de nombreux sites physiques. L'expansion vers de nouveaux secteurs industriels élargit la base de clients au-delà des secteurs qui ont historiquement mené les dépenses en sécurité OT. Cette diversité crée davantage de voies de développement pour le marché des services OT IDS/IPS gérés.
Analyse géographique
Marché des Services Gérés OT IDS/IPS en Amérique du Nord
L'Amérique du Nord détenait 36,81 % du marché en 2026. Les États-Unis présentent une forte concentration d'infrastructures critiques réglementées, et l'ordonnance FERC 907 a approuvé la norme NERC CIP-015-1 en juin 2025, créant une obligation de surveillance interne pour les services publics d'électricité concernés. Le Canada accroît la demande grâce à son réseau électrique interconnecté et aux protections associées. Le Mexique en est à un stade plus précoce, avec une adoption centrée sur les sites pétroliers, gaziers et de fabrication automobile qui suivent les normes de cybersécurité des multinationales. Le cadre de conformité de la région et les budgets de sécurité gérée plus importants soutiennent la demande de services spécialisés sur le marché des services gérés OT IDS/IPS.
Marché des Services Gérés OT IDS/IPS en Europe et en Amérique du Sud
L'Europe dispose d'un environnement de conformité complexe, car la directive NIS2 établit des exigences en matière de sécurité, de surveillance et de reporting dans les secteurs essentiels. La base industrielle allemande dans l'automobile, la chimie et l'ingénierie mécanique génère une demande concentrée, tandis que le Royaume-Uni, la France et l'Italie constituent également des marchés importants. Les recommandations de la CISA et du NCSC britannique préconisent des pratiques OT alignées sur les normes IEC 62443 et ISO/IEC 27001, renforçant ainsi une prestation de services fondée sur les standards. Ce contexte offre au marché des services gérés OT IDS/IPS une base réglementaire pour l'adoption à travers l'Europe et l'Amérique du Sud, où la demande est concentrée dans le secteur pétrolier et gazier brésilien ainsi que chez les opérateurs d'énergie et de services publics argentins.
Marché des Services Gérés OT IDS/IPS en Asie-Pacifique et au Moyen-Orient et Afrique
La région Asie-Pacifique devrait se développer à un CAGR de 17,14 % de 2027 à 2032. La numérisation industrielle et les exigences nationales en matière de cybersécurité en Chine, en Inde, au Japon, en Corée du Sud et à Singapour accroissent le besoin de surveillance OT. Le ministère japonais de l'Économie, du Commerce et de l'Industrie a publié en 2025 des lignes directrices sur la sécurité OT pour les usines de semi-conducteurs, reliant les attentes en matière de sécurité des installations aux pratiques internationales reconnues. Le Moyen-Orient se développe rapidement, notamment en Arabie saoudite et aux Émirats arabes unis, où des programmes nationaux fixent des normes de cybersécurité pour les infrastructures critiques. L'Afrique en est à un stade plus précoce en dehors de l'Afrique du Sud et du Nigeria, bien que les opérateurs miniers, énergétiques et de services publics commencent à formaliser des besoins qui soutiennent le marché des services gérés OT IDS/IPS.
Paysage concurrentiel
Concentration du Marché
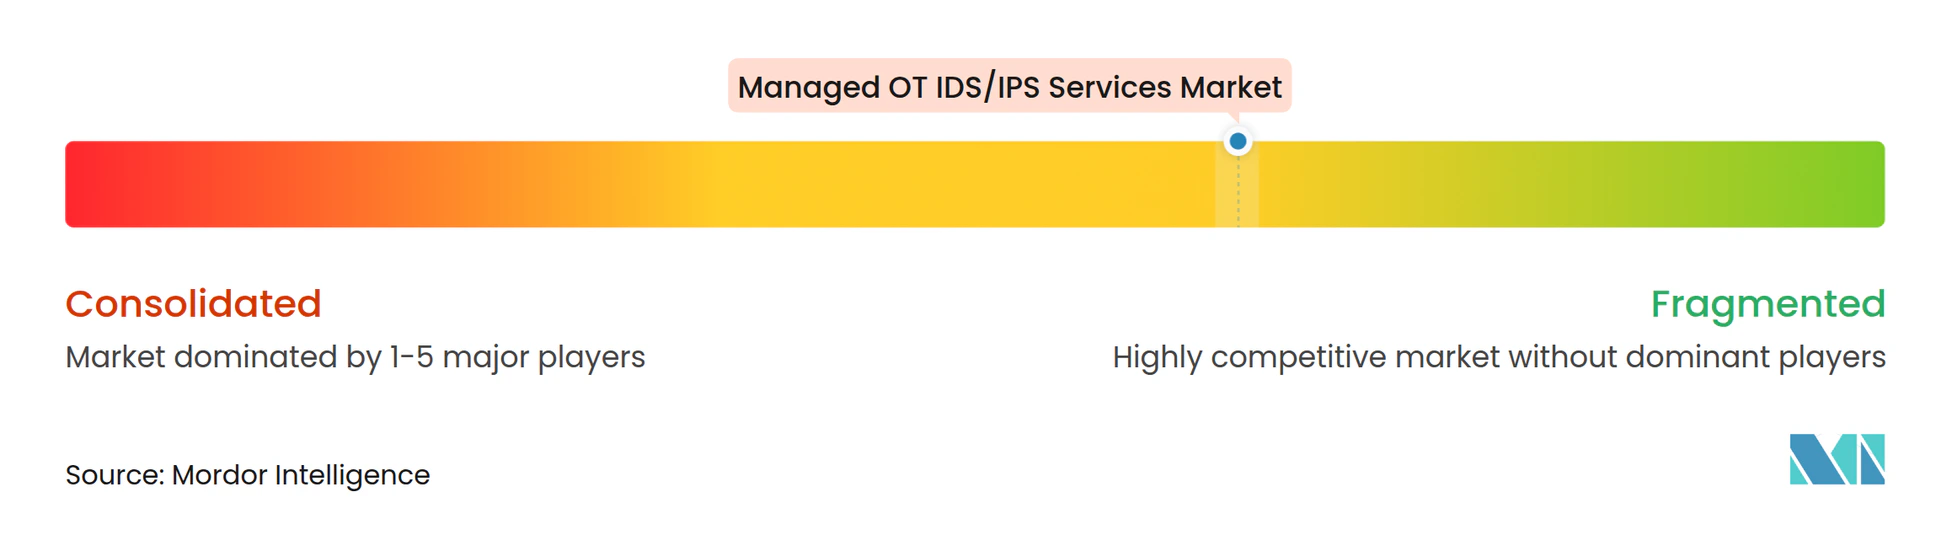
Le marché des services OT IDS/IPS gérés est modérément fragmenté entre les spécialistes de la sécurité axés sur l'OT, les prestataires mondiaux de services de sécurité gérés, les intégrateurs de systèmes et les entreprises d'automatisation industrielle. Les prestataires natifs OT se différencient par leur renseignement sur les menaces, leur connaissance des protocoles industriels et leurs flux de travail SOC adaptés, tandis que les prestataires plus importants apportent leur échelle et leurs relations établies en sécurité informatique. Les fournisseurs d'automatisation peuvent combiner des services de cybersécurité avec l'ingénierie, les systèmes de contrôle et le support du cycle de vie. Cette combinaison laisse de la place pour des services co-gérés différenciés, notamment pour les PME multi-sites avec des budgets annuels de cybersécurité inférieurs à 500 000 USD. L'alignement sur la norme IEC 62443 et la capacité à travailler en toute sécurité avec les équipes d'usine internes sont des critères d'achat importants sur le marché des services OT IDS/IPS gérés.
Accenture plc a conclu des accords en juin 2026 pour acquérir une participation majoritaire dans Dragos, Inc., ainsi que 100 % de runZero et NetRise, pour une valeur d'entreprise combinée de 4,175 milliards USD. Les transactions combinent le renseignement sur les menaces OT, l'évaluation de l'exposition et les capacités de sécurité des dispositifs au niveau du micrologiciel. Honeywell International Inc. a étendu sa suite de cybersécurité OT en juin 2026 avec un service géré de centre d'opérations de sécurité OT indépendant des fournisseurs disponible 24h/24 et 7j/7 et une capacité de défense proactive cyber alimentée par l'IA. Nozomi Networks Inc. a également introduit une capacité de réponse automatisée aux points de terminaison OT en octobre 2025, incluant des modes de détection, de mise en quarantaine et de suppression. Ces actions montrent que l'intégration de plateformes et la réponse automatisée sont des priorités concurrentielles centrales.
Leaders du secteur des services OT IDS/IPS gérés
-
Accenture plc
-
ABB Ltd.
-
Atos SE
-
Capgemini SE
-
Honeywell International Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés OT IDS/IPS Entreprises couvertes dans ce rapport
- Accenture plc
- ABB Ltd.
- Atos SE
- Capgemini SE
- Cisco Systems, Inc.
- Claroty Ltd.
- Deloitte Touche Tohmatsu Limited
- Dragos, Inc.
- Honeywell International Inc.
- IBM Corporation
- Kyndryl, Inc.
- NTT DATA Group Corporation
- Nozomi Networks Inc.
- Orange Cyberdefense International
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- Tenable Holdings, Inc.
- TXOne Networks Inc.
- Wipro Limited
- Yokogawa Electric Corporation
- Palo Alto Networks, Inc.
- Fortinet, Inc.
- Microsoft Corporation
- Armis, Inc.
Développements industriels récents dans Marché des Services Gérés OT IDS/IPS
- Juin 2026 : Accenture plc a conclu des accords pour acquérir une participation majoritaire dans Dragos, Inc. et 100 % de runZero et NetRise pour une valeur d'entreprise combinée de 4,175 milliards USD, sous réserve des approbations réglementaires. La transaction combine la plateforme de renseignement sur les menaces OT et de détection de Dragos avec des capacités d'évaluation de l'exposition et de sécurité des dispositifs au niveau du micrologiciel, établissant l'offre de sécurité OT la plus complète associée à un intégrateur de systèmes mondial.
- Juin 2026 : Honeywell International Inc. a étendu sa suite de cybersécurité OT avec 5 capacités, dont un service géré de centre d'opérations de sécurité OT indépendant des fournisseurs disponible 24h/24 et 7j/7 et une solution de surveillance de défense proactive cyber alimentée par l'IA. L'expansion étend directement le marché adressable des services gérés de Honeywell dans les secteurs de la fabrication, de l'énergie et des infrastructures critiques.
- Octobre 2025 : Nozomi Networks Inc. a annoncé la première capacité de réponse automatisée aux menaces pour les points de terminaison OT du secteur au sein de Nozomi Arc, introduisant des modes de détection, de mise en quarantaine et de suppression pour la prévention active des menaces sans perturber la production. Cette annonce déplace la frontière du service de l'IDS géré passif vers l'IPS géré actif au sein d'une plateforme unique.
- Septembre 2026 : Dragos, Inc. a lancé Dragos Platform 3.0, introduisant un hub d'informations consolidant les alertes de vulnérabilité et de menace basées sur les risques dans une vue priorisée, une analyse des vulnérabilités améliorée par l'IA et des flux de travail de réponse rationalisés conçus pour accélérer les engagements de défense OT gérée.
Périmètre du rapport mondial sur le marché des services OT IDS/IPS gérés
Les services OT IDS/IPS gérés (systèmes de détection et de prévention des intrusions en technologie opérationnelle) sont des solutions de cybersécurité industrielle externalisées dans lesquelles un prestataire tiers spécialisé assume la responsabilité opérationnelle 24h/24 et 7j/7 de la surveillance, de la détection et de l'atténuation des cybermenaces sur l'infrastructure physique, les systèmes de contrôle industriel (ICS) et les réseaux de contrôle de supervision et d'acquisition de données (SCADA) d'une organisation.
Le rapport sur le marché des services OT IDS/IPS gérés est segmenté par capacité de service (surveillance OT réseau IDS gérée, prévention des intrusions OT gérée et application des politiques, détection et réponse OT gérées, chasse aux menaces OT et surveillance gérée des vulnérabilités, et administration gérée des contrôles de sécurité OT), modèle de prestation (SOC OT entièrement géré, SOC OT co-géré, et services OT de retainer et spécialisés), mode de déploiement (sur site, basé sur le cloud, et hybride), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur industriel (énergie et services publics, pétrole et gaz, produits chimiques et fabrication de processus, pharmaceutique, sciences de la vie et biotechnologie, transport et logistique, gouvernement et défense, et autres secteurs industriels), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Surveillance OT réseau IDS gérée |
| Prévention des intrusions OT gérée et application des politiques |
| Détection et réponse OT gérées |
| Chasse aux menaces OT et surveillance gérée des vulnérabilités |
| Administration gérée des contrôles de sécurité OT |
| SOC OT entièrement géré |
| SOC OT co-géré |
| Services OT de retainer et spécialisés |
| Sur site |
| Basé sur le cloud |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Énergie et services publics |
| Pétrole et gaz |
| Produits chimiques et fabrication de processus |
| Pharmaceutique, sciences de la vie et biotechnologie |
| Transport et logistique |
| Gouvernement et défense |
| Autres secteurs industriels |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Reste de l'Afrique |
| Par capacité de service | Surveillance OT réseau IDS gérée | |
| Prévention des intrusions OT gérée et application des politiques | ||
| Détection et réponse OT gérées | ||
| Chasse aux menaces OT et surveillance gérée des vulnérabilités | ||
| Administration gérée des contrôles de sécurité OT | ||
| Par modèle de prestation | SOC OT entièrement géré | |
| SOC OT co-géré | ||
| Services OT de retainer et spécialisés | ||
| Par mode de déploiement | Sur site | |
| Basé sur le cloud | ||
| Hybride | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur industriel | Énergie et services publics | |
| Pétrole et gaz | ||
| Produits chimiques et fabrication de processus | ||
| Pharmaceutique, sciences de la vie et biotechnologie | ||
| Transport et logistique | ||
| Gouvernement et défense | ||
| Autres secteurs industriels | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services OT IDS/IPS gérés ?
Le marché des services OT IDS/IPS gérés est estimé à 4,04 milliards USD en 2027 et à 8,07 milliards USD d'ici 2032, à un CAGR de 14,84 %.
Pourquoi les opérateurs industriels adoptent-ils des services de sécurité OT gérés ?
Les rançongiciels, les actifs industriels connectés, les obligations de surveillance et les pénuries de spécialistes accroissent le besoin d'un soutien externe continu.
Quelle capacité de service est en tête des services OT IDS/IPS gérés ?
La surveillance OT réseau IDS gérée a mené avec une part de 32,53 % en 2026, car la surveillance passive est souvent le premier contrôle adopté dans les environnements opérationnels.
Pourquoi le déploiement hybride est-il important pour la sécurité OT ?
Le déploiement hybride a représenté 51,49 % de la part en 2026, car il prend en charge la gestion locale des données tout en permettant l'analytique centralisée et la surveillance gérée.
Quel groupe de clients présente la projection d'expansion la plus forte ?
Les petites et moyennes entreprises devraient progresser à un CAGR de 17,31 % jusqu'en 2032, à mesure que les exigences de la chaîne d'approvisionnement atteignent les opérateurs industriels plus petits.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait progresser à un CAGR de 17,14 % jusqu'en 2032, à mesure que la numérisation industrielle et les exigences de sécurité nationale progressent.