
Taille et part du marché des services cloud gérés IDS/IPS
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.18 Milliards de dollars |
| Taille du Marché (2032) | 4.43 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 15.24 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services cloud gérés IDS/IPS par Mordor Intelligence
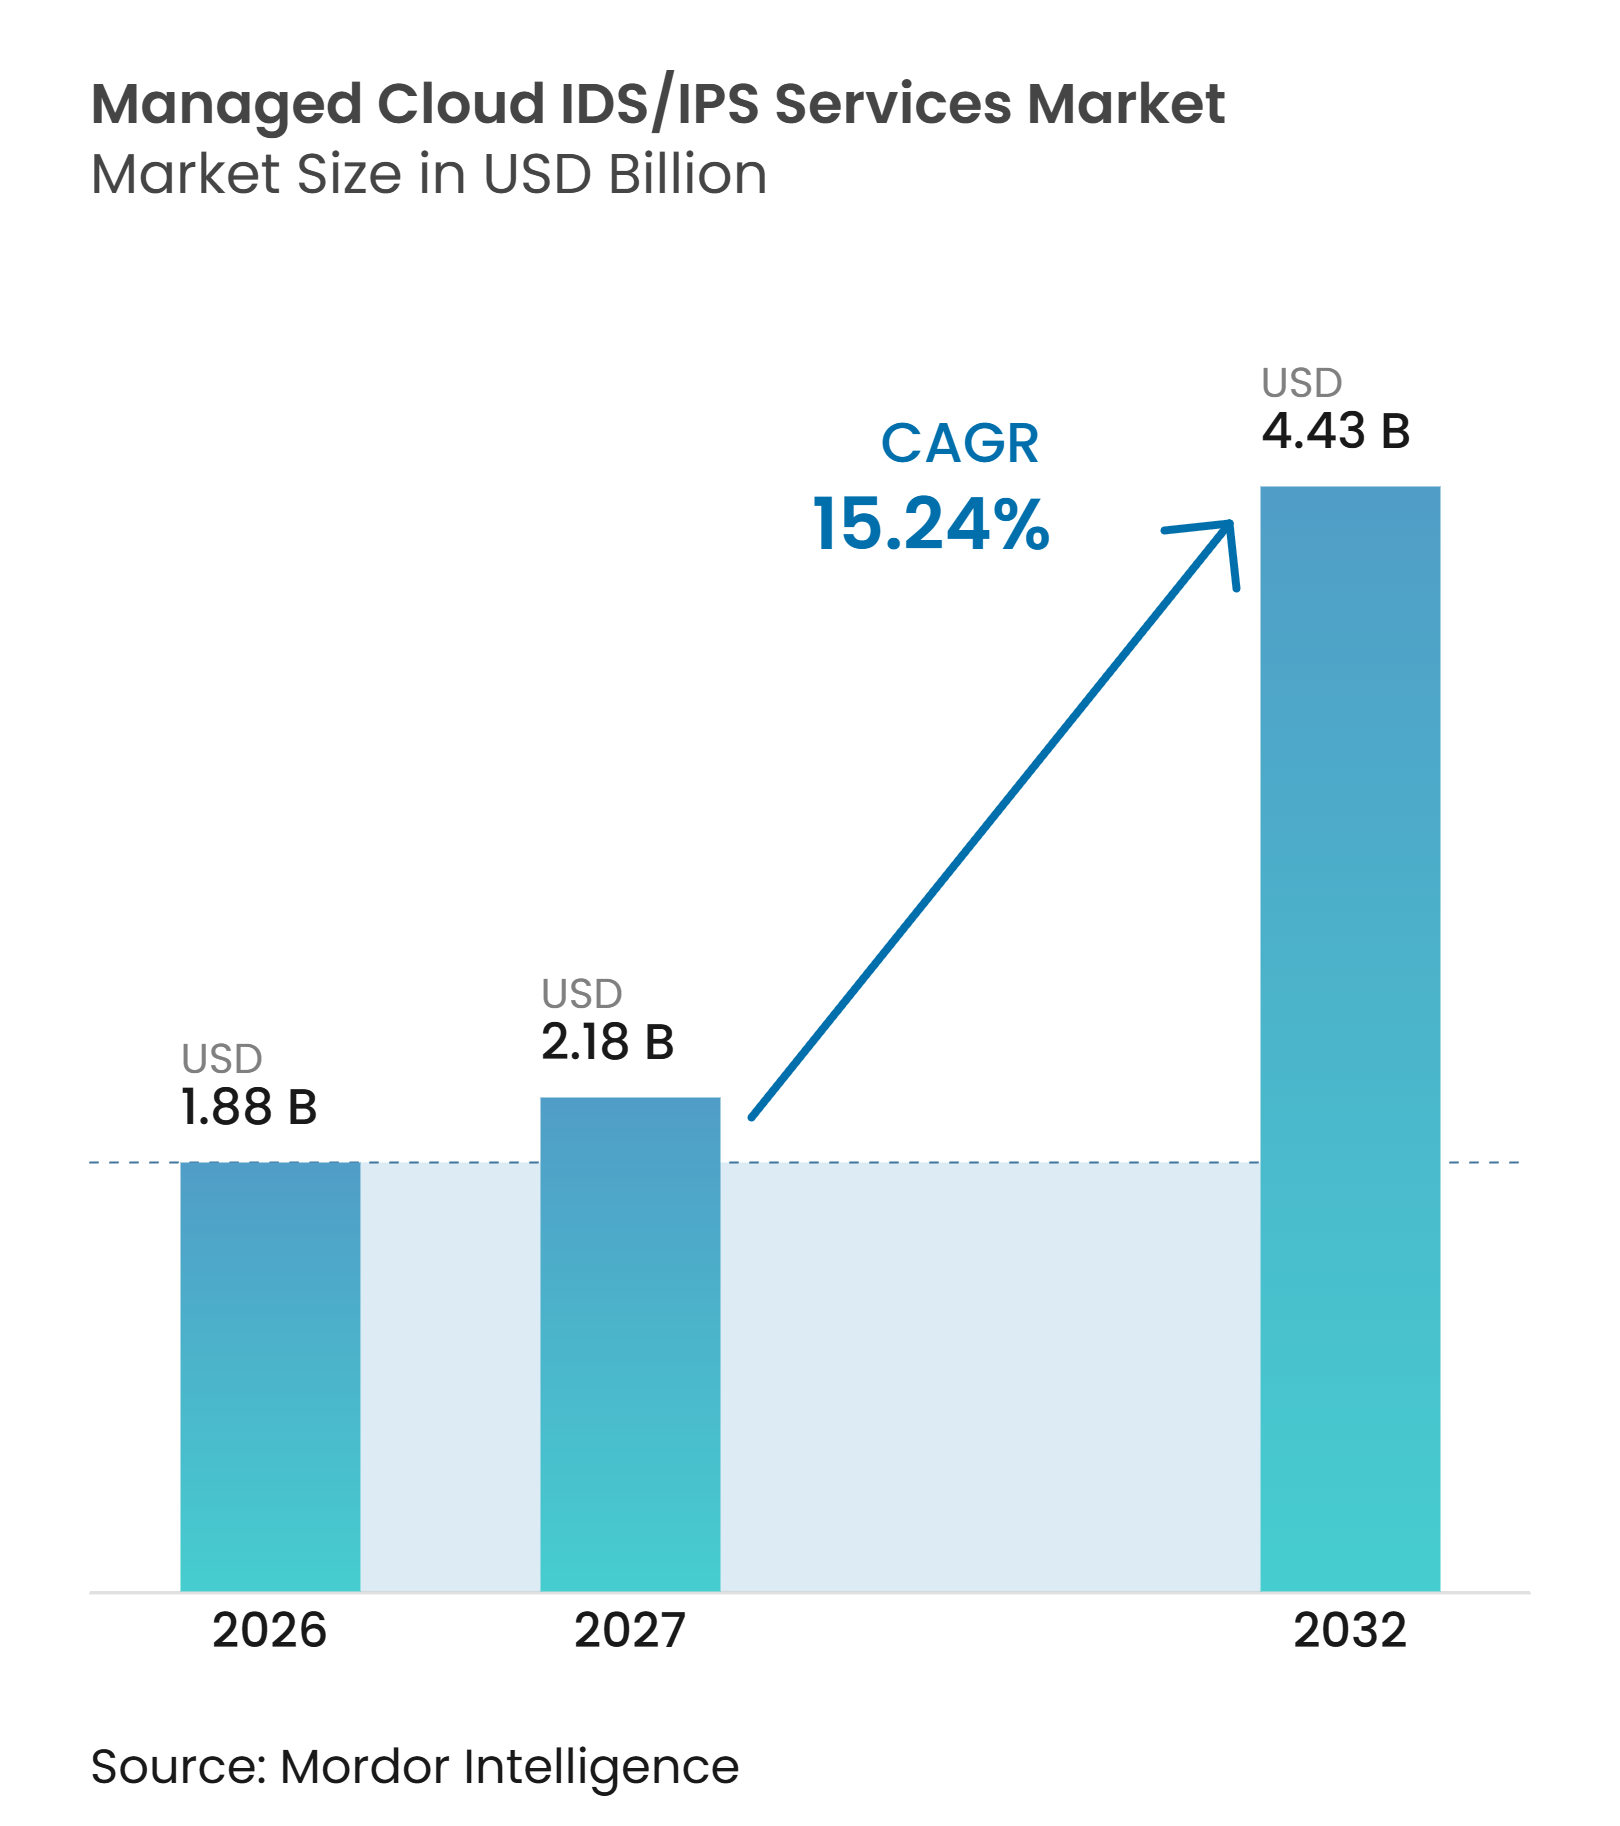
La taille du marché des services IDS/IPS gérés dans le cloud a été évaluée à 1,88 milliard USD en 2026 et devrait atteindre 4,43 milliards USD d'ici 2032, enregistrant un CAGR de 15,24 % entre 2027 et 2032. La demande s'oriente vers des contrôles gérés en continu capables de couvrir les charges de travail cloud, les interfaces et l'activité réseau. L'utilisation multi-cloud élargit le nombre de systèmes que les équipes de sécurité doivent surveiller. Les exigences de conformité rendent également la détection rapide et le signalement des incidents plus importants pour les acheteurs réglementés. Les fournisseurs qui combinent le traitement local des données avec l'analyse dans le cloud peuvent répondre à une préoccupation clé des acheteurs. Le marché des services IDS/IPS gérés dans le cloud est donc façonné par la couverture opérationnelle, la préparation réglementaire et la capacité à gérer le trafic chiffré sans affaiblir les garanties de confidentialité ni alourdir la charge de travail des équipes de sécurité des clients.
Points clés du rapport
- Par composant, les services cloud gérés IDS/IPS ont représenté 29,78 % du chiffre d'affaires en 2026 sur le marché des services cloud gérés IDS/IPS, tandis que les services professionnels devraient progresser à un CAGR de 17,84 % jusqu'en 2032.
- Par mode de déploiement, le cloud public a représenté 36,12 % du chiffre d'affaires en 2026, tandis que le cloud hybride devrait progresser à un CAGR de 17,66 % jusqu'en 2032.
- Par type de service, les services entièrement gérés ont représenté 53,81 % du chiffre d'affaires en 2026, tandis que les modules complémentaires de détection et réponse gérées devraient progresser à un CAGR de 17,79 % jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises ont représenté 66,33 % du chiffre d'affaires en 2026, tandis que les petites et moyennes entreprises devraient progresser à un CAGR de 17,58 % jusqu'en 2032 sur le marché des services cloud gérés IDS/IPS.
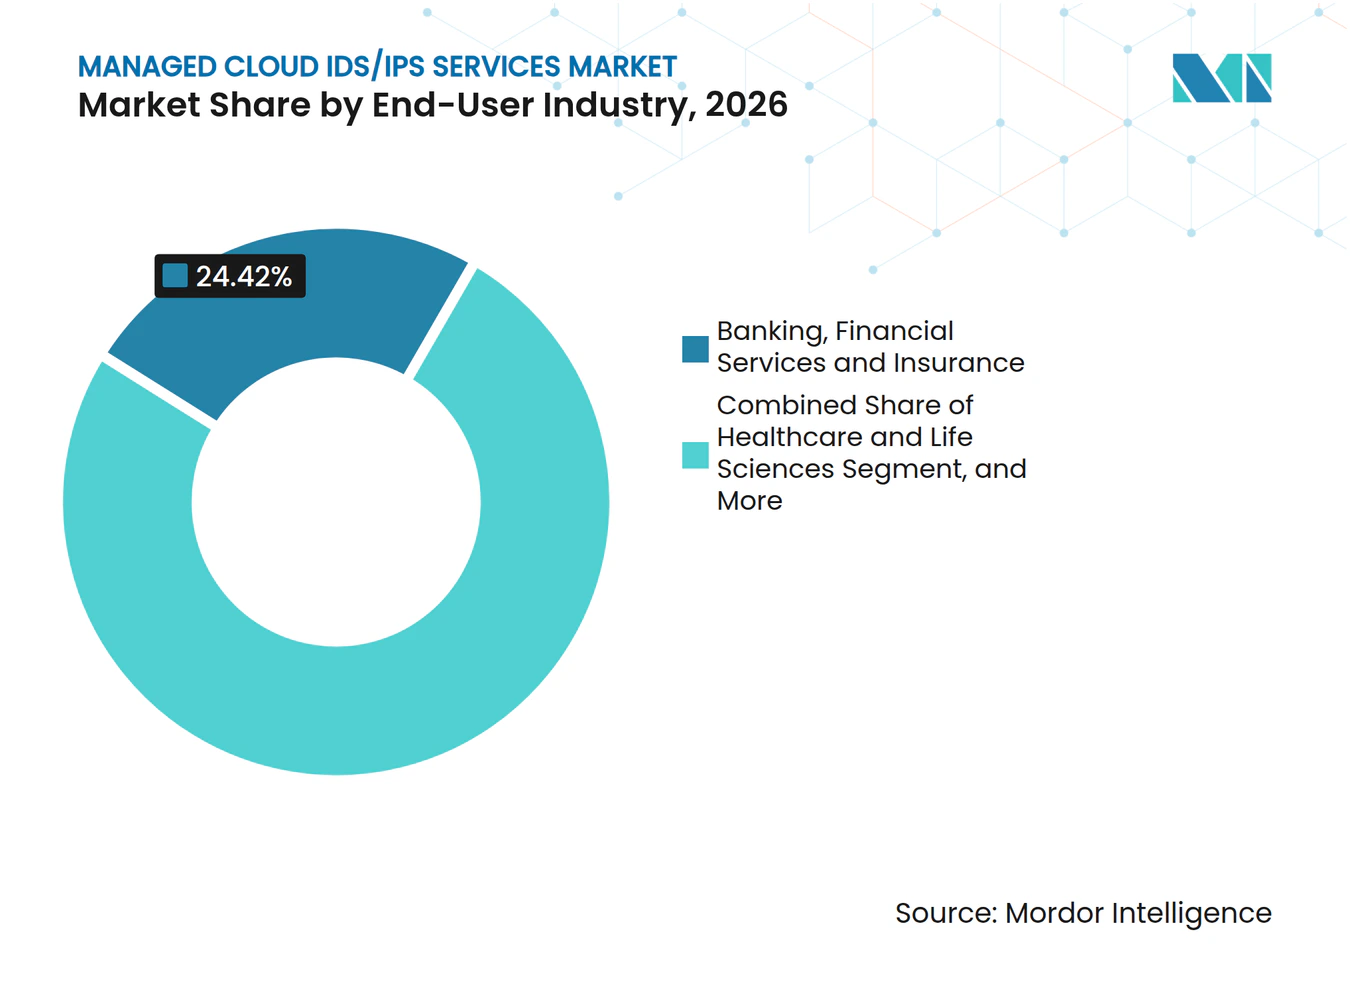
- Par secteur d'utilisateur final, les services bancaires, financiers et d'assurance ont représenté 24,42 % du chiffre d'affaires en 2026, tandis que la santé et les sciences de la vie devraient progresser à un CAGR de 17,98 % jusqu'en 2032.
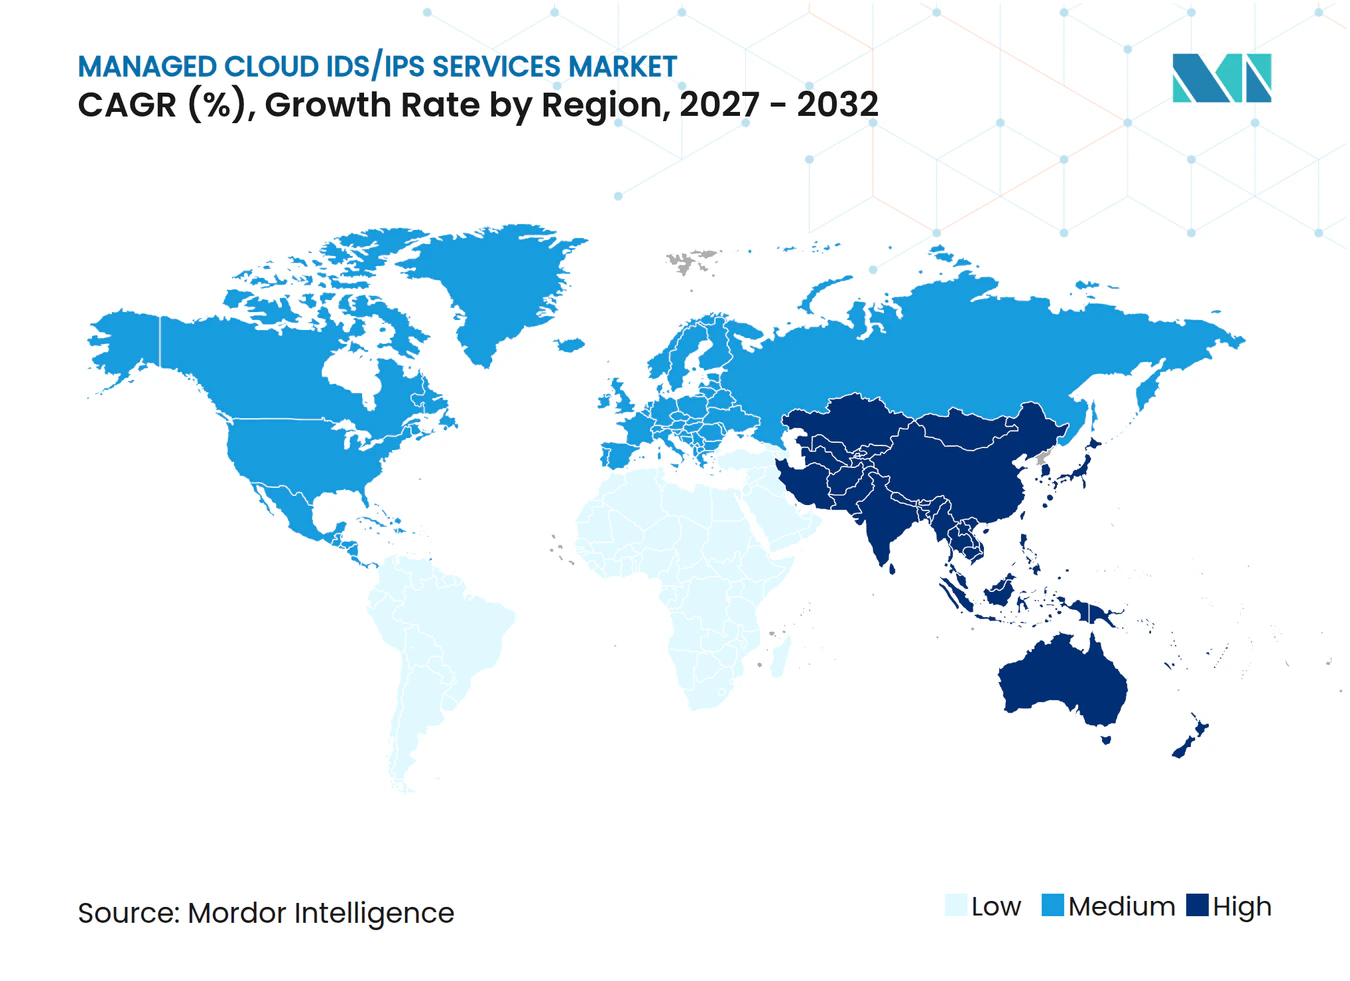
- Par géographie, l'Amérique du Nord a représenté 39,88 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 17,13 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la surface d'attaque multi-cloud | +3.80% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Automatisation des centres opérationnels de sécurité pilotée par l'IA et adoption de la détection et réponse étendues | +3.20% | Mondial, adoption précoce en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Conformité intégrée dès la conception pour la détection continue | +2.90% | Amérique du Nord et Union européenne en cœur, extension vers l'Asie-Pacifique et le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Pénuries de talents en cybersécurité favorisant la surveillance co-gérée | +2.50% | Mondial | Court terme (≤ 2 ans) |
| Trafic chiffré par défaut créant une demande d'inspection native dans le cloud | +1.60% | Mondial, concentré dans les économies à forte densité d'entreprises | Moyen terme (2-4 ans) |
| Visibilité est-ouest centrée sur l'identité pour les charges de travail éphémères | +1.20% | Amérique du Nord, Union européenne, Asie-Pacifique en cœur | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la surface d'attaque multi-cloud
Chaque locataire cloud supplémentaire, cluster de conteneurs ou interface peut créer une lacune de détection. Ce problème devient plus difficile à gérer lorsque les charges de travail se déplacent entre les environnements cloud et utilisent différents formats d'événements. Les équipes de sécurité ont besoin d'une visibilité complète, mais les outils de périmètre plus anciens ne fournissent pas une couverture cohérente pour les charges de travail cloud de courte durée. Le marché des services IDS/IPS gérés dans le cloud bénéficie lorsque les acheteurs ont besoin d'un fournisseur pour consolider la surveillance dans ces environnements. Les fournisseurs gérés dotés de capacités de collecte et de normalisation neutres vis-à-vis des fournisseurs peuvent réduire le travail de jonction de données de sécurité disparates. La nécessité d'identifier les expositions en continu soutient le marché des services IDS/IPS gérés dans le cloud dans le cadre de programmes de sécurité d'entreprise plus larges.
Automatisation des centres opérationnels de sécurité pilotée par l'IA et adoption de la détection et réponse étendues
L'automatisation transforme le modèle de coût et de prestation des centres opérationnels de sécurité. Une revue systématique de 189 études évaluées par des pairs a révélé que 65 % examinaient l'automatisation de la détection, ce qui en fait l'application la plus courante de l'intelligence artificielle dans les opérations de sécurité.[1] Le marché des services IDS/IPS gérés dans le cloud peut bénéficier lorsque l'automatisation aide les fournisseurs à trier de plus grands volumes d'alertes avec les mêmes équipes d'analystes. Les acheteurs dans les secteurs réglementés ont toujours besoin d'une supervision humaine pour les décisions de confinement importantes. Les fournisseurs qui définissent quand un analyste doit examiner une action automatisée peuvent rendre le service plus facile à accepter dans ces contextes. Cette approche favorise des investigations plus rapides sans présenter l'action autonome comme un substitut à une prise de décision responsable.
Conformité intégrée dès la conception pour la détection continue
La réglementation transforme la détection des intrusions en une exigence opérationnelle pour de nombreuses organisations. Le règlement sur la résilience opérationnelle numérique est entré en application en janvier 2025 et exige des entités financières qu'elles classifient et signalent les incidents majeurs liés aux technologies de l'information et de la communication dans des délais définis.[2] Le marché des services IDS/IPS gérés dans le cloud gagne en pertinence lorsque les acheteurs ont besoin d'une surveillance persistante pour reconnaître et investiguer rapidement un incident. Un fournisseur géré peut assurer une supervision continue lorsque les équipes internes ne fonctionnent pas en permanence. Les contrats axés sur la conformité peuvent également être plus durables car les exigences de contrôle ne disparaissent pas lorsque les budgets discrétionnaires se resserrent. Pour le marché des services IDS/IPS gérés dans le cloud, les pistes d'audit, les flux de travail liés aux incidents et les procédures de réponse documentées sont des caractéristiques importantes de l'offre.
Pénuries de talents en cybersécurité favorisant la surveillance co-gérée
La pénurie de personnel de sécurité expérimenté continue de rendre la surveillance externe attractive. ISC2 a signalé un déficit mondial de main-d'œuvre en cybersécurité de 4,8 millions de personnes dans son étude de 2025.[3] De nombreuses organisations ont besoin d'une surveillance continue des alertes mais ne peuvent pas maintenir une grande équipe interne pour chaque quart de travail. Le marché des services IDS/IPS gérés dans le cloud offre la possibilité de confier le triage et les travaux de réponse de routine à un fournisseur spécialisé. Les arrangements co-gérés permettent au client de conserver le contrôle sur l'architecture de sécurité et les décisions commerciales importantes. Sur le marché des services IDS/IPS gérés dans le cloud, la qualité du service au moment du renouvellement dépend d'une meilleure performance en matière de détection et de réponse sans friction opérationnelle supplémentaire.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préoccupations relatives à la souveraineté des données et à la confiance dans l'externalisation | -1.80% | Europe, Asie-Pacifique, Moyen-Orient et Afrique, nations avec des mandats de résidence des données | Court terme (≤ 2 ans) |
| Prolifération des outils et complexité de l'intégration | -1.50% | Mondial | Court terme (≤ 2 ans) |
| Inspection du trafic chiffré et compromis en matière de confidentialité | -0.90% | Mondial, accentué dans les juridictions réglementées par le RGPD | Moyen terme (2-4 ans) |
| Responsabilité des fournisseurs de services de sécurité gérés et exposition aux niveaux de service | -0.70% | Mondial, accentué dans les secteurs réglementés, services bancaires, financiers et d'assurance et santé | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations relatives à la souveraineté des données et à la confiance dans l'externalisation
Les règles de résidence des données peuvent limiter la manière dont un fournisseur collecte et analyse la télémétrie de sécurité au-delà des frontières. Le marché des services IDS/IPS gérés dans le cloud doit donc prendre en charge des modèles de prestation régionaux pour les charges de travail financières, gouvernementales et autres charges sensibles. Les acheteurs peuvent hésiter à envoyer des journaux de sécurité à un fournisseur lorsque ces journaux contiennent des données soumises à des contrôles locaux. Les fournisseurs ont besoin de contrôles clairs sur l'endroit où les données sont traitées, conservées et consultées. La prestation en juridiction et des enregistrements d'audit complets peuvent réduire cette préoccupation pour les acheteurs. Ces exigences peuvent également augmenter le coût de la construction d'une empreinte de service conforme, favorisant les fournisseurs disposant d'une capacité régionale établie.
Prolifération des outils et complexité de l'intégration
Les équipes de sécurité exploitent souvent de nombreux outils qui collectent des données redondantes et suivent des flux de travail différents. Une étude conjointe d'IBM et de Palo Alto Networks a rapporté que l'organisation moyenne utilise 83 produits de sécurité provenant de 29 fournisseurs, tandis que 52 % ont identifié la complexité comme le principal obstacle à une sécurité efficace. Les environnements fragmentés peuvent ralentir la mise en œuvre et réduire la qualité de la détection disponible pour un fournisseur géré. Sumo Logic a rapporté que 55 % des organisations citaient un trop grand nombre de solutions ponctuelles et que 63 % identifiaient les coûts opérationnels comme leur principal défi. Le marché des services IDS/IPS gérés dans le cloud nécessite de solides intégrations car la complexité des outils des clients peut éroder à la fois les résultats du service et les marges du fournisseur. Sur le marché des services IDS/IPS gérés dans le cloud, la collecte consolidée des données et des limites de responsabilité claires peuvent réduire ces obstacles lors de l'intégration.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
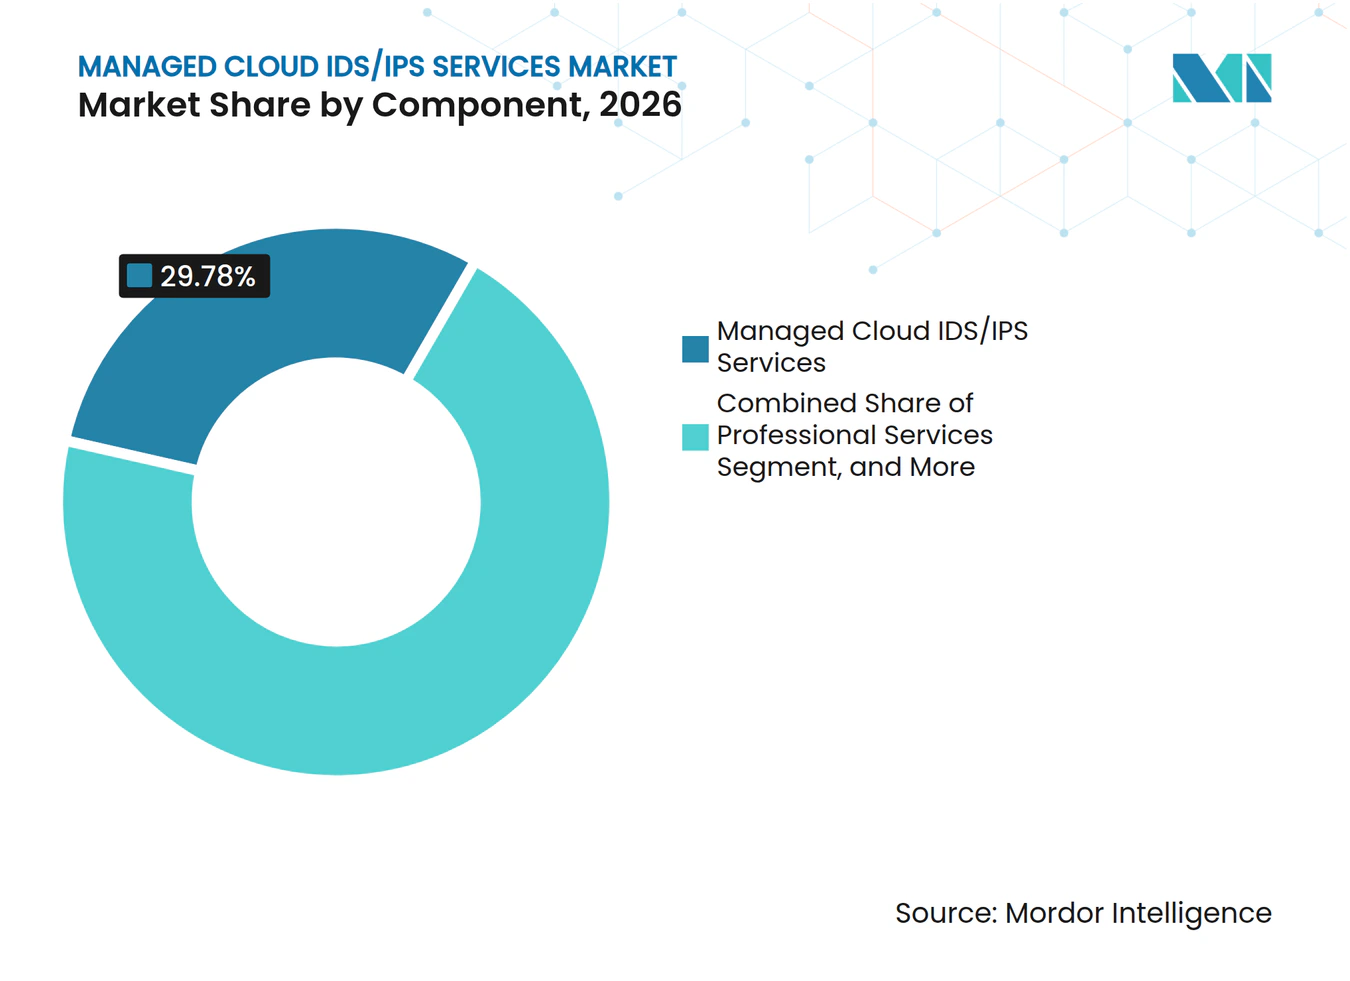
la détection cloud gérée ancre le chiffre d'affaires, les services professionnels s'accélèrentLes services cloud gérés IDS/IPS ont représenté 29,78 % du chiffre d'affaires en 2026. Pour le marché des services IDS/IPS gérés dans le cloud, cette position montre que les acheteurs valorisent un fournisseur qui accepte la responsabilité du travail de détection quotidien. Ils préfèrent de plus en plus la couverture gérée à la gestion des mises à jour de signatures, de l'ajustement des règles et des files d'attente d'alertes par leurs propres moyens. Wipro a élargi son partenariat avec Palo Alto Networks en juin 2026 pour offrir des services de détection et réponse gérées pilotés par l'IA via sa plateforme CyberShield et ses 8 centres de cyberdéfense. Le marché des services IDS/IPS gérés dans le cloud récompense donc les offres qui combinent technologie, analystes formés et responsabilité opérationnelle définie.
Les services professionnels devraient progresser à un CAGR de 17,84 % jusqu'en 2032. Les environnements complexes nécessitent un travail préalable avant qu'un service géré puisse fonctionner de manière fiable. Les fournisseurs doivent cartographier les sources de journaux, adapter la logique de détection et repenser les flux de travail pour les outils existants du client. CrowdStrike a introduit les indicateurs d'attaque de la plateforme Falcon dans Falcon Next-Gen SIEM en juillet 2026, fournissant des détections maintenues par CrowdStrike et pilotées par les adversaires sur les points de terminaison, les identités et les environnements cloud. Ce contenu maintenu par le fournisseur transfère davantage d'ingénierie de contenu de détection du client vers le fournisseur.



Par mode de déploiement :
le cloud public en tête, le cloud hybride reflète la complexité stratégiqueLe cloud public a représenté 36,12 % du chiffre d'affaires en 2026. Les charges de travail dans le cloud sont souvent plus faciles à surveiller avec des services conçus pour le même environnement d'exploitation. La capacité élastique permet également aux clients d'ajouter une couverture sans le cycle d'approvisionnement requis pour des capteurs supplémentaires sur site. Le cloud privé reste pertinent pour les acheteurs qui nécessitent une infrastructure dédiée ou un contrôle strict des données. Les institutions financières et les organisations gouvernementales maintiennent souvent ces environnements en raison des exigences de résidence, d'accréditation et de gestion des risques.
Le cloud hybride devrait progresser à un CAGR de 17,66 % jusqu'en 2032. De nombreuses grandes organisations continueront à exploiter un mélange d'infrastructure héritée et de charges de travail en cloud public. La taille du marché des services IDS/IPS gérés dans le cloud pour le cloud hybride est soutenue par la nécessité d'identifier les activités se déplaçant entre ces environnements. Kyndryl a ouvert un centre d'opérations de cyberdéfense à Bengaluru en février 2026 pour unifier les opérations réseau et de sécurité pour les environnements informatiques hybrides d'entreprise à l'échelle mondiale. La capacité d'intégration est donc une exigence centrale pour les déploiements hybrides.
Par type de service :
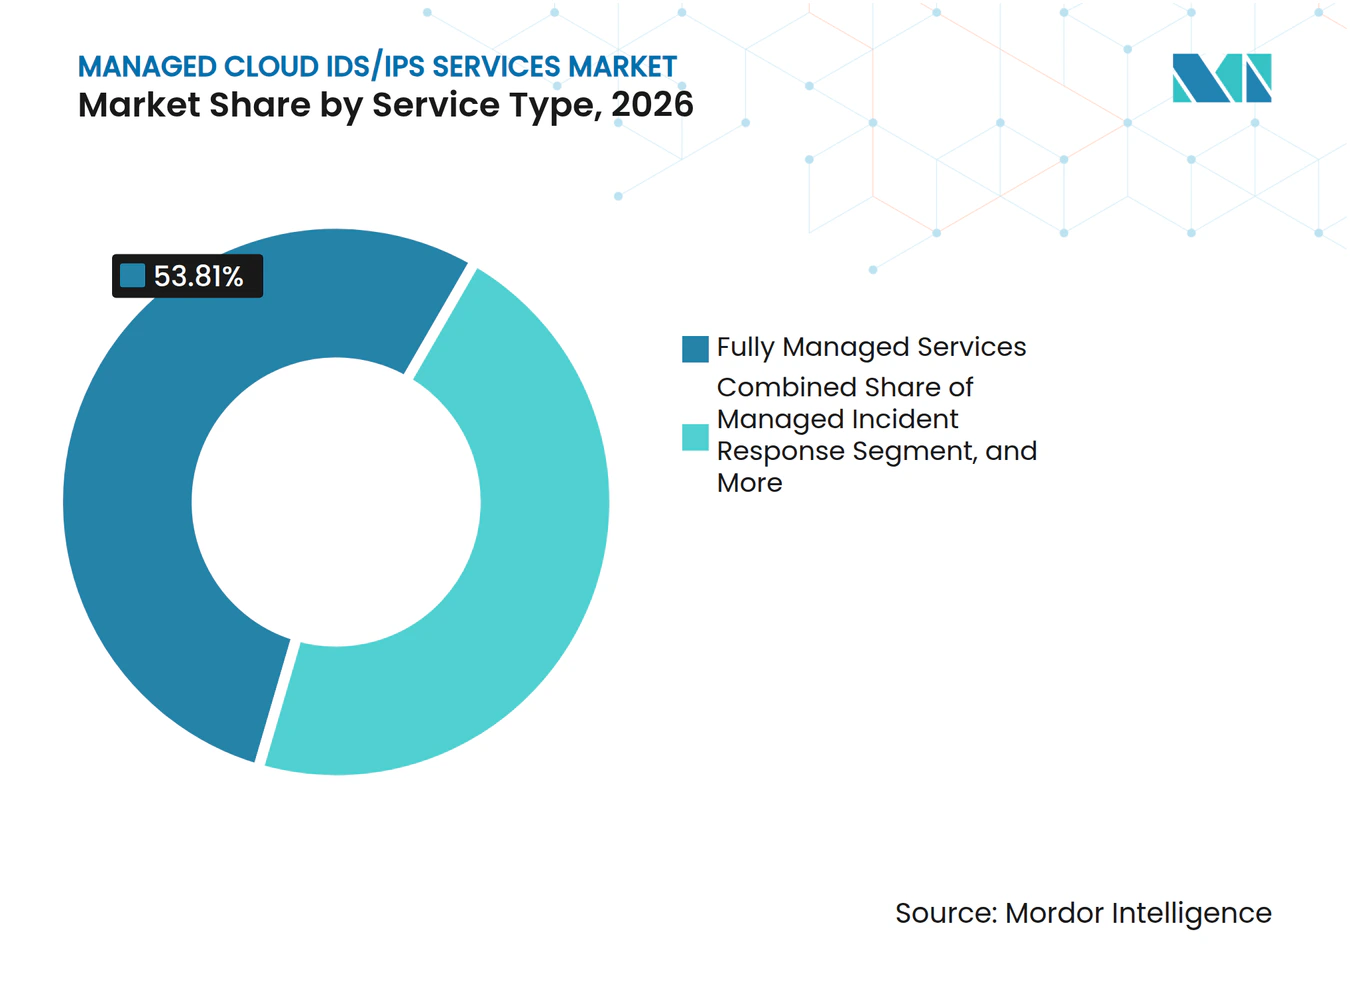
les services entièrement gérés dominent, les modules complémentaires de détection et réponse gérées progressent le plus rapidementLes services entièrement gérés ont représenté 53,81 % du chiffre d'affaires en 2026. Cette part reflète la difficulté opérationnelle de maintenir une détection 24h/24 et 7j/7 avec le seul personnel interne. Le déficit de main-d'œuvre en cybersécurité de 4,8 millions de personnes signalé par ISC2 montre pourquoi de nombreuses organisations recherchent un fournisseur capable de gérer la fonction complète. Les services co-gérés, l'ajustement géré des règles, la chasse aux menaces et la réponse aux incidents gérée restent pertinents là où les grands clients maintiennent des équipes de sécurité internes matures. Cisco a lancé Splunk Enterprise Security Premier Edition en septembre 2025 avec des outils de triage, de création de manuels opérationnels et d'investigation.
Les modules complémentaires de détection et réponse gérées devraient progresser à un CAGR de 17,79 % jusqu'en 2032. Les clients utilisent ces services pour ajouter des capacités de réponse et d'investigation à la surveillance centrale des alertes. Les services peuvent élargir le rôle du fournisseur au sein de l'environnement client et approfondir la relation tout au long de la période contractuelle. Fortinet a introduit FortiSOC en mars 2026 et a élargi FortiGuard SOC en tant que service avec l'ingestion de journaux tiers et la visibilité cloud FortiCNAPP. Cela montre comment les fournisseurs établis ajoutent des capacités de télémétrie et de réponse plus larges à leurs offres gérées.

Par taille d'organisation :
les grandes entreprises en tête, les petites et moyennes entreprises s'accélèrentLes grandes entreprises ont représenté 66,33 % du chiffre d'affaires en 2026. Ces organisations ont tendance à disposer de budgets de sécurité plus importants, de relations établies avec les fournisseurs et d'obligations de conformité formelles. Beaucoup font évoluer leurs équipes de détection établies vers des modèles co-gérés à mesure que l'automatisation réduit les avantages de la gestion de chaque tâche en interne. L'étude d'IBM et de Palo Alto Networks a révélé que les organisations utilisant des plateformes de sécurité unifiées détectaient les incidents 72 jours plus rapidement que celles utilisant des piles de meilleures solutions. Ce résultat renforce l'argument en faveur des plateformes gérées qui regroupent données et flux de travail.
Les petites et moyennes entreprises devraient progresser à un CAGR de 17,58 % jusqu'en 2032. Ces acheteurs ont besoin d'une surveillance continue, mais ne peuvent souvent pas financer de grandes équipes d'opérations internes. Les services standardisés distribués via les places de marché cloud peuvent simplifier l'intégration et abaisser la barrière opérationnelle. Le marché des services IDS/IPS gérés dans le cloud offre aux petites organisations un accès à une surveillance spécialisée sans leur demander de construire un centre d'opérations de sécurité complet. Des niveaux de service clairs sont importants car les acheteurs plus petits ont besoin de comprendre ce qui est surveillé et comment les responsabilités de réponse sont partagées.
Par secteur d'utilisateur final :
les services bancaires, financiers et d'assurance ancrent le chiffre d'affaires, la santé et les sciences de la vie progressent fortementLes services bancaires, financiers et d'assurance ont représenté 24,42 % du chiffre d'affaires en 2026. Ce secteur fait face à des attaques à haute valeur, à des obligations réglementaires exigeantes et à des pratiques d'achat de sécurité matures. Le Bureau du contrôleur de la monnaie identifie la cybersécurité et la résilience du système financier comme une priorité de supervision pour les banques nationales et les associations d'épargne fédérales. Le marché des services IDS/IPS gérés dans le cloud soutient le besoin du secteur en matière de surveillance persistante, d'investigation des incidents et de procédures auditables. Les acheteurs gouvernementaux peuvent également exiger des services hébergés sur le territoire national et des certifications telles que FedRAMP ou ISO 27001.
La santé et les sciences de la vie devraient progresser à un CAGR de 17,98 % jusqu'en 2032. Les systèmes cliniques détiennent des données sensibles et ne peuvent pas tolérer des perturbations prolongées. La règle de sécurité HIPAA exige des entités couvertes et de leurs associés commerciaux qu'ils mettent en œuvre des mesures de protection pour les informations de santé protégées sous forme électronique. Les rançongiciels peuvent transformer la détection et la réponse en un problème de sécurité des patients plutôt qu'en une préoccupation purement technique. La couverture gérée peut aider les organisations à maintenir la surveillance lorsqu'elles ne disposent pas d'équipes internes pour des opérations en continu.
Analyse géographique
Marché des Services Gérés Cloud IDS/IPS en Amérique du Nord
L'Amérique du Nord détenait 39,88 % de la part de marché des services gérés IDS/IPS basés sur le cloud en 2026. La région dispose d'une base dense d'entreprises cloud-natives et de fournisseurs de sécurité gérée. La supervision du secteur financier renforce la nécessité de contrôles de cybersécurité solides et d'une gestion rapide des incidents. Le Bureau du Contrôleur de la Monnaie a souligné les risques opérationnels que les incidents cybernétiques font peser sur le système financier. Au sein du marché des services gérés IDS/IPS basés sur le cloud, le Canada soutient la demande grâce aux services financiers et à l'activité du secteur public, tandis que le Mexique constitue un marché émergent à mesure que l'utilisation du cloud en entreprise et les programmes de conformité progressent.
Marché des Services Gérés Cloud IDS/IPS en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 17,13 % jusqu'en 2032. L'Inde, le Japon et la Corée du Sud constituent d'importantes sources de demande, les organisations y développant des environnements cloud et faisant face à des pénuries de compétences. La taille du marché des services gérés IDS/IPS basés sur le cloud en Asie-Pacifique est également influencée par des réglementations imposant des opérations de sécurité plus formalisées. Le Japon reflète une transition des dispositifs périmètriques vers une surveillance cloud-native. La capacité de prestation locale reste importante, car les règles nationales peuvent restreindre le traitement transfrontalier des données de sécurité.
Marché des Services Gérés Cloud IDS/IPS en EMEA et en Amérique du Sud
L'Europe est façonnée par les obligations de conformité créées par la Loi sur la Résilience Opérationnelle Numérique et la Directive NIS2. L'Amérique du Sud est une région émergente, le Brésil et l'Argentine bénéficiant de la numérisation des services financiers et des exigences de conformité nationales. La demande au Moyen-Orient et en Afrique croît à travers des projets gouvernementaux, énergétiques et de services financiers, notamment en Arabie Saoudite et aux Émirats Arabes Unis. Les attentes régionales en matière de résidence des données peuvent favoriser les fournisseurs qui opèrent des modèles de prestation locaux ou souverains.
Paysage concurrentiel
Concentration du Marché
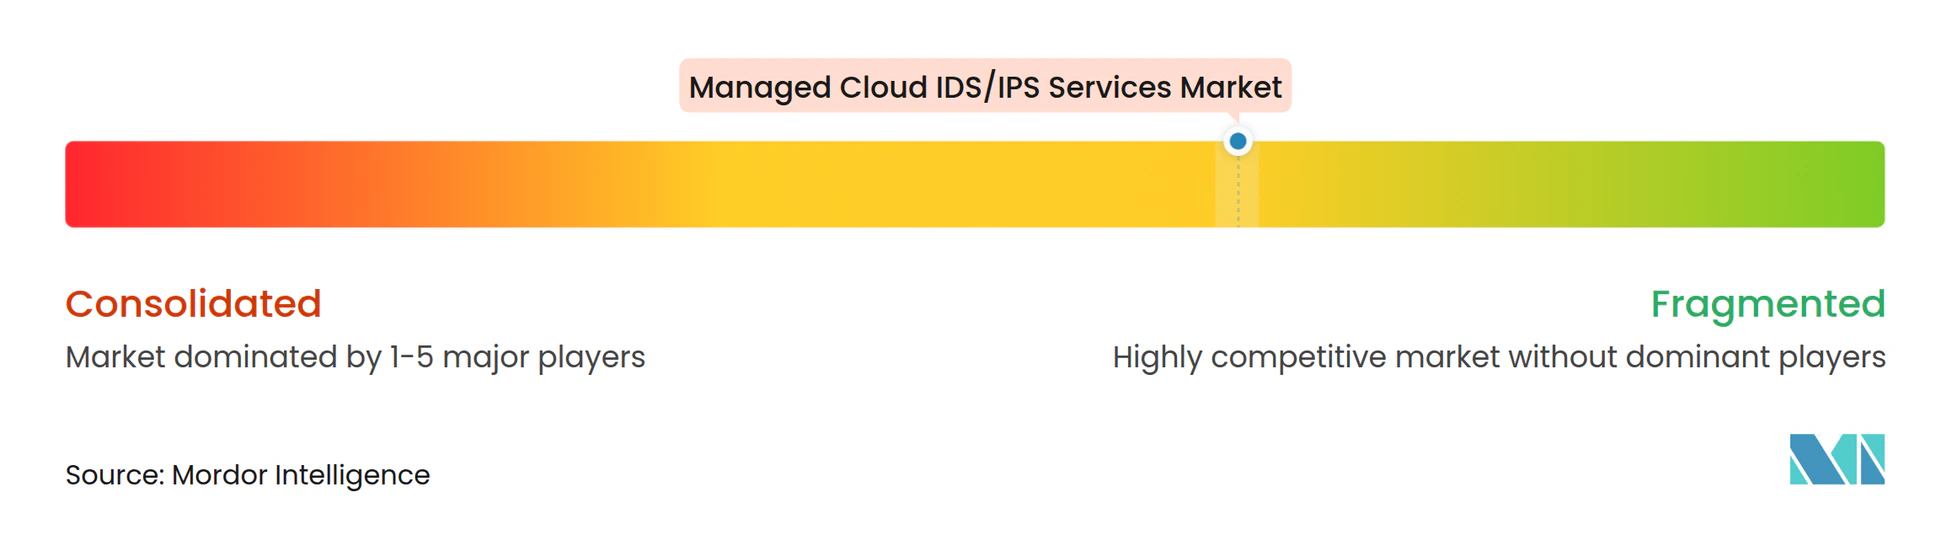
Le marché des services IDS/IPS gérés dans le cloud est modérément fragmenté. Les fournisseurs de cloud hyperscale, les éditeurs de plateformes de sécurité et les entreprises mondiales de services informatiques servent différentes exigences des clients. Amazon.com, Microsoft, Google, Palo Alto Networks, CrowdStrike, Fortinet, Check Point, Accenture, Tata Consultancy Services, Wipro et Kyndryl figurent parmi les fournisseurs actifs. Les éditeurs de plateformes étendent la détection gérée via leurs piles de sécurité, tandis que les entreprises de services l'intègrent dans des relations d'externalisation plus larges. Des opportunités subsistent dans les organisations du marché intermédiaire et les secteurs réglementés des économies émergentes qui ont besoin d'une prestation conforme aux exigences locales.
Palo Alto Networks a annoncé un accord d'acquisition de CyberArk en juillet 2025 pour une valeur en actions de 25 milliards USD. La combinaison prévue associe la sécurité des identités à ses plateformes réseau et d'opérations de sécurité. La version FortiSOC de Fortinet de mars 2026 a ajouté une plateforme d'opérations fournie dans le cloud avec une ingestion élargie de journaux tiers et une visibilité cloud. Ces mouvements montrent que les grands fournisseurs élargissent les capacités de données et de réponse autour de la détection des intrusions. Les fournisseurs qui proposent des outils interopérables peuvent réduire le besoin de l'acheteur de faire appel à des spécialistes distincts.
Les entreprises de services informatiques se distinguent par leur capacité d'intégration, leur prestation régionale et leurs options co-gérées flexibles. Wipro a élargi son partenariat avec Palo Alto Networks en juin 2026, combinant Cortex XSIAM avec sa plateforme CyberShield et le cadre de manuels opérationnels SOC GURU. Kyndryl a ouvert son centre d'opérations de cyberdéfense de Bengaluru en février 2026 pour les environnements d'entreprise hybrides. ISO 27001, SOC 2 Type 2 et FedRAMP peuvent favoriser les fournisseurs disposant de certifications établies et d'une capacité de prestation locale.
Leaders du secteur des services cloud gérés IDS/IPS
-
Cisco Systems, Inc.
-
Palo Alto Networks, Inc.
-
Fortinet, Inc.
-
Check Point Software Technologies Ltd.
-
International Business Machines Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés Cloud IDS/IPS Entreprises couvertes dans ce rapport
- Cisco Systems, Inc.
- Palo Alto Networks, Inc.
- Fortinet, Inc.
- Check Point Software Technologies Ltd.
- International Business Machines Corporation
- Microsoft Corporation
- Amazon.com, Inc.
- Google LLC
- Trend Micro Incorporated
- CrowdStrike Holdings, Inc.
- Broadcom Inc.
- AT&T Inc.
- Verizon Communications Inc.
- Secureworks Corp.
- NTT Security Holdings Corporation
- Accenture plc
- Tata Consultancy Services Limited
- Wipro Limited
- Kyndryl, Inc.
- Orange Cyberdefense
Développements industriels récents dans Marché des Services Gérés Cloud IDS/IPS
- Juillet 2026 : CrowdStrike a lancé en disponibilité générale les indicateurs d'attaque de la plateforme Falcon dans Falcon Next-Gen SIEM, fournissant des détections maintenues par CrowdStrike et pilotées par les adversaires sur les points de terminaison, les identités et les environnements cloud. Cette capacité transfère l'ingénierie du contenu de détection des équipes de sécurité des clients vers CrowdStrike, accélérant la couverture des menaces zero-day et réduisant la charge opérationnelle pour les acheteurs de services gérés.
- Juin 2026 : Wipro a élargi son partenariat avec Palo Alto Networks pour offrir des services de détection et réponse gérées pilotés par l'IA, combinant Cortex XSIAM de Palo Alto Networks avec la plateforme de sécurité gérée CyberShield de Wipro et le cadre de manuels opérationnels propriétaire SOC GURU, délivré via 8 centres de cyberdéfense mondiaux.
- Avril 2026 : NWN a lancé une suite d'opérations de sécurité gérées activée par l'IA en tant que principal partenaire national avec Cisco, Arctic Wolf et Palo Alto Networks, regroupant la détection et réponse gérées, la sécurité offensive, la protection contre les rançongiciels et le conseil en directeur de la sécurité des systèmes d'information virtuel dans un modèle de service unifié.
- Avril 2026 : Les fournisseurs allemands Guardsix et SpaceNet ont formé un partenariat stratégique pour fournir un service de gestion des informations et des événements de sécurité en Allemagne et en Europe, combinant la plateforme d'analyse de Guardsix avec l'expertise en opérations informatiques souveraines de SpaceNet pour répondre aux obligations de conformité NIS 2 et DORA.
Périmètre du rapport mondial sur le marché des services cloud gérés IDS/IPS
Le rapport sur le marché des services cloud gérés IDS/IPS est segmenté par composant (solutions, services, services cloud gérés IDS/IPS et services professionnels), mode de déploiement (cloud public, cloud privé et cloud hybride), type de service (services entièrement gérés, services co-gérés, modules complémentaires de détection et réponse gérées, ajustement géré des règles et chasse aux menaces, et réponse aux incidents gérée), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur d'utilisateur final (services bancaires, financiers et d'assurance, gouvernement et défense, santé et sciences de la vie, informatique et télécommunications, commerce de détail et commerce électronique, fabrication et industrie, et autre secteur d'utilisateur final) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Solutions |
| Services |
| Services cloud gérés IDS/IPS |
| Services professionnels |
| Cloud public |
| Cloud privé |
| Cloud hybride |
| Services entièrement gérés |
| Services co-gérés |
| Modules complémentaires de détection et réponse gérées |
| Ajustement géré des règles et chasse aux menaces |
| Réponse aux incidents gérée |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Services bancaires, financiers et d'assurance |
| Gouvernement et défense |
| Santé et sciences de la vie |
| Informatique et télécommunications |
| Commerce de détail et commerce électronique |
| Fabrication et industrie |
| Autre secteur d'utilisateur final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par composant | Solutions | |
| Services | ||
| Services cloud gérés IDS/IPS | ||
| Services professionnels | ||
| Par mode de déploiement | Cloud public | |
| Cloud privé | ||
| Cloud hybride | ||
| Par type de service | Services entièrement gérés | |
| Services co-gérés | ||
| Modules complémentaires de détection et réponse gérées | ||
| Ajustement géré des règles et chasse aux menaces | ||
| Réponse aux incidents gérée | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'utilisateur final | Services bancaires, financiers et d'assurance | |
| Gouvernement et défense | ||
| Santé et sciences de la vie | ||
| Informatique et télécommunications | ||
| Commerce de détail et commerce électronique | ||
| Fabrication et industrie | ||
| Autre secteur d'utilisateur final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services IDS/IPS gérés dans le cloud ?
Le marché des services IDS/IPS gérés dans le cloud a été évalué à 1,88 milliard USD en 2026 et devrait atteindre 4,43 milliards USD d'ici 2032, à un CAGR de 15,24 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de services gérés de détection et prévention des intrusions ?
Les environnements multi-cloud, les exigences de conformité continues et les pénuries de personnel en cybersécurité augmentent la demande de surveillance externalisée 24h/24 et 7j/7.
Quel type de service domine la demande de services IDS/IPS gérés ?
Les services entièrement gérés ont représenté 53,81 % du chiffre d'affaires en 2026, reflétant le besoin pour les fournisseurs d'assumer l'entière responsabilité du travail quotidien de surveillance et de réponse.
Quel modèle de déploiement progresse le plus rapidement ?
Le cloud hybride devrait progresser à un CAGR de 17,66 % jusqu'en 2032 car les entreprises continuent d'exploiter à la fois une infrastructure héritée et des charges de travail en cloud public.
Quel secteur d'utilisateur final progresse le plus rapidement ?
La santé et les sciences de la vie devraient progresser à un CAGR de 17,98 % jusqu'en 2032, soutenues par la nécessité de protéger les systèmes cliniques et les informations de santé sensibles.
Quelle région progresse le plus rapidement pour les services IDS/IPS gérés ?
L'Asie-Pacifique devrait progresser à un CAGR de 17,13 % jusqu'en 2032, soutenue par l'adoption du cloud, les pénuries de compétences en sécurité et des exigences de cyber-résilience plus formelles.