
Taille et Part du Marché des Services Gérés de Virtualisation de Serveurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 16.34 Milliards de dollars |
| Taille du Marché (2032) | 23.38 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.43 % |
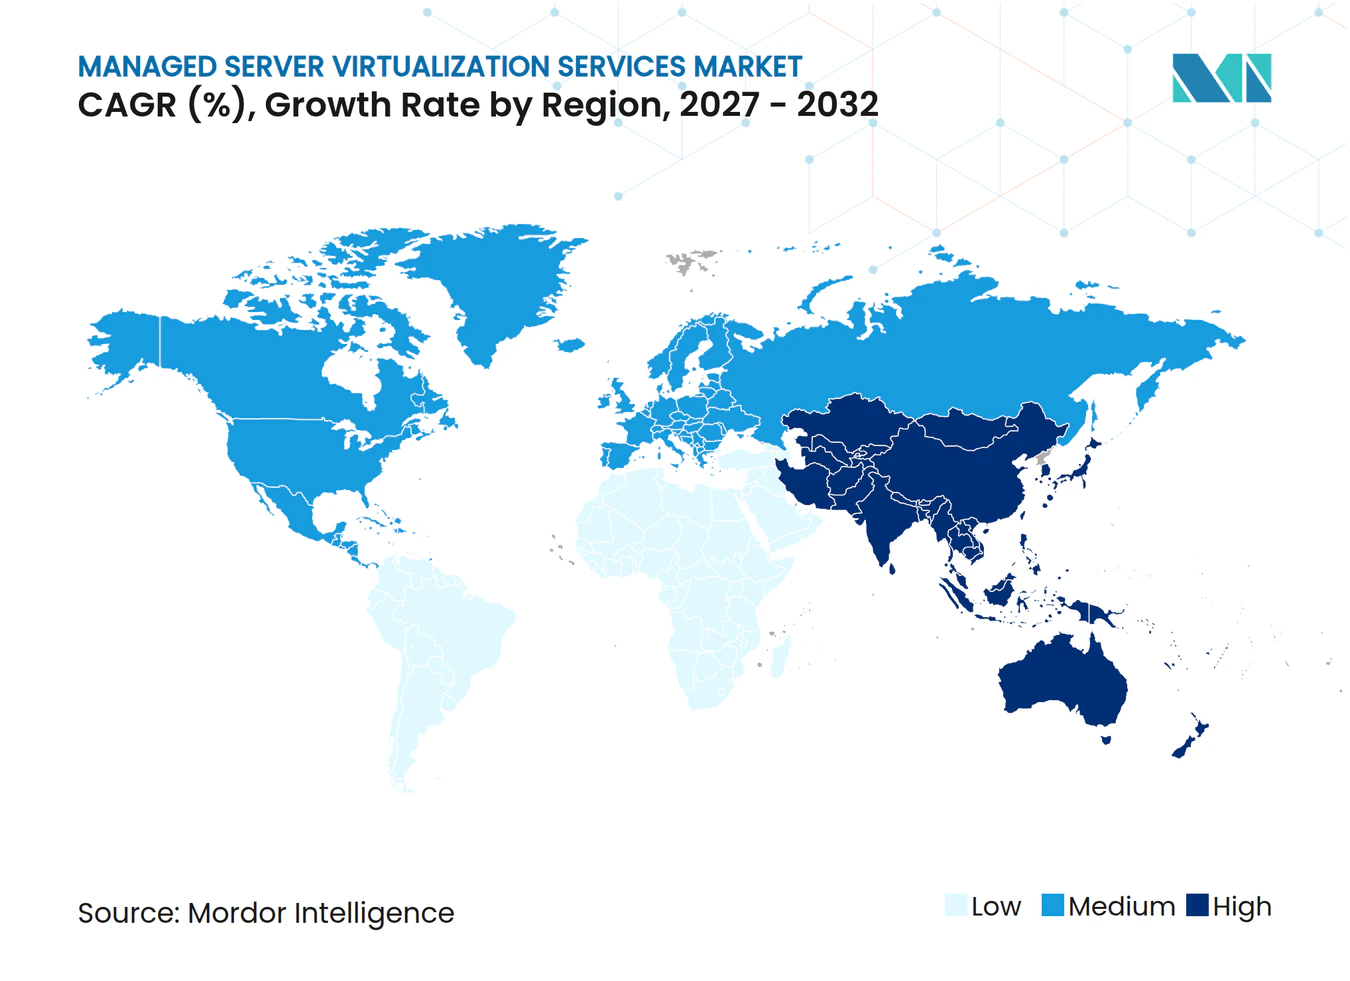
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services Gérés de Virtualisation de Serveurs par Mordor Intelligence
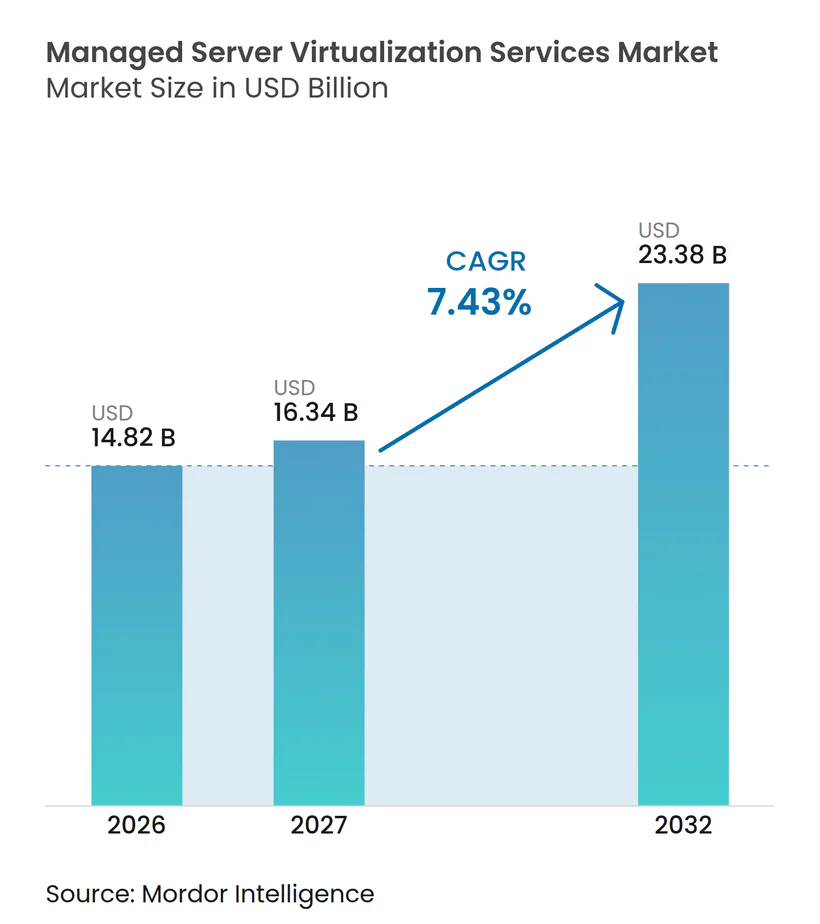
La taille du Marché des Services Gérés de Virtualisation de Serveurs devrait s'étendre de 14,82 milliards USD en 2026 et 16,34 milliards USD en 2027 à 23,38 milliards USD d'ici 2032, enregistrant un CAGR de 7,43% entre 2027 et 2032. Le Marché des Services Gérés de Virtualisation de Serveurs évolue vers des opérations externalisées, car les organisations ont besoin d'un soutien pour la gestion des correctifs, la gouvernance des charges de travail, la gestion du cycle de vie et les contrôles de sécurité au sein de parcs d'infrastructure mixtes qui restent difficiles à exploiter de manière cohérente. Les entreprises maintiennent les charges de travail critiques sous contrôle direct tout en utilisant des environnements hybrides et multicloud pour l'IA, les applications conteneurisées et les charges de travail sensibles aux coûts. Les changements de licences dans l'écosystème VMware ont fait de la sélection des fournisseurs, de la certitude des prix et de la planification des migrations des enjeux commerciaux centraux. Les pénuries de compétences rendent également la prestation gérée plus attrayante, car de nombreuses organisations ne peuvent pas constituer de grandes équipes internes pour des parcs virtuels complexes. Les fournisseurs qui combinent les opérations d'infrastructure avec la sécurité, la conformité et l'automatisation sont mieux positionnés pour servir les environnements réglementés et distribués, en particulier lorsque le placement des charges de travail et la traçabilité doivent être maintenus sur plusieurs sites, tout en préservant une responsabilité claire pour la réponse aux incidents, la reprise, le reporting et la prestation de services courants.
Points Clés du Rapport
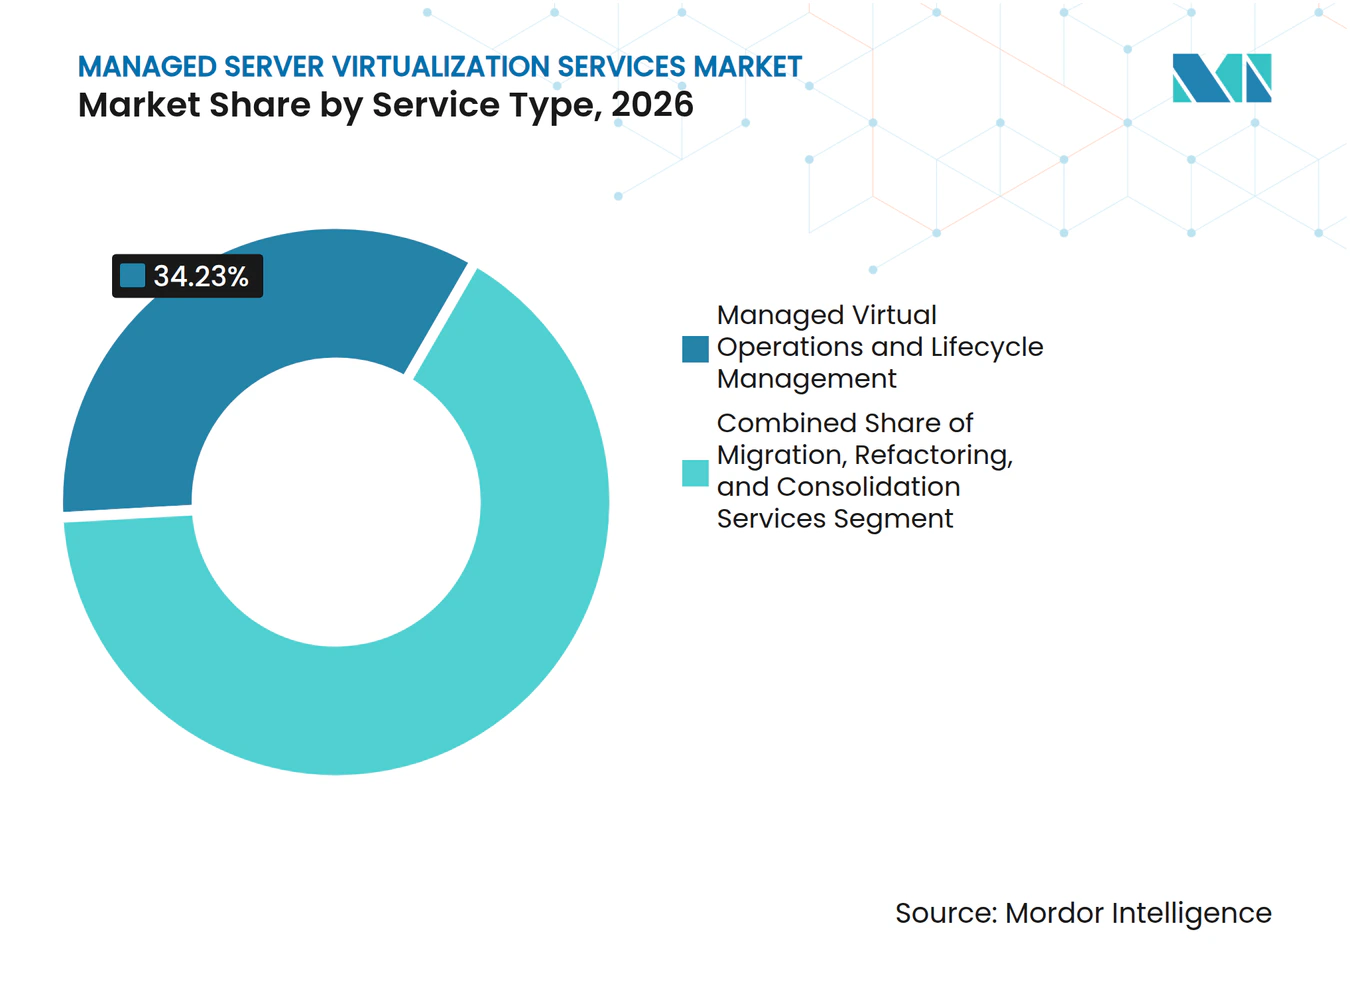
- Par type de service, les Opérations Virtuelles Gérées et la Gestion du Cycle de Vie détenaient 34,23% de la part du Marché des Services Gérés de Virtualisation de Serveurs en 2026, tandis que les Opérations de Sécurité, de Surveillance et de Conformité de l'Infrastructure Virtuelle devraient se développer à un CAGR de 8,94% jusqu'en 2032.
- Par modèle de déploiement, le Cloud Hybride représentait 39,63% de la taille du Marché des Services Gérés de Virtualisation de Serveurs en 2026 et devrait se développer à un CAGR de 8,77% jusqu'en 2032.
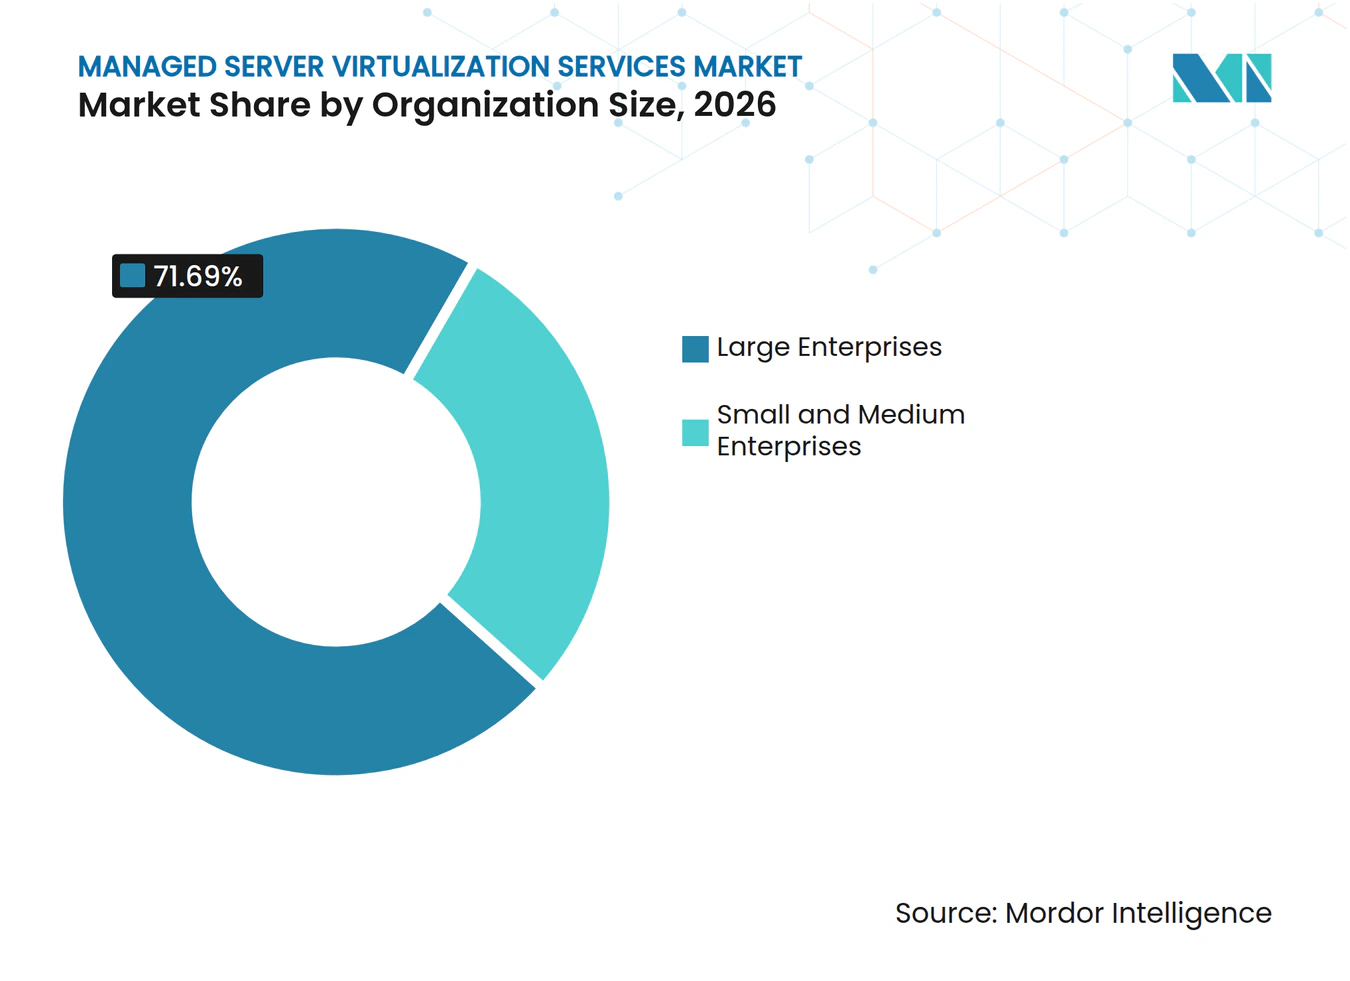
- Par taille d'organisation, les Grandes Entreprises détenaient 71,69% de la part des revenus en 2026, tandis que les PME devraient se développer à un CAGR de 8,91% jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, le BFSI détenait 27,33% de la part des revenus du Marché des Services Gérés de Virtualisation de Serveurs en 2026, tandis que la Santé et les Sciences de la Vie devraient se développer à un CAGR de 9,17% jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 35,53% de la part des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 9,34% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Complexité de la Gestion des Machines Virtuelles en Environnements Hybrides et Multicloud | +2.1% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Demande de Dépenses d'Exploitation d'Infrastructure Prévisibles | +1.7% | Mondial, avec les gains les plus importants en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Pénurie de Talents Certifiés en Virtualisation et en Opérations Cloud | +1.4% | Mondial, aiguë en Asie-Pacifique, au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Observabilité Pilotée par l'IA et Remédiation Prédictive | +1.2% | Amérique du Nord et Europe initialement, Asie-Pacifique en expansion | Moyen terme (2-4 ans) |
| Exigences de Placement des Charges de Travail Souveraines et Réglementées | +0.9% | Europe, Moyen-Orient, secteurs gouvernementaux et réglementés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Virtualisation en Périphérie pour les Charges de Travail Distribuées et Sensibles à la Latence | +0.7% | Asie-Pacifique et Europe, portées par les télécommunications et l'IoT industriel | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité de la Gestion des Machines Virtuelles en Environnements Hybrides et Multicloud
La gestion des parcs virtuels sur des centres de données sur site, des zones souveraines privées et des plateformes de cloud public peut dépasser la capacité des équipes informatiques internes. Le Marché des Services Gérés de Virtualisation de Serveurs bénéficie lorsque les clients ont besoin d'un seul fournisseur pour gouverner les environnements VMware, KVM, Nutanix AHV et Microsoft Hyper-V. HPE a constaté que 57% des entreprises adoptaient une approche progressive de la modernisation de l'infrastructure en 2026, tandis que 61% des charges de travail restaient sur des clusters virtualisés sur site aux côtés de services de cloud public. La même étude a révélé que seulement 5% des répondants étaient entièrement préparés aux changements d'infrastructure requis par leurs conseils d'administration. Cette combinaison maintient la pertinence des modèles d'exploitation hybrides même là où l'adoption du cloud est avancée. Les fournisseurs capables de gérer plusieurs hyperviseurs sans imposer un remplacement complet de la plateforme peuvent réduire les perturbations opérationnelles pour leurs clients.
Demande de Dépenses d'Exploitation d'Infrastructure Prévisibles
Les organisations passent de contrats de virtualisation à forte intensité capitalistique à des accords gérés avec des coûts d'exploitation prévisibles. Le Marché des Services Gérés de Virtualisation de Serveurs soutient cette transition en combinant les licences, la gestion des correctifs, la surveillance et le support technique dans une relation de service unique. Les exigences de conformité aux licences VMware ont ajouté des tâches administratives récurrentes pour les entreprises utilisant ses logiciels. Cette charge rend les contrats gérés plus attrayants lorsqu'un fournisseur peut prendre en charge la gouvernance opérationnelle. Les clients recherchent également une stabilité des prix pluriannuelle, car les coûts de transition de plateforme et les conditions de licence peuvent modifier leurs hypothèses budgétaires. Les offres basées sur la consommation sont particulièrement pertinentes lorsque les clients ont besoin de faire évoluer leur infrastructure sans s'engager à constituer de nouvelles équipes internes.
Pénurie de Talents Certifiés en Virtualisation et en Opérations Cloud
La pénurie de personnel expérimenté en virtualisation et en opérations cloud reste une raison durable de recourir aux services gérés. Le Marché des Services Gérés de Virtualisation de Serveurs offre un accès à des compétences opérationnelles spécialisées que les entreprises individuelles peuvent avoir du mal à recruter et à fidéliser. HPE a rapporté que les lacunes en compétences figuraient parmi les principaux obstacles à la transformation de la virtualisation pour les responsables informatiques d'entreprises mondiales en 2026. Kyndryl a déclaré que sa plateforme Bridge assistée par l'IA avait libéré plus de 13 000 professionnels de la prestation de services des tâches manuelles au cours de l'exercice fiscal 2025.[1] L'automatisation peut aider les fournisseurs à gérer davantage d'environnements clients sans augmentation équivalente des effectifs. Cet effet de levier opérationnel peut renforcer l'écart de capacité de service entre les grands fournisseurs et les concurrents plus petits.
Observabilité Pilotée par l'IA et Remédiation Prédictive
L'observabilité pilotée par l'IA transforme la virtualisation gérée d'une activité de support réactif en un service plus prédictif. Une étude évaluée par des pairs en 2026 a rapporté qu'une couche de décision AIOps avait réduit le temps de détection médian de 18,0 minutes à 6,1 minutes et le temps de remédiation médian de 42,0 minutes à 11,1 minutes. L'étude a également rapporté une réduction par 9 des tempêtes d'alertes dans son environnement de production. Splunk a étendu sa capacité d'Ingénieur en Fiabilité de Site par IA pour créer des demandes de tirage de remédiation au niveau du code après le diagnostic de la cause racine en septembre 2026. Ces outils peuvent soutenir des engagements de niveau de service plus stricts lorsque le fournisseur dispose de processus de sécurité et de contrôle des changements matures. Ils font également de l'observabilité et de la remédiation un point de différenciation plus visible sur le Marché des Services Gérés de Virtualisation de Serveurs.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité des Coûts de Licence et Risque de Transition de Plateforme | -1.8% | Mondial, le plus aigu en Amérique du Nord et en Europe où la pénétration de VMware est la plus élevée | Court terme (≤ 2 ans) |
| Exposition à la Sécurité sur les Hyperviseurs, les Machines Virtuelles et les Plans de Gestion | -1.5% | Mondial, particulièrement aigu dans le BFSI, le secteur gouvernemental et la santé | Moyen terme (2-4 ans) |
| Charge de Découverte, de Test et de Validation des Charges de Travail lors de la Migration | -1.0% | Mondial, complexité plus élevée dans les grandes entreprises et les environnements réglementés | Moyen terme (2-4 ans) |
| Règles Fragmentées de Souveraineté des Données et de Traitement Transfrontalier des Données | -0.6% | Europe, Asie-Pacifique et Moyen-Orient, avec une influence croissante en Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Coûts de Licence et Risque de Transition de Plateforme
Les changements de licences VMware ont créé une incertitude budgétaire pour de nombreuses organisations utilisant une infrastructure virtuelle établie. Le Marché des Services Gérés de Virtualisation de Serveurs peut faire face à des cycles de vente plus longs lorsque les acheteurs retardent leurs décisions jusqu'à ce que les conditions de licence et les options de plateforme soient claires. Certains prestataires de services doivent également réviser leurs offres qui avaient été construites autour des anciens accords de partenariat VMware. Cela peut retarder les migrations des clients et rendre plus difficile la fourniture d'engagements à prix fixe. Cela peut également amener les clients à demander des blocages de prix qui ne s'alignent pas facilement avec l'évolution des coûts des fournisseurs. Les fournisseurs disposant de capacités crédibles en matière de migration, d'évaluation et de plateformes alternatives peuvent réduire cette friction, mais le travail de transition ajoute tout de même de la complexité.
Exposition à la Sécurité sur les Hyperviseurs, les Machines Virtuelles et les Plans de Gestion
L'exposition à la sécurité sur l'hyperviseur, la machine virtuelle et le plan de gestion peut contraindre l'adoption des services dans les environnements réglementés. Le Marché des Services Gérés de Virtualisation de Serveurs doit répondre aux préoccupations selon lesquelles la compromission d'un environnement invité pourrait affecter un hôte ou une couche de gestion plus large. Un avis de sécurité a signalé l'exploitation active de vulnérabilités critiques d'ESXi en 2025, notamment CVE-2025-22224, CVE-2025-22225 et CVE-2025-22226.[2] Cet environnement de menaces rend la surveillance continue des vulnérabilités, la gestion rapide des correctifs et les contrôles d'accès auditables importants dans les appels d'offres du BFSI, de la santé et du secteur gouvernemental. Les outils de gestion tels que vCenter et les plateformes d'orchestration associées nécessitent des contrôles tenant compte du risque de mouvement latéral. Les fournisseurs disposant de contrôles formels de sécurité de l'information et d'engagements de réponse clairs sont plus susceptibles de répondre aux exigences des acheteurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Service :
Les Opérations de Sécurité et de Conformité Soutiennent une Prestation à Plus Haute ValeurLes Opérations Virtuelles Gérées et la Gestion du Cycle de Vie détenaient 34,23% de la part des revenus en 2026. Cette catégorie couvre le provisionnement des machines virtuelles, la gestion des correctifs, la gestion de la capacité et la gestion des événements du cycle de vie pour le Marché des Services Gérés de Virtualisation de Serveurs. Elle reste la plus grande catégorie car les clients ont besoin d'opérations quotidiennes fiables sur de larges parcs virtuels. IBM et Red Hat ont lancé le Service de Virtualisation Red Hat OpenShift sur IBM Cloud en mai 2026, combinant les opérations de machines virtuelles sur OpenShift avec la gestion automatisée du cycle de vie et les contrôles de sécurité d'entreprise. Le lancement montre comment les fournisseurs rapprochent les outils de gouvernance et de cycle de vie de la plateforme applicative.
Les Opérations de Sécurité, de Surveillance et de Conformité de l'Infrastructure Virtuelle devraient se développer à un CAGR de 8,94% jusqu'en 2032. Son expansion est soutenue par le besoin d'une surveillance permanente et de contrôles auditables plutôt que d'évaluations périodiques. Les équipes de sécurité du Marché des Services Gérés de Virtualisation de Serveurs ont besoin d'une visibilité sur les hyperviseurs, les machines virtuelles et le plan de gestion. Les Services de Migration, de Refactorisation et de Consolidation attirent également l'attention là où les clients évaluent des alternatives aux déploiements VMware existants. Les Services de Sauvegarde, de Reprise après Sinistre et de Continuité des Activités deviennent plus accessibles aux PME grâce à des offres de sauvegarde gérée en tant que service qui évitent la nécessité d'équipes internes de virtualisation.



Par Modèle de Déploiement :
Le Cloud Hybride Combine Échelle et DynamismeLe Cloud Hybride représentait 39,63% de la taille du Marché des Services Gérés de Virtualisation de Serveurs en 2026. Il était le modèle de déploiement le plus important car les clients du Marché des Services Gérés de Virtualisation de Serveurs ont besoin de maintenir certaines charges de travail à proximité de leurs propres centres de données ou dans des environnements contrôlés. Le modèle offre également aux clients un moyen d'utiliser les services de cloud public sans abandonner l'infrastructure virtuelle établie. HPE a rapporté que le cloud hybride était le modèle d'exploitation privilégié pour les exigences de performance de l'IA parmi les dirigeants d'entreprise qu'il a interrogés en 2026.[3] Cette préférence soutient la demande de services gérés car les parcs hybrides nécessitent une coordination sur plusieurs domaines opérationnels. Elle crée également une demande pour des fournisseurs capables de gérer la politique, la capacité et la sécurité sur différents sites.
Le Cloud Hybride devrait se développer à un CAGR de 8,77% jusqu'en 2032, le taux le plus élevé parmi les modèles de déploiement. Le Cloud Privé occupe la deuxième position car les clients du Marché des Services Gérés de Virtualisation de Serveurs dans les secteurs réglementés continuent de valoriser les charges de travail physiquement isolées et le contrôle opérationnel prévisible. Les systèmes sur site restent importants pour les applications sensibles à la latence et les charges de travail soumises à des contraintes de souveraineté des données. Le Cloud Public a la plus petite part de revenus de services gérés car les entreprises utilisent souvent des outils d'exploitation natifs pour les charges de travail purement en cloud public.
Par Taille d'Organisation :
Les PME Élargissent l'Accès à la Virtualisation GéréeLes Grandes Entreprises détenaient 71,69% des revenus en 2026. Leurs parcs virtuels dans le Marché des Services Gérés de Virtualisation de Serveurs sont souvent répartis sur plusieurs juridictions et incluent des exigences en matière de sécurité, de réseau et de conformité. Les grands contrats sont généralement pluriannuels et comprennent plusieurs tours de services, ce qui maintient des valeurs contractuelles moyennes élevées. Ces caractéristiques rendent également le changement de fournisseur difficile une fois le modèle d'exploitation établi. Cela maintient les grandes organisations au cœur des revenus même si les clients plus petits adoptent davantage de services gérés dans le secteur des Services Gérés de Virtualisation de Serveurs.
Les PME devraient se développer à un CAGR de 8,91% jusqu'en 2032. Les offres de services standardisées livrées via le cloud réduisent le coût d'entrée sur le Marché des Services Gérés de Virtualisation de Serveurs car elles s'appuient davantage sur des modèles que sur des architectures personnalisées. Les petites entreprises peuvent accéder à des services de sauvegarde, de surveillance et de support opérationnel de niveau entreprise sans constituer d'équipes internes dédiées. L'économie des quantités minimales de licences peut rendre les environnements autogérés moins attrayants pour les petits parcs virtuels. Les obligations de conformité amènent également davantage de PME dans les secteurs critiques dans le champ d'application des exigences de sécurité de l'infrastructure.

Par Secteur d'Activité des Utilisateurs Finaux :
Le BFSI Maintient son Échelle tandis que la Santé AccélèreLe BFSI détenait 27,33% des revenus des utilisateurs finaux en 2026. Les banques, les assureurs et les institutions financières du Marché des Services Gérés de Virtualisation de Serveurs exigent une haute disponibilité, des pistes d'audit et des procédures d'exploitation résilientes. Les attentes liées à Bâle III, PCI DSS et DORA soutiennent la demande pour des fournisseurs capables de documenter les contrôles et de maintenir des engagements de disponibilité exigeants. Ces organisations gèrent également des données sensibles sur des systèmes établis, ce qui peut rendre difficiles les changements d'infrastructure à grande échelle. Les contrats de services gérés peuvent les aider à consolider leurs opérations tout en conservant la gouvernance sur les charges de travail clés.
La Santé et les Sciences de la Vie devraient se développer à un CAGR de 9,17% jusqu'en 2032. L'activité de télésanté, le stockage d'imagerie médicale et les exigences de traitement des données augmentent le besoin d'une infrastructure virtuelle bien gérée. Les fournisseurs du Marché des Services Gérés de Virtualisation de Serveurs doivent prendre en charge la disponibilité, la sauvegarde et les contrôles de sécurité conformes aux obligations de protection des données de santé. Les clients du secteur de la Fabrication et de l'Automobile dans le secteur des Services Gérés de Virtualisation de Serveurs utilisent la virtualisation gérée pour l'intégration de l'IoT industriel et la segmentation des réseaux de technologie opérationnelle. Les acheteurs du secteur Gouvernemental et du Secteur Public recherchent des services répondant aux exigences nationales de transformation numérique et de cloud souverain.
Analyse Géographique
Marché des Services Gérés de Virtualisation de Serveurs en Amérique du Nord
L'Amérique du Nord détenait une part de revenus de 35,53 % en 2026. La région dispose d'un vaste parc d'environnements VMware d'entreprise et d'un large écosystème de fournisseurs de services gérés de virtualisation de serveurs. Les exigences des marchés publics soutiennent également la demande envers les fournisseurs capables de répondre aux attentes en matière de sécurité et de traitement des données. Les États-Unis demeurent le plus grand marché de la région. Le Canada constitue une zone géographique secondaire active, car les besoins en matière de résidence des données renforcent la demande de services gérés capables d'opérer des charges de travail réglementées.
Marché des Services Gérés de Virtualisation de Serveurs en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 9,34 % jusqu'en 2032, ce qui en fait la zone régionale à la croissance la plus rapide. La demande régionale est soutenue par l'expansion simultanée des infrastructures et la diversification dans plusieurs pays. L'Inde présente une forte demande sur le marché des services gérés de virtualisation de serveurs portée par la modernisation du secteur BFSI, tandis que le Japon offre des opportunités de migration des parcs de serveurs Unix hérités vers des plateformes virtuelles gérées. NTT DATA et Hitachi ont annoncé en 2025 une collaboration visant à développer Prossione Virtualization, un service géré basé sur KVM conçu autour des exigences de souveraineté numérique pour les entreprises japonaises.
Marché des Services Gérés de Virtualisation de Serveurs en EMEA et en Amérique du Sud
L'Europe constitue une zone géographique importante mais complexe pour le marché des services gérés de virtualisation de serveurs, car les exigences de souveraineté cloud influencent le choix des fournisseurs. La Commission européenne a attribué en avril 2026 un contrat de 180 millions EUR (203,4 millions USD) pour l'approvisionnement en cloud souverain et a fixé des exigences d'assurance pour les charges de travail sensibles du secteur public.[4] L'Allemagne, le Royaume-Uni et la France demeurent les plus grands marchés nationaux en Europe, avec des exigences de conformité distinctes qui favorisent les fournisseurs exploitant des infrastructures régionales. L'Amérique du Sud et l'Afrique se développent à partir de bases plus modestes, où les services financiers et les télécommunications génèrent une demande ciblée. Le Moyen-Orient est une zone de virtualisation gérée émergente, où la transformation numérique et les exigences en matière de gouvernance des données accroissent la valeur des modèles d'exploitation gérés.
Paysage Concurrentiel
Concentration du Marché
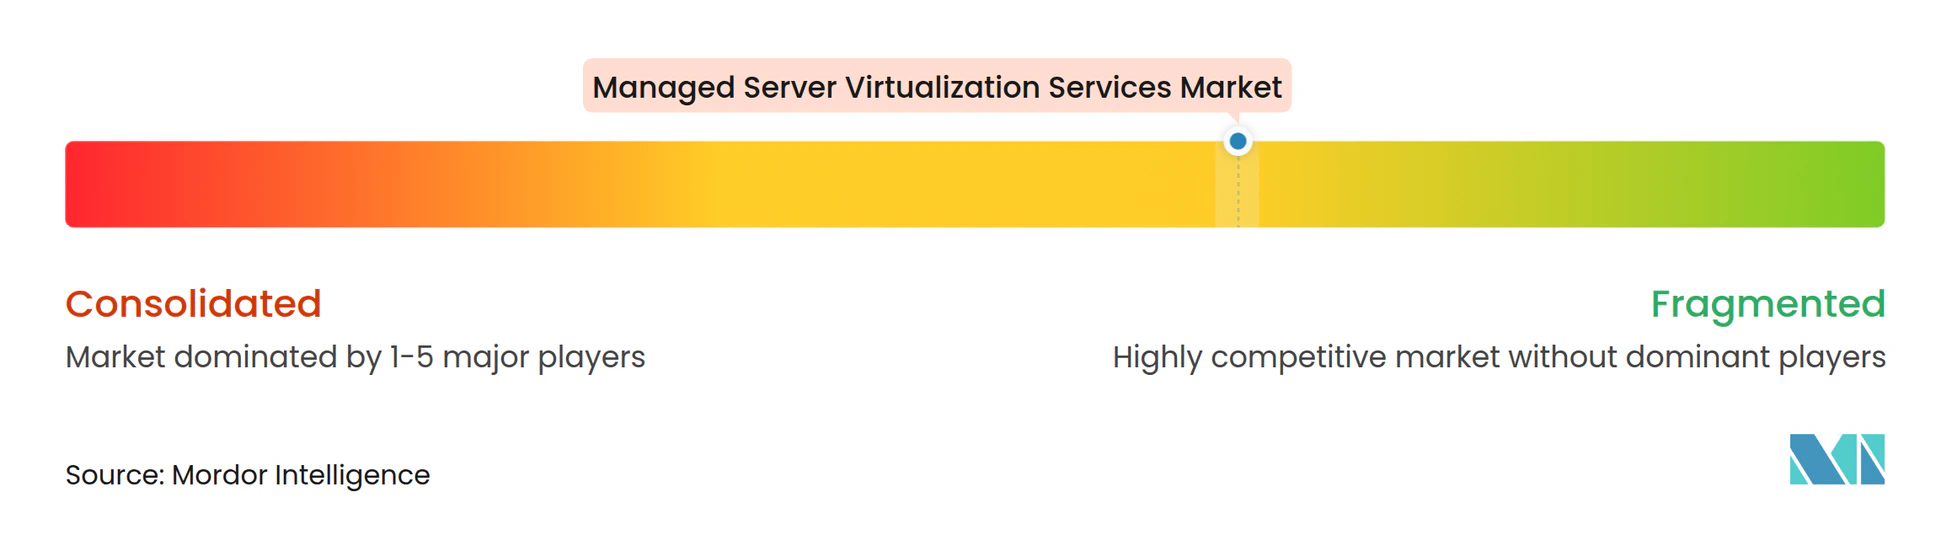
Le Marché des Services Gérés de Virtualisation de Serveurs est modérément fragmenté. Les intégrateurs de systèmes mondiaux tels que Kyndryl, IBM, DXC Technology, Accenture, HCLTech, TCS et Capgemini se disputent de grands contrats pluriannuels. Microsoft, Amazon Web Services et Google proposent des capacités gérées adjacentes via leurs plateformes cloud. Nutanix et Rackspace Technology se positionnent comme spécialistes des plateformes et des services gérés. La force concurrentielle sur le Marché des Services Gérés de Virtualisation de Serveurs dépend de l'étendue des services, de l'échelle opérationnelle, des contrôles de sécurité et de la capacité à travailler dans des environnements de machines virtuelles et de cloud.
Les fournisseurs combinent de plus en plus la gestion des machines virtuelles et de Kubernetes au sein d'un plan d'exploitation partagé. IBM a annoncé en octobre 2026 qu'il intégrait Red Hat OpenShift Virtualization dans IBM Infrastructure, offrant aux clients un chemin natif Kubernetes pour les opérations de machines virtuelles. Rackspace Technology a lancé Rackspace Cloud sur VMware Cloud Foundation 9.1 en août 2026 en tant que plateforme multitenant gérée pour les opérations de machines virtuelles et de Kubernetes. Kyndryl et Microsoft ont étendu la solution de souveraineté en juillet 2026 pour aider les entreprises à concevoir et à exploiter des architectures conformes aux obligations de résidence des données RGPD, DORA et NIS2. Ces évolutions montrent que la gestion de l'infrastructure, les plateformes applicatives et la prestation de conformité sont de plus en plus étroitement liées.
L'observabilité pilotée par l'IA est un autre domaine de différenciation concurrentielle sur le Marché des Services Gérés de Virtualisation de Serveurs, en particulier pour les fournisseurs qui soutiennent des engagements de disponibilité exigeants. Nutanix a annoncé Service Provider Central en avril 2026 pour offrir aux prestataires de services un plan de contrôle partagé pour plusieurs environnements clients sur une infrastructure commune. Citrix et HPE ont également annoncé des plans en juin 2026 pour approfondir leur collaboration stratégique, avec un accent initial sur la livraison de Citrix Desktop en tant que Service sur GreenLake by HPE pour les organisations confrontées à des exigences de souveraineté des données et réglementaires. Aucune part de marché combinée n'est fournie pour les principales entreprises, de sorte qu'un score de concentration ne peut pas être attribué à partir des données disponibles sans estimer leurs positions.
Leaders du Secteur des Services Gérés de Virtualisation de Serveurs
-
Accenture plc
-
Atos SE
-
Cisco Systems, Inc.
-
Fujitsu Limited
-
DXC Technology Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés de Virtualisation de Serveurs Entreprises couvertes dans ce rapport
- Accenture plc
- Atos SE
- Capgemini SE
- Cognizant Technology Solutions Corporation
- DXC Technology Company
- Fujitsu Limited
- Hewlett Packard Enterprise Company
- HCLTech
- IBM Corporation
- Kyndryl, Inc.
- Microsoft Corporation
- NTT DATA Corporation
- Nutanix, Inc.
- Oracle Corporation
- Rackspace Technology, Inc.
- Red Hat, Inc.
- Tata Consultancy Services Limited
- VMware by Broadcom
- Wipro Limited
- Amazon Web Services, Inc.
- Google LLC
Développements industriels récents dans Marché des Services Gérés de Virtualisation de Serveurs
- Octobre 2026 : IBM a annoncé l'intégration directe de Red Hat OpenShift Virtualization dans IBM Infrastructure, coïncidant avec la désignation de Red Hat comme Leader pour les Plateformes de Virtualisation de Serveurs par un grand cabinet d'analyse. L'annonce positionne IBM pour offrir un chemin de virtualisation gérée natif Kubernetes aux entreprises migrant depuis des architectures de machines virtuelles traditionnelles, renforçant ainsi sa part des contrats d'infrastructure hybride gérée.
- Juillet 2026 : Kyndryl et Microsoft ont annoncé l'extension de la Solution de Souveraineté Kyndryl combinée aux capacités de Cloud Souverain Microsoft, permettant aux entreprises de concevoir, construire et exploiter des architectures cloud conformes aux obligations de résidence des données RGPD, DORA et NIS2. L'offre couvre le cloud public Azure et le cloud privé Azure Local dans des modèles de déploiement connectés et déconnectés.
- Juin 2026 : Citrix et HPE ont annoncé des plans pour approfondir leur collaboration stratégique, avec un accent initial sur la livraison de Citrix Desktop en tant que Service sur GreenLake by HPE pour les organisations confrontées à des exigences de souveraineté des données et réglementaires, combinant le contrôle sur site avec un modèle d'exploitation basé sur la consommation cloud.
- Août 2025 : Nutanix a signé un contrat à long terme avec Finanz Informatik, le prestataire central de services informatiques du Groupe des Caisses d'Épargne allemandes servant 50 millions de clients. Finanz Informatik migrera ses machines virtuelles Windows et Linux vers Nutanix AHV sur 2 ans.
Périmètre du Rapport sur le Marché Mondial des Services Gérés de Virtualisation de Serveurs
Les Services Gérés de Virtualisation de Serveurs constituent une solution informatique externalisée dans laquelle un prestataire de services spécialisé déploie, configure, surveille et maintient une infrastructure de serveurs virtualisée, en utilisant des hyperviseurs pour partitionner le matériel physique en machines virtuelles isolées pour le compte d'une organisation cliente.
Le Rapport sur le Marché des Services Gérés de Virtualisation de Serveurs est Segmenté par (Opérations Virtuelles Gérées et Gestion du Cycle de Vie, Opérations de Sécurité, de Surveillance et de Conformité de l'Infrastructure Virtuelle, Services de Migration, de Refactorisation et de Consolidation, Reprise après Sinistre Virtuelle Gérée, Optimisation et Ingénierie de Plateforme, Services de Sauvegarde, de Reprise après Sinistre et de Continuité des Activités, et Autres Types de Services), Modèle de Déploiement (Sur Site, Cloud Privé, Cloud Hybride et Cloud Public), Taille de l'Organisation (Grandes Entreprises et Petites et Moyennes Entreprises), Secteur d'Activité des Utilisateurs Finaux (Informatique et Télécommunications, Banque, Services Financiers et Assurance [BFSI], Santé et Sciences de la Vie, Fabrication et Automobile, Gouvernement et Secteur Public, Commerce de Détail et Commerce Électronique, et Autres Secteurs d'Activité des Utilisateurs Finaux), et Géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Opérations Virtuelles Gérées et Gestion du Cycle de Vie |
| Opérations de Sécurité, de Surveillance et de Conformité de l'Infrastructure Virtuelle |
| Services de Migration, de Refactorisation et de Consolidation |
| Reprise après Sinistre Virtuelle Gérée, Optimisation et Ingénierie de Plateforme |
| Services de Sauvegarde, de Reprise après Sinistre et de Continuité des Activités |
| Autres Types de Services |
| Sur Site |
| Cloud Privé |
| Cloud Hybride |
| Cloud Public |
| Grandes Entreprises |
| Petites et Moyennes Entreprises |
| Informatique et Télécommunications |
| Banque, Services Financiers et Assurance (BFSI) |
| Santé et Sciences de la Vie |
| Fabrication et Automobile |
| Gouvernement et Secteur Public |
| Commerce de Détail et Commerce Électronique |
| Autres Secteurs d'Activité des Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par Type de Service | Opérations Virtuelles Gérées et Gestion du Cycle de Vie | |
| Opérations de Sécurité, de Surveillance et de Conformité de l'Infrastructure Virtuelle | ||
| Services de Migration, de Refactorisation et de Consolidation | ||
| Reprise après Sinistre Virtuelle Gérée, Optimisation et Ingénierie de Plateforme | ||
| Services de Sauvegarde, de Reprise après Sinistre et de Continuité des Activités | ||
| Autres Types de Services | ||
| Par Modèle de Déploiement | Sur Site | |
| Cloud Privé | ||
| Cloud Hybride | ||
| Cloud Public | ||
| Par Taille d'Organisation | Grandes Entreprises | |
| Petites et Moyennes Entreprises | ||
| Par Secteur d'Activité des Utilisateurs Finaux | Informatique et Télécommunications | |
| Banque, Services Financiers et Assurance (BFSI) | ||
| Santé et Sciences de la Vie | ||
| Fabrication et Automobile | ||
| Gouvernement et Secteur Public | ||
| Commerce de Détail et Commerce Électronique | ||
| Autres Secteurs d'Activité des Utilisateurs Finaux | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du Marché des Services Gérés de Virtualisation de Serveurs ?
Le Marché des Services Gérés de Virtualisation de Serveurs devrait augmenter de 14,82 milliards USD en 2026 et 16,34 milliards USD en 2027 à 23,38 milliards USD d'ici 2032, à un CAGR de 7,43%.
Quel type de service est en tête des services gérés de virtualisation de serveurs ?
Les Opérations Virtuelles Gérées et la Gestion du Cycle de Vie sont en tête avec 34,23% de part des revenus en 2026, couvrant le provisionnement, la gestion des correctifs, la gestion de la capacité et les activités du cycle de vie.
Pourquoi les entreprises adoptent-elles des services de virtualisation gérée hybride ?
Le Cloud Hybride soutient le contrôle des charges de travail critiques tout en permettant l'utilisation du cloud public pour l'IA, les applications conteneurisées et les charges de travail sensibles aux coûts. Il détenait 39,63% de part en 2026.
Quel groupe de clients se développe le plus rapidement dans la virtualisation de serveurs gérée ?
Les PME devraient se développer à un CAGR de 8,91% jusqu'en 2032, les offres gérées standardisées réduisant le coût d'accès au support opérationnel, de sauvegarde et de sécurité.
Quel secteur d'utilisateurs finaux présente l'expansion projetée la plus rapide ?
La Santé et les Sciences de la Vie devraient se développer à un CAGR de 9,17% jusqu'en 2032, soutenues par les charges de travail de télésanté, le stockage d'imagerie médicale et les besoins de protection des données.
Quelle région présente le CAGR projeté le plus élevé ?
L'Asie-Pacifique devrait se développer à un CAGR de 9,34% jusqu'en 2032, soutenue par le développement et la modernisation de l'infrastructure en Inde, au Japon, en Corée du Sud, en Australie et en Asie du Sud-Est.