
Taille et part du marché des services de serveurs gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 24.98 Milliards de dollars |
| Taille du Marché (2032) | 34.69 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.79 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de serveurs gérés par Mordor Intelligence
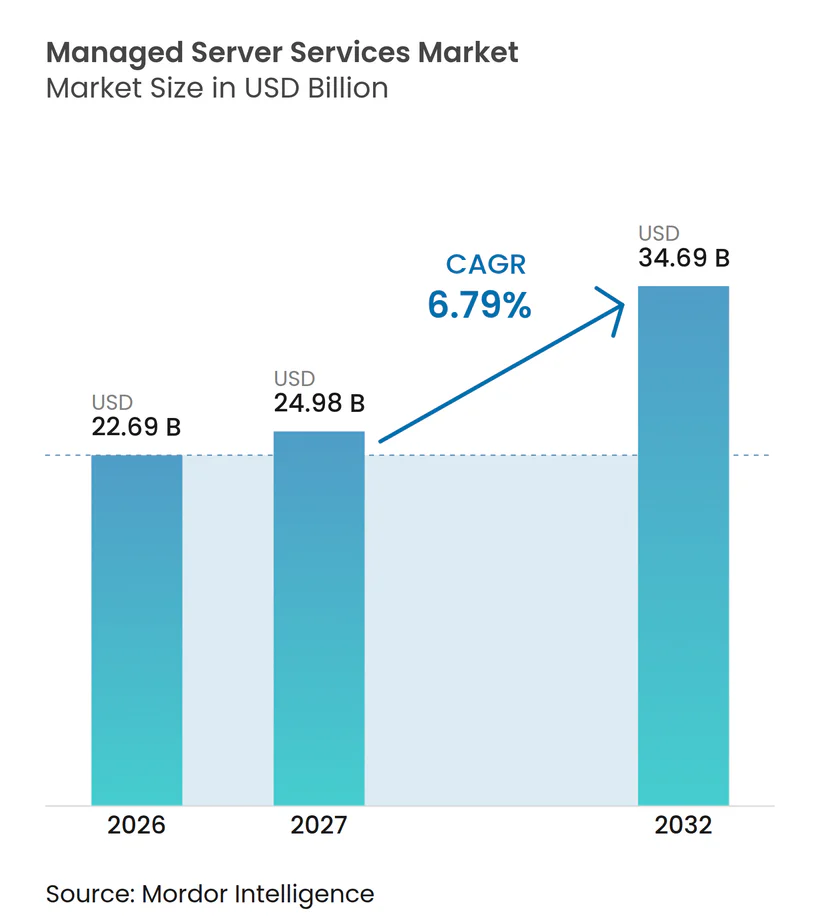
La taille du marché des services de serveurs gérés devrait s'étendre de 22,69 milliards USD en 2026 et 24,23 milliards USD en 2027 à 34,69 milliards USD d'ici 2032, enregistrant un CAGR de 6,79 % entre 2027 et 2032. La demande évolue de l'externalisation d'infrastructure de routine vers des services qui soutiennent les opérations hybrides, les parcs de serveurs prêts pour l'IA, une gouvernance renforcée et une disponibilité continue pour les applications qui ne peuvent tolérer aucune interruption. Les entreprises ont besoin de prestataires capables de gérer des configurations de serveurs complexes dans des environnements cloud et sur site sous des niveaux de service cohérents, tout en offrant aux équipes internes une vision claire des performances, des incidents, des responsabilités opérationnelles et de l'effet des changements sur les charges de travail connectées, les processus de support, les engagements de service, les dépendances d'infrastructure, les configurations de sécurité, les risques opérationnels et les besoins de responsabilisation des clients. Les attentes en matière de conformité favorisent également les prestataires dotés de contrôles de sécurité matures, de processus opérationnels clairement documentés, de procédures d'escalade fiables et de la capacité à travailler dans le cadre d'exigences sectorielles spécifiques. Le marché des services de serveurs gérés est de plus en plus façonné par les capacités d'automatisation, les contrôles certifiés, le soutien pratique aux exigences locales en matière de données, la planification rigoureuse des capacités et la capacité à gérer une infrastructure spécialisée sans affaiblir la responsabilisation dans les environnements réglementés ni perdre la visibilité sur l'ensemble du parc d'infrastructure d'un client.
Points clés du rapport
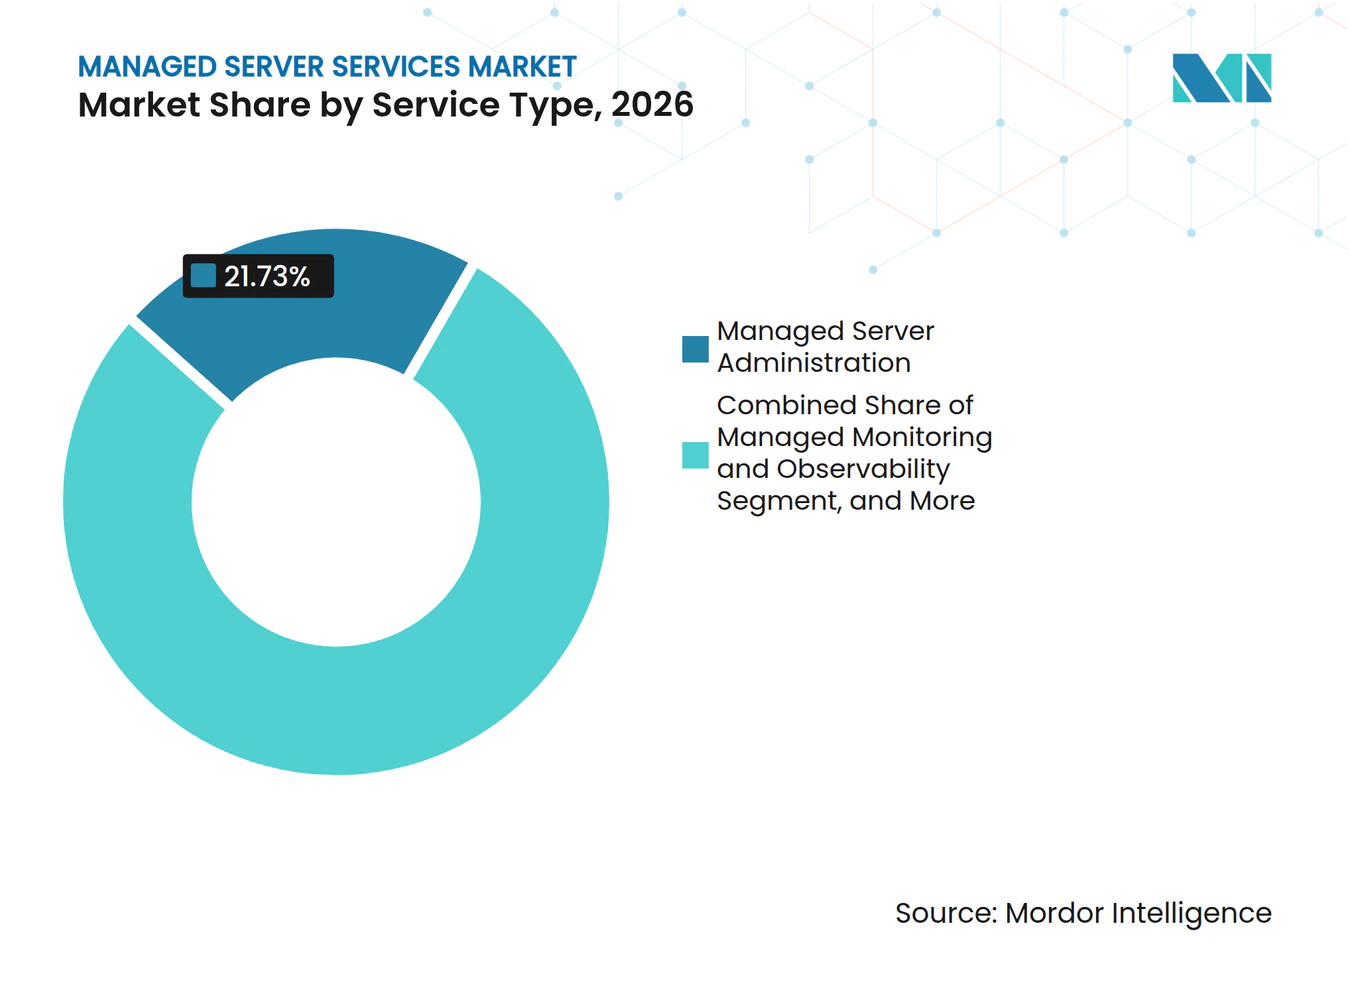
- Par type de service, l'administration de serveurs gérés détenait 21,73 % du marché des services de serveurs gérés en 2026, tandis que l'automatisation de réseau gérée et les opérations AIOps devraient se développer à un CAGR de 8,29 % jusqu'en 2032.
- Par modèle de déploiement, les services basés sur le cloud détenaient une part de 68,58 % en 2026 et devraient se développer à un CAGR de 9,34 % jusqu'en 2032.
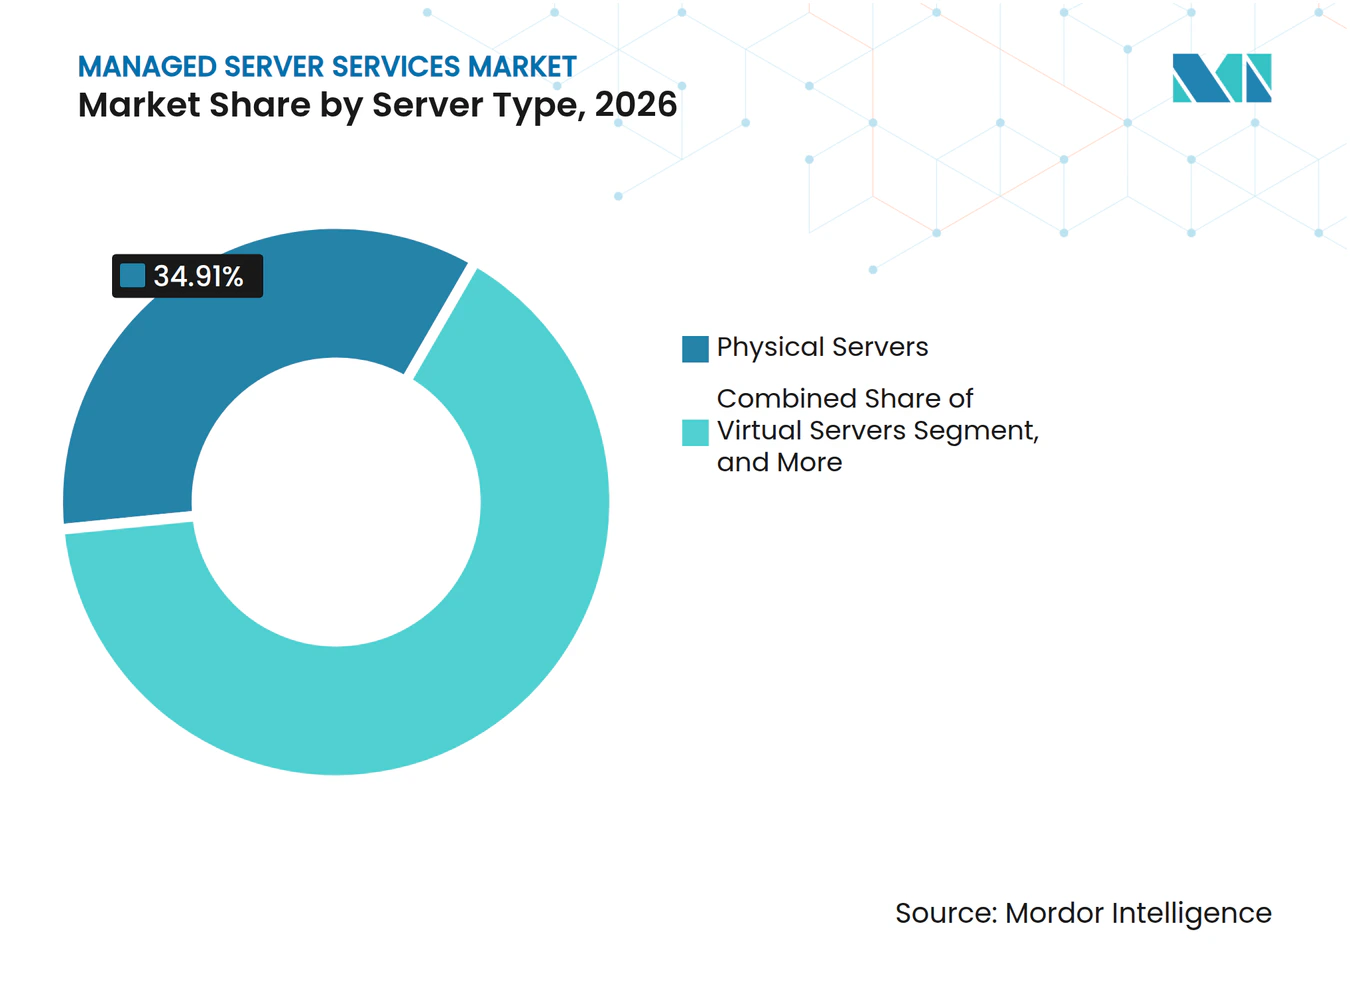
- Par type de serveur, les serveurs physiques représentaient une part de 34,91 % en 2026, tandis que les serveurs GPU et IA devraient se développer à un CAGR de 7,38 % jusqu'en 2032.
- Par environnement d'exploitation, Linux détenait une part de 36,22 % en 2026, tandis que les environnements de conteneurs et Kubernetes devraient se développer à un CAGR de 9,59 % jusqu'en 2032.
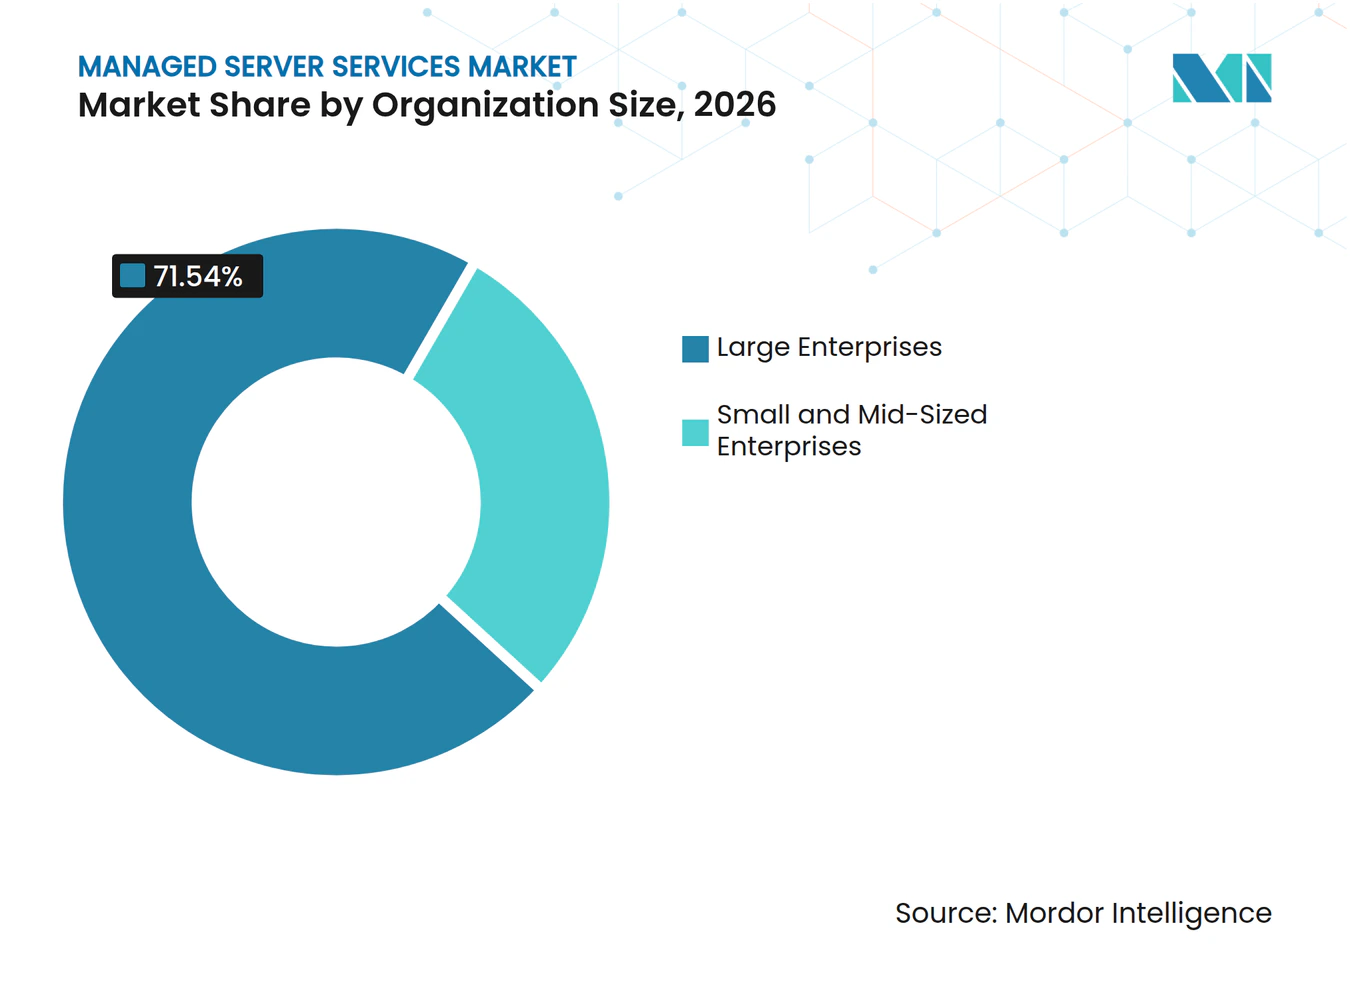
- Par taille d'organisation, les grandes entreprises détenaient 71,54 % de la part du marché des services de serveurs gérés en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 8,64 % jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, le BFSI détenait une part de 71,54 % en 2026, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 9,27 % jusqu'en 2032.
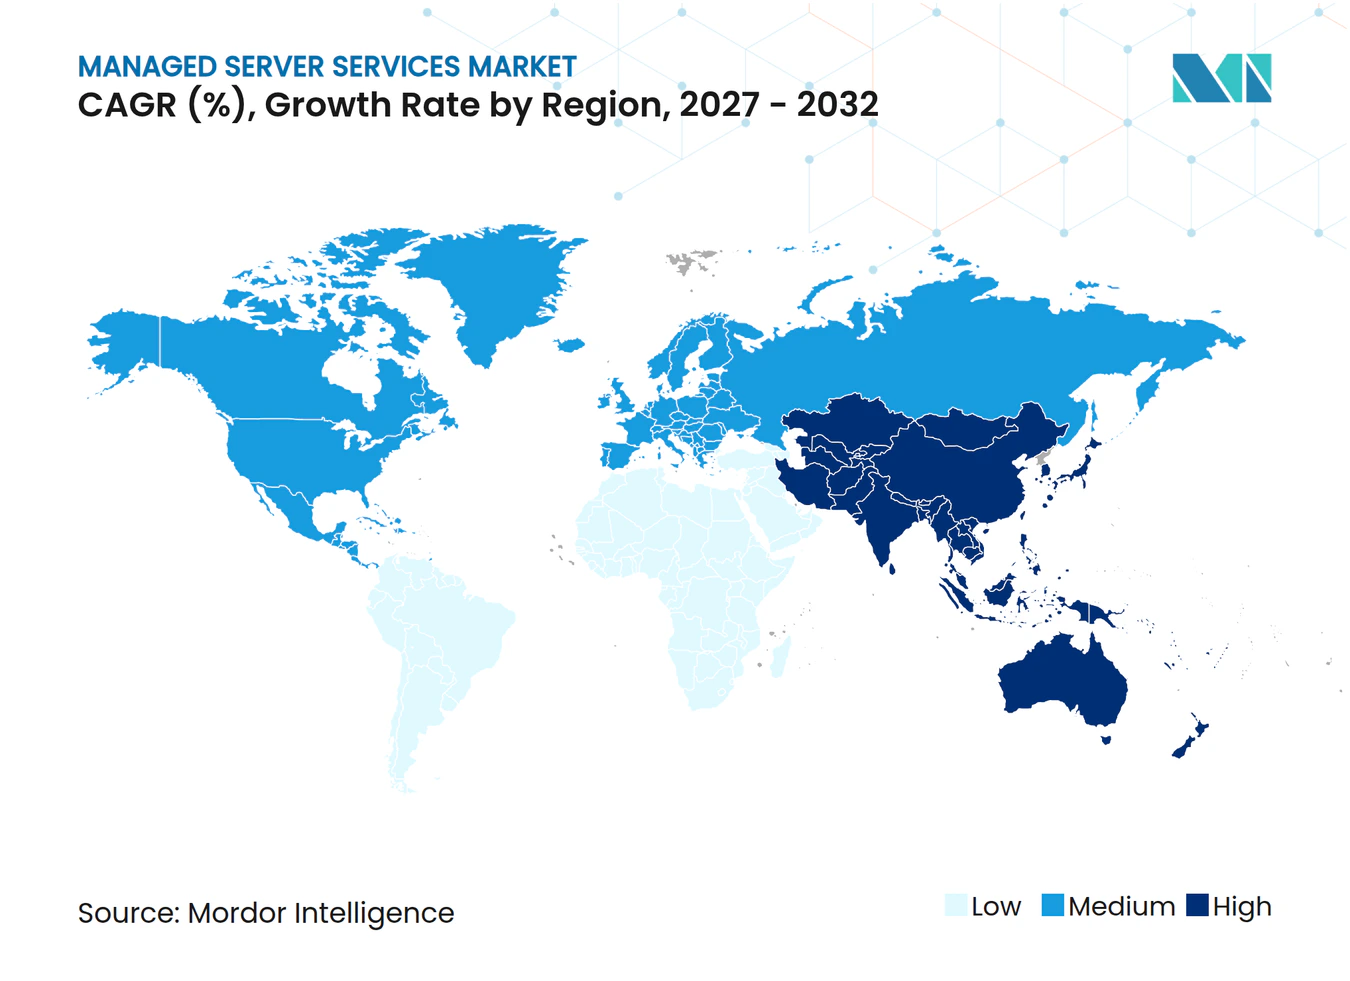
- Par géographie, l'Amérique du Nord détenait 38,64 % de la part du marché des services de serveurs gérés en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 8,91 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Complexité des environnements hybrides et multi-cloud | +1.8% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Exigences croissantes en matière de cybersécurité et de conformité | +1.5% | Mondial, particulièrement en Amérique du Nord, en Europe et dans les marchés clés d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Croissance de l'IA, du Big Data et des charges de travail haute performance | +1.4% | Mondial, avec l'adoption la plus rapide en Asie-Pacifique et des retombées au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Demande de coûts d'infrastructure prévisibles et d'expertise spécialisée | +0.9% | Mondial, avec une concentration initiale en Amérique du Nord et en Amérique du Sud | Court terme (≤ 2 ans) |
| Optimisation de l'alimentation et du refroidissement des serveurs IA haute densité | +0.7% | Marchés clés d'Amérique du Nord et d'Asie-Pacifique, avec des gains précoces au Moyen-Orient | Moyen terme (2 à 4 ans) |
| Infrastructure souveraine et opérations gérées localisées | +0.7% | Mondial, avec une concentration initiale en Amérique du Nord et en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Complexité des environnements hybrides et multi-cloud
L'architecture multi-cloud est désormais une réalité opérationnelle pour de nombreuses entreprises, et elle accroît le besoin d'une supervision coordonnée des serveurs. Chaque environnement peut utiliser des configurations, des règles réseau, des contrôles d'accès et des outils de surveillance différents. Cela rend la gestion interne plus difficile lorsque les charges de travail s'exécutent sur des plateformes cloud publiques et des systèmes sur site. Le marché des services de serveurs gérés bénéficie lorsque les prestataires offrent une vue unifiée de ces environnements et gèrent l'administration courante sous un modèle opérationnel unique. Les charges de travail d'IA générative ajoutent de nouvelles couches aux parcs d'infrastructure, ce qui alourdit le travail de gestion des équipes d'entreprise.
Exigences croissantes en matière de cybersécurité et de conformité
Les exigences en matière de sécurité et de conformité modifient à la fois la portée et la valeur des contrats de serveurs gérés. Le Département des services financiers de New York a publié en octobre 2025 des orientations sur la manière dont les institutions financières concernées devraient gérer les risques posés par les prestataires de services tiers, notamment les contrôles relatifs à l'authentification, au chiffrement et à la gouvernance des données.[1] Les prestataires au service de clients réglementés doivent donc maintenir des contrôles opérationnels clairs, conserver les preuves pertinentes et démontrer que ces contrôles fonctionnent dans la durée. Ces attentes rendent les prestataires de services matures plus attractifs pour les institutions financières et les autres organisations traitant des données sensibles. Le marché des services de serveurs gérés bénéficie également du soutien des clients qui ont besoin de spécialistes externes pour gérer les opérations de sécurité continues sans augmenter les effectifs internes.
Croissance de l'IA, du Big Data et des charges de travail haute performance
Les charges de travail d'entraînement et d'inférence IA imposent des exigences différentes aux opérations de serveurs par rapport aux applications d'entreprise conventionnelles. Les systèmes à base de GPU nécessitent une attention particulière à la consommation d'énergie, aux conditions thermiques, à l'utilisation, à l'allocation des capacités et à la disponibilité. Ces conditions créent une demande pour des équipes de service capables de gérer conjointement les performances matérielles et logicielles sans interrompre les charges de travail critiques. Le marché des services de serveurs gérés évolue donc au-delà de la correction de vulnérabilités et de la réponse aux incidents vers un soutien opérationnel continu pour une infrastructure spécialisée. Ce travail peut inclure la surveillance de l'environnement serveur sous-jacent tout en soutenant les besoins de disponibilité des applications IA et les besoins de gouvernance des utilisateurs d'entreprise.
Demande de coûts d'infrastructure prévisibles et d'expertise spécialisée
Les organisations continuent de rechercher un modèle de coûts plus prévisible pour l'exploitation de leurs parcs de serveurs. Les contrats gérés peuvent transférer une partie de la charge d'infrastructure des équipes internes vers un prestataire externe avec des responsabilités de service définies, des routines de reporting et une couverture de support. Cette approche est particulièrement pertinente lorsque les entreprises ont simultanément besoin de compétences en architecture cloud, en administration de serveurs, en sécurité et en opérations. Les petites et moyennes entreprises peuvent utiliser des offres de services standardisées pour accéder à ces capacités sans maintenir une grande équipe interne. Le marché des services de serveurs gérés atteint une base de clients plus large grâce à ce modèle, s'étendant au-delà des utilisateurs établis dans les grandes entreprises et le BFSI.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Dépendance fournisseur et complexité de la migration | -0.8% | Mondial, plus aigu en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Pénurie d'architectes cloud et d'infrastructure qualifiés | -0.6% | Mondial, avec des déficits aigus précoces en Asie-Pacifique et en Europe | Court terme (≤ 2 ans) |
| Contraintes d'alimentation des centres de données et de capacité du réseau électrique | -0.4% | Marchés clés d'Amérique du Nord et d'Europe, avec des retombées en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Pression sur les marges due aux services gérés intégrés des hyperscalers | -0.3% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dépendance fournisseur et complexité de la migration
Les contrats à long terme peuvent intégrer des agents de surveillance propriétaires, des outils d'automatisation et des processus de service qui rendent difficile le changement de prestataire. Le déplacement d'un environnement serveur peut également obliger les clients à tester les configurations, migrer les données, valider les contrôles et maintenir la disponibilité du service pendant la transition. Ce travail est plus exigeant dans les secteurs réglementés où un nouveau prestataire peut avoir besoin de démontrer sa conformité aux normes de sécurité établies. Les parcs hybrides ajoutent une complexité supplémentaire car la transition peut s'étendre à l'infrastructure sur site et à plusieurs régions cloud. Ces conditions tendent à favoriser les prestataires en place sur le marché des services de serveurs gérés et peuvent ralentir le transfert de comptes entre prestataires.
Pénurie d'architectes cloud et d'infrastructure qualifiés
La même pénurie de compétences cloud et d'infrastructure qui encourage l'externalisation peut limiter la capacité des prestataires à développer leurs équipes de livraison. Les prestataires ont besoin de personnel expérimenté pour construire des plateformes d'automatisation, gérer des environnements clients complexes, interpréter les données opérationnelles et répondre aux problèmes opérationnels. Cette contrainte est importante dans les environnements basés sur les conteneurs et prêts pour l'IA, qui nécessitent des compétences d'ingénierie spécialisées et des pratiques opérationnelles rigoureuses. L'Asie-Pacifique fait face à une pression particulière alors que les programmes de transformation numérique progressent plus vite que l'offre locale d'architectes d'infrastructure certifiés. Les prestataires sur le marché des services de serveurs gérés répondent en augmentant l'automatisation, bien que le développement et la maintenance des outils d'automatisation nécessitent toujours des équipes qualifiées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
l'administration soutient les revenus tandis que l'AIOps développe le niveau premiumL'administration de serveurs gérés détenait 21,73 % de la part du marché des services de serveurs gérés en 2026. Le service comprend le provisionnement, la correction du système d'exploitation, la gestion de la configuration, la réponse aux incidents de premier niveau, la gestion des accès et les vérifications de performance de routine sur les parcs physiques, virtuels et basés sur le cloud. Il reste central car ces tâches récurrentes sont requises dans la plupart des environnements d'infrastructure d'entreprise, y compris les systèmes qui soutiennent les applications métier internes et les services orientés clients. La catégorie fournit une base stable de travail pour les prestataires de services qui gèrent des comptes clients établis et ont besoin de responsabilités opérationnelles claires. Les prestataires utilisent également les contrats d'administration comme base pour vendre des services de sécurité, de sauvegarde, de cloud, de stockage, de surveillance et de reprise après sinistre.
L'automatisation de réseau gérée et les opérations AIOps devraient se développer à un CAGR de 8,29 % jusqu'en 2032. Les clients recherchent une identification plus précoce des pannes, une meilleure corrélation des événements et une remédiation plus automatisée, plutôt que de s'appuyer uniquement sur la résolution manuelle des tickets. Kyndryl a lancé la Gestion de service agentique en avril 2026, combinant des évaluations, un modèle de maturité et un cadre de gouvernance IA aligné sur l'ISO 42001 pour les opérations de service.[2] La société a déclaré que le service s'appuie sur près de 200 millions d'automatisations mensuelles et plus de 8 000 playbooks certifiés. Les services gérés de sécurité, de sauvegarde, de reprise après sinistre, de stockage, de base de données, de cloud et de centre de données étendent le rôle du prestataire au-delà de l'administration courante des serveurs et augmentent la portée des relations clients à long terme.



Par modèle de déploiement :
la livraison basée sur le cloud est en tête tandis que les opérations hybrides restent importantesLes services basés sur le cloud détenaient 68,58 % des revenus en 2026, ce qui en fait le plus grand modèle de déploiement dans le secteur des services de serveurs gérés. Cette position reflète l'utilisation généralisée de l'infrastructure cloud pour les applications d'entreprise et le besoin d'un soutien opérationnel continu une fois les charges de travail en production. Les déploiements cloud permettent aux prestataires de fournir une surveillance standardisée, une administration, un soutien à la sécurité et une gestion des incidents dans des environnements clients distribués. De nombreuses entreprises conservent encore des systèmes sur site pour les charges de travail qui ne peuvent pas être migrées en raison de la latence, de la souveraineté, des dépendances applicatives ou des exigences opérationnelles internes. Cela laisse les prestataires gérer un mélange de ressources serveur cloud et hébergées localement, souvent dans le cadre d'un seul accord de service.
La livraison basée sur le cloud devrait également se développer à un CAGR de 9,34 % jusqu'en 2032. IBM a annoncé Red Hat OpenShift Virtualization Service sur IBM Cloud en tant qu'offre gérée en mai 2026 pour soutenir l'exploitation et la migration des charges de travail de machines virtuelles sur une infrastructure basée sur Kubernetes. L'offre s'adresse aux organisations qui ont besoin de moderniser leurs charges de travail tout en préservant les contrôles opérationnels hybrides et la continuité de service. Les services gérés sur site restent pertinents dans les secteurs gouvernementaux, manufacturiers et autres qui nécessitent des opérations gouvernées localement. Les déploiements hybrides offrent un rôle aux prestataires capables de maintenir une observabilité, une responsabilisation et des niveaux de service cohérents dans les environnements cloud et sur site.
Par type de serveur :
les serveurs physiques sont en tête tandis que les systèmes GPU et IA se développentLes serveurs physiques représentaient 34,91 % des revenus en 2026. Les institutions financières, les agences gouvernementales et les installations de fabrication maintiennent des bases installées substantielles de matériel physique pour les applications critiques et les charges de travail contrôlées localement. Ces environnements nécessitent une correction prévisible, une gestion du micrologiciel, une maintenance matérielle, une planification des capacités et une gestion des incidents. Le travail est bien établi mais peut faire face à une pression sur les prix lorsque les fournisseurs intègrent un support de base aux plateformes d'infrastructure. Les serveurs virtuels et dédiés servent les organisations qui ont besoin de performances ou d'isolation sans posséder de matériel dédié, tout en conservant des options de provisionnement flexibles.
Les serveurs GPU et IA devraient se développer à un CAGR de 7,38 % jusqu'en 2032. Ces systèmes soutiennent les charges de travail d'inférence et d'entraînement IA qui nécessitent une alimentation, un refroidissement, une planification des capacités et une surveillance des performances spécialisés. IBM a présenté Power11 en juillet 2025, décrivant une nouvelle génération de serveurs IBM Power conçus pour un déploiement hybride dans des environnements sur site et IBM Cloud.[3] Le lancement reflète le cycle de renouvellement de l'infrastructure soutenant les contrats gérés dans les secteurs avec des charges de travail critiques et des exigences strictes de continuité. Les serveurs bare metal et de calcul haute performance restent importants là où les applications nécessitent des niveaux de performance qui ne conviennent pas aux environnements virtualisés.

Par environnement d'exploitation :
Linux est en tête tandis que les conteneurs et Kubernetes progressentLinux détenait 36,22 % du marché des services de serveurs gérés en 2026. Linux reste largement utilisé sur les plateformes cloud et les parcs de serveurs orientés IA, ce qui soutient son rôle dans les opérations externalisées pour les charges de travail modernes. Les prestataires doivent gérer la maintenance du système d'exploitation, les configurations de sécurité, les performances des charges de travail, les dépendances applicatives et les mises à jour de routine dans ces environnements. Les services Windows restent également importants pour les entreprises disposant d'applications basées sur Microsoft, de services d'annuaire et de systèmes de planification des ressources d'entreprise hérités. Les environnements Unix et propriétaires continuent de servir certains parcs financiers et mainframe où les applications plus anciennes sont difficiles à remplacer sans risque opérationnel.
Les environnements de conteneurs et Kubernetes devraient se développer à un CAGR de 9,59 % jusqu'en 2032. Le passage du déploiement centré sur les machines virtuelles à l'orchestration cloud-native accroît le besoin de prestataires capables de gérer les clusters, les politiques, les mises à niveau, la disponibilité des charges de travail et les processus de publication des applications. Kubernetes géré peut réduire la charge opérationnelle pour les entreprises sans équipes de plateforme spécialisées ni couverture interne continue. Le secteur des services de serveurs gérés bénéficie lorsque ces clients recherchent un soutien opérationnel externe pour les plateformes de conteneurs et l'infrastructure associée. Les environnements de serveurs virtualisés restent également une partie importante de l'infrastructure de cloud privé, en particulier pour les organisations réglementées exploitant de grandes applications d'entreprise.
Par taille d'organisation :
les grandes entreprises fournissent le volume tandis que les PME ajoutent une nouvelle demandeLes grandes entreprises détenaient 71,54 % des revenus en 2026. Leurs parcs de serveurs sont généralement plus grands, plus géographiquement distribués et soumis à des attentes de conformité plus complexes que ceux des organisations plus petites. Les contrats pluriannuels, les exigences d'intégration étendues et les processus de service établis peuvent rendre ces relations clients durables. Les renouvellements de contrats restent donc importants pour les prestataires établis au service de grands comptes d'entreprise. Le segment des grandes entreprises crée également des opportunités d'élargir la portée gérée à la sécurité, au cloud, au centre de données, à la sauvegarde et aux opérations adjacentes aux applications.
Les petites et moyennes entreprises devraient se développer à un CAGR de 8,64 % jusqu'en 2032. Les contrats standardisés basés sur la consommation abaissent la barrière d'entrée pour les organisations qui ne peuvent pas justifier d'importantes équipes d'infrastructure internes ou d'une intégration de service longue. Ces clients peuvent obtenir une administration, une surveillance, une sauvegarde, un soutien à la sécurité et une couverture de réponse définie via des services packagés. Cela crée des opportunités de volume pour les prestataires capables d'offrir des services reproductibles à un coût de livraison efficace. Le segment modifie également l'économie du marché des services de serveurs gérés à mesure que les prestataires adaptent les contrats et les modèles de support à une base plus large de petits acheteurs.
Par secteur d'activité des utilisateurs finaux :
le BFSI est en tête des dépenses tandis que la santé et les sciences de la vie progressentLe BFSI détenait 71,54 % des dépenses en 2026. Le secteur exige une haute disponibilité pour le traitement des transactions, une capacité de reprise après sinistre et des contrôles étendus sur les informations sensibles. Les institutions financières font appel à des prestataires gérés pour soutenir les opérations de serveurs qui doivent répondre à des exigences rigoureuses en matière de sécurité, de résilience et de gouvernance. Les orientations du Département des services financiers de New York, publiées en octobre 2025, renforcent l'importance de la gestion du risque lié aux prestataires de services tiers dans cet environnement. L'informatique et les télécommunications constituent un autre groupe important d'utilisateurs finaux car ils exploitent à la fois des plateformes de services commerciaux et des parcs d'infrastructure internes.
Le secteur de la santé et des sciences de la vie devrait se développer à un CAGR de 9,27 % jusqu'en 2032. Les charges de travail de diagnostic, de recherche et de découverte de médicaments assistées par IA peuvent accroître le besoin d'opérations de serveurs capables de gérer des GPU et de traitement fiable des données. Les prestataires peuvent soutenir ces charges de travail lorsque les équipes internes manquent de capacité suffisante pour gérer des systèmes spécialisés de manière continue. La demande gouvernementale est liée aux opérations gouvernées localement et aux exigences d'infrastructure souveraine. La fabrication industrielle, le commerce de détail et le commerce électronique nécessitent également des opérations de serveurs fiables pour soutenir les processus de production, les transactions, les chaînes d'approvisionnement et les services orientés clients.
Analyse géographique
Marché des services de serveurs gérés en Amérique du Nord
L'Amérique du Nord détenait 38,64 % de la part du marché des services de serveurs gérés en 2026. La région combine une culture d'externalisation mature avec une forte concentration de grandes entreprises et de charges de travail réglementées dans les services financiers, la santé et la défense. Ces utilisateurs nécessitent une gestion de serveurs vérifiable, des opérations stables et des contrôles de service solides pour les charges de travail sensibles. Le Département des services financiers de New York a publié ses orientations sur le risque lié aux prestataires de services tiers en octobre 2025, ce qui rend la gouvernance des prestataires de technologie externes particulièrement importante pour les institutions financières concernées. Le Canada est également pertinent pour les services qui maintiennent les charges de travail sensibles dans le pays, et Kyndryl a rendu Cloud Uplift disponible dans les régions de centres de données Microsoft canadiens en mars 2026 pour aider les entreprises à déplacer les charges de travail IBM Power vers Azure tout en maintenant la résidence des données dans le pays.
Marché des services de serveurs gérés en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 8,91 % jusqu'en 2032, le taux régional le plus rapide sur le marché des services de serveurs gérés. La demande est soutenue par l'adoption du cloud, la modernisation de l'infrastructure et les exigences locales en matière de traitement des données dans un groupe varié de marchés nationaux. Le Japon reste important pour la modernisation des mainframes et les opérations hybrides, et Kyndryl Japan a lancé un service de mainframe géré zCloud sur l'infrastructure IBM Z en février 2025 pour les organisations modernisant leurs charges de travail critiques. En Inde, Bharti Airtel et IBM ont annoncé un partenariat en octobre 2025 pour déployer des serveurs IBM Power11 en tant que service sur Airtel Cloud pour les secteurs réglementés, notamment la banque, la santé et le gouvernement. La Chine, la Corée du Sud et l'Australie sont des marchés établis où les règles de localisation, les politiques nationales en matière de données et les préférences d'infrastructure domestiques influencent la sélection des prestataires.
Marché des services de serveurs gérés en EMEA et en Amérique du Sud
L'Europe reste une région à forte intensité de conformité car les clients doivent répondre aux exigences de protection des données, de cybersécurité et de souveraineté. L'Allemagne dispose d'une solide base d'utilisateurs industriels et manufacturiers, tandis que le Royaume-Uni est axé sur les contrôles opérationnels liés à la cybersécurité et la gestion des prestataires externes. La France, l'Italie et l'Espagne sont importantes pour les opérations gérées de cloud souverain, tandis que l'Amérique du Sud se développe à mesure que les organisations modernisent les anciens systèmes et augmentent leur utilisation des services cloud gérés. Les marchés du Moyen-Orient, notamment l'Arabie saoudite et les Émirats arabes unis, attirent des investissements d'infrastructure liés aux programmes d'IA souveraine, tandis que la demande africaine est principalement liée au BFSI et aux télécommunications, avec l'Afrique du Sud et le Nigeria parmi les marchés les plus actifs.
Paysage concurrentiel
Concentration du Marché
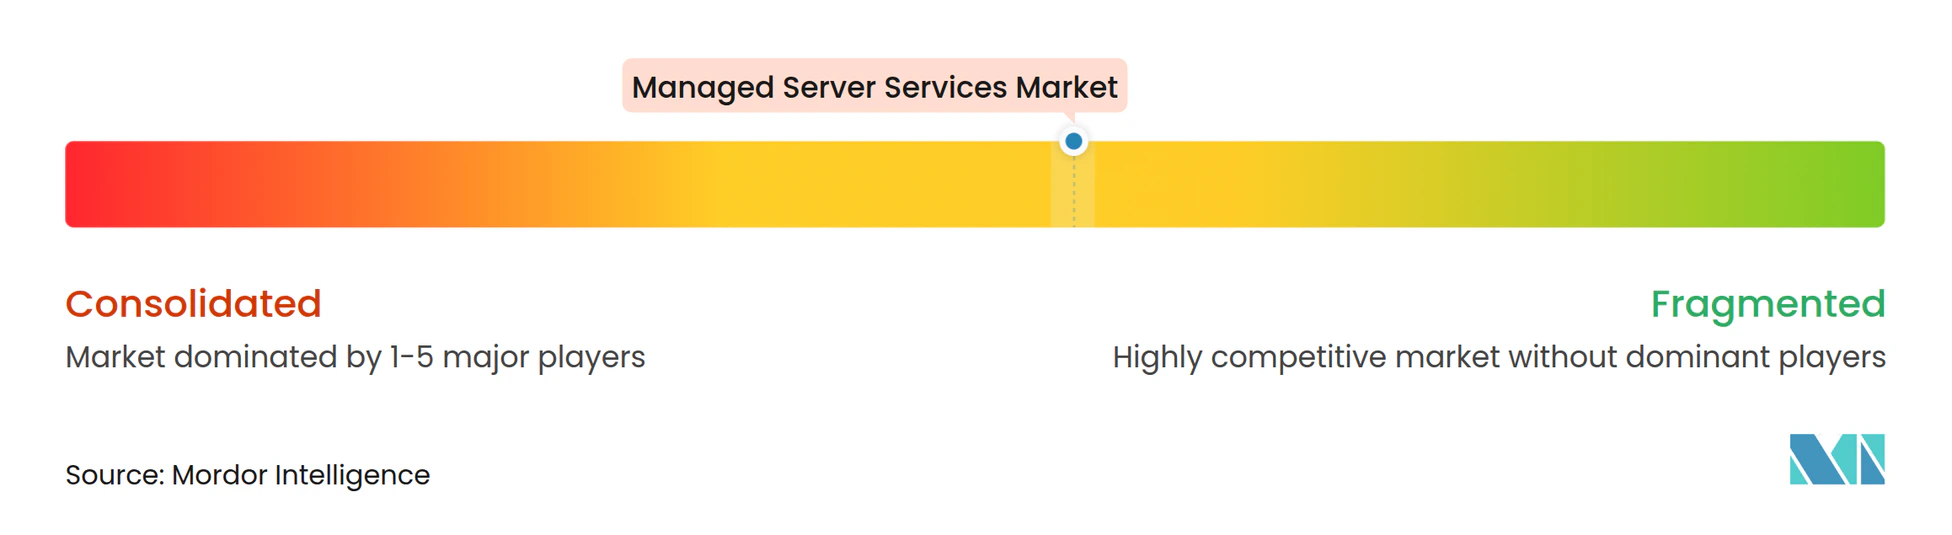
Le marché des services de serveurs gérés est modérément fragmenté entre les prestataires mondiaux de services informatiques et les organisations de services alignées sur les hyperscalers. IBM, Kyndryl, Accenture, DXC Technology, Tata Consultancy Services, Capgemini, HCL Technologies et Wipro se disputent les grands comptes d'entreprise. AWS, Microsoft et Google influencent également l'environnement concurrentiel via des services cloud natifs et des écosystèmes de partenaires. Les prestataires se différencient par l'automatisation, les certifications de conformité et leur capacité à gérer les charges de travail dans des juridictions soumises à des exigences de résidence des données. Les prestataires de niveau intermédiaire, notamment Rackspace Technology, OVH Groupe et des spécialistes régionaux, se font souvent concurrence par le prix, la capacité de livraison locale et des accords de niveau de service standardisés.
Kyndryl a lancé la Gestion de service agentique en avril 2026 avec un cadre de gouvernance IA aligné sur l'ISO 42001 et une large base d'automatisation existante. Cette initiative illustre l'accent mis sur l'automatisation opérationnelle et l'utilisation gouvernée de l'IA dans les services gérés. Accenture et Dell Technologies ont formé le Groupe commercial Accenture Dell en octobre 2026 pour soutenir l'IA privée et la modernisation de l'infrastructure, y compris des services gérés sur l'ensemble du cycle de vie pour les secteurs réglementés. Ce partenariat répond à la demande d'infrastructure IA sur site où les clients exigent des opérations souveraines en matière de données. IBM a également élargi son portefeuille hybride géré en mai 2026 avec Red Hat AI Inference et Red Hat OpenShift Virtualization Service sur IBM Cloud.
DXC Technology a présenté DXC Complete avec SAP et Microsoft en mai 2025 pour livrer des charges de travail SAP gérées sur Microsoft Azure dans le cadre d'un contrat unique. Cette stratégie montre comment les prestataires utilisent les relations avec les écosystèmes pour fidéliser les grands comptes et réduire la charge de coordination multi-fournisseurs pour les clients. Rackspace Technology a lancé une plateforme de gestion cloud en août 2025 avec une observabilité activée par l'IA, une optimisation des applications et un modèle basé sur la consommation pour les environnements hybrides. Des opportunités subsistent dans les opérations de serveurs GPU gérés, les environnements de conteneurs pour les clients du marché intermédiaire et les opérations de cloud souverain pour les utilisateurs du secteur public, favorisant les prestataires qui combinent des opérations d'infrastructure spécialisées avec une gouvernance cohérente.
Leaders du secteur des services de serveurs gérés
-
International Business Machines Corporation
-
Accenture plc
-
Microsoft Corporation
-
Fujitsu Limited
-
Cisco Systems, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de serveurs gérés Entreprises couvertes dans ce rapport
- International Business Machines Corporation
- Accenture plc
- Microsoft Corporation
- Fujitsu Limited
- Cisco Systems, Inc.
- Amazon Web Services, Inc.
- Google LLC
- Kyndryl Holdings, Inc.
- Tata Consultancy Services Limited
- Capgemini SE
- DXC Technology Company
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- NTT DATA Group Corporation
- Verizon Communications Inc.
- Orange S.A.
- Atos SE
- Rackspace Technology, Inc.
- DigitalOcean Holdings, Inc.
- OVH Groupe S.A.
- Equinix, Inc.
- Alibaba Group Holding Limited
- Oracle Corporation
- HCL Technologies Limited
- Wipro Limited
Développements industriels récents dans Marché des services de serveurs gérés
- Octobre 2026 : Accenture et Dell Technologies ont annoncé la formation du Groupe commercial Accenture Dell, élargissant une collaboration de 20 ans pour aider les entreprises à développer l'IA privée et à moderniser l'infrastructure. Le groupe fournit des usines IA construites sur le portefeuille complet de Dell avec des services gérés sur l'ensemble du cycle de vie, ciblant les secteurs réglementés nécessitant une infrastructure IA sur site souveraine en matière de données. Accenture forme plus de 3 000 praticiens sur le portefeuille Dell pour soutenir l'initiative.
- Mai 2026 : IBM a lancé Red Hat AI Inference et Red Hat OpenShift Virtualization Service sur IBM Cloud en tant qu'offres gérées. Red Hat AI Inference standardise l'orchestration des modèles IA dans les environnements hybrides avec des contrôles de gouvernance intégrés. Red Hat OpenShift Virtualization Service fournit une voie gérée pour migrer et exploiter les charges de travail de machines virtuelles à grande échelle sur une infrastructure basée sur Kubernetes, répondant directement à la transition VM vers conteneur qui remodèle les environnements opérationnels gérés.
- Avril 2026 : Kyndryl a lancé la Gestion de service agentique, combinant un modèle de maturité, des évaluations structurées et un cadre de gouvernance IA aligné sur l'ISO 42001 pour aider les entreprises à passer des opérations de service traditionnelles à des flux de travail autonomes et intelligents à grande échelle. Le service s'appuie sur la base d'automatisation existante de Kyndryl de près de 200 millions d'automatisations mensuelles et plus de 8 000 playbooks certifiés.
- Mars 2026 : Kyndryl a rendu Cloud Uplift disponible dans les régions de centres de données Microsoft canadiens, permettant aux entreprises canadiennes de migrer les charges de travail IBM Power critiques vers Microsoft Azure sans refactorisation des applications tout en maintenant la résidence des données dans le pays. Le Canada est devenu la 5e région géographique et la 14e région Azure où la solution est disponible.
Périmètre du rapport mondial sur le marché des services de serveurs gérés
Le marché des services de serveurs gérés implique des prestataires tiers qui exploitent et soutiennent des serveurs physiques, virtuels ou basés sur le cloud pour le compte d'une organisation. Les services typiques comprennent le provisionnement, la gestion du système d'exploitation, la correction, la surveillance, la gestion des capacités, le renforcement de la sécurité, la coordination des sauvegardes, l'optimisation des performances et la résolution des incidents pour maintenir la disponibilité et les performances des serveurs.
Le rapport sur le marché des services de serveurs gérés est segmenté par type de service (administration de serveurs gérés, surveillance et observabilité gérées, services de sécurité grés pour les serveurs, sauvegarde gérée et reprise après sinistre, services de stockage et de base de données gérés, services de cloud et de centre de données gérés, services de réseau et de connectivité gérés, et autres types de services), mode de déploiement (basé sur le cloud, sur site et hybride), type de serveur (serveurs physiques, serveurs virtuels, serveurs dédiés, serveurs bare metal, serveurs GPU et IA, et serveurs de calcul haute performance (HPC)), environnement d'exploitation (serveur Linux, serveur Windows, environnements Unix et autres systèmes d'exploitation propriétaires, environnements de conteneurs et Kubernetes, et environnements de serveurs virtualisés), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur d'activité des utilisateurs finaux (banque, services financiers et assurance (BFSI), informatique et télécommunications, santé et sciences de la vie, gouvernement et administration publique, fabrication industrielle, commerce de détail et commerce électronique, et autres secteurs d'activité des utilisateurs finaux) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Administration de serveurs gérés |
| Surveillance et observabilité gérées |
| Services de sécurité gérés pour les serveurs |
| Sauvegarde gérée et reprise après sinistre |
| Services de stockage et de base de données gérés |
| Services de cloud et de centre de données gérés |
| Services de réseau et de connectivité gérés |
| Autres types de services |
| Sur site |
| Basé sur le cloud |
| Hybride |
| Serveurs physiques |
| Serveurs virtuels |
| Serveurs dédiés |
| Serveurs bare metal |
| Serveurs GPU et IA |
| Serveurs de calcul haute performance (HPC) |
| Serveur Linux |
| Serveur Windows |
| Environnements Unix et autres systèmes d'exploitation propriétaires |
| Environnements de conteneurs et Kubernetes |
| Environnements de serveurs virtualisés |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Banque, services financiers et assurance (BFSI) |
| Informatique et télécommunications |
| Santé et sciences de la vie |
| Gouvernement et secteur public |
| Fabrication industrielle |
| Commerce de détail et commerce électronique |
| Autres secteurs d'activité des utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Reste de l'Afrique |
| Par type de service | Administration de serveurs gérés | |
| Surveillance et observabilité gérées | ||
| Services de sécurité gérés pour les serveurs | ||
| Sauvegarde gérée et reprise après sinistre | ||
| Services de stockage et de base de données gérés | ||
| Services de cloud et de centre de données gérés | ||
| Services de réseau et de connectivité gérés | ||
| Autres types de services | ||
| Par modèle de déploiement | Sur site | |
| Basé sur le cloud | ||
| Hybride | ||
| Par type de serveur | Serveurs physiques | |
| Serveurs virtuels | ||
| Serveurs dédiés | ||
| Serveurs bare metal | ||
| Serveurs GPU et IA | ||
| Serveurs de calcul haute performance (HPC) | ||
| Par environnement d'exploitation | Serveur Linux | |
| Serveur Windows | ||
| Environnements Unix et autres systèmes d'exploitation propriétaires | ||
| Environnements de conteneurs et Kubernetes | ||
| Environnements de serveurs virtualisés | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'activité des utilisateurs finaux | Banque, services financiers et assurance (BFSI) | |
| Informatique et télécommunications | ||
| Santé et sciences de la vie | ||
| Gouvernement et secteur public | ||
| Fabrication industrielle | ||
| Commerce de détail et commerce électronique | ||
| Autres secteurs d'activité des utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services de serveurs gérés ?
La taille du marché des services de serveurs gérés devrait s'étendre de 22,69 milliards USD en 2026 et 24,23 milliards USD en 2027 à 34,69 milliards USD d'ici 2032, enregistrant un CAGR de 6,79 % entre 2027 et 2032.
Qu'est-ce qui stimule la demande de services de serveurs gérés ?
Le marché des services de serveurs gérés est soutenu par la complexité des environnements hybrides et multi-cloud, les exigences de cybersécurité, les charges de travail IA, les coûts opérationnels prévisibles et la rareté des compétences spécialisées. Les entreprises ont également besoin d'une surveillance coordonnée, d'une réponse aux incidents plus rapide et d'une responsabilité définie sur les ressources cloud et sur site, ce qui encourage le recours à des opérateurs externes.
Quel modèle de déploiement est en tête des services de serveurs gérés ?
La livraison basée sur le cloud détenait une part de 68,58 % en 2026 et devrait se développer à un CAGR de 9,34 % jusqu'en 2032. Le marché des services de serveurs gérés comprend toujours des charges de travail sur site et hybrides où les clients ont besoin d'un modèle opérationnel cohérent, d'un reporting commun et d'une couverture de support fiable dans différents environnements.
Quel type de serveur se développe le plus rapidement ?
Les serveurs GPU et IA devraient se développer à un CAGR de 7,38 % jusqu'en 2032 à mesure que les organisations déploient une infrastructure pour les charges de travail d'entraînement et d'inférence. Le marché des services de serveurs gérés nécessite des capacités pour l'alimentation, le refroidissement, la surveillance des performances, la coordination des capacités et la disponibilité fiable des charges de travail dans ces environnements spécialisés.
Quel secteur d'activité des utilisateurs finaux se développe le plus rapidement ?
La santé et les sciences de la vie devraient se développer à un CAGR de 9,27 % jusqu'en 2032, soutenues par des charges de travail de diagnostic, de recherche et de découverte de médicaments activées par l'IA. Le marché des services de serveurs gérés soutient les organisations qui ont besoin d'une capacité opérationnelle spécialisée, d'environnements sécurisés et d'une supervision continue de l'infrastructure pour ces systèmes exigeants.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 8,91 % jusqu'en 2032, soutenue par l'adoption du cloud, la modernisation et les exigences locales en matière de données. Le marché des services de serveurs gérés dans la région est façonné par différentes politiques nationales, les préférences d'infrastructure locale, les besoins de localisation des données et les niveaux variables de maturité technologique des entreprises.