
Taille et part du marché des services gérés d'assurance et d'analytique Wi-Fi
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.38 Milliards de dollars |
| Taille du Marché (2032) | 8.79 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.95 % |
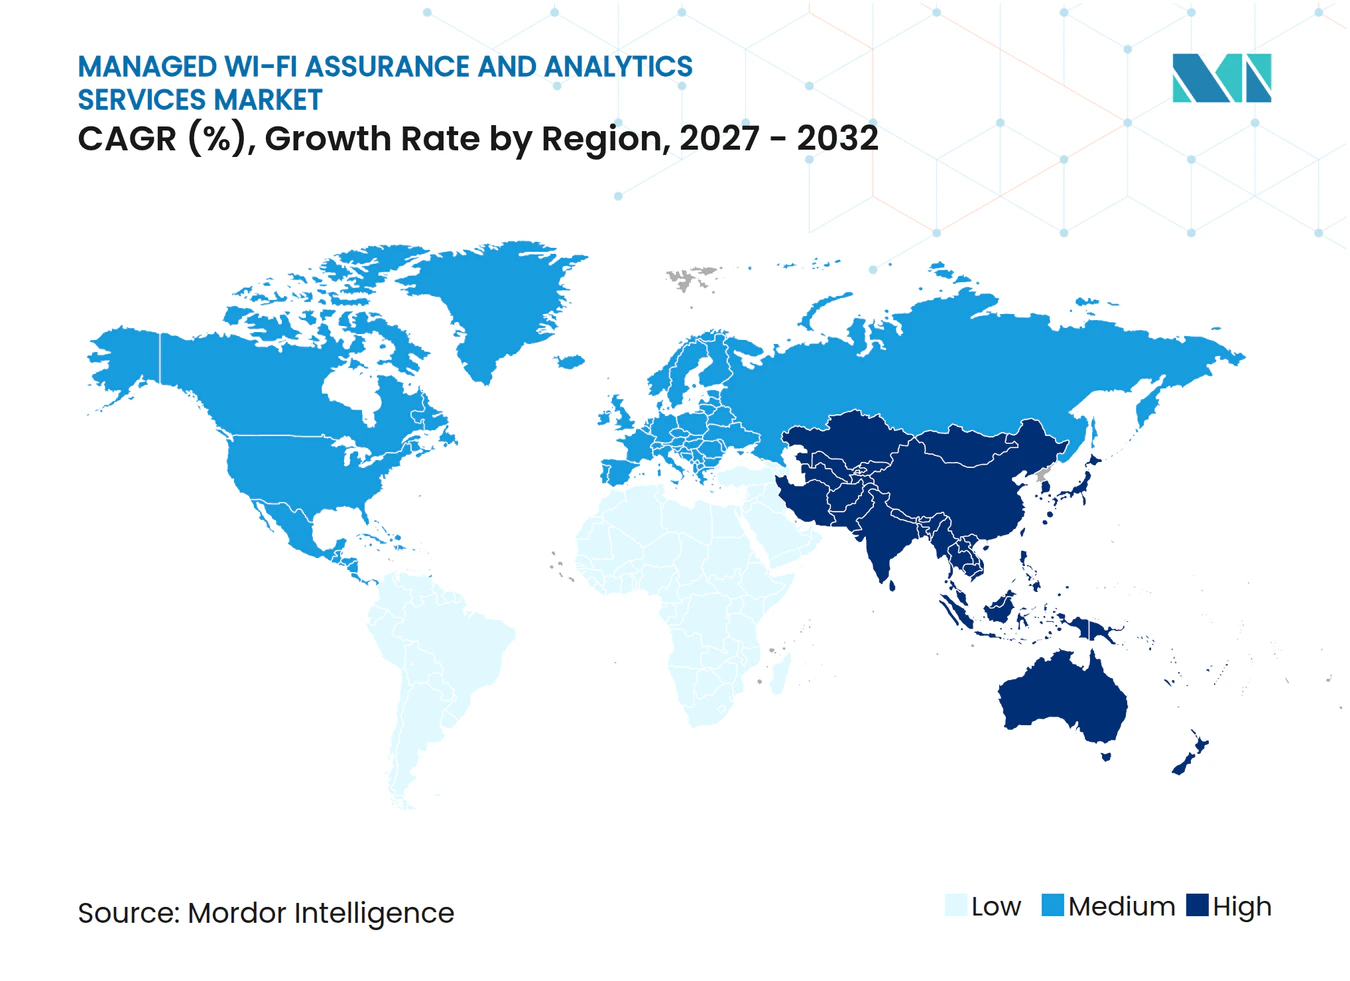
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés d'assurance et d'analytique Wi-Fi par Mordor Intelligence
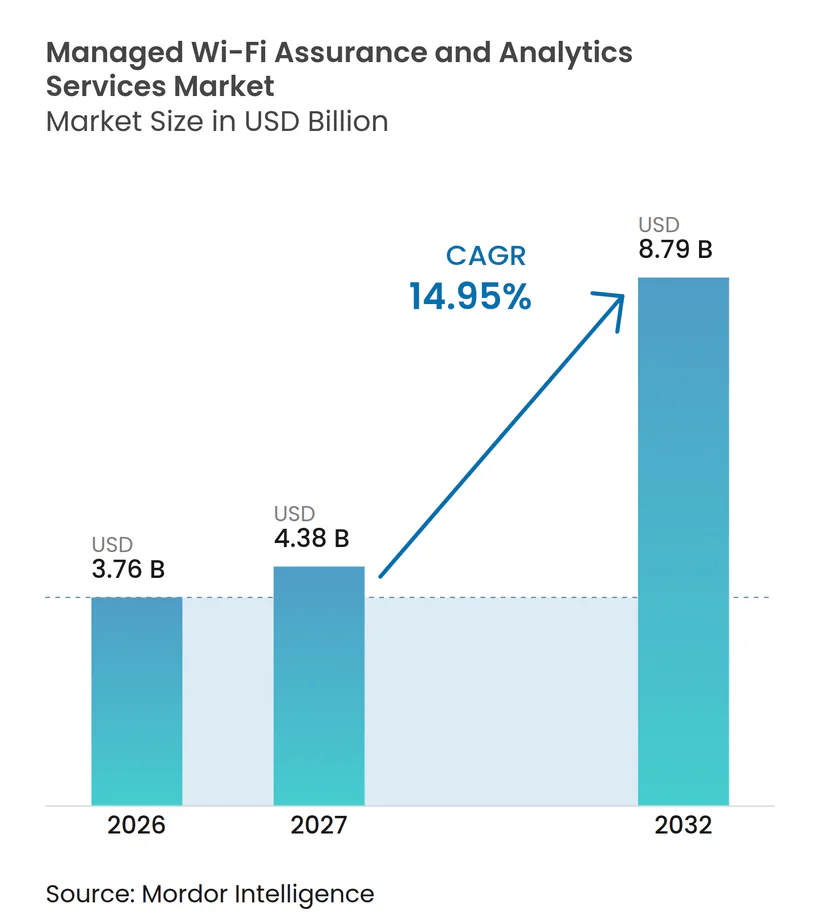
La taille du marché des services gérés d'assurance et d'analytique Wi-Fi devrait s'étendre de 3,76 milliards USD en 2026 et 4,38 milliards USD en 2027 à 8,79 milliards USD d'ici 2032, enregistrant un CAGR de 14,95 % entre 2027 et 2032. Le marché évolue des contrats de maintenance réactifs vers des modèles d'assurance utilisant la télémétrie en temps réel, la gestion cloud et les opérations réseau automatisées. Les entreprises ont besoin de performances sans fil plus cohérentes, car les outils de collaboration, l'analytique vidéo, les équipements connectés et les sites de travail distribués exercent une pression accrue sur les réseaux locaux. Les mises à niveau Wi-Fi 7 incitent également les acheteurs à réévaluer les outils de gestion et d'analytique associés à leurs parcs de points d'accès. Les fournisseurs disposant de plateformes d'assurance intégrées, de contrôles multi-sites et d'une automatisation pratique sont mieux positionnés pour remporter des contrats récurrents. Les obligations en matière de confidentialité, les règles de localisation des données et la pénurie d'ingénieurs sans fil avancés pourraient ralentir la mise en œuvre et augmenter les coûts de livraison pour le marché des services gérés d'assurance et d'analytique Wi-Fi.
Points clés du rapport
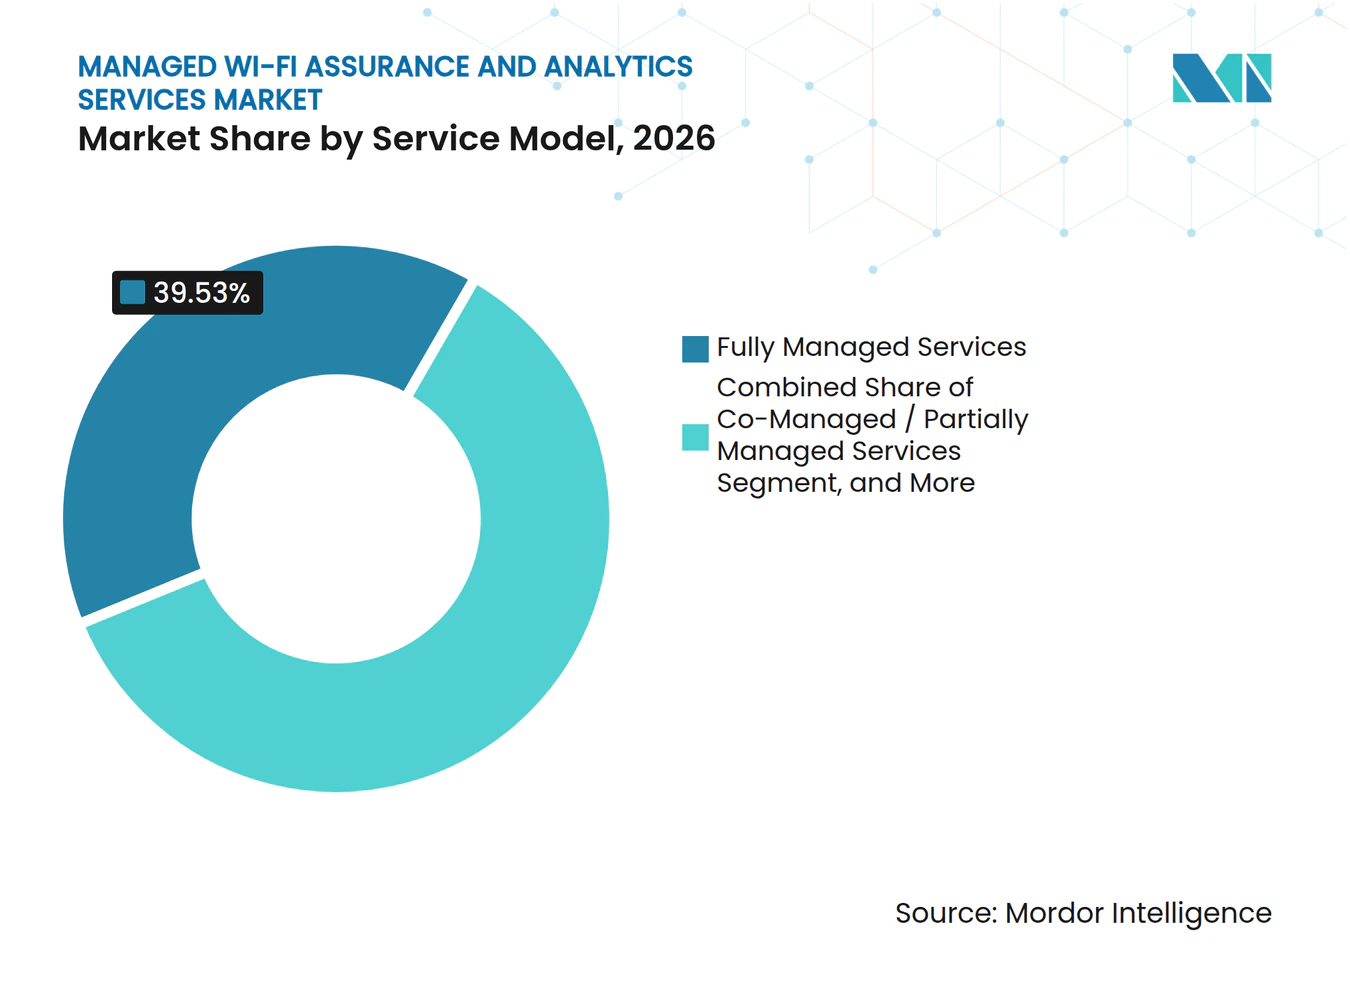
- Par modèle de service, les services entièrement gérés ont représenté 39,53 % du chiffre d'affaires en 2026, tandis que les services co-gérés et partiellement gérés devraient se développer à un CAGR de 15,93 % jusqu'en 2032.
- Par mode de déploiement, les plateformes basées sur le cloud ont représenté 62,13 % du chiffre d'affaires en 2026 et devraient se développer à un CAGR de 16,24 % jusqu'en 2032.
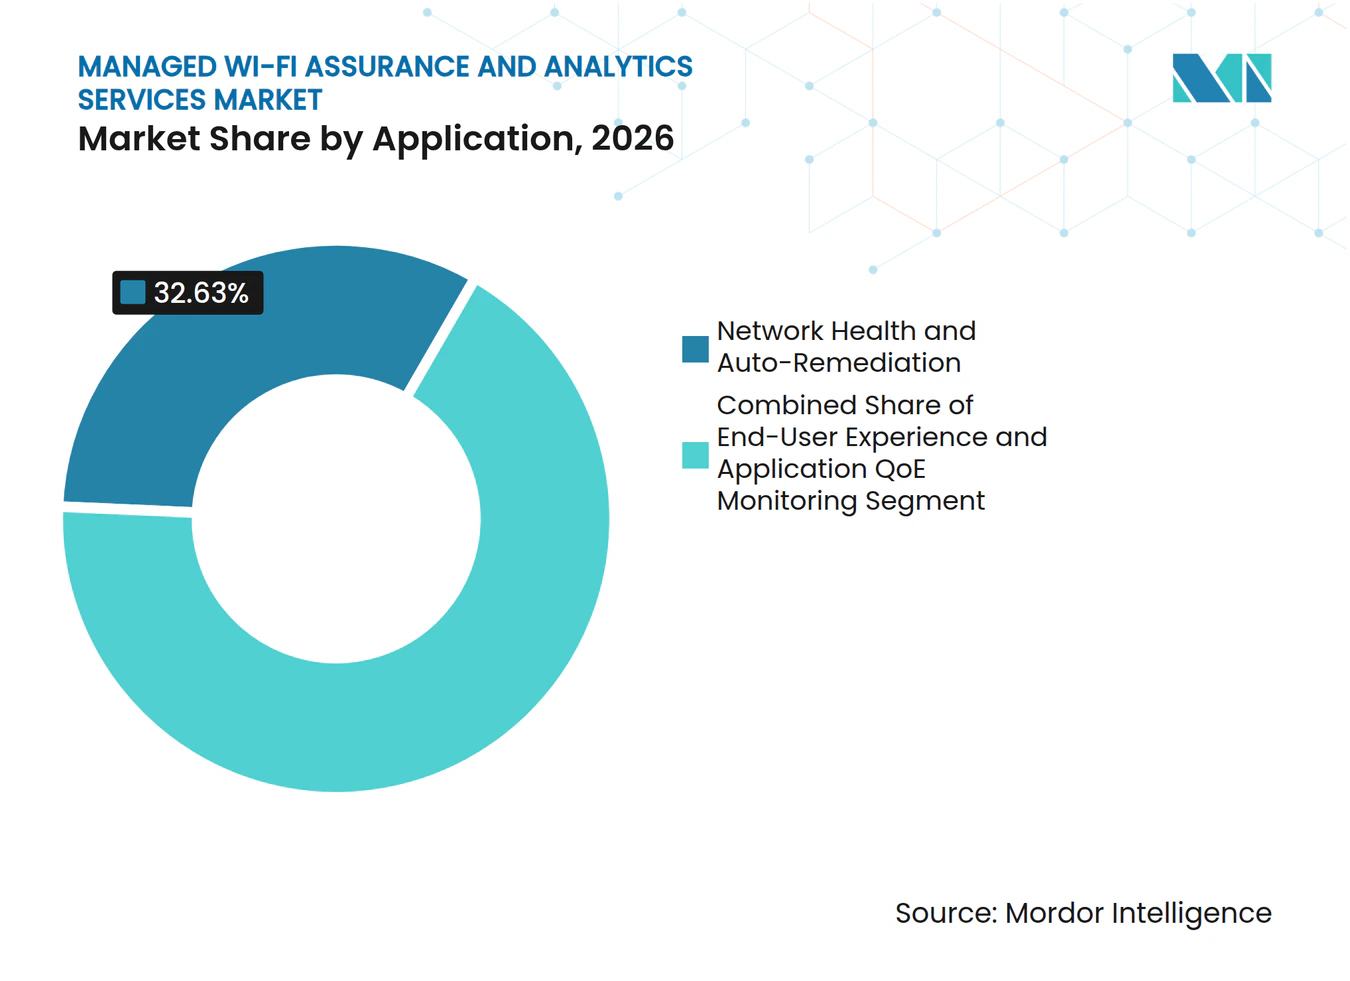
- Par application, la santé du réseau, l'assurance des performances et l'auto-remédiation ont représenté 32,63 % du chiffre d'affaires du marché des services gérés d'assurance et d'analytique Wi-Fi en 2026, tandis que la maintenance prédictive et la remédiation automatisée devraient se développer à un CAGR de 17,46 % jusqu'en 2032.
- Par utilisateur final, les bureaux d'entreprise et les services financiers ont représenté 27,31 % du chiffre d'affaires en 2026, tandis que la fabrication, l'entreposage et la logistique devraient se développer à un CAGR de 18,47 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a représenté 36,27 % du chiffre d'affaires du marché des services gérés d'assurance et d'analytique Wi-Fi en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 16,53 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande des entreprises et des fournisseurs de services pour une expérience Wi-Fi prévisible | +3.8% | Mondial, avec la plus forte intensité en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Opérations réseau gérées par le cloud et adoption de l'AIOps | +3.2% | Mondial, avec une montée en puissance rapide de l'Asie-Pacifique aux côtés de l'Amérique du Nord | Court terme (≤ 2 ans) |
| Cycles de mise à niveau Wi-Fi 6E et Wi-Fi 7 | +2.5% | Amérique du Nord, Europe, cœur de l'Asie-Pacifique, avec des retombées vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Sites distribués, IoT et exigences de connectivité à haute densité | +2.0% | Mondial, avec des gains précoces en Amérique du Nord, en Allemagne, en Chine et au Japon | Moyen terme (2-4 ans) |
| Traitement en périphérie pour des décisions d'assurance plus rapides et moins coûteuses | +1.3% | Cœur de l'Amérique du Nord et de l'Asie-Pacifique, avec une adoption précoce dans les corridors d'usines intelligentes de l'Union européenne | Long terme (≥ 4 ans) |
| Expansion du haut débit multi-locataires et du Wi-Fi résidentiel géré | +1.0% | Asie-Pacifique, Europe et Amérique du Sud, soutenues par des programmes nationaux de haut débit | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande des entreprises et des fournisseurs de services pour une expérience Wi-Fi prévisible
Le marché des services gérés d'assurance et d'analytique Wi-Fi bénéficie de contrats qui mesurent l'expérience utilisateur plutôt que la simple disponibilité du réseau. Les entreprises qui utilisent la collaboration par intelligence artificielle, l'analytique vidéo et les applications de jumeau numérique ne peuvent pas accepter des latences récurrentes ou des échecs de connexion. Une enquête de la Wireless Broadband Alliance a révélé que 76 % des répondants identifiaient la sécurité et la confidentialité comme des priorités Wi-Fi en entreprise, tandis que 70 % mettaient en avant les mesures de qualité d'expérience et de qualité de service. Ces priorités rendent les engagements de niveau de service plus importants dans les accords sans fil gérés. À mesure que l'inférence en périphérie devient plus courante, les fournisseurs peuvent étendre les services d'assurance vers la surveillance des performances des applications sur le réseau. Cela élargit le rôle du marché des services gérés d'assurance et d'analytique Wi-Fi au-delà du simple support de connectivité de base.
Opérations réseau gérées par le cloud et adoption de l'AIOps
Les opérations gérées par le cloud transforment la manière dont les fournisseurs assurent le support sans fil sur de nombreux sites clients. L'automatisation peut réduire les tâches répétitives et permettre aux équipes de service de se concentrer sur les pannes complexes et les exigences spécifiques aux clients. Cela rend les plans de service récurrents plus attractifs lorsque les acheteurs ont besoin d'un support sans avoir à élargir leurs équipes internes d'opérations réseau. La valeur commerciale augmente également lorsqu'un fournisseur a collecté suffisamment d'historique de site pour établir une base de référence de performance fiable. Passer à une autre plateforme peut alors nécessiter de reconstruire cette base de référence et de réentraîner les processus opérationnels. Le marché des services gérés d'assurance et d'analytique Wi-Fi favorise donc les fournisseurs qui combinent une automatisation pratique avec une visibilité et un contrôle clairs pour les clients.
Cycles de mise à niveau Wi-Fi 6E et Wi-Fi 7
Les programmes de renouvellement Wi-Fi 6E et Wi-Fi 7 créent un moment naturel pour que les entreprises revoient leurs contrats d'assurance. La Federal Communications Commission a élargi le fonctionnement des appareils à très faible puissance sur la bande 6 GHz en mars 2025, et la règle est entrée en vigueur le 5 mai 2025.[1] Le Wi-Fi 7 peut utiliser plusieurs bandes pour des flux de trafic simultanés, ce qui crée une télémétrie plus riche et plus complexe. Cette complexité accroît la valeur des outils qui identifient les problèmes de performance avant qu'ils n'affectent les utilisateurs. Les mises à niveau des points d'accès peuvent également introduire de nouveaux types d'appareils, d'applications et d'exigences de sécurité dans un environnement de gestion unique. Le marché des services gérés d'assurance et d'analytique Wi-Fi progresse lorsque la modernisation du matériel est liée à un examen plus large du support opérationnel.
Sites distribués, IoT et exigences de connectivité à haute densité
Les parcs sans fil couvrent désormais des succursales, des magasins, des hôpitaux, des entrepôts, des lieux d'événements et d'autres emplacements dispersés plutôt qu'un seul campus. Ces sites prennent souvent en charge un grand nombre d'appareils connectés avec des modèles de trafic et des exigences de fiabilité variés. La Wireless Broadband Alliance a rapporté que 41 % des répondants à l'enquête s'attendaient à une forte croissance du trafic dans les stades et les lieux d'événements, tandis que 24 % identifiaient les applications IoT industrielles et manufacturières. Ces environnements créent une demande pour la classification des appareils, la surveillance comportementale et la détection des anomalies. Cisco a rapporté que son déploiement BottleRock 2026 utilisait 475 points d'accès pour 58 380 clients Wi-Fi uniques, et que 48,3 % des clients se connectaient via la bande 6 GHz. Le marché des services gérés d'assurance et d'analytique Wi-Fi peut servir ces environnements avec des analyses qui vont au-delà de l'optimisation des radiofréquences.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences en matière de protection des données, de consentement et de résidence des données | -1.5% | Union européenne, Inde, Conseil de coopération du Golfe, avec des retombées vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Pénurie de compétences avancées en opérations sans fil | -1.2% | Mondial, plus aiguë en Amérique du Nord, au Royaume-Uni et dans les marchés émergents d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Randomisation des adresses MAC réduisant la précision des appareils récurrents | -0.9% | Mondial, particulièrement pertinent pour les déploiements d'analytique en commerce de détail et dans les lieux d'événements | Moyen terme (2-4 ans) |
| Télémétrie fragmentée et corrélation multi-fournisseurs non standardisée | -0.8% | Mondial, avec la plus grande complexité dans les grandes entreprises et les environnements opérateurs | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences en matière de protection des données, de consentement et de résidence des données
Les règles de confidentialité définissent ce que les fournisseurs d'analytique Wi-Fi peuvent collecter, stocker et transférer entre les emplacements. L'Agence espagnole de protection des données a indiqué dans ses orientations de 2025 que les données de suivi Wi-Fi peuvent constituer des données personnelles et qu'une base juridique est nécessaire pour l'analytique de localisation et de présence.[2] Les orientations soulignent également la minimisation des données lorsque les fournisseurs utilisent des informations agrégées. Les exigences de résidence des données dans l'Union européenne, en Inde et dans les pays du Conseil de coopération du Golfe peuvent nécessiter un traitement géographiquement distribué. Cela accroît les besoins en infrastructure et rend la prestation de services transfrontaliers plus difficile. Le marché des services gérés d'assurance et d'analytique Wi-Fi récompensera les fournisseurs qui intègrent des contrôles de consentement et des options de traitement localisé dans leurs plateformes.
Pénurie de compétences avancées en opérations sans fil
La pénurie d'ingénieurs capables d'opérer dans des environnements sans fil assistés par l'intelligence artificielle peut limiter la rapidité avec laquelle les fournisseurs peuvent intégrer de nouveaux clients. Les spécialistes sans fil traditionnels peuvent avoir une expertise approfondie en protocoles et en radiofréquences, mais une expérience limitée des opérations automatisées. Les nouveaux talents axés sur l'intelligence artificielle peuvent comprendre l'automatisation, mais manquer de connaissances pratiques des environnements radio complexes multi-fournisseurs. Le Département du travail des États-Unis a rapporté que le pipeline d'apprentissage dans les télécommunications comptait 11 734 apprentis au cours de l'exercice 2024. Ce pipeline soutient le développement de la main-d'œuvre, mais ne supprime pas le besoin immédiat d'équipes de livraison expérimentées. Le marché des services gérés d'assurance et d'analytique Wi-Fi pourrait connaître une expansion plus lente dans les régions où les compétences sans fil avancées sont rares.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de service :
les services co-gérés augmentent le contrôle des acheteursLes services entièrement gérés ont représenté 39,53 % de la part du marché des services gérés d'assurance et d'analytique Wi-Fi en 2026, reflétant la demande des organisations disposant de nombreux sites et d'une expertise sans fil interne limitée. Les chaînes de commerce de détail, les opérateurs logistiques et les groupes hôteliers utilisent ces contrats pour obtenir un modèle opérationnel unique sur des emplacements dispersés où le support cohérent, la gestion des incidents, la maintenance des politiques et le reporting des performances seraient difficiles à assurer localement. Le modèle offre aux acheteurs des responsabilités définies et un accès prévisible à des spécialistes à mesure que les parcs s'étendent, que les points d'accès sont remplacés et que de nouveaux appareils connectés entrent en service. Il permet également aux fournisseurs de combiner l'analytique, le support opérationnel et le reporting de service dans un accord récurrent plutôt que de traiter chaque panne réseau comme un projet distinct. Cette base établie offre au marché des services gérés d'assurance et d'analytique Wi-Fi une source de demande fiable parmi les entreprises qui privilégient la continuité au contrôle opérationnel direct.
Les services co-gérés et partiellement gérés devraient se développer à un CAGR de 15,93 % jusqu'en 2032, portés par les entreprises de taille moyenne et les utilisateurs réglementés qui ont besoin de compétences externes tout en conservant l'accès aux informations réseau en direct et aux décisions opérationnelles clés. Les organisations de services financiers et de soins de santé peuvent favoriser les structures de contrôle partagé lorsque les équipes de politique, d'audit, de sécurité ou de gestion des risques nécessitent une supervision directe des actions d'assurance et la capacité de contourner l'automatisation. Le modèle offre un chemin de la gestion interne vers un support de service plus large sans obliger l'acheteur à construire un centre d'opérations réseau complet en une seule fois. Les outils auto-gérés et activés par SaaS restent également pertinents pour les organisations cloud-natives qui souhaitent conserver les connaissances en matière d'assurance en interne tout en utilisant les moteurs d'analytique et d'automatisation des fournisseurs. Les interfaces de programmation d'applications ouvertes et l'intégration basée sur des standards sont importantes pour ces clients car elles réduisent la dépendance à une seule approche opérationnelle et élargissent les choix disponibles au sein du secteur des services gérés d'assurance et d'analytique Wi-Fi.



Par mode de déploiement :
les plateformes cloud définissent le modèle opérationnelLe déploiement basé sur le cloud a représenté 62,13 % de la taille du marché des services gérés d'assurance et d'analytique Wi-Fi en 2026, soutenu par des entreprises qui ont besoin d'une vue opérationnelle commune sur les succursales, les campus, les sites distants et les parcs de points d'accès en croissance. Les plateformes centralisées peuvent distribuer les mises à jour de politique, l'analytique et les processus de support sans nécessiter que des spécialistes se rendent sur chaque site, ce qui améliore la portée pratique d'un fournisseur de services gérés. La tarification par abonnement peut aligner les dépenses opérationnelles avec l'évolution du nombre d'appareils, les ouvertures de sites et les exigences de service, plutôt que de lier les acheteurs à un cycle d'investissement fixe. Ces caractéristiques permettent aux sites de plus petite taille d'utiliser des capacités d'assurance automatisées qui seraient difficiles à opérer avec des outils locaux et un personnel limité. Il en résulte un modèle opérationnel qui prend en charge à la fois les grands parcs d'entreprise et les déploiements distribués plus petits au sein du marché des services gérés d'assurance et d'analytique Wi-Fi.
Les plateformes basées sur le cloud devraient se développer à un CAGR de 16,24 % jusqu'en 2032, montrant que l'orchestration centralisée est pertinente à la fois pour les déploiements actuels et les dépenses futures. Les configurations hybrides restent importantes pour les banques, les systèmes de santé, les organismes gouvernementaux et d'autres organisations qui ont besoin d'un traitement local, d'une latence plus faible ou de contrôles de données plus stricts tout en utilisant des outils centraux pour la politique et la gestion. Les systèmes sur site conservent également un rôle dans les installations de défense et les sites d'infrastructure critique où les liens vers des clouds externes sont restreints par des exigences de sécurité. Les fournisseurs ont donc besoin d'architectures flexibles qui prennent en charge différents besoins opérationnels et de conformité sans forcer chaque client à adopter la même approche de déploiement. Cette combinaison de déploiements aide le marché des services gérés d'assurance et d'analytique Wi-Fi à répondre aux clients qui ne peuvent pas adopter une architecture entièrement basée sur le cloud mais qui nécessitent néanmoins des méthodes d'assurance cohérentes.
Par application :
les opérations prédictives vont au-delà de la surveillance de baseLa santé du réseau, l'assurance des performances et l'auto-remédiation ont représenté 32,63 % du chiffre d'affaires en 2026, faisant de ces fonctions la base opérationnelle de nombreux contrats de services gérés. Elles traitent des conditions radio, des engagements de service, de l'analyse des causes profondes et des actions correctives, ce qui aide les entreprises à maintenir des connexions fiables pour le personnel, les invités, les appareils connectés et les applications opérationnelles. La portée va au-delà de la vérification qu'un point d'accès est en ligne, car elle prend en compte la façon dont les appareils rejoignent le réseau, les performances du trafic et si les pannes récurrentes peuvent être isolées avant de devenir des perturbations plus larges. Les fournisseurs peuvent utiliser ces données pour montrer si les conditions de service convenues sont respectées sur des sites confrontés à des modèles d'utilisation différents. Cette base est au cœur du marché des services gérés d'assurance et d'analytique Wi-Fi car les fonctions d'analytique plus spécialisées dépendent d'une visibilité opérationnelle soutenue.
La maintenance prédictive et la remédiation automatisée devraient se développer à un CAGR de 17,46 % jusqu'en 2032, à mesure que les acheteurs orientent leurs dépenses d'assurance vers la prévention des pannes plutôt que vers la réponse après que les utilisateurs sont affectés. Les outils automatisés peuvent identifier des modèles récurrents et préparer les équipes de service à résoudre les pannes probables plus tôt, en particulier là où les appels vidéo, les logiciels d'entreprise et les plateformes de collaboration dépendent de conditions sans fil stables. L'intelligence de localisation et l'analytique des lieux soutiennent également les sites de commerce de détail, d'hôtellerie et de bâtiments intelligents qui surveillent la présence, l'activité des visiteurs et l'utilisation opérationnelle de l'espace. L'analytique de sécurité, la prévention des intrusions sans fil et la conformité des appareils restent importantes dans les déploiements réglementés, où les responsabilités d'assurance et de sécurité sont de plus en plus évaluées ensemble. La Wi-Fi Alliance identifie WPA3 et les capacités de sécurité d'entreprise associées comme faisant partie de l'environnement sans fil d'entreprise actuel[3], étendant le marché des services gérés d'assurance et d'analytique Wi-Fi de l'observation du réseau au support aligné sur la sécurité.

Par utilisateur final :
les sites industriels créent une demande spécialiséeLes bureaux d'entreprise et les services financiers ont représenté 27,31 % de la taille du marché des services gérés d'assurance et d'analytique Wi-Fi en 2026, soutenus par des réseaux de bureaux à haute densité et des attentes strictes en matière de fiabilité dans les sièges sociaux, les environnements de trading et les succursales. Les contrats existants peuvent s'étendre à mesure que davantage d'applications, d'appareils employés et d'outils de collaboration dépendent de l'accès sans fil tout au long de la journée de travail. Les acheteurs des services financiers apprécient également les contrôles opérationnels formels, le reporting clair des performances et la capacité à examiner les résultats de service sur plusieurs sites. Les utilisateurs d'entreprise ont besoin d'une connectivité fiable pour le travail hybride, la mobilité des employés et les applications qui ne peuvent pas tolérer des interruptions répétées. Ces exigences créent une base de demande durable pour le marché des services gérés d'assurance et d'analytique Wi-Fi dans les parcs d'entreprise établis.
La fabrication, l'entreposage et la logistique devraient se développer à un CAGR de 18,47 % jusqu'en 2032, à mesure que les déploiements Industrie 4.0 ajoutent des véhicules guidés autonomes, des travailleurs connectés et des capteurs de contrôle qualité en temps réel aux réseaux industriels. Ces applications nécessitent des transferts fiables et une surveillance active des actifs en mouvement, ce qui crée des exigences que les conceptions de service traditionnelles axées sur les bureaux peuvent ne pas pleinement satisfaire. Les lieux de commerce de détail, d'hôtellerie, de sport et de divertissement utilisent également l'assurance et l'analytique de localisation pour améliorer l'expérience des clients et soutenir les opérations des sites. Les fournisseurs de haut débit et de télécommunications étendent les services Wi-Fi résidentiel géré à mesure que l'expérience des abonnés devient un moyen utile de réduire le taux de désabonnement. Plume a déclaré que sa plateforme tire des informations de plus de 50 millions de foyers et 600 millions d'appareils connectés auprès de 450 fournisseurs de services Internet dans 60 pays, tandis que les soins de santé, les sciences de la vie, l'éducation et les établissements universitaires adoptent l'assurance gérée par le cloud pour réduire leur dépendance au personnel sans fil sur site.
Analyse géographique
Marché des Services Gérés d'Assurance et d'Analytique Wi-Fi en Amérique du Nord
L'Amérique du Nord détenait 36,27 % de la part de marché des services gérés d'assurance et d'analytique Wi-Fi en 2026, soutenue par des dépenses importantes en services gérés pour les entreprises, une infrastructure cloud mature et une adoption précoce du Wi-Fi 7. Cisco a signalé une augmentation de 23 % des déploiements de points d'accès Wi-Fi 6E et Wi-Fi 7 sur ses 5 millions de réseaux gérés au cours du second semestre 2025.[4] Cette activité de renouvellement peut élargir le périmètre des contrats d'assurance associés, à mesure que les entreprises reconsidèrent les couches de gestion et d'analytique autour des nouveaux équipements. Le Canada et le Mexique ajoutent de la demande via des modèles Wi-Fi gérés par les opérateurs et des programmes d'investissement dans le haut débit. Le nombre élevé de fournisseurs en Amérique du Nord peut exercer une pression sur les marges, tout en favorisant les prestataires capables de démontrer des économies opérationnelles claires et des résultats de service fiables.
Marché des Services Gérés d'Assurance et d'Analytique Wi-Fi en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 16,53 % jusqu'en 2032, la numérisation des entreprises en Chine, en Inde, en Corée du Sud et au Japon augmentant le nombre de sites et d'appareils nécessitant un support sans fil centralisé. La politique en matière de spectre influence les opportunités, car l'accès à la bande 6 GHz soutient les déploiements Wi-Fi 6E et Wi-Fi 7 ; le Vietnam et l'Indonésie ont adopté des cadres réglementaires autorisant ces technologies en 2025. Les déploiements industriels au Japon et en Corée du Sud génèrent une télémétrie IoT dense qui nécessite une surveillance active et des capacités analytiques. La Chine représente une opportunité majeure pour les réseaux de campus, tandis que l'Inde combine la numérisation des entreprises avec un environnement de politique sans fil en évolution. Le marché des services gérés d'assurance et d'analytique Wi-Fi peut progresser en Asie-Pacifique lorsque les fournisseurs adaptent leurs plateformes aux conditions réglementaires et opérationnelles variées.
Marché des Services Gérés d'Assurance et d'Analytique Wi-Fi en EMEA et en Amérique du Sud
L'Europe maintient une demande d'entreprise portée par l'Allemagne, le Royaume-Uni et la France dans les secteurs des services financiers, de l'industrie manufacturière et du secteur public, avec l'activité de renouvellement Wi-Fi 7, les bâtiments intelligents et les réseaux hôteliers soutenant les services gérés. L'Amérique du Sud, le Moyen-Orient et l'Afrique sont moins matures, mais offrent des perspectives d'externalisation de l'assurance là où les capacités d'ingénierie interne sont limitées, notamment dans les contextes de villes intelligentes, d'hôtellerie et de haut débit. La Wireless Broadband Alliance a constaté que 33 % des répondants avaient déployé un Wi-Fi public à l'échelle de la ville et que 39 % prévoyaient des déploiements pour 2026 ou 2027. Les Émirats arabes unis, l'Arabie saoudite, l'Afrique du Sud et le Nigéria constituent une base initiale pour les services Wi-Fi publics ou résidentiels gérés.
Paysage concurrentiel
Concentration du Marché
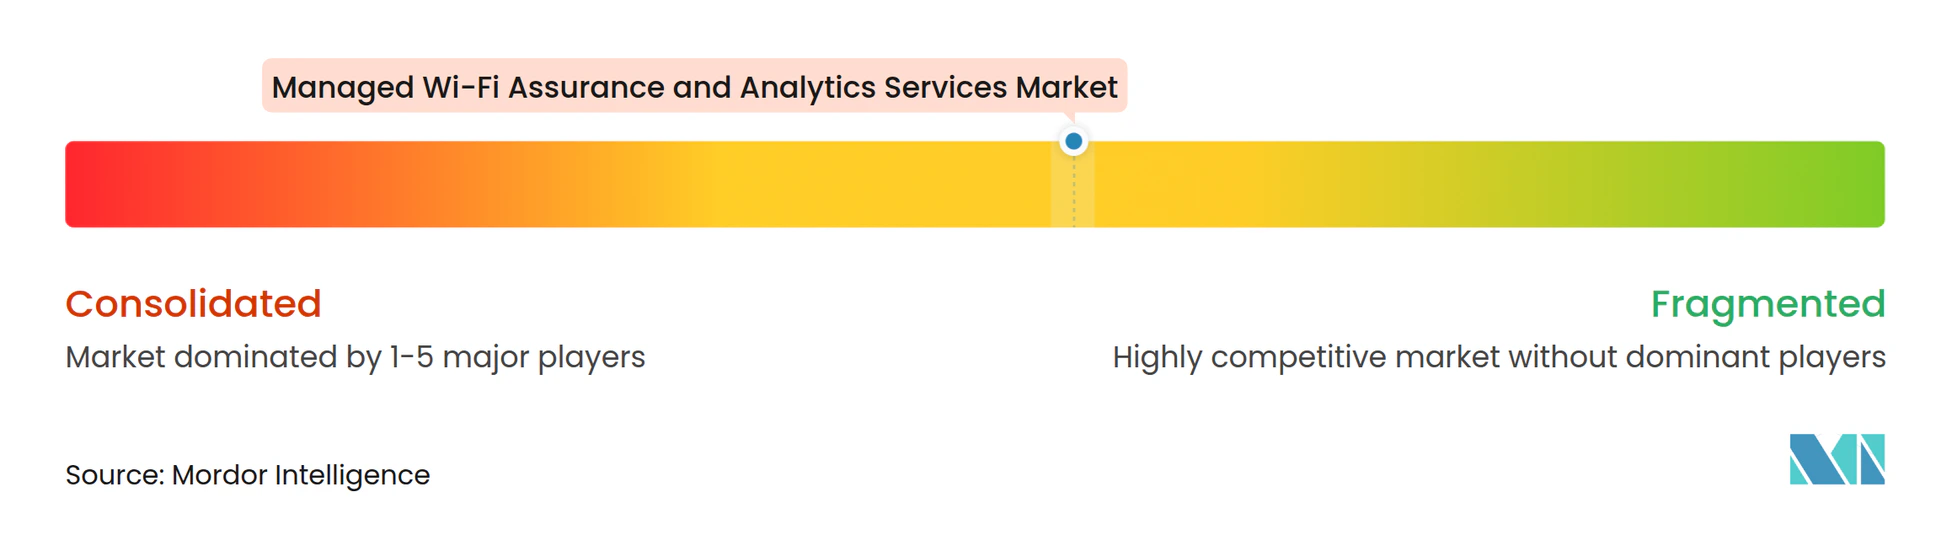
Le marché des services gérés d'assurance et d'analytique Wi-Fi comprend des fournisseurs de plateformes établis et un large ensemble de fournisseurs d'analytique spécialisés, créant une couche complète modérément fragmentée et un domaine spécialisé plus fragmenté. Les fournisseurs de solutions complètes connectent le matériel des points d'accès, la gestion cloud, les logiciels d'assurance et les contrôles des ressources radio, ce qui peut augmenter les coûts de changement car les processus opérationnels des clients et l'historique des performances deviennent liés à une seule plateforme. Les entreprises spécialisées sont compétitives là où elles ont une connaissance approfondie d'une base d'utilisateurs ou d'un environnement de service, et Plume sert les fournisseurs de services Internet avec une intelligence réseau au niveau des abonnés tirée d'une large base installée de foyers et d'appareils connectés. Les fournisseurs participent également aux travaux de normalisation car les futures exigences de service peuvent influencer la conception des produits, la qualification et les attentes des acheteurs. Cette combinaison de profondeur de plateforme et de données spécialisées offre au marché des services gérés d'assurance et d'analytique Wi-Fi différentes voies concurrentielles plutôt qu'un modèle de fournisseur unique.
L'assurance multi-fournisseurs reste un domaine ouvert car de nombreuses organisations exploitent des points d'accès et des équipements associés de plusieurs fournisseurs, rendant une vue de gestion unifiée dépendante de la normalisation et de la corrélation de la télémétrie entre des systèmes distincts. Les fournisseurs qui prennent en charge des parcs sans fil hétérogènes sans nécessiter un remplacement complet du matériel peuvent répondre à ce besoin des clients, en particulier là où l'investissement existant rend le remplacement par un seul fournisseur coûteux. Le Broadband Forum TR-369 et les cadres Wi-Fi géré par opérateur de la Wireless Broadband Alliance soutiennent des modèles de service plus ouverts pour les fournisseurs disposant de parcs de passerelles résidentielles variés. Les acheteurs comparent les fournisseurs sur les résultats opérationnels mesurables, la profondeur d'intégration, les contrôles de confidentialité et leur capacité à servir des sites largement distribués avec des besoins de service différents. Le secteur des services gérés d'assurance et d'analytique Wi-Fi peut donc prendre en charge à la fois des plateformes intégrées et des superpositions d'analytique neutres vis-à-vis du matériel.
Les lancements de produits stratégiques montrent comment les principales entreprises réagissent. En mai 2026, Extreme Networks a mis à jour Extreme Platform ONE et a introduit les séries AP5060, AP3020 et AP3060 Wi-Fi 7 pour les usages industriels, éducatifs, de soins de santé et de commerce de détail, tandis que Plume a décrit une plateforme d'intelligence artificielle agentique ouverte de qualité opérateur en février 2026 pour surveiller, diagnostiquer et résoudre les problèmes de connectivité des abonnés sur l'infrastructure réseau et les équipements des locaux clients. En octobre 2025, Airties a introduit Nova, une plateforme de test en mode SaaS pour les fournisseurs de haut débit gérant le cycle de vie des appareils et les mises à jour Wi-Fi 6E et Wi-Fi 7. Ces évolutions montrent que le marché des services gérés d'assurance et d'analytique Wi-Fi aborde conjointement l'automatisation, la diversité des appareils et la qualité de service.
Leaders du secteur des services gérés d'assurance et d'analytique Wi-Fi
-
Cisco Systems, Inc.
-
Hewlett Packard Enterprise
-
CommScope, Inc.
-
Extreme Networks, Inc.
-
Fortinet, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés d'Assurance et d'Analytique Wi-Fi Entreprises couvertes dans ce rapport
- Cisco Systems, Inc.
- Hewlett Packard Enterprise
- CommScope, Inc.
- Extreme Networks, Inc.
- Ubiquiti Inc.
- Huawei Technologies Co., Ltd.
- Fortinet, Inc.
- Arista Networks, Inc.
- Cambium Networks Corporation
- TP-Link Corporation Limited
- D-Link Corporation
- NETGEAR, Inc.
- Plume Design, Inc.
- ASSIA, Inc.
- ADTRAN Holdings, Inc.
- Airties S.A.S.
- Cloud4Wi S.r.l.
- Purple WiFi Limited
- Skyfii Limited
- RetailNext, Inc.
- Cloud5 Communications, LLC
- Open Networking Foundation
Développements industriels récents dans Marché des Services Gérés d'Assurance et d'Analytique Wi-Fi
- Septembre 2026 : Plume Design a annoncé un déploiement commercial avec Mobinet, le fournisseur de haut débit de Mongolie, pour alimenter le service mobihome avec un Wi-Fi optimisé par intelligence artificielle, une protection avancée de cybersécurité, des contrôles parentaux et une gestion du réseau domestique en temps réel. Le déploiement a étendu l'empreinte de Plume auprès des fournisseurs de services Internet à son 60e pays.
- Octobre 2025 : Airties a dévoilé la plateforme de test d'expérience de connectivité Nova lors du Network X Paris. La solution de test en mode SaaS est conçue pour aider les fournisseurs de services haut débit à accélérer la mise sur le marché, à réduire les coûts de test et à maintenir les performances tout au long du cycle de vie des appareils, y compris les mises à jour de micrologiciels Wi-Fi 6E et Wi-Fi 7.
- Août 2025 : Plume Design et Advanced Media Technologies ont lancé le point d'accès maillé SuperPod Wi-Fi 7 exclusivement pour les membres de la National Cable Television Cooperative. Le lancement a soutenu la stratégie agnostique vis-à-vis du matériel de Plume en combinant sa plateforme SaaS avec des points d'accès certifiés tiers.
- Juillet 2025 : Extreme Networks a lancé Extreme Platform ONE en tant que plateforme de réseau tout-en-un alimentée par l'intelligence artificielle. La plateforme a intégré le Wi-Fi, la commutation, la sécurité et l'analytique via une interface de gestion unique et comprenait la gestion des appareils tiers.
Périmètre du rapport mondial sur le marché des services gérés d'assurance et d'analytique Wi-Fi
Les services gérés d'assurance et d'analytique Wi-Fi sont des solutions informatiques d'entreprise externalisées et complètes dans lesquelles un fournisseur de services tiers exploite l'intelligence artificielle, le machine learning et la télémétrie gérée par le cloud pour optimiser, dépanner et sécuriser de manière proactive l'infrastructure de réseau sans fil d'une entreprise. Allant au-delà de la simple surveillance de la connectivité, ces services suivent en continu les expériences des utilisateurs finaux en temps réel et extraient des informations commerciales exploitables à partir des modèles de trafic réseau dans le cadre d'accords de niveau de service (SLA) stricts.
Le rapport sur le marché des services gérés d'assurance et d'analytique Wi-Fi est segmenté par modèle de service (services entièrement gérés, services co-gérés / partiellement gérés, et plateformes d'analytique et d'assurance auto-gérées / activées par SaaS), mode de déploiement (basé sur le cloud, sur site et hybride), application (santé du réseau, assurance des performances et auto-remédiation, surveillance de l'expérience utilisateur final et de la QoE des applications, intelligence de localisation, analytique de présence et de lieux, sécurité sans fil, WIPS et analytique de conformité des appareils, et maintenance prédictive et remédiation automatisée), utilisateur final (bureaux d'entreprise et services financiers, lieux de commerce de détail, d'hôtellerie, de sport et de divertissement, fournisseurs de services haut débit, opérateurs et télécommunications, soins de santé et sciences de la vie, établissements d'enseignement et universitaires, fabrication, entreposage et logistique, et autres utilisateurs finaux) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services entièrement gérés |
| Services co-gérés / partiellement gérés |
| Plateformes d'analytique et d'assurance auto-gérées / activées par SaaS |
| Basé sur le cloud |
| Sur site |
| Hybride |
| Santé du réseau, assurance des performances et auto-remédiation |
| Surveillance de l'expérience utilisateur final et de la QoE des applications |
| Intelligence de localisation, analytique de présence et de lieux |
| Sécurité sans fil, WIPS et analytique de conformité des appareils |
| Maintenance prédictive et remédiation automatisée |
| Bureaux d'entreprise et services financiers |
| Lieux de commerce de détail, d'hôtellerie, de sport et de divertissement |
| Fournisseurs de services haut débit, opérateurs et télécommunications |
| Soins de santé et sciences de la vie |
| Établissements d'enseignement et universitaires |
| Fabrication, entreposage et logistique |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Reste de l'Afrique |
| Par modèle de service | Services entièrement gérés | |
| Services co-gérés / partiellement gérés | ||
| Plateformes d'analytique et d'assurance auto-gérées / activées par SaaS | ||
| Par mode de déploiement | Basé sur le cloud | |
| Sur site | ||
| Hybride | ||
| Par application | Santé du réseau, assurance des performances et auto-remédiation | |
| Surveillance de l'expérience utilisateur final et de la QoE des applications | ||
| Intelligence de localisation, analytique de présence et de lieux | ||
| Sécurité sans fil, WIPS et analytique de conformité des appareils | ||
| Maintenance prédictive et remédiation automatisée | ||
| Par utilisateur final | Bureaux d'entreprise et services financiers | |
| Lieux de commerce de détail, d'hôtellerie, de sport et de divertissement | ||
| Fournisseurs de services haut débit, opérateurs et télécommunications | ||
| Soins de santé et sciences de la vie | ||
| Établissements d'enseignement et universitaires | ||
| Fabrication, entreposage et logistique | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services gérés d'assurance et d'analytique Wi-Fi ?
Le secteur devrait s'étendre de 3,76 milliards USD en 2026 et 4,38 milliards USD en 2027 à 8,79 milliards USD d'ici 2032, à un CAGR de 14,95 %.
Qu'est-ce qui stimule la demande de services d'assurance Wi-Fi gérés ?
La demande est soutenue par les sites distribués, les appareils connectés, les mises à niveau Wi-Fi 7 et la nécessité de surveiller l'expérience utilisateur plutôt que la seule disponibilité du réseau.
Quel modèle de service domine l'adoption de l'assurance Wi-Fi gérée ?
Les services entièrement gérés ont représenté 39,53 % du chiffre d'affaires en 2026, tandis que les services co-gérés et partiellement gérés devraient se développer à un CAGR de 15,93 % jusqu'en 2032.
Pourquoi les plateformes d'assurance Wi-Fi basées sur le cloud sont-elles importantes ?
Les plateformes basées sur le cloud ont représenté 62,13 % du chiffre d'affaires en 2026 et devraient se développer à un CAGR de 16,24 % jusqu'en 2032 car elles centralisent la gestion sur les sites.
Quels utilisateurs finaux augmentent le plus rapidement leurs dépenses en assurance Wi-Fi ?
La fabrication, l'entreposage et la logistique devraient se développer à un CAGR de 18,47 % jusqu'en 2032, à mesure que les opérations industrielles connectées nécessitent une couverture sans fil fiable.
Quelle région devrait se développer le plus rapidement jusqu'en 2032 ?
L'Asie-Pacifique devrait se développer à un CAGR de 16,53 % jusqu'en 2032, soutenue par la numérisation des entreprises et un soutien élargi aux nouvelles normes Wi-Fi.