
Taille et part du marché des services gérés de gestion des performances réseau
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
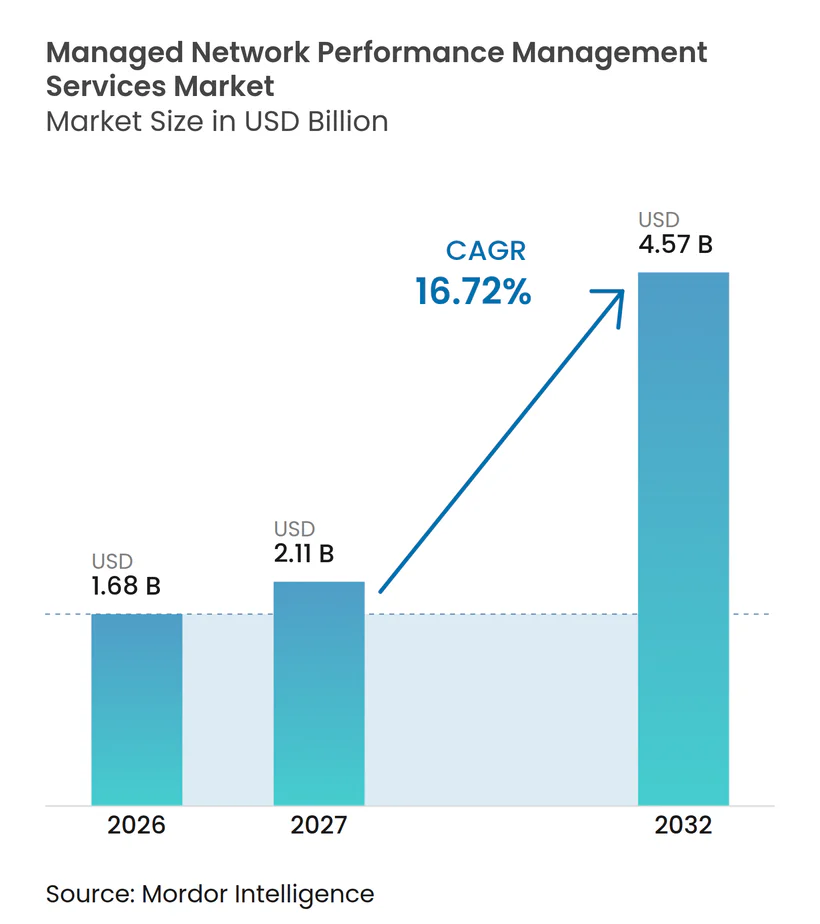
| Taille du Marché (2027) | 2.11 Milliards de dollars |
| Taille du Marché (2032) | 4.57 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 16.72 % |
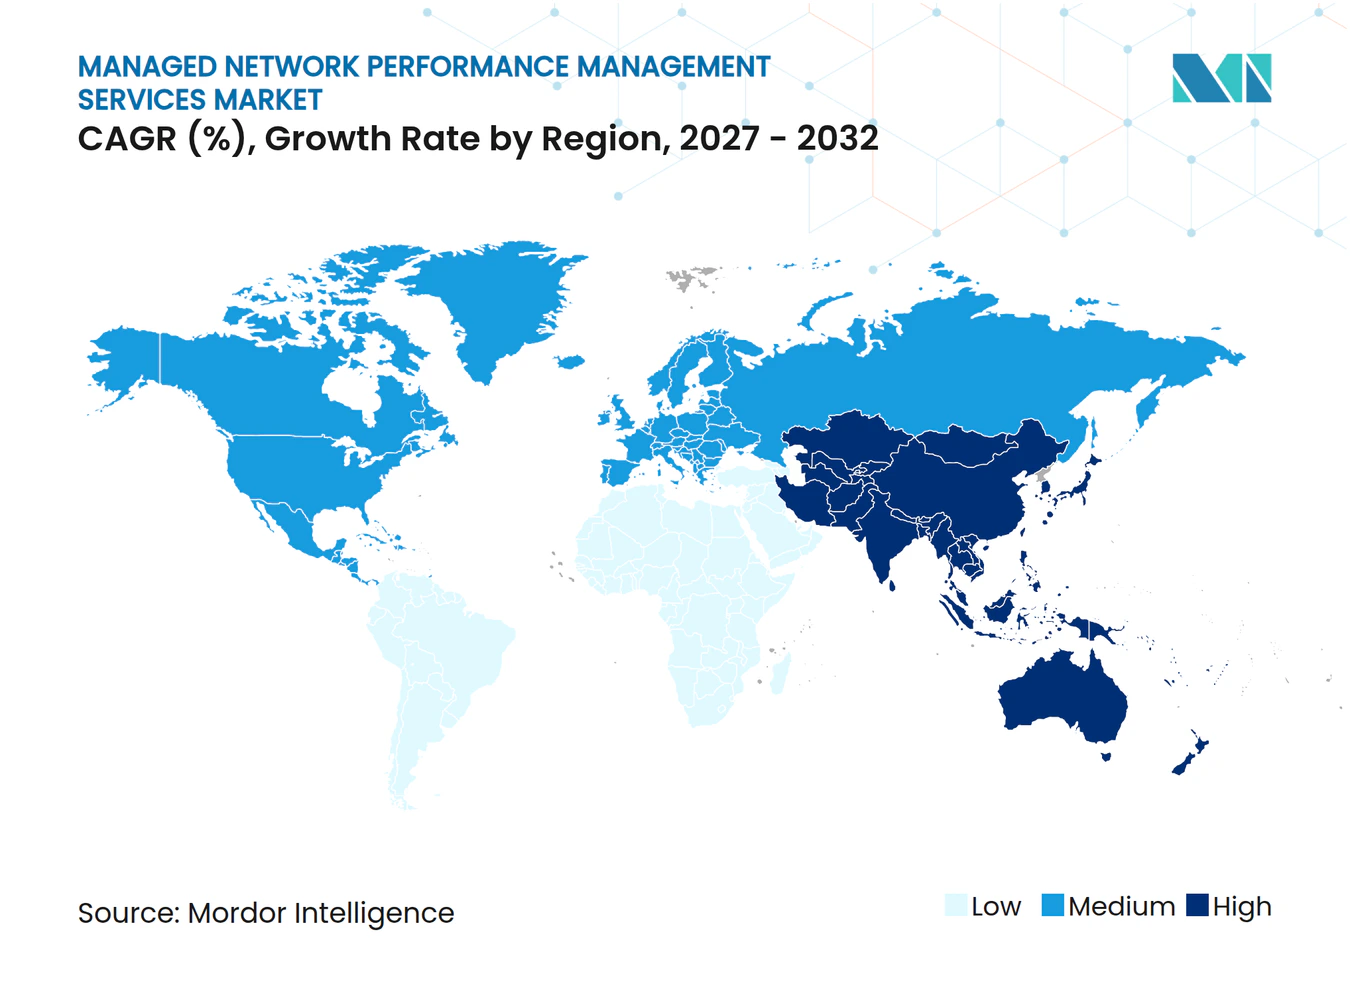
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés de gestion des performances réseau par Mordor Intelligence
La taille du marché des services gérés de gestion des performances réseau devrait s'étendre de 1,68 milliard USD en 2026 à 2,11 milliards USD en 2027, puis à 4,57 milliards USD d'ici 2032, enregistrant un CAGR de 16,72 % entre 2027 et 2032. Le marché des services gérés de gestion des performances réseau bénéficie de réseaux d'entreprise qui couvrent désormais les systèmes sur site, les environnements cloud, les sites de succursales et les emplacements en périphérie. Cette empreinte opérationnelle plus large rend la visibilité continue et la résolution plus rapide des problèmes plus importantes pour les équipes technologiques. Elle augmente également le coût de l'utilisation d'outils de surveillance déconnectés, en particulier lorsque les équipes doivent retracer un problème chez plusieurs fournisseurs et domaines opérationnels. Les fournisseurs répondent en combinant les capacités de surveillance, d'analyse, d'automatisation et de sécurité gérée dans un modèle de service unique. La demande est également soutenue par la 5G privée, les réseaux étendus définis par logiciel et les engagements de service applicatif qui nécessitent des performances réseau fiables. La concurrence se déplace vers les fournisseurs capables de combiner la visibilité multi-cloud avec des contrôles de résidence des données, une automatisation pratique et un modèle de prestation aligné sur le niveau de contrôle opérationnel préféré du client.
Points clés du rapport
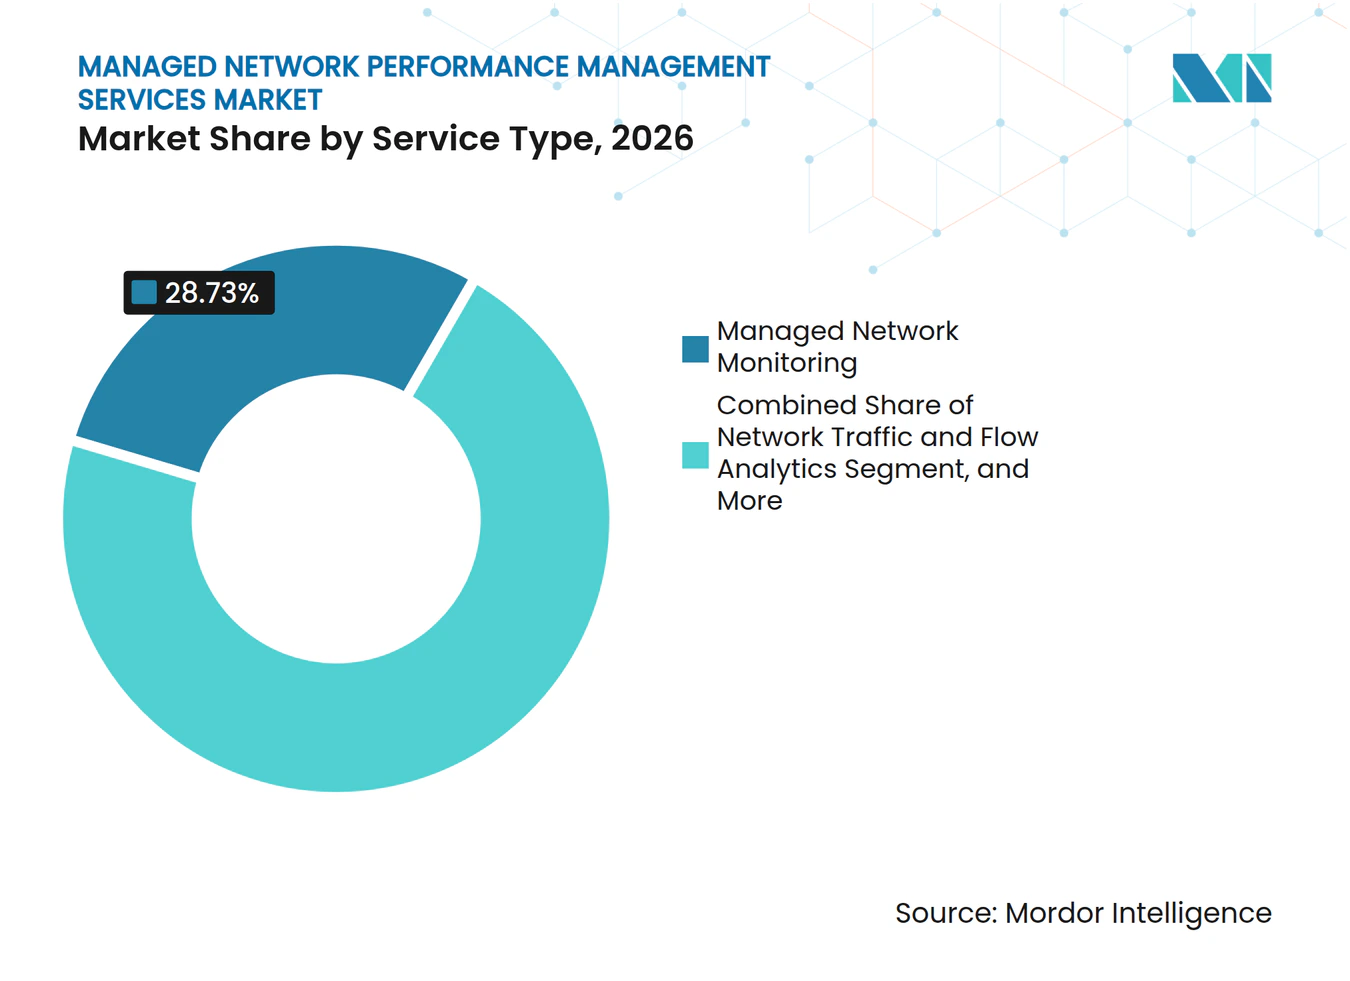
- Par type de service, la surveillance réseau gérée détenait 28,73 % du marché des services gérés de gestion des performances réseau en 2026, tandis que l'automatisation réseau gérée et les opérations AIOps devraient se développer à un CAGR de 18,31 % jusqu'en 2032.
- Par modèle de déploiement, les solutions basées sur le cloud détenaient 68,58 % des revenus en 2026 et devraient se développer à un CAGR de 19,34 % jusqu'en 2032.
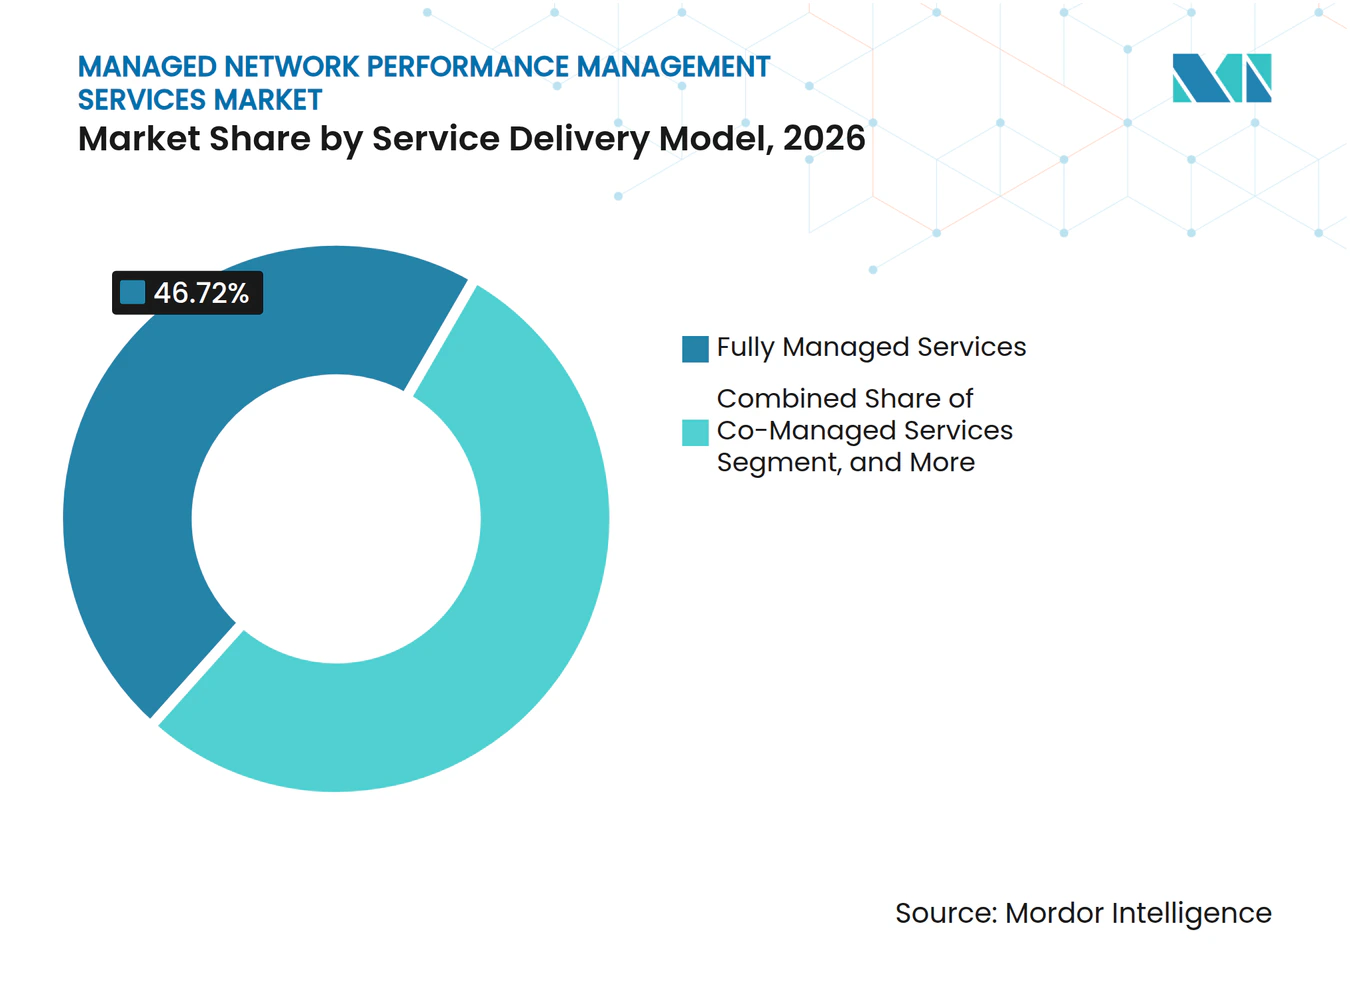
- Par modèle de prestation de services, les services entièrement gérés détenaient 46,72 % des revenus en 2026, tandis que les services co-gérés devraient se développer à un CAGR de 17,33 % jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises détenaient 71,54 % des revenus du marché des services gérés de gestion des performances réseau en 2026, tandis que les PME devraient se développer à un CAGR de 18,59 % jusqu'en 2032.
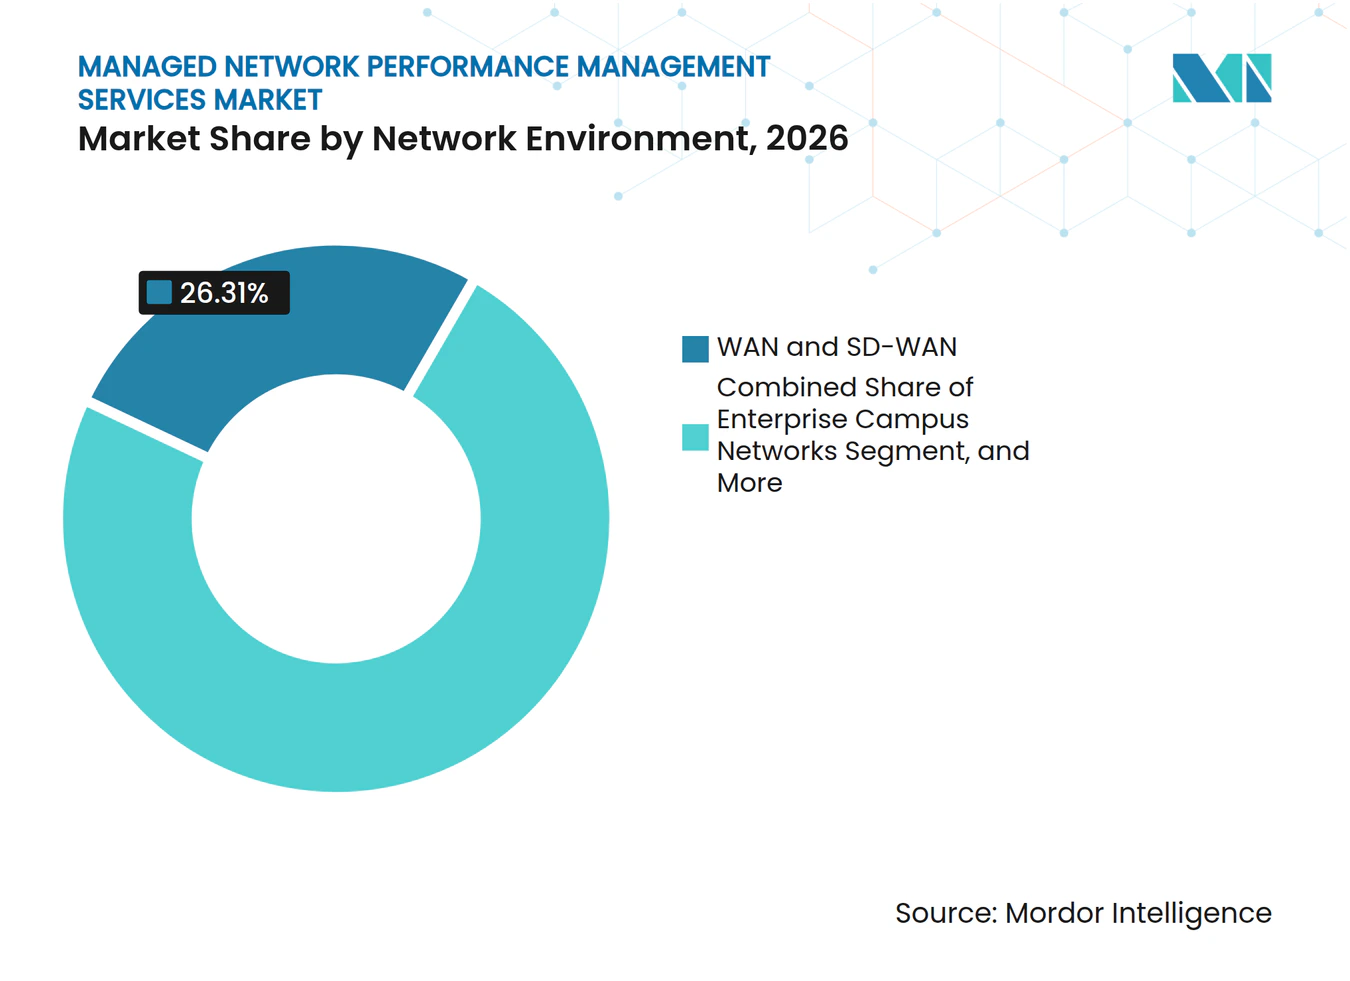
- Par environnement réseau, les WAN et SD-WAN détenaient 26,31 % des revenus en 2026, tandis que les réseaux cloud et multi-cloud devraient se développer à un CAGR de 17,27 % jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, l'informatique et les télécommunications détenaient 71,54 % des revenus en 2026, tandis que le secteur de la santé et des sciences de la vie devrait se développer à un CAGR de 19,27 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 38,64 % des revenus du marché des services gérés de gestion des performances réseau en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 18,91 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Complexité hybride et multi-cloud nécessitant une visibilité continue des performances | +3.5% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Opérations prédictives basées sur l'IA et remédiation automatisée | +3.0% | Mondial, dirigé par l'Amérique du Nord et l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Croissance du trafic 5G, IoT, périphérique et de découpage réseau | +2.5% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient et l'Europe | Moyen terme (2-4 ans) |
| Exigences de cybersécurité, de confiance zéro et de conformité en matière de résilience | +2.0% | Amérique du Nord et UE, en expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| SLA au niveau de l'expérience pour les applications critiques pour l'entreprise | +1.5% | Mondial, concentré dans les secteurs informatique, BFSI et santé | Moyen terme (2-4 ans) |
| Monétisation de la télémétrie via les jumeaux numériques réseau et le routage éco-énergétique | +1.0% | Amérique du Nord et Europe, adoption précoce en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité hybride et multi-cloud nécessitant une visibilité continue des performances
Le marché des services gérés de gestion des performances réseau s'adresse aux réseaux qui combinent une infrastructure sur site, plusieurs comptes d'hyperscalers et des systèmes périphériques distribués. Broadcom a rapporté que 87 % des organisations présentaient des angles morts cloud et internet en 2026, malgré l'adoption généralisée des stratégies d'IA et de cloud.[1] Ces lacunes rendent difficile l'établissement d'une vue partagée des performances des applications et du réseau. Les fournisseurs qui utilisent des méthodes de collecte OpenTelemetry peuvent normaliser les données provenant de plusieurs environnements et réduire cette charge opérationnelle. Les services gérés deviennent donc une couche de gouvernance pour les parcs complexes, plutôt qu'un simple outil de surveillance des appareils. Une couverture plus large peut également rendre les contrats pluriannuels plus précieux lorsque les fournisseurs démontrent une visibilité fiable sur les réseaux cloud et sur site.
Opérations prédictives basées sur l'IA et remédiation automatisée
Le marché des services gérés de gestion des performances réseau évolue vers des services qui corrèlent des volumes élevés de télémétrie et agissent avant qu'une panne n'affecte les utilisateurs. L'IA agentique permet aux agents logiciels d'enquêter sur des événements sélectionnés et d'accomplir des tâches de remédiation approuvées sans attendre un opérateur humain. Cisco a étendu ses capacités AgenticOps en février 2026 pour les réseaux de campus, de succursales et industriels, avec une automatisation destinée à réduire le temps nécessaire pour résoudre les problèmes récurrents.[2] Cette approche peut améliorer les performances au niveau des accords de niveau de service tout en réduisant le coût de traitement des incidents de routine. Elle favorise également les fournisseurs capables d'expliquer le chemin de décision, de définir des garde-fous et de maintenir les clients en contrôle des changements critiques. Il en résulte un écart plus large entre les plateformes d'opérations natives à l'IA et les offres de surveillance héritées qui reposent sur une corrélation manuelle.
Croissance du trafic 5G, IoT, périphérique et de découpage réseau
Les réseaux 5G privés ajoutent des exigences de surveillance car les tranches de réseau individuelles doivent respecter des engagements de latence et de débit. NTT DATA et Palo Alto Networks ont introduit un service de sécurité géré pour les déploiements industriels 5G privés en février 2025. Le marché des services gérés de gestion des performances réseau dispose donc d'une opportunité dans les domaines de l'automatisation industrielle, de la logistique et des infrastructures critiques. Le service peut intégrer les événements réseau, de sécurité et de technologie opérationnelle dans un processus de réponse plus coordonné. Les emplacements en périphérie s'ajoutent à cette exigence car ils distribuent le traitement sur des sites avec des contrôles physiques variables et des capacités de support local. La surveillance à distance devient essentielle lorsque les opérateurs ont besoin de preuves cohérentes que ces emplacements respectent leurs engagements de service.
Exigences de cybersécurité, de confiance zéro et de conformité en matière de résilience
Les programmes de confiance zéro nécessitent des vérifications continues des appareils, des utilisateurs, des applications et des interactions de charge de travail. Le NIST a publié SP 1800-35 en juin 2025 avec 19 implémentations validées que les organisations peuvent utiliser lors de la mise en pratique de l'architecture de confiance zéro. Cela rend la surveillance pertinente à la fois pour l'assurance de sécurité et les opérations réseau quotidiennes. La prestation co-gérée peut être adaptée lorsqu'une entreprise conserve l'autorité sur les décisions de politique et d'accès tandis qu'un fournisseur gère la surveillance des événements et la réponse de première ligne. Le marché des services gérés de gestion des performances réseau bénéficie également des exigences de fiabilité dans les infrastructures critiques, où la surveillance s'étend au-delà des limites traditionnelles du réseau d'entreprise. Ces conditions valorisent les fournisseurs capables de fournir des enregistrements auditables, des vérifications de configuration et des processus d'escalade définis.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Coûts d'intégration dans les environnements hérités, cloud et définis par logiciel | -2.0% | Mondial, plus prononcé en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Souveraineté des données et restrictions sur la télémétrie transfrontalière | -1.5% | UE, Asie-Pacifique et Moyen-Orient | Moyen terme (2-4 ans) |
| Réticence à externaliser le contrôle des réseaux critiques | -1.0% | Mondial, concentré dans les secteurs BFSI et gouvernemental | Moyen terme (2-4 ans) |
| NetOps autonome réduisant le périmètre adressable des services gérés | -0.8% | Amérique du Nord, signal précoce dans l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'intégration dans les environnements hérités, cloud et définis par logiciel
Le marché des services gérés de gestion des performances réseau fait face à des cycles d'intégration plus longs lorsqu'un client exploite simultanément des circuits MPLS, des superpositions SD-WAN, des services natifs cloud et des routeurs hérités. Les anciens systèmes de support opérationnel n'ont pas été conçus pour fournir une télémétrie en continu aux plateformes d'analyse modernes. La connexion de ces systèmes peut nécessiter des intergiciels personnalisés, des connecteurs spécifiques aux fournisseurs et des tests supplémentaires. Les fournisseurs disposant d'un support existant pour les systèmes d'exploitation réseau hérités peuvent avoir un avantage car les clients sont réticents à changer de fournisseur au milieu d'une intégration complexe. La charge est souvent la plus difficile pour les entreprises de taille moyenne qui doivent gérer le projet tout en maintenant la stabilité des opérations quotidiennes. Ces coûts peuvent retarder les décisions d'externalisation même lorsque les clients reconnaissent un besoin de meilleure visibilité.
Souveraineté des données et restrictions sur la télémétrie transfrontalière
La loi européenne sur les données est entrée en application en septembre 2025 et établit des exigences qui affectent la portabilité des données, la migration et les transferts internationaux dans les services de traitement des données. Ces règles affectent les plateformes de surveillance qui traitent la télémétrie via des centres d'opérations centralisés. L'Inde et plusieurs marchés du Golfe ajoutent des exigences locales qui peuvent limiter la façon dont les données sont acheminées et stockées. Le marché des services gérés de gestion des performances réseau doit donc prendre en charge des plans de données régionaux et des flux de travail d'analyse spécifiques à chaque emplacement. Cela réduit certains avantages de coût d'un centre d'opérations réseau mondial unique. Les fournisseurs qui intègrent des contrôles de résidence des données dans la couche de collecte et d'acheminement sont mieux placés pour servir les acheteurs réglementés, bien qu'ils supportent des coûts d'infrastructure et d'exploitation plus élevés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la surveillance soutient les revenus actuels tandis que l'AIOps transforme la prestationLa surveillance réseau gérée détenait 28,73 % de la part du marché des services gérés de gestion des performances réseau en 2026, car la visibilité continue reste le fondement d'un engagement de service géré. Les organisations utilisent ce service pour observer les environnements sur site, cloud et définis par logiciel via un modèle opérationnel unique. La gestion des performances réseau soutient la planification de la capacité et la fiabilité des applications dans ces environnements. La gestion des pannes et des événements réseau reste importante car l'architecture distribuée produit un volume élevé d'alertes qui doivent être hiérarchisées. L'analyse du trafic et des flux réseau aide les équipes à comprendre l'évolution des schémas de trafic et à identifier les comportements anormaux. La surveillance des SLA et la surveillance de l'expérience numérique sont particulièrement pertinentes lorsque les délais d'application peuvent affecter les transactions, la productivité des employés ou le service client.
La gestion de la configuration réseau et de la conformité répond aux exigences de révision continue de la configuration et de détection des dérives. Cela est utile dans les environnements où les audits manuels ne peuvent pas suivre le rythme des mises à jour fréquentes. Les autres types de services couvrent les nouvelles offres qui n'ont pas encore de catégorie de reporting distincte. L'automatisation réseau gérée et les opérations AIOps devraient se développer à un CAGR de 18,31 % jusqu'en 2032 à mesure que les fournisseurs introduisent des flux de travail en boucle fermée. Datadog a présenté Bits Infrastructure Operations lors de DASH 2026 comme un agent autonome capable de détecter, d'enquêter et de remédier aux problèmes d'infrastructure dans le cadre de contrôles de gouvernance définis.[3] SolarWinds a introduit SW1 en avril 2026 pour coordonner les agents d'IA dans les environnements sur site, cloud privé et cloud public. Ces lancements montrent pourquoi l'automatisation devient une attente fondamentale plutôt qu'une option premium.



Par modèle de déploiement :
la prestation cloud est en tête tandis que les exigences hybrides persistentLes solutions basées sur le cloud représentaient 68,58 % des revenus en 2026 et devraient croître à un CAGR de 19,34 % jusqu'en 2032. Cette position reflète la préférence des clients pour la tarification par abonnement, un déploiement plus rapide et un accès centralisé aux analyses. Les plateformes cloud peuvent aider les fournisseurs de services à prendre en charge les réseaux de succursales et les sites distribués sans installer une infrastructure locale étendue. Le marché des services gérés de gestion des performances réseau a de la place pour ce modèle car de nombreuses entreprises ont encore besoin de moderniser la surveillance sur des parcs réseau plus anciens. La résidence des données et les contrôles spécifiques aux secteurs, cependant, façonnent la conception des architectures cloud. Les acheteurs réglementés évaluent de plus en plus l'emplacement des données du fournisseur, les règles d'accès et la capacité à séparer les charges de travail par région.
Le déploiement sur site reste pertinent pour les sites industriels à accès restreint, les systèmes de défense et les environnements de trading financier. Ces clients peuvent nécessiter un traitement local en raison de la classification des données, de la latence ou des exigences de contrôle. Le déploiement hybride répond à ce besoin en combinant des outils gérés dans le cloud pour les opérations de campus et de succursales avec des analyses locales pour les systèmes centraux sensibles. HPE a déclaré en décembre 2025 qu'il unifiait les capacités AIOps dans HPE Aruba Networking Central et HPE Juniper Networking Mist via un cadre de microservices commun.[4] Cette approche illustre comment les fournisseurs cherchent une observabilité cohérente sans forcer les clients à faire un choix de déploiement unique. Le secteur des services de surveillance réseau gérée continuera à prendre en charge les conceptions cloud, sur site et hybrides car les décisions d'infrastructure diffèrent selon la charge de travail et l'exposition réglementaire.
Par modèle de prestation de services :
les services entièrement gérés sont en tête tandis que la co-gestion progresseLes services entièrement gérés représentaient 46,72 % des revenus en 2026 car de nombreux clients recherchent un fournisseur capable de gérer la surveillance, la réponse aux pannes, la gestion des changements et le reporting de service. Ce modèle convient bien aux organisations disposant d'une capacité limitée d'opérations réseau en interne. Les clients des télécommunications et du BFSI nécessitent souvent une couverture 24h/24 et 7j/7 et des engagements de résolution formels sur des parcs multi-fournisseurs. Un arrangement entièrement géré peut fournir une structure opérationnelle plus claire lorsque le fournisseur assume la coordination quotidienne. Les services à la demande et basés sur des contrats de retenue servent les clients qui ont besoin d'aide ciblée pour des événements ou des projets spécifiques. Les services hybrides gérés et les services gérés axés sur le conseil offrent des options aux entreprises cherchant un plus grand contrôle ou un soutien consultatif.
Les services co-gérés devraient se développer à un CAGR de 17,33 % jusqu'en 2032. Le modèle permet au client de conserver les paramètres de politique et les paramètres d'approbation des changements tandis que le fournisseur effectue une surveillance continue, une corrélation des événements et un triage initial. Il peut aider les organisations réglementées à équilibrer la responsabilité avec l'accès à des compétences opérationnelles externes. Kyndryl a introduit des services SASE de bout en bout avec Palo Alto Networks Prisma SASE en février 2025, intégrant les opérations réseau et de sécurité via la plateforme Kyndryl Bridge. De telles offres montrent comment la co-gestion s'étend au-delà de la visibilité réseau vers une prestation de services réseau et de sécurité coordonnée. Ce modèle est également pertinent lorsque les clients ont besoin de preuves claires de supervision à des fins de conformité.

Par taille d'organisation :
les grandes entreprises fournissent les revenus tandis que les PME ajoutent de la demandeLes grandes entreprises détenaient 71,54 % des revenus en 2026, reflétant la complexité de la surveillance de centaines de nœuds sur plusieurs sites et fournisseurs. Les grands parcs nécessitent souvent des rapports de service détaillés, une gestion des changements et un support technique sur plusieurs technologies. Leur échelle peut rendre les contrats gérés plus économiques que la construction d'une opération interne comparable. Les fournisseurs mondiaux sont attractifs pour ces acheteurs lorsqu'ils peuvent maintenir des niveaux de service cohérents dans plusieurs pays.
Les PME devraient se développer à un CAGR de 18,59 % jusqu'en 2032 à mesure que les services cloud réduisent le coût d'entrée pour la surveillance basée sur l'AIOps. Les petites entreprises manquent souvent du budget pour maintenir un personnel spécialisé en opérations réseau en permanence. Les plateformes basées sur l'abonnement et les fournisseurs de services gérés rendent des capacités de surveillance plus larges plus accessibles à ces organisations. NETGEAR a introduit Insight 10.0 en juillet 2026 avec des recommandations d'IA contextuelles, une détection proactive des incidents et une visibilité unifiée pour les fournisseurs de services gérés au service des petites entreprises. Ce type d'offre peut réduire l'écart opérationnel entre les grandes entreprises et les petites organisations. Il élargit également la base de clients du marché des services gérés de gestion des performances réseau au-delà d'un groupe limité de grands contrats.
Par environnement réseau :
les WAN et SD-WAN sont en tête tandis que les réseaux cloud s'accélèrentLes WAN et SD-WAN détenaient 26,31 % des revenus en 2026, ce qui en fait le plus grand segment d'environnement réseau. La connectivité étendue reste au cœur de la façon dont les sites de succursales, les centres de données, les charges de travail cloud et les utilisateurs distants communiquent. Le SD-WAN augmente le besoin de validation continue car il repose sur la sélection dynamique de chemin et le routage tenant compte des applications. La surveillance aide les clients à confirmer que les liens de sous-couche variables respectent les exigences de service. Les réseaux d'entreprise de succursales et distribués restent importants car les utilisateurs et les applications sont répartis sur de nombreux sites. Les réseaux de campus d'entreprise, les réseaux de centres de données et les réseaux LAN sans fil et Wi-Fi nécessitent également une assurance continue à mesure que les conceptions réseau deviennent plus pilotées par logiciel.
Les réseaux cloud et multi-cloud devraient se développer à un CAGR de 17,27 % jusqu'en 2032. Les entreprises exécutant des charges de travail sur AWS, Azure et Google Cloud ont besoin d'une visibilité qui s'étend au-delà des outils natifs d'un seul fournisseur cloud. Datadog a décrit une architecture de référence pour connecter la surveillance des appareils réseau, la surveillance des réseaux cloud, l'analyse des chemins réseau et les données de flux dans des environnements multi-cloud hybrides. Les réseaux 5G privés et périphériques constituent un autre domaine en développement, en particulier pour les opérations industrielles nécessitant une assurance de faible latence. Les autres environnements réseau comprennent le transport optique, les satellites et les domaines spécifiques à l'IoT. Le marché des services gérés de gestion des performances réseau peut bénéficier de l'expansion de la numérisation industrielle qui augmente le nombre de réseaux spécialisés nécessitant une supervision.
Par secteur d'activité des utilisateurs finaux :
l'informatique et les télécommunications sont en tête tandis que la santé s'accélèreL'informatique et les télécommunications représentaient 71,54 % des revenus en 2026 car les opérateurs sont à la fois utilisateurs et fournisseurs de services réseau gérés. Les fournisseurs de télécommunications ont besoin de visibilité sur leur propre infrastructure et doivent également respecter les engagements de service contractuels envers les clients entreprises. Cela crée une demande pour les mêmes capacités de surveillance dans les opérations internes et externes. Le BFSI utilise la surveillance pour prendre en charge les applications sensibles à la latence et la continuité de service. La demande du secteur gouvernemental et du secteur public est influencée par les programmes de confiance zéro et les exigences de dossiers opérationnels plus solides. La fabrication industrielle, le commerce de détail et le commerce électronique stimulent la demande d'opérations connectées et d'expériences clients numériques qui dépendent de performances applicatives cohérentes.
Le secteur de la santé et des sciences de la vie devrait se développer à un CAGR de 19,27 % jusqu'en 2032. Les systèmes de télésanté, la connectivité des dossiers de santé électroniques et les contrôles des informations de santé protégées augmentent le besoin de surveillance continue. La règle de sécurité HIPAA exige des mesures de protection pour les informations de santé électroniques protégées, ce qui rend les preuves prêtes pour l'audit et la supervision de la configuration pertinentes pour les opérations réseau de santé. La fabrication industrielle attire également l'attention car les réseaux 5G privés introduisent de nouvelles exigences de surveillance des technologies opérationnelles et informatiques. Les clients du commerce de détail et du commerce électronique utilisent la surveillance au niveau de l'expérience pour protéger les performances pendant les périodes de forte demande de transactions. Ces cas d'utilisation offrent au secteur des services de surveillance réseau gérée des opportunités dans des secteurs où les performances réseau ont un impact opérationnel ou client direct.
Analyse géographique
Marché des Services Gérés de Gestion des Performances Réseau en Amérique du Nord
L'Amérique du Nord détenait 38,64 % de la part de marché des services gérés de gestion des performances réseau en 2026. La région dispose d'une large base d'entreprises exploitant des environnements hybrides multi-cloud et travaillant avec des fournisseurs de services gérés établis. Les États-Unis représentent une grande partie de cette activité, tandis que le Canada et le Mexique bénéficient de programmes de normalisation des réseaux transfrontaliers. Les recommandations du NIST en matière de confiance zéro constituent l'un des facteurs qui orientent les exigences d'approvisionnement et d'exploitation des organisations réglementées. AT&T a été classé dans la catégorie Leaders de l'évaluation IDC MarketScape des services SASE gérés à l'échelle mondiale pour 2025 grâce à son partenariat avec LevelBlue, selon LevelBlue. Le fournisseur a indiqué que le service prend en charge la livraison intégrée de SD-WAN et de périmètre de sécurité dans plus de 200 pays.
Marché des Services Gérés de Gestion des Performances Réseau en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 18,91 % de 2027 à 2032. Les réseaux d'entreprise en développement initial, les investissements dans les centres de données et les programmes d'infrastructure numérique accroissent la demande de surveillance gérée dans la région. Les organisations remplacent les réseaux MPLS hérités par des architectures SD-WAN axées sur Internet et des conceptions de périmètre de service d'accès sécurisé. L'Inde, la Chine et les marchés d'Asie du Sud-Est exigent également que les fournisseurs tiennent compte de règles variées en matière de localisation des données et de cybersécurité. Le Japon reflète l'évolution régionale plus large vers des opérations unifiées de réseau et de sécurité, à mesure que les surfaces d'attaque et les charges de travail de surveillance deviennent plus étroitement liées. La Corée du Sud, l'Australie et la Nouvelle-Zélande, ainsi que la Chine dominent les revenus actuels, tandis que l'Inde, l'Indonésie et la Malaisie affichent une forte demande issue des programmes de numérisation des entreprises.
Marché des Services Gérés de Gestion des Performances Réseau en EMEA et en Amérique du Sud
L'Europe demeure un marché régional important, l'Allemagne, le Royaume-Uni et la France contribuant à une demande substantielle. La loi européenne sur les données affecte la conception des contrats en imposant une gestion conforme des données et un acheminement de la télémétrie dans la région. L'Amérique du Sud se trouve à un stade plus précoce d'adoption de la surveillance en nuage, le Brésil servant de point d'entrée pour les fournisseurs internationaux. L'Arabie saoudite et les Émirats arabes unis accroissent la demande grâce à des programmes de villes intelligentes et d'Internet des objets industriel. L'Afrique reste une opportunité émergente, portée par l'Afrique du Sud, le Nigéria et l'Égypte, tandis que le développement de l'infrastructure réseau continue de déterminer le rythme d'adoption. Le marché des services gérés de gestion des performances réseau est susceptible de trouver une demande supplémentaire au Moyen-Orient et en Afrique à mesure que la numérisation des entreprises atteint les secteurs de l'énergie, des services gouvernementaux et du commerce de détail.
Paysage concurrentiel
Concentration du Marché
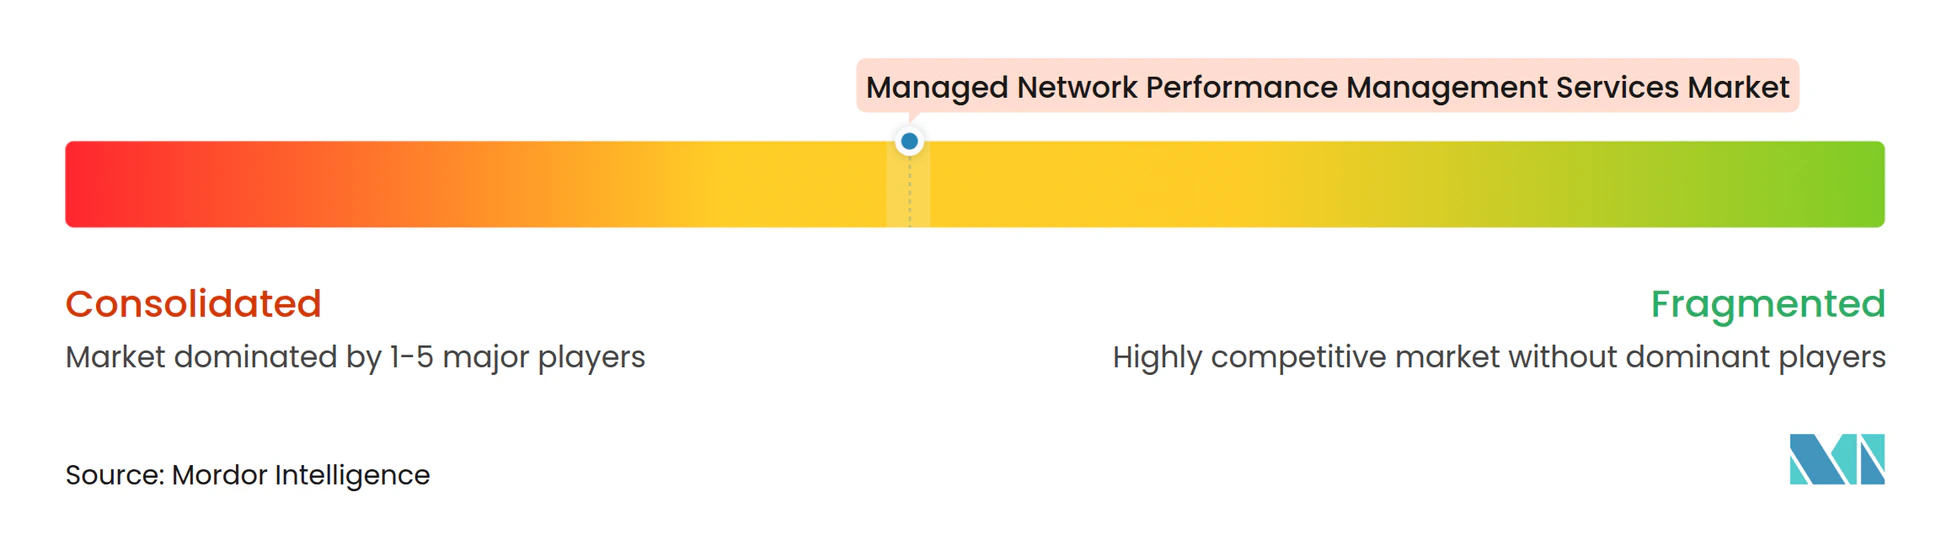
Le marché des services gérés de gestion des performances réseau est modérément consolidé au niveau supérieur. Cisco, HPE, IBM, Kyndryl, NTT DATA et Accenture sont en concurrence avec des fournisseurs spécialisés dont SolarWinds, Dynatrace, Datadog et NETSCOUT. Les grands fournisseurs d'infrastructure apportent des centres d'opérations mondiaux, des ressources d'ingénierie multi-fournisseurs et des portefeuilles de services plus larges. Les fournisseurs d'observabilité spécialisés étendent leurs produits d'application et d'infrastructure vers la surveillance réseau. Cela offre aux clients le choix entre une relation de services gérés étendue et une plateforme de surveillance intégrée. Le marché des services gérés de gestion des performances réseau est également façonné par la participation des fournisseurs aux travaux sur les normes réseau, notamment autour des jumeaux numériques et des opérations automatisées.
HPE a finalisé son acquisition de Juniper Networks pour 14 milliards USD le 2 juillet 2025. HPE a déclaré que la transaction avait élargi son portefeuille réseau et intégré les capacités natives à l'IA de Juniper Mist dans son offre plus large. La société a ensuite décrit un cadre de microservices commun pour HPE Aruba Networking Central et HPE Juniper Networking Mist. F5 a acquis MantisNet en août 2025 pour ajouter une intelligence réseau basée sur eBPF à la plateforme de livraison et de sécurité des applications F5. Ces mouvements montrent comment les fournisseurs de réseaux et de livraison d'applications ajoutent des capacités d'observabilité par acquisition et intégration de plateformes. Les fournisseurs natifs cloud sont également en concurrence pour les clients qui souhaitent moins d'outils et une vue unique sur les applications, l'infrastructure et les réseaux.
Des opportunités subsistent dans les services co-gérés pour les entreprises de taille moyenne réglementées, la surveillance conforme à la souveraineté en Asie-Pacifique et en Europe, et les opérations IoT industriel et 5G privé. Les fournisseurs sans leurs propres capacités de développement d'IA peuvent faire face à une pression sur les prix à mesure que l'automatisation devient plus courante. Les grands fournisseurs peuvent utiliser l'automatisation pour améliorer la cohérence opérationnelle, bien que les clients exigent toujours des garde-fous pour les changements à fort impact. L'alignement sur la conformité avec les orientations du NIST, les exigences FedRAMP et les règles spécifiques aux secteurs est de plus en plus important pour les clients du secteur public et les clients réglementés.
Leaders du secteur des services gérés de gestion des performances réseau
-
Cisco Systems, Inc.
-
Microsoft Corporation
-
Broadcom Inc.
-
International Business Machines Corporation
-
SolarWinds Worldwide, LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés de Gestion des Performances Réseau Entreprises couvertes dans ce rapport
- Cisco Systems, Inc.
- Microsoft Corporation
- Broadcom Inc.
- International Business Machines Corporation
- SolarWinds Worldwide, LLC
- NETSCOUT Systems, Inc.
- Hewlett Packard Enterprise Development LP
- Accenture plc
- NTT DATA Group Corporation
- Kyndryl Holdings, Inc.
- HCL Technologies Limited
- Tata Consultancy Services Limited
- Tata Communications Limited
- Verizon Communications Inc.
- AT&T Inc.
- Lumen Technologies, Inc.
- DXC Technology Company
- Wipro Limited
- Sify Technologies Limited
- Microland Limited
- Hughes Network Systems, LLC
- Systal Technology Solutions Limited
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- Dynatrace, Inc.
- Datadog, Inc.
- Riverbed Technology LLC
- ManageEngine
- Paessler AG
Développements industriels récents dans Marché des Services Gérés de Gestion des Performances Réseau
- Juin 2026 : Datadog a lancé plus de 100 nouvelles fonctionnalités lors de DASH 2026, notamment Bits Infrastructure Operations, un agent d'IA autonome détectant, enquêtant et remédiant aux pannes réseau et d'infrastructure avant escalade, ainsi qu'une suite de surveillance réseau de bout en bout corrélant la télémétrie réseau, applicative et d'infrastructure en temps réel pour une localisation des problèmes saut par saut.
- Avril 2026 : SolarWinds a introduit SW1, un coéquipier d'IA agentique construit sur le cadre agentique SolarWinds et les principes d'IA par conception, conçu pour faire passer les organisations informatiques de la résolution réactive des problèmes à la résilience opérationnelle autonome dans les environnements sur site, cloud privé et cloud public.
- Janvier 2026 : Dynatrace a rendu son application Investigations généralement disponible dans tous les environnements SaaS à partir de la version 1.330, étendant l'analyse des causes profondes basée sur l'IA et la réponse aux incidents pilotée par l'analyse sur les journaux, les événements, les métriques et les traces pour les équipes d'opérations réseau et d'infrastructure.
- Décembre 2025 : HPE a dévoilé sa stratégie de réseaux autonomes lors de HPE Discover Barcelona 2025, introduisant des AIOps unifiés dans HPE Aruba Networking Central et HPE Juniper Networking Mist sous un cadre de microservices commun, ainsi que l'intégration HPE OpsRamp fournissant une observabilité de la pile complète sur le calcul, le stockage, le réseau et le cloud.
Périmètre du rapport mondial sur le marché des services gérés de gestion des performances réseau
Les offres externalisées du marché des services gérés de gestion des performances réseau surveillent, analysent, dépannent et optimisent en continu les performances, la disponibilité et l'expérience utilisateur des réseaux d'entreprise. Les fournisseurs utilisent la télémétrie, l'analyse et souvent des opérations basées sur l'IA pour détecter la dégradation, identifier les causes profondes, prioriser la remédiation et maintenir les performances au niveau des accords de service dans les environnements WAN, LAN, sans fil, cloud et applicatifs.
Le rapport sur le marché des services gérés de gestion des performances réseau est segmenté par type de service (surveillance réseau gérée, gestion des performances réseau, gestion des pannes et des événements réseau, analyse du trafic et des flux réseau, gestion de la configuration réseau et de la conformité, surveillance des accords de niveau de service, surveillance de l'expérience numérique et de la qualité d'expérience, et autres types de services), mode de déploiement (basé sur le cloud, sur site et hybride), modèle de prestation de services (services entièrement gérés, services co-gérés, services à la demande et basés sur des contrats de retenue, services hybrides gérés et services gérés axés sur le conseil), taille d'organisation (grandes entreprises et petites et moyennes entreprises), environnement réseau (réseaux de campus d'entreprise, réseaux d'entreprise de succursales et distribués, réseaux étendus et réseaux étendus définis par logiciel, réseaux de centres de données, réseaux cloud et multi-cloud, réseaux LAN sans fil et Wi-Fi, réseaux 5G, 5G privé et périphériques, et autres environnements réseau), secteur d'activité des utilisateurs finaux (banque, services financiers et assurance (BFSI), informatique et télécommunications, santé et sciences de la vie, gouvernement et administration publique, fabrication industrielle, commerce de détail et commerce électronique, et autres secteurs d'activité des utilisateurs finaux) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Surveillance réseau gérée |
| Gestion des performances réseau |
| Gestion des pannes et des événements réseau |
| Analyse du trafic et des flux réseau |
| Gestion de la configuration réseau et de la conformité |
| Surveillance des accords de niveau de service |
| Surveillance de l'expérience numérique et de la qualité d'expérience |
| Autres types de services |
| Sur site |
| Basé sur le cloud |
| Hybride |
| Services entièrement gérés |
| Services co-gérés |
| Services à la demande et basés sur des contrats de retenue |
| Services hybrides gérés |
| Services gérés axés sur le conseil |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Réseaux de campus d'entreprise |
| Réseaux d'entreprise de succursales et distribués |
| Réseaux étendus et réseaux étendus définis par logiciel |
| Réseaux de centres de données |
| Réseaux cloud et multi-cloud |
| Réseaux LAN sans fil et Wi-Fi |
| Réseaux 5G, 5G privé et périphériques |
| Autres environnements réseau |
| Banque, services financiers et assurance (BFSI) |
| Informatique et télécommunications |
| Santé et sciences de la vie |
| Gouvernement et administration publique |
| Fabrication industrielle |
| Commerce de détail et commerce électronique |
| Autres secteurs d'activité des utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Reste de l'Afrique |
| Par type de service | Surveillance réseau gérée | |
| Gestion des performances réseau | ||
| Gestion des pannes et des événements réseau | ||
| Analyse du trafic et des flux réseau | ||
| Gestion de la configuration réseau et de la conformité | ||
| Surveillance des accords de niveau de service | ||
| Surveillance de l'expérience numérique et de la qualité d'expérience | ||
| Autres types de services | ||
| Par modèle de déploiement | Sur site | |
| Basé sur le cloud | ||
| Hybride | ||
| Par modèle de prestation de services | Services entièrement gérés | |
| Services co-gérés | ||
| Services à la demande et basés sur des contrats de retenue | ||
| Services hybrides gérés | ||
| Services gérés axés sur le conseil | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par environnement réseau | Réseaux de campus d'entreprise | |
| Réseaux d'entreprise de succursales et distribués | ||
| Réseaux étendus et réseaux étendus définis par logiciel | ||
| Réseaux de centres de données | ||
| Réseaux cloud et multi-cloud | ||
| Réseaux LAN sans fil et Wi-Fi | ||
| Réseaux 5G, 5G privé et périphériques | ||
| Autres environnements réseau | ||
| Par secteur d'activité des utilisateurs finaux | Banque, services financiers et assurance (BFSI) | |
| Informatique et télécommunications | ||
| Santé et sciences de la vie | ||
| Gouvernement et administration publique | ||
| Fabrication industrielle | ||
| Commerce de détail et commerce électronique | ||
| Autres secteurs d'activité des utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services gérés de gestion des performances réseau ?
La taille du marché des services gérés de gestion des performances réseau devrait s'étendre de 1,68 milliard USD en 2026 à 2,11 milliards USD en 2027, puis à 4,57 milliards USD d'ici 2032, enregistrant un CAGR de 16,72 % entre 2027 et 2032.
Qu'est-ce qui stimule la demande de services gérés de gestion des performances réseau ?
Le marché des services de surveillance réseau gérée est soutenu par la complexité hybride et multi-cloud, les opérations basées sur l'IA, la 5G privée et les exigences de confiance zéro. Ces conditions augmentent le besoin de visibilité continue, d'investigation plus rapide des problèmes et d'une responsabilité opérationnelle définie.
Quel modèle de déploiement est en tête des services gérés de gestion des performances réseau ?
La prestation basée sur le cloud est en tête avec 68,58 % des revenus en 2026 et devrait se développer à un CAGR de 19,34 % jusqu'en 2032. Le modèle fournit un accès par abonnement à des analyses centralisées tandis que les conceptions hybrides restent importantes pour les charges de travail sensibles.
Quelle région se développe le plus rapidement pour les services de surveillance réseau gérée ?
L'Asie-Pacifique devrait se développer à un CAGR de 18,91 % jusqu'en 2032. Les entreprises de la région modernisent les conceptions réseau, construisent des infrastructures numériques et gèrent des exigences variées en matière de localisation des données.
Comment l'IA transforme-t-elle les opérations réseau gérées ?
Le marché des services de surveillance réseau gérée intègre l'IA pour la corrélation des événements, l'investigation guidée et la remédiation contrôlée. Ces capacités peuvent aider les fournisseurs à identifier les problèmes récurrents plus tôt tandis que les clients conservent des garde-fous pour les changements réseau importants.
Quel modèle de déploiement est en tête des services de surveillance réseau gérée ?
La prestation basée sur le cloud est en tête avec 68,58 % des revenus en 2026 et devrait se développer à un CAGR de 19,34 % jusqu'en 2032.
Quels clients adoptent le plus rapidement les services de surveillance réseau gérée ?
La santé et les sciences de la vie devrait se développer à un CAGR de 19,27 %, soutenu par la télésanté, la connectivité des dossiers de santé électroniques et les contrôles des informations de santé protégées.