
Taille et part du marché des services d'exploitation technologique des centres de contact gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 23.91 Milliards de dollars |
| Taille du Marché (2032) | 40.91 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.83 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'exploitation technologique des centres de contact gérés par Mordor Intelligence
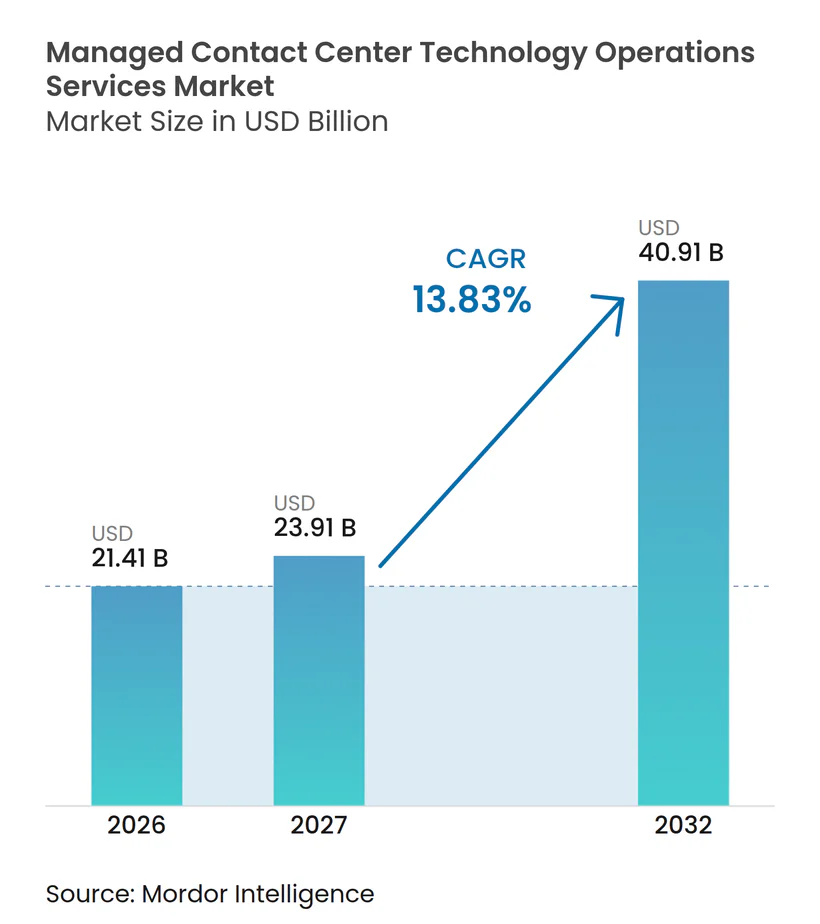
La taille du marché des services d'exploitation technologique des centres de contact gérés devrait s'étendre de 21,41 milliards USD en 2026 à 40,91 milliards USD d'ici 2032, enregistrant un CAGR de 13,83 % entre 2027 et 2032. Les entreprises s'éloignent des modèles technologiques à coûts fixes auto-exploités pour se tourner vers des arrangements gérés qui confient le risque de plateforme, les travaux d'intégration et les responsabilités en matière de personnel à des prestataires spécialisés. La performance des centres de contact est de plus en plus liée à la fidélisation des revenus et aux mesures de l'expérience client, plutôt qu'au seul contrôle des coûts. Ce changement place les décisions relatives aux opérations gérées plus haut dans les priorités des dirigeants. L'IA a également modifié le travail attendu des prestataires, déplaçant l'attention au-delà de la disponibilité de la plateforme vers la gouvernance des agents IA, la conception de l'orchestration et la mesure des résultats. Le marché des services d'exploitation technologique des centres de contact gérés favorise donc les prestataires capables de combiner responsabilité opérationnelle, connaissance de la plateforme et soutien à la conformité.
Principaux enseignements du rapport
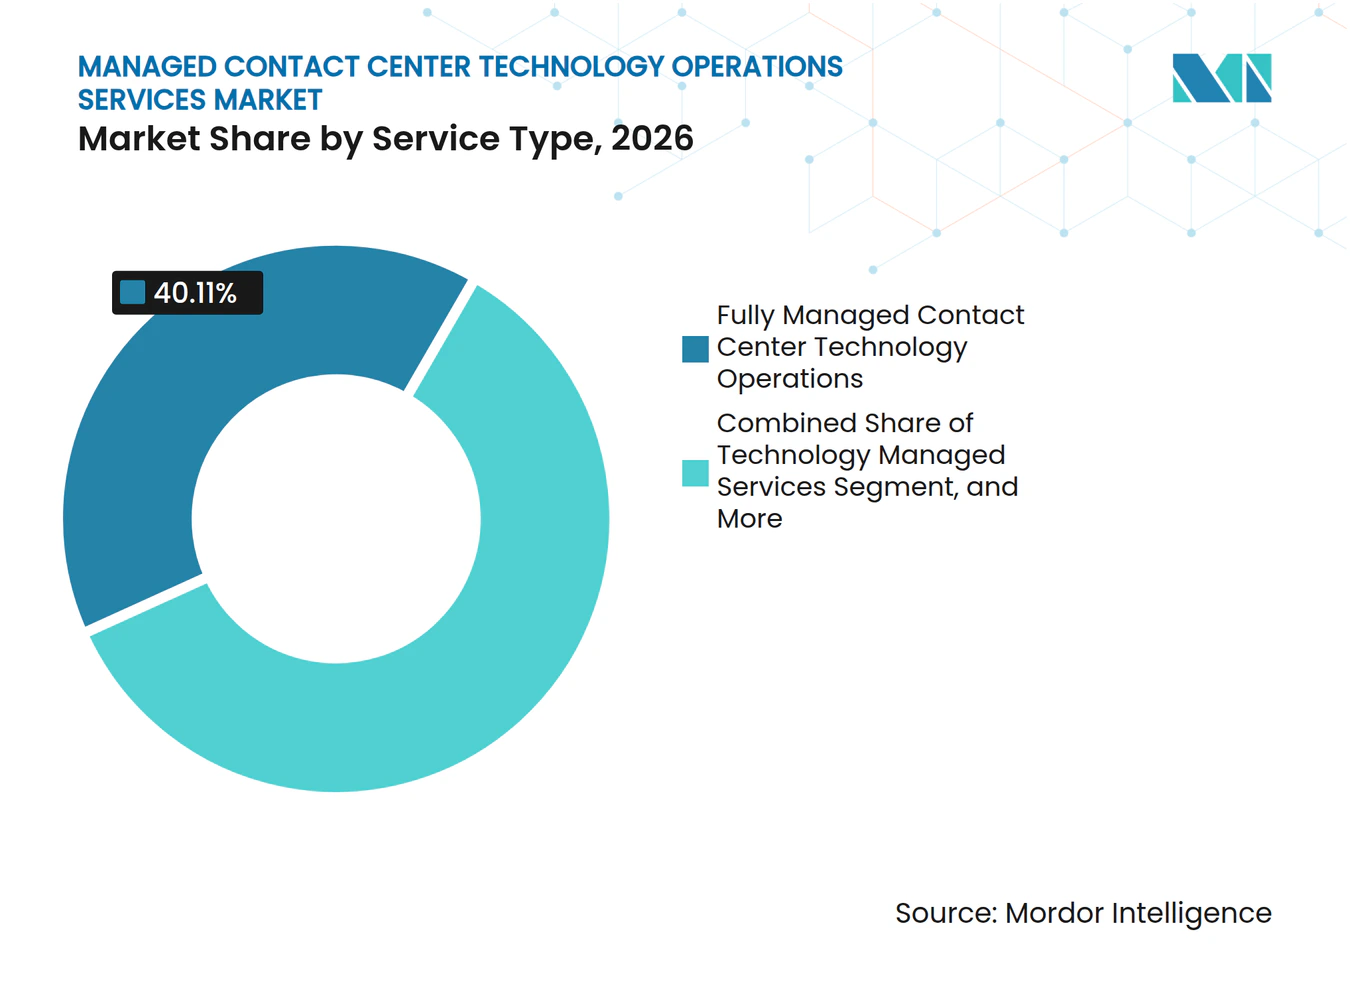
- Par modèle de service, les arrangements entièrement gérés détenaient 40,11 % de la part du marché des services d'exploitation technologique des centres de contact gérés en 2026 et devraient se développer à un CAGR de 14,98 % jusqu'en 2032.
- Par environnement technologique, les environnements de centres de contact natifs cloud en tant que service représentaient 37,32 % de la taille du marché des services d'exploitation technologique des centres de contact gérés en 2026 et devraient se développer à un CAGR de 14,45 % jusqu'en 2032.
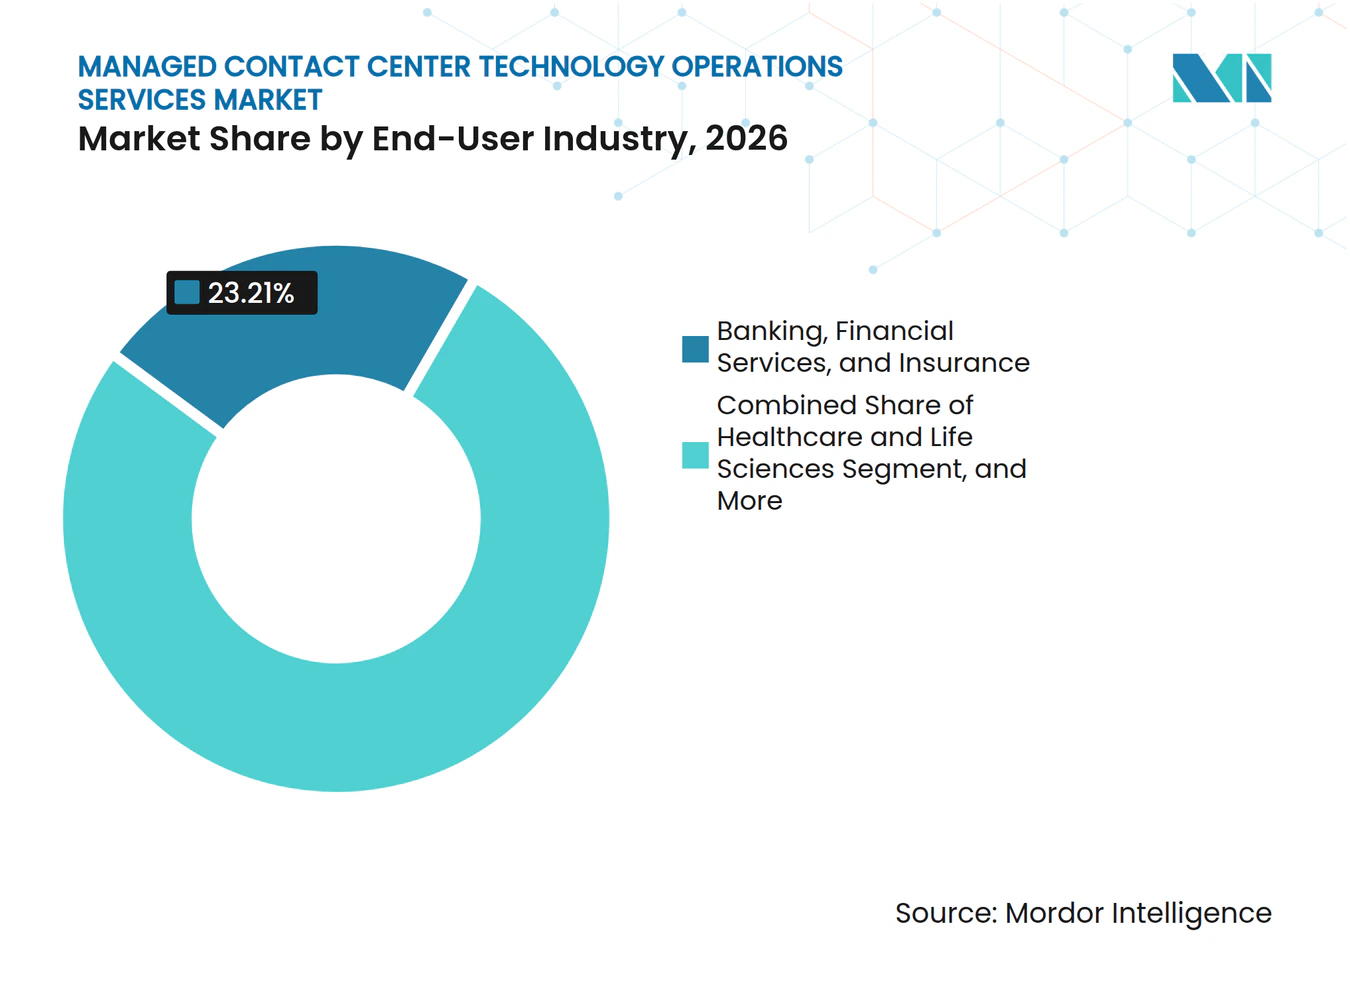
- Par secteur d'utilisation final, les services bancaires, financiers et d'assurance détenaient 23,21 % des revenus en 2026, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 14,82 % jusqu'en 2032.
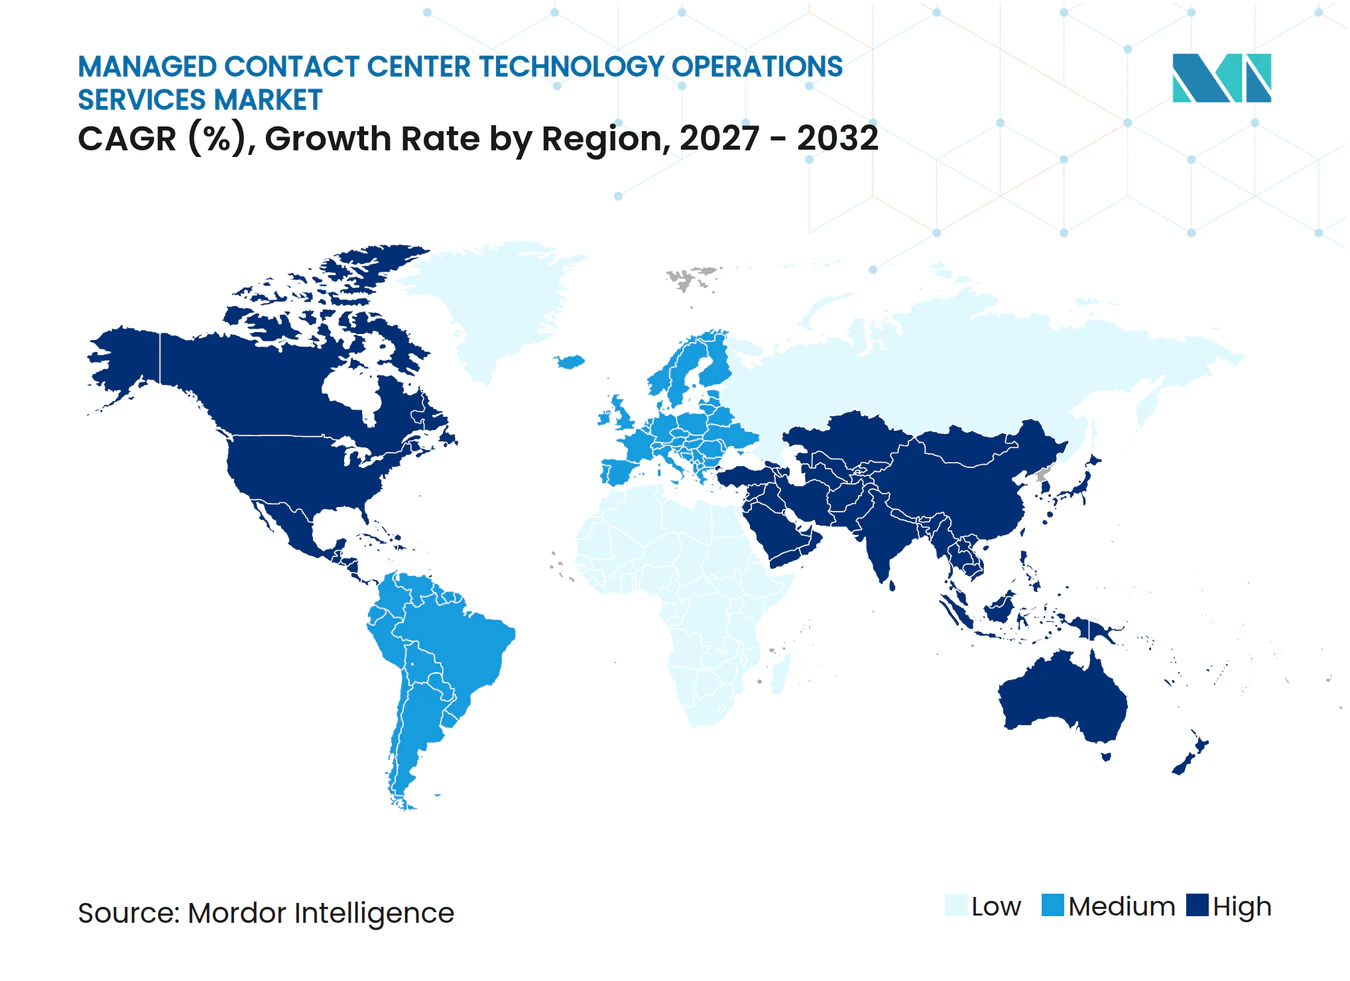
- Par géographie, l'Amérique du Nord détenait 38,54 % des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 14,86 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Transition des entreprises vers des opérations cloud gérées | +3.2% | Mondial, avec la plus forte dynamique en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Assistance aux agents IA et orchestration autonome des interactions | +2.8% | Mondial, porté par les acheteurs d'entreprises en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Fiabilité omnicanale et accords de niveau de service basés sur les résultats | +2.1% | Mondial, avec une adoption accélérée en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Pénurie de spécialistes en cloud, données et automatisation | +1.6% | Mondial, plus aigu en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Parcours clients axés sur le numérique dans les marchés émergents | +1.3% | Asie-Pacifique, Moyen-Orient, Afrique et Amérique du Sud | Long terme (≥ 4 ans) |
| Complexité du parc CX multi-cloud et multi-plateforme | +1.0% | Mondial, complexité la plus élevée dans les grandes entreprises et les secteurs réglementés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Transition des entreprises des plateformes propriétaires vers des opérations cloud gérées
L'infrastructure des centres de contact sur site est en cours de retrait, et les prestataires d'opérations gérées reçoivent les charges de travail qui quittent ces environnements. Le passage aux logiciels de centres de contact en cloud ne supprime pas le besoin de responsabilité opérationnelle. Les entreprises ont toujours besoin de spécialistes pour gérer la configuration, l'ajustement de l'IA, la disponibilité des intégrations et les révisions de conformité. NTT DATA a signé un accord de collaboration stratégique avec AWS en octobre 2025 pour des services d'expérience client gérés sur Amazon Connect, destinés aux organisations des secteurs des services financiers, de la santé, des télécommunications et du commerce de détail.[1] L'accord reflète le besoin d'une couche d'exploitation gérée aux côtés des logiciels cloud. Le marché des services d'exploitation technologique des centres de contact gérés en bénéficie car l'adoption du cloud crée une exigence opérationnelle que les seules licences logicielles ne couvrent pas.
Adoption de l'assistance aux agents IA et de l'orchestration autonome des interactions
Les agents IA ont élargi les responsabilités des prestataires d'opérations de centres de contact. Les prestataires doivent désormais gouverner les agents IA, concevoir des règles d'orchestration et mesurer les résultats clients de manière continue. Salesforce a rapporté que les actions de service client pilotées par l'IA dans les services financiers ont augmenté à un taux mensuel moyen de 105 % au cours du premier semestre 2025.[2] Le même rapport indiquait que la création d'agents au sein des organisations avait augmenté de 119 % de janvier à juin 2025. NICE a déclaré 328 millions USD de revenus récurrents annuels liés à l'IA dans ses résultats annuels 2025, soit une augmentation de 66 % par rapport à l'année précédente, et a indiqué que des composants IA étaient inclus dans tous les contrats CCaaS à sept chiffres. Le marché des services d'exploitation technologique des centres de contact gérés bénéficie de cette évolution car les clients ont besoin de partenaires opérationnels dotés de compétences IA spécifiques à la plateforme et de pratiques de gouvernance claires.
Demande de fiabilité omnicanale et d'accords de niveau de service basés sur les résultats
Les organisations accordent une plus grande importance à la qualité de la résolution et à la satisfaction client lorsqu'elles achètent des services gérés. La disponibilité de la plateforme et le taux d'occupation des agents restent pertinents, mais ils ne décrivent plus pleinement le service attendu par les acheteurs. Les accords de niveau de service basés sur les résultats relient plus directement la rémunération du prestataire à la performance du service. GDT a déclaré que les organisations utilisant son modèle de centre de contact géré ont obtenu plus de 15 % d'amélioration de la productivité des agents et 75 % de satisfaction client plus élevée que les références auto-exploitées.[3] Crescendo a lancé sa Garantie de résultat total en octobre 2025, selon laquelle les clients ne paient que lorsque les interactions alimentées par l'IA surpassent les services en place en termes de qualité, de rapidité et de satisfaction client. Cette approche soutient la demande sur le marché des services d'exploitation technologique des centres de contact gérés car elle offre aux acheteurs un moyen direct d'évaluer la performance opérationnelle.
Pénurie de spécialistes en cloud, données et automatisation pour les centres de contact
Les organisations éprouvent des difficultés à trouver des personnes capables de gérer les systèmes de centres de contact en cloud, les données et les outils d'automatisation. Les exigences en matière de compétences augmentent à mesure que les plateformes intègrent des fonctionnalités d'IA, d'analytique et de flux de travail. La pénurie rend plus difficile pour les entreprises le maintien d'équipes internes compétentes sur plusieurs plateformes. CloudEmpower a diplômé sa première promotion ForwardProgress en mai 2026, avec des professionnels formés sur Amazon Connect, l'automatisation des centres de contact et l'IA conversationnelle. Le programme montre que la capacité technique devient une composante du service offert par les prestataires d'opérations gérées. Cette contrainte d'offre oriente davantage d'acheteurs vers des prestataires capables de fournir des équipes formées dans le cadre du contrat d'exploitation.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Charge de conformité liée à la résidence des données, à l'enregistrement et aux transferts transfrontaliers | -1.4% | Mondial, plus aigu en Europe, en Asie-Pacifique et au Moyen-Orient | Moyen terme (2-4 ans) |
| Risque de migration depuis les systèmes de routage, CRM et de gestion des effectifs hérités | -1.1% | Mondial, plus sévère dans les grandes entreprises d'Amérique du Nord et d'Europe avec des parcs hérités de plusieurs décennies | Moyen terme (2-4 ans) |
| Économie peu claire de la tarification de l'IA et de l'automatisation basée sur la consommation | -0.8% | Mondial, particulièrement dans les segments d'entreprises du marché intermédiaire | Court terme (≤ 2 ans) |
| Rareté des talents opérationnels spécifiques aux plateformes et fatigue du changement | -0.7% | Mondial, particulièrement concentré dans les marchés avec des déploiements multi-plateformes agressifs | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Charge de conformité liée à la résidence des données, à l'enregistrement et aux transferts transfrontaliers
Les règles transfrontalières sur les données rendent les déploiements de centres de contact gérés plus complexes. Les articles 44 à 49 du RGPD restreignent les transferts de données personnelles en dehors de l'Union européenne sans mécanismes de transfert valides. Les prestataires doivent maintenir des dispositifs de traitement régionaux, des registres d'audit et des garanties contractuelles pour les juridictions qu'ils desservent. Les enregistrements d'appels et les transcriptions générées par l'IA alourdissent la charge car ils contiennent des informations personnelles. La loi européenne sur l'IA établit également des exigences de transparence et de gouvernance pour certains systèmes automatisés, élargissant le périmètre de conformité pour les interactions clients activées par l'IA. Ces exigences augmentent le coût et l'effort opérationnel nécessaires pour fournir des services cohérents entre les régions.
Risque de migration depuis les systèmes de routage, CRM et de gestion des effectifs hérités
La migration d'une infrastructure héritée vers un environnement cloud géré peut perturber le service client lorsque les données ou les flux de travail sont mal préparés. Le problème principal n'est souvent pas la conversion de la téléphonie, mais la qualité des enregistrements clients et la cohérence des règles de routage. Les organisations peuvent conserver des enregistrements en double et des processus non documentés qui réduisent la valeur des nouveaux outils d'IA. NICE identifie la perturbation du service, le risque de corruption des données et la baisse de la productivité des agents parmi les principales préoccupations lors de la migration de plateformes héritées. Ces risques peuvent retarder les décisions, en particulier dans les grandes organisations dotées de systèmes CRM et de gestion des effectifs complexes. Ils augmentent également la valeur des prestataires capables de gérer la préparation, la transition et la responsabilité opérationnelle continue.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de service :
les arrangements entièrement gérés dominent la demande des entreprisesLes arrangements entièrement gérés détenaient 40,11 % des revenus du modèle de service en 2026 et devraient se développer à un CAGR de 14,98 % jusqu'en 2032. Ce modèle domine la part du marché des services d'exploitation technologique des centres de contact gérés car il confie à un seul prestataire une large responsabilité pour les opérations quotidiennes, la configuration de la plateforme et la prestation de services. Les entreprises recourent aux services entièrement gérés lorsqu'elles ne peuvent pas maintenir la configuration de la plateforme, la responsabilité des niveaux de service et les révisions de conformité avec leurs seules ressources internes. L'arrangement est particulièrement pertinent lorsque les systèmes d'IA nécessitent une surveillance régulière, une gouvernance documentée et une gestion coordonnée des changements. Les arrangements co-gérés restent disponibles pour les organisations souhaitant conserver un contrôle direct sur une partie de l'environnement.
La responsabilité partagée peut rendre la définition des responsabilités plus difficile lorsque plusieurs équipes supervisent le même parcours client. Les services technologiques gérés et le support premium évoluent également vers des mandats opérationnels plus larges à mesure que les plateformes héritées atteignent leur fin de vie. Les services professionnels constituent souvent la première étape pour les organisations quittant les systèmes auto-exploités, puis deviennent des contrats gérés à long terme après la mise en œuvre. Les organisations des services financiers et de l'assurance accordent une importance particulière aux pistes d'audit, aux règles d'enregistrement et à la supervision de l'IA dans des environnements de centres de contact complexes. Le marché des services d'exploitation technologique des centres de contact gérés continue de favoriser les arrangements de service complet là où les exigences réglementaires rendent difficile la propriété fragmentée.



Par environnement technologique :
les plateformes natives cloud renforcent leur avanceLes environnements de centres de contact natifs cloud en tant que service représentaient 37,32 % des revenus de l'environnement technologique en 2026 et devraient se développer à un CAGR de 14,45 % jusqu'en 2032. Les environnements natifs cloud offrent un accès plus rapide aux fonctions d'IA, aux intégrations et à la capacité élastique. Ces caractéristiques sont difficiles à reproduire sur des plateformes hébergées ou sur site par le seul biais de services de gestion. La taille du marché des services d'exploitation technologique des centres de contact gérés pour les environnements natifs cloud est soutenue par les organisations qui ont besoin de mises à jour fréquentes de la plateforme et de contrôles opérationnels cohérents. Les prestataires gérés peuvent appliquer des modifications et des contrôles de gouvernance de manière plus cohérente dans des déploiements cloud standardisés.
Ce modèle opérationnel est important sur le marché des services d'exploitation technologique des centres de contact gérés pour les entreprises qui souhaitent de nouvelles capacités d'IA sans gérer chaque version de plateforme en interne. Les plateformes hébergées et dédiées continuent de servir les grandes entreprises qui privilégient la souveraineté des données et des performances prévisibles, notamment dans certaines parties de l'Europe et de l'Asie-Pacifique. Les plateformes sur site restent utilisées là où la migration vers le cloud est restreinte, bien que les prestataires proposent de plus en plus des options cloud régionales plutôt que de maintenir du matériel vieillissant. Les environnements hybrides et multi-cloud deviennent plus pertinents pour les organisations multinationales qui conservent des nœuds régionaux pour les marchés restreints. Talkdesk a introduit les flux d'automatisation au premier trimestre 2026, permettant aux agents IA de parcourir les enregistrements CRM et de résoudre les demandes sans routage humain.
Par secteur d'utilisation final :
les services financiers en tête tandis que la santé progresse le plus rapidementLes services bancaires, financiers et d'assurance détenaient 23,21 % des revenus des utilisateurs finaux en 2026, faisant du secteur le plus grand groupe d'utilisateurs. Le secteur présente des volumes d'interactions élevés, des exigences de conformité strictes et un fort intérêt pour le service client assisté par l'IA. Salesforce a constaté que les clients utilisant régulièrement des agents IA dans les services financiers étaient 222 % plus susceptibles de signaler une amélioration de leur expérience globale. Ces exigences soutiennent la demande de prestataires capables de gérer ensemble les systèmes, les contrôles et les résultats clients. Le commerce de détail et les biens de consommation constituent un autre groupe d'utilisateurs important car les organisations doivent coordonner les interactions du commerce électronique, des magasins et du commerce social.
Au sein du marché des services d'exploitation technologique des centres de contact gérés, la santé et les sciences de la vie devraient se développer à un CAGR de 14,82 % jusqu'en 2032, le taux le plus élevé parmi les secteurs d'utilisation final. Les interactions avec les patients augmentent, tandis que la coordination des soins reste distribuée entre les systèmes et que les exigences de conformité demeurent strictes. CloudHesive a rapporté que son déploiement géré d'Amazon Connect pour Envera Health a amélioré la résolution au premier appel de 10 % et réduit les coûts de télécommunications de 30 %. Les organisations de télécommunications et de technologie sont des acheteurs car elles exploitent de grands centres de contact internes tout en modernisant leur infrastructure orientée client. Les organisations gouvernementales, de voyage, de transport et d'hôtellerie recherchent également des opérations omnicanales fiables, bien que les cycles d'approvisionnement puissent ralentir l'adoption dans les contextes du secteur public.

Analyse géographique
L'Amérique du Nord détenait 38,54 % de la part du marché des services d'exploitation technologique des centres de contact gérés en 2026. Le marché des services d'exploitation technologique des centres de contact gérés dans la région dispose d'une large base d'acheteurs d'entreprises, d'une infrastructure prête pour le cloud et de prestataires de services gérés expérimentés. Les États-Unis soutiennent cette position grâce à une base de fournisseurs compétitive qui comprend NICE, Genesys et Five9, et NICE a déclaré une croissance de 66 % d'une année sur l'autre de ses revenus récurrents annuels liés à l'IA en 2025. Le Mexique reste un important site de livraison nearshore. L'Europe reste une géographie majeure car les exigences en matière de résidence des données et d'enregistrement rendent la capacité opérationnelle régionale éprouvée importante dans la sélection des fournisseurs.
L'Asie-Pacifique devrait se développer à un CAGR de 14,86 % jusqu'en 2032, ce qui en fait la géographie à la croissance la plus rapide. Les entreprises en Inde, en Indonésie et aux Philippines déploient des opérations gérées natives cloud sur une infrastructure moderne de première génération, réduisant une partie de la complexité de la migration héritée. La région combine la demande d'opérations gérées avec une large main-d'œuvre de livraison. Le Japon, l'Australie et la Corée du Sud ajoutent une demande provenant d'entreprises établies avec des exigences complexes en matière de service client. Le marché des services d'exploitation technologique des centres de contact gérés en Asie-Pacifique est renforcé par des acheteurs qui souhaitent des opérations prêtes pour l'IA sans constituer de grandes équipes technologiques internes.
L'Amérique du Sud est une région émergente, avec le Brésil comme principal contributeur grâce à une adoption plus large des systèmes cloud, de données et d'IA pour l'automatisation et les interactions clients personnalisées. Le marché des services d'exploitation technologique des centres de contact gérés au Moyen-Orient progresse aux Émirats arabes unis et en Arabie saoudite grâce à des déploiements de centres de contact cloud et d'IA en langue arabe. ZIWO a obtenu un crédit de croissance en février 2026 pour étendre ses opérations CCaaS gérées alimentées par l'IA en arabe dans l'ensemble du Conseil de coopération du Golfe. L'Afrique en est à un stade plus précoce, bien que Huawei et l'Autorité de développement de Konza Technopolis au Kenya aient lancé un centre de contact BPO assisté par l'IA en mars 2026 comme modèle pour des pôles numériques supplémentaires.
Paysage concurrentiel
Concentration du Marché
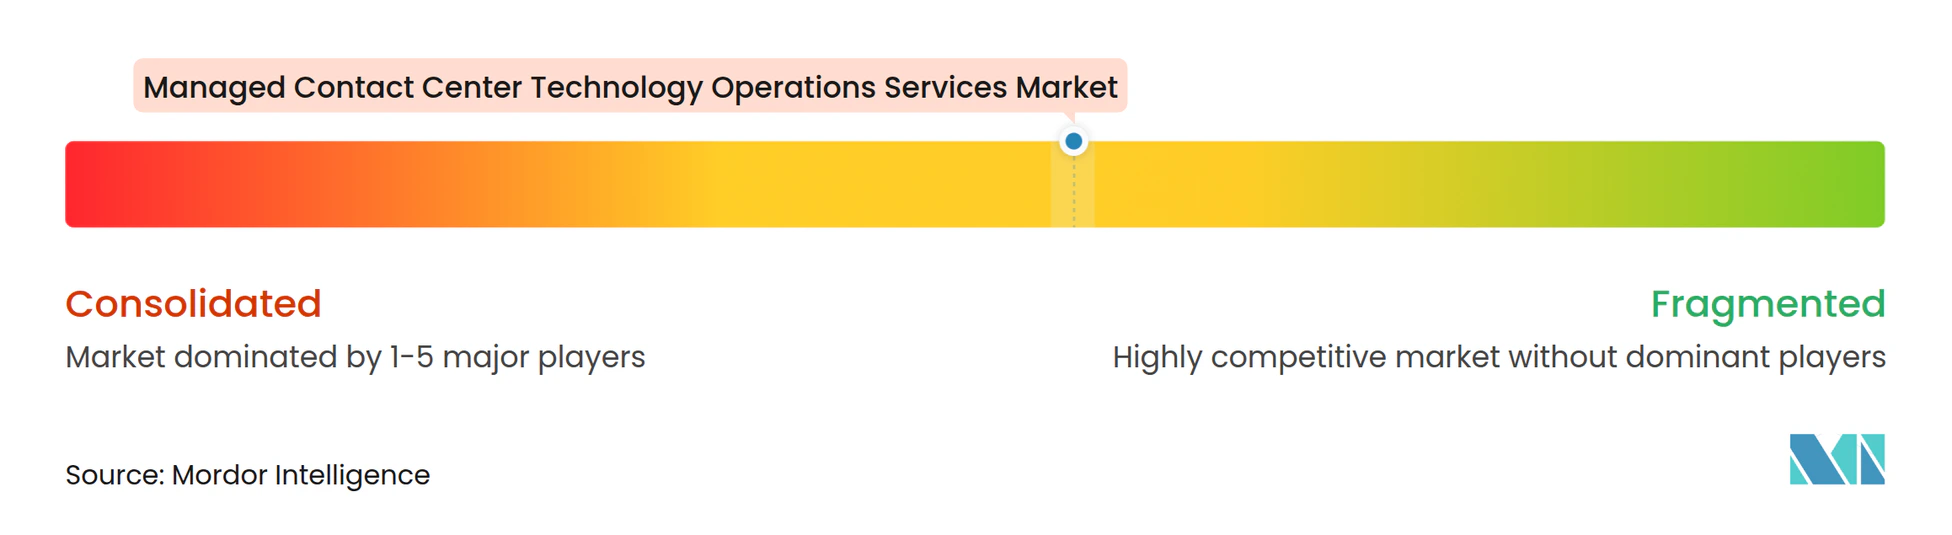
Le marché des services d'exploitation technologique des centres de contact gérés est modérément concentré au niveau de la plateforme et fragmenté au niveau des services et de la livraison. NICE, Genesys, Five9, Talkdesk et Content Guru sont des fournisseurs leaders dans le CCaaS, tandis que de nombreux intégrateurs de systèmes et prestataires régionaux se disputent les travaux de mise en œuvre et d'exploitation. Sur le marché des services d'exploitation technologique des centres de contact gérés, les grandes plateformes peuvent offrir une intégration plus approfondie, un soutien à la conformité plus large et des processus de niveau de service établis. Les prestataires plus petits se distinguent par leur livraison régionale, leur connaissance sectorielle spécialisée et leurs modèles opérationnels sur mesure. Le marché des services d'exploitation technologique des centres de contact gérés récompense les prestataires capables de démontrer leur capacité technique et une responsabilité opérationnelle claire.
NICE adopte une approche de plateforme intégrée et a finalisé l'acquisition de Cognigy pour 955 millions USD en septembre 2025. L'acquisition a intégré des capacités d'IA conversationnelle et agentique dans CXone Mpower pour plus de 25 000 clients CXone existants. Genesys suit une approche orientée partenariat et a reçu 1,5 milliard USD d'investissement stratégique combiné de Salesforce et ServiceNow en juillet 2025. L'investissement renforce sa position auprès des entreprises utilisant les flux de travail Salesforce et ServiceNow. Les deux approches cherchent à rendre le changement de plateforme plus difficile pour les utilisateurs d'entreprises établis.
Au sein du marché des services d'exploitation technologique des centres de contact gérés, les acheteurs du marché intermédiaire disposant de 200 à 1 000 postes d'agents offrent un espace aux prestataires qui équilibrent les capacités d'entreprise avec des modèles de service plus simples. Crescendo cible ce groupe avec une tarification liée à la performance de l'expérience client. L'interopérabilité devient plus importante à mesure que les entreprises connectent des agents IA, des systèmes CRM et des plateformes de flux de travail. NICE a collaboré avec Sierra et Meta sur des normes ouvertes pour les agents IA personnels, reflétant l'importance croissante de l'intégration des plateformes.
Leaders du secteur des services d'exploitation technologique des centres de contact gérés
-
NICE Ltd.
-
Genesys Cloud Services, Inc.
-
Five9, Inc.
-
Talkdesk, Inc.
-
Content Guru Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services d'Exploitation des Technologies de Centre de Contact Géré Entreprises couvertes dans ce rapport
- NICE Ltd.
- Genesys Cloud Services, Inc.
- Five9, Inc.
- Talkdesk, Inc.
- Content Guru Limited
- Odigo SAS
- Puzzel AS
- UJET, Inc.
- Enghouse Systems Limited
- Dialpad, Inc.
- 8x8, Inc.
- Vonage Holdings Corp.
- Diabolocom SAS
- Call Center Studio LLC
- Bright Pattern, Inc.
- Evolve IP, LLC
- Alvaria, Inc.
- Vocalcom S.A.
- Luware AG
- Kore.ai, Inc.
Développements industriels récents dans Marché des Services d'Exploitation des Technologies de Centre de Contact Géré
- Octobre 2026 : Genesys a acquis Pinkfish, un spécialiste de l'automatisation des centres de contact, ajoutant des capacités d'orchestration autonome programmable à Genesys Cloud et renforçant sa proposition d'opérations gérées pour les centres de contact d'entreprise à volume élevé cherchant à réduire l'intervention humaine dans les flux de travail de routine.
- Octobre 2026 : GDT a amélioré sa plateforme de services gérés propulsée par Cisco Webex Contact Center, offrant une IA intégrée, des analytiques et une optimisation des effectifs dans le cadre d'un accord de service unique basé sur les résultats. Les données de services gérés partenaires de Cisco indiquent que les entreprises utilisant ce modèle géré obtiennent plus de 15 % d'amélioration de la productivité des agents et 75 % de CSAT plus élevé par rapport aux références auto-exploitées.
- Octobre 2026 : Crescendo a lancé la Garantie de résultat total, s'engageant à surpasser toute IA en place sur la qualité de l'expérience client, la rapidité et le CSAT, ou à renoncer à tous les frais. Le modèle étend la tarification basée sur les résultats à chaque élément du service client géré, consolidant plusieurs fournisseurs BPO et technologiques en une solution gérée unique avec une économie liée à la performance.
- Août 2026 : Dialpad a annoncé un partenariat avec la plateforme de recherche IA d'entreprise Glean, intégrant l'intelligence conversationnelle de Dialpad dans la couche de connaissance d'entreprise de Glean, étendant les données d'opérations de centres de contact gérés comme ressource d'intelligence à l'ensemble de l'organisation.
Périmètre du rapport mondial sur le marché des services d'exploitation technologique des centres de contact gérés
Le marché mondial des services d'exploitation technologique des centres de contact gérés désigne le secteur axé sur l'externalisation, la gestion, la surveillance, l'optimisation et l'exploitation continue des environnements technologiques des centres de contact par des prestataires de services spécialisés.
Le rapport sur le marché des services d'exploitation technologique des centres de contact gérés est segmenté par modèle de service (exploitation technologique entièrement gérée des centres de contact, exploitation technologique co-gérée des centres de contact, services technologiques gérés et support premium, et services professionnels associés aux opérations gérées), environnement technologique (centre de contact natif cloud en tant que service, plateforme de centre de contact hébergée ou dédiée, plateforme sur site sous gestion tierce, et environnement de centre de contact hybride et multi-cloud), secteur d'utilisation final (services bancaires, financiers et d'assurance, commerce de détail et biens de consommation, télécommunications et technologie, santé et sciences de la vie, gouvernement et secteur public, voyage, transport et hôtellerie, services publics et énergie, et autres secteurs d'utilisation final), et géographie (Amérique du Nord [États-Unis, Canada et Mexique], Amérique du Sud [Brésil, Argentine, Colombie et reste de l'Amérique du Sud], Europe [Royaume-Uni, Allemagne, France, Italie, Espagne et reste de l'Europe], Asie-Pacifique [Chine, Inde, Japon, Philippines, Australie, Indonésie et reste de l'Asie-Pacifique], Moyen-Orient [Émirats arabes unis, Arabie saoudite, Turquie, Israël et reste du Moyen-Orient] et Afrique [Afrique du Sud, Nigéria, Égypte et reste de l'Afrique]). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Exploitation technologique entièrement gérée des centres de contact |
| Exploitation technologique co-gérée des centres de contact |
| Services technologiques gérés et support premium |
| Services professionnels associés aux opérations gérées |
| Centre de contact natif cloud en tant que service |
| Plateforme de centre de contact hébergée ou dédiée |
| Plateforme sur site sous gestion tierce |
| Environnement de centre de contact hybride et multi-cloud |
| Services bancaires, financiers et d'assurance |
| Commerce de détail et biens de consommation |
| Télécommunications et technologie |
| Santé et sciences de la vie |
| Gouvernement et secteur public |
| Voyage, transport et hôtellerie |
| Services publics et énergie |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Philippines | |
| Australie | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Israël | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Égypte | |
| Reste de l'Afrique |
| Par modèle de service | Exploitation technologique entièrement gérée des centres de contact | |
| Exploitation technologique co-gérée des centres de contact | ||
| Services technologiques gérés et support premium | ||
| Services professionnels associés aux opérations gérées | ||
| Par environnement technologique | Centre de contact natif cloud en tant que service | |
| Plateforme de centre de contact hébergée ou dédiée | ||
| Plateforme sur site sous gestion tierce | ||
| Environnement de centre de contact hybride et multi-cloud | ||
| Par secteur d'utilisation final | Services bancaires, financiers et d'assurance | |
| Commerce de détail et biens de consommation | ||
| Télécommunications et technologie | ||
| Santé et sciences de la vie | ||
| Gouvernement et secteur public | ||
| Voyage, transport et hôtellerie | ||
| Services publics et énergie | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Philippines | ||
| Australie | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Israël | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services d'exploitation technologique des centres de contact gérés ?
Le marché est évalué à 21,41 milliards USD en 2026 et devrait atteindre 40,91 milliards USD d'ici 2032, à un CAGR de 13,83 % de 2027 à 2032. La demande sur le marché des services d'exploitation technologique des centres de contact gérés reflète le passage des plateformes auto-exploitées à des arrangements incluant la responsabilité opérationnelle, le soutien à l'intégration et le personnel spécialisé.
Quel modèle de service domine les services d'exploitation technologique des centres de contact gérés ?
Les arrangements entièrement gérés sont en tête avec 40,11 % des revenus du modèle de service en 2026 et devraient se développer à un CAGR de 14,98 % jusqu'en 2032. Ils confient la configuration, la responsabilité des niveaux de service, les travaux de conformité et la gouvernance courante de la plateforme à un seul prestataire.
Pourquoi les organisations adoptent-elles les opérations de centres de contact gérés ?
Les organisations font appel à des prestataires gérés pour confier les opérations de plateforme, la gouvernance de l'IA, les intégrations, le personnel et les travaux de conformité à des équipes spécialisées. Cette approche est utile lorsque les équipes internes ne peuvent pas maintenir simultanément plusieurs responsabilités technologiques, de gestion des effectifs et de gouvernance.
Quel environnement technologique est le plus important pour les opérations gérées ?
Les environnements de centres de contact natifs cloud en tant que service détenaient 37,32 % des revenus de l'environnement technologique en 2026 et devraient se développer à un CAGR de 14,45 % jusqu'en 2032. Ils offrent un accès plus direct aux fonctions d'IA, aux intégrations, à la capacité élastique et aux mises à jour fréquentes de la plateforme.
Quel secteur d'utilisation final se développe le plus rapidement ?
Au sein du marché des services d'exploitation technologique des centres de contact gérés, la santé et les sciences de la vie devraient se développer à un CAGR de 14,82 % jusqu'en 2032, soutenues par les besoins d'interaction avec les patients et les exigences de conformité. Les prestataires gérés peuvent aider les organisations de santé à coordonner les systèmes, améliorer la performance des services et maintenir la responsabilité opérationnelle.
Quelle région se développe le plus rapidement pour les opérations de centres de contact gérés ?
L'Asie-Pacifique devrait se développer à un CAGR de 14,86 % jusqu'en 2032, soutenue par des déploiements natifs cloud en Inde, en Indonésie et aux Philippines. La région combine la demande des entreprises, une infrastructure moderne de première génération et une large main-d'œuvre de livraison.