
Taille et Part du Marché des Services Gérés d'Exploitation d'Applications SaaS
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 20.93 Milliards de dollars |
| Taille du Marché (2032) | 40.96 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.37 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services Gérés d'Exploitation d'Applications SaaS par Mordor Intelligence
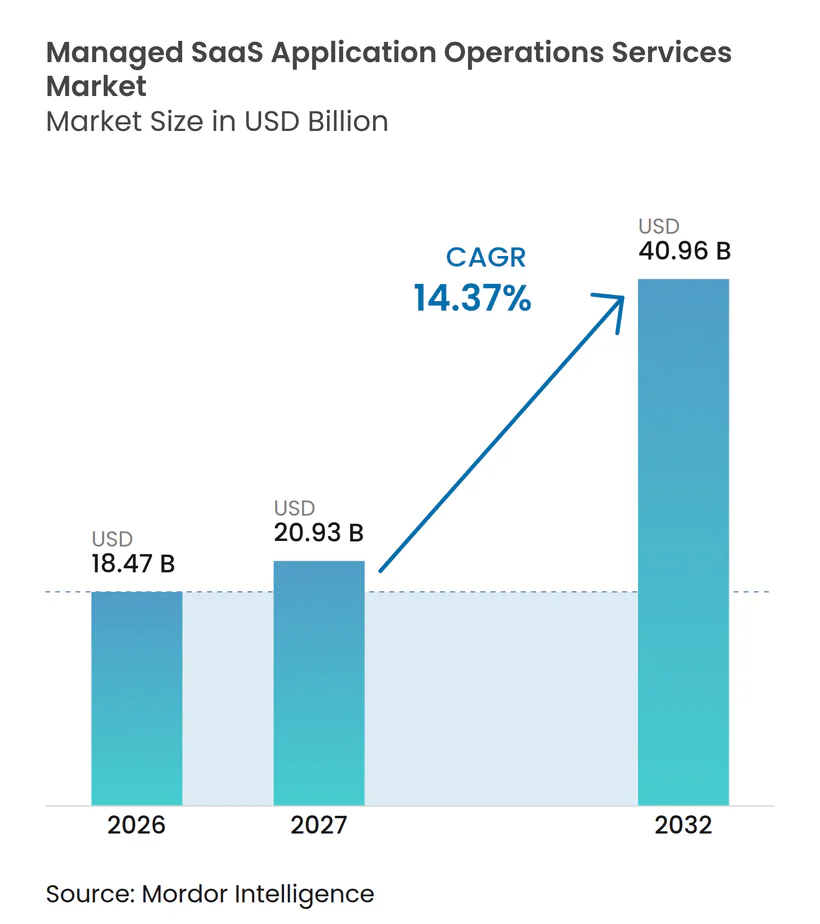
La taille du marché des services gérés d'exploitation d'applications SaaS devrait s'étendre de 18,47 milliards USD en 2026 et 21,13 milliards USD en 2027 à 40,96 milliards USD d'ici 2032, enregistrant un CAGR de 14,37% entre 2027 et 2032. Le marché des services gérés d'exploitation d'applications SaaS est soutenu par les entreprises qui transfèrent la responsabilité de parcs d'applications complexes multi-fournisseurs à des prestataires spécialisés. La continuité de service, le contrôle des accès, la coordination des mises en production et la gestion des intégrations deviennent des exigences opérationnelles interconnectées plutôt que des activités de support distinctes. Les acheteurs évaluent de plus en plus les prestataires sur leur capacité à maintenir des applications métier fiables tout en rendant les changements de plateforme visibles et imputables. Les exigences de sécurité, les attentes en matière de traitement des données et la pénurie de personnel expérimenté en opérations cloud renforcent la demande pour les modèles de prestation gérée. Le marché des services gérés d'exploitation d'applications SaaS bénéficie également lorsque les prestataires peuvent combiner une expertise applicative avec une gouvernance claire, des niveaux de service mesurables et un support pratique pour les flux de travail assistés par l'IA, car cette approche permet aux clients de séparer la prestation opérationnelle de routine des décisions internes sur les priorités applicatives, la conception des processus métier, le calendrier des investissements et l'équilibre acceptable entre standardisation et flexibilité locale.
Principaux Enseignements du Rapport
- Par type de service, la Gestion des Incidents, Problèmes et Demandes a dominé avec 31,47% de la part du marché des services gérés d'exploitation d'applications SaaS en 2026, tandis que les Opérations de Sécurité, Conformité et Identité devraient s'étendre à un CAGR de 15,83% jusqu'en 2032.
- Par modèle de déploiement, la prestation Basée sur le Cloud détenait 61,73% de part en 2026, tandis que la prestation Hybride devrait s'étendre à un CAGR de 15,41% jusqu'en 2032.
- Par application, la Planification des Ressources d'Entreprise représentait 28,69% de part en 2026, tandis que le Marketing, le Commerce et l'Expérience Client devraient s'étendre à un CAGR de 15,47% jusqu'en 2032.
- Par taille d'organisation, les Grandes Entreprises détenaient 68,42% de part en 2026, tandis que les Petites et Moyennes Entreprises devraient s'étendre à un CAGR de 15,54% jusqu'en 2032.
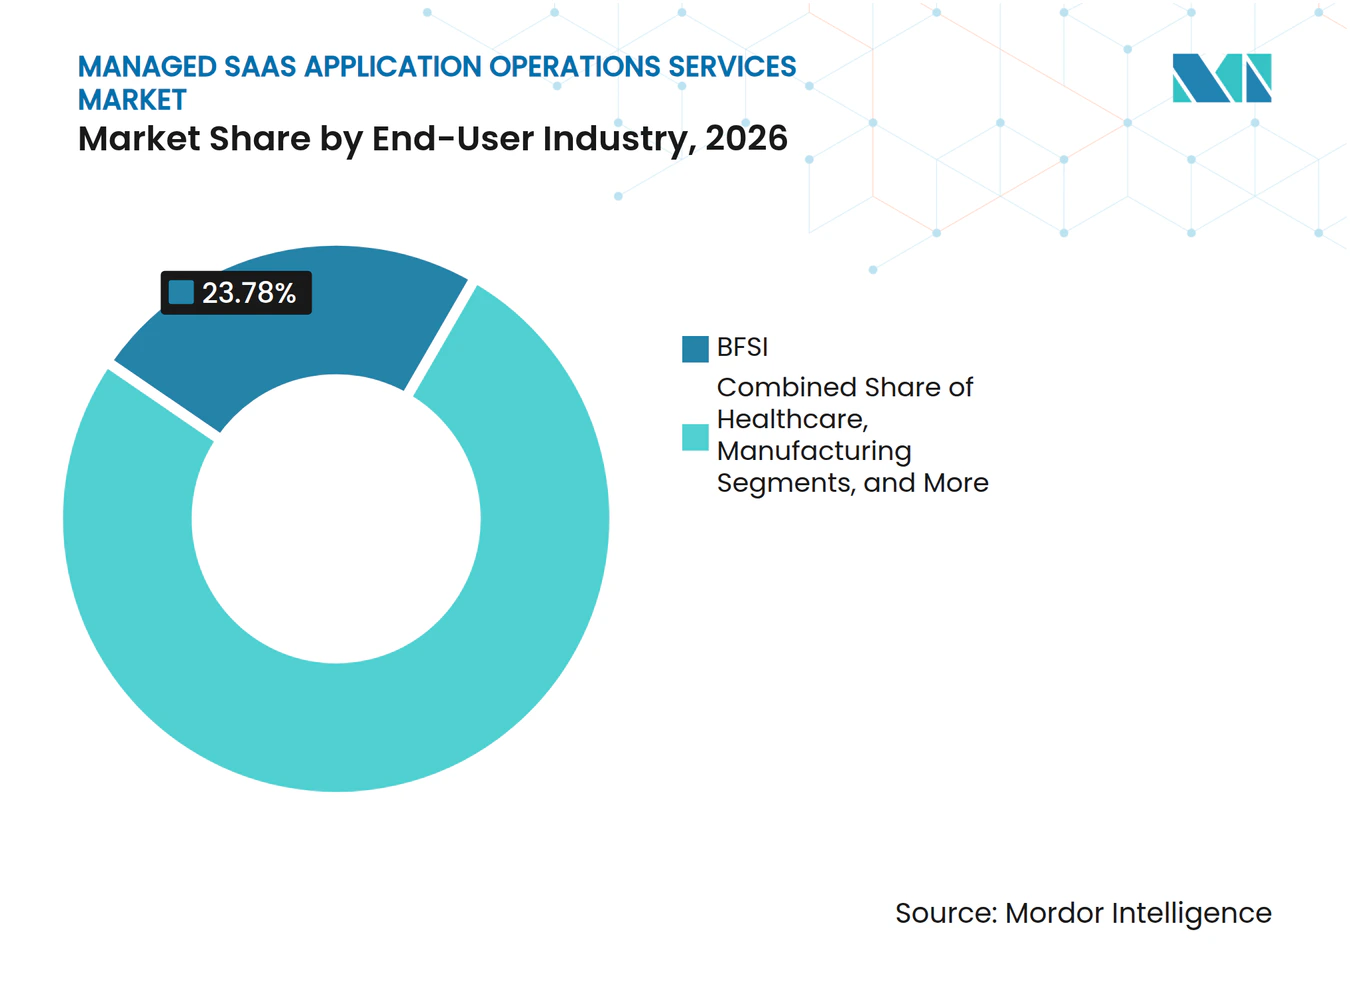
- Par secteur d'activité des utilisateurs finaux, le BFSI représentait 23,78% de part en 2026, tandis que la Santé devrait s'étendre à un CAGR de 15,21% jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 38,62% de part en 2026, tandis que l'Asie-Pacifique devrait s'étendre à un CAGR de 15,36% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Complexité du Parc SaaS d'Entreprise | +3.0% | Mondial, plus fort en Amérique du Nord et en Europe où les empreintes SaaS multi-fournisseurs sont les plus importantes | Moyen terme (2-4 ans) |
| Demande de Fiabilité Continue des Applications | +2.8% | Mondial, plus aigu dans le BFSI et la santé en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Pénuries de Talents Cloud et Demande d'Externalisation | +2.5% | Mondial, intensifié en Amérique du Nord, en Europe occidentale et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Exigences de Sécurité, Conformité et Résilience | +2.2% | Amérique du Nord et cœur de l'UE, avec des répercussions vers l'Asie-Pacifique et le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Dette d'Intégration SaaS et Croissance de la Dépendance aux API | +1.6% | Mondial, concentré dans les entreprises de taille moyenne et grande dans les principales régions | Moyen terme (2-4 ans) |
| Remédiation Assistée par l'IA et Opérations Autonomes | +1.4% | L'Amérique du Nord est en tête de l'adoption, suivie par l'Asie-Pacifique et l'Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité du Parc SaaS d'Entreprise
Le marché des services gérés d'exploitation d'applications SaaS répond à un problème opérationnel créé par des années d'achats de logiciels décentralisés, d'acquisitions et de personnalisation de plateformes. IBM identifie une croissance récurrente des coûts liée aux licences sous-utilisées, aux applications en double, au verrouillage par personnalisation et aux risques opérationnels et de sécurité mal gouvernés dans les portefeuilles multi-fournisseurs.[1] Ces problèmes rendent les décisions de renouvellement plus difficiles car les propriétaires d'applications manquent souvent d'une vision partagée des dépendances, de l'utilisation et de l'imputabilité. Ils rendent également difficile la connexion des données et des flux de travail entre les systèmes lorsque les organisations introduisent des outils d'IA dans les processus métier. Les prestataires gérés peuvent répondre à cette charge en documentant les plateformes, en standardisant les procédures opérationnelles et en coordonnant le support entre les fournisseurs. Le besoin de service qui en résulte va au-delà de l'administration de routine car le client doit rendre le parc plus gérable sans interrompre les travaux essentiels.
Demande de Fiabilité Continue des Applications
Le marché des services gérés d'exploitation d'applications SaaS est également façonné par l'attente que les applications métier restent réactives tout au long des opérations quotidiennes. Les entreprises jugent de plus en plus la qualité du support à travers la détection des incidents, la coordination des changements, le temps de rétablissement et l'expérience des utilisateurs de l'application. L'étude de cas de production fournie a rapporté que l'AIOps agentique a réduit le temps médian de détection des incidents de 18,0 minutes à 6,1 minutes et le temps moyen de résolution de 42,0 minutes à 11,1 minutes. Ces résultats illustrent pourquoi la surveillance évolue d'une revue passive de tableau de bord vers une détection active et une remédiation contrôlée. Dans le BFSI et la santé, une brève dégradation pendant les périodes de fort volume peut affecter les processus réglementés, le service client et la productivité interne. Les prestataires qui maintiennent des voies d'escalade claires et des contrôles de changement structurés peuvent donc faire partie du modèle de service quotidien du client.
Pénuries de Talents Cloud et Demande d'Externalisation
Le marché des services gérés d'exploitation d'applications SaaS bénéficie d'un soutien lorsque les organisations ne peuvent pas retenir des spécialistes pour chaque plateforme d'un portefeuille d'applications en croissance. Les équipes internes doivent comprendre la configuration cloud, la gouvernance des accès, les calendriers de mises en production des fournisseurs, les dépendances d'intégration et les besoins des différentes fonctions métier. Cette combinaison est difficile à maintenir lorsque les connaissances critiques reposent sur un petit groupe d'employés. L'externalisation des opérations de plateforme standard permet aux clients de conserver le contrôle des priorités métier tout en accédant à un vivier de prestation plus large pour les travaux répétables. Cela réduit également les perturbations lorsqu'un employé qualifié part ou lorsque de nouvelles applications sont ajoutées rapidement. La valeur commerciale réside dans l'apport d'une couverture prévisible, d'une expertise documentée et de routines de service répétables à des travaux nécessaires mais qui ne requièrent pas toujours une équipe interne pour exécuter chaque tâche.
Exigences de Sécurité, Conformité et Résilience
Le marché des services gérés d'exploitation d'applications SaaS est soutenu par les organisations qui ont besoin de contrôles plus solides sur les accès, les identités, les API et les modifications de configuration. La Cloud Security Alliance a rapporté que 86% des organisations interrogées considéraient la sécurité SaaS comme une priorité élevée, tandis que 58% avaient du mal à appliquer les privilèges des utilisateurs entre les applications.[2] Le même rapport a révélé que 54% manquaient d'automatisation pour la gestion du cycle de vie des identités, que 55% signalaient l'adoption d'outils SaaS par les employés sans implication de l'équipe de sécurité, et que 56% soulevaient des préoccupations concernant les accès API surprivilégiés. Ces lacunes créent une demande pour des révisions d'accès continues, l'application des politiques, la gestion du cycle de vie des identités et la surveillance continue de la posture. Les prestataires peuvent rendre ces contrôles plus faciles à opérer en les intégrant avec la réponse aux incidents, les preuves d'audit et la propriété documentée. Les Opérations de Sécurité, Conformité et Identité devraient par conséquent s'étendre à un CAGR de 15,83% jusqu'en 2032.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Préoccupations relatives à la Confidentialité des Données et au Traitement Transfrontalier | -1.8% | L'UE et les juridictions avec des mandats de résidence des données, avec des répercussions sur les multinationales mondiales desservant des opérations européennes | Moyen terme (2-4 ans) |
| Réticence des Clients à Externaliser le Contrôle des Applications SaaS Critiques | -1.5% | Mondial, plus prononcé dans le BFSI, la santé et le secteur public | Moyen terme (2-4 ans) |
| Complexité d'Intégration entre les API SaaS Propriétaires | -1.2% | Mondial, intensifié dans les entreprises avec de grands portefeuilles hétérogènes et les déploiements de marché intermédiaire en Asie-Pacifique | Long terme (≥ 4 ans) |
| Normes de Runbook et de Télémétrie Sous-développées chez les Fournisseurs SaaS | -0.9% | Mondial, plus aigu là où l'adoption du SaaS est plus récente et la standardisation des fournisseurs moins mature | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations relatives à la Confidentialité des Données et au Traitement Transfrontalier
Les règles de traitement des données peuvent limiter la façon dont les prestataires de services gérés conçoivent des modèles de support pour les clients opérant dans plusieurs juridictions. Le marché des services gérés d'exploitation d'applications SaaS doit donc accommoder des conceptions de service qui identifient où les données sont accédées, où les informations de diagnostic sont stockées et quelle équipe a l'autorité d'agir lors d'un incident. Les clients peuvent exiger que les données restent dans un emplacement désigné, ce qui affecte l'accès à distance, les arrangements de sauvegarde, les travaux de diagnostic et la supervision des sous-traitants. Les clients européens s'attendent également à ce que les prestataires soutiennent les droits de portabilité et de changement établis dans le cadre de la Loi européenne sur les données. Ces obligations augmentent l'importance de documenter les rôles de traitement, les limites d'accès et les responsabilités en cas d'incident avant le début des travaux. Elles peuvent ralentir les décisions lorsque le modèle de service repose sur des centres de prestation situés en dehors de la juridiction préférée du client. Les prestataires disposant d'options claires de résidence des données, de processus auditables et d'arrangements de sous-traitance transparents sont mieux placés pour réduire cette préoccupation.
Réticence des Clients à Externaliser le Contrôle des Applications SaaS Critiques
Les clients peuvent hésiter à transférer la responsabilité d'applications qui affectent les revenus, les soins aux patients ou les transactions réglementées. La préoccupation ne se limite pas aux coûts car les dirigeants métier souhaitent une visibilité claire sur les décisions, la propriété et l'escalade lorsqu'une application importante tombe en panne. Un engagement géré peut prendre plus de temps à approuver lorsque les clients pensent qu'un prestataire fonctionnera comme une boîte noire. Cela est particulièrement pertinent pour les organisations du BFSI, de la santé et du secteur public ayant des exigences formelles d'imputabilité. Des tableaux de bord transparents, des matrices d'escalade détaillées et des revues de service partagées peuvent réduire l'incertitude sans supprimer l'autorité du client sur les résultats métier. Le frein reste significatif car les prestataires doivent démontrer leur fiabilité et leur discipline opérationnelle avant de se voir confier la responsabilité d'applications critiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Service :
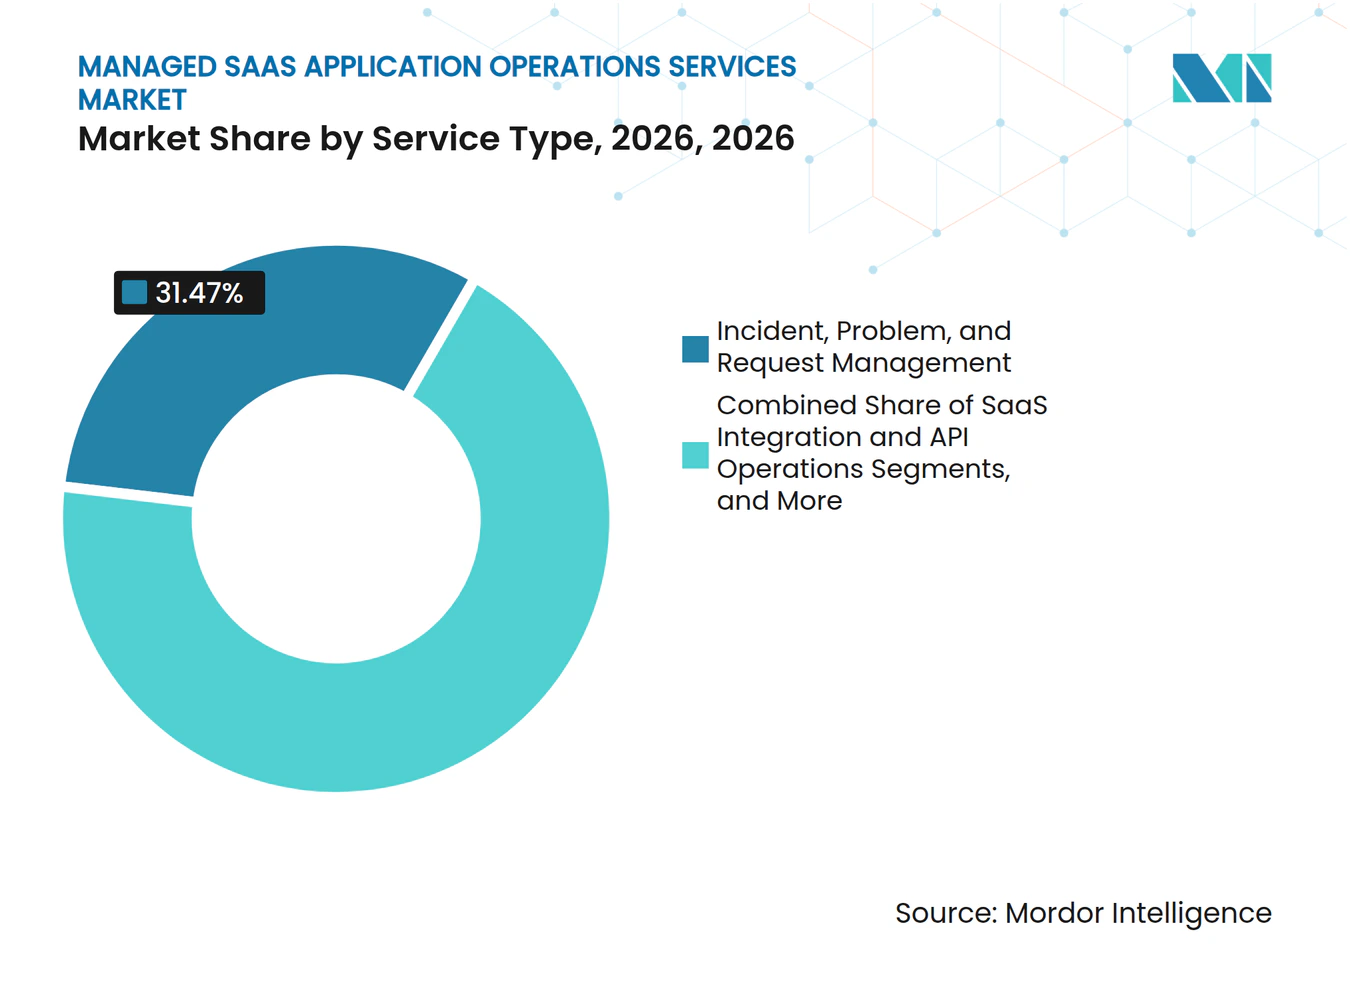
Les Services d'Incidents et de Sécurité Ancrent les Deux Extrémités de la Courbe de MaturitéLa Gestion des Incidents, Problèmes et Demandes détenait 31,47% de la part du marché des services gérés d'exploitation d'applications SaaS en 2026, ce qui en fait le type de service le plus important. C'est souvent le point de départ car les clients recherchent d'abord une gestion fiable des problèmes des utilisateurs, des problèmes récurrents, des demandes de service et des perturbations sur les plateformes principales. Le service peut établir des routines opérationnelles qui soutiennent ensuite des travaux plus larges sur les mises en production, la gouvernance des accès, les intégrations et l'optimisation des plateformes. Les entreprises apprécient un prestataire capable de recevoir, classer, résoudre et documenter les incidents sans perdre le contexte métier qui détermine leur priorité. Un processus d'incidents cohérent crée également des preuves sur les défaillances récurrentes et les goulots d'étranglement du service. Cela peut aider les clients à identifier où des changements délibérés de configuration, de propriété des processus, de coordination des fournisseurs ou de formation interne sont nécessaires. La gestion des incidents sert donc à la fois de service opérationnel direct et de fondation pour une relation de compte plus large. Elle reste importante dans les organisations qui standardisent le support après une adoption rapide du SaaS.
Les Opérations de Sécurité, Conformité et Identité devraient s'étendre à un CAGR de 15,83% jusqu'en 2032, le taux le plus élevé parmi les types de services. Le segment est soutenu par la difficulté de maintenir des contrôles d'accès entre des applications appartenant à différentes fonctions métier et fournisseurs. La Cloud Security Alliance a constaté que de nombreuses organisations ont encore du mal avec l'application des privilèges et l'automatisation du cycle de vie des identités. Les prestataires gérés peuvent combiner la certification des accès, la révision des comptes, la surveillance des politiques et les procédures de réponse dans un calendrier opérationnel régulier. Ce modèle aide les clients à s'éloigner des vérifications manuelles qui n'ont lieu qu'avant un audit ou après un incident. La Surveillance et l'Observabilité des Applications Gérées évolue également à mesure que l'AIOps soutient une détection plus rapide et une réponse plus structurée. La Gestion des Mises en Production, Correctifs et Mises à Niveau reste nécessaire car les mises en production manquées des fournisseurs peuvent laisser des capacités utiles indisponibles. Les Opérations d'Intégration SaaS et d'API traitent la maintenance des connexions et la gestion des dépendances, tandis que les portefeuilles de services intégrés peuvent avoir une valeur plus forte qu'une seule ligne de service.



Par Modèle de Déploiement :
La Prestation Hybride Reflète des Parcours Cloud InachevésLa prestation Basée sur le Cloud détenait 61,73% de la part du marché des services gérés d'exploitation d'applications SaaS en 2026. Le marché des services gérés d'exploitation d'applications SaaS utilise ce modèle car la prestation standardisée peut apporter un support cohérent aux clients dont les applications sont distribuées entre différents sites et unités métier. Il reflète l'utilisation d'environnements de prestation évolutifs et la préférence pour l'exploitation de services standardisés auprès de plusieurs clients. Les modèles basés sur le cloud peuvent soutenir la surveillance centralisée, les runbooks répétables, la coordination à distance et l'automatisation des tâches courantes. Ils sont particulièrement pratiques lorsque les applications sont déjà fournies en tant que logiciel en tant que service et peuvent être gérées via les contrôles des fournisseurs et un accès sécurisé. Les clients exigent toujours une imputabilité pour l'accès aux données et les résultats du service même lorsque le modèle de prestation est centralisé. Les prestataires doivent donc maintenir des contrôles d'identité solides, des enregistrements opérationnels clairs et des transferts fiables entre les équipes. La grande part de la prestation basée sur le cloud montre que la plupart des clients acceptent le support opérationnel à distance lorsque la gouvernance est visible. Cela établit également une base de référence pour les prestataires qui souhaitent servir de grands comptes multi-pays.
La prestation Hybride devrait s'étendre à un CAGR de 15,41% jusqu'en 2032, reflétant le fait que de nombreux parcs d'entreprise incluent encore des systèmes sur site. Ces systèmes peuvent rester en place en raison d'exigences de résidence des données, de besoins de latence, d'engagements contractuels ou de connexions profondes avec des processus métier plus anciens. Un parc hybride exige que les prestataires coordonnent les changements et la surveillance entre des environnements qui ont des outils, des contrôles et des pratiques opérationnelles différents. Cela crée une exigence de service plus importante qu'un environnement cloud entièrement standardisé car le prestataire doit gérer les points de connexion entre les systèmes. Les services gérés sur site restent pertinents pour les clients réglementés, notamment dans le BFSI et le secteur public. TCS s'est associé à ManageEngine en octobre 2026 pour apporter des capacités de gestion des services informatiques au TCS SovereignSecure Cloud pour les institutions gouvernementales et les secteurs réglementés.[3] De telles offres montrent comment les attentes en matière de résidence des données peuvent soutenir la demande pour des modèles de prestation qui font le pont entre les environnements cloud et locaux. Les prestataires disposant d'une observabilité unifiée et d'une gouvernance coordonnée sont bien positionnés pour répondre à ce besoin.
Par Application :
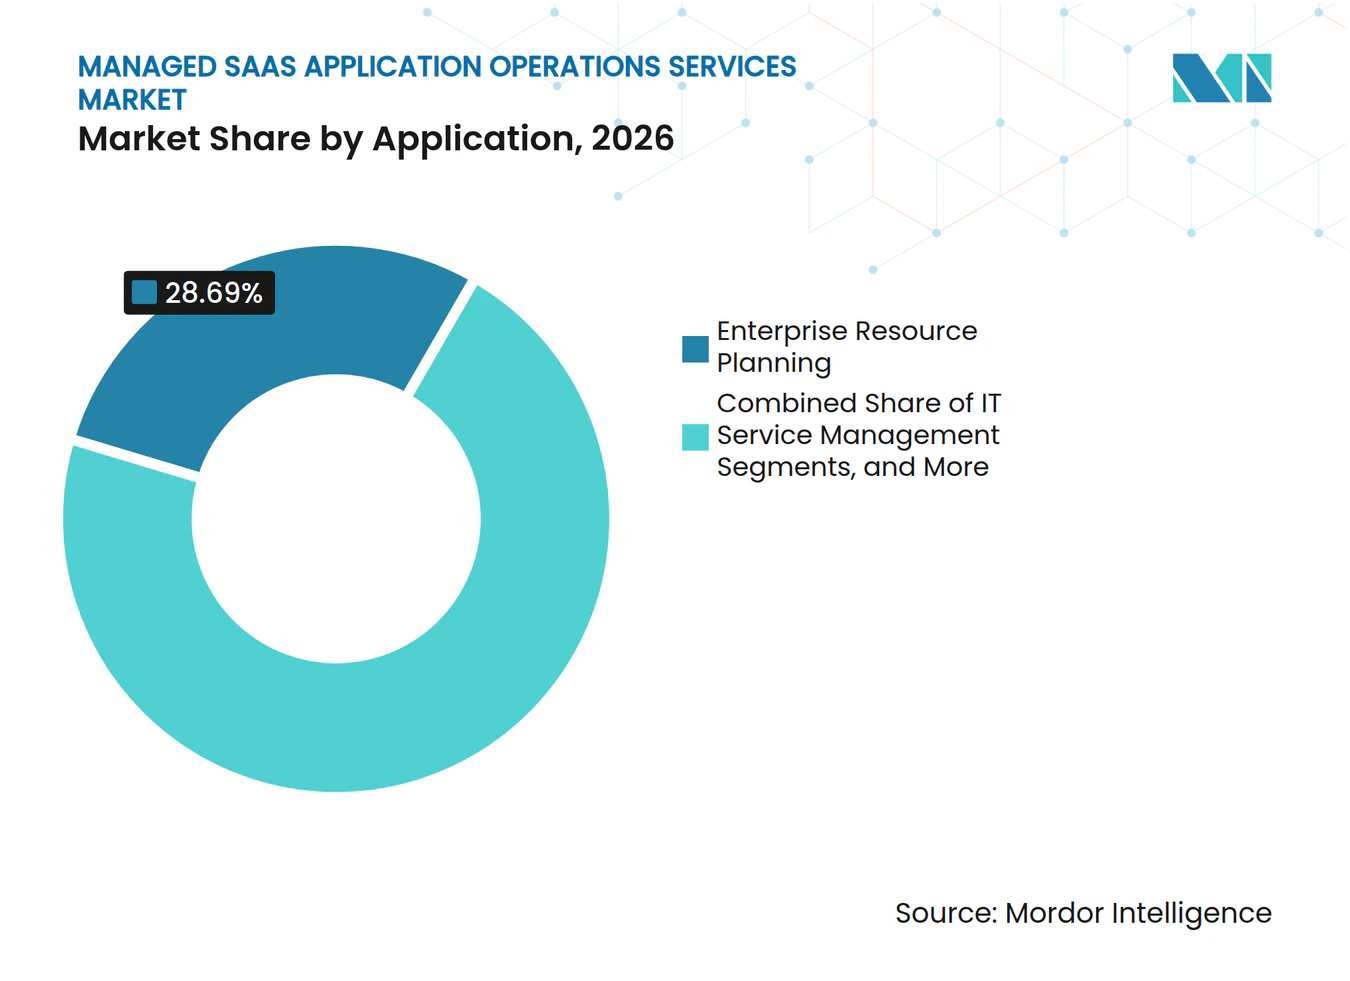
La Planification des Ressources d'Entreprise Domine les Dépenses tandis que les Applications de Marketing et d'Expérience Client Stimulent la Nouvelle CroissanceLa Planification des Ressources d'Entreprise représentait 28,69% de la part du marché des services gérés d'exploitation d'applications SaaS en 2026. Au sein du marché des services gérés d'exploitation d'applications SaaS, les travaux de Planification des Ressources d'Entreprise exigent une compréhension détaillée des dépendances de processus car les utilisateurs de la finance, des achats et de la chaîne d'approvisionnement s'appuient souvent sur le même environnement connecté. Les plateformes de Planification des Ressources d'Entreprise sont au cœur des flux de travail financiers, d'achats, de chaîne d'approvisionnement et opérationnels, ce qui rend les perturbations coûteuses et le contrôle des changements essentiel. Les systèmes tels que SAP S/4HANA et Oracle Fusion Cloud peuvent être profondément personnalisés, créant un besoin continu de support compétent après la mise en œuvre. Les mises à jour régulières des fournisseurs exigent également que les équipes évaluent les effets sur les intégrations, les rôles des utilisateurs, les configurations de processus et les capacités intégrées. Ce travail est difficile à traiter comme un support occasionnel car chaque changement peut affecter plusieurs fonctions métier. Les clients exigent souvent que les prestataires maintiennent la documentation, coordonnent les tests et gèrent la transition de la mise en production planifiée à l'utilisation stable en production. La grande part de la Planification des Ressources d'Entreprise reflète l'importance opérationnelle des applications qui connectent les processus d'entreprise fondamentaux. Elle reflète également le défi pratique de retenir une expertise interne suffisante pour chaque partie d'une plateforme complexe.
Le Marketing, le Commerce et l'Expérience Client devraient s'étendre à un CAGR de 15,47% jusqu'en 2032. La catégorie comprend des outils d'engagement client connectés, des applications de commerce, des plateformes de données client et des composants de Gestion de la Relation Client qui doivent fonctionner ensemble entre les équipes de vente et de service. Le segment bénéficie d'un besoin croissant de gérer les mises en production et les intégrations entre des piles orientées client fragmentées. Les prestataires doivent coordonner les changements des fournisseurs tout en s'assurant que le mouvement des données, la logique des flux de travail et les contrôles d'accès restent alignés avec les opérations métier. Salesforce a introduit Agentforce IT Service en 2026, ce qui montre que les fournisseurs de plateformes étendent également le support pour les opérations informatiques assistées par l'IA. La Gestion de la Relation Client et la Gestion des Services Informatiques continuent de nécessiter un support opérationnel fiable à mesure que les programmes numériques s'étendent sur plusieurs années. La Gestion du Capital Humain et les plateformes de collaboration ont également besoin d'une gouvernance des identités et d'une optimisation à mesure que le travail hybride reste établi. Dans toutes les applications, les clients accordent plus d'importance à l'utilisation, à l'adoption des fonctionnalités d'IA et au contrôle des coûts sur plusieurs années qu'à la seule vitesse de mise en œuvre.

Par Taille d'Organisation :
Les Grandes Entreprises Dominent, les PME Connaissent la Croissance la Plus RapideLes Grandes Entreprises détenaient 68,42% de la part du marché des services gérés d'exploitation d'applications SaaS en 2026. Leur échelle crée une demande car les déploiements mondiaux impliquent souvent de nombreuses plateformes, unités métier, fournisseurs externes et exigences réglementaires. Les grandes organisations ont également tendance à avoir des dépenses SaaS absolues plus importantes et des besoins de gouvernance plus complexes que les clients plus petits. Un prestataire géré peut fournir une couverture permanente, des spécialistes de plateformes et des processus standardisés qu'une seule équipe interne a du mal à maintenir pour chaque application. Ces clients recherchent généralement une relation structurée qui définit les niveaux de service, l'imputabilité, le reporting et l'escalade. Ils peuvent également utiliser des prestataires pour coordonner les opérations entre plusieurs écosystèmes d'applications plutôt que de s'appuyer sur un fournisseur différent pour chaque plateforme. Le segment des grandes entreprises reste donc la principale source de dépenses actuelles pour les engagements larges d'opérations d'applications gérées. Ses exigences favorisent les prestataires disposant d'une grande capacité de prestation et de pratiques de gouvernance établies.
Les Petites et Moyennes Entreprises devraient s'étendre à un CAGR de 15,54% jusqu'en 2032. Leur demande est soutenue par le même besoin d'opérations fiables, mais leurs budgets d'approvisionnement et leurs modèles de dotation en personnel interne diffèrent de ceux des grandes entreprises. Les offres productisées peuvent combiner la surveillance à distance, l'automatisation, les runbooks préconfigurés et les packages de service définis à un coût que les organisations plus petites peuvent évaluer plus facilement. L'écart de talents peut être particulièrement difficile pour les petites entreprises car elles peuvent ne pas être en mesure d'offrir les packages de rétention nécessaires pour plusieurs spécialistes. Cela crée une opportunité pour les prestataires qui peuvent rendre un service ciblé accessible sans imposer une structure de prestation de grande entreprise. L'adoption du cloud en Asie-Pacifique et en Amérique du Sud élargit la base de clients potentiels pour ces modèles. Les prestataires de marché intermédiaire et les spécialistes axés sur le SaaS peuvent être bien placés pour servir ce groupe, tandis que les grandes entreprises de services informatiques privilégient souvent les comptes d'entreprise à plus haute valeur. L'expansion attendue du segment reflète un élargissement progressif de la base de clients des services gérés.
Par Secteur d'Activité des Utilisateurs Finaux :
Le BFSI Ancre les Revenus, la Santé Connaît la Croissance la Plus RapideLe BFSI représentait 23,78% de la part du marché des services gérés d'exploitation d'applications SaaS en 2026. Les banques et les assureurs gèrent des applications dans les domaines de la banque de base, du risque, de la conformité, de l'engagement client et des opérations internes, souvent sous une surveillance stricte des tiers. Cet environnement exige que les prestataires démontrent une forte continuité de service, des contrôles d'accès, des preuves d'audit et des procédures d'incidents définies. La Loi sur la Résilience Opérationnelle Numérique de l'Union Européenne met davantage l'accent sur la gestion des risques liés aux tiers pour les services de technologie de l'information et de la communication. Cet accent renforce la valeur d'une imputabilité claire et de pratiques opérationnelles documentées dans les engagements gérés. CGI a rapporté que les 2/3 des banques étaient prêtes à s'appuyer sur des services gérés pour les opérations de financement du commerce, tandis que près de 60% étaient prêtes à le faire pour les paiements. Ces applications montrent que les prestataires peuvent obtenir la responsabilité de fonctions importantes lorsqu'ils démontrent un service fiable. Le BFSI reste une source majeure de demande car les défaillances opérationnelles peuvent avoir des conséquences directes sur la réglementation et les clients.
La Santé devrait s'étendre à un CAGR de 15,21% jusqu'en 2032, le taux le plus rapide parmi les secteurs d'activité des utilisateurs finaux. Les organisations de santé ont besoin d'un support applicatif qui protège les informations sensibles et maintient la disponibilité pour les flux de travail cliniques, administratifs et de facturation. Les environnements complexes peuvent également limiter le temps disponible pour les équipes internes pour travailler sur les priorités d'IA, d'analytique et de modernisation des données. Les services gérés peuvent aider en prenant la responsabilité des tâches opérationnelles standardisées tandis que l'organisation conserve le contrôle sur les décisions cliniques et métier. Le modèle de service doit rester transparent car les prestataires gèrent des applications connectées aux résultats des patients et aux responsabilités réglementaires. Les Technologies de l'Information et des Télécommunications, le Commerce de Détail et le Commerce Électronique, et la Fabrication maintiennent également leurs dépenses à mesure que leurs portefeuilles SaaS arrivent à maturité. Le Secteur Public et la Défense nécessitent des conceptions de prestation axées sur la conformité, y compris des modèles de cloud souverain dans certains cas. L'Énergie et les Services Publics, le Transport et la Logistique, l'Hôtellerie et le Voyage, et l'Éducation représentent des groupes de clients plus petits mais en développement avec des besoins similaires en matière de continuité, de gouvernance des identités et de coordination des plateformes. Le marché des services gérés d'exploitation d'applications SaaS sert donc à la fois les secteurs fortement réglementés et les secteurs opérationnellement distribués.
Analyse Géographique
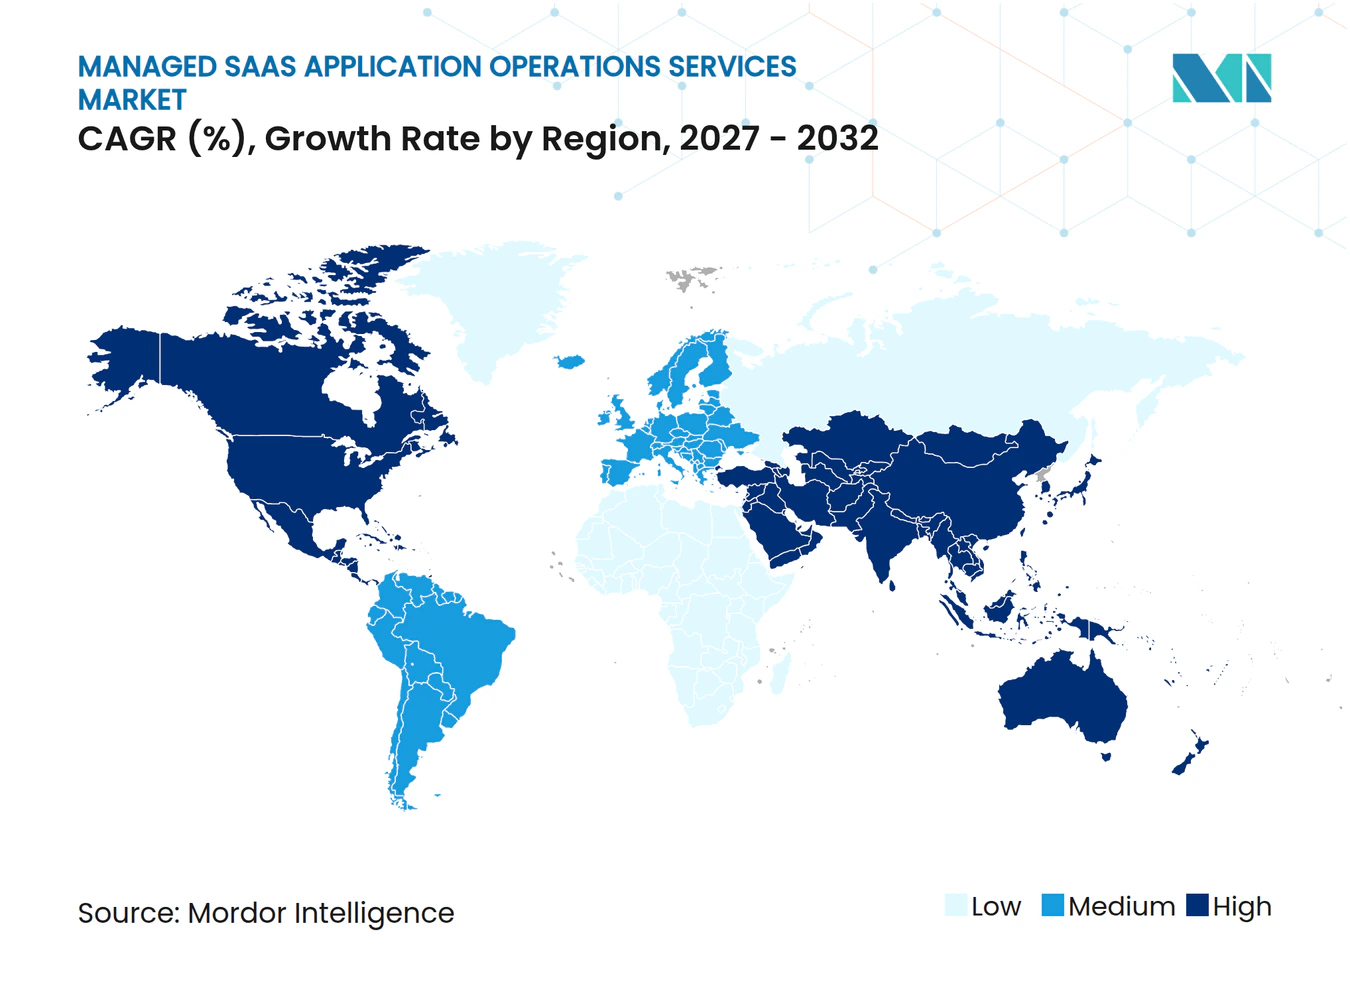
L'Amérique du Nord détenait 38,62% de la part du marché des services gérés d'exploitation d'applications SaaS en 2026. Le marché des services gérés d'exploitation d'applications SaaS dispose d'une base installée substantielle dans la région car des parcs d'applications complexes sont utilisés depuis des années, s'étendent sur des unités métier et des fournisseurs, et nécessitent une attention opérationnelle continue après la mise en œuvre. Des pratiques d'approvisionnement matures et un besoin persistant de spécialistes en opérations cloud et applicatives soutiennent la demande pour une gouvernance formelle, une couverture de service fiable et des prestataires capables d'étendre les travaux de la gestion des incidents à la sécurité, aux mises en production et à la coordination des intégrations. Le Canada et le Mexique ajoutent de la demande à mesure que les chaînes d'approvisionnement régionales et les réseaux BFSI étendent l'utilisation du SaaS sur le continent. L'Amérique du Nord reste la plus grande opportunité régionale car les clients sont familiers avec les modèles de prestation gérée et attendent une discipline opérationnelle mesurable, une imputabilité documentée et un support fiable pour les applications réglementées ainsi que pour les applications métier générales.
L'Asie-Pacifique devrait s'étendre à un CAGR de 15,36% jusqu'en 2032, ce qui en fait le segment régional à la croissance la plus rapide. La Chine, l'Inde, le Japon et l'Asie du Sud-Est sont des sources importantes de demande à mesure que les entreprises augmentent l'adoption du cloud, modernisent les environnements applicatifs et recherchent un support adapté à la fois aux modèles opérationnels matures et aux déploiements SaaS plus récents. L'Inde est importante du côté des prestataires car TCS, Infosys, HCLTech, Wipro et Tech Mahindra exploitent des centres de prestation mondiaux qui soutiennent les clients d'entreprise dans toute la région. Le Japon et l'Australie-Nouvelle-Zélande restent des marchés de demande plus matures, tandis que la numérisation gouvernementale et l'évolution des règles de protection des données en Asie du Sud-Est et en Inde ajoutent des considérations de conformité au support opérationnel. Le marché des services gérés d'exploitation d'applications SaaS peut bénéficier lorsque les prestataires combinent une capacité de prestation régionale avec une connaissance locale des exigences de traitement des données, des attentes des clients et des pratiques de gouvernance requises pour les parcs d'applications à différents niveaux de maturité.
L'Europe reste significative car les exigences réglementaires augmentent la charge opérationnelle associée aux parcs SaaS d'entreprise, l'Allemagne, le Royaume-Uni, la France et les pays nordiques représentant des sources importantes de dépenses en opérations applicatives. L'Amérique du Sud, menée par le Brésil et l'Argentine, développe sa demande à mesure que les organisations de commerce de détail, de BFSI et de commerce électronique augmentent l'adoption du SaaS, bien que les limitations d'infrastructure puissent affecter les coûts de prestation. Le Moyen-Orient, mené par l'Arabie Saoudite et les Émirats Arabes Unis, voit des investissements en transformation numérique liés aux programmes nationaux Vision, ce qui crée une demande des organisations gouvernementales et énergétiques pour des opérations gérées avec des cadres de contrôle clairs. L'Afrique, y compris l'Afrique du Sud, l'Égypte et le Nigéria, reste une opportunité à un stade plus précoce mais suit un parcours d'adoption cohérent, exigeant que les prestataires alignent la conception des services avec les conditions d'infrastructure locales et la capacité de prestation.
Paysage Concurrentiel
Concentration du Marché
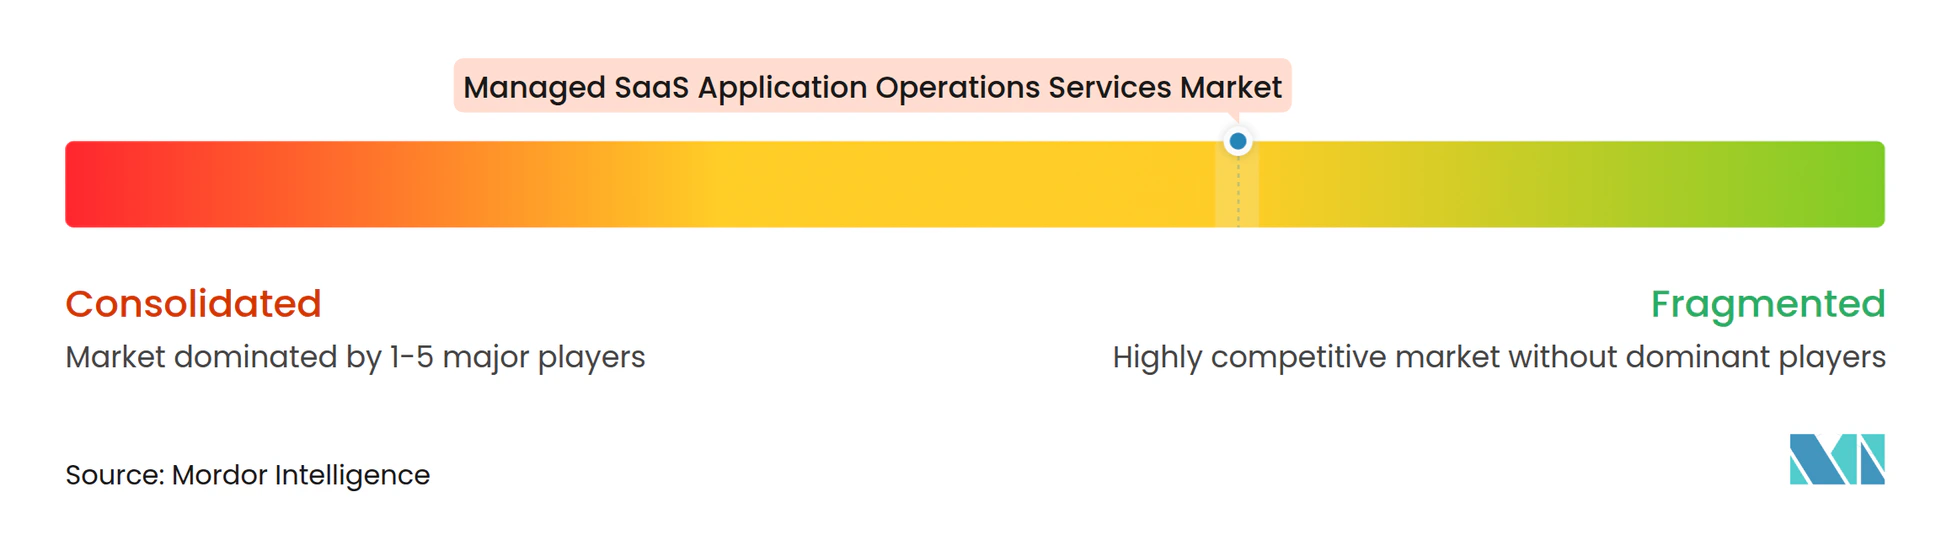
Le marché des services gérés d'exploitation d'applications SaaS est modérément concentré parmi les principaux prestataires, tandis que le niveau intermédiaire et spécialisé reste fragmenté. Dans le marché des services gérés d'exploitation d'applications SaaS, cette structure offre aux acheteurs le choix entre une couverture multi-plateformes large de la part de grandes entreprises et un support ciblé pour une application, un domaine de contrôle ou un flux de travail industriel défini. Accenture, Capgemini, HCLTech, IBM, Infosys, TCS et Wipro sont des prestataires importants disposant de l'envergure nécessaire pour soutenir de larges portefeuilles d'applications d'entreprise et une expertise spécifique aux plateformes SAP, Salesforce, Oracle, ServiceNow et Workday. Les grands clients préfèrent souvent des prestataires qui coordonnent plusieurs écosystèmes tout en conservant les connaissances détaillées nécessaires pour chaque application, ce qui favorise les entreprises disposant d'équipes de prestation dédiées, de processus réutilisables et d'une gouvernance structurée. Les prestataires spécialisés restent pertinents lorsque les clients ont besoin d'une expertise approfondie dans une plateforme spécifique, un domaine d'identité ou un flux de travail industriel, de sorte que la structure concurrentielle combine de grands intégrateurs avec des entreprises ciblées qui fournissent des services plus étroits mais à haute valeur ajoutée.
La concurrence dépend de plus en plus de la capacité d'un prestataire à connecter la couverture opérationnelle avec la sécurité, la conformité, une imputabilité transparente et un contrôle clair sur les environnements hybrides. Les clients sont moins susceptibles d'accepter un modèle de support général lorsqu'une application affecte une activité réglementée ou un processus client critique, de sorte que les prestataires se différencient par des rapports en temps réel, des limites de propriété définies, une automatisation contrôlée et l'accès à des spécialistes de plateformes expérimentés. Les services d'identité et de sécurité sont importants car les clients ont besoin d'un contrôle continu sur les comptes, les autorisations, les API et les modifications de configuration dans les applications exploitées par plusieurs fonctions métier. TCS s'est associé à ManageEngine pour ajouter des capacités de gestion des services informatiques à son SovereignSecure Cloud pour les cas d'utilisation réglementés, montrant comment les prestataires peuvent associer une infrastructure de prestation à des capacités de plateforme lorsque les exigences de résidence des données et de gouvernance limitent les choix de prestation standard. Le marché des services gérés d'exploitation d'applications SaaS récompense les prestataires qui peuvent rendre cette gouvernance visible aux acheteurs sans les forcer à abandonner les systèmes sur site résiduels ou à réduire la surveillance des décisions d'applications critiques pour l'entreprise.
Les opérations assistées par l'IA deviennent un différenciateur pratique lorsqu'elles améliorent la détection, le diagnostic et la remédiation contrôlée dans un modèle de service gouverné. Une étude de production de 2026 a montré que l'AIOps peut réduire les temps de détection et de résolution dans un environnement d'entreprise, tandis que Splunk a étendu l'IA SRE dans Splunk Observability Cloud pour soutenir les propositions de remédiation au niveau du code et la révision par les ingénieurs en septembre 2026. Les prestataires peuvent utiliser des capacités similaires pour offrir une proposition axée sur les résultats, mais les certifications de sécurité, les contrôles documentés et les performances démontrées restent nécessaires pour montrer que l'automatisation est imputable. Les acheteurs conservent un pouvoir de négociation car ils peuvent sélectionner des spécialistes pour des applications ou des domaines de service individuels, et les documents disponibles n'établissent pas une part combinée des 5 premiers malgré la prééminence des grands prestataires mondiaux.
Leaders du Secteur des Services Gérés d'Exploitation d'Applications SaaS
-
Accenture plc
-
International Business Machines Corporation
-
Tata Consultancy Services Limited
-
Capgemini SE
-
HCL Technologies Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés d'Exploitation d'Applications SaaS Entreprises couvertes dans ce rapport
- Accenture plc
- International Business Machines Corporation
- Tata Consultancy Services Limited
- Capgemini SE
- HCL Technologies Limited
- Cognizant Technology Solutions Corporation
- Infosys Limited
- Dell Technologies Inc.
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- Oracle Corporation
- SAP SE
- Salesforce, Inc.
- ServiceNow, Inc.
- Wipro Limited
- Tech Mahindra Limited
- NTT DATA Corporation
- Fujitsu Limited
- DXC Technology Company
- Deloitte Touche Tohmatsu Limited
Développements industriels récents dans Marché des Services Gérés d'Exploitation d'Applications SaaS
- Octobre 2026 : TCS s'est associé à ManageEngine, la division de gestion informatique d'entreprise de Zoho Corporation, pour intégrer des capacités de gestion des services informatiques dans TCS SovereignSecure Cloud, permettant aux institutions gouvernementales et aux secteurs réglementés de gérer les charges de travail cloud et d'IA avec des garanties nationales de résidence des données.
- Octobre 2026 : Adesso a élargi son partenariat avec ServiceNow pour commercialiser la Tour de Contrôle IA de ServiceNow en tant que service géré dans la région EMEA, fournissant des services de conseil, de mise en œuvre et d'opérations de gouvernance de l'IA, y compris la découverte, la sécurité et l'observabilité de l'IA, dans le cadre d'un engagement de service intégré unique.
- Septembre 2026 : Splunk a étendu sa capacité d'IA SRE dans Splunk Observability Cloud à la remédiation au niveau du code en utilisant des Agents Gérés Claude, et le système extrait la cause racine des incidents et le contexte de diagnostic de la télémétrie d'observabilité, propose des corrections de code ciblées et ouvre une demande de tirage pour la révision par les ingénieurs, faisant progresser la réponse aux incidents gérés de la détection à la remédiation autonome gouvernée.
- Mai 2026 : ServiceNow et Lenovo ont annoncé un accord stratégique pluriannuel pour réduire les coûts de support informatique d'entreprise et améliorer la gouvernance opérationnelle grâce à des opérations natives à l'IA, combinant l'écosystème de dispositifs de Lenovo avec la plateforme d'automatisation des flux de travail de ServiceNow.
Périmètre du Rapport sur le Marché Mondial des Services Gérés d'Exploitation d'Applications SaaS
Le Marché des Services Gérés d'Exploitation d'Applications SaaS englobe la surveillance externalisée, la maintenance, l'intégration, la sécurité, la conformité, la gestion des incidents et l'optimisation des applications SaaS d'entreprise dans divers secteurs et environnements de déploiement à l'échelle mondiale. Le marché est Segmenté par Type de Service (Surveillance et Observabilité des Applications Gérées, Gestion des Incidents, Problèmes et Demandes, Gestion des Mises en Production, Correctifs et Mises à Niveau, Opérations d'Intégration SaaS et d'API, Opérations de Sécurité, Conformité et Identité, et Autres Types de Services), Modèle de Déploiement (Sur Site, Basé sur le Cloud, et Hybride), Application (Planification des Ressources d'Entreprise, Gestion de la Relation Client, Gestion du Capital Humain, Collaboration et Productivité d'Entreprise, Gestion des Services Informatiques, Marketing, Commerce et Expérience Client, et Autres Types d'Applications), Taille d'Organisation (Petites et Moyennes Entreprises et Grandes Entreprises), Taille d'Organisation (Petites et Moyennes Entreprises, et Grandes Entreprises), Secteur d'Activité des Utilisateurs Finaux (Technologies de l'Information et Télécommunications, BFSI, Santé, Commerce de Détail et Commerce Électronique, Fabrication, Secteur Public et Défense, et Autres Secteurs d'Activité des Utilisateurs Finaux), et Géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, et Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Surveillance et Observabilité des Applications Gérées |
| Gestion des Incidents, Problèmes et Demandes |
| Gestion des Mises en Production, Correctifs et Mises à Niveau |
| Opérations d'Intégration SaaS et d'API |
| Opérations de Sécurité, Conformité et Identité |
| Autres Types de Services |
| Sur Site |
| Basé sur le Cloud |
| Hybride |
| Planification des Ressources d'Entreprise |
| Gestion de la Relation Client |
| Gestion du Capital Humain |
| Collaboration et Productivité d'Entreprise |
| Gestion des Services Informatiques |
| Marketing, Commerce et Expérience Client |
| Autres Types d'Applications |
| Petites et Moyennes Entreprises |
| Grandes Entreprises |
| Technologies de l'Information et Télécommunications |
| BFSI |
| Santé |
| Commerce de Détail et Commerce Électronique |
| Fabrication |
| Secteur Public et Défense |
| Autres Secteurs d'Activité des Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par Type de Service | Surveillance et Observabilité des Applications Gérées | |
| Gestion des Incidents, Problèmes et Demandes | ||
| Gestion des Mises en Production, Correctifs et Mises à Niveau | ||
| Opérations d'Intégration SaaS et d'API | ||
| Opérations de Sécurité, Conformité et Identité | ||
| Autres Types de Services | ||
| Par Modèle de Déploiement | Sur Site | |
| Basé sur le Cloud | ||
| Hybride | ||
| Par Application | Planification des Ressources d'Entreprise | |
| Gestion de la Relation Client | ||
| Gestion du Capital Humain | ||
| Collaboration et Productivité d'Entreprise | ||
| Gestion des Services Informatiques | ||
| Marketing, Commerce et Expérience Client | ||
| Autres Types d'Applications | ||
| Par Taille d'Organisation | Petites et Moyennes Entreprises | |
| Grandes Entreprises | ||
| Par Secteur d'Activité des Utilisateurs Finaux | Technologies de l'Information et Télécommunications | |
| BFSI | ||
| Santé | ||
| Commerce de Détail et Commerce Électronique | ||
| Fabrication | ||
| Secteur Public et Défense | ||
| Autres Secteurs d'Activité des Utilisateurs Finaux | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des services gérés d'exploitation d'applications SaaS ?
Le marché devrait s'étendre de 18,47 milliards USD en 2026 et 21,13 milliards USD en 2027 à 40,96 milliards USD d'ici 2032, à un CAGR de 14,37%.
Quel type de service domine les services gérés d'exploitation d'applications SaaS ?
La Gestion des Incidents, Problèmes et Demandes domine avec une part de 31,47% en 2026.
Quel modèle de déploiement connaît la croissance la plus rapide ?
La prestation Hybride devrait s'étendre à un CAGR de 15,41% jusqu'en 2032, car les entreprises continuent d'exploiter conjointement des systèmes cloud et sur site.
Pourquoi les entreprises utilisent-elles des services gérés d'exploitation d'applications SaaS ?
Les entreprises utilisent ces services pour améliorer la fiabilité des applications, coordonner les mises en production et les intégrations, et renforcer les contrôles d'identité et de sécurité.
Quel secteur d'activité des utilisateurs finaux présente la plus forte expansion projetée ?
La Santé devrait s'étendre à un CAGR de 15,21% jusqu'en 2032 car elle nécessite un support fiable pour des environnements applicatifs complexes et sensibles.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait s'étendre à un CAGR de 15,36% jusqu'en 2032, soutenue par l'adoption du cloud en Chine, en Inde, au Japon et en Asie du Sud-Est.