
Taille et part du marché des services gérés DevOps et d'exploitation des applications
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
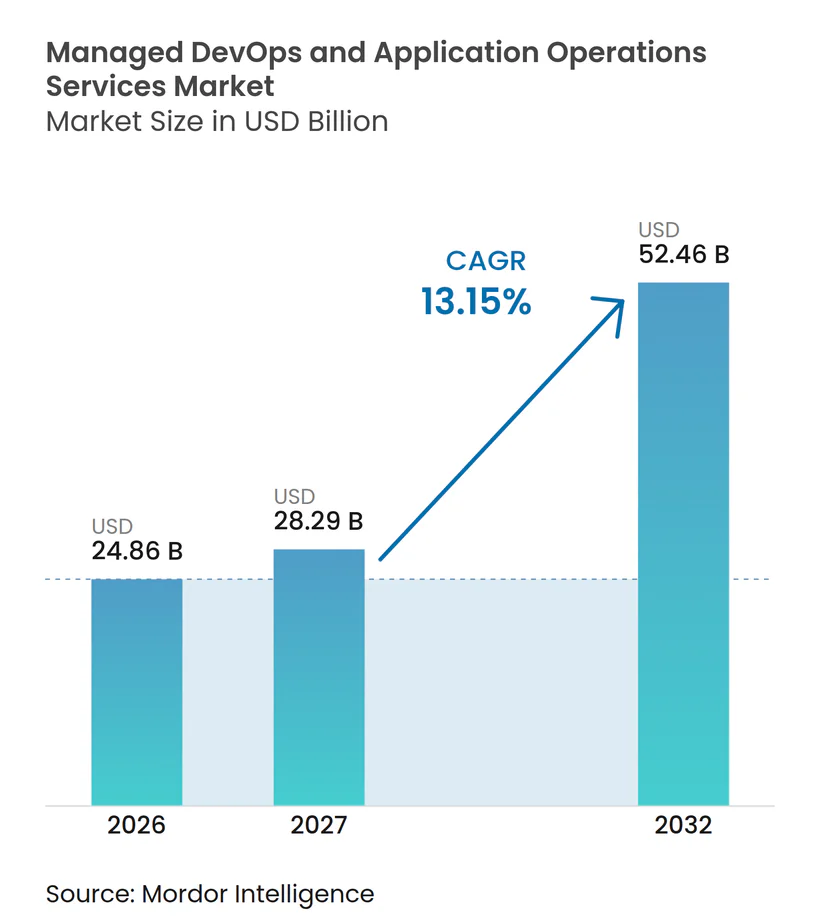
| Taille du Marché (2027) | 28.29 Milliards de dollars |
| Taille du Marché (2032) | 52.46 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.15 % |
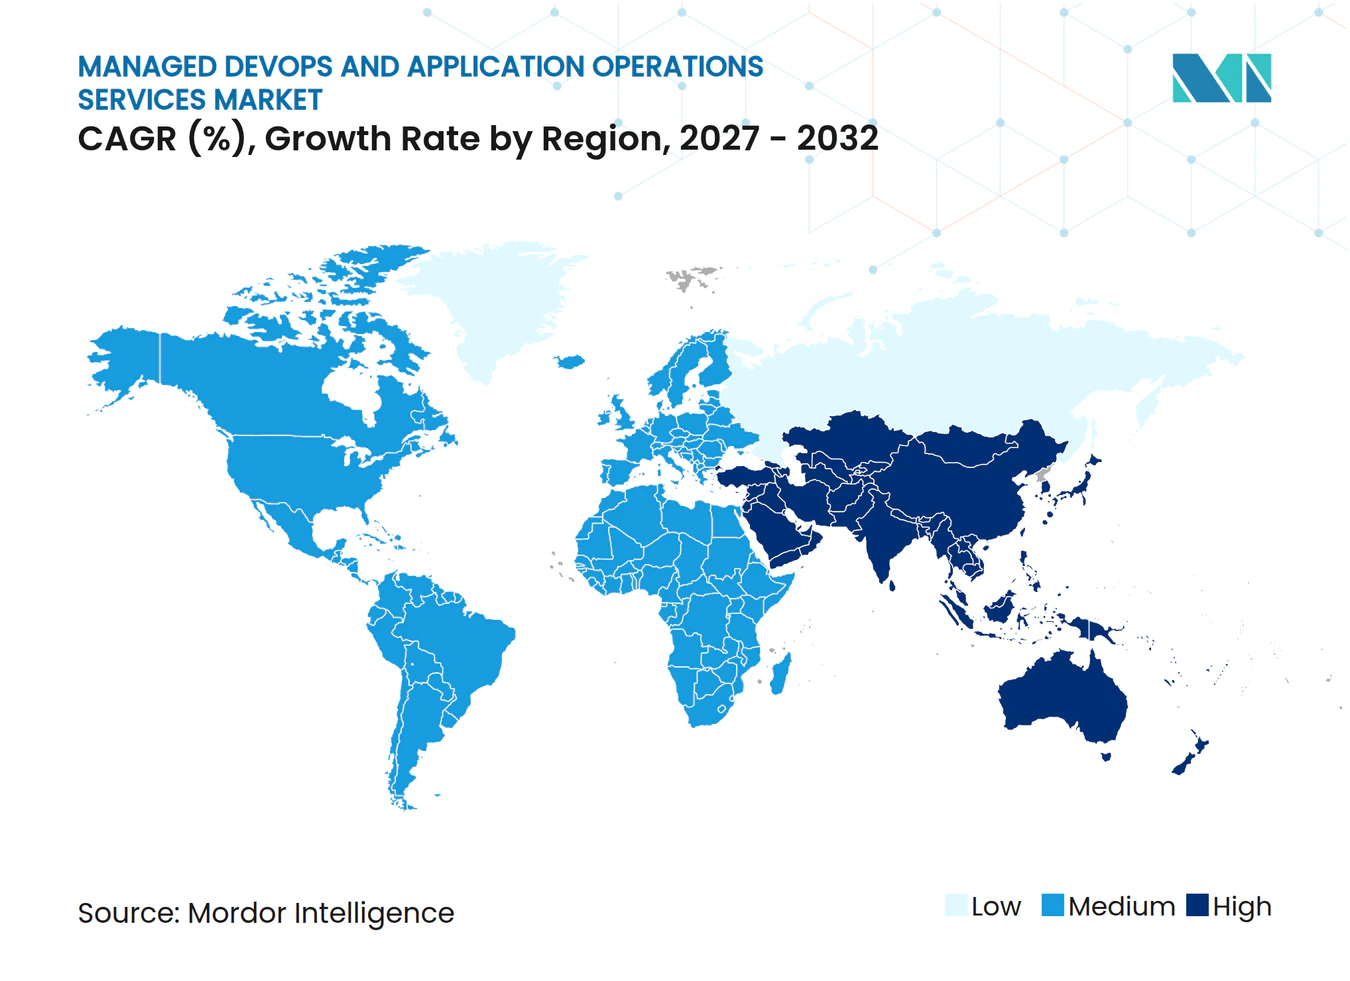
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés DevOps et d'exploitation des applications par Mordor Intelligence
La taille du marché des services gérés DevOps et d'exploitation des applications devrait s'étendre de 24,86 milliards USD en 2026 à 28,29 milliards USD en 2027, puis à 52,46 milliards USD d'ici 2032, enregistrant un CAGR de 13,15 % entre 2027 et 2032. Le marché des services gérés DevOps et d'exploitation des applications est soutenu par des parcs cloud natifs que de nombreuses entreprises ne peuvent pas exploiter et gouverner par elles-mêmes. Les clients passent d'alertes réactives à une remédiation assistée par l'IA, ce qui modifie la valeur attendue de la prestation gérée. Les secteurs rglementés traitent de plus en plus la prestation de services contrôlée comme un besoin d'approvisionnement, car la sécurité, la résilience et les preuves d'audit doivent être maintenues tout au long des mises en production logicielles. Le marché des services gérés DevOps et d'exploitation des applications bénéficie également lorsque les transformations cloud laissent les clients face à une nouvelle complexité opérationnelle liée aux conteneurs, aux pipelines, aux outils d'observabilité et aux environnements multi-cloud. Les prestataires dotés de capacités SRE, d'ingénierie de plateforme et de DevSecOps se font donc concurrence sur les résultats opérationnels plutôt que sur la seule capacité en effectifs.
Principaux enseignements du rapport
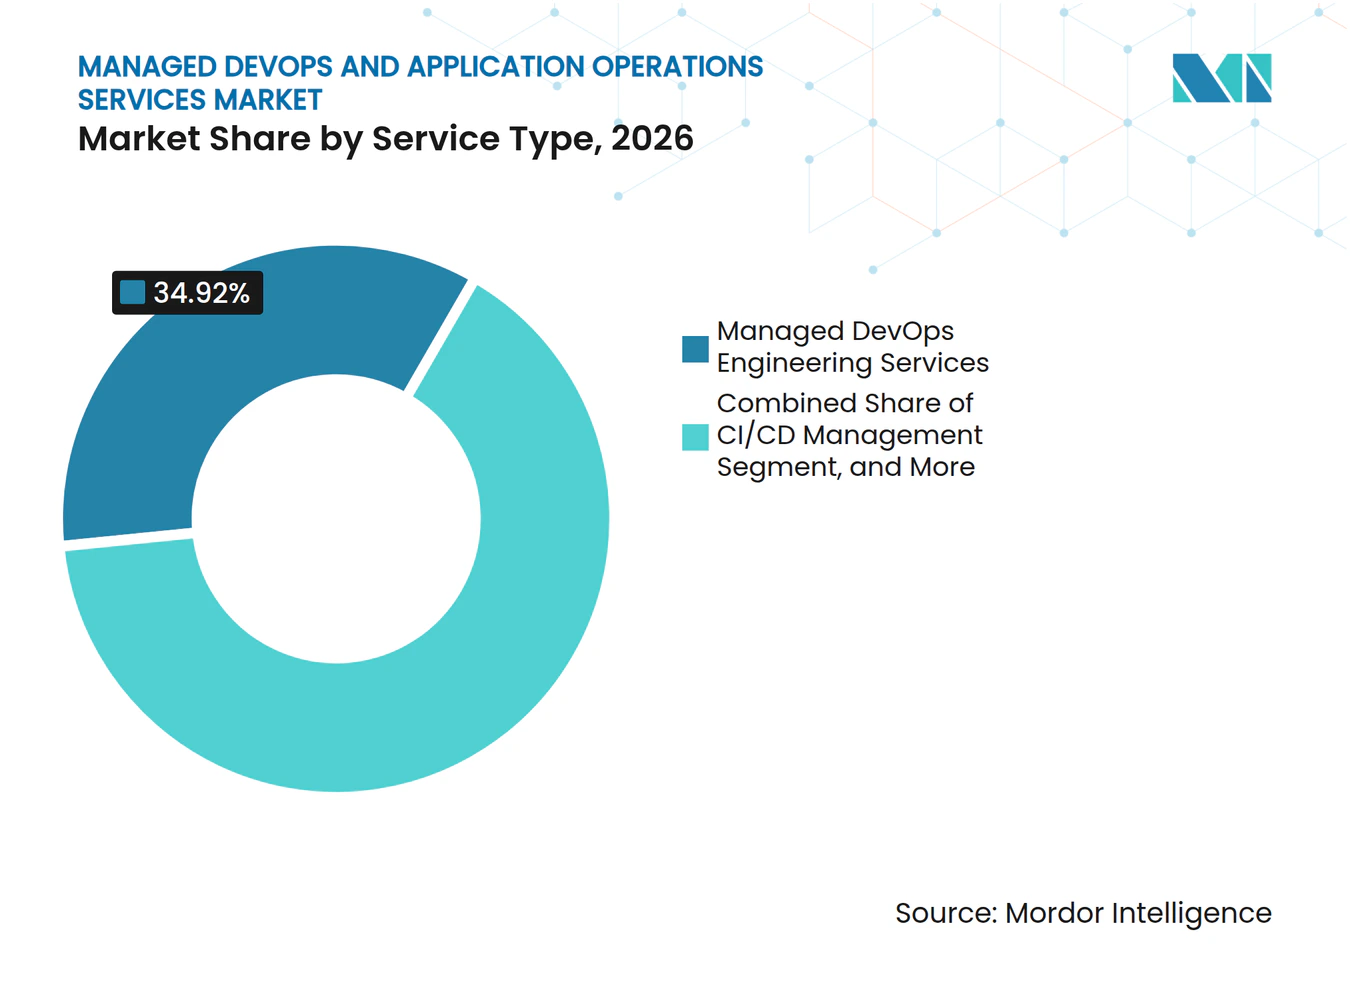
- Par type de service, les services d'ingénierie DevOps gérés détenaient 34,92 % de la part de marché des services gérés DevOps et d'exploitation des applications en 2026, tandis que l'ingénierie de fiabilité des sites et la gestion des incidents devraient se développer à un CAGR de 14,16 % jusqu'en 2032.
- Par modèle de déploiement, le déploiement basé sur le cloud représentait 62,12 % des revenus en 2026, et le segment devrait croître à un CAGR de 14,75 % jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises détenaient 77,23 % de la part de revenus des services gérés DevOps et d'exploitation des applications en 2026, tandis que les PME devraient se développer à un CAGR de 14,56 % jusqu'en 2032.
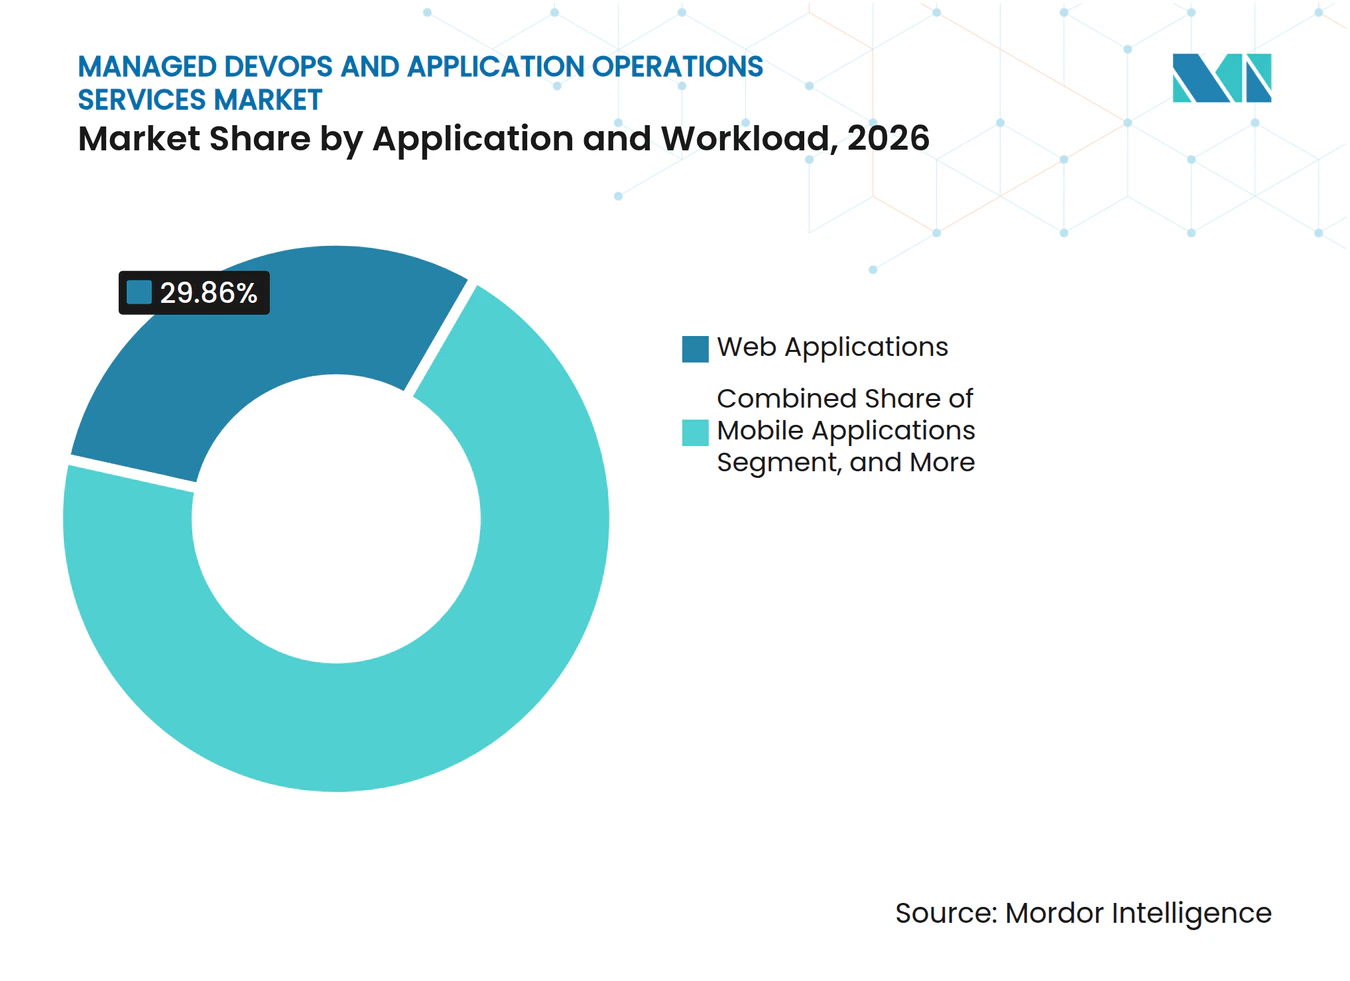
- Par application et charge de travail, les applications web détenaient 29,86 % de la part de revenus en 2026, tandis que les applications d'intelligence artificielle et d'apprentissage automatique devraient se développer à un CAGR de 14,33 % jusqu'en 2032.
- Par secteur vertical, le BFSI détenait 24,59 % de la part de revenus en 2026, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 14,51 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 42,81 % de la part de revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 14,18 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Opérations augmentées par l'IA et remédiation autonome | +3.2% | Mondial, gains à court terme concentrés en Amérique du Nord et dans le cœur de l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Modernisation cloud native des entreprises | +2.6% | Mondial, plus fort en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Exigences en matière de DevSecOps, de conformité et de résilience | +1.7% | Amérique du Nord et Europe, avec des retombées vers l'Asie-Pacifique et les États du Golfe | Court terme (≤ 2 ans) |
| L'ingénierie de plateforme comme modèle d'exploitation géré | +1.3% | Mondial, porté par l'Amérique du Nord et l'Europe occidentale | Moyen terme (2-4 ans) |
| Cycles de mise en production logicielle plus courts et livraison continue | +1.1% | Mondial | Moyen terme (2-4 ans) |
| Prolifération du cloud natif et des microservices | +0.9% | Mondial, plus fort en Amérique du Nord et en Asie-Pacifique à forte présence d'hyperscalers | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les opérations augmentées par l'IA et la remédiation autonome redéfinissent l'économie des services
Les opérations assistées par l'IA reconfigurent les attentes des clients pour le marché des services gérés DevOps et d'exploitation des applications. Cisco a étendu AgenticOps à l'ensemble des réseaux, de la sécurité et de l'observabilité en février 2026, en présentant des agents capables de trier les pannes, d'évaluer des hypothèses sur les causes profondes et d'exécuter des étapes de remédiation définies.[1] Cela réduit l'importance des contrats de service basés sur l'activité, dans lesquels les prestataires sont rémunérés principalement pour l'effort manuel. Les clients peuvent à la place évaluer les prestataires en fonction de la qualité de résolution, des objectifs de niveau de service et de la capacité à automatiser les incidents répétitifs. Dynatrace a rapporté que 50 % des organisations interrogées déployaient une réponse automatisée aux incidents alimentée par l'IA, indiquant une demande plus large pour que les équipes gérées exploitent ces systèmes. Les prestataires qui investissent dans des runbooks gouvernés et des contrôles de remédiation fiables peuvent différencier leur prestation sans s'appuyer uniquement sur des équipes d'ingénierie plus importantes.
La modernisation cloud native des entreprises crée une demande structurelle
La modernisation cloud native continue de générer du travail après la fin du projet de migration initial. Les organisations qui passent d'applications monolithiques aux microservices doivent gérer l'orchestration des conteneurs, les contrôles GitOps, la fiabilité multi-cluster et les pratiques d'observabilité partagées. Ces exigences confèrent au marché des services gérés DevOps et d'exploitation des applications un cycle de contrat plus long qu'un engagement de migration ponctuel. La Banque Royale du Canada a décrit des flux de travail d'infrastructure en tant que code centralisés avec des agents d'exécution répartis entre les zones afin d'améliorer la cohérence des déploiements et de réduire la dérive de configuration dans un environnement cloud hybride complexe. De tels environnements d'exploitation nécessitent un soutien en ingénierie continu, et pas seulement un hébergement cloud. L'exigence est la plus forte là où de nombreuses équipes applicatives utilisent des plateformes communes mais conservent des responsabilités de mise en production distinctes.
Les exigences en matière de DevSecOps, de conformité et de résilience ancrent la prestation gérée
La conformité fait de la livraison sécurisée de logiciels une exigence opérationnelle continue pour de nombreux clients. La loi sur la résilience opérationnelle numérique s'applique aux entités financières de l'UE depuis le 17 janvier 2025, renforçant la nécessité de démontrer la résilience opérationnelle à travers les processus de technologies de l'information et de la communication. La loi européenne sur la cyber-résilience introduit des obligations de signalement à compter du 11 septembre 2026, tandis que ses principales obligations relatives aux produits entrent en vigueur le 11 décembre 2027. Le NIST a publié l'avant-projet préliminaire du SP 1800-44 en juillet 2025 pour définir les pratiques DevSecOps conformes à son cadre de développement logiciel sécurisé. Le marché des services gérés DevOps et d'exploitation des applications gagne en pertinence lorsque les prestataires peuvent automatiser les nomenclatures logicielles, les preuves de contrôle de sécurité, la gestion des vulnérabilités et les pistes d'audit. Ce modèle de service permet aux acheteurs de relier la livraison technique à la gestion des risques et à la préparation réglementaire.
L'ingénierie de plateforme comme modèle d'exploitation géré élève la valeur des prestataires
L'ingénierie de plateforme passe d'une discipline technique purement interne à un service que les prestataires peuvent exploiter pour le compte de leurs clients. Puppet a constaté que 31 % des organisations interrogées déclaraient des opérations entièrement autonomes, chiffre qui monte à 44 % dans les environnements dotés de plateformes développeurs internes standardisées. Les plateformes standardisées regroupent les outils développeurs, les modèles approuvés, les contrôles d'accès et les règles de livraison. Les prestataires peuvent soutenir ces environnements grâce au provisionnement de plateformes développeurs internes, à la maintenance des chemins dorés et aux contrôles de gouvernance en tant que code. Cela élève la valeur de la prestation gérée au-delà de la simple administration de pipelines. Cela affecte également les décisions d'achat, car les responsables produit de plateforme, les responsables applicatifs et les propriétaires d'infrastructure peuvent tous influencer le périmètre du service géré.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de talents en DevOps, SRE et ingénierie de plateforme | -2.1% | Mondial, plus aigu en Amérique du Nord, en Europe occidentale et en Australie | Court terme (≤ 2 ans) |
| Complexité de l'intégration des applications héritées et des chaînes d'outils | -1.6% | Mondial, concentré dans les entreprises disposant de parcs sur site vieux de plusieurs décennies | Moyen terme (2-4 ans) |
| Données d'observabilité fragmentées et propriété incohérente de la télémétrie | -1.0% | Mondial | Moyen terme (2-4 ans) |
| Ambiguïté dans la mesure des résultats et la responsabilité partagée | -0.8% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La pénurie de talents en DevOps, SRE et ingénierie de plateforme contraint la croissance des capacités
L'offre limitée de professionnels expérimentés en SRE, ingénierie de plateforme et DevSecOps restreint la capacité des prestataires sur le marché des services gérés DevOps et d'exploitation des applications. Les équipes de prestation ont besoin de personnel capable de comprendre simultanément l'automatisation, les contrôles cloud, la gestion des incidents et les procédures d'exploitation réglementées. Cette rareté augmente les coûts de prestation et rend plus difficile pour les prestataires de taille modeste de monter en charge rapidement. Les prestataires ne peuvent pas compenser indéfiniment la pression salariale par des modifications de grilles tarifaires, car les clients comparent les services avec les recrutements internes et les investissements en automatisation. L'automatisation agentique et les runbooks standardisés peuvent réduire la dépendance aux augmentations linéaires des effectifs. Cependant, ces systèmes nécessitent un financement initial, des données opérationnelles matures et une capacité d'ingénierie pour les concevoir et les maintenir.
La complexité de l'intégration des applications héritées et des chaînes d'outils allonge les cycles d'intégration
Les chaînes d'outils des clients combinent souvent d'anciens déploiements Jenkins, divers outils d'intégration continue, des cadres d'infrastructure en tant que code incohérents et des plateformes de surveillance sélectionnées séparément au fil du temps. Cela complique les transitions de service sur le marché des services gérés DevOps et d'exploitation des applications, car les prestataires doivent établir des contrôles communs avant de pouvoir standardiser les opérations. Dynatrace a rapporté que 37 % des ingénieurs de plateforme citaient l'intégration avec les outils existants comme leur principal défi opérationnel. La même étude a révélé que seulement 40 % avaient intégré l'observabilité à chaque étape du déploiement.[2] Des périodes d'intégration plus longues peuvent retarder l'activation du service et rendre plus difficile la définition des responsabilités partagées. Elles peuvent également augmenter le risque qu'un client renégocie le périmètre avant qu'un prestataire ait démontré des résultats mesurables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
l'ingénierie de fiabilité des sites et la gestion des incidents tirent la croissance la plus rapide d'un portefeuille étenduLes services d'ingénierie DevOps gérés représentaient 34,92 % des revenus du marché des services gérés DevOps et d'exploitation des applications en 2026. Le segment constitue la couche de prestation centrale pour les programmes cloud en greenfield et la modernisation des applications existantes. Il couvre le soutien en ingénierie dont les clients ont besoin pour la gestion des mises en production, l'automatisation de l'infrastructure et les opérations cloud. La gestion des pipelines CI/CD reste pertinente car les équipes logicielles ont besoin de contrôles de mise en production reproductibles pour des applications variées. L'infrastructure en tant que code et les opérations cloud sont également soutenues par des modèles d'exploitation multi-cloud qui nécessitent une gestion cohérente de la configuration. L'approche cloud hybride de la Banque Royale du Canada illustre la demande de flux de travail d'infrastructure en tant que code centralisés et de contrôles d'exécution locaux dans des environnements complexes. CNCF.IO Ces besoins soutiennent un portefeuille de services étendu plutôt qu'une offre spécifique à un seul outil.
L'ingénierie de fiabilité des sites et la gestion des incidents devraient se développer à un CAGR de 14,16 % jusqu'en 2032. La taille du marché des services gérés DevOps et d'exploitation des applications pour ce type de service est portée par des clients qui souhaitent des objectifs de niveau de service mesurables plutôt que des opérations basées sur les tickets. Dynatrace a constaté que 89 % des organisations utilisent des objectifs de niveau de service dans au moins certaines équipes. Il a également constaté que 67 % des répondants SRE identifiaient la surveillance des modèles d'IA comme leur principal cas d'usage émergent. Les équipes SRE gérées peuvent opérer des processus de gestion des incidents là où les équipes internes manquent d'une couverture spécialisée suffisante. Le service devient de plus en plus précieux à mesure que les organisations exigent une remédiation fiable et de meilleures preuves que les objectifs opérationnels sont atteints.



Par modèle de déploiement :
le cloud domine le parc tandis que le cloud hybride sert les secteurs réglementésLe déploiement basé sur le cloud représentait 62,12 % de la part du marché des services gérés DevOps et d'exploitation des applications en 2026. Les environnements de cloud public fournissent des services CI/CD natifs, des offres Kubernetes gérées et des outils développeurs qui soutiennent la prestation gérée. AWS, Azure et Google Cloud offrent les fondations opérationnelles utilisées par de nombreux programmes clients. Le modèle cloud donne aux prestataires accès à des contrôles automatisés, une capacité évolutive et des intégrations de services partagés. Cela le rend adapté aux clients qui souhaitent des opérations de pipeline standardisées pour plusieurs équipes applicatives. Les environnements cloud soutiennent également l'utilisation croissante d'outils de surveillance et de remédiation assistés par l'IA. La préférence de déploiement reflète le rôle des plateformes hyperscalers comme base opérationnelle principale pour les charges de travail DevOps gérées.
Le cloud hybride reste nécessaire pour le BFSI, la santé, les administrations publiques et d'autres clients soumis à des contraintes de résidence des données, de latence ou d'applications. Ces contrats nécessitent une coordination continue entre les environnements privés et publics. En conséquence, les périmètres de service hybrides peuvent nécessiter une prestation à prix plus élevé, car les prestataires doivent prendre en charge simultanément des contrôles opérationnels distincts. L'édition 2022 de la norme ISO/IEC 27001 a achevé sa transition depuis la version 2013 en octobre 2025. Cette mise à jour renforce l'importance du codage sécurisé, de la gestion de la configuration et de la surveillance continue dans les environnements gouvernés. Le marché des services gérés DevOps et d'exploitation des applications offre une opportunité lorsqu'un client a placé des charges de travail dans le cloud public mais continue d'exploiter une gouvernance de chaîne d'outils fragmentée. Le déploiement sur site est le modèle le plus restreint et est largement associé aux environnements gouvernementaux et de défense à isolation physique.
Par taille d'organisation :
les grandes entreprises constituent la base de revenus tandis que les PME se développent rapidementLes grandes entreprises représentaient 77,23 % des revenus en 2026. Ces acheteurs exploitent plusieurs comptes cloud, de nombreuses équipes applicatives et des processus de conformité exigeants qui nécessitent un soutien en ingénierie géré dédié. Les contrats d'entreprise combinent souvent des services SRE, d'infrastructure en tant que code et CI/CD sur des durées pluriannuelles. Leurs parcs importants et complexes maintiennent la concentration des revenus malgré une expansion plus rapide des PME. Les plateformes développeurs internes dédiées ajoutent une autre couche opérationnelle que les entreprises peuvent demander à un prestataire d'exploiter et d'améliorer. Les équipes de plateforme peuvent établir des contrôles partagés, tandis que les équipes applicatives adaptent les chemins de déploiement approuvés aux besoins métier spécifiques. Cette structure fédérée crée un rôle pratique pour les prestataires capables d'appliquer une gouvernance commune sans ralentir la livraison.
Les PME devraient se développer à un CAGR de 14,56 % jusqu'en 2032. Les organisations de taille modeste utilisent de plus en plus des modèles de consommation cloud qui rendent les capacités d'ingénierie gérée plus accessibles. La taille du marché des services gérés DevOps et d'exploitation des applications pour les PME dépend d'offres clairement délimitées et proportionnées à une équipe d'ingénierie plus petite. Les prestataires doivent éviter de simplement réduire à l'échelle un engagement d'entreprise complexe. Les services à périmètre fixe peuvent rendre la tarification plus compréhensible tout en conservant un soutien essentiel pour les pipelines, les opérations cloud et les incidents. Les offres les plus efficaces peuvent combler les lacunes en compétences sans exiger d'une PME qu'elle constitue une équipe de plateforme interne complète. Cela crée une demande pour des packages de services standardisés avec des engagements clairs en matière de réponse et de gouvernance.
Par application et charge de travail :
les pipelines IA et apprentissage automatique créent de nouveaux besoins en opérations géréesLes applications web représentaient 29,86 % des revenus en 2026. Elles soutiennent une demande récurrente de mises en production fréquentes, de contrôles de déploiement bleu-vert et d'une réponse aux incidents 24h/24 et 7j/7 dans tous les secteurs. Les applications mobiles nécessitent une gestion parallèle des pipelines, des contrôles d'approbation des boutiques d'applications et une automatisation des tests multi-appareils. Les applications de données et d'analytique nécessitent des pipelines fiables à mesure que les entreprises consolident leurs systèmes de données sur des piles cloud natives. Ces cas d'usage étendent le besoin de services DataOps et de fiabilité des pipelines. Les applications IoT et de périphérie ajoutent un déploiement distribué, une connectivité intermittente et des limitations spécifiques au matériel. Ces exigences différencient les opérations d'applications gérées du support d'infrastructure cloud conventionnel.
Les applications d'intelligence artificielle et d'apprentissage automatique devraient se développer à un CAGR de 14,33 % jusqu'en 2032. La taille du marché des services gérés DevOps et d'exploitation des applications pour ces charges de travail est portée par la surveillance de la dérive des modèles, la gestion des magasins de caractéristiques, les contrôles des coûts d'inférence et les portes de déploiement basées sur l'évaluation. Les contrôles DevOps traditionnels n'ont pas été conçus pour toutes ces exigences. Dynatrace a finalisé son acquisition d'Arize en octobre 2026 pour 915 millions USD afin d'étendre l'observabilité de l'IA à travers les processus de développement et de production. La transaction montre que les opérations d'IA en production nécessitent des outils et des contrôles plus spécialisés. Les prestataires qui développent des capacités MLOps et LLMOps peuvent soutenir les clients à mesure que les charges de travail IA passent de l'expérimentation aux environnements opérationnels critiques.

Par secteur vertical :
le BFSI génère le volume tandis que la santé commande la prime de croissanceLe BFSI détenait 24,59 % de la part de revenus en 2026. Les institutions financières combinent un taux élevé de mises en production logicielles avec des exigences d'audit strictes et une tolérance très limitée aux interruptions de service. DORA exige des entités financières de l'UE qu'elles démontrent la résilience opérationnelle des technologies de l'information et de la communication, y compris les contrôles qui soutiennent les processus de livraison logicielle. Cela accroît la demande de services DevSecOps et SRE gérés. Banco do Brasil exploitait une plateforme qui prenait en charge plus de 2 000 développeurs et 3 900 déploiements mensuels sur Kubernetes et la gouvernance d'infrastructure en tant que code. Cette échelle montre pourquoi les clients BFSI ont besoin d'une plateforme disciplinée et d'opérations de mise en production. L'informatique et les télécommunications, le commerce de détail et le commerce électronique, la fabrication, les administrations publiques et le secteur de l'énergie et des services publics génèrent également de la demande à travers la livraison réseau, l'expérience client, la numérisation des usines, la modernisation des services publics et les applications de réseau.
La santé et les sciences de la vie devraient se développer à un CAGR de 14,51 % jusqu'en 2032. Ce secteur vertical combine l'adoption cloud native des plateformes de dossiers de santé et des outils de diagnostic assistés par l'IA avec des exigences strictes de validation et d'audit. Les services critiques pour les patients nécessitent des opérations résilientes et des preuves de mise en production contrôlée. Wipro a décrit un modèle de service géré qui a aidé un prestataire de soins de santé mondial à migrer vers AWS tout en maintenant la conformité réglementaire et la résilience opérationnelle. Le DevSecOps géré peut aider les acheteurs à maintenir des dossiers de validation logicielle et des pratiques de sécurité contrôlées. Le marché des services gérés DevOps et d'exploitation des applications bénéficie des clients du secteur de la santé qui ont besoin d'un soutien externe pour maintenir la confiance dans les contrôles de livraison. Ce besoin est le plus fort là où les équipes internes ne peuvent pas assurer de manière cohérente une couverture opérationnelle permanente et une documentation d'audit.
Analyse géographique
Marché des Services Gérés de DevOps et d'Opérations d'Applications en Amérique du Nord
L'Amérique du Nord a représenté 42,81 % des revenus en 2026. La région combine une adoption précoce des hyperscalers, une base dense de fournisseurs de plateformes et des dépenses importantes dans les secteurs BFSI et de la santé. Les entreprises des États-Unis gèrent souvent des environnements multi-comptes complexes sur AWS et Azure. Cela crée une demande pour des équipes gérées de SRE et d'ingénierie de plateforme capables de maintenir des contrôles opérationnels à haute vitesse de livraison. Le Canada ajoute une demande émanant des services financiers et des organisations gouvernementales. Le Mexique émerge comme un lieu de livraison nearshore pour les entreprises des États-Unis. Ces conditions soutiennent la position établie de la région sur le marché des Services Gérés de DevOps et d'Opérations d'Applications.
Marché des Services Gérés de DevOps et d'Opérations d'Applications en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 14,18 % jusqu'en 2032. L'Inde combine une demande intérieure croissante avec un rôle majeur de livraison offshore pour les clients nord-américains et européens. Les entreprises industrielles et financières de Corée du Sud, les groupes automobiles et manufacturiers du Japon, ainsi que le secteur financier réglementé d'Australie augmentent leurs investissements dans les plateformes cloud natives. Les exigences en matière de services dans la région varient selon les pays en raison de la diversité des écosystèmes cloud et des réglementations sur les données. La Chine utilise un environnement d'hyperscaler distinct qui comprend Alibaba Cloud, Huawei Cloud et Tencent Cloud. Ces différences offrent aux fournisseurs régionaux des opportunités pour répondre aux exigences locales en matière de plateformes et d'opérations.
Marché des Services Gérés de DevOps et d'Opérations d'Applications en EMEA et en Amérique du Sud
L'Europe combine l'adoption du cloud en entreprise avec des conditions réglementaires exigeantes qui affectent la livraison de logiciels. Les obligations de reporting CRA et les exigences de transposition NIS2 incitent les entreprises à intégrer des contrôles de conformité dans les pipelines DevOps. L'Allemagne, le Royaume-Uni et la France sont des centres clés de la demande en raison de leurs clients dans les secteurs BFSI et de la fabrication industrielle. Devoteam a obtenu la certification de fournisseur de services gérés sur AWS, Microsoft Azure et Google Cloud en janvier 2025, démontrant la profondeur de certification recherchée par les grands acheteurs européens. L'Amérique du Sud est ancrée par le secteur des services financiers du Brésil. L'Arabie Saoudite et les Émirats Arabes Unis développent leur adoption à travers des programmes nationaux de transformation numérique, tandis que l'Afrique du Sud est un premier centre de demande en Afrique pour les clients des secteurs bancaire et des télécommunications.
Paysage concurrentiel
Concentration du Marché
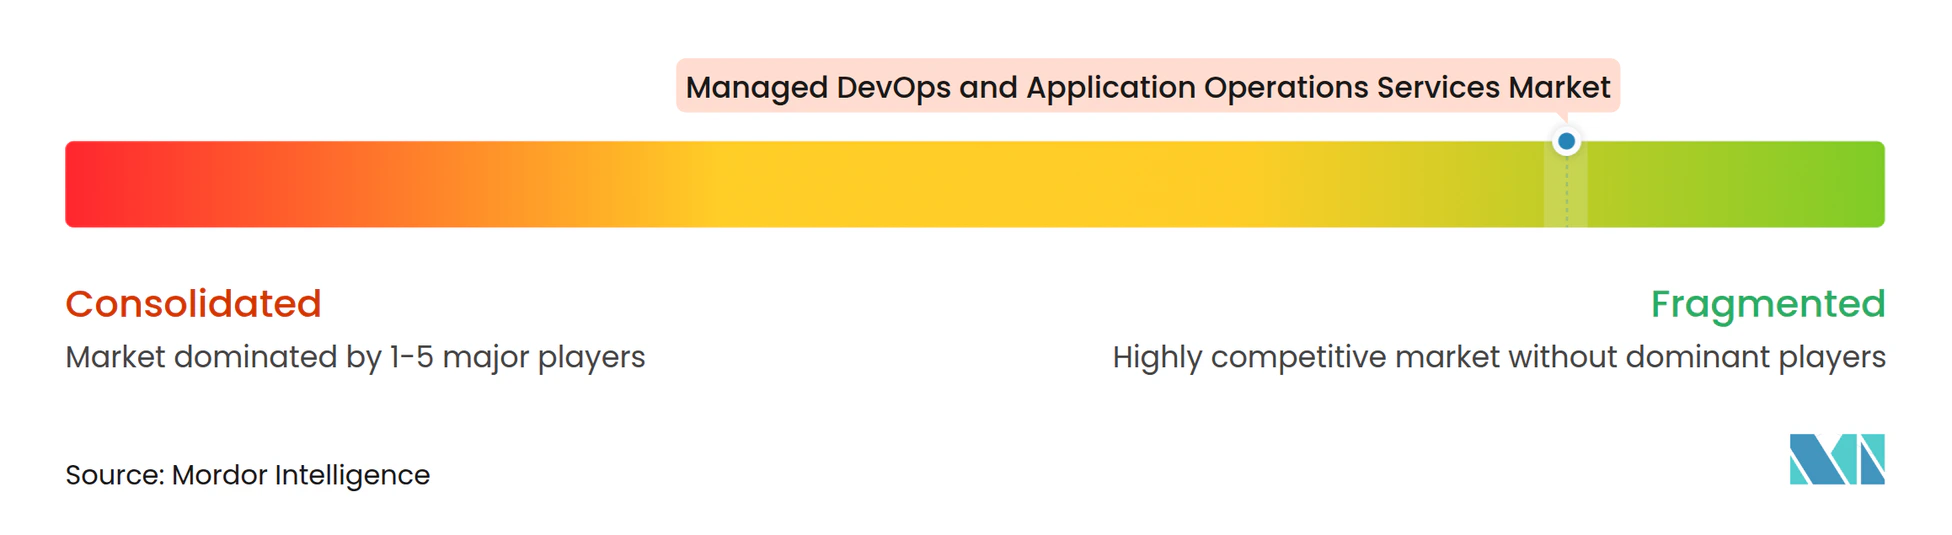
Le marché des services gérés DevOps et d'exploitation des applications est fragmenté en dessous du seuil de revenus de 100 millions USD. Aucun prestataire unique ne détient une part mondiale dominante. Rackspace Technology et Ensono sont en concurrence avec des spécialistes multi-cloud tels que Nordcloud Oy et Devoteam. Mission Cloud Services, CloudHesive, Palark GmbH et Xpirit International servent des exigences plus étroites en matière d'hyperscalers et de piles technologiques. Rackspace a déclaré 67,6 millions USD de bénéfice opérationnel du segment Cloud Public pour l'exercice 2025, en hausse de 52,9 % en glissement annuel, et a guidé le chiffre d'affaires total de l'exercice 2026 entre 2 600 et 2 700 millions USD.[3] Son accent sur l'ingénierie de plateforme et les opérations gérées activées par l'IA illustre un glissement vers des services à plus haute valeur ajoutée. Les exigences de certification rendent également plus difficile pour les entrants non différenciés de concourir pour les grands contrats d'entreprise.
Ensono a reçu sa huitième désignation consécutive de prestataire de services gérés AWS en décembre 2025 et sa sixième désignation consécutive de prestataire expert MSP Microsoft Azure en août 2026. Ces qualifications peuvent avoir de l'importance dans les processus de sélection des entreprises, car les clients recherchent des preuves de capacités en architecture cloud, automatisation et migration. CloudBees a introduit CloudBees Unify en mai 2025 comme plan de contrle DevOps amélioré par l'IA qui relie Jenkins, GitHub Actions et GitLab sous une couche de gouvernance unique. Son approche traite la fragmentation des chaînes d'outils qui peut augmenter les coûts de transition pour les prestataires gérés. Dynatrace a finalisé son acquisition d'Arize en octobre 2026 pour renforcer l'évaluation des modèles d'IA et l'observabilité. Ces actions montrent que les opérations de charges de travail IA deviennent une capacité stratégique pour les portefeuilles de services gérés.
L'ingénierie de plateforme gérée et productisée pour les PME reste une opportunité, car de nombreux acheteurs de taille modeste ont besoin d'une prestation standard plutôt que d'un projet d'entreprise réduit à l'échelle. L'IA, l'apprentissage automatique et les LLMOps constituent un autre domaine de service, les clients ayant besoin d'une surveillance des modèles et d'un déploiement contrôlé en production. Les contrats basés sur les résultats qui lient les honoraires à l'atteinte des objectifs de niveau de service et à la résolution autonome peuvent également différencier les prestataires. Le marché des services gérés DevOps et d'exploitation des applications favorise les entreprises qui transforment les runbooks, les contrôles de changement et les connaissances opérationnelles en actifs de prestation réutilisables. Sur le marché des services gérés DevOps et d'exploitation des applications, ces actifs réutilisables peuvent contribuer à assurer une prestation plus cohérente dans des environnements clients similaires. Le marché des services gérés DevOps et d'exploitation des applications récompense également les prestataires capables d'aligner l'automatisation sur des contrôles de gouvernance documentés. Pour le marché des services gérés DevOps et d'exploitation des applications, un modèle d'exploitation doit prendre en charge à la fois des mises en production rapides et des chemins d'escalade contrôlés. Le marché des services gérés DevOps et d'exploitation des applications exige des prestataires qu'ils expliquent comment l'action automatisée reste dans le cadre des contrôles opérationnels convenus. Les prestataires doivent néanmoins maintenir des modèles de responsabilité transparents, car les clients conservent la responsabilité de nombreuses décisions applicatives et de risque. Une large couverture des outils seule n'est pas suffisante lorsque les acheteurs exigent une gouvernance cohérente sur le cloud public, les systèmes hybrides et les équipes applicatives. La concurrence se concentre donc sur une capacité opérationnelle crédible, la profondeur de certification, l'automatisation et un périmètre de service correspondant au profil de risque du client.
Leaders du secteur des services gérés DevOps et d'exploitation des applications
-
Rackspace Technology, Inc.
-
Ensono, LLC
-
Virtusa Corporation
-
CloudHesive LLC
-
Mission Cloud Services, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés de DevOps et d'Opérations d'Applications Entreprises couvertes dans ce rapport
- Virtusa Corporation
- ScienceSoft Inc.
- CloudBees, Inc.
- Ziffity Solutions LLC
- Synetec Limited
- TechMagic LLC
- Kopius, Inc.
- Autimo Systems Inc.
- CMS IT Services Private Limited
- Future Processing Sp. z o.o.
- CloudHesive LLC
- Theodo SAS
- 2nd Watch, Inc.
- Mission Cloud Services, Inc.
- Rackspace Technology, Inc.
- Ensono, LLC
- Nordcloud Oy
- tecRacer Consulting GmbH
- Xpirit International B.V.
- Palark GmbH
- Ciklum Group Limited
- Devoteam S.A.
- CloudBolt Software, Inc.
- DoiT International, Ltd.
Développements industriels récents dans Marché des Services Gérés de DevOps et d'Opérations d'Applications
- Octobre 2026 : Dynatrace a finalisé son acquisition d'Arize, une plateforme d'observabilité et d'évaluation de l'IA, dans le cadre d'une transaction en numéraire et en actions évaluée à 915 millions USD. L'opération combine les capacités de traçage natif IA, d'évaluation et d'expérimentation d'Arize avec la plateforme d'observabilité full-stack de Dynatrace, établissant une offre d'observabilité de l'IA couvrant l'ensemble du cycle de vie, du développement à la production, étendant directement les capacités de surveillance gérée pour les opérations de charges de travail IA et apprentissage automatique.
- Août 2026 : Ensono a obtenu sa sixième désignation consécutive de prestataire expert MSP Microsoft Azure, renforçant ses accréditations de services gérés multi-cloud pour les clients d'entreprise nécessitant des opérations gouvernées sur les parcs AWS et Azure.
- Août 2026 : Dynatrace a annoncé un accord définitif pour acquérir Arize pour 915 millions USD, signalant le pivot du secteur de l'observabilité vers la gouvernance des modèles d'IA comme capacité centrale des opérations gérées, sous réserve de l'approbation réglementaire et des conditions de clôture habituelles.
- Février 2026 : Cisco a étendu ses innovations AgenticOps à l'ensemble de son portefeuille de réseaux, de sécurité et d'observabilité, étendant les opérations d'IA agentique aux environnements cloud, sur site, industriels à isolation physique et de centres de données. La plateforme applique un dépannage autonome capable de réduire le temps moyen de rétablissement à quelques minutes, avec une précision de remédiation de niveau CCIE.
Périmètre du rapport mondial sur le marché des services gérés DevOps et d'exploitation des applications
Le marché des services gérés DevOps et d'exploitation des applications désigne le marché mondial des services externalisés qui aident les organisations à planifier, développer, déployer, surveiller, maintenir et optimiser les applications logicielles et l'infrastructure informatique tout au long du cycle de vie des applications. Ces services combinent les pratiques d'ingénierie DevOps, la gestion des pipelines d'intégration continue et de livraison continue (CI/CD), l'infrastructure en tant que code (IaC), les opérations cloud, l'ingénierie de fiabilité des sites (SRE) et la gestion des incidents pour améliorer la vitesse de livraison logicielle, l'efficacité opérationnelle, la fiabilité des systèmes, l'évolutivité et la sécurité. Les prestataires de services gérés soutiennent l'automatisation des flux de travail de développement et de déploiement logiciels, le provisionnement de l'infrastructure, la gestion des ressources cloud, la surveillance des performances des applications, le dépannage et la maintenance opérationnelle dans les environnements cloud, cloud hybride et sur site.
Le rapport sur le marché des services gérés DevOps et d'exploitation des applications est segmenté par type de service (services d'ingénierie DevOps gérés, gestion des pipelines CI/CD, infrastructure en tant que code et gestion des opérations cloud, ingénierie de fiabilité des sites et gestion des incidents, et autres types de services), modèle de déploiement (cloud, cloud hybride et sur site), taille d'organisation (grandes entreprises et petites et moyennes entreprises), application et charge de travail (applications web, applications mobiles, applications d'analytique de données, applications d'intelligence artificielle et d'apprentissage automatique, applications IoT et de périphérie, et autres applications), secteur vertical (BFSI, informatique et télécommunications, santé et sciences de la vie, commerce de détail et commerce électronique, fabrication, administrations publiques et secteur public, énergie et services publics, et autres secteurs verticaux) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services d'ingénierie DevOps gérés |
| Gestion des pipelines CI/CD |
| Infrastructure en tant que code et opérations cloud |
| Ingénierie de fiabilité des sites et gestion des incidents |
| Autres types de services |
| Cloud |
| Cloud hybride |
| Sur site |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Applications web |
| Applications mobiles |
| Applications de données et d'analytique |
| Applications d'intelligence artificielle et d'apprentissage automatique |
| Applications IoT et de périphérie |
| Autres applications |
| BFSI |
| Informatique et télécommunications |
| Commerce de détail et commerce électronique |
| Santé et sciences de la vie |
| Fabrication |
| Administrations publiques et secteur public |
| Énergie et services publics |
| Autres secteurs verticaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie et Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats Arabes Unis |
| Arabie Saoudite | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Services d'ingénierie DevOps gérés | |
| Gestion des pipelines CI/CD | ||
| Infrastructure en tant que code et opérations cloud | ||
| Ingénierie de fiabilité des sites et gestion des incidents | ||
| Autres types de services | ||
| Par modèle de déploiement | Cloud | |
| Cloud hybride | ||
| Sur site | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par application et charge de travail | Applications web | |
| Applications mobiles | ||
| Applications de données et d'analytique | ||
| Applications d'intelligence artificielle et d'apprentissage automatique | ||
| Applications IoT et de périphérie | ||
| Autres applications | ||
| Par secteur vertical | BFSI | |
| Informatique et télécommunications | ||
| Commerce de détail et commerce électronique | ||
| Santé et sciences de la vie | ||
| Fabrication | ||
| Administrations publiques et secteur public | ||
| Énergie et services publics | ||
| Autres secteurs verticaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie et Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats Arabes Unis | |
| Arabie Saoudite | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valorisation du marché des services gérés DevOps et d'exploitation des applications ?
Le marché est projeté à 28,29 milliards USD en 2027 et devrait atteindre 52,46 milliards USD d'ici 2032 à un CAGR de 13,15 %.
Quel type de service domine les dépenses DevOps gérées ?
Les services d'ingénierie DevOps gérés détenaient 34,92 % de la part de revenus en 2026, ce qui en fait le type de service dominant.
Quel service DevOps géré devrait se développer le plus rapidement ?
L'ingénierie de fiabilité des sites et la gestion des incidents devraient se développer à un CAGR de 14,16 % jusqu'en 2032.
Pourquoi les entreprises font-elles appel à des prestataires DevOps gérés ?
Les organisations ont besoin d'un soutien pour les opérations cloud natives, les mises en production résilientes, les contrôles de sécurité, les preuves de conformité et la gestion des incidents.
Quel groupe de clients se développe le plus rapidement ?
Les PME devraient se développer à un CAGR de 14,56 % jusqu'en 2032, à mesure que les services gérés productisés deviennent plus accessibles.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 14,18 % jusqu'en 2032, soutenue par les investissements dans les plateformes cloud natives et la capacité de prestation offshore.