
Taille et part du marché des services gérés de maintenance du matériel réseau
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 18.14 Milliards de dollars |
| Taille du Marché (2032) | 25.93 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.41 % |
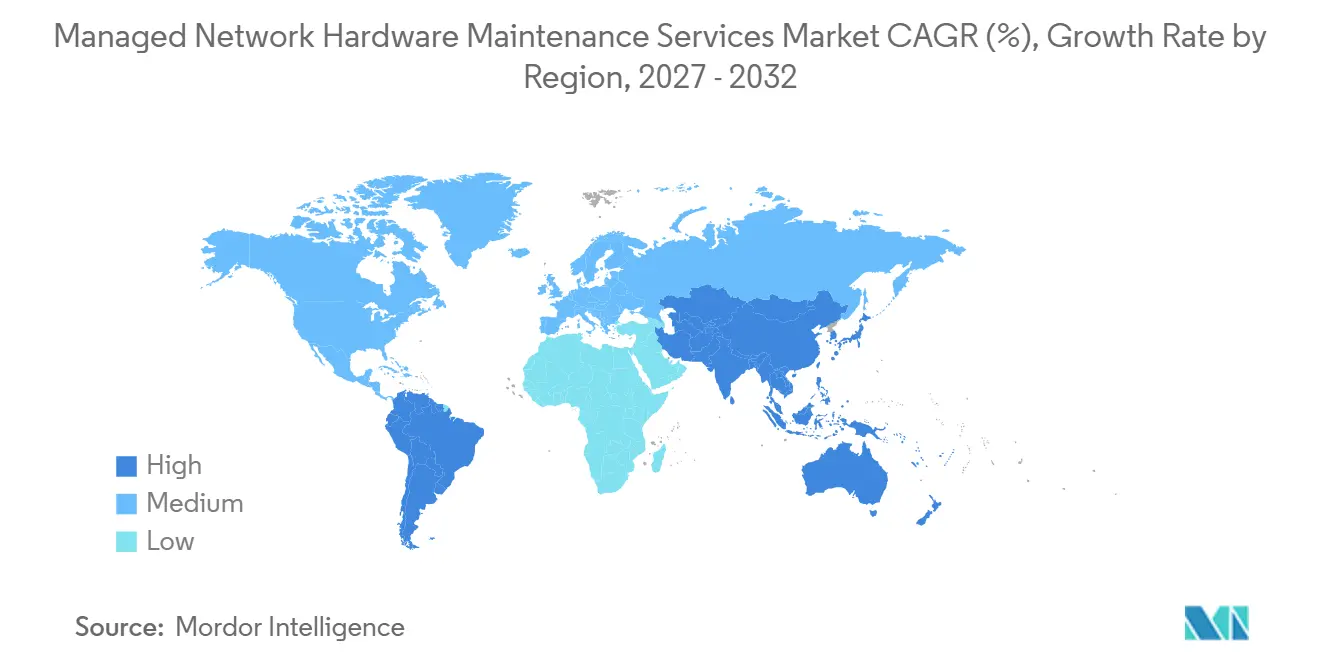
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
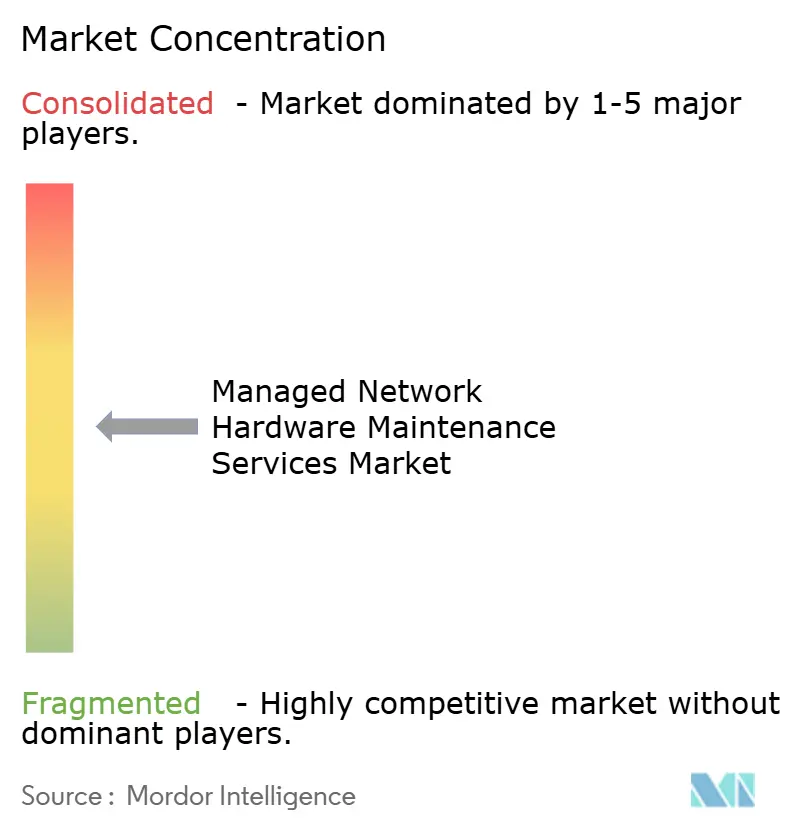
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés de maintenance du matériel réseau par Mordor Intelligence
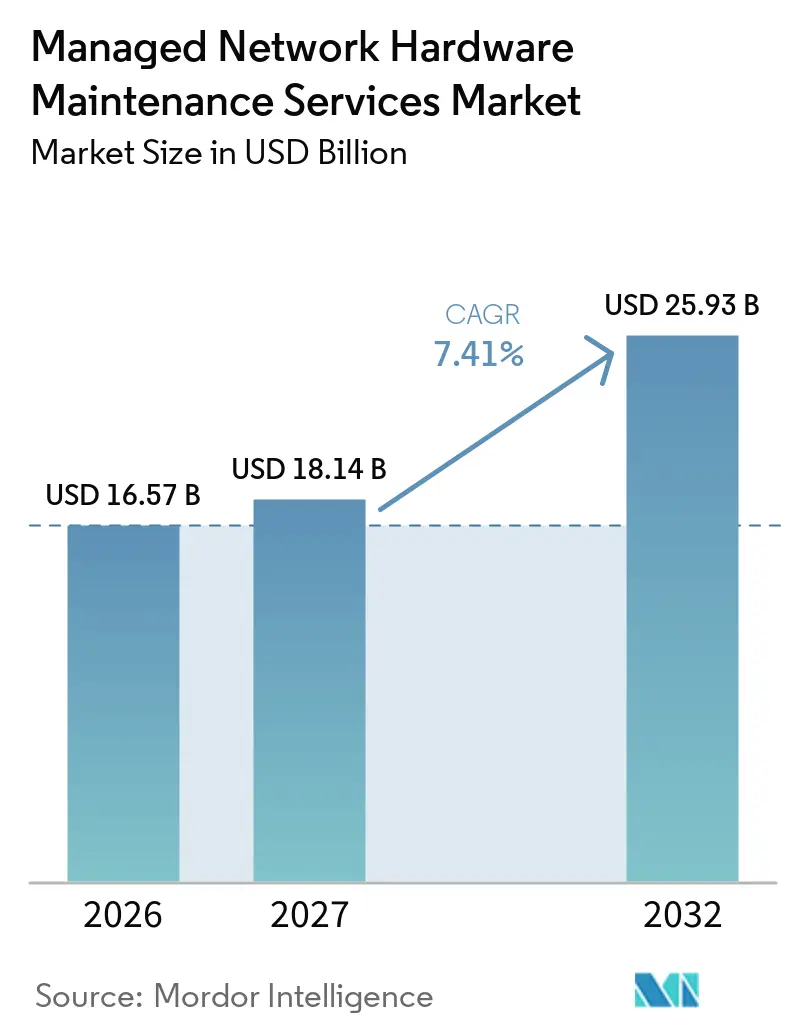
La taille du marché des services gérés de maintenance du matériel réseau devrait s'étendre de 16,57 milliards USD en 2026 et 18,14 milliards USD en 2027 à 25,93 milliards USD d'ici 2032, enregistrant un CAGR de 7,41 % entre 2027 et 2032. Le marché des services gérés de maintenance du matériel réseau évolue à mesure que les entreprises remplacent les cycles de renouvellement OEM fixes par des contrats de service couvrant des équipements de plusieurs fournisseurs. Le marché des services gérés de maintenance du matériel réseau reflète également un changement plus large dans les dépenses informatiques, où les organisations séparent l'accès aux logiciels essentiels du support pour les équipements physiques fiables. Les systèmes cloud, edge et hybrides augmentent le nombre d'appareils devant être pris en charge et rendent le modèle à fournisseur unique moins pratique. Les organisations cherchent également à réduire leurs coûts d'exploitation tout en conservant le matériel utilisable plus longtemps. Les cycles de renouvellement de l'infrastructure d'IA ajoutent du nouveau matériel tandis que les anciens parcs réseau restent essentiels aux opérations quotidiennes. Les fournisseurs qui combinent le support multi-fournisseurs, la surveillance prédictive, une planification rigoureuse des pièces de rechange et des accords de niveau de service clairs disposent d'une opportunité plus large pour répondre à ce besoin.
Points clés du rapport
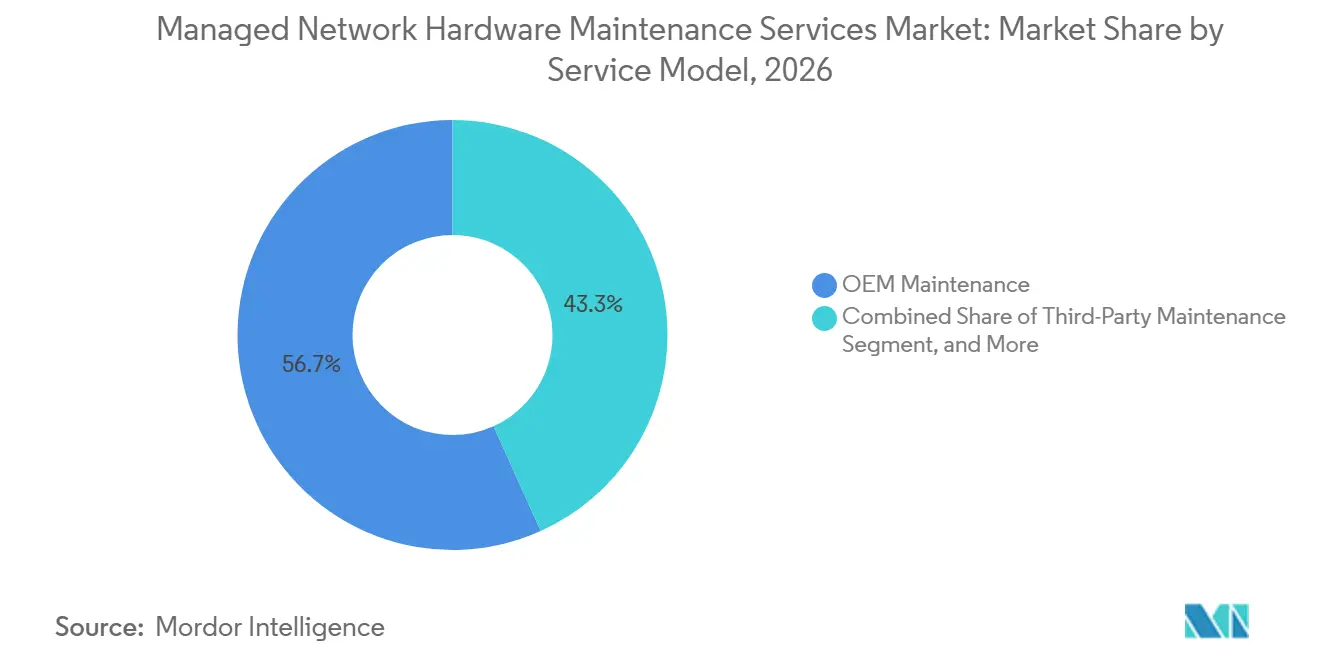
- Par modèle de service, la maintenance OEM détenait 56,73 % de la part de revenus du marché des services gérés de maintenance du matériel réseau en 2026, tandis que la maintenance par des tiers devrait se développer à un CAGR de 10,23 % jusqu'en 2032.
- Par type de service, les services de dépannage et de remplacement de matériel représentaient 41,57 % de la taille du marché des services gérés de maintenance du matériel réseau en 2026, tandis que la surveillance proactive, la maintenance prédictive et préventive devrait se développer à un CAGR de 9,79 % jusqu'en 2032.
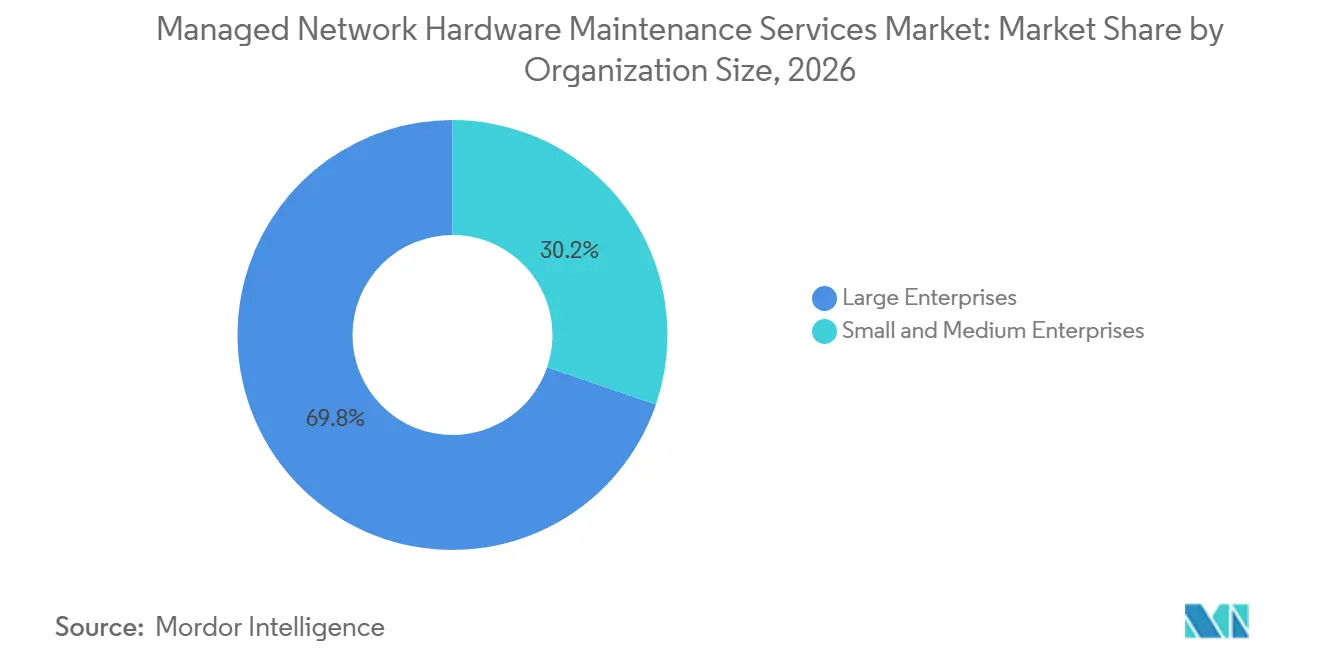
- Par taille d'organisation, les grandes entreprises détenaient 69,76 % des revenus du marché des services gérés de maintenance du matériel réseau en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 10,43 % jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, l'informatique et les télécommunications représentaient 32,17 % des revenus en 2026, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 9,29 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 35,43 % des revenus du marché des services gérés de maintenance du matériel réseau en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 10,71 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité des réseaux multi-fournisseurs et demande d'externalisation | +2.5% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (≤ 2 ans) |
| Expansion de l'infrastructure informatique cloud, edge et hybride | +2.0% | Mondial, avec l'Asie-Pacifique comme cœur et des retombées vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Optimisation des coûts par l'extension du cycle de vie | +1.8% | Mondial, plus fort en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Base installée croissante de matériel réseau en fin de vie et en fin de service | +1.5% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Cycles de renouvellement liés aux charges de travail d'IA créant des parcs hérités coexistants | +0.9% | Cœur en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Planification des pièces de rechange guidée par la télémétrie pour les actifs réseau vieillissants | +0.6% | Mondial, gains précoces en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité des réseaux multi-fournisseurs stimulant l'externalisation à grande échelle
Le marché des services gérés de maintenance du matériel réseau bénéficie de réseaux plus complexes combinant SD-WAN, réseau sans fil de campus et commutation en centre de données auprès de plusieurs fournisseurs. Ces systèmes nécessitent un personnel de support capable de diagnostiquer les problèmes dans différents environnements matériels et logiciels. Cisco a rapporté que 97 % des organisations interrogées considéraient un réseau modernisé comme essentiel aux déploiements d'IA, d'IoT et de cloud, ce qui indique pourquoi les exigences de support réseau s'élargissent. Un prestataire de maintenance peut réduire le nombre de contrats, de contacts et de voies d'escalade qu'une entreprise doit gérer. Cela est précieux pour les organisations disposant de sites géographiquement distribués et d'équipements provenant de différentes générations d'OEM. La proposition de service s'étend donc au-delà de l'activité de réparation vers la gestion coordonnée des risques et la continuité opérationnelle.
Expansion de l'infrastructure informatique cloud, edge et hybride
Les déploiements cloud, edge et hybrides élargissent la base installée nécessitant un support sur le marché des services gérés de maintenance du matériel réseau. Cisco a constaté que 71 % des organisations interrogées ont déclaré que leurs centres de données ne pouvaient pas faire évoluer les charges de travail d'IA, tandis que 88 % prévoyaient d'augmenter la capacité pour ces charges de travail. Les nouveaux équipements d'IA sont souvent déployés aux côtés d'anciens réseaux de campus, de succursales et de centres de données qui continuent de transporter le trafic commercial. Cela crée un environnement dans lequel les équipes de maintenance doivent prendre en charge à la fois les équipements plus récents et les systèmes de longue date. Les sites edge peuvent être particulièrement difficiles car ils peuvent ne pas disposer de personnel informatique sur place. Les contrats combinant surveillance à distance, intervention sur site et disponibilité des pièces de rechange peuvent combler ce manque opérationnel.
Optimisation des coûts par l'extension du cycle de vie
La maîtrise des coûts soutient la demande sur le marché des services gérés de maintenance du matériel réseau, car les entreprises peuvent conserver des équipements fiables après la fin du support OEM. Park Place Technologies indique que la maintenance réseau par des tiers peut constituer une alternative au support OEM pour les environnements réseau multi-fournisseurs.[1] Cette approche peut faire passer la décision d'achat d'une date de remplacement fixe vers une évaluation de l'état du matériel, du risque opérationnel et de l'accès logiciel requis. Elle peut être pertinente pour les organisations qui ont besoin de préserver leur capital pour des investissements dans le cloud, la sécurité ou l'IA. L'approche nécessite également une planification rigoureuse des stocks et des pièces de remplacement vérifiées. Les fournisseurs capables de démontrer des engagements de réponse clairs et un processus documenté d'approvisionnement en composants sont mieux placés pour remporter des contrats axés sur la maîtrise des coûts.
Base installée croissante de matériel réseau en fin de vie et en fin de service
Les jalons de fin de vie et de fin de service créent un besoin direct de couverture de maintenance lorsque les entreprises retardent le remplacement des équipements. Evernex a étendu son support en juin 2026 pour plusieurs références Cisco et HPE après leurs périodes de support OEM, notamment les équipements Cisco ASA 5500, les routeurs Cisco RV Series, les composants Cisco Nexus 9500 et les systèmes HPE ProLiant ML30 G9. Ces annonces montrent que les prestataires de services préparent leur capacité autour d'événements de cycle de vie connus. Les entreprises disposant d'équipements stables peuvent utiliser ce support pour viter un renouvellement forcé lorsque le matériel reste adapté à l'usage. La décision reste plus difficile lorsque les microprogrammes, les correctifs ou les licences de fonctionnalités sont liés à un accord OEM. La demande est donc la plus forte là où la valeur opérationnelle de l'équipement dépasse le bénéfice d'un remplacement immédiat.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Verrouillage OEM sur les logiciels, les licences et la garantie | -1.0% | Mondial, plus fort en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Pénurie de talents en ingénierie réseau multi-fournisseurs | -0.7% | Mondial, plus aiguë en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Risque de contrefaçon et de traçabilité dans les pièces de remplacement | -0.4% | Mondial, concentré dans les canaux d'approvisionnement d'Asie-Pacifique et du Moyen-Orient et de l'Afrique | Moyen terme (2-4 ans) |
| Logistique des sites distants et économie des SLA | -0.3% | Asie-Pacifique et Afrique, avec des retombées vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Verrouillage OEM sur les logiciels, les licences et la garantie
Les pratiques de licence OEM freinent le marché des services gérés de maintenance du matériel réseau car certaines fonctions restent disponibles uniquement sous support autorisé par le fournisseur. Les correctifs de sécurité, la télémétrie avancée, la gestion des politiques SD-WAN et d'autres capacités définies par logiciel peuvent dépendre d'une couverture OEM active. Cela limite la gamme d'appareils sur lesquels les prestataires tiers peuvent offrir un service complet. La limitation est la plus significative pour les systèmes plus récents qui ont des dépendances logicielles actives. Elle crée un environnement de support en deux parties où la maintenance par des tiers est plus adaptée au matériel stable, tandis que les contrats OEM restent nécessaires pour les équipements nécessitant un accès continu aux logiciels du fournisseur. Les accords hybrides peuvent réduire cette contrainte en séparant les équipements nécessitant une couverture OEM de ceux qui n'en ont pas besoin.
Pénurie de talents en ingénierie réseau multi-fournisseurs
Une pénurie d'ingénieurs possédant des compétences multi-fournisseurs peut limiter la capacité terrain et la qualité des interventions pour les prestataires de maintenance. Le travail de support nécessite une connaissance des protocoles de routage et de commutation hérités ainsi que des outils actuels d'automatisation, de gestion cloud et d'observabilité. Le problème peut être plus grave lorsque les incidents nécessitent une intervention sur site en plusieurs endroits. Les prestataires peuvent faire face à des coûts de recrutement plus élevés et à des délais de rétablissement plus longs si le personnel expérimenté n'est pas disponible. Les prestataires plus petits peuvent être plus exposés car ils ne peuvent pas répartir les coûts de main-d'œuvre spécialisée sur une grande base de clients. Cette contrainte renforce également l'argument en faveur des diagnostics à distance et des processus standardisés, mais elle ne supprime pas le besoin d'ingénieurs terrain qualifiés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de service :
la prédominance OEM se poursuit parallèlement à l'adoption par des tiersLa maintenance OEM détenait 56,73 % de la part de revenus en 2026. Les entreprises conservent souvent des accords OEM pour les systèmes qui restent dans un cycle de vie de produit actif. C'est courant lorsque les mises à jour de microprogrammes, les correctifs de sécurité et les licences logicielles sont inclus dans le contrat de service. Les organisations réglementées dans les secteurs bancaire, des services financiers, de l'assurance et de la santé peuvent privilégier une responsabilité claire du fournisseur pour l'infrastructure critique de routage et de commutation. Le modèle OEM offre une voie d'escalade définie lorsqu'une défaillance d'appareil est liée à des fonctions logicielles ou matérielles propriétaires.
La maintenance par des tiers devrait se développer à un CAGR de 10,23 % jusqu'en 2032. La taille du marché des services gérés de maintenance du matériel réseau pour ce modèle est soutenue par le matériel post-fin de service qui reste opérationnellement utile. Les organisations peuvent utiliser une couverture par des tiers pour les équipements stables tout en conservant le support OEM uniquement là où les dépendances logicielles l'exigent. Les arrangements hybrides et co-gérés permettent aux équipes d'approvisionnement de faire cette distinction au niveau de l'actif. Les ajouts d'Evernex à son portefeuille de couverture en 2026 montrent comment les prestataires alignent leurs offres de support sur les jalons de cycle de vie à venir. Cette structure peut équilibrer les exigences de conformité, les besoins de disponibilité et la discipline des coûts d'exploitation.

Par type de service :
le dépannage reste central tandis que le support proactif se développeLes services de dépannage et de remplacement de matériel représentaient 41,57 % de la part de revenus en 2026. Le remplacement physique reste nécessaire pour les réseaux largement distribués et pour les sites qui ont besoin d'un ingénieur pour rétablir rapidement le service. Le segment reflète le fondement historique des contrats de maintenance réseau. Il reste également important pour les sites distants où les pannes d'équipements peuvent perturber les opérations pendant de longues périodes. Les clients utilisent couramment les engagements de temps de réponse et la disponibilité des pièces de rechange pour évaluer ces services.
La surveillance proactive, la maintenance prédictive et préventive devrait se développer à un CAGR de 9,79 % jusqu'en 2032. Les équipements capables de télémétrie peuvent fournir des informations sur l'état et les événements via les données de gestion réseau. Les prestataires peuvent utiliser ces informations pour identifier les schémas de défaillance et planifier les pièces avant qu'un incident critique ne survienne. Des recherches de l'IEEE ont examiné des approches qui optimisent conjointement la planification de la maintenance prédictive et les décisions relatives aux pièces de rechange.[2] Ces services peuvent réduire la dépendance au travail réactif, bien qu'ils nécessitent une gestion crédible des données et des procédures opérationnelles établies. La gestion du cycle de vie, des microprogrammes et de la configuration peut également être prcieuse lorsque les clients ont besoin d'une gouvernance cohérente dans plusieurs environnements de fournisseurs.
Par taille d'organisation :
les grandes entreprises dominent tandis que les PME se développent plus rapidementLes grandes entreprises détenaient 69,76 % des revenus en 2026. Ces organisations exploitent souvent des parcs réseau complexes dans des bureaux, des centres de données, des succursales et des sites industriels. Elles peuvent gérer plusieurs accords de niveau de service auprès de différents fournisseurs et générations d'équipements. Les processus établis de sélection des fournisseurs ont historiquement favorisé le support OEM comme mesure de gestion des risques. Leur échelle crée également une grande base installée nécessitant une planification des stocks, des rapports et des voies d'escalade définies.
Les petites et moyennes entreprises devraient se développer à un CAGR de 10,43 % jusqu'en 2032. Le marché des services gérés de maintenance du matériel réseau offre à ces organisations un accès à un support spécialisé sans avoir à constituer une grande fonction d'ingénierie interne. L'adoption du cloud et les arrangements de travail à distance ont rendu les environnements réseau plus petits plus distribués et difficiles à gérer. Des conceptions de contrats évolutives peuvent rendre la maintenance par des tiers accessible dans des budgets inférieurs à ceux des grandes entreprises. Le service peut inclure un support d'intervention, une supervision de la configuration et une planification du cycle de vie. Cela fait du contrat un moyen pratique de sécuriser des compétences que l'organisation peut ne pas employer en interne.
Par secteur d'activité des utilisateurs finaux :
l'informatique et les télécommunications dominent tandis que la santé progresseL'informatique et les télécommunications détenaient 32,17 % des revenus en 2026. Le secteur s'appuie sur des réseaux denses de systèmes de commutation, de routage et sans fil pour fournir des services en continu. Les opérateurs de télécommunications font face à des besoins de maintenance à mesure que les équipements de transport 5G plus récents passent par les cycles de garantie tandis que les actifs de cœur de réseau plus anciens approchent des dates de fin de service. Les temps d'arrêt peuvent avoir des conséquences directes sur les services et les clients. Cela maintient les engagements de temps de réponse et les voies d'escalade à plusieurs niveaux importants au sein du marché des services gérés de maintenance du matériel réseau.
L'Amérique du Nord présente une forte concentration de centres de données d'entreprise et des pratiques d'approvisionnement établies pour la maintenance par des tiers. Les organisations de santé, de services financiers et de défense exigent souvent des normes strictes de disponibilité et d'auditabilité. Les États-Unis fournissent la majeure partie de la demande régionale en raison de leurs larges déploiements d'équipements réseau Cisco, Juniper et HPE. Le Canada ajoute de la demande via des programmes de services gérés dans le secteur public, tandis que le Mexique offre une opportunité émergente liée aux réseaux de fabrication et de logistique.
Analyse géographique
Marché des services gérés de maintenance du matériel réseau en Amérique du Nord
L'Amérique du Nord détenait 35,43 % de la part des revenus en 2026. La région concentre un grand nombre de centres de données d'entreprise et dispose de pratiques d'approvisionnement établies pour la maintenance par des tiers. Les organisations des secteurs de la santé, des services financiers et de la défense exigent souvent des normes strictes en matière de disponibilité et d'auditabilité. Les États-Unis représentent l'essentiel de la demande régionale en raison du déploiement étendu d'équipements réseau Cisco, Juniper et HPE. Le Canada contribue à la demande grâce à des programmes de services gérés dans le secteur public, tandis que le Mexique offre une opportunité émergente liée aux réseaux de fabrication et de logistique.
Marché des services gérés de maintenance du matériel réseau en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 10,71 % jusqu'en 2032. La taille du marché des services gérés de maintenance du matériel réseau dans la région est soutenue par les investissements en infrastructure numérique en Chine et en Inde, ainsi que par l'activité des centres de données à Singapour, au Japon et en Corée du Sud. Les entreprises prennent de plus en plus conscience de la valeur opérationnelle de l'extension du cycle de vie à mesure que les parcs réseau s'agrandissent. Les programmes numériques de l'Inde élargissent les déploiements matériels gouvernementaux et d'entreprise qui dépasseront à terme la couverture de garantie. Les recommandations en matière de risques technologiques de Singapour et la Loi indienne sur la protection des données personnelles numériques de 2023 renforcent également la nécessité d'une gestion gouvernée des infrastructures.
Marché des services gérés de maintenance du matériel réseau en EMEA et en Amérique du Sud
L'Europe occupe une position significative en termes de revenus, soutenue par l'Allemagne, le Royaume-Uni et la France. La densité des parcs réseau d'entreprise, les obligations liées au RGPD et les priorités en matière de durabilité favorisent des services de cycle de vie organisés. La recommandation L.1071 de l'Union internationale des télécommunications soutient le suivi du cycle de vie des équipements numériques et s'aligne sur l'intérêt pour une utilisation prolongée du matériel.[3] L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des régions à faible pénétration avec une demande en développement. Le Brésil et les Émirats arabes unis bénéficient de l'activité des services financiers, de l'agro-industrie et des centres de données, tandis que l'Afrique du Sud, l'Égypte et le Nigéria affichent une demande émergente de la part des opérateurs de télécommunications et des institutions financières. La logistique des sites distants demeure une contrainte pratique dans certaines parties de l'Afrique, car elle influe sur les coûts de service et les engagements de délai d'intervention.
Paysage concurrentiel
Le marché des services gérés de maintenance du matériel réseau est modérément fragmenté. Park Place Technologies, Evernex et Curvature ont établi des positions dans la maintenance par des tiers et les arrangements de support hybrides. Cisco Systems, Dell Technologies, Hewlett-Packard Enterprise et IBM conservent de solides positions dans la maintenance OEM grâce à des accords intégrés de matériel, de logiciels et de services. Cela crée différentes positions concurrentielles en fonction du besoin du client en matière d'accès aux logiciels, de couverture terrain et de support multi-fournisseurs. Les fournisseurs se font concurrence sur le temps de réponse, la couverture des équipements anciens, la disponibilité des pièces de rechange et la capacité à gérer plusieurs fournisseurs dans le cadre d'un contrat unique.
La consolidation a accru l'échelle disponible pour les prestataires indépendants. Park Place Technologies a finalisé sa fusion avec Service Express en janvier 2026, créant une entreprise combinée de plus de 3 000 employés et 25 000 clients en Amérique du Nord, en Europe, en Asie et en Amérique du Sud. La société a également étendu ses services multi-cloud grâce à l'acquisition de CSI en mai 2025, ajoutant des capacités de support pour les systèmes hybrides multi-cloud et les systèmes IBM hérités. Evernex a élargi son portefeuille autour des événements de fin de service Cisco et HPE connus, lui permettant d'approcher les clients avant la fin du support OEM. Ces actions montrent que la couverture géographique, la capacité d'ingénierie et le calendrier du cycle de vie sont des outils concurrentiels essentiels.
Les plateformes de maintenance guidées par la télémétrie constituent un autre domaine de concurrence. Park Place Technologies utilise ParkView Automated Support pour identifier les événements matériels et initier l'activité de support, ce qui peut améliorer la gestion des incidents pour les équipements couverts. Les prestataires cherchent également à se différencier par le biais de la notation de l'état de santé, de la gouvernance des microprogrammes et de la gestion des stocks multi-fournisseurs. L'infrastructure de l'ère de l'IA crée une demande de support couvrant les anciens systèmes réseau frontaux aux côtés des nouvelles architectures d'IA. Les pratiques de gestion de la qualité et de traçabilité sont importantes dans les appels d'offres gouvernementaux et des services financiers où le contrôle des pièces de remplacement est étroitement examiné. Les licences logicielles restent un avantage pour les prestataires alignés sur les OEM pour le matériel plus récent. Les prestataires indépendants sont les plus forts là où le matériel est stable, où la durée de vie des actifs peut être prolongée et où les clients ont besoin d'un support auprès de plusieurs fournisseurs.
Leaders du secteur des services gérés de maintenance du matériel réseau
-
Park Place Technologies
-
Service Express, Inc.
-
Cisco Systems, Inc.
-
DataSpan, Inc.
-
Evernex
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services gérés de maintenance du matériel réseau Entreprises couvertes dans ce rapport
- Park Place Technologies
- Evernex
- Service Express, Inc.
- Curvature, LLC
- Maintech, Inc.
- Capgemini SE
- Cisco Systems, Inc.
- DataSpan, Inc.
- Dell Technologies Inc.
- Fujitsu Limited
- HCL Technologies Limited
- Hewlett Packard Enterprise Company
- Hitachi, Ltd.
- Huawei Technologies Co., Ltd.
- International Business Machines Corporation
- Kyndryl, Inc.
- Lenovo Group Limited
- Nokia Corporation
- NTT Communications Corporation
- Schneider Electric SE
- Siemens AG
- Sify Technologies Limited
Développements industriels récents dans Marché des services gérés de maintenance du matériel réseau
- Octobre 2026 : Evernex a annoncé une couverture de maintenance par des tiers pour les commutateurs Cisco Nexus 7000 Series avant leur date de fin de service du 28 février 2027, permettant aux entreprises d'étendre la gestion du cycle de vie du matériel Nexus 7000 au-delà de la fin du support OEM. Ce développement positionne Evernex pour capter une cohorte significative de clients entreprises confrontés à des décisions de renouvellement forcé sur des déploiements Nexus 7000 éprouvés.
- Juin 2026 : Evernex a étendu son portefeuille de maintenance par des tiers pour couvrir les appliances de sécurité Cisco ASA 5500, les routeurs Cisco RV Series, les cartes de ligne et modules de structure Cisco Nexus 9500, et les HPE ProLiant ML30 G9, offrant aux entreprises une alternative de support post-OEM avant les jalons de fin de service.
- Janvier 2026 : Park Place Technologies a finalisé sa fusion avec Service Express, créant une société mondiale de services pour centres de données avec plus de 3 000 employés et plus de 25 000 clients en Amérique du Nord, en Europe, en Asie et en Amérique du Sud. L'entité combinée a étendu ses capacités dans la maintenance des GPU, le refroidissement liquide et les services d'infrastructure gérée.
- Mai 2025 : Park Place Technologies a acquis CSI Ltd., un prestataire de services informatiques gérés basé au Royaume-Uni spécialisé dans les solutions hybrides multi-cloud pour les systèmes IBM hérités. L'acquisition a étendu l'empreinte européenne de Park Place et ajouté une capacité de gestion de l'infrastructure IBM héritée.
Périmètre du rapport mondial sur le marché des services gérés de maintenance du matériel réseau
Un service géré de maintenance du matériel réseau désigne un accord à long terme basé sur un abonnement qui délègue la surveillance, l'optimisation, l'entretien et la réparation de l'architecture réseau physique à un prestataire tiers spécialisé tel qu'un fournisseur de services gérés (MSP) ou un fournisseur de services réseau gérés (MNSP).
Le rapport sur le marché des services gérés de maintenance du matériel réseau est segmenté par modèle de service (maintenance OEM, maintenance par des tiers et maintenance hybride / co-gérée), types de services (services de dépannage et de remplacement de matériel, surveillance proactive, maintenance prédictive et préventive, gestion du cycle de vie, des microprogrammes et de la configuration, et autres types de services), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur d'activité des utilisateurs finaux (informatique et télécommunications, banque, services financiers et assurance [BFSI], santé et sciences de la vie, gouvernement et secteur public, fabrication et industrie, commerce de détail et commerce électronique, et autres secteurs d'activité des utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Maintenance OEM |
| Maintenance par des tiers |
| Maintenance hybride / co-gérée |
| Services de dépannage et de remplacement de matériel |
| Surveillance proactive, maintenance prédictive et préventive |
| Gestion du cycle de vie, des microprogrammes et de la configuration |
| Autres types de services |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Informatique et télécommunications |
| Banque, services financiers et assurance (BFSI) |
| Santé et sciences de la vie |
| Gouvernement et secteur public |
| Fabrication et industrie |
| Commerce de détail et commerce électronique |
| Autres secteurs d'activité des utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par modèle de service | Maintenance OEM | |
| Maintenance par des tiers | ||
| Maintenance hybride / co-gérée | ||
| Par type de service | Services de dépannage et de remplacement de matériel | |
| Surveillance proactive, maintenance prédictive et préventive | ||
| Gestion du cycle de vie, des microprogrammes et de la configuration | ||
| Autres types de services | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'activité des utilisateurs finaux | Informatique et télécommunications | |
| Banque, services financiers et assurance (BFSI) | ||
| Santé et sciences de la vie | ||
| Gouvernement et secteur public | ||
| Fabrication et industrie | ||
| Commerce de détail et commerce électronique | ||
| Autres secteurs d'activité des utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services gérés de maintenance du matériel réseau ?
Le marché des services gérés de maintenance du matériel réseau devrait s'étendre de 16,57 milliards USD en 2026 et 18,14 milliards USD en 2027 à 25,93 milliards USD d'ici 2032, à un CAGR de 7,41 %.
Pourquoi les entreprises utilisent-elles la maintenance du matériel réseau par des tiers ?
Les entreprises utilisent la maintenance du matériel réseau par des tiers pour conserver des équipements fiables après la fin de service, coordonner les environnements multi-fournisseurs et maîtriser les coûts d'exploitation sans affaiblir les engagements de disponibilité.
Quel modèle de service domine les services gérés de maintenance du matériel réseau ?
La maintenance OEM était en tête avec 56,73 % de part de revenus en 2026, tandis que la maintenance par des tiers devrait se développer à un CAGR de 10,23 % jusqu'en 2032. Le support OEM reste important pour les systèmes qui dépendent de l'accès aux logiciels contrôlés par le fournisseur, des mises à jour de microprogrammes ou des correctifs de sécurité.
Quel type de service se développe le plus rapidement dans le support du matériel réseau ?
La surveillance proactive, la maintenance prédictive et préventive devrait se développer à un CAGR de 9,79 % jusqu'en 2032 à mesure que l'utilisation de la télémétrie augmente.
Quel secteur d'utilisateurs finaux devrait se développer le plus rapidement ?
La santé et les sciences de la vie devraient se développer à un CAGR de 9,29 % jusqu'en 2032, soutenues par les systèmes cliniques connectés et les exigences strictes de continuité réseau.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 10,71 % jusqu'en 2032, soutenue par les investissements dans l'infrastructure numérique et l'expansion de l'activité des centres de données.