
Taille et Part du Marché de la Surveillance des Sessions Privilégiées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.13 Milliards de dollars |
| Taille du Marché (2032) | 4.79 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 17.57 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Surveillance des Sessions Privilégiées par Mordor Intelligence
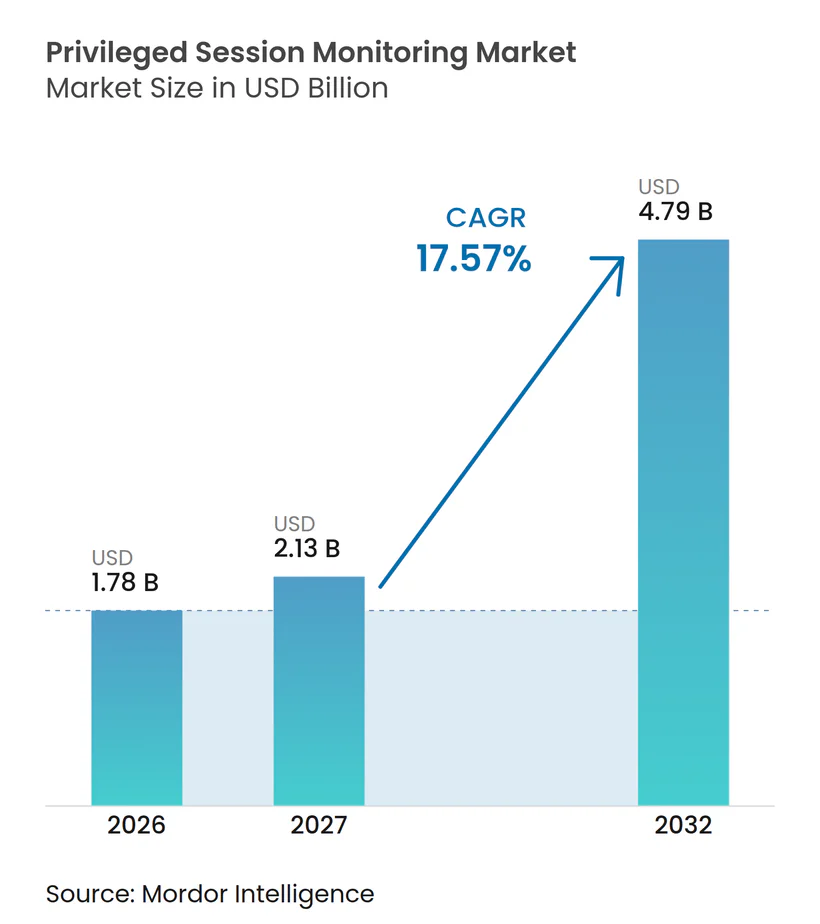
La taille du Marché de la Surveillance des Sessions Privilégiées devrait s'étendre de 1,78 milliard USD en 2026 à 4,79 milliards USD d'ici 2032, enregistrant un CAGR de 17,57% entre 2027 et 2032. Les attaques basées sur l'identité, le vol d'identifiants et l'abus de cookies de session soulignent l'importance des contrôles capables d'observer l'activité après authentification. Les exigences réglementaires font également évoluer l'enregistrement de session d'une mesure de sécurité préférentielle vers une obligation opérationnelle pour les organisations réglementées et leurs fournisseurs technologiques. Les programmes de confiance zéro étendent la portée de la gestion des accès privilégiés vers une vérification continue, tandis que la migration vers le cloud crée davantage d'événements d'accès éphémères et non humains à superviser. Ces conditions favorisent les plateformes combinant enregistrement, analyse, alertes en temps réel et recherche forensique, tout en créant des opportunités pour les fournisseurs capables de répondre aux enjeux de souveraineté des données, de technologie industrielle et des organisations de taille réduite disposant d'effectifs de sécurité limités.
Points Clés du Rapport
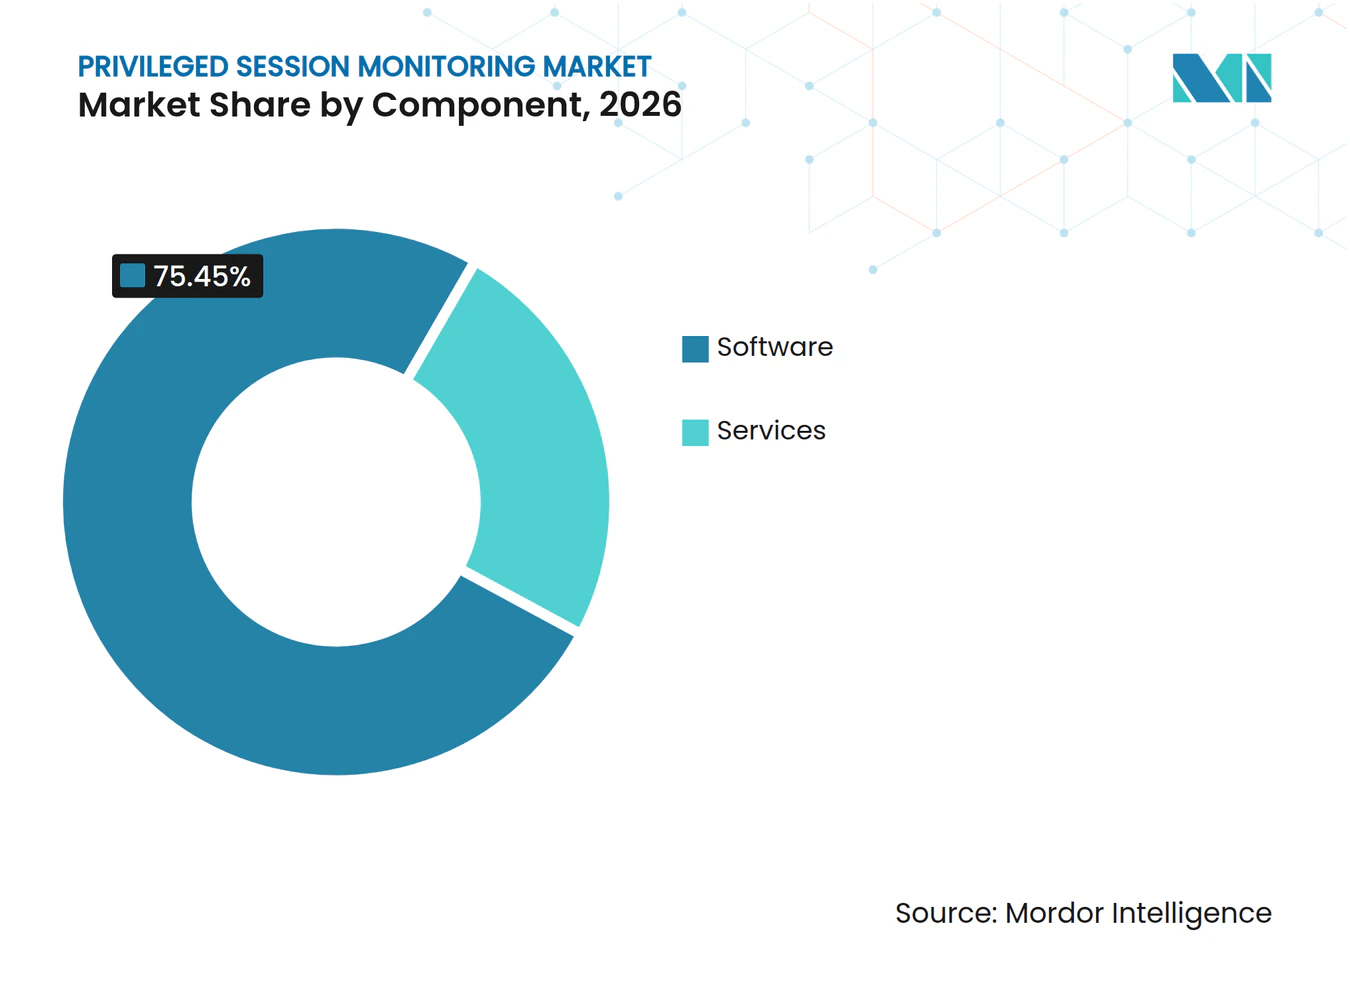
- Par composant, les logiciels représentaient 75,45% du chiffre d'affaires du Marché de la Surveillance des Sessions Privilégiées en 2026.
- Par mode de déploiement, le cloud représentait 51,34% du chiffre d'affaires en 2026 et devrait progresser à un CAGR de 18,65% jusqu'en 2032.
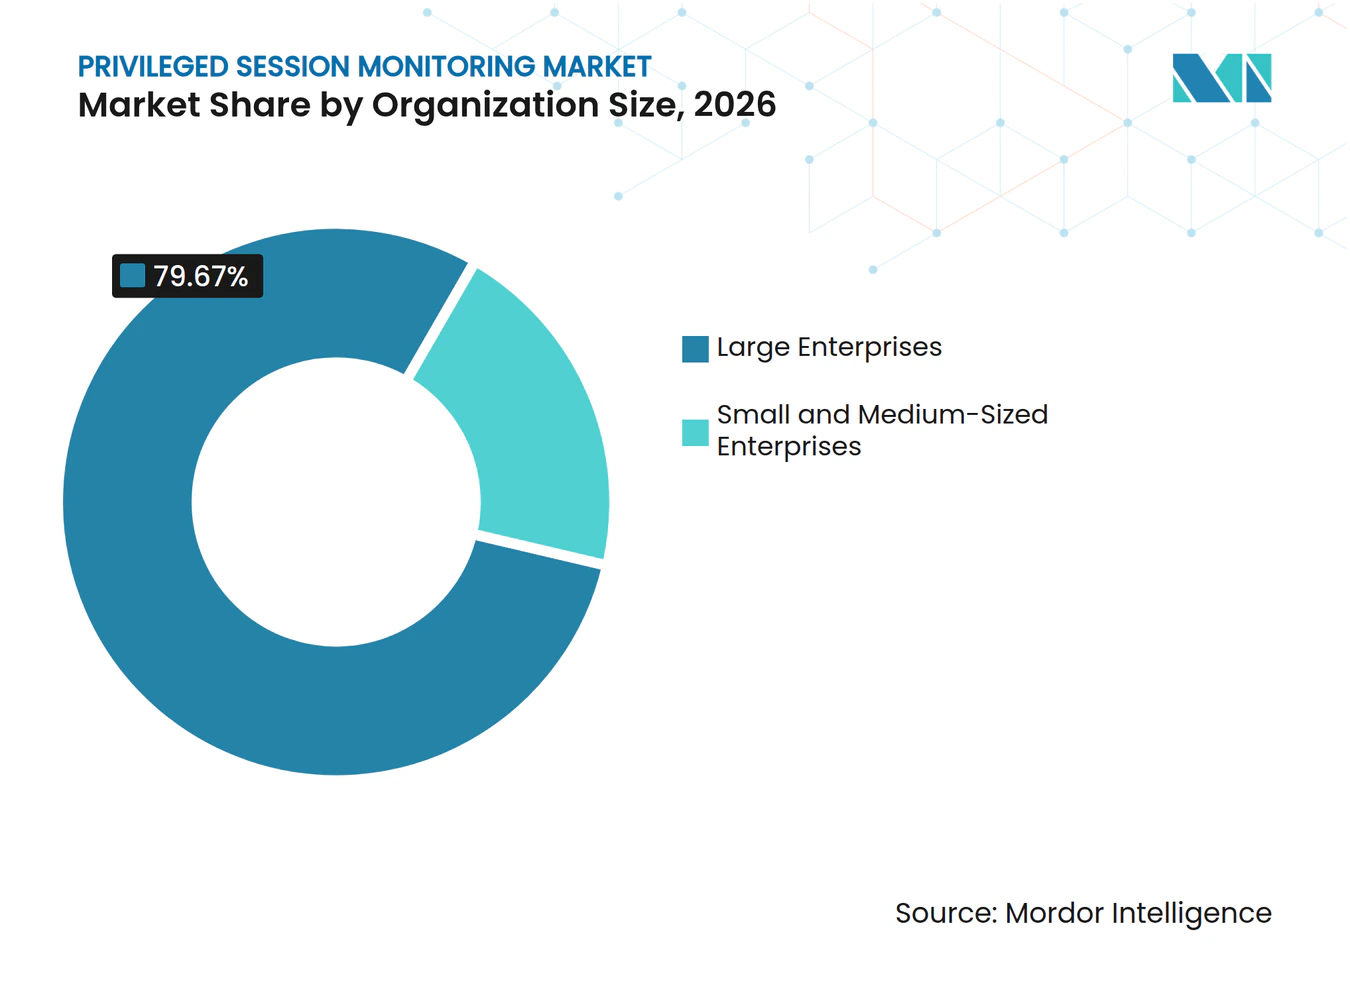
- Par taille d'organisation, les grandes entreprises représentaient 79,67% du chiffre d'affaires en 2026, tandis que les petites et moyennes entreprises devraient progresser à un CAGR de 18,96% jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, le BFSI représentait 24,54% du chiffre d'affaires en 2026, tandis que l'IT et les tlécommunications devraient progresser à un CAGR de 18,89% jusqu'en 2032.
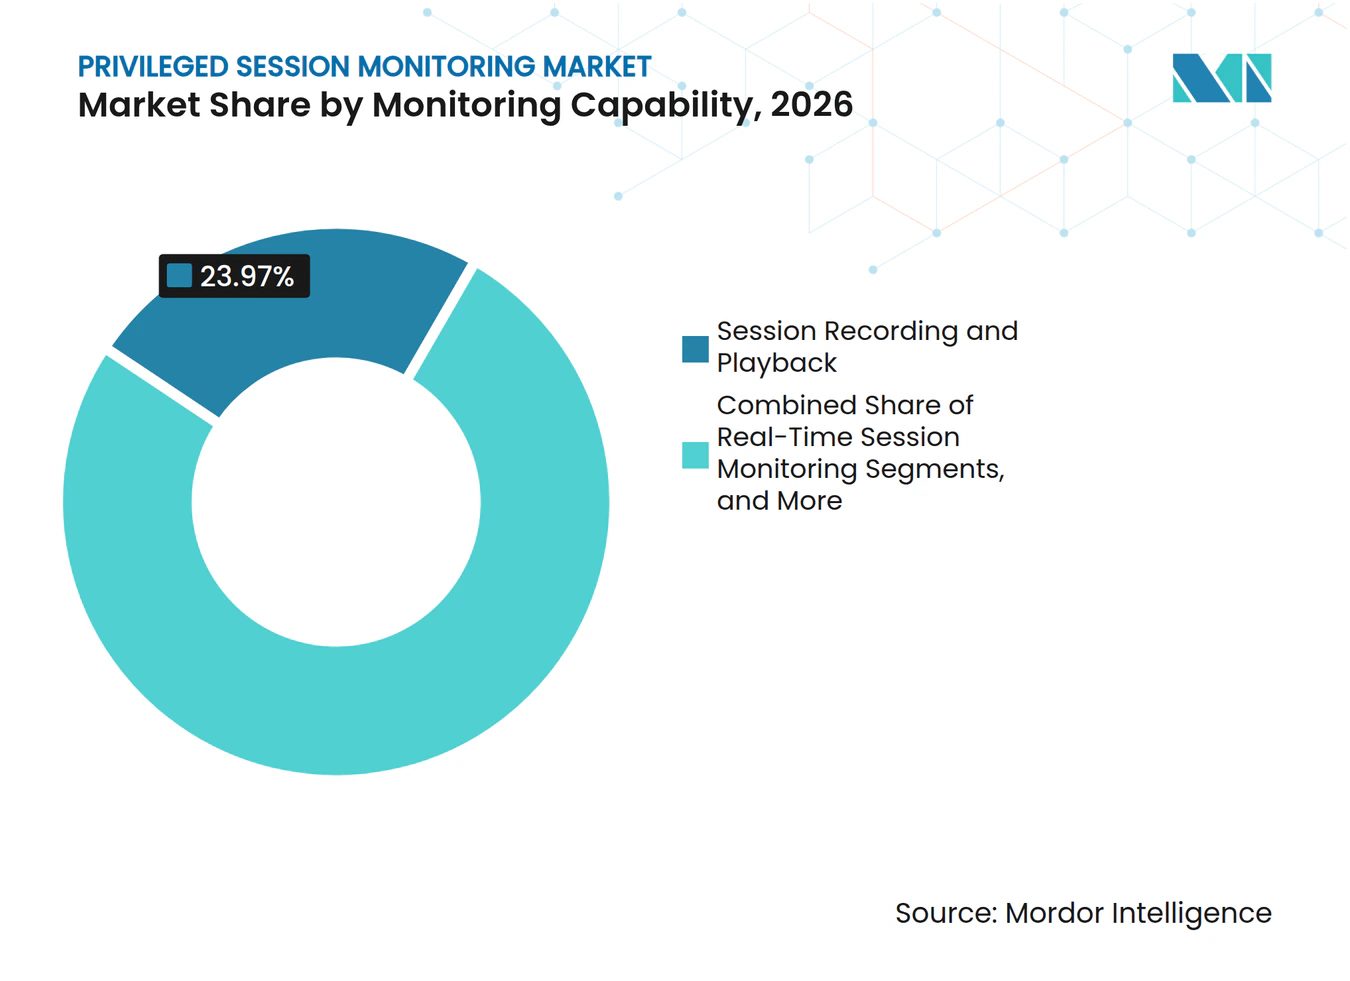
- Par capacité de surveillance, l'enregistrement et la lecture de session représentaient 23,97% du chiffre d'affaires en 2026, tandis que l'analyse comportementale et la détection d'anomalies devraient progresser à un CAGR de 18,67% jusqu'en 2032.
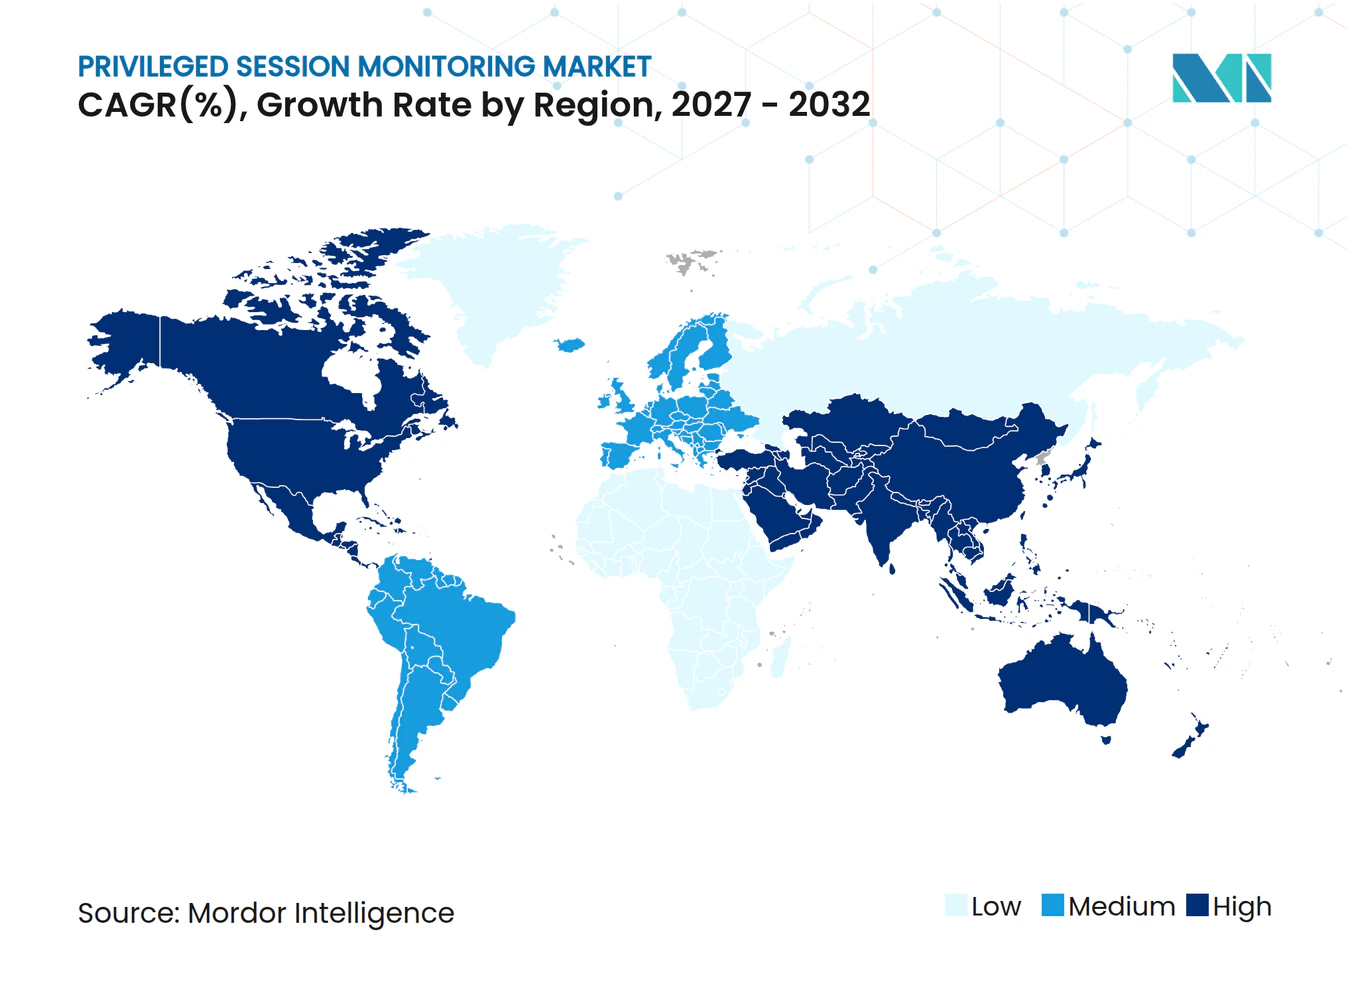
- Par géographie, l'Amérique du Nord représentait 41,73% de la part du Marché de la Surveillance des Sessions Privilégiées en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 18,78% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Augmentation des Attaques Basées sur l'Identité Ciblant les Comptes Privilégiés | +4.3% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Adoption de la Confiance Zéro et Isolation des Sessions Privilégiées | +3.5% | Amérique du Nord et Europe, expansion vers le cœur de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Intégration de la Gestion des Accès Privilégiés Cloud-Natif et du DevSecOps | +2.8% | Amérique du Nord et cœur de l'Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Exigences de Conformité pour l'Enregistrement de Session et l'Auditabilité | +2.4% | Europe et Amérique du Nord, expansion mondiale | Court terme (≤ 2 ans) |
| Détection Assistée par IA des Comportements Privilégiés Anormaux | +2% | Mondial, porté par l'Amérique du Nord | Moyen terme (2-4 ans) |
| Expansion des Identités Machine et des Sessions Non Humaines | +1.6% | Mondial, concentré dans les environnements à forte utilisation du cloud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des Attaques Basées sur l'Identité Ciblant les Comptes Privilégiés
Les comptes privilégiés demeurent des cibles de choix car leur compromission permet des déplacements latéraux entre systèmes. Cisco Talos a observé des compromissions d'identité dans plus de 60% des cas investigués et dans 70% des engagements liés aux rançongiciels. SpyCloud a rapporté que les attaquants utilisent les cookies de session d'administrateur combinés à d'autres données d'identité pour élaborer des profils ciblés de prise de contrôle de compte.[1] Le SANS Institute a indiqué que des identifiants privilégiés compromis étaient impliqués dans 70% à 80% des violations d'entreprises. Sygnia a décrit des chemins d'attaque combinant des lacunes de permissions, une élévation de privilèges et des comptes de service compromis.[2] Le Marché de la Surveillance des Sessions Privilégiées bénéficie donc de la nécessité pour les organisations de disposer de preuves d'activités suspectes après l'échec des contrôles d'accès.
Adoption de la Confiance Zéro et Isolation des Sessions Privilégiées
Les programmes de confiance zéro exigent une vérification continue des événements d'accès, y compris les accès élevés. La Cloud Security Alliance a préconisé un passage des privilèges persistants aux privilèges permanents nuls, où un accès en juste-à-temps est accordé pour une tâche définie et révoqué à la fin de la session. Chaque session temporaire nécessite néanmoins une surveillance et une documentation lorsqu'elle implique des actions privilégiées. L'ISC2 a noté que les déploiements à grande échelle en juste-à-temps requièrent des changements de processus et une adhésion des parties prenantes en plus des modifications techniques. Les organisations peuvent réduire les privilèges permanents sans étendre la visibilité aux sessions élevées de courte durée. Cet écart soutient la demande sur le Marché de la Surveillance des Sessions Privilégiées pour des contrôles qui vérifient et enregistrent l'activité privilégiée pendant la session.
Intégration de la Gestion des Accès Privilégiés Cloud-Natif et du DevSecOps
Les environnements multi-cloud distribuent les identifiants privilégiés entre les secrets Kubernetes, les comptes de service CI/CD et les clés API. La Cloud Security Alliance identifie les jetons de courte durée, les identités gérées et la rotation automatisée des secrets comme des contrôles fondamentaux de la gestion des accès privilégiés cloud-natif. Les équipes DevSecOps ont besoin de contrôles d'accès qui s'intègrent aux flux de livraison sans les interrompre. Cette exigence accroît la valeur de la capture de session sans agent et orientée API pour l'infrastructure cloud. En mars 2026, BeyondTrust a lancé une solution d'identité privilégiée unifiée couvrant les utilisateurs humains, les charges de travail et les collaborateurs agents IA. Le Marché de la Surveillance des Sessions Privilégiées évolue par conséquent au-delà de la surveillance traditionnelle RDP et SSH vers les environnements cloud et d'automatisation.
Exigences de Conformité pour l'Enregistrement de Session et l'Auditabilité
DORA exige des entités financières de l'UE qu'elles maintiennent des cadres documentés de gestion des risques TIC et des journaux prêts pour l'audit à compter du 17 janvier 2025. NIS2 étend les obligations de cybersécurité l'ensemble des secteurs critiques et de leurs fournisseurs. Les dispositions relatives aux risques liés aux tiers peuvent étendre les exigences de gouvernance d'un établissement financier à de nombreux partenaires technologiques. Les contrôles 8.15 et 8.16 de l'Annexe A de la norme ISO/IEC 27001:2022 exigent des contrôles de journalisation documentables. Acronis a rapporté que l'enregistrement de session devient une offre standard des prestataires de services gérés dans les secteurs réglementés. Ces exigences soutiennent le Marché de la Surveillance des Sessions Privilégiées en liant les preuves de session aux revues de conformité.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Intégration dans les Environnements Hybrides Hérités | -2.5% | Mondial, plus aigu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Coûts Élevés de Mise en Œuvre et d'Exploitation pour les PME | -1.8% | Mondial, concentré en Amérique du Sud, au Moyen-Orient et en Afrique, et dans les marchés émergents d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Souveraineté des Données et Exposition à la Vie Privée liées à l'Enregistrement de Session | -1.2% | Europe et Asie-Pacifique, expansion vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Angles Morts de Surveillance dans les Sessions Chiffrées, Éphémères et Sans Agent | -0.8% | Mondial, plus aigu dans les environnements cloud-natifs | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intégration dans les Environnements Hybrides Hérités
De nombreuses organisations industrielles, de services publics et gouvernementales utilisent des systèmes antérieurs aux architectures modernes de courtage de sessions. Les mainframes, les systèmes de contrôle industriel propriétaires et les systèmes d'exploitation en fin de vie peuvent nécessiter des modifications de segmentation réseau, une traduction de protocoles ou des mises à niveau avant que la capture de session soit possible. Les équipes de sécurité peuvent également manquer des connaissances applicatives nécessaires pour établir des bases comportementales fiables pour les administrateurs de systèmes hérités. Les environnements de production rendent les organisations réticentes à introduire des contrôles susceptibles de perturber la disponibilité des systèmes. Un déploiement partiel peut prolonger les cycles d'achat, augmenter les besoins en services professionnels et réduire les marges sur les engagements complexes. Ces conditions peuvent ralentir l'adoption du Marché de la Surveillance des Sessions Privilégiées dans les parcs technologiques hérités.
Coûts Élevés de Mise en Œuvre et d'Exploitation pour les PME
Pour de nombreuses organisations de taille réduite, les coûts de licence, de services professionnels, d'infrastructure et de capacité de triage des alertes peuvent dépasser le budget alloué à la sécurité des identités. Les produits destinés aux grandes entreprises supposent souvent des équipes dédiées capables de configurer des règles comportementales et de répondre aux détections. NIS2 élargit les responsabilités de conformité des entités essentielles et importantes de taille intermédiaire, même lorsque les ressources de sécurité restent limitées. En septembre 2025, WALLIX a lancé WALLIX One PAM Core pour les PME et les entreprises de taille intermédiaire répondant aux exigences NIS2.[3] Les coûts récurrents SaaS peuvent néanmoins se rapprocher des totaux d'un déploiement sur site sur une période pluriannuelle. L'écart d'accessibilité financière demeure un frein au Marché de la Surveillance des Sessions Privilégiées, malgré une exposition réglementaire croissante.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant :
Les Logiciels Soutiennent la Consolidation des PlateformesLes logiciels représentaient 75,45% du chiffre d'affaires du Marché de la Surveillance des Sessions Privilégiées en 2026. Les acheteurs privilégient les plateformes unifiées qui regroupent l'enregistrement de session, l'analyse comportementale, les alertes en temps réel et la recherche forensique dans un environnement piloté par des politiques. Cette approche réduit la dépendance aux appliances proxy axées sur le matériel. Elle permet également à la même plateforme de fonctionner dans des environnements cloud, sur site et hybrides. La taille du Marché de la Surveillance des Sessions Privilégiées pour les logiciels bénéficie de la couverture par les organisations d'infrastructures plus variées à partir d'une base de code unique.
L'analyse comportementale est devenue une vente additionnelle importante pour les logiciels car elle ajoute un score d'anomalie aux déploiements axés sur l'audit. Cela peut faire évoluer les clients d'une collecte périodique de preuves vers une surveillance continue. La Cloud Security Alliance indique que les modèles de juste-à-temps et de privilèges permanents nuls nécessitent des capacités logicielles qui reconfigurent les flux de travail sur les plateformes cloud et les pipelines CI/CD. Les services restent importants pour les implémentations complexes dans des environnements hérités. Les services professionnels peuvent déterminer si un déploiement produit des résultats de sécurité exploitables ou reste au stade de la preuve de concept. Le Marché de la Surveillance des Sessions Privilégiées combine l'échelle des logiciels avec les services nécessaires aux environnements difficiles.


Par Mode de Déploiement :
Le Déploiement Cloud Devient la NormeLe déploiement cloud représentait 51,34% du chiffre d'affaires en 2026 et devrait progresser à un CAGR de 18,65% jusqu'en 2032. Il s'agissait de la première année au cours de laquelle la surveillance des sessions privilégiées fournie via le cloud représentait la majorité des nouveaux déploiements mondiaux. Le déploiement cloud élargit l'accès aux organisations du marché intermédiaire disposant d'équipes d'infrastructure limitées. Il correspond également aux besoins opérationnels des organisations utilisant des services cloud et des charges de travail distribuées. Le cloud est devenu l'approche de déploiement standard pour une part croissante du Marché de la Surveillance des Sessions Privilégiées.
L'ISC2 a indiqué que l'accès juste-à-temps cloud-natif nécessite des plateformes capables de surveiller des sessions ne durant que quelques secondes. Les proxies d'enregistrement de session complète hérités n'ont pas été conçus pour toutes les exigences de latence des environnements cloud. Les déploiements hybrides conservent un rôle là où les règles de classification des données limitent l'utilisation du stockage cloud tiers pour les enregistrements de session. Le déploiement sur site reste nécessaire pour la défense en réseau isolé, les infrastructures nationales critiques et certains contextes gouvernementaux. Les choix de déploiement sur le Marché de la Surveillance des Sessions Privilégiées restent déterminés par les besoins opérationnels et les restrictions de résidence des données.
Par Taille d'Organisation :
Les Grandes Entreprises Dominent Tandis que les PME ProgressentLes grandes entreprises représentaient 79,67% du chiffre d'affaires en 2026, tandis que les PME devraient progresser à un CAGR de 18,96% jusqu'en 2032. Les grandes organisations exploitent des environnements vastes et complexes nécessitant une couverture étendue des sessions privilégiées. Elles achètent également couramment la surveillance de session dans le cadre de plateformes de gestion des accès privilégiés incluant la mise en coffre des identifiants, la gestion des secrets et la gestion des privilèges des points de terminaison. Ce modèle d'achat groupé génère des valeurs de contrat plus élevées. Il concentre également la part du Marché de la Surveillance des Sessions Privilégiées au sein du segment des grandes entreprises.
Les petites et moyennes entreprises font face à de nouvelles exigences liées aux calendriers de conformité NIS2. Nombre de ces organisations mettent en œuvre la surveillance des sessions privilégiées pour la première fois. Leur demande est tempérée par une capacité interne limitée à trier les alertes et à agir sur les résultats. Lorsque la réponse opérationnelle est insuffisante, les acheteurs peuvent tirer moins de valeur sécuritaire du déploiement. Cette contrainte peut affecter les décisions de renouvellement même lorsque la pression réglementaire persiste. Les fournisseurs sur le Marché de la Surveillance des Sessions Privilégiées qui combinent la plateforme avec des services de surveillance gérés peuvent être mieux alignés sur ce besoin.

Par Secteur d'Activité des Utilisateurs Finaux :
Le BFSI Domine Tandis que l'IT et les Télécommunications ProgressentLe BFSI représentait 24,54% du chiffre d'affaires en 2026, tandis que l'IT et les télécommunications devraient progresser à un CAGR de 18,89% jusqu'en 2032. Les établissements financiers exigent des actions d'administrateur traçables sur les systèmes de trading, de paiement et de banque de base. SOX, PCI DSS, GLBA et DORA soutiennent cette exigence d'activité d'accès documentée. Keeper Security a indiqué que la surveillance de session en temps réel peut aider les banques à détecter les fraudes au niveau de la session avant que la manipulation des transactions ou l'exfiltration de données ne soit achevée. La taille du Marché de la Surveillance des Sessions Privilégiées dans le BFSI reflète l'importance de l'auditabilité et de l'investigation rapide.
Les fournisseurs IT et de télécommunications utilisent de plus en plus des contrôles d'accès privilégiés continus pour répondre aux exigences de leurs clients. Cela diffère d'un achat principalement motivé par la réglementation sectorielle. La demande dans le secteur de la santé augmente également à mesure que les rançongiciels modifient les priorités budgétaires en matière de sécurité et que les contrôles d'accès aux dossiers de santé électroniques et aux dispositifs connectés reçoivent davantage d'attention. L'énergie et les services publics deviennent plus pertinents à mesure que les systèmes OT et IT convergent. L'adoption dans le secteur gouvernemental et public continue d'être soutenue par les mandats nationaux de cybersécurité. Ces secteurs élargissent le Marché de la Surveillance des Sessions Privilégiées au-delà des services financiers.
Par Capacité de Surveillance :
L'Analyse Ajoute une Détection ActiveL'enregistrement et la lecture de session représentaient 23,97% du chiffre d'affaires en 2026, tandis que l'analyse comportementale et la détection d'anomalies devraient progresser à un CAGR de 18,67% jusqu'en 2032. L'enregistrement fournit des archives de session récupérables et inviolables pour les audits et les investigations forensiques. Acronis a rapporté que l'enregistrement de session devient une offre standard des prestataires de services gérés dans les secteurs réglementés. L'analyse comportementale déplace l'attention des preuves conservées vers la détection active. La part du Marché de la Surveillance des Sessions Privilégiées détenue par l'enregistrement montre que la conformité reste le fondement du déploiement.
Les éditeurs ajoutent des capacités de modèles de langage pour classer les commandes par niveau de risque, créer des résumés forensiques chiffrés et mettre fin automatiquement aux sessions à haut risque. En novembre 2025, Keeper Security a lancé KeeperAI avec des classifications de risque et une terminaison de session configurable. La surveillance en temps réel, les alertes automatisées, la suspension et la terminaison sont de plus en plus liées à l'analyse comportementale. Les rapports d'audit et la recherche forensique se distinguent également par des interfaces en langage naturel qui facilitent la récupération des preuves de session. Ces développements transforment la surveillance de session d'une archive passive en un contrôle plus actif.

Analyse Géographique
Marché de la Surveillance des Sessions Privilégiées en Amérique du Nord
L'Amérique du Nord détenait 41,73 % de la part du marché de la Surveillance des Sessions Privilégiées en 2026. Les États-Unis abritent des institutions financières réglementées, des agences fédérales opérant sous les exigences de confiance zéro du Bureau de la gestion et du budget, ainsi que des entreprises technologiques soumises à des responsabilités contractuelles en matière de surveillance des sessions privilégiées. Ces facteurs soutiennent une large base d'acheteurs en entreprise. L'assurance cybersécurité peut renforcer cette position dominante lorsque les assureurs conditionnent le renouvellement des polices et les primes à la documentation des contrôles d'accès.
Marché de la Surveillance des Sessions Privilégiées en Europe
L'Europe est la deuxième région en termes de revenus. L'application du DORA concerne plus de 22 000 entités financières à partir de janvier 2025, tandis que NIS2 couvre les organisations des secteurs de l'énergie, des transports, de la santé et des infrastructures numériques. Les certifications nationales peuvent influencer les décisions d'achat dans les secteurs gouvernementaux et des infrastructures critiques. En octobre 2025, WALLIX Group SA a obtenu la certification BSI BSZ en Allemagne et la reconnaissance de l'ANSSI en France. Le marché de la Surveillance des Sessions Privilégiées en Europe est par conséquent influencé à la fois par la couverture de conformité et les exigences de confiance nationales.
Marché de la Surveillance des Sessions Privilégiées en Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud
L'Asie-Pacifique devrait se développer à un CAGR de 18,78 % jusqu'en 2032. Les initiatives de gouvernement numérique en Inde et à Singapour, l'expansion des infrastructures cloud et les réglementations nationales en matière de cybersécurité soutiennent l'adoption. Le label Cyber Trust Mark de Singapour inclut les contrôles d'accès privilégiés comme élément obligatoire, créant une demande dans les secteurs des services financiers, de la santé et de la technologie. La loi indienne sur la protection des données personnelles numériques et la Stratégie nationale de cybersécurité soutiennent l'adoption dans les secteurs BFSI et des services informatiques, où les opérations de livraison mondiales nécessitent un accès auditable. L'Amérique du Sud, le Moyen-Orient et l'Afrique demeurent des zones à un stade moins avancé, avec la LGPD brésilienne, les programmes Vision 2030 du Conseil de coopération du Golfe et la POPIA sud-africaine soutenant l'adoption parmi les organisations réglementées et les filiales multinationales.
Paysage Concurrentiel
Concentration du Marché
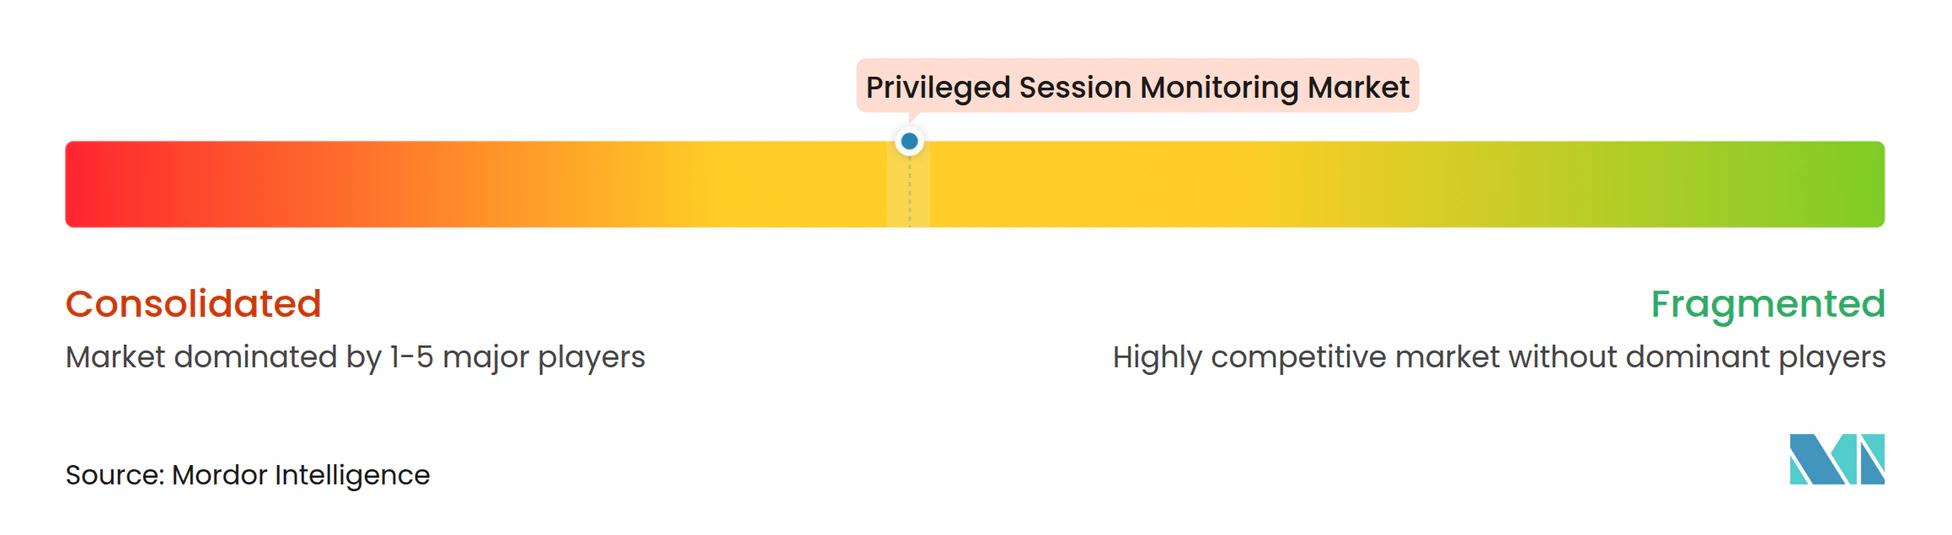
Le Marché de la Surveillance des Sessions Privilégiées est modérément consolidé dans le segment des grandes entreprises. Palo Alto Networks, BeyondTrust et Delinea détiennent des positions de chiffre d'affaires significatives grâce aux ventes de plateformes multi-modules. Les segments du marché intermédiaire et des spécialistes restent plus fragmentés. WALLIX se concentre sur la souveraineté des données européenne et la couverture des technologies opérationnelles. ARCON TechSolutions et Sectona Technologies s'adressent au marché intermédiaire indien, tandis que Fudo Security et Ekran System se concentrent sur l'analyse comportementale et la surveillance des menaces internes.
La concurrence se concentre sur l'intelligence de session pilotée par l'IA, la gouvernance des identités non humaines et la livraison sans agent cloud-natif. En mars 2026, BeyondTrust a lancé une plateforme d'identité privilégiée unifiée pour les agents IA collaborateurs et les charges de travail sur les points de terminaison, l'infrastructure cloud et les environnements SaaS. En avril 2026, BeyondTrust a lancé PathfinderAI et le Pathfinder MCP Server pour les plateformes d'agents IA. En juillet 2026, Delinea a introduit l'autorisation à l'exécution pour les agents IA afin d'appliquer des politiques sur les actions des agents au sein d'une session. Ces évolutions étendent les contrôles privilégiés aux charges de travail autonomes ainsi qu'aux administrateurs humains.
Des espaces blancs subsistent dans les déploiements cloud-natifs du marché intermédiaire et les services gérés incluant le triage des alertes. La surveillance des systèmes OT et de contrôle industriel représente également une opportunité car de nombreux fournisseurs s'appuient sur des connecteurs plutôt que sur une couverture native des protocoles industriels. Les fournisseurs qui simplifient le déploiement pour les organisations de taille réduite peuvent combler l'écart entre les besoins de conformité et la capacité opérationnelle. Les publications relatives à la gouvernance des agents IA exercent également une pression sur les acteurs établis pour qu'ils développent ou acquièrent de nouvelles capacités. Aucun fournisseur ne détient un leadership mondial définitif sur l'ensemble des groupes d'acheteurs. Score de concentration du marché : 4 sur 10, car les principales plateformes d'entreprise occupent des positions de chiffre d'affaires significatives, mais les informations disponibles ne font état d'aucune part combinée du premier acteur ou des cinq premiers qui justifierait un score de concentration plus élevé.
Leaders du Secteur de la Surveillance des Sessions Privilégiées
-
Palo Alto Networks
-
BeyondTrust Corporation
-
Delinea Inc.
-
One Identity LLC
-
WALLIX Group SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Surveillance des Sessions Privilégiées Entreprises couvertes dans ce rapport
- Palo Alto Networks
- BeyondTrust Corporation
- Delinea Inc.
- One Identity LLC
- WALLIX Group SA
- ARCON TechSolutions Pvt. Ltd.
- Zoho Corporation Pvt. Ltd.
- Hitachi ID Systems, Inc.
- MT4 Tecnologia Ltda.
- Keeper Security, Inc.
- Fudo Security Sp. z o.o.
- Ekran System, Inc.
- Saviynt, Inc.
- SSH Communications Security Corporation
- Bravura Security, Inc.
- Securden, Inc.
- Sectona Technologies Private Limited
- Devolutions Inc.
- Iraje Software Inc.
- Kron Tech, Inc.
Développements industriels récents dans Marché de la Surveillance des Sessions Privilégiées
- Octobre 2026 : WALLIX a lancé WALLIX Sovereign Identity Access, une offre de gestion des identités et des accès répondant aux exigences de souveraineté numérique dans un contexte de contraintes réglementaires et géopolitiques croissantes. La solution intègre la gestion des accès privilégiés avec la compatibilité cloud souverain, ciblant les marchés publics sensibles à la sécurité nationale et les infrastructures critiques où la provenance européenne de confiance confère un avantage réglementaire explicite.
- Septembre 2026 : WALLIX a ajouté Deloitte Allemagne à son programme Global GSI Alliances, renforçant sa portée commerciale en Allemagne, en Autriche et en Suisse. Le partenariat cible les entreprises industrielles et les opérateurs d'infrastructures critiques nécessitant des déploiements de surveillance des sessions privilégiées conformes à NIS2.
- Août 2026 : BeyondTrust a présenté les capacités natives de la plateforme Pathfinder lors de Black Hat USA 2026, notamment la Gouvernance des Identités Non Humaines, étendant la gestion des accès privilégiés aux comptes de service, aux clés API, aux clients OAuth, aux identités de charge de travail et aux agents IA. Cette publication permet aux organisations d'établir la propriété et d'automatiser la gestion du cycle de vie des identités non humaines qui dépassent numériquement les employés dans les parcs d'entreprise.
- Juillet 2026 : Delinea a introduit l'autorisation à l'exécution pour les agents IA, devenant le premier éditeur de plateforme de gestion des accès privilégiés à appliquer des politiques sur les actions des agents IA autonomes au sein d'une session avant qu'ils n'agissent, faisant passer la gouvernance des contrôles au moment de l'accès aux contrôles au moment de la session.
Périmètre du Rapport sur le Marché Mondial de la Surveillance des Sessions Privilégiées
Le Marché de la Surveillance des Sessions Privilégiées est Segmenté par Composant (Logiciels, Services), Mode de Déploiement (Cloud, Sur Site, Hybride), Taille de l'Organisation (Grandes Entreprises, Petites et Moyennes Entreprises), Secteur d'Activité des Utilisateurs Finaux (Banque, Services Financiers et Assurance, Technologies de l'Information et Télécommunications, Gouvernement et Secteur Public, Santé, Commerce de Détail et Commerce Électronique, Industrie Manufacturière, Énergie et Services Publics, et Autres Secteurs d'Activité des Utilisateurs Finaux), Capacité de Surveillance (Enregistrement de Session, Surveillance de Session en Temps Réel, Analyse Comportementale et Détection d'Anomalies, Alertes Automatisées, Suspension et Terminaison, et Rapports d'Audit et Recherche Forensique), et Géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Logiciels |
| Services |
| Cloud |
| Sur Site |
| Hybride |
| Grandes Entreprises |
| Petites et Moyennes Entreprises |
| Banque, Services Financiers et Assurance |
| Technologies de l'Information et Télécommunications |
| Gouvernement et Secteur Public |
| Santé |
| Commerce de Détail et Commerce Électronique |
| Industrie Manufacturière |
| Énergie et Services Publics |
| Autres Secteurs d'Activité des Utilisateurs Finaux |
| Enregistrement et Lecture de Session |
| Surveillance de Session en Temps Réel |
| Analyse Comportementale et Détection d'Anomalies |
| Alertes Automatisées, Suspension et Terminaison |
| Rapports d'Audit et Recherche Forensique |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Turquie | |
| Israël | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Kenya | |
| Reste de l'Afrique |
| Par Composant | Logiciels | |
| Services | ||
| Par Mode de Déploiement | Cloud | |
| Sur Site | ||
| Hybride | ||
| Par Taille d'Organisation | Grandes Entreprises | |
| Petites et Moyennes Entreprises | ||
| Par Secteur d'Activité des Utilisateurs Finaux | Banque, Services Financiers et Assurance | |
| Technologies de l'Information et Télécommunications | ||
| Gouvernement et Secteur Public | ||
| Santé | ||
| Commerce de Détail et Commerce Électronique | ||
| Industrie Manufacturière | ||
| Énergie et Services Publics | ||
| Autres Secteurs d'Activité des Utilisateurs Finaux | ||
| Par Capacité de Surveillance | Enregistrement et Lecture de Session | |
| Surveillance de Session en Temps Réel | ||
| Analyse Comportementale et Détection d'Anomalies | ||
| Alertes Automatisées, Suspension et Terminaison | ||
| Rapports d'Audit et Recherche Forensique | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Turquie | ||
| Israël | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Kenya | ||
| Reste de l'Afrique | ||
Questions Clés Traitées dans le Rapport
Quelle est la taille du marché de la surveillance des sessions privilégiées ?
Le Marché de la Surveillance des Sessions Privilégiées devrait s'étendre de 1,78 milliard USD en 2026 à 4,79 milliards USD d'ici 2032 à un CAGR de 17,57%.
Quel composant représente la plus grande part du chiffre d'affaires de la surveillance des sessions privilégiées ?
Les logiciels représentaient 75,45% du chiffre d'affaires en 2026 car les acheteurs privilégient les plateformes combinant enregistrement, analyse, alertes et recherche.
Pourquoi les organisations adoptent-elles la surveillance des sessions privilégiées ?
Les attaques basées sur l'identité, les programmes de confiance zéro et les exigences d'audit accroissent la nécessité d'observer et de documenter l'activité privilégiée.
Quel modèle de déploiement se développe le plus rapidement pour la surveillance des sessions privilégiées ?
Le déploiement cloud représentait 51,34% du chiffre d'affaires en 2026 et devrait progresser à un CAGR de 18,65% jusqu'en 2032.
Quel secteur d'utilisateurs finaux est en tête de la demande pour la surveillance des sessions privilégiées ?
Le BFSI représentait 24,54% du chiffre d'affaires en 2026, soutenu par les exigences de traçabilité des actions sur les systèmes de paiement, de trading et de banque de base.