
Taille et part du marché des services gérés de cycle de vie durable des appareils
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 9.89 Milliards de dollars |
| Taille du Marché (2032) | 19.11 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.08 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés de cycle de vie durable des appareils par Mordor Intelligence
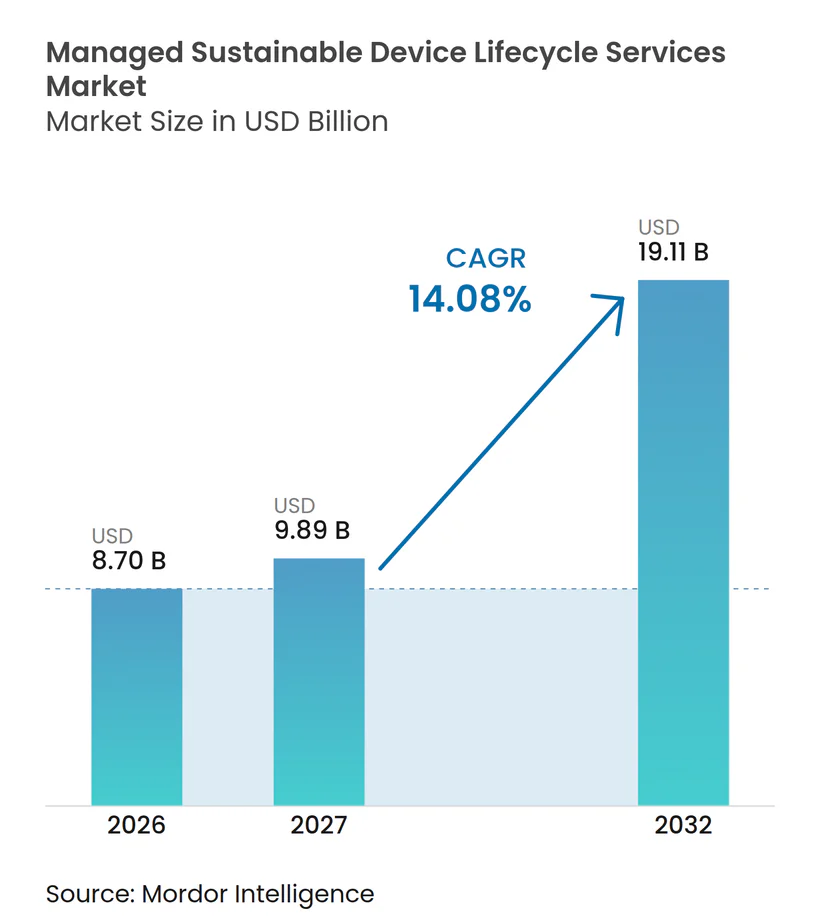
La taille du marché des services gérés de cycle de vie durable des appareils devrait s'étendre de 8,70 milliards USD en 2026 et 9,89 milliards USD en 2027 à 19,11 milliards USD d'ici 2032, enregistrant un CAGR de 14,08 % entre 2027 et 2032. Les cycles de remplacement plus courts des terminaux d'entreprise et des serveurs d'intelligence artificielle augmentent le volume d'équipements mis hors service nécessitant une destruction sécurisée, une remise en état et une récupération des matériaux. Les engagements en matière de durabilité font de la mise hors service des appareils une décision d'approvisionnement et de financement, car les entreprises ont besoin de registres crédibles de récupération des actifs et des émissions liées au matériel. Les valeurs de revente élevées des composants de serveurs soutiennent les programmes de récupération qui peuvent compenser une partie du coût des renouvellements d'infrastructure. Les prestataires qui combinent la gestion sécurisée des données, la logistique traçable et les rapports de récupération peuvent répondre à cet ensemble plus large d'exigences des entreprises. Le marché des services gérés de cycle de vie durable des appareils est également soumis à des pressions liées à l'évolution rapide des valeurs du matériel d'intelligence artificielle, à la diversité des réglementations transfrontalières et aux coûts de traitement élevés des appareils à faible valeur.
Points clés du rapport
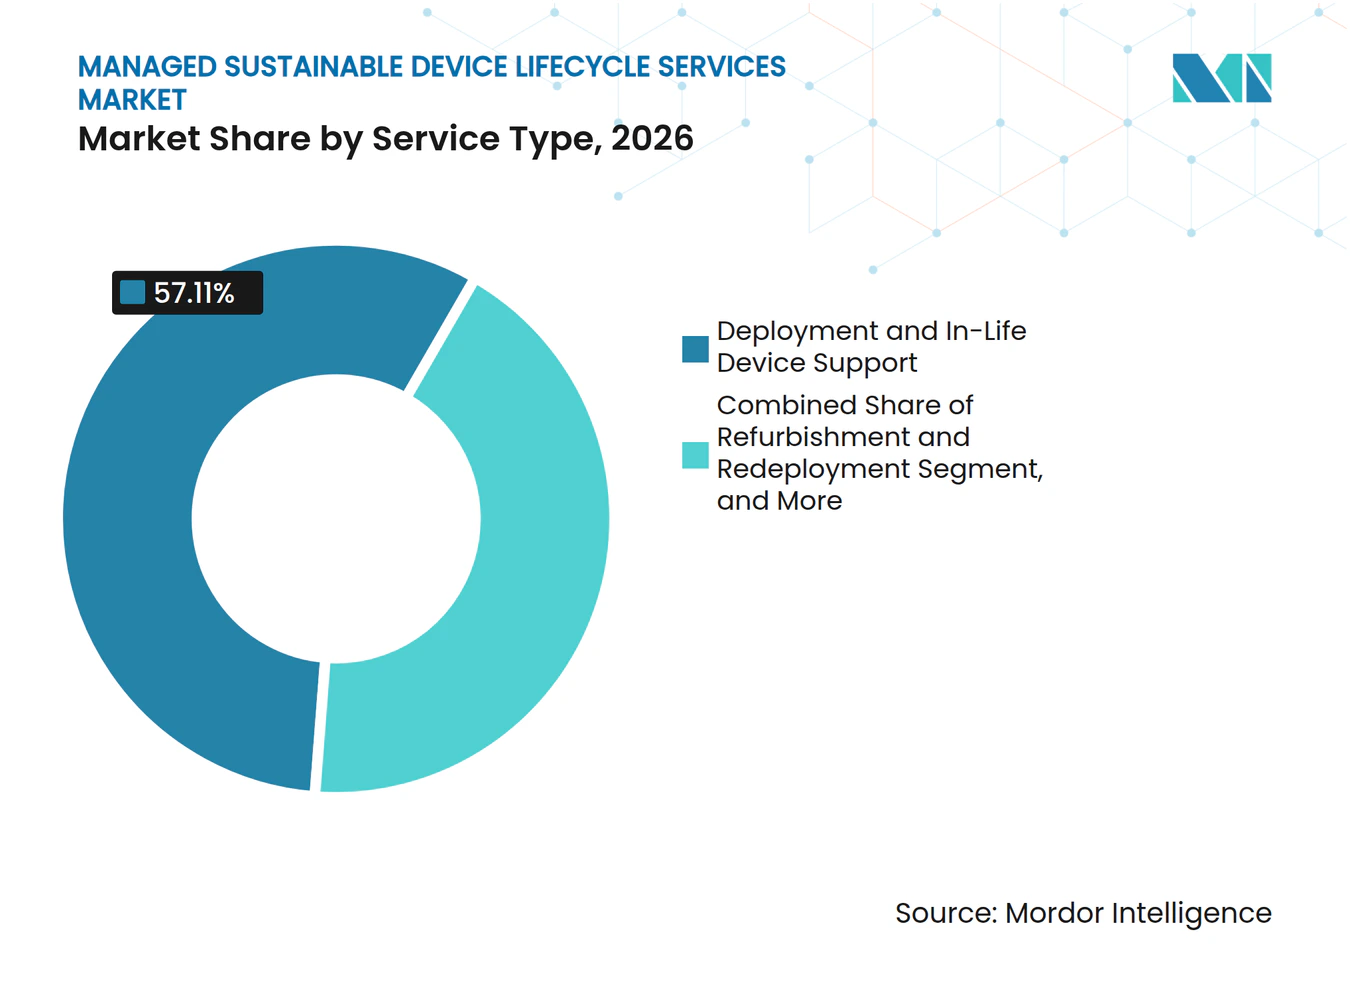
- Par type de service, le déploiement et le support des appareils en cours de vie ont représenté 57,11 % du chiffre d'affaires du marché des services gérés de cycle de vie durable des appareils en 2026, tandis que la gestion de la récupération des actifs et de la circularité devrait se développer à un CAGR de 15,34 % jusqu'en 2032.
- Par modèle de prestation, le traitement centralisé hors site a représenté 68,17 % du chiffre d'affaires du marché des services gérés de cycle de vie durable des appareils en 2026, tandis que le traitement hybride devrait se développer à un CAGR de 15,71 % jusqu'en 2032.
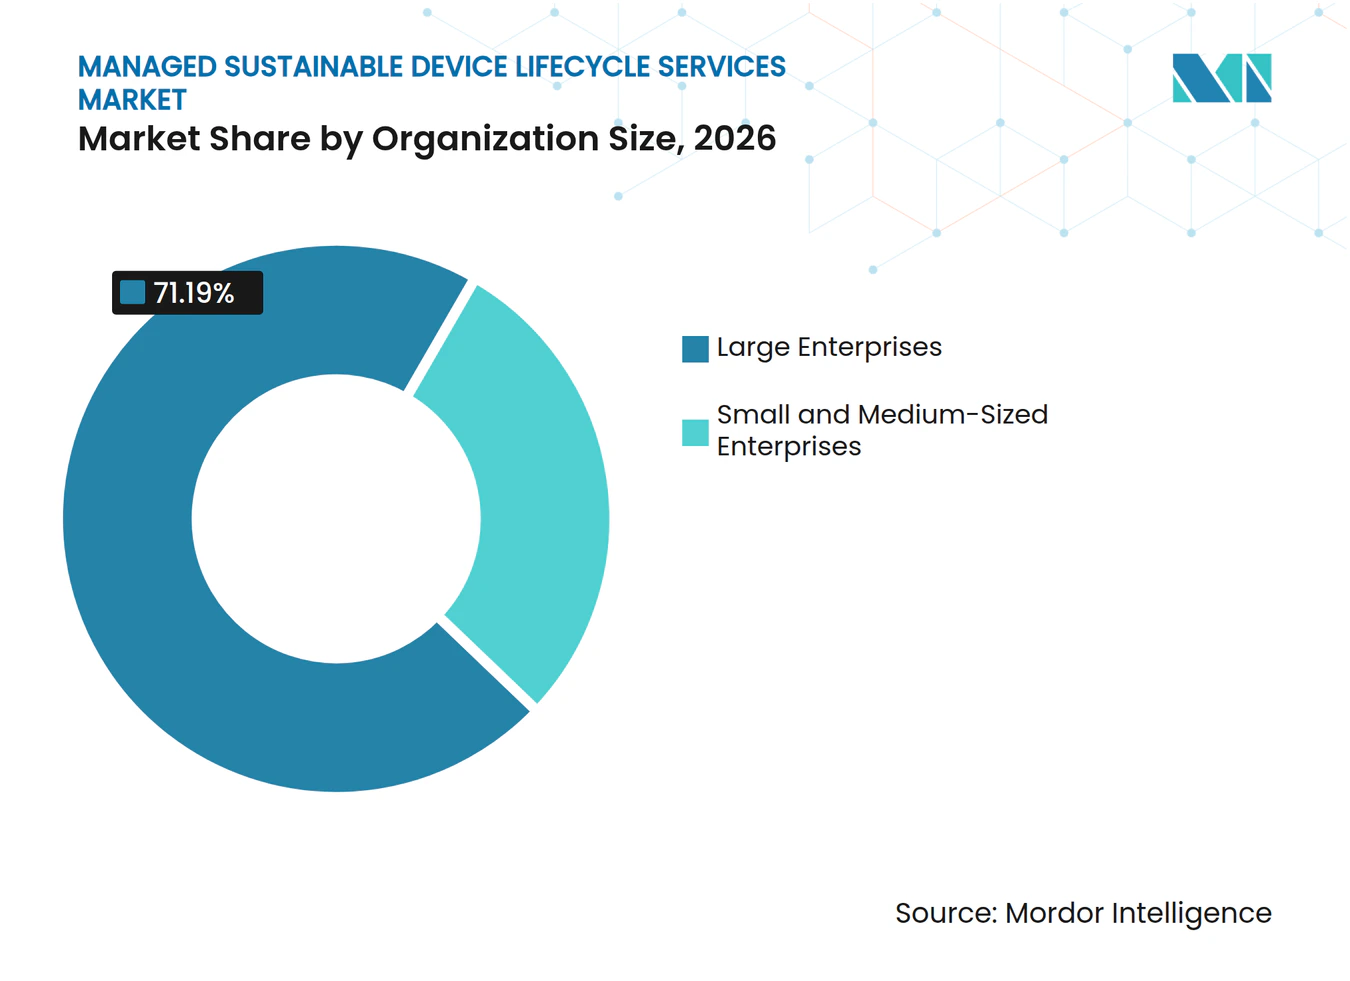
- Par taille d'organisation, les grandes entreprises ont représenté 71,19 % du chiffre d'affaires du marché des services gérés de cycle de vie durable des appareils en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 16,04 % jusqu'en 2032.
- Par secteur d'utilisation final, l'informatique et les télécommunications ont représenté 28,55 % du chiffre d'affaires du marché des services gérés de cycle de vie durable des appareils en 2026, tandis que le gouvernement et l'administration publique devraient se développer à un CAGR de 14,67 % jusqu'en 2032.
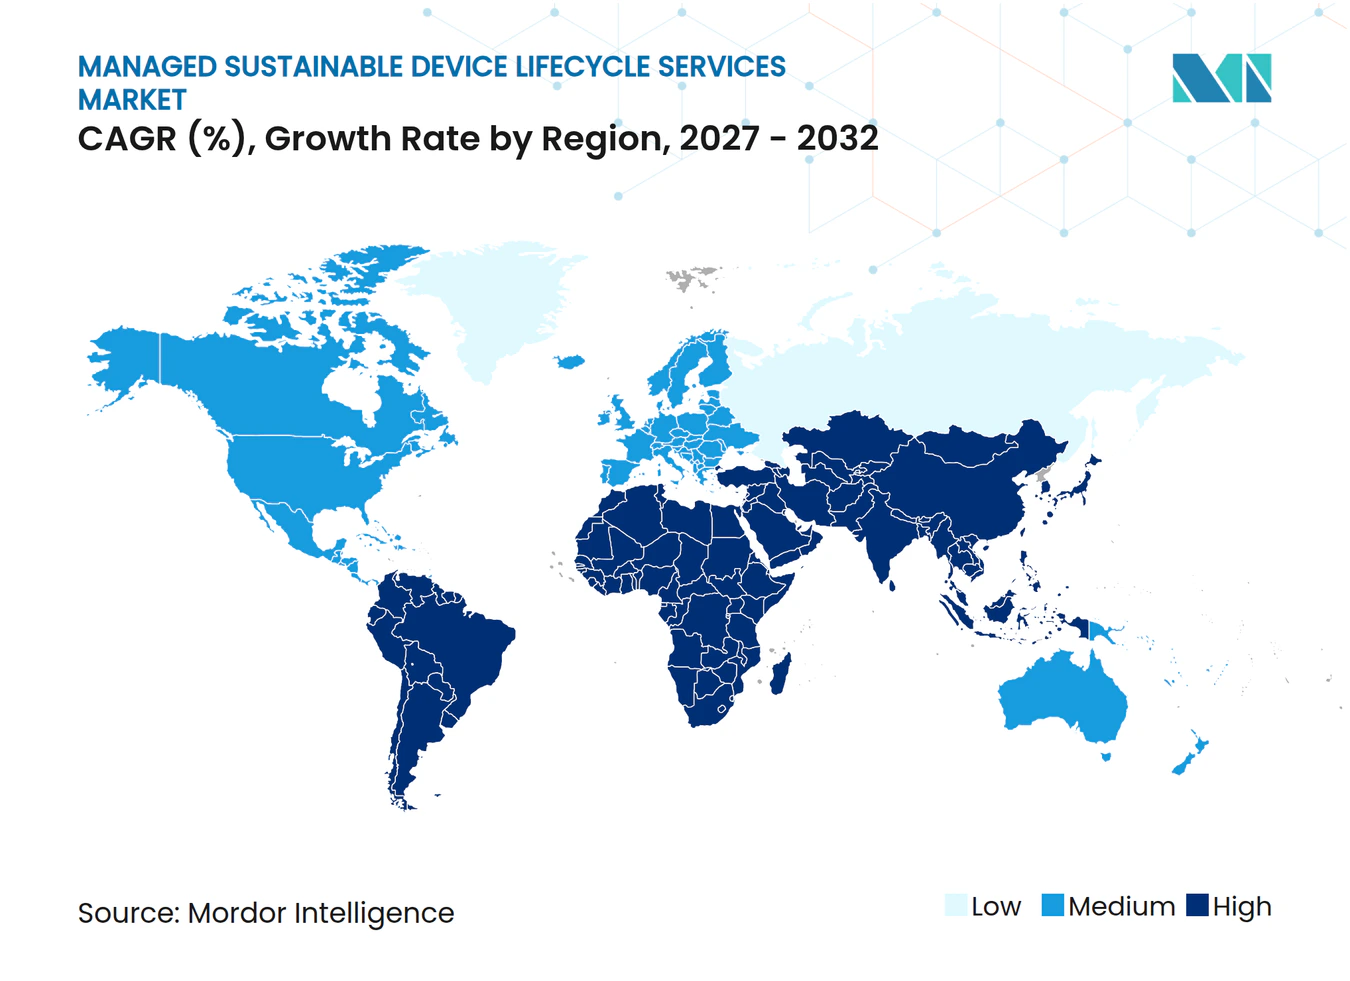
- Par géographie, l'Amérique du Nord a représenté 37,61 % du chiffre d'affaires du marché des services gérés de cycle de vie durable des appareils en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 14,98 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des services gérés de cycle de vie durable des appareils
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Transition des entreprises vers des achats informatiques circulaires | +3.9% | Mondial, avec une adoption en tête en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Demande réglementaire de traçabilité des déchets électroniques et de gestion des données | +2.8% | Europe et Amérique du Nord, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Accélération des cycles de renouvellement du matériel d'intelligence artificielle et des centres de données | +2.5% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Besoin croissant de visibilité sécurisée sur les parcs multi-fournisseurs | +1.7% | Mondial, particulièrement en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Rapports sérialisés sur le carbone et la récupération au niveau des appareils | +1.3% | Europe et Amérique du Nord, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Désinfection sur site pour les effectifs souverains et distribués | +0.8% | Europe, Moyen-Orient et Australie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Transition des entreprises vers des achats informatiques circulaires
Les équipes d'approvisionnement intègrent des conditions de circularité dans les contrats d'appareils dès la phase d'acquisition. Ce changement fait de la planification de fin de vie une partie intégrante de la sélection des fournisseurs plutôt qu'une activité distincte après le déploiement. Les valeurs de revente élevées des composants de serveurs en 2025 ont fourni aux équipes financières un argument plus clair en faveur de programmes de récupération formels. La recommandation UIT-T L.1061 demande aux acheteurs publics d'évaluer les équipements de technologies de l'information et de la communication selon des critères de récupération en fin de vie et de neutralité vis-à-vis des déchets. Des exigences similaires s'étendent des marchés publics aux examens des fournisseurs des grandes entreprises. Sur le marché des services gérés de cycle de vie durable des appareils, les prestataires ont besoin de preuves sérialisées de récupération pour être éligibles aux programmes d'approvisionnement plus formels.
Demande réglementaire de traçabilité des déchets électroniques et de gestion des données
Des règles plus strictes en matière d'élimination, d'expédition et de gestion des données créent un besoin stable de services auditables sur l'ensemble du marché des services gérés de cycle de vie durable des appareils. La Commission européenne a déclaré en 2025 que près de 50 % des déchets électroniques en Europe contournaient encore les circuits de collecte formels. La loi sur l'économie circulaire prévue devrait renforcer les dispositifs de collecte et de traçabilité numérique. L'Union européenne exigera une documentation numérique pour les expéditions de déchets à partir du 21 mai 2026, remplaçant les processus papier pour les flux transfrontaliers concernés. Le cadre britannique 2025-2029 relatif au matériel informatique et à la mise hors service exige que les fournisseurs respectent les exigences de désinfection sécurisée de la directive DEEE, du RGPD et du Centre national de cybersécurité. Ces règles favorisent les acteurs du marché des services gérés de cycle de vie durable des appareils capables de démontrer une chaîne de traçabilité complète.
Accélération des cycles de renouvellement du matériel d'intelligence artificielle et des centres de données
L'infrastructure d'intelligence artificielle générative raccourcit les cycles de renouvellement des serveurs haute performance. SK Tes a déclaré en 2026 que les serveurs à forte densité de GPU sont renouvelés en 10 à 18 mois, contre 4 à 6 ans pour les systèmes d'entreprise traditionnels. Cela crée des groupes concentrés de systèmes à haute valeur entrant en phase de mise hors service dans une période restreinte. SK Tes a également signalé que les centres de données d'intelligence artificielle utilisent 70 % des puces mémoire produites dans le monde, soutenant ainsi la demande de modules mémoire de valeur.[1] Les cycles standard des ordinateurs portables d'entreprise se sont raccourcis de 4,3 ans à 4,0 ans en 2025, alors que les organisations se préparaient à la fin du support de Windows 10 et aux appareils compatibles avec l'intelligence artificielle. Le marché des services gérés de cycle de vie durable des appareils doit donc gérer des retours d'équipements plus rapides et plus variables.
Besoin croissant de visibilité sécurisée sur les parcs multi-fournisseurs
Le marché des services gérés de cycle de vie durable des appareils dessert de grands parcs d'appareils couvrant plusieurs fournisseurs, systèmes d'exploitation et classes d'actifs. Les équipes chargées de la conformité, des finances et de la durabilité ont besoin d'un registre unique de l'emplacement, du statut de désinfection et de la disposition finale de chaque appareil. La part des organisations informatiques suivant les pratiques de désinfection NIST 800-88 est passée de 34 % en 2024 à 52 % en 2025. Les organisations bancaires, de services financiers, d'assurance et gouvernementales font face à des conséquences plus graves lorsque la documentation est incomplète. La demande augmente pour les tableaux de bord de parc, les certificats automatisés et les registres sérialisés de chaîne de traçabilité. La capacité d'intégration de plateforme est devenue aussi importante que la capacité de traitement lors de la sélection de fournisseurs pour les services gérés de cycle de vie durable des appareils.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Registres d'actifs hérités fragmentés | -1.8% | Mondial, le plus aigu dans les petites et moyennes entreprises et les marchés émergents | Moyen terme (2-4 ans) |
| Coût élevé du traitement certifié pour les appareils à faible valeur | -1.4% | Mondial, particulièrement contraignant en Amérique du Sud et en Afrique | Long terme (≥ 4 ans) |
| Variabilité de la chaîne de traçabilité transfrontalière et de la conformité | -0.9% | Interrégional, le plus aigu en Asie-Pacifique avec des répercussions au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Volatilité de la valeur résiduelle des serveurs d'intelligence artificielle et des appareils émergents | -0.7% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Registres d'actifs hérités fragmentés
Les achats informatiques décentralisés ont laissé de nombreuses organisations avec des registres d'actifs incomplets. Certaines entreprises ne peuvent pas identifier avec précision les appareils qu'elles possèdent, leur configuration, leur âge de garantie ou leur historique de désinfection antérieur. Ces lacunes ralentissent et renchérissent l'intégration aux plateformes de cycle de vie sérialisées. Des étiquettes d'actifs, des registres de modèles et une documentation de disposition historique incohérents ont été identifiés dans l'étude de référence Sage de 2026. Les prestataires doivent absorber le travail de découverte ou le facturer aux clients, ce qui peut allonger les cycles de vente. Tant que les entreprises ne gèrent pas les données d'actifs dès l'approvisionnement, l'adoption des services gérés de cycle de vie durable des appareils restera plus difficile pour certains acheteurs.
Coût élevé du traitement certifié pour les appareils à faible valeur
Le traitement certifié implique la désinfection des données, la logistique, la documentation environnementale et la vérification du traitement en aval. Pour les périphériques anciens, les terminaux grand public et les équipements réseau hérités, ces coûts peuvent dépasser la valeur récupérable des matériaux. La contrainte est particulièrement aiguë pour les établissements d'enseignement, les organismes publics et les petites entreprises qui détiennent de grands volumes d'actifs à faible valeur. Electronic Recyclers International a déployé 25 systèmes robotiques dotés d'intelligence artificielle pour la récupération et le classement des matériaux en 2025, montrant comment l'automatisation peut réduire les coûts de manutention. L'adoption généralisée de l'automatisation pourrait rendre le traitement certifié viable pour davantage de catégories d'appareils. En attendant, des économies unitaires serrées limiteront certaines parties du marché des services gérés de cycle de vie durable des appareils.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : le support au déploiement ancre les revenus tandis que la circularité gagne en importance
Le déploiement et le support des appareils en cours de vie ont représenté 57,11 % de la part du marché des services gérés de cycle de vie durable des appareils en 2026. Les contrats pluriannuels couvrent la configuration, l'imagerie, la mise en scène, les interventions de dépannage et le support du parc, ce qui fait de ce service un élément central des opérations quotidiennes des entreprises. Les terminaux compatibles avec l'intelligence artificielle nécessitent une configuration plus élaborée, tandis que les effectifs distribués augmentent les besoins de support sur plusieurs sites. La remise en état et le redéploiement se sont classés en deuxième position, les entreprises prolongeant la durée de vie des équipements pour réduire les dépenses en capital et soutenir les rapports sur le matériel relevant du Scope 3. Le traitement en fin de vie et la conformité sont restés nécessaires là où la directive DEEE et les règles connexes exigent un traitement formel.
La gestion de la récupération des actifs et de la circularité devrait se développer à un CAGR de 15,34 % jusqu'en 2032. Les composants de serveurs de valeur et l'utilisation des produits de cession pour compenser les coûts de renouvellement soutiennent l'adoption. Les valeurs de revente des serveurs ont atteint près de 2,5 fois leur moyenne sur 7 ans en 2025, dans un contexte de pénurie de composants et de demande liée à l'intelligence artificielle. Apto Solutions a lancé un programme de récupération domestique avec Tusaar en janvier 2026 pour le néodyme et le dysprosium issus de disques durs broyés.[2] La gestion des batteries, l'intégration des passeports numériques de produits et les certificats d'internalisation carbone créent des opportunités de revenus en phase initiale dans le secteur des services gérés de cycle de vie durable des appareils.



Par modèle de prestation : l'échelle centralisée est équilibrée par les besoins de sécurité hybrides
Le traitement centralisé hors site a représenté 68,17 % du chiffre d'affaires en 2026. Les installations dédiées offrent une échelle, des certifications spécialisées et des processus cohérents pour les parcs d'équipements standardisés. Les grandes entreprises peuvent envoyer des actifs palettisés sous des manifestes sérialisés vers des centres à haut débit, ce qui soutient l'efficacité logistique. Le cadre britannique exige la conformité avec la directive DEEE, le RGPD et la désinfection sécurisée pour les services pertinents de matériel informatique et de mise hors service. Le déménagement de PlanITROI en 2025 vers une installation de 54 000 pieds carrés en Caroline du Nord, dotée d'une automatisation robotique et d'un suivi basé sur l'intelligence artificielle, illustre l'investissement continu dans la capacité centralisée.
Le traitement hybride devrait se développer à un CAGR de 15,71 % jusqu'en 2032. Il permet une gestion sécurisée sur site lors de la mise hors service tout en conservant l'efficacité du traitement centralisé plus loin dans le flux de travail. Les organismes gouvernementaux, les institutions financières et les sous-traitants de la défense peuvent exiger que les dispositifs de stockage soient désinfectés avant le transport. Bloom ESG et Dynamic Lifecycle Innovations ont introduit l'intégration des rapports carbone pour les flux de travail sur site et hybrides en mai 2025. Le traitement sur site reste pertinent là où la souveraineté, le contrat ou la réglementation empêche le matériel de quitter le site d'un client.
Par taille d'organisation : les grandes entreprises sont en tête tandis que les clients plus petits progressent plus vite
Les grandes entreprises ont représenté 71,19 % du chiffre d'affaires en 2026. Leur poids reflète des volumes annuels d'actifs élevés et une gouvernance plus établie sur les parcs multi-pays. Des exigences différentes en matière de déchets électroniques et de données poussent ces acheteurs vers des prestataires du marché des services gérés de cycle de vie durable des appareils qui gèrent les équipements depuis l'intégration à l'approvisionnement jusqu'à la mise hors service certifiée. Iron Mountain a ajouté près de deux douzaines de clients de gestion du cycle de vie des actifs du Fortune 1000 au premier trimestre 2026. Les contrats couvrant la mise hors service, la remise sur le marché et le recyclage dans plus de 30 pays favorisent les fournisseurs disposant d'une large couverture opérationnelle et de procédures cohérentes.
Les petites et moyennes entreprises devraient se développer à un CAGR de 16,04 % jusqu'en 2032. Les plateformes gérées réduisent le coût et l'effort de création de programmes de mise hors service structurés, tandis que les exigences réglementaires et de chaîne d'approvisionnement atteignent davantage d'entreprises du marché intermédiaire. Ces clients ont des volumes plus faibles mais peuvent offrir des marges par appareil plus élevées et ont besoin d'une intégration numérique simple. Dynamic Lifecycle Innovations a lancé Dynamic ITAD Sync sur le magasin ServiceNow en juillet 2026 pour intégrer les flux de travail de mise hors service aux systèmes de gestion des services existants. Les prestataires du marché des services gérés de cycle de vie durable des appareils qui simplifient l'inscription et les rapports peuvent atteindre une base plus large de petites organisations.

Par secteur d'utilisation final : l'informatique et les télécommunications sont en tête tandis que la demande gouvernementale progresse
L'informatique et les télécommunications ont représenté 28,55 % du chiffre d'affaires en 2026. Les fournisseurs de services en nuage et les opérateurs de télécommunications mettent hors service des serveurs, des équipements réseau et des appareils de périphérie selon des cycles planifiés, ce qui en fait des clients clés pour les grands contrats de cycle de vie. SK Tes a signalé 126 millions de kg d'actifs informatiques réutilisés et recyclés en 2025. Cette activité reflète l'importance opérationnelle de la récupération certifiée pour les services gérés de cycle de vie durable des appareils dans le marché des parcs technologiques. Les organisations bancaires, de services financiers et d'assurance accordent également la priorité à ces services pour répondre aux exigences de sécurité des données.
Le gouvernement et l'administration publique devraient se développer à un CAGR de 14,67 % jusqu'en 2032. Les dépenses de numérisation, les achats durables et les obligations de destruction des données soutiennent la demande des acheteurs publics. L'UIT-T L.1061 inclut des considérations de récupération en fin de vie pour les équipements de technologies de l'information et de la communication dans les marchés publics circulaires. La santé, la fabrication industrielle, le commerce de détail, le commerce électronique, l'éducation et la recherche ajoutent de la demande par le biais de programmes de destruction sécurisée, de renouvellement des appareils, de remise en état et de dons. Le marché des services gérés de cycle de vie durable des appareils s'appuie sur cette large base d'utilisateurs finaux au-delà des plus grands parcs technologiques.
Analyse géographique
L'Amérique du Nord a représenté 37,61 % de la part du marché des services gérés de cycle de vie durable des appareils en 2026. La région combine des canaux secondaires de matériel matures, des écosystèmes de certification R2v3 et e-Stewards établis, et une base dense de centres de données hyperscale. Les attentes américaines en matière de divulgation climatique, les règles étatiques sur les déchets électroniques et les exigences de protection des données de santé renforcent la demande de prestataires certifiés. Iron Mountain a obtenu son premier contrat canadien de gestion du cycle de vie des actifs informatiques en 2025 pour un client du secteur de l'assurance. Le Canada reste moins développé que sa base informatique d'entreprise ne le laisserait supposer.
L'Asie-Pacifique devrait se développer à un CAGR de 14,98 % jusqu'en 2032. La numérisation des entreprises, les investissements hyperscale et une réglementation plus stricte sous-tendent la demande de services gérés de cycle de vie durable des appareils dans la région. La Chine a publié une norme obligatoire sur l'effacement des informations des produits électroniques en décembre 2025, créant une exigence formelle de désinfection des données pour les programmes de mise hors service des entreprises. L'Inde a généré 1,751 million de tonnes métriques de déchets électroniques en 2023-2024, contre 1,01 million de tonnes métriques en 2019-2020, selon les rapports des Nations Unies cités dans le projet source. Le Japon développe des dispositifs technologiques circulaires qui relient l'approvisionnement, la maintenance, la remise sur le marché et la mise hors service.
Le marché des services gérés de cycle de vie durable des appareils en Europe a détenu la deuxième part de revenus régionale en 2026. Le dialogue de la Commission européenne de 2025 a identifié la large part des déchets électroniques qui n'entrent pas dans les circuits de collecte formels.[3] La prochaine loi sur l'économie circulaire et les mécanismes de passeport numérique de produits soutiennent des registres d'équipements plus traçables. L'Allemagne, la France et le Royaume-Uni sont des marchés matures, tandis que l'Amérique du Sud, le Moyen-Orient et l'Afrique restent plus petits mais connaissent des volumes émergents de mise hors service d'appareils portés par les nouvelles infrastructures numériques.
Paysage concurrentiel
Concentration du Marché
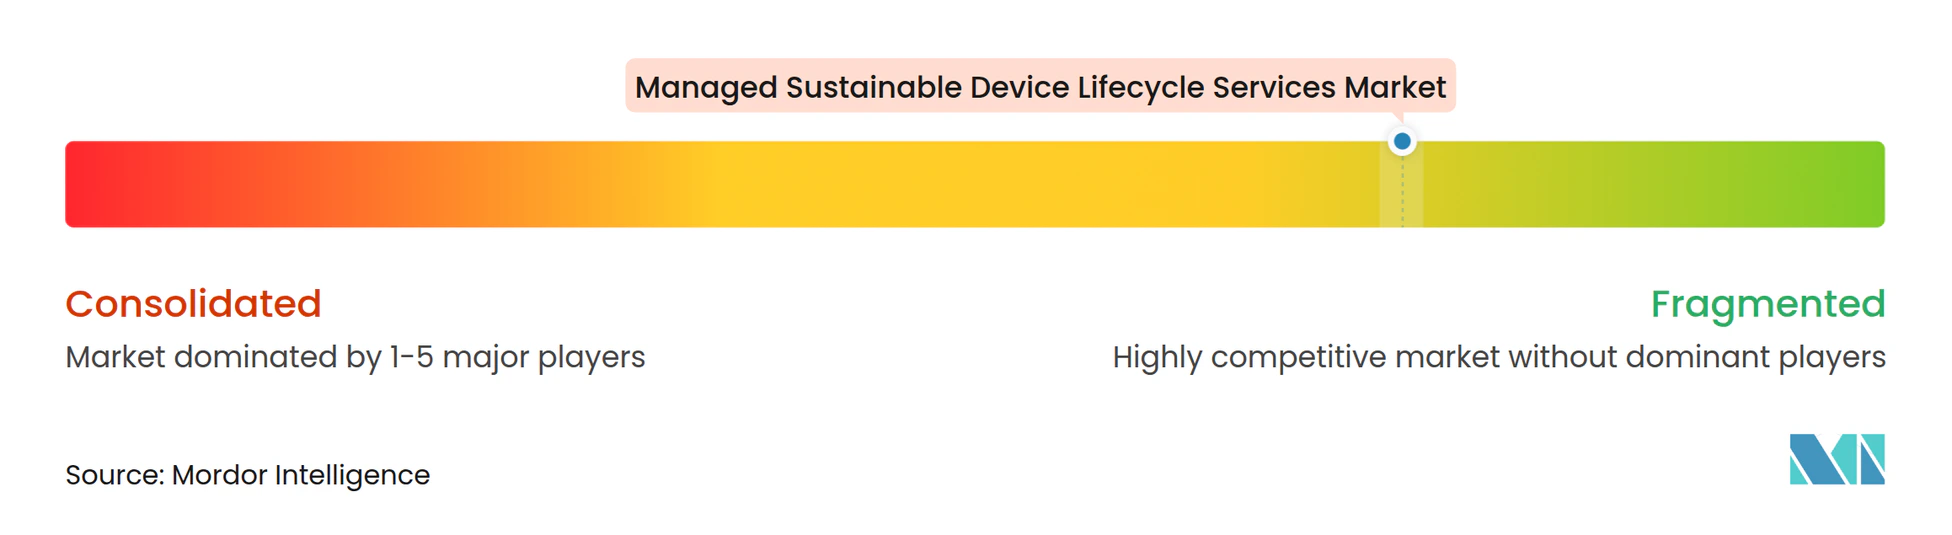
Le marché des services gérés de cycle de vie durable des appareils est très fragmenté, aucun fournisseur ne dominant l'ensemble des services et des géographies. Les intégrateurs mondiaux se disputent des contrats multi-pays nécessitant un modèle opérationnel commun, tandis que les spécialistes régionaux s'appuient sur la capacité de traitement locale, les certifications et les relations clients. Les prestataires spécialisés se concentrent sur la récupération des minéraux critiques, la mise hors service des serveurs d'intelligence artificielle et les rapports carbone sérialisés. Iron Mountain a déclaré un chiffre d'affaires de gestion du cycle de vie des actifs de 232 millions USD au premier trimestre 2026, soit une augmentation de 92 % en glissement annuel, avec une expansion organique de 77 %. Son mandat pluriannuel pour une entreprise mondiale de publicité couvre la mise hors service et la remise sur le marché dans plus de 30 pays.
Sur le marché des services gérés de cycle de vie durable des appareils, les acquisitions élargissent la couverture de traitement et les relations avec les entreprises. Iron Mountain a acquis Premier Surplus et ACT Logistics, qui ont contribué à hauteur de 17 millions USD au chiffre d'affaires de gestion du cycle de vie des actifs du premier trimestre 2026. DMD Systems Recovery a acquis Lifespan International en juin 2026, combinant la gestion de programme avec la remise en état, la revente, la destruction des données et les capacités de reporting. Dynamic Lifecycle Innovations a ouvert une installation à Waco, Texas, en août 2026 pour les clients de mise hors service des actifs informatiques et des centres de données. Les prestataires investissent également dans l'automatisation, les processus de récupération et les outils de reporting qui réduisent les coûts et renforcent les preuves environnementales.
Procurri s'est associé à Reformation Metals en février 2026 pour récupérer jusqu'à 99 % de la teneur en or de surface des circuits imprimés mis hors service par une voie certifiée. Les 25 systèmes robotiques dotés d'intelligence artificielle d'Electronic Recyclers International illustrent le rôle croissant de l'automatisation dans le classement et la récupération des matériaux. Sur le marché des services gérés de cycle de vie durable des appareils, les programmes gérés pour les petites entreprises, les plateformes hybrides et les contrats gouvernementaux souverains restent des domaines d'opportunité. Les certifications R2v3, ISO 14001, NAID AAA, e-Stewards et SOC 2 constituent des exigences d'entrée importantes dans les marchés publics et d'entreprise.
Leaders du secteur des services gérés de cycle de vie durable des appareils
-
SK Tes Pte. Ltd.
-
Apto Solutions, Inc.
-
CEAR, Inc.
-
HOBI International, Inc.
-
Maxicom Network, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Octobre 2026 : SK Tes a confirmé dans sa mise à jour des perspectives de marché que les serveurs d'intelligence artificielle à forte densité de GPU se renouvellent en 10 à 18 mois contre des cycles traditionnels de 4 à 6 ans, que les centres de données d'intelligence artificielle consomment 70 % de toutes les puces mémoire produites dans le monde, et que les hausses de prix de la DDR4 suivies de corrections liées aux stocks créent une volatilité des prix sur le marché secondaire qui affecte matériellement l'économie des programmes de mise hors service des actifs informatiques. La mise à jour renforce l'investissement de l'entreprise dans la capacité mondiale, la mise hors service standardisée sur site et les technologies avancées de désinfection des données dans ses plus de 40 installations mondiales.
- Septembre 2026 : T1A Group, basé au Danemark, et Flex IT, basé aux Pays-Bas, ont finalisé un rapprochement d'entreprises créant une entreprise d'informatique circulaire avec 150 millions EUR (169 millions USD) de chiffre d'affaires annuel, reliant la plateforme de collecte et de remise en état d'équipements d'entreprise de T1A au réseau de distribution européen de 13 000 revendeurs de Flex IT. Le Fonds Planetary Boundaries d'Eurazeo a soutenu l'opération avec Danish Growth Capital en tant qu'investisseur minoritaire.
- Août 2026 : Dynamic Lifecycle Innovations a ouvert une nouvelle installation de services de mise hors service des actifs informatiques et de centres de données à Waco, Texas, positionnée entre les corridors technologiques de Dallas-Fort Worth et d'Austin, citant la croissance rapide de l'État dans les investissements en infrastructure numérique comme principal moteur de la demande, et étendant son empreinte de traitement aux États-Unis à 4 États.
- Juillet 2026 : Dynamic Lifecycle Innovations a lancé Dynamic ITAD Sync dans le magasin ServiceNow, permettant aux clients entreprises de gérer les flux de travail de mise hors service des actifs informatiques depuis leurs plateformes de gestion des services informatiques existantes. La version visait à réduire les frictions d'intégration pour les clients du marché intermédiaire en connectant les activités de mise hors service des actifs aux processus de gestion des services établis.
Périmètre du rapport sur le marché mondial des services gérés de cycle de vie durable des appareils
Le marché des services gérés de cycle de vie durable des appareils comprend les services externalisés qui gèrent le cycle de vie complet des appareils d'entreprise tout en soutenant les objectifs de durabilité, d'économie circulaire, de conformité et de récupération de la valeur des actifs. Ces services comprennent le déploiement, le support, la remise en état, le redéploiement, la récupération, le recyclage, le traitement en fin de vie et la gestion de la conformité réglementaire.
Le rapport sur le marché des services gérés de cycle de vie durable des appareils est segmenté par type de service (déploiement et support des appareils en cours de vie, remise en état et redéploiement, gestion de la récupération des actifs et de la circularité, traitement en fin de vie et conformité, et autres types de services), modèle de prestation (traitement sur site, traitement centralisé hors site, et traitement hybride), taille d'organisation (grandes entreprises, et petites et moyennes entreprises), secteur d'utilisation final (banque, services financiers et assurance [BFSI], gouvernement et administration publique, santé et sciences de la vie, informatique et télécommunications, fabrication industrielle, commerce de détail et commerce électronique, établissements d'enseignement et de recherche, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Serveurs |
| Systèmes de stockage |
| Maintenance et réparation du matériel |
| Support technique et diagnostics à distance |
| Gestion des pièces détachées et de la logistique |
| Support à l'installation et à la relocalisation |
| Autres types de services |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Banque, services financiers et assurance (BFSI) |
| Gouvernement et administration publique |
| Santé et sciences de la vie |
| Informatique et télécommunications |
| Fabrication industrielle |
| Commerce de détail et commerce électronique |
| Établissements d'enseignement et de recherche |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type d'équipement | Serveurs | |
| Systèmes de stockage | ||
| Par type de service | Maintenance et réparation du matériel | |
| Support technique et diagnostics à distance | ||
| Gestion des pièces détachées et de la logistique | ||
| Support à l'installation et à la relocalisation | ||
| Autres types de services | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'utilisation final | Banque, services financiers et assurance (BFSI) | |
| Gouvernement et administration publique | ||
| Santé et sciences de la vie | ||
| Informatique et télécommunications | ||
| Fabrication industrielle | ||
| Commerce de détail et commerce électronique | ||
| Établissements d'enseignement et de recherche | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services gérés de cycle de vie durable des appareils ?
Le marché des services gérés de cycle de vie durable des appareils devrait progresser de 8,70 milliards USD en 2026 et 9,89 milliards USD en 2027 à 19,11 milliards USD d'ici 2032, à un CAGR de 14,08 %.
Qu'est-ce qui stimule la demande de services gérés de cycle de vie durable des appareils ?
Des cycles de renouvellement plus courts des serveurs et des terminaux, des règles de traçabilité des déchets électroniques, la gestion sécurisée des données et des programmes de récupération des actifs plus solides soutiennent la demande.
Quel type de service détient la plus grande part ?
Le déploiement et le support des appareils en cours de vie ont représenté 57,11 % du chiffre d'affaires en 2026, car il soutient la configuration, le déploiement et la gestion continue du parc.
Quel modèle de prestation se développe le plus rapidement ?
Le traitement hybride devrait se développer à un CAGR de 15,71 % jusqu'en 2032, les clients combinant la désinfection sur site avec le traitement centralisé.
Quel groupe de clients se développe le plus rapidement ?
Les petites et moyennes entreprises devraient se développer à un CAGR de 16,04 % jusqu'en 2032, les plateformes gérées réduisant l'effort d'intégration.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 14,98 % jusqu'en 2032, soutenue par la numérisation, les investissements dans les centres de données et des exigences d'élimination plus strictes.