
Taille et part du marché des services gérés de cycle de vie des applications mobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
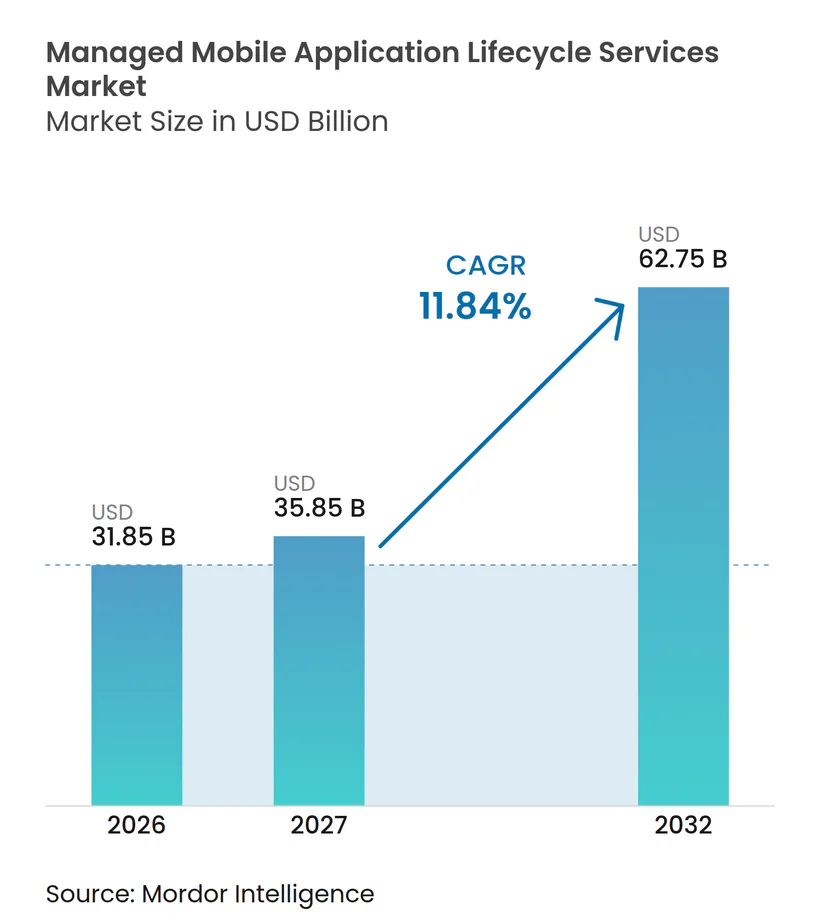
| Taille du Marché (2027) | 35.85 Milliards de dollars |
| Taille du Marché (2032) | 62.75 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.84 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés de cycle de vie des applications mobiles par Mordor Intelligence
La taille du marché des services gérés de cycle de vie des applications mobiles devrait s'étendre de 31,85 milliards USD en 2026 et 35,85 milliards USD en 2027 à 62,75 milliards USD d'ici 2032, enregistrant un CAGR de 11,84% entre 2027 et 2032. Le marché des services gérés de cycle de vie des applications mobiles est façonné par la demande des entreprises pour des équipes de livraison externes capables de gérer la conception, les tests, les versions, la sécurité et le support comme un seul modèle opérationnel. Des obligations de sécurité croissantes augmentent la valeur des prestataires capables de documenter les composants logiciels, de contrôler l'accès des tiers et de répondre aux exigences d'audit. Les pipelines cloud-natifs modifient également les attentes des clients, car les versions fréquentes nécessitent des tests reproductibles et des contrôles de déploiement fiables. Le marché des services gérés de cycle de vie des applications mobiles offre un rôle plus important aux fournisseurs qui combinent la livraison d'ingénierie avec la gouvernance sur plusieurs applications. La concurrence devrait se concentrer sur les accréditations de livraison sécurisée, les contrôles de qualité automatisés et la capacité à accompagner les clients réglementés sans affaiblir les engagements de résidence des données.
Points clés du rapport
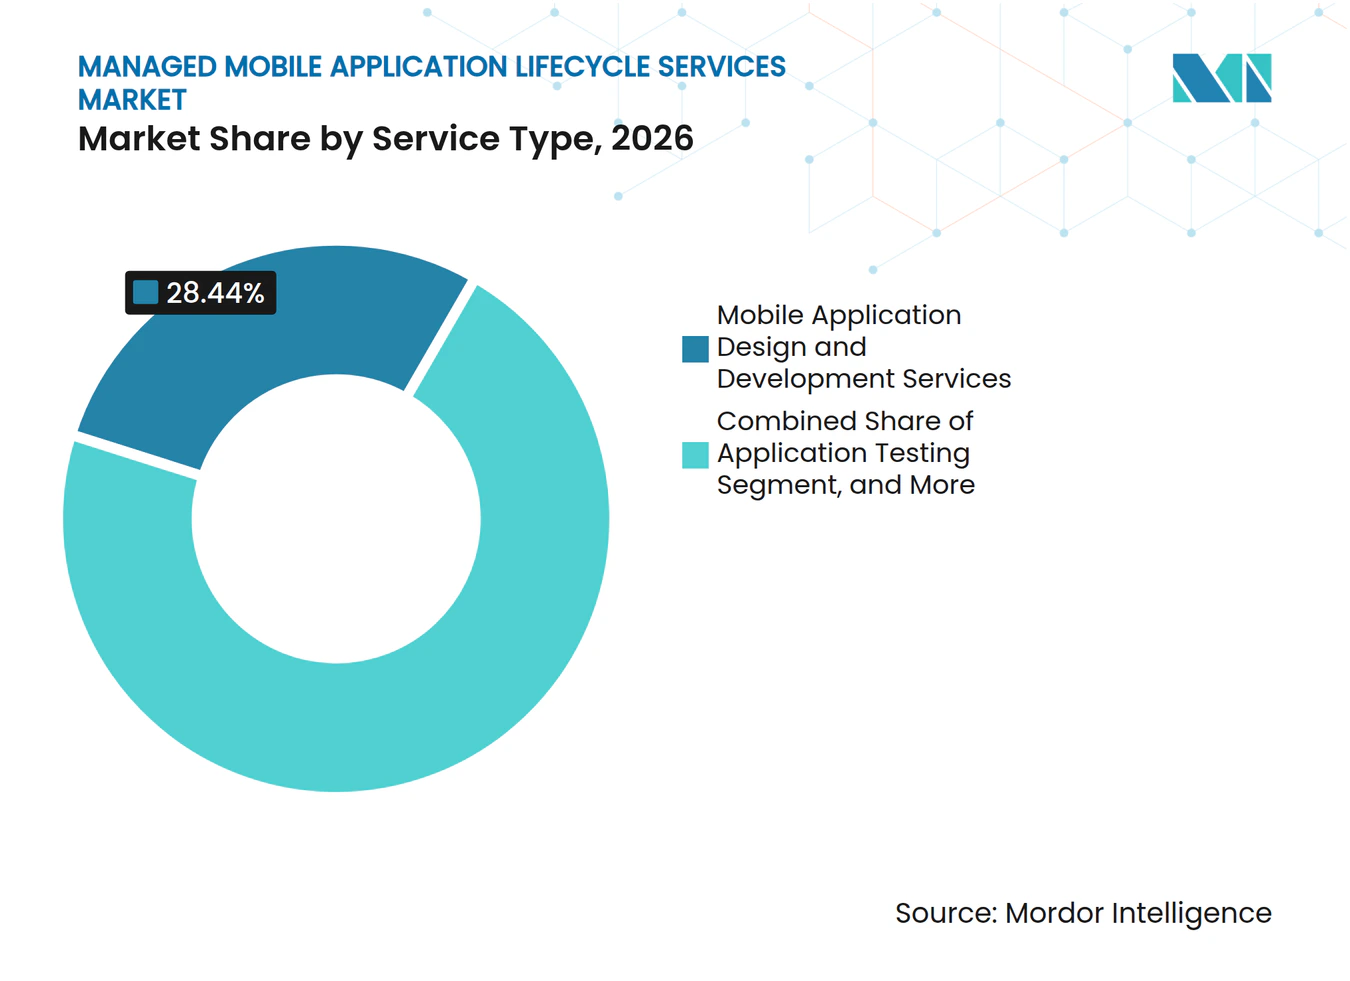
- Par type de service, les services de conception et de développement d'applications mobiles ont dominé avec une part de revenus de 28,44% en 2026, tandis que les services de test et d'assurance qualité des applications devraient progresser à un CAGR de 12,67% jusqu'en 2032.
- Par technologie, les plateformes multiplateformes et hybrides ont détenu une part de 38,56% en 2026 et devraient enregistrer le CAGR le plus élevé de 12,82% jusqu'en 2032.
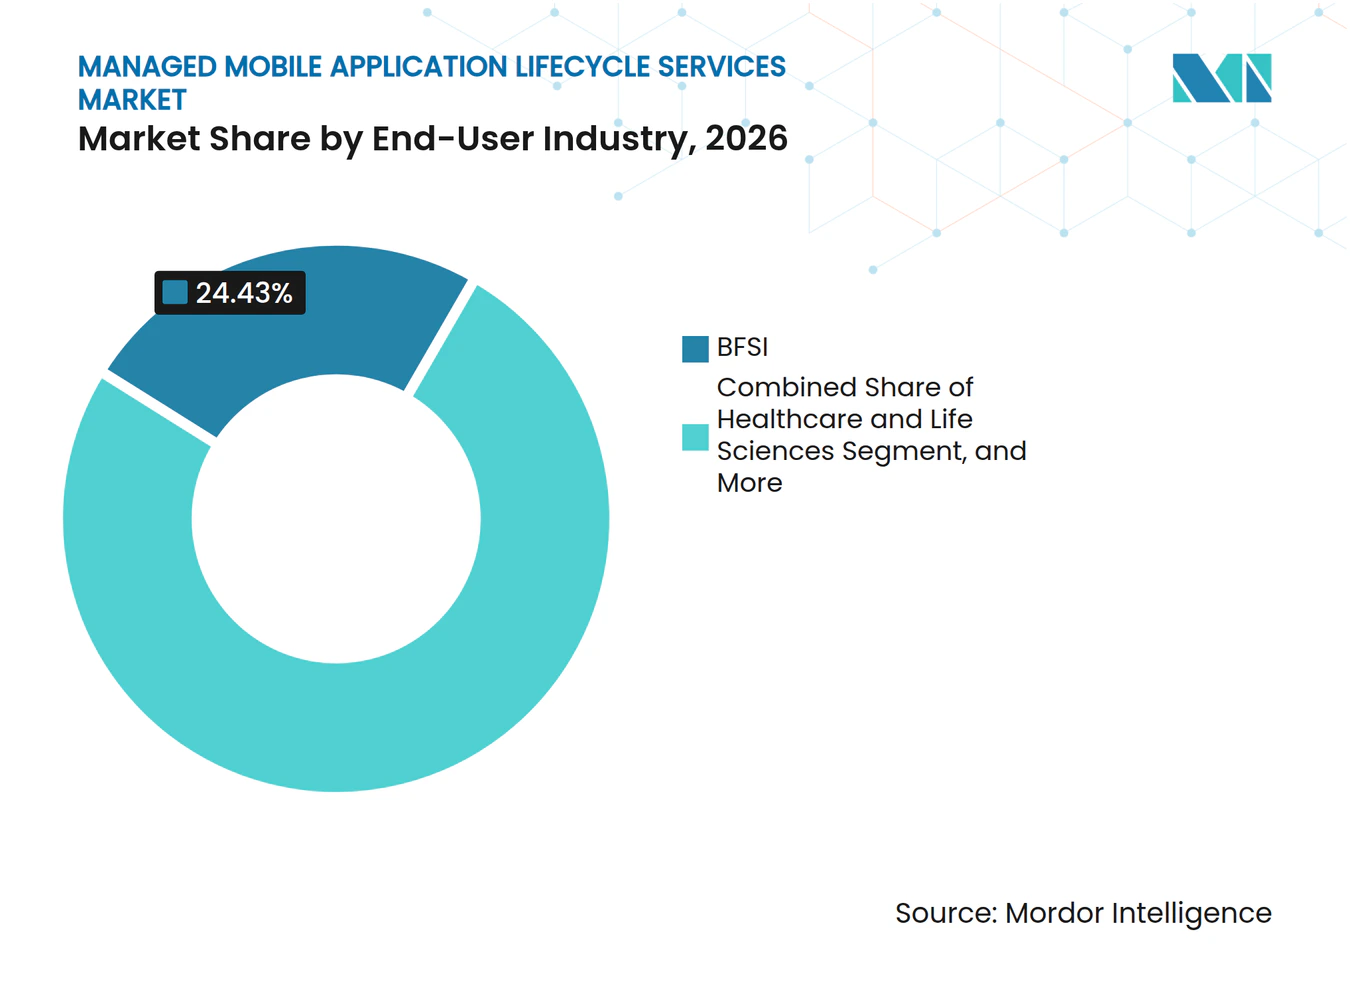
- Par secteur d'activité des utilisateurs finaux, le BFSI a représenté une part de 24,43% en 2026, tandis que la santé et les sciences de la vie devraient progresser à un CAGR de 12,54% jusqu'en 2032.
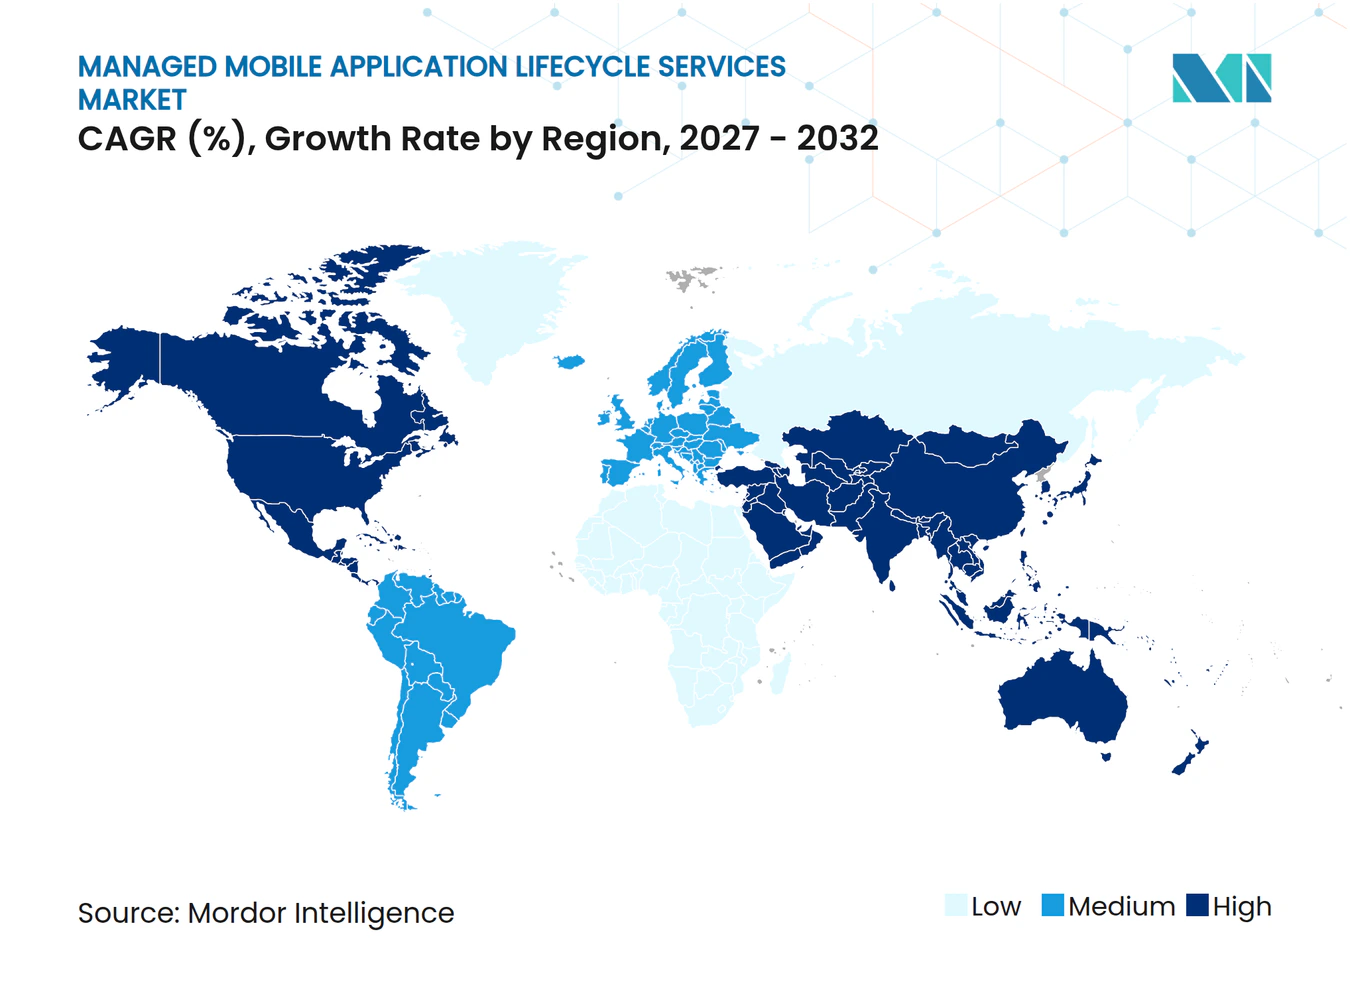
- Par géographie, l'Amérique du Nord a détenu une part de 36,42% en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 12,76% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Externalisation des opérations de produits mobiles | +2.0% | Mondial, avec une concentration initiale en Amérique du Nord et en Europe occidentale | Moyen terme (2 à 4 ans) |
| Automatisation des versions cloud-natives et livraison continue | +1.8% | Amérique du Nord, Europe occidentale, marchés clés d'Asie-Pacifique dont l'Inde, Singapour et l'Australie | Court terme (≤ 2 ans) |
| Obligations de sécurité et de conformité des applications mobiles | +1.7% | Amérique du Nord, Europe, avec des répercussions en Asie-Pacifique et au Moyen-Orient | Court terme (≤ 2 ans) |
| BYOD et expansion de la main-d'œuvre mobile en première ligne | +1.5% | Mondial, avec la plus forte intensité en Amérique du Nord et dans les corridors manufacturiers d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Cycles de conformité plus courts des systèmes d'exploitation mobiles et des boutiques d'applications | +1.2% | Mondial | Court terme (≤ 2 ans) |
| Surveillance, tests et résolution d'incidents assistés par l'IA | +1.6% | Amérique du Nord, Europe occidentale et marchés clés d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Transition des entreprises vers l'externalisation des opérations de produits mobiles
Le marché des services gérés de cycle de vie des applications mobiles bénéficie lorsque les équipes internes ne peuvent pas gérer un ensemble croissant d'appareils mobiles, d'applications et de flux de travail informels des employés sur plusieurs sites d'activité. B2M Solutions a rapporté que 81% des travailleurs en première ligne avaient arrêté leur travail au moins une fois par mois en raison de défaillances technologiques mobiles, tandis que 60% ont signalé des perturbations hebdomadaires dans son étude de 2025.[1] Unily a constaté que 71% des travailleurs en première ligne utilisent des appareils personnels ou des applications non approuvées pour accomplir leurs tâches, ce qui peut laisser des flux de travail importants en dehors de la supervision informatique formelle. Le problème combiné ne se limite pas au support technique, car les flux de travail non gouvernés peuvent créer des accès incohérents, des tests incomplets, des responsabilités peu claires en cas de défaillance d'un service et une visibilité limitée pour les équipes de sécurité. Cela crée un besoin pratique d'un prestataire capable d'intégrer les flux de travail des appareils, les tests, le support et les contrôles de sécurité dans un processus opérationnel cohérent. Le marché des services gérés de cycle de vie des applications mobiles gagne donc en pertinence là où les entreprises ont besoin d'un partenaire unique pour gouverner à la fois les applications approuvées et les pratiques opérationnelles développées en dehors du parc mobile formel, en particulier lorsque les outils mobiles sont essentiels au travail quotidien en première ligne.
Adoption de l'automatisation des versions cloud-natives et de la livraison continue
Le marché des services gérés de cycle de vie des applications mobiles est soutenu par des versions fréquentes qui nécessitent des pratiques de construction, de test et de déploiement plus rigoureuses. JetBrains a rapporté que 83,4% des professionnels DevOps interrogés utilisent des pipelines CI/CD, et 48,8% utilisent l'IA pour au moins une tâche CI/CD, bien que seulement 8% intègrent des étapes alimentées par l'IA directement dans les flux de travail de construction ou de test.[2] Une étude ACM sur les configurations d'applications Android a révélé que les équipes modifient les configurations CI/CD en moyenne tous les 2 mois, ce qui ajoute une tâche de maintenance continue pour les groupes d'ingénierie internes. Reddit a signalé des temps de construction 30% plus rapides après avoir migré les pipelines mobiles de plus de 200 ingénieurs vers une solution hébergée dans le cloud en août 2025. Ces exemples élèvent le standard opérationnel pour les prestataires gérant des portefeuilles avec plusieurs applications actives, en particulier lorsque les équipes de développement ne peuvent pas interrompre le travail sur les fonctionnalités pour réviser les paramètres de pipeline, examiner les constructions échouées ou coordonner les approbations de version. Les prestataires qui incluent la maintenance des pipelines et la gouvernance des versions dans leurs contrats peuvent réduire le travail continu que les clients distribueraient autrement entre les équipes de développement internes et peuvent rendre le marché des services gérés de cycle de vie des applications mobiles plus pertinent pour les organisations dont la capacité spécialisée est limitée.
Obligations croissantes de sécurité et de conformité des applications mobiles
Le marché des services gérés de cycle de vie des applications mobiles est également soutenu par des exigences de sécurité et de résilience opérationnelle plus strictes. La GSMA a publi des exigences mises à jour du programme de certification de sécurité des appareils mobiles en février 2025, établissant des critères fonctionnels et d'assurance pouvant guider les évaluations de sécurité mobile.[3] L'OWASP MASVS et le NIST SP 800-124 restent des références techniques utiles pour les prestataires qui doivent établir des pratiques de développement sécurisé et de gestion des appareils. Les clients des services financiers ont un besoin particulier de pratiques documentées de test, de surveillance et de contrôle des changements, car leurs applications mobiles traitent des transactions et des données sensibles. Ils ont également besoin de registres clairs montrant comment l'application a été évaluée, quels composants ont changé, si la version a suivi le processus de contrôle pertinent et comment les exceptions ont été résolues. Le marché des services gérés de cycle de vie des applications mobiles offre aux prestataires certifiés la possibilité de vendre un processus de livraison documenté plutôt qu'une capacité d'ingénierie isolée.
Surveillance, tests et résolution d'incidents assistés par l'IA
Le marché des services gérés de cycle de vie des applications mobiles est de plus en plus influencé par des outils alimentés par l'IA qui raccourcissent les travaux de test et de réponse aux incidents. Google a introduit son agent de test d'applications propulsé par Gemini dans Firebase App Distribution en avril 2025, permettant la génération et l'exécution de tests basés sur des objectifs sur des appareils physiques et virtuels. Perforce a lancé Perfecto AI en juillet 2025, permettant aux équipes de convertir des entrées en langage naturel en actions de test sur des flux de travail web, Android et iOS. Perforce a indiqué que les premiers clients ont signalé des gains d'efficacité de 50 à 70% dans la création, la stabilisation et le triage des tests. Des recherches publiées par l'ACM ont révélé que les tests guidés par l'IA peuvent améliorer la couverture du code et des activités dans les tests mobiles automatisés. La valeur durable pour les prestataires gérés réside dans l'établissement de contrôles sur la façon dont les résultats des tests sont examinés, priorisés, assignés et traduits en travaux de remédiation dans le processus de version du client, une capacité qui aide le marché des services gérés de cycle de vie des applications mobiles à aller au-delà de la simple vente de volumes de tests.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préoccupations relatives à la souveraineté des données et à l'accès des tiers | -1.5% | Amérique du Nord, Europe et Asie-Pacifique, dont l'Inde et la Chine | Court terme (≤ 2 ans) |
| Fragmentation de l'intégration des appareils, des systèmes d'exploitation et des piles d'entreprise | -1.2% | Mondial, avec la complexité la plus élevée en Asie-Pacifique et dans les marchés d'Afrique et du Moyen-Orient | Long terme (≥ 4 ans) |
| Pénurie de talents seniors en fiabilité mobile et en sécurité | -0.9% | Amérique du Nord et Europe occidentale | Moyen terme (2 à 4 ans) |
| Feuille de route produit peu claire et propriété des niveaux de service | -0.8% | Mondial, le plus visible dans les engagements gérés de première génération | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations relatives à la souveraineté des données et à l'accès des tiers
Les exigences de résidence des données peuvent ralentir les décisions d'externalisation lorsqu'une application mobile envoie des informations sensibles via des composants logiciels tiers. NowSecure a constaté une transmission de données non chiffrées vers des serveurs contrôlés par ByteDance dans son évaluation de février 2025 de l'application iOS DeepSeek, illustrant les risques pouvant survenir via des chemins de code mobile tiers. Les clients peuvent réagir en exigeant que les emplacements de livraison, l'accès au code, les outils d'analyse, les pratiques de support, les procédures d'escalade des incidents et les responsabilités de traitement des données soient documentés avant l'attribution du contrat. Ces vérifications peuvent prolonger les cycles d'approvisionnement et affaiblir l'avantage de coût des équipes de livraison largement distribuées. Le marché des services gérés de cycle de vie des applications mobiles fait face à une vente plus difficile lorsque les prestataires ne peuvent pas montrer comment les données sont traitées dans les juridictions pertinentes pour le client. Les prestataires disposant d'une infrastructure de livraison localement conforme peuvent répondre à cette préoccupation, mais le modèle opérationnel peut nécessiter un prix plus élevé, un modèle de dotation en personnel plus limité et une supervision client plus détaillée qu'une approche offshore non restreinte.
Fragmentation de l'intégration des appareils, des systèmes d'exploitation et des piles d'entreprise
Le marché des services gérés de cycle de vie des applications mobiles doit prendre en charge des applications sur des appareils variés, des systèmes d'exploitation, des outils CI/CD, des systèmes d'identité et des back-ends d'entreprise. L'étude ACM portant sur 2 557 applications Android a identifié une standardisation limitée entre les services CI/CD et des exigences de configuration YAML complexes. Jit.io a rapporté que les développeurs peuvent être jusqu'à 200 fois plus nombreux que les ingénieurs en sécurité des applications, tandis que les faux positifs des outils automatisés peuvent alourdir les arriérés de sécurité. Cette diversité rend difficile la création d'un processus de test et de version uniforme dans chaque environnement client. Les prestataires ont besoin de méthodes d'intégration flexibles, mais le travail sur mesure peut réduire l'efficacité de la livraison, augmenter l'effort de validation, ajouter de la coordination entre les équipes techniques et rendre la tarification moins prévisible. Cette contrainte restera importante à mesure que les architectures mobiles et les piles logicielles d'entreprise continueront d'évoluer, laissant le marché des services gérés de cycle de vie des applications mobiles dépendant de prestataires capables de s'adapter sans créer une complexité de service ingérable.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la conception et le développement dominent les revenus tandis que l'assurance qualité progresse le plus rapidementLes services de conception et de développement d'applications mobiles ont détenu 28,44% de la part du marché des services gérés de cycle de vie des applications mobiles en 2026. Le segment est souvent le premier point d'engagement car les entreprises ont besoin d'aide pour créer des applications orientées client et des outils de productivité interne qui doivent fonctionner de manière fiable sur différents appareils et systèmes d'exploitation. Un prestataire qui commence par la conception et le développement peut ensuite assumer les responsabilités de test, de déploiement, de surveillance et de maintenance dans le cadre de la même relation, ce qui peut réduire les transferts entre fournisseurs distincts. Cela élargit la portée du marché des services gérés de cycle de vie des applications mobiles sans obliger un client à ajouter des prestataires distincts pour chaque tâche du cycle de vie. Les services de test et d'assurance qualité des applications devraient enregistrer un CAGR de 12,67% jusqu'en 2032, reflétant une demande accrue de validation continue plutôt que de tests uniquement au stade de la version.
SmartBear a lancé Reflect Mobile en juin 2025 avec des tests d'applications mobiles sans code alimentés par l'IA générative pour les applications React Native et Flutter. Ces outils peuvent aider les prestataires à standardiser les tests sur des applications utilisant différents frameworks multiplateformes et peuvent réduire l'effort nécessaire à la maintenance de scripts de test répétitifs. Les services de déploiement et de gestion des versions d'applications gagnent en importance à mesure que les mises à jour des systèmes d'exploitation et les exigences des boutiques d'applications raccourcissent les fenêtres de livraison et augmentent le besoin de coordination entre les équipes d'ingénierie, de sécurité et commerciales. Bitrise a rapporté que les nouvelles versions des systèmes d'exploitation mobiles peuvent nécessiter des constructions coordonnées sur plus de 1 500 applications actives toutes les 2 à 3 semaines dans l'environnement Tapcart. Les services de surveillance, de modernisation, de retrait, de maintenance, de sécurité et de support ajoutent un travail récurrent là où les applications héritées nécessitent des mises à niveau contrôlées ou des plans de retrait qui protègent la continuité des données et maintiennent les services essentiels aux utilisateurs disponibles.



Par technologie :
la livraison multiplateforme et hybride modifie l'économie des servicesLa technologie multiplateforme et hybride a représenté 38,56% de la taille du marché des services gérés de cycle de vie des applications mobiles en 2026. Elle devrait également progresser à un CAGR de 12,82% jusqu'en 2032, ce qui en fait le segment technologique le plus grand et le plus en expansion. Les bases de code partagées peuvent réduire le travail nécessaire pour prendre en charge les versions iOS et Android d'une même application, bien que le processus de livraison doive toujours tenir compte des comportements spécifiques à chaque plateforme. Cela peut permettre aux prestataires de couvrir davantage de fonctionnalités d'application dans le cadre d'un accord de service à prix fixe et de créer des plans de test et de version plus cohérents. Cela renforce également le rôle du marché des services gérés de cycle de vie des applications mobiles auprès des clients qui souhaitent des processus de développement, de test et de version consolidés.
iOS natif et Android natif restent importants lorsque les applications nécessitent une utilisation étroite des capacités de l'appareil, une intégration profonde du système d'exploitation ou un rendu sensible aux performances. Ces exigences peuvent augmenter le travail de développement, de test et de maintenance qu'un contrat géré doit couvrir tout au long de la durée de vie d'une application. Les applications web progressives servent certains environnements d'entreprise où la distribution via les boutiques d'applications natives n'est pas pratique pour les travailleurs en première ligne ou les groupes d'employés dispersés. Cependant, les pratiques de sécurité et de gouvernance pour les expériences mobiles basées sur le web peuvent ne pas correspondre directement aux contrôles des applications natives. Les prestataires capables d'appliquer des méthodes de test et de sécurité cohérentes sur les architectures natives, multiplateformes et web peuvent réduire les lacunes opérationnelles pour les clients disposant de portefeuilles mixtes et de plusieurs équipes de livraison.
Par secteur d'activité des utilisateurs finaux :
le BFSI détient la plus grande part tandis que la santé et les sciences de la vie progressent le plus rapidementLe BFSI a représenté 24,43% de la part du marché des services gérés de cycle de vie des applications mobiles en 2026. Les volumes élevés de transactions, les attentes de disponibilité continue et les obligations de sécurité étendues rendent la gouvernance formelle du cycle de vie importante pour les applications bancaires, de services financiers et d'assurance. La fiabilité des applications mobiles peut directement influencer la fidélisation des clients dans les services où les clients effectuent des transactions et gèrent leurs comptes via une interface mobile, de sorte qu'une perturbation opérationnelle peut avoir un effet commercial ainsi qu'un impact technique. Le segment crée donc une demande récurrente pour les tests, la surveillance, la gestion des vulnérabilités et les contrôles de version documentés. La santé et les sciences de la vie devraient progresser à un CAGR de 12,54% jusqu'en 2032, reflétant une utilisation plus large des flux de travail gouvernés d'engagement des patients, de documentation clinique et de soins à distance qui nécessitent des modifications logicielles contrôlées.
Les acheteurs du commerce de détail et du commerce électronique ont besoin de performances d'application fiables pendant les périodes de forte demande et sur les expériences de magasin connecté, d'exécution et de paiement. Les entreprises de télécommunications et de technologies de l'information utilisent des outils de mobilité d'entreprise tout en distribuant des plateformes mobiles, créant une demande répétée de support du cycle de vie et de gestion des performances. La demande dans le secteur manufacturier est liée aux flux de travail mobiles d'entrepôt, d'inspection et de terrain, où les perturbations technologiques peuvent interrompre les opérations et affecter la fiabilité des processus courants. Les programmes gouvernementaux et du secteur public élargissent également la prestation de services mobiles, bien que les processus d'approvisionnement puissent être plus longs que dans les secteurs commerciaux. Le secteur des services gérés de cycle de vie des applications mobiles offre une opportunité dans chaque secteur vertical, mais les prestataires doivent adapter les pratiques de sécurité, de disponibilité, de documentation et de support aux exigences spécifiques au secteur.

Analyse géographique
L'Amérique du Nord a détenu une part de revenus régionale de 36,42% en 2026. Des pratiques d'externalisation matures, de grands portefeuilles d'applications d'entreprise et une forte demande du BFSI, du commerce de détail et des télécommunications soutiennent la position de leader de la région. Les organisations qui gèrent de nombreuses applications actives peuvent utiliser des prestataires gérés pour appliquer des pratiques de qualité et de version similaires dans les équipes internes distribuées, plutôt que de laisser les groupes de produits individuels opérer des contrôles de livraison séparés. L'environnement de conformité de la région augmente également la valeur des prestataires capables de démontrer des contrôles de développement sécurisé et opérationnels, tandis que le Canada contribue via les services financiers et les programmes de santé provinciaux, et le Mexique bénéficie des besoins de mobilité manufacturière et des pratiques d'achat informatique alignées sur les États-Unis.
L'Asie-Pacifique devrait enregistrer un CAGR de 12,76% jusqu'en 2032, le taux régional le plus rapide du marché des services gérés de cycle de vie des applications mobiles. Les marchés nationaux variés de la région créent différents modèles de demande pour la livraison mobile, le traitement des données, l'emplacement des fournisseurs et le niveau de support local attendu par les clients. La grande base d'applications mobiles de l'Inde soutient la demande de capacités de livraison évolutives et d'assurance qualité. La Chine exige que les prestataires gèrent des conditions strictes de localisation et d'enregistrement, ce qui peut séparer les contrats nationaux du travail orienté vers l'exportation. Singapour reste un important lieu de coordination régionale en raison de sa stabilité réglementaire et de sa main-d'œuvre technologique expérimentée, tandis que la monétisation plus élevée des applications au Japon peut rendre la qualité de service et la gouvernance des performances plus précieuses pour les clients d'entreprise.
L'Europe est le deuxième marché régional en importance, et la demande est façonnée par les obligations de résilience du secteur financier et les règles affectant la personnalisation algorithmique. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne représentent une part substantielle des dépenses mobiles gérées régionales, et les prestataires gérant des portefeuilles paneuropéens doivent gérer les différences entre les pratiques de mise en œuvre nationales et les politiques de conformité spécifiques aux clients. Sopra Steria et Totalmobile se sont associés en septembre 2025 pour offrir une gestion des services sur le terrain assistée par l'IA aux organisations du secteur public du Royaume-Uni. L'Amérique du Sud est dominée par le Brésil dans les cas d'utilisation de la fintech et du commerce électronique, tandis que l'Arabie saoudite et les Émirats arabes unis investissent dans des services mobiles associés aux programmes Vision 2030. L'Afrique est le plus petit contributeur régional aux revenus, bien que l'utilisation d'Internet principalement via mobile soutienne un pipeline à plus long terme pour les services de livraison gérés.
Paysage concurrentiel
Concentration du Marché
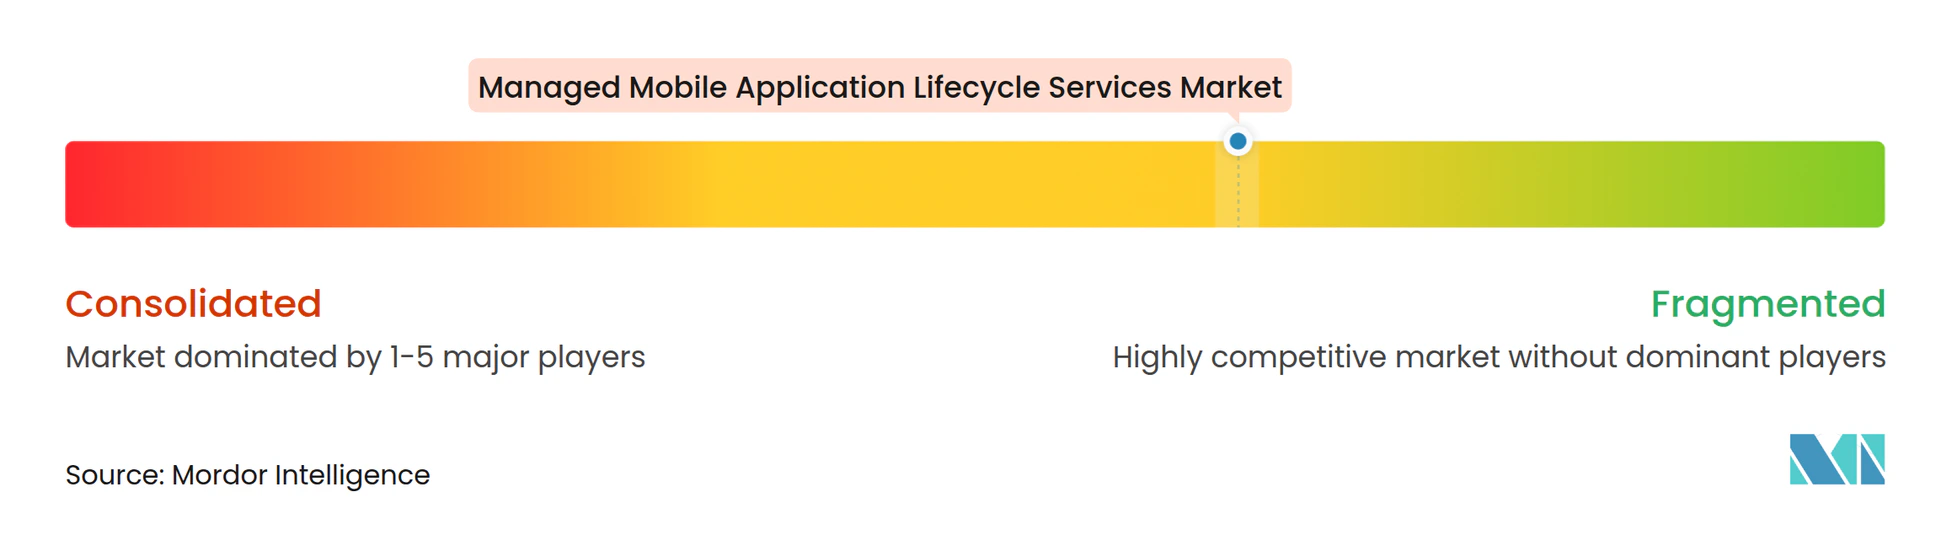
Le marché des services gérés de cycle de vie des applications mobiles est modérément fragmenté, avec de grandes entreprises de services informatiques en concurrence aux côtés de prestataires mobiles spécialisés. Accenture, Tata Consultancy Services, Cognizant Technology Solutions, HCL Technologies et EPAM Systems peuvent utiliser de larges relations de gestion des applications d'entreprise pour s'étendre dans le travail du cycle de vie mobile. Leur envergure soutient des contrats groupés qui combinent la gouvernance mobile avec des programmes de modernisation et opérationnels plus larges, ce qui peut réduire la complexité d'achat pour les clients qui souhaitent un seul prestataire sur plusieurs domaines technologiques. Cette approche peut également rendre plus difficile pour les spécialistes de remporter de grands comptes lorsque les achats favorisent une large couverture de services et des relations d'entreprise établies. Le marché des services gérés de cycle de vie des applications mobiles laisse néanmoins de la place aux prestataires spécialisés lorsqu'un client valorise la profondeur d'ingénierie spécifique au mobile, la rapidité de livraison ou la connaissance d'un framework technologique sélectionné.
EPAM a rapporté avoir été nommé principal fournisseur de services d'applications en Europe pour la troisième année consécutive en février 2026, citant une note maximale de 83% de la part de plus de 2 500 acheteurs informatiques d'entreprise dans l'évaluation Whitelane Research. EPAM a également rapporté un chiffre d'affaires 2025 de 5,457 milliards USD, en hausse de 15,4% d'une année sur l'autre. Les prestataires spécialisés, dont Apadmi, Netguru, Intellectsoft, WillowTree et ScienceSoft, se distinguent par leur rapidité de livraison, leur connaissance des plateformes et leur capacité en matière d'expérience utilisateur mobile. Le marché des services gérés de cycle de vie des applications mobiles offre à ces entreprises une position où les clients ont besoin d'un prestataire pour connecter le développement de produits mobiles aux opérations d'entreprise, notamment les tests de contrats API, l'intégration des identités, la gestion des runbooks opérationnels et la coordination des équipes responsables de parties distinctes du parc mobile.
Les outils de test et de surveillance natifs à l'IA peuvent réduire le nombre de tâches de test manuelles dans les engagements gérés, déplaçant la différenciation vers la gouvernance, l'interprétation des résultats automatisés et la conception des flux de travail de remédiation. Les exigences de sécurité peuvent favoriser les prestataires qui s'alignent sur les critères de certification OWASP MASVS et GSMA. L'agent de test d'applications de Google, Perfecto AI de Perforce et le lancement AI/Run.Transform d'EPAM montrent comment les outils et les modèles de service évoluent vers des tests et une modernisation assistés par l'IA. Aucune donnée combinée de part de marché pour les principaux prestataires n'est disponible, de sorte que la structure concurrentielle doit être considérée comme fragmentée plutôt que concentrée, même si les grandes entreprises peuvent utiliser des portefeuilles de services plus larges pour concourir pour de grands contrats.
Leaders du secteur des services gérés de cycle de vie des applications mobiles
-
Accenture plc
-
Cognizant Technology Solutions Corporation
-
HCL Technologies Limited
-
Tata Consultancy Services Limited
-
EPAM Systems, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services gérés de cycle de vie des applications mobiles Entreprises couvertes dans ce rapport
- Accenture plc
- Apadmi Limited
- Appranix, Inc.
- Apriorit, Inc.
- A3logics Private Limited
- BairesDev LLC
- Codiant Software Technologies Pvt. Ltd.
- Cognizant Technology Solutions Corporation
- EPAM Systems, Inc.
- Fingent Corporation
- Forthright Technology Partners, Inc.
- Helmes AS
- HCL Technologies Limited
- Innowise Group
- Intellectsoft US Inc.
- Netguru S.A.
- ScienceSoft USA Corporation
- Sidekick Interactive Inc.
- Sopra Steria Group SA
- Tata Consultancy Services Limited
- Trigent Software, Inc.
- WillowTree, LLC
Développements industriels récents dans Marché des services gérés de cycle de vie des applications mobiles
- Juillet 2026 : Perforce Software a célébré un an depuis le lancement de la capacité de test agentique Perfecto AI, convertissant des entrées en langage naturel en actions de test résilientes et prêtes à l'exécution sur le web, Android et iOS sans localisateurs d'objets ni maintenance manuelle de scripts, avec des clients signalant des gains d'efficacité de 50 à 70% dans la création, la stabilisation et le triage des tests.
- Juin 2026 : SmartBear a célébré un an depuis le lancement de Reflect Mobile, une plateforme de test d'applications mobiles sans code alimentée par l'IA générative prenant en charge React Native et Flutter avec des tests réutilisables multiplateformes, répondant directement aux lacunes des services d'assurance qualité gérés dans les organisations exécutant des portefeuilles multiplateformes mixtes.
- Février 2026 : EPAM Systems a été nommé premier fournisseur de services d'applications en Europe pour la troisième année consécutive par Whitelane Research, obtenant le statut de « Performeur exceptionnel » et une note maximale de 83% dans les services d'applications de la part de plus de 2 500 acheteurs informatiques d'entreprise. EPAM a rapporté un chiffre d'affaires annuel 2025 de 5,457 milliards USD, en hausse de 15,4% d'une année sur l'autre.
- Février 2026 : EPAM a lancé AI/Run.Transform, un service de conseil intégré natif à l'IA accélérant la transformation à l'échelle de l'entreprise avec la modernisation des applications mobiles comme flux de travail de livraison central, signalant un repositionnement de l'augmentation des effectifs d'ingénierie vers des services de transformation IA gérés basés sur les résultats.
Périmètre du rapport mondial sur le marché des services gérés de cycle de vie des applications mobiles
Le marché des services gérés de cycle de vie des applications mobiles désigne le secteur axé sur les services externalisés et gérés par des prestataires qui soutiennent le cycle de vie complet des applications mobiles d'entreprise et grand public, de la stratégie, la conception, le développement, les tests, le déploiement, l'intégration, la sécurité et l'optimisation des performances à la maintenance continue, la surveillance, les mises à jour et le retrait.
Le rapport sur les services gérés de cycle de vie des applications mobiles est segmenté par type de service (services d'évaluation du portefeuille d'applications, services de conception et de développement d'applications mobiles, services de test et d'assurance qualité des applications, services de déploiement et de gestion des versions d'applications, services de surveillance et de gestion des performances des applications, services de maintenance, de sécurité et de support des applications, et services de modernisation et de retrait des applications), technologie (iOS natif, Android natif, multiplateforme et hybride, et applications web progressives), secteur d'activité des utilisateurs finaux (BFSI, santé et sciences de la vie, commerce de détail et commerce électronique, télécommunications et technologies de l'information, industrie manufacturière, gouvernement et secteur public, et autres secteurs d'activité des utilisateurs finaux), et géographie (Amérique du Nord [États-Unis, Canada et Mexique], Amérique du Sud [Brésil, Argentine et reste de l'Amérique du Sud], Europe [Allemagne, Royaume-Uni, France, Italie, Espagne et reste de l'Europe], Asie-Pacifique [Chine, Japon, Inde, Corée du Sud, Singapour et reste de l'Asie-Pacifique], Moyen-Orient [Arabie saoudite, Émirats arabes unis, Turquie, Israël et reste du Moyen-Orient], et Afrique [Afrique du Sud, Nigéria, Égypte et reste de l'Afrique]). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services d'évaluation du portefeuille d'applications |
| Services de conception et de développement d'applications mobiles |
| Services de test et d'assurance qualité des applications |
| Services de déploiement et de gestion des versions d'applications |
| Services de surveillance et de gestion des performances des applications |
| Services de maintenance, de sécurité et de support des applications |
| Services de modernisation et de retrait des applications |
| iOS natif |
| Android natif |
| Multiplateforme et hybride |
| Applications web progressives |
| BFSI |
| Santé et sciences de la vie |
| Commerce de détail et commerce électronique |
| Télécommunications et technologies de l'information |
| Industrie manufacturière |
| Gouvernement et secteur public |
| Autres secteurs d'activité des utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Israël | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Égypte | |
| Reste de l'Afrique |
| Par type de service | Services d'évaluation du portefeuille d'applications | |
| Services de conception et de développement d'applications mobiles | ||
| Services de test et d'assurance qualité des applications | ||
| Services de déploiement et de gestion des versions d'applications | ||
| Services de surveillance et de gestion des performances des applications | ||
| Services de maintenance, de sécurité et de support des applications | ||
| Services de modernisation et de retrait des applications | ||
| Par technologie | iOS natif | |
| Android natif | ||
| Multiplateforme et hybride | ||
| Applications web progressives | ||
| Par secteur d'activité des utilisateurs finaux | BFSI | |
| Santé et sciences de la vie | ||
| Commerce de détail et commerce électronique | ||
| Télécommunications et technologies de l'information | ||
| Industrie manufacturière | ||
| Gouvernement et secteur public | ||
| Autres secteurs d'activité des utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Israël | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services gérés de cycle de vie des applications mobiles ?
Le marché devrait s'étendre de 31,85 milliards USD en 2026 et 35,85 milliards USD en 2027 à 62,75 milliards USD d'ici 2032, à un CAGR de 11,84%, soutenu par la demande de livraison gérée, de sécurité, de tests automatisés et de contrôles de version sur les portefeuilles mobiles d'entreprise.
Quel type de service domine les services gérés de cycle de vie des applications mobiles ?
Les services de conception et de développement d'applications mobiles dominent avec une part de marché de 28,44% en 2026. Les services de test et d'assurance qualité des applications devraient enregistrer le CAGR de service le plus rapide à 12,67% jusqu'en 2032, la validation continue devenant de plus en plus importante.
Quelle technologie est la plus largement utilisée pour la livraison mobile gérée ?
La technologie multiplateforme et hybride a détenu une part de marché de 38,56% en 2026 et devrait enregistrer un CAGR de 12,82% jusqu'en 2032. Les bases de code partagées aident à soutenir des processus de test et de maintenance coordonnés sur les plateformes iOS et Android.
Quel segment d'utilisateurs finaux progresse le plus rapidement ?
La santé et les sciences de la vie devraient progresser à un CAGR de 12,54% jusqu'en 2032, tandis que le BFSI a détenu la part de marché de tête de 24,43% en 2026. Les deux segments nécessitent des flux de travail mobiles fiables et bien gouvernés.
Quelle région présente les meilleures perspectives pour les services mobiles gérés ?
L'Asie-Pacifique devrait progresser à un CAGR de 12,76% jusqu'en 2032. L'Amérique du Nord est restée le plus grand segment régional avec une part de marché de 36,42% en 2026, soutenue par des pratiques d'externalisation matures et une activité d'applications d'entreprise.
Quels sont les principaux facteurs influençant la sélection des prestataires ?
Les acheteurs privilégient les pratiques de développement sécurisé, les contrôles de test et de version fiables, les capacités de résidence des données et le support pour les environnements complexes d'appareils et de logiciels d'entreprise. La capacité à gouverner plusieurs applications via un modèle de livraison unifié, soutenu par des responsabilités de service claires, des procédures opérationnelles documentées, un support technique fiable et une résolution rapide des incidents, est également un facteur clé.