
Taille et part du marché des services de bare metal géré
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 7.42 Milliards de dollars |
| Taille du Marché (2032) | 14.88 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.93 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de bare metal géré par Mordor Intelligence
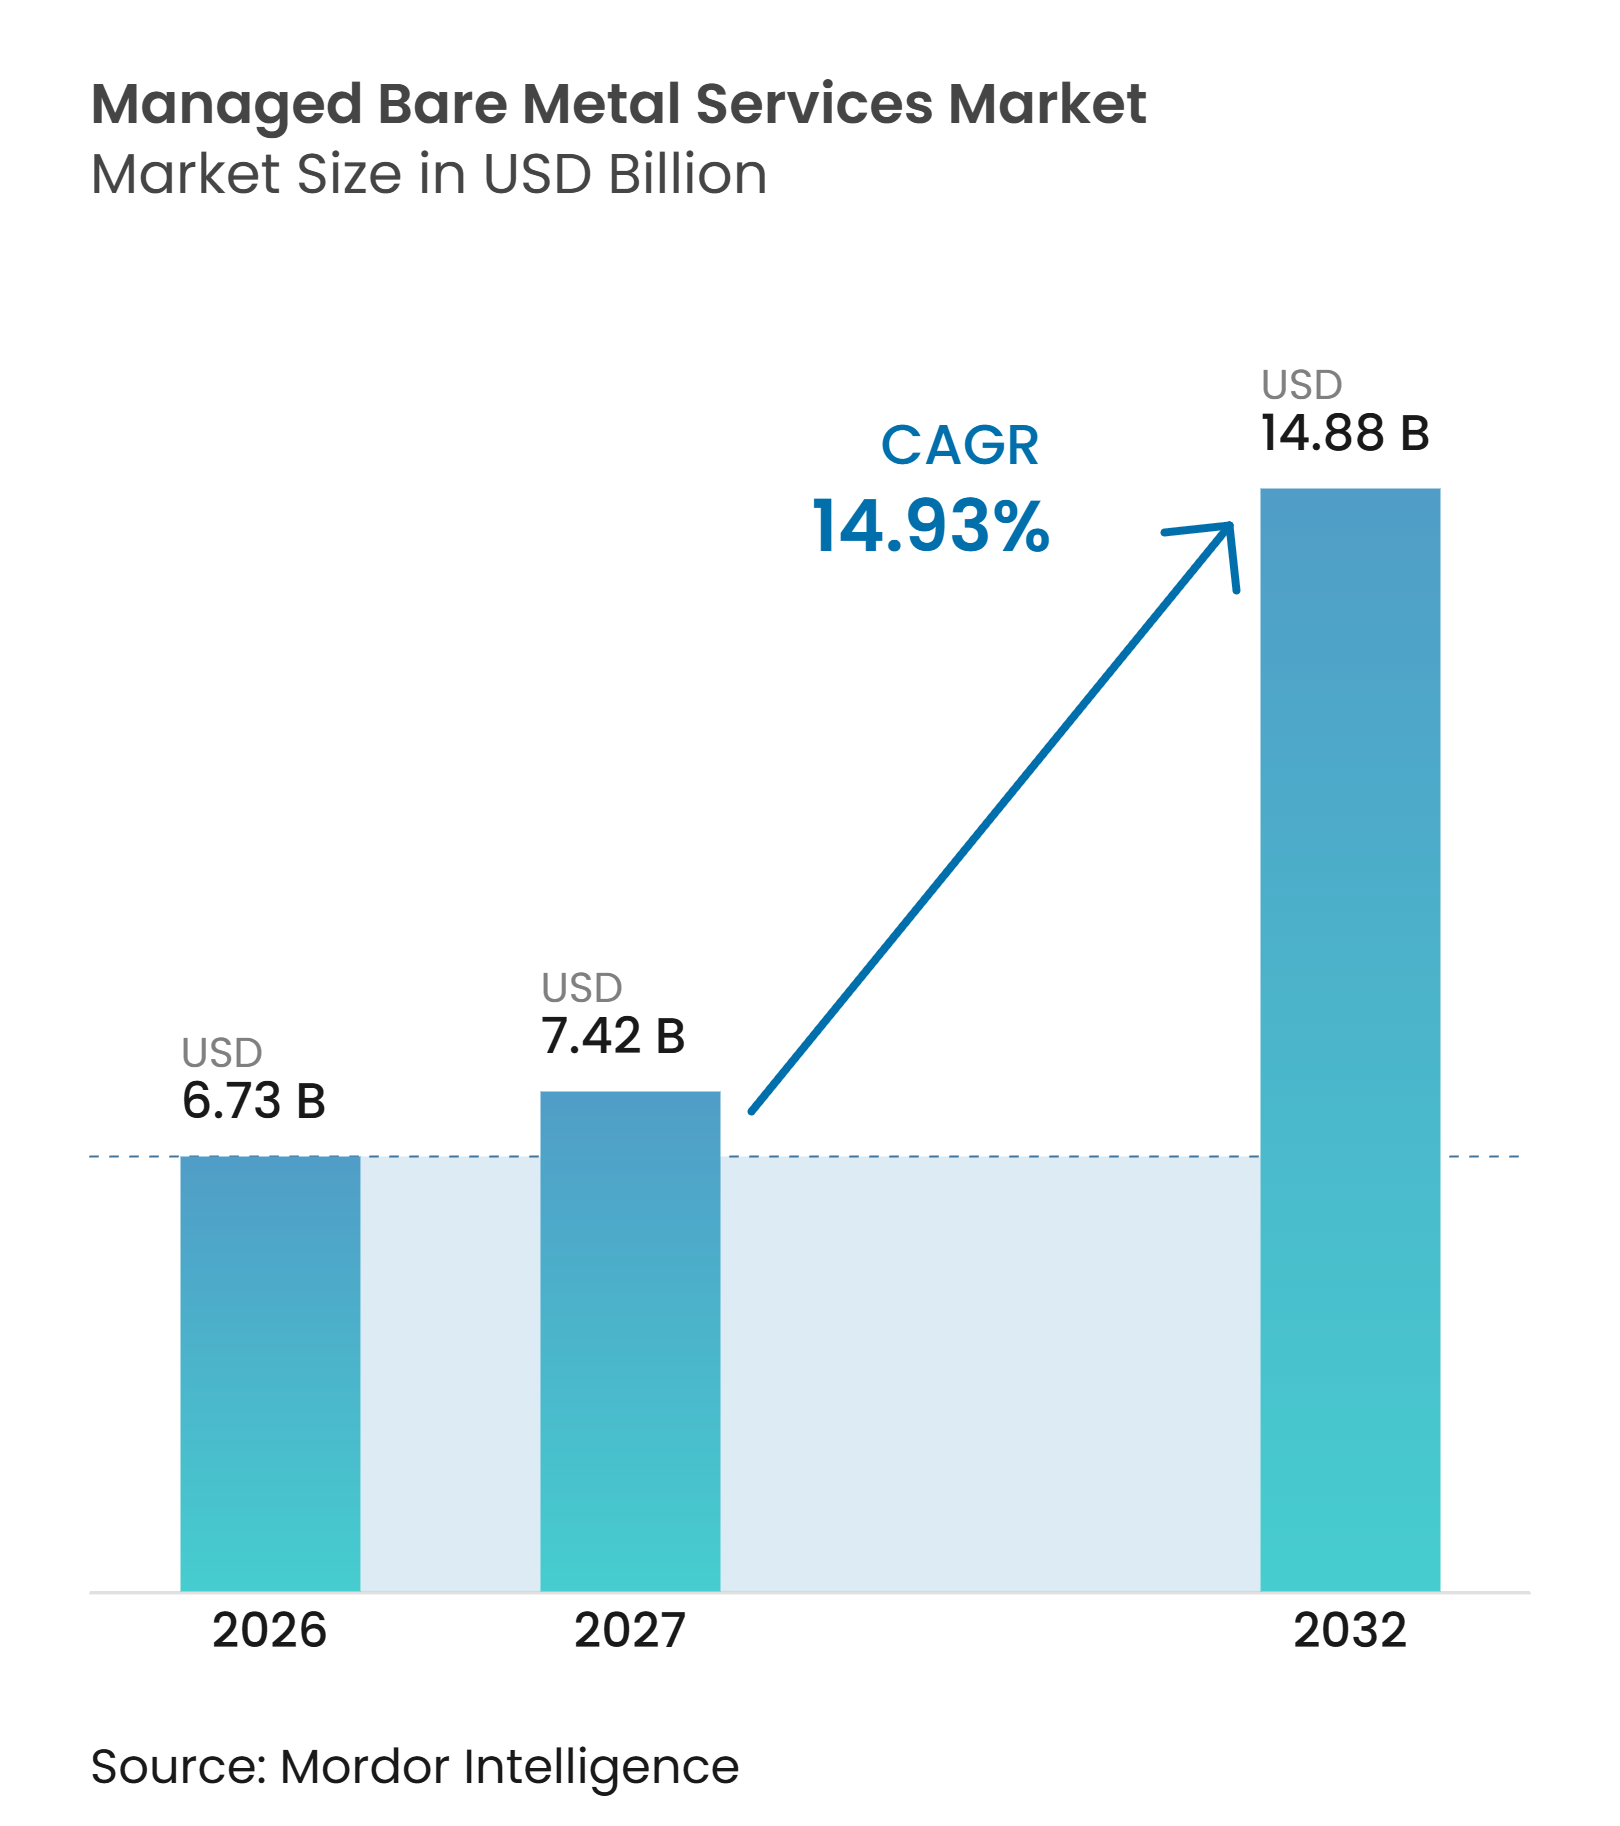
La taille du marché des services de bare metal géré était évaluée à 6,73 milliards USD en 2026 et devrait croître de 7,42 milliards USD en 2027 à 14,88 milliards USD d'ici 2032, enregistrant un CAGR de 14,93 % au cours de la période de prévision (2027-2032). Le marché des services de bare metal géré gagne en pertinence à mesure que les entreprises déploient des charges de travail d'entraînement d'IA, de traitement financier en temps réel et de grandes bases de données. L'infrastructure dédiée évite la surcharge de l'hyperviseur et fournit un accès direct aux ressources de calcul physiques. La demande se déplace donc au-delà d'une niche d'infrastructure étroite vers une priorité d'approvisionnement d'entreprise plus large. Les entreprises réglementées apprécient également le contrôle clair et l'auditabilité des systèmes dédiés. Les fournisseurs répondent avec des opérations gérées, des accélérateurs spécialisés et des options de déploiement hybride.
Points clés du rapport
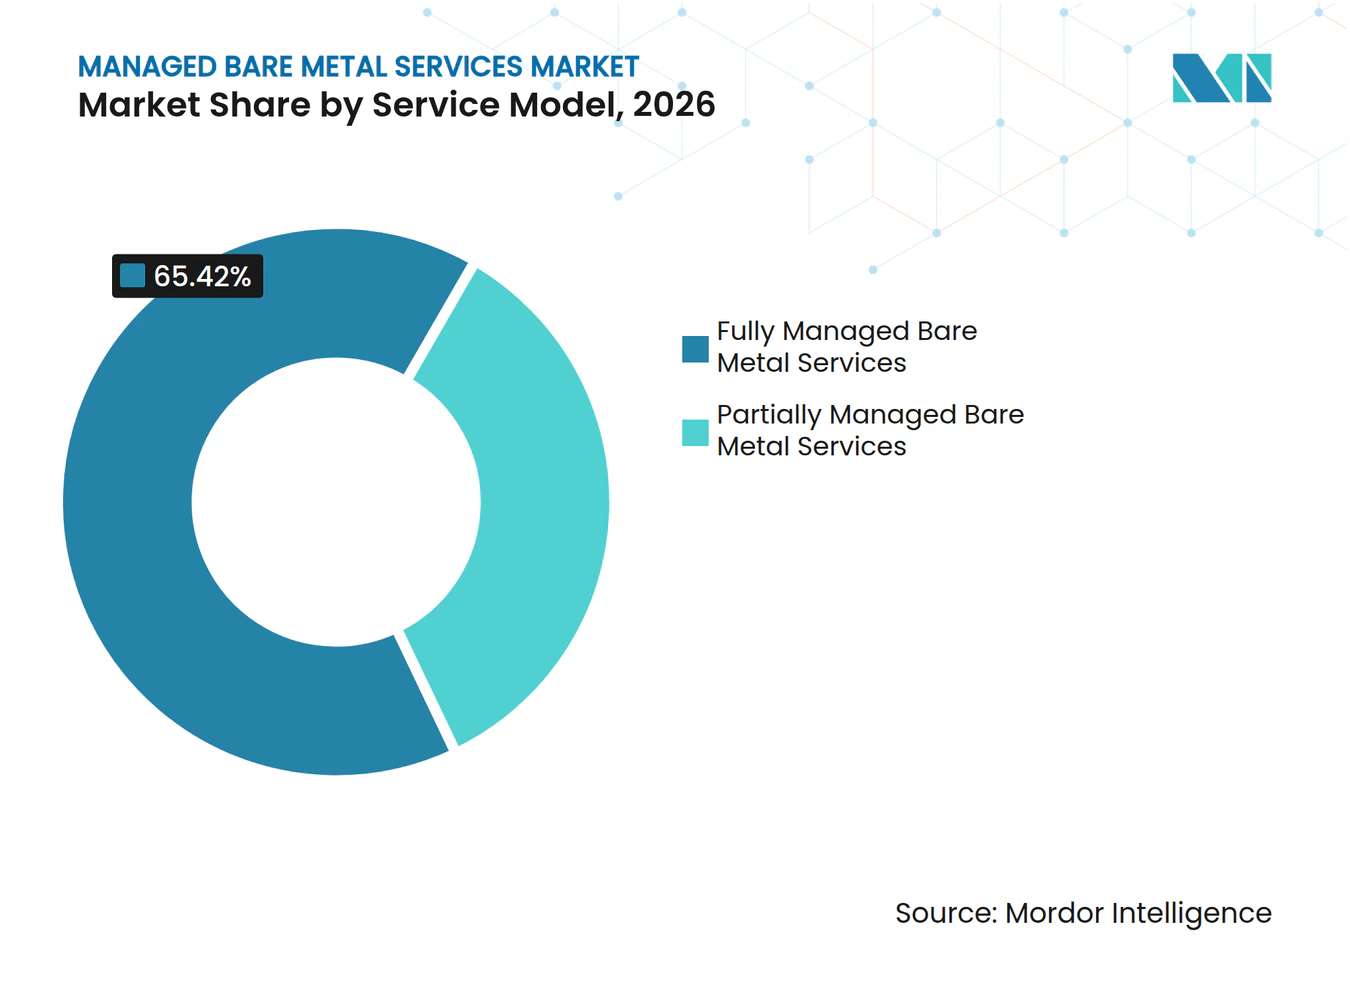
- Par modèle de service, le segment des services de bare metal entièrement gérés détenait 65,42 % de la part du marché des services de bare metal géré en 2026, et devrait enregistrer un CAGR de 15,27 % au cours de la période de prévision (2027-2032).
- Par application et charge de travail, le segment IA et apprentissage automatique détenait une part de 27,22 % en 2026, et devrait se développer à un CAGR de 15,14 % jusqu'en 2032.
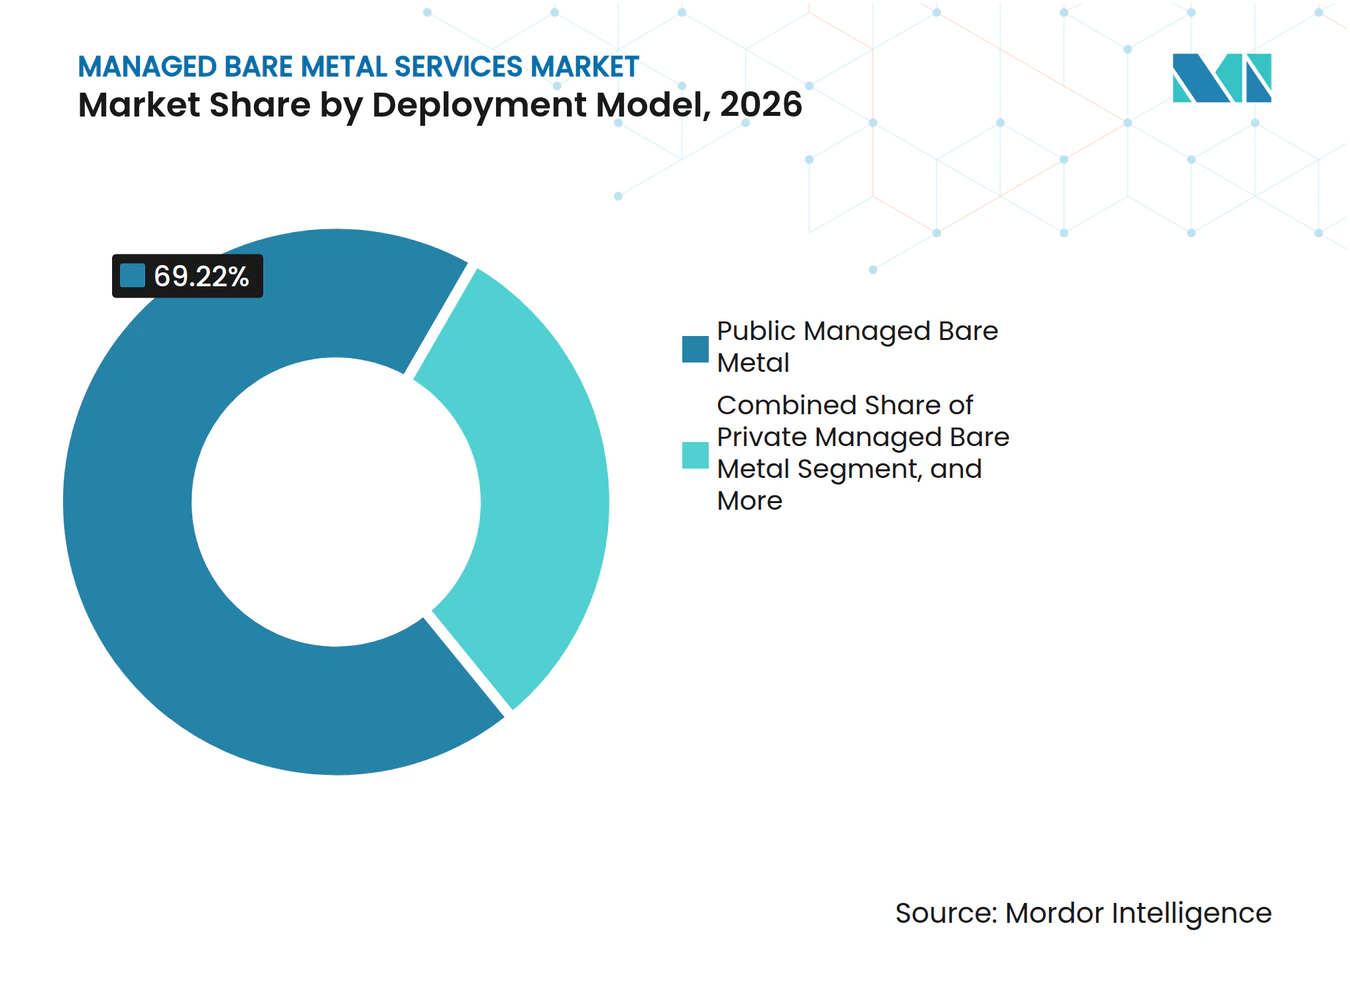
- Par modèle de déploiement, le bare metal géré public détenait 69,22 % de la part du marché des services de bare metal géré en 2026, tandis que le bare metal géré hybride devrait se développer à un CAGR de 15,22 % jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises détenaient une part de 82,14 % en 2026, tandis que les PME devraient se développer à un CAGR de 15,63 % jusqu'en 2032.
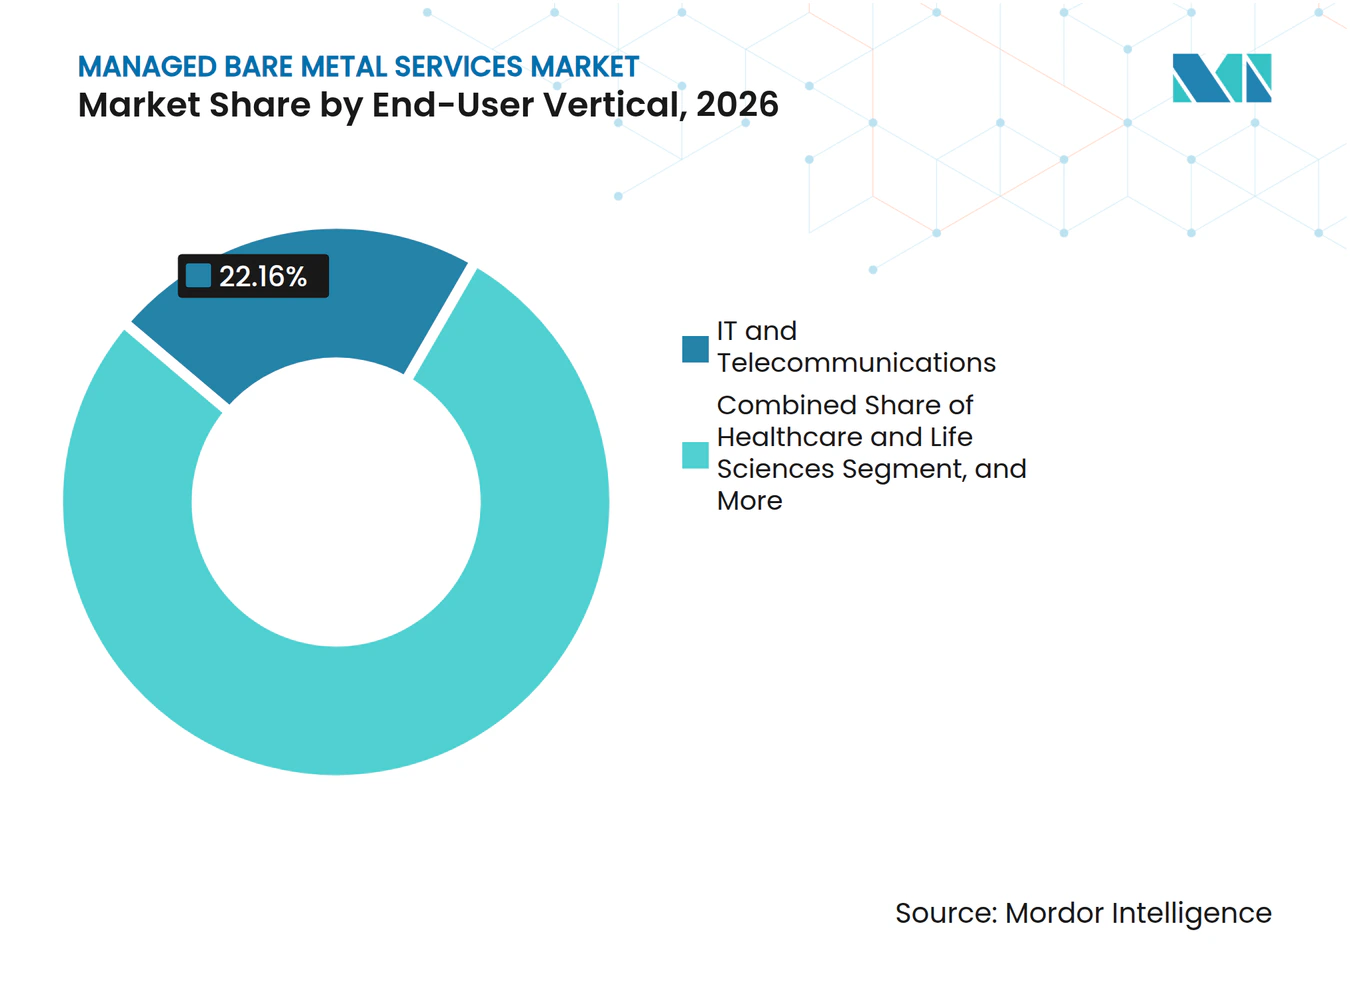
- Par secteur d'utilisateur final, le segment informatique et télécommunications détenait une part de 22,16 % en 2026, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 15,43 % jusqu'en 2032.
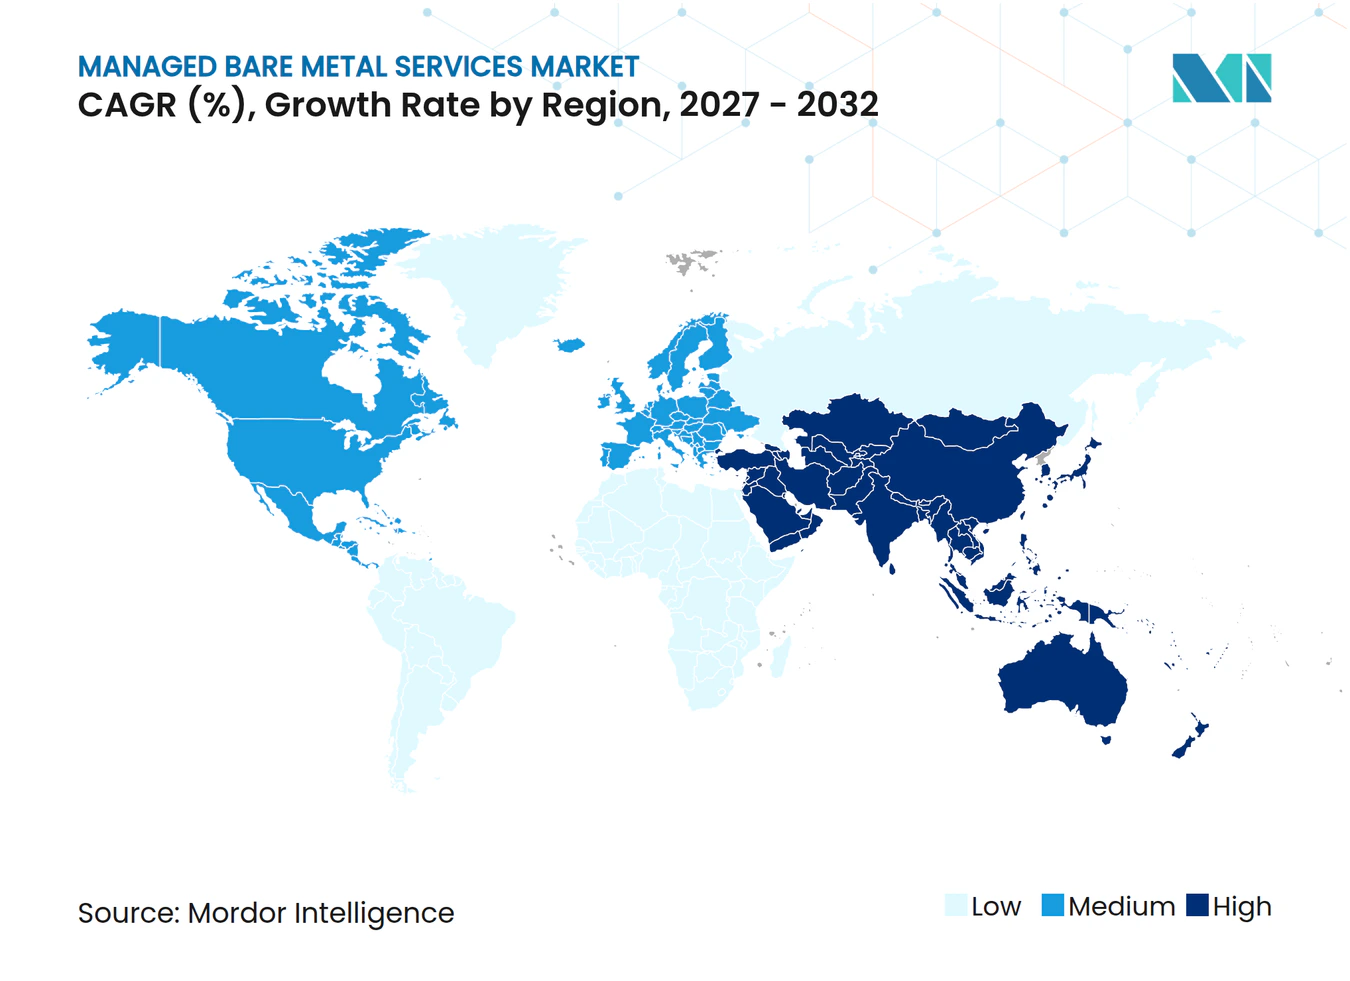
- Par géographie, l'Amérique du Nord détenait 40,66 % de la part du marché des services de bare metal géré en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 15,62 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives mondiales du marché des services de bare metal géré
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Charges de travail IA et HPC nécessitant des performances de bare metal prévisibles | +4.1% | Mondial, avec la plus forte intensité en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande de sécurité dédiée et de souveraineté des données | +3.0% | Cœur UE, Moyen-Orient et Afrique, et Asie-Pacifique | Moyen terme (2-4 ans) |
| Modernisation du cloud hybride des charges de travail d'entreprise héritées | +2.4% | Amérique du Nord et UE, avec débordement vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Matériel personnalisé et capacité GPU pour les applications à forte intensité de données | +1.9% | Mondial, avec l'Amérique du Nord et l'Asie-Pacifique en tête de l'adoption | Court terme (≤ 2 ans) |
| Déploiement de proximité Edge pour les services sensibles à la latence | +1.3% | Asie-Pacifique, Amérique du Nord, et Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Les plans de contrôle gérés réduisent la charge opérationnelle du bare metal | +0.9% | Mondial, avec une concentration en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les charges de travail IA et HPC nécessitent des performances de bare metal prévisibles
L'entraînement de modèles d'IA et le calcul haute performance nécessitent un accès soutenu à la mémoire GPU et à la capacité réseau. La planification de l'hyperviseur peut interrompre le débit et introduire une latence qui affecte les charges de travail exigeantes. Le marché des services de bare metal géré bénéficie lorsque les acheteurs exigent des conditions de traitement cohérentes pour l'entraînement, les simulations et l'analyse de données. CoreWeave a rapporté que l'économie de son cloud GPU dépend fortement d'une utilisation élevée, ce qui soutient la capacité dédiée pour les charges de travail persistantes.[1] AWS a introduit des instances Outposts en juin 2026 avec jusqu'à 800 Gbps de bande passante réseau accélérée. L'offre montre que l'infrastructure physique reste importante pour les charges de travail d'entreprise nécessitant un débit élevé.
Demande de sécurité dédiée et de souveraineté des données
Les exigences de souveraineté des données affectent de plus en plus l'endroit où les organisations placent les charges de travail réglementées. Les systèmes dédiés donnent aux clients un contrôle plus clair sur le matériel, le placement des données et les enregistrements opérationnels. Le marché des services de bare metal géré est bien positionné là où les acheteurs doivent démontrer une séparation physique et un contrôle juridictionnel. OVHcloud a reçu la qualification SecNumCloud pour son Bare Metal Pod en octobre 2025. Cette qualification soutient les clients qui ont besoin de contrôles examinés de manière indépendante pour les charges de travail sensibles. Les fournisseurs peuvent utiliser des fonctionnalités de gouvernance similaires pour servir les clients des services financiers, du secteur public et de la santé.
Modernisation du cloud hybride des charges de travail d'entreprise héritées
De nombreuses entreprises conservent des applications critiques en termes de performances tout en modernisant d'autres parties de leur environnement technologique. Les plateformes ERP, les bases de données et les moteurs de transaction ont souvent besoin d'une latence cohérente et d'opérations traçables. Le marché des services de bare metal géré soutient les conceptions hybrides qui associent des systèmes dédiés à la capacité du cloud public. Rackspace a déclaré 235 millions USD de revenus de cloud privé pour le premier trimestre 2026. Le résultat indique une demande continue d'infrastructure privée gérée aux côtés des services de cloud public. Cette approche permet aux clients de conserver le contrôle des charges de travail stables tout en utilisant des ressources flexibles ailleurs.
Matériel personnalisé et capacité GPU pour les applications à forte intensité de données
Les charges de travail à forte intensité de données peuvent nécessiter des cartes réseau personnalisées, un stockage à haute bande passante et des configurations d'accélérateur spécifiques. Les catalogues d'instances virtuelles standard peuvent ne pas offrir la combinaison requise de matériel et de performances prévisibles. Le marché des services de bare metal géré bénéficie des acheteurs qui recherchent des clusters GPU dédiés pour la découverte de médicaments, la modélisation des risques et la simulation. AWS a introduit des instances Outposts bmn-cx3a avec 256 cœurs et 1,5 To de mémoire. La conception prend en charge l'analytique à haut débit et les déploiements hybrides avec du matériel dédié. Les fournisseurs qui simplifient l'accès à ces configurations peuvent réduire les obstacles au déploiement pour les charges de travail spécialisées.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût total plus élevé que les alternatives cloud virtualisées | -1.9% | Mondial, avec l'impact le plus aigu dans les marchés émergents et les segments PME | Court terme (≤ 2 ans) |
| Mise à l'échelle élastique plus lente et exigences de planification de capacité | -1.4% | Mondial, en particulier en Amérique du Nord et dans l'UE où les architectures cloud natives sont matures | Moyen terme (2-4 ans) |
| Disponibilité du matériel et risque de renouvellement des accélérateurs | -0.8% | Mondial, avec une concentration dans les marchés dépendants des allocations NVIDIA et AMD | Court terme (≤ 2 ans) |
| Portabilité limitée entre les piles de gestion spécifiques aux fournisseurs | -0.5% | Mondial, avec la plus forte exposition dans les entreprises utilisant plusieurs fournisseurs de bare metal géré | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût total plus élevé que les alternatives cloud virtualisées
Le bare metal géré a un coût de départ plus élevé que les ressources cloud virtualisées comparables. Les acheteurs doivent tenir compte du matériel réservé, des services de gestion et des engagements de renouvellement périodiques. Cette structure de coûts peut ralentir l'adoption parmi les PME et les organisations avec des modèles de demande volatils. La contrainte est plus prononcée là où les budgets initiaux ont un poids plus important dans les décisions d'approvisionnement. Elle limite également les cas d'utilisation où les charges de travail ne peuvent pas maintenir une utilisation régulière. Les fournisseurs répondent à ce problème par des engagements plus courts et des configurations conçues pour une demande de base prévisible.
Mise à l'échelle élastique plus lente et exigences de planification de capacité
L'infrastructure physique ne peut pas évoluer aussi rapidement que les ressources cloud virtualisées lors de pics de demande soudains. Les acheteurs peuvent soit réserver une capacité qui reste inutilisée, soit se procurer des ressources supplémentaires à court préavis. Cette exigence de planification crée une limite pratique pour les charges de travail par lots, pilotées par les événements et saisonnières. Le marché des services de bare metal géré convient donc mieux aux charges de travail stables qu'aux pics de demande imprévisibles. L'automatisation peut réduire le temps de provisionnement et améliorer l'expérience client. Elle ne peut pas supprimer la nécessité de sécuriser le matériel physique avant le début d'une charge de travail.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de service : la gestion complète reflète la préférence des entreprises
Les services de bare metal entièrement gérés détenaient 65,42 % de la part du marché des services de bare metal géré en 2026, et devraient se développer à un CAGR de 15,27 % jusqu'en 2032. Les clients utilisent ce modèle lorsqu'ils souhaitent qu'un seul fournisseur soit responsable du provisionnement et de l'exploitation de l'environnement. Le fournisseur peut gérer les images du système d'exploitation, les correctifs, le micrologiciel, la surveillance et la maintenance de routine. Ce modèle est utile pour les organisations réglementées qui ont besoin d'une responsabilité claire dans les opérations d'infrastructure. Il réduit également les besoins en personnel interne pour les organisations sans équipes d'infrastructure approfondies. Le marché des services de bare metal géré est de plus en plus compétitif sur la responsabilité opérationnelle plutôt que sur le seul accès au matériel. Les acheteurs évaluent qui résoudra les pannes, documentera les changements et maintiendra le parc de serveurs tout au long de son cycle d'exploitation complet. Cette attente favorise les modèles de service qui rendent claire la propriété des tâches d'infrastructure de routine. Les clients peuvent utiliser des limites de service définies pour aligner les responsabilités techniques sur les exigences métier. Cela soutient une évaluation plus claire du risque opérationnel, du contrôle des coûts et des attentes en matière de performances. Cela rend également la qualité du support et les rapports opérationnels des critères d'achat importants.
Les services partiellement gérés servent les acheteurs techniques qui souhaitent un matériel isolé mais conservent le contrôle de la couche logicielle. Ces clients comprennent souvent des organisations axées sur le DevOps et des fournisseurs d'infrastructure avec des capacités opérationnelles internes. Leurs équipes peuvent configurer des applications et des politiques tandis que le fournisseur prend en charge l'environnement physique. Cependant, l'économie peut changer à mesure que les charges de travail évoluent et que les coûts opérationnels internes augmentent. Les plans de contrôle pilotés par API rendent la frontière entre la gestion partielle et complète moins rigide. Rackspace et AMD ont signé un mémorandum en mai 2026 pour développer une infrastructure d'IA d'entreprise gouvernée sous un accord de niveau de service unique. La proposition a réuni le calcul, les opérations gérées et les services d'inférence dans une offre coordonnée. Elle reflétait l'intérêt des clients à conserver le contrôle des applications sans prendre en charge chaque tâche d'infrastructure. Les modèles partiellement gérés restent pertinents là où les équipes ont des responsabilités internes claires et des pratiques d'automatisation établies. Les clients peuvent utiliser des limites de service définies pour aligner les responsabilités techniques sur les exigences métier. Cela soutient une évaluation plus claire du risque opérationnel, du contrôle des coûts et des attentes en matière de performances.


Par application et charge de travail : les charges de travail IA remodèlent la demande d'infrastructure
Le segment IA et apprentissage automatique détenait une part de 27,22 % en 2026 et devrait se développer à un CAGR de 15,14 % jusqu'en 2032. L'entraînement de grands modèles de langage, l'inférence et l'apprentissage par renforcement nécessitent un accès direct aux GPU et aux réseaux à haute vitesse. Ces charges de travail peuvent perdre en performances lorsque la bande passante mémoire est partagée ou lorsque la planification devient incohérente. Les fournisseurs répondent avec des clusters refroidis par liquide, un stockage NVMe rapide et des interconnexions à haute bande passante. Le marché des services de bare metal géré s'étend au-delà du calcul scientifique traditionnel à mesure que les entreprises cloud natives développent leur capacité d'inférence. Les configurations dédiées aident les clients à adapter l'infrastructure au profil de performances de leurs modèles. Les charges de travail d'entraînement peuvent nécessiter un traitement soutenu sur de longues périodes, tandis que les déploiements d'inférence nécessitent des temps de réponse cohérents. Ces différences font de la planification des charges de travail un élément central des choix de configuration. Les fournisseurs peuvent se différencier en traduisant ces besoins techniques en engagements clairs en matière de capacité et d'opérations. Les clients peuvent utiliser des limites de service définies pour aligner les responsabilités techniques sur les exigences métier. Cela soutient une évaluation plus claire du risque opérationnel, du contrôle des coûts et des attentes en matière de performances.
Le calcul haute performance et la simulation scientifique restent des catégories de charges de travail importantes. La dynamique moléculaire, l'analyse par éléments finis et la modélisation climatique passent souvent des clusters sur site aux environnements gérés. Les bases de données et l'analytique utilisent également le bare metal là où la visibilité directe du processeur soutient les décisions de performances et de licences. AWS a introduit des instances bare metal Amazon RDS pour Oracle en septembre 2025 à un prix 25 % inférieur à celui des instances virtualisées équivalentes. Les jeux, les médias, le streaming, les applications d'entreprise, les plateformes web et les fonctions télécom élargissent la base de charges de travail. L'utilisation dans les télécommunications augmente là où les opérateurs déploient des fonctions réseau 5G sur des serveurs dédiés. Les clients tiennent également compte du comportement du stockage, des exigences des bases de données et des chemins réseau lors de la sélection d'un environnement d'exploitation. Une conception dédiée est la plus utile lorsqu'une charge de travail a des exigences de performances connues et durables. Cela élargit le mix de charges de travail pertinent sans rendre les serveurs dédiés appropriés pour chaque application. Les clients peuvent utiliser des limites de service définies pour aligner les responsabilités techniques sur les exigences métier. Cela soutient une évaluation plus claire du risque opérationnel, du contrôle des coûts et des attentes en matière de performances.
Par modèle de déploiement : l'infrastructure publique est en tête tandis que l'utilisation hybride se développe
Le bare metal géré public représentait 69,22 % du marché en 2026. L'infrastructure hébergée par les fournisseurs offre une large disponibilité géographique et simplifie l'approvisionnement en matériel à grande échelle. Ce modèle donne aux clients accès à la capacité sans exploiter leurs propres installations. Il est particulièrement pertinent lorsque les clients ont besoin de calcul dédié dans plusieurs régions. Les configurations publiques peuvent également être associées aux services cloud environnants pour les flux de travail de développement et de données. Le marché des services de bare metal géré bénéficie des fournisseurs qui peuvent combiner cette portée avec des engagements de performances clairs. Les clients ont également besoin de processus de provisionnement prévisibles lorsque les projets s'étendent sur plusieurs sites. La disponibilité régionale peut réduire le travail opérationnel nécessaire pour placer les charges de travail à proximité des utilisateurs ou des sources de données. Ces facteurs pratiques contribuent à expliquer le rôle continu des systèmes dédiés hébergés par les fournisseurs. Les clients peuvent utiliser des limites de service définies pour aligner les responsabilités techniques sur les exigences métier. Cela soutient une évaluation plus claire du risque opérationnel, du contrôle des coûts et des attentes en matière de performances.
Le bare metal géré hybride devrait se développer à un CAGR de 15,22 % jusqu'en 2032. Les entreprises utilisent des conceptions hybrides lorsque les charges de travail sensibles et stables nécessitent des systèmes dédiés et que l'activité variable nécessite des ressources de cloud public. Le modèle aide les équipes à séparer le traitement central des applications à demande fluctuante. Le bare metal géré privé reste pertinent pour les déploiements souverains et réglementés avec des exigences juridictionnelles strictes. Le Bare Metal Pod qualifié d'OVHcloud illustre comment des contrôles de conformité indépendants peuvent être intégrés dans une infrastructure privée.[2] Les exigences ISO 27001 et BSI C5 s'alignent également sur le contrôle physique offert par les configurations dédiées. Les conceptions hybrides peuvent empêcher les équipes de traiter les ressources dédiées et publiques comme des choix mutuellement exclusifs. Elles allouent plutôt les applications en fonction de la stabilité, de la sensibilité et de la variation de demande attendue. Cette approche peut préserver le contrôle des processus centraux tout en maintenant la flexibilité pour les charges de travail adjacentes. Les clients peuvent utiliser des limites de service définies pour aligner les responsabilités techniques sur les exigences métier. Cela soutient une évaluation plus claire du risque opérationnel, du contrôle des coûts et des attentes en matière de performances.


Par taille d'organisation : les grandes entreprises ancrent les revenus tandis que les PME se développent
Les grandes entreprises représentaient 82,14 % du marché des services de bare metal géré en 2026. Les banques, les sociétés pharmaceutiques et les opérateurs télécom peuvent absorber les engagements minimaux et les exigences de gouvernance. Leurs charges de travail nécessitent souvent une isolation physique, des performances fiables et des enregistrements d'audit détaillés. Beaucoup passent de la colocation autogérée à des environnements dédiés gérés en externe. Ce changement peut réduire les frais généraux opérationnels qui ne différencient pas directement l'entreprise. Il donne également aux acheteurs un modèle opérationnel plus clair pour les renouvellements d'infrastructure et les tâches de conformité. Les grandes entreprises ont souvent des équipes formelles d'approvisionnement, de sécurité et de gestion des risques qui peuvent évaluer les engagements à long terme. Leurs processus établis facilitent la définition des niveaux de service et des responsabilités avec les fournisseurs. Cela soutient la position dominante du segment au sein du marché des services de bare metal géré. Les clients peuvent utiliser des limites de service définies pour aligner les responsabilités techniques sur les exigences métier. Cela soutient une évaluation plus claire du risque opérationnel, du contrôle des coûts et des attentes en matière de performances.
Les PME devraient se développer à un CAGR de 15,63 % jusqu'en 2032. Des engagements plus courts et une infrastructure provisionnée par API réduisent la taille minimale de commande pour le calcul dédié. Les options de conformité préconfigurées peuvent aider les petites organisations à répondre aux attentes des clients et des régulateurs. Les charges de travail stables et très utilisées sont plus adaptées que les charges de travail en évolution rapide. Le développement du segment élargit la demande au-delà des plus grands acheteurs traditionnels. Les fournisseurs qui proposent une tarification et un déploiement simples peuvent améliorer l'accès pour ces organisations. Les petites équipes doivent encore évaluer si l'utilisation est suffisamment stable pour justifier une capacité dédiée. Elles ont également besoin d'un support qui réduit le besoin de personnel d'infrastructure spécialisé. Les conceptions de services qui répondent à ces conditions peuvent élargir la participation parmi les petits acheteurs. Les clients peuvent utiliser des limites de service définies pour aligner les responsabilités techniques sur les exigences métier. Cela soutient une évaluation plus claire du risque opérationnel, du contrôle des coûts et des attentes en matière de performances.
Par secteur d'utilisateur final : les services technologiques sont en tête tandis que la santé progresse
Les logiciels, les services informatiques et les télécommunications représentaient 22,16 % de la taille du marché des services de bare metal géré en 2026. Les plateformes SaaS utilisent des systèmes dédiés pour soutenir une latence prévisible pour les applications critiques. Les opérateurs télécom les utilisent également pour les fonctions réseau qui nécessitent des performances cohérentes. Les services bancaires, financiers et d'assurance suivent car les calculs de risque et les activités à faible latence nécessitent une infrastructure fiable. Les organisations manufacturières et automobiles utilisent des systèmes GPU dédiés pour l'inspection qualité et les charges de travail de jumeaux numériques. Ces utilisations soutiennent la demande dans les secteurs qui combinent l'intensité informatique avec la sensibilité opérationnelle. Le marché des services de bare metal géré est particulièrement pertinent lorsque les résultats d'une application dépendent d'un traitement rapide et cohérent. Les acheteurs apprécient également un chemin direct pour résoudre les problèmes qui affectent les systèmes opérationnels critiques. Ces exigences sont partagées par plusieurs secteurs, même si leurs charges de travail diffèrent. Les clients peuvent utiliser des limites de service définies pour aligner les responsabilités techniques sur les exigences métier. Cela soutient une évaluation plus claire du risque opérationnel, du contrôle des coûts et des attentes en matière de performances.
La santé et les sciences de la vie devraient se développer à un CAGR de 15,43 % jusqu'en 2032. La génomique, l'imagerie médicale et l'aide à la décision clinique peuvent nécessiter des configurations GPU avancées. Les organisations de santé doivent également protéger les informations sensibles grâce à des processus de garde et d'audit transparents. Le Département américain de la Santé et des Services sociaux indique que les fournisseurs de cloud gérant des informations de santé protégées peuvent être des associés commerciaux HIPAA.[3] La demande gouvernementale se développe parallèlement à la santé à mesure que les exigences de calcul souverain retiennent l'attention. Ces applications favorisent les environnements où la responsabilité de la couche physique est explicite. Les acheteurs du secteur de la santé doivent équilibrer les garanties de données avec les besoins de traitement des systèmes cliniques et de recherche complexes. Les entités gouvernementales font face à un besoin connexe d'autorité claire sur les charges de travail sensibles. Les fournisseurs qui documentent les contrôles et les processus de support peuvent répondre aux deux ensembles d'exigences. Les clients peuvent utiliser des limites de service définies pour aligner les responsabilités techniques sur les exigences métier. Cela soutient une évaluation plus claire du risque opérationnel, du contrôle des coûts et des attentes en matière de performances.
Analyse géographique
L'Amérique du Nord détenait 40,66 % de la part du marché des services de bare metal géré en 2026. La région dispose d'une concentration de capacité hyperscaler et d'une large base d'acheteurs de technologies d'entreprise. Elle présente également une demande substantielle liée au développement de l'IA, aux services financiers et aux bases de données d'entreprise. AWS a introduit des instances bare metal Oracle RDS en septembre 2025 à un prix 25 % inférieur à celui des instances virtualisées équivalentes. Le Canada contribue à une demande axée sur la souveraineté pour une infrastructure dédiée gérée. Le Mexique gagne en activité à mesure que les investissements de délocalisation à proximité augmentent la demande d'infrastructure d'analytique industrielle. La capacité cloud et réseau installée dans la région donne aux grands fournisseurs une base pour les offres dédiées. Les clients d'entreprise peuvent utiliser ces offres pour les charges de travail qui nécessitent un contrôle des performances plus strict que les ressources partagées ne le permettent. Ce mix de demande soutient l'attention continue des fournisseurs aux options de déploiement en Amérique du Nord. Les clients peuvent utiliser des limites de service définies pour aligner les responsabilités techniques sur les exigences métier. Cela soutient une évaluation plus claire du risque opérationnel, du contrôle des coûts et des attentes en matière de performances.
L'Asie-Pacifique devrait se développer à un CAGR de 15,62 % jusqu'en 2032. La Chine, le Japon, la Corée du Sud et l'Inde investissent dans l'infrastructure d'IA et les services numériques. Les exigences de localisation des données et de contrôle physique renforcent l'argument en faveur des systèmes dédiés hébergés localement. Microsoft s'est engagé à investir 3 milliards USD sur 2 ans pour développer l'infrastructure cloud et IA en Inde, notamment de nouvelles régions de centres de données en Inde et à Taïwan.[4] Cet investissement soutient une base d'infrastructure plus large pour les services gérés. La région combine également de grandes populations numériques avec une activité d'IA d'entreprise croissante. L'hébergement local peut être important lorsque les clients doivent aligner leurs choix d'infrastructure sur les exigences nationales. Les fournisseurs ont donc besoin de capacité ainsi que d'un support opérationnel local et de capacités de conformité. Ces conditions rendent la région pertinente pour les fournisseurs de services gérés mondiaux et régionaux. Les clients peuvent utiliser des limites de service définies pour aligner les responsabilités techniques sur les exigences métier. Cela soutient une évaluation plus claire du risque opérationnel, du contrôle des coûts et des attentes en matière de performances.
L'Europe a une demande façonnée par les règles de confidentialité, les obligations de sécurité et les stratégies de souveraineté nationale. Le Bare Metal Pod qualifié d'OVHcloud fournit un exemple de positionnement axé sur la conformité pour les charges de travail sensibles. Le Moyen-Orient et l'Afrique émergent grâce aux besoins de calcul souverain liés aux programmes gouvernementaux et de villes intelligentes. Vultr a lancé un calcul cloud haute performance pour les clients du secteur public en octobre 2025 avec des options souveraines comme considération de conception. L'Amérique du Sud est soutenue par le Brésil, où les exigences de protection des données encouragent les investissements dans une infrastructure dédiée. Ces régions créent des opportunités pour les fournisseurs qui combinent une présence locale avec des capacités de gouvernance. La demande des clients diffère selon ces marchés, mais le contrôle du placement et des opérations est une considération commune. Les fournisseurs peuvent adapter leur approche grâce à des installations locales, un support à la certification et des services gérés. Cela laisse de la place aux spécialistes aux côtés des grands opérateurs mondiaux. Les clients peuvent utiliser des limites de service définies pour aligner les responsabilités techniques sur les exigences métier. Cela soutient une évaluation plus claire du risque opérationnel, du contrôle des coûts et des attentes en matière de performances.
Paysage concurrentiel
Concentration du Marché
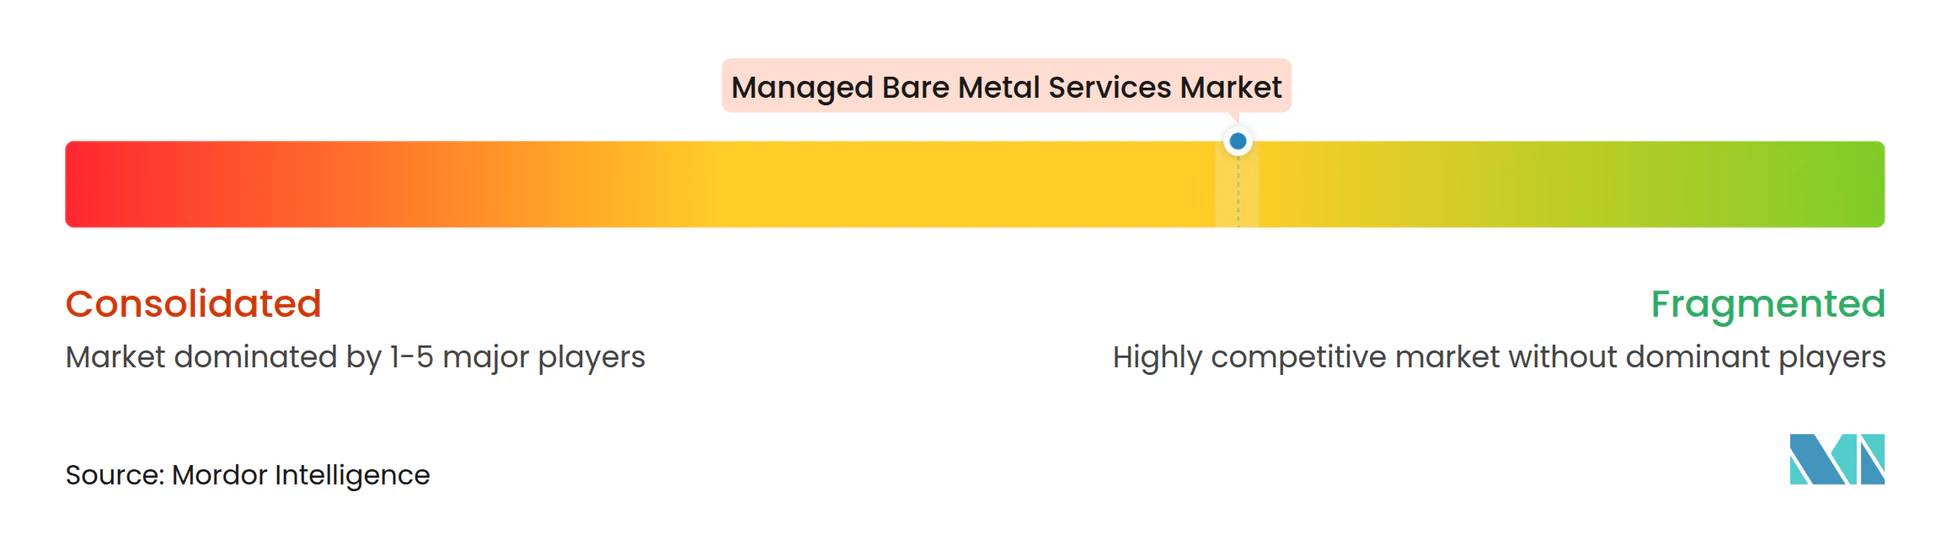
Le marché des services de bare metal géré comprend des hyperscalers mondiaux, des spécialistes gérés et des fournisseurs régionaux. Le marché des services de bare metal géré récompense les fournisseurs qui associent la capacité physique à des opérations fiables et à une responsabilité client claire. Amazon Web Services, Microsoft, Google, Oracle et IBM disposent d'une échelle d'approvisionnement et d'une couverture réseau étendue. Leurs accords cloud plus larges peuvent faciliter l'adoption d'une infrastructure dédiée pour les clients d'entreprise existants. Rackspace Technology et OVH Groupe SA se distinguent par leurs opérations gérées et leurs capacités orientées souveraineté. Vultr, DigitalOcean, phoenixNAP et Hivelocity s'adressent aux clients recherchant un provisionnement accessible et des options d'infrastructure compétitives. La structure concurrentielle reflète des différences en termes de portée géographique, d'exigences de gouvernance et de spécialisation des charges de travail. Certains acheteurs privilégient l'approvisionnement à grande échelle et l'intégration avec des outils cloud plus larges. D'autres accordent plus d'importance à la livraison locale, à la responsabilité directe ou au support spécialisé. Le marché des services de bare metal géré s'adapte à chacune de ces approches concurrentielles. Les clients peuvent utiliser des limites de service définies pour aligner les responsabilités techniques sur les exigences métier. Cela soutient une évaluation plus claire du risque opérationnel, du contrôle des coûts et des attentes en matière de performances.
Les hyperscalers peuvent regrouper le bare metal avec le stockage, les bases de données, la mise en réseau et les services cloud environnants. Les fournisseurs spécialisés peuvent se différencier par une responsabilité opérationnelle plus directe et un support de conformité ciblé. Le marché des services de bare metal géré ne se concurrence donc pas uniquement sur la capacité des serveurs ou le prix. Les fournisseurs se concurrencent également sur la profondeur de leurs plans de contrôle, le support opérationnel et la capacité à répondre aux exigences locales. Nutanix a introduit NKP Metal en avril 2026 pour étendre sa plateforme Kubernetes à l'infrastructure bare metal.[5] Le produit montre comment les éditeurs de plateformes cherchent à créer de la valeur au-delà de la capacité d'infrastructure brute. L'orchestration gérée peut rendre les systèmes dédiés plus faciles à déployer et à exploiter pour les équipes d'application. Elle aide également les fournisseurs à présenter l'infrastructure physique comme faisant partie d'une expérience de plateforme plus large. Ce changement peut réduire les différences opérationnelles entre les systèmes dédiés et les services cloud plus familiers. Les clients peuvent utiliser des limites de service définies pour aligner les responsabilités techniques sur les exigences métier. Cela soutient une évaluation plus claire du risque opérationnel, du contrôle des coûts et des attentes en matière de performances.
Les piles spécifiques à l'industrie restent une opportunité là où les contrôles ISO 27001, SOC 2 Type II et HIPAA sont nécessaires pour la qualification des clients. Les charges de travail gouvernementales et de défense nécessitent également une isolation physique et juridictionnelle plus forte que ce que de nombreuses offres commerciales fournissent. Red Hat et Netris ont annoncé une collaboration en mai 2026 pour la mise en réseau multi-locataires sur des clouds d'IA souverains et des néoclouds. La collaboration combine la gestion basée sur les API avec l'isolation appliquée par le matériel pour les serveurs dédiés. DigitalOcean a rapporté que son revenu annuel récurrent des clients IA a augmenté de 221 % d'une année sur l'autre au premier trimestre 2026. Cela montre l'intérêt continu des fournisseurs pour les services d'infrastructure IA intégrés. Les acheteurs peuvent bénéficier lorsque ces éléments sont conçus pour fonctionner ensemble dans le déploiement, l'exploitation, la gouvernance et le support continu des charges de travail pour les clients. Les fournisseurs cherchent à combiner le calcul, la mise en réseau, la gestion et les outils orientés développeurs dans une offre unique. Cette stratégie peut aider les clients à éviter de gérer des composants d'infrastructure séparés. Elle augmente également l'importance du logiciel et de la prestation de services dans la différenciation concurrentielle. Les clients peuvent utiliser des limites de service définies pour aligner les responsabilités techniques sur les exigences métier. Cela soutient une évaluation plus claire du risque opérationnel, du contrôle des coûts et des attentes en matière de performances.
Leaders du secteur des services de bare metal géré
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
International Business Machines Corporation
-
Google LLC
-
Oracle Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : IBM Cloud Bare Metal a ajouté la prise en charge de SLES 16.0 pour SAP HANA et les applications SAP sur son infrastructure classique, élargissant le portefeuille de charges de travail ERP d'entreprise pris en charge sur des serveurs bare metal dédiés.
- Avril 2026 : Cycle.io et Cherry Servers ont annoncé une intégration d'infrastructure native permettant aux clients de Cycle de provisionner et de gérer le bare metal de Cherry Servers directement via le plan de contrôle de Cycle, simplifiant l'orchestration du bare metal sur l'infrastructure dédiée européenne.
- Mai 2026 : Rackspace Technology et AMD ont signé un mémorandum d'accord pour développer un cloud d'IA d'entreprise gouverné pour les industries réglementées, proposant 4 capacités intégrées allant du calcul bare metal AMD Instinct à un moteur d'inférence d'entreprise entièrement géré sous un SLA unique ciblant la souveraineté, la conformité et la responsabilité en matière de performances.
- Mai 2026 : Red Hat et Netris ont annoncé une collaboration offrant une isolation de mise en réseau multi-locataires appliquée par le matériel pour les clouds d'IA souverains et les néoclouds, avec la plateforme Netris NAAM fournissant une gestion API de qualité cloud pour l'infrastructure bare metal physique et permettant une mise en réseau équivalente au VPC sur des serveurs dédiés.
- Février 2026 : OVHcloud a dévoilé sa génération de serveurs Bare Metal 2026 sur les processeurs AMD EPYC 9005 et Ryzen Zen 5, avec la gamme Scale 2026 prenant en charge le calcul confidentiel AMD SEV, 384 cœurs, 3 To de mémoire DDR5 ECC et 92 To de stockage NVMe dans des configurations à 3 zones de disponibilité en Europe, au Canada, aux États-Unis et en Asie-Pacifique.
Périmètre du rapport mondial sur le marché des services de bare metal géré
Le marché des services de bare metal géré englobe les serveurs physiques dédiés gérés par des fournisseurs de services, notamment le provisionnement du matériel, la configuration, la surveillance, la maintenance et le support technique. Ces services offrent un calcul haute performance, une sécurité et un contrôle des charges de travail pour les applications d'entreprise, les charges de travail IA, les bases de données et d'autres environnements informatiques exigeants.
Le rapport sur le marché des services de bare metal géré est segmenté par modèle de service (services de bare metal entièrement gérés et services de bare metal partiellement gérés), application et charge de travail (IA et apprentissage automatique, calcul haute performance et simulation scientifique, bases de données et analytique de données, applications d'entreprise et virtualisation, jeux, médias et streaming, télécommunications, Edge et fonctions réseau, et infrastructure web généraliste et SaaS), modèle de déploiement (bare metal géré public, bare metal géré privé et bare metal géré hybride), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur d'utilisateur final (informatique et télécommunications, services bancaires, financiers et d'assurance (BFSI), santé et sciences de la vie, fabrication et automobile, médias et divertissement, gouvernement et secteur public, et autres secteurs d'utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Services de bare metal entièrement gérés |
| Services de bare metal partiellement gérés |
| IA et apprentissage automatique |
| Calcul haute performance et simulation scientifique |
| Bases de données et analytique de données |
| Applications d'entreprise et virtualisation |
| Jeux, médias et streaming |
| Télécommunications, Edge et fonctions réseau |
| Infrastructure web généraliste et SaaS |
| Bare metal géré public |
| Bare metal géré privé |
| Bare metal géré hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Informatique et télécommunications |
| Services bancaires, financiers et d'assurance |
| Santé et sciences de la vie |
| Fabrication et automobile |
| Médias et divertissement |
| Gouvernement et secteur public |
| Autres secteurs d'utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par modèle de service | Services de bare metal entièrement gérés | |
| Services de bare metal partiellement gérés | ||
| Par application et charge de travail | IA et apprentissage automatique | |
| Calcul haute performance et simulation scientifique | ||
| Bases de données et analytique de données | ||
| Applications d'entreprise et virtualisation | ||
| Jeux, médias et streaming | ||
| Télécommunications, Edge et fonctions réseau | ||
| Infrastructure web généraliste et SaaS | ||
| Par modèle de déploiement | Bare metal géré public | |
| Bare metal géré privé | ||
| Bare metal géré hybride | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'utilisateur final | Informatique et télécommunications | |
| Services bancaires, financiers et d'assurance | ||
| Santé et sciences de la vie | ||
| Fabrication et automobile | ||
| Médias et divertissement | ||
| Gouvernement et secteur public | ||
| Autres secteurs d'utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services de bare metal géré ?
La taille du marché des services de bare metal géré était évaluée à 6,73 milliards USD en 2026 et devrait croître de 7,42 milliards USD en 2027 à 14,88 milliards USD d'ici 2032, enregistrant un CAGR de 14,93 % au cours de la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande de services de bare metal géré ?
L'entraînement d'IA, le calcul haute performance, les applications à forte intensité de données, les exigences de sécurité et la modernisation hybride soutiennent la demande d'infrastructure dédiée.
Quel modèle de déploiement est en tête des services de bare metal géré ?
Le bare metal géré public détenait une part de 69,22 % en 2026, tandis que le bare metal géré hybride devrait se développer à un CAGR de 15,22 % jusqu'en 2032.
Quel groupe de clients se développe le plus rapidement pour les services de bare metal géré ?
Les PME devraient se développer à un CAGR de 15,63 % jusqu'en 2032, à mesure que des engagements plus courts et un provisionnement basé sur les API améliorent l'accès à l'infrastructure dédiée.
Quel secteur d'utilisateur final devrait se développer le plus rapidement ?
La santé et les sciences de la vie devraient se développer à un CAGR de 15,43 % jusqu'en 2032, soutenues par les exigences en matière de génomique, d'imagerie et d'aide à la décision clinique.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 15,62 % jusqu'en 2032, soutenue par les investissements dans l'infrastructure d'IA et la demande de systèmes hébergés localement.