
Taille et part du marché des services LAN gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 17.39 Milliards de dollars |
| Taille du Marché (2032) | 24.93 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.47 % |
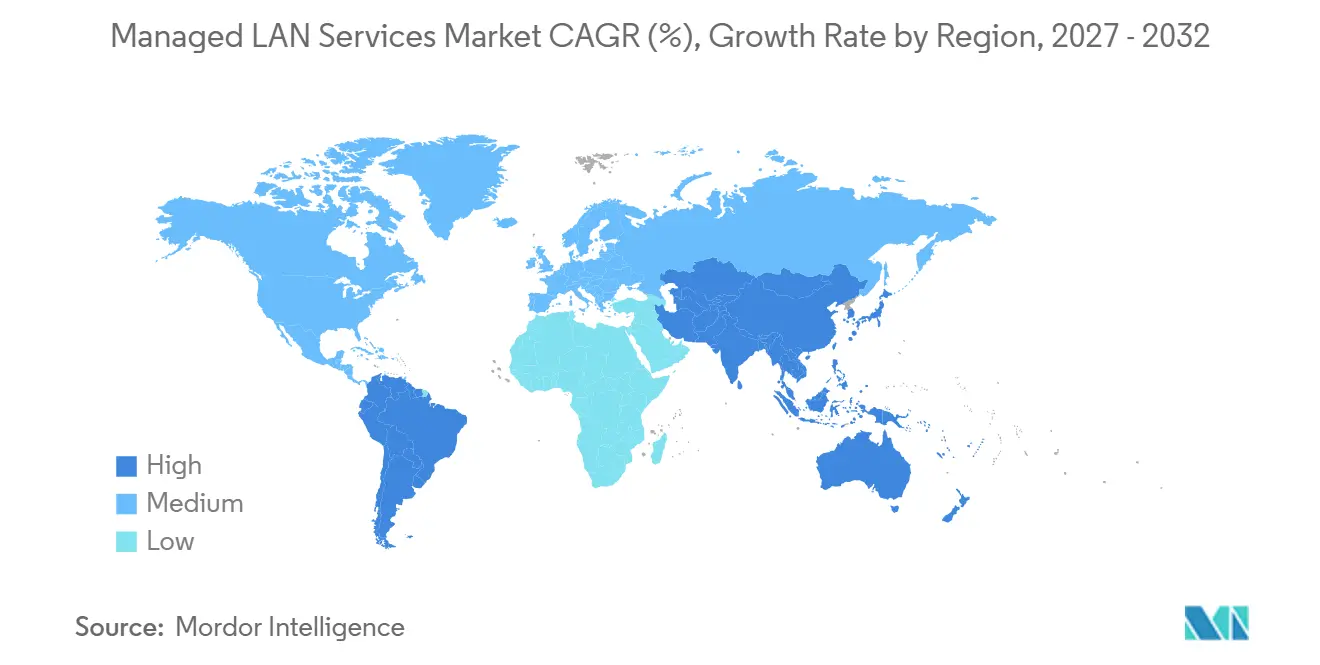
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
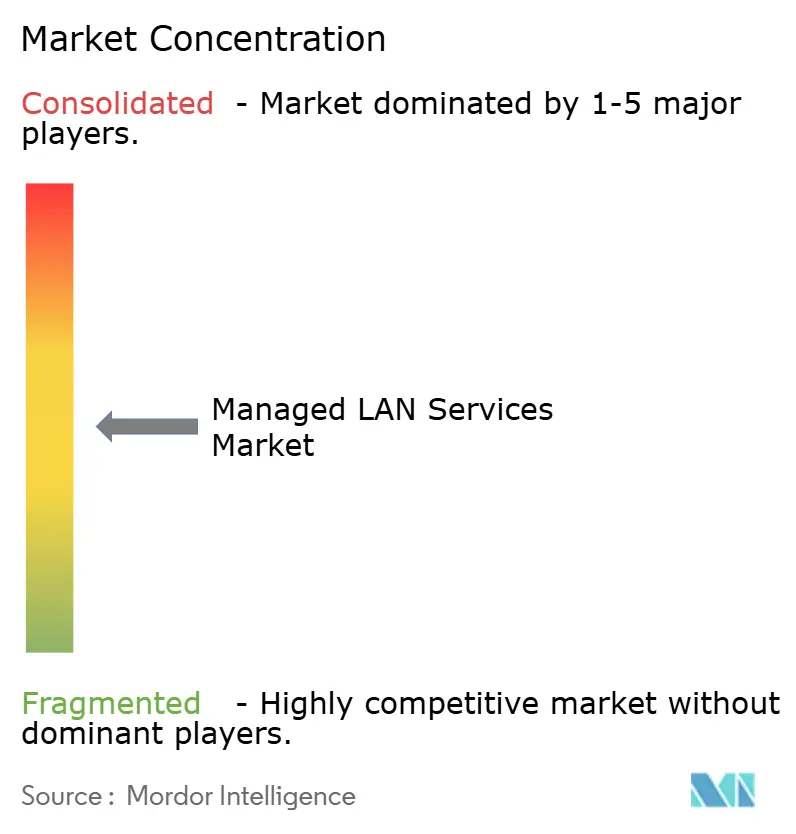
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services LAN gérés par Mordor Intelligence
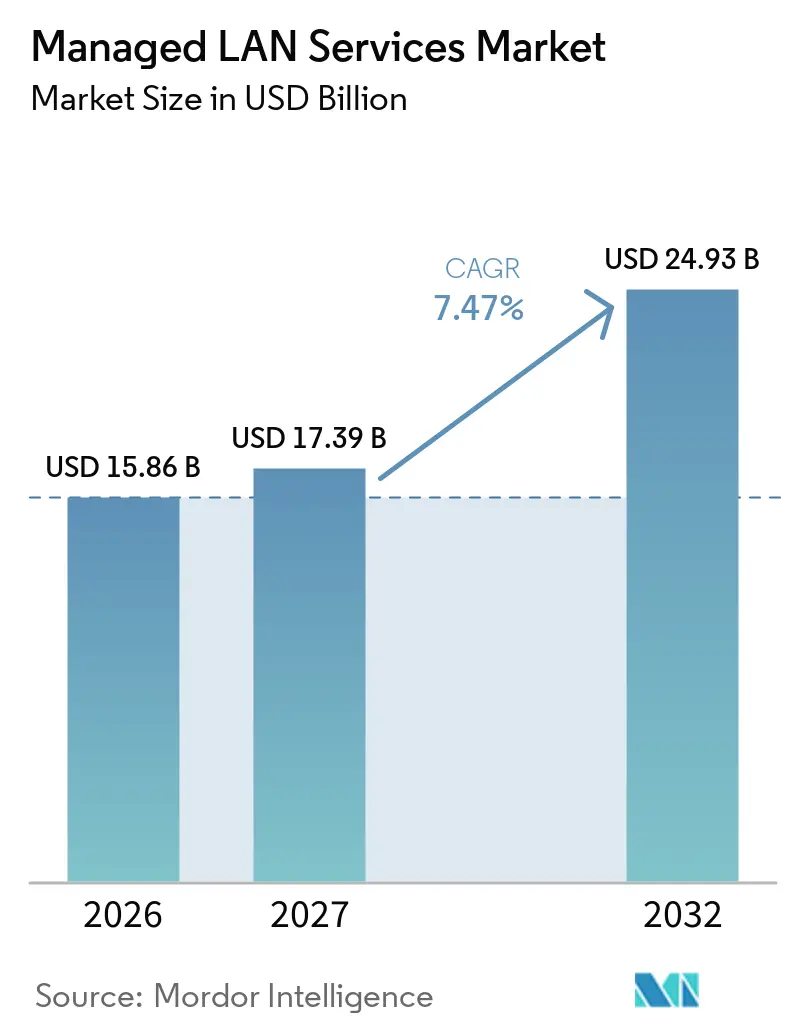
La taille du marché des services LAN gérés devrait s'étendre de 15,86 milliards USD en 2026 et 17,39 milliards USD en 2027 à 24,93 milliards USD d'ici 2032, enregistrant un CAGR de 7,47 % entre 2027 et 2032. Les entreprises transfèrent leurs opérations réseau vers des prestataires de services gérés, car les charges de travail cloud, le travail hybride et les appareils connectés rendent les réseaux de campus et de succursales plus difficiles à exploiter avec des équipes internes seules. Les prestataires combinent les capacités LAN filaire, sans fil et à définition logicielle sous un seul contrat, ce qui peut simplifier les opérations et donner accès à des compétences spécialisées. La réglementation influe également sur la sélection des prestataires, notamment lorsque les institutions financières doivent gérer le risque lié aux tiers en matière de TIC et conserver la capacité d'audit. La concurrence associe des prestataires mondiaux de services réseau, des opérateurs, des sociétés de services informatiques et des spécialistes du LAN en tant que service, de sorte que les acheteurs d'entreprise doivent équilibrer l'automatisation, la couverture géographique, le contrôle des services et les options de sortie. Le marché des services LAN gérés favorise donc les prestataires capables de prendre en charge des sites complexes tout en offrant une tarification claire du cycle de vie et une livraison co-gérée.
Points clés du rapport
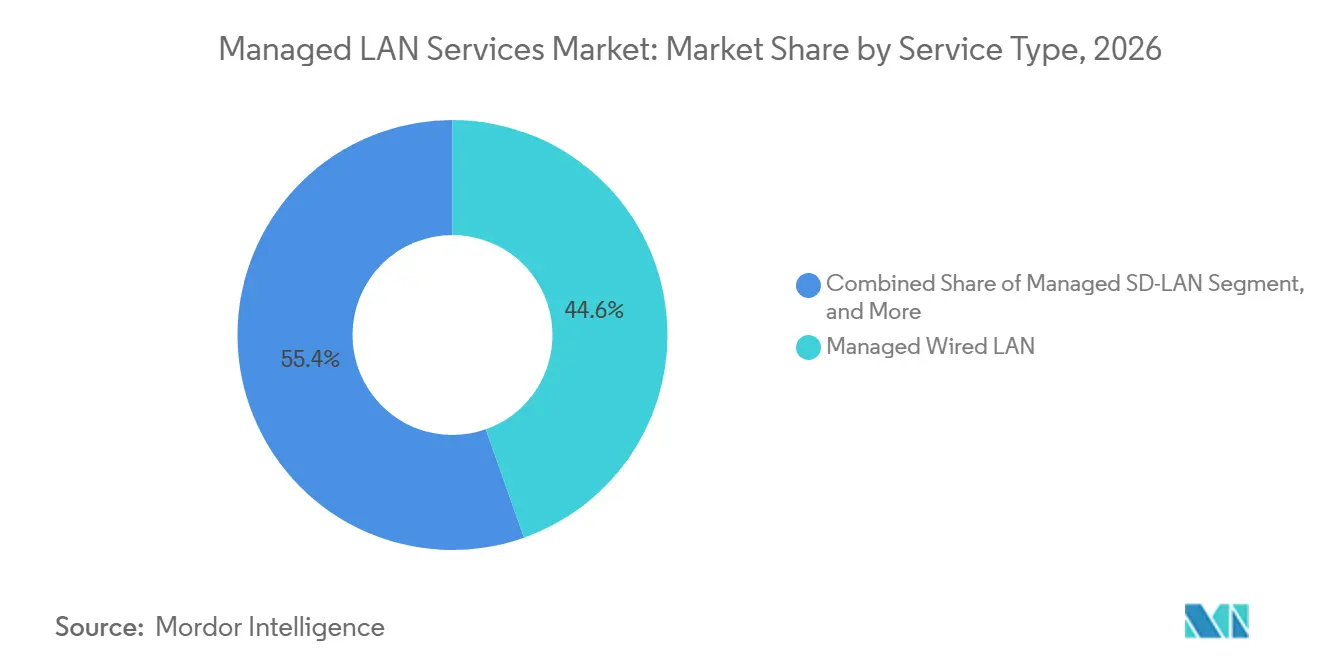
- Par type de service, le LAN filaire géré détenait 44,60 % de la part du marché des services LAN gérés en 2026, tandis que le SD-LAN géré devrait se développer à un CAGR de 9,82 % jusqu'en 2032.
- Par architecture de livraison, le LAN géré sur site représentait 46,17 % de la part du marché des services LAN gérés en 2026, tandis que la livraison gérée dans le cloud devrait se développer à un CAGR de 8,97 % jusqu'en 2032.
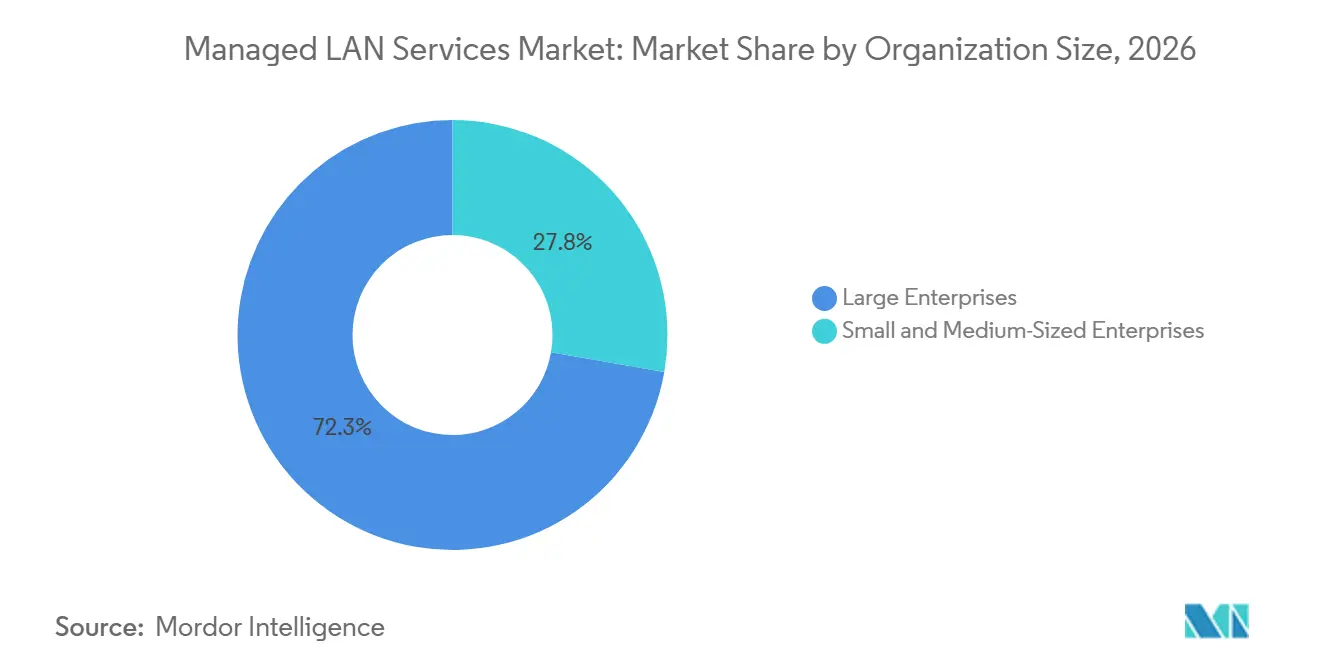
- Par taille d'organisation, les grandes entreprises représentaient 72,25 % de la taille du marché des services LAN gérés en 2026, tandis que les PME devraient se développer à un CAGR de 9,57 % jusqu'en 2032.
- Par secteur d'utilisateur final, le BFSI représentait 21,09 % de la taille du marché des services LAN gérés en 2026, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 8,73 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 36,07 % de la part du marché des services LAN gérés en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 10,07 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des services LAN gérés
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité des réseaux liée au cloud et au travail hybride | +2.0% | Mondial | Court terme (≤ 2 ans) |
| Demande en matière de cybersécurité et d'assurance réglementaire | +1.5% | Mondial, avec un accent particulier sur l'UE et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Surveillance basée sur l'IA et auto-remédiation | +1.3% | Amérique du Nord et Europe, s'étendant à l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Pénurie de talents en exploitation des réseaux d'entreprise | +1.2% | Mondial | Moyen terme (2-4 ans) |
| Expansion de l'IoT de campus et du sans fil haute densité | +0.9% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Convergence 5G privée et campus en périphérie | +0.7% | Asie-Pacifique et Amérique du Nord, gains précoces dans les pôles manufacturiers | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité des réseaux liée au cloud et au travail hybride
Les charges de travail cloud, la sécurité fournie par le cloud et le travail hybride créent des schémas de trafic que les anciennes conceptions LAN en étoile ne gèrent pas toujours de manière fiable. Le marché des services LAN gérés bénéficie de la situation lorsque les entreprises ont besoin d'aide pour coordonner des sites, des types d'appareils et des chemins d'application diversifiés. Les prestataires peuvent exploiter des réseaux filaires, sans fil et à définition logicielle via un modèle de service unique, réduisant ainsi le besoin d'équipes internes distinctes. Ce besoin est le plus fort pour les organisations disposant d'un grand nombre de sites connectés au cloud, car elles nécessitent également un support local dans les campus et les succursales. L'évolution vers une livraison gérée reflète un défi opérationnel plutôt qu'un cycle d'externalisation conventionnel.
Demande en matière de cybersécurité et d'assurance réglementaire
La sécurité des réseaux dépend désormais des contrôles au niveau des appareils, des ports et des sessions plutôt que seulement au niveau du périmètre réseau. Les prestataires de LAN géré sont donc censés fournir le contrôle d'accès, la segmentation et la visibilité continue des appareils comme éléments de service essentiels. Le règlement sur la résilience opérationnelle numérique est devenu applicable le 17 janvier 2025 et accorde une attention plus forte aux arrangements TIC avec des tiers dans les services financiers. L'ESMA a publié des orientations révisées sur l'externalisation vers le cloud en juillet 2025, renforçant la nécessité d'auditabilité et de capacité de sortie contractuelle dans les relations d'externalisation. Le marché des services LAN gérés peut bénéficier de cette demande, lorsque les prestataires peuvent créer des journaux utilisables, des enregistrements de modifications et des preuves de réponse aux incidents pour les clients réglementés.
Pénurie de talents en exploitation des réseaux d'entreprise
Les équipes réseau ont besoin de compétences couvrant la commutation héritée, les plateformes cloud, l'automatisation, la sécurité et les opérations sans fil. Cette combinaison est difficile à maintenir en interne, notamment lorsque les entreprises exploitent des équipements de plusieurs fournisseurs. Le marché des services LAN gérés offre une alternative aux organisations qui ont besoin d'opérations continues sans élargir leur personnel spécialisé pour chaque site. Le problème va au-delà des niveaux d'effectifs, car les ingénieurs plus récents peuvent avoir des compétences en cloud et en automatisation, mais une expérience limitée dans la gestion de parcs de campus de générations mixtes. Les prestataires gérés peuvent utiliser des centres d'opérations centralisés et des procédures opérationnelles standardisées reproductibles pour combler cette lacune auprès de nombreux clients.
Surveillance basée sur l'IA et auto-remédiation
Les outils d'opérations basés sur l'IA modifient le modèle de coût et de service pour la livraison de LAN géré. En août 2025, HPE a introduit des fonctions d'IA agentique pour Juniper Mist, notamment un modèle d'expérience large généralisé, une remédiation automatisée dans Marvis Actions, et des Marvis Minis qui simulent l'expérience utilisateur. Extreme Networks a déclaré en 2025 que sa plateforme Platform ONE pourrait réduire le travail manuel de gestion réseau et accélérer la résolution des problèmes pour les clients adoptants.[1] Le marché des services LAN gérés est affecté car les prestataires gérés dans le cloud utilisent ces capacités pour réduire l'effort opérationnel et améliorer la cohérence du service. Les prestataires limités à la gestion sur site peuvent avoir plus de difficultés à égaler la profondeur d'automatisation disponible via les plateformes natives du cloud.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préoccupations relatives à la souveraineté des données et au contrôle par des tiers | -1.1% | UE, avec débordement vers l'Asie-Pacifique et le Moyen-Orient | Moyen terme (2-4 ans) |
| Dépendance fournisseur et tarification opaque du cycle de vie | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Intégration du parc hérité et risque lié aux fenêtres de changement | -0.6% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Coûts énergétiques et carbone des opérations réseau en continu | -0.4% | Cœur UE, émergent en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations relatives à la souveraineté des données et au contrôle par des tiers
Les exigences de localisation des données peuvent limiter l'externalisation complète du LAN géré dans les secteurs et juridictions réglementés. Lorsqu'un prestataire gère le LAN, la télémétrie telle que les identités des appareils, les schémas de trafic et les enregistrements de comportement des utilisateurs peut transiter par une infrastructure en dehors du pays du client. Le cadre de souveraineté cloud de la Commission européenne établit des niveaux de souveraineté des données et de l'IA que les prestataires doivent respecter pour les clients européens réglementés. Le guide d'externalisation vers le cloud de la Banque centrale européenne demande aux établissements supervisés d'évaluer la dépendance fournisseur, la prévisibilité des coûts et l'auditabilité lors de l'utilisation de services cloud.[2] Ces exigences peuvent allonger les cycles d'approvisionnement et augmenter la charge de conformité pour les prestataires desservant les clients bancaires, gouvernementaux et de santé.
Dépendance fournisseur et tarification opaque du cycle de vie
Les contrats de LAN géré de longue durée peuvent être difficiles à résilier lorsqu'ils regroupent le matériel, les logiciels, les plateformes de gestion et les engagements de niveau de service. Les outils de gestion propriétaires peuvent rendre plus difficile pour les clients l'introduction de technologies concurrentes ou le passage à un autre prestataire. Le marché des services LAN gérés fait face à un frein lorsque les acheteurs ne peuvent pas clairement séparer le coût de la connectivité, des services de cycle de vie du matériel, des logiciels de gestion et des opérations. Les orientations réglementaires rendent également la planification de sortie contractuelle plus importante pour les institutions financières utilisant des prestataires cloud. Les prestataires qui offrent des composantes de prix claires, des interfaces ouvertes et des voies de sortie définies peuvent répondre à une préoccupation majeure des acheteurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : l'infrastructure filaire ancre la demande tandis que le SD-LAN transforme la livraison
Le LAN filaire géré détenait 44,60 % de la part du marché des services LAN gérés en 2026, reflétant la vaste base installée de câblage structuré, de commutation Power-over-Ethernet et de routage de campus. Le segment reste pertinent car les environnements sans fil denses ont toujours besoin d'une infrastructure filaire fiable. Les déploiements Wi-Fi 7, les appareils connectés et les systèmes de communications unifiées augmentent également la demande de commutation haute capacité. Le LAN sans fil géré est la deuxième catégorie de service en importance, au service des clients qui ont besoin d'un support centralisé pour les points d'accès et la politique sans fil. Les autres services LAN gérés comprennent des offres co-gérées et de LAN en tant que service pour les organisations qui souhaitent une responsabilité opérationnelle partagée.
Le SD-LAN géré devrait se développer à un CAGR de 9,82 % jusqu'en 2032, ce qui en fait le type de service à la croissance la plus rapide sur le marché des services LAN gérés. Il intègre la commutation, l'accès sans fil et la politique de sécurité dans des plans de contrôle à définition logicielle. Cette structure prend en charge le provisionnement basé sur les intentions et le déploiement sans intervention sur des sites distribués. Le SD-LAN sécurisé de Versa combine la sécurité zéro confiance, l'identification automatisée des appareils, la résolution des problèmes pilotée par l'IA et la micro-segmentation dans une seule couche de gestion.[3] Les prestataires peuvent regrouper ces fonctions dans des accords basés sur les résultats qui facturent par appareil plutôt que par unité matérielle.

Par architecture de livraison : les modèles sur site dominent tandis que la gestion dans le cloud progresse
Le LAN géré sur site représentait 46,17 % de la part du marché des services LAN gérés en 2026. Le modèle reste important pour les organisations réglementées et les environnements à haute sécurité qui ne peuvent pas acheminer la télémétrie de gestion via une infrastructure cloud publique. Les banques, les sous-traitants de la défense et les fabricants exploitant des réseaux de technologie opérationnelle peuvent traiter la gestion locale comme une exigence de conformité. La livraison hybride divise le contrôle entre les appliances sur site et l'orchestration cloud. Elle attire les entreprises qui recherchent l'agilité du cloud tout en conservant certains contrôles dans leur propre environnement.
La livraison gérée dans le cloud devrait se développer à un CAGR de 8,97 % de 2027 à 2032, devançant l'ensemble du marché des services LAN gérés. Son modèle d'abonnement peut combiner le matériel, les opérations et la surveillance basée sur l'IA sans investissement initial majeur de la part du client. Nile a lancé son moteur d'IA générative NXI en juin 2025, décrivant une capacité à détecter, diagnostiquer et résoudre les problèmes de réseau filaire et sans fil via des Softbots. Ce modèle de livraison peut aider les prestataires à offrir l'automatisation parallèlement à un service continu. L'architecture modifie également la concurrence entre fournisseurs, car les plateformes cloud peuvent créer des dépendances à long terme sur le plan de contrôle.
Par taille d'organisation : les grandes entreprises ancrent les revenus tandis que la demande des PME s'accélère
Les grandes entreprises représentaient 72,25 % de la taille du marché des services LAN gérés en 2026. Les multinationales disposant de nombreux sites ont besoin d'opérations réseau 24h/24 et 7j/7, de gestion du cycle de vie du matériel et de rapports de conformité. HCLTech propose des services LAN filaire et sans fil gérés indépendants des fournisseurs sur des équipements Cisco, Aruba et Juniper. Les clients du secteur de la santé et de la fabrication ajoutent de la complexité via les appareils connectés et la technologie opérationnelle. Leurs exigences incluent souvent la segmentation et la visibilité en temps réel des appareils que les contrats standard peuvent ne pas traiter complètement.
Les PME devraient se développer à un CAGR de 9,57 % de 2027 à 2032. Les prix d'abonnement par appareil et par site peuvent rendre la gestion de niveau entreprise accessible sans le même engagement en capital qu'un déploiement détenu en interne. Les petites et moyennes entreprises recherchent également la sécurité gérée et la surveillance parallèlement aux opérations réseau. Leurs décisions d'achat peuvent donc dépendre du contrôle opérationnel et de la protection plutôt que du seul prix. Le marché des services LAN gérés offre aux prestataires axés sur les plateformes une opportunité lorsqu'ils peuvent rendre les fonctions avancées simples à déployer et à exploiter.
Par secteur d'utilisateur final : le BFSI est en tête tandis que les exigences du secteur de la santé s'élargissent
Le BFSI représentait 21,09 % de la taille du marché des services LAN gérés en 2026, la plus grande part sectorielle. Les institutions financières ont besoin d'une connectivité résiliente dans leurs succursales et leurs sites de trading, où les défaillances peuvent avoir des conséquences opérationnelles et réglementaires directes. Le règlement DORA exige des entités financières qu'elles renforcent la résilience opérationnelle numérique et gèrent les risques associés aux prestataires de services TIC tiers. Ces exigences font des pistes d'audit, de la journalisation des incidents et de la restauration rapide des éléments importants d'un accord de LAN géré. L'informatique et les télécommunications constituent le deuxième secteur en importance, car les entreprises technologiques et les opérateurs exploitent également de vastes réseaux de campus et de bureaux en périphérie.
La santé et les sciences de la vie devraient se développer à un CAGR de 8,73 % jusqu'en 2032. Les dispositifs médicaux connectés, les dossiers de santé électroniques, la surveillance des patients en temps réel et les systèmes robotiques augmentent les performances et la disponibilité requises des LAN hospitaliers. Les organisations de santé doivent isoler le trafic des dispositifs médicaux du trafic informatique général, ce qui rend la micro-segmentation importante. Spectrum Enterprise propose une offre de réseau géré pour la santé utilisant Cisco Meraki pour combiner la commutation, le SD-WAN et le sans fil sous un seul contrat. La fabrication, le commerce de détail, le gouvernement et les services publics contribuent également via des besoins liés à la continuité opérationnelle, à la sécurité physique et aux opérations connectées.
Analyse géographique
L'Amérique du Nord détenait 36,07 % de la part du marché des services LAN gérés en 2026, avec les États-Unis comme principal contributeur national. La région dispose de pratiques matures en matière d'externalisation informatique, de parcs multi-campus denses et d'une base de fournisseurs compétitive. En août 2025, AT&T Business et Cisco ont lancé AT&T SASE avec Cisco, combinant le SD-WAN, la sécurité zéro confiance, le renseignement sur les menaces et l'application centralisée des politiques dans une offre native du cloud qui illustre la connexion plus étroite entre la gestion du LAN, du WAN et de la sécurité. Le Canada et le Mexique contribuent également, car les détaillants et les fabricants adoptent des plateformes gérées dans le cloud pour les sites distribués.
L'Europe est le deuxième marché régional, dominé par l'Allemagne, le Royaume-Uni et la France. La souveraineté des données et la supervision de l'externalisation sont des facteurs centraux dans les achats européens, et le cadre de souveraineté de la Commission est particulièrement pertinent pour les prestataires en compétition pour les contrats gouvernementaux et bancaires où la résidence des données ne peut être compromise. Le marché des services LAN gérés en Europe bénéficie également de la demande d'expertise des prestataires et d'automatisation. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des zones en développement mais importantes, avec des programmes de villes intelligentes soutenant la demande en Arabie saoudite et aux Émirats arabes unis, et la modernisation des réseaux contribuant au Brésil et en Argentine.
L'Asie-Pacifique devrait se développer à un CAGR de 10,07 % de 2027 à 2032, le taux régional le plus élevé sur le marché des services LAN gérés. La Chine et l'Inde sont les principaux contributeurs nationaux en raison de la construction de campus d'entreprise, des programmes de numérisation publique et de l'augmentation des dépenses informatiques. Les environnements de fabrication et d'automobile au Japon nécessitent également une visibilité réseau en temps réel pour les opérations connectées. En octobre 2026, Macquarie Telecom et Netskope ont élargi leur partenariat australien pour ajouter Netskope SD-WAN à un cadre SASE géré par un seul fournisseur.[4] Le secteur technologique de la Corée du Sud et la base d'entreprises de l'Australie ajoutent une demande régionale supplémentaire.
Paysage concurrentiel
Le marché des services LAN gérés est modérément concentré à l'échelle mondiale, mais fragmenté par géographie, besoins des clients et spécialisation des services. NTT DATA, Kyndryl, Accenture et Orange Business proposent des services LAN, WAN et de sécurité gérés dans le cadre de portefeuilles de réseaux gérés plus larges. Les opérateurs régionaux utilisent la propriété d'infrastructures de connectivité pour soutenir leur économie de services gérés, tandis que les fournisseurs de LAN de campus en tant que service se concentrent sur l'automatisation et la tarification d'abonnement flexible. NTT DATA a déclaré avoir été reconnu comme Leader dans le Magic Quadrant 2026 de Gartner pour les services de réseau gérés, citant l'innovation centrée sur l'IA, la livraison axée sur la sécurité et la qualité de service.
Les intégrateurs axés sur la technologie tels que HPE, Cisco et Kyndryl se démarquent par l'intelligence de plateforme et les opérations basées sur l'IA. Les opérateurs natifs du réseau, notamment AT&T, Deutsche Telekom, Orange Business et Tata Communications, construisent des offres de LAN géré sur leur empreinte de connectivité. Les sociétés de services informatiques telles qu'Accenture, Capgemini et Wipro se démarquent par leur connaissance sectorielle et leurs travaux de transformation plus larges. Cisco a publié des orientations d'architecture en 2025 pour l'intégration de la 5G privée avec la gestion du LAN de campus via Catalyst Center et Meraki. Cette approche montre comment le contrôle de la plateforme peut passer du matériel vers les couches de gestion logicielle.
Le LAN co-géré est important lorsque les entreprises conservent le contrôle des politiques et la visibilité opérationnelle tandis que le prestataire gère les opérations quotidiennes. Nile, Meter et Join Digital ciblent les clients du marché intermédiaire avec des offres de type utilitaire qui regroupent le matériel, la gestion et la surveillance basée sur l'IA dans un abonnement mensuel. En juin 2026, BT Group et Verizon ont annoncé des plans pour une coentreprise 50:50 combinant leurs opérations internationales de services réseau gérés et de lignes fixes d'entreprise. L'entreprise prévue devrait servir plus de 3 000 clients d'entreprise dans 180 pays et générer 4 milliards USD de chiffre d'affaires annuel combiné. Cette transaction peut modifier les options disponibles pour les acheteurs multinationaux du marché des services LAN gérés.
Leaders du secteur des services LAN gérés
-
AT&T Inc.
-
Cisco Systems, Inc.
-
NTT DATA Group Corporation
-
Orange S.A.
-
Verizon Communications Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Octobre 2026 : Pure IP, une société du groupe BCM One, a annoncé l'expansion de son offre SD-WAN géré avec des capacités d'intelligence optimisées pour la voix, notamment le routage tenant compte des applications, la sélection dynamique de chemin et l'équilibrage de charge pour les communications cloud et les applications vocales basées sur l'IA, construites sur plus de 8 ans de livraison de réseau géré pour les clients d'entreprise.
- Octobre 2026 : Macquarie Telecom et Netskope ont élargi leur partenariat stratégique SASE en Australie pour intégrer Netskope SD-WAN, offrant un cadre SASE complet à fournisseur unique pour les clients australiens du marché intermédiaire et d'entreprise, géré via les capacités de services gérés d'entreprise de Macquarie.
- Août 2025 : AT&T Business et Cisco ont lancé AT&T SASE avec Cisco, une solution de réseau et de sécurité fournie dans le cloud qui intègre le SD-WAN, la sécurité zéro confiance, l'optimisation prédictive des chemins, le renseignement sur les menaces en temps réel et la connectivité multi-cloud pour les clients d'entreprise.
- Juin 2025 : Nile a lancé Nile Experience Intelligence, un moteur d'IA générative conçu pour détecter, diagnostiquer et résoudre de manière autonome les problèmes de LAN d'entreprise et sans fil via des Softbots alimentés par des modèles de langage de grande taille.
Portée du rapport mondial sur le marché des services LAN gérés
Le LAN géré est un service qui désigne les opérations de support, contrôle les coûts et maintient la fiabilité du réseau sans que les utilisateurs aient à consacrer leurs propres ressources. Un prestataire de services LAN gérés optimise uniquement l'environnement réseau des utilisateurs.
Le rapport sur le marché des services LAN gérés est segmenté par (type de service (LAN filaire géré, LAN sans fil géré, SD-LAN géré, et autres services LAN gérés), architecture de livraison (géré dans le cloud, sur site, et hybride), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur d'utilisateur final (banque, services financiers et assurance [BFSI], informatique et télécommunications, santé et sciences de la vie, commerce de détail et e-commerce, fabrication et industrie, médias et divertissement, gouvernement et services publics, et autres secteurs d'utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| LAN filaire géré |
| LAN sans fil géré |
| SD-LAN géré |
| Autres services LAN gérés |
| Géré dans le cloud |
| Sur site |
| Hybride |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Banque, services financiers et assurance (BFSI) |
| Informatique et télécommunications |
| Santé et sciences de la vie |
| Commerce de détail et e-commerce |
| Fabrication et industrie |
| Médias et divertissement |
| Gouvernement et services publics |
| Autres secteurs d'utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | LAN filaire géré | |
| LAN sans fil géré | ||
| SD-LAN géré | ||
| Autres services LAN gérés | ||
| Par architecture de livraison | Géré dans le cloud | |
| Sur site | ||
| Hybride | ||
| Par taille d'organisation | Petites et moyennes entreprises | |
| Grandes entreprises | ||
| Par secteur d'utilisateur final | Banque, services financiers et assurance (BFSI) | |
| Informatique et télécommunications | ||
| Santé et sciences de la vie | ||
| Commerce de détail et e-commerce | ||
| Fabrication et industrie | ||
| Médias et divertissement | ||
| Gouvernement et services publics | ||
| Autres secteurs d'utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services LAN gérés ?
Le marché des services LAN gérés est projeté à 17,39 milliards USD en 2027 et 24,93 milliards USD d'ici 2032, avec un CAGR de 7,47 % durant la période 2027 à 2032.
Qu'est-ce qui stimule la demande de services LAN gérés ?
Les charges de travail cloud, le travail hybride, les appareils connectés, les besoins en sécurité réseau et les pénuries de talents en exploitation des réseaux augmentent la demande de support LAN géré.
Quel type de service LAN géré se développe le plus rapidement ?
Le SD-LAN géré devrait se développer à un CAGR de 9,82 % jusqu'en 2032, à mesure que les entreprises adoptent le contrôle à définition logicielle, l'automatisation et les opérations basées sur les politiques.
Pourquoi les entreprises utilisent-elles la livraison de LAN géré dans le cloud ?
La livraison gérée dans le cloud combine la tarification par abonnement, la surveillance basée sur l'IA et la gestion continue, aidant les organisations à éviter des engagements opérationnels initiaux majeurs.
Quel groupe de clients représente la plus grande part de la demande ?
Les grandes entreprises représentaient 72,25 % en 2026, car elles exploitent des environnements multi-sites complexes nécessitant un support continu et une gestion du cycle de vie.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 10,07 % jusqu'en 2032, soutenue par la construction de campus, les programmes de numérisation publique et les dépenses informatiques des entreprises.