
Taille et Part du Marché des Services Gérés d'Optimisation Carbone dans le Cloud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.46 Milliards de dollars |
| Taille du Marché (2032) | 4.39 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 24.74 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services Gérés d'Optimisation Carbone dans le Cloud par Mordor Intelligence
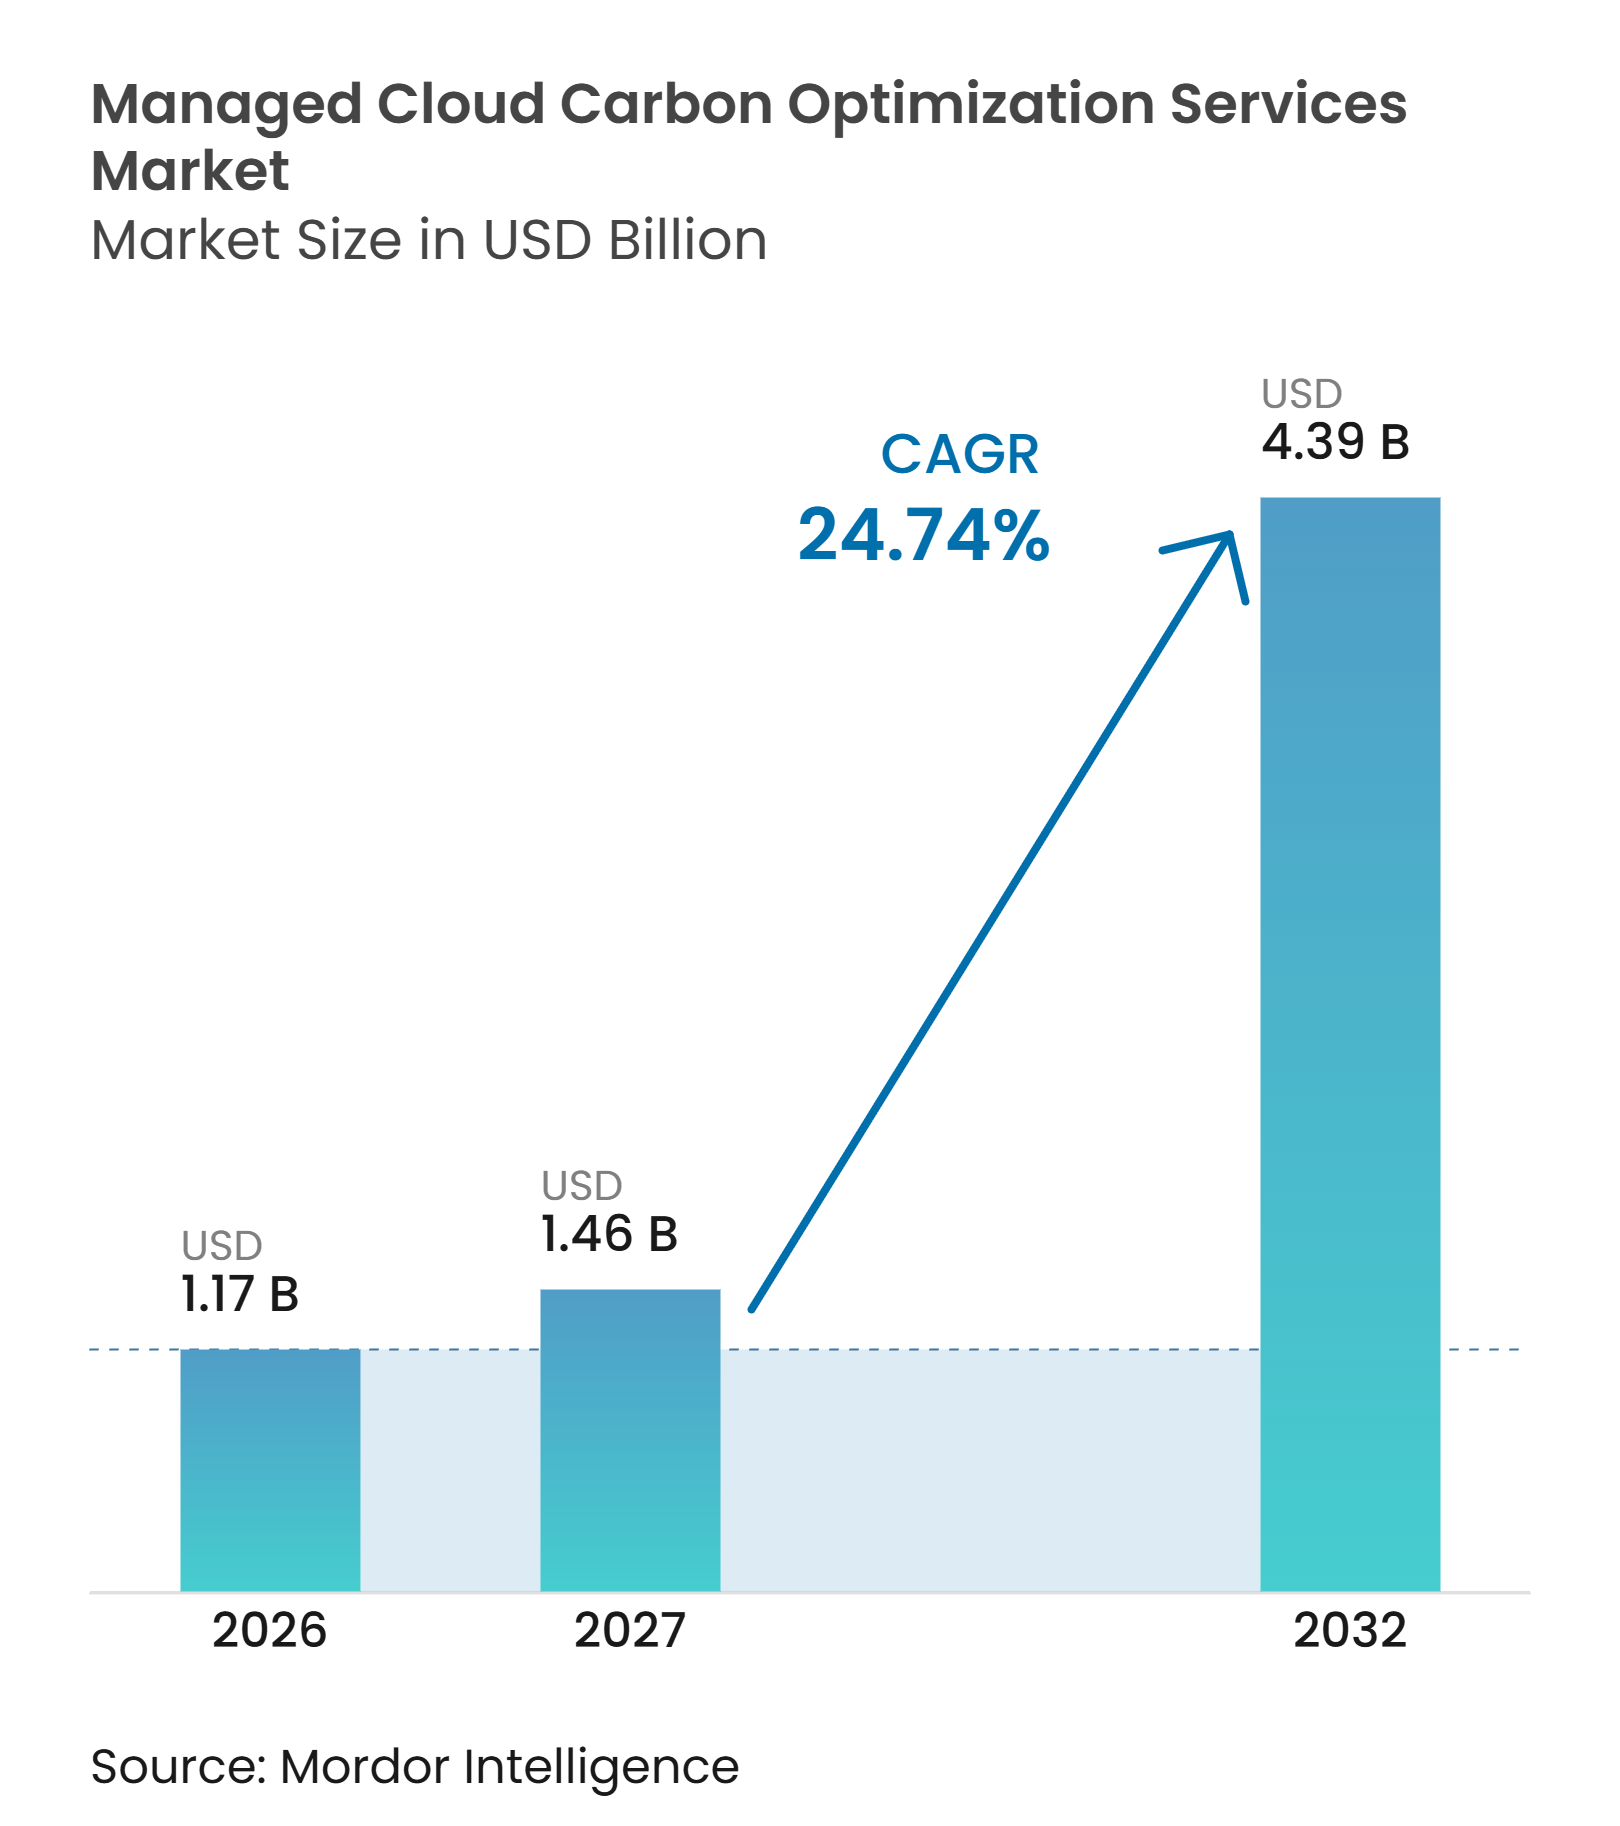
La taille du marché des services gérés d'optimisation carbone dans le cloud devrait s'étendre de 1,17 milliard USD en 2026 à 1,46 milliard USD en 2027, puis atteindre 4,39 milliards USD d'ici 2032, enregistrant un CAGR de 24,74 % entre 2027 et 2032. L'utilisation croissante d'électricité par les centres de données fait de l'infrastructure cloud une responsabilité environnementale mesurable ainsi qu'un centre de coûts. Les charges de travail d'IA accroissent le besoin de contrôles permettant de mesurer et de réduire les émissions au niveau de la charge de travail lors des opérations quotidiennes. Les fournisseurs répondent en associant l'optimisation des coûts, la mesure des émissions, le reporting et la planification au sein de services gérés. Les tableaux de bord cloud natifs rendent la télémétrie de base plus courante, tandis que la normalisation multi-cloud, la préparation à l'audit et l'attribution des charges de travail d'IA restent des domaines où les fournisseurs spécialisés peuvent se différencier. L'incohérence des données, les règles de résidence des données et les exigences de performance des applications limitent la capacité des acheteurs à déplacer les charges de travail, créant une demande pour des services capables de fonctionner dans ces contraintes.
Points Clés du Rapport
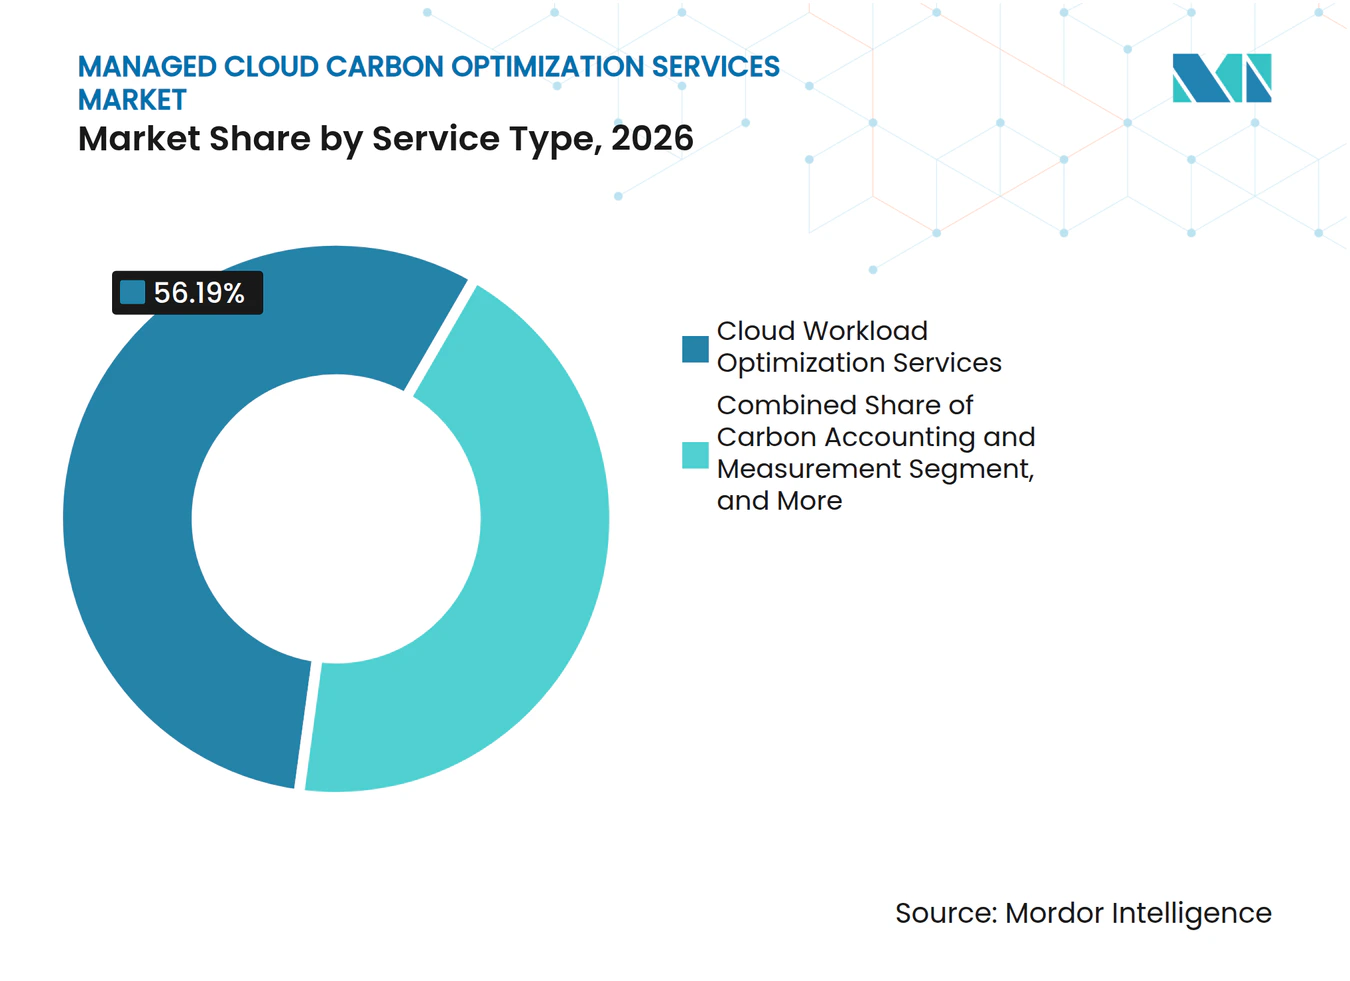
- Par type de service, les services d'optimisation des charges de travail cloud ont représenté 56,19 % de la part du marché des services gérés d'optimisation carbone dans le cloud en 2026, tandis que les services d'intégration GreenOps et FinOps devraient se développer à un CAGR de 25,68 % jusqu'en 2032.
- Par mode de déploiement, le déploiement sur site a représenté 67,18 % du marché des services gérés d'optimisation carbone dans le cloud en 2026, tandis que le déploiement basé sur le cloud devrait se développer à un CAGR de 25,91 % jusqu'en 2032.
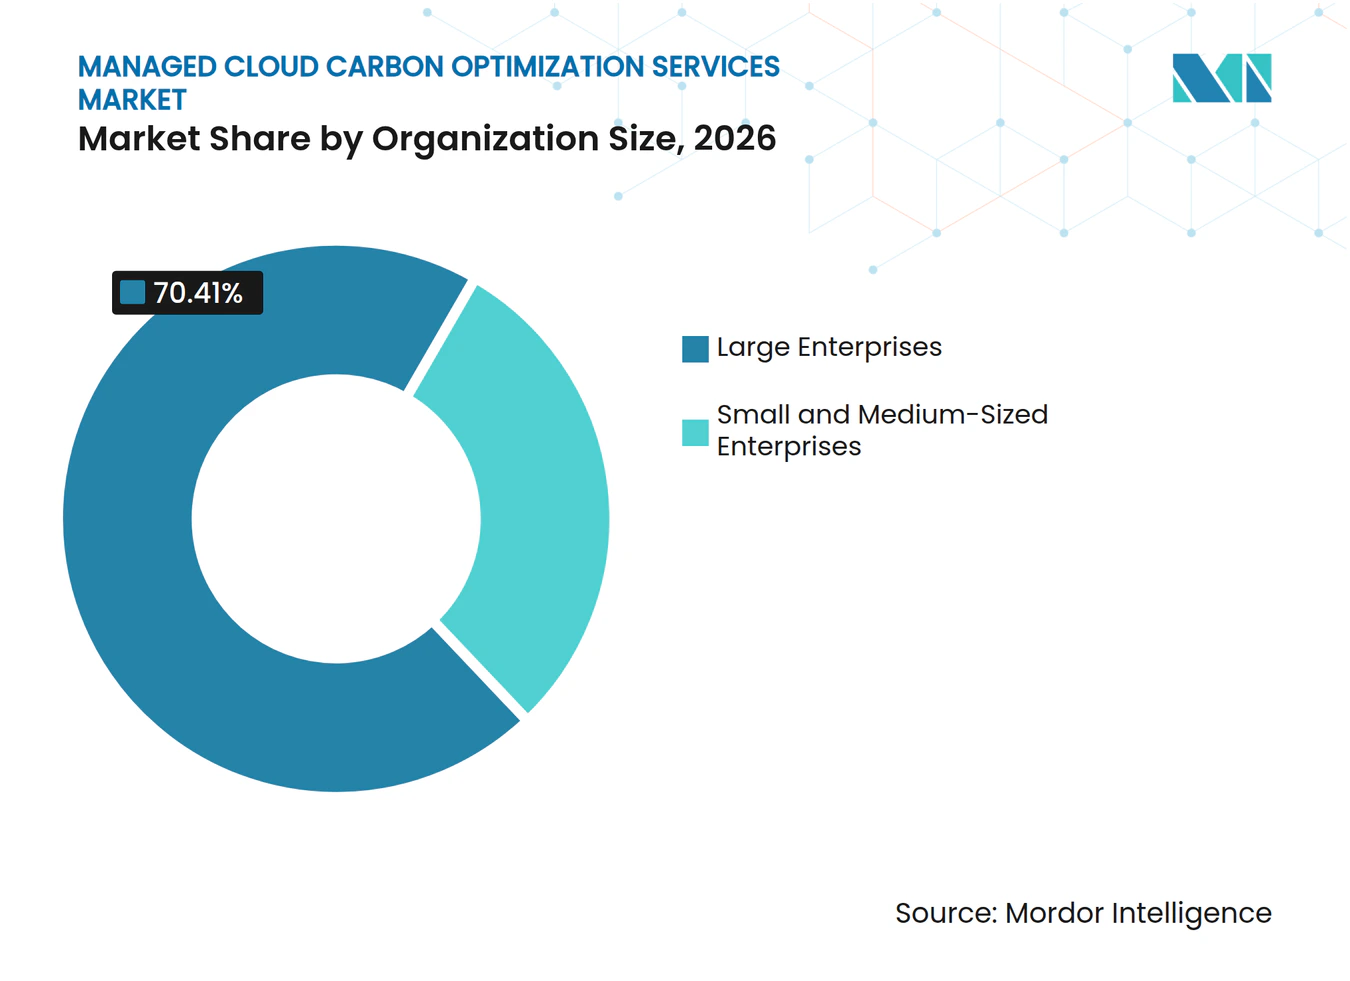
- Par taille d'organisation, les grandes entreprises ont représenté 70,41 % de la taille du marché des services gérés d'optimisation carbone dans le cloud en 2026, tandis que les PME devraient se développer à un CAGR de 26,11 % jusqu'en 2032.
- Par secteur d'utilisation final, l'informatique et les télécommunications ont été en tête avec 29,66 % de la part du marché des services gérés d'optimisation carbone dans le cloud en 2026, tandis que le gouvernement et l'administration publique devraient se développer à un CAGR de 25,05 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a représenté 37,81 % de la part du marché des services gérés d'optimisation carbone dans le cloud en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 25,33 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché Mondial des Services Gérés d'Optimisation Carbone dans le Cloud
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| L'Augmentation des Charges de Travail d'IA Accroît la Demande d'Opérations Cloud Sensibles au Carbone | +2.5% | Mondial, concentré dans les pôles de centres de données d'Amérique du Nord et d'Asie-Pacifique | Court terme (≤ 2 ans) |
| La Convergence de FinOps et GreenOps Crée des Budgets Communs de Coûts et de Carbone | +2.0% | Mondial, plus fort en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Les Obligations de Divulgation Climatique Accroissent la Demande de Données d'Émissions Cloud Prêtes pour l'Audit | +1.8% | Europe et pression mondiale des rapports menés par les investisseurs | Court terme (≤ 2 ans) |
| L'Expansion des Régions Cloud Alimentées par les Énergies Renouvelables Permet des Services de Relocalisation des Charges de Travail | +1.2% | Europe et Amérique du Nord, avec des retombées vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| La Planification Kubernetes et par Lots Sensible au Carbone Convertit la Flexibilité en Demande d'Optimisation | +0.9% | Mondial, avec une adoption précoce en Amérique du Nord et en Europe du Nord | Moyen terme (2-4 ans) |
| Les Achats Cloud et le Reporting des Fournisseurs Étendent la Responsabilité Carbone aux Opérations Informatiques | +0.7% | Europe, marchés publics gouvernementaux d'Asie-Pacifique et entreprises mondiales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'Augmentation des Charges de Travail d'IA Accroît la Demande d'Opérations Cloud Sensibles au Carbone
Le marché des services gérés d'optimisation carbone dans le cloud bénéficie d'un soutien croissant alors que les charges de travail d'IA font de la consommation d'énergie un enjeu de niveau conseil d'administration pour les acheteurs de cloud. La demande mondiale d'électricité des centres de données a augmenté de 17 % en 2025, contre une croissance de 3 % de la demande totale d'électricité, selon l'Agence internationale de l'énergie. L'agence prévoit également que la demande d'électricité des centres de données axés sur l'IA triplera d'ici 2030. L'entraînement de modèles et l'inférence à forte intensité de GPU rendent les moyennes de puissance générales moins utiles pour les choix opérationnels. Les acheteurs ont donc besoin d'une attribution au niveau du modèle, du type de jeton et du compteur de facturation pour déterminer où l'optimisation peut avoir lieu. Flexera a rendu sa fonctionnalité de durabilité de l'IA généralement disponible en octobre 2026, permettant l'attribution du carbone, de l'électricité et de l'eau sur les comptes AWS, Azure et Google Cloud connectés.
La Convergence de FinOps et GreenOps Crée des Budgets Communs de Coûts et de Carbone
Le marché des services gérés d'optimisation carbone dans le cloud bénéficie lorsque les équipes financières, d'ingénierie et de développement durable utilisent un processus opérationnel partagé. La FinOps Foundation a rapporté que 53 % des pratiques FinOps européennes suivaient des indicateurs carbone en 2025, soit une augmentation de 18 % d'une année sur l'autre. Seulement 3 % des pratiques FinOps dans le monde utilisaient les informations carbone pour piloter l'optimisation du cloud, montrant que la mesure était en avance sur l'action opérationnelle. SoftwareOne a rapporté que le suivi continu de son empreinte environnementale dans le cadre de sa pratique FinOps a produit 448 000 USD d'économies, accompagnées d'une réduction de 30 % des émissions cloud totales. Les outils FinOps existants peuvent donner aux entreprises un point de départ pour l'optimisation carbone sans programme d'infrastructure séparé. Les fournisseurs gérés peuvent utiliser cet écart pour convertir la télémétrie carbone en actions sans nécessiter une équipe d'ingénierie dédiée au développement durable chez chaque client.
Les Obligations de Divulgation Climatique Accroissent la Demande de Données d'Émissions Cloud Prêtes pour l'Audit
Le marché des services gérés d'optimisation carbone dans le cloud est soutenu par des exigences de reporting qui rendent les données d'émissions cloud traçables plus précieuses. La Directive sur le reporting de durabilité des entreprises oblige les entreprises éligibles opérant dans l'Union européenne à rendre compte selon les Normes européennes de reporting de durabilité, y compris les informations de Scope 2 soumises à un examen d'assurance externe. Les rapports mensuels des fournisseurs cloud, présentés dans des formats différents, nécessitent une normalisation avant de pouvoir soutenir un processus d'audit. La Commission des valeurs mobilières et des changes des États-Unis a proposé d'abroger ses règles de divulgation climatique de 2024 en juin 2026. Les lois californiennes sur le reporting climatique et les attentes des investisseurs institutionnels obligent encore de nombreuses grandes entreprises américaines à rendre compte. Les fournisseurs qui alignent leurs résultats sur le Protocole GES et préservent la traçabilité des données peuvent répondre à la fois aux obligations européennes de reporting obligatoire et aux besoins continus des investisseurs américains.
L'Expansion des Régions Cloud Alimentées par les Énergies Renouvelables Permet des Services de Relocalisation des Charges de Travail
Le marché des services gérés d'optimisation carbone dans le cloud repose également sur les différences d'électricité sans carbone entre les emplacements cloud. Amazon a compensé 100 % de sa consommation mondiale d'électricité par des énergies renouvelables en 2025 pour la troisième année consécutive, incluant 25 régions de centres de données AWS.[1] Google Cloud a rapporté 100 % d'énergie sans carbone à Stockholm, 98 % en Finlande et 96 % à Paris en 2025, contre 2 % à Hong Kong. Cette plage offre une option pratique pour déplacer les charges de travail par lots flexibles et les tâches d'entraînement d'IA vers des emplacements à faible émission de carbone. Les équipes FinOps internes manquent souvent de l'intégration des données et des effectifs nécessaires pour planifier ces déplacements en continu. Les fournisseurs gérés peuvent rendre cette capacité reproductible tout en tenant compte des exigences de coût, de capacité, de latence et de conformité.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| L'Incohérence des Données d'Intensité Carbone et la Précision des Prévisions Limitent la Confiance dans l'Optimisation | -1.5% | Mondial, plus aigu dans les environnements multi-cloud couvrant l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| L'Intégration de la Télémétrie Hybride et Multi-Cloud Augmente la Complexité de Mise en Œuvre | -1.0% | Mondial, avec une charge plus élevée en Asie-Pacifique et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Les Règles de Résidence et de Souveraineté des Données Contraignent le Déplacement des Charges de Travail entre Régions | -0.8% | Environnements de politique cloud nationale en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Le Risque de Niveau de Service et de Performance Limite le Report Agressif des Charges de Travail | -0.5% | Mondial, plus aigu dans les secteurs sensibles à la latence tels que les services financiers | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'Incohérence des Données d'Intensité Carbone et la Précision des Prévisions Limitent la Confiance dans l'Optimisation
Le marché des services gérés d'optimisation carbone dans le cloud est confronté à un défi fondamental de qualité des données dans les environnements multi-cloud. AWS, Azure et Google Cloud fournissent des données carbone selon des calendriers différents et utilisent des méthodologies, des périmètres de Scope 2 et des approches d'attribution des énergies renouvelables différents. La Green Software Foundation a noté que les fournisseurs cloud ont publié les données carbone des clients mensuellement, limitant leur utilisation pour la prise de décision en temps réel. Cela laisse les organisations avec des rapports qui nécessitent une normalisation avant qu'une base d'émissions unifiée puisse être créée. Electricity Maps a étendu les données d'intensité carbone en temps réel à plus de 200 pays et territoires en janvier 2025. WattTime a renforcé son modèle AOER en juillet 2026 avec le traçage des flux, la gestion du stockage d'énergie et les facteurs non-CO₂ dans 15 nouvelles régions européennes, mais l'attribution horaire au niveau de la charge de travail reste difficile sur l'ensemble d'un parc multi-cloud complet.
L'Intégration de la Télémétrie Hybride et Multi-Cloud Augmente la Complexité de Mise en Œuvre
Les environnements hybrides et multi-cloud rendent les déploiements gérés plus difficiles car les systèmes de surveillance n'échangent pas, par défaut, de télémétrie. AWS CloudWatch, Azure Monitor et Google Cloud Monitoring opèrent dans des environnements séparés, nécessitant une couche capable d'ingérer, de normaliser et de réconcilier leurs données. Des recherches publiées par l'ACM en 2025 ont identifié la désagrégation équitable du carbone dans une infrastructure partagée comme une tâche méthodologique difficile. Cela affecte la manière dont les émissions peuvent être attribuées à des applications, des équipes et des services individuels. Le travail d'intégration qui en résulte peut allonger le délai de valorisation et augmenter les coûts d'engagement, en particulier lorsque les clients manquent de ressources d'ingénierie en développement durable. Les attentes d'audit basées sur la norme ISO 14064 exigent également la documentation du processus de normalisation, ajoutant des efforts lorsque les compteurs sur site et les exports de facturation cloud utilisent des modèles de données différents.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Service : L'Optimisation des Charges de Travail Ancre les Revenus Tandis que l'Intégration Stimule une Adoption Plus Rapide
Les services d'optimisation des charges de travail cloud ont représenté 56,19 % des revenus en 2026, en faisant le point d'entrée central du marché des services gérés d'optimisation carbone dans le cloud. Le service offre un avantage financier direct en identifiant les ressources de calcul inactives et en déplaçant les travaux flexibles vers des régions à faible émission de carbone au cours du même cycle de facturation. Les services d'intégration GreenOps et FinOps devraient se développer à un CAGR de 25,68 % jusqu'en 2032, le taux le plus rapide parmi les types de services. Ce service répond à l'absence d'une couche de données partagée pour les équipes financières, d'ingénierie et de développement durable. Les services de comptabilité et de mesure carbone fournissent la base d'émissions sur laquelle repose l'optimisation. Les services de reporting de durabilité et de conformité soutiennent les travaux récurrents liés aux cycles de divulgation et aux besoins d'assurance externe.
Le secteur des services gérés d'optimisation carbone dans le cloud évolue au-delà des tableaux de bord de base des fournisseurs cloud vers des services qui normalisent les données entre les environnements. Au sein du marché des services gérés d'optimisation carbone dans le cloud, la télémétrie de base devient plus courante à mesure que les hyperscalers améliorent leurs outils de reporting natifs. Les fournisseurs gérés peuvent donc se différencier grâce aux pistes d'audit, aux budgets carbone prédictifs et à une attribution plus détaillée des charges de travail d'IA. Il a été démontré que la planification Kubernetes sensible au carbone réduit les émissions de CO₂ de 10 % à 30 % sans impact significatif sur les performances dans les recherches référencées. Ces preuves aident les clients à attribuer une valeur financière et opérationnelle aux services de planification. Les services d'intégration GreenOps et FinOps font partie intégrante du flux de travail FinOps principal plutôt qu'un complément de développement durable séparé.



Par Mode de Déploiement : Le Leadership Sur Site Reflète les Besoins de Gouvernance des Données Tandis que la Livraison Cloud Progresse
Le déploiement sur site a représenté 67,18 % des revenus du marché des services gérés d'optimisation carbone dans le cloud en 2026. Les organisations réglementées utilisent ce modèle pour maintenir l'infrastructure d'intelligence carbone et la télémétrie opérationnelle dans des limites de données contrôlées. Le déploiement basé sur le cloud devrait se développer à un CAGR de 25,91 % jusqu'en 2032, le taux le plus élevé parmi les modèles de déploiement. Les fournisseurs développent des architectures multi-locataires capables de fournir une intelligence au niveau de la charge de travail sans accès persistant aux informations d'infrastructure sensibles. Le modèle hybride sert les organisations disposant à la fois de systèmes sur site hérités et de charges de travail cloud natives. Ces acheteurs nécessitent souvent l'intégration de télémétrie la plus étendue et peuvent tirer la plus grande valeur d'un service géré.
La livraison basée sur le cloud peut réduire la charge de maintenance d'une plateforme interne, mais elle nécessite une confiance dans la gestion des données et les contrôles des fournisseurs. Le Règlement européen sur les données oblige les fournisseurs cloud à renoncer aux frais de transfert de données pour le changement de service d'ici janvier 2027. Ce changement peut réduire les préoccupations de verrouillage pour les acheteurs envisageant des outils d'optimisation carbone livrés dans le cloud. Il peut également encourager les achats concurrentiels, car les clients peuvent changer de fournisseur avec une exposition aux coûts réduite. Les déploiements sur site restent pertinents là où les règles nationales ou les politiques internes limitent le traitement externe de la télémétrie. Le marché des services gérés d'optimisation carbone dans le cloud nécessite donc des options de livraison qui reflètent différentes positions de sécurité et de conformité plutôt qu'une architecture unique.
Par Taille d'Organisation : Les Grandes Entreprises Mènent Tandis que les PME Accèdent via des Niveaux Gérés
Les grandes entreprises ont représenté 70,41 % de la part du marché des services gérés d'optimisation carbone dans le cloud en 2026. Elles disposent des parcs cloud les plus importants, de fonctions FinOps plus matures et d'une exposition plus précoce aux obligations de divulgation climatique. Les PME devraient se développer à un CAGR de 26,11 % jusqu'en 2032. Les obligations de reporting de la chaîne d'approvisionnement peuvent étendre les demandes de données climatiques des grands acheteurs aux fournisseurs plus petits. Cela crée une pression sur les PME qui manquent d'équipes de reporting dédiées et de ressources d'ingénierie internes. Leur cas d'adoption dépend de services peu complexes pouvant se connecter aux outils existants de facturation et de surveillance cloud.
Les éditeurs de plateformes peuvent répondre à ce besoin avec des niveaux à faible instrumentation, des connexions basées sur des interfaces de programmation d'applications et des rapports préconfigurés alignés sur le Protocole GES. Ces fonctionnalités peuvent réduire l'effort nécessaire pour créer des informations d'émissions de base et soutenir les questionnaires clients. Les fournisseurs dans les secteurs de la fabrication, de la logistique et de la technologie constituent des bassins de demande pertinents car leurs grands clients entreprises exigent de plus en plus des informations sur la chaîne d'approvisionnement. Au sein du marché des services gérés d'optimisation carbone dans le cloud, la baisse des coûts de plateforme et l'augmentation de l'exposition au reporting peuvent raccourcir le processus de décision pour une offre gérée. Les grandes entreprises resteront importantes car leur échelle soutient des programmes multi-cloud et au niveau de la charge de travail plus complexes.

Par Secteur d'Utilisation Final : L'Informatique et les Télécommunications Mènent Tandis que les Marchés Publics Gouvernementaux se Développent
L'informatique et les télécommunications ont représenté 29,66 % des revenus du marché des services gérés d'optimisation carbone dans le cloud en 2026. Le secteur possède et exploite de grands volumes d'infrastructure cloud et dispose de pratiques FinOps établies. Le gouvernement et l'administration publique devraient se développer à un CAGR de 25,05 % jusqu'en 2032. Les exigences d'achats verts encouragent les acheteurs publics à prendre en compte la performance énergétique et l'approvisionnement en énergies renouvelables lors de l'achat de services cloud. GovTech Singapour a confirmé ses plans d'intégration des bases de référence d'efficacité énergétique SS 715:2025 dans les appels d'offres groupés informatiques du gouvernement.[2] Le Service des marchés publics des Philippines a inscrit les services de cloud computing de Google comme produit technologique vert sur son marché électronique gouvernemental en juin 2026.
Le secteur BFSI est le deuxième segment d'utilisation final et nécessite un reporting ESG de qualité investisseur associé à des contrôles stricts des niveaux de service. Ses charges de travail sensibles à la latence favorisent les améliorations de la couche de planification plutôt que le report agressif. Les soins de santé et les sciences de la vie, le commerce de détail et le commerce électronique, la fabrication industrielle, et les établissements d'enseignement et de recherche représentent des segments plus petits avec des besoins distincts en matière de confidentialité et de conformité. Les soins de santé et la fabrication manifestent un intérêt pour le reporting des achats cloud à mesure que la responsabilité carbone s'étend aux chaînes d'approvisionnement informatiques. Cela soutient une demande récurrente pour des services de comptabilité carbone fonctionnant dans le cadre de contrôles spécifiques au secteur. Le marché des services gérés d'optimisation carbone dans le cloud doit donc combiner des méthodes de mesure communes avec des pratiques de déploiement et de reporting adaptées à chaque secteur.
Analyse Géographique
L'Amérique du Nord a représenté 37,81 % des revenus en 2026. Les États-Unis et le Canada combinent une capacité hyperscaler dense, une large base de praticiens FinOps et des attentes continues de reporting menées par les investisseurs. La proposition de la SEC d'abroger les règles obligatoires de divulgation climatique n'a pas supprimé le besoin de reporting pour les entreprises soumises aux exigences californiennes ou aux demandes des investisseurs.[3] Le Canada est à la fois une source de demande et un emplacement potentiel pour des charges de travail à faible émission de carbone. Google a rapporté 97 % d'énergie sans carbone dans sa région de Montréal, tandis que les régions AWS canadiennes ont une faible intensité carbone du réseau en Amérique du Nord. Ces conditions soutiennent la planification transfrontalière des charges de travail là où les règles de données des clients le permettent.
L'Europe est soutenue par la CSRD et son exigence de divulgation auditable du Scope 2. Les emplacements cloud d'Europe du Nord offrent des options à faible émission de carbone, notamment les régions Google Cloud à Stockholm, en Finlande et à Paris. La valeur opérationnelle de ces régions dépend de services de planification capables de documenter l'effet des émissions sous une forme adaptée au reporting. L'Allemagne et le Royaume-Uni sont les plus grands marchés nationaux en Europe car ils concentrent un nombre significatif de déclarants de la vague 1 de la CSRD. Les dispositions de changement de fournisseur cloud du Règlement sur les données peuvent accroître le choix des fournisseurs et encourager l'activité d'achat à mesure que les frais de changement sont progressivement supprimés. Les règles de résidence des données obligent encore les fournisseurs à limiter la relocalisation des charges de travail là où les données ne peuvent pas traverser les emplacements autorisés.
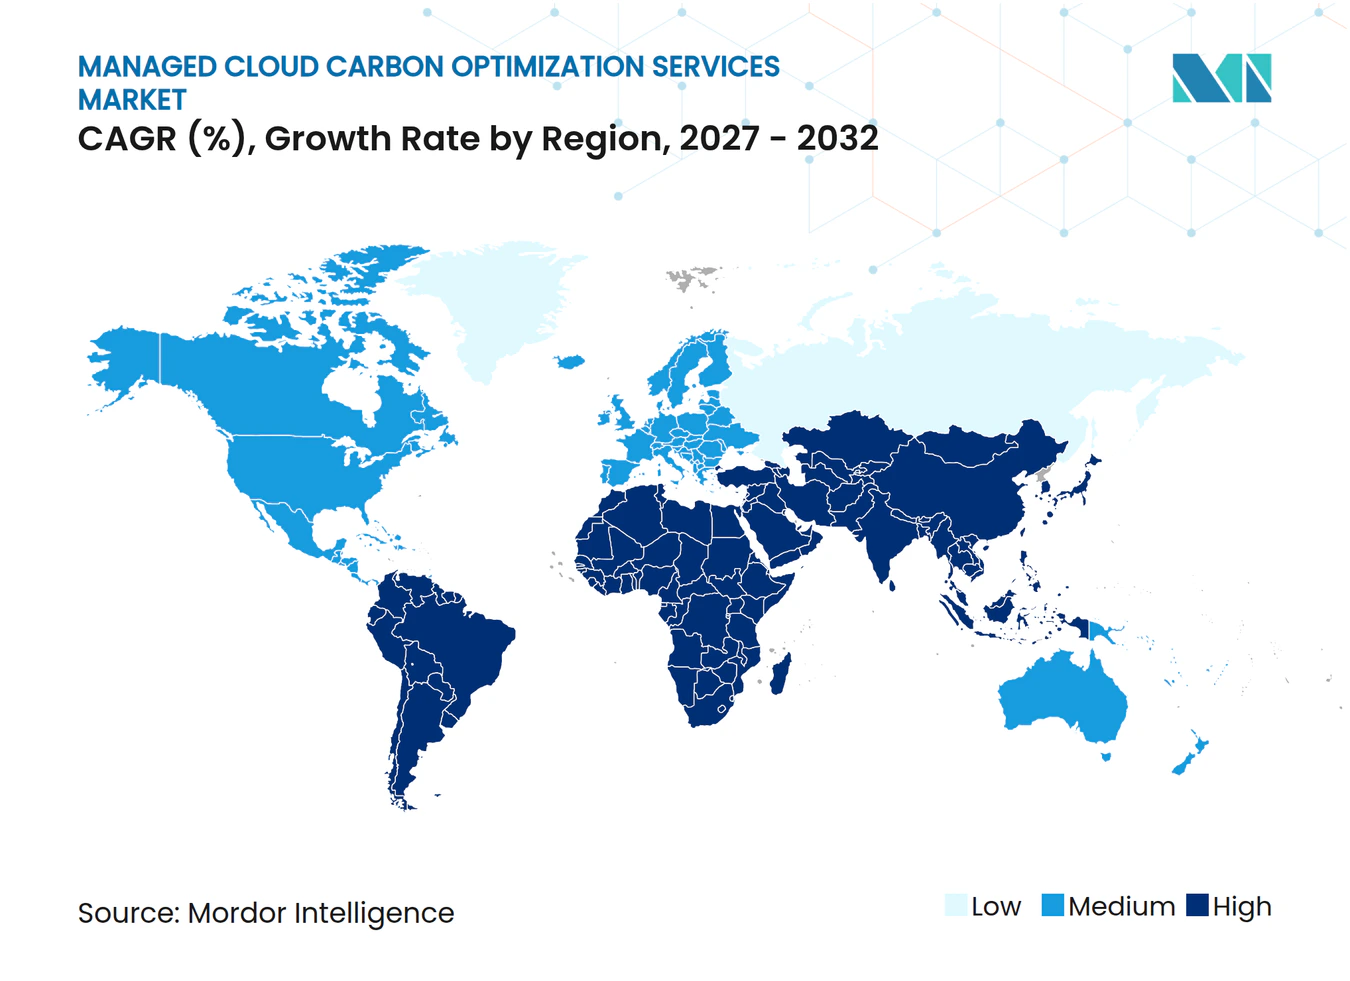
L'Asie-Pacifique devrait se développer à un CAGR de 25,33 % jusqu'en 2032, le taux régional le plus rapide du marché des services gérés d'optimisation carbone dans le cloud. Singapour a lancé la norme SS 715:2025 en août 2025 comme norme d'efficacité énergétique informatique pour les centres de données en climat tropical, visant au moins 30 % d'économies d'énergie et un fonctionnement à des températures allant jusqu'à 35 °C. La Chine applique une norme d'exigences d'achats publics pour les centres de données verts aux marchés publics cloud dirigés par l'État. Les orientations japonaises sur l'empreinte carbone des logiciels, le cadre de reporting SEBI de l'Inde et les engagements de neutralité carbone des conglomérats sud-coréens suscitent un intérêt pour la comptabilité au niveau de la charge de travail et les programmes conjoints FinOps-GreenOps. Dans le marché des services gérés d'optimisation carbone dans le cloud, ces politiques font des exigences d'achat une voie importante vers l'adoption. L'Amérique du Sud, le Moyen-Orient et l'Afrique en sont à un stade plus précoce, avec une demande au Brésil et en Afrique du Sud concentrée parmi les filiales multinationales et les entités gouvernementales.
Paysage Concurrentiel
Concentration du Marché
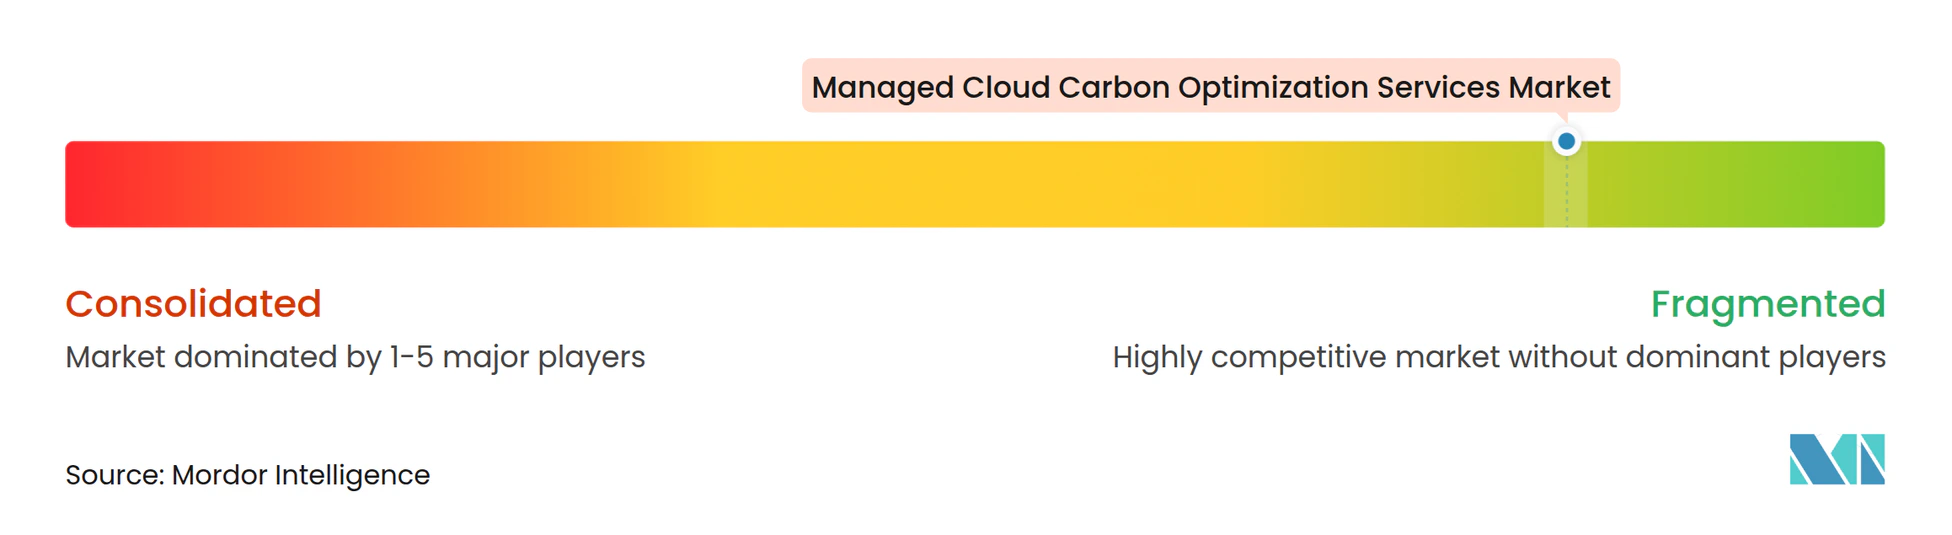
Le marché des services gérés d'optimisation carbone dans le cloud est fragmenté entre les fournisseurs de données d'intensité carbone, les plateformes d'optimisation des charges de travail, les outils FinOps-GreenOps et les intégrateurs de services gérés. Electricity Maps et WattTime fournissent des données qui soutiennent les signaux carbone basés sur la localisation. CloudBolt, Densify, Zesty et Cirrus Nexus opèrent dans l'optimisation des charges de travail, tandis que Flexera et Finout soutiennent les activités FinOps et GreenOps. Accenture, IBM, Claranet et Xebia offrent des capacités de service et d'intégration plus larges. Aucune entreprise n'occupe une position dominante sur l'ensemble de ces activités. Les tableaux de bord de base des fournisseurs cloud exercent une pression sur les fournisseurs qui n'offrent que la télémétrie d'émissions standard.
Les spécialistes se différencient par la normalisation des données multi-cloud, les preuves prêtes pour l'audit et l'attribution détaillée pour les charges de travail d'IA. Flexera a rendu sa fonctionnalité de durabilité de l'IA généralement disponible en octobre 2026, permettant aux clients d'attribuer les émissions de carbone, la consommation d'électricité et l'utilisation de l'eau à des modèles d'IA individuels et à des types de jetons sur AWS, Azure et Google Cloud. Context Labs s'est associé à New Era Energy and Digital, Sharon AI et Mawgan Capital en septembre 2025 pour intégrer sa plateforme dans un campus de centres de données axé sur l'IA au Texas.[4] Cette approche relie la comptabilité carbone à la chaîne d'approvisionnement énergétique qui alimente l'infrastructure d'IA. WattTime a mis à niveau son modèle AOER en juillet 2026, ajoutant le traçage des flux et une meilleure gestion du stockage dans 15 régions européennes.
Les grands fournisseurs intègrent la gestion carbone dans les logiciels d'entreprise établis et les environnements de conseil. Le conseiller myNav Green Cloud d'Accenture utilise les données de coût, de performance, d'énergie et de CO₂ pour soutenir la planification de scénarios. SAP connecte la gestion carbone aux données de planification des ressources d'entreprise, soutenant les émissions au niveau des produits et les travaux de Scope 3 pour les grands comptes. Des opportunités subsistent dans les niveaux de service axés sur les PME, les environnements cloud souverains et l'attribution carbone spécifique à l'IA. Les fournisseurs capables d'opérer dans les restrictions de résidence des données peuvent répondre aux clients qui ne peuvent pas utiliser la planification transfrontalière sans restriction.
Leaders du Secteur des Services Gérés d'Optimisation Carbone dans le Cloud
-
FlexiDAO S.L.
-
Cirrus Nexus, Inc.
-
CloudBolt Software, Inc.
-
Finout, Inc.
-
Claranet Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Octobre 2026 : Flexera a rendu son tableau de bord de durabilité de l'IA généralement disponible pour tous les clients Cloud Sustainability, permettant l'attribution des émissions de carbone, de la consommation d'électricité et de l'utilisation de l'eau à des modèles d'IA individuels et à des types de jetons sur les comptes AWS, Azure et Google Cloud connectés. Il s'agit de la première fonctionnalité de plateforme FinOps à offrir une attribution de l'impact environnemental de l'IA au niveau du jeton, répondant directement à la demande des entreprises en matière de responsabilité carbone de l'IA alors que les charges de travail d'IA deviennent le principal moteur de la croissance des émissions des centres de données.
- Septembre 2026 : Le Service des marchés publics du Département du budget et de la gestion des Philippines a officiellement inscrit les services de cloud computing de Google comme produit technologique vert sur son marché électronique gouvernemental, à la suite d'un mémorandum d'accord signé le 25 mai 2026. Les agences gouvernementales peuvent désormais acquérir des services cloud avec des remises d'utilisation engagée allant jusqu'à 30 % tout en satisfaisant aux exigences d'achats de technologies vertes.
- Août 2026 : WattTime a mis à niveau son modèle AOER, version 2026-04-01, avec le traçage des flux d'importations d'électricité, une meilleure gestion du stockage d'énergie et la prise en compte des facteurs non-CO₂ dans 15 nouvelles régions européennes. La mise à niveau aligne le modèle sur les orientations actuelles du Protocole GES Scope 2 basées sur la localisation, relevant le plancher de qualité des données pour les plateformes de planification sensibles au carbone dans le monde entier.
- Juin 2026 : La SEC a publié une proposition de réglementation visant à abroger ses règles de divulgation liées au climat de mars 2024, avec une période de commentaires jusqu'au 3 août 2026. La proposition modifie la posture réglementaire fédérale américaine sans éliminer la demande des entreprises, car les obligations de reporting menées par les investisseurs et les lois californiennes sur la divulgation climatique maintiennent un plancher de conformité pour les grandes entreprises cotées.
Périmètre du Rapport sur le Marché Mondial des Services Gérés d'Optimisation Carbone dans le Cloud
Le marché des services gérés d'optimisation carbone dans le cloud comprend des services externalisés qui aident les organisations à mesurer, surveiller, gérer, réduire et déclarer les émissions de carbone associées aux environnements de cloud computing. Ces services comprennent l'optimisation des charges de travail cloud, la comptabilité et la mesure carbone, le reporting de durabilité, l'intégration GreenOps et FinOps, la surveillance des émissions, la gestion opérationnelle sensible au carbone et l'optimisation continue des ressources cloud pour équilibrer les objectifs de durabilité environnementale, de conformité réglementaire et d'efficacité opérationnelle.
Le rapport sur le marché des services gérés d'optimisation carbone dans le cloud est segmenté par type de service (services d'optimisation des charges de travail cloud, services de comptabilité et de mesure carbone, services de reporting de durabilité et de conformité, services d'intégration GreenOps et FinOps, et autres types de services), mode de déploiement (sur site, basé sur le cloud et hybride), taille d'organisation (grandes entreprises, et petites et moyennes entreprises), secteur d'utilisation final (banque, services financiers et assurance [BFSI], gouvernement et administration publique, soins de santé et sciences de la vie, informatique et télécommunications, fabrication industrielle, commerce de détail et commerce électronique, établissements d'enseignement et de recherche, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Services d'Optimisation des Charges de Travail Cloud |
| Services de Comptabilité et de Mesure Carbone |
| Services de Reporting de Durabilité et de Conformité |
| Services d'Intégration GreenOps et FinOps |
| Autres Types de Services |
| Sur Site |
| Basé sur le Cloud |
| Hybride |
| Grandes Entreprises |
| Petites et Moyennes Entreprises |
| Banque, Services Financiers et Assurance (BFSI) |
| Gouvernement et Administration Publique |
| Soins de Santé et Sciences de la Vie |
| Informatique et Télécommunications |
| Fabrication Industrielle |
| Commerce de Détail et Commerce Électronique |
| Établissements d'Enseignement et de Recherche |
| Autres Secteurs d'Utilisation Final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par Type de Service | Services d'Optimisation des Charges de Travail Cloud | |
| Services de Comptabilité et de Mesure Carbone | ||
| Services de Reporting de Durabilité et de Conformité | ||
| Services d'Intégration GreenOps et FinOps | ||
| Autres Types de Services | ||
| Par Mode de Déploiement | Sur Site | |
| Basé sur le Cloud | ||
| Hybride | ||
| Par Taille d'Organisation | Grandes Entreprises | |
| Petites et Moyennes Entreprises | ||
| Par Secteur d'Utilisation Final | Banque, Services Financiers et Assurance (BFSI) | |
| Gouvernement et Administration Publique | ||
| Soins de Santé et Sciences de la Vie | ||
| Informatique et Télécommunications | ||
| Fabrication Industrielle | ||
| Commerce de Détail et Commerce Électronique | ||
| Établissements d'Enseignement et de Recherche | ||
| Autres Secteurs d'Utilisation Final | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des services gérés d'optimisation carbone dans le cloud ?
La taille du marché des services gérés d'optimisation carbone dans le cloud devrait passer de 1,46 milliard USD en 2027 à 4,39 milliards USD d'ici 2032, à un CAGR de 24,74 %.
Qu'est-ce qui stimule la demande de services gérés d'optimisation carbone dans le cloud ?
La demande d'électricité des centres de données liée à l'IA, les besoins de divulgation et l'intégration des contrôles de coûts et de carbone accroissent la demande de services gérés.
Quel type de service est en tête des services gérés d'optimisation carbone dans le cloud ?
Les services d'optimisation des charges de travail cloud ont représenté 56,19 % des revenus en 2026 car ils peuvent réduire les ressources de calcul inactives et soutenir le placement des charges de travail à faible émission de carbone.
Quel modèle de déploiement se développe le plus rapidement ?
Le déploiement basé sur le cloud devrait se développer à un CAGR de 25,91 % jusqu'en 2032, soutenu par des modèles de livraison multi-locataires et des exigences réduites en matière de plateforme interne.
Quelles organisations adoptent ces services le plus rapidement ?
Les PME devraient se développer à un CAGR de 26,11 % jusqu'en 2032 à mesure que les attentes de reporting de la chaîne d'approvisionnement atteignent les organisations plus petites.
Quelle région se développe le plus rapidement pour ces services ?
L'Asie-Pacifique devrait se développer à un CAGR de 25,33 % jusqu'en 2032, soutenue par les normes d'achat et les politiques d'efficacité énergétique des centres de données.