
Taille et part du marché des services gérés de développement durable en milieu de travail
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 13.91 Milliards de dollars |
| Taille du Marché (2032) | 22.94 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.52 % |
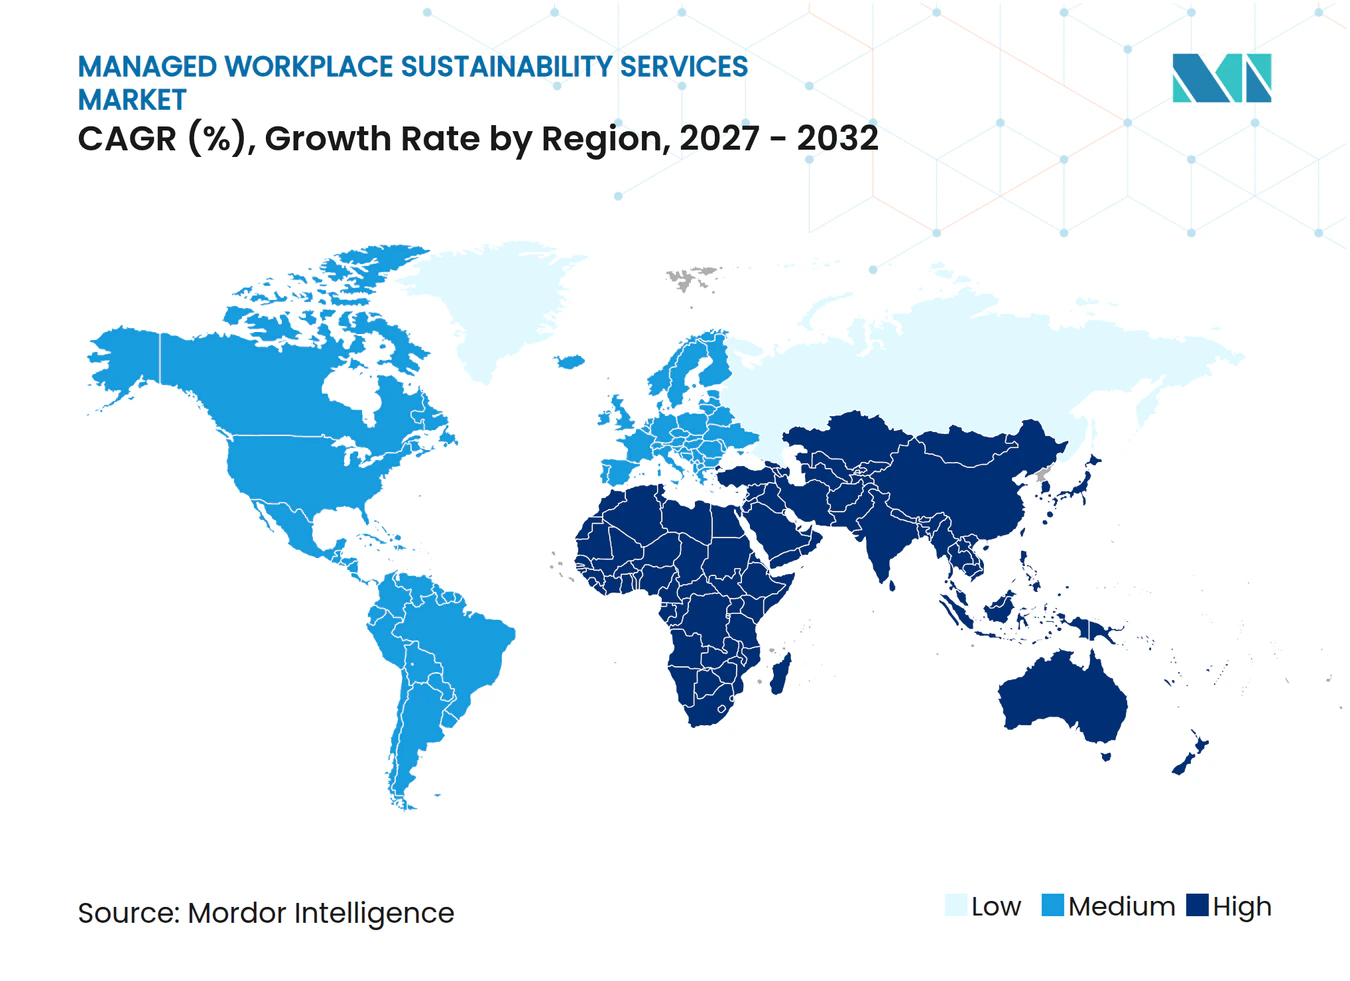
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés de développement durable en milieu de travail par Mordor Intelligence
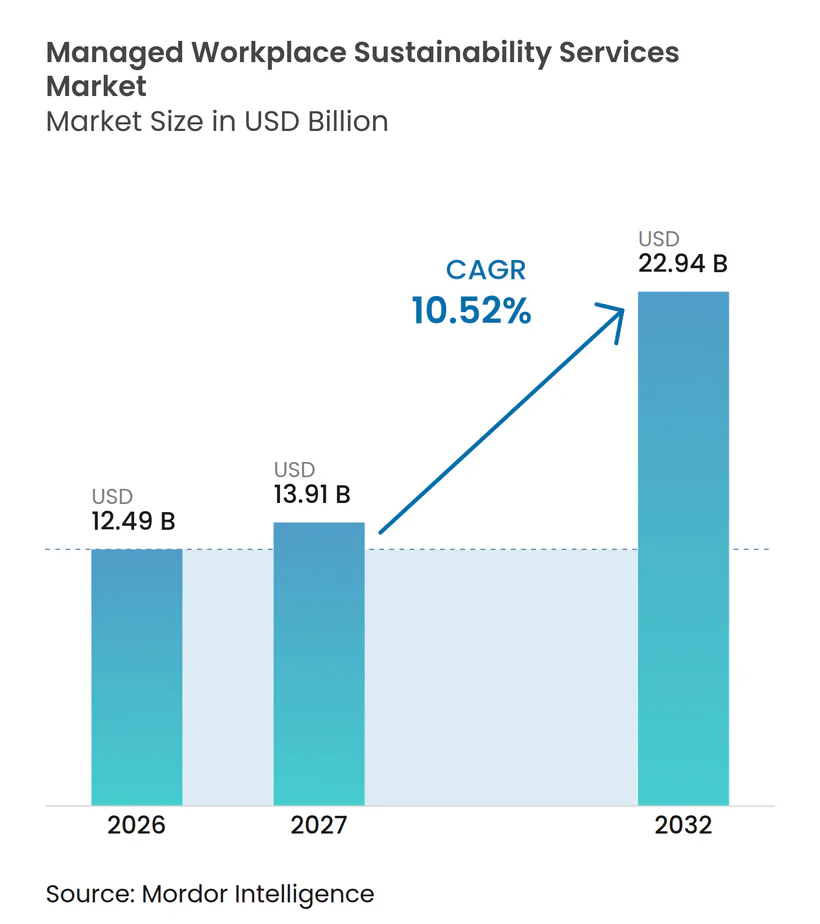
La taille du marché des services gérés de développement durable en milieu de travail a été évaluée à 12,49 milliards USD en 2026 et devrait s'étendre de 13,91 milliards USD en 2027 pour atteindre 22,94 milliards USD d'ici 2032, à un CAGR de 10,52 % au cours de la période de prévision (2027-2032). Les engagements d'entreprise en matière de zéro émission nette passent de déclarations volontaires à des programmes encadrés qui exigent des résultats mesurables, ce qui accroît la demande pour des prestataires capables de gérer l'énergie, les émissions, les rapports et les opérations des bâtiments dans le cadre d'un seul contrat. Les réglementations sur les bâtiments en Europe, en Amérique du Nord et dans certaines parties de l'Asie-Pacifique renforcent également la nécessité d'un suivi continu des performances et de dossiers de conformité fiables. Les plateformes numériques transforment la manière dont les services sont fournis, car les équipes centralisées peuvent surveiller de plus grands portefeuilles immobiliers sans ajouter de personnel sur site à chaque emplacement. Les prestataires qui associent l'analytique à des engagements de performance contractuels sont susceptibles d'être plus compétitifs que ceux qui proposent des services de conseil ou de maintenance isolés. Le marché des services gérés de développement durable en milieu de travail bénéficie également de la nécessité d'aligner les modes de travail hybrides avec la consommation énergétique des bâtiments, la planification des espaces et les besoins des occupants.
Points clés du rapport
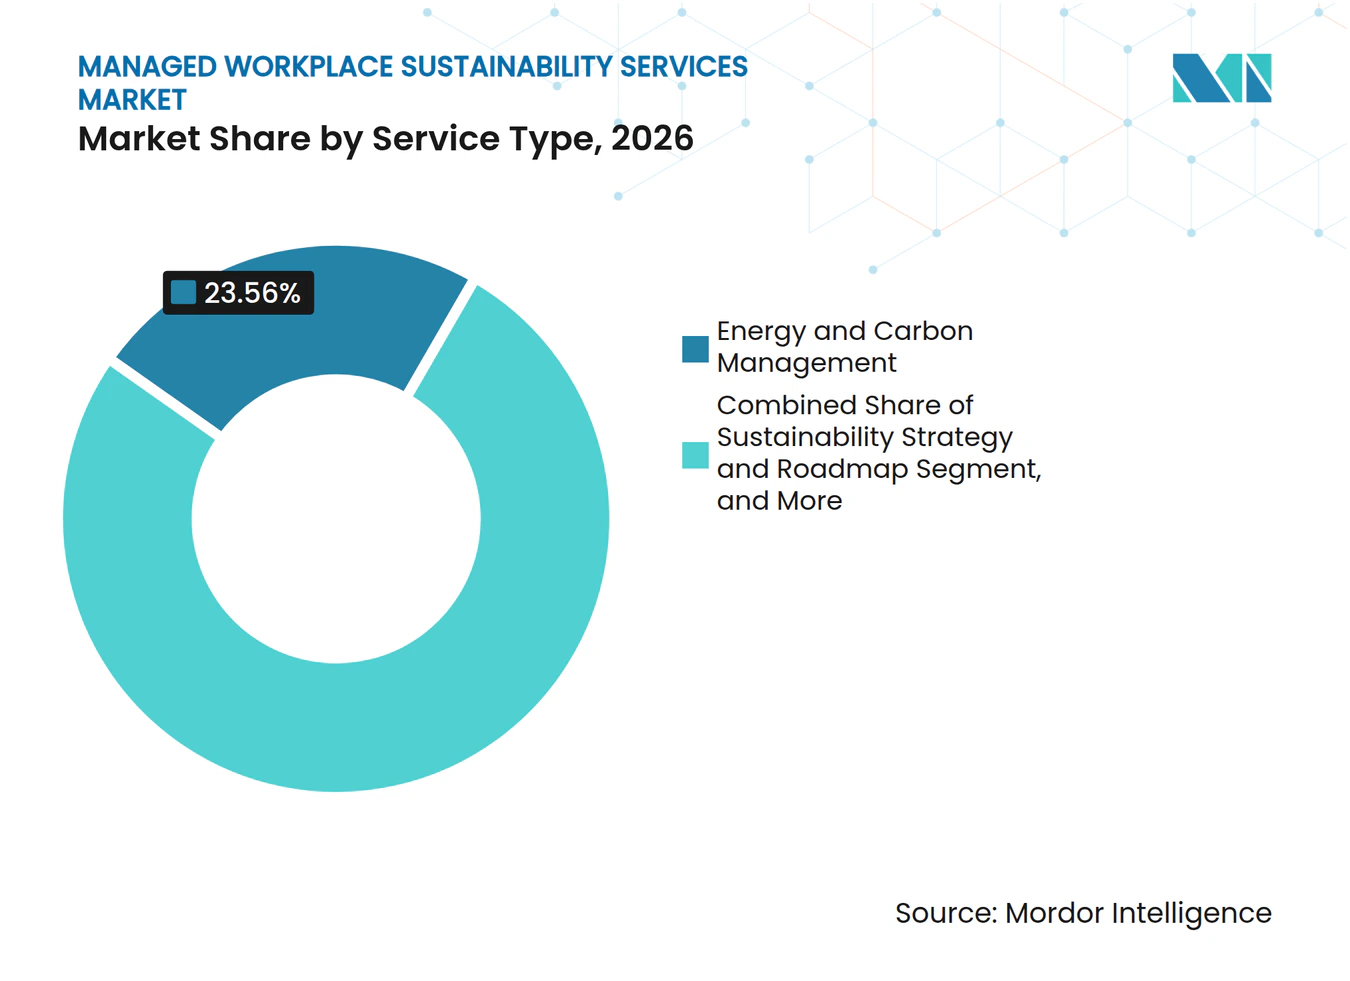
- Par type de service, la gestion de l'énergie et du carbone détenait 23,56 % de la part du marché des services gérés de développement durable en milieu de travail en 2026, tandis que les données ESG, les rapports et l'assurance devraient progresser à un CAGR de 11,64 % d'ici 2032.
- Par modèle de service, la gestion intégrée des installations détenait 38,49 % de la part de marché en 2026, tandis que les services gérés activés par plateforme devraient progresser à un CAGR de 11,96 % d'ici 2032.
- Par mode de déploiement, le service géré sur site détenait 51,97 % de la part de marché en 2026, tandis que le service géré à distance et centralisé devrait progresser à un CAGR de 11,58 % d'ici 2032.
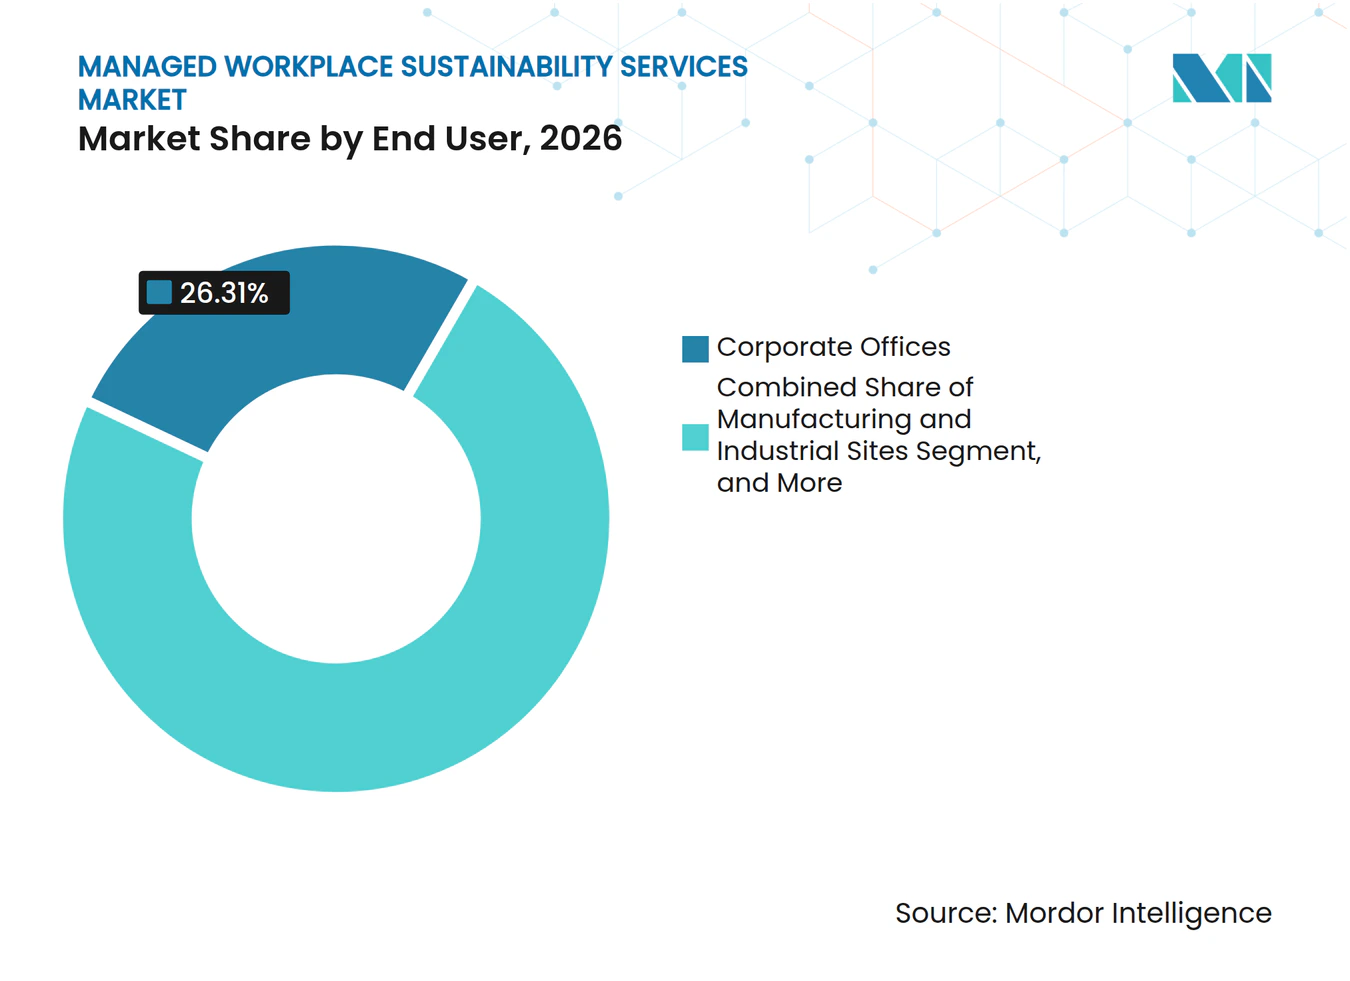
- Par utilisateur final, les bureaux d'entreprise détenaient 26,31 % de la part de marché en 2026, tandis que les installations technologiques et à forte intensité de données devraient progresser à un CAGR de 11,13 % d'ici 2032.
- Par cadre de travail, les portefeuilles multi-sites d'entreprise détenaient 46,28 % de la part de marché en 2026, tandis que les lieux de travail hybrides et flexibles devraient progresser à un CAGR de 11,83 % d'ici 2032.
- Par géographie, l'Amérique du Nord détenait 33,19 % de la part de marché en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 11,47 % d'ici 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions du CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Responsabilité des entreprises en matière de zéro émission nette et d'ESG | +2.8% | Mondial | Moyen terme (2 à 4 ans) |
| Exigences plus strictes en matière de performance des bâtiments et de divulgation | +2.2% | Europe et Amérique du Nord en premier lieu, avec des répercussions vers l'Asie-Pacifique et le Moyen-Orient | Moyen terme (2 à 4 ans) |
| Gestion externalisée de la performance énergétique et carbone | +1.8% | Mondial, avec des gains accélérés en Asie-Pacifique et en Europe | Court terme (≤ 2 ans) |
| Analytique des bâtiments et du lieu de travail activée par l'intelligence artificielle | +1.6% | Amérique du Nord, Europe et Asie-Pacifique en premier lieu | Moyen terme (2 à 4 ans) |
| Optimisation du travail hybride et de l'utilisation des espaces | +1.4% | Amérique du Nord et Europe, avec des répercussions vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Lieu de travail numérique intégrant la conscience carbone et pratiques informatiques circulaires | +0.7% | Europe et Amérique du Nord, Asie-Pacifique émergente | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La responsabilité des entreprises en matière de zéro émission nette et d'ESG stimule la demande de performances vérifiables
Les programmes d'entreprise visant le zéro émission nette requièrent de plus en plus une supervision au niveau du conseil d'administration, des plans de transition crédibles et des preuves opérationnelles susceptibles de résister à un examen externe. Cela transforme la décarbonation d'une initiative opérationnelle isolée en une responsabilité de gestion formelle. Cela modifie les décisions d'achat sur le marché des services gérés de développement durable en milieu de travail, car les équipes internes peuvent manquer des systèmes ou des capacités spécialisées pour compiler des données cohérentes dans des installations diversifiées. Les exigences d'assurance en matière de durabilité augmentent également la valeur des services gérés qui préservent la qualité des données, documentent les contrôles et soutiennent une piste d'audit claire. Sodexo a déclaré une réduction de 68,9 % de ses émissions de scope 1 et 2 par rapport à sa base de référence de 2017 en 2026, démontrant que les grands prestataires de services peuvent associer la livraison opérationnelle à des résultats d'émissions mesurables et déclarés.
Des exigences plus strictes en matière de performance des bâtiments et de divulgation crent une demande structurelle d'externalisation
La directive révisée sur la performance énergétique des bâtiments exige que les nouveaux bâtiments non résidentiels atteignent des normes zéro émission à compter de janvier 2030. Les États membres doivent transposer la directive en droit national d'ici mai 2026, ce qui laisse aux propriétaires de bâtiments un délai limité pour adapter leurs modèles opérationnels et leurs plans d'actifs. Les systèmes de contrôle automatisés et la surveillance continue deviennent plus importants car la conformité va au-delà d'une certification unique du bâtiment. La norme EN ISO 52120-1 fournit aux organisations un cadre pour évaluer la contribution à la performance énergétique des systèmes d'automatisation et de contrôle des bâtiments. L'effet combiné des exigences de divulgation, des critères de financement et des normes opérationnelles renforce les arguments en faveur de prestataires gérés capables de superviser les installations et d'établir des rapports dans plusieurs juridictions. Le marché des services gérés de développement durable en milieu de travail est donc soutenu par des travaux de conformité récurrents plutôt que par des projets de rénovation isolés.
La gestion externalisée de la performance énergétique et carbone devient une nécessité opérationnelle
La gestion de l'énergie évolue vers un contrôle opérationnel continu, car les coûts de l'énergie, les obligations carbone et les modes d'utilisation du lieu de travail varient tout au long de l'année. Schneider Electric a constaté que des contrôles basés sur l'occupation dans un bureau du centre de Londres ont réduit la consommation d'énergie opérationnelle et les émissions de carbone en moyenne de 22 %.[1] L'étude a également signalé une période de retour sur investissement conservatrice de 2 ans pour l'intervention en salle de réunion. Ces résultats dépendent des données de capteurs, des contrôles actifs et d'un examen régulier de l'utilisation réelle des espaces. Ils favorisent les prestataires capables de combiner la surveillance technique avec des équipes de maintenance et des gestionnaires de lieu de travail. Le marché des services gérés de développement durable en milieu de travail bénéficie de ce changement, car les organisations sont plus enclines à externaliser un processus opérationnel connecté que de gérer plusieurs contrats technologiques et de service fragmentés.
L'analytique des bâtiments et du lieu de travail activée par l'intelligence artificielle transforme la proposition de valeur des services
L'intelligence artificielle fait évoluer les services aux bâtiments de la maintenance réactive vers la prédiction, l'ajustement et l'optimisation continue. Une revue scientifique de 2025 a révélé que les contrôles de bâtiments basés sur l'apprentissage par renforcement permettaient des économies d'énergie moyennes de 22,3 %, tandis que les approches hybrides d'intelligence artificielle atteignaient 28,1 % dans des environnements multi-systèmes. Ces systèmes nécessitent des données opérationnelles en temps réel et un réglage continu des modèles, de sorte que leur valeur est difficile à capturer avec une simple installation logicielle. En 2026, Johnson Controls a indiqué que 65 % des dirigeants d'entreprise interrogés utilisaient déjà l'intelligence artificielle pour améliorer les opérations, l'utilisation et la maintenance du lieu de travail. Un autre 65 % prévoyaient d'adopter ou d'étendre son utilisation dans l'année suivante. Le marché des services gérés de développement durable en milieu de travail peut bénéficier lorsque les prestataires associent l'analytique à la responsabilité des résultats en matière d'énergie, de confort, de maintenance et d'occupation.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions du CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Données de bâtiments fragmentées et intégration des systèmes existants | -2.1% | Mondial, le plus aigu en Europe et en Amérique du Sud | Long terme (≥ 4 ans) |
| Coûts de rénovation initiaux élevés et longues périodes de retour sur investissement | -1.8% | Mondial, le plus aigu en Asie-Pacifique et en Afrique | Moyen terme (2 à 4 ans) |
| Pénurie de spécialistes en durabilité et en contrôle des bâtiments | -1.3% | Mondial | Moyen terme (2 à 4 ans) |
| Responsabilité floue des émissions des lieux de travail inter-scopes | -0.9% | Mondial, le plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les données de bâtiments fragmentées et l'intégration des systèmes existants limitent la scalabilité
Les données fragmentées provenant des anciens systèmes de bâtiments restent un obstacle majeur à l'expansion des services de durabilité gérés. Les systèmes de chauffage, de ventilation, d'éclairage, d'accès et de comptage utilisent souvent des protocoles différents et n'ont pas été conçus pour partager des informations opérationnelles. Une revue de 2025 portant sur 126 études sur l'optimisation des bâtiments par intelligence artificielle a révélé que seulement 18 % des résultats publiés provenaient de déploiements en conditions réelles. L'écart entre les simulations contrôlées et les bâtiments réels met en évidence la difficulté de connecter des environnements de données incomplets et incohérents. Les prestataires du marché des services gérés de développement durable en milieu de travail doivent souvent financer les travaux préliminaires d'harmonisation des données avant qu'un portefeuille ne délivre son rendement commercial prévu. Les plateformes cloud peuvent améliorer la visibilité sur des équipements diversifiés, mais les systèmes installés varient encore en termes d'âge, de fournisseur et de normes techniques.
Des coûts de rénovation initiaux élevés et de longues périodes de retour sur investissement ralentissent l'adoption parmi les entreprises du marché intermédiaire
La décarbonation des bâtiments nécessite souvent un investissement initial en contrôles, logiciels, capteurs, équipements et support à la mise en œuvre par des spécialistes. La période de retour sur investissement de 2 ans constatée pour les contrôles basés sur l'occupation n'élimine pas le besoin d'un investissement en capital initial et n'implique pas des changements plus importants au niveau du chauffage, de la climatisation, des enveloppes ou des systèmes d'énergie renouvelable. Les occupants peuvent être réticents à financer des améliorations qui restent à la disposition d'un propriétaire lorsque la durée du bail est inférieure à la période de récupération de l'investissement. La directive sur la performance énergétique des bâtiments accroît la pression pour rénover les actifs moins efficaces, mais la conformité peut être retardée si le financement est indisponible. Les contrats de performance énergétique peuvent réduire cet obstacle en permettant aux prestataires du marché des services gérés de développement durable en milieu de travail de récupérer les coûts sur des économies convenues au fil du temps. Les prestataires régionaux plus petits peuvent avoir du mal à proposer ce modèle car il nécessite une capacité d'investissement et des compétences en souscription.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la gestion de l'énergie et du carbone est en tête tandis que les services d'assurance s'accélèrentLa gestion de l'énergie et du carbone détenait 23,56 % de la part du marché des services gérés de développement durable en milieu de travail en 2026, ce qui en fait le plus grand type de service. Sa position reflète les investissements dans la surveillance de l'énergie, la passation de marchés de services publics et les programmes formels de gestion de l'énergie. La réduction du carbone est désormais plus fréquemment inscrite dans les accords sur les installations, ce qui transforme la surveillance d'un exercice annuel en une responsabilité opérationnelle continue. Les données ESG, les rapports et l'assurance devraient progresser à un CAGR de 11,64 % d'ici 2032. La date d'entrée en vigueur de l'ISSA 5000 soutient la demande pour des prestataires de services capables d'organiser les preuves, de gouverner les données et de préparer les rapports pour les travaux d'assurance.
Les services de stratégie et de feuille de route en matière de durabilité restent pertinents lorsque les organisations ont besoin de séquencer les actions de décarbonation dans leurs propriétés en propriété et en location. Les services de certification et de conformité des bâtiments verts bénéficient de normes de performance plus strictes et d'occupants qui incluent les exigences LEED, BREEAM et WELL dans leurs décisions de location. La gestion des déchets et de la circularité gagne en attention, le reporting de scope 3 nécessitant des informations plus détaillées sur les flux de matériaux et de déchets. La gestion de l'eau devient également plus utile lorsque les opérations sur le lieu de travail sont liées à des rapports environnementaux plus larges. Ces offres sont de plus en plus combinées avec la gestion intégrée des installations sur le marché des services gérés de développement durable en milieu de travail, donnant aux clients un seul prestataire responsable d'impacts opérationnels plus larges.


Note: Les parts des segments individuels sont disponibles à l'achat du rapport
Par modèle de service :
la gestion intégrée des installations occupe la plus grande position tandis que les plateformes transforment la contractualisationLa gestion intégrée des installations détenait 38,49 % de la valeur totale en 2026. Les acheteurs d'entreprise sur le marché des services gérés de développement durable en milieu de travail utilisent des contrats intégrés pour réduire les transferts entre les prestataires de nettoyage, de maintenance, d'énergie, de lieu de travail et de reporting. Un seul prestataire peut simplifier l'attribution des responsabilités en matière de données sur les émissions et de performance des bâtiments. JLL a constaté que 80 % des organisations maintenaient des programmes de lieu de travail hybride en 2026, et l'optimisation du portefeuille immobilier d'entreprise était leur priorité principale. Les services gérés activés par plateforme devraient progresser à un CAGR de 11,96 % d'ici 2032, les clients recherchant des informations en temps réel et une facturation basée sur la performance.
Les services de plateforme construits autour d'OpenBlue, Building X et EcoStruxure peuvent connecter les données opérationnelles à des contrats gérés récurrents. Cette configuration permet aux prestataires de définir la qualité de service en termes d'énergie, de confort, d'espace et de résultats d'équipement plutôt qu'en heures de travail seules. Les contrats de performance énergétique se développent, les prestataires assumant le risque de financement de la rénovation en échange d'une part des économies vérifiées. Les services de durabilité gérés offrent une option spécialisée pour les clients de taille intermédiaire qui ne souhaitent pas externaliser toutes les fonctions d'installation. Les travaux de conseil et de mise en œuvre restent un point d'entrée pouvant mener à un contrat géré à plus long terme.
Par mode de déploiement :
les services sur site restent essentiels tandis que la livraison centralisée gagne en ampleurLe service géré sur site détenait 51,97 % de la valeur totale en 2026. La maintenance des équipements, la validation du comptage, la gestion des déchets, les vérifications de conformité et les services aux occupants nécessitent souvent du personnel sur site. La position importante de la livraison sur site reflète le caractère physique de nombreuses tâches de bâtiment et donne aux prestataires du marché des services gérés de développement durable en milieu de travail un accès direct aux conditions opérationnelles. Le service géré à distance et centralisé devrait progresser à un CAGR de 11,58 % d'ici 2032. Les capteurs connectés et les centres d'opérations centralisés permettent à moins de spécialistes de superviser un plus grand groupe de bâtiments et d'identifier les problèmes plus tôt.
La livraison à distance est utile dans les portefeuilles multi-sites car les volumes de données combinés peuvent dépasser la capacité des équipes individuelles de bâtiment. L'intelligence artificielle peut aider les équipes centrales à comparer les sites, à signaler une consommation d'énergie inhabituelle et à prioriser les visites de service. Le service géré hybride combine l'analyse centrale avec des équipes locales qui effectuent la maintenance, les inspections et l'engagement des occupants. La certification ISO 41001 peut soutenir les décisions d'achat en démontrant une approche structurée de la gestion des installations. Les acheteurs des secteurs public et des services financiers peuvent utiliser cette certification comme exigence de qualité lors de l'évaluation des prestataires.
Par utilisateur final :
les bureaux d'entreprise sont en tête tandis que les installations à forte intensité de données gagnent en prioritéLes bureaux d'entreprise détenaient 26,31 % de la valeur totale en 2026. Les bureaux restent la base de demande la plus large sur le marché des services gérés de développement durable en milieu de travail, car ils nécessitent une gestion de l'énergie, une planification des espaces, une maintenance et des services orientés vers les employés. JLL a indiqué que l'utilisation des bureaux à l'échelle mondiale avait atteint 56 % en 2026, contre 54 % en 2025. Il a également constaté que l'écart entre l'utilisation réelle et l'utilisation cible s'était réduit de 25 à 18 points de pourcentage. Les installations technologiques et à forte intensité de données devraient progresser à un CAGR de 11,13 % d'ici 2032.
Les centres de données et les sites connexes ont une densité de puissance élevée et accordent plus d'importance à la gestion de l'énergie et thermique. Leur exposition au scope 2 renforce l'importance de mesures crédibles et d'améliorations opérationnelles. Les clients des services financiers et des services professionnels utilisent les informations sur la performance des bâtiments dans des rapports d'émissions et des processus de risque plus larges. CBRE a renouvelé son accord mondial avec Deutsche Bank en juin 2025 pour fournir une gestion intégrée des installations dans plus de 50 pays et soutenir l'objectif de zéro émission nette d'ici 2050 de la banque.[2] Les établissements de santé, les sites industriels et de fabrication, l'éducation, le secteur public, le commerce de détail, l'hôtellerie et les propriétés à usage mixte ont besoin de programmes adaptés en matière de déchets, d'eau, d'énergie et d'opérations pour les occupants.

Note: Les parts des segments individuels sont disponibles à l'achat du rapport
Par cadre de travail :
les portefeuilles multi-sites constituent la plus grande base de demandeLes portefeuilles multi-sites d'entreprise détenaient 46,28 % de la valeur totale en 2026. Les grandes entreprises sur le marché des services gérés de développement durable en milieu de travail doivent agréger des données de nombreux bâtiments, gérer des règles locales variées et maintenir un programme cohérent dans différents pays. Ces exigences favorisent les prestataires disposant de capacités de données centralisées et d'équipes opérationnelles réparties. Johnson Controls a constaté que 75 % des répondants utilisant des solutions de gestion du lieu de travail employaient une technologie de gestion et de planification des espaces en 2026, et 45 % utilisaient des capteurs environnementaux et d'occupation. Les lieux de travail hybrides et flexibles devraient progresser à un CAGR de 11,83 % d'ici 2032.
Le travail hybride crée une occupation variable qui peut rendre inefficaces les plans statiques de chauffage, de climatisation, d'éclairage et d'espace. La même enquête a révélé que 62 % des organisations imposaient des jours fixes en présentiel en 2026, contre 49 % en 2025. Les lieux de travail à campus unique commencent souvent par la surveillance de l'énergie ou une assistance à la certification avant d'ajouter des services gérés plus larges. Une revue scientifique de 2025 a constaté que le travail flexible peut réduire la consommation d'énergie uniquement lorsque les bâtiments ajustent le chauffage, l'éclairage et les charges de prises à l'occupation réelle. Cela crée une voie au sein du marché des services gérés de développement durable en milieu de travail pour que les prestataires développent un projet ciblé en une relation opérationnelle de lieu de travail plus large.
Analyse géographique
Marché des services gérés de développement durable en milieu de travail en Amérique du Nord
L'Amérique du Nord détenait 33,19 % du total régional en 2026. La région combine de vastes portefeuilles immobiliers d'entreprise, des prestataires établis de gestion intégrée des installations et une adoption précoce des plateformes numériques de bâtiment. Les États-Unis constituent le principal centre de demande régionale, car les engagements climatiques des entreprises, les exigences des chaînes d'approvisionnement et les codes de construction des États et des villes accroissent le besoin de gestion de la performance. La loi locale 97 de New York et le titre 24 de Californie renforcent le coût d'une mauvaise performance des bâtiments et accroissent l'attention portée au suivi continu. Le marché des services gérés de développement durable en milieu de travail bénéficie également au Canada, où les occupants d'entreprise intègrent les objectifs de bien-être, d'énergie et de carbone dans la planification des espaces de travail.
Marché des services gérés de développement durable en milieu de travail en Europe
L'Europe détenait une part significative du marché des services gérés de développement durable en milieu de travail en 2026 et dispose de l'environnement réglementaire le plus dense. La CSRD, la DPEB et la Taxonomie européenne créent des exigences interconnectées en matière de reporting, de performance des bâtiments et de décisions d'investissement fondées sur des données probantes. Les normes européennes d'information en matière de durabilité ont établi un cycle de reporting régulier pour les entreprises de première vague, avec un reporting débutant pour l'exercice financier 2024. La Commission européenne a adopté des normes ESRS simplifiées révisées en juillet 2026.[3] L'Allemagne, le Royaume-Uni et la France sont les plus grands marchés nationaux, et l'immeuble ONE à Francfort a reçu la certification GEFMA SustainFM en août 2025.
Marché des services gérés de développement durable en milieu de travail à Francfort et en Europe
L'Europe détenait une part significative du marché des services gérés de développement durable en milieu de travail en 2026 et dispose de l'environnement réglementaire le plus dense. La CSRD, la DPEB et la Taxonomie européenne créent des exigences interconnectées en matière de reporting, de performance des bâtiments et de décisions d'investissement fondées sur des données probantes. Les normes européennes d'information en matière de durabilité ont établi un cycle de reporting régulier pour les entreprises de première vague déclarant à partir de l'exercice financier 2024. La Commission européenne a adopté des normes ESRS simplifiées révisées en juillet 2026. L'Allemagne, le Royaume-Uni et la France sont les plus grands marchés nationaux, et l'immeuble ONE à Francfort a reçu la certification GEFMA SustainFM en août 2025.
Paysage concurrentiel
Concentration du Marché
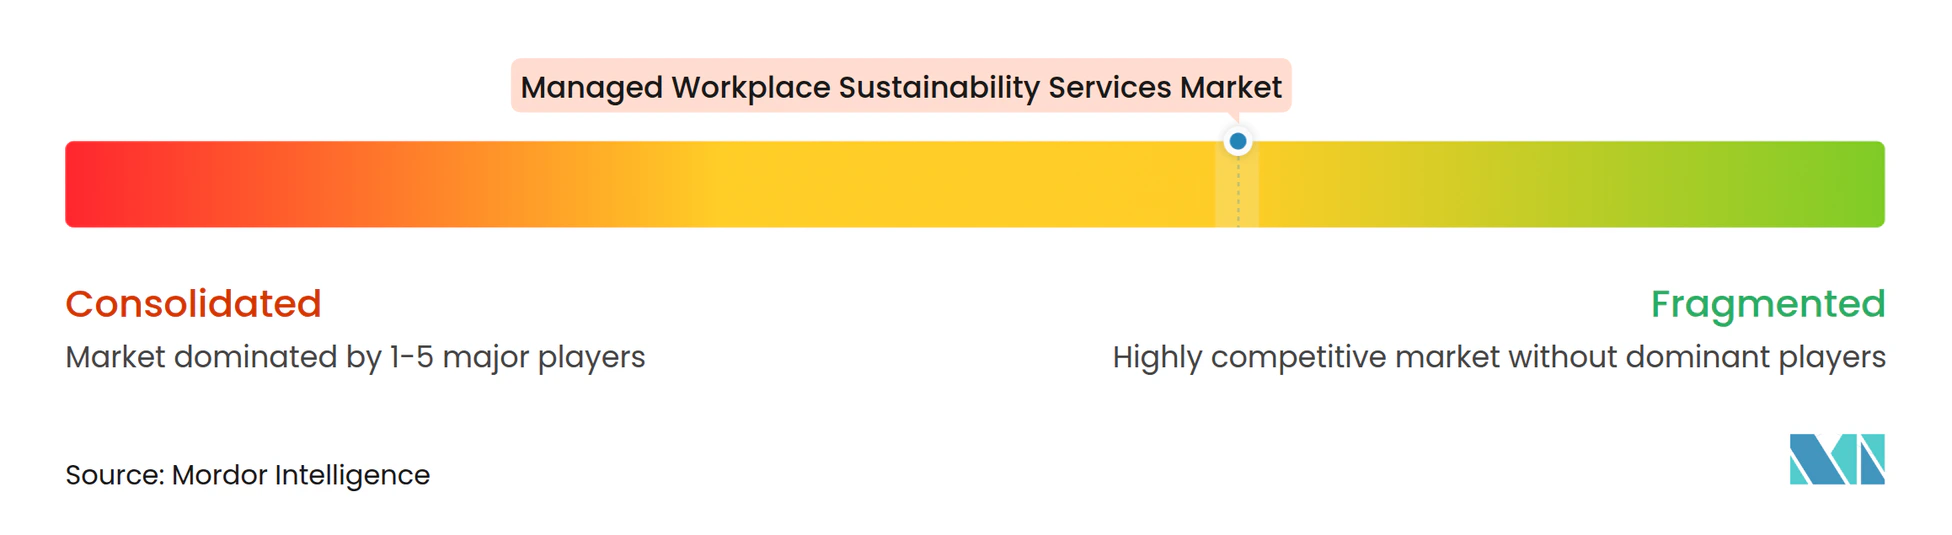
Le marché des services gérés de développement durable en milieu de travail est modérément fragmenté, les prestataires mondiaux de gestion intégrée des installations étant en concurrence avec des entreprises spécialisées dans les services énergétiques, des fournisseurs d'automatisation des bâtiments et des prestataires de services numériques pour le lieu de travail. CBRE Group, JLL, ISS et Sodexo occupent des positions de premier plan grâce à de larges accords sur les installations qui intègrent des fonctions de durabilité. Leur taille importe car de nombreux clients ont besoin de données opérationnelles comparables dans plusieurs pays et unités commerciales. Des fournisseurs de technologie tels que Johnson Controls, Siemens, Schneider Electric et Honeywell connectent des plateformes de bâtiment à des contrats de services gérés. Johnson Controls propose OpenBlue Net Zero Buildings as a Service, qui combine la modernisation des bâtiments, les garanties de performance et la récupération basée sur les économies plutôt que d'exiger l'intégralité de l'investissement au départ.
La concurrence sur le marché des services gérés de développement durable en milieu de travail s'étend également aux services numériques pour le lieu de travail qui connectent la gestion des installations aux cycles de vie des actifs informatiques. L'approvisionnement circulaire en appareils, la remise à neuf et le suivi des émissions informatiques sont des domaines dans lesquels les prestataires d'installations établis ont moins de profondeur. Atos a été désigné leader en février 2026 pour les solutions et services informatiques de durabilité numérique en Europe, y compris les capacités durables pour le lieu de travail numérique.[4] Des prestataires régionaux tels qu'Apleona, Mitie et OCS sont en concurrence grâce à leur connaissance des réglementations locales et à leurs services spécialisés de décarbonation. La plateforme Emissions Intelligence de Mitie et son accord-cadre de septembre 2025 ouvrent une voie vers les travaux environnementaux et de durabilité pour les acheteurs du secteur public au Royaume-Uni.
Les cabinets de conseil sont en concurrence principalement dans les domaines de la stratégie, de la gouvernance des données, de la conception technologique et des travaux d'assurance des rapports plutôt que dans la livraison quotidienne des installations. Les acheteurs sur le marché des services gérés de développement durable en milieu de travail peuvent faire appel à un consultant pour la conception du programme et à un autre prestataire pour l'exécution. Les grands prestataires intégrés répondent en investissant dans des plateformes de données, une expertise sectorielle et des modèles commerciaux basés sur les résultats. Le renouvellement de juin 2025 de CBRE avec Deutsche Bank et l'accord de septembre 2025 d'ISS avec COWI montrent comment les contrats à long terme et multinationaux combinent les priorités d'utilisation du lieu de travail et de durabilité. La durée du contrat, la couverture géographique et la capacité à coordonner plusieurs lignes de service restent des facteurs de sélection importants.
Leaders du secteur des services gérés de développement durable en milieu de travail
-
CBRE Group, Inc.
-
Jones Lang LaSalle Incorporated
-
ISS A/S
-
Sodexo S.A.
-
Compass Group PLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services gérés de développement durable en milieu de travail Entreprises couvertes dans ce rapport
- CBRE Group, Inc.
- Jones Lang LaSalle Incorporated
- ISS A/S
- Sodexo S.A.
- Compass Group PLC
- Cushman & Wakefield plc
- Mitie Group plc
- OCS Group Holdings Ltd.
- Apleona GmbH
- Johnson Controls International plc
- Siemens AG
- Schneider Electric SE
- Honeywell International Inc.
- Planon International B.V.
- Accenture plc
- Capgemini SE
- Fujitsu Limited
- Tata Consultancy Services Limited
- Wipro Limited
- Infosys Limited
Développements industriels récents dans Marché des services gérés de développement durable en milieu de travail
- Octobre 2026 : Johnson Controls a publié son enquête 2026 sur l'IA et la numérisation dans la gestion des installations, indiquant que 65 % des dirigeants d'entreprise utilisent déjà l'IA pour améliorer les opérations, l'utilisation et la maintenance du lieu de travail, et que les organisations passent de l'expansion des espaces à l'optimisation des espaces grâce à l'analytique en temps réel, une réorientation structurelle qui élargit directement la demande pour des contrats de durabilité gérés intégrant l'IA.
- Septembre 2026 : SIA Inc. du Japon a lancé Sustira, une plateforme de gestion des données environnementales en cloud pour les entreprises qui agrège les données de température, d'humidité, de CO₂ et de consommation d'électricité provenant de capteurs connectés sur plusieurs sites via une API, soutenant les divulgations de durabilité de type ESG et CSRD.
- Juillet 2026 : La Commission européenne a adopté des actes délégués de simplification des normes européennes d'information en matière de durabilité révisées le 3 juillet 2026, modifiant le premier ensemble d'ESRS pour réduire la charge pour les entreprises de la vague 1 et introduisant des ESRS volontaires pour les petites et moyennes entreprises, élargissant le marché adressable pour les services gérés de reporting ESG à un plus large éventail de tailles d'entreprises.
- Janvier 2026 : ENGIE Deutschland a pris en charge la responsabilité de la gestion des installations du Zoofenster Berlin, un bâtiment emblématique de 118 mètres et 36 000 mètres carrés abritant le Waldorf Astoria Hotel et des espaces de bureau premium. Le contrat comprend le contrôle du système optimisé sur le plan énergétique, l'intégration d'un système moderne de gestion de l'énergie et des opérations sur site 24h/24 et 7j/7.
Portée du rapport sur le marché mondial des services gérés de développement durable en milieu de travail
Le marché des services gérés de développement durable en milieu de travail couvre les services externalisés qui aident les organisations à mesurer, gérer et améliorer la durabilité environnementale de leurs opérations sur le lieu de travail. Ces services comprennent la gestion de l'énergie et des ressources, la réduction des déchets, la surveillance et le reporting des émissions de carbone, le développement de stratégies durables pour le lieu de travail et le soutien à la conformité.
Le rapport sur le marché des services gérés de développement durable en milieu de travail est segmenté par type de service (stratégie et feuille de route en matière de durabilité, gestion de l'énergie et du carbone, certification et conformité des bâtiments verts, gestion des déchets et de la circularité, gestion de l'eau, opérations durables du lieu de travail et données ESG, reporting et assurance), modèle de service (gestion intégrée des installations, contrats de performance énergétique, services de durabilité gérés, services de conseil et de mise en œuvre et services gérés activés par plateforme), mode de déploiement (service géré sur site, service géré à distance et centralisé et service géré hybride), utilisateur final (bureaux d'entreprise, installations technologiques et à forte intensité de données, services financiers et services professionnels, santé et sciences de la vie, éducation et secteur public, sites industriels et de fabrication, commerce de détail, hôtellerie et propriétés à usage mixte et autres utilisateurs finaux), cadre de travail (lieux de travail à campus unique, portefeuilles multi-sites d'entreprise et lieux de travail hybrides et flexibles) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Stratégie et feuille de route en matière de durabilité |
| Gestion de l'énergie et du carbone |
| Certification et conformité des bâtiments verts |
| Gestion des déchets et de la circularité |
| Gestion de l'eau |
| Opérations durables du lieu de travail |
| Données ESG, reporting et assurance |
| Gestion intégrée des installations |
| Contrats de performance énergétique |
| Services de durabilité gérés |
| Services de conseil et de mise en œuvre |
| Services gérés activés par plateforme |
| Service géré sur site |
| Service géré à distance et centralisé |
| Service géré hybride |
| Bureaux d'entreprise |
| Installations technologiques et à forte intensité de données |
| Services financiers et services professionnels |
| Santé et sciences de la vie |
| Éducation et secteur public |
| Sites industriels et de fabrication |
| Commerce de détail, hôtellerie et propriétés à usage mixte |
| Autres utilisateurs finaux |
| Lieux de travail à campus unique |
| Portefeuilles multi-sites d'entreprise |
| Lieux de travail hybrides et flexibles |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Stratégie et feuille de route en matière de durabilité | |
| Gestion de l'énergie et du carbone | ||
| Certification et conformité des bâtiments verts | ||
| Gestion des déchets et de la circularité | ||
| Gestion de l'eau | ||
| Opérations durables du lieu de travail | ||
| Données ESG, reporting et assurance | ||
| Par modèle de service | Gestion intégrée des installations | |
| Contrats de performance énergétique | ||
| Services de durabilité gérés | ||
| Services de conseil et de mise en œuvre | ||
| Services gérés activés par plateforme | ||
| Par mode de déploiement | Service géré sur site | |
| Service géré à distance et centralisé | ||
| Service géré hybride | ||
| Par utilisateur final | Bureaux d'entreprise | |
| Installations technologiques et à forte intensité de données | ||
| Services financiers et services professionnels | ||
| Santé et sciences de la vie | ||
| Éducation et secteur public | ||
| Sites industriels et de fabrication | ||
| Commerce de détail, hôtellerie et propriétés à usage mixte | ||
| Autres utilisateurs finaux | ||
| Par cadre de travail | Lieux de travail à campus unique | |
| Portefeuilles multi-sites d'entreprise | ||
| Lieux de travail hybrides et flexibles | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services gérés de développement durable en milieu de travail ?
Le secteur est évalué à 12,49 milliards USD en 2026 et devrait atteindre 22,94 milliards USD d'ici 2032 à un CAGR de 10,52 %.
Quel type de service détient la plus grande part du marché des services gérés de développement durable en milieu de travail ?
La gestion de l'énergie et du carbone est en tête des types de service avec une part de 23,56 % en 2026.
Quel modèle de livraison se développe le plus rapidement ?
Les services gérés activés par plateforme devraient progresser à un CAGR de 11,96 % d'ici 2032, les acheteurs recherchant des données en temps réel et des contrats basés sur les résultats.
Pourquoi les entreprises utilisent-elles des services de durabilité gérés ?
Les entreprises utilisent ces services pour gérer l'énergie, les émissions, la performance des bâtiments, le reporting et les opérations du lieu de travail dans le cadre de programmes coordonnés.
Quelle région devrait se développer le plus rapidement d'ici 2032 ?
L'Asie-Pacifique devrait progresser à un CAGR de 11,47 % d'ici 2032, soutenue par les exigences de divulgation et l'activité dans l'immobilier commercial.
Comment l'intelligence artificielle affecte-t-elle les services de durabilité du lieu de travail ?
L'intelligence artificielle soutient la surveillance à distance, la maintenance prédictive, le contrôle basé sur l'occupation et une optimisation énergétique plus cohérente dans les grands portefeuilles immobiliers.