
Taille et part du marché des services gérés de reporting de durabilité IT et de gestion du carbone
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.84 Milliards de dollars |
| Taille du Marché (2032) | 11.42 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 24.35 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés de reporting de durabilité IT et de gestion du carbone par Mordor Intelligence
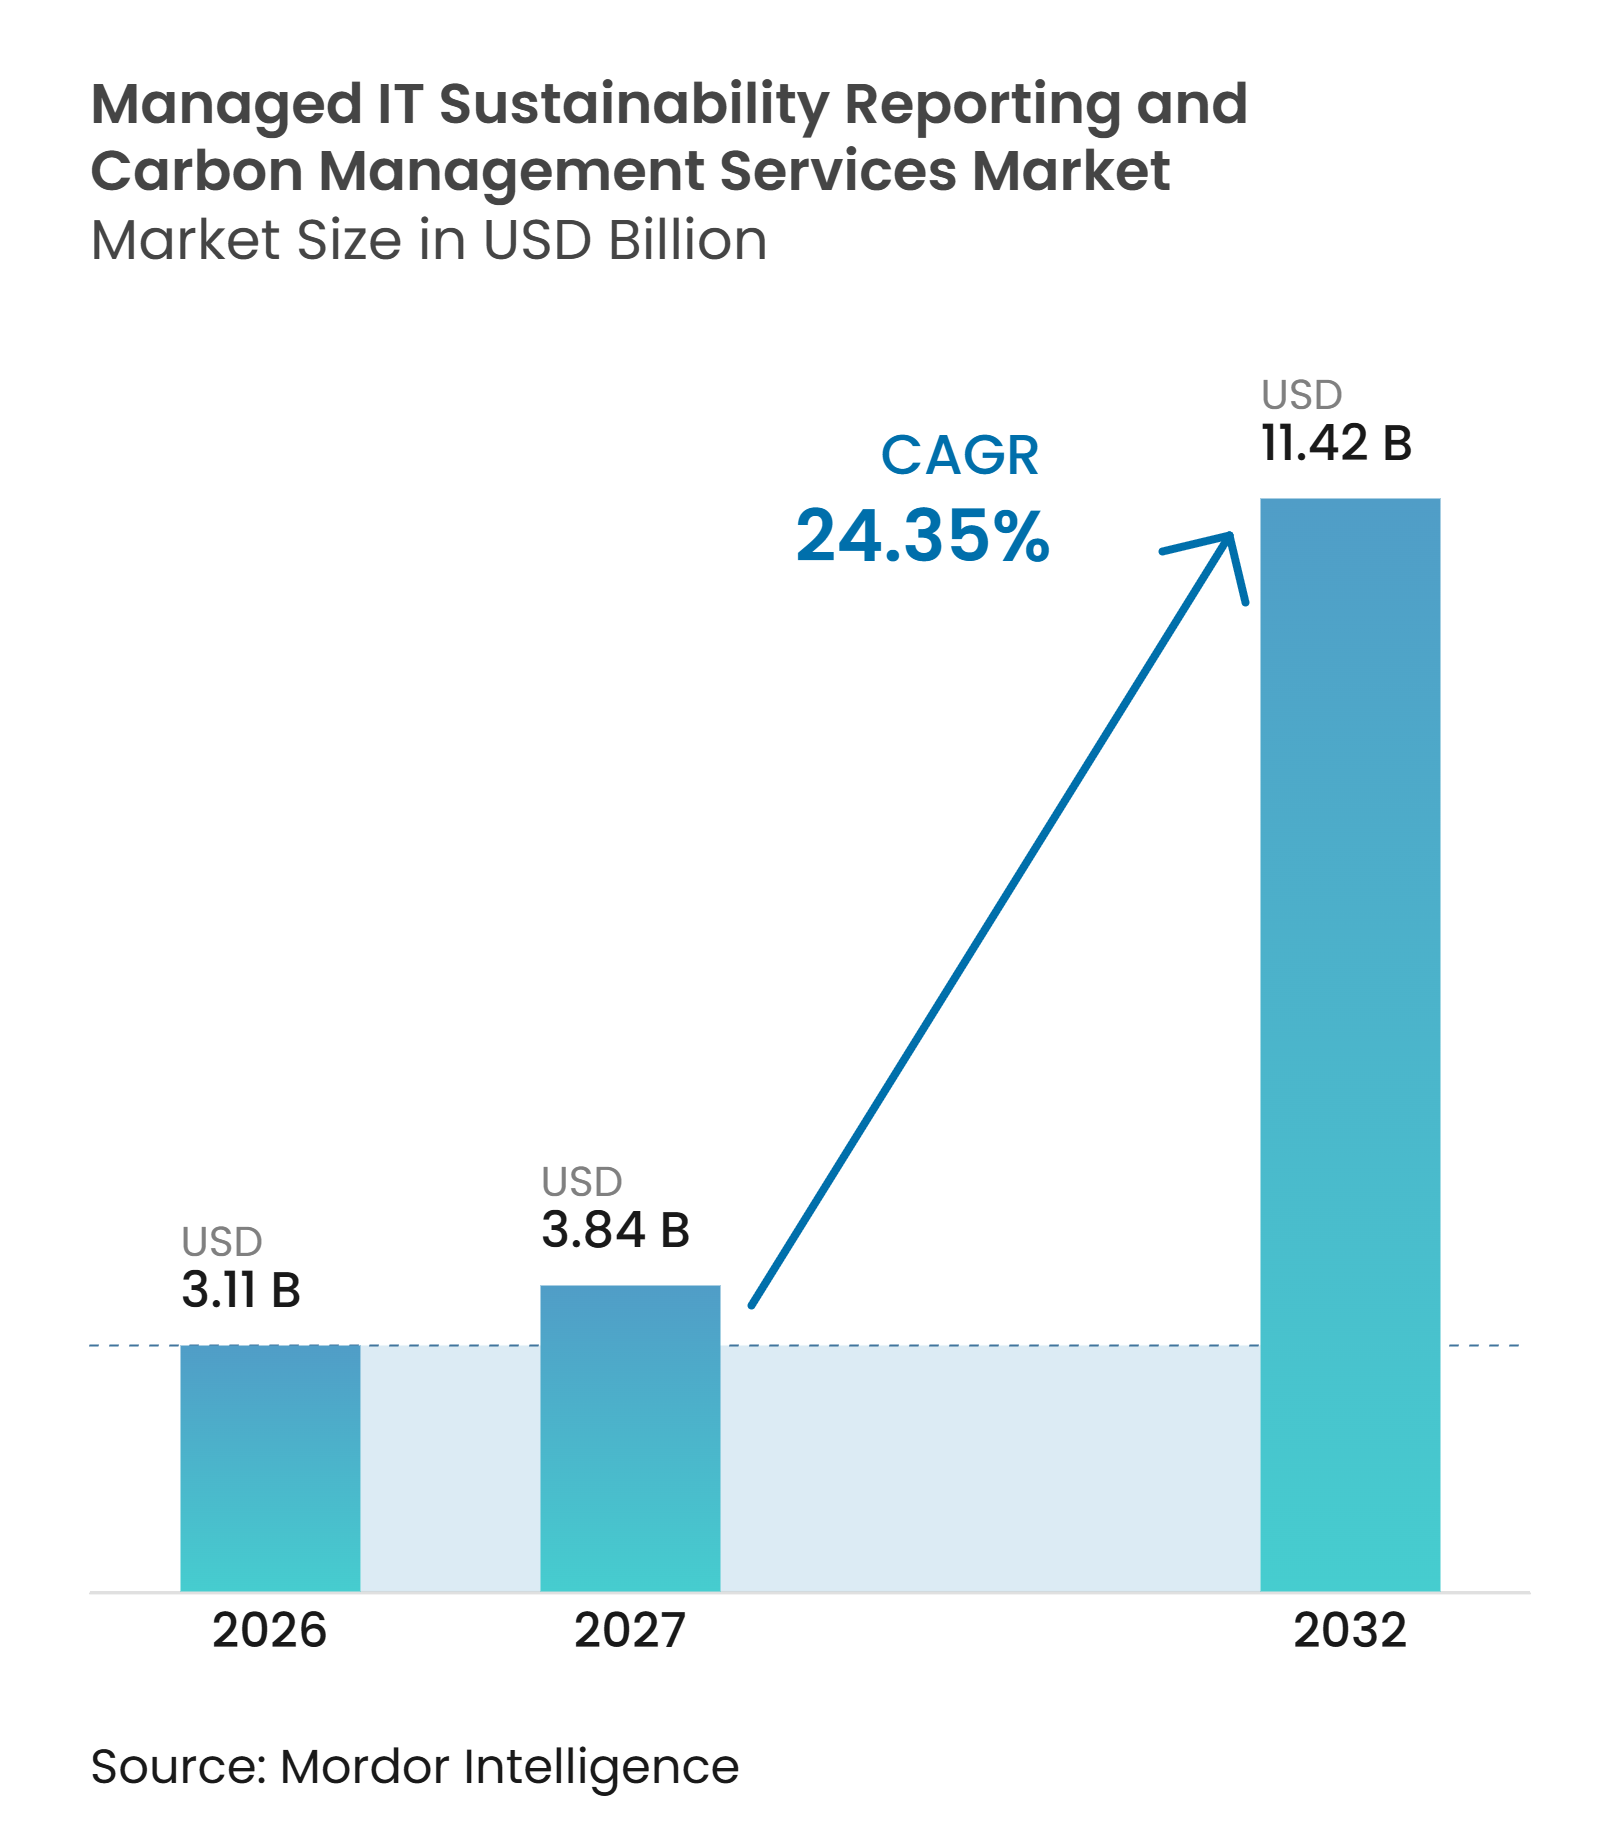
La taille du marché des services gérés de reporting de durabilité IT et de gestion du carbone devrait s'étendre de 3,11 milliards USD en 2026 à 3,84 milliards USD en 2027, puis à 11,42 milliards USD d'ici 2032, enregistrant un CAGR de 24,35 % entre 2027 et 2032. Les exigences de divulgation obligatoire en Californie et dans l'Union européenne font des données d'émissions auditables une exigence opérationnelle régulière pour de nombreuses grandes organisations. Le marché des services gérés de reporting de durabilité IT et de gestion du carbone évolue également d'un travail de reporting annuel vers une collecte de données continue dans les domaines de la finance, des achats, des installations et des systèmes fournisseurs. L'intelligence artificielle réduit le traitement manuel des données, mais elle accroît l'importance des enregistrements traçables et des méthodes de calcul cohérentes. Les prestataires qui combinent le soutien au reporting, la gestion des données et les flux de travail prêts pour l'assurance peuvent répondre à un plus large éventail de besoins clients. Le marché des services gérés de reporting de durabilité IT et de gestion du carbone dispose donc d'une marge d'expansion même là où les règles nationales diffèrent, car les entreprises multinationales doivent respecter des obligations dans plus d'une juridiction.
Points clés du rapport
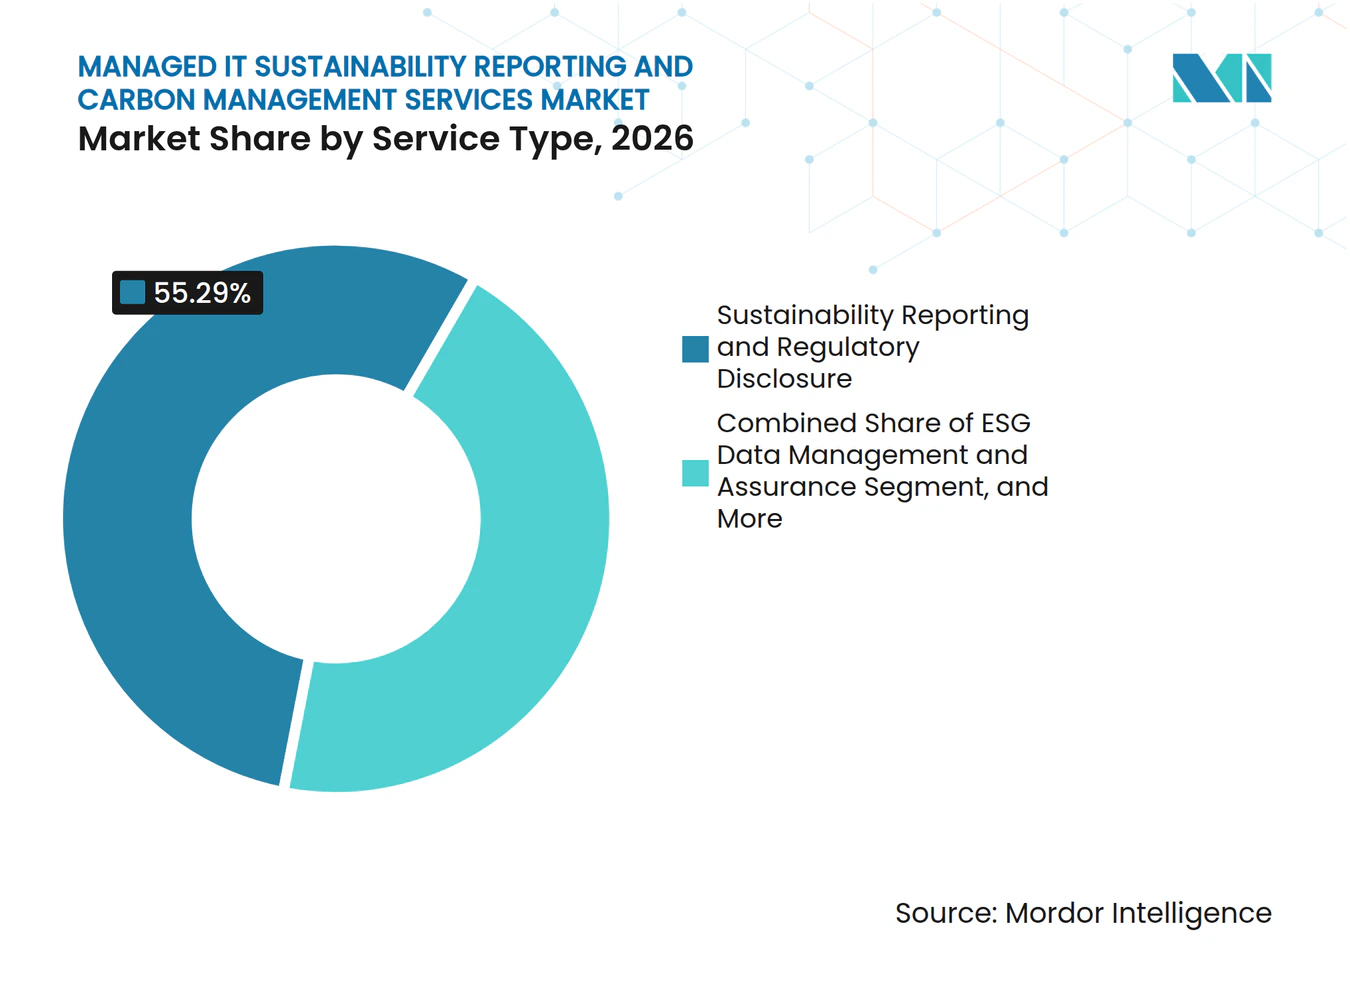
- Par type de service, le reporting de durabilité et la divulgation réglementaire détenaient 55,29 % de la part du marché des services gérés de reporting de durabilité IT et de gestion du carbone en 2026, tandis que la gestion des données ESG et l'assurance devraient se développer à un CAGR de 25,31 % jusqu'en 2032.
- Par mode de déploiement, le déploiement sur site détenait 67,19 % du marché des services gérés de reporting de durabilité IT et de gestion du carbone en 2026, tandis que le déploiement cloud devrait se développer à un CAGR de 25,68 % jusqu'en 2032.
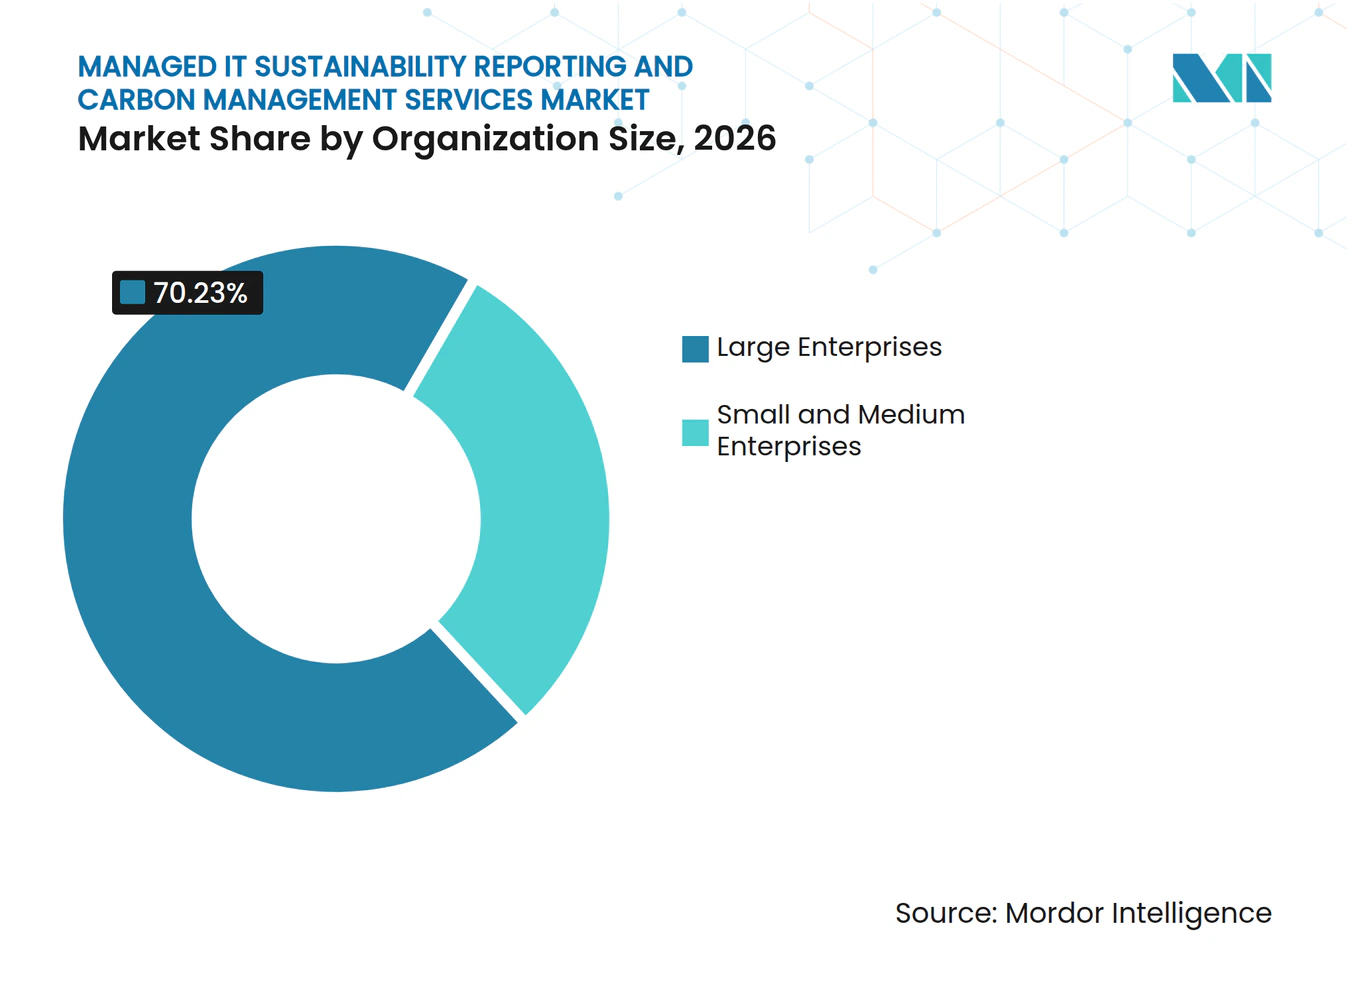
- Par taille d'organisation, les grandes entreprises détenaient 70,23 % du marché des services gérés de reporting de durabilité IT et de gestion du carbone en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 25,91 % jusqu'en 2032.
- Par secteur d'utilisation final, la fabrication industrielle détenait 28,44 % du marché des services gérés de reporting de durabilité IT et de gestion du carbone en 2026, tandis que le gouvernement et l'administration publique devraient se développer à un CAGR de 24,77 % jusqu'en 2032.
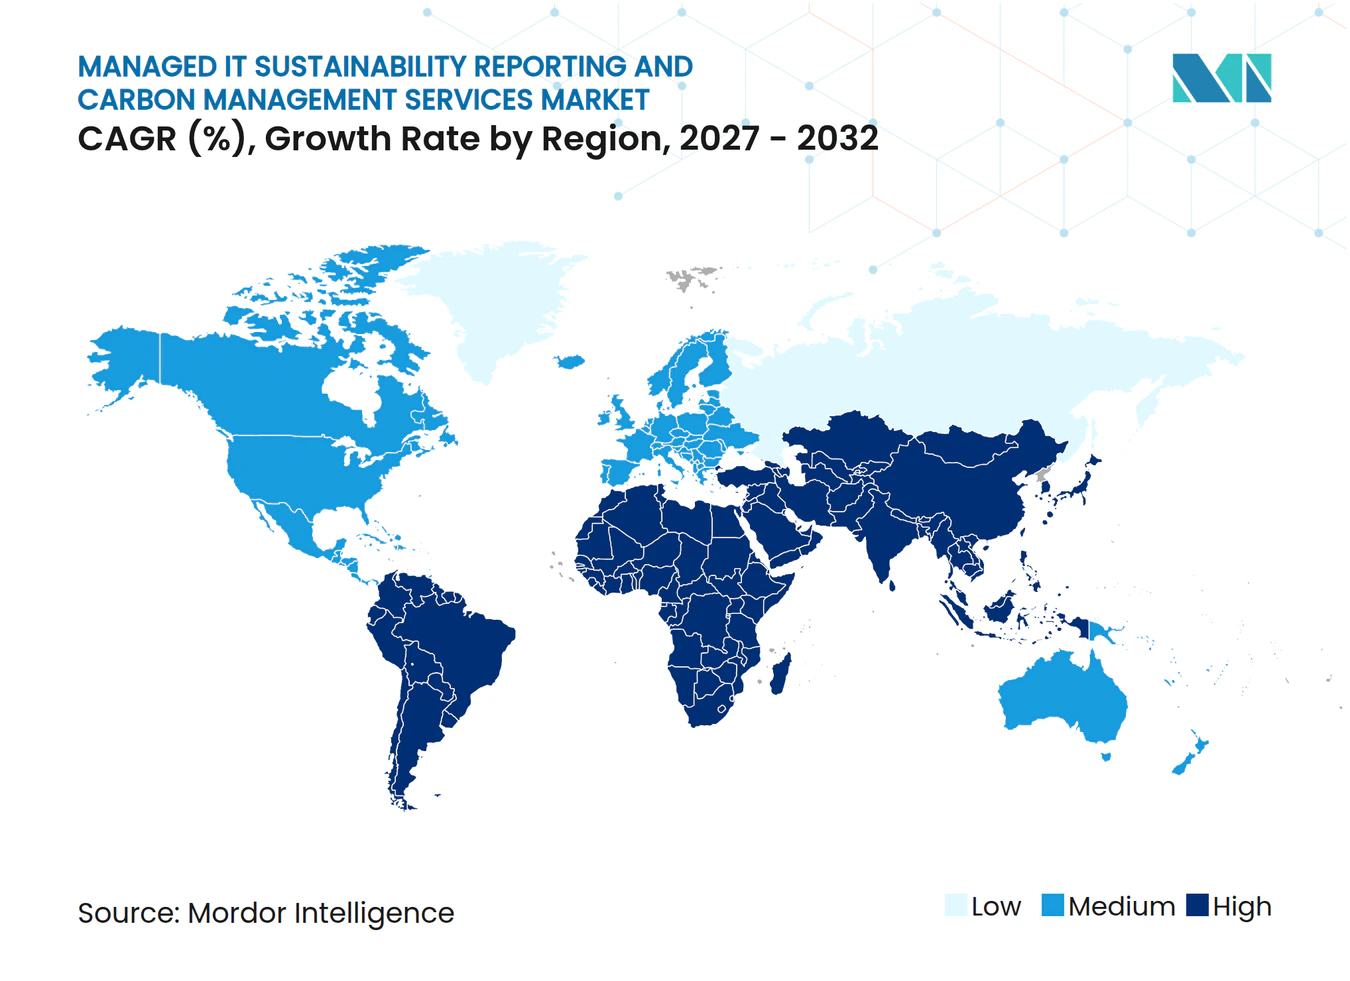
- Par géographie, l'Amérique du Nord détenait 36,81 % du marché en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 25,05 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives mondiales du marché des services gérés de reporting de durabilité IT et de gestion du carbone
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exigences obligatoires de divulgation climatique et d'assurance | +7.5% | Mondial, avec la plus forte intensité dans l'Union européenne et en Californie, avec des répercussions en Australie, à Singapour, au Japon et en Corée du Sud | Court terme (≤ 2 ans) |
| Engagements Net-zéro des entreprises et responsabilité au niveau du conseil d'administration | +5.2% | Mondial, avec la plus forte concentration en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Automatisation des données d'émissions et détection des anomalies par l'intelligence artificielle | +4.8% | Mondial, avec une adoption précoce en Amérique du Nord et dans la région DACH, et une utilisation en accélération dans les principaux pays d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Investissement dans la décarbonisation des centres de données et du cloud hyperscale | +3.9% | Amérique du Nord et Union européenne, avec une activité croissante à Singapour, Tokyo et Mumbai | Moyen terme (2-4 ans) |
| Exigences en matière de données carbone intégrées dans l'approvisionnement et la cession d'actifs IT | +2.4% | Union européenne et Amérique du Nord, en particulier la France et l'Allemagne | Moyen terme (2-4 ans) |
| Données Scope 3 prêtes pour l'audit et flux de travail d'engagement des fournisseurs | +2.1% | Mondial, avec les centres de fabrication en Allemagne, au Japon et en Corée du Sud en tête de l'adoption | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences obligatoires de divulgation climatique et d'assurance
Les règles de reporting obligatoire créent une source fiable de demande pour le marché des services gérés de reporting de durabilité IT et de gestion du carbone. La directive européenne sur le reporting de durabilité des entreprises a fait entrer les grandes entités d'intérêt public dans le reporting obligatoire pour l'exercice fiscal 2024, tandis que les autres entreprises concernées suivent selon le calendrier révisé. La loi californienne SB 253 exige que les entreprises qualifiées exerçant des activités dans l'État divulguent leurs émissions de Scope 1 et Scope 2 en 2026, suivies des émissions de Scope 3 en 2027. Le retrait d'une règle fédérale ne supprime pas les obligations des États ni les obligations de reporting pour les entreprises dont les opérations sont soumises aux règles européennes. Les organisations ont besoin de systèmes qui préservent les enregistrements sources, la logique de calcul et les pistes de révision tout au long du processus de reporting. Cette exigence soutient un travail récurrent de collecte de données, de validation, de reporting et de préparation à l'assurance.
Engagements Net-zéro des entreprises et responsabilité au niveau du conseil d'administration
La supervision du conseil d'administration transforme les engagements d'émissions des entreprises en programmes technologiques et de services à plus long terme. Microsoft a indiqué avoir couvert 100 % de sa consommation d'électricité par des énergies renouvelables en 2025, montrant comment les grands acheteurs technologiques relient les objectifs climatiques aux décisions d'investissement et d'exploitation.[1] Les entreprises cherchant à atteindre leurs objectifs de chaîne de valeur ont besoin de données fiables sur les fournisseurs ainsi que de leurs propres enregistrements d'émissions directes. Ce besoin réunit les équipes achats, finance et durabilité dans le même environnement de données. Il donne également au marché des services gérés de reporting de durabilité IT et de gestion du carbone une demande qui va au-delà d'une seule mission annuelle de divulgation. Les prestataires peuvent accompagner les clients dans le suivi des objectifs, l'engagement des fournisseurs, le reporting de gestion et la préparation à la divulgation.
Automatisation des données d'émissions et détection des anomalies par l'intelligence artificielle
L'intelligence artificielle transforme la façon dont les organisations collectent et évaluent les données d'émissions. IFS a lancé IFS Zero en mai 2026 avec des outils de cartographie des données, de validation, d'identification des anomalies et de reporting prêt pour l'audit. ASUENE a lancé un agent d'intelligence artificielle en mars 2026 qui lit les e-mails de factures, identifie les fichiers pertinents et calcule les émissions de gaz à effet de serre sans saisie manuelle de données. Ces fonctions peuvent réduire les tâches répétitives lorsque les factures de services publics, les factures commerciales et les enregistrements des fournisseurs arrivent dans des formats différents. Elles rendent également la traçabilité des données plus importante, car un rapport doit rester explicable à la direction, aux auditeurs et aux régulateurs. Le marché des services gérés de reporting de durabilité IT et de gestion du carbone bénéficie lorsque les prestataires technologiques associent des flux de travail automatisés à des contrôles pouvant être examinés.
Investissement dans la décarbonisation des centres de données et du cloud hyperscale
Les centres de données ont besoin d'enregistrements carbone détaillés car leur consommation d'énergie et leurs choix d'équipements sont significatifs pour les inventaires des entreprises. La recommandation L.1308 de l'UIT-T, publiée en décembre 2025, établit des orientations sur le cycle de vie et des mesures de performance pour les centres de données à faible émission de carbone. Une étude Nature de 2025 a révélé que les méthodes de refroidissement avancées peuvent réduire les émissions de gaz à effet de serre des centres de données de 15 à 21 % par rapport aux références refroidies par air. Le suivi de ces changements opérationnels nécessite des données d'activité pouvant être reliées aux cadres de reporting. Ce travail ajoute une opportunité de service spécialisé au sein du marché des services gérés de reporting de durabilité IT et de gestion du carbone. Il soutient également la demande d'outils permettant de réconcilier les données de reporting cloud, d'installation et d'entreprise.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût initial élevé de l'intégration des données et de la refonte des processus | -3.2% | Mondial, le plus aigu pour les entreprises du marché intermédiaire en Asie-Pacifique et en Amérique du Sud, ainsi que pour les entreprises de moyenne capitalisation de l'Union européenne entrant dans des phases de reporting ultérieures | Court terme (≤ 2 ans) |
| Pénurie de talents en ingénierie des données de durabilité et en comptabilité carbone | -1.8% | Mondial, avec des contraintes sévères en Amérique du Nord, dans l'Union européenne et dans les sites hyperscale d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Faible disponibilité des données primaires dans les écosystèmes multi-cloud et fournisseurs | -1.1% | Mondial, en particulier pour les chaînes d'approvisionnement complexes dans la fabrication et le commerce de détail | Moyen terme (2-4 ans) |
| Dérive méthodologique carbone entre les facteurs d'émission, les règles réglementaires et les limites organisationnelles | -0.7% | Mondial, en particulier pour les organisations opérant dans les juridictions CSRD, ISSB et du Protocole GES | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé de l'intégration des données et de la refonte des processus
Les coûts de mise en œuvre initiaux peuvent retarder l'adoption, en particulier pour les entreprises qui dépendent encore de feuilles de calcul manuelles. Le coût survient lorsque les organisations connectent la planification des ressources d'entreprise, les achats, les installations, la facturation cloud et les données des fournisseurs. Les organisations plus petites peuvent avoir besoin de repenser leurs processus avant de pouvoir utiliser une plateforme de reporting de manière cohérente. L'initiative de reporting de durabilité automatisé de l'Autorité des affaires danoise aborde cette question en fournissant des formats numériques communs et une infrastructure partagée pour les petites et moyennes entreprises. Les arrangements de services gérés sur le marché des services gérés de reporting de durabilité IT et de gestion du carbone peuvent répartir l'expertise en intégration entre les clients, bien que le travail de configuration de la première année affecte toujours les décisions d'achat.
Pénurie de talents en ingénierie des données de durabilité et en comptabilité carbone
Le marché des services gérés de reporting de durabilité IT et de gestion du carbone dépend de personnel qui comprend les systèmes de données, la comptabilité des émissions et les règles de reporting. De nombreuses entreprises ont du mal à recruter des personnes capables de relier ces disciplines. Les petites et moyennes entreprises font face à une pression supplémentaire car elles sont en concurrence avec de plus grandes entreprises pour attirer du personnel qualifié. Le Forum économique mondial a noté que le coût du soutien externe et la difficulté de retenir des personnes formées peuvent empêcher les petites entreprises de maintenir des fonctions de reporting de qualité assurance. L'externalisation peut améliorer l'accès aux compétences spécialisées, mais les prestataires doivent également développer une capacité de livraison suffisante.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : la divulgation réglementaire est en tête tandis que la gestion des données ESG gagne en importance
Le reporting de durabilité et la divulgation réglementaire détenaient 55,29 % du marché des services gérés de reporting de durabilité IT et de gestion du carbone en 2026. Les entreprises commencent généralement par le reporting car les exigences légales et des investisseurs ont des délais fixes. Ce service comprend l'organisation des enregistrements d'émissions, la cartographie des cadres, la préparation des rapports et le soutien à l'assurance. La comptabilité carbone IT et la mesure des émissions soutiennent les calculs qui alimentent chaque divulgation. La stratégie de durabilité et la transformation soutiennent les changements opérationnels qui suivent lorsque la direction utilise les informations sur les émissions dans les décisions commerciales.
La gestion des données ESG et l'assurance devraient se développer à un CAGR de 25,31 % jusqu'en 2032. Les organisations qui ont achevé un premier cycle de reporting constatent souvent que leurs données se trouvent dans les systèmes de finance, d'achats, d'installations, de cloud et de fournisseurs. Elles ont besoin de flux de données contrôlés plutôt que de collectes ponctuelles en fin d'année. Persefoni a indiqué que sa plateforme comptait plus de 8 000 utilisateurs dans plus de 100 pays en 2025, avec un support linguistique élargi pour les opérations mondiales. Le marché des services gérés de reporting de durabilité IT et de gestion du carbone évolue vers des opérations de données gérées, le soutien à l'assurance et la réconciliation multi-cadres. D'autres types de services continuent de jouer un rôle dans le suivi du carbone des actifs IT et l'empreinte au niveau des produits.



Par mode de déploiement : le déploiement sur site conserve ses avantages de contrôle tandis que l'utilisation du cloud se développe
Le déploiement sur site représentait 67,19 % du marché des services gérés de reporting de durabilité IT et de gestion du carbone en 2026. Les grandes organisations traitent souvent les enregistrements carbone comme des enregistrements financiers car ils peuvent être assurés et examinés par les régulateurs. La résidence des données, la révision juridique et les contrôles internes sont des considérations importantes dans les marchés DACH et les services financiers. Un environnement contrôlé peut également aider une entreprise à montrer comment elle est passée des données sources à un résultat divulgué. Les systèmes sur site existants soutiennent souvent des contrats de service pluriannuels pour les prestataires.
Le déploiement cloud devrait se développer à un CAGR de 25,68 % jusqu'en 2032. Les outils cloud peuvent mettre à jour les bibliothèques de facteurs d'émission et connecter les utilisateurs distribués avec moins d'exigences en matière d'infrastructure locale. Ils conviennent également aux petites et moyennes entreprises qui préfèrent les dépenses par abonnement à un investissement initial important dans un système. Le modèle cloud prend en charge les portails fournisseurs pour la collecte de données Scope 3 sur de nombreux sites. Le déploiement hybride reste pertinent lorsque les entreprises conservent des liens avec les systèmes financiers sur site mais utilisent des services cloud pour l'engagement des fournisseurs.
Par taille d'organisation : les grandes entreprises sont en tête tandis que les petites et moyennes entreprises accélèrent
Les grandes entreprises représentaient 70,23 % du marché des services gérés de reporting de durabilité IT et de gestion du carbone en 2026. Ces organisations opèrent dans plusieurs unités commerciales, juridictions et chaînes d'approvisionnement. Elles font face à d'importantes obligations de divulgation et ont souvent des objectifs climatiques formels nécessitant une supervision du conseil d'administration. Leurs programmes de reporting nécessitent une gestion continue des données, des calculs, des preuves et des approbations. L'ampleur de ces besoins soutient des engagements de services gérés à plus haute valeur ajoutée.
Les petites et moyennes entreprises devraient se développer à un CAGR de 25,91 % jusqu'en 2032. Leur demande est de plus en plus façonnée par les demandes des grands clients qui ont besoin de données d'émissions des fournisseurs pour le reporting Scope 3. Sage a indiqué en 2025 que 8 % des petites et moyennes entreprises avaient investi dans un reporting de durabilité formel, tandis que 62 % identifiaient la complexité comme un obstacle principal. Les formats de données standardisés et les outils gérés peuvent réduire la charge administrative pour les petits fournisseurs. L'initiative de reporting automatisé danoise illustre également un effort public pour simplifier le partage de données pour ce groupe sur le marché des services gérés de reporting de durabilité IT et de gestion du carbone.

Par secteur d'utilisation final : la fabrication ancre la demande tandis que l'administration publique se développe
La fabrication industrielle détenait 28,44 % du marché des services gérés de reporting de durabilité IT et de gestion du carbone en 2026. Les fabricants doivent gérer les données opérationnelles directes ainsi que les informations sur la chaîne d'approvisionnement en amont et en aval. Les exigences européennes à l'importation et les demandes des clients créent une demande supplémentaire pour la documentation carbone du berceau à la porte. Le secteur BFSI utilise ces services pour les émissions financières et les besoins de gouvernance. Les besoins des technologies de l'information et des télécommunications reflètent les émissions directes des centres de données, tandis que les entreprises de commerce de détail et de commerce électronique ont besoin de données fournisseurs sur de larges gammes de produits.
Le gouvernement et l'administration publique devraient se développer à un CAGR de 24,77 % jusqu'en 2032. Les orientations 2025-26 du Royaume-Uni exigent que les organismes gouvernementaux centraux qui produisent des rapports annuels et des comptes effectuent des divulgations alignées sur la TCFD, y compris le reporting sur les émissions de Scope 1 et Scope 2.[2] Le Département pour la sécurité énergétique et le Net Zéro a publié des orientations sur la mesure des émissions du secteur public en octobre 2026. Les mandats publics peuvent affecter les pratiques d'approvisionnement lorsque les agences demandent aux fournisseurs des informations de durabilité comparables. La santé, les sciences de la vie, l'éducation et les organisations de recherche élargissent la base de clients du marché des services gérés de reporting de durabilité IT et de gestion du carbone à mesure que les attentes en matière de reporting atteignent davantage d'institutions.
Analyse géographique
L'Amérique du Nord détenait 36,81 % de la part du marché des services gérés de reporting de durabilité IT et de gestion du carbone en 2026. Les États-Unis combinent l'évolution des règles fédérales avec les exigences de divulgation légales distinctes de la Californie, tandis que le Canada et le Mexique ajoutent d'autres considérations de reporting et de conformité pour les organisations opérant dans la région. La loi californienne SB 253 s'applique aux grandes entreprises qualifiées exerçant des activités dans l'État et fixe des exigences progressives pour le reporting de Scope 1, Scope 2 et Scope 3. Les entreprises américaines ayant des opérations européennes doivent également tenir compte de leur exposition au reporting CSRD.
L'Europe est la deuxième région en importance sur le marché des services gérés de reporting de durabilité IT et de gestion du carbone. La directive sur le reporting de durabilité des entreprises et les normes européennes de reporting de durabilité font des données environnementales auditables une exigence centrale pour de nombreuses entreprises. L'Allemagne, la France, le Royaume-Uni et les Pays-Bas ont une demande mature pour les outils de reporting et de gestion des données. Le groupe NETZSCH a indiqué en septembre 2025 qu'il avait achevé son premier rapport de durabilité conforme à la CSRD, comprenant une analyse de double matérialité, un reporting sur la taxonomie de l'Union européenne et une première capture des émissions de Scope 3. Ce niveau de travail montre pourquoi les organisations ont besoin de technologie, d'intégration de systèmes et d'un soutien de service spécialisé.
L'Asie-Pacifique devrait se développer à un CAGR de 25,05 % jusqu'en 2032. Le Japon, Singapour, la Thaïlande et la Corée du Sud introduisent ou renforcent les attentes en matière de divulgation des émissions. En septembre 2025, SMC et NTT Data ont commencé à offrir un accès gratuit à la plateforme de visualisation des gaz à effet de serre C-Turtle à environ 600 fournisseurs japonais nationaux.[3] Le programme utilise des données primaires spécifiques aux fournisseurs pour améliorer les calculs de Scope 3. La Chine dispose de la plus grande base installée dans la région, tandis que l'Inde se développe sous ses exigences de reporting sur la responsabilité des entreprises et la durabilité.
Paysage concurrentiel
Concentration du Marché
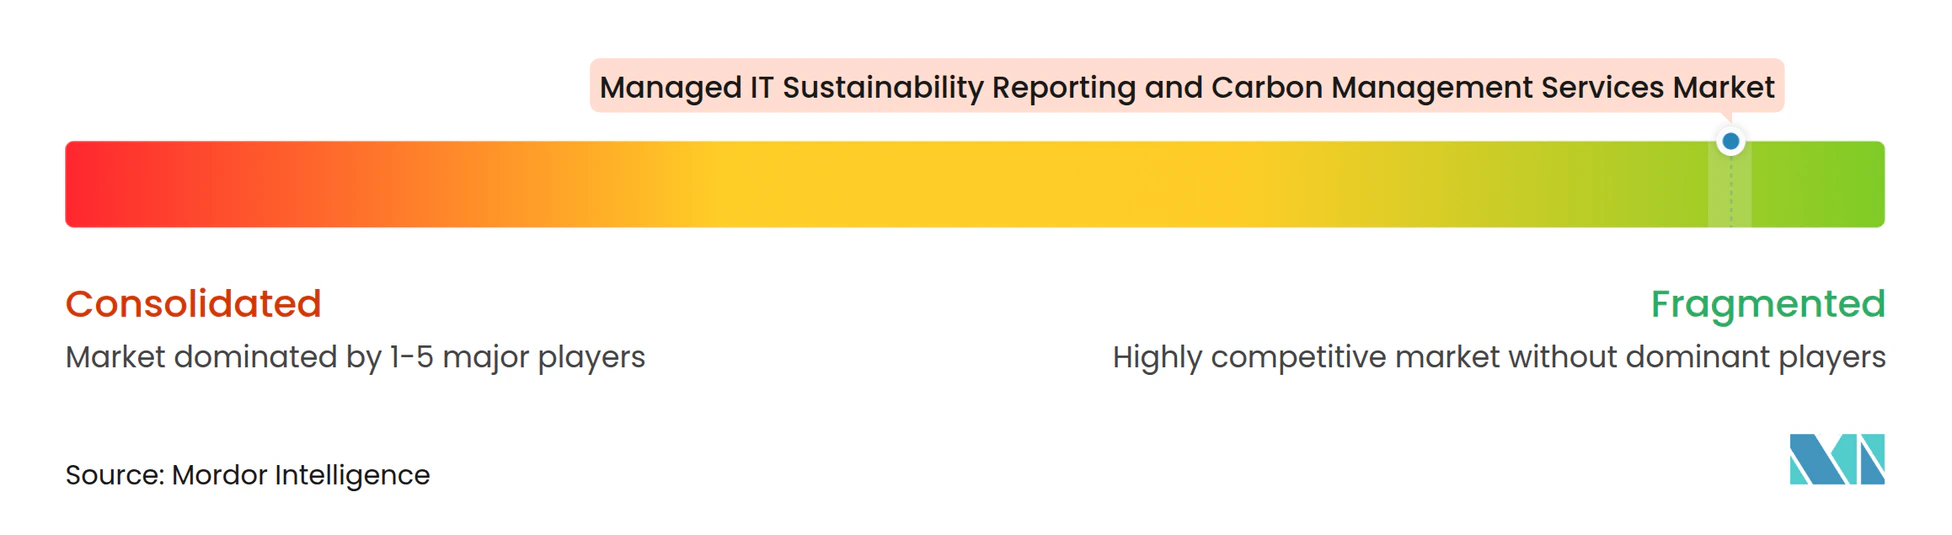
Le marché des services gérés de reporting de durabilité IT et de gestion du carbone compte plus de 100 prestataires actifs dans les domaines de la comptabilité carbone, de l'ESG, de l'EHS, de l'analyse de la chaîne d'approvisionnement et des logiciels d'entreprise. Aucun prestataire individuel ne présente la concentration décrite pour une structure de marché dominante. Les plateformes spécialisées se font concurrence sur la méthodologie des émissions, la couverture du Scope 3, l'automatisation et les enregistrements prêts pour l'assurance. Les grands éditeurs de logiciels se font concurrence par l'intégration avec les systèmes de risque opérationnel, de sécurité, d'achats et de planification des ressources d'entreprise. Cette combinaison offre aux acheteurs un choix entre une capacité spécialisée et une couverture logicielle plus large.
Les prestataires renforcent leurs positions grâce à des partenariats de données et des intégrations. EcoVadis a ajouté Carbmee comme partenaire stratégique du réseau de données carbone en avril 2026, à la suite d'intégrations avec Sweep, Normative et Watershed. Le réseau est destiné à remplacer les estimations de Scope 3 basées sur les dépenses par des données d'émissions spécifiques aux fournisseurs. En septembre 2025, Sphera et Evonik ont lancé un processus certifié TÜV pour les évaluations automatisées du cycle de vie dans le secteur chimique. Sphera a indiqué que le processus peut réaliser des évaluations en quelques jours, là où le travail manuel avait nécessité des semaines.
L'alignement sur les normes et l'accès aux données des fournisseurs deviennent plus importants dans les décisions concurrentielles. Sweep est devenu un licencié officiel de l'ISSB en septembre 2025, lui permettant de fournir des données de durabilité interopérables sous IFRS S1 et S2.[4] Les grands éditeurs de logiciels de planification des ressources d'entreprise peuvent créer une pression sur les prix dans le reporting standard de Scope 1 et Scope 2. Les spécialistes peuvent répondre par le soutien à l'assurance, les flux de travail complexes de Scope 3 et la gouvernance multi-cadres. Les programmes gouvernementaux, le suivi du carbone des actifs IT et les interfaces de données carbone en temps réel restent des domaines avec une demande ouverte.
Leaders du secteur des services gérés de reporting de durabilité IT et de gestion du carbone
-
Greenly SAS
-
Watershed Technology, Inc.
-
Persefoni AI, Inc.
-
Sweep SAS
-
Unravel Carbon, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Octobre 2026 : Sweep SAS et CFGI ont annoncé un partenariat stratégique combinant la plateforme de gestion des données de durabilité de Sweep avec l'expertise de CFGI en comptabilité technique, contrôles internes et gestion des programmes ESG, ciblant les clients entreprises nécessitant des données non financières prêtes pour l'audit.
- Septembre 2026 : Greenly SAS et Normative AB ont annoncé une fusion pour créer ce qu'ils ont décrit comme le plus grand fournisseur mondial de logiciels climatiques, combinant 4 000 clients dans 30 pays et plus de 500 millions de tonnes de CO₂ sous gestion. L'entité combinée vise une croissance du chiffre d'affaires récurrent annuel de 30 millions EUR (32,5 millions USD) à 50 millions EUR (54,2 millions USD) sur 3 ans, en construisant une plateforme transatlantique couvrant la comptabilité carbone, l'analyse du cycle de vie, les émissions de la chaîne d'approvisionnement, la gestion de l'énergie et la conformité ESG multi-cadres.
- Juin 2026 : Sweep SAS et HowGood ont annoncé un partenariat intégrant la base de données de HowGood de plus de 12 millions d'empreintes carbone de produits dans les chaînes d'approvisionnement alimentaires et agricoles directement dans la plateforme de Sweep, permettant une comptabilité Scope 3 au niveau des ingrédients pour les entreprises alimentaires et agricoles sans transfert manuel de données.
- Mai 2026 : Arcadis a annoncé un partenariat mondial avec Sweep SAS pour combiner la plateforme de gestion des données de durabilité en mode SaaS de Sweep avec l'expertise d'Arcadis en conseil en durabilité et gestion des actifs, ciblant les clients entreprises aux États-Unis avec un déploiement de plateforme intégré et une livraison de conseil.
Portée du rapport mondial sur le marché des services gérés de reporting de durabilité IT et de gestion du carbone
Le marché des services gérés de reporting de durabilité IT et de gestion du carbone comprend des services externalisés qui aident les organisations à mesurer, gérer, reporter et optimiser les performances de durabilité et les émissions de carbone associées aux opérations IT, aux infrastructures numériques, aux environnements cloud et aux actifs technologiques. Ces services comprennent la comptabilité carbone, la mesure des émissions, la gestion des données ESG, le reporting réglementaire, le soutien à l'assurance et les initiatives de transformation de la durabilité.
Le rapport sur le marché des services gérés de reporting de durabilité IT et de gestion du carbone est segmenté par type de service (comptabilité carbone IT et mesure des émissions, reporting de durabilité et divulgation réglementaire, gestion des données ESG et assurance, stratégie de durabilité et transformation, et autres types de services), mode de déploiement (sur site, cloud et hybride), taille d'organisation (grandes entreprises, et petites et moyennes entreprises), secteur d'utilisation final (banque, services financiers et assurance [BFSI], gouvernement et administration publique, santé et sciences de la vie, technologies de l'information et télécommunications, fabrication industrielle, commerce de détail et commerce électronique, établissements d'enseignement et de recherche, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Comptabilité carbone IT et mesure des émissions |
| Reporting de durabilité et divulgation réglementaire |
| Gestion des données ESG et assurance |
| Stratégie de durabilité et transformation |
| Autres types de services |
| Sur site |
| Cloud |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Banque, services financiers et assurance (BFSI) |
| Gouvernement et administration publique |
| Santé et sciences de la vie |
| Technologies de l'information et télécommunications |
| Fabrication industrielle |
| Commerce de détail et commerce électronique |
| Établissements d'enseignement et de recherche |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Comptabilité carbone IT et mesure des émissions | |
| Reporting de durabilité et divulgation réglementaire | ||
| Gestion des données ESG et assurance | ||
| Stratégie de durabilité et transformation | ||
| Autres types de services | ||
| Par mode de déploiement | Sur site | |
| Cloud | ||
| Hybride | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'utilisation final | Banque, services financiers et assurance (BFSI) | |
| Gouvernement et administration publique | ||
| Santé et sciences de la vie | ||
| Technologies de l'information et télécommunications | ||
| Fabrication industrielle | ||
| Commerce de détail et commerce électronique | ||
| Établissements d'enseignement et de recherche | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services gérés de reporting de durabilité IT et de gestion du carbone ?
Le marché devrait atteindre 3,84 milliards USD en 2027 et 11,42 milliards USD d'ici 2032, avec un CAGR de 24,35 % sur 2027-2032. Le reporting, la gestion des données et le soutien à l'assurance représentent le besoin de service principal.
Qu'est-ce qui stimule la demande de services de gestion du carbone ?
Les règles de divulgation obligatoire, les engagements climatiques des entreprises et le besoin de données Scope 3 prêtes pour l'audit sont des facteurs de demande centraux. Les entreprises multinationales ont également besoin d'enregistrements cohérents dans différents cadres de reporting.
Quel type de service est en tête de la demande de reporting de durabilité géré ?
Le reporting de durabilité et la divulgation réglementaire étaient en tête avec une part de 55,29 % en 2026, tandis que la gestion des données ESG et l'assurance affichent le CAGR projeté le plus élevé à 25,31 %. Cette dernière répond aux exigences récurrentes de qualité des données et d'assurance.
Pourquoi les petites et moyennes entreprises adoptent-elles des outils de reporting carbone ?
Les grands clients demandent de plus en plus des données d'émissions des fournisseurs, tandis que les outils gérés et les formats de données communs peuvent réduire la complexité administrative. Les exigences d'approvisionnement sont une raison clé de l'adoption par les fournisseurs.
Quelle région devrait se développer le plus rapidement jusqu'en 2032 ?
L'Asie-Pacifique devrait se développer à un CAGR de 25,05 % jusqu'en 2032, soutenue par l'émergence de règles de reporting et de programmes de données de chaîne d'approvisionnement. Les déploiements de plateformes fournisseurs au Japon illustrent ce changement opérationnel.
Comment les outils d'intelligence artificielle sont-ils utilisés dans le reporting de durabilité ?
Les outils d'intelligence artificielle peuvent extraire des données de factures et de services publics, identifier des anomalies et soutenir la préparation d'enregistrements d'émissions traçables. Leur valeur dépend des contrôles de révision et d'une traçabilité claire des données.