
Taille et part du marché des opérations de gestion des services d'entreprise gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 178.54 Milliards de dollars |
| Taille du Marché (2032) | 259.20 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.74 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des opérations de gestion des services d'entreprise gérés par Mordor Intelligence
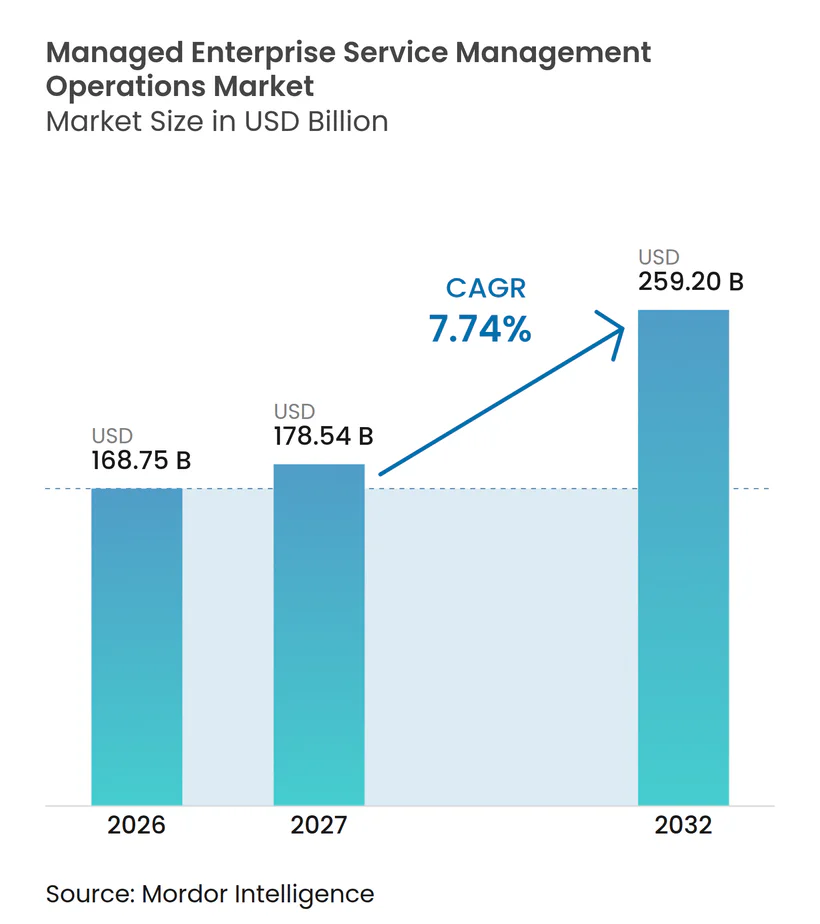
La taille du marché des opérations de gestion des services d'entreprise gérés devrait s'étendre de 168,75 milliards USD en 2026 à 259,20 milliards USD d'ici 2032, enregistrant un CAGR de 7,74 % entre 2027 et 2032. Le marché des opérations de gestion des services d'entreprise gérés est façonné par des modèles d'exploitation hybrides et multi-cloud difficiles à gérer seuls par les équipes internes. L'automatisation basée sur l'IA modifie également la façon dont les prestataires organisent les services desk, les opérations informatiques et les travaux de remédiation. Les acheteurs accordent davantage d'importance à des niveaux de service cohérents, à la gouvernance et à la visibilité dans des environnements technologiques distribués. Les prestataires capables de connecter l'automatisation à la responsabilité opérationnelle disposent d'une base plus solide pour des contrats à long terme. Les exigences réglementaires en matière de résidence des données et de transparence de l'IA renforcent également l'importance des contrôles de plateforme et des processus de service documentés.
Principaux enseignements du rapport
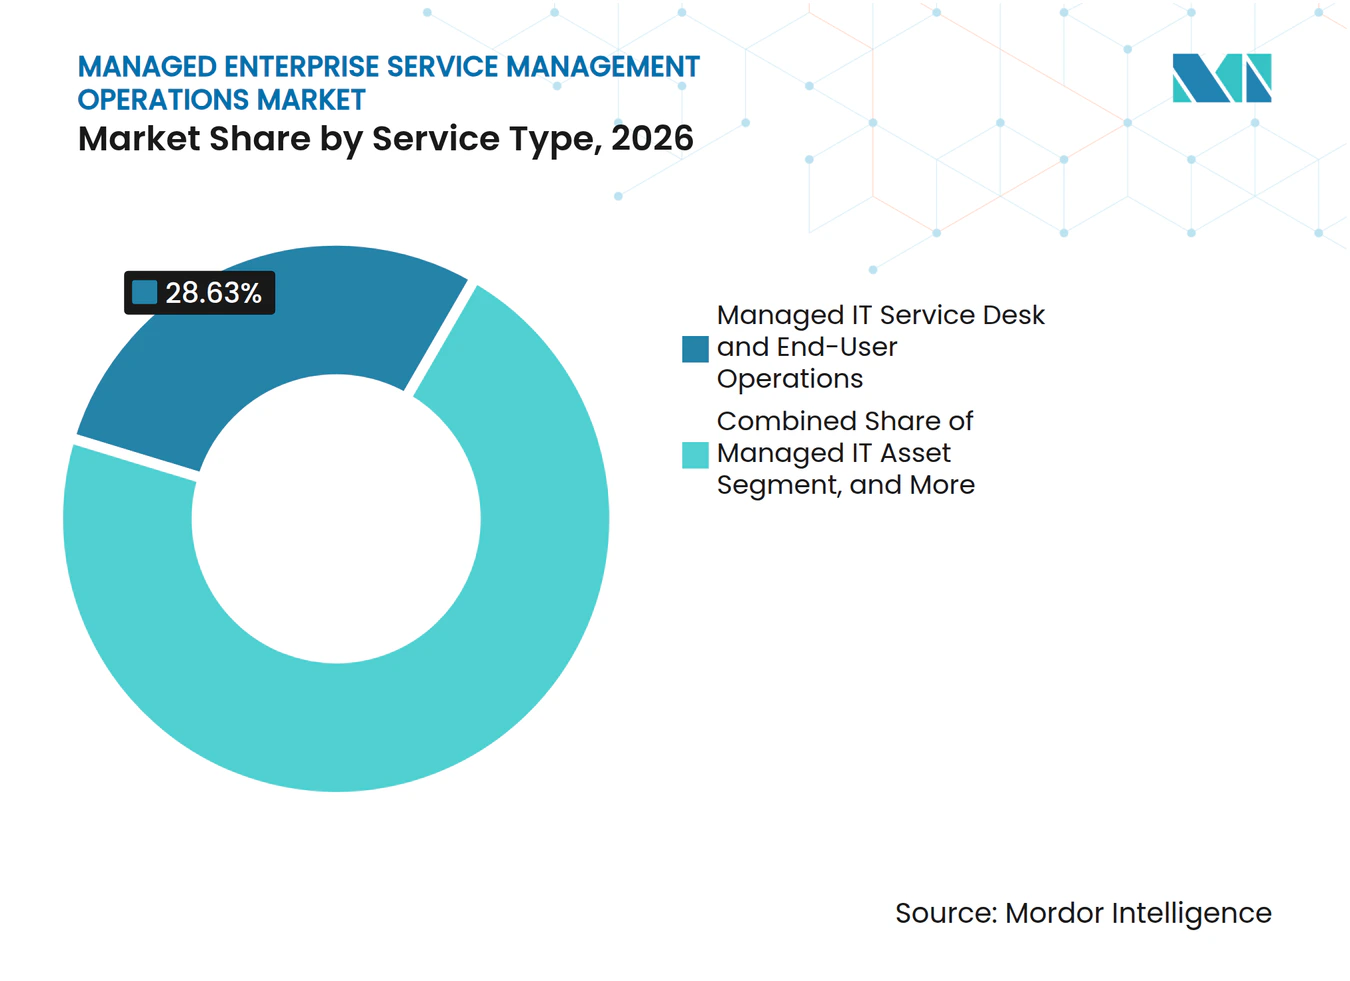
- Par type de service, le service desk informatique géré et les opérations des utilisateurs finaux détenaient 28,63 % de la part du marché des opérations de gestion des services d'entreprise gérés en 2026, tandis que les opérations d'automatisation gérée, d'AIOps et d'observabilité devraient se développer à un CAGR de 8,49 % jusqu'en 2032.
- Par modèle de prestation, les services entièrement gérés détenaient une part de 57,37 % en 2026 et devraient se développer à un CAGR de 8,74 % jusqu'en 2032.
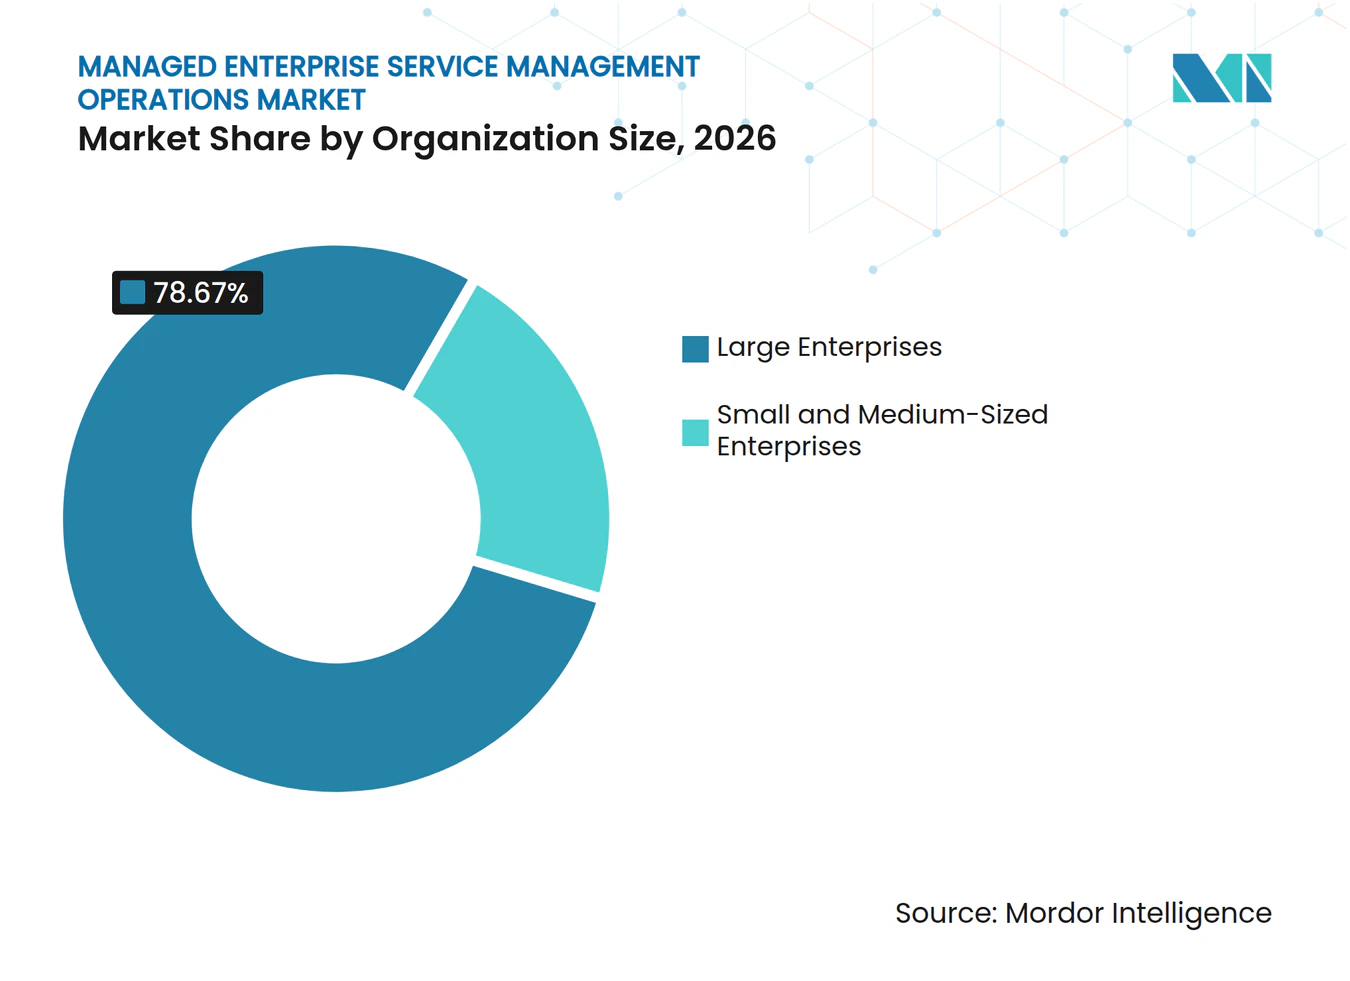
- Par taille d'organisation, les grandes entreprises détenaient 78,67 % des revenus en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 8,63 % jusqu'en 2032.
- Par domaine de service d'entreprise, les technologies de l'information détenaient 75,28 % des revenus en 2026, tandis que les ressources humaines devraient se développer à un CAGR de 8,56 % jusqu'en 2032.
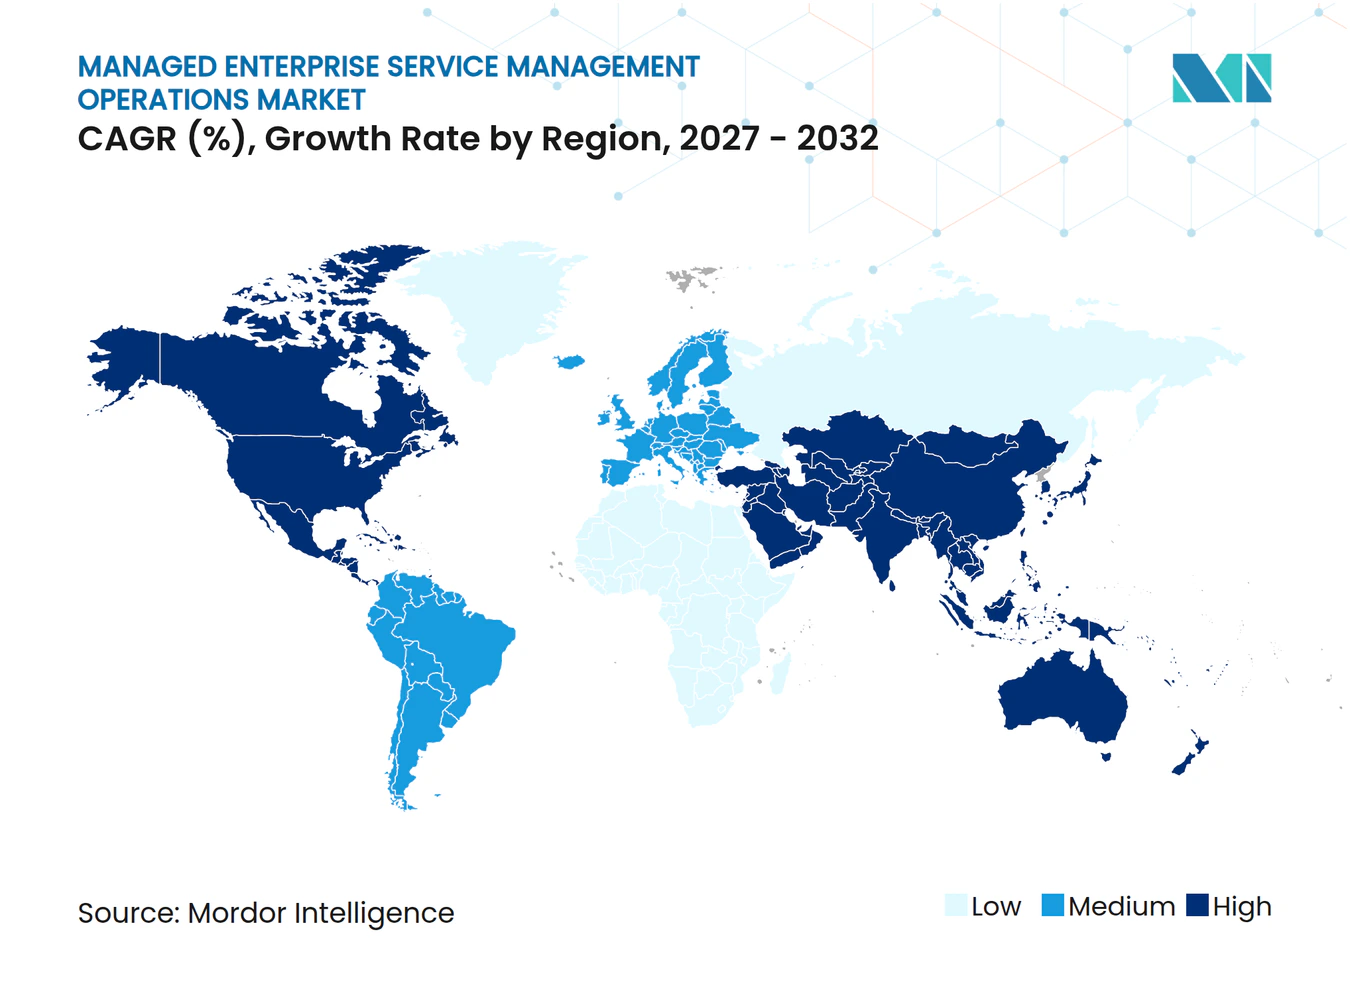
- Par géographie, l'Amérique du Nord détenait 40,58 % des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 8,81 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité hybride et multi-cloud | +2.1% | Mondial | Court terme (≤ 2 ans) |
| Automatisation des services et AIOps basés sur l'IA | +1.8% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Demande des entreprises en matière de performance SLA prévisible | +1.4% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Expansion de la gestion des services au-delà de l'informatique | +1.1% | Amérique du Nord et Europe, Asie-Pacifique émergente | Moyen terme (2 à 4 ans) |
| Accords basés sur les résultats et les niveaux d'expérience | +0.8% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Interopérabilité des runbooks agentiques entre les parcs d'outils | +0.6% | Amérique du Nord, dynamique naissante en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La complexité hybride et multi-cloud stimule la demande d'opérations gérées
Les environnements hybrides et multi-cloud alourdissent la charge opérationnelle des équipes technologiques des entreprises. Flexera a rapporté que 73 % des organisations exploitent des environnements cloud hybrides, tandis que ce chiffre atteignait 78 % parmi les entreprises de plus de 5 000 employés.[1] HashiCorp a constaté que 97 % des organisations utilisent plusieurs outils pour gérer les environnements cloud, avec en moyenne 5 outils utilisés. La même étude a identifié la complexité multi-cloud comme le principal défi d'infrastructure pour 52 % des répondants. Ces conditions soutiennent la demande sur le marché des opérations de gestion des services d'entreprise gérés pour des prestataires capables d'appliquer une gouvernance, une remédiation et une visibilité communes dans des environnements distincts. Pour de nombreuses organisations, la complexité hybride est devenue une condition d'exploitation durable plutôt qu'une étape de migration temporaire.
L'automatisation des services et les AIOps basés sur l'IA transforment l'économie de la prestation de services
L'automatisation des services basée sur l'IA réduit la quantité de travail manuel requis dans les opérations d'entreprise. ServiceNow a rapporté que Thrive a acheminé plus de 315 000 tâches sur 6 mois via l'automatisation par IA et a atteint un taux de résolution au premier contact de 73 %.[2] La mise en œuvre a réduit le délai de résolution de 63 % et économisé 21 000 heures de travail manuel. Ces résultats expliquent pourquoi les acheteurs évaluent l'automatisation dans le cadre du modèle de prestation d'un fournisseur, et non comme une fonctionnalité de produit distincte. Alors que l'IA prend en charge les travaux de routine de niveau 1 et de niveau 2, les prestataires qui s'appuient principalement sur des modèles de prestation à forte intensité de main-d'œuvre subissent une pression sur leur structure tarifaire. Les prestataires disposant d'une remédiation autonome fiable peuvent positionner les contrats autour des résultats de service et de la qualité des réponses.
La demande des entreprises en matière de performance SLA prévisible soutient l'adoption des services gérés
Les engagements de service sont devenus plus importants à mesure que la disponibilité technologique affecte les opérations commerciales quotidiennes. Les parcs distribués comprenant des systèmes sur site, des clouds publics et des appareils d'extrémité rendent difficile le maintien d'une performance de niveau de service cohérente pour les équipes internes. Le travail de ServiceNow avec Thrive a montré que l'acheminement des flux de travail piloté par l'IA peut soutenir une résolution au premier contact plus élevée dans un contexte de service géré. Le marché des opérations de gestion des services d'entreprise gérés bénéficie lorsque les acheteurs recherchent des prestataires capables de relier les données opérationnelles à des engagements de service définis. Cette exigence est particulièrement pertinente dans les secteurs réglementés où une mauvaise performance de service peut perturber les processus essentiels. Les prestataires qui combinent le reporting des niveaux de service avec la télémétrie de l'expérience des employés peuvent offrir aux acheteurs davantage de preuves de la qualité du service.
La gestion des services au-delà de l'informatique ouvre des opportunités de revenus adjacentes
Les outils de gestion des services s'étendent au-delà des fonctions informatiques traditionnelles vers les ressources humaines, la finance, le juridique et les installations. Ce changement remplace les demandes par e-mail par des flux de travail suivis, une propriété assignée et des normes de réponse définies. Un appel d'offres de la ville de Munich publié en mars 2026 recherchait un système de gestion des services d'entreprise couvrant la gestion technologique, la sécurité au travail, les communications d'entreprise et la sécurité des dispositifs médicaux.[3] Cet exemple montre que les départements non informatiques peuvent devenir des parties prenantes directes dans la sélection des plateformes et la prestation de services. Pour le marché des opérations de gestion des services d'entreprise gérés, un périmètre de service plus large peut rendre les contrats plus difficiles à remplacer car les flux de travail connectent plusieurs départements. Les ressources humaines devraient être le domaine de service à expansion la plus rapide avec un CAGR de 8,56 % jusqu'en 2032.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité de la migration des flux de travail hérités et des CMDB | -1.2% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Pénurie de spécialistes en ITSM, ITOM et intégration des services | -0.9% | Mondial | Court terme (≤ 2 ans) |
| Fragmentation de la résidence des données et de la gouvernance de l'IA | -0.7% | Europe, Asie-Pacifique, émergente au Moyen-Orient et en Afrique | Moyen terme (2 à 4 ans) |
| Volume de données d'observabilité et coûts de prolifération des outils | -0.5% | Mondial | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
La complexité de la migration des flux de travail hérités et des CMDB ralentit les transitions de plateforme
La dette technique dans les anciens environnements de gestion des services peut retarder l'adoption de modèles d'exploitation gérés. Les grandes entreprises disposent souvent de bases de données de gestion de configuration avec des enregistrements incomplets, des relations non documentées et une logique de flux de travail personnalisée. Riverbed a rapporté que 93 % des organisations interrogées étaient prêtes à changer de fournisseur pour consolider les outils. Le rapport a également identifié la qualité des données et la complexité de l'intégration comme des obstacles majeurs à ces changements. Les migrations complexes peuvent nécessiter une longue période d'opérations parallèles, ce qui augmente les coûts et réduit l'attrait d'un changement à court terme. Chaque charge de travail cloud ajoutée sans données de configuration actuelles peut rendre les transitions ultérieures plus difficiles.
Les pénuries de spécialistes limitent la capacité de prestation
L'offre de personnel expérimenté en gestion des services reste une contrainte tant pour les acheteurs que pour les prestataires. HDI a rapporté que 63 % des organisations de gestion des services étaient en sous-effectif, tandis que 77 % avaient du mal à recruter des analystes qualifiés de service desk de niveau 1 et de niveau 2. L'écart affecte les organisations qui ont besoin de personnes ayant des connaissances techniques et de solides capacités de support aux utilisateurs. Les prestataires gérés sont en concurrence avec les départements informatiques des entreprises pour le même vivier limité de personnel qualifié. Ils doivent également recycler les équipes existantes pour travailler avec des processus automatisés et assistés par l'IA. Le marché des opérations de gestion des services d'entreprise gérés peut donc faire face à des limites de prestation même lorsque la demande des acheteurs reste forte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
l'automatisation pilotée par les AIOps remodèle le portefeuille de servicesLe service desk informatique géré et les opérations des utilisateurs finaux détenaient 28,63 % de la part du marché des opérations de gestion des services d'entreprise gérés en 2026. Le segment reste le point de contact le plus fréquent entre les employés et les équipes de services technologiques. Son travail comprend le signalement des incidents, les demandes de service, les problèmes d'accès et le support des appareils à distance. La gestion des opérations informatiques et des infrastructures gérées sert les organisations qui ont besoin d'une surveillance continue dans des environnements hybrides et multi-cloud. L'intégration et la gestion des services d'entreprise gérés répondent au besoin de coordonner plusieurs prestataires de services internes et externes. Ces catégories de services conservent leur importance car les défaillances opérationnelles impliquent souvent des systèmes, des fournisseurs et des utilisateurs en même temps.
Les opérations d'automatisation gérée, d'AIOps et d'observabilité devraient se développer à un CAGR de 8,49 % jusqu'en 2032. La catégorie gagne en traction à mesure que les plateformes corrèlent la télémétrie et déclenchent la remédiation avec moins d'intervention manuelle. Elastic a constaté que 67 % des organisations subissent des coûts inattendus liés aux outils d'observabilité. Sa recherche a également révélé que 96 % des organisations prennent des mesures pour réduire ces coûts. Ces pressions encouragent les acheteurs sur le marché des opérations de gestion des services d'entreprise gérés à envisager des services d'observabilité gérés avec des modèles d'exploitation et de tarification consolidés. Les opérations de continuité de service gérée et de résilience ainsi que les opérations de gestion des actifs informatiques et de configuration restent également pertinentes car la résilience, la visibilité des actifs et la préparation aux audits sont des exigences opérationnelles permanentes.



Par modèle de prestation :
les services entièrement gérés mènent le mouvement d'externalisationLes services entièrement gérés détenaient 57,37 % des revenus en 2026, conférant au modèle de prestation la position dominante sur le marché des opérations de gestion des services d'entreprise gérés. Le segment devrait également se développer à un CAGR de 8,74 % jusqu'en 2032. Cette combinaison indique que certains acheteurs passent d'engagements de support limités à des transferts plus larges de responsabilité en matière de gestion des services. Un arrangement de service complet peut fournir un prestataire unique responsable des opérations, de la performance des services et de l'amélioration continue. Il peut également simplifier la coordination lorsqu'une entreprise dispose de plusieurs plateformes et fournisseurs. Le modèle est le plus adapté lorsque les équipes internes ne souhaitent pas conserver la responsabilité quotidienne des opérations de routine.
Les services co-gérés restent pertinents là où les organisations souhaitent conserver un contrôle interne sur les processus critiques tout en confiant l'exécution opérationnelle à un prestataire. Cette approche est courante lorsque les obligations de conformité ou l'expertise interne rendent l'externalisation complète moins pratique. Les opérations augmentées en personnel et basées sur des projets peuvent soutenir les migrations de plateformes, les déploiements de nouveaux outils et les périodes de forte demande. L'automatisation permet aux prestataires d'offrir des services gérés plus standardisés aux comptes de taille moyenne qui avaient auparavant besoin d'arrangements co-gérés plus personnalisés. Ce changement peut réduire la complexité de la prestation pour le prestataire et élargir la gamme d'organisations pouvant envisager un modèle entièrement géré. Le secteur des opérations de gestion des services d'entreprise gérés sert donc à la fois des programmes d'externalisation à long terme et des engagements plus courts basés sur les capacités.
Par taille d'organisation :
l'échelle des grandes entreprises domine tandis que les petits acheteurs accélèrentLes grandes entreprises détenaient 78,67 % des revenus en 2026 sur le marché des opérations de gestion des services d'entreprise gérés. Ces organisations gèrent des budgets informatiques plus importants, davantage de fournisseurs et des exigences de gouvernance plus complexes que les petites entreprises. Leurs environnements d'exploitation nécessitent souvent des processus formels de gestion des services et des programmes d'amélioration continue. Les grands contrats donnent également aux fournisseurs de plateformes de larges données opérationnelles sur les équipes et les flux de travail. Cela peut aider les prestataires à améliorer leurs méthodes de service et leurs modèles d'automatisation au fil du temps. La concentration de la demande des entreprises soutient la position dominante de ce segment par taille d'organisation.
Les petites et moyennes entreprises devraient se développer à un CAGR de 8,63 % jusqu'en 2032. Flexera a rapporté que 60 % des organisations utilisent des prestataires de services gérés, tandis que l'utilisation parmi les petites et moyennes entreprises était de 39 %. Cette différence laisse de la place aux prestataires capables de rendre les opérations gérées accessibles aux organisations plus petites sur le marché des opérations de gestion des services d'entreprise gérés. Pax8 a déclaré que des recherches citées dans son annonce de partenariat avec NinjaOne ont révélé que 84 % des petites entreprises feraient confiance à un conseiller technologique externe pour mettre en œuvre l'IA. Les plateformes natives du cloud et la tarification basée sur la consommation peuvent abaisser les barrières à l'entrée pour les acheteurs qui évitent les contrats pluriannuels rigides. Les prestataires peuvent utiliser ces modèles pour atteindre des comptes qui n'auraient peut-être pas envisagé les services gérés auparavant.

Par domaine de service d'entreprise :
l'informatique reste centrale tandis que les ressources humaines et la finance émergentLes technologies de l'information détenaient 75,28 % des revenus en 2026. L'informatique reste le fondement opérationnel de la gestion des services car elle relie les systèmes, les employés, les processus métier et la prestation de services externes. Le domaine comprend la gestion des incidents, le contrôle des changements, les activités du cycle de vie des actifs et l'observabilité. Son étendue crée des opportunités d'étendre les plateformes de service à d'autres domaines qui dépendent déjà des flux de travail numériques. Le service client et sur le terrain gagne également en pertinence là où la disponibilité informatique affecte directement l'expérience client. Cela maintient l'informatique au centre du marché des opérations de gestion des services d'entreprise gérés même si le périmètre des services s'élargit.
Les ressources humaines devraient se développer à un CAGR de 8,56 % jusqu'en 2032. Les organisations appliquent la gouvernance des flux de travail à la gestion des dossiers RH, à l'intégration des employés et aux demandes de renseignements sur les avantages sociaux. La finance et les achats constituent un autre domaine d'expansion, notamment pour le traitement des factures et les approbations de bons de commande avec des engagements de service définis. Les services des installations et du lieu de travail attirent l'attention des organisations qui gèrent des effectifs distribués. Le juridique et la conformité attirent également des investissements dans les secteurs réglementés où les volumes de demandes et les besoins en documentation sont importants. Ce périmètre élargi offre au marché des opérations de gestion des services d'entreprise gérés davantage de voies d'accès aux programmes de service à l'échelle de l'entreprise. Atlassian a présenté des capacités de gestion des services pour l'informatique, les ressources humaines, la finance, les installations, le juridique et le service client lors de Team '26 Europe en mars 2026.
Analyse géographique
L'Amérique du Nord détenait 40,58 % des revenus en 2026 sur le marché des opérations de gestion des services d'entreprise gérés. La région bénéficie de budgets technologiques importants pour les entreprises, d'un écosystème de services gérés mature et d'une concentration de sièges sociaux technologiques mondiaux. Les acheteurs disposent souvent d'environnements logiciels, d'infrastructure et de sécurité complexes qui nécessitent une coordination de service continue. Ces conditions soutiennent la demande pour des prestataires capables de gérer des opérations distribuées dans le cadre d'engagements de service formels. L'Amérique du Nord reste également un marché important pour les programmes de service desk et d'opérations informatiques pilotés par l'automatisation.
L'Europe est un centre de demande établi sur le marché des opérations de gestion des services d'entreprise gérés, où les exigences de conformité façonnent de plus en plus la sélection des plateformes. Les exigences en matière de résidence des données et de gouvernance de l'IA peuvent affecter la façon dont les prestataires conçoivent l'hébergement cloud et les processus de service. L'Allemagne reste un marché continental important, tandis que le Royaume-Uni, la France, l'Italie et les pays nordiques constituent des centres de demande établis. ServiceNow a soutenu des déploiements sur STACKIT, une infrastructure cloud hébergée en Allemagne, illustrant l'importance des options d'hébergement local pour certains acheteurs. Le Moyen-Orient se développe également en tant que les programmes de gouvernement numérique et de modernisation des entreprises créent une demande de gestion des services structurée. L'Arabie saoudite et les Émirats arabes unis sont des exemples notables de cette activité régionale plus large.
L'Asie-Pacifique devrait se développer à un CAGR de 8,81 % jusqu'en 2032 sur le marché des opérations de gestion des services d'entreprise gérés. La migration vers le cloud, les programmes de numérisation gouvernementale et les lacunes en compétences de gestion des services soutiennent la demande d'externalisation dans toute la région. Le Japon dispose d'une large base de services gérés domestiques, tandis que l'Inde est une source majeure de capacités technologiques et d'adoption par les entreprises. Les prestataires doivent adapter leurs méthodes de prestation aux exigences locales en matière de données, d'approvisionnement et de main-d'œuvre dans ces marchés diversifiés. La Corée du Sud, l'Australie, Singapour et les marchés d'Asie du Sud-Est peuvent également soutenir des programmes de prestation de services régionaux. L'Afrique reste un contributeur plus modeste, mais l'Afrique du Sud, le Nigeria et l'Égypte montrent une demande naissante à mesure que les entreprises multinationales renforcent leurs opérations de services partagés.
Paysage concurrentiel
Concentration du Marché
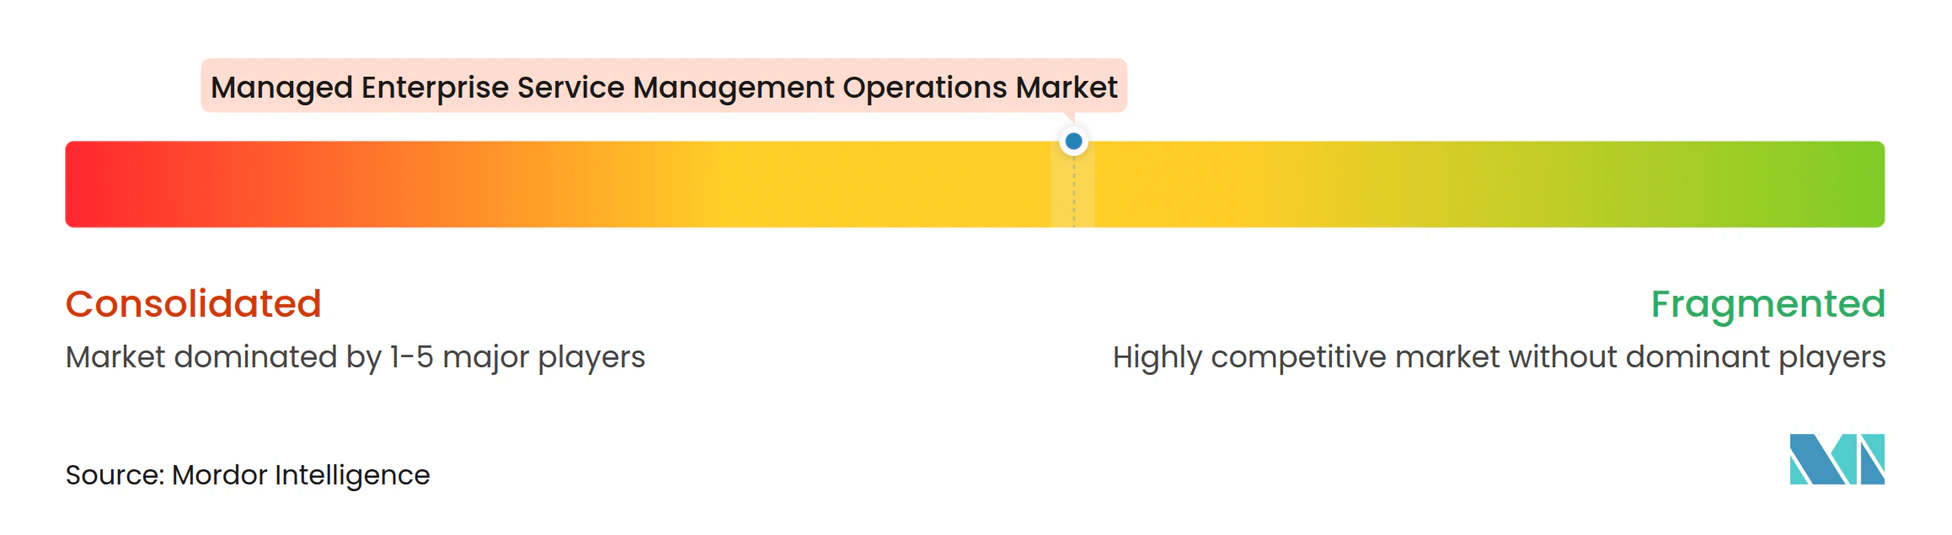
Le marché des opérations de gestion des services d'entreprise gérés est marqué par une forte concurrence entre les fournisseurs de plateformes et les spécialistes de la prestation gérée. ServiceNow et BMC occupent des positions importantes dans les grandes entreprises, tandis qu'Atlassian, Freshworks, Ivanti et ManageEngine servent différents besoins de déploiement et de clientèle. NinjaOne se concentre sur les opérations informatiques unifiées pour les prestataires de services gérés et les petites entreprises. Nexthink se spécialise dans la mesure de l'expérience numérique des employés, ce qui lui confère un rôle ciblé dans l'amélioration des services orientés employés. TOPdesk fournit des capacités de gestion des services pour l'informatique, les installations et les ressources humaines. L'ensemble des prestataires comprend des entreprises de plateformes mondiales, des fournisseurs d'opérations spécialisés et des entreprises spécialisées dans des besoins de flux de travail particuliers. Les acheteurs peuvent donc choisir entre des suites complètes et des produits plus ciblés qui s'intègrent dans les environnements existants. Cette diversité de prestataires reflète un marché où la profondeur de la plateforme, la capacité de prestation de services et l'orientation client influencent tous la concurrence.
Les opérations pilotées par l'IA deviennent un domaine de différenciation important sur le marché des opérations de gestion des services d'entreprise gérés. NinjaOne a lancé Katana AI en octobre 2026 en tant que technicien IA agentique au sein de sa plateforme d'opérations informatiques unifiées. L'entreprise a déclaré que le produit utilise la télémétrie des appareils, l'historique des alertes et les journaux d'activité pour identifier les causes profondes et effectuer des actions de remédiation. ServiceNow a également rapporté que son travail assisté par l'IA avec Thrive a traité plus de 315 000 tâches en 6 mois. TeamViewer a intégré des capacités de gestion des points de terminaison et d'expérience numérique des employés avec la plateforme IA ServiceNow en juillet 2026. L'intégration permet aux agents IA d'agir sur la télémétrie au niveau des appareils dans les séquences de remédiation gérées par ServiceNow. Ces stratégies indiquent un focus concurrentiel sur la connexion des données des points de terminaison, l'automatisation des flux de travail et la responsabilité opérationnelle. Les prestataires qui démontrent des résultats de remédiation fiables peuvent renforcer leur position dans les engagements de service basés sur les résultats.
L'adjacence des plateformes et l'intégration façonnent également la stratégie concurrentielle sur le marché des opérations de gestion des services d'entreprise gérés. Freshworks a annoncé un accord définitif pour acquérir Torii, étendant Freshservice vers la gouvernance des dépenses logicielles et l'intelligence des actifs informatiques. NinjaOne et ServiceNow ont annoncé une intégration en juillet 2026 pour synchroniser les données des points de terminaison avec la CMDB de ServiceNow et créer des incidents à partir des alertes NinjaOne. Les prestataires font également face à des attentes plus élevées en matière de gouvernance des données, d'auditabilité et de contrôles de l'IA. Les prestataires plus petits peuvent avoir plus de difficultés à répondre à ces exigences tout en maintenant des prix compétitifs. Aucun chiffre combiné de part de marché pour les principales entreprises n'est fourni, de sorte qu'un score de concentration ne peut pas être attribué selon la méthode de notation demandée.
Leaders du secteur des opérations de gestion des services d'entreprise gérés
-
ServiceNow, Inc.
-
BMC Software, Inc.
-
Atlassian Pty Ltd.
-
Ivanti Software Inc.
-
Freshworks Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des opérations de gestion des services d'entreprise gérés Entreprises couvertes dans ce rapport
- ServiceNow, Inc.
- BMC Software, Inc.
- Atlassian Pty Ltd.
- Ivanti Software Inc.
- Freshworks Inc.
- OpenText Corporation
- SolarWinds, Inc.
- NinjaOne LLC
- TOPdesk B.V.
- Zendesk Inc.
- Microsoft Corporation
- Zoho Corporation Pvt. Ltd.
- PagerDuty Inc.
- Datadog, Inc.
- TeamViewer AG
- Tanium Inc.
- Nexthink, Inc.
- Eracent, Inc.
- Flexera Software, Inc.
- ConnectWise LLC
Développements industriels récents dans Marché des opérations de gestion des services d'entreprise gérés
- Octobre 2026 : NinjaOne a lancé Katana AI, un technicien IA agentique intégré à la plateforme d'opérations informatiques unifiées NinjaOne, ainsi que le serveur MCP NinjaOne pour une orchestration agentique gouvernée sur l'ensemble de la pile informatique. Katana AI analyse la télémétrie des appareils, l'historique des alertes et les journaux d'activité pour identifier les causes profondes et exécuter des actions de remédiation, permettant un support informatique autonome pour les types d'incidents courants sans intervention de spécialiste.
- Octobre 2026 : adesso a élargi son partenariat avec ServiceNow pour commercialiser la tour de contrôle IA ServiceNow en tant que service géré en Europe, au Moyen-Orient et en Afrique, avec un focus initial sur la région germanophone. L'offre combine conseil, mise en œuvre et opérations depuis une source unique, permettant aux clients entreprises de centraliser la gestion des risques de gouvernance de l'IA sans constituer d'équipes internes dédiées.
- Juillet 2026 : NinjaOne et ServiceNow ont annoncé une intégration produit permettant la synchronisation en temps réel des données des points de terminaison dans la CMDB de ServiceNow et la création automatique d'incidents basée sur les alertes des appareils NinjaOne, permettant aux ingénieurs du service desk d'exécuter des remédiations au niveau des appareils sans quitter l'interface ServiceNow.
- Juillet 2026 : TeamViewer a intégré ses capacités de gestion des points de terminaison et d'expérience numérique des employés avec la plateforme IA ServiceNow pour permettre des flux de travail informatiques agentiques de bout en bout, permettant aux agents IA d'agir sur la télémétrie au niveau des appareils dans les séquences de remédiation orchestrées par ServiceNow.
Périmètre du rapport mondial sur le marché des opérations de gestion des services d'entreprise gérés
Le marché des opérations de gestion des services d'entreprise gérés englobe les services externalisés, co-gérés et entièrement gérés qui supervisent l'exploitation continue, l'administration, l'optimisation et le support des plateformes et flux de travail de gestion des services d'entreprise dans les fonctions métier informatiques et non informatiques.
Le rapport sur le marché des opérations de gestion des services d'entreprise gérés est segmenté par type de service (service desk informatique géré et opérations des utilisateurs finaux, gestion des opérations informatiques et des infrastructures gérées, intégration et gestion des services d'entreprise gérés, gestion des actifs informatiques et de configuration gérée, opérations d'automatisation gérée, d'AIOps et d'observabilité, et opérations de continuité de service gérée et de résilience), modèle de prestation (services entièrement gérés, services co-gérés, et opérations augmentées en personnel et basées sur des projets), taille d'organisation (grandes entreprises et petites et moyennes entreprises), domaine de service d'entreprise (technologies de l'information, ressources humaines, finance et achats, services des installations et du lieu de travail, juridique et conformité, service client et sur le terrain, et autres domaines de service d'entreprise), et géographie (Amérique du Nord [États-Unis, Canada, Mexique, et reste de l'Amérique du Nord], Amérique du Sud [Brésil, Argentine, et reste de l'Amérique du Sud], Europe [Allemagne, Royaume-Uni, France, Italie, et reste de l'Europe], Asie-Pacifique [Chine, Inde, Japon, Corée du Sud, et reste de l'Asie-Pacifique], Moyen-Orient [Arabie saoudite, Émirats arabes unis, Turquie, et reste du Moyen-Orient], et Afrique [Afrique du Sud, Nigeria, Égypte, et reste de l'Afrique]). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Service desk informatique géré et opérations des utilisateurs finaux |
| Gestion des opérations informatiques et des infrastructures gérées |
| Intégration et gestion des services d'entreprise gérés |
| Gestion des actifs informatiques et de configuration gérée |
| Opérations d'automatisation gérée, d'AIOps et d'observabilité |
| Opérations de continuité de service gérée et de résilience |
| Services entièrement gérés |
| Services co-gérés |
| Opérations augmentées en personnel et basées sur des projets |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Technologies de l'information |
| Ressources humaines |
| Finance et achats |
| Services des installations et du lieu de travail |
| Juridique et conformité |
| Service client et sur le terrain |
| Autres domaines de service d'entreprise |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Égypte | |
| Reste de l'Afrique |
| Par type de service | Service desk informatique géré et opérations des utilisateurs finaux | |
| Gestion des opérations informatiques et des infrastructures gérées | ||
| Intégration et gestion des services d'entreprise gérés | ||
| Gestion des actifs informatiques et de configuration gérée | ||
| Opérations d'automatisation gérée, d'AIOps et d'observabilité | ||
| Opérations de continuité de service gérée et de résilience | ||
| Par modèle de prestation | Services entièrement gérés | |
| Services co-gérés | ||
| Opérations augmentées en personnel et basées sur des projets | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par domaine de service d'entreprise | Technologies de l'information | |
| Ressources humaines | ||
| Finance et achats | ||
| Services des installations et du lieu de travail | ||
| Juridique et conformité | ||
| Service client et sur le terrain | ||
| Autres domaines de service d'entreprise | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des opérations de gestion des services d'entreprise gérés ?
La taille du marché des opérations de gestion des services d'entreprise gérés est de 168,75 milliards USD en 2026 et devrait atteindre 259,20 milliards USD d'ici 2032 à un CAGR de 7,74 % de 2027 à 2032.
Qu'est-ce qui stimule la demande pour les opérations de gestion des services d'entreprise gérés ?
La complexité hybride et multi-cloud, les besoins en automatisation et la demande de niveaux de service prévisibles soutiennent l'adoption par les prestataires.
Quel type de service est en tête des opérations de gestion des services d'entreprise gérés ?
Le service desk informatique géré et les opérations des utilisateurs finaux sont en tête avec une part de 28,63 % en 2026. Les opérations d'automatisation gérée, d'AIOps et d'observabilité devraient connaître l'expansion la plus rapide avec un CAGR de 8,49 %.
Pourquoi les services entièrement gérés deviennent-ils plus importants ?
Les services entièrement gérés détenaient 57,37 % des revenus en 2026 et devraient se développer à un CAGR de 8,74 %, reflétant une externalisation plus large de la responsabilité en matière de gestion des services.
Quelle région connaît la croissance la plus rapide pour les opérations de gestion des services d'entreprise gérés ?
L'Asie-Pacifique devrait se développer à un CAGR de 8,81 % jusqu'en 2032, soutenue par la migration vers le cloud, les programmes de numérisation et les lacunes en compétences de gestion des services.
Comment l'IA affecte-t-elle les opérations de gestion des services d'entreprise ?
L'IA peut automatiser l'acheminement des tâches, identifier les causes probables et soutenir la remédiation. ServiceNow a rapporté que Thrive a atteint un taux de résolution au premier contact de 73 % grâce à l'automatisation assistée par l'IA.