
Tamaño y Participación del Mercado de Operaciones de Gestión de Servicios Empresariales Gestionados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 178.54 Mil millones de dólares |
| Tamaño del Mercado (2032) | 259.20 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.74 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Operaciones de Gestión de Servicios Empresariales Gestionados por Mordor Intelligence
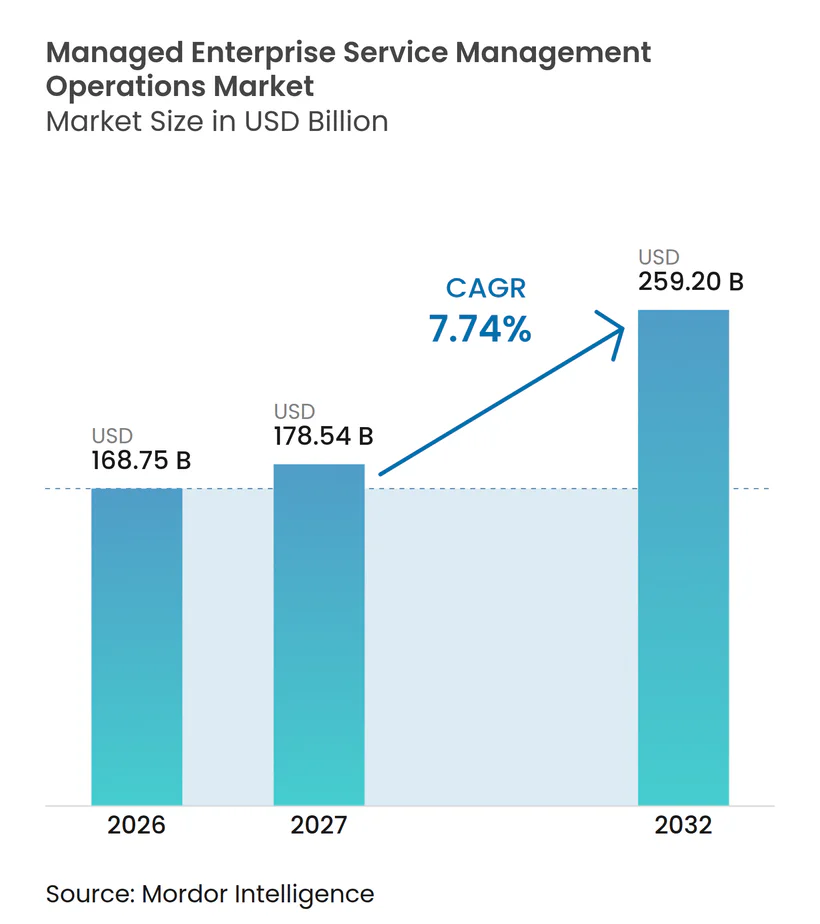
Se proyecta que el tamaño del mercado de operaciones de gestión de servicios empresariales gestionados se expanda de 168,75 mil millones de USD en 2026 a 259,20 mil millones de USD para 2032, registrando un CAGR del 7,74% entre 2027 y 2032. El mercado de operaciones de gestión de servicios empresariales gestionados está siendo moldeado por modelos operativos híbridos y multinube que son difíciles de gestionar de forma independiente para los equipos internos. La automatización basada en inteligencia artificial también está cambiando la forma en que los proveedores organizan las mesas de servicio, las operaciones de TI y el trabajo de remediación. Los compradores están otorgando mayor importancia a los niveles de servicio consistentes, la gobernanza y la visibilidad en entornos tecnológicos distribuidos. Los proveedores que pueden conectar la automatización con la responsabilidad operativa tienen una base más sólida para contratos a largo plazo. Los requisitos regulatorios de residencia de datos y transparencia de la inteligencia artificial también están aumentando la importancia de los controles de plataforma y los procesos de servicio documentados.
Conclusiones Clave del Informe
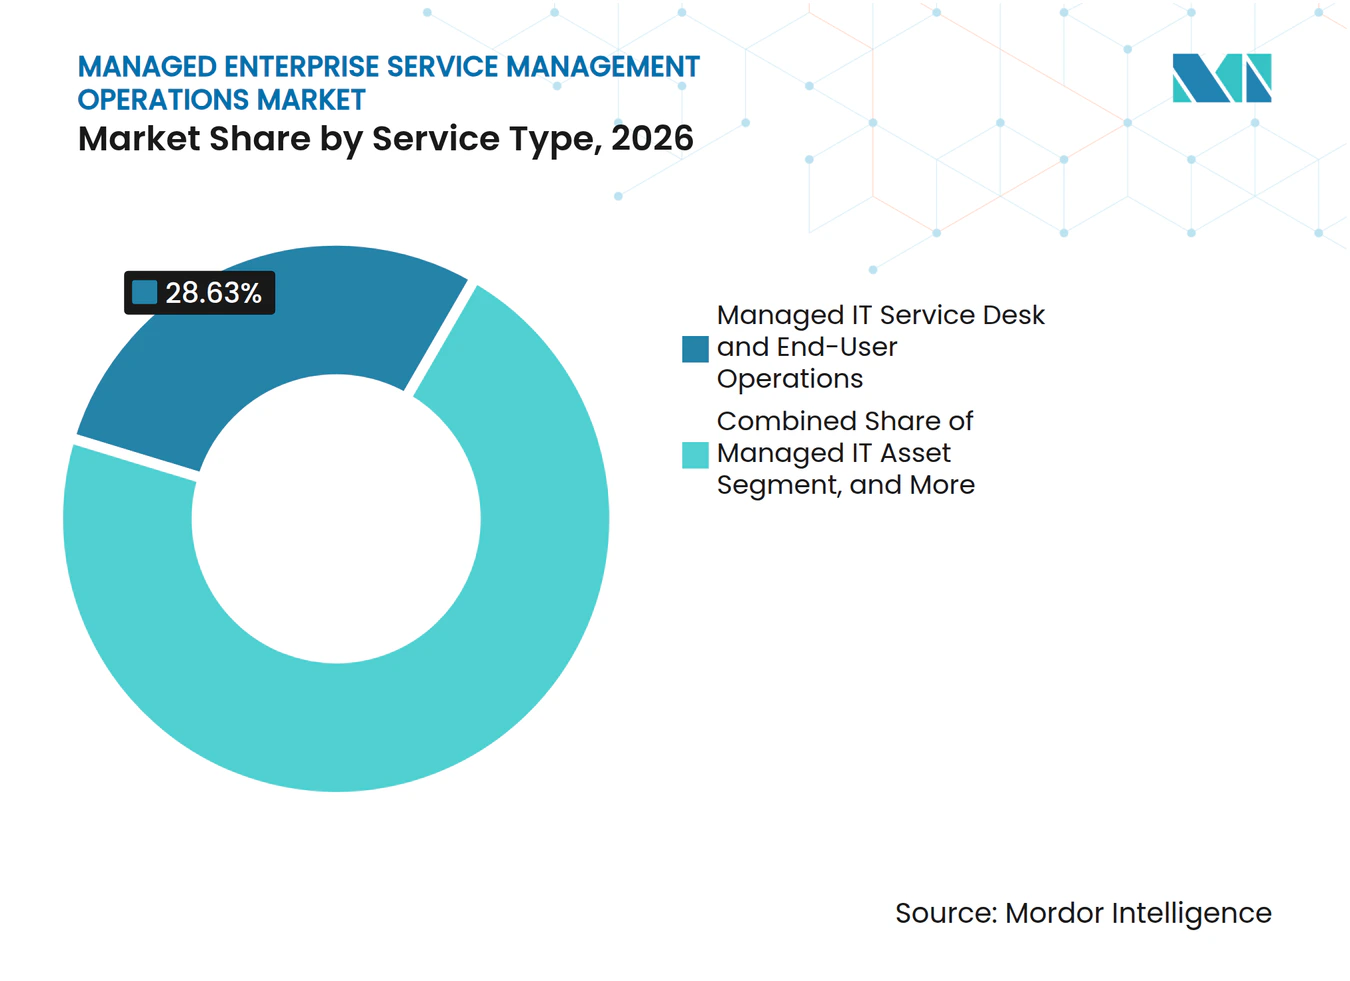
- Por tipo de servicio, la Mesa de Servicio de TI Gestionada y Operaciones de Usuario Final representó el 28,63% de la participación del mercado de operaciones de gestión de servicios empresariales gestionados en 2026, mientras que se proyecta que las Operaciones de Automatización Gestionada, AIOps y Observabilidad se expandan a un CAGR del 8,49% hasta 2032.
- Por modelo de entrega, los Servicios Totalmente Gestionados representaron una participación del 57,37% en 2026 y se proyecta que se expandan a un CAGR del 8,74% hasta 2032.
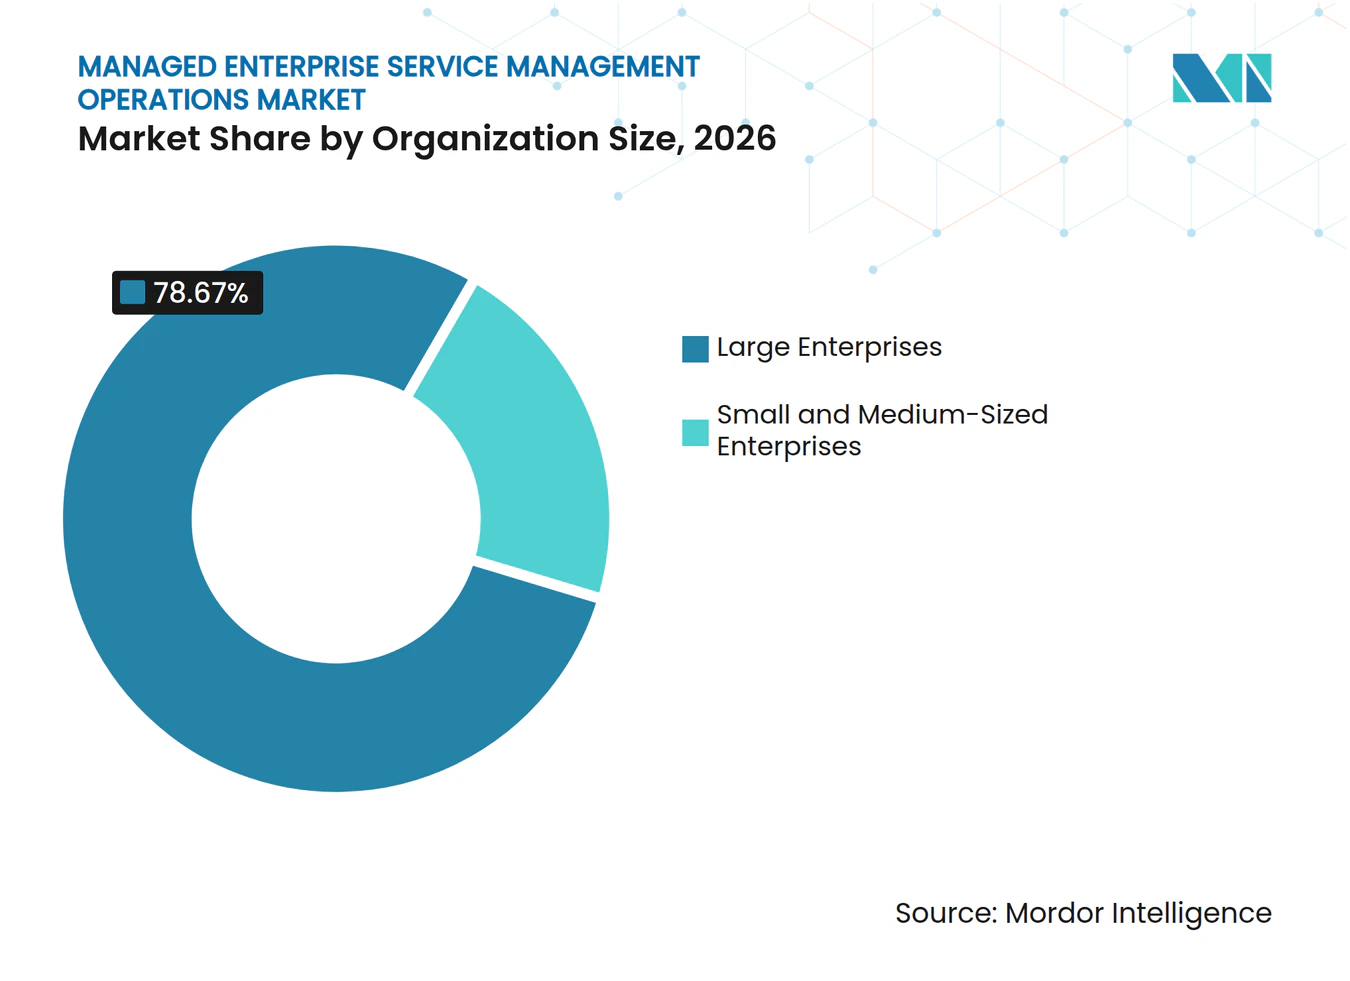
- Por tamaño de organización, las Grandes Empresas representaron el 78,67% de los ingresos en 2026, mientras que se proyecta que las Pequeñas y Medianas Empresas se expandan a un CAGR del 8,63% hasta 2032.
- Por dominio de servicio empresarial, la Tecnología de la Información representó el 75,28% de los ingresos en 2026, mientras que se proyecta que los Recursos Humanos se expandan a un CAGR del 8,56% hasta 2032.
- Por geografía, América del Norte representó el 40,58% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 8,81% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad Híbrida y Multinube | +2.1% | Global | Corto plazo (≤ 2 años) |
| Automatización de Servicios Habilitada por IA y AIOps | +1.8% | América del Norte y Europa, en expansión hacia Asia-Pacífico | Mediano plazo (2–4 años) |
| Demanda Empresarial de Rendimiento Predecible de los Acuerdos de Nivel de Servicio | +1.4% | Global, más aguda en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión de la Gestión de Servicios más allá de TI | +1.1% | América del Norte y Europa, Asia-Pacífico emergente | Mediano plazo (2–4 años) |
| Acuerdos Basados en Resultados y en Nivel de Experiencia | +0.8% | América del Norte y Europa | Mediano plazo (2–4 años) |
| Interoperabilidad de Manuales de Operaciones Agénticos en Entornos de Herramientas | +0.6% | América del Norte, impulso inicial en Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Complejidad Híbrida y Multinube Impulsa la Demanda de Operaciones Gestionadas
Los entornos híbridos y multinube están aumentando la carga operativa de los equipos de tecnología empresarial. Flexera informó que el 73% de las organizaciones operan entornos de nube híbrida, mientras que la cifra alcanzó el 78% entre las empresas con más de 5.000 empleados.[1] HashiCorp encontró que el 97% de las organizaciones utilizan múltiples herramientas para gestionar entornos de nube, con un promedio de 5 herramientas utilizadas. La misma investigación identificó la complejidad multinube como el mayor desafío de infraestructura para el 52% de los encuestados. Estas condiciones respaldan la demanda en el mercado de operaciones de gestión de servicios empresariales gestionados de proveedores que puedan aplicar gobernanza, remediación y visibilidad comunes en entornos separados. Para muchas organizaciones, la complejidad híbrida se ha convertido en una condición operativa duradera en lugar de una etapa de migración temporal.
La Automatización de Servicios Habilitada por IA y AIOps Cambian la Economía de la Prestación de Servicios
La automatización de servicios habilitada por inteligencia artificial está reduciendo la cantidad de trabajo manual requerido en las operaciones empresariales. ServiceNow informó que Thrive enrutó más de 315.000 tareas en 6 meses a través de la automatización de IA y logró una resolución en el primer contacto del 73%.[2] La implementación redujo el tiempo de resolución en un 63% y ahorró 21.000 horas de trabajo manual. Estos resultados muestran por qué los compradores están evaluando la automatización como parte del modelo de entrega de un proveedor, no como una característica de producto separada. A medida que la IA maneja el trabajo rutinario de Nivel 1 y Nivel 2, los proveedores que dependen principalmente de modelos de entrega intensivos en mano de obra enfrentan presión sobre su estructura de precios. Los proveedores con remediación autónoma confiable pueden posicionar los contratos en torno a los resultados del servicio y la calidad de la respuesta.
La Demanda Empresarial de Rendimiento Predecible de los Acuerdos de Nivel de Servicio Respalda la Adopción Gestionada
Los compromisos de servicio se han vuelto más importantes a medida que la disponibilidad tecnológica afecta las operaciones comerciales diarias. Los entornos distribuidos en sistemas locales, nubes públicas y dispositivos de punto final dificultan que los equipos internos mantengan un rendimiento consistente del nivel de servicio. El trabajo de ServiceNow con Thrive demostró que el enrutamiento de flujos de trabajo liderado por IA puede respaldar una mayor resolución en el primer contacto en un entorno de servicio gestionado. El mercado de operaciones de gestión de servicios empresariales gestionados se beneficia cuando los compradores buscan proveedores que puedan vincular los datos operativos con los compromisos de servicio definidos. Este requisito es especialmente relevante en sectores regulados donde el bajo rendimiento del servicio puede interrumpir procesos esenciales. Los proveedores que combinan informes de nivel de servicio con telemetría de experiencia del empleado pueden ofrecer a los compradores más evidencia de la calidad del servicio.
La Gestión de Servicios más allá de TI Abre Oportunidades de Ingresos Adyacentes
Las herramientas de gestión de servicios se están expandiendo más allá de las funciones tradicionales de TI hacia recursos humanos, finanzas, legal e instalaciones. Este cambio reemplaza las solicitudes basadas en correo electrónico con flujos de trabajo rastreados, propiedad asignada y estándares de respuesta definidos. Una licitación de la Ciudad de Múnich emitida en marzo de 2026 buscó un sistema de gestión de servicios empresariales que cubriera la gestión tecnológica, la seguridad laboral, las comunicaciones corporativas y la seguridad de dispositivos médicos.[3] El ejemplo muestra que los departamentos no relacionados con TI pueden convertirse en partes interesadas directas en la selección de plataformas y la prestación de servicios. Para el mercado de operaciones de gestión de servicios empresariales gestionados, un alcance de servicio más amplio puede hacer que los contratos sean más difíciles de reemplazar porque los flujos de trabajo conectan múltiples departamentos. Se proyecta que los Recursos Humanos sean el dominio de servicio de expansión más rápida con un CAGR del 8,56% hasta 2032.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de la Migración de Flujos de Trabajo Heredados y CMDB | -1.2% | Global, más aguda en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Escasez de Especialistas en ITSM, ITOM e Integración de Servicios | -0.9% | Global | Corto plazo (≤ 2 años) |
| Fragmentación de la Residencia de Datos y la Gobernanza de la IA | -0.7% | Europa, Asia-Pacífico, emergente en Oriente Medio y África | Mediano plazo (2–4 años) |
| Volumen de Datos de Observabilidad y Costos de Proliferación de Herramientas | -0.5% | Global | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
La Complejidad de la Migración de Flujos de Trabajo Heredados y CMDB Ralentiza las Transiciones de Plataforma
La deuda técnica en entornos de gestión de servicios más antiguos puede retrasar la adopción de modelos operativos gestionados. Las grandes empresas a menudo tienen bases de datos de gestión de configuración con registros incompletos, relaciones no documentadas y lógica de flujo de trabajo personalizada. Riverbed informó que el 93% de las organizaciones encuestadas estaban dispuestas a cambiar de proveedor para consolidar herramientas. El informe también identificó la calidad de los datos y la complejidad de la integración como las principales barreras para realizar esos cambios. Las migraciones complejas pueden requerir un largo período de operaciones paralelas, lo que aumenta los costos y reduce el atractivo de un cambio a corto plazo. Cada carga de trabajo en la nube añadida sin datos de configuración actuales puede dificultar las transiciones posteriores.
La Escasez de Especialistas Limita la Capacidad de Entrega
La oferta de personal experimentado en gestión de servicios sigue siendo una restricción tanto para los compradores como para los proveedores. HDI informó que el 63% de las organizaciones de gestión de servicios tenían personal insuficiente, mientras que el 77% tuvo dificultades para conseguir analistas calificados de mesa de servicio de Nivel 1 y Nivel 2. La brecha afecta a las organizaciones que necesitan personas con conocimientos técnicos y sólidas capacidades de soporte al usuario. Los proveedores gestionados compiten con los departamentos de TI empresariales por el mismo grupo limitado de personal calificado. También necesitan recapacitar a los equipos existentes para trabajar con procesos automatizados y respaldados por IA. El mercado de operaciones de gestión de servicios empresariales gestionados puede, por lo tanto, enfrentar límites de entrega incluso cuando la demanda de los compradores sigue siendo sólida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Automatización Liderada por AIOps Remodela la Cartera de ServiciosLa Mesa de Servicio de TI Gestionada y Operaciones de Usuario Final representó el 28,63% de la participación del mercado de operaciones de gestión de servicios empresariales gestionados en 2026. El segmento sigue siendo el punto de contacto más frecuente entre los empleados y los equipos de servicios tecnológicos. Su trabajo incluye la notificación de incidentes, solicitudes de servicio, problemas de acceso y soporte remoto de dispositivos. Las Operaciones de TI Gestionadas y la Gestión de Infraestructura sirven a organizaciones que necesitan supervisión continua en entornos híbridos y multinube. La Integración y Gestión de Servicios Empresariales Gestionados aborda la necesidad de coordinar múltiples proveedores de servicios internos y externos. Estas categorías de servicio conservan su importancia porque los fallos operativos a menudo involucran sistemas, proveedores y usuarios al mismo tiempo.
Se proyecta que las Operaciones de Automatización Gestionada, AIOps y Observabilidad se expandan a un CAGR del 8,49% hasta 2032. La categoría está ganando terreno a medida que las plataformas correlacionan la telemetría y activan la remediación con menos intervención manual. Elastic encontró que el 67% de las organizaciones experimentan costos inesperados de herramientas de observabilidad. Su investigación también encontró que el 96% de las organizaciones están tomando medidas para reducir esos costos. Estas presiones alientan a los compradores en el mercado de operaciones de gestión de servicios empresariales gestionados a considerar servicios de observabilidad gestionados con modelos operativos y de precios consolidados. Las Operaciones de Continuidad y Resiliencia de Servicios Gestionados y las Operaciones de Activos de TI y Configuración Gestionados también siguen siendo relevantes porque la resiliencia, la visibilidad de los activos y la preparación para auditorías son requisitos operativos continuos.



Por Modelo de Entrega:
Los Servicios Totalmente Gestionados Lideran el Cambio hacia la ExternalizaciónLos Servicios Totalmente Gestionados representaron el 57,37% de los ingresos en 2026, otorgando al modelo de entrega la posición líder en el mercado de operaciones de gestión de servicios empresariales gestionados. También se proyecta que el segmento se expanda a un CAGR del 8,74% hasta 2032. Esta combinación indica que algunos compradores están pasando de compromisos de soporte limitados a transferencias más amplias de responsabilidad de gestión de servicios. Un acuerdo de servicio completo puede proporcionar un proveedor responsable único para las operaciones, el rendimiento del servicio y la mejora continua. También puede simplificar la coordinación cuando una empresa tiene varias plataformas y proveedores. El modelo es más adecuado cuando los equipos internos no desean conservar la responsabilidad diaria de las operaciones rutinarias.
Los Servicios Co-Gestionados siguen siendo relevantes donde las organizaciones desean mantener el control interno sobre los procesos críticos mientras asignan la ejecución operativa a un proveedor. Este enfoque es común donde las obligaciones de cumplimiento o la experiencia interna hacen que la externalización total sea menos práctica. Las Operaciones Basadas en Proyectos y con Personal Aumentado pueden respaldar las migraciones de plataformas, las implementaciones de nuevas herramientas y los períodos de alta demanda. La automatización está permitiendo a los proveedores ofrecer servicios gestionados más estandarizados a cuentas de tamaño mediano que anteriormente necesitaban acuerdos co-gestionados más personalizados. Ese cambio puede reducir la complejidad de la entrega para el proveedor y ampliar el rango de organizaciones que pueden considerar un modelo totalmente gestionado. La industria de gestión de servicios empresariales gestionados sirve, por lo tanto, tanto a programas de externalización a largo plazo como a compromisos más cortos basados en capacidades.
Por Tamaño de Organización:
La Escala Empresarial Lidera Mientras los Compradores Más Pequeños se AceleranLas Grandes Empresas representaron el 78,67% de los ingresos en 2026 dentro del mercado de operaciones de gestión de servicios empresariales gestionados. Estas organizaciones gestionan presupuestos de TI más grandes, más proveedores y demandas de gobernanza más complejas que las empresas más pequeñas. Sus entornos operativos a menudo requieren procesos formales de gestión de servicios y programas de mejora continua. Los contratos grandes también proporcionan a los proveedores de plataformas datos operativos amplios en todos los equipos y flujos de trabajo. Esto puede ayudar a los proveedores a mejorar sus métodos de servicio y modelos de automatización con el tiempo. La concentración de la demanda empresarial respalda la posición líder de este segmento de tamaño de organización.
Se proyecta que las Pequeñas y Medianas Empresas se expandan a un CAGR del 8,63% hasta 2032. Flexera informó que el 60% de las organizaciones utilizan proveedores de servicios gestionados, mientras que la utilización entre las pequeñas y medianas empresas fue del 39%. Esta diferencia deja espacio para los proveedores que pueden hacer que las operaciones gestionadas sean accesibles para organizaciones más pequeñas en el mercado de operaciones de gestión de servicios empresariales gestionados. Pax8 declaró que la investigación citada en su anuncio de asociación con NinjaOne encontró que el 84% de las pequeñas empresas confiarían en un asesor tecnológico externo para implementar IA. Las plataformas nativas en la nube y los precios basados en el consumo pueden reducir las barreras de entrada para los compradores que evitan los contratos rígidos de varios años. Los proveedores pueden usar estos modelos para llegar a cuentas que quizás no hayan considerado los servicios gestionados anteriormente.

Por Dominio de Servicio Empresarial:
TI Sigue siendo Central mientras Recursos Humanos y Finanzas EmergenLa Tecnología de la Información representó el 75,28% de los ingresos en 2026. TI sigue siendo la base operativa de la gestión de servicios porque vincula sistemas, empleados, procesos de negocio y prestación de servicios externos. El dominio incluye la gestión de incidentes, el control de cambios, la actividad del ciclo de vida de los activos y la observabilidad. Su amplitud crea oportunidades para extender las plataformas de servicio a otras áreas que ya dependen de flujos de trabajo digitales. El Servicio al Cliente y de Campo también está ganando relevancia donde la disponibilidad de TI afecta directamente la experiencia del cliente. Esto mantiene a TI en el centro del mercado de operaciones de gestión de servicios empresariales gestionados incluso cuando el alcance del servicio se vuelve más amplio.
Se proyecta que los Recursos Humanos se expandan a un CAGR del 8,56% hasta 2032. Las organizaciones están aplicando gobernanza de flujos de trabajo a la gestión de casos de recursos humanos, la incorporación de empleados y las consultas sobre beneficios. Las Finanzas y Adquisiciones son otra área de expansión, particularmente para el procesamiento de facturas y las aprobaciones de órdenes de compra con compromisos de servicio definidos. Los Servicios de Instalaciones y Lugar de Trabajo están ganando atención entre las organizaciones que gestionan fuerzas de trabajo distribuidas. Legal y Cumplimiento también atrae inversiones en sectores regulados donde los volúmenes de solicitudes y las necesidades de documentación son sustanciales. Este alcance más amplio le da al mercado de operaciones de gestión de servicios empresariales gestionados más rutas hacia programas de servicio a nivel empresarial. Atlassian presentó capacidades de gestión de servicios para TI, recursos humanos, finanzas, instalaciones, legal y servicio al cliente en Team '26 Europe en marzo de 2026.
Análisis Geográfico
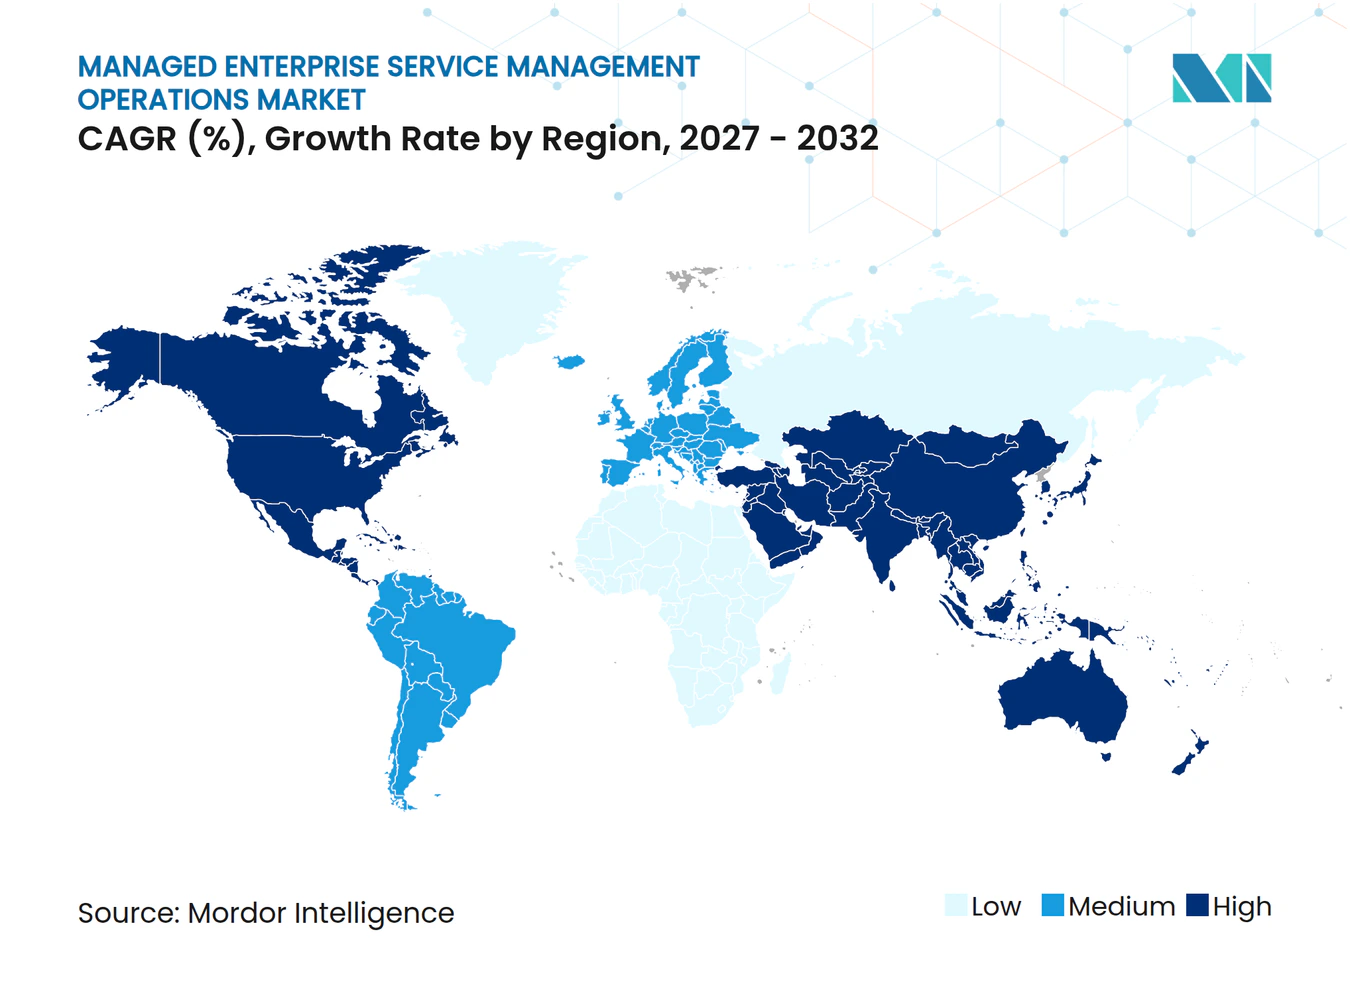
América del Norte representó el 40,58% de los ingresos en 2026 en el mercado de operaciones de gestión de servicios empresariales gestionados. La región se beneficia de grandes presupuestos de tecnología empresarial, un ecosistema maduro de servicios gestionados y una concentración de sedes globales de tecnología. Los compradores a menudo tienen entornos complejos de software, infraestructura y seguridad que requieren coordinación continua de servicios. Estas condiciones respaldan la demanda de proveedores que puedan gestionar operaciones distribuidas bajo compromisos de servicio formales. América del Norte también sigue siendo un mercado importante para los programas de mesa de servicio y operaciones de TI liderados por automatización.
Europa es un centro de demanda establecido en el mercado de operaciones de gestión de servicios empresariales gestionados, donde los requisitos de cumplimiento moldean cada vez más la selección de plataformas. Los requisitos de residencia de datos y gobernanza de la IA pueden afectar la forma en que los proveedores diseñan el alojamiento en la nube y los procesos de servicio. Alemania sigue siendo un mercado continental importante, mientras que el Reino Unido, Francia, Italia y los países nórdicos proporcionan centros de demanda establecidos. ServiceNow ha respaldado implementaciones en STACKIT, una infraestructura de nube alojada en Alemania, lo que ilustra la importancia de las opciones de alojamiento local para algunos compradores. Oriente Medio también se está desarrollando a medida que los programas de gobierno digital y modernización empresarial crean demanda de gestión de servicios estructurada. Arabia Saudita y los Emiratos Árabes Unidos son ejemplos notables de esta actividad regional más amplia.
Se proyecta que Asia-Pacífico se expanda a un CAGR del 8,81% hasta 2032 en el mercado de operaciones de gestión de servicios empresariales gestionados. La migración a la nube, los programas de digitalización gubernamental y las brechas de habilidades en gestión de servicios están respaldando la demanda de externalización en toda la región. Japón tiene una gran base de servicios gestionados domésticos, mientras que India es una fuente importante de capacidad tecnológica y adopción empresarial. Los proveedores deben adaptar los métodos de entrega a los requisitos locales de datos, adquisiciones y fuerza laboral en estos diversos mercados. Corea del Sur, Australia, Singapur y los mercados del Sudeste Asiático también pueden respaldar programas regionales de prestación de servicios. África sigue siendo un contribuyente menor, pero Sudáfrica, Nigeria y Egipto muestran una demanda temprana a medida que las empresas multinacionales fortalecen las operaciones de servicios compartidos.
Panorama Competitivo
Concentración del Mercado
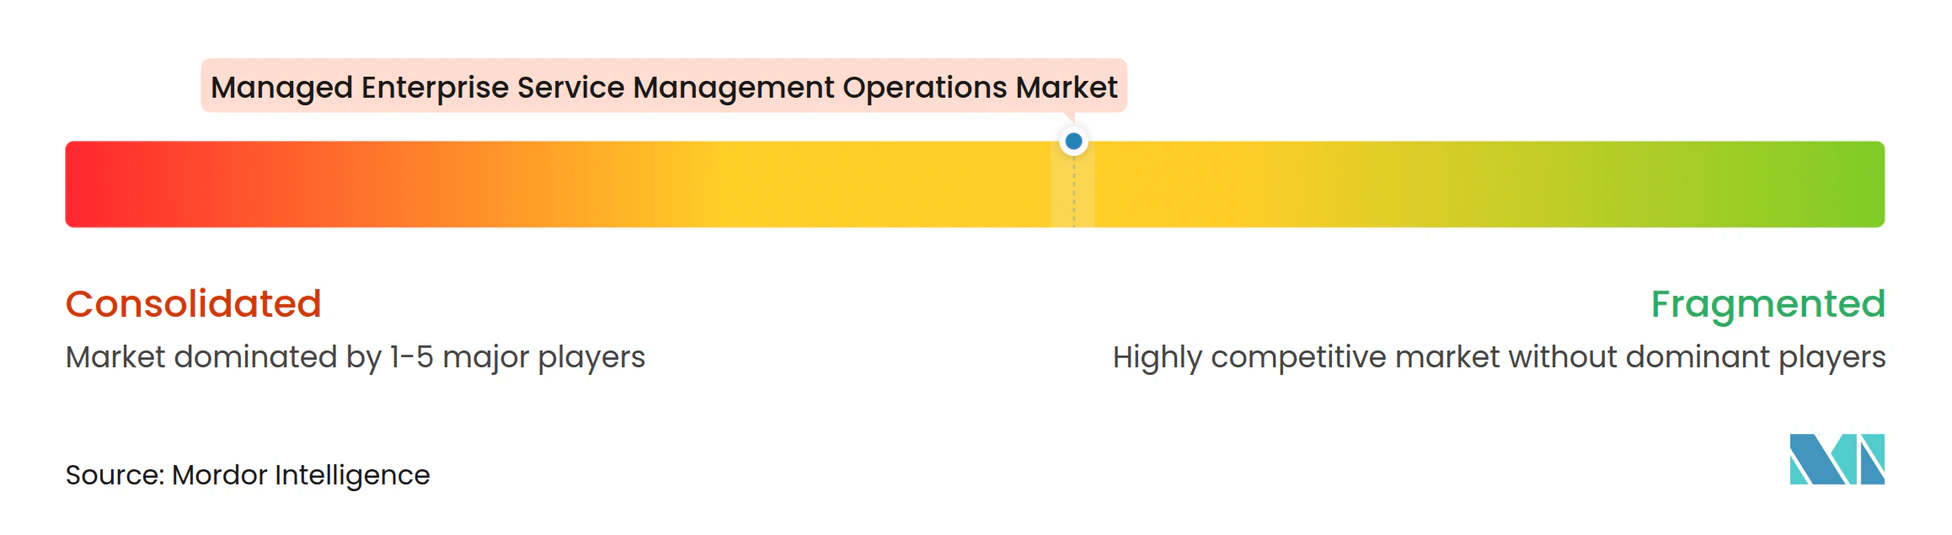
El mercado de operaciones de gestión de servicios empresariales gestionados tiene una fuerte competencia entre los proveedores de plataformas y los especialistas en entrega gestionada. ServiceNow y BMC ocupan posiciones empresariales importantes, mientras que Atlassian, Freshworks, Ivanti y ManageEngine sirven a diferentes necesidades de implementación y clientes. NinjaOne se centra en operaciones de TI unificadas para proveedores de servicios gestionados y pequeñas empresas. Nexthink se especializa en la medición de la experiencia digital del empleado, lo que le otorga un papel enfocado en la mejora del servicio orientado al empleado. TOPdesk proporciona capacidades de gestión de servicios en TI, instalaciones y recursos humanos. El conjunto de proveedores incluye empresas globales de plataformas, proveedores de operaciones especializados y empresas que se especializan en necesidades particulares de flujos de trabajo. Los compradores pueden, por lo tanto, elegir entre suites amplias y productos más específicos que se integran en entornos existentes. Esta combinación de proveedores refleja un mercado donde la profundidad de la plataforma, la capacidad de prestación de servicios y el enfoque en el cliente influyen en la competencia.
Las operaciones lideradas por IA se están convirtiendo en un área importante de diferenciación en el mercado de operaciones de gestión de servicios empresariales gestionados. NinjaOne lanzó Katana AI en octubre de 2026 como un técnico de IA agéntico dentro de su Plataforma de Operaciones de TI Unificadas. La empresa declaró que el producto utiliza telemetría de dispositivos, historial de alertas y registros de actividad para identificar causas raíz y llevar a cabo acciones de remediación. ServiceNow también informó que su trabajo respaldado por IA con Thrive manejó más de 315.000 tareas en 6 meses. TeamViewer integró capacidades de gestión de puntos finales y experiencia digital del empleado con la Plataforma de IA de ServiceNow en julio de 2026. La integración permite a los agentes de IA actuar sobre la telemetría a nivel de dispositivo dentro de las secuencias de remediación gestionadas por ServiceNow. Las estrategias apuntan a un enfoque competitivo en la conexión de datos de puntos finales, automatización de flujos de trabajo y operaciones responsables. Los proveedores que muestran resultados de remediación confiables pueden fortalecer su posición en compromisos de servicio basados en resultados.
La adyacencia de plataformas y la integración también están dando forma a la estrategia competitiva en el mercado de operaciones de gestión de servicios empresariales gestionados. Freshworks anunció un acuerdo definitivo para adquirir Torii, extendiendo Freshservice hacia la gobernanza del gasto en software y la inteligencia de activos de TI. NinjaOne y ServiceNow anunciaron una integración en julio de 2026 para sincronizar los datos de puntos finales con el CMDB de ServiceNow y crear incidentes a partir de las alertas de dispositivos de NinjaOne. Los proveedores también enfrentan mayores expectativas en torno a la gobernanza de datos, la auditabilidad y los controles de IA. Los proveedores más pequeños pueden encontrar más difícil cumplir con estos requisitos mientras mantienen precios competitivos. No se proporciona una cifra combinada de participación de mercado para las empresas líderes, por lo que no se puede asignar una puntuación de concentración bajo el método de puntuación solicitado.
Líderes de la Industria de Operaciones de Gestión de Servicios Empresariales Gestionados
-
ServiceNow, Inc.
-
BMC Software, Inc.
-
Atlassian Pty Ltd.
-
Ivanti Software Inc.
-
Freshworks Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Operaciones de Gestión de Servicios Empresariales Gestionados Empresas cubiertas en este informe
- ServiceNow, Inc.
- BMC Software, Inc.
- Atlassian Pty Ltd.
- Ivanti Software Inc.
- Freshworks Inc.
- OpenText Corporation
- SolarWinds, Inc.
- NinjaOne LLC
- TOPdesk B.V.
- Zendesk Inc.
- Microsoft Corporation
- Zoho Corporation Pvt. Ltd.
- PagerDuty Inc.
- Datadog, Inc.
- TeamViewer AG
- Tanium Inc.
- Nexthink, Inc.
- Eracent, Inc.
- Flexera Software, Inc.
- ConnectWise LLC
Desarrollos recientes de la industria en Mercado de Operaciones de Gestión de Servicios Empresariales Gestionados
- Octubre de 2026: NinjaOne lanzó Katana AI, un técnico de IA agéntico integrado en la Plataforma de Operaciones de TI Unificadas de NinjaOne, junto con el Servidor MCP de NinjaOne para la orquestación agéntica gobernada en toda la pila de TI. Katana AI analiza la telemetría de dispositivos, el historial de alertas y los registros de actividad para identificar causas raíz y ejecutar acciones de remediación, lo que permite el soporte de TI autónomo para tipos de incidentes comunes sin intervención de especialistas.
- Octubre de 2026: adesso amplió su asociación con ServiceNow para llevar al mercado la Torre de Control de IA de ServiceNow como un servicio gestionado en Europa, Oriente Medio y África, con enfoque inicial en la región de habla alemana. La oferta combina consultoría, implementación y operaciones de una sola fuente, lo que permite a los clientes empresariales centralizar la gestión de riesgos de gobernanza de IA sin crear equipos internos dedicados.
- Julio de 2026: NinjaOne y ServiceNow anunciaron una integración de productos que permite la sincronización en tiempo real de los datos de puntos finales en el CMDB de ServiceNow y la creación automática de incidentes basada en las alertas de dispositivos de NinjaOne, lo que permite a los ingenieros de la mesa de servicio ejecutar la remediación a nivel de dispositivo sin salir de la interfaz de ServiceNow.
- Julio de 2026: TeamViewer integró sus capacidades de gestión de puntos finales y experiencia digital del empleado con la Plataforma de IA de ServiceNow para habilitar flujos de trabajo de TI agénticos de extremo a extremo, lo que permite a los agentes de IA actuar sobre la telemetría a nivel de dispositivo dentro de las secuencias de remediación orquestadas por ServiceNow.
Alcance del Informe Global del Mercado de Operaciones de Gestión de Servicios Empresariales Gestionados
El Mercado de Operaciones de Gestión de Servicios Empresariales (ESM) Gestionados abarca los servicios externalizados, co-gestionados y totalmente gestionados que supervisan la operación continua, la administración, la optimización y el soporte de las plataformas y flujos de trabajo de gestión de servicios empresariales tanto en funciones de negocio de TI como no relacionadas con TI.
El Informe del Mercado de Operaciones de Gestión de Servicios Empresariales Gestionados está Segmentado por Tipo de Servicio (Mesa de Servicio de TI Gestionada y Operaciones de Usuario Final, Operaciones de TI Gestionadas y Gestión de Infraestructura, Integración y Gestión de Servicios Empresariales Gestionados, Operaciones de Activos de TI y Configuración Gestionados, Operaciones de Automatización Gestionada, AIOps y Observabilidad, y Operaciones de Continuidad y Resiliencia de Servicios Gestionados), Modelo de Entrega (Servicios Totalmente Gestionados, Servicios Co-Gestionados, y Operaciones Basadas en Proyectos y con Personal Aumentado), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Dominio de Servicio Empresarial (Tecnología de la Información, Recursos Humanos, Finanzas y Adquisiciones, Servicios de Instalaciones y Lugar de Trabajo, Legal y Cumplimiento, Servicio al Cliente y de Campo, y Otros Dominios de Servicio Empresarial), y Geografía (América del Norte [Estados Unidos, Canadá, México y Resto de América del Norte], América del Sur [Brasil, Argentina y Resto de América del Sur], Europa [Alemania, Reino Unido, Francia, Italia y Resto de Europa], Asia-Pacífico [China, India, Japón, Corea del Sur y Resto de Asia-Pacífico], Oriente Medio [Arabia Saudita, Emiratos Árabes Unidos, Turquía y Resto de Oriente Medio], y África [Sudáfrica, Nigeria, Egipto y Resto de África]). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Mesa de Servicio de TI Gestionada y Operaciones de Usuario Final |
| Operaciones de TI Gestionadas y Gestión de Infraestructura |
| Integración y Gestión de Servicios Empresariales Gestionados |
| Operaciones de Activos de TI y Configuración Gestionados |
| Operaciones de Automatización Gestionada, AIOps y Observabilidad |
| Operaciones de Continuidad y Resiliencia de Servicios Gestionados |
| Servicios Totalmente Gestionados |
| Servicios Co-Gestionados |
| Operaciones Basadas en Proyectos y con Personal Aumentado |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Tecnología de la Información |
| Recursos Humanos |
| Finanzas y Adquisiciones |
| Servicios de Instalaciones y Lugar de Trabajo |
| Legal y Cumplimiento |
| Servicio al Cliente y de Campo |
| Otros Dominios de Servicio Empresarial |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Tipo de Servicio | Mesa de Servicio de TI Gestionada y Operaciones de Usuario Final | |
| Operaciones de TI Gestionadas y Gestión de Infraestructura | ||
| Integración y Gestión de Servicios Empresariales Gestionados | ||
| Operaciones de Activos de TI y Configuración Gestionados | ||
| Operaciones de Automatización Gestionada, AIOps y Observabilidad | ||
| Operaciones de Continuidad y Resiliencia de Servicios Gestionados | ||
| Por Modelo de Entrega | Servicios Totalmente Gestionados | |
| Servicios Co-Gestionados | ||
| Operaciones Basadas en Proyectos y con Personal Aumentado | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Dominio de Servicio Empresarial | Tecnología de la Información | |
| Recursos Humanos | ||
| Finanzas y Adquisiciones | ||
| Servicios de Instalaciones y Lugar de Trabajo | ||
| Legal y Cumplimiento | ||
| Servicio al Cliente y de Campo | ||
| Otros Dominios de Servicio Empresarial | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de operaciones de gestión de servicios empresariales gestionados?
El tamaño del mercado de operaciones de gestión de servicios empresariales gestionados es de 168,75 mil millones de USD en 2026 y se proyecta que alcance los 259,20 mil millones de USD para 2032 a un CAGR del 7,74% de 2027 a 2032.
¿Qué está impulsando la demanda de operaciones de gestión de servicios empresariales gestionados?
La complejidad híbrida y multinube, las necesidades de automatización y la demanda de niveles de servicio predecibles están respaldando la adopción de proveedores.
¿Qué tipo de servicio lidera las operaciones de gestión de servicios empresariales gestionados?
La Mesa de Servicio de TI Gestionada y Operaciones de Usuario Final lidera con una participación del 28,63% en 2026. Se proyecta que las Operaciones de Automatización Gestionada, AIOps y Observabilidad tengan la expansión más rápida con un CAGR del 8,49%.
¿Por qué los servicios totalmente gestionados se están volviendo más importantes?
Los Servicios Totalmente Gestionados representaron el 57,37% de los ingresos en 2026 y se proyecta que se expandan a un CAGR del 8,74%, lo que refleja una externalización más amplia de la responsabilidad de gestión de servicios.
¿Qué región se está expandiendo más rápido en operaciones de gestión de servicios empresariales gestionados?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 8,81% hasta 2032, respaldado por la migración a la nube, los programas de digitalización y las brechas de habilidades en gestión de servicios.
¿Cómo está afectando la IA a las operaciones de gestión de servicios empresariales?
La IA puede automatizar el enrutamiento de tareas, identificar posibles causas raíz y respaldar la remediación. ServiceNow informó que Thrive logró una resolución en el primer contacto del 73% a través de la automatización respaldada por IA.