
マネージド・エンタープライズ・サービス・マネジメント・オペレーションズ市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
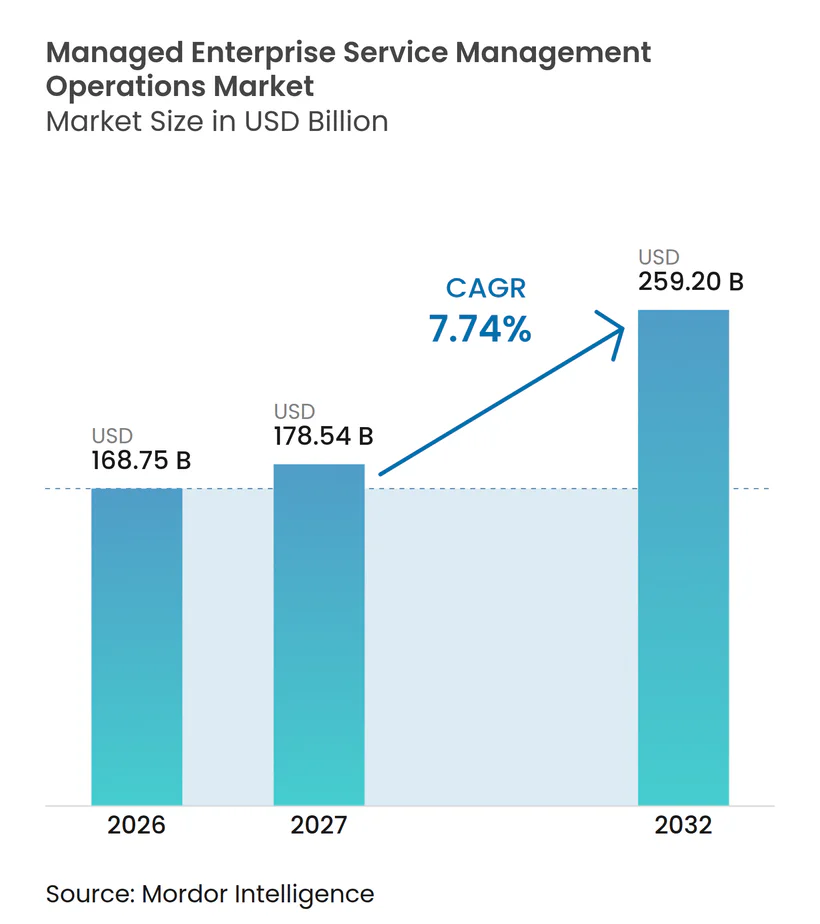
| 市場規模 (2027) | 178.54 十億米ドル |
| 市場規模 (2032) | 259.20 十億米ドル |
| 成長率 (2027 - 2032) | 7.74 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・エンタープライズ・サービス・マネジメント・オペレーションズ市場分析
マネージド・エンタープライズ・サービス・マネジメント・オペレーションズ市場規模は、2026年の168.75 ビリオン 米ドルから2032年には259.20 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 7.74%を記録する見込みです。マネージド・エンタープライズ・サービス・マネジメント・オペレーションズ市場は、社内チームだけでは管理が困難なハイブリッドおよびマルチクラウドの運用モデルによって形成されています。AIベースの自動化も、プロバイダーがサービスデスク、ITオペレーション、および修復作業を組織化する方法を変えています。購買担当者は、分散した技術環境全体にわたる一貫したサービスレベル、ガバナンス、および可視性をより重視するようになっています。自動化と運用上の説明責任を結びつけられるプロバイダーは、長期契約においてより強固な基盤を持ちます。データレジデンシーおよびAIの透明性に関する規制要件も、プラットフォームコントロールおよび文書化されたサービスプロセスの重要性を高めています。
レポートの主要ポイント
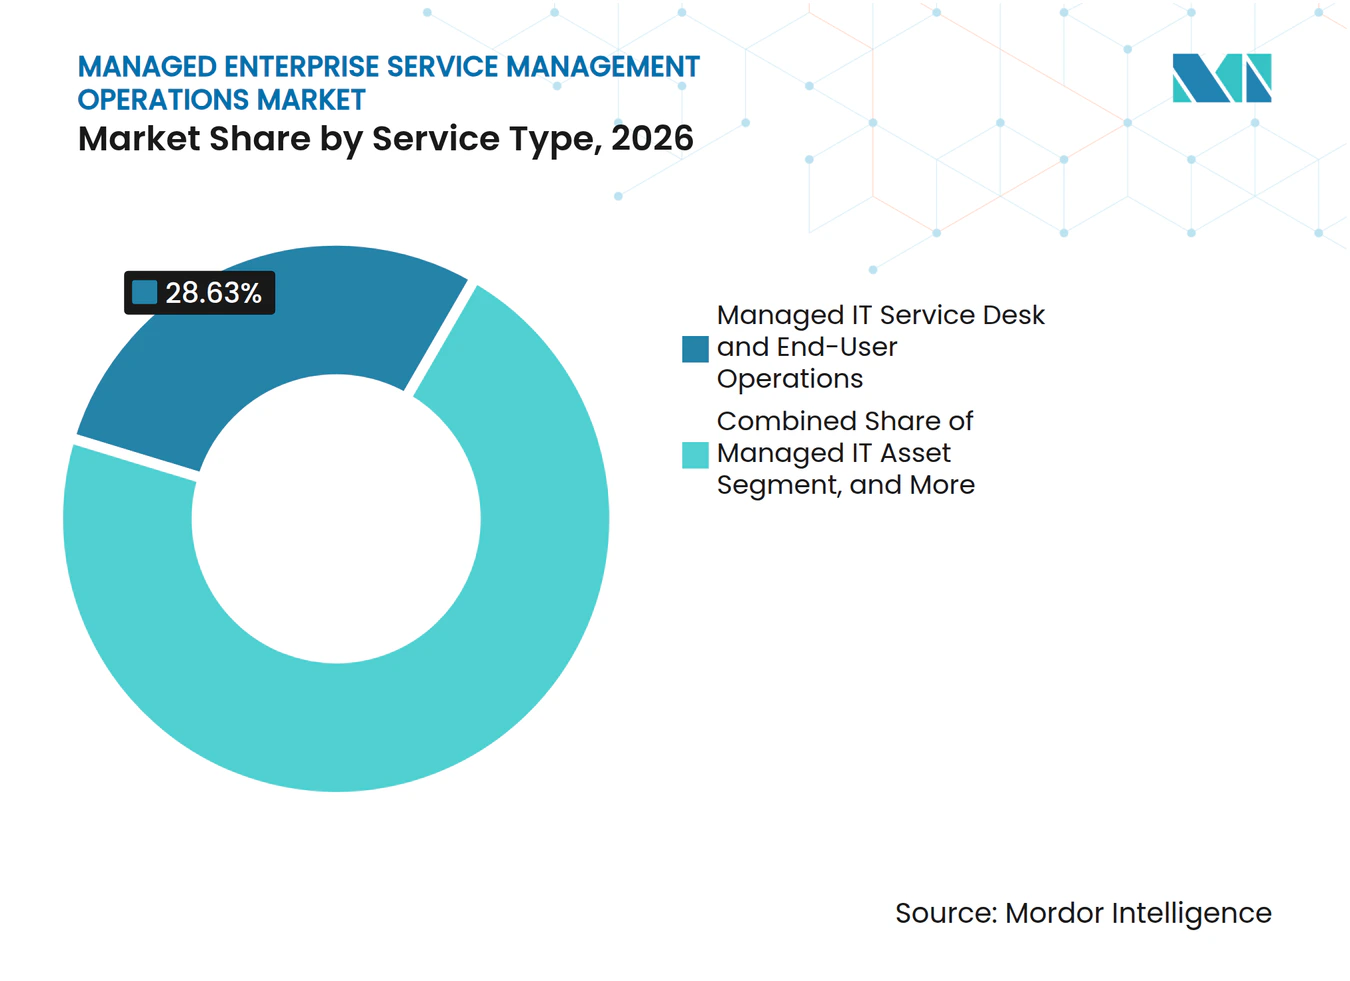
- サービスタイプ別では、マネージドITサービスデスクおよびエンドユーザーオペレーションズが2026年のマネージド・エンタープライズ・サービス・マネジメント・オペレーションズ市場シェアの28.63%を占め、マネージドオートメーション・AIOps・オブザーバビリティオペレーションズは2032年にかけてCAGR 8.49%で拡大する見込みです。
- デリバリーモデル別では、フルマネージドサービスが2026年に57.37%のシェアを保有し、2032年にかけてCAGR 8.74%で拡大する見込みです。
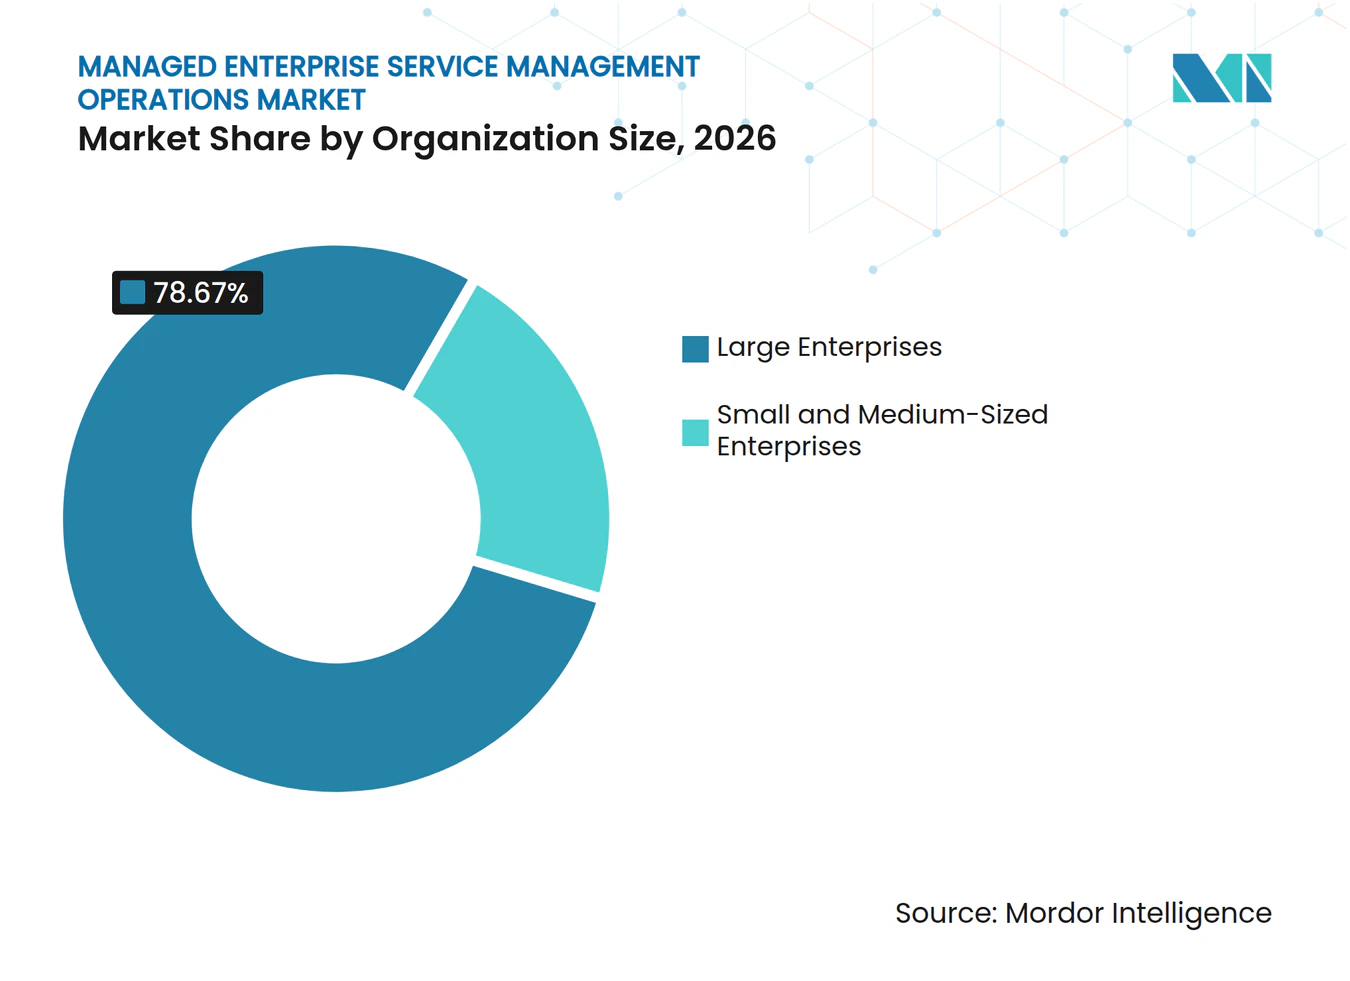
- 組織規模別では、大企業が2026年の収益の78.67%を占め、中小企業は2032年にかけてCAGR 8.63%で拡大する見込みです。
- エンタープライズサービスドメイン別では、情報技術が2026年の収益の75.28%を占め、人事部門は2032年にかけてCAGR 8.56%で拡大する見込みです。
- 地域別では、北米が2026年の収益の40.58%を占め、アジア太平洋地域は2032年にかけてCAGR 8.81%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイブリッドおよびマルチクラウドの複雑性 | +2.1% | グローバル | 短期(2年以内) |
| AI対応サービスオートメーションおよびAIOps | +1.8% | 北米およびヨーロッパ、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| 予測可能なSLAパフォーマンスに対するエンタープライズ需要 | +1.4% | グローバル、特に北米およびヨーロッパで顕著 | 短期(2年以内) |
| IT以外へのサービスマネジメントの拡大 | +1.1% | 北米およびヨーロッパ、アジア太平洋地域で台頭 | 中期(2〜4年) |
| 成果ベースおよびエクスペリエンスレベルアグリーメント | +0.8% | 北米およびヨーロッパ | 中期(2〜4年) |
| ツール資産全体にわたるエージェンティックランブックの相互運用性 | +0.6% | 北米、ヨーロッパで初期モメンタム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイブリッドおよびマルチクラウドの複雑がマネージドオペレーションズへの需要を牽引
ハイブリッドおよびマルチクラウド環境は、エンタープライズ技術チームの運用負担を増大させています。Flexeraは、組織の73%がハイブリッドクラウド環境を運用しており、従業員5,000人以上の企業ではその割合が78%に達すると報告しています。[1] HashiCorpは、組織の97%がクラウド環境の管理に複数のツールを使用しており、平均5つのツールが使用されていることを明らかにしました。同調査では、マルチクラウドの複雑性が回答者の52%にとって最大のインフラ課題として特定されました。こうした状況は、個別の環境全体にわたって共通のガバナンス、修復、および可視性を適用できるプロバイダーに対するマネージド・エンタープライズ・サービス・マネジメント・オペレーションズ市場での需要を支えています。多くの組織にとって、ハイブリッドの複雑性は一時的な移行段階ではなく、恒常的な運用状態となっています。
AI対応サービスオートメーションおよびAIOpsがサービスデリバリーの経済性を変革
AI対応サービスオートメーションは、エンタープライズオペレーションに必要な手作業の量を削減しています。ServiceNowは、ThriveがAIオートメーションを通じて6ヶ月間で315,000件以上のタスクをルーティングし、初回対応解決率73%を達成したと報告しています。[2] この導入により、解決までの時間が63%短縮され、21,000時間の手作業が削減されました。これらの結果は、購買担当者がオートメーションを独立した製品機能としてではなく、プロバイダーのデリバリーモデルの一部として評価する理由を示しています。AIがルーティンのTier 1およびTier 2業務を処理するにつれ、主に労働集約型のデリバリーモデルに依存するプロバイダーは価格構造に圧力を受けます。信頼性の高い自律的修復を持つプロバイダーは、サービス成果と対応品質を中心に契約を位置づけることができます。
予測可能なSLAパフォーマンスに対するエンタープライズ需要がマネージド採用を支援
技術の可用性が日常のビジネスオペレーションに影響を与えるにつれ、サービスコミットメントの重要性が高まっています。オンプレミスシステム、パブリッククラウド、エンドポイントデバイスにわたる分散した資産は、社内チームが一貫したサービスレベルパフォーマンスを維持することを困難にしています。ServiceNowとThriveの取り組みは、AIによるワークフロールーティングがマネージドサービス環境での初回対応解決率向上を支援できることを示しました。マネージド・エンタープライズ・サービス・マネジメント・オペレーションズ市場は、購買担当者が運用データを定義されたサービスコミットメントに結びつけられるプロバイダーを求める際に恩恵を受けます。この要件は、サービスパフォーマンスの低下が重要なプロセスを混乱させる可能性がある規制業種において特に重要です。サービスレベルレポートと従業員エクスペリエンステレメトリを組み合わせるプロバイダーは、購買担当者にサービス品質のより多くの証拠を提供できます。
IT以外へのサービスマネジメントの拡大が隣接する収益機会を開拓
サービスマネジメントツールは、従来のIT機能を超えて人事、財務、法務、施設管理へと移行しています。この変化により、メールベースのリクエストが追跡可能なワークフロー、割り当てられた所有権、および定義された対応基準に置き換えられています。2026年3月に発行されたミュンヘン市の入札は、技術管理、労働安全、企業コミュニケーション、および医療機器安全をカバーするエンタープライズサービスマネジメントシステムを求めました。[3] この事例は、IT以外の部門がプラットフォーム選定とサービスデリバリーの直接的なステークホルダーになり得ることを示しています。マネージド・エンタープライズ・サービス・マネジメント・オペレーションズ市場において、より広いサービス範囲はワークフローが複数の部門を結びつけるため、契約の置き換えを困難にする可能性があります。人事部門は2032年にかけてCAGR 8.56%で最も急速に拡大するサービスドメインになると予測されています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーワークフローおよびCMDB移行の複雑性 | -1.2% | グローバル、特に北米およびヨーロッパで顕著 | 短期(2年以内) |
| ITSM、ITOM、およびサービスインテグレーションスペシャリストの不足 | -0.9% | グローバル | 短期(2年以内) |
| データレジデンシーおよびAIガバナンスの断片化 | -0.7% | ヨーロッパ、アジア太平洋地域、中東・アフリカで頭 | 中期(2〜4年) |
| オブザーバビリティデータ量およびツールスプロールコスト | -0.5% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
レガシーワークフローおよびCMDB移行の複雑性がプラットフォーム移行を遅延
古いサービスマネジメント環境における技術的負債は、マネージド運用モデルの採用を遅らせる可能性があります。大企業は多くの場合、不完全な記録、文書化されていない関係性、およびカスタマイズされたワークフローロジックを持つ構成管理データベースを抱えています。Riverbedは、調査対象組織の93%がツールを統合するためにベンダーを切り替える意向があると報告しました。同レポートはまた、データ品質と統合の複雑性をそうした変更を行う上での主要な障壁として特定しました。複雑な移行には長期間の並行運用が必要となる場合があり、コストが増加し、近い将来の変更の魅力が低下します。現在の構成データなしに追加されたクラウドワークロードは、後の移行をより困難にする可能性があります。
スペシャリスト不足がデリバリー能力を制限
経験豊富なサービスマネジメントタッフの供給は、購買担当者とプロバイダーの双方にとって制約となっています。HDIは、サービスマネジメント組織の63%が人員不足であり、77%が資格のあるTier 1およびTier 2サービスデスクアナリストの確保に苦労していると報告しました。このギャップは、技術的知識と強力なユーザーサポート能力を持つ人材を必要とする組織に影響を与えます。マネージドプロバイダーは、同じ限られた熟練スタッフのプールをめぐってエンタープライズIT部門と競合します。また、自動化およびAI支援プロセスで作業するために既存チームを再訓練する必要もあります。マネージド・エンタープライズ・サービス・マネジメント・オペレーションズ市場は、購買担当者の需要が強い場合でもデリバリーの限界に直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
AIOps主導のオートメーションがサービスポートフォリオを再形成マネージドITサービスデスクおよびエンドユーザーオペレーションズは、2026年のマネージド・エンタープライズ・サービス・マネジメント・オペレーションズ市場シェアの28.63%を占めました。このセグメントは、従業員と技術サービスチームの間で最も頻繁な接点であり続けています。その業務には、インシデント報告、サービスリクエスト、アクセス問題、およびリモートデバイスサポートが含まれます。マネージドITオペレーションズおよびインフラストラクチャマネジメントは、ハイブリッドおよびマルチクラウド環境全体にわたる継続的な監視を必要とする組織にサービスを提供します。マネージド・エンタープライズ・サービス・インテグレーション・アンド・マネジメントは、複数の内部および外部サービスプロバイダーを調整する必要性に対応します。これらのサービスカテゴリは、運用上の障害がシステム、サプライヤー、およびユーザーを同時に巻き込むことが多いため、重要性を維持しています。
マネージドオートメーション・AIOps・オブザーバビリティオペレーションズは2032年にかけてCAGR 8.49%で拡大する見込みです。このカテゴリは、プラットフォームがテレメトリを相関させ、手動介入を減らして修復をトリガーするにつれて注目を集めています。Elastic、組織の67%が予期しないオブザーバビリティツールコストを経験していることを明らかにしました。同調査では、組織の96%がそれらのコストを削減するための行動を取っていることも判明しました。こうした圧力は、マネージド・エンタープライズ・サービス・マネジメント・オペレーションズ市場の購買担当者が、統合された運用および価格モデルを持つマネージドオブザーバビリティサービスを検討することを促しています。マネージドサービス継続性・レジリエンスオペレーションズおよびマネージドITアセット・コンフィギュレーションオペレーションズも、レジリエンス、アセット可視性、および監査対応が継続的な運用要件であるため、引き続き重要性を持ちます。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
デリバリーモデル別:
フルマネージドサービスがアウトソーシングシフトをリードフルマネージドサービスは2026年の収益の57.37%を占め、マネージド・エンタープライズ・サービス・マネジメント・オペレーションズ市場においてデリバリーモデルのリーディングポジションを確立しました。このセグメントは2032年にかけてCAGR 8.74%で拡大する見込みでもあります。この組み合わせは、一部の購買担当者が限定的なサポート契約からより広範なサービスマネジメント責任の移転へと移行していることを示しています。フルサービスの取り決めは、オペレーション、サービスパフォーマンス、および継続的改善に対して一つの説明責任を持つプロバイダーを提供できます。また、エンタープライズが複数のプラットフォームとサプライヤーを抱える場合の調整を簡素化することもできます。このモデルは、社内チームがルーティンオペレーションの日常的な責任を保持したくない場合に最も適しています。
コマネージドサービスは、コンプライアンス義務または社内の専門知識により完全なアウトソーシングが実用的でない場合に、組織が重要なプロセスの社内管理を維持しながら運用実行をプロバイダーに割り当てたい場合に引き続き重要です。スタッフ拡張およびプロジェクトベースのオペレーションズは、プラットフォーム移行、新ツールの展開、および需要が高い時期をサポートできます。オートメーションにより、プロバイダーはかつてよりカスタマイズされたコマネージドの取り決めを必要としていた中規模アカウントに対して、より標準化されたマネージドサービスを提供できるようになっています。この変化はプロバイダーのデリバリーの複雑性を軽減し、フルマネージドモデルを検討できる組織の範囲を広げることができます。マネージド・エンタープライズ・サービス・マネジメント業界は、長期的なアウトソーシングプログラムと短期的な能力ベースの契約の両方にサービスを提供しています。
組織規模別:
エンタープライズ規模がリードし、中小規模の購買担当者が加速大企業は2026年のマネージド・エンタープライズ・サービス・マネジメント・オペレーションズ市場において収益の78.67%を占めました。これらの組織は、中小企業よりも大きなIT予算、より多くのサプライヤー、およびより複雑なガバナンス要求を管理しています。その運用環境は多くの場合、正式なサービスマネジメントプロセスと継続的改善プログラムを必要とします。大規模な契約はまた、プラットフォームプロバイダーにチームとワークフロー全体にわたる広範な運用データを提供します。これにより、プロバイダーは時間をかけてサービス手法とオートメーションモデルを改善できます。エンタープライズ需要の集中は、この組織規模セグメントのリーディングポジションを支えています。
中小企業は2032年にかけてCAGR 8.63%で拡大する見込みです。Flexeraは、組織の60%がマネージドサービスプロバイダーを利用しており、中小企業での利用率は39%であると報告しました。この差は、マネージド・エンタープライズ・サービス・マネジメント・オペレーションズ市場においてマネージドオペレーションズを中小規模の組織にアクセス可能にできるプロバイダーに余地を残しています。Pax8は、NinjaOneとのパートナーシップ発表で引用された調査によると、中小企業の84%がAIを導入するために外部の技術アドバイザーを信頼すると述べました。クラウドネイティブプラットフォームと従量課金制の価格設定は、厳格な複数年契約を避ける購買担当者の参入障壁を下げることができます。プロバイダーはこれらのモデルを使用して、以前はマネージドサービスを検討していなかったアカウントにリーチできます。

エンタープライズサービスドメイン別:
ITが中心を維持しながら人事・財務が台頭情報技術は2026年の収益の75.28%を占めました。ITはシステム、従業員、ビジネスプロセス、および外部サービスデリバリーを結びつけるため、サービスマネジメントの運用基盤であり続けています。このドメインには、インシデント管理、変更管理、アセットライフサイクル活動、およびオブザーバビリティが含まれます。その広さは、すでにデジタルワークフローに依存している他の領域へのサービスプラットフォームの拡張機会を生み出します。スタマーおよびフィールドサービスも、ITの可用性がカスタマーエクスペリエンスに直接影響する場合に重要性を増しています。これにより、サービス範囲が広がっても、マネージド・エンタープライズ・サービス・マネジメント・オペレーションズ市場においてITが中心に位置し続けています。
人事部門は2032年にかけてCAGR 8.56%で拡大する見込みです。組織は人事ケース管理、従業員オンボーディング、および福利厚生照会にワークフローガバナンスを適用しています。財務および調達は、定義されたサービスコミットメントを伴う請求書処理および発注書承認において特に拡大のもう一つの領域です。施設およびワークプレイスサービスは、分散した労働力を管理する組織の間で注目を集めています。法務およびコンプライアンスも、リクエスト量と文書化ニーズが相当な規制業種での投資を引き付けています。この拡大する範囲は、マネージド・エンタープライズ・サービス・マネジメント・オペレーションズ市場にエンタープライズ全体のサービスプログラムへのより多くのルートを提供しますAtlassianは2026年3月のTeam '26 Europeにおいて、IT、人事、財務、施設、法務、およびカスタマーサービス向けのサービスマネジメント機能を発表しました。
地域分析
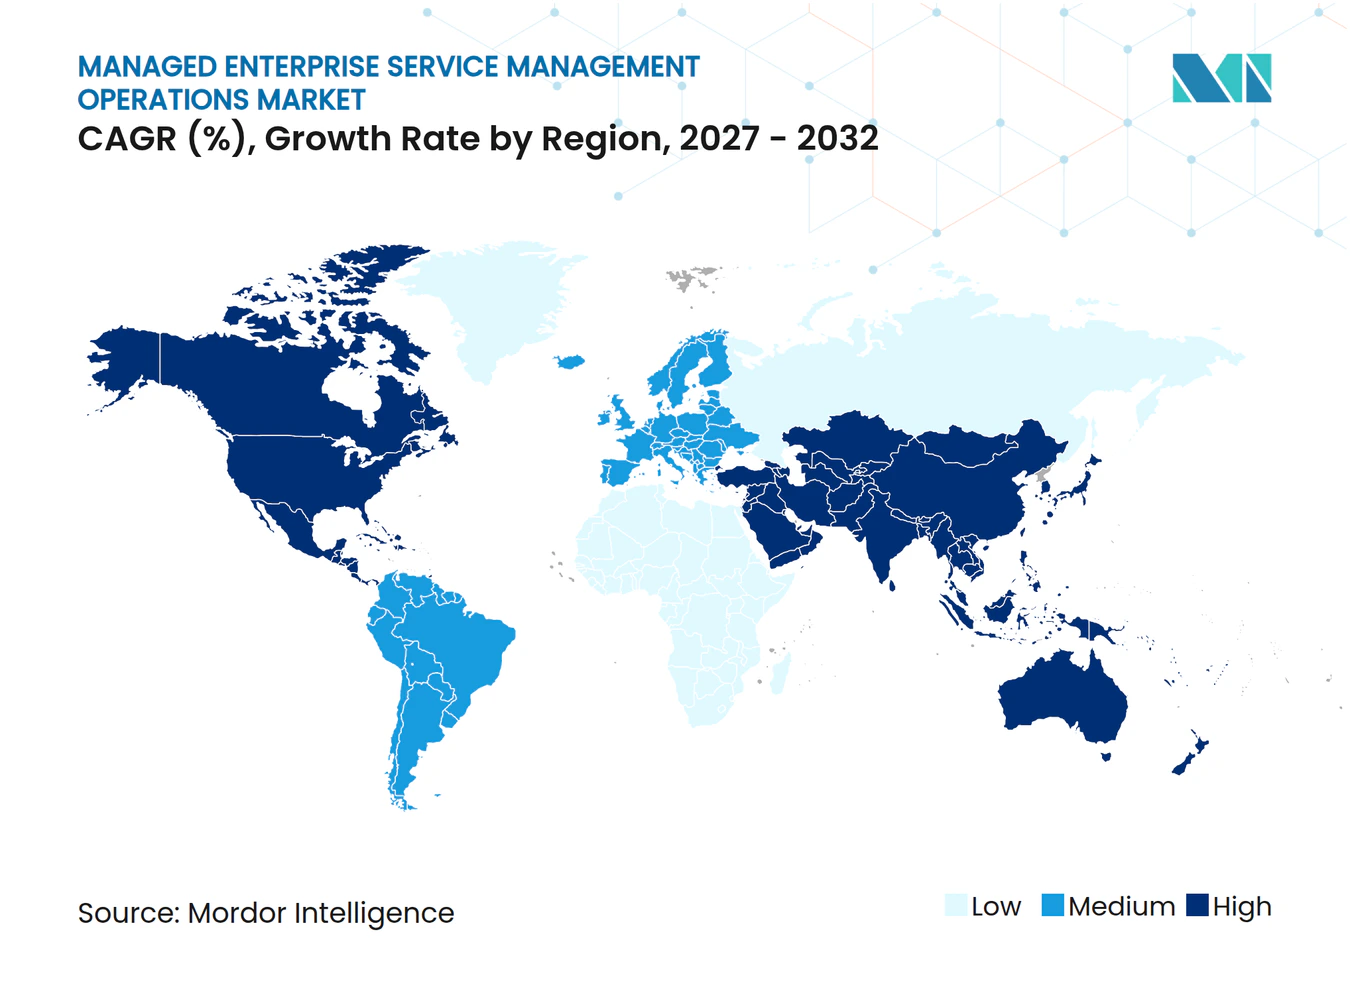
北米は2026年のマネージド・エンタープライズ・サービス・マネジメント・オペレーションズ市場において収益の40.58%を占めました。この地域は、大規模なエンタープライズ技術予算、成熟したマネージドサービスエコシステム、およびグローバル技術本社の集中から恩恵を受けています。購買担当者は多くの場合、継続的なサービス調整を必要とする複雑なソフトウェア、インフラストラクチャ、およびセキュリティ環境を持っています。これらの条件は、正式なサービスコミットメントの下で分散した運用を管理できるプロバイダーへの需要を支えています。北米はまた、オートメーション主導のサービスデスクおよびITオペレーションズプログラムの重要な市場であり続けています。
ヨーロッパはマネージド・エンタープライズ・サービス・マネジメント・オペレーションズ市場において確立された需要センターであり、コンプラアンス要件がプラットフォーム選定をますます形成しています。データレジデンシーおよびAIガバナンス要件は、プロバイダーがクラウドホスティングとサービスプロセスを設計する方法に影響を与える可能性があります。ドイツは重要な大陸市場であり続け、英国、フランス、イタリア、および北欧諸国が確立された需要センターを提供しています。ServiceNowはドイツでホストされたクラウドインフラであるSTACKITへの展開をサポートしており、一部の購買担当者にとってローカルホスティングオプションの重要性を示しています。中東もデジタル政府およびエンタープライズ近代化プログラムが構造化されたサービスマネジメントへの需要を生み出すにつれて発展しています。サウジアラビアとアラブ首長国連邦はこの広域的な活動の注目すべき例です。
アジア太平洋地域はマネージド・エンタープライズ・サービス・マネジメント・オペレーションズ市場において2032年にかけてCAGR 8.81%で拡大する見込みです。クラウド移行、政府デジタル化プログラム、およびサービスマネジメントスキルのギャップが地域全体でアウトソーシング需要を支えています。日本は大規模な国内マネージドサービス基盤を持ち、インドは技術能力とエンタープライズ採用の主要な源泉です。プロバイダーはこれらの多様な市場全体でローカルのデータ、調達、および労働力要件にデリバリー方法を適応させる必要があります。韓国、オーストラリア、シンガポール、および東南アジア市場も地域サービスデリバリープログラムを支援できます。アフリカは依然として小さな貢献者ですが、南アフリカ、ナイジェリア、およびエジプトは多国籍企業が共有サービスオペレーションを強化するにつれて初期需要を示しています。
競合環境
市場集中度
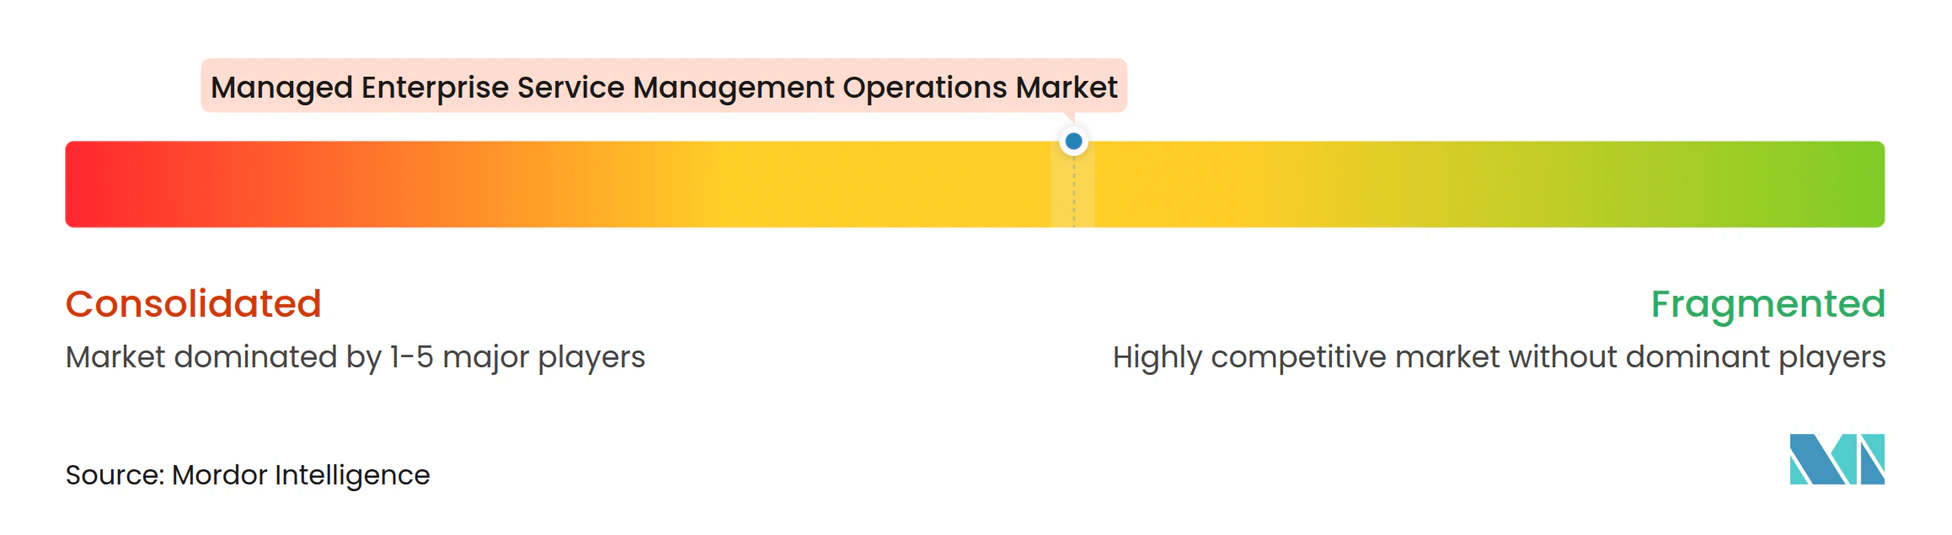
マネージド・エンタープライズ・サービス・マネジメント・オペレーションズ市場では、プラットフォームプロバイダーとマネージドデリバリースペシャリストの間で激しい競争が繰り広げられています。ServiceNowとBMCは重要なエンタープライズポジションを保有し、Atlassian、Freshworks、Ivanti、およびManageEngineは異なる展開とカスタマーニーズにサービスを提供しています。NinjaOneはマネージドサービスプロバイダーと中小企業向けの統合ITオペレーションズに注力しています。Nexthinkはデジタル従業員エクスペリエンス測定に特化しており、従業員向けサービス改善において焦点を絞った役割を担っています。TOPdeskはIT、施設、および人事にわたるサービスマネジメント機能を提供しています。プロバイダーセットには、グローバルプラットフォーム企業、特化したオペレーションズベンダー、および特定のワークフローニーに特化した企業が含まれます。購買担当者は、広範なスイートと既存環境に統合できる狭い製品の間から選択できます。このプロバイダーの組み合わせは、プラットフォームの深さ、サービスデリバリー能力、およびカスタマーフォーカスがすべて競争に影響を与える市場を反映しています。
AI主導のオペレーションズは、マネージド・エンタープライズ・サービス・マネジメント・オペレーションズ市場において重要な差別化領域になりつつあります。NinjaOneは2026年10月に、統合ITオペレーションズプラットフォーム内のエージェンティックAI技術者としてKatana AIを発売しました。同社は、この製品がデバイステレメトリ、アラート履歴、およびアクティビティログを使用して根本原因を特定し、修復アクションを実行すると述べました。ServiceNowもまた、AI支援による作業でThriveが6ヶ月間で315,000件以上のタスクを処理したと報告しました。TeamViewerは2026年7月にエンドポイント管理とデジタル従業員エクスペリエンス機能をServiceNow AIプラットフォームと統合しました。この統合により、AIエージェントがServiceNowが管理する修復シーケンス内でデバイスレベルのテレメトリに基づいて行動できるようになります。これらの戦略は、エンドポイントデータ、ワークフローオートメーション、および説明責任のあるオペレーションズを結びつけることへの競争上の焦点を示しています。信頼性の高い修復結果を示すプロバイダーは、成果ベースのサービス契約においてポジションを強化できます。
プラットフォームの隣接性と統合も、マネージド・エンタープライズ・サービス・マネジメント・オペレーションズ市場における競争戦略を形成しています。FreshworksはToriiの買収に関する最終合意を発表し、FreshserviceをソフトウェアスペンドガバナンスとITアセットインテリジェンスへと拡張しました。NinjaOneとServiceNowは2026年7月にエンドポイントデータをServiceNowのCMDBに同期させ、NinjaOneデバイスアラートからインシデントを作成する製品統合を発表しました。プロバイダーはまた、データガバナンス、監査可能性、およびAIコントロールに関してより高い期待に直面しています。中小規模のプロバイダーは、競争力のある価を維持しながらこれらの要件を満たすことがより困難になる可能性があります。主要企業の合算市場シェア数値は提供されていないため、要求されたスコアリング方法による集中度スコアを割り当てることはできません。
マネージド・エンタープライズ・サービス・マネジメント・オペレーションズ業界リーダー
-
ServiceNow, Inc.
-
BMC Software, Inc.
-
Atlassian Pty Ltd.
-
Ivanti Software Inc.
-
Freshworks Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド・エンタープライズ・サービス・マネジメント・オペレーションズ市場 このレポートでカバーされる企業
- ServiceNow, Inc.
- BMC Software, Inc.
- Atlassian Pty Ltd.
- Ivanti Software Inc.
- Freshworks Inc.
- OpenText Corporation
- SolarWinds, Inc.
- NinjaOne LLC
- TOPdesk B.V.
- Zendesk Inc.
- Microsoft Corporation
- Zoho Corporation Pvt. Ltd.
- PagerDuty Inc.
- Datadog, Inc.
- TeamViewer AG
- Tanium Inc.
- Nexthink, Inc.
- Eracent, Inc.
- Flexera Software, Inc.
- ConnectWise LLC
最近の産業開発事情 マネージド・エンタープライズ・サービス・マネジメント・オペレーションズ市場
- 2026年10月:NinjaOneは、NinjaOne統合ITオペレーションズプラットフォームに組み込まれたエージェンティックAI技術者であるKatana AIを、ITスタック全体にわたるガバナンスされたエージェンティックオーケストレーションのためのNinjaOne MCPサーバーとともに発売しました。Katana AIはデバイステレメトリ、アラート履歴、およびアクティビティログを分析して根本原因を特定し、修復アクションを実行することで、スペシャリストの介入なしに一般的なインシデントタイプの自律的ITサポートを可能にします。
- 2026年10月:adessはServiceNowとのパートナーシップを拡大し、ServiceNow AIコントロールタワーをヨーロッパ、中東、アフリカ全体でマネージドサービスとして市場に提供し、ドイツ語圏地域に初期フォーカスを当てました。このオファリングはコンサルティング、実装、およびオペレーションズを単一ソースから組み合わせ、エンタープライズクライアントが専任の社内チームを構築することなくAIガバナンスリスク管理を一元化できるようにします。
- 2026年7月:NinjaOneとServiceNowは、エンドポイントデータをServiceNowのCMDBにリアルタイムで同期させ、NinjaOneデバイスアラートに基づいて自動的にインシデントを作成する製品統合を発表し、サービスデスクエンジニアがServiceNowインターフェースを離れることなくデバイスレベルの修復を実行できるようにしました。
- 2026年7月:TeamViewerはエンドポイント管理とデジタル従業員エクスペリエンス機能をServiceNow AIプラットフォームと統合し、エンドツーエンドのエージェンティックITワークフローを可能にし、AIエージェントがServiceNowが調整する修復シーケンス内でデバイスレベルのテレメトリに基づいて行動できるようにしました。
グローバル・マネージド・エンタープライズ・サービス・マネジメント・オペレーションズ市場レポートの調査範囲
マネージド・エンタープライズ・サービス・マネジメント(ESM)オペレーションズ市場は、ITおよび非ITビジネス機能の両方にわたるエンタープライズサービスマネジメントプラットフォームとワークフローの継続的な運用、管理、最適化、およびサポートを監督するアウトソーシング、コマネージド、およびフルマネージドサービスを包含します。
マネージド・エタープライズ・サービス・マネジメント・オペレーションズ市場レポートは、サービスタイプ(マネージドITサービスデスクおよびエンドユーザーオペレーションズ、マネージドITオペレーションズおよびインフラストラクチャマネジメント、マネージド・エンタープライズ・サービス・インテグレーション・アンド・マネジメント、マネージドITアセット・コンフィギュレーションオペレーションズ、マネージドオートメーション・AIOps・オブザーバビリティオペレーションズ、マネージドサービス継続性・レジリエンスオペレーションズ)、デリバリーモデル(フルマネージドサービス、コマネージドサービス、スタッフ拡張およびプロジェクトベースのオペレーションズ)、組織規模(大企業および中小企業)、エンタープライズサービスドメイン(情報技術、人事、財務および調達、施設およびワークプレイスサービス、法務およびコンプライアンス、カスタマーおよびフィールドサービス、その他のエンタープライズサービスドメイン)、地域(北米〔米国、カナダ、メキシコ、その他の北米〕、南米〔ブラジル、アルゼンチン、その他の南米〕、ヨーロッパ〔ドイツ、英国、フランス、イタリア、その他のヨーロッパ〕、アジア太平洋〔中国、インド、日本、韓国、その他のアジア太平洋〕、中東〔サウジアラビア、アラブ首長国連邦、トルコ、その他の中東〕、アフリカ〔南アフリカ、ナイジェリア、エジプト、その他のアフリカ〕)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| マネージドITサービスデスクおよびエンドユーザーオペレーションズ |
| マネージドITオペレーションズおよびインフラストラクチャマネジメント |
| マネージド・エンタープライズ・サービス・インテグレーション・アンド・マネジメント |
| マネージドITアセット・コンフィギュレーションオペレーションズ |
| マネージドオートメーション・AIOps・オブザーバビリティオペレーションズ |
| マネージドサービス継続性・レジリエンスオペレーションズ |
| フルマネージドサービス |
| コマネージドサービス |
| スタッフ拡張およびプロジェクトベースのオペレーションズ |
| 大企業 |
| 中小企業 |
| 情報技術 |
| 人事 |
| 財務および調達 |
| 施設およびワークプレイスサービス |
| 法務およびコンプライアンス |
| カスタマーおよびフィールドサービス |
| その他のエンタープライズサービスドメイン |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| サービスタイプ別 | マネージドITサービスデスクおよびエンドユーザーオペレーションズ | |
| マネージドITオペレーションズおよびインフラストラクチャマネジメント | ||
| マネージド・エンタープライズ・サービス・インテグレーション・アンド・マネジメント | ||
| マネージドITアセット・コンフィギュレーションオペレーションズ | ||
| マネージドオートメーション・AIOps・オブザーバビリティオペレーションズ | ||
| マネージドサービス継続性・レジリエンスオペレーションズ | ||
| デリバリーモデル別 | フルマネージドサービス | |
| コマネージドサービス | ||
| スタッフ拡張およびプロジェクトベースのオペレーションズ | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンタープライズサービスドメイン別 | 情報技術 | |
| 人事 | ||
| 財務および調達 | ||
| 施設およびワークプレイスサービス | ||
| 法務およびコンプライアンス | ||
| カスタマーおよびフィールドサービス | ||
| その他のエンタープライズサービスドメイン | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージド・エンタープライズ・サービス・マネジメント・オペレーションズ市場の規模はどのくらいですか?
マネージド・エンタープライズ・サービス・マネジメント・オペレーションズ市場規模は2026年に168.75 ビリオン 米ドルであり、2027年から2032年にかけてCAGR 7.74%で2032年までに259.20 ビリオン 米ドルに達すると予測されています。
マネージド・エンタープライズ・サービス・マネジメント・オペレーションズへの需要を牽引しているものは何ですか?
ハイブリッドおよびマルチクラウドの複雑性、オートメーションニーズ、および予測可能なサービスレベルへの需要がプロバイダーの採用を支えています。
マネージド・エンタープライズ・サービス・マネジメント・オペレーションズをリードするサービスタイプはどれですか?
マネージドITサービスデスクおよびエンドユーザーオペレーションズが2026年に28.63%のシェアでリードしています。マネージドオートメーション・AIOps・オブザーバビリティオペレーションズはCAGR 8.49%で最も急速な拡大が見込まれています。
フルマネージドサービスがより重要になっている理由は何ですか?
フルマネージドサービスは2026年の収益の57.37%を占め、CAGR 8.74%で拡大する見込みであり、サービスマネジメントの説明責任のより広範なアウトソーシングを反映しています。
マネージド・エンタープライズ・サービス・マネジメント・オペレーションズで最も急速に拡大している地域はどこですか?
アジア太平洋地域は、クラウド移行、デジタル化プログラム、およびサービスマネジメントスキルのギャップに支えられ、2032年にかけてCAGR 8.81%で拡大する見込みです。
AIはエンタープライズサービスマネジメントオペレーションズにどのような影響を与えていますか?
AIはタスクルーティングを自動化し、根本原因の可能性を特定し、修復をサポートできます。ServiceNowは、ThriveがAI支援オートメーションを通じて初回対応解決率73%を達成したと報告しました。