
Marktgröße und Marktanteil für verwaltete Enterprise-Service-Management-Operationen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
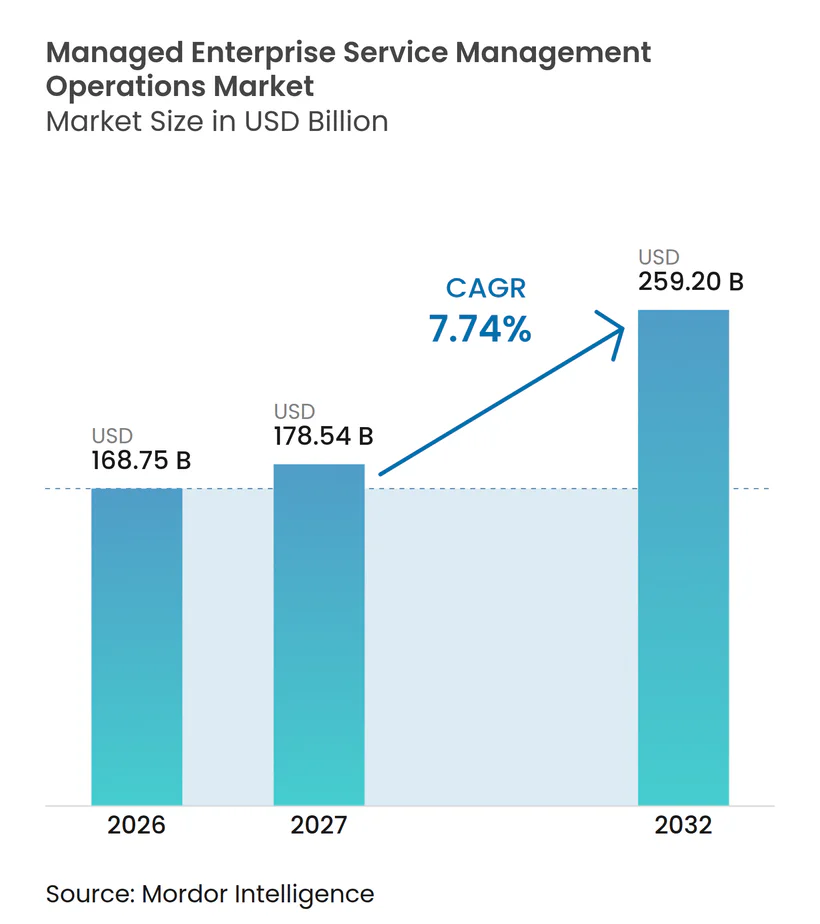
| Marktgröße (2027) | 178.54 Milliarden US-Dollar |
| Marktgröße (2032) | 259.20 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.74 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Enterprise-Service-Management-Operationen von Mordor Intelligence
Die Marktgröße für verwaltete Enterprise-Service-Management-Operationen wird voraussichtlich von 168,75 Milliarden USD im Jahr 2026 auf 259,20 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 7,74 % verzeichnen. Der Markt für verwaltete Enterprise-Service-Management-Operationen wird durch hybride und Multi-Cloud-Betriebsmodelle geprägt, die für interne Teams allein schwer zu verwalten sind. KI-basierte Automatisierung verändert zudem die Art und Weise, wie Anbieter Service-Desks, IT-Operationen und Behebungsarbeiten organisieren. Käufer legen mehr Gewicht auf konsistente Serviceniveaus, Governance und Transparenz in verteilten Technologieumgebungen. Anbieter, die Automatisierung mit operativer Verantwortlichkeit verbinden können, haben eine stärkere Grundlage für langfristige Verträge. Regulatorische Anforderungen an Datenspeicherort und KI-Transparenz erhöhen zudem die Bedeutung von Plattformkontrollen und dokumentierten Serviceprozessen.
Wichtigste Erkenntnisse des Berichts
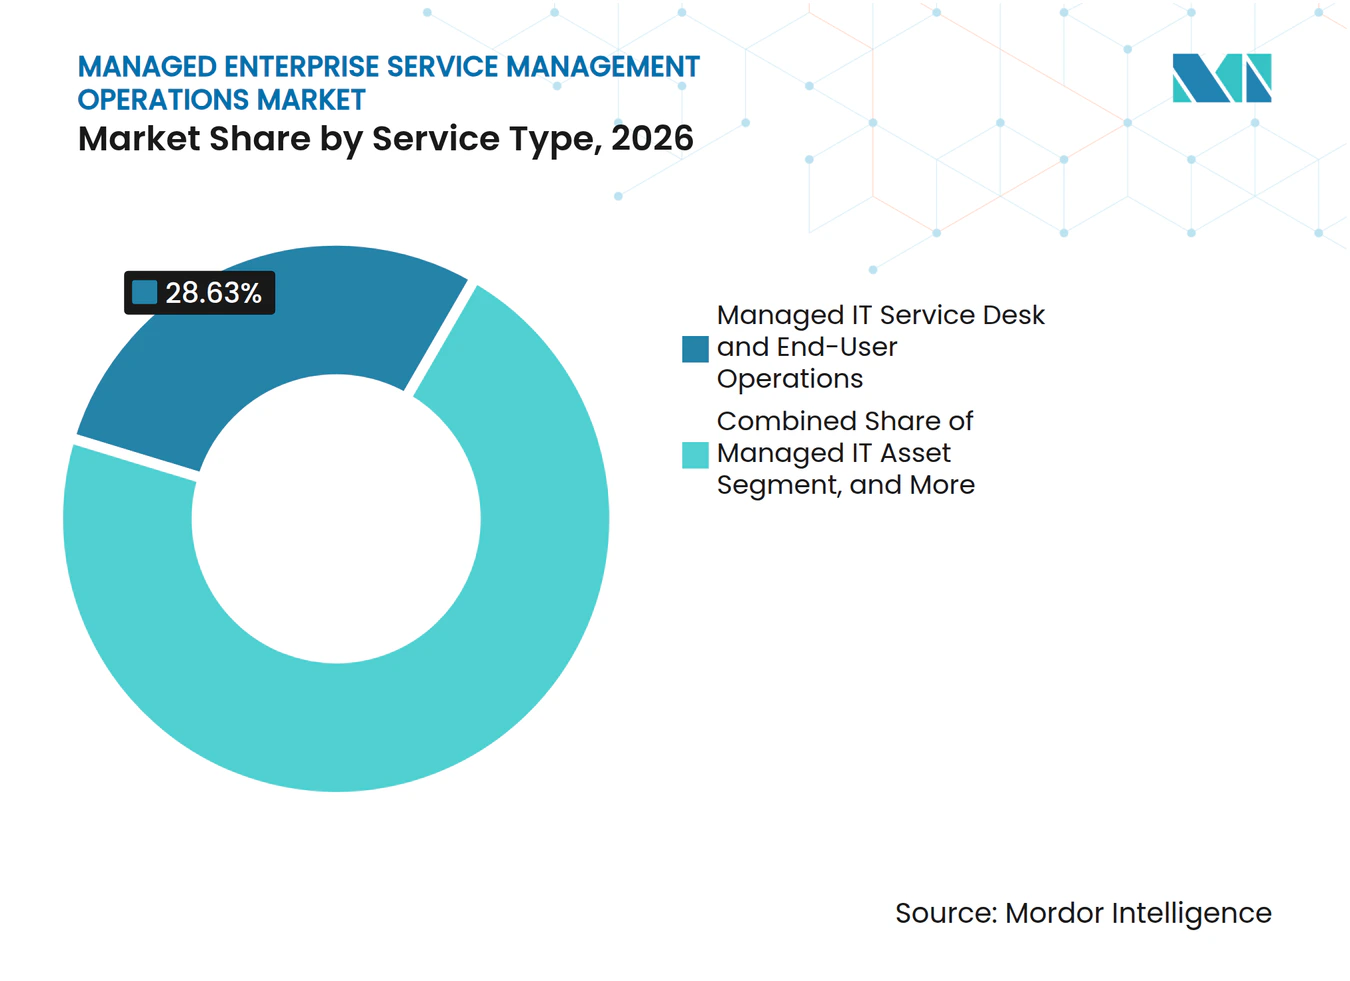
- Nach Servicetyp hielt Verwalteter IT-Service-Desk und Endbenutzer-Operationen im Jahr 2026 einen Marktanteil von 28,63 % am Markt für verwaltete Enterprise-Service-Management-Operationen, während Verwaltete Automatisierung, AIOps und Observability-Operationen bis 2032 voraussichtlich mit einem CAGR von 8,49 % wachsen wird.
- Nach Bereitstellungsmodell hielt Vollständig verwaltete Dienste im Jahr 2026 einen Anteil von 57,37 % und wird bis 2032 voraussichtlich mit einem CAGR von 8,74 % wachsen.
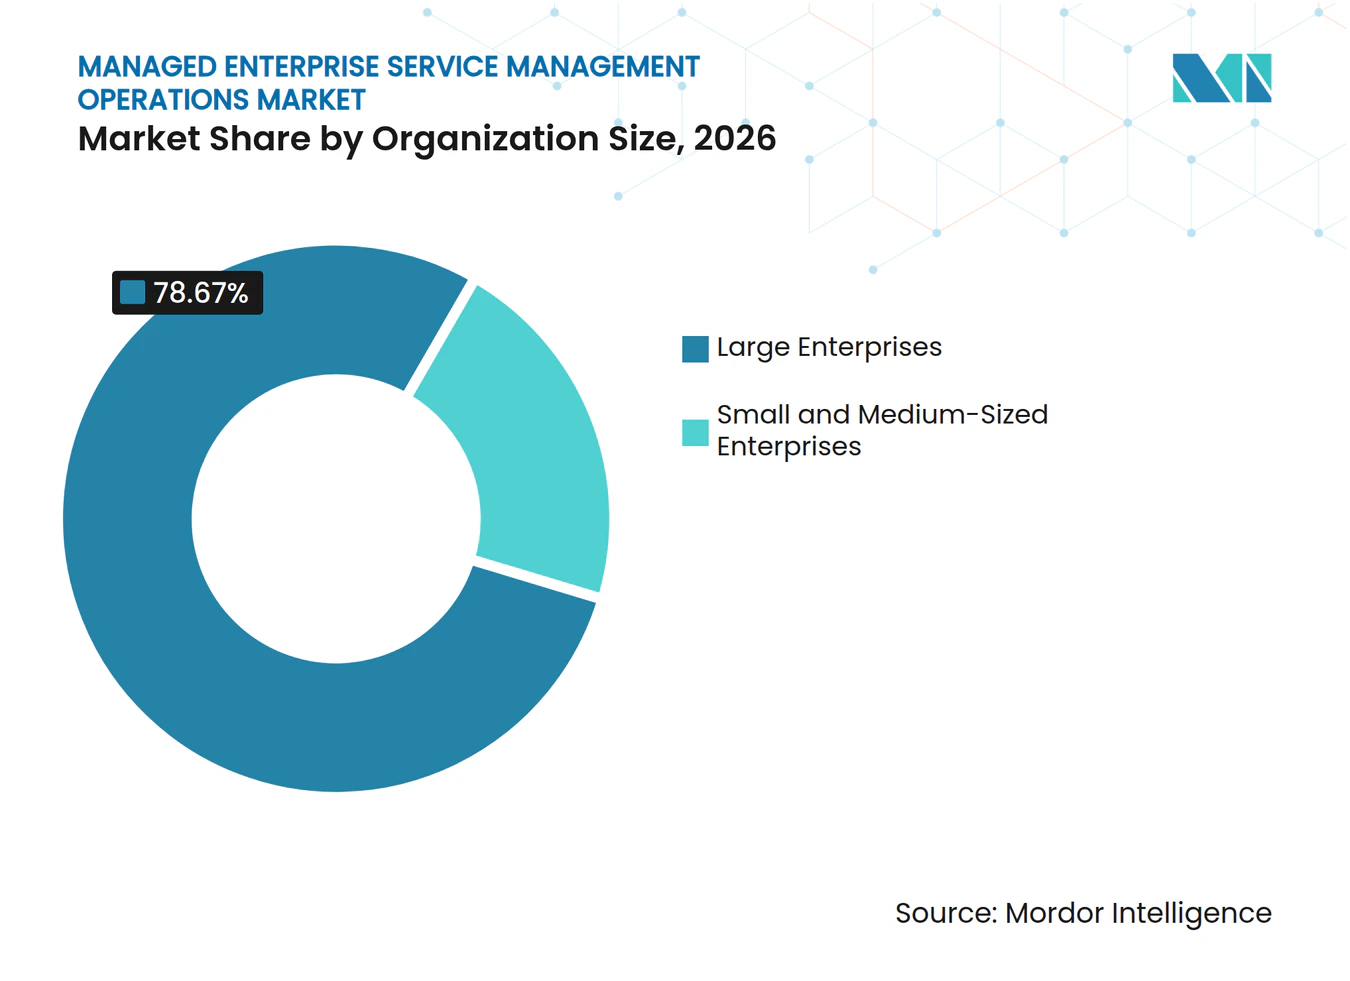
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 78,67 %, während Kleine und mittelständische Unternehmen bis 2032 voraussichtlich mit einem CAGR von 8,63 % wachsen werden.
- Nach Enterprise-Service-Domäne hielt Informationstechnologie im Jahr 2026 einen Umsatzanteil von 75,28 %, während Human Resources bis 2032 voraussichtlich mit einem CAGR von 8,56 % wachsen wird.
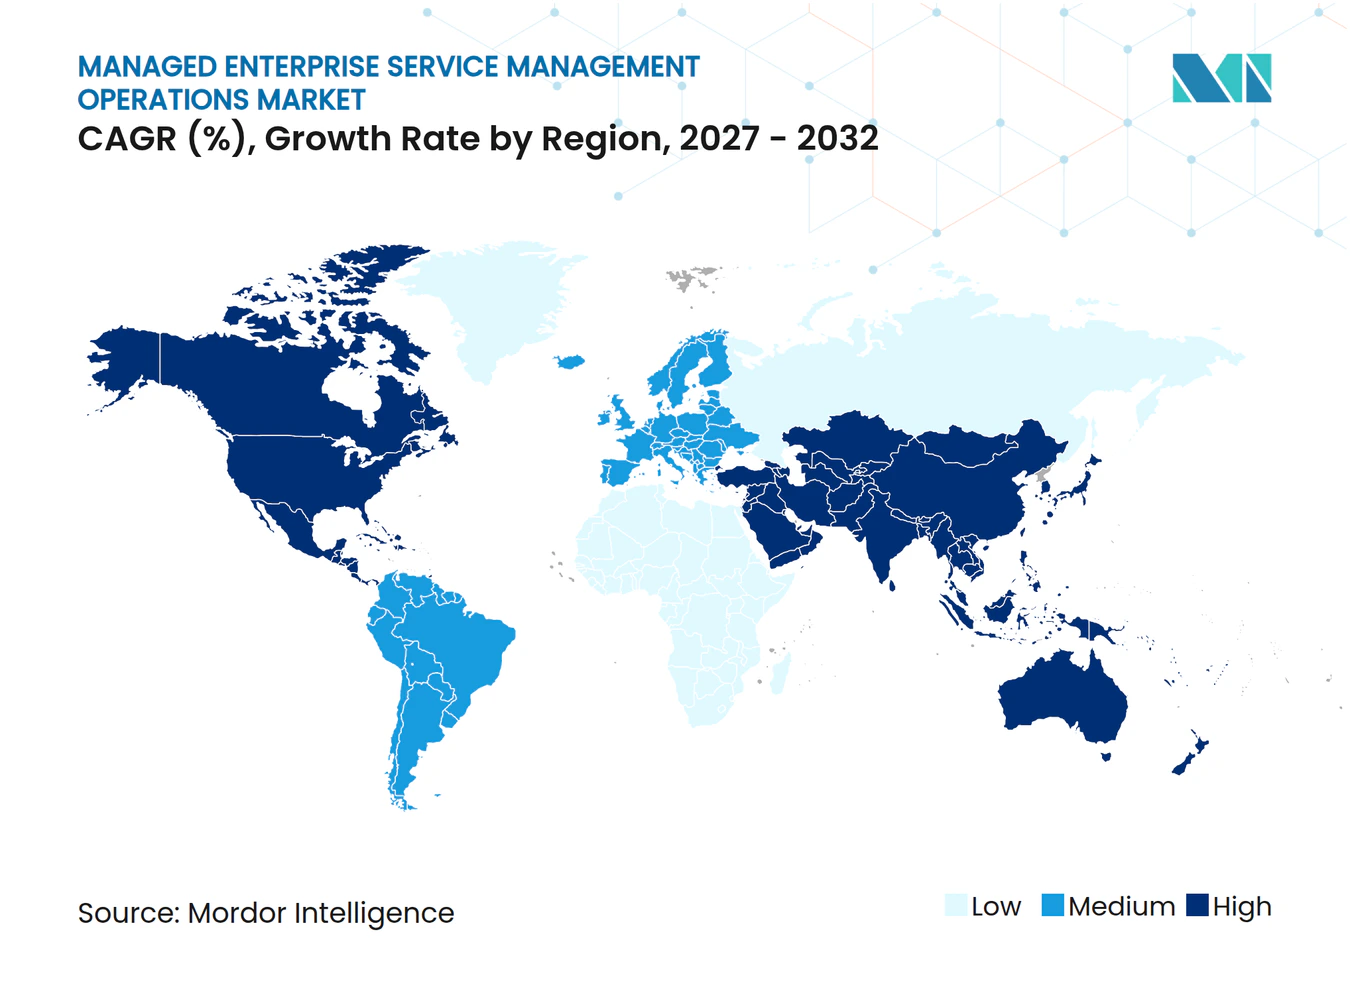
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 40,58 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 8,81 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hybride und Multi-Cloud-Komplexität | +2.1% | Global | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Serviceautomatisierung und AIOps | +1.8% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Unternehmensnachfrage nach vorhersehbarer SLA-Leistung | +1.4% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ausweitung des Service-Managements über die IT hinaus | +1.1% | Nordamerika und Europa, Asien-Pazifik im Entstehen | Mittelfristig (2–4 Jahre) |
| Ergebnisorientierte Vereinbarungen und Experience-Level-Agreements | +0.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Interoperabilität agentischer Runbooks über Tool-Bestände hinweg | +0.6% | Nordamerika, frühe Dynamik in Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hybride und Multi-Cloud-Komplexität treibt die Nachfrage nach verwalteten Operationen
Hybride und Multi-Cloud-Umgebungen erhöhen die operative Belastung für Enterprise-Technologieteams. Flexera berichtete, dass 73 % der Unternehmen hybride Cloud-Umgebungen betreiben, während dieser Anteil bei Unternehmen mit mehr als 5.000 Mitarbeitern 78 % erreichte.[1] HashiCorp stellte fest, dass 97 % der Unternehmen mehrere Tools zur Verwaltung von Cloud-Umgebungen einsetzen, wobei durchschnittlich 5 Tools verwendet werden. Dieselbe Studie identifizierte Multi-Cloud-Komplexität als die größte Infrastrukturherausforderung für 52 % der Befragten. Diese Bedingungen unterstützen die Nachfrage im Markt für verwaltete Enterprise-Service-Management-Operationen nach Anbietern, die eine einheitliche Governance, Behebung und Transparenz über separate Umgebungen hinweg anwenden können. Für viele Unternehmen ist hybride Komplexität zu einem dauerhaften Betriebszustand geworden und nicht mehr nur eine vorübergehende Migrationsphase.
KI-gestützte Serviceautomatisierung und AIOps verändern die Wirtschaftlichkeit der Servicebereitstellung
KI-gestützte Serviceautomatisierung reduziert den manuellen Arbeitsaufwand im Unternehmensbetrieb. ServiceNow berichtete, dass Thrive über 315.000 Aufgaben in 6 Monaten durch KI-Automatisierung weiterleitete und eine Erstlösungsrate von 73 % erzielte.[2] Die Implementierung reduzierte die Zeit bis zur Lösung um 63 % und sparte 21.000 Stunden manueller Arbeit. Diese Ergebnisse zeigen, warum Käufer Automatisierung als Teil des Bereitstellungsmodells eines Anbieters bewerten und nicht als separates Produktmerkmal. Da KI routinemäßige Tier-1- und Tier-2-Arbeiten übernimmt, geraten Anbieter, die hauptsächlich auf arbeitsintensive Bereitstellungsmodelle setzen, unter Druck bei ihrer Preisgestaltung. Anbieter mit zuverlässiger autonomer Behebung können Verträge auf Serviceergebnisse und Antwortqualität ausrichten.
Unternehmensnachfrage nach vorhersehbarer SLA-Leistung unterstützt die Akzeptanz verwalteter Dienste
Serviceverpflichtungen sind wichtiger geworden, da die Verfügbarkeit von Technologie den täglichen Geschäftsbetrieb beeinflusst. Verteilte Bestände über On-Premises-Systeme, öffentliche Clouds und Endgeräte hinweg machen es für interne Teams schwierig, eine konsistente Serviceniveauleistung aufrechtzuerhalten. ServiceNows Zusammenarbeit mit Thrive zeigte, dass KI-gesteuertes Workflow-Routing eine höhere Erstlösungsrate in einem verwalteten Serviceumfeld unterstützen kann. Der Markt für verwaltete Enterprise-Service-Management-Operationen profitiert, wenn Käufer Anbieter suchen, die Betriebsdaten mit definierten Serviceverpflichtungen verknüpfen können. Diese Anforderung ist besonders relevant in regulierten Sektoren, wo schlechte Serviceleistung wesentliche Prozesse stören kann. Anbieter, die Serviceniveau-Reporting mit Telemetrie zur Mitarbeitererfahrung kombinieren, können Käufern mehr Belege für die Servicequalität liefern.
Service-Management jenseits der IT eröffnet angrenzende Umsatzmöglichkeiten
Service-Management-Tools bewegen sich über traditionelle IT-Funktionen hinaus in die Bereiche HR, Finanzen, Recht und Facility-Management. Dieser Wandel ersetzt E-Mail-basierte Anfragen durch nachverfolgbare Workflows, zugewiesene Verantwortlichkeiten und definierte Reaktionsstandards. Eine Ausschreibung der Stadt München vom März 2026 suchte ein Enterprise-Service-Management-System, das Technologiemanagement, Arbeitssicherheit, Unternehmenskommunikation und Medizingerätesicherheit abdeckt.[3] Das Beispiel zeigt, dass Nicht-IT-Abteilungen zu direkten Stakeholdern bei der Plattformauswahl und Servicebereitstellung werden können. Für den Markt für verwaltete Enterprise-Service-Management-Operationen kann ein breiterer Serviceumfang Verträge schwerer ersetzbar machen, da Workflows mehrere Abteilungen verbinden. Human Resources wird voraussichtlich die am schnellsten wachsende Service-Domäne mit einem CAGR von 8,56 % bis 2032 sein.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Migration von Legacy-Workflows und CMDB | -1.2% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Mangel an ITSM-, ITOM- und Service-Integration-Spezialisten | -0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Fragmentierung bei Datenspeicherort und KI-Governance | -0.7% | Europa, Asien-Pazifik, im Entstehen im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Observability-Datenvolumen und Kosten durch Tool-Proliferation | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Migration von Legacy-Workflows und CMDB verlangsamt Plattformübergänge
Technische Schulden in älteren Service-Management-Umgebungen können die Einführung verwalteter Betriebsmodelle verzögern. Große Unternehmen verfügen häufig über Konfigurationsmanagement-Datenbanken mit unvollständigen Einträgen, undokumentierten Beziehungen und angepasster Workflow-Logik. Riverbed berichtete, dass 93 % der befragten Unternehmen bereit waren, Anbieter zu wechseln, um Tools zu konsolidieren. Der Bericht identifizierte auch Datenqualität und Integrationskomplexität als wesentliche Hindernisse für solche Änderungen. Komplexe Migrationen können einen langen Zeitraum des Parallelbetriebs erfordern, was die Kosten erhöht und die Attraktivität eines kurzfristigen Wechsels verringert. Jede Cloud-Arbeitslast, die ohne aktuelle Konfigurationsdaten hinzugefügt wird, kann spätere Übergänge schwieriger machen.
Fachkräftemangel begrenzt die Bereitstellungskapazität
Das Angebot an erfahrenem Service-Management-Personal bleibt sowohl für Käufer als auch für Anbieter eine Einschränkung. HDI berichtete, dass 63 % der Service-Management-Organisationen unterbesetzt waren, während 77 % Schwierigkeiten hatten, qualifizierte Tier-1- und Tier-2-Service-Desk-Analysten zu gewinnen. Die Lücke betrifft Organisationen, die Mitarbeiter mit technischem Wissen und starken Benutzerunterstützungsfähigkeiten benötigen. Verwaltete Anbieter konkurrieren mit Enterprise-IT-Abteilungen um denselben begrenzten Pool qualifizierter Fachkräfte. Sie müssen auch bestehende Teams schulen, um mit automatisierten und KI-gestützten Prozessen zu arbeiten. Der Markt für verwaltete Enterprise-Service-Management-Operationen kann daher Bereitstellungsgrenzen erfahren, selbst wenn die Käufernachfrage stark bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
AIOps-gesteuerte Automatisierung gestaltet das Service-Portfolio neuVerwalteter IT-Service-Desk und Endbenutzer-Operationen hielt im Jahr 2026 einen Marktanteil von 28,63 % am Markt für verwaltete Enterprise-Service-Management-Operationen. Das Segment bleibt der häufigste Kontaktpunkt zwischen Mitarbeitern und Technologie-Service-Teams. Zu seinen Aufgaben gehören Störungsmeldungen, Serviceanfragen, Zugriffsprobleme und Remote-Gerätesupport. Verwaltete IT-Operationen und Infrastrukturmanagement bedient Organisationen, die eine kontinuierliche Überwachung in hybriden und Multi-Cloud-Umgebungen benötigen. Verwaltete Enterprise-Service-Integration und -Management adressiert die Notwendigkeit, mehrere interne und externe Dienstleister zu koordinieren. Diese Servicekategorien behalten ihre Bedeutung, da Betriebsausfälle häufig Systeme, Lieferanten und Benutzer gleichzeitig betreffen.
Verwaltete Automatisierung, AIOps und Observability-Operationen wird bis 2032 voraussichtlich mit einem CAGR von 8,49 % wachsen. Die Kategorie gewinnt an Bedeutung, da Plattformen Telemetrie korrelieren und Behebungsmaßnahmen mit weniger manuellem Eingriff auslösen. Elastic stellte fest, dass 67 % der Organisationen unerwartete Kosten für Observability-Tools verzeichnen. Die Studie ergab auch, dass 96 % der Organisationen Maßnahmen ergreifen, um diese Kosten zu senken. Diese Drucksituationen veranlassen Käufer im Markt für verwaltete Enterprise-Service-Management-Operationen, verwaltete Observability-Dienste mit konsolidierten Betriebs- und Preismodellen in Betracht zu ziehen. Verwaltete Service-Kontinuität und Resilienz-Operationen sowie Verwaltete IT-Asset- und Konfigurationsoperationen bleiben ebenfalls relevant, da Resilienz, Asset-Transparenz und Prüfungsbereitschaft fortlaufende Betriebsanforderungen sind.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodell:
Vollständig verwaltete Dienste führen den Outsourcing-Wandel anVollständig verwaltete Dienste hielten im Jahr 2026 einen Umsatzanteil von 57,37 % und nehmen damit die führende Position im Markt für verwaltete Enterprise-Service-Management-Operationen ein. Das Segment wird bis 2032 voraussichtlich auch mit einem CAGR von 8,74 % wachsen. Diese Kombination zeigt, dass einige Käufer von engen Supportvereinbarungen zu umfassenderen Übertragungen der Service-Management-Verantwortung übergehen. Eine vollständige Servicevereinbarung kann einen einzigen verantwortlichen Anbieter für Betrieb, Serviceleistung und kontinuierliche Verbesserung bieten. Sie kann auch die Koordination vereinfachen, wenn ein Unternehmen mehrere Plattformen und Lieferanten hat. Das Modell eignet sich am besten, wenn interne Teams keine tägliche Verantwortung für Routineoperationen behalten möchten.
Co-verwaltete Dienste bleiben relevant, wo Organisationen die interne Kontrolle über kritische Prozesse behalten möchten, während sie die operative Ausführung einem Anbieter übertragen. Dieser Ansatz ist verbreitet, wo Compliance-Verpflichtungen oder internes Fachwissen ein vollständiges Outsourcing weniger praktikabel machen. Personalergänzungs- und projektbasierte Operationen können Plattformmigrationen, neue Tool-Einführungen und Phasen hoher Nachfrage unterstützen. Automatisierung ermöglicht es Anbietern, mittelgroßen Kunden standardisiertere verwaltete Dienste anzubieten, die zuvor individuellere co-verwaltete Vereinbarungen benötigten. Diese Veränderung kann die Bereitstellungskomplexität für den Anbieter reduzieren und den Kreis der Organisationen erweitern, die ein vollständig verwaltetes Modell in Betracht ziehen können. Die Branche für verwaltete Enterprise-Service-Management-Operationen bedient daher sowohl langfristige Outsourcing-Programme als auch kürzere fähigkeitsbasierte Engagements.
Nach Unternehmensgröße:
Großunternehmen führen, während kleinere Käufer aufholenGroßunternehmen hielten im Jahr 2026 einen Umsatzanteil von 78,67 % im Markt für verwaltete Enterprise-Service-Management-Operationen. Diese Organisationen verwalten größere IT-Budgets, mehr Lieferanten und komplexere Governance-Anforderungen als kleinere Unternehmen. Ihre Betriebsumgebungen erfordern häufig formale Service-Management-Prozesse und Programme zur kontinuierlichen Verbesserung. Große Verträge geben Plattformanbietern auch umfangreiche Betriebsdaten über Teams und Workflows hinweg. Dies kann Anbietern helfen, ihre Servicemethoden und Automatisierungsmodelle im Laufe der Zeit zu verbessern. Die Konzentration der Unternehmensnachfrage unterstützt die führende Position dieses Unternehmensgrößensegments.
Kleine und mittelständische Unternehmen werden bis 2032 voraussichtlich mit einem CAGR von 8,63 % wachsen. Flexera berichtete, dass 60 % der Organisationen Managed-Service-Provider nutzen, während die Nutzungsrate bei kleinen und mittelständischen Unternehmen bei 39 % lag. Dieser Unterschied lässt Raum für Anbieter, die verwaltete Operationen für kleinere Organisationen im Markt für verwaltete Enterprise-Service-Management-Operationen zugänglich machen können. Pax8 erklärte, dass in seiner Ankündigung der NinjaOne-Partnerschaft zitierte Forschungsergebnisse zeigten, dass 84 % der kleinen Unternehmen einem externen Technologieberater vertrauen würden, KI zu implementieren. Cloud-native Plattformen und verbrauchsbasierte Preisgestaltung können Einstiegshürden für Käufer senken, die starre mehrjährige Verträge vermeiden. Anbieter können diese Modelle nutzen, um Kunden zu erreichen, die verwaltete Dienste bisher möglicherweise nicht in Betracht gezogen haben.

Nach Enterprise-Service-Domäne:
IT bleibt zentral, während HR und Finanzen aufkommenInformationstechnologie hielt im Jahr 2026 einen Umsatzanteil von 75,28 %. IT bleibt das operative Fundament für Service-Management, da sie Systeme, Mitarbeiter, Geschäftsprozesse und externe Servicebereitstellung verbindet. Die Domäne umfasst Störungsmanagement, Änderungssteuerung, Asset-Lifecycle-Aktivitäten und Observability. Ihre Breite schafft Möglichkeiten, Service-Plattformen in andere Bereiche auszuweiten, die bereits von digitalen Workflows abhängen. Kunden- und Außendienst gewinnt ebenfalls an Relevanz, wo IT-Verfügbarkeit die Kundenerfahrung direkt beeinflusst. Dies hält IT im Mittelpunkt des Marktes für verwaltete Enterprise-Service-Management-Operationen, auch wenn der Serviceumfang breiter wird.
Human Resources wird bis 2032 voraussichtlich mit einem CAGR von 8,56 % wachsen. Organisationen wenden Workflow-Governance auf HR-Fallmanagement, Mitarbeiter-Onboarding und Leistungsanfragen an. Finanzen und Beschaffung sind ein weiterer Wachstumsbereich, insbesondere für die Rechnungsverarbeitung und Bestellgenehmigungen mit definierten Serviceverpflichtungen. Facility- und Arbeitsplatzservices gewinnen bei Organisationen mit verteilten Belegschaften an Aufmerksamkeit. Recht und Compliance zieht ebenfalls Investitionen in regulierten Sektoren an, wo Anfragevolumen und Dokumentationsbedarf erheblich sind. Dieser wachsende Umfang gibt dem Markt für verwaltete Enterprise-Service-Management-Operationen mehr Zugangswege zu unternehmensweiten Service-Programmen. Atlassian präsentierte Service-Management-Fähigkeiten für IT, HR, Finanzen, Facility-Management, Recht und Kundendienst auf dem Team '26 Europe im März 2026.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 40,58 % im Markt für verwaltete Enterprise-Service-Management-Operationen. Die Region profitiert von großen Enterprise-Technologiebudgets, einem reifen Managed-Services-Ökosystem und einer Konzentration globaler Technologiehauptsitze. Käufer verfügen häufig über komplexe Software-, Infrastruktur- und Sicherheitsumgebungen, die eine kontinuierliche Servicekoordination erfordern. Diese Bedingungen unterstützen die Nachfrage nach Anbietern, die verteilte Operationen unter formalen Serviceverpflichtungen verwalten können. Nordamerika bleibt auch ein wichtiger Markt für automatisierungsgesteuerte Service-Desk- und IT-Operationsprogramme.
Europa ist ein etabliertes Nachfragezentrum im Markt für verwaltete Enterprise-Service-Management-Operationen, wo Compliance-Anforderungen zunehmend die Plattformauswahl beeinflussen. Anforderungen an Datenspeicherort und KI-Governance können beeinflussen, wie Anbieter Cloud-Hosting und Serviceprozesse gestalten. Deutschland bleibt ein wichtiger kontinentaler Markt, während das Vereinigte Königreich, Frankreich, Italien und die nordischen Länder etablierte Nachfragezentren bieten. ServiceNow hat Deployments auf STACKIT, einer in Deutschland gehosteten Cloud-Infrastruktur, unterstützt, was die Bedeutung lokaler Hosting-Optionen für einige Käufer verdeutlicht. Der Nahe Osten entwickelt sich ebenfalls, da digitale Regierungsprogramme und Unternehmensmodernisierungsprogramme Nachfrage nach strukturiertem Service-Management erzeugen. Saudi-Arabien und die Vereinigten Arabischen Emirate sind bemerkenswerte Beispiele für diese breitere regionale Aktivität.
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 8,81 % im Markt für verwaltete Enterprise-Service-Management-Operationen wachsen. Cloud-Migration, staatliche Digitalisierungsprogramme und Qualifikationslücken im Service-Management unterstützen die Outsourcing-Nachfrage in der gesamten Region. Japan verfügt über eine große inländische Managed-Services-Basis, während Indien eine wichtige Quelle für Technologiekompetenz und Unternehmensadoption ist. Anbieter müssen ihre Bereitstellungsmethoden an lokale Daten-, Beschaffungs- und Personalanforderungen in diesen vielfältigen Märkten anpassen. Südkorea, Australien, Singapur und südostasiatische Märkte können ebenfalls regionale Servicebereitstellungsprogramme unterstützen. Afrika bleibt ein kleinerer Beitragender, aber Südafrika, Nigeria und Ägypten zeigen frühe Nachfrage, da multinationale Unternehmen Shared-Services-Operationen stärken.
Wettbewerbslandschaft
Marktkonzentration
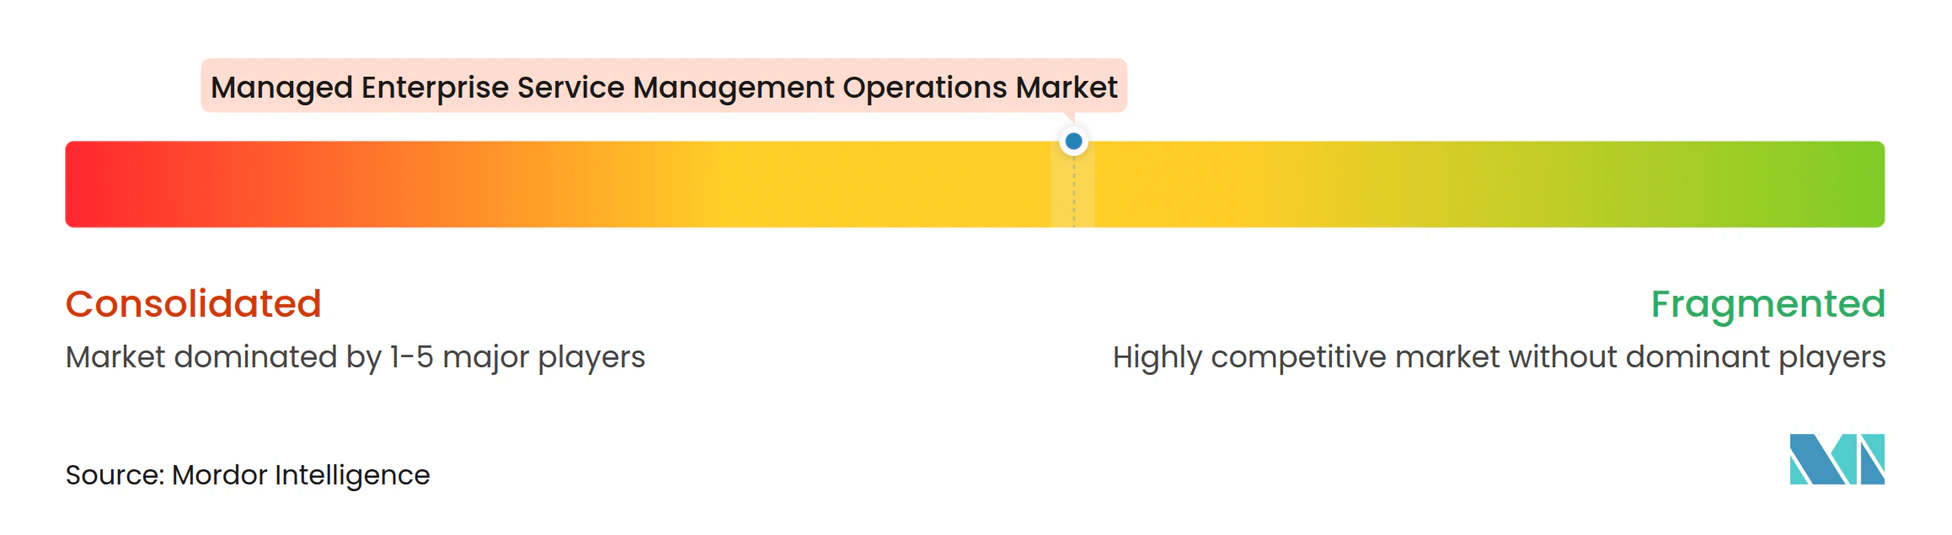
Der Markt für verwaltete Enterprise-Service-Management-Operationen weist einen starken Wettbewerb zwischen Plattformanbietern und spezialisierten Bereitstellungsanbietern auf. ServiceNow und BMC halten wichtige Enterprise-Positionen, während Atlassian, Freshworks, Ivanti und ManageEngine unterschiedliche Bereitstellungs- und Kundenbedürfnisse bedienen. NinjaOne konzentriert sich auf einheitliche IT-Operationen für Managed-Service-Provider und kleinere Unternehmen. Nexthink ist auf die Messung der digitalen Mitarbeitererfahrung spezialisiert, was ihm eine fokussierte Rolle bei der mitarbeiterorientierten Serviceverbesserung gibt. TOPdesk bietet Service-Management-Fähigkeiten für IT, Facility-Management und HR. Das Anbieterfeld umfasst globale Plattformunternehmen, fokussierte Operationsanbieter und Unternehmen, die auf bestimmte Workflow-Anforderungen spezialisiert sind. Käufer können daher zwischen umfassenden Suiten und engeren Produkten wählen, die sich in bestehende Umgebungen integrieren. Diese Mischung aus Anbietern spiegelt einen Markt wider, in dem Plattformtiefe, Servicebereitstellungsfähigkeit und Kundenfokus den Wettbewerb beeinflussen.
KI-gesteuerte Operationen werden zu einem wichtigen Differenzierungsbereich im Markt für verwaltete Enterprise-Service-Management-Operationen. NinjaOne lancierte Katana AI im Oktober 2026 als agentischen KI-Techniker innerhalb seiner Unified IT Operations Platform. Das Unternehmen erklärte, dass das Produkt Gerätetelemetrie, Alarmhistorie und Aktivitätsprotokolle verwendet, um Grundursachen zu identifizieren und Behebungsmaßnahmen durchzuführen. ServiceNow berichtete auch, dass seine KI-gestützte Arbeit mit Thrive in 6 Monaten mehr als 315.000 Aufgaben bearbeitete. TeamViewer integrierte Endpunktverwaltungs- und digitale Mitarbeitererfahrungsfähigkeiten mit der ServiceNow AI Platform im Juli 2026. Die Integration ermöglicht es KI-Agenten, auf Geräteebene-Telemetrie innerhalb von ServiceNow-verwalteten Behebungssequenzen zu agieren. Die Strategien deuten auf einen Wettbewerbsfokus auf die Verbindung von Endpunktdaten, Workflow-Automatisierung und verantwortungsvollem Betrieb hin. Anbieter, die zuverlässige Behebungsergebnisse vorweisen können, können ihre Position in ergebnisbasierten Serviceengagements stärken.
Plattformadjazenz und Integration prägen auch die Wettbewerbsstrategie im Markt für verwaltete Enterprise-Service-Management-Operationen. Freshworks gab eine endgültige Vereinbarung zur Übernahme von Torii bekannt, um Freshservice in Richtung Software-Ausgaben-Governance und IT-Asset-Intelligence zu erweitern. NinjaOne und ServiceNow kündigten im Juli 2026 eine Produktintegration an, um Endpunktdaten mit dem ServiceNow CMDB zu synchronisieren und Störungen aus NinjaOne-Gerätewarnungen zu erstellen. Anbieter sehen sich auch höheren Erwartungen in Bezug auf Daten-Governance, Prüfbarkeit und KI-Kontrollen gegenüber. Kleinere Anbieter könnten es schwieriger finden, diese Anforderungen zu erfüllen und gleichzeitig wettbewerbsfähige Preise aufrechtzuerhalten. Es wird keine kombinierte Marktanteilszahl für die führenden Unternehmen angegeben, sodass ein Konzentrationsindex nach der angeforderten Bewertungsmethode nicht zugewiesen werden kann.
Branchenführer im Markt für verwaltete Enterprise-Service-Management-Operationen
-
ServiceNow, Inc.
-
BMC Software, Inc.
-
Atlassian Pty Ltd.
-
Ivanti Software Inc.
-
Freshworks Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Enterprise-Service-Management-Operationen Unternehmen in diesem Bericht
- ServiceNow, Inc.
- BMC Software, Inc.
- Atlassian Pty Ltd.
- Ivanti Software Inc.
- Freshworks Inc.
- OpenText Corporation
- SolarWinds, Inc.
- NinjaOne LLC
- TOPdesk B.V.
- Zendesk Inc.
- Microsoft Corporation
- Zoho Corporation Pvt. Ltd.
- PagerDuty Inc.
- Datadog, Inc.
- TeamViewer AG
- Tanium Inc.
- Nexthink, Inc.
- Eracent, Inc.
- Flexera Software, Inc.
- ConnectWise LLC
Neueste Industrielle Entwicklungen in Markt für verwaltete Enterprise-Service-Management-Operationen
- Oktober 2026: NinjaOne lancierte Katana AI, einen agentischen KI-Techniker, der in die NinjaOne Unified IT Operations Platform eingebettet ist, zusammen mit dem NinjaOne MCP Server für eine gesteuerte agentische Orchestrierung über den gesamten IT-Stack. Katana AI analysiert Gerätetelemetrie, Alarmhistorie und Aktivitätsprotokolle, um Grundursachen zu identifizieren und Behebungsmaßnahmen auszuführen, wodurch autonomer IT-Support für häufige Störungstypen ohne Spezialisteneingriff ermöglicht wird.
- Oktober 2026: adesso erweiterte seine Partnerschaft mit ServiceNow, um den ServiceNow AI Control Tower als verwalteten Dienst in Europa, dem Nahen Osten und Afrika auf den Markt zu bringen, mit anfänglichem Fokus auf den deutschsprachigen Raum. Das Angebot kombiniert Beratung, Implementierung und Betrieb aus einer Hand und ermöglicht es Unternehmenskunden, das KI-Governance-Risikomanagement zu zentralisieren, ohne dedizierte interne Teams aufzubauen.
- Juli 2026: NinjaOne und ServiceNow kündigten eine Produktintegration an, die eine Echtzeit-Synchronisierung von Endpunktdaten in ServiceNows CMDB und die automatische Störungserstellung auf Basis von NinjaOne-Gerätewarnungen ermöglicht, sodass Service-Desk-Ingenieure Behebungsmaßnahmen auf Geräteebene ausführen können, ohne die ServiceNow-Oberfläche zu verlassen.
- Juli 2026: TeamViewer integrierte seine Endpunktverwaltungs- und digitalen Mitarbeitererfahrungsfähigkeiten mit der ServiceNow AI Platform, um durchgängige agentische IT-Workflows zu ermöglichen, sodass KI-Agenten auf Geräteebene-Telemetrie innerhalb von ServiceNow-orchestrierten Behebungssequenzen agieren können.
Globaler Berichtsumfang des Marktes für verwaltete Enterprise-Service-Management-Operationen
Der Markt für verwaltete Enterprise-Service-Management-Operationen umfasst ausgelagerte, co-verwaltete und vollständig verwaltete Dienste, die den laufenden Betrieb, die Verwaltung, Optimierung und Unterstützung von Enterprise-Service-Management-Plattformen und -Workflows sowohl in IT- als auch in Nicht-IT-Geschäftsfunktionen überwachen.
Der Marktbericht für verwaltete Enterprise-Service-Management-Operationen ist segmentiert nach Servicetyp (Verwalteter IT-Service-Desk und Endbenutzer-Operationen, Verwaltete IT-Operationen und Infrastrukturmanagement, Verwaltete Enterprise-Service-Integration und -Management, Verwaltete IT-Asset- und Konfigurationsoperationen, Verwaltete Automatisierung, AIOps und Observability-Operationen sowie Verwaltete Service-Kontinuität und Resilienz-Operationen), Bereitstellungsmodell (Vollständig verwaltete Dienste, Co-verwaltete Dienste sowie Personalergänzungs- und projektbasierte Operationen), Unternehmensgröße (Großunternehmen sowie Kleine und mittelständische Unternehmen), Enterprise-Service-Domäne (Informationstechnologie, Human Resources, Finanzen und Beschaffung, Facility- und Arbeitsplatzservices, Recht und Compliance, Kunden- und Außendienst sowie Sonstige Enterprise-Service-Domänen) und Geografie (Nordamerika [Vereinigte Staaten, Kanada, Mexiko und Rest von Nordamerika], Südamerika [Brasilien, Argentinien und Rest von Südamerika], Europa [Deutschland, Vereinigtes Königreich, Frankreich, Italien und Rest von Europa], Asien-Pazifik [China, Indien, Japan, Südkorea und Rest von Asien-Pazifik], Naher Osten [Saudi-Arabien, Vereinigte Arabische Emirate, Türkei und Rest des Nahen Ostens] sowie Afrika [Südafrika, Nigeria, Ägypten und Rest von Afrika]). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Verwalteter IT-Service-Desk und Endbenutzer-Operationen |
| Verwaltete IT-Operationen und Infrastrukturmanagement |
| Verwaltete Enterprise-Service-Integration und -Management |
| Verwaltete IT-Asset- und Konfigurationsoperationen |
| Verwaltete Automatisierung, AIOps und Observability-Operationen |
| Verwaltete Service-Kontinuität und Resilienz-Operationen |
| Vollständig verwaltete Dienste |
| Co-verwaltete Dienste |
| Personalergänzungs- und projektbasierte Operationen |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Informationstechnologie |
| Human Resources |
| Finanzen und Beschaffung |
| Facility- und Arbeitsplatzservices |
| Recht und Compliance |
| Kunden- und Außendienst |
| Sonstige Enterprise-Service-Domänen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Rest von Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Rest von Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Rest von Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Rest von Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Rest des Nahen Ostens | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Rest von Afrika |
| Nach Servicetyp | Verwalteter IT-Service-Desk und Endbenutzer-Operationen | |
| Verwaltete IT-Operationen und Infrastrukturmanagement | ||
| Verwaltete Enterprise-Service-Integration und -Management | ||
| Verwaltete IT-Asset- und Konfigurationsoperationen | ||
| Verwaltete Automatisierung, AIOps und Observability-Operationen | ||
| Verwaltete Service-Kontinuität und Resilienz-Operationen | ||
| Nach Bereitstellungsmodell | Vollständig verwaltete Dienste | |
| Co-verwaltete Dienste | ||
| Personalergänzungs- und projektbasierte Operationen | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Enterprise-Service-Domäne | Informationstechnologie | |
| Human Resources | ||
| Finanzen und Beschaffung | ||
| Facility- und Arbeitsplatzservices | ||
| Recht und Compliance | ||
| Kunden- und Außendienst | ||
| Sonstige Enterprise-Service-Domänen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Rest von Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Rest von Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Rest von Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Rest von Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Rest des Nahen Ostens | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Rest von Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Enterprise-Service-Management-Operationen?
Die Marktgröße für verwaltete Enterprise-Service-Management-Operationen beträgt 168,75 Milliarden USD im Jahr 2026 und wird bis 2032 voraussichtlich 259,20 Milliarden USD bei einem CAGR von 7,74 % von 2027 bis 2032 erreichen.
Was treibt die Nachfrage nach verwalteten Enterprise-Service-Management-Operationen?
Hybride und Multi-Cloud-Komplexität, Automatisierungsbedarf und die Nachfrage nach vorhersehbaren Serviceniveaus unterstützen die Anbieterakzeptanz.
Welcher Servicetyp führt bei verwalteten Enterprise-Service-Management-Operationen?
Verwalteter IT-Service-Desk und Endbenutzer-Operationen führt mit einem Anteil von 28,63 % im Jahr 2026. Verwaltete Automatisierung, AIOps und Observability-Operationen wird voraussichtlich die schnellste Expansion mit einem CAGR von 8,49 % verzeichnen.
Warum werden vollständig verwaltete Dienste immer wichtiger?
Vollständig verwaltete Dienste hielten im Jahr 2026 einen Umsatzanteil von 57,37 % und werden bis 2032 voraussichtlich mit einem CAGR von 8,74 % wachsen, was eine breitere Auslagerung der Service-Management-Verantwortung widerspiegelt.
Welche Region wächst am schnellsten bei verwalteten Enterprise-Service-Management-Operationen?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 8,81 % wachsen, unterstützt durch Cloud-Migration, Digitalisierungsprogramme und Qualifikationslücken im Service-Management.
Wie beeinflusst KI die Enterprise-Service-Management-Operationen?
KI kann die Aufgabenweiterleitung automatisieren, wahrscheinliche Grundursachen identifizieren und die Behebung unterstützen. ServiceNow berichtete, dass Thrive durch KI-gestützte Automatisierung eine Erstlösungsrate von 73 % erzielte.