
Tamanho e Participação do Mercado de Operações de Gestão de Serviços Empresariais Gerenciados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 178.54 Bilhões de dólares |
| Tamanho do Mercado (2032) | 259.20 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.74 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
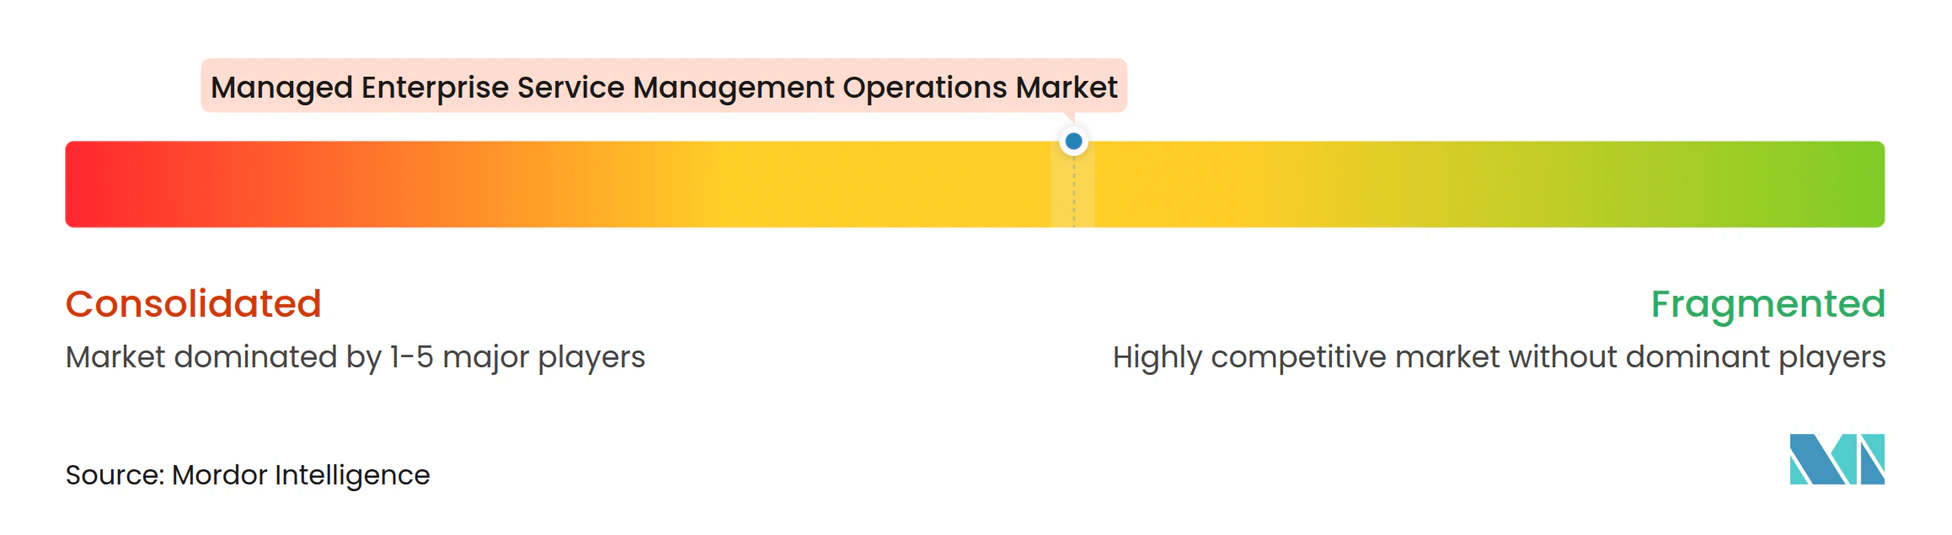
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Operações de Gestão de Serviços Empresariais Gerenciados por Mordor Intelligence
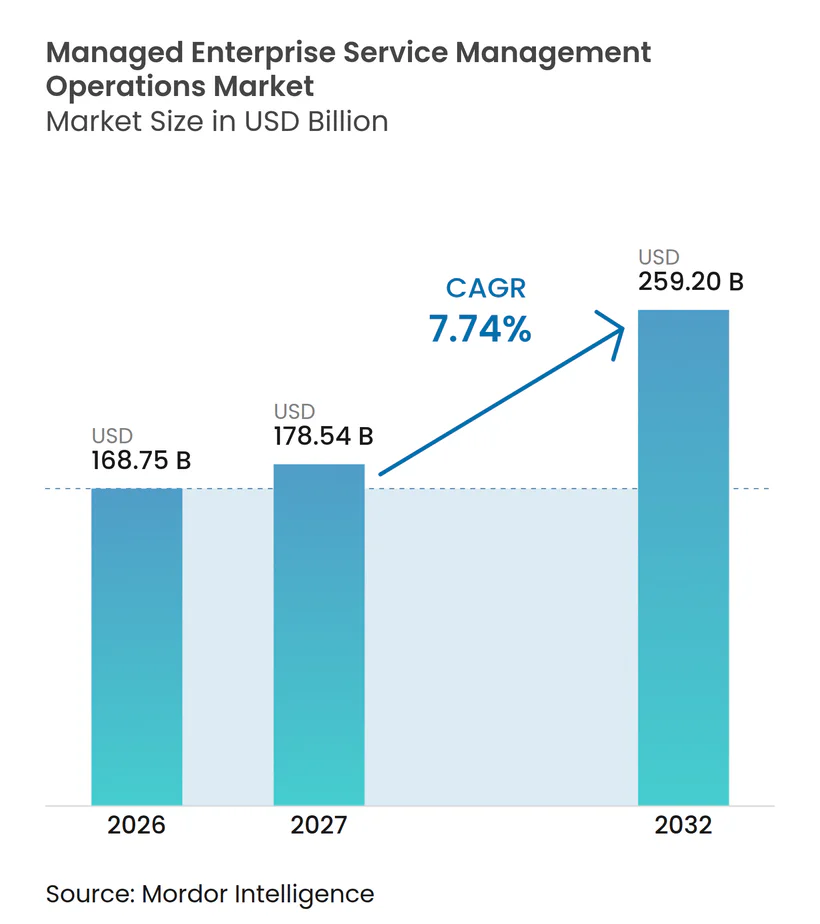
O tamanho do mercado de operações de gestão de serviços empresariais gerenciados está projetado para expandir de 168,75 bilhões de USD em 2026 para 259,20 bilhões de USD até 2032, registrando um CAGR de 7,74% entre 2027 e 2032. O mercado de operações de gestão de serviços empresariais gerenciados está sendo moldado por modelos operacionais híbridos e de múltiplas nuvens que são difíceis de gerenciar sozinhos pelas equipes internas. A automação baseada em IA também está mudando a forma como os provedores organizam centrais de serviços, operações de TI e trabalhos de remediação. Os compradores estão atribuindo maior peso a níveis de serviço consistentes, governança e visibilidade em ambientes de tecnologia distribuídos. Provedores que conseguem conectar automação com responsabilidade operacional têm uma base mais sólida para contratos de longo prazo. Os requisitos regulatórios de residência de dados e transparência de IA também estão aumentando a importância dos controles de plataforma e dos processos de serviço documentados.
Principais Conclusões do Relatório
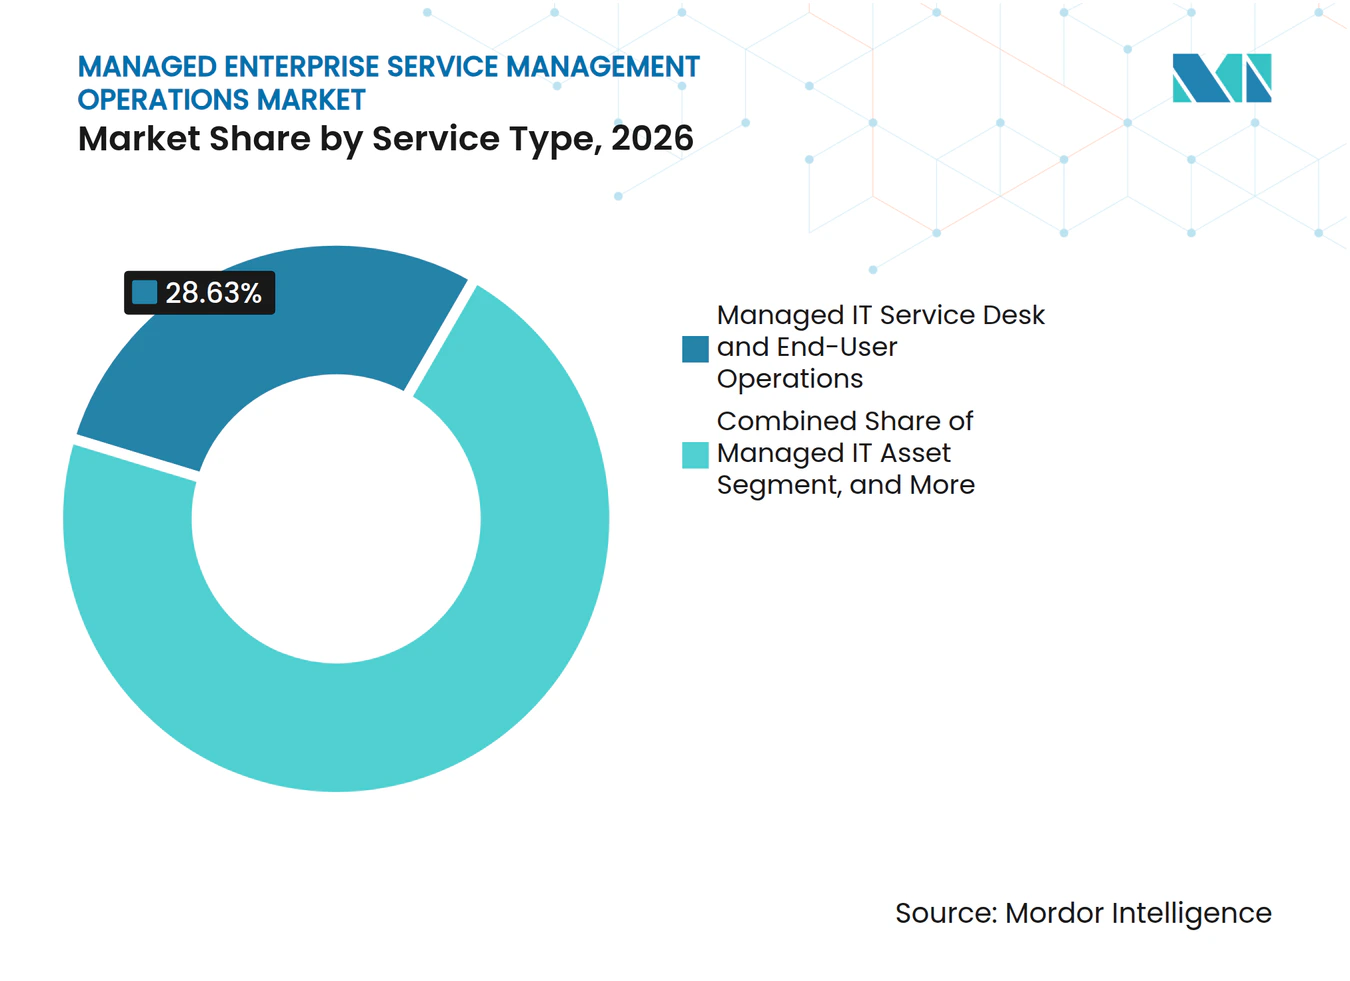
- Por tipo de serviço, a Central de Serviços de TI Gerenciada e Operações de Usuário Final deteve 28,63% da participação do mercado de operações de gestão de serviços empresariais gerenciados em 2026, enquanto Operações de Automação Gerenciada, AIOps e Observabilidade está projetada para expandir a um CAGR de 8,49% até 2032.
- Por modelo de entrega, os Serviços Totalmente Gerenciados detiveram uma participação de 57,37% em 2026 e estão projetados para expandir a um CAGR de 8,74% até 2032.
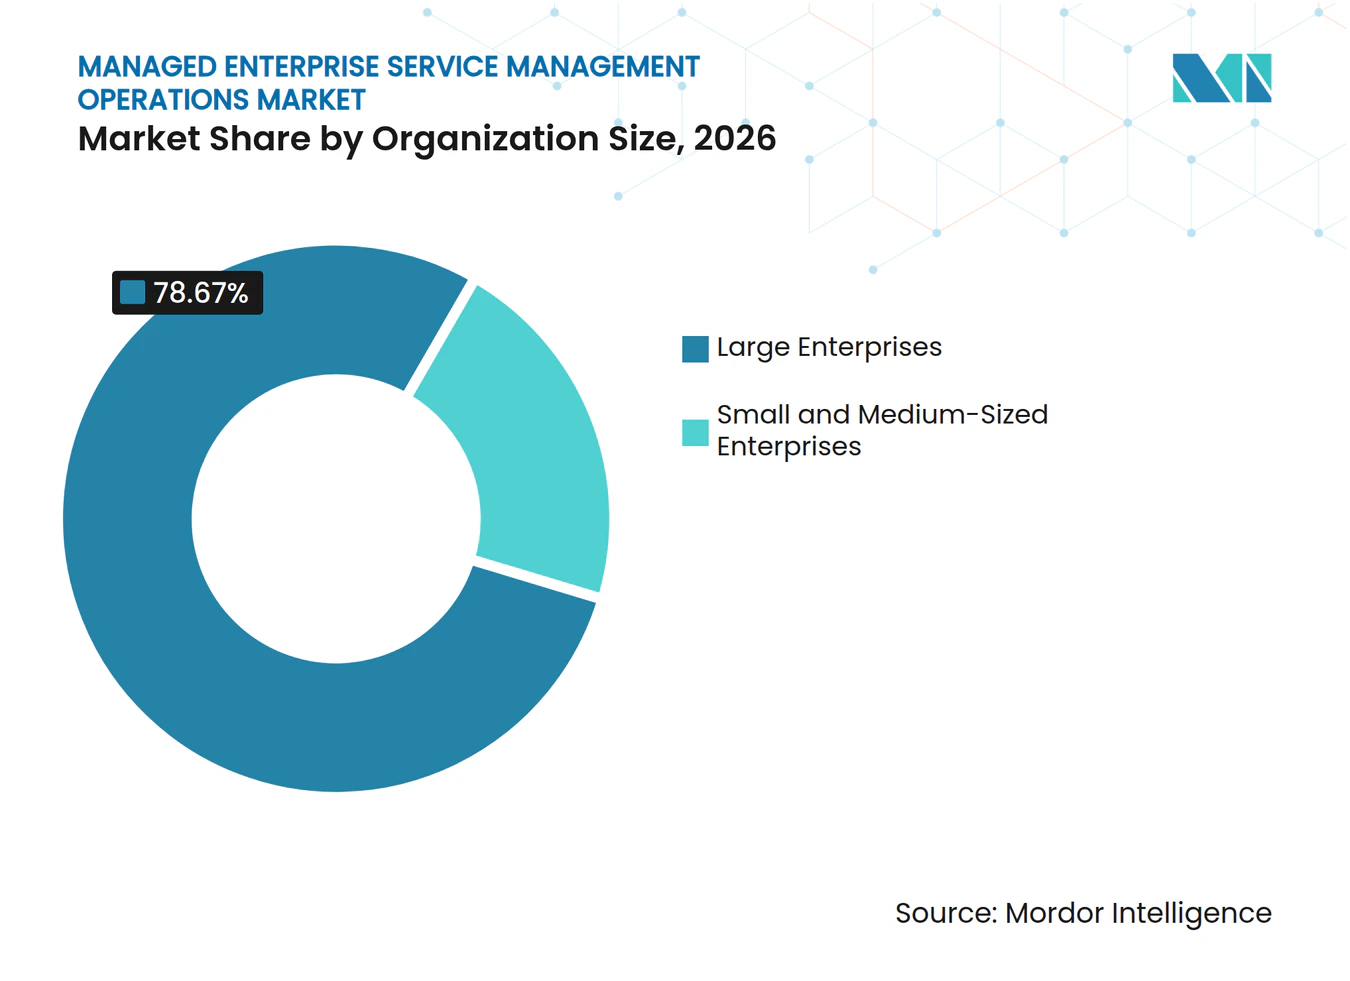
- Por porte organizacional, as Grandes Empresas detiveram 78,67% da receita em 2026, enquanto as Pequenas e Médias Empresas estão projetadas para expandir a um CAGR de 8,63% até 2032.
- Por domínio de serviço empresarial, a Tecnologia da Informação deteve 75,28% da receita em 2026, enquanto os Recursos Humanos estão projetados para expandir a um CAGR de 8,56% até 2032.
- Por geografia, a América do Norte deteve 40,58% da receita em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 8,81% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade Híbrida e de Múltiplas Nuvens | +2.1% | Global | Curto prazo (≤ 2 anos) |
| Automação de Serviços Habilitada por IA e AIOps | +1.8% | América do Norte e Europa, expandindo para a Ásia-Pacífico | Médio prazo (2–4 anos) |
| Demanda Empresarial por Desempenho Previsível de SLA | +1.4% | Global, mais acentuada na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Expansão da Gestão de Serviços Além da TI | +1.1% | América do Norte e Europa, Ásia-Pacífico emergente | Médio prazo (2–4 anos) |
| Acordos Baseados em Resultados e em Nível de Experiência | +0.8% | América do Norte e Europa | Médio prazo (2–4 anos) |
| Interoperabilidade de Runbook Agêntico em Ambientes de Ferramentas | +0.6% | América do Norte, impulso inicial na Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Complexidade Híbrida e de Múltiplas Nuvens Impulsiona a Demanda por Operações Gerenciadas
Os ambientes híbridos e de múltiplas nuvens estão aumentando a carga operacional sobre as equipes de tecnologia empresarial. A Flexera reportou que 73% das organizações operam ambientes de nuvem híbrida, enquanto o percentual chegou a 78% entre empresas com mais de 5.000 funcionários.[1] A HashiCorp constatou que 97% das organizações utilizam múltiplas ferramentas para gerenciar ambientes de nuvem, com uma média de 5 ferramentas utilizadas. A mesma pesquisa identificou a complexidade de múltiplas nuvens como o maior desafio de infraestrutura para 52% dos respondentes. Essas condições sustentam a demanda no mercado de operações de gestão de serviços empresariais gerenciados por provedores capazes de aplicar governança, remediação e visibilidade comuns em ambientes distintos. Para muitas organizações, a complexidade híbrida tornou-se uma condição operacional permanente, e não uma fase temporária de migração.
A Automação de Serviços Habilitada por IA e o AIOps Transformam a Economia da Entrega de Serviços
A automação de serviços habilitada por IA está reduzindo a quantidade de trabalho manual necessário nas operações empresariais. A ServiceNow reportou que a Thrive encaminhou mais de 315.000 tarefas em 6 meses por meio de automação de IA e alcançou 73% de resolução no primeiro contato.[2] A implementação reduziu o tempo de resolução em 63% e economizou 21.000 horas de trabalho manual. Esses resultados mostram por que os compradores estão avaliando a automação como parte do modelo de entrega de um provedor, e não como um recurso de produto separado. À medida que a IA lida com o trabalho rotineiro de Nível 1 e Nível 2, os provedores que dependem principalmente de modelos de entrega intensivos em mão de obra enfrentam pressão sobre sua estrutura de preços. Provedores com remediação autônoma confiável podem posicionar contratos em torno de resultados de serviço e qualidade de resposta.
A Demanda Empresarial por Desempenho Previsível de SLA Sustenta a Adoção de Serviços Gerenciados
Os compromissos de serviço tornaram-se mais importantes à medida que a disponibilidade de tecnologia afeta as operações diárias dos negócios. Ambientes distribuídos em sistemas locais, nuvens públicas e dispositivos de endpoint tornam difícil para as equipes internas manter um desempenho consistente de nível de serviço. O trabalho da ServiceNow com a Thrive mostrou que o roteamento de fluxo de trabalho liderado por IA pode apoiar uma resolução mais alta no primeiro contato em um ambiente de serviço gerenciado. O mercado de operações de gestão de serviços empresariais gerenciados se beneficia quando os compradores buscam provedores capazes de vincular dados operacionais a compromissos de serviço definidos. Esse requisito é especialmente relevante em setores regulamentados, onde o mau desempenho do serviço pode interromper processos essenciais. Provedores que combinam relatórios de nível de serviço com telemetria de experiência do colaborador podem oferecer aos compradores mais evidências da qualidade do serviço.
A Gestão de Serviços Além da TI Abre Oportunidades de Receita Adjacentes
As ferramentas de gestão de serviços estão se expandindo além das funções tradicionais de TI para RH, finanças, jurídico e instalações. Essa mudança substitui solicitações baseadas em e-mail por fluxos de trabalho rastreados, responsabilidade atribuída e padrões de resposta definidos. Uma licitação da Cidade de Munique emitida em março de 2026 buscou um sistema de gestão de serviços empresariais cobrindo gestão de tecnologia, segurança ocupacional, comunicações corporativas e segurança de dispositivos médicos.[3] O exemplo mostra que departamentos não relacionados à TI podem se tornar partes interessadas diretas na seleção de plataformas e na entrega de serviços. Para o mercado de operações de gestão de serviços empresariais gerenciados, um escopo de serviço mais amplo pode tornar os contratos mais difíceis de substituir porque os fluxos de trabalho conectam múltiplos departamentos. Os Recursos Humanos estão projetados para ser o domínio de serviço de expansão mais rápida, com um CAGR de 8,56% até 2032.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Migração de Fluxos de Trabalho Legados e CMDB | -1.2% | Global, mais acentuada na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Escassez de Especialistas em ITSM, ITOM e Integração de Serviços | -0.9% | Global | Curto prazo (≤ 2 anos) |
| Fragmentação de Residência de Dados e Governança de IA | -0.7% | Europa, Ásia-Pacífico, emergente no Oriente Médio e África | Médio prazo (2–4 anos) |
| Volume de Dados de Observabilidade e Custos de Proliferação de Ferramentas | -0.5% | Global | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
A Complexidade de Migração de Fluxos de Trabalho Legados e CMDB Retarda as Transições de Plataforma
A dívida técnica em ambientes de gestão de serviços mais antigos pode atrasar a adoção de modelos operacionais gerenciados. Grandes empresas frequentemente possuem bancos de dados de gerenciamento de configuração com registros incompletos, relacionamentos não documentados e lógica de fluxo de trabalho personalizada. A Riverbed reportou que 93% das organizações pesquisadas estavam dispostas a trocar de fornecedor para consolidar ferramentas. O relatório também identificou a qualidade dos dados e a complexidade de integração como principais barreiras para realizar essas mudanças. Migrações complexas podem exigir um longo período de operações paralelas, o que aumenta os custos e reduz o apelo de uma mudança a curto prazo. Cada carga de trabalho em nuvem adicionada sem dados de configuração atuais pode tornar as transições futuras mais difíceis.
A Escassez de Especialistas Limita a Capacidade de Entrega
A oferta de profissionais experientes em gestão de serviços continua sendo uma restrição tanto para compradores quanto para provedores. O HDI reportou que 63% das organizações de gestão de serviços estavam com falta de pessoal, enquanto 77% tiveram dificuldades para contratar analistas qualificados de central de serviços de Nível 1 e Nível 2. A lacuna afeta organizações que precisam de pessoas com conhecimento técnico e fortes capacidades de suporte ao usuário. Os provedores gerenciados competem com os departamentos de TI empresariais pelo mesmo conjunto limitado de profissionais qualificados. Eles também precisam retreinar as equipes existentes para trabalhar com processos automatizados e apoiados por IA. O mercado de operações de gestão de serviços empresariais gerenciados pode, portanto, enfrentar limitações de entrega mesmo quando a demanda dos compradores permanece forte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Automação Liderada por AIOps Remodela o Portfólio de ServiçosA Central de Serviços de TI Gerenciada e Operações de Usuário Final deteve 28,63% da participação do mercado de operações de gestão de serviços empresariais gerenciados em 2026. O segmento permanece o ponto de contato mais frequente entre os colaboradores e as equipes de serviços de tecnologia. Seu trabalho inclui registro de incidentes, solicitações de serviço, problemas de acesso e suporte remoto a dispositivos. O Gerenciamento de Operações de TI e Infraestrutura Gerenciada atende organizações que precisam de supervisão contínua em ambientes híbridos e de múltiplas nuvens. A Integração e Gestão de Serviços Empresariais Gerenciados aborda a necessidade de coordenar múltiplos provedores de serviços internos e externos. Essas categorias de serviço mantêm sua importância porque as falhas operacionais frequentemente envolvem sistemas, fornecedores e usuários ao mesmo tempo.
As Operações de Automação Gerenciada, AIOps e Observabilidade estão projetadas para expandir a um CAGR de 8,49% até 2032. A categoria está ganhando tração à medida que as plataformas correlacionam telemetria e acionam remediação com menos intervenção manual. A Elastic constatou que 67% das organizações enfrentam custos inesperados com ferramentas de observabilidade. Sua pesquisa também revelou que 96% das organizações estão tomando medidas para reduzir esses custos. Essas pressões incentivam os compradores no mercado de operações de gestão de serviços empresariais gerenciados a considerar serviços de observabilidade gerenciada com modelos operacionais e de precificação consolidados. As Operações de Continuidade e Resiliência de Serviços Gerenciados e as Operações de Ativos e Configuração de TI Gerenciados também permanecem relevantes porque resiliência, visibilidade de ativos e prontidão para auditoria são requisitos operacionais contínuos.



Por Modelo de Entrega:
Os Serviços Totalmente Gerenciados Lideram a Mudança para TerceirizaçãoOs Serviços Totalmente Gerenciados detiveram 57,37% da receita em 2026, conferindo ao modelo de entrega a posição de liderança no mercado de operações de gestão de serviços empresariais gerenciados. O segmento também está projetado para expandir a um CAGR de 8,74% até 2032. Essa combinação indica que alguns compradores estão migrando de contratos de suporte restritos para transferências mais amplas de responsabilidade pela gestão de serviços. Um contrato de serviço completo pode fornecer um único provedor responsável pelas operações, desempenho do serviço e melhoria contínua. Também pode simplificar a coordenação quando uma empresa possui várias plataformas e fornecedores. O modelo é mais adequado quando as equipes internas não desejam manter a responsabilidade diária pelas operações rotineiras.
Os Serviços Co-Gerenciados permanecem relevantes onde as organizações desejam manter o controle interno sobre processos críticos enquanto atribuem a execução operacional a um provedor. Essa abordagem é comum onde obrigações de conformidade ou expertise interna tornam a terceirização total menos prática. As Operações Baseadas em Aumento de Pessoal e em Projetos podem apoiar migrações de plataforma, implantações de novas ferramentas e períodos de alta demanda. A automação está permitindo que os provedores ofereçam serviços gerenciados mais padronizados a contas de médio porte que anteriormente precisavam de arranjos co-gerenciados mais personalizados. Essa mudança pode reduzir a complexidade de entrega para o provedor e ampliar o leque de organizações que podem considerar um modelo totalmente gerenciado. O setor de gestão de serviços empresariais gerenciados está, portanto, atendendo tanto a programas de terceirização de longo prazo quanto a contratos de curto prazo baseados em capacidades.
Por Porte Organizacional:
A Escala Empresarial Lidera Enquanto os Compradores Menores AceleramAs Grandes Empresas detiveram 78,67% da receita em 2026 no mercado de operações de gestão de serviços empresariais gerenciados. Essas organizações gerenciam orçamentos de TI maiores, mais fornecedores e demandas de governança mais complexas do que as empresas menores. Seus ambientes operacionais frequentemente exigem processos formais de gestão de serviços e programas de melhoria contínua. Contratos de grande porte também fornecem aos provedores de plataforma dados operacionais amplos em equipes e fluxos de trabalho. Isso pode ajudar os provedores a aprimorar seus métodos de serviço e modelos de automação ao longo do tempo. A concentração da demanda empresarial sustenta a posição de liderança deste segmento por porte organizacional.
As Pequenas e Médias Empresas estão projetadas para expandir a um CAGR de 8,63% até 2032. A Flexera reportou que 60% das organizações utilizam provedores de serviços gerenciados, enquanto a utilização entre pequenas e médias empresas foi de 39%. Essa diferença deixa espaço para provedores que possam tornar as operações gerenciadas acessíveis a organizações menores no mercado de operações de gestão de serviços empresariais gerenciados. A Pax8 afirmou que pesquisa citada em seu anúncio de parceria com a NinjaOne revelou que 84% das pequenas empresas confiariam em um consultor externo de tecnologia para implementar IA. Plataformas nativas em nuvem e precificação baseada em consumo podem reduzir as barreiras de entrada para compradores que evitam contratos rígidos de vários anos. Os provedores podem usar esses modelos para alcançar contas que talvez não tenham considerado serviços gerenciados anteriormente.

Por Domínio de Serviço Empresarial:
A TI Permanece Central Enquanto RH e Finanças EmergemA Tecnologia da Informação deteve 75,28% da receita em 2026. A TI permanece a base operacional para a gestão de serviços porque conecta sistemas, colaboradores, processos de negócios e entrega de serviços externos. O domínio inclui gestão de incidentes, controle de mudanças, atividade do ciclo de vida de ativos e observabilidade. Sua amplitude cria oportunidades para estender plataformas de serviço a outras áreas que já dependem de fluxos de trabalho digitais. O Atendimento ao Cliente e Serviço de Campo também está ganhando relevância onde a disponibilidade de TI afeta diretamente a experiência do cliente. Isso mantém a TI no centro do mercado de operações de gestão de serviços empresariais gerenciados mesmo à medida que o escopo do serviço se torna mais amplo.
Os Recursos Humanos estão projetados para expandir a um CAGR de 8,56% até 2032. As organizações estão aplicando governança de fluxo de trabalho à gestão de casos de RH, integração de novos colaboradores e consultas sobre benefícios. Finanças e Compras são outra área de expansão, particularmente para processamento de faturas e aprovações de ordens de compra com compromissos de serviço definidos. Instalações e Serviços de Local de Trabalho estão ganhando atenção entre organizações que gerenciam forças de trabalho distribuídas. Jurídico e Conformidade também atrai investimentos em setores regulamentados onde os volumes de solicitações e as necessidades de documentação são substanciais. Esse escopo mais amplo oferece ao mercado de operações de gestão de serviços empresariais gerenciados mais caminhos para programas de serviço em toda a empresa. A Atlassian apresentou capacidades de gestão de serviços para TI, RH, finanças, instalações, jurídico e atendimento ao cliente no Team '26 Europe em março de 2026.
Análise Geográfica
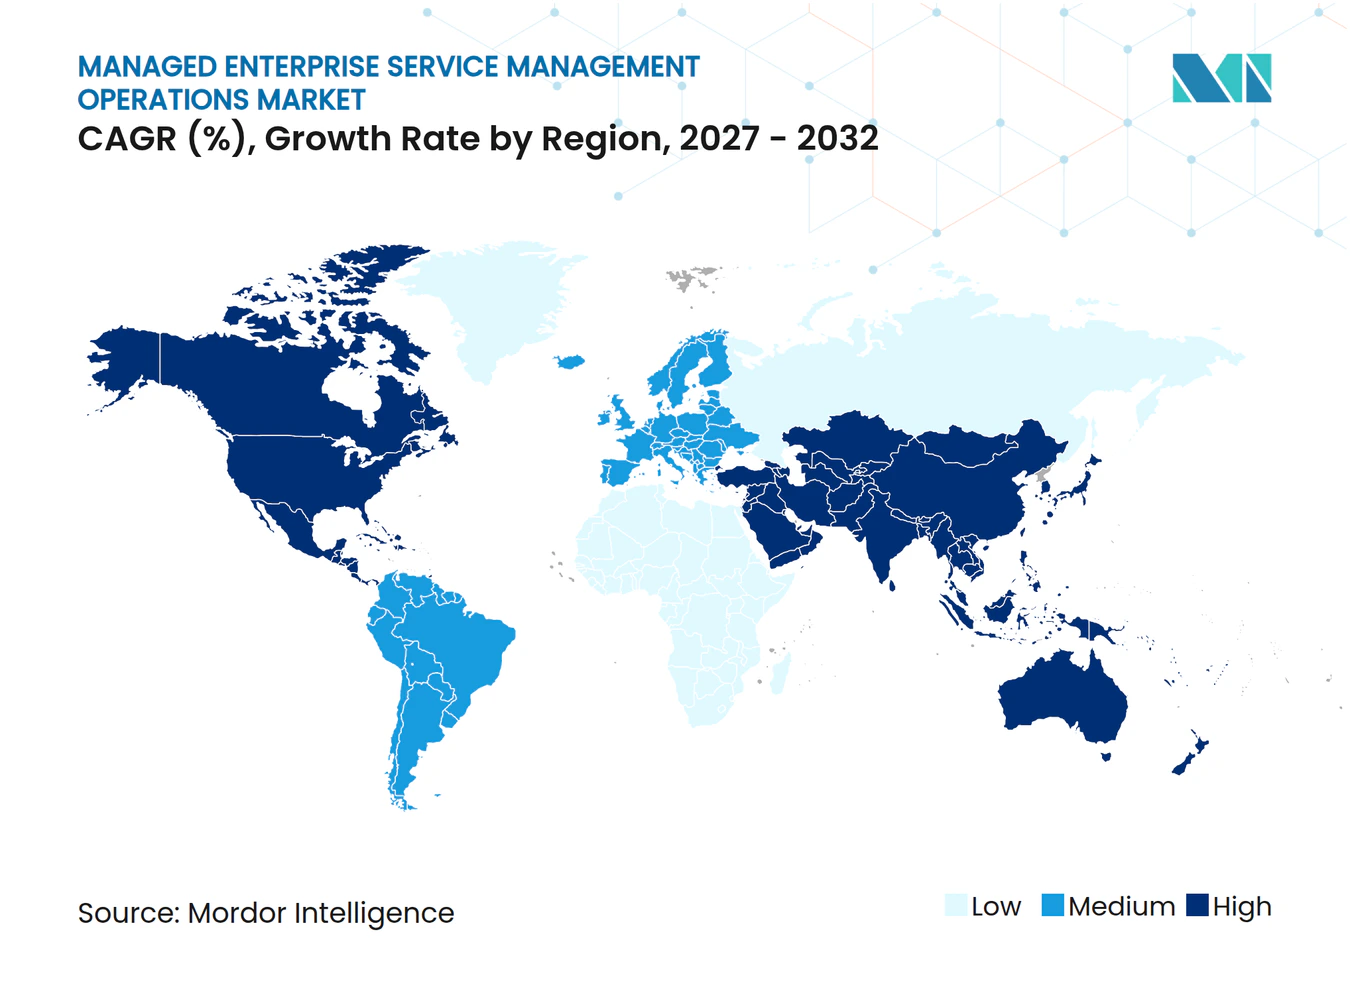
A América do Norte deteve 40,58% da receita em 2026 no mercado de operações de gestão de serviços empresariais gerenciados. A região se beneficia de grandes orçamentos de tecnologia empresarial, um ecossistema maduro de serviços gerenciados e uma concentração de sedes globais de tecnologia. Os compradores frequentemente possuem ambientes complexos de software, infraestrutura e segurança que exigem coordenação contínua de serviços. Essas condições sustentam a demanda por provedores capazes de gerenciar operações distribuídas sob compromissos formais de serviço. A América do Norte também permanece um mercado importante para programas de central de serviços e operações de TI liderados por automação.
A Europa é um centro de demanda consolidado no mercado de operações de gestão de serviços empresariais gerenciados, onde os requisitos de conformidade moldam cada vez mais a seleção de plataformas. Os requisitos de residência de dados e governança de IA podem afetar a forma como os provedores projetam a hospedagem em nuvem e os processos de serviço. A Alemanha permanece um importante mercado continental, enquanto o Reino Unido, a França, a Itália e os países nórdicos fornecem centros de demanda consolidados. A ServiceNow apoiou implantações no STACKIT, uma infraestrutura de nuvem hospedada na Alemanha, ilustrando a importância das opções de hospedagem local para alguns compradores. O Oriente Médio também está se desenvolvendo à medida que programas de governo digital e modernização empresarial criam demanda por gestão de serviços estruturada. A Arábia Saudita e os Emirados Árabes Unidos são exemplos notáveis dessa atividade regional mais ampla.
A Ásia-Pacífico está projetada para expandir a um CAGR de 8,81% até 2032 no mercado de operações de gestão de serviços empresariais gerenciados. A migração para a nuvem, os programas de digitalização governamental e as lacunas de competências em gestão de serviços estão sustentando a demanda por terceirização em toda a região. O Japão possui uma grande base doméstica de serviços gerenciados, enquanto a Índia é uma importante fonte de capacidade tecnológica e adoção empresarial. Os provedores devem adaptar os métodos de entrega aos requisitos locais de dados, aquisição e força de trabalho nesses mercados diversos. A Coreia do Sul, a Austrália, Singapura e os mercados do Sudeste Asiático também podem apoiar programas regionais de entrega de serviços. A África permanece um contribuinte menor, mas a África do Sul, a Nigéria e o Egito demonstram demanda inicial à medida que empresas multinacionais fortalecem as operações de serviços compartilhados.
Cenário Competitivo
Concentração do Mercado
O mercado de operações de gestão de serviços empresariais gerenciados apresenta forte concorrência entre provedores de plataformas e especialistas em entrega gerenciada. ServiceNow e BMC ocupam posições empresariais importantes, enquanto Atlassian, Freshworks, Ivanti e ManageEngine atendem a diferentes necessidades de implantação e de clientes. NinjaOne concentra-se em operações de TI unificadas para provedores de serviços gerenciados e empresas menores. Nexthink especializa-se na mensuração da experiência digital do colaborador, o que lhe confere um papel focado na melhoria de serviços voltados ao colaborador. TOPdesk oferece capacidades de gestão de serviços em TI, instalações e RH. O conjunto de provedores inclui empresas globais de plataformas, fornecedores de operações especializados e empresas que se especializam em necessidades específicas de fluxo de trabalho. Os compradores podem, portanto, escolher entre suítes abrangentes e produtos mais específicos que se integram aos ambientes existentes. Essa combinação de provedores reflete um mercado onde a profundidade da plataforma, a capacidade de entrega de serviços e o foco no cliente influenciam a concorrência.
As operações lideradas por IA estão se tornando uma importante área de diferenciação no mercado de operações de gestão de serviços empresariais gerenciados. A NinjaOne lançou o Katana AI em outubro de 2026 como um técnico de IA agêntico integrado à sua Plataforma de Operações de TI Unificada. A empresa afirmou que o produto utiliza telemetria de dispositivos, histórico de alertas e registros de atividades para identificar causas raiz e executar ações de remediação. A ServiceNow também reportou que seu trabalho apoiado por IA com a Thrive tratou mais de 315.000 tarefas em 6 meses. A TeamViewer integrou capacidades de gestão de endpoints e experiência digital do colaborador com a Plataforma de IA da ServiceNow em julho de 2026. A integração permite que agentes de IA atuem sobre telemetria em nível de dispositivo dentro das sequências de remediação gerenciadas pela ServiceNow. As estratégias apontam para um foco competitivo na conexão de dados de endpoints, automação de fluxos de trabalho e operações responsáveis. Provedores que demonstram resultados confiáveis de remediação podem fortalecer sua posição em contratos de serviço baseados em resultados.
A adjacência de plataformas e a integração também estão moldando a estratégia competitiva no mercado de operações de gestão de serviços empresariais gerenciados. A Freshworks anunciou um acordo definitivo para adquirir a Torii, expandindo o Freshservice em direção à governança de gastos com software e inteligência de ativos de TI. A NinjaOne e a ServiceNow anunciaram uma integração em julho de 2026 para sincronizar dados de endpoints com o CMDB da ServiceNow e criar incidentes a partir de alertas da NinjaOne. Os provedores também enfrentam expectativas mais elevadas em relação à governança de dados, auditabilidade e controles de IA. Provedores menores podem ter mais dificuldade em atender a esses requisitos enquanto mantêm preços competitivos. Nenhum percentual combinado de participação de mercado para as principais empresas é fornecido, portanto, uma pontuação de concentração não pode ser atribuída sob o método de pontuação solicitado.
Líderes do Setor de Operações de Gestão de Serviços Empresariais Gerenciados
-
ServiceNow, Inc.
-
BMC Software, Inc.
-
Atlassian Pty Ltd.
-
Ivanti Software Inc.
-
Freshworks Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Operações de Gestão de Serviços Empresariais Gerenciados Empresas cobertas neste relatório
- ServiceNow, Inc.
- BMC Software, Inc.
- Atlassian Pty Ltd.
- Ivanti Software Inc.
- Freshworks Inc.
- OpenText Corporation
- SolarWinds, Inc.
- NinjaOne LLC
- TOPdesk B.V.
- Zendesk Inc.
- Microsoft Corporation
- Zoho Corporation Pvt. Ltd.
- PagerDuty Inc.
- Datadog, Inc.
- TeamViewer AG
- Tanium Inc.
- Nexthink, Inc.
- Eracent, Inc.
- Flexera Software, Inc.
- ConnectWise LLC
Desenvolvimentos industriais recentes em Mercado de Operações de Gestão de Serviços Empresariais Gerenciados
- Outubro de 2026: A NinjaOne lançou o Katana AI, um técnico de IA agêntico integrado à Plataforma de Operações de TI Unificada da NinjaOne, juntamente com o NinjaOne MCP Server para orquestração agêntica governada em toda a pilha de TI. O Katana AI analisa telemetria de dispositivos, histórico de alertas e registros de atividades para identificar causas raiz e executar ações de remediação, possibilitando suporte de TI autônomo para tipos comuns de incidentes sem intervenção de especialistas.
- Outubro de 2026: A adesso expandiu sua parceria com a ServiceNow para levar ao mercado o ServiceNow AI Control Tower como um serviço gerenciado na Europa, Oriente Médio e África, com foco inicial na região de língua alemã. A oferta combina consultoria, implementação e operações de uma única fonte, permitindo que clientes empresariais centralizem a gestão de riscos de governança de IA sem construir equipes internas dedicadas.
- Julho de 2026: A NinjaOne e a ServiceNow anunciaram uma integração de produto que permite a sincronização em tempo real de dados de endpoints no CMDB da ServiceNow e a criação automática de incidentes com base em alertas de dispositivos da NinjaOne, permitindo que engenheiros de central de serviços executem remediação em nível de dispositivo sem sair da interface da ServiceNow.
- Julho de 2026: A TeamViewer integrou suas capacidades de gestão de endpoints e experiência digital do colaborador com a Plataforma de IA da ServiceNow para habilitar fluxos de trabalho de TI agênticos de ponta a ponta, permitindo que agentes de IA atuem sobre telemetria em nível de dispositivo dentro das sequências de remediação orquestradas pela ServiceNow.
Escopo do Relatório Global do Mercado de Operações de Gestão de Serviços Empresariais Gerenciados
O Mercado de Operações de Gestão de Serviços Empresariais (ESM) Gerenciados abrange serviços terceirizados, co-gerenciados e totalmente gerenciados que supervisionam a operação contínua, administração, otimização e suporte de plataformas e fluxos de trabalho de gestão de serviços empresariais tanto em funções de negócios de TI quanto não relacionadas à TI.
O Relatório do Mercado de Operações de Gestão de Serviços Empresariais Gerenciados é Segmentado por Tipo de Serviço (Central de Serviços de TI Gerenciada e Operações de Usuário Final, Gerenciamento de Operações de TI e Infraestrutura Gerenciada, Integração e Gestão de Serviços Empresariais Gerenciados, Operações de Ativos e Configuração de TI Gerenciados, Operações de Automação Gerenciada, AIOps e Observabilidade, e Operações de Continuidade e Resiliência de Serviços Gerenciados), Modelo de Entrega (Serviços Totalmente Gerenciados, Serviços Co-Gerenciados e Operações Baseadas em Aumento de Pessoal e em Projetos), Porte Organizacional (Grandes Empresas e Pequenas e Médias Empresas), Domínio de Serviço Empresarial (Tecnologia da Informação, Recursos Humanos, Finanças e Compras, Instalações e Serviços de Local de Trabalho, Jurídico e Conformidade, Atendimento ao Cliente e Serviço de Campo e Outros Domínios de Serviço Empresarial) e Geografia (América do Norte [Estados Unidos, Canadá, México e Restante da América do Norte], América do Sul [Brasil, Argentina e Restante da América do Sul], Europa [Alemanha, Reino Unido, França, Itália e Restante da Europa], Ásia-Pacífico [China, Índia, Japão, Coreia do Sul e Restante da Ásia-Pacífico], Oriente Médio [Arábia Saudita, Emirados Árabes Unidos, Turquia e Restante do Oriente Médio] e África [África do Sul, Nigéria, Egito e Restante da África]). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Central de Serviços de TI Gerenciada e Operações de Usuário Final |
| Gerenciamento de Operações de TI e Infraestrutura Gerenciada |
| Integração e Gestão de Serviços Empresariais Gerenciados |
| Operações de Ativos e Configuração de TI Gerenciados |
| Operações de Automação Gerenciada, AIOps e Observabilidade |
| Operações de Continuidade e Resiliência de Serviços Gerenciados |
| Serviços Totalmente Gerenciados |
| Serviços Co-Gerenciados |
| Operações Baseadas em Aumento de Pessoal e em Projetos |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Tecnologia da Informação |
| Recursos Humanos |
| Finanças e Compras |
| Instalações e Serviços de Local de Trabalho |
| Jurídico e Conformidade |
| Atendimento ao Cliente e Serviço de Campo |
| Outros Domínios de Serviço Empresarial |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Restante da África |
| Por Tipo de Serviço | Central de Serviços de TI Gerenciada e Operações de Usuário Final | |
| Gerenciamento de Operações de TI e Infraestrutura Gerenciada | ||
| Integração e Gestão de Serviços Empresariais Gerenciados | ||
| Operações de Ativos e Configuração de TI Gerenciados | ||
| Operações de Automação Gerenciada, AIOps e Observabilidade | ||
| Operações de Continuidade e Resiliência de Serviços Gerenciados | ||
| Por Modelo de Entrega | Serviços Totalmente Gerenciados | |
| Serviços Co-Gerenciados | ||
| Operações Baseadas em Aumento de Pessoal e em Projetos | ||
| Por Porte Organizacional | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Domínio de Serviço Empresarial | Tecnologia da Informação | |
| Recursos Humanos | ||
| Finanças e Compras | ||
| Instalações e Serviços de Local de Trabalho | ||
| Jurídico e Conformidade | ||
| Atendimento ao Cliente e Serviço de Campo | ||
| Outros Domínios de Serviço Empresarial | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de operações de gestão de serviços empresariais gerenciados?
O tamanho do mercado de operações de gestão de serviços empresariais gerenciados é de 168,75 bilhões de USD em 2026 e está projetado para atingir 259,20 bilhões de USD até 2032 a um CAGR de 7,74% de 2027 a 2032.
O que está impulsionando a demanda por operações de gestão de serviços empresariais gerenciados?
A complexidade híbrida e de múltiplas nuvens, as necessidades de automação e a demanda por níveis de serviço previsíveis estão sustentando a adoção de provedores.
Qual tipo de serviço lidera as operações de gestão de serviços empresariais gerenciados?
A Central de Serviços de TI Gerenciada e Operações de Usuário Final lidera com uma participação de 28,63% em 2026. As Operações de Automação Gerenciada, AIOps e Observabilidade estão projetadas para ter a expansão mais rápida, com um CAGR de 8,49%.
Por que os serviços totalmente gerenciados estão se tornando mais importantes?
Os Serviços Totalmente Gerenciados detiveram 57,37% da receita em 2026 e estão projetados para expandir a um CAGR de 8,74%, refletindo uma terceirização mais ampla da responsabilidade pela gestão de serviços.
Qual região está se expandindo mais rapidamente para operações de gestão de serviços empresariais gerenciados?
A Ásia-Pacífico está projetada para expandir a um CAGR de 8,81% até 2032, apoiada pela migração para a nuvem, programas de digitalização e lacunas de competências em gestão de serviços.
Como a IA está afetando as operações de gestão de serviços empresariais?
A IA pode automatizar o roteamento de tarefas, identificar prováveis causas raiz e apoiar a remediação. A ServiceNow reportou que a Thrive alcançou 73% de resolução no primeiro contato por meio de automação apoiada por IA.