
Taille et part du marché des services d'assistance gérés basés sur l'IA
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 8.17 Milliards de dollars |
| Taille du Marché (2032) | 18.62 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 17.91 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'assistance gérés basés sur l'IA par Mordor Intelligence
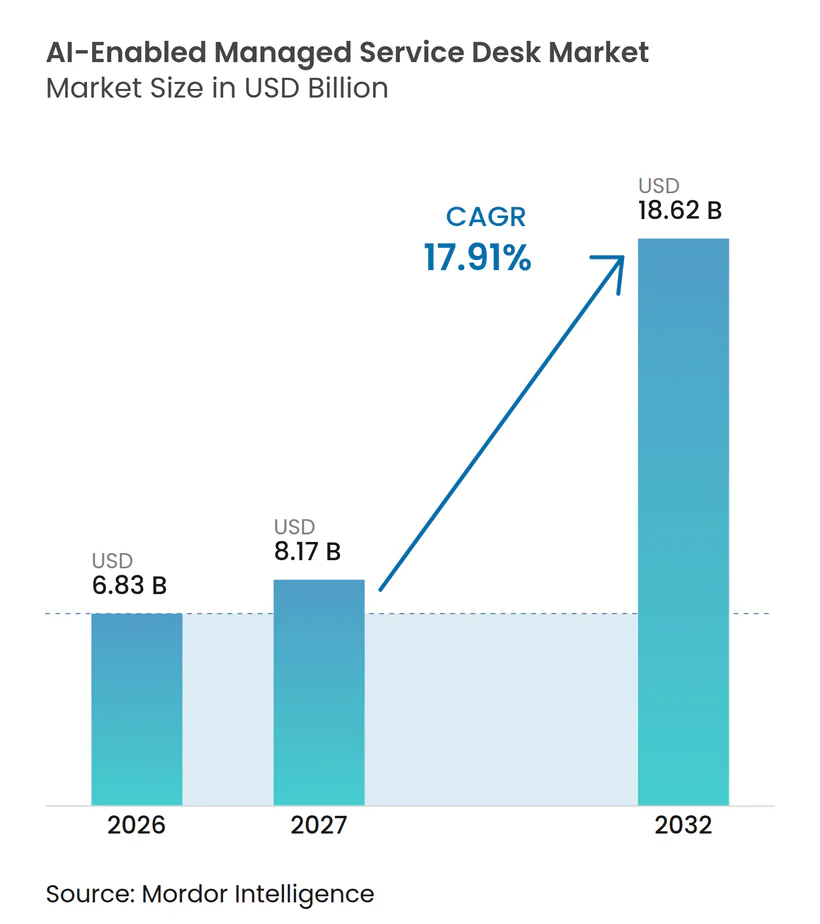
La taille du marché des services d'assistance gérés basés sur l'IA devrait s'étendre de 6,83 milliards USD en 2026 et 8,17 milliards USD en 2027 à 18,62 milliards USD d'ici 2032, enregistrant un CAGR de 17,91 % entre 2027 et 2032. Le marché des services d'assistance gérés basés sur l'IA évolue d'une fonction de routage de tickets vers une couche de service capable de classer les demandes, de récupérer des connaissances et d'exécuter des actions définies. Les organisations cherchent à réduire les coûts de support tout en maintenant les niveaux de service pour les effectifs distribués. Les prestataires peuvent utiliser plus efficacement les arrangements de services à prix fixe lorsque l'IA gère les tâches répétitives et fournit aux techniciens un meilleur contexte de cas. L'opportunité est la plus forte là où les prestataires combinent la mise en œuvre, les connaissances opérationnelles et la gouvernance plutôt que de vendre un outil autonome. La concurrence se déplace donc vers la qualité de la conception des flux de travail, les contrôles des données et la capacité à exécuter des services fiables sur les systèmes cloud et sur site.
Points clés du rapport
- Par capacité d'IA, l'assistance par IA générative a détenu 29,37 % de la part du marché des services d'assistance gérés basés sur l'IA en 2026, tandis que l'IA agentique et la résolution autonome devraient se développer à un CAGR de 18,37 % jusqu'en 2032.
- Par modèle de prestation de services, le service d'assistance entièrement géré a détenu 38,43 % de la part du marché des services d'assistance gérés basés sur l'IA en 2026, tandis que le logiciel de service d'assistance basé sur l'IA devrait se développer à un CAGR de 18,43 % jusqu'en 2032.
- Par taille d'entreprise, les grandes entreprises ont détenu 67,83 % de la part du marché des services d'assistance gérés basés sur l'IA en 2026, tandis que les PME devraient se développer à un CAGR de 18,67 % jusqu'en 2032.
- Par modèle de déploiement, le déploiement basé sur le cloud a représenté 63,27 % de la taille du marché des services d'assistance gérés basés sur l'IA en 2026, tandis que le déploiement hybride devrait se développer à un CAGR de 18,13 % jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, les technologies de l'information et les télécommunications ont détenu 24,17 % de la part du marché des services d'assistance gérés basés sur l'IA en 2026, tandis que la santé devrait se développer à un CAGR de 18,87 % jusqu'en 2032.
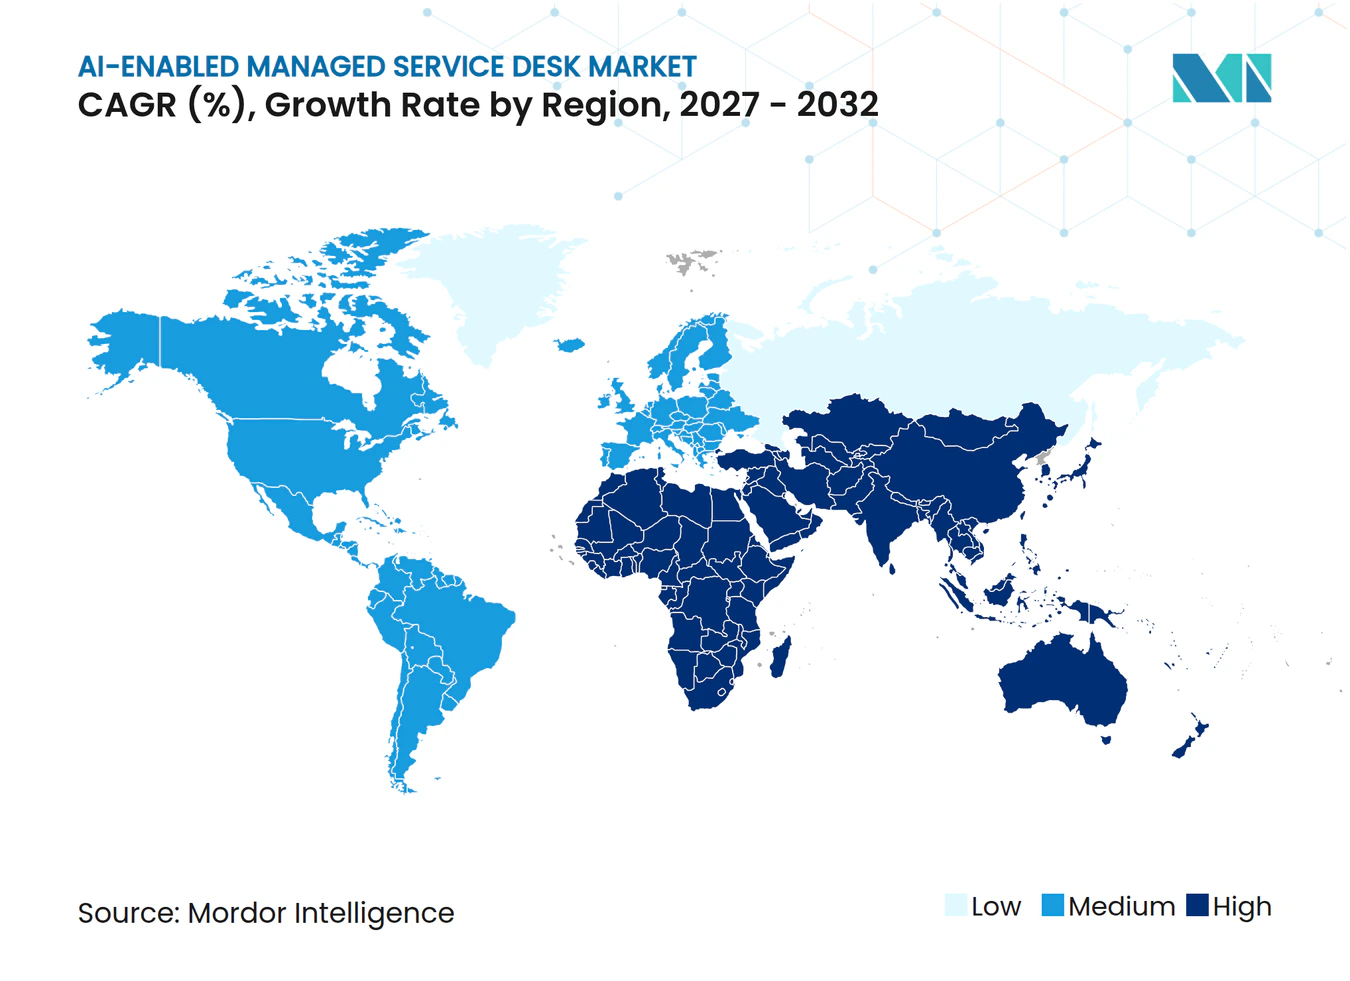
- Par géographie, l'Amérique du Nord a détenu 37,83 % de la part du marché des services d'assistance gérés basés sur l'IA en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 18,93 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Triage de tickets basé sur l'IA et résolution autonome | +4.2% | Mondial | Court terme (≤ 2 ans) |
| Complexité des services hybrides et multicloud | +3.5% | Amérique du Nord et Europe, avec extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande de support 24h/24 et 7j/7 pour les effectifs distribués | +3.0% | Mondial | Court terme (≤ 2 ans) |
| Modernisation des systèmes de gestion des services informatiques natifs du cloud | +2.5% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Évolutivité des services gérés face aux pénuries de techniciens | +1.8% | Mondial, plus aigu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Services de gouvernance de l'IA comme nouveau bassin de revenus pour les fournisseurs de services gérés | +1.2% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Triage de tickets basé sur l'IA et résolution autonome
Le marché des services d'assistance gérés basés sur l'IA bénéficie lorsque les prestataires remplacent l'escalade manuelle par des systèmes qui classifient, priorisent et résolvent les demandes répétables avant qu'un technicien ne soit impliqué. Automation Anywhere a rapporté que ses agents d'IA ont résolu en moyenne plus de 80 % des demandes de service des employés et que les organisations participantes ont enregistré 50 % de volumes d'appels en moins. Ce modèle conserve également les connaissances de résolution car chaque interaction complétée peut renforcer les informations disponibles pour les tickets ultérieurs. Microsoft Research a rapporté que son cadre StepFly a atteint un taux de réussite de 94 % dans l'automatisation de l'exécution des guides de dépannage. La même recherche a enregistré des réductions du temps d'exécution de 32,9 % à 70,4 % pour les tâches pouvant s'exécuter en parallèle. Cela crée une demande pour des prestataires capables de connecter des modèles d'IA à des catalogues de services fiables, des règles d'approbation et des systèmes opérationnels.
Complexité des services hybrides et multicloud
Le marché des services d'assistance gérés basés sur l'IA est soutenu par la difficulté croissante de gérer les incidents sur les clouds publics, les infrastructures privées et les systèmes existants. Un parc hybride nécessite une visibilité partagée et des flux de travail coordonnés car un incident peut s'étendre sur plusieurs plateformes et équipes responsables. IBM décrit la visibilité sur les environnements hybrides et multicloud comme une exigence pour exploiter et gérer ces environnements de manière cohérente. Les prestataires gérés gagnent en pertinence lorsqu'ils peuvent combiner l'observabilité, l'orchestration des incidents et la gestion des connaissances au-delà de ces frontières. Les prestataires qui forment des modèles opérationnels sur des données télémétriques variées peuvent constituer des connaissances de service plus difficiles à reproduire dans un modèle de prestation à environnement unique.
Demande de support 24h/24 et 7j/7 pour les effectifs distribués
Le marché des services d'assistance gérés basés sur l'IA est également façonné par les organisations qui ont besoin d'un support de niveau 1 continu sans personnel disponible en permanence. Les employés des effectifs distribués soumettent des demandes d'accès, d'appareils, d'applications et de lieux de travail en dehors des heures de fonctionnement des équipes informatiques centrales. Le libre-service assisté par l'IA permet aux demandes de routine de recevoir des réponses immédiates tandis que les techniciens se concentrent sur les exceptions et les incidents à risque plus élevé. Les arrangements entièrement gérés et co-gérés offrent un modèle opérationnel pratique en réduisant l'infrastructure interne et la charge de talents du client. Cette demande soutient des services qui combinent une prise en charge permanente, des transferts précis et des actions auditables plutôt qu'un simple déploiement de chatbot.
Modernisation des systèmes de gestion des services informatiques natifs du cloud
Les systèmes de gestion des services informatiques vieillissants peuvent limiter l'utilisation de l'IA car les bases de connaissances fragmentées et les flux de travail rigides ne fournissent pas d'entrées fiables pour l'automatisation. Le marché des services d'assistance gérés basés sur l'IA bénéficie donc des projets de modernisation qui migrent les flux de travail de service et les données vers des plateformes prêtes pour le cloud. IBM et ServiceNow ont élargi leur collaboration en juin 2026 pour combiner les données d'entreprise, l'automatisation et les capacités d'IA pour la modernisation et la gouvernance des données.[1] La collaboration s'est concentrée sur les obstacles, notamment la dette des applications existantes et la disponibilité des données prêtes pour l'IA. Les travaux de modernisation peuvent conduire à des contrats de service plus longs car le prestataire s'implique dans la configuration de la plateforme, la préparation des données et les opérations quotidiennes. Les exigences d'approvisionnement favorisent également de plus en plus les pratiques structurées de gestion des services, ce qui augmente la valeur des prestataires capables de soutenir des opérations cloud matures.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Complexité de l'intégration et de la migration des systèmes existants | -1.8% | Mondial, plus aigu dans les environnements de grandes entreprises | Moyen terme (2-4 ans) |
| Exigences en matière de confidentialité des données, de résidence et de responsabilité de l'IA | -1.4% | Europe et Asie-Pacifique en priorité, avec extension vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Charge de maintenance de l'IA et d'actualisation des connaissances | -0.9% | Mondial | Long terme (≥ 4 ans) |
| Environnements clients fragmentés et dérive de configuration | -0.6% | Mondial, plus aigu dans les environnements PME et multi-fournisseurs | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Complexité de l'intégration et de la migration des systèmes existants
Le marché des services d'assistance gérés basés sur l'IA est confronté à des frictions lorsque les clients migrent des plateformes de gestion des services établies vers des flux de travail basés sur l'IA. La migration peut nécessiter la préparation des données de tickets historiques, la révision des bases de connaissances et la reconstruction des processus d'approbation. Les environnements de longue date contiennent souvent des configurations non documentées qui rendent la portée difficile à évaluer avant le début des travaux. Les prestataires font également face à un risque contractuel lorsque les frais fixes ne reflètent pas l'effort requis pour intégrer les anciens et les nouveaux systèmes. Les enregistrements de tickets historiques peuvent intégrer des pratiques d'escalade obsolètes, de sorte que la formation de l'automatisation sur des données non révisées peut perpétuer des modèles de service inefficaces. Ces conditions peuvent retarder les décisions même lorsque les clients reconnaissent la nécessité d'un modèle opérationnel plus moderne.
Exigences en matière de confidentialité des données, de résidence et de responsabilité de l'IA
Les systèmes de service d'assistance traitent les identifiants des employés, les récits de tickets, les détails d'accès et d'autres informations opérationnelles qui nécessitent une manipulation soigneuse. La Commission européenne indique que la loi européenne sur l'IA est entrée en vigueur le 1er août 2024, tandis que ses exigences deviennent applicables selon un calendrier progressif. Ces règles peuvent nécessiter une documentation, des contrôles des risques et une surveillance pour les utilisations pertinentes de l'IA. Les prestataires servant plusieurs juridictions peuvent avoir besoin de contrôles différents pour la confidentialité, la résidence des données, la sécurité et la responsabilité. Les prestataires plus petits peuvent trouver ces exigences plus contraignantes car ils disposent de moins de ressources dédiées à la conformité. Il en résulte une préférence pour les partenaires capables de démontrer une gestion claire des données et des pratiques opérationnelles responsables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par capacité d'IA :
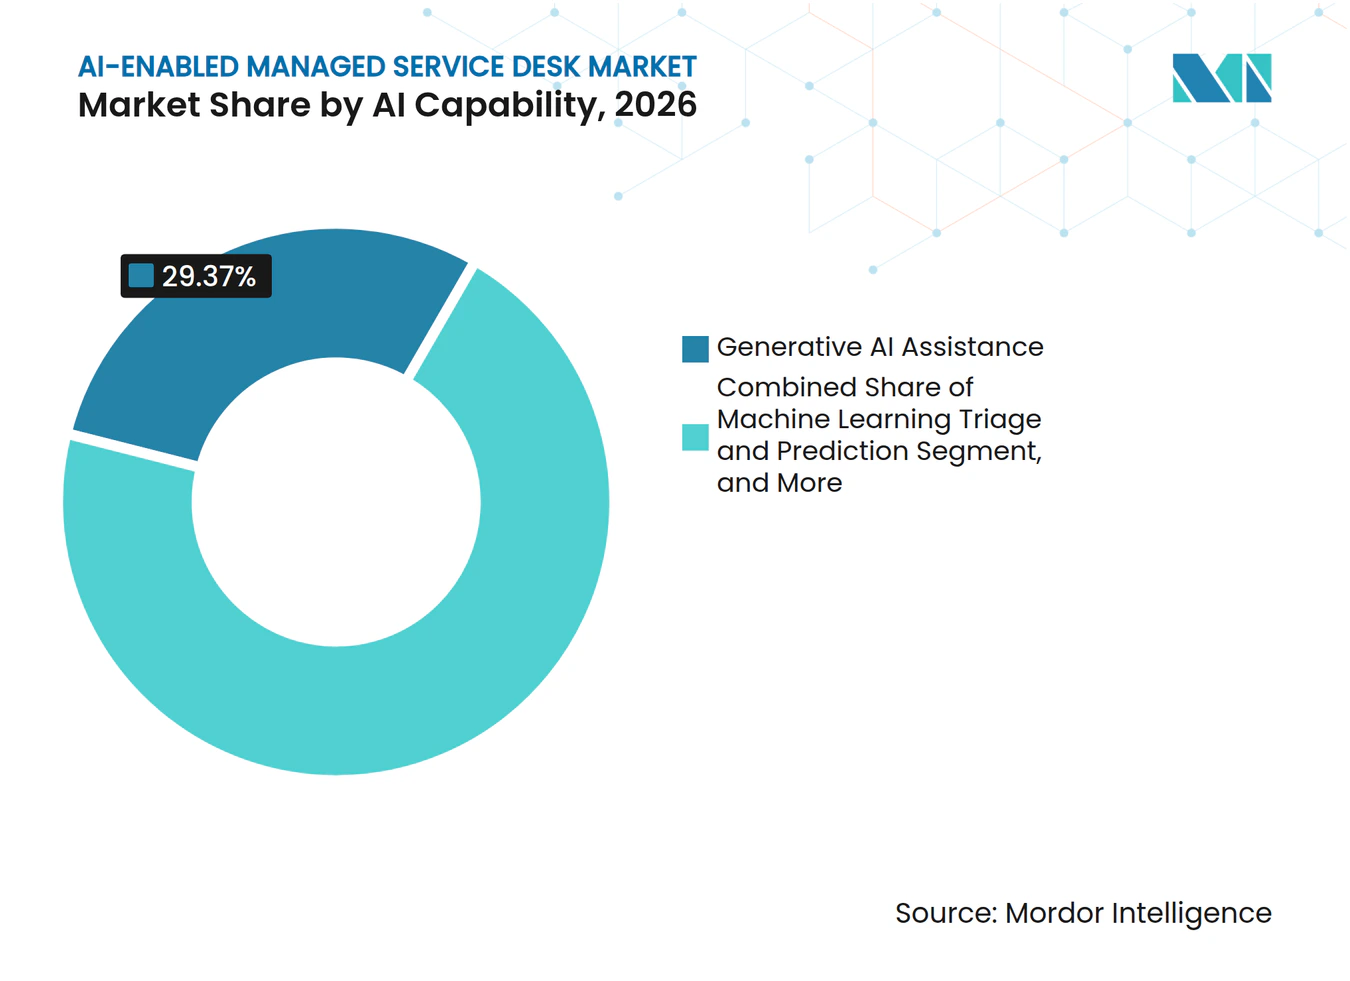
l'IA générative mène les opérations de service actuellesL'assistance par IA générative a représenté 29,37 % du marché des services d'assistance gérés basés sur l'IA en 2026. Les organisations utilisent ces outils pour résumer les tickets, rédiger des articles de base de connaissances et soutenir les techniciens lors des interactions avec les clients. Cette capacité offre aux équipes un point de départ accessible en améliorant le travail des agents humains avant de transférer l'autorité de décision complète à un système automatisé. L'IA conversationnelle et les agents virtuels gèrent les demandes de base de niveau 0 telles que les réinitialisations de mot de passe, les demandes d'accès et les questions des employés. Les outils de triage et de prédiction par apprentissage automatique fournissent des fonctions de classification et de routage sous plusieurs types de capacités.
L'IA agentique et la résolution autonome devraient enregistrer un CAGR de 18,37 % jusqu'en 2032. Cette capacité exécute des flux de travail connectés sur plusieurs systèmes et peut résoudre des cas définis sans transfert humain. ServiceNow a rendu son spécialiste IA de service d'assistance informatique de niveau 1 généralement disponible en mai 2026.[2] ServiceNow a déclaré que le spécialiste pouvait résoudre les cas informatiques assignés 99 % plus rapidement que les agents humains. L'automatisation robotique des processus reste pertinente, mais elle est de plus en plus utilisée dans des flux de travail agentiques plus larges qui connectent les règles, les connaissances et les actions système.



Par modèle de prestation de services :
les services d'assistance entièrement gérés mènent tandis que les logiciels se développentLes services d'assistance entièrement gérés ont représenté 38,43 % du marché des services d'assistance gérés basés sur l'IA en 2026. Les grandes organisations favorisent souvent cet arrangement car un seul prestataire assume la responsabilité du personnel, des niveaux de service et des contrôles opérationnels pour l'IA. Le modèle permet au client de transférer un résultat de service défini plutôt que de gérer plusieurs fournisseurs et équipes internes. L'IA peut améliorer son économie car un prestataire peut gérer des volumes de tickets plus élevés sans ajouter un nombre proportionnel de personnes. Cela soutient les contrats à prix fixe lorsque les flux de travail sous-jacents sont clairs et bien gouvernés.
Le logiciel de service d'assistance basé sur l'IA devrait se développer à un CAGR de 18,43 % jusqu'en 2032. Les organisations de taille moyenne et les PME peuvent opter pour une prestation basée sur une plateforme lorsque l'externalisation complète ne répond pas à leurs exigences. Freshworks a introduit Freddy AI Agent Studio dans Freshservice en mai 2026, avec une approche sans code pour la création d'agents spécifiques à un domaine. La société a déclaré que le produit prend en charge le déploiement de tels agents en quelques semaines et comprend des options d'intégration pour les applications de travail courantes. Le secteur des services d'assistance gérés basés sur l'IA voit donc les logiciels abaisser le seuil de ressources spécialisées pour les organisations cherchant plus de contrôle sur leurs opérations de service.
Par taille d'entreprise :
les grandes entreprises mènent et les PME gagnent en accèsLes grandes entreprises ont représenté 67,83 % du marché des services d'assistance gérés basés sur l'IA en 2026. Elles ont des relations établies avec les prestataires, des budgets technologiques plus importants et une complexité opérationnelle qui peut justifier l'investissement dans des flux de travail de service basés sur l'IA. Leurs environnements comprennent souvent de nombreuses applications, sites et groupes d'utilisateurs, fournissant une raison claire d'automatiser la classification et la résolution des tickets. Elles ont également une plus grande capacité à établir une gouvernance, à tester des modèles et à intégrer l'IA aux systèmes d'entreprise. Ces conditions en ont fait les premiers adoptants des arrangements avancés de services d'assistance gérés.
Les PME devraient croître à un CAGR de 18,67 % jusqu'en 2032. L'OCDE a rapporté en décembre 2025 que 40 % des grandes entreprises utilisaient l'IA, contre 11,9 % des petites entreprises dans les pays de l'OCDE. Les plateformes de service livrées dans le cloud et la tarification basée sur la consommation peuvent réduire la barrière d'infrastructure initiale pour les organisations plus petites. OpenText a rapporté que 92 % des fournisseurs de services gérés ont connu une croissance commerciale stimulée par l'intérêt pour l'IA, bien qu'environ la moitié seulement se sentait prête à guider les clients de petite et moyenne taille dans l'adoption des outils d'IA. Le secteur des services d'assistance gérés basés sur l'IA peut bénéficier lorsque les prestataires standardisent la prestation auprès de nombreux clients PME tout en maintenant leurs besoins de configuration et de données distincts.
Par modèle de déploiement :
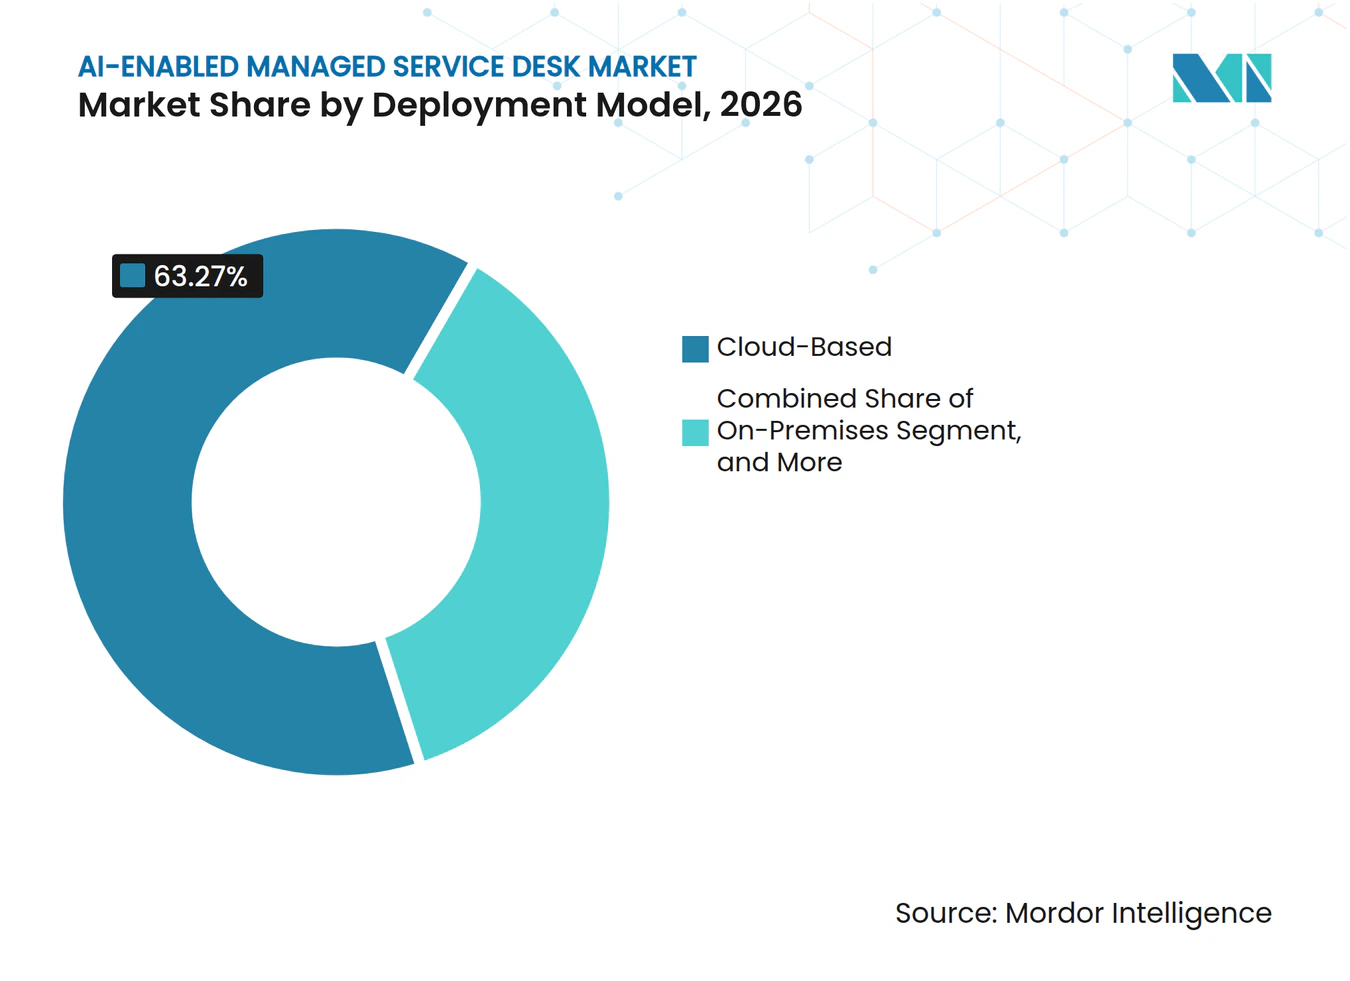
le cloud mène tandis que le déploiement hybride répond aux besoins de contrôleLe déploiement basé sur le cloud a représenté 63,27 % de la taille du marché des services d'assistance gérés basés sur l'IA en 2026. Les plateformes cloud peuvent prendre en charge des mises à jour continues des modèles, une capacité de calcul élastique et une prestation de services sur des sites distribués. Ces caractéristiques sont importantes lorsque les prestataires doivent rendre les modifications des connaissances et des flux de travail actuels disponibles pour de nombreux clients. Les déploiements sur site conservent un rôle là où les clients ont besoin d'un contrôle direct sur les données sensibles ou dépendent de systèmes gérés localement. Le choix reflète souvent les exigences en matière de données et les conditions d'intégration plutôt qu'une simple préférence pour une architecture.
Le déploiement hybride devrait se développer à un CAGR de 18,13 % jusqu'en 2032. Il permet aux organisations dans les secteurs de la santé, de la défense et des services financiers de conserver certaines données de tickets dans des environnements sur site ou privés tout en utilisant l'infrastructure cloud pour certaines fonctions d'IA. IDC a prévu que les services cloud gérés en Asie-Pacifique augmenteraient de 10,8 milliards USD en 2023 à 22,6 milliards USD d'ici 2028. IDC a également rapporté un taux de croissance de 22,1 % pour les services cloud public gérés dans ses perspectives régionales. Cet arrangement crée une demande pour des prestataires capables de maintenir une gestion cohérente des services et une gouvernance des données sur les frontières cloud et locales.

Par secteur d'activité des utilisateurs finaux :
les technologies de l'information et les télécommunications mènent tandis que la santé connaît la croissance la plus rapideLes technologies de l'information et les télécommunications ont représenté 24,17 % du marché des services d'assistance gérés basés sur l'IA en 2026. Les organisations de ce secteur exploitent des infrastructures technologiques et sont souvent les premiers utilisateurs des outils d'IA qu'elles soutiennent ou vendent également. Cela leur donne de l'expérience avec les flux de travail de gestion des services, les opérations cloud et la gestion automatisée des incidents. Les organisations du secteur BFSI utilisent des services d'assistance basés sur l'IA pour répondre aux exigences de niveau de service interne dans les opérations distribuées. Les organisations du commerce de détail et du commerce électronique utilisent l'automatisation pour absorber les augmentations saisonnières du volume de demandes sans augmentations correspondantes du personnel de support.
La santé devrait se développer à un CAGR de 18,87 % jusqu'en 2032. Les équipes informatiques cliniques font face à une pression persistante pour réduire les frictions technologiques pour le personnel tout en protégeant les systèmes et les données sensibles. Le triage par IA peut diriger les demandes techniques de routine loin des ressources spécialisées rares lorsque le flux de travail dispose de contrôles clairs en place. L'adoption dans le secteur manufacturier reflète la connexion plus étroite entre la technologie opérationnelle et l'informatique d'entreprise. Le gouvernement et la défense présentent une opportunité supplémentaire dans laquelle les marchés publics centralisés peuvent attribuer de grands contrats de service aux prestataires qui répondent aux normes de sécurité et de conformité requises. Le marché des services d'assistance gérés basés sur l'IA nécessitera donc des modèles spécifiques au secteur plutôt que des flux de travail génériques pour les environnements hautement réglementés ou opérationnellement critiques.
Analyse géographique
L'Amérique du Nord a représenté 37,83 % du marché des services d'assistance gérés basés sur l'IA en 2026. La région dispose d'une infrastructure technologique d'entreprise mature, d'un écosystème de services gérés développé et d'une adoption précoce des plateformes de gestion des services informatiques basées sur le cloud. Les États-Unis constituent le principal centre de demande en raison de la dispersion de la main-d'œuvre, des pénuries de techniciens et de la maturité de l'IA en entreprise, qui soutiennent l'adoption de services de support assistés par l'IA. Les prestataires de la région passent de l'utilisation interne des outils d'IA à l'offre de résultats de service liés à l'IA aux clients. Cette approche peut augmenter les coûts de changement pour les clients lorsqu'un prestataire gère les flux de travail, les connaissances et les données de service du client.
L'Europe est façonnée par les besoins de conformité à mesure que les organisations introduisent l'IA dans les opérations de service. Le cadre de la Commission européenne pour la loi européenne sur l'IA crée un ensemble progressif d'obligations qui influencent les décisions de documentation, de surveillance et de gestion des risques.[3] L'Allemagne, le Royaume-Uni et la France restent d'importants centres de demande pour la modernisation liée aux grands parcs technologiques industriels et d'entreprise. Les exigences en matière de résidence des données et de responsabilité peuvent influencer le choix des plateformes, des régions cloud et des partenaires de services gérés. Le marché des services d'assistance gérés basés sur l'IA en Europe récompense les prestataires capables de combiner la prestation opérationnelle avec des processus de conformité crédibles.
L'Asie-Pacifique devrait enregistrer un CAGR de 18,93 % jusqu'en 2032. La région bénéficie de l'expansion de l'infrastructure numérique d'entreprise, de l'activité de modernisation du secteur public et des contraintes de talents qui rendent les modèles de support évolutifs attractifs. L'Inde fonctionne à la fois comme un marché de croissance et un lieu de prestation pour les prestataires servant des clients mondiaux. TCS a rapporté une croissance de 13,6 % d'un trimestre à l'autre dans son activité d'IA, tandis qu'Infosys a attribué 8,2 % de ses revenus à sa plateforme Topaz axée sur l'IA. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des zones d'opportunité à un stade plus précoce, avec l'Arabie saoudite et les Émirats arabes unis utilisant l'investissement souverain dans l'IA pour soutenir les programmes de transformation numérique gouvernementaux.
Paysage concurrentiel
Concentration du Marché
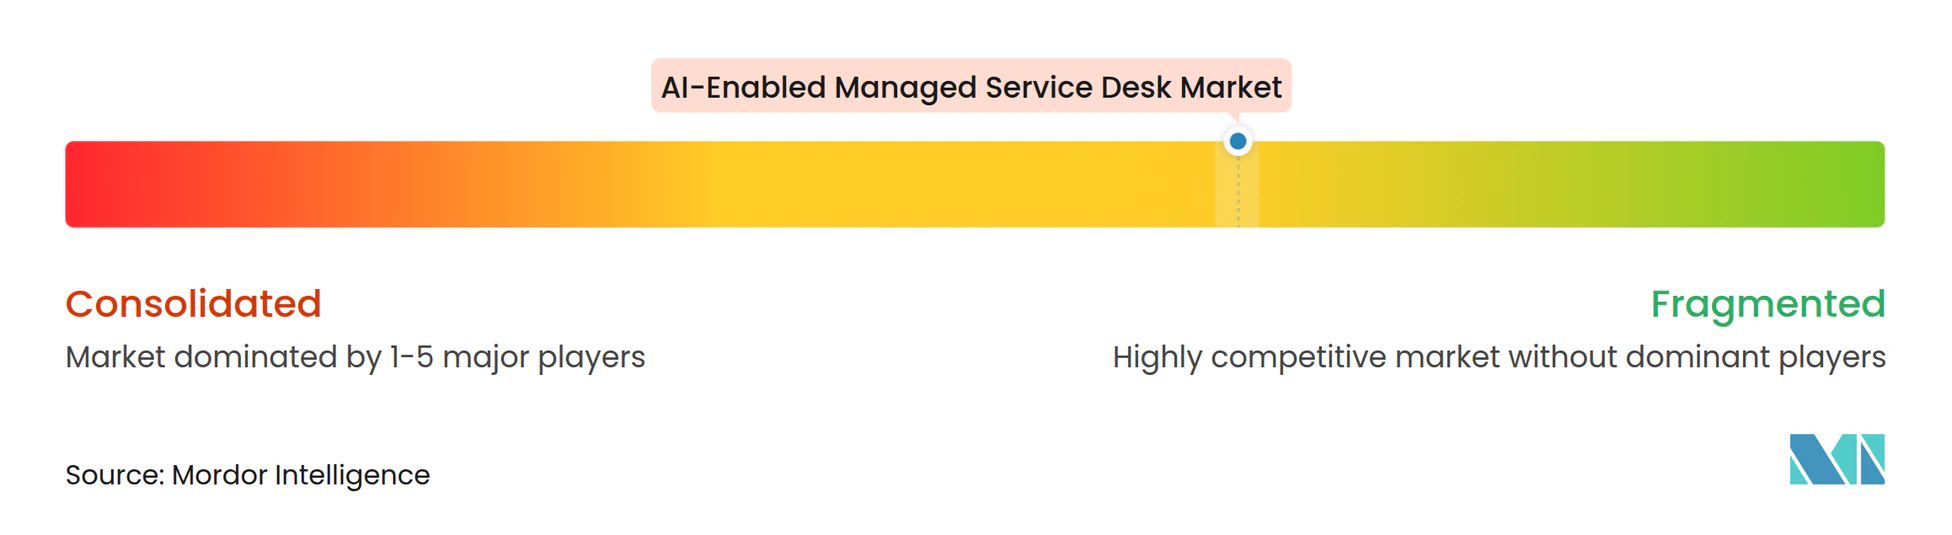
Le marché des services d'assistance gérés basés sur l'IA dispose d'une couche de plateforme concentrée et d'une couche de prestation plus fragmentée. ServiceNow, BMC Software et Salesforce ont été identifiés comme les principaux fournisseurs dans l'évaluation des plateformes de gestion des services informatiques de 2026 citée dans les sources. Les entreprises de prestation mondiales telles qu'Accenture, Capgemini, Cognizant, Tata Consultancy Services et Wipro sont en concurrence avec des fournisseurs de services gérés spécialisés. Les fournisseurs de plateformes se concentrent sur les capacités d'IA intégrées, tandis que les entreprises de prestation se concentrent sur la mise en œuvre, l'intégration et la responsabilité continue du service. Cette division signifie que les clients évaluent souvent à la fois le fournisseur de technologie et l'entreprise qui exploitera les flux de travail.
ServiceNow a introduit Flow en octobre 2026 en tant que service d'assistance natif de l'IA conversationnelle que la société a déclaré pouvoir être déployé en une journée. Le produit prend en charge l'automatisation des flux de travail par interaction en langage naturel dans les canaux de discussion existants. IBM et ServiceNow ont également élargi leur collaboration pluriannuelle en juin 2026 dans les domaines de la modernisation des applications, de la gouvernance des données d'entreprise et des opérations d'infrastructure autonomes. Freshworks a suivi une voie différente en ajoutant une capacité de création d'agents sans code à Freshservice pour les organisations qui ont besoin d'un déploiement plus rapide basé sur une plateforme.
Le marché intermédiaire et la prestation spécifique au secteur restent des domaines concurrentiels importants car les grandes plateformes d'entreprise peuvent nécessiter une configuration étendue. Les clients des secteurs de la santé, de la fabrication et du gouvernement peuvent nécessiter des flux de travail qui reflètent leurs propres données, approbations et conditions opérationnelles. Les prestataires plus petits tels qu'Aisera, SysAid et InvGate sont en concurrence grâce à des fonctions de gestion des services informatiques agentiques préconstruites et des calendriers de déploiement plus courts. Les grandes entreprises augmentent également leur capacité de prestation d'IA par l'investissement et l'acquisition, ce qui accroît la pression sur les prestataires plus petits pour se différencier par la spécialisation. Le marché des services d'assistance gérés basés sur l'IA reste ouvert aux prestataires capables de démontrer des résultats de service pratiques tout en répondant aux exigences de gouvernance et d'intégration.
Leaders du secteur des services d'assistance gérés basés sur l'IA
-
ServiceNow, Inc.
-
BMC Software, Inc.
-
International Business Machines Corporation
-
Atlassian Corporation Plc
-
Broadcom Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services d'assistance gérés basés sur l'IA Entreprises couvertes dans ce rapport
- ServiceNow, Inc.
- BMC Software, Inc.
- International Business Machines Corporation
- Atlassian Corporation Plc
- Broadcom Inc.
- Ivanti, Inc.
- Freshworks Inc.
- ManageEngine, a division of Zoho Corporation Pvt. Ltd.
- Microsoft Corporation
- Open Text Corporation
- Salesforce, Inc.
- Zendesk, Inc.
- SolarWinds Corporation
- SysAid Technologies Ltd.
- EasyVista S.A.
- Aisera, Inc.
- InvGate, Inc.
- TeamDynamix Solutions, LLC
- TOPdesk B.V.
- Hornbill Service Management Ltd.
- Matrix42 AG
- Efecte Corporation
- IFS AB
- Capgemini SE
- Cognizant Technology Solutions Corporation
- Tata Consultancy Services Limited
- Wipro Limited
- DXC Technology Company
- Accenture plc
Développements industriels récents dans Marché des services d'assistance gérés basés sur l'IA
- Octobre 2026 : ServiceNow a lancé Flow, un service d'assistance natif de l'IA conversationnelle déployable en une journée sans infrastructure requise, ciblant initialement l'Amérique du Nord avec une disponibilité générale en EMEA prévue pour le quatrième trimestre 2026 ; le produit permet aux équipes d'automatiser les flux de travail via une interaction en langage naturel dans les canaux de discussion existants et marque l'entrée directe de ServiceNow dans le segment de déploiement instantané accessible aux PME.
- Octobre 2026 : Zendesk a introduit les agents d'IA pour les services aux employés et les flux d'action avancés, conçus pour résoudre de bout en bout les demandes complexes des employés entre départements, couvrant les domaines informatique, RH et lieu de travail, étendant sa plateforme de résolution au service d'assistance informatique interne d'entreprise pour concurrencer directement les fournisseurs ITSM établis.
- Juin 2026 : IBM et ServiceNow ont formalisé une collaboration élargie pluriannuelle combinant les capacités d'IA, de données et d'automatisation d'IBM avec la plateforme d'IA ServiceNow dans les domaines de la modernisation des applications, de la gouvernance des données d'entreprise et des opérations d'infrastructure autonomes intégrant Red Hat Ansible, Instana et HashiCorp Terraform dans les flux de travail informatiques ServiceNow, avec des solutions conjointes ciblées pour une disponibilité au second semestre 2026.
- Mai 2026 : Freshworks a dévoilé Freddy AI Agent Studio dans Freshservice lors de sa conférence Refresh, permettant le déploiement sans code d'agents d'IA spécifiques à un domaine en quelques semaines, avec une passerelle de protocole de contexte de modèle pour une intégration sans code avec Workday, Rippling, Notion et ClickUp, et des accords de niveau d'expérience connectant les performances de service aux résultats de sentiment des employés.
Portée du rapport mondial sur le marché des services d'assistance gérés basés sur l'IA
Le marché des services d'assistance gérés basés sur l'IA englobe les services de support informatique externalisés qui utilisent l'intelligence artificielle (IA), l'apprentissage automatique (ML), le traitement du langage naturel (NLP), l'automatisation et l'analytique pour gérer et résoudre les demandes de service informatique, les incidents et les requêtes. Ces solutions aident les organisations à améliorer l'efficacité du service d'assistance, à automatiser les tâches de routine, à améliorer les expériences utilisateur et à réduire les délais de résolution.
Le rapport sur le marché des services d'assistance gérés basés sur l'IA est segmenté par capacité d'IA (assistance par IA générative, IA conversationnelle et agents virtuels, triage et prédiction par apprentissage automatique, automatisation robotique des processus, et IA agentique et résolution autonome), par modèle de prestation de services (service d'assistance entièrement géré, service d'assistance co-géré, logiciel de service d'assistance basé sur l'IA, et services professionnels et mise en œuvre), par taille d'entreprise (grandes entreprises et petites et moyennes entreprises), par modèle de déploiement (sur site, basé sur le cloud et hybride), par secteur d'activité des utilisateurs finaux (technologies de l'information et télécommunications, BFSI, santé, commerce de détail et commerce électronique, fabrication, gouvernement et défense, et autres secteurs d'activité des utilisateurs finaux), et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Assistance par IA générative |
| IA conversationnelle et agents virtuels |
| Triage et prédiction par apprentissage automatique |
| Automatisation robotique des processus |
| IA agentique et résolution autonome |
| Service d'assistance entièrement géré |
| Service d'assistance co-géré |
| Logiciel de service d'assistance basé sur l'IA |
| Services professionnels et mise en œuvre |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Sur site |
| Basé sur le cloud |
| Hybride |
| Technologies de l'information et télécommunications |
| BFSI |
| Santé |
| Commerce de détail et commerce électronique |
| Fabrication |
| Gouvernement et défense |
| Autres secteurs d'activité des utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par capacité d'IA | Assistance par IA générative | |
| IA conversationnelle et agents virtuels | ||
| Triage et prédiction par apprentissage automatique | ||
| Automatisation robotique des processus | ||
| IA agentique et résolution autonome | ||
| Par modèle de prestation de services | Service d'assistance entièrement géré | |
| Service d'assistance co-géré | ||
| Logiciel de service d'assistance basé sur l'IA | ||
| Services professionnels et mise en œuvre | ||
| Par taille d'entreprise | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par modèle de déploiement | Sur site | |
| Basé sur le cloud | ||
| Hybride | ||
| Par secteur d'activité des utilisateurs finaux | Technologies de l'information et télécommunications | |
| BFSI | ||
| Santé | ||
| Commerce de détail et commerce électronique | ||
| Fabrication | ||
| Gouvernement et défense | ||
| Autres secteurs d'activité des utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services d'assistance gérés basés sur l'IA ?
Le marché des services d'assistance gérés basés sur l'IA devrait augmenter de 6,83 milliards USD en 2026 à 18,62 milliards USD d'ici 2032, à un CAGR de 17,91 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de services d'assistance gérés basés sur l'IA ?
La demande est soutenue par l'automatisation des tickets, la complexité hybride et multicloud, les besoins de support continu et la modernisation de la gestion des services informatiques natifs du cloud.
Quelle capacité d'IA mène l'adoption des services d'assistance ?
L'assistance par IA générative a mené avec une part de 29,37 % en 2026, tandis que l'IA agentique et la résolution autonome devraient croître à un CAGR de 18,37 % jusqu'en 2032.
Pourquoi les organisations adoptent-elles des déploiements hybrides de services d'assistance ?
Les déploiements hybrides permettent aux organisations de conserver les données sensibles dans des environnements privés ou sur site tout en utilisant l'infrastructure cloud pour certaines fonctions d'IA.
Quel secteur d'utilisateurs finaux connaît la croissance la plus rapide ?
La santé devrait croître à un CAGR de 18,87 % jusqu'en 2032, soutenue par les pressions informatiques cliniques et la nécessité de réduire le travail de support de routine.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique devrait enregistrer un CAGR de 18,93 % jusqu'en 2032, soutenue par la croissance de l'infrastructure numérique, l'activité de modernisation et la capacité de prestation de services.