
Taille et part du marché des services d'opérations PaaS gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 17.27 Milliards de dollars |
| Taille du Marché (2032) | 31.61 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 12.85 % |
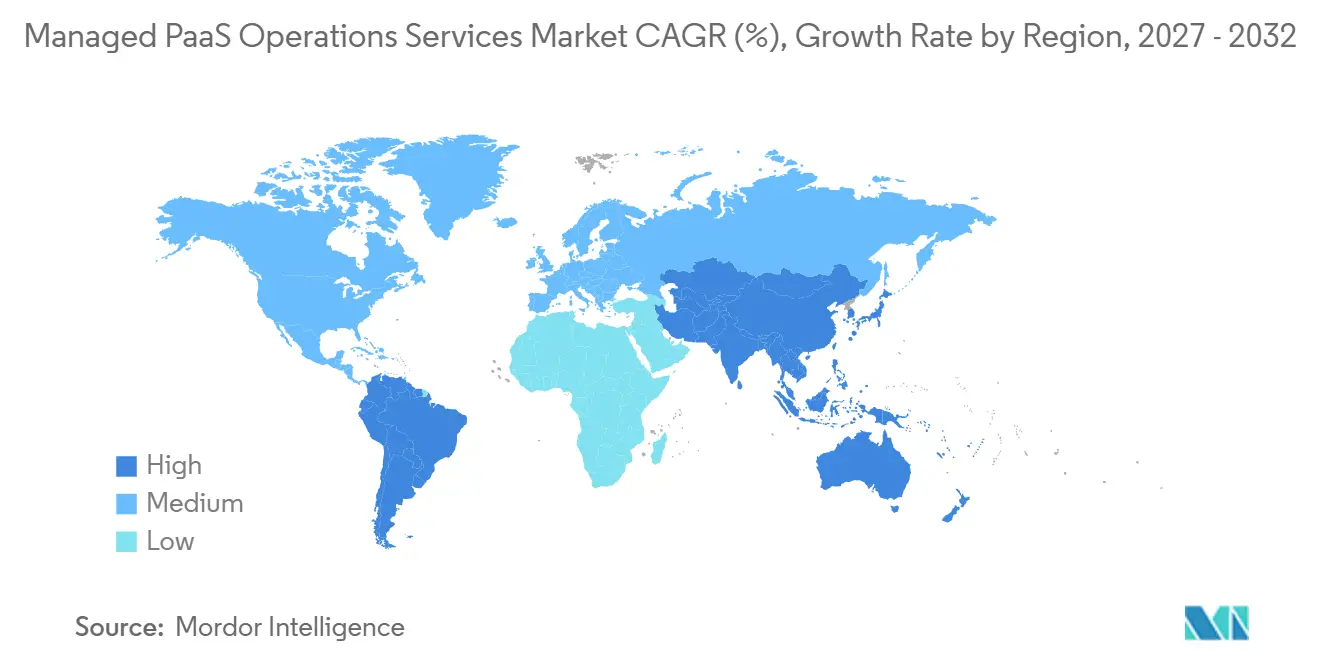
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
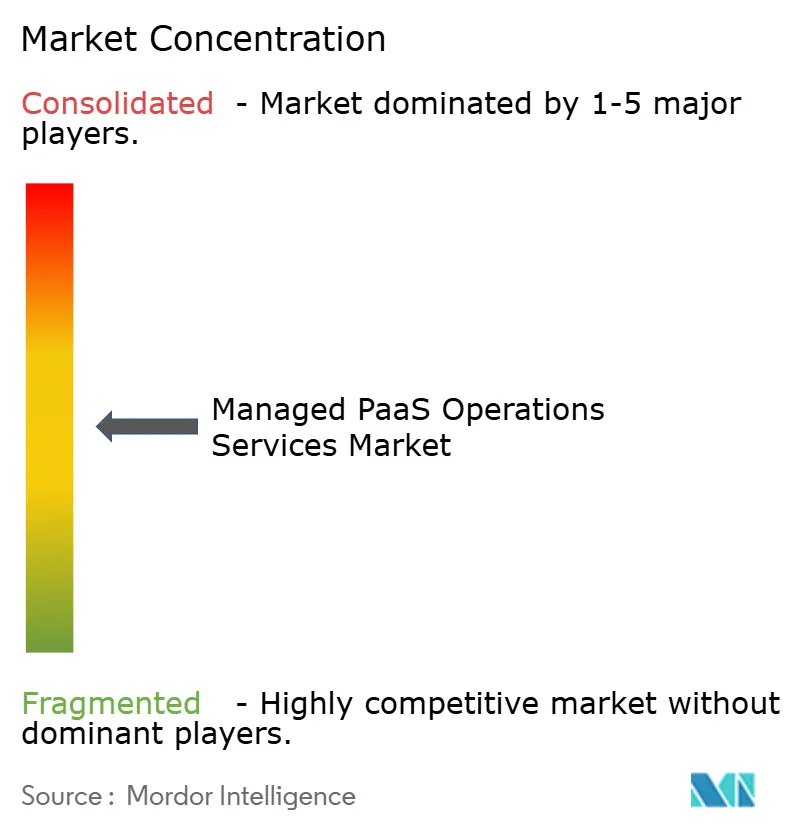
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'opérations PaaS gérés par Mordor Intelligence
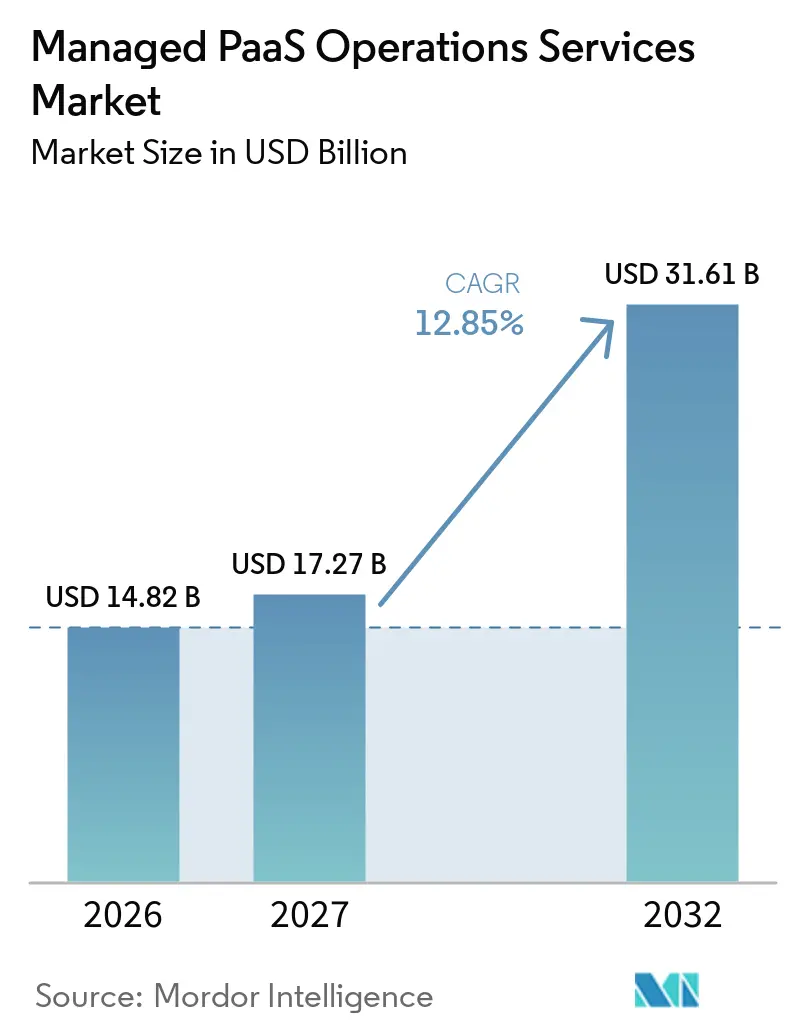
La taille du marché des services d'opérations PaaS gérés devrait s'étendre de 14,82 milliards USD en 2026 et 17,27 milliards USD en 2027 à 31,61 milliards USD d'ici 2032, enregistrant un CAGR de 12,85 % entre 2027 et 2032. Les entreprises passent de programmes cloud isolés à des parcs combinant des environnements publics, privés et de périphérie, ce qui accroît le besoin de support opérationnel géré. Le marché des services d'opérations PaaS gérés en bénéficie, car les acheteurs recherchent une gouvernance cohérente, une observabilité et une remédiation dans plusieurs environnements de plateforme. Une livraison d'applications plus rapide valorise également l'ingénierie de plateforme et les opérations de jour 2 pour les plateformes de développeurs internes. Les exigences en matière de conformité, de résidence des données et de résilience rendent les certifications des fournisseurs et le support d'audit plus importants dans les décisions d'approvisionnement. La remédiation assistée par l'IA peut réduire l'effort opérationnel manuel, tandis que les pénuries de talents cloud rendent la prestation de services externe plus attractive pour les grandes entreprises comme pour les plus petites.
Principaux enseignements du rapport
- Par type de service, l'ingénierie de plateforme et les opérations DevOps détenaient 30,47 % de la part du marché des services d'opérations PaaS gérés en 2026 et devraient se développer à un CAGR de 14,57 % jusqu'en 2032.
- Par couche de plateforme, les plateformes de conteneurs et d'orchestration représentaient 33,57 % du marché des services d'opérations PaaS gérés en 2026, tandis que les plateformes de données, d'analytique et d'IA/ML devraient se développer à un CAGR de 15,42 % jusqu'en 2032.
- Par modèle de déploiement, le PaaS basé sur le cloud public détenait 61,53 % du marché des services d'opérations PaaS gérés en 2026, tandis que le PaaS sur cloud privé et hybride devrait se développer à un CAGR de 15,25 % jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises représentaient 72,67 % du marché des services d'opérations PaaS gérés en 2026, tandis que les PME devraient se développer à un CAGR de 16,13 % jusqu'en 2032.
- Par secteur d'utilisation final, le BFSI détenait 26,87 % du marché en 2026, tandis que l'informatique et les télécommunications devraient se développer à un CAGR de 15,35 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 36,41 % du marché en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 15,89 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des services d'opérations PaaS gérés
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité opérationnelle croissante des environnements hybrides et multi-cloud | +2.8% | Mondial, avec une intensité concentrée en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Exigences croissantes en matière de cybersécurité, de conformité et de résilience | +2.2% | Europe, Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande des entreprises pour des cycles de livraison d'applications plus rapides | +1.9% | Mondial, avec la plus forte vélocité en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Remédiation assistée par l'IA augmentant la productivité des opérations gérées | +1.8% | Mondial, avec l'Amérique du Nord en tête de l'adoption, suivie de l'Europe et de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Pénuries persistantes de talents cloud et d'ingénierie de fiabilité des sites | +1.6% | Mondial, avec une demande aiguë au Japon et dans les marchés émergents d'Asie-Pacifique | Moyen terme (2-4 ans) |
| L'expansion incontrôlée des parcs PaaS créant une demande de gouvernance multi-plateforme | +1.2% | Amérique du Nord et Europe, avec des répercussions en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité opérationnelle croissante des environnements hybrides et multi-cloud
Les entreprises opérant dans plusieurs environnements cloud font face à des exigences de gouvernance et d'exploitation que les équipes internes ne peuvent souvent pas absorber. HashiCorp a rapporté que 97 % des organisations utilisent plusieurs outils pour gérer les environnements cloud, avec une moyenne de 5 outils par entreprise. Cette prolifération d'outils peut augmenter les coûts, créer une visibilité fragmentée et rendre les contrôles de sécurité plus difficiles à appliquer de manière cohérente. Le marché des services d'opérations PaaS gérés en bénéficie lorsque les fournisseurs unifient l'observabilité, la gouvernance et la remédiation dans un seul modèle opérationnel. Les environnements multi-cloud nécessitent également une expertise dans différents services, modèles d'identité et processus de déploiement. Cela renforce l'argument en faveur d'opérations contractuelles plutôt que de l'ajout d'outils et de personnel internes supplémentaires.
Exigences croissantes en matière de cybersécurité, de conformité et de résilience
Les exigences de conformité transforment l'approvisionnement cloud, notamment dans les services financiers et les charges de travail du secteur public. DORA est devenu applicable le 17 janvier 2025, et son cadre exige des entités financières qu'elles gèrent le risque lié aux technologies de l'information et de la communication, y compris le risque lié aux tiers. L'ESMA a finalisé des directives révisées sur l'externalisation cloud en 2025, renforçant la nécessité d'une gouvernance sur les fournisseurs de services cloud. Le marché des services d'opérations PaaS gérés bénéficie de la demande de fournisseurs capables de prendre en charge les pistes d'audit, les configurations sécurisées et les procédures de réponse aux incidents. Les certifications telles qu'ISO/IEC 27001, SOC 2 et FedRAMP peuvent influencer la sélection des fournisseurs car elles fournissent des contrôles documentés. Les exigences s'étendent également au-delà du BFSI vers les soins de santé, le gouvernement et les secteurs à forte intensité de données.
Demande des entreprises pour des cycles de livraison d'applications plus rapides
Les plateformes de développeurs internes deviennent de plus en plus centrales dans la façon dont les entreprises publient et maintiennent leurs applications. Google Cloud a constaté que 55 % des organisations interrogées avaient adopté l'ingénierie de plateforme, tandis que 85 % des adoptants ont déclaré que les développeurs s'appuient sur la plateforme pour réussir. La même recherche a indiqué que 90 % des adoptants prévoyaient d'étendre la portée de leur plateforme. Les fournisseurs gérés peuvent exploiter ces plateformes après la mise en œuvre, couvrant la disponibilité, les pipelines de déploiement, les mises à jour et la gestion des incidents. Ce modèle de service aide les équipes d'entreprise à se concentrer plus directement sur le développement de produits. Le marché des services d'opérations PaaS gérés offre donc des opportunités là où les fournisseurs peuvent démontrer une meilleure fiabilité des versions ainsi que la disponibilité du service.
Remédiation assistée par l'IA augmentant la productivité des opérations gérées
Les outils d'opérations assistés par l'IA transforment la détection, le diagnostic et la remédiation des incidents dans les environnements cloud. Une étude publiée dans une revue en 2025 a rapporté une réduction de 72 % du temps de résolution médian pour les incidents traités avec des AIOps alimentés par des LLM, avec une réduction de 58 % au 95e percentile. STRATUS, présenté à NeurIPS 2025, a rapporté un taux de succès de mitigation des défaillances plus élevé que les agents SRE précédents sur des suites de référence. Kyndryl a lancé la gestion de services agentique en avril 2026 avec des évaluations structurées et des plans de mise en œuvre pour des opérations de service autonomes.[1] Une automatisation plus poussée peut soutenir les contrats basés sur les résultats et réduire le travail manuel lié aux incidents récurrents. Le marché des services d'opérations PaaS gérés peut devenir plus accessible aux clients plus petits qui ne peuvent pas financer de grandes équipes SRE internes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préoccupations relatives à la sécurité des données, à la souveraineté et à la perte de contrôle | -1.4% | Europe, marchés cloud nationaux d'Asie-Pacifique et secteur fédéral nord-américain | Moyen terme (2-4 ans) |
| Dépendance aux fournisseurs et contraintes de portabilité | -1.2% | Mondial, avec l'impact le plus fort dans les entreprises utilisant des services PaaS propriétaires d'hyperscalers | Long terme (≥ 4 ans) |
| Connaissances opérationnelles spécifiques au PaaS concentrées dans les écosystèmes des hyperscalers | -0.9% | Mondial, avec la plus forte exposition dans les marchés émergents à faible densité de certification | Moyen terme (2-4 ans) |
| Variabilité cachée de la consommation affaiblissant la prévisibilité des marges contractuelles | -0.7% | Mondial, avec une exposition aiguë dans les architectures PaaS sans serveur et pilotées par les événements | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Préoccupations relatives à la sécurité des données, à la souveraineté et à la perte de contrôle
Le contrôle opérationnel par des tiers peut entrer en conflit avec les exigences nationales de résidence et de souveraineté des données. DORA met clairement l'accent sur le risque lié aux tiers en matière de TIC, ce qui rend la supervision par les clients des arrangements cloud plus importante. Les directives révisées de l'ESMA renforcent également les attentes en matière de gouvernance de l'externalisation cloud. Les acheteurs dans les secteurs de la défense, du gouvernement et des services financiers peuvent rechercher des garanties sur la localisation des données, la garde des clés de chiffrement et les droits de sortie. Ces exigences peuvent allonger les cycles de vente et augmenter le coût de la livraison de contrats réglementés. Le marché des services d'opérations PaaS gérés fait face à des limites dans les charges de travail sensibles jusqu'à ce que les fournisseurs puissent satisfaire ces contrôles dans chaque juridiction requise.
Dépendance aux fournisseurs et contraintes de portabilité
Les API propriétaires, les environnements d'exécution gérés et les services de données natifs peuvent rendre la migration de plateforme difficile. Les directives de portabilité de la Cloud Security Alliance notent que l'interopérabilité et la portabilité restent des préoccupations fondamentales de gouvernance cloud.[2] Les entreprises peuvent être prudentes quant aux contrats d'opérations qui approfondissent leur dépendance à un seul environnement d'hyperscaler. Cette prudence est plus grande lorsqu'un fournisseur n'a d'expertise que dans un seul écosystème de plateforme. Les équipes d'approvisionnement peuvent exiger des dispositions de sortie plus solides, des architectures portables et une documentation avant d'attribuer un contrat. Ces conditions peuvent retarder les décisions sur le marché des services d'opérations PaaS gérés et limiter la vitesse de formation de nouveaux contrats.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : l'ingénierie de plateforme est en tête, l'AIOps soutient des opérations plus larges
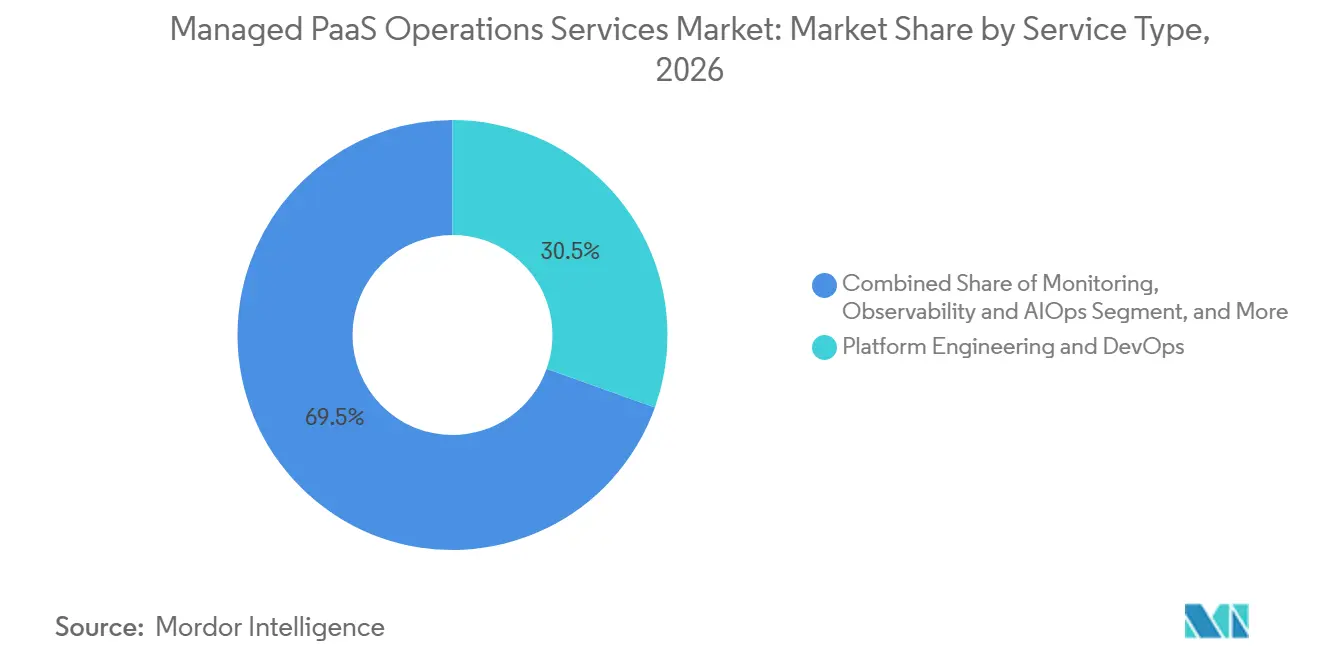
L'ingénierie de plateforme et les opérations DevOps détenaient 30,47 % de part de marché en 2026 et devraient se développer à un CAGR de 14,57 % jusqu'en 2032. Ce résultat reflète l'importance des plateformes de développeurs internes et des processus de livraison continue dans les opérations cloud des entreprises. Google Cloud a rapporté que les développeurs s'appuient sur leurs plateformes internes dans 85 % des organisations adoptantes. Les fournisseurs gérés sont donc sollicités pour couvrir la fiabilité de la plateforme après la phase de mise en œuvre initiale. Ce large rôle opérationnel place le marché des services d'opérations PaaS gérés au cœur de nombreux programmes d'externalisation des entreprises.
La surveillance, l'observabilité et l'AIOps constituent une catégorie adjacente qui bénéficie d'une utilisation plus large de l'analyse automatisée des causes profondes et de la remédiation. L'étude AIOps alimentée par des LLM de 2025 a documenté des temps de résolution d'incidents plus faibles dans l'environnement testé. Les opérations de sécurité, de conformité et de gouvernance gagnent en pertinence dans les comptes réglementés qui ont besoin de preuves de performance des contrôles. Les opérations FinOps et de modernisation sont également importantes là où les clients ont besoin d'une meilleure visibilité sur la consommation cloud et la modernisation des systèmes hérités. Le marché des services d'opérations PaaS gérés est également soutenu par la gestion des incidents et des événements qui utilise le triage automatisé pour réduire l'escalade manuelle.

Par couche de plateforme : les conteneurs maintiennent l'échelle, l'IA/ML élargit la demande
Les plateformes de conteneurs et d'orchestration représentaient 33,57 % du marché en 2026. Les modèles opérationnels basés sur Kubernetes sont devenus importants dans les environnements cloud natifs, hybrides et réglementés. La gestion d'environnements multi-clusters nécessite des compétences en sécurité, mise en réseau, mise à l'échelle, politique et récupération des charges de travail. Les fournisseurs ayant une expérience opérationnelle dans les plateformes de conteneurs peuvent prendre en charge les tâches de jour 2 que les équipes DevOps des clients ne souhaitent peut-être pas gérer en interne. Cela maintient le marché des services d'opérations PaaS gérés lié à une source majeure de demande de services de conteneurs.
Les plateformes de données, d'analytique et d'IA/ML devraient se développer à un CAGR de 15,42 % jusqu'en 2032. Les charges de travail d'IA nécessitent un support géré pour l'entraînement des modèles, les points de terminaison d'inférence, les pipelines de données, les contrôles d'accès et la gouvernance. Le marché des services d'opérations PaaS gérés est également soutenu par la demande des entreprises pour des environnements de données fiables fonctionnant entre les équipes et les applications. Les plateformes d'intégration, d'API et de messagerie événementielle nécessitent une gouvernance cohérente à mesure que les entreprises connectent des systèmes dans des environnements hybrides. Les autres plateformes PaaS, y compris les systèmes à faible code et spécifiques à l'industrie, offrent des opportunités plus modestes dans les secteurs de la santé et de la fabrication.
Par modèle de déploiement : le cloud public maintient l'échelle, les modèles hybrides progressent
Le PaaS basé sur le cloud public représentait 61,53 % du marché en 2026. Les hyperscalers continuent de définir la référence prix-performance pour les services de plateforme d'entreprise. Les fournisseurs gérés soutiennent ces environnements grâce à la surveillance, la configuration, la réponse aux incidents, les opérations de sécurité et la supervision des coûts. Le cloud public reste le point de départ habituel pour les nouvelles charges de travail cloud natives. Cela donne aux prestataires de services une large base installée pour les contrats opérationnels.
Le PaaS sur cloud privé et hybride devrait se développer à un CAGR de 15,25 % jusqu'en 2032. Les besoins réglementaires, de latence et de souveraineté amènent les entreprises à conserver certaines charges de travail dans des environnements contrôlés par l'entreprise. Rackspace a lancé Rackspace Cloud en août 2026 en tant que plateforme mutualisée entièrement gérée construite sur VMware Cloud Foundation 9.1.[3] VMware a déclaré que 93 % des organisations s'attendent à maintenir un mélange de cloud public et privé au cours des 3 prochaines années. Le PaaS sur cloud de périphérie et distribué est plus modeste mais pertinent dans la fabrication, les télécommunications et la logistique, où les applications sensibles à la latence nécessitent un traitement local.
Par taille d'organisation : les grandes entreprises ancrent les revenus, les PME ajoutent de l'élan
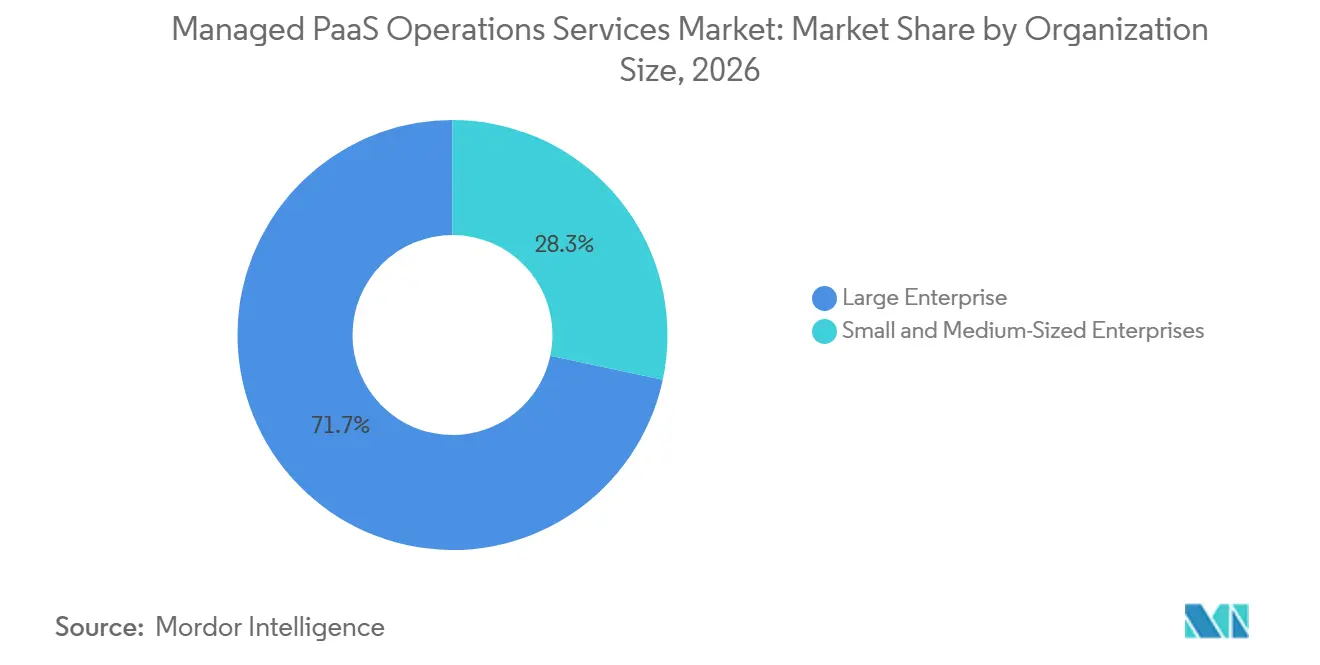
Les grandes entreprises détenaient 72,67 % du marché en 2026. Ces organisations exploitent généralement des parcs PaaS complexes et multi-cloud qui créent la demande la plus forte pour les opérations gérées. Leurs environnements nécessitent souvent une combinaison de services d'ingénierie de plateforme, de sécurité, d'observabilité, de conformité et de FinOps. Leurs contrats peuvent couvrir plus d'une couche de plateforme ou d'un modèle de déploiement. Cela maintient le marché des services d'opérations PaaS gérés important pour les revenus des fournisseurs et les stratégies de compte à long terme.
Les PME devraient se développer à un CAGR de 16,13 % jusqu'en 2032. La tarification des services basée sur la consommation peut réduire les engagements minimaux qui limitaient historiquement l'accès aux opérations gérées. Le marché des services d'opérations PaaS gérés peut atteindre les organisations plus petites lorsque les fournisseurs regroupent la surveillance, la sécurité et la remédiation dans des offres de services accessibles. La disponibilité limitée des compétences en infrastructure cloud et en ingénierie de fiabilité des sites fait des opérations externalisées une alternative pratique au recrutement interne. La demande des PME soutient également l'utilisation des plateformes d'IA/ML et sans serveur, où l'expertise externe peut réduire le fardeau du recrutement spécialisé.
Par secteur d'utilisation final : le BFSI est en tête, l'informatique et les télécommunications se développent rapidement
Le BFSI détenait 26,87 % du marché en 2026. Les institutions financières gèrent des environnements de plateforme sous étroite surveillance pour la résilience opérationnelle, la cybersécurité, le contrôle des données et le risque lié aux tiers. Les exigences de risque TIC de DORA créent un besoin direct de gouvernance documentée des arrangements de services cloud. Ces exigences peuvent favoriser les fournisseurs qui prennent en charge les preuves d'audit, la gestion sécurisée des configurations et les procédures d'incidents définies. Cela fait du BFSI un segment à haute valeur pour les opérations PaaS gérées groupées.
L'informatique et les télécommunications devraient se développer à un CAGR de 15,35 % jusqu'en 2032. Les opérateurs de télécommunications modernisent les plateformes de prestation de services et nécessitent des opérations continues dans des environnements hybrides et multi-fournisseurs. Infosys a annoncé une coentreprise avec Telstra en 2025 pour fournir des solutions cloud et numériques activées par l'IA aux entreprises australiennes. Les charges de travail du gouvernement et du secteur public créent des opportunités dans des environnements cloud souverains avec des besoins de conformité accrus. Le marché des services d'opérations PaaS gérés soutient les clients du commerce de détail, des biens de consommation, de la fabrication et de l'automobile utilisant des charges de travail d'inventaire, de personnalisation, d'IoT industriel et de cloud de périphérie.
Analyse géographique
L'Amérique du Nord détenait 36,41 % du marché en 2026. La région combine une adoption mature du cloud d'entreprise avec une concentration dense d'infrastructure d'hyperscalers et de partenaires d'écosystème. Les exigences fédérales telles que FedRAMP et HIPAA créent une demande structurée pour des opérations sécurisées. Les États-Unis comptent de nombreuses grandes entreprises avec des parcs PaaS complexes nécessitant une gestion continue. Le marché des services d'opérations PaaS gérés tire également une demande régionale du secteur financier canadien et de l'activité de fabrication et de logistique au Mexique, portée par la délocalisation de proximité.
L'Europe reste un environnement opérationnel distinct car les exigences de souveraineté et de résilience guident souvent les décisions d'achat. DORA s'applique aux entités financières de l'Union européenne et attire une attention plus étroite sur le risque lié aux tiers en matière de TIC. Les directives révisées de l'ESMA sur l'externalisation cloud renforcent la nécessité d'une supervision des fournisseurs et d'une gouvernance documentée. L'Allemagne, le Royaume-Uni et la France restent des centres majeurs de dépenses d'entreprise. Le marché des services d'opérations PaaS gérés en Europe est soutenu par des services prêts pour l'audit et des capacités opérationnelles locales dans les secteurs réglementés.
L'Asie-Pacifique devrait se développer à un CAGR de 15,89 % jusqu'en 2032. Les centres de capacités mondiales de l'Inde, les plateformes cloud nationales de la Chine et l'adoption des services financiers et des télécommunications en Asie du Sud-Est soutiennent la demande régionale. La pénurie de talents au Japon accroît le besoin d'externaliser les opérations de plateforme, la Linux Foundation rapportant que 70 % ou plus des organisations interrogées manquaient de personnel dans les domaines DevOps, CI/CD et ingénierie de fiabilité des sites.[4] L'Arabie saoudite, les Émirats arabes unis, l'Afrique du Sud, l'Égypte, le Nigéria et le Brésil offrent d'autres opportunités émergentes pour les opérations cloud gérées.
Paysage concurrentiel
Le marché des services d'opérations PaaS gérés est modérément fragmenté parmi les grands intégrateurs de systèmes, tandis que les fournisseurs spécialisés se font concurrence grâce à des capacités d'ingénierie ciblées. IBM Corporation, Accenture plc, Capgemini SE, Kyndryl Inc. et NTT DATA Corporation se font concurrence avec de larges alliances d'hyperscalers et des outils d'opérations propriétaires. Mirantis Inc., Caylent Inc., Nordcloud Oy et Bespin Global Inc. se font concurrence grâce à leur profondeur dans des plateformes cloud natives sélectionnées. Les fournisseurs se différencient généralement par l'ingénierie de plateforme, l'observabilité, la sécurité, l'automatisation, la gouvernance multi-plateforme et les capacités verticales. Les programmes de co-vente des hyperscalers restent importants car ils connectent les fournisseurs de services gérés aux clients cloud qui ont besoin de support opérationnel.
Les opérations activées par l'IA deviennent un domaine concurrentiel clé. Kyndryl a lancé la gestion de services agentique en avril 2026 pour aider les entreprises à passer des opérations informatiques traditionnelles à des flux de travail plus autonomes. La société a déclaré que Kyndryl Bridge exécute près de 200 millions d'automatisations chaque mois grâce à plus de 8 000 playbooks certifiés. Accenture a élargi sa relation avec Google Cloud en avril 2025 avec des capacités en IA agentique, mise en réseau et modernisation des mainframes. Rackspace a introduit une plateforme de gestion cloud en août 2025 avec une observabilité de la pile complète et un modèle basé sur la consommation.
Des opportunités subsistent dans le FinOps multi-cloud, les opérations cloud souveraines et les offres basées sur la consommation pour les PME. La FinOps Foundation a rapporté que 19 % des répondants avaient atteint un niveau de maturité FinOps avancé en 2025. Kyndryl a accepté d'acquérir Solvinity en novembre 2025, élargissant ses capacités de cloud géré sécurisé pour les charges de travail européennes réglementées. La structure résultante soutient une concentration modérée parmi les grands fournisseurs tout en laissant de la place aux spécialistes ayant des forces claires en matière de plateforme ou de région.
Leaders du secteur des services d'opérations PaaS gérés
-
IBM Corporation
-
Accenture plc
-
Capgemini SE
-
Rackspace Technology, Inc.
-
Kyndryl Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Août 2026 : Rackspace Technology a lancé Rackspace Cloud, une plateforme cloud mutualisée entièrement gérée construite sur VMware Cloud Foundation 9.1, initialement disponible à Dallas avec une expansion prévue vers la Virginie du Nord et Chicago. La plateforme offre aux entreprises des capacités Kubernetes et d'applications conteneurisées dans un environnement contrôlé par VMware, représentant l'une des premières plateformes mutualisées disponibles commercialement sur VCF 9.1 et positionnant Rackspace comme partenaire Broadcom Advantage pour les services cloud gérés basés sur VCF.
- Avril 2026 : Kyndryl Inc. a lancé la gestion de services agentique, combinant un modèle de maturité, des évaluations structurées et des plans de mise en œuvre pour aider les entreprises à passer des opérations de services informatiques traditionnelles à des flux de travail autonomes et intelligents. Le service est aligné sur les cadres de gouvernance ISO 42001 pour les environnements natifs d'IA et s'appuie sur Kyndryl Bridge, qui exécute près de 200 millions d'automatisations par mois grâce à plus de 8 000 playbooks certifiés.
- Novembre 2025 : Kyndryl a accepté d'acquérir Solvinity, un fournisseur néerlandais de plateformes et services cloud gérés sécurisés. L'opération a élargi les capacités cloud souveraines et hybrides de Kyndryl en combinant ses services de conseil et gérés avec les offres axées sur la sécurité de Solvinity, ciblant spécifiquement les charges de travail sensibles et soumises à des exigences de conformité sur le marché européen.
- Octobre 2025 : Cognizant Technology Solutions Corporation a approfondi son partenariat stratégique avec Google Cloud pour accélérer l'adoption de l'IA agentique par les entreprises. Cognizant s'est engagé à déployer Gemini Enterprise à l'échelle de l'entreprise, a investi dans la formation de 20 000 collaborateurs dans les centres d'excellence Google Cloud, et a aligné l'initiative sur ses plateformes Neuro AI et Agent Foundry pour fournir des solutions d'opérations, de risque et de conformité pilotées par l'IA.
Périmètre du rapport mondial sur le marché des services d'opérations PaaS gérés
Les services d'opérations PaaS gérés désignent l'externalisation de bout en bout de l'ingénierie de plateforme, de la conformité en matière de sécurité, de la surveillance et des opérations financières dans divers modèles de déploiement tels que les clouds publics, privés et de périphérie. Ces services permettent aux entreprises d'optimiser, de sécuriser et de faire évoluer leurs couches de plateforme sans serveur, conteneurisées, de données et d'intégration sans la charge de la gestion administrative quotidienne.
Le rapport sur le marché des services d'opérations PaaS gérés est segmenté par type de service d'offre (ingénierie de plateforme et opérations DevOps, surveillance, observabilité et AIOps, opérations de sécurité, de conformité et de gouvernance, opérations FinOps et de modernisation, gestion des incidents et des événements, et services de bases de données et de données gérés), couche de plateforme (plateformes PaaS applicatives et sans serveur, plateformes de conteneurs et d'orchestration, plateformes de données, d'analytique et d'IA/ML, plateformes d'intégration, d'API et de messagerie événementielle, et autres plateformes PaaS), modèle de déploiement (PaaS basé sur le cloud public, PaaS sur cloud privé et hybride, et PaaS sur cloud de périphérie et distribué), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur d'utilisation final (banque, services financiers et assurance [BFSI], informatique et télécommunications, santé et sciences de la vie, gouvernement et secteur public, commerce de détail et biens de consommation, fabrication et automobile, et autres secteurs d'utilisation final) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Ingénierie de plateforme et opérations DevOps |
| Surveillance, observabilité et AIOps |
| Opérations de sécurité, de conformité et de gouvernance |
| Opérations FinOps et de modernisation |
| Gestion des incidents et des événements |
| Services de bases de données et de données gérés |
| Plateformes PaaS applicatives et sans serveur |
| Plateformes de conteneurs et d'orchestration |
| Plateformes de données, d'analytique et d'IA/ML |
| Plateformes d'intégration, d'API et de messagerie événementielle |
| Autres plateformes PaaS |
| PaaS basé sur le cloud public |
| PaaS sur cloud privé et hybride |
| PaaS sur cloud de périphérie et distribué |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Banque, services financiers et assurance (BFSI) |
| Informatique et télécommunications |
| Santé et sciences de la vie |
| Gouvernement et secteur public |
| Commerce de détail et biens de consommation |
| Fabrication et automobile |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Ingénierie de plateforme et opérations DevOps | |
| Surveillance, observabilité et AIOps | ||
| Opérations de sécurité, de conformité et de gouvernance | ||
| Opérations FinOps et de modernisation | ||
| Gestion des incidents et des événements | ||
| Services de bases de données et de données gérés | ||
| Par couche de plateforme | Plateformes PaaS applicatives et sans serveur | |
| Plateformes de conteneurs et d'orchestration | ||
| Plateformes de données, d'analytique et d'IA/ML | ||
| Plateformes d'intégration, d'API et de messagerie événementielle | ||
| Autres plateformes PaaS | ||
| Par modèle de déploiement | PaaS basé sur le cloud public | |
| PaaS sur cloud privé et hybride | ||
| PaaS sur cloud de périphérie et distribué | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'utilisation final | Banque, services financiers et assurance (BFSI) | |
| Informatique et télécommunications | ||
| Santé et sciences de la vie | ||
| Gouvernement et secteur public | ||
| Commerce de détail et biens de consommation | ||
| Fabrication et automobile | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services d'opérations PaaS gérés ?
Le marché des services d'opérations PaaS gérés devrait s'étendre de 14,82 milliards USD en 2026 et 17,27 milliards USD en 2027 à 31,61 milliards USD d'ici 2032, à un CAGR de 12,85 %.
Quels services sont inclus dans les opérations PaaS gérées ?
Les services clés comprennent l'ingénierie de plateforme et DevOps, l'observabilité et l'AIOps, les opérations de sécurité et de conformité, le FinOps, la modernisation, la gestion des incidents et les services de bases de données gérés. Les fournisseurs exploitent ces fonctions dans des environnements publics, privés, hybrides et distribués. Cette couverture offre aux clients un modèle opérationnel défini pour les charges de travail cloud complexes.
Quel modèle de déploiement dispose de la plus grande base d'opérations PaaS gérées ?
Le PaaS basé sur le cloud public détenait 61,053 % du marché en 2026, tandis que le PaaS sur cloud privé et hybride est le modèle de déploiement à la croissance la plus rapide avec un CAGR de 15,25 % jusqu'en 2032. Cette combinaison reflète le besoin d'échelle, de contrôle et de continuité de la plateforme.
Quelles organisations stimulent l'adoption des opérations PaaS gérées ?
Les grandes entreprises détenaient 72,67 % du marché en 2026, mais les PME devraient se développer à un CAGR de 16,13 % à mesure que la tarification basée sur la consommation améliore l'accès aux services gérés. Le modèle peut réduire le besoin de constituer des équipes spécialisées d'opérations cloud.
Pourquoi les institutions financières utilisent-elles les opérations PaaS gérées ?
Le BFSI détenait 26,87 % du marché en 2026 car les opérations cloud doivent répondre à des exigences élevées en matière de résilience, de conformité, de sécurité et de gestion des risques liés aux tiers. Ces exigences sont importantes lorsque les plateformes prennent en charge des données sensibles et des services aux clients.
Quelle région se développe le plus rapidement pour les opérations PaaS gérées ?
L'Asie-Pacifique devrait se développer à un CAGR de 15,89 % jusqu'en 2032, soutenue par l'adoption du cloud, les programmes numériques et la demande de talents spécialisés en opérations. Cette demande est renforcée par l'adoption du cloud d'entreprise et les pénuries de personnel spécialisé en opérations.