
Taille et part du marché des services managés de protection contre les DDoS et de prévention des menaces
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.53 Milliards de dollars |
| Taille du Marché (2032) | 7.63 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 16.71 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services managés de protection contre les DDoS et de prévention des menaces par Mordor Intelligence
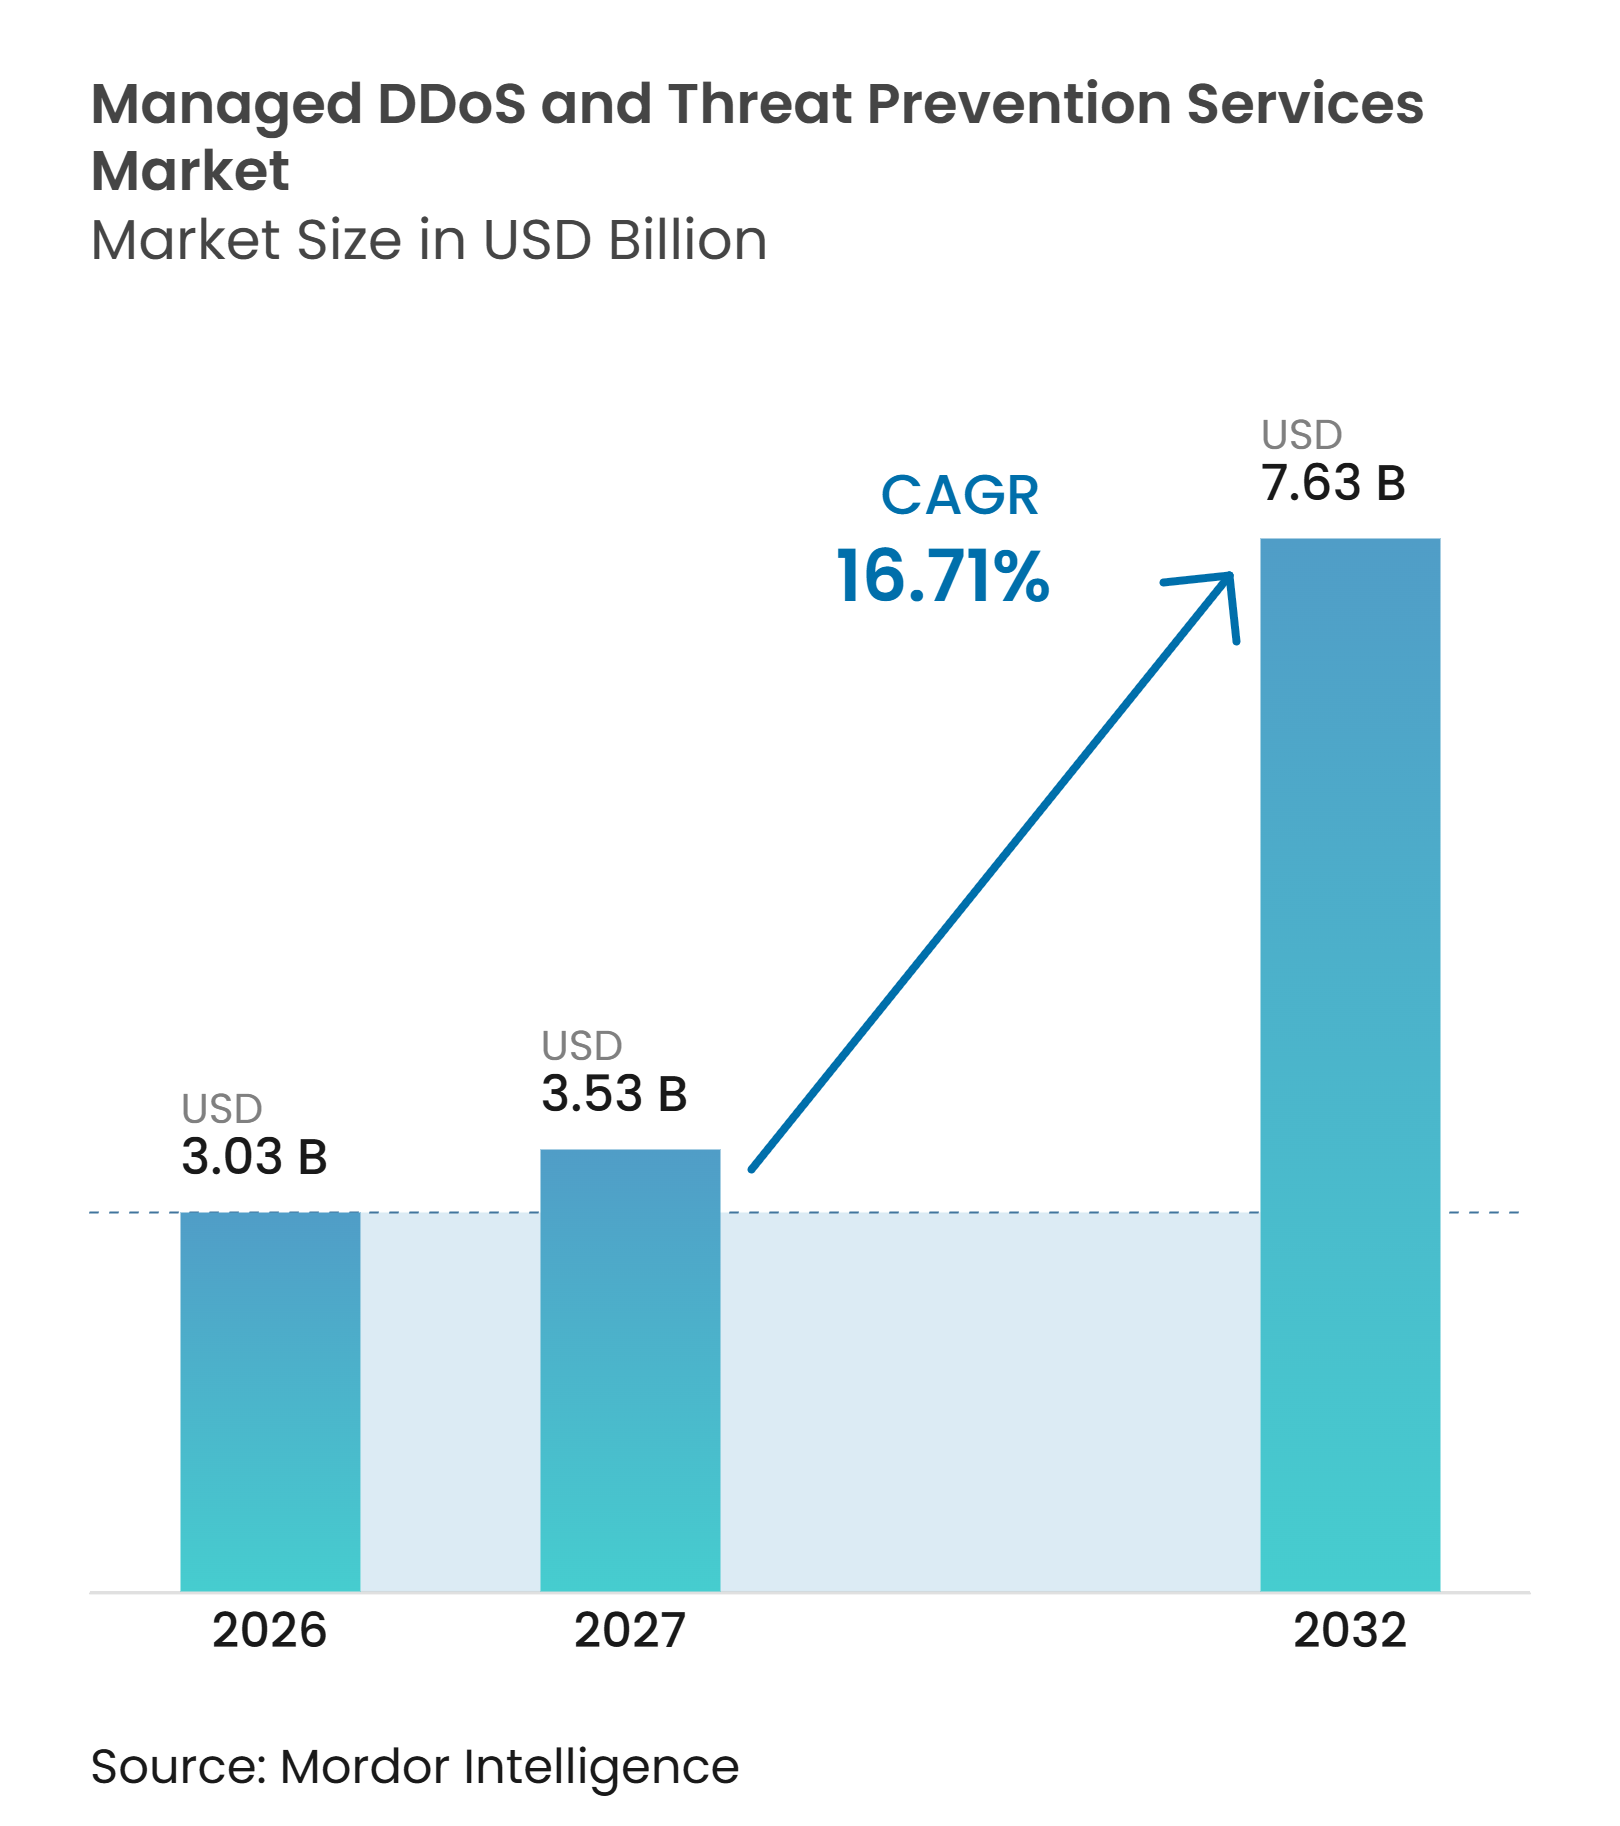
La taille du marché des services managés de protection contre les DDoS et de prévention des menaces devrait s'étendre de 3,03 milliards USD en 2026 à 3,53 milliards USD en 2027, puis à 7,63 milliards USD d'ici 2032, enregistrant un CAGR de 16,71 % entre 2027 et 2032. Le marché des services managés de protection contre les DDoS et de prévention des menaces est en croissance, les entreprises réorientant leurs dépenses de sécurité vers une protection externe continue capable de répondre à l'échelle d'un réseau. Des volumes d'attaques plus élevés rendent les mises à niveau périodiques des équipements moins efficaces pour les organisations qui exploitent des applications publiques, des API et des services critiques. L'adoption du cloud élargit également le nombre de points d'entrée que les équipes de sécurité doivent protéger dans des environnements distribués. Les pénuries de compétences et des exigences de disponibilité plus strictes encouragent les acheteurs à recourir à des prestataires qui combinent capacité, surveillance et assistance à la réponse. Les prestataires répondent en combinant la protection contre les DDoS avec des défenses applicatives, d'API et contre les bots, tandis que les opérateurs et les prestataires de services managés créent des voies d'accès supplémentaires au marché.
Points clés du rapport
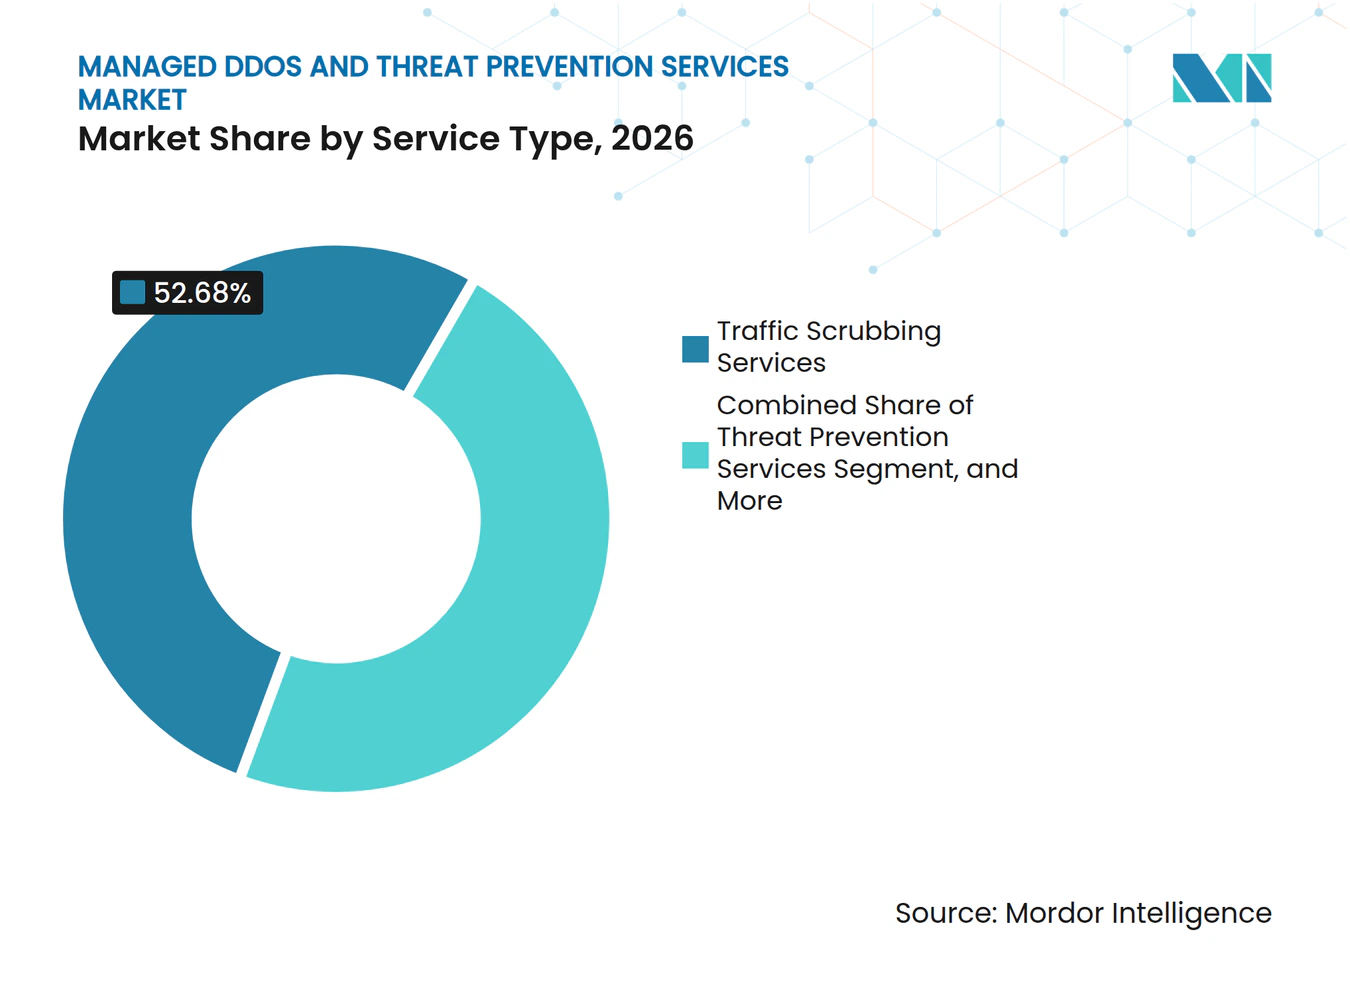
- Par type de service, les services de nettoyage du trafic détenaient 52,68 % de la part du marché des services managés de protection contre les DDoS et de prévention des menaces en 2026, tandis que les services de prévention des menaces devraient progresser à un CAGR de 17,78 % jusqu'en 2032.
- Par mode de déploiement, le déploiement sur site représentait 66,81 % du chiffre d'affaires du marché des services managés de protection contre les DDoS et de prévention des menaces en 2026, tandis que le cloud devrait croître à un CAGR de 18,07 % jusqu'en 2032.
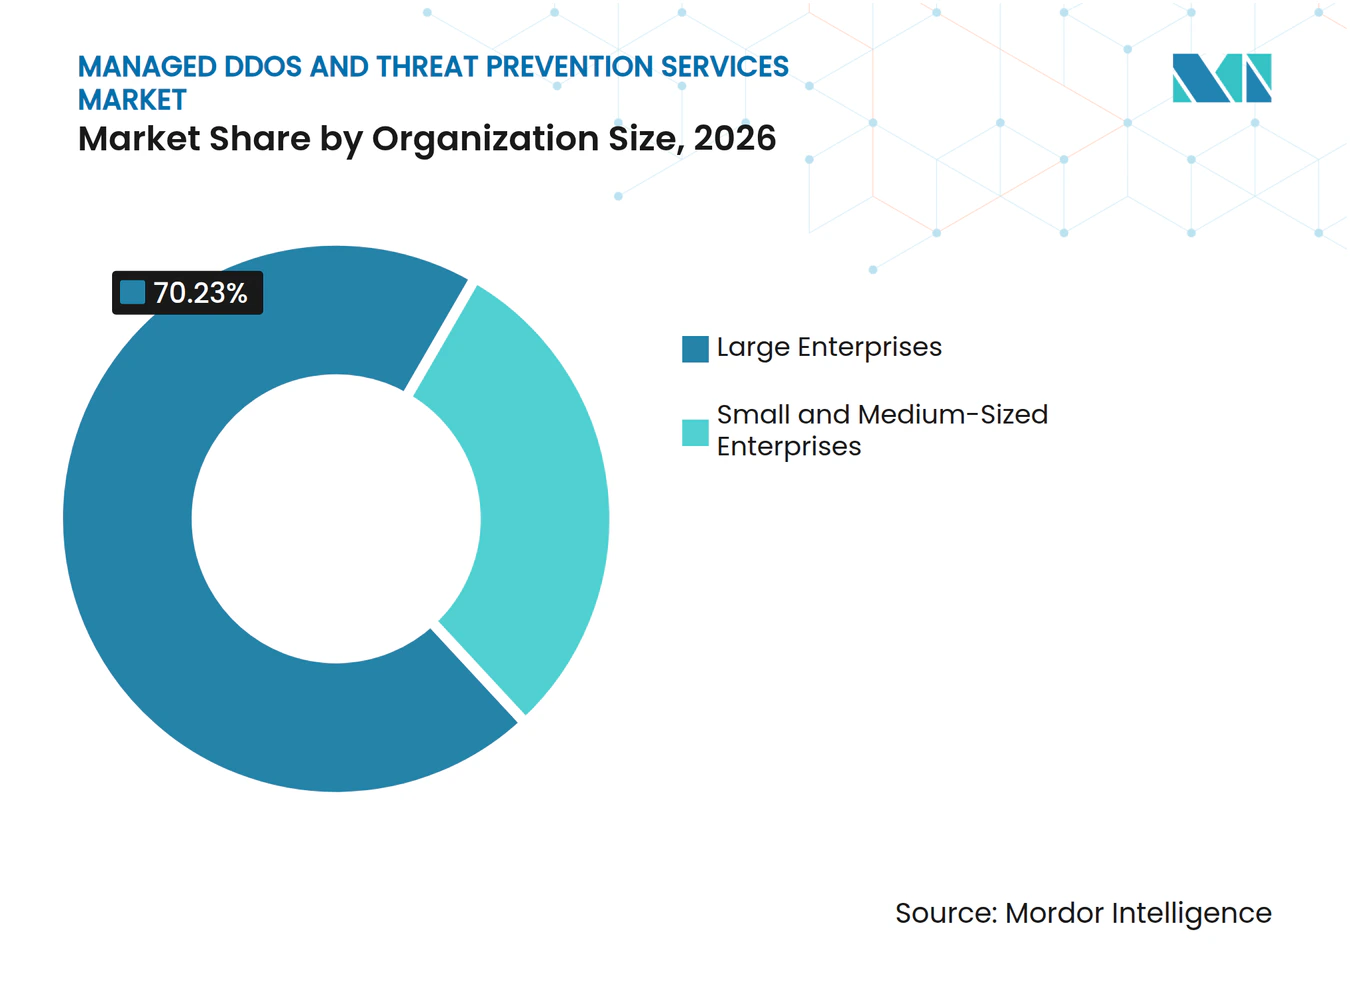
- Par taille d'organisation, les grandes entreprises représentaient 70,23 % du chiffre d'affaires du marché des services managés de protection contre les DDoS et de prévention des menaces en 2026, tandis que les petites et moyennes entreprises devraient progresser à un CAGR de 18,39 % jusqu'en 2032.
- Par secteur d'utilisation final, le secteur BFSI représentait 29,16 % du chiffre d'affaires du marché des services managés de protection contre les DDoS et de prévention des menaces, tandis que le secteur gouvernemental et de l'administration publique devrait croître à un CAGR de 17,05 % jusqu'en 2032.
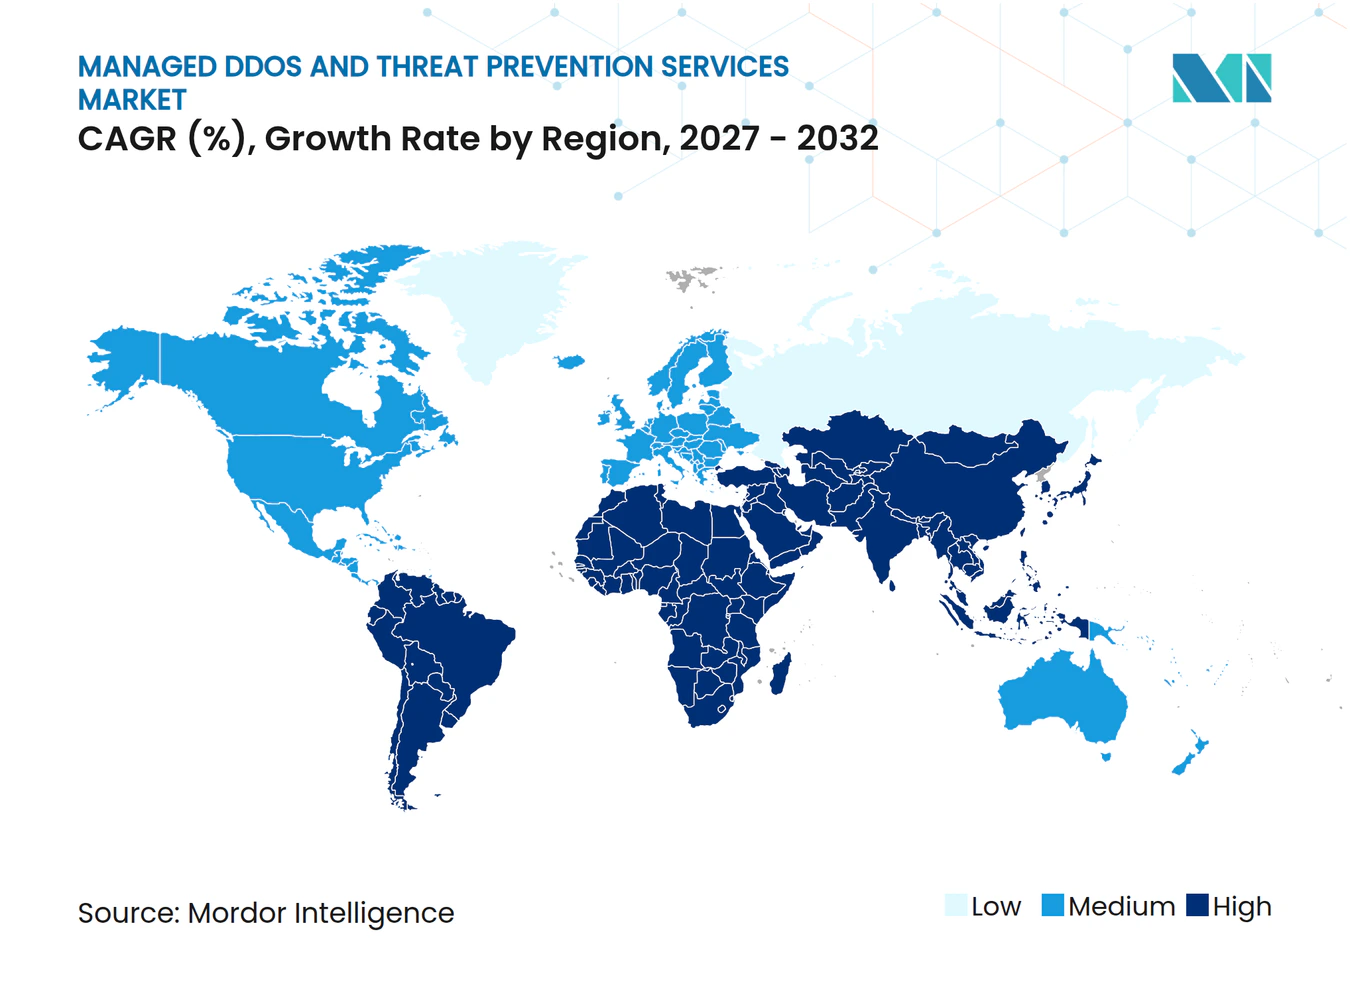
- Par géographie, l'Amérique du Nord détenait 36,44 % du chiffre d'affaires du marché des services managés de protection contre les DDoS et de prévention des menaces, tandis que la région Asie-Pacifique devrait progresser à un CAGR de 17,34 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fréquence et sophistication croissantes des attaques multi-vecteurs | +3.8% | Mondial, plus intense en EMEA et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Migration vers le cloud et expansion des surfaces d'attaque exposées à Internet | +3.2% | Mondial, porté par l'Amérique du Nord et l'Europe occidentale | Moyen terme (2-4 ans) |
| Pénurie de compétences internes en cybersécurité | +2.5% | Mondial, plus aiguë en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Exigences réglementaires et de disponibilité des infrastructures critiques | +2.1% | Amérique du Nord, UE et principaux marchés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Accès par abonnement à une capacité d'atténuation à l'échelle du térabit | +1.8% | Mondial, avec une adoption par les PME portée par l'Amérique du Nord et l'Europe occidentale | Long terme (≥ 4 ans) |
| Monétisation des services DDoS managés par les opérateurs et les hébergeurs | +1.4% | Asie-Pacifique et Amérique du Nord, avec un débordement précoce vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fréquence et sophistication croissantes des attaques multi-vecteurs
Le marché des services managés de protection contre les DDoS et de prévention des menaces est soutenu par un environnement de menaces qui devient plus fréquent et plus difficile à contenir avec les seules ressources internes. NETSCOUT a documenté 9,1 millions d'attaques DDoS dans 209 pays au cours du premier semestre 2026. Les attaques dépassant 1 Tbps ou 1 Gpps ont augmenté de 1 286 % d'une année sur l'autre, exerçant une pression sur les organisations qui s'appuient sur une capacité fixe et des mises à niveau d'équipements planifiées. NETSCOUT a également signalé que les opérateurs de DDoS à la demande ont utilisé des grands modèles de langage comme outils opérationnels pour coordonner des campagnes sur les couches DNS, applicative et réseau.[1] Cloudflare a signalé que le botnet Aisuru-Kimwolf a généré une attaque de 31,4 Tbps au quatrième trimestre 2025, démontrant l'ampleur que la capacité de périphérie permanente peut avoir besoin d'absorber. Les méthodes d'attaque directe et de bombardement en tapis représentaient près des deux tiers des attaques observées au premier semestre 2026, soulignant la nécessité d'une surveillance et d'une prévention continues en complément du nettoyage du trafic.
Migration vers le cloud et expansion des surfaces d'attaque exposées à Internet
Le marché des services managés de protection contre les DDoS et de prévention des menaces bénéficie également du nombre croissant de composants exposés au public dans les environnements cloud et hybrides. Les charges de travail distribuées exposent des API, des interconnexions cloud et des applications conteneurisées qui ne peuvent pas être protégées par un seul dispositif sur site à chaque périphérie du réseau. Les données du secteur des services financiers provenant d'Akamai ont montré que la durée des attaques DDoS de couche 3 et de couche 4 a augmenté de 738 % de 2024 à 2025, créant des périodes d'exposition plus longues pour les organisations dotées d'architectures distribuées. Cloudflare a identifié les prestataires de services d'IA générative comme l'une des catégories d'infrastructure les plus ciblées au quatrième trimestre 2025, reliant la croissance des charges de travail d'IA à une surface d'attaque en mutation. Le secteur des services managés de protection contre les DDoS et de prévention des menaces bénéficie lorsqu'un prestataire peut gérer la protection du trafic dans des environnements cloud et sur site sous un modèle opérationnel unique. Les fournisseurs cloud deviennent également des partenaires de distribution en intégrant la couverture DDoS dans les services réseau, élargissant ainsi l'accès au-delà des canaux de vente directe aux entreprises.
Pénurie de compétences internes en cybersécurité
Le marché des services managés de protection contre les DDoS et de prévention des menaces bénéficie d'une demande supplémentaire due à la pénurie de spécialistes capables d'analyser et d'ajuster les défenses de couche réseau en temps réel. ISC2 a constaté que 95 % des organisations interrogées présentaient au moins 1 lacune en matière de compétences en cybersécurité en 2025. La même étude a rapporté que 59 % des répondants considéraient leurs lacunes comme critiques ou significatives, contre 44 % en 2024. L'ISACA a signalé que 65 % des organisations avaient des postes de cybersécurité non pourvus et que la formation du personnel non spécialisé en sécurité pour des rôles de sécurité était tombée à 29 % contre 41 % l'année précédente. Cette lacune est particulièrement pertinente pour les capacités offertes par les prestataires managés, notamment l'analyse réseau, l'ajustement de l'atténuation et la détection des anomalies de couche applicative. ISC2 a également constaté que 19 % des organisations avaient recours à des prestataires de services tiers comme principale réponse aux lacunes de compétences, reliant les limitations de la main-d'œuvre à l'achat de services managés.
Exigences réglementaires et de disponibilité des infrastructures critiques
Le marché des services managés de protection contre les DDoS et de prévention des menaces bénéficie du soutien d'exigences qui traitent les défaillances de disponibilité comme des événements réglementaires plutôt que comme de simples incidents technologiques. La Réserve fédérale a déclaré en juillet 2025 que les organisations bancaires doivent notifier leur régulateur principal dans les 36 heures suivant la détermination qu'un incident de sécurité informatique significatif s'est produit. Cette exigence accroît la valeur des prestataires capables de combiner atténuation et documentation des incidents. Le Conseil de stabilité financière a publié le Format d'échange pour le signalement des incidents en avril 2025, fournissant un format commun de signalement des incidents pour les autorités financières et les entreprises. Les exigences de Singapour en matière d'interconnexion IP identifient l'atténuation des DDoS comme une attente de sécurité réseau de base pour les opérateurs agréés. L'Inde exige également le signalement d'incidents cybernétiques spécifiés, y compris les attaques DDoS, dans les 6 heures, ce qui soutient la demande de surveillance permanente pour maintenir des enregistrements d'incidents utilisables.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé de la capacité mondiale de nettoyage et des accords de niveau de service premium | -2.8% | Mondial, plus aigu dans les segments de PME sensibles aux coûts en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Complexité de la coordination de la protection dans les architectures multi-cloud et hybrides | -2.1% | Mondial, plus intense en Amérique du Nord et en Europe où l'adoption du multi-cloud est la plus élevée | Moyen terme (2-4 ans) |
| Faux positifs et risque de latence dans l'atténuation de la couche applicative | -1.6% | Mondial, concentré dans les secteurs sensibles à la latence, notamment les services financiers et les jeux vidéo | Moyen terme (2-4 ans) |
| Réticence des clients à partager la télémétrie du trafic et à acheminer le trafic via des tiers | -1.3% | Mondial, accentué dans les secteurs réglementés et les marchés de souveraineté des données | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de la capacité mondiale de nettoyage et des accords de niveau de service premium
Le coût de l'infrastructure mondiale de nettoyage et des opérations de sécurité 24h/24 et 7j/7 limite la rapidité avec laquelle le marché des services managés de protection contre les DDoS et de prévention des menaces peut atteindre les acheteurs sensibles aux prix. Les accords de niveau de service premium nécessitent une capacité réservée que les prestataires ne peuvent pas toujours partager lorsque plusieurs clients subissent des attaques simultanément. NETSCOUT a enregistré 8,09 millions d'attaques au cours du second semestre 2025, illustrant l'ampleur de la demande que les prestataires peuvent avoir besoin de soutenir pendant les périodes actives. Les prestataires peuvent proposer des niveaux de capacité partagée et dédiée, mais la différence entre la couverture de base et les engagements d'entreprise reste significative pour de nombreux clients plus petits. Cette contrainte est particulièrement pertinente en Amérique du Sud, en Asie du Sud-Est et en Afrique, où les budgets peuvent être moins en mesure d'absorber des contrats premium. Le marché des services managés de protection contre les DDoS et de prévention des menaces doit équilibrer l'accès élargi avec l'investissement nécessaire pour maintenir une protection à haute capacité.
Complexité de la coordination de la protection dans les architectures multi-cloud et hybrides
Le marché des services managés de protection contre les DDoS et de prévention des menaces est également confronté à des cycles de déploiement et d'approvisionnement plus longs lorsque les organisations exploitent un mélange de centres de données et de plateformes cloud. Les fournisseurs cloud utilisent différentes approches pour le routage du trafic, l'anycast IP et les interfaces de nettoyage, ce qui oblige les prestataires de services à maintenir plusieurs connecteurs. Radware a décrit un prestataire SaaS mondial du top 10 qui a remplacé des fournisseurs DDoS distincts sur site et cloud par une conception hybride unique après que la configuration précédente n'avait pas réussi à fournir une protection cohérente dans son environnement distribué. La Réserve fédérale a également inscrit la résilience cloud comme priorité dédiée en matière de cybersécurité pour 2025, reconnaissant que les configurations cloud nécessitent des contrôles allant au-delà des normes internes traditionnelles. Ces exigences d'intégration augmentent le travail technique avant qu'un contrat ne devienne actif. Elles favorisent également les prestataires capables de prendre en charge la gestion du trafic hybride sans créer de latence supplémentaire ni de complexité opérationnelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
les services de nettoyage du trafic ancrent le chiffre d'affaires tandis que la prévention des menaces s'accélèreLes services de nettoyage du trafic représentaient 52,68 % de la part du marché des services managés de protection contre les DDoS et de prévention des menaces en 2026, reflétant le rôle central de la redirection du trafic malveillant avant qu'il n'atteigne les systèmes des clients. Le service repose sur la capacité, les relations avec les opérateurs et les capacités de routage du trafic que les prestataires établis ont développées au fil de nombreuses années. Il reste le fondement de nombreux dispositifs de défense car les attaques volumétriques peuvent nécessiter une déviation rapide de flux de trafic importants. Les services de surveillance DDoS ajoutent de la visibilité en identifiant les anomalies, en documentant l'activité et en aidant les équipes de sécurité à évaluer si une réponse est nécessaire. Les services de réponse aux incidents fournissent un processus structuré pour activer l'atténuation, coordonner les équipes techniques et conserver des enregistrements pour les audits de conformité. Les autres services comprennent les exercices d'équipe rouge, les évaluations de configuration et la validation des accords de niveau de service pour les organisations souhaitant tester l'efficacité de leur protection existante.
Les services de prévention des menaces devraient enregistrer un CAGR de 17,78 % de 2027 à 2032, le taux le plus élevé au sein de ce groupe de services. La taille du marché des services managés de protection contre les DDoS et de prévention des menaces pour les services axés sur la prévention est portée par la demande d'analyse comportementale permettant d'identifier les attaques avant que les volumes n'atteignent des niveaux perturbateurs. NETSCOUT a signalé que les attaques directes représentaient près des deux tiers des événements observés au premier semestre 2026, rendant le renseignement en amont plus important lorsque la saturation des liens n'est pas le principal mécanisme de perturbation. Akamai a ajouté un moteur DDoS comportemental basé sur l'apprentissage automatique à App and API Protector en avril 2025, reflétant l'évolution vers des capacités de prévention au sein de services de sécurité plus larges. La distinction entre prévention et surveillance devient moins claire à mesure que les outils de corrélation regroupent les deux fonctions sous un seul accord managé. Cette approche offre aux acheteurs un moyen de combiner détection, analyse et réponse sans gérer plusieurs prestataires distincts.



Par mode de déploiement :
le déploiement sur site est en tête tandis que le cloud remodèle les comportements d'achatLe déploiement sur site représentait 66,81 % du chiffre d'affaires 2026, porté par les exigences des prestataires de services, des institutions financières et des agences gouvernementales qui ont besoin d'un contrôle du trafic au sein du réseau. La part du marché des services managés de protection contre les DDoS et de prévention des menaces pour ce mode reflète la préférence des acheteurs pour la souveraineté des données et des temps de réponse constants. L'acheminement du trafic vers un centre de nettoyage distant peut introduire une latence inacceptable pour les opérations des opérateurs et les services étroitement contrôlés. Les équipements en ligne peuvent donc rester nécessaires là où les engagements de niveau de service exigent une atténuation locale. Corero a signalé un taux de renouvellement de 96 % pour ses produits DDoS Protection as-a-Service pluriannuels basés sur abonnement au cours du premier semestre 2026. Ces renouvellements montrent que les contrats managés sur site peuvent rester durables une fois qu'ils font partie de la conception réseau d'un client.
Le déploiement cloud devrait croître à un CAGR de 18,07 % de 2027 à 2032, porté par des exigences d'infrastructure initiales plus faibles et une capacité élastique lors d'événements à volume élevé. Cette option s'aligne sur les organisations qui exploitent des applications cloud-first et préfèrent les dépenses d'exploitation récurrentes aux achats en capital. Elle offre également un moyen plus simple pour les organisations plus petites d'accéder à une capacité qu'il serait difficile de construire en interne. Corero a permis à l'orchestration SmartWall ONE de fonctionner sur Akamai Compute en juillet 2025, permettant au plan de contrôle de fonctionner dans le cloud tandis que l'atténuation en ligne reste sur site.[2] Cette conception illustre comment les déploiements hybrides peuvent conserver la précision locale tout en utilisant la gestion basée sur le cloud. À mesure que les modèles d'abonnement et les intégrations de facturation cloud se développent, une partie du chiffre d'affaires actuellement comptabilisé comme sur site pourrait basculer vers des classifications cloud.
Par taille d'organisation :
les grandes entreprises dominent tandis que les PME comblent l'écartLes grandes entreprises représentaient 70,23 % du chiffre d'affaires 2026 car elles exploitent de larges portefeuilles d'applications publiques et des environnements technologiques complexes. Leur exposition comprend de grandes bases de clients, des obligations réglementaires et le coût potentiel d'une interruption de service prolongée. Ces acheteurs peuvent également financer des programmes de protection pluriannuels et nécessitent une couverture continue sur plusieurs sites. Radware a signalé un contrat à huit chiffres avec une agence de services informatiques gouvernementaux nord-américaine qui a remplacé un fournisseur DDoS sur site en place en 2025. De tels contrats montrent comment les grandes organisations évaluent la qualité de service, l'intégration et le risque de remplacement sur de longues périodes d'exploitation. Le marché des services managés de protection contre les DDoS et de prévention des menaces continue de dépendre de ces acheteurs pour des déploiements complexes à haute valeur ajoutée.
Les petites et moyennes entreprises devraient enregistrer un CAGR de 18,39 % de 2027 à 2032, le taux le plus rapide par taille d'organisation. Les niveaux d'abonnement réduisent la nécessité pour ces organisations d'acheter et de maintenir des équipements d'atténuation dédiés. En 2025, ISC2 a constaté que 70 % des répondants dans les petites organisations avaient subi au moins 1 incident de sécurité lié à l'IA au cours des 12 mois précédents. Ces organisations manquent souvent des spécialistes internes nécessaires pour surveiller les comportements réseau inhabituels ou pour ajuster les contrôles d'atténuation. Radware a signé des accords avec 4 prestataires de services managés basés aux États-Unis en juillet 2025 pour offrir des services de protection des applications cloud et de protection DDoS cloud aux clients dans les secteurs de la santé, de la finance, du gouvernement et de la technologie. La distribution par les canaux peut réduire les coûts d'acquisition de clients et faciliter l'achat de protection managée pour les clients plus petits.

Par secteur d'utilisation final :
le BFSI est en tête des dépenses tandis que la demande gouvernementale progresse fortementLe secteur BFSI détenait 29,16 % du chiffre d'affaires 2026, ce qui en fait la plus grande catégorie d'utilisateurs finaux du marché des services managés de protection contre les DDoS et de prévention des menaces. Les banques et les assureurs traitent des volumes élevés d'activités orientées clients, de traitement des paiements et de trafic d'API, ce qui augmente le coût opérationnel des perturbations. Akamai a signalé que le secteur bancaire représentait 83 % des attaques sur les points de terminaison d'API en 2025 et que l'ampleur volumétrique maximale des DDoS affectant les institutions financières a augmenté de 236 % de 2024 à 2025. La banque centrale de Suède a déclaré que même de brèves interruptions liées aux DDoS dans les systèmes de paiement peuvent avoir des implications au-delà de l'institution directement ciblée. Les technologies de l'information et les télécommunications, la santé et les sciences de la vie, l'énergie et les services publics, le commerce de détail et le commerce électronique achètent également une protection en fonction de leurs besoins individuels en matière de disponibilité des services et de réglementation.
Le secteur gouvernemental et de l'administration publique devrait progresser à un CAGR de 17,05 % de 2027 à 2032. Les agences publiques sont devenues des cibles récurrentes de campagnes hacktivistes cherchant à perturber les services publics ou à créer une pression politique. NETSCOUT a identifié les agences gouvernementales comme une catégorie cible à forte concentration dans son évaluation du second semestre 2025 et a cité l'activité persistante de groupes dont NoName057(16). Le Département philippin de l'énergie a publié un document d'appel d'offres pour une solution de protection DDoS, incluant des services de maintenance et de support, en 2026. La fabrication industrielle reste moins desservie car les environnements de technologie opérationnelle peuvent ne pas fournir la télémétrie nécessaire pour établir des références comportementales. Cela laisse une ouverture à mesure que les systèmes de fabrication connectés augmentent leurs interfaces publiques et orientées partenaires.
Analyse géographique
Marché des Services Gérés de Prévention des Attaques DDoS et des Menaces en Amérique du Nord
L'Amérique du Nord a représenté 36,44 % des revenus de 2026, ce qui en fait le plus grand contributeur régional au marché des services gérés de prévention des attaques DDoS et des menaces. La région combine des institutions financières réglementées, des agences fédérales et de grandes entreprises technologiques avec des engagements de niveau de service exigeants. L'exigence de notification de 36 heures de la Réserve fédérale pour les incidents importants accroît la valeur des fournisseurs capables de combiner la mitigation avec des enregistrements de rapports. Cloudflare a déclaré un chiffre d'affaires de 2 167,9 millions USD en 2025, en hausse de 30 % d'une année sur l'autre, tandis que Radware a déclaré un chiffre d'affaires de 301,9 millions USD en 2025. Ces résultats reflètent la maturité commerciale des plateformes de sécurité au service des acheteurs des secteurs entreprise et public.
Marché des Services Gérés de Prévention des Attaques DDoS et des Menaces en Amérique du Nord et en EMEA
Le Canada contribue à la demande régionale, les exigences en matière d'infrastructures critiques incitant les services publics et les institutions financières à maintenir une disponibilité de service fiable. Le marché des services gérés de prévention des attaques DDoS et des menaces en Amérique du Nord comprend des opérateurs de plateformes mondiales, des fournisseurs spécialisés et des prestataires de services gérés axés sur les clients plus petits du secteur de la santé et du gouvernement. L'Europe présente un profil divisé, avec des économies occidentales matures répondant des obligations de sécurité plus larges et des marchés orientaux confrontés à une activité hacktiviste persistante. Corero a décroché un contrat de services gérés de 5 ans avec un fournisseur de télécommunications de niveau 1 au Royaume-Uni en septembre 2026, citant la préparation du client au projet de loi sur la cybersécurité et la résilience. NETSCOUT a enregistré 3,33 millions d'attaques DDoS en EMEA au cours du second semestre 2025, la concentration la plus élevée de toutes les régions au cours de cette période.
Marché des Services Gérés de Prévention des Attaques DDoS et des Menaces en APAC, MEA et Amérique du Sud
L'Asie-Pacifique devrait croître à un CAGR de 17,34 % de 2027 à 2032, le taux régional le plus rapide. NETSCOUT a enregistré 1,9 million d'attaques en Asie-Pacifique au cours du second semestre 2025. Cloudflare a classé Hong Kong comme le deuxième emplacement le plus ciblé au monde au quatrième trimestre 2025, et l'Inde au neuvième rang.[3] Les exigences de sécurité des réseaux de Singapour et l'expansion active des infrastructures numériques dans la région soutiennent la demande de mitigation gérée. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des zones à un stade plus précoce, avec le Brésil, l'Arabie saoudite, les Émirats arabes unis, le Nigéria et l'Afrique du Sud affichant une activité gouvernementale ou d'entreprise susceptible de soutenir l'adoption future.
Paysage concurrentiel
Concentration du Marché
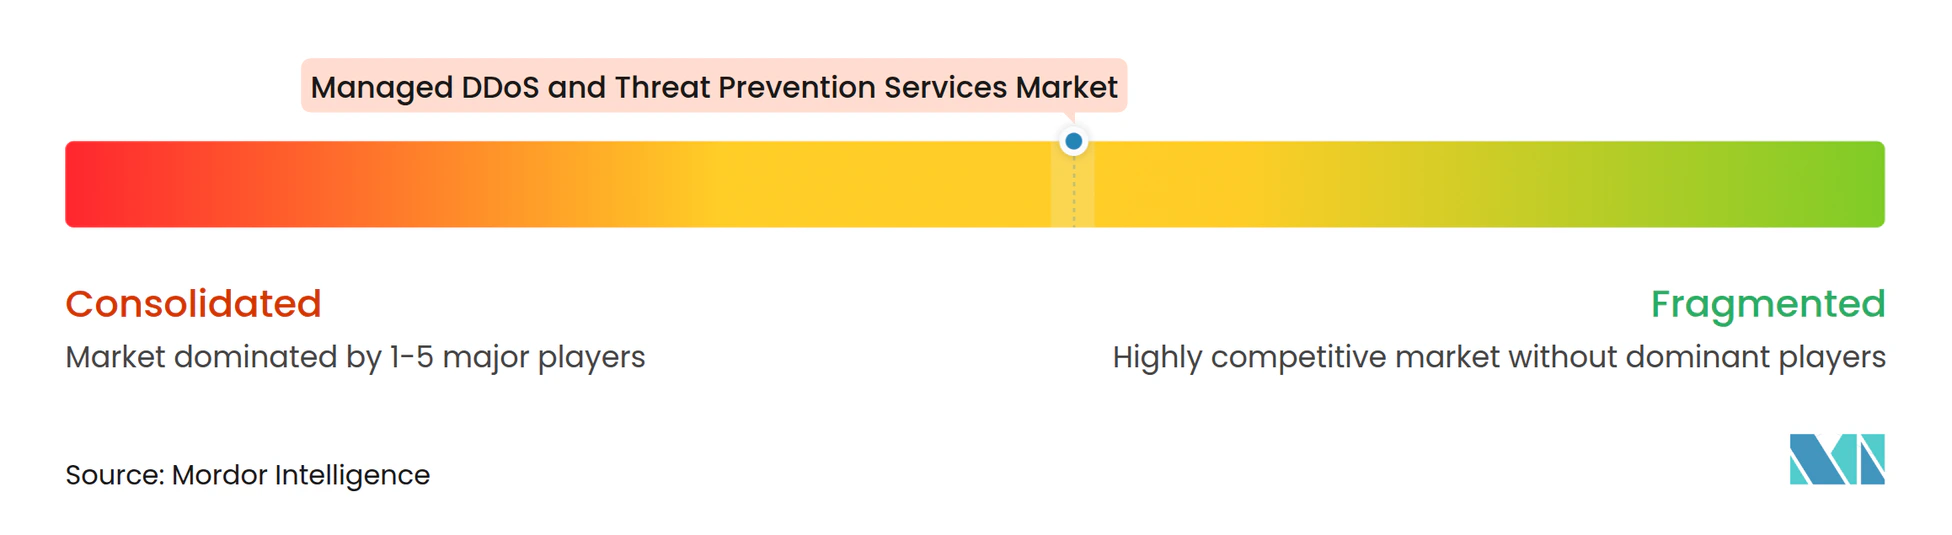
Le marché des services managés de protection contre les DDoS et de prévention des menaces est modérément consolidé parmi les prestataires de plateformes et fragmenté parmi les entreprises régionales et spécialisées. Akamai, Cloudflare et NETSCOUT sont en concurrence avec de vastes réseaux et des portefeuilles qui incluent des capacités de sécurité applicative, d'API et contre les bots. Cloudflare a déclaré un chiffre d'affaires de 2 167,9 millions USD pour 2025, tandis que NETSCOUT a fixé des prévisions de chiffre d'affaires pour l'exercice 2026 de 830 à 870 millions USD. Radware a déclaré un chiffre d'affaires record de 301,9 millions USD en 2025 et une croissance de 23 % des revenus récurrents annuels dans le cloud. Les entreprises leaders cherchent à établir des relations clients multi-produits qui augmentent les coûts de changement et réduisent la dépendance aux contrats DDoS autonomes.
Akamai a lancé App and API Protector Hybrid en avril 2025, étendant la gestion unifiée des politiques dans les environnements multicloud et sur site.[4] Radware a acquis Pynt en janvier 2026 pour ajouter des capacités de test de sécurité des API permettant d'identifier les vulnérabilités avant qu'elles ne soient exploitées dans des attaques de couche applicative. Ces mouvements reflètent une orientation concurrentielle vers la combinaison de l'atténuation avec des fonctions de sécurité applicative plus larges. Les exigences réglementaires font également de la documentation, des pistes d'audit et des modèles de signalement des incidents des éléments importants dans la sélection des prestataires. Le marché des services managés de protection contre les DDoS et de prévention des menaces favorise les fournisseurs capables de démontrer à la fois une capacité d'atténuation et des procédures de réponse claires. Cela peut être particulièrement important dans les secteurs de la finance, des télécommunications et de l'administration publique.
Corero, Nexusguard, Link11, Haltdos et Indusface sont en concurrence grâce à leurs performances en matière de latence, à la gestion locale des données et aux options de déploiement cloud-native. Corero a signalé un taux de renouvellement de 96 % au cours du premier semestre 2026 et a cité son alliance avec Akamai comme un moyen d'associer une protection spécialisée à une plateforme plus large. Cloudflare a élargi son programme de partenaires en 2025, notamment un partenariat avec Rakuten Mobile au Japon, tandis que Radware a tiré parti de ses relations avec des prestataires de services managés et des opérateurs pour étendre sa portée. Les partenariats avec les opérateurs peuvent fournir une facturation, un routage et des relations clients établis sans le même niveau de dépenses de vente directe. Les environnements industriels et de technologie opérationnelle restent insuffisamment desservis car les prestataires doivent composer avec une télémétrie limitée et des conceptions réseau spécialisées.
Leaders du secteur des services managés de protection contre les DDoS et de prévention des menaces
-
Akamai Technologies, Inc.
-
Cloudflare, Inc.
-
NETSCOUT Systems, Inc.
-
Corero Network Security plc
-
Nexusguard Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés de Prévention des Attaques DDoS et des Menaces Entreprises couvertes dans ce rapport
- Akamai Technologies, Inc.
- Cloudflare, Inc.
- NETSCOUT Systems, Inc.
- Radware Ltd.
- Corero Network Security plc
- Nexusguard Limited
- Link11 GmbH
- NSFOCUS Technologies Group Co., Ltd.
- StormWall s. r. o.
- IQWeb FZ-LLC (DDoS-Guard)
- Qrator Labs
- Haltdos Private Limited
- MazeBolt Technologies Ltd.
- Indusface Private Limited
- Mlytics Inc.
- RioRey, Incorporated
- Redge Technologies sp. z o.o.
- FastNetMon LTD
- ThreatX (A10 Networks, Inc.)
- DOSarrest Internet Security Limited
Développements industriels récents dans Marché des Services Gérés de Prévention des Attaques DDoS et des Menaces
- Octobre 2026 : NETSCOUT a publié son rapport sur les renseignements relatifs aux menaces DDoS du premier semestre 2026, documentant 9,1 millions d'attaques mondiales de janvier à juin 2026, avec des événements à haute capacité dépassant 1 Tbps ou 1 Gpps en hausse de 1 286 % d'une année sur l'autre. Le rapport a identifié les méthodes d'attaque directe et de bombardement en tapis comme les vecteurs dominants, modifiant l'architecture défensive nécessaire pour maintenir la disponibilité sans saturation des liens.
- Octobre 2026 : Corero Network Security a obtenu un contrat de services managés de 5 ans d'une valeur de 3,4 millions USD avec un opérateur de télécommunications fixe et mobile de niveau 1 au Royaume-Uni, déployant SmartWall ONE et la plateforme CORE avec des capacités TLS de couche 7. Le client a cité la préparation à la loi britannique sur la cybersécurité et la résilience comme justification de l'appel d'offres.
- Juillet 2026 : Radware a introduit une architecture augmentée par le cloud pour DefensePro X qui combine l'inspection locale du trafic avec des algorithmes cloud alimentés par l'IA, ainsi qu'une capacité associée de défense Web DDoS qui déchiffre le trafic localement tout en n'envoyant que des métadonnées non sensibles vers le cloud, répondant aux préoccupations des clients concernant l'exposition des clés TLS dans les modèles d'atténuation basés sur le cloud.
- Janvier 2026 : Radware a acquis Pynt Inc., une société de test de sécurité des API, renforçant la capacité de sa plateforme à identifier et remédier aux vulnérabilités des API avant qu'elles ne puissent être exploitées dans des campagnes DDoS de couche applicative, reflétant la convergence des surfaces de menace liées à l'abus d'API et aux DDoS volumétriques.
Périmètre du rapport sur le marché mondial des services managés de protection contre les DDoS et de prévention des menaces
Le marché des services managés de protection contre les DDoS et de prévention des menaces comprend des services de sécurité externalisés qui surveillent, détectent, analysent, atténuent et préviennent en continu les attaques par déni de service distribué et les menaces connexes au niveau du réseau, de la couche applicative et de l'infrastructure dans les environnements d'entreprise. Ces services comprennent le nettoyage du trafic, la surveillance DDoS, la prévention des menaces, la réponse aux incidents et les services d'atténuation connexes fournis via des opérations de sécurité basées sur le cloud ou sur site. Le marché comprend les services managés, le conseil, le déploiement, l'intégration, le support, la maintenance et les opérations continues d'atténuation des menaces.
Le rapport sur le marché des services managés de protection contre les DDoS et de prévention des menaces est segmenté par type de service (services de nettoyage du trafic, services de surveillance DDoS, services de prévention des menaces, services de réponse aux incidents et autres types de services), mode de déploiement (sur site et cloud), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur d'utilisation final (banque, services financiers et assurance [BFSI], gouvernement et administration publique, santé et sciences de la vie, technologies de l'information et télécommunications, fabrication industrielle, commerce de détail et commerce électronique, énergie et services publics, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services de nettoyage du trafic |
| Services de surveillance DDoS |
| Services de prévention des menaces |
| Services de réponse aux incidents |
| Autres types de services |
| Sur site |
| Cloud |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Banque, services financiers et assurance (BFSI) |
| Gouvernement et administration publique |
| Santé et sciences de la vie |
| Technologies de l'information et télécommunications |
| Fabrication industrielle |
| Commerce de détail et commerce électronique |
| Énergie et services publics |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Services de nettoyage du trafic | |
| Services de surveillance DDoS | ||
| Services de prévention des menaces | ||
| Services de réponse aux incidents | ||
| Autres types de services | ||
| Par mode de déploiement | Sur site | |
| Cloud | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'utilisation final | Banque, services financiers et assurance (BFSI) | |
| Gouvernement et administration publique | ||
| Santé et sciences de la vie | ||
| Technologies de l'information et télécommunications | ||
| Fabrication industrielle | ||
| Commerce de détail et commerce électronique | ||
| Énergie et services publics | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services managés de protection contre les DDoS et de prévention des menaces ?
Le marché devrait augmenter de 3,03 milliards USD en 2026 et 3,53 milliards USD en 2027 à 7,63 milliards USD d'ici 2032, à un CAGR de 16,71 %.
Quel type de service est en tête des dépenses DDoS managées ?
Les services de nettoyage du trafic étaient en tête avec 52,68 % du chiffre d'affaires 2026, car la déviation du trafic reste fondamentale pour contenir les attaques à volume élevé.
Quel modèle de déploiement connaît la croissance la plus rapide ?
Le déploiement cloud devrait croître à un CAGR de 18,07 % jusqu'en 2032, les acheteurs recherchant une capacité élastique et des exigences d'infrastructure initiales plus faibles.
Pourquoi les organisations utilisent-elles des services DDoS managés ?
La hausse des volumes d'attaques, l'exposition au cloud, les lacunes en matière de main-d'œuvre et les exigences de disponibilité accroissent le besoin de surveillance continue et d'assistance à la réponse.
Quelle catégorie d'utilisateurs finaux détient la plus grande part des dépenses ?
Le secteur BFSI détenait 29,16 % du chiffre d'affaires 2026 en raison de la forte exposition du secteur aux risques de perturbation des paiements, du service client et des API.
Quelle région connaît la croissance la plus rapide pour la protection DDoS managée ?
L'Asie-Pacifique devrait progresser à un CAGR de 17,34 % jusqu'en 2032, soutenue par la croissance des attaques, les investissements dans l'infrastructure numérique et les exigences de sécurité.